
Tamaño y Participación del Mercado de Blockchain como Servicio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.28 % |
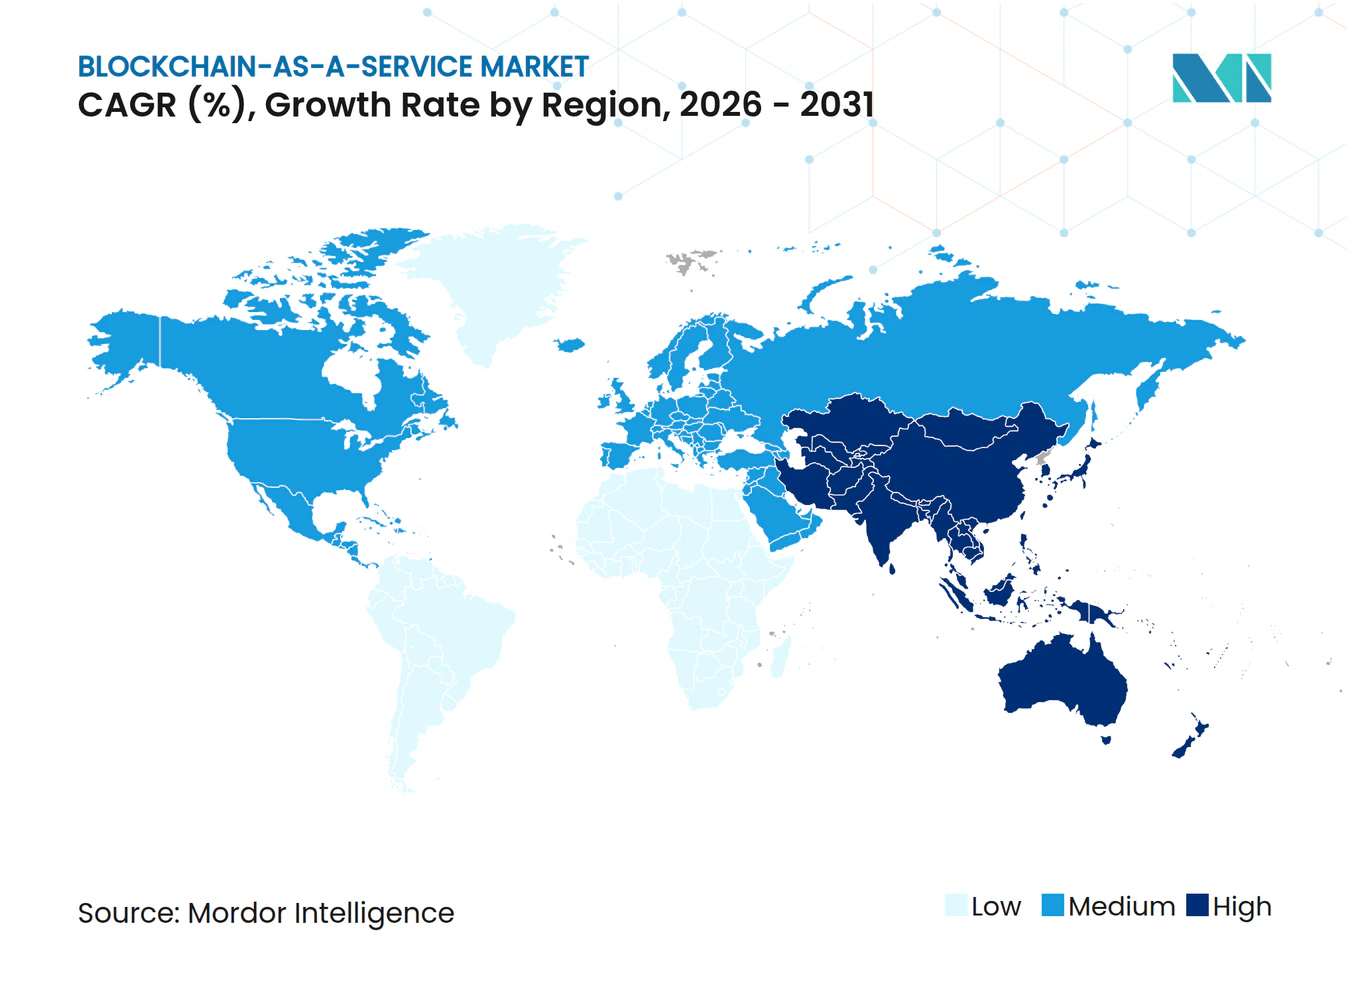
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Blockchain como Servicio por Mordor Intelligence
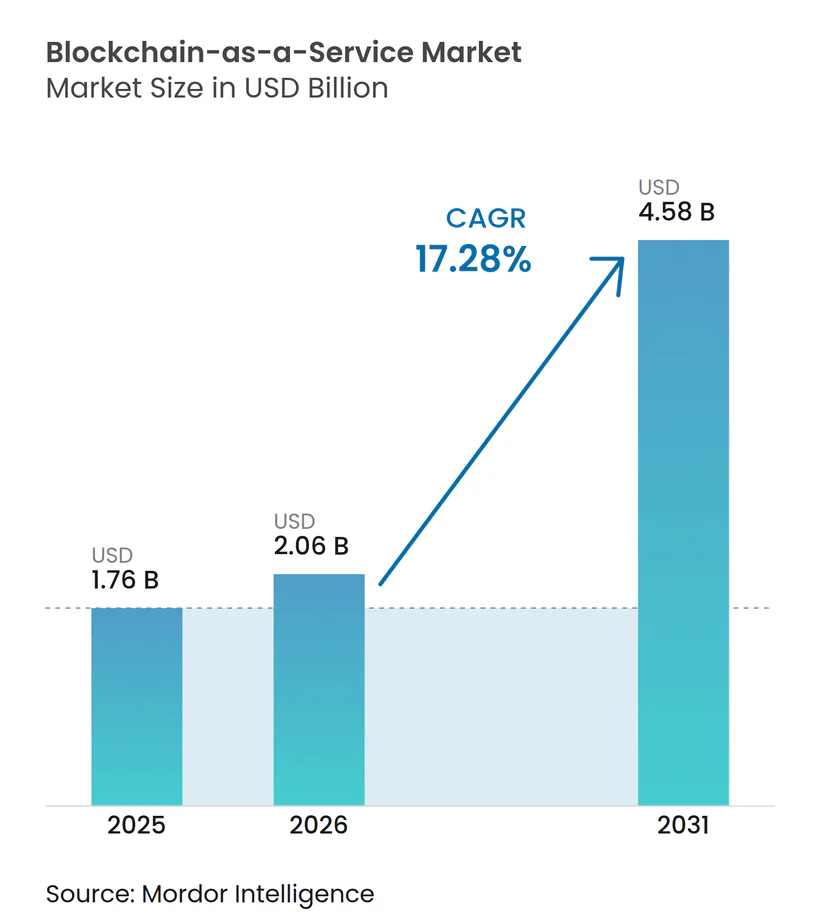
Se espera que el tamaño del mercado de Blockchain como Servicio crezca de USD 1,76 mil millones en 2025 a USD 2,06 mil millones en 2026 y se prevé que alcance USD 4,58 mil millones en 2031 a una CAGR del 17,28% durante 2026-2031. El mercado de Blockchain como Servicio está ganando impulso a medida que las empresas pasan de pruebas de concepto a pequeña escala hacia implementaciones en producción, impulsadas por regulaciones más claras y proveedores de nube que integran herramientas de libro mayor distribuido dentro de paquetes de infraestructura más amplios. Los proyectos piloto de monedas digitales de bancos centrales, especialmente el proyecto mBridge del Banco de Pagos Internacionales, están generando demanda derivada de plataformas blockchain empresariales.[1] Las ofertas agrupadas de los hiperescaladores de nube reducen la fricción en la adquisición, mientras que marcos regulatorios como el Reglamento de Mercados en Criptoactivos de la Unión Europea legitiman el gasto empresarial.[2] Los programas de entorno controlado de América del Norte y las iniciativas de tokenización financiadas por el Estado en Asia Pacífico aceleran aún más la adopción. Al mismo tiempo, la persistente escasez de talento y las brechas de interoperabilidad a nivel de protocolo siguen siendo puntos de vigilancia que podrían moderar el crecimiento a corto plazo.
Conclusiones Clave del Informe
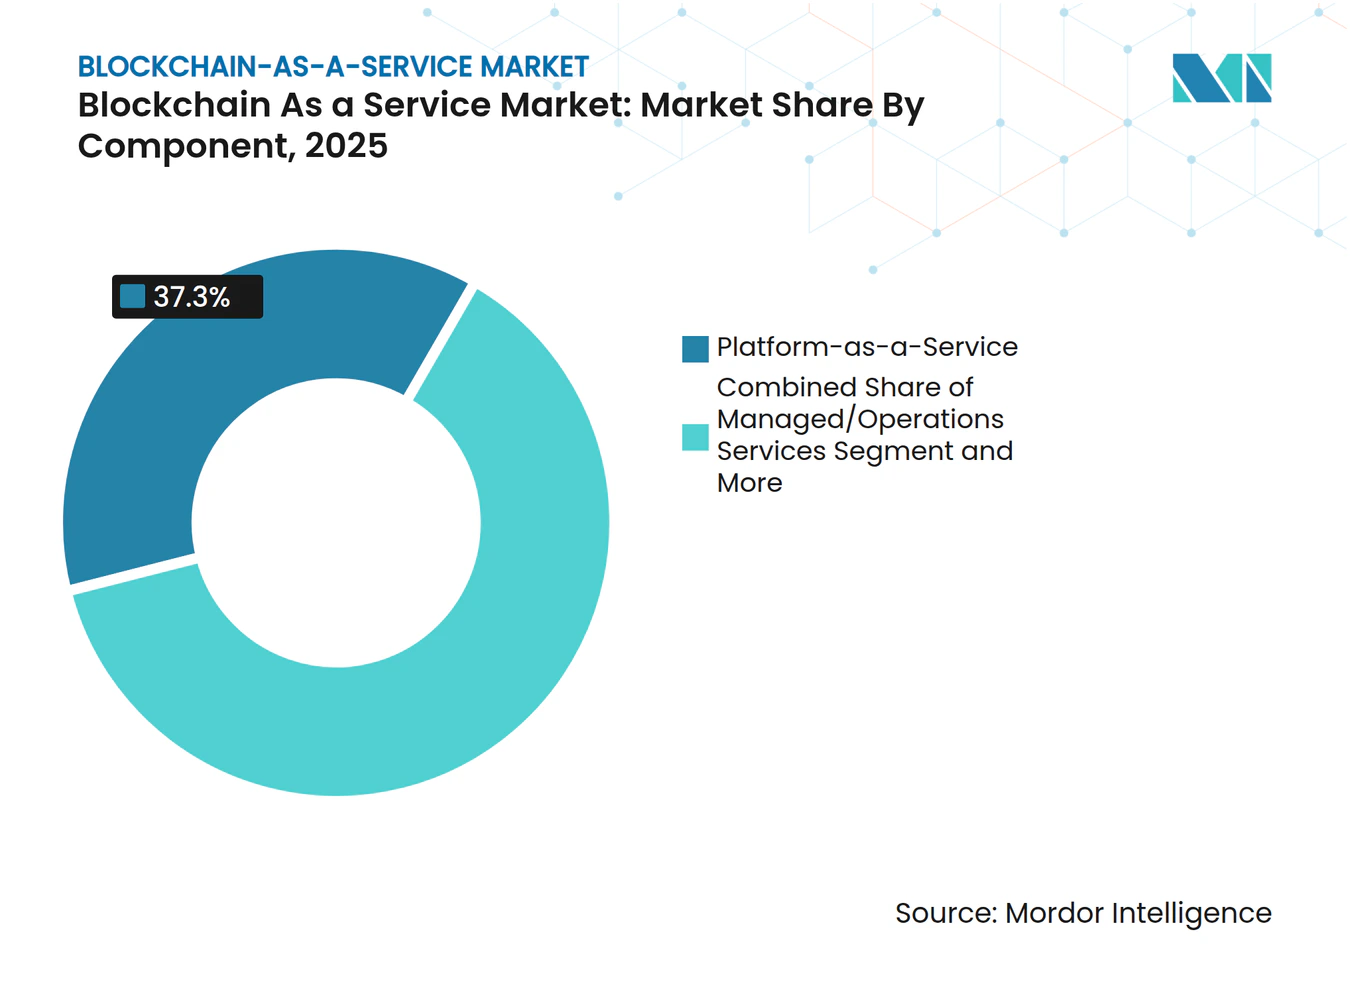
- Por componente, Plataforma como Servicio lideró con una participación de ingresos del 37,30% en 2025, mientras que se prevé que los Servicios Gestionados se expandan a una CAGR del 19,25% hasta 2031.
- Por modelo de implementación, la Nube Pública capturó el 62,20% de la participación del mercado de Blockchain como Servicio en 2025; se proyecta que la Nube Híbrida crezca a una CAGR del 21,35% hasta 2031.
- Por tamaño de organización, las Grandes Empresas representaron el 60,60% del tamaño del mercado de Blockchain como Servicio en 2025, mientras que las Pequeñas y Medianas Empresas registraron el crecimiento más rápido con una CAGR del 23,90%.
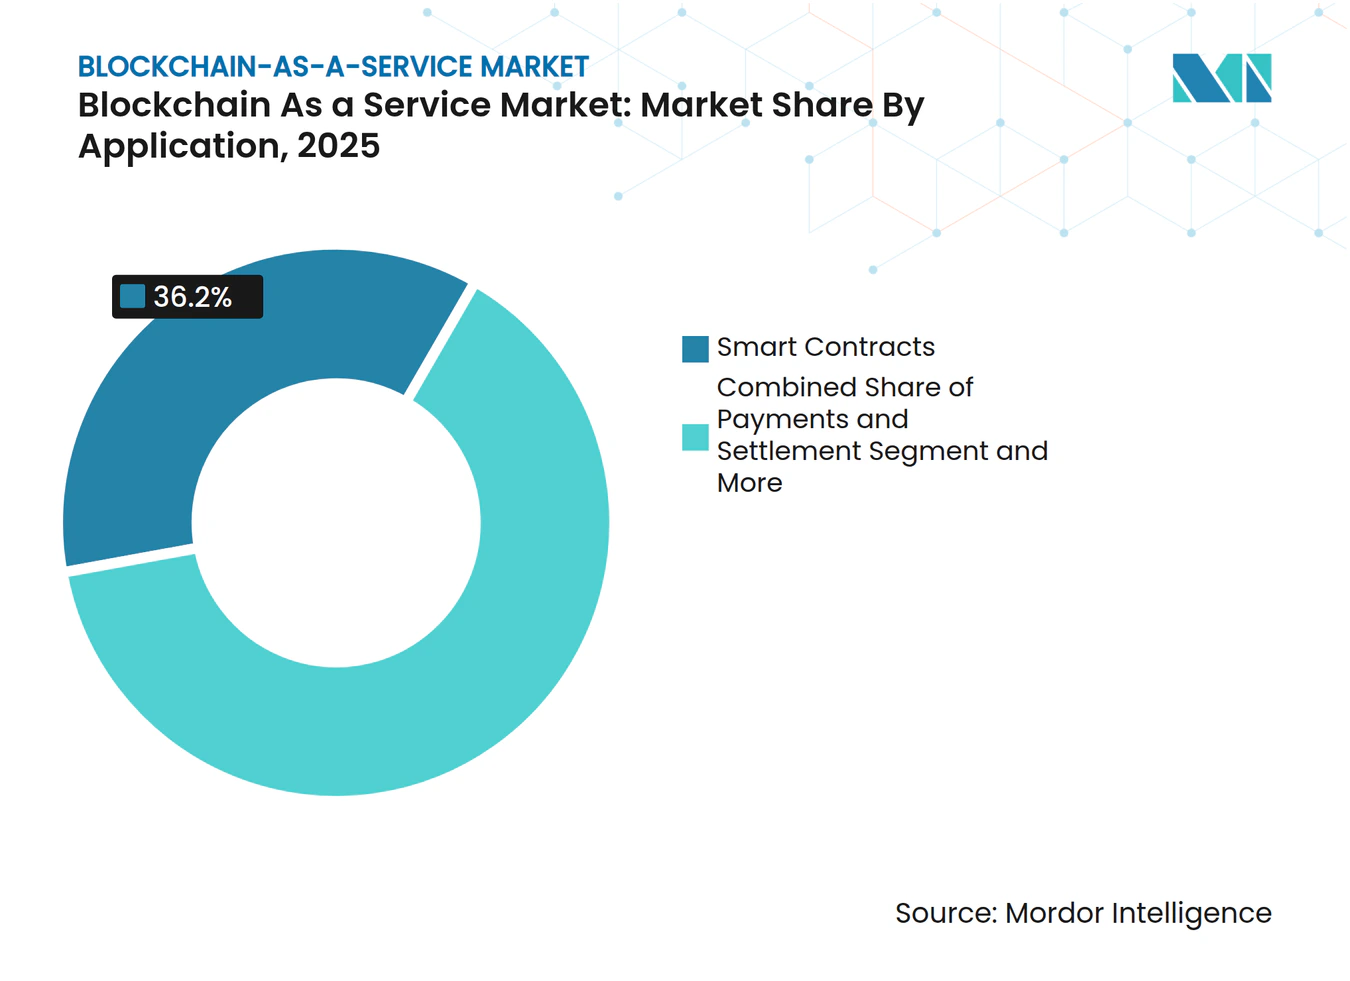
- Por aplicación, los Contratos Inteligentes representaron el 36,20% de los ingresos en 2025, y la Identidad Digital y KYC está preparada para una CAGR del 24,70% hasta 2031.
- Por vertical de usuario final, Banca, Servicios Financieros y Seguros tuvo una participación del 33,10% en 2025; Salud y Ciencias de la Vida avanzó más rápido con una CAGR del 25,05%.
- Por geografía, América del Norte lideró con una participación del 40,40% en 2025, mientras que Asia Pacífico muestra la trayectoria más pronunciada con una CAGR del 18,20%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de integridad de datos a prueba de manipulaciones en industrias reguladas | +3.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2–4 años) |
| Hiperescaladores de nube que agrupan BaaS en pilas más amplias de X como Servicio | +2.8% | Global, liderado por América del Norte, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Claridad regulatoria gradual sobre tokenización y monedas estables | +2.1% | UE, jurisdicciones selectivas de EE. UU. | Mediano plazo (2–4 años) |
| Programas de entorno controlado de bancos centrales que abastecen back-ends de BaaS | +1.9% | Núcleo de APAC, con expansión hacia MEA | Largo plazo (≥ 4 años) |
| Explosión de proyectos piloto blockchain de nivel empresarial tras 2024 | +1.7% | Global | Corto plazo (≤ 2 años) |
| Auditoría de emisiones de Alcance 3 mediante libros de contabilidad de sostenibilidad | +1.4% | UE, América del Norte voluntario | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de integridad de datos a prueba de manipulaciones en industrias reguladas
La salud, las finanzas y la industria farmacéutica adoptan cada vez más blockchain para cumplir con estrictos mandatos de trazabilidad de auditorías y procedencia. La implementación de Hyperledger Fabric de Change Healthcare ya procesa aproximadamente 50 millones de transacciones diarias mientras preserva registros inmutables.[3] Las normas farmacéuticas europeas que rastrean la procedencia de los medicamentos impulsan una adopción similar. Las instituciones financieras reducen las cargas de cumplimiento registrando datos regulatorios en cadenas que los reguladores consideran confiables bajo MiCA. Estos mandatos sectoriales posicionan al mercado de Blockchain como Servicio como un habilitador de cumplimiento, especialmente a medida que los auditores comienzan a preferir registros inmutables sobre las bases de datos tradicionales. La demanda, por lo tanto, escala con cada nueva política de integridad de datos en las economías avanzadas.
Hiperescaladores de nube que agrupan BaaS en pilas más amplias de X como Servicio
Microsoft integra blockchain, IA e IoT en Azure, permitiendo a los clientes activar libros de contabilidad a través de portales familiares y contratos existentes. Amazon Web Services y Google Cloud siguen el mismo camino, mientras que la alianza de Kaleido con Azure ofrece más de 500 API prediseñadas que se integran con las herramientas empresariales. La agrupación reduce los ciclos de adquisición, especialmente para las empresas del mercado medio sin habilidades profundas en criptografía, y mantiene los costos operativos variables en lugar de intensivos en capital. Esta estrategia de empaquetado mantiene al mercado de Blockchain como Servicio visible para cada cliente que gestiona cargas de trabajo en la nube, convirtiendo la adopción en una decisión incremental en lugar de transformadora.
Claridad regulatoria gradual sobre tokenización y monedas estables
Las normas MiCA de la UE vigentes desde diciembre de 2024 describen las obligaciones de licencia, capital y divulgación para los emisores de monedas estables, lo que tranquiliza a los bancos que exploran la liquidación en cadena. El acuerdo de Mastercard en 2025 con Fiserv para integrar FIUSD en su red de tarjetas destaca cómo las directrices claras desbloquean proyectos piloto convencionales. Los experimentos de bancos centrales como el Proyecto Agorá del BIS proporcionan a los proveedores privados planos técnicos para servicios de back-end conformes. Cada hito reduce la incertidumbre legal, impulsando a las empresas a comprometer presupuestos plurianuales.
Programas de entorno controlado de bancos centrales que abastecen back-ends de BaaS
La Autoridad Monetaria de Hong Kong, a través del Proyecto Ensemble, invita a los libros de contabilidad comerciales a proporcionar rieles de liquidación mayorista. El proyecto piloto de CBDC minorista de Tailandia y el Entorno Controlado de Valores Digitales del Banco de Inglaterra establecen puntos de referencia de interoperabilidad y rendimiento que los proveedores de Blockchain como Servicio deben cumplir. El cumplimiento dentro de estos entornos controlados señala calidad a los usuarios comerciales, creando un flujo de implementaciones de referencia en toda Asia Pacífico y más allá.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estándares fragmentados y brechas de interoperabilidad de protocolos | -2.4% | Global, más agudo en implementaciones multirregionales | Mediano plazo (2–4 años) |
| Escasez de talento en ingeniería de libro mayor distribuido | -1.8% | Global, agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Jurisprudencia incierta sobre la aplicabilidad de los contratos inteligentes | -1.3% | Global, variable según la jurisdicción | Largo plazo (≥ 4 años) |
| Creciente escrutinio del gasto en nube que frena los presupuestos de pruebas de concepto | -1.1% | Global, empresas sensibles a los costos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estándares fragmentados y brechas de interoperabilidad de protocolos
El IEEE y la ISO continúan elaborando marcos, pero aún no existe un estándar universal de conexión directa, lo que obliga a las empresas a construir conectores entre cadenas a medida en iso.org. La investigación de la revista Sensors muestra que tales arquitecturas añaden complejidad y nuevas superficies de ataque. Por lo tanto, las multinacionales dudan en escalar proyectos piloto a través de fronteras, lo que ralentiza el flujo acumulado de contratos hacia el mercado de Blockchain como Servicio. Hasta que maduren los protocolos de interoperabilidad dominantes, los proveedores deben asignar recursos de hoja de ruta a puentes propietarios que elevan los costos y alargan los plazos de implementación.
Escasez de talento en ingeniería de libro mayor distribuido
Los roles de blockchain en los Estados Unidos exigen salarios medios cercanos a USD 146.250, lo que refleja la escasez.[4] Las habilidades en criptografía, consenso y contratos inteligentes siguen siendo escasas en los programas convencionales de informática, por lo que las empresas dependen en exceso de pequeños grupos de ingenieros sénior. Los retrasos en los proyectos y las primas de los consultores inflan el costo total de propiedad, especialmente para las pequeñas empresas. Este cuello de botella afecta a la industria de Blockchain como Servicio a nivel mundial y es probable que persista más allá de 2028 porque los canales universitarios van a la zaga de la demanda comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Gestionados Escalan Más Rápido que las Plataformas PrincipalesPlataforma como Servicio contribuyó con el 37,30% de los ingresos en 2025, respaldada por entornos de desarrollo integrados y configurabilidad que atraen a grandes corporaciones. Sin embargo, los Servicios Gestionados crecen más rápido con una CAGR del 19,25% a medida que las organizaciones buscan operaciones llave en mano, parches de seguridad y disponibilidad las 24 horas del día, los 7 días de la semana sin gestionar nodos por sí mismas. Los grandes equipos de tesorería multinacionales citan ahorros tangibles; Siemens redujo sus cuentas bancarias a la mitad y ahorró USD 20 millones cada año tras migrar a libros de contabilidad gestionados para la liquidez transfronteriza. El trabajo de consultoría e implementación sigue siendo esencial para conectar los sistemas ERP heredados y para cumplir con las regulaciones específicas del sector en finanzas y salud.
Las empresas también adoptan Infraestructura como Servicio cuando necesitan un control granular sobre la configuración del consenso pero aún prefieren la facturación en la nube. Mientras tanto, los conjuntos de herramientas de Software como Servicio exponen API que abstraen la compilación de contratos inteligentes, reduciendo las barreras de entrada para los pequeños desarrolladores. El aumento de las cargas de trabajo de cumplimiento convierte las pistas de auditoría inmutables en un requisito predeterminado, por lo que incluso los consejos de administración más reacios al riesgo aprueban ahora las suscripciones. Esta demanda persistente ancla el mercado de Blockchain como Servicio tanto en implementaciones en terreno virgen como en terreno ya desarrollado.



Por Modelo de Implementación:
La Nube Híbrida Equilibra el Control y la FlexibilidadLa Nube Pública capturó el 62,20% de la participación del mercado de Blockchain como Servicio en 2025 porque los hiperescaladores proporcionan elasticidad y acuerdos de nivel de servicio elevados. Aun así, la Nube Híbrida está en camino de alcanzar una CAGR del 21,35% a medida que las instituciones financieras y las empresas farmacéuticas mantienen datos sensibles en sus instalaciones para satisfacer las leyes de residencia bajo MiCA y políticas similares. Las topologías híbridas mantienen las cadenas de producción detrás de cortafuegos mientras utilizan la nube pública para entornos de desarrollo controlados, lo que acelera la iteración.
La Nube Privada persiste donde la soberanía de los datos o las cargas de trabajo clasificadas prohíben cualquier infraestructura externa. Las nuevas normas de resiliencia operativa de la Unión Europea motivan aún más la planificación de contingencias, haciendo que los diseños híbridos sean atractivos. Como resultado, el mercado de Blockchain como Servicio presenta una diversidad arquitectónica constante: las empresas intercambian cargas de trabajo entre entornos en respuesta a auditorías de costos o nuevas directivas de cumplimiento, asegurando una demanda a largo plazo de herramientas de orquestación.
Por Tamaño de Organización:
Las PYMES Aprovechan Plataformas Fáciles de UsarLas Grandes Empresas generaron el 60,60% del tamaño del mercado de Blockchain como Servicio en 2025, lo que refleja presupuestos amplios y cadenas de suministro multirregionales. Las Pequeñas y Medianas Empresas, sin embargo, amplían la adopción a una CAGR del 23,90% gracias a plataformas basadas en plantillas y nodos gestionados que ocultan la complejidad. Los importadores medianos ahora pueden rastrear envíos en un libro de contabilidad de consorcio sin necesidad de contratar criptógrafos. La investigación muestra que blockchain puede reducir los costos de infraestructura en un 43% en escenarios de cadena de suministro, ahorros que resuenan con las PYMES orientadas al flujo de caja.
Empresas pioneras como Walmart demostraron cómo la trazabilidad reduce los tiempos de retirada de productos de días a segundos. Las PYMES emulan estos beneficios en ámbitos más reducidos, por ejemplo, líneas de un solo producto. Los precios de suscripción en la nube se alinean con la demanda variable, permitiendo una expansión gradual en lugar de una inversión de capital disruptiva. La escasez de talento sigue siendo un desafío, pero los complementos del mercado y las herramientas de contratos inteligentes sin código continúan reduciendo el umbral de entrada.
Por Aplicación:
La Identidad Digital Avanza a Alta VelocidadLos Contratos Inteligentes mantuvieron el 36,20% de los ingresos en 2025, sustentando flujos de trabajo automatizados de facturación, depósito en garantía y verificación de cumplimiento. La Identidad Digital y KYC se acelera a una CAGR del 24,70% hasta 2031 porque los reguladores endurecen las normas de diligencia debida con los clientes. El despliegue de identificación digital de las Naciones Unidas en 2024 confirmó la idoneidad de blockchain para credenciales interoperables entre agencias. La trazabilidad de la cadena de suministro también aumenta a medida que crecen las exigencias de informes de sostenibilidad y procedencia por parte de los consumidores.
Los flujos de trabajo de pagos y liquidación se benefician de los proyectos piloto de bancos centrales que requieren una infraestructura de libro de contabilidad robusta. Las integraciones de monedas estables como el proyecto FIUSD de Mastercard muestran volúmenes de pago en vivo en cadenas con permisos. Las aplicaciones de gobernanza, riesgo y cumplimiento cierran el ciclo automatizando los informes, utilizando registros inmutables para acelerar las auditorías y reducir las conciliaciones manuales. En conjunto, estos casos de uso diversifican el mercado de Blockchain como Servicio y lo protegen frente a las caídas de un solo segmento.

Por Vertical de Usuario Final:
La Salud Lidera la Curva de CrecimientoBanca, Servicios Financieros y Seguros representó el 33,10% de los ingresos en 2025, aprovechando blockchain para pagos transfronterizos las 24 horas del día, seguimiento de documentos de financiación comercial y custodia de activos digitales. Los Servicios de Token para Efectivo de Citi ilustran cómo los depósitos tokenizados agilizan las operaciones de tesorería y satisfacen las demandas de liquidación en tiempo casi real. Salud y Ciencias de la Vida exhibe una CAGR del 25,05% hasta 2031 a medida que los reguladores exigen la trazabilidad de medicamentos de extremo a extremo y promueven registros de pacientes interoperables.
Las empresas manufactureras y energéticas implementan libros de contabilidad para verificar la procedencia de los equipos y las transacciones de créditos de carbono, alineándose con las emergentes obligaciones de informes de Alcance 3. El sector público explora proyectos piloto de identificación ciudadana, votación y registro de tierras para reducir el fraude y mejorar la transparencia. Los puntos de dolor regulatorios de cada vertical se corresponden perfectamente con los atributos de blockchain, asegurando un amplio impulso de adopción dentro del mercado de Blockchain como Servicio.
Análisis Geográfico
Mercado de Blockchain como Servicio en América del Norte
América del Norte continuó dominando en 2025 con una participación del 40,40% en el mercado de Blockchain como Servicio, impulsada por una sólida financiación de capital de riesgo, como la ronda de 135 millones de USD de Digital Asset liderada por Goldman Sachs y Citadel. Los hiperescaladores con sede en Estados Unidos integran herramientas de libro mayor distribuido en sus catálogos de nube convencionales, lo que permite una adopción rápida entre los clientes existentes. Los entornos regulatorios de prueba en varios estados aceleran los proyectos piloto en producción, aunque la fragmentación normativa a nivel nacional sigue generando incertidumbre en materia de cumplimiento que ralentiza los despliegues en múltiples estados.
Mercado de Blockchain como Servicio en Asia-Pacífico
Asia-Pacífico registra el crecimiento más pronunciado con una CAGR del 18,20% hasta 2031. Los proyectos de moneda digital de banco central (CBDC) y tokenización respaldados por los gobiernos de Singapur y Hong Kong crean evidencias tangibles, atrayendo a bancos y empresas fintech hacia plataformas comerciales. Los centros de fabricación de Japón, Corea del Sur y China implementan cadenas de bloques para casos de uso de cadena de suministro e informes de sostenibilidad, aprovechando los corredores comerciales intrarregionales de Asia. Los grupos de talento regionales se amplían a través de laboratorios universitarios de cadena de bloques, lo que contribuye a compensar la escasez de desarrolladores observada en otras regiones.
Mercado de Blockchain como Servicio en EMEA
Europa se beneficia de las normas uniformes del reglamento MiCA, que entraron plenamente en vigor en diciembre de 2024. Las empresas de los sectores automotriz, de lujo y alimentario implementan soluciones de trazabilidad para satisfacer a los reguladores y consumidores, como lo ejemplifica el sistema de cadena de suministro XCEED de Renault. El respaldo del Banco Central Europeo a la integración del mercado de activos digitales anima a los bancos a modernizar sus oficinas administrativas con infraestructura de libro mayor distribuido, lo que sostiene el flujo de contratos a corto plazo. Los mercados emergentes de Oriente Medio y África experimentan con la cadena de bloques para la inclusión financiera y los registros de créditos de carbono, aunque la adopcin general sigue siendo incipiente debido a la capacidad técnica limitada.
Panorama regulatorio
La regulación de la tecnología Blockchain-as-a-Service (BaaS) se está endureciendo en torno a los servicios de criptoactivos, la protección de datos y las normas operativas transfronterizas, lo que está desplazando la adquisición de BaaS hacia proveedores que puedan demostrar controles para implementaciones de producción reguladas. En la Unión Europea, el Reglamento (UE) 2023/1114 (MiCA) impulsó al mercado hacia requisitos de licencia, divulgación y gobernanza para los proveedores de servicios de criptoactivos, con un plazo obligatorio de autorización fijado para el 01 de julio de 2026. Ese calendario ha hecho que el alojamiento, la monitorización y el registro de auditoría listos para el cumplimiento normativo sean más centrales en las decisiones de compra empresarial.
La actividad normativa también se está convirtiendo en un filtro práctico de adquisición para las plataformas de BaaS y los servicios gestionados. ISO publicó la ISO/TS 23516:2026 (12 de marzo de 2026) sobre marcos de interoperabilidad para blockchain y tecnología de registro distribuido, mientras que China publicó la GB/T 47677.1-2026 (25 de mayo de 2026, implementada a partir del 01 de septiembre de 2026) que especifica requisitos técnicos generales para las operaciones de BaaS. En Estados Unidos, NIST emitió el borrador público inicial de IR 8500A (19 de mayo de 2026) sobre gestión segura de activos de software basada en blockchain (BloSS@M), y el Congreso de los Estados Unidos presentó el H.R. 1664 (Deploying American Blockchains Act). En conjunto, estas medidas apuntan a un enfoque político continuo en la coordinación nacional y las mejores prácticas, lo que alimenta las evaluaciones de riesgo empresarial para las implementaciones de BaaS.
Análisis de la cadena de valor
La cadena de valor de BaaS comienza con la infraestructura y el alojamiento, incluidos los proveedores de nube hiperescalar y de bare-metal. Luego pasa por el middleware de blockchain, como la gestión de nodos y RPC, las capas de orquestación, el rollup-as-a-service y los servicios de oráculos y gestión de claves, antes de llegar a las capas de aplicación empresarial que abarcan contratos inteligentes, trazabilidad, identidad digital y KYC, pagos y liquidación, y gobernanza, riesgo y cumplimiento.
La creación de valor se está concentrando en la orquestación y las operaciones gestionadas, donde los clientes enfrentan desafíos de escalabilidad, refuerzo de la seguridad e integración. La incorporación de Deutsche Telekom MMS al programa Enterprise Node Operator del ecosistema NEAR (noviembre de 2024), la asociación de Reliance Jio con Polygon Labs para integrar infraestructura blockchain en servicios de red (enero de 2025), y la alianza de stc Bahrain con Nirvana Labs para extender las capacidades de alojamiento Web3 en sus centros de datos (enero de 2025) muestran cómo la infraestructura y el middleware están siendo vinculados a casos de uso industriales. Los cuellos de botella persistentes en torno a la interoperabilidad y el rendimiento en producción también están impulsando la adopción hacia arquitecturas gestionadas y abstracciones de estilo RaaS que reducen la carga operativa y respaldan niveles de servicio predecibles para flujos de trabajo regulados.
Panorama Competitivo
Concentración del Mercado
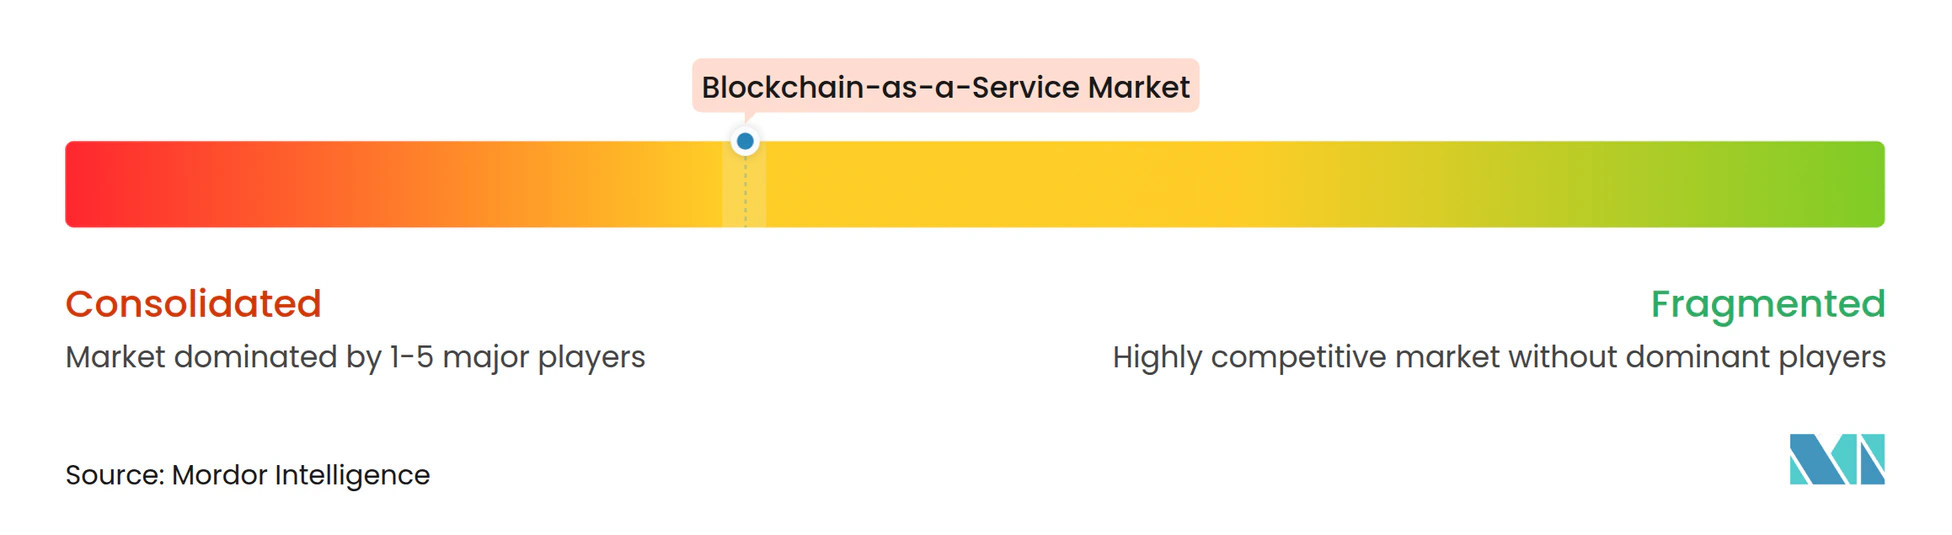
El mercado de Blockchain como Servicio muestra una fragmentación moderada. Los hiperescaladores compiten en amplitud: IBM afirma tener más de 14.000 solicitudes de patentes relacionadas con blockchain con 10.000 concedidas, lo que refuerza su ventaja en propiedad intelectual. Microsoft Azure y Amazon Web Services integran libros de contabilidad en los flujos de herramientas para desarrolladores, fidelizando a los usuarios a través de servicios integrados de identidad, análisis y seguridad. Los proveedores especializados como Kaleido y R3 se centran en la orquestación de bajo código y los módulos de cumplimiento que atienden a los sectores regulados.
Las instituciones financieras toman cada vez más participaciones accionariales en empresas de infraestructura. Deutsche Bank se unió a JPMorgan y Standard Chartered en la Serie B de USD 80 millones de Partior para asegurar influencia sobre las redes de liquidación en múltiples divisas. La diferenciación tecnológica gravita hacia el rendimiento, con la arquitectura Teranode demostrando 3 millones de transacciones por segundo mediante fragmentación horizontal. Los proveedores también exploran la convergencia de blockchain e IA para el análisis de fraude en tiempo real y la síntesis automatizada de contratos. A pesar de la presión de consolidación, persisten abundantes oportunidades de nicho en pasarelas entre cadenas y orquestación de datos ESG, manteniendo alta la intensidad competitiva.
Líderes de la Industria de Blockchain como Servicio
-
Microsoft Corporation
-
Hewlett-Packard Enterprise
-
IBM Corporation
-
SAP SE
-
Stratis
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Blockchain como Servicio Empresas cubiertas en este informe
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services (AWS)
- Oracle Corporation
- SAP SE
- Hewlett-Packard Enterprise
- Huawei Technologies Co. Ltd.
- Alibaba Cloud
- Tencent Cloud
- R3
- ConsenSys
- Blockstream Inc.
- Stratis Group Ltd.
- PayStand Inc.
- Kaleido
- Guardtime
- Dragonchain Inc.
- Bitfury Group
- LeewayHertz
- Wipro Limited
- Accenture plc
- Infosys Limited
- NTT DATA
- LG CNS
- Tech Mahindra
Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo se centra en la infraestructura gestionada de grado de producción para flujos de trabajo financieros regulados. Las instituciones desean que las capacidades de blockchain se integren en rieles y modelos operativos conocidos, en lugar de pruebas de concepto independientes. En 2026, iniciativas concretas reflejan este cambio: OP Labs lanzó OP Enterprise (enero de 2026) como una oferta de infraestructura blockchain gestionada de grado de producción, SWIFT avanzó su libro mayor compartido basado en blockchain hasta la implementación MVP (marzo de 2026) para la interoperabilidad de pagos de depósitos tokenizados, y JPMorgan amplió Kinexys para admitir monedas adicionales de Asia-Pacífico (junio de 2026). Estos cambios amplían el requisito abordable de BaaS en identidad, observabilidad, gestión de claves y controles de política alineados con casos de uso de liquidación y tesorería de nivel bancario.
Las oportunidades también se expanden en torno a la custodia, la tokenización y las integraciones de liquidación multiparte que dependen de arquitecturas híbridas y una gobernanza clara. La colaboración de BNY con Finstreet Limited y ADI Foundation en el Abu Dhabi Global Market (mayo de 2026) destaca la demanda institucional de infraestructura de custodia y de mercado, mientras que el inicio de la negociación en producción en vivo de valores tokenizados por parte de DTCC (julio de 2026) muestra que los conceptos de tokenización se están trasladando al comercio en mercados reales. Para los proveedores de BaaS, estos casos comprobados se traducen en demanda de entornos gestionados que admitan redes con permiso, módulos de cumplimiento e informes, y herramientas de interoperabilidad para conectar sistemas heredados con instrumentos tokenizados y flujos de trabajo de pagos transfronterizos.
Desarrollos recientes de la industria en Mercado de Blockchain como Servicio
- Julio de 2026: Alchemy lanzó Validator-as-a-Service para la red con permiso Canton, asumiendo las operaciones de nodos y la gestión de comisiones asociada para participantes institucionales. El lanzamiento impulsa aún más a BaaS hacia redes de estilo mercado de capitales, donde la fiabilidad operativa y los controles estandarizados son requisitos previos de adquisición para las instituciones financieras.
- Junio de 2026: Blockchain.com anunció una expansión de sus operaciones institucionales a Brasil, posicionando una solución de liquidez y liquidación transfronteriza para clientes empresariales. El movimiento amplía la cobertura competitiva en un importante mercado latinoamericano donde las instituciones buscan infraestructura gestionada para flujos de trabajo de pagos y liquidación.
- Junio de 2025: Mastercard se asoció con Fiserv para integrar la stablecoin FIUSD en sus rieles de pago globales, habilitando el comercio programable en cadena. Al vincular una red de tarjetas convencional con capacidades de liquidación basadas en stablecoins, la asociación respaldó pilotos empresariales que dependen de servicios gestionados de blockchain para el cumplimiento, la integración y la orquestación de transacciones.
Mercado de Blockchain como Servicio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por capacidades blockchain entregadas en la nube que ayudan a las organizaciones a construir, desplegar y operar redes y aplicaciones blockchain sin necesidad de poseer la infraestructura subyacente. Incluye el acceso a plataformas, herramientas y servicios prestados por proveedores que respaldan la configuración, la integración y las operaciones continuas.
Exclusiones del alcance: Se excluye el software blockchain autogestionado en instalaciones locales que se vende como licencia independiente y no se entrega como servicio en la nube gestionado.
Descripción General de la Segmentación
- Por Componente
- Plataforma como Servicio (PaaS)
- Infraestructura como Servicio (IaaS)
- Kits de Desarrollo de Software y API de Software como Servicio (SaaS)
- Servicios de Consultoría e Implementación
- Servicios Gestionados/de Operaciones
- Por Modelo de Implementación
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Aplicación
- Contratos Inteligentes
- Trazabilidad de la Cadena de Suministro
- Identidad Digital y KYC
- Pagos y Liquidación
- Gobernanza, Riesgo y Cumplimiento
- Otros
- Por Vertical de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Salud y Ciencias de la Vida
- TI y Telecomunicaciones
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Energía y Servicios Públicos
- Gobierno y Sector Público
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG (Arabia Saudita, EAU, Catar, etc.)
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con señales públicas que rastrean la adopción empresarial de la nube y el avance de los proyectos piloto de blockchain hacia la producción. Se consultan materiales del Banco Mundial y de la OCDE para el contexto macroeconómico y de economía digital, y se utilizan referencias a estándares relacionados con el NIST como indicadores de adopción que influyen en los requisitos empresariales.
Para evitar desviaciones hacia categorías adyacentes, también se analizan materiales de la ISO y revistas especializadas revisadas por pares que abordan redes con permisos, contratos inteligentes e interoperabilidad. Para la visibilidad comercial, se revisan presentaciones públicas de empresas, transcripciones de llamadas de resultados, presentaciones a inversores y cobertura de prensa de reputación para mapear el empaquetado de productos, los patrones de monetización y las estructuras contractuales habituales utilizadas en las ofertas de blockchain gestionado. En paralelo, se utiliza una suscripción de pago para acceder a información financiera y noticias de empresas, con el fin de rastrear ciclos de financiación, anuncios de contratos importantes y lanzamientos de productos que pueden modificar la demanda a corto plazo. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas para recopilar datos, validar supuestos y aclarar puntos poco claros.
Entrevistas Primarias y Encuestas
Las conversaciones primarias confirman por qué los compradores realmente pagan en un contrato de Blockchain como Servicio y cómo difiere la adopción según los sectores regulados, las preferencias de nube y la complejidad del despliegue. Se mantienen conversaciones con proveedores de plataformas, integradores de sistemas y usuarios empresariales, de modo que la lógica de precios, las tasas de incorporación de servicios gestionados y el comportamiento de renovación puedan verificarse en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 12% | APAC: 50% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 39% | EMEA: 30% |
| Actores menores: 15% | Gerentes: 49% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que el gasto en servicios en la nube y las señales de adopción empresarial de blockchain se traducen en un conjunto de demanda direccionable para la entrega gestionada de blockchain. Una vez formado el conjunto de demanda, se reduce utilizando datos específicos del mercado, como la proporción de despliegues con permisos, las tasas típicas de conversión de proyecto a producción, la duración media de los contratos y la distribución entre tarifas de plataforma y servicios de implementación más operaciones. La construcción paso a paso del proceso ayuda a clarificar qué se contabiliza y por qué.
Para mantener los totales dentro de parámetros realistas, se utilizan verificaciones selectivas ascendentes, como el muestreo de puntos de precio de suscripción habituales, la estimación de despliegues empresariales activos por sector vertical y la validación de las tasas de incorporación de servicios a través de la retroalimentación del canal. Las brechas que aparecen en geografías más pequeñas o en cohortes de compradores en etapas tempranas se gestionan con estimaciones conservadoras y se vuelven a verificar en llamadas de seguimiento. Para la previsión, se utiliza un análisis de escenarios con un caso base anclado en las expectativas de los expertos sobre el ritmo de migración a la nube, la demanda regulatoria y de cumplimiento, y las tendencias en la carga de trabajo de integración, lo que informa la velocidad a la que los ingresos escalan año a año.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes, como la dirección de la adopción empresarial de la nube, la frecuencia de los despliegues en producción y el ritmo de las asociaciones blockchain anunciadas que se traducen en contratos comerciales. Si un país, sector vertical o línea de servicio muestra un salto inusual, los supuestos se revisan nuevamente y los datos de entrada relevantes se someten a pruebas de estrés antes de la aprobación final. Se completa una segunda revisión por parte de otro analista para garantizar que los cálculos, el tratamiento de divisas y la lógica de series temporales se mantengan coherentes.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, variaciones de precios o grandes contratos ganados que pueden modificar las perspectivas a corto plazo. Antes de la entrega, se realiza una revisión final para que el cliente reciba la visión más actualizada y el análisis narrativo se mantenga alineado con las tablas de datos.
Tamaño del Mercado de Blockchain como Servicio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para blockchain como servicio pueden variar ampliamente porque el alcance se define de manera diferente y el año utilizado para el dimensionamiento no siempre es el mismo. Las diferencias también provienen de cómo los proveedores tratan los cargos de nube agrupados, los ingresos por servicios y el momento de la conversión de divisas, lo que puede modificar los totales incluso cuando la descripción parece similar.
Algunas cifras publicadas agrupan un amplio conjunto de ingresos relacionados con blockchain en la nube y consultoría en un solo número, lo que puede elevar el total más allá de los contratos puros de Blockchain como Servicio. Para Mordor Intelligence, el recuento se limita a los ingresos de Blockchain como Servicio vinculados a la entrega de capacidades blockchain como servicio en la nube gestionado, y el gasto adyacente en tecnología blockchain que no se vende como servicio queda excluido.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,06 mil millones de USD (2026) | |
| Global Consultancy A | 3,25 mil millones de USD (2024) | Utiliza un año base diferente y asume una adopción temprana más rápida, y la cesta de servicios parece incluir ingresos más amplios de despliegue y asesoría que pueden solaparse con programas blockchain que no son de Blockchain como Servicio. |
| Industry Publisher B | 11,30 mil millones de USD (2024) | Aplica una definición amplia que puede agrupar herramientas de desarrollo, servicios de infraestructura y soluciones de consultoría bajo un mismo paraguas, lo que aumenta la posibilidad de doble contabilización entre tarifas de plataforma y servicios. |
La dispersión en la tabla se explica principalmente por la alineación del año y lo que se incluye en la cesta de servicios. Al vincular el alcance a la entrega gestionada en la nube y luego contrastar los supuestos de precio y adopción con la retroalimentación de los profesionales, el número final se mantiene trazable a datos de entrada claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Blockchain como Servicio?
El mercado está valorado en USD 2,06 mil millones en 2026 y se proyecta que alcance USD 4,58 mil millones en 2031.
¿Qué segmento crece más rápido dentro del mercado de Blockchain como Servicio?
Los Servicios Gestionados muestran el mayor crecimiento a nivel de componente con una CAGR del 19,25% hasta 2031.
¿Por qué se acelera la implementación en Nube Híbrida?
Las empresas adoptan la Nube Híbrida para mantener los datos sensibles en sus instalaciones por razones regulatorias mientras utilizan la capacidad de la nube pública para el desarrollo y el escalado, impulsando una CAGR del 21,35%.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia Pacífico se expande a una CAGR del 18,20% debido a los proyectos piloto de CBDC respaldados por el gobierno y los proyectos de tokenización a gran escala en mercados como Singapur y Hong Kong.
¿Cuáles son las principales restricciones que frenan la expansión del mercado?
Los estándares de interoperabilidad fragmentados y la escasez global de ingenieros de blockchain cualificados siguen siendo las principales limitaciones, reduciendo la CAGR prevista en un 4,2% combinado.
¿Qué tan concentrada es la competencia en el mercado de Blockchain como Servicio?
El espacio obtiene una puntuación de 4/10 en concentración, con los hiperescaladores de nube a la cabeza, pero con muchos proveedores especializados que aún capturan participaciones significativas.