
Tamaño y Participación del Mercado de Blockchain en Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
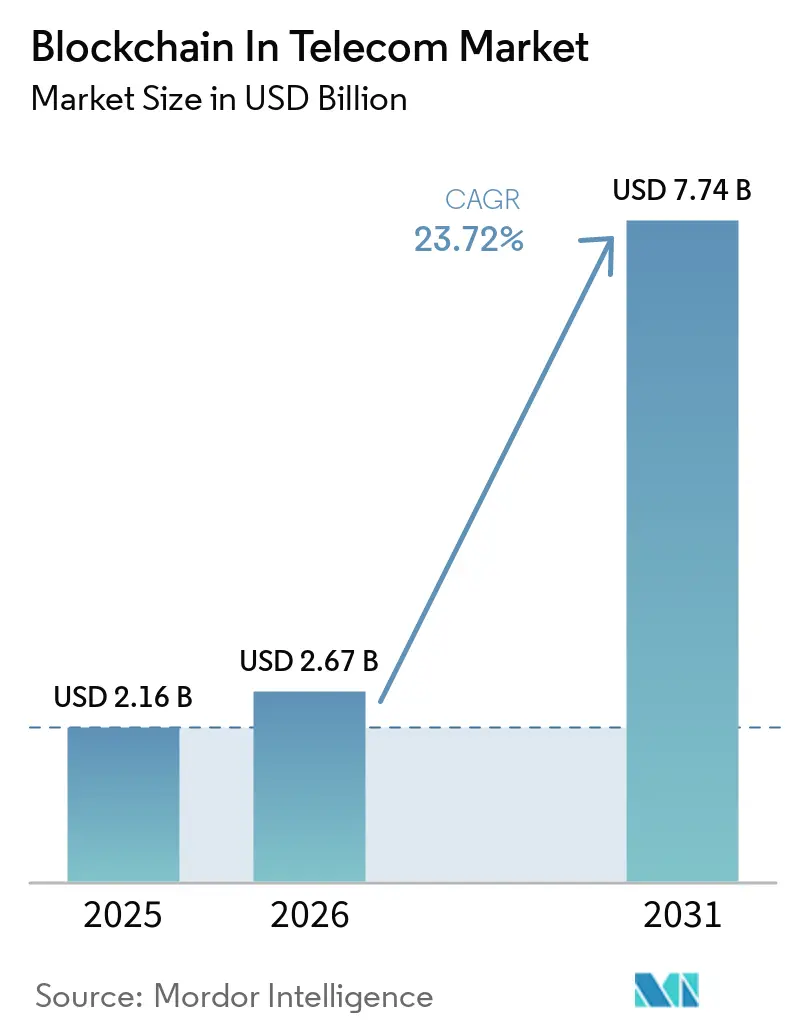
| Tamaño del Mercado (2026) | 2.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Blockchain en Telecomunicaciones por Mordor Intelligence
El tamaño del Mercado de Blockchain en Telecomunicaciones se valoró en 2,16 mil millones de USD en 2025 y se estima que crecerá desde 2,67 mil millones de USD en 2026 hasta alcanzar 7,74 mil millones de USD en 2031, a una CAGR del 23,72% durante el período de pronóstico (2026-2031).
El impulso proviene de los operadores que trasladan cargas de trabajo de producción desde pilotos aislados hacia implementaciones de nivel empresarial que optimizan la liquidación de roaming, combaten el fraude y refuerzan los sistemas de verificación de identidad. Los estándares liderados por consorcios, las ofertas de BaaS de los grandes proveedores de nube y los mandatos de segmentación de red 5G acortan los ciclos de lanzamiento, mientras que el cambio hacia registros distribuidos con permisos mitiga las preocupaciones de confidencialidad competitiva. Las normas de autenticación de identificación de llamadas en América del Norte, los despliegues 5G en Asia-Pacífico y las regulaciones de eSIM en Europa anclan la demanda geográfica. La escasez de habilidades en integración de servicios, los límites de eficiencia energética y los marcos de interoperabilidad incompletos moderan la trayectoria de crecimiento, pero no alteran el repunte estructural del mercado. La competencia entre proveedores se mantiene moderada, ya que los fabricantes de equipos, los actores consolidados de software empresarial y los especialistas en blockchain persiguen nichos distintos sin superposición significativa.
Conclusiones Clave del Informe
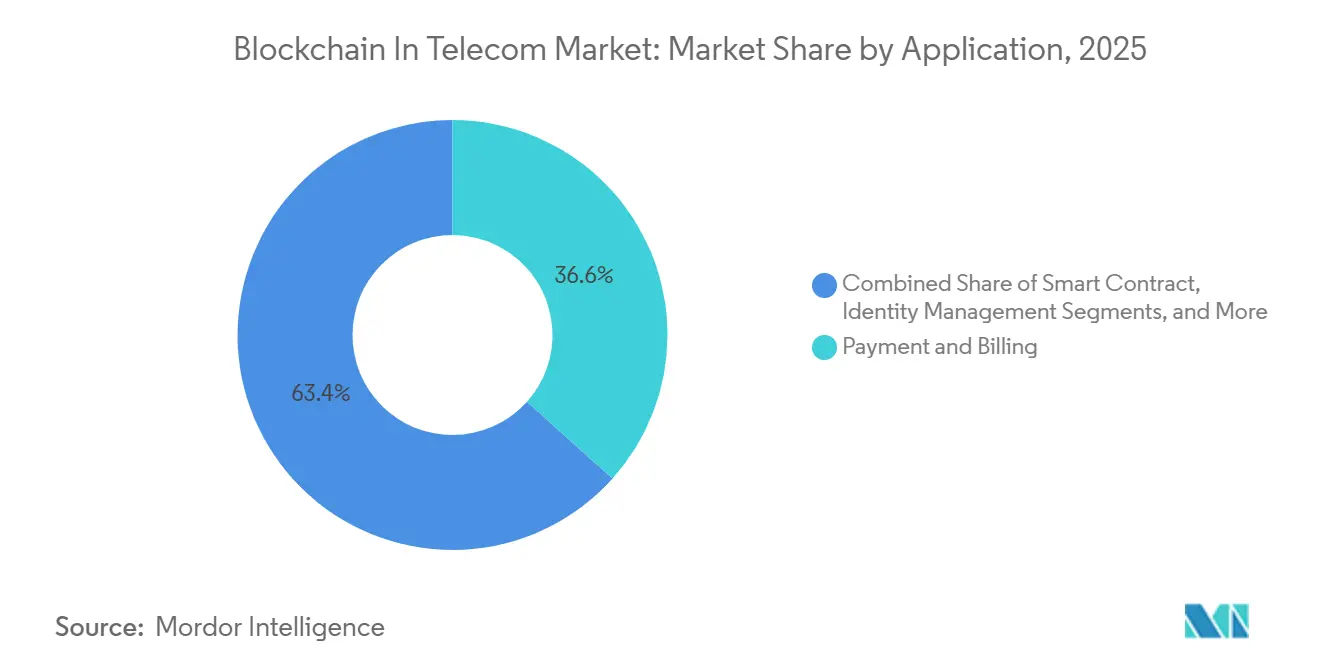
- Por aplicación, Pago y Facturación mantuvo una participación de ingresos del 36,63% en 2025, mientras que los casos de uso de Contrato Inteligente están previstos para expandirse a una CAGR del 25,81% hasta 2031.
- Por componente, la Plataforma capturó el 57,33% de los ingresos en 2025, mientras que los Servicios tienen previsto acelerar a una CAGR del 24,55% hasta 2031.
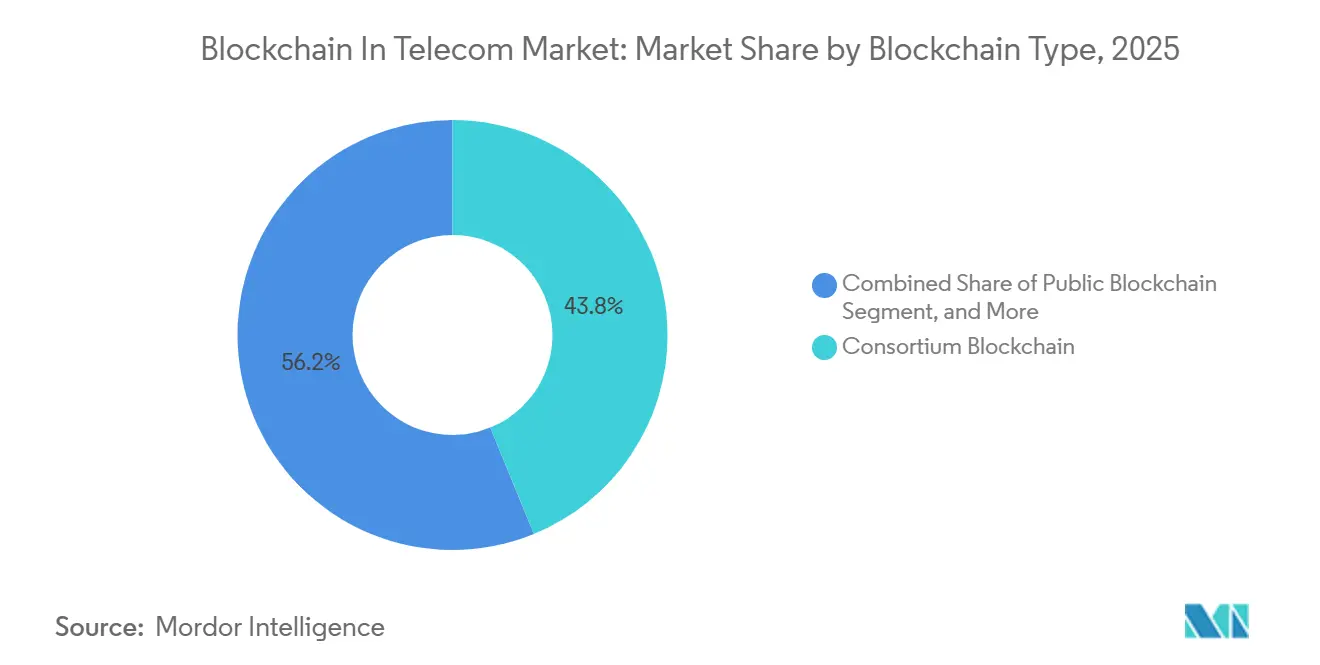
- Por tipo de blockchain, las redes de Consorcio lideraron con una participación del 43,82% en 2025.
- Por tipo de implementación, la Nube representó el 60,26% de las instalaciones en 2025 y crece a una CAGR del 26,03%.
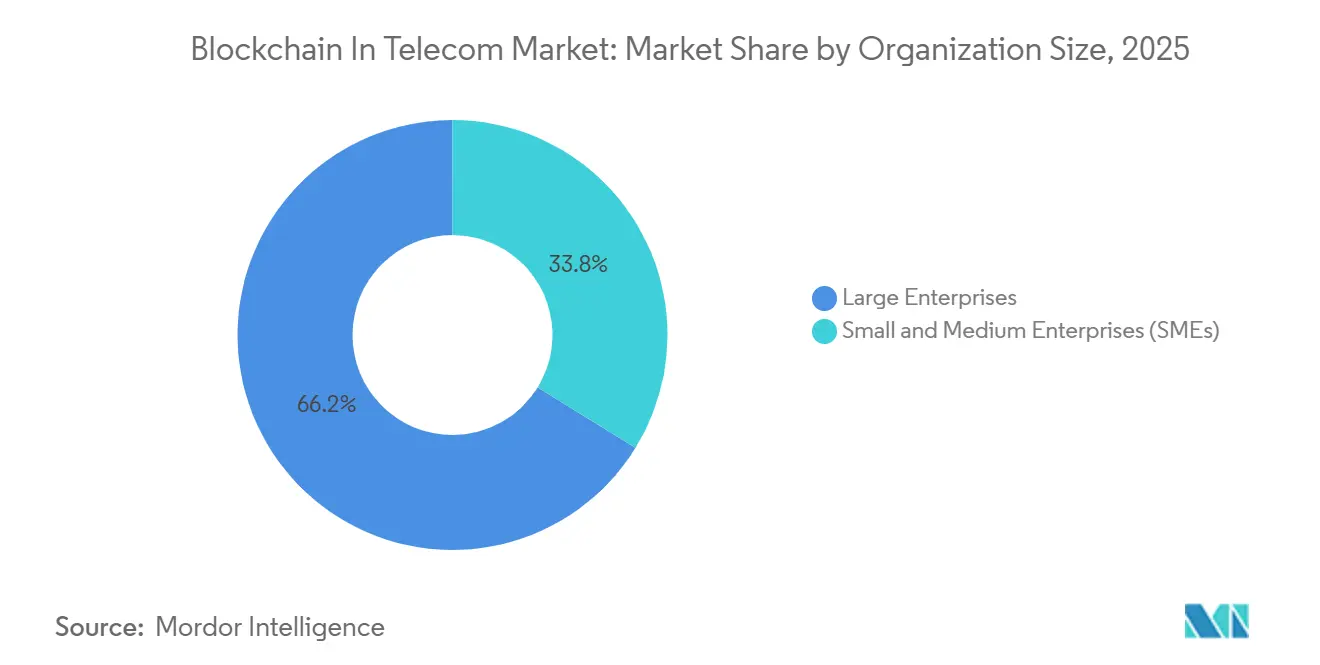
- Por tamaño de organización, las Grandes Empresas representaron el 66,21% del gasto en 2025; se prevé que las pymes se expandan a una CAGR del 24,06%.
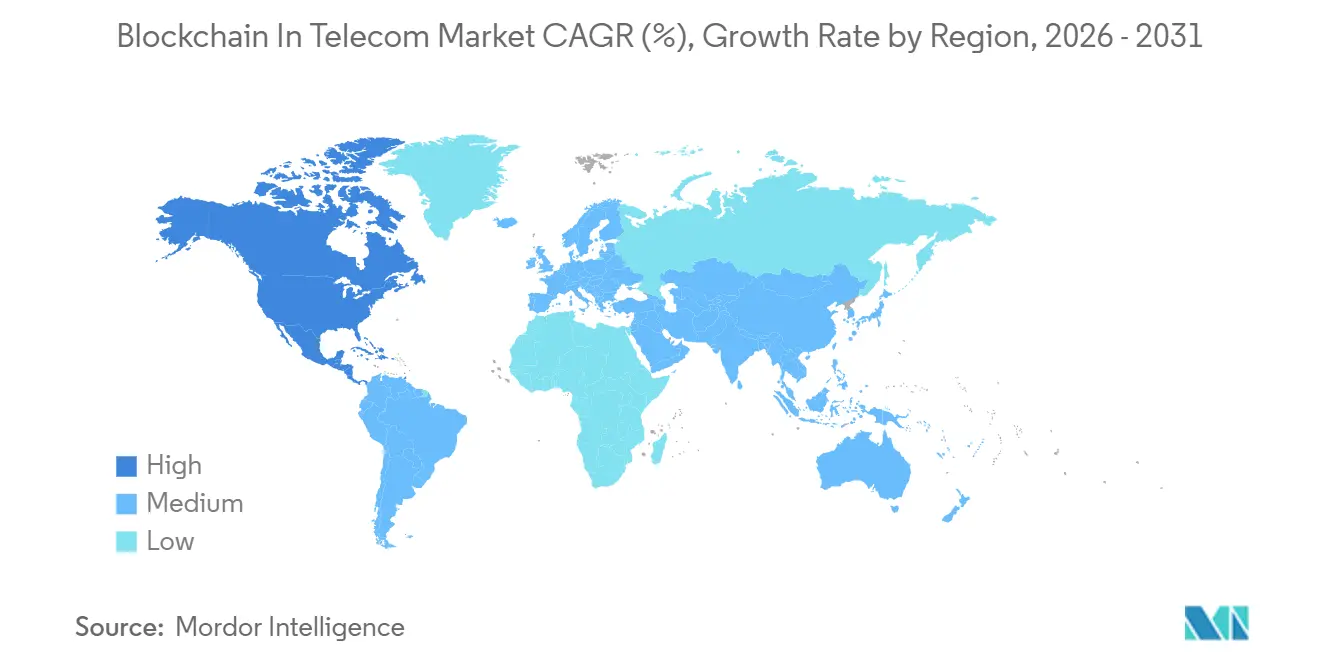
- Por geografía, América del Norte lideró con una participación de ingresos del 37,12% en 2025, mientras que Asia-Pacífico está proyectada para registrar la CAGR más rápida del 28,17% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Enfoque en la Mitigación del Fraude en Telecomunicaciones | +4.2% | Global, con presión aguda en América del Norte y Europa debido a sanciones regulatorias | Mediano plazo (2-4 años) |
| Creciente Demanda de Segmentación de Redes 5G Segura | +3.8% | Mercados principales de APAC (China, Corea del Sur, Japón), con expansión hacia Europa | Mediano plazo (2-4 años) |
| Iniciativas Crecientes de Eficiencia en la Liquidación de Itinerancia | +2.9% | Global, liderado por operadores miembros de la GSMA en Europa, Oriente Medio y APAC | Corto plazo (≤2 años) |
| Presión Regulatoria para la Protección de la Identidad de SIM y Dispositivos | +3.5% | América del Norte y la UE, con expansión hacia Oriente Medio y África | Largo plazo (≥4 años) |
| Surgimiento de Blockchain como Servicio (BaaS) Orientado a Telecomunicaciones | +4.1% | América del Norte, Europa y mercados avanzados de APAC | Mediano plazo (2-4 años) |
| Monetización de Nodos de Borde de Operadores mediante Mercados de Blockchain | +2.7% | América del Norte, Europa Occidental y centros selectos de APAC (Singapur, Corea del Sur) | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Enfoque en la Mitigación del Fraude en Telecomunicaciones
Las pérdidas globales por fraude alcanzaron USD 39,89 mil millones en 2024, lo que impulsó a los operadores a adoptar registros inmutables que registran los datos de detalle de llamadas en origen y bloquean el desvío mediante cajas SIM en tiempo real. Las normas STIR/SHAKEN de los Estados Unidos exigen firmas criptográficas de identificación de llamadas, y varios operadores de primer nivel están probando registros blockchain porque las bases de datos centralizadas son vulnerables a ataques de relleno de credenciales. El piloto de Ericsson con Batelco redujo el fraude en itinerancia un 34% en seis meses, demostrando que la inteligencia compartida basada en registros distribuidos genera ganancias medibles. Las necesidades de mitigación del fraude favorecen los diseños de consorcio que permiten a los competidores compartir datos de riesgo sin exponer registros de suscriptores propietarios.
Creciente Demanda de Segmentación de Redes 5G Segura
Los contratos de segmentación de red garantizan latencia y ancho de banda para vehículos autónomos o cirugía remota. El estándar ITU-T Y.3087 establece vínculos de registro distribuido para los registros del ciclo de vida de los segmentos, consolidando el blockchain como la capa de confianza para los acuerdos de nivel de servicio entre múltiples operadores. La normativa de Corea del Sur de 2025 hace obligatorio el registro en registros distribuidos en los segmentos del sector público, acelerando la adopción por parte de SK Telecom y KT Corporation.[1] Los contratos inteligentes también automatizan los pagos de penalizaciones cuando el rendimiento se desvía, eliminando ciclos de conciliación de varias semanas que erosionaban los márgenes de los operadores.
Iniciativas Crecientes de Eficiencia en la Liquidación de Itinerancia
La especificación PDL 030 de ETSI para la gestión de perfiles eSIM eleva los registros distribuidos con permisos como plataforma predeterminada para frustrar el fraude de intercambio de SIM, que facilitó USD 68 millones en robos de criptomonedas en 2023. Las pruebas de conocimiento cero permiten ahora a los operadores cumplir con las obligaciones de verificación de identidad (KYC) mientras protegen los datos de los usuarios. El régimen de licencias de China sitúa las plataformas de identidad blockchain en el mismo nivel de infraestructura crítica que las estaciones base 5G, inclinando la participación de mercado hacia proveedores nacionales verificados.
Presión Regulatoria para la Protección de la Identidad de SIM y Dispositivos
Los operadores con sitios de borde inactivos convierten la capacidad de cómputo disponible en capacidad de validación, transformando el gasto de capital en rendimiento. Deutsche Telekom obtuvo EUR 1,2 millones (USD 1,3 millones) en recompensas de participación en 2024 al operar nodos NEAR, añadiendo un rendimiento incremental del 0,5-1,0%. Oracle y Microsoft integran plantillas de telecomunicaciones y módulos de cumplimiento normativo, reduciendo los plazos de implementación de meses a semanas y atrayendo a operadores de pymes que no pueden costear desarrollos a medida.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de Estándares de Interoperabilidad en toda la Industria | -3.1% | Global, con fricciones agudas en entornos de múltiples proveedores en Europa y APAC | Mediano plazo (2-4 años) |
| Preocupaciones de Escalabilidad y Eficiencia Energética | -2.8% | Global, particularmente en regiones con mandatos de fijación de precios al carbono (UE, California) | Largo plazo (≥4 años) |
| Altos Costos de Integración con Sistemas OSS/BSS Heredados | -2.3% | Mercados maduros (América del Norte, Europa) con sistemas heredados arraigados | Corto plazo (≤2 años) |
| Escasa Experiencia en Auditoría de Contratos Inteligentes de Nivel Telecomunicaciones | -1.6% | Global, con talento concentrado en América del Norte y centros europeos selectos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Falta de Estándares de Interoperabilidad en toda la Industria
Solo tres de las 58 API Abiertas del TM Forum cubren blockchain, lo que obliga a los operadores a financiar middleware a medida que traduce transacciones entre Hyperledger Fabric y cadenas laterales de Ethereum. La especificación de orquestación de MEF aplaza los vínculos con registros distribuidos hasta al menos 2027, lo que hace que los primeros adoptantes teman activos varados. El proyecto de interoperabilidad del IEEE sigue siendo un borrador, por lo que los operadores cubren sus apuestas con integraciones paralelas que inflan los costos operativos y limitan el retorno de la inversión.
Preocupaciones de Escalabilidad y Eficiencia Energética
Las cadenas de Prueba de Trabajo consumen más electricidad que Argentina, superando los objetivos de carbono de Alcance 2 de las telecomunicaciones. La Prueba de Participación reduce drásticamente el consumo energético, pero arriesga la centralización de los validadores, como quedó evidenciado cuando cuatro entidades controlaban el 51% de la participación de Ethereum en 2024. El límite de 3.500 TPS de Hyperledger Fabric obliga a los operadores a procesar los datos de liquidación en lotes, lo que choca con los estándares de disponibilidad de cinco nueves. Los posibles aranceles de carbono de la UE sobre los servicios digitales a partir de 2026 podrían penalizar a los operadores que no migren hacia modelos de consenso más ecológicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Contratos Inteligentes Automatizan las Liquidaciones entre OperadoresPago y Facturación lideró los ingresos con una participación del 36,63% en 2025, pero los flujos de trabajo de Contrato Inteligente están en camino de alcanzar una CAGR del 25,81% a medida que los operadores incorporan la lógica de los acuerdos de nivel de servicio directamente en código Solidity en el mercado de blockchain en telecomunicaciones. El cambio refleja el reconocimiento de que la ventaja del blockchain reside en automatizar los acuerdos de itinerancia y uso compartido de espectro, en lugar de replicar los sistemas de pago heredados. Los proyectos de gestión de identidad se alinean con las normas eSIM de ETSI, y los registros de identificación de llamadas anclados en blockchain ofrecen cumplimiento de STIR/SHAKEN, reduciendo el fraude sin puntos de concentración centralizados.
Los registros emergentes de Aprovisionamiento de Conectividad ahora portan números en menos de 10 minutos en Corea del Sur, frente a las 48 horas de los sistemas HLR heredados. La orquestación de segmentación de red sigue la guía ITU-T Y.3087, registrando cada cambio de parámetro para su defensa legal. Las plantillas prediseñadas de Oracle reducen la integración de nueve meses a seis semanas, acelerando la adopción entre los operadores de nivel medio que carecen de equipos OSS especializados.


Por Componente:
Los Servicios Crecen a Medida que la Experiencia en Auditoría se Vuelve CríticaLas plataformas de registro distribuido dominaron el 57,33% de los ingresos de 2025 a medida que los operadores buscaban control arquitectónico en el mercado de blockchain en telecomunicaciones. Sin embargo, se proyecta que los Servicios registren una CAGR del 24,55% porque menos de 2.000 ingenieros combinan dominio del sector de telecomunicaciones y habilidades en blockchain a nivel mundial. Guardtime registró un salto del 340% en los mandatos de auditoría, lo que indica que la validación de la seguridad de los contratos se está volviendo innegociable. Los nodos de hardware siguen siendo la porción más pequeña, pero son indispensables para los escenarios de borde 5G que requieren una latencia de validación inferior a 20 milisegundos.
Las consultoras y los hiperescaladores están llenando el vacío de talento. IBM y Accenture lanzaron programas de certificación en 2025, mientras que AWS, Azure y Google Cloud integran paquetes de gobernanza para telecomunicaciones que permiten a los operadores cumplir con el RGPD, la Ley de Seguridad de Datos de China y otros mandatos directamente desde el primer momento. Este conjunto de funciones impulsa a las plataformas en la nube a crecer 1,5 puntos porcentuales más rápido que las implementaciones locales.
Por Tipo de Blockchain:
Los Consorcios Equilibran la Transparencia con la ConfidencialidadLas redes de Consorcio aseguraron una participación de ingresos del 43,82% en 2025 gracias a modelos de gobernanza que permiten a los competidores votar sobre actualizaciones mientras enmascaran los datos de los suscriptores mediante pruebas de conocimiento cero. Los registros híbridos deberían ofrecer la CAGR más rápida del 23,96% para 2031, a medida que los operadores adoptan arquitecturas de doble capa que almacenan datos sensibles en cadenas laterales privadas mientras anclan las pruebas en cadenas públicas para las auditorías de los reguladores.
Las cadenas públicas siguen limitadas a iniciativas de ingresos auxiliares, como los nodos validadores NEAR de Deutsche Telekom, en lugar del manejo del tráfico principal. Las cadenas privadas atraen a los operadores integrados verticalmente, como AT&T, que buscan ganancias en procesos internos sin depender de la colaboración entre pares en el mercado de blockchain en telecomunicaciones.

Por Tipo de Implementación:
Las Plataformas en la Nube Aceleran el Tiempo de ComercializaciónLas instalaciones en la nube constituyeron el 60,26% de los despliegues de 2025 y están preparadas para avanzar a una CAGR del 26,03% en el mercado de blockchain en telecomunicaciones. Azure Confidential Ledger, lanzado en 2024, redujo los ciclos de implementación a ocho semanas al integrarse con Azure Active Directory y Key Vault, mientras que Oracle pasó a una fijación de precios basada en el consumo que alinea el costo con el volumen de transacciones.
La implementación local sigue siendo obligatoria en países con estrictas leyes de soberanía de datos, aunque la integración puede extenderse hasta 24 meses. Con el 78% de los nuevos proyectos de 2025 aterrizando en hiperescaladores, la economía favorece la nube, especialmente cuando los operadores combinan blockchain con nodos de borde 5G para monetizar el cómputo de baja latencia.
Por Tamaño de Organización:
Las Pymes Adoptan Servicios Basados en APILos grandes operadores dirigieron el 66,21% del gasto en 2025, pero las pymes los superarán a una CAGR del 24,06% hasta 2031. La API de verificación de números blockchain de Twilio a USD 0,02 por consulta permite a los operadores con menos de 5 millones de usuarios cumplir con STIR/SHAKEN sin operar sus propios nodos. Las presiones regulatorias uniformes significan que los actores más pequeños no pueden posponer la adopción, y los modelos basados en API reducen el costo total hasta en un 70% en comparación con los desarrollos a medida.
Los grandes operadores consolidados seguirán invirtiendo fuertemente, aunque los sistemas OSS arraigados y la complejidad de múltiples proveedores ralentizan el despliegue. Las adaptaciones de middleware pueden costar entre USD 5 y 10 millones por implementación, lo que explica por qué los operadores de primer nivel registran una CAGR más lenta del 22,1% a pesar de contar con presupuestos absolutos mayores en el mercado de blockchain en telecomunicaciones.
Análisis Geográfico
Mercado de Blockchain en Telecomunicaciones de América del Norte
América del Norte lideró con el 37,12% de los ingresos en 2025 tras las normas de autenticación de llamadas de la FCC que obligaron a los operadores estadounidenses a implementar registros basados en libros de contabilidad distribuida que redujeron las llamadas automáticas no deseadas en un 28% en el plazo de un año. Canadá elaboró directrices paralelas en 2025, y México estableció la portabilidad numérica basada en blockchain como obligatoria en 2024, reduciendo los plazos de portación de 48 horas a seis horas.[2]
Mercado de Blockchain en Telecomunicaciones de Asia-Pacífico
Asia-Pacífico registrará la CAGR más rápida del 28,17% hasta 2031. Reliance Jio integró blockchain en los segmentos de red 5G a escala nacional, mientras que el registro obligatorio en libros de contabilidad distribuida para proyectos públicos en Corea del Sur acelera la adopción. China emitió 1.847 licencias de servicios de blockchain a empresas de telecomunicaciones a finales de 2025, equiparando los libros de contabilidad distribuida con infraestructura esencial. Rakuten Mobile de Japón utiliza blockchain para registrar con marca de tiempo los eventos de compartición de espectro con los operadores establecidos, reduciendo los ciclos de resolución de disputas de seis semanas a tres días.
Mercado de Blockchain en Telecomunicaciones de EMEA y América del Sur
Europa mantuvo una cuota del 28,5% en 2025, impulsada por los estándares de libro de contabilidad distribuida para eSIM alineados con el RGPD de ETSI que Vodafone, Orange y Deutsche Telekom adoptaron. Oriente Medio y África registraron una CAGR del 25,3%, con el mandato de registro de SIM mediante blockchain en Sudáfrica que redujo las activaciones fraudulentas en un 41% en nueve meses.[3] El crecimiento de América del Sur se centra en Brasil, donde las reformas de portabilidad de Anatel redujeron el tiempo de transferencia a cuatro horas.
Panorama regulatorio
La actividad regulatoria y normativa para blockchain en telecomunicaciones está siendo moldeada menos por normas de un solo país y más por recomendaciones técnicas centradas en telecomunicaciones y marcos de gobernanza sectorial que hacen que la DLT con permisos sea auditable, interoperable y gestionable entre operadores. La ITU-T ha publicado múltiples recomendaciones sobre DLT que se ajustan a los requisitos operativos de telecomunicaciones, incluyendo la F.751.8 (julio de 2023) sobre marcos DLT alineados con necesidades regulatorias como la privacidad y la responsabilidad en entornos con permisos, y la Y.3210 (septiembre de 2024) que respalda la integración de DLT en arquitecturas de convergencia fija, móvil y satelital.
En 2025, la ITU-T amplió el conjunto de guías implementables con la F.751.23 (marzo de 2025) para los requisitos de interoperabilidad de DLT, la Y.2348 (marzo de 2025), que define la arquitectura funcional basada en DLT para el uso compartido de recursos de red, y la F.751.24 (marzo de 2025), que especifica los servicios de autorización basados en DLT. La ITU-T M.3166.1 (octubre de 2025) añadió requisitos de interfaz de gestión neutrales respecto al protocolo para sistemas blockchain (gestión de configuración, rendimiento, fallos y registros), mientras que la gobernanza y documentación de GSMA para Blockchain for Wholesale Roaming ofrece un modelo operativo sectorial que ayuda a los operadores a alinear los diseños de liquidación y de intercambio de datos entre múltiples operadores con controles coherentes.
Análisis de la cadena de valor
La cadena de valor comienza con los organismos de normalización y las asociaciones sectoriales que definen procesos interoperables (GSMA Distributed Ledger Technology Group, ITU-T, ETSI ISG PDL), y continúa con los proveedores de plataformas e infraestructura que ofrecen pilas de libros contables con permisos y servicios gestionados (hiperescaladores y proveedores de software empresarial). Los operadores de telecomunicaciones implementan casos de uso en la liquidación de roaming mayorista, el intercambio de inteligencia contra el fraude, los flujos de trabajo relacionados con identidad y eSIM, y el uso compartido de recursos de red. Los integradores de sistemas y los especialistas en seguridad conectan la DLT con los sistemas OSS/BSS, automatizan la liquidación impulsada por contratos inteligentes y proporcionan garantía de contratos inteligentes y monitoreo operativo alineados con los requisitos de disponibilidad y auditoría de nivel telco.
Aguas abajo, los operadores ponen en funcionamiento redes compartidas y utilidades de datos mediante consorcios, intercambios e implementaciones bilaterales que conectan a múltiples operadores, agentes de compensación y hubs de roaming. La cadena incluye cada vez más intermediarios de roaming y liquidación alineados con la gobernanza de BCE y roaming mayorista de GSMA, además de redes especializadas de fraude e identidad que comparten y consumen indicadores y certificaciones. La interoperabilidad y la integración siguen siendo los principales puntos de fricción, ya que las implementaciones de los operadores abarcan diferentes pilas tecnológicas, lo que requiere middleware, capas de comunicación entre cadenas y técnicas que preservan la privacidad (por ejemplo, pruebas de conocimiento cero) para mantener los libros contables compartidos conformes con las obligaciones de protección de datos, al tiempo que permiten flujos de trabajo multipartitos.
Panorama Competitivo
Concentración del Mercado
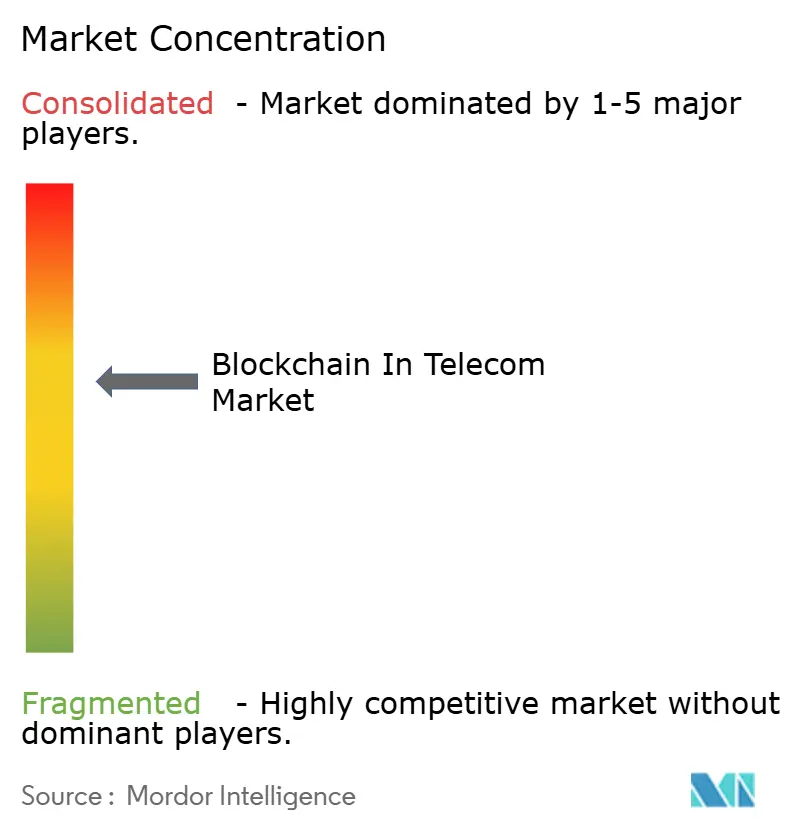
Ningún proveedor supera el 12% de participación, lo que genera un entorno moderadamente fragmentado donde los proveedores de equipos, los proveedores de software empresarial y los actores nativos de blockchain rara vez colisionan en el mercado de blockchain en telecomunicaciones. Huawei encabeza el recuento de patentes con 127 solicitudes sobre consenso de baja latencia, mientras que IBM se centra en herramientas de auditoría de contratos inteligentes. La estrategia de validadores de Deutsche Telekom ofrece una tercera vía: operadores que monetizan capacidad disponible como propietarios de infraestructura blockchain.
La monetización de la computación en el borde es el campo de batalla emergente. Syntropy asegura el tráfico del Protocolo de Puerta de Enlace de Frontera mediante blockchain, abordando USD 2,8 mil millones en pérdidas anuales por secuestro de rutas.[4] Los hiperescaladores amenazan con comprimir los márgenes de los proveedores de software al agrupar servicios de registro distribuido gestionados con paquetes de cumplimiento que las pequeñas empresas no pueden replicar económicamente.
A medida que la ITU-T codifica más estándares, los operadores aversos al riesgo se inclinan hacia proveedores consolidados con integración llave en mano. Sin embargo, las empresas de nicho que resuelven puntos de dolor específicos de las telecomunicaciones, como auditorías de contratos o pruebas de conocimiento cero de suscriptores, conservan espacio para expandirse junto a los operadores consolidados, en lugar de competir contra ellos.
Líderes de la Industria de Blockchain en Telecomunicaciones
-
Blockchain Foundry Inc.
-
Huawei Technologies Co., Ltd
-
Microsoft Corporation
-
Oracle Corporation
-
SAP SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Blockchain en Telecomunicaciones Empresas cubiertas en este informe
- Huawei Technologies Co., Ltd.
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Blockchain Foundry Inc.
- Ping Identity Holding Corp. (ShoCard)
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- International Business Machines Corporation
- Deutsche Telekom AG
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- Orange S.A.
- Telefonica, S.A.
- T-Mobile US, Inc.
- SoftBank Group Corp.
- Swisscom AG
- Reliance Jio Infocomm Limited
- BT Group plc
- Koninklijke KPN N.V.
- Guardtime OU
- Clear Projects Ltd.
- Syntropy Technologies Ltd.
- America Movil, S.A.B. de C.V. (Claro)
- Rakuten Group, Inc.
Lea el análisis de las empresas de blockchain en telecomunicaciones
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en la modernización del roaming mayorista, ya que los operadores y los intermediarios de roaming pasan de la compensación y liquidación heredadas a procesos alineados con BCE y auditables que pueden automatizarse con contratos inteligentes. En marzo de 2026, Syniverse anunció que se había convertido en el primer agente BCE en lograr la conformidad con GSMA BCE 2.0, lo que subraya cómo el ecosistema está formalizando flujos de trabajo operativos y financieros que pueden combinarse con pistas de auditoría basadas en libros contables y conciliación automatizada en entornos multioperador.
Otro espacio en blanco es la capa de confianza para 5G avanzado y las redes no terrestres (NTN), donde la seguridad de nivel telecomunicaciones y la detección de anomalías deben funcionar entre dominios y proveedores. En julio de 2026, Keysight Technologies y Sateliot fueron seleccionadas por la Agencia Espacial Europea para un programa de tres años centrado en la detección de anomalías anclada en blockchain para 5G NTN, lo que apunta a una inversión continua en garantía respaldada por DLT para la convergencia satélite-celular. La estandarización también reduce la ambigüedad de implementación para operadores y proveedores: la ITU-T publicó la Y.2348 (marzo de 2025) para la arquitectura de uso compartido de recursos de red basada en DLT y la F.751.23/F.751.24 (marzo de 2025) para la interoperabilidad y autorización, creando patrones de diseño más claros para el uso compartido de recursos multipartito, la identidad/autorización y el intercambio de datos conforme entre operadores más allá de los pilotos de un solo operador.
Desarrollos recientes de la industria en Mercado de Blockchain en Telecomunicaciones
- Julio de 2026: Keysight Technologies y Sateliot fueron seleccionadas por la Agencia Espacial Europea para un proyecto de tres años destinado a desarrollar capacidades de detección de anomalías ancladas en blockchain para redes no terrestres 5G. El programa vincula la confianza y auditabilidad de blockchain con el monitoreo de seguridad para la convergencia satélite-celular, un requisito creciente para la conectividad IoT de alto volumen en redes de acceso heterogéneas.
- Octubre de 2025: Orange se asoció con IBM para implementar la liquidación de roaming mediante blockchain en 18 filiales africanas, con el objetivo de lograr una resolución de disputas más rápida y coherente en toda su huella mayorista intragrupo. El despliegue destaca cómo los operadores están pasando de proyectos piloto a implementaciones operativas multipaís, donde la gobernanza de libros contables compartidos reduce la fricción de conciliación entre afiliados y socios.
- Agosto de 2024: Microsoft lanzó Azure Confidential Ledger, añadiendo capacidades gestionadas de libro contable a prueba de manipulaciones integradas con los servicios principales de identidad y gestión de claves de Azure. Esto redujo la barrera para que los operadores de telecomunicaciones y sus proveedores implementaran componentes de libros contables auditables y con permisos dentro de los modelos de gobernanza en la nube existentes, respaldando una implementación más rápida de casos de uso de liquidación, identidad y registro de cumplimiento.
Mercado de Blockchain en Telecomunicaciones Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos de plataformas blockchain, servicios relacionados y hardware habilitador utilizados específicamente para flujos de trabajo de telecomunicaciones, tales como identidad, facturación, controles de fraude y operaciones de red, en implementaciones públicas, privadas, de consorcio e híbridas.
Exclusiones del alcance: El comercio de criptomonedas, las billeteras de consumidores utilizadas únicamente para inversión y los proyectos blockchain ajenos a las telecomunicaciones (como la banca pura o la trazabilidad minorista) no se contabilizan en este mercado.
Descripción General de la Segmentación
- Por Aplicación
- Gestión de Identidad
- Pago y Facturación
- Contrato Inteligente
- Aprovisionamiento de Conectividad
- Gestión del Fraude y Autenticación
- Gestión de Redes y Orquestación de Segmentación
- Por Componente
- Plataforma
- Servicios
- Nodos de Hardware y Pasarelas
- Por Tipo de Blockchain
- Blockchain Público
- Blockchain Privado
- Blockchain de Consorcio
- Blockchain Híbrido
- Por Tipo de Implementación
- Local
- Basado en la Nube
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (pymes)
- Grandes Empresas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la correcta contextualización del entorno de telecomunicaciones e infraestructura digital, dado que la adopción de blockchain en esta industria depende del despliegue de redes, la presión regulatoria y los presupuestos de digitalización empresarial. Se consultaron fuentes públicas como los indicadores de telecomunicaciones de la UIT, los reguladores nacionales de telecomunicaciones para métricas de licencias y suscriptores, los conjuntos de datos de la FCC para señales del mercado estadounidense y las estadísticas de economía digital de la OCDE para anclar el entorno de demanda.
Para conectar el componente tecnológico, también se revisaron fuentes como las publicaciones del NIST sobre ciberseguridad, material de ISO y ETSI sobre estándares de seguridad y telecomunicaciones, y artículos revisados por pares que analizan casos de uso de blockchain en OSS/BSS e identidad. Los informes de empresas, las presentaciones para inversores, la prensa de reputación y una suscripción de pago para información financiera y noticias corporativas se utilizaron para confirmar el enfoque de soluciones y las señales de tracción comercial. Esta lista es ilustrativa y también se emplearon otras fuentes públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
Los insumos primarios se utilizaron para someter a prueba de estrés los supuestos que las fuentes documentales rara vez explicitan, especialmente lo que se considera una implementación de nivel telecomunicaciones frente a pilotos y contratos agrupados. Se realizaron conversaciones con personas de operadores, integradores de sistemas y proveedores de tecnología, con una cobertura equilibrada entre APAC, EMEA y las Américas, de modo que la madurez regional y los patrones de precios pudieran verificarse de manera consistente.
La combinación de encuestados también ayudó a triangular dónde los proyectos de blockchain están siendo operacionalizados frente a dónde permanecen en pruebas de concepto o despliegues de servicio limitado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos ejecutivos (CXO): 12% | APAC: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | EMEA: 37% |
| Actores menores: 14% | Gerentes: 57% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que las señales de gasto en TI de telecomunicaciones y transformación de redes se filtran hacia grupos direccionables de blockchain por madurez de caso de uso (gestión de identidad, pagos y facturación, gestión de fraude y autenticación, aprovisionamiento de conectividad, contratos inteligentes y gestión de redes). Esos grupos se traducen luego en valor aplicando rangos de adopción y estructuras de precios típicas para suscripciones de plataformas, esfuerzo de servicios y nodos y pasarelas de hardware.
Para mantener los totales realistas, se corroboró el resultado utilizando aproximaciones selectivas de abajo hacia arriba, incluyendo valores de acuerdos muestreados analizados en entrevistas, verificaciones de canal sobre combinaciones de plataformas y servicios, y una verificación de coherencia del gasto implícito por operador para diferentes regiones. Los insumos clave utilizados en el modelo incluyeron el ritmo de despliegue de 5G y segmentación de red, las necesidades de modernización de roaming y liquidación, la intensidad del fraude y la autenticación, los niveles de migración a la nube en OSS/BSS y la proporción de implementaciones que se desplazan de instalaciones locales a configuraciones basadas en la nube. Cuando faltaban señales de abajo hacia arriba para países más pequeños, se utilizaron proxies de mercados similares construidos a partir de la escala de suscriptores y el número de operadores, y luego esos supuestos fueron revisados con expertos.
El pronóstico se basó en un análisis de escenarios respaldado por una regresión multivariable simple, en la que la adopción y los precios se vincularon a los indicadores anteriores y luego se ajustaron según la orientación de las entrevistas sobre la conversión de proyectos de pilotos a producción. Los supuestos se mantuvieron transparentes para que un lector pueda repetir el cálculo con insumos actualizados cada año.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante múltiples verificaciones para que los resultados no se desviaran del comportamiento real del gasto en telecomunicaciones. Se compararon los valores de mercado modelados con señales independientes como las tendencias de gasto en capex y TI de telecomunicaciones, los indicadores públicos de despliegue de redes y la combinación esperada de ingresos de plataformas frente a servicios, y se investigaron los saltos bruscos antes de la aprobación final.
Una segunda revisión analítica se completa para verificar la estructura, los cálculos y la consistencia entre regiones y tipos de implementación, y se vuelve a contactar a los expertos cuando un supuesto cambia de manera significativa o cuando nueva evidencia entra en conflicto con insumos anteriores. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o cambios significativos en la adopción de la nube en telecomunicaciones. Antes de la entrega, se realiza una revisión final para que la información pública más reciente quede reflejada tanto en los números como en el análisis narrativo.
Tamaño del Mercado de Blockchain en Telecomunicaciones de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para blockchain en telecomunicaciones pueden parecer muy dispares incluso cuando abordan casos de uso similares, porque el año utilizado, lo que se contabiliza como ingresos y el tratamiento de pilotos frente a proyectos en producción no siempre están alineados. El momento de la conversión de divisas y si los servicios y el hardware habilitador están incluidos también genera diferencias que son fáciles de pasar por alto si el alcance no está claramente definido.
Evidencia como la adopción a nivel de aplicación (identidad, pagos y facturación, procesos OSS/BSS y aprovisionamiento de conectividad) y la combinación esperada de plataformas frente a servicios son las verificaciones que mantienen a Mordor Intelligence vinculada a implementaciones en producción en plataformas, servicios y nodos y pasarelas de hardware. Por eso, algunas estimaciones puntuales más pequeñas de 2024 y las proyecciones muy elevadas para 2031 no coinciden con las elecciones de período y alcance de este estudio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,67 mil millones de USD (2026) | |
| Consultora Global A | 1,20 mil millones de USD (2023) | Utiliza un año base anterior y una ventana de crecimiento más acelerada (2024 a 2031), lo que puede amplificar los totales cuando la actividad de pilotos se trata como implementaciones escalables y cuando el incremento de precios se aplica de manera agresiva. |
| Agregador de Investigación B | 0,65 mil millones de USD (2024) | Parte de una estimación puntual más pequeña para 2024 y aplica una CAGR muy elevada hasta 2031, y el documento proporciona poca claridad sobre si la plataforma, los servicios y el hardware habilitador se contabilizan de manera consistente en todas las regiones. |
La dispersión en la tabla proviene principalmente de la selección del año base y de lo que se considera ingresos facturables específicos de telecomunicaciones frente a actividad más amplia o en etapas más tempranas. Al mantener el alcance anclado a las aplicaciones de telecomunicaciones y verificar la lógica de adopción y precios con entrevistas, nuestra estimación permanece trazable a insumos claros que pueden revisarse a medida que el mercado madura.
Preguntas Clave Respondidas en el Informe
¿Qué nivel de ingresos alcanzará el mercado de Blockchain en Telecomunicaciones en 2031?
Las previsiones sitúan el mercado en USD 7,74 mil millones para 2031, lo que refleja una CAGR del 23,72% de 2026 a 2031.
¿Qué aplicación está creciendo más rápido?
Pagos y Facturación representaron el 36,63% de la participación de ingresos en 2025, mientras que los casos de uso de Contratos Inteligentes están proyectados para expandirse a una CAGR del 25,81% hasta 2031.
¿Por qué los blockchain de consorcio dominan los despliegues en telecomunicaciones?
Equilibran las necesidades de intercambio de datos con la confidencialidad, capturando una participación de ingresos del 43,82% en 2025.
¿Cómo se comparan las implementaciones en la nube con las locales?
La nube lideró con el 60,26% de las instalaciones de 2025 y se expande a una CAGR del 26,03% gracias a los módulos de cumplimiento integrados.
¿Qué región registrará el mayor crecimiento hasta 2031?
Se espera que Asia-Pacífico registre una CAGR del 28,17%, impulsada por los despliegues 5G y las regulaciones favorables.
¿Cuál es la principal restricción técnica?
La falta de estándares de interoperabilidad reduce la CAGR en un estimado del 3,1%, obligando a los operadores a mantener costoso middleware.