
Tamaño y Participación del Mercado de Pan de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
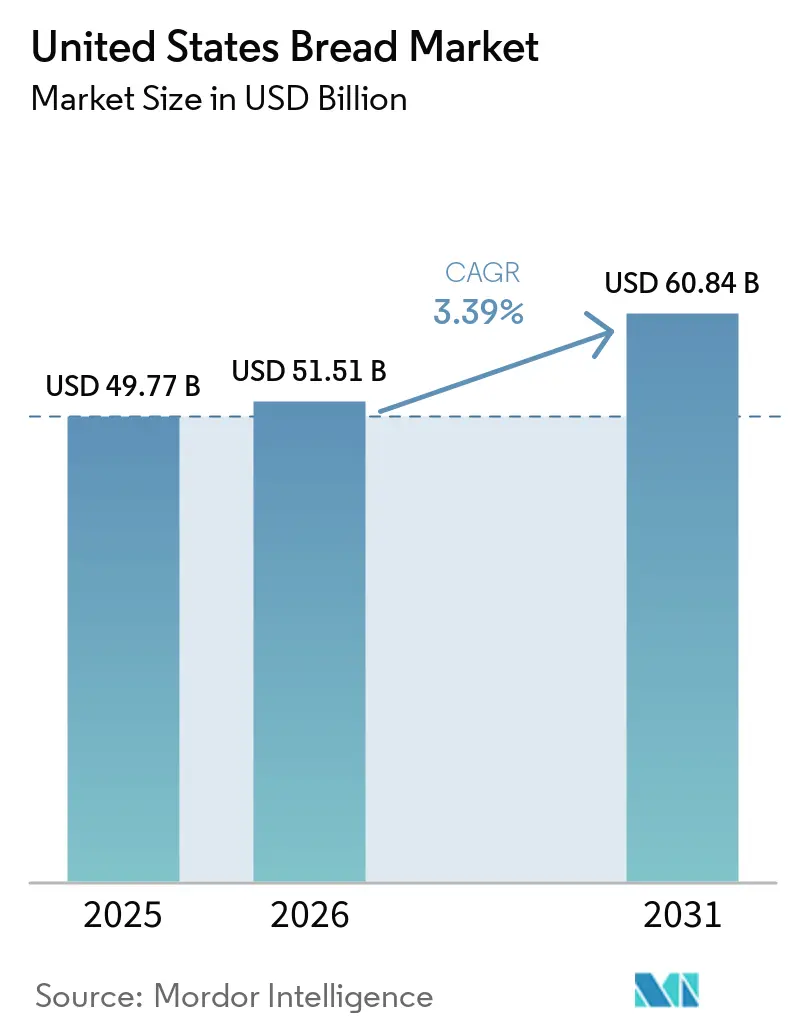
| Tamaño del mercado en el año base (2025) | 49.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 51.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 60.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.39 % |
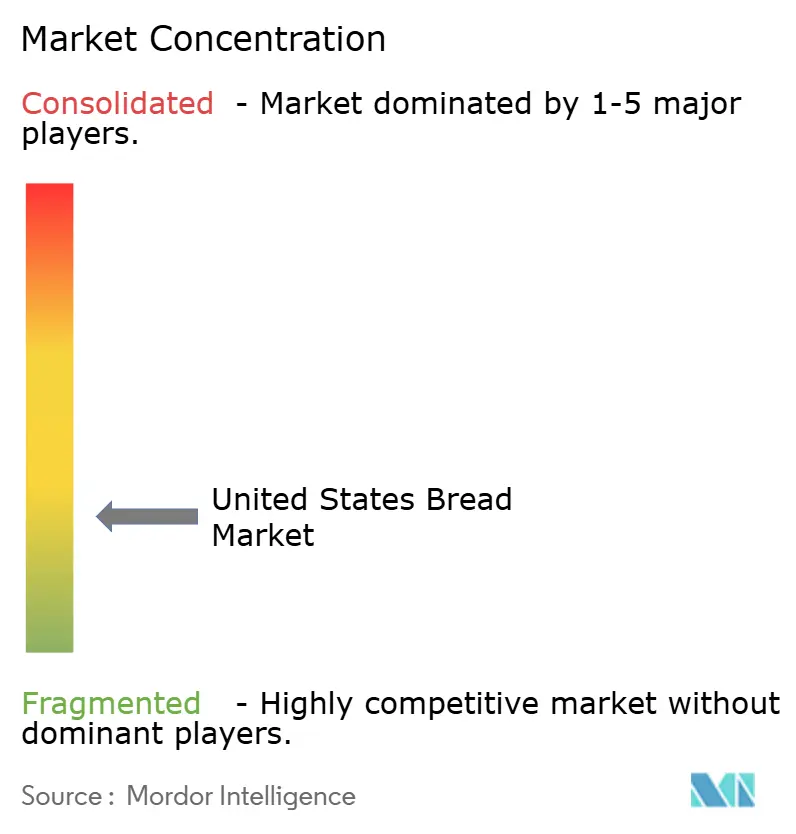
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pan de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de pan de los Estados Unidos fue valorado en 49,77 mil millones de USD en 2025 y se estima que crecerá desde 51,51 mil millones de USD en 2026 hasta alcanzar los 60,84 mil millones de USD en 2031, a una CAGR del 3,39% durante el período de previsión (2026-2031). El mercado de pan de los Estados Unidos mantiene una amplia base de demanda porque el pan sigue siendo una compra habitual en los hogares, pero los panes de molde blancos envasados enfrentan una demanda de volumen más lenta a medida que más consumidores reducen los carbohidratos refinados. La oportunidad comercial se está desplazando hacia formatos de mayor valor, incluidos los enriquecidos con proteínas, integrales, orgánicos, sin gluten, de masa madre y los panes de menor tamaño que ayudan a los hogares a gestionar el desperdicio. Los productores están respondiendo mediante redes de distribución directa en tienda, programas de panadería en el punto de venta y formatos de producto adaptados para proteger el espacio en estantería y mejorar la disponibilidad. Estas estrategias exigen que los fabricantes elijan entre ofertas cotidianas orientadas a la escala y productos más especializados con mayores costos, requisitos de calidad más estrictos y bases de consumidores más reducidas. Esto deja al mercado de pan de los Estados Unidos con una perspectiva mixta, en la que la presión sobre el volumen convencional coexiste con mejores precios y una demanda más sólida de productos especializados.
Conclusiones Clave del Informe
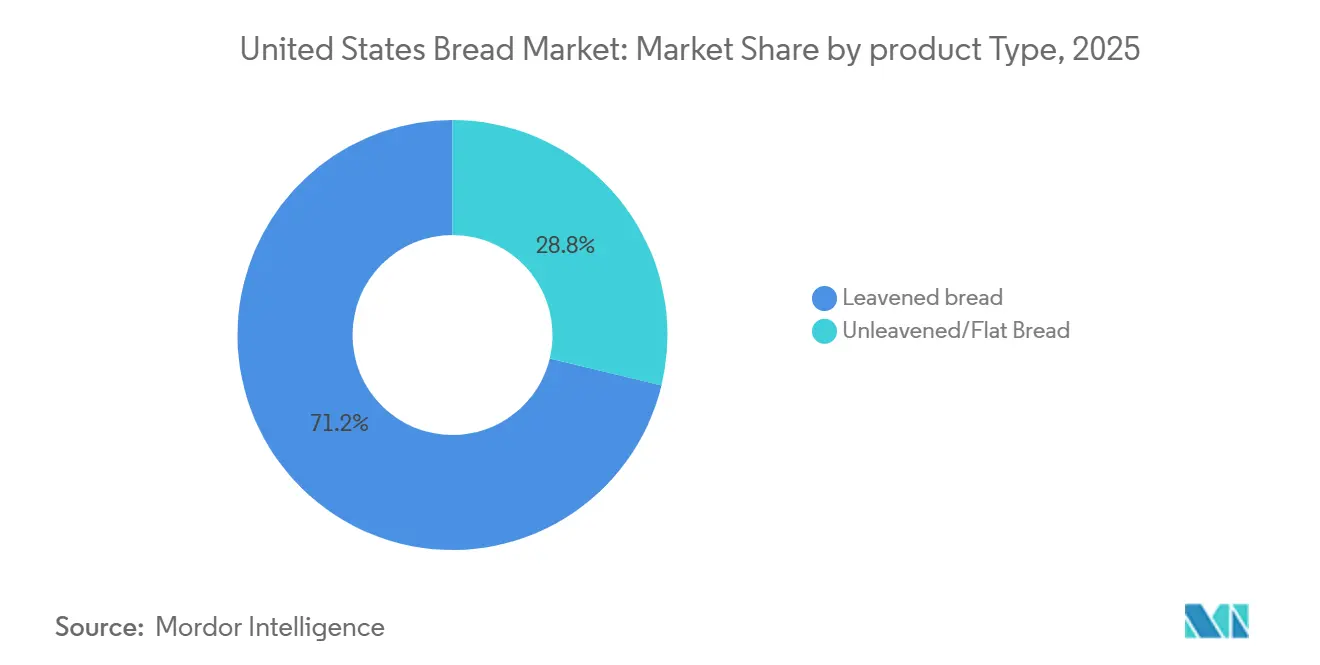
- Por tipo de producto, el pan con levadura mantuvo la mayor participación del mercado de pan de los Estados Unidos, con un 71,23% en 2025, mientras que se proyecta que el pan sin levadura y el pan plano crezcan a la CAGR más rápida del 4,33% durante 2026-2031.
- Por tipo de ingrediente, el pan de trigo mantuvo la mayor participación del mercado de pan de los Estados Unidos, con un 53,86% en 2025, mientras que se proyecta que el pan multigrano crezca a la CAGR más rápida del 4,57% durante 2026-2031.
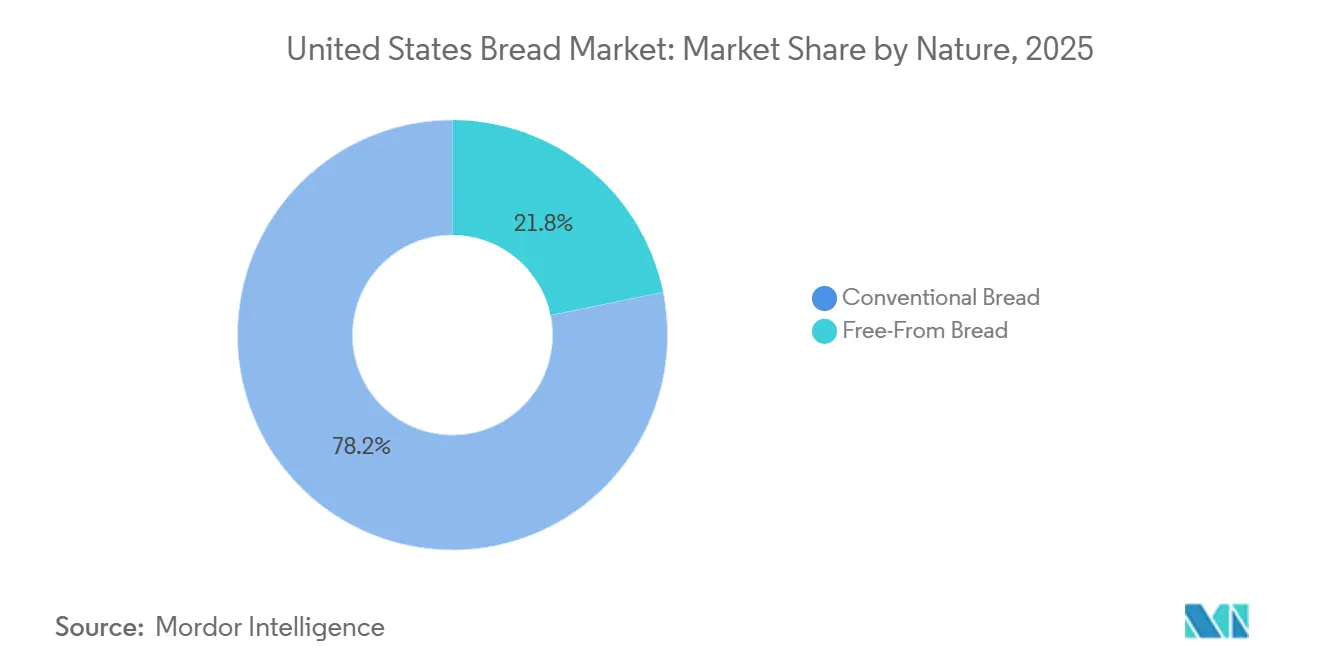
- Por naturaleza, el pan convencional mantuvo la mayor participación del mercado de pan de los Estados Unidos, con un 78,25% en 2025, mientras que se proyecta que el pan sin [alérgenos] crezca a la CAGR más rápida del 4,69% durante 2026-2031.
- Por canal de distribución, el canal minorista mantuvo la mayor participación del mercado de pan de los Estados Unidos, con un 63,87% en 2025, mientras que se proyecta que el canal horeca crezca a la CAGR más rápida del 4,15% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Pan de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Soluciones de Comidas Convenientes | +0.65% | Nacional; más fuerte en las áreas metropolitanas urbanas de alta densidad | Corto plazo (≤ 2 años) |
| Crecimiento de Productos Orgánicos, Sin Gluten e Integrales | +0.55% | Nacional; ganancias premium en el Noreste y el Oeste | Mediano plazo (2-4 años) |
| Recuperación del Sector de Restauración y Demanda de Formatos de Sándwich | +0.50% | Nacional; concentrado en corredores urbanos y suburbanos | Corto plazo (≤ 2 años) |
| Expansión de la Panadería en Tienda y la Distribución Directa en Tienda por parte de los Minoristas | +0.45% | Nacional; beneficio desproporcionado en el Sur y el Suroeste | Mediano plazo (2-4 años) |
| Innovación en Pan Bajo en Carbohidratos, Keto y Alto en Proteínas | +0.40% | Nacional; fortaleza de los primeros adoptantes en el Oeste y el Noreste | Mediano plazo (2-4 años) |
| Premiumización a través del Pan de Masa Madre y el Pan Artesanal | +0.35% | Costa Oeste, Noreste, con expansión hacia los centros urbanos del Medio Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Soluciones de Comidas Convenientes
El pan sigue siendo útil para comidas rápidas, almuerzos preparados y sándwiches caseros, lo que respalda las compras recurrentes en distintos formatos minoristas y hace que la disponibilidad del producto sea especialmente importante en las compras rutinarias del hogar. La Asociación Americana de Panaderos informó que el 55% de los consumidores come pan de sándwich al menos una vez a la semana y que el 94% puede ser persuadido para realizar compras por impulso de productos de panadería[1]. Esto crea espacio para productos de hornear y servir, bollos de brioche, panes con sabores y otras ofertas que brindan conveniencia sin sacrificar la calidad. Los paquetes ms pequeños también abordan un problema práctico para los hogares más pequeños al reducir la probabilidad de que queden productos sobrantes y permitir a los compradores probar un pan premium sin comprometerse con una compra de mayor tamaño. El mercado de pan de los Estados Unidos puede, por tanto, ganar valor a partir de formatos convenientes incluso cuando el consumo por hogar no aumenta de manera significativa.
Crecimiento de Productos Orgánicos, Sin Gluten e Integrales
Las Guías Alimentarias para los Estadounidenses 2020-2025 recomiendan que la mitad de todas las porciones de cereales provengan de granos integrales, una directiva federal que valida directamente los mensajes de salud centrales en la comercialización del pan multigrano. El estándar de etiquetado sin gluten de la FDA (21 CFR Parte 101.91), que limita el gluten a menos de 20 ppm, sirve simultáneamente como señal de confianza para el consumidor y como barrera de facto para los fabricantes convencionales que ingresan al segmento sin [alérgenos] sin inversión en instalaciones dedicadas. El lanzamiento en abril de 2025 de los Bollos de Sándwich orgánicos de Dave's Killer Bread, certificados como orgánicos por el USDA y verificados por el Proyecto Non-GMO, con 16 g de granos integrales y 11 g de proteína por porción, ilustra cómo la acumulación de certificaciones permite precios minoristas de dos a tres veces superiores a los de los panes convencionales. El crecimiento del segmento sin [alérgenos] no se sustenta únicamente en diagnósticos clínicos de intolerancia al gluten, sino también en la adopción de estilos de vida aspiracionales, un segmento de consumidores menos sensible al precio y más fiel. Las marcas dirigidas a consumidores orientados al bienestar pueden mantener precios premium incluso cuando el costo de los ingredientes sin gluten disminuye, lo que genera una ventaja de margen bruto acumulada a lo largo del período de previsión.
Recuperación del Sector de Restauración y Demanda de Formatos de Sándwich
La demanda del sector de restauración respalda formatos de pan que no son fácilmente reemplazables por los panes de molde estándar del comercio minorista, incluidos bollos para hamburguesas, panecillos para bocadillos, ciabatta, pita, naan y productos precocidos. Los compradores de restaurantes e instituciones a menudo requieren textura, tamaño y rendimiento de conservación específicos, lo que hace que el suministro confiable, la consistencia de producción y el cumplimiento preciso de los pedidos sean importantes. Estas especificaciones pueden crear una barrera para los proveedores más pequeños que carecen del equipo, la capacidad de prueba o los sistemas de calidad requeridos por las grandes cuentas. El mercado de pan de los Estados Unidos también se beneficia cuando los operadores utilizan productos que se transportan bien en pedidos a domicilio y conservan su textura después de la preparación. Esto da a los panaderos comerciales una razón para desarrollar líneas separadas para el sector de restauración en lugar de depender únicamente del volumen minorista.
Expansión de la Panadería en Tienda y la Distribución Directa en Tienda por parte de los Minoristas
Los programas de panadería en tienda ofrecen a los minoristas una forma de presentar productos frescos y atraer compradores al perímetro de la tienda, donde los productos de panadería diferenciados pueden respaldar cestas de compra más grandes. Las redes de distribución directa en tienda que operan con ciclos de reposición de dos a tres días para Bimbo Bakeries USA y Flowers Foods sirven como fosos competitivos que los panaderos regionales más pequeños tienen dificultades para igualar con una economía comparable. Los resultados del tercer trimestre de 2025 de Grupo Bimbo destacaron ganancias récord de productividad derivadas de la optimización de rutas de distribución directa en tienda, lo que contribuyó a una expansión secuencial del margen EBITDA de América del Norte del 7,4% en el primer trimestre al 10,4% en el tercer trimestre[2]. Los programas de masa congelada para descongelar y vender y de masa precocida permiten a los minoristas ofrecer calidad de pan recién horneado sin los costos laborales de la producción desde cero, un modelo de suministro que crece más rápido que el centro de tienda tradicional y la panadería en tienda de producción propia. El cumplimiento de los controles preventivos de la Ley de Modernización de la Inocuidad Alimentaria (FSMA) de la FDA y los protocolos HACCP rige los estándares mínimos de calidad y trazabilidad para todos los proveedores de pan con distribución directa en tienda y panadería en tienda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Salud en torno a los Carbohidratos Refinados | -0.35% | Nacional, más agudo en las áreas metropolitanas urbanas de altos ingresos y conciencia sanitaria | Largo plazo (≥ 4 años) |
| Volatilidad del Precio del Trigo, la Harina y los Ingredientes | -0.30% | Nacional, más agudo para los operadores regionales más pequeños sin contratos de suministro | Corto plazo (≤ 2 años) |
| Perecibilidad, Exposición a Descuentos y Desperdicio de Pan Fresco | -0.25% | Nacional, con impacto desproporcionado en los corredores de distribución de menor densidad | Mediano plazo (2-4 años) |
| Competencia de Precios de Marca Propia y Dependencia Promocional | -0.20% | Nacional, concentrado en los canales de supermercados de gran consumo y tiendas de membresía | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud en torno a los Carbohidratos Refinados
El consumo per cápita de harina de trigo cayó de 146,6 libras en 2000 a 126,6 libras en 2025, el nivel más bajo en aproximadamente 40 años, ya que el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos atribuye este descenso a la adopción persistente por parte de los consumidores de patrones dietéticos bajos en carbohidratos, reforzada por la evolución de las orientaciones médicas[3]. El viento en contra compuesto del uso de agonistas del receptor GLP-1 amplifica esta tendencia estructural: una investigación publicada en el Journal of Marketing Research (2026) documentó una reducción del 5,3% en el gasto en comestibles del hogar dentro de los seis meses posteriores a la adopción de agonistas del receptor GLP-1, siendo las categorías de cereales refinados las más afectadas. Una investigación de la Universidad Estatal de Oklahoma confirmó que aproximadamente un 70% más de usuarios de agonistas del receptor GLP-1 reportan una reducción en el consumo de categorías de alimentos ricos en almidón en comparación con quienes reportan menos. A diferencia de los ciclos dietéticos anteriores, la supresión del apetito impulsada farmacológicamente tiene una durabilidad estructural; las caídas de volumen impulsadas por la salud en el pan convencional no pueden compensarse completamente solo con la premiumización. El mercado potencial para un pan de masa madre artesanal de 8 USD es fundamentalmente más reducido que el de un pan de molde blanco envasado de 3 USD, lo que limita la conversión de ingresos que puede generar la mejora de la combinación de valor de la categoría.
Volatilidad del Precio del Trigo, la Harina y los Ingredientes
Los costos del trigo y la harina afectan tanto a los productores nacionales como a las panaderías regionales porque la harina es un insumo de producción fundamental. El USDA proyectó una producción de trigo en los Estados Unidos de 1,98 mil millones de bushels para 2025/26 a partir de 37,2 millones de acres cosechados, lo que otorga al sector una amplia base de suministro doméstico al tiempo que lo expone a las condiciones de los cultivos y a los movimientos de las materias primas mundiales. El trigo rojo duro de invierno es particularmente importante para la producción comercial de harina, por lo que las variaciones climáticas en las Grandes Llanuras pueden afectar a las panaderías de todo el país y pueden influir rápidamente en las decisiones de compra cuando los inventarios son escasos. Los operadores más grandes pueden utilizar contratos de suministro, escala de adquisición y eficiencias de rutas para gestionar la volatilidad de manera más eficaz que las empresas más pequeñas. El mercado de pan de los Estados Unidos sigue siendo sensible a estos costos porque los productores deben equilibrar los aumentos de precios frente a la resistencia de los minoristas y los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Pan con Levadura Sigue Siendo la Base de Volumen Mientras el Pan Plano se Expande
El pan con levadura representó el 71,23% de la participación del mercado de pan de los Estados Unidos en 2025, lo que lo convierte en el grupo de productos líder tanto en el comercio minorista como en el sector de restauración. Los panes de molde para sándwich, los bollos, las baguettes, la ciabatta y productos similares tienen una amplia familiaridad entre los hogares y se adaptan a los sistemas de distribución establecidos en las tiendas. Su posición también refleja la amplia gama de ocasiones de consumo que cubren, desde el desayuno tostado hasta los almuerzos escolares y los sándwiches de restaurante. Las extensiones de producto, como los panes de menor tamaño, las variedades de masa madre y los bollos premium, permiten a las marcas establecidas renovar formatos maduros sin alejarse demasiado de las expectativas del consumidor. Los productores deben seguir monitoreando la presión sobre el volumen en los panes de molde estándar envasados porque los compradores conscientes de su salud y los usuarios de agonistas del receptor GLP-1 pueden optar por menos productos de cereales refinados. En respuesta, los proveedores se están enfocando en la calidad fresca, el control de porciones, las declaraciones de granos integrales y mejores ingredientes en lugar de tratar el pan con levadura como una categoría única e indiferenciada. El mercado de pan de los Estados Unidos mantiene un núcleo estable en este segmento porque sus formatos subyacentes siguen siendo prácticos para el uso cotidiano.
Se proyecta que el pan sin levadura y el pan plano crezcan a una CAGR del 4,33% hasta 2031, la tasa más rápida entre los tipos de productos. Las tortillas, los wraps, el naan, el pita, el chapati, el roti y la masa de pizza se benefician de la demanda de formatos de comida flexibles y del crecimiento de las ocasiones de consumo de comida hispana, del Medio Oriente y del sur de Asia. Gruma ha identificado los wraps, el naan y la masa de pizza como áreas de expansión, lo que indica que los grandes fabricantes ven estos formatos como adyacencias duraderas en lugar de productos de nicho. Los productores de pan plano también pueden atender tanto la cocina doméstica como el sector de restauración, lo que les brinda más ocasiones para el crecimiento del volumen que un pan de molde estándar en rebanadas. El segmento tiene espacio para una oferta de marca más amplia que satisfaga las preferencias de la diáspora y al mismo tiempo sea accesible para los compradores del mercado general. El posicionamiento claro será importante porque los límites entre productos se están volviendo menos definidos a medida que los fabricantes de pan se adentran en los productos tipo wrap y los proveedores de tortillas ingresan a formatos de panadería adyacentes.
Por Tipo de Ingrediente: El Pan de Trigo Ancla la Demanda Mientras el Multigrano Gana Terreno
El pan de trigo representó el 53,86% del mercado de pan de los Estados Unidos en 2025, respaldado por los hábitos de consumo establecidos y un sistema de producción construido en torno a los suministros de trigo doméstico. La categoría incluye los panes blancos y de trigo comunes que siguen siendo productos básicos en supermercados, tiendas de conveniencia y cuentas del sector de restauración. El USDA identifica el trigo rojo duro de invierno y el trigo rojo duro de primavera como las principales clases en el sistema de trigo de los Estados Unidos, lo que respalda la base de producción de harina de pan. El pan de trigo se beneficia de un perfil de sabor familiar, disponibilidad constante y una amplia gama de precios. Su desafío no es la falta de relevancia, sino la necesidad de adaptarse a los consumidores que buscan más fibra, proteína o granos integrales visibles. Los fabricantes están respondiendo con extensiones de trigo integral, panes de menor tamaño y mezclas que conservan las cualidades de consumo que los consumidores asocian con el pan convencional. Esto mantiene al pan de trigo como elemento central de la industria del pan de los Estados Unidos incluso cuando el crecimiento del valor se desplaza hacia opciones más especializadas.
Se prevé que el pan multigrano crezca a una CAGR del 4,57% hasta 2031, liderando la categoría de ingredientes. El crecimiento se alinea con las directrices dietéticas federales que alientan a los consumidores a hacer que la mitad de sus cereales sean integrales. Los consumidores pueden añadir pan multigrano como un segundo pan para comidas enfocadas en la salud en lugar de reemplazar todas las compras de pan convencional, lo que puede aumentar el valor de la cesta de compra. Los productos que combinan granos integrales con proteínas, semillas o certificación orgánica pueden atraer a compradores que leen las etiquetas con atención. Este enfoque también da a las marcas una base para precios premium cuando los beneficios del producto son claros y la experiencia de consumo sigue siendo atractiva. Los productos de centeno y de granos ancestrales sirven a audiencias más reducidas, pero proporcionan opciones útiles para las empresas que buscan diferenciarse más allá de las formulaciones estándar de trigo. A medida que este segmento crece, el etiquetado preciso y los estándares de ingredientes consistentes seguirán siendo importantes para mantener la confianza del consumidor.
Por Naturaleza: El Pan Convencional Lidera Mientras los Productos Sin [Alérgenos] Avanzan
El pan convencional representó el 78,25% del mercado de pan de los Estados Unidos en 2025 y sigue siendo el segmento de naturaleza más grande porque está ampliamente disponible, es asequible y familiar. Abarca la mayor parte de los panes de molde estándar en rebanadas, bollos, panecillos y panes para el sector de restauración vendidos en supermercados y restaurantes. Los grandes sistemas de distribución directa en tienda respaldan su disponibilidad en estantería, mientras que los segmentos de precio accesible siguen siendo importantes para los hogares que buscan precios predecibles. Los productores convencionales también están ampliando sus ofertas con opciones altas en proteínas, reducidas en carbohidratos y con control de porciones para mantener a los compradores existentes dentro de sus carteras de marca. El segmento enfrenta presión donde los compradores reducen la ingesta de carbohidratos refinados o buscan productos con atributos sin gluten, orgánicos o de etiqueta limpia. Su escala, no obstante, le otorga la eficiencia de producción y el alcance de distribución necesarios para seguir siendo el pilar del mercado de pan de los Estados Unidos durante todo el período de previsión.
Se espera que el pan sin [alérgenos] crezca a una CAGR del 4,69% hasta 2031, el ritmo más rápido por naturaleza. El segmento atiende a consumidores con afecciones relacionadas con el gluten diagnosticadas y a un grupo más amplio que elige productos sin gluten por preferencias personales de bienestar. Las normas de la FDA sobre el etiquetado sin gluten proporcionan una base clara para las declaraciones de producto y hacen que los controles de fabricación cuidadosos sean esenciales para las marcas que atienden a consumidores con sensibilidades médicas. Empresas como Canyon Bakehouse y Schär pueden competir a través de formulaciones especializadas y un posicionamiento dedicado en lugar de a través de la red de distribución más grande únicamente. La categoría también se superpone con los panes funcionales y bajos en carbohidratos, ampliando su relevancia en el comercio minorista natural y especializado. Los productores deben distinguir entre los productos destinados a necesidades dietéticas rigurosas y los posicionados para el uso general de estilo de vida, ya que las expectativas de formulación, instalaciones y precios pueden diferir.
Por Canal de Distribución: El Canal Minorista Mantiene la Escala Mientras el Canal Horeca Gana Impulso
Los canales minoristas captaron el 63,87% del mercado de pan de los Estados Unidos en 2025, convirtiéndolos en la principal vía de acceso a los consumidores. Los supermercados e hipermercados son importantes porque ofrecen una gama completa de productos de precio accesible, premium, orgánicos y especializados en un solo lugar. Las redes de distribución directa en tienda ayudan a los proveedores nacionales a reponer los productos perecederos con frecuencia y a mantener la presencia en estantería. Las tiendas de conveniencia proporcionan otro canal para paquetes más pequeños y ocasiones de consumo inmediato, mientras que los canales en línea dan a las marcas especializadas acceso a consumidores más allá de su huella habitual en tiendas. La presión de la marca propia es más fuerte en el comercio minorista de gran consumo, especialmente para el pan de sándwich estándar, por lo que los proveedores de marca necesitan razones claras para que los consumidores opten por productos de mayor valor. El tamaño del canal minorista significa que seguirá dando forma a los precios, la comercialización y la visibilidad del producto en todo el mercado de pan de los Estados Unidos.
Se proyecta que los canales del sector de restauración crezcan a una CAGR del 4,15% hasta 2031, por delante de la distribución minorista. Los restaurantes, cafeterías, hoteles y otros operadores del sector de restauración necesitan suministros consistentes de bollos, panecillos para sándwich, panes especializados y panes planos. Estos clientes a menudo priorizan la textura, el control de porciones y el rendimiento del producto después de la conservación o la entrega, creando requisitos que pueden ser difíciles de cumplir con productos minoristas básicos. Los proveedores del sector de restauración pueden construir relaciones más profundas con los clientes ofreciendo formatos precocidos, de masa congelada y personalizados. El canal también tiene menos exposición directa a los precios de marca propia que el pan de supermercado, aunque los operadores siguen siendo conscientes de los costos. Los controles de inocuidad alimentaria bajo la Ley de Modernización de la Inocuidad Alimentaria se aplican en todo el manejo comercial del pan y hacen que los sistemas confiables sean importantes para el acceso al canal.
Análisis Geográfico
El Sur representó la mayor participación del mercado de pan de los Estados Unidos en 2025, convirtiéndolo en el mayor clúster regional en el análisis de suministro. Las grandes áreas metropolitanas, incluidas Dallas, Houston, Atlanta y Charlotte, respaldan una cobertura minorista densa y rutas de distribución directa en tienda eficientes, mientras que la región combina la demanda de galletas y pan de maíz con un creciente interés en panes integrales, especializados y de menor formato. Texas y Florida también tienen grandes comunidades hispanas y latinas, que respaldan la demanda de tortillas, wraps y otros productos de pan plano y dan a los proveedores una razón para equilibrar el pan envasado convencional con formatos relevantes a nivel local. El mercado de pan de los Estados Unidos tiene una base sólida en el Sur porque el crecimiento de la población y la escala geográfica respaldan tanto la demanda de volumen como la inversión en distribución.
El Suroeste se identifica como la región de más rápido crecimiento para 2026-2031 en el material proporcionado, aunque no se proporciona ninguna tasa de crecimiento numérica. El crecimiento en Arizona, Nevada y Nuevo México respalda una demanda minorista más amplia y aumenta la relevancia de los formatos de comida hispana en las tiendas convencionales. Las tortillas y otros panes sin levadura vinculan el cambio demográfico con el uso conveniente de las comidas, mientras que los proveedores deben alinear los estándares de marca nacionales con los sabores y formatos que satisfagan la demanda local. La oportunidad depende del crecimiento de la población, la combinación de formatos, la cobertura minorista, la expansión del sector de restauración y una logística ajustada de productos frescos, porque las distancias de entrega más largas pueden aumentar el riesgo de desperdicio.
El Noreste y el Oeste tienen un papel diferenciado en el mercado de pan de los Estados Unidos porque los compradores en las principales ciudades costeras a menudo adoptan productos premium, orgánicos, artesanales y funcionales antes que muchas otras regiones. El Noreste respalda la demanda de bagels, centeno, pita y panes en rebanadas premium, mientras que el Oeste sigue siendo importante para el pan de masa madre, los productos naturales y la innovación orientada a la salud. Bimbo Bakeries USA introdujo los Bagels de Alta Proteína Thomas' a nivel nacional en octubre de 2025, lo que ilustra la relevancia nacional de los formatos de desayuno orientados a las proteínas. Flowers Foods lanzó Nature's Own Wheat + Protein en octubre de 2025, ofreciendo 22 g de proteína y 9 g de carbohidratos netos por porción de 2 rebanadas, lo que también refleja la demanda de productos funcionales. El Medio Oeste y las Grandes Llanuras siguen siendo importantes áreas de fabricación porque están cerca de los principales estados productores de trigo y atienden la demanda de los consumidores orientados al valor. En conjunto, estos patrones requieren que los fabricantes combinen la escala nacional con una cartera que reconozca las preferencias alimentarias regionales, los niveles de ingresos y las condiciones de distribución.
Panorama Competitivo
El mercado de pan de los Estados Unidos está fragmentado. Grupo Bimbo, a través de Bimbo Bakeries USA, ocupa la mayor posición individual y utiliza una amplia cobertura de rutas para atender a clientes minoristas en todo el país. La empresa se ha centrado en la productividad de las rutas y la eficiencia de la distribución a medida que gestiona una demanda más débil de pan envasado de gama media. Flowers Foods es otro competidor importante con marcas nacionales y una cartera que llega a consumidores del mercado general, premium y de mejor calidad nutricional, mientras que su adquisición de Simple Mills en 2025 amplió su presencia en alimentos de mejor calidad nutricional más allá del pan y los bollos tradicionales. Pepperidge Farm de Campbell Soup, junto con otros proveedores nacionales y regionales, compite a través del reconocimiento de marca, el posicionamiento premium y las relaciones minoristas establecidas.
Los panaderos regionales y los proveedores de marca propia pueden ganar cuentas a través de la entrega local, las asociaciones con minoristas y la producción especializada. H&S Bakery, Gonnella Baking Company, Damascus Bakeries, Alpha Baking Company, Rudi's Organic Bakery, Rotella's Italian Bakery y Base Culture ilustran la competencia a través del enfoque regional, los productos para el sector de restauración, el posicionamiento orgánico, los formatos artesanales y las ofertas funcionales. El mercado de pan de los Estados Unidos tiene espacio para las empresas que cubren la brecha entre la marca propia de bajo precio y los productos artesanales de mayor precio con beneficios como proteínas, granos integrales, menores carbohidratos, mejores ingredientes o un formato más pequeño. El campo competitivo sigue siendo amplio porque la escala importa en la distribución, pero los productos diferenciados y las relaciones enfocadas con los clientes aún pueden respaldar a las empresas más pequeñas.
Los movimientos estratégicos muestran cómo las empresas se están adaptando al perfil de demanda cambiante. Flowers Foods introdujo Nature's Own Wheat + Protein y un pan Italian Herb Perfectly Crafted en octubre de 2025, combinando nutrición funcional con opciones de sabor premium. Bimbo Bakeries USA lanzó los Bagels de Alta Proteína Thomas' con 21 g de proteína por bagel en octubre de 2025, dirigidos a consumidores que desean productos de desayuno con mayor contenido proteico. Gruma ha identificado la expansión en wraps, naan y masa de pizza, extendiendo su presencia más allá de las tortillas tradicionales. La capacidad de distribución, el control de calidad y los beneficios claros para el consumidor seguirán siendo los principales factores competitivos en el mercado de pan de los Estados Unidos.
Líderes de la Industria del Pan de los Estados Unidos
-
Grupo Bimbo, S.A.B. de C.V.
-
Flowers Foods, Inc.
-
Campbell Soup Company
-
H&S Bakery, Inc.
-
Lewis Bakeries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Essential Baking amplió su cartera de panes con cuatro panes de sándwich de masa madre orgánicos, incluidos Avena y Miel, Multigrano, Blanco Artesanal y Canela. El lanzamiento destaca la creciente demanda en el mercado de pan de los Estados Unidos de formatos de pan de sándwich orgánico, de masa madre, sin OMG y premium a través de canales minoristas de gran consumo como Target.
- Octubre de 2026: Rudi's Bakery lanzó el Pan de Proteína Diaria sin Gluten en variantes Blanco y de Masa Madre, junto con sándwiches de bolsillo sin gluten Sandos PB&J. El desarrollo respalda la expansión de los productos de pan sin gluten con proteína añadida y formatos de sándwich congelado orientados a la conveniencia en el mercado de pan de los Estados Unidos.
- Octubre de 2026: Sara Lee se asoció con Mike's Hot Honey para lanzar el Medio Pan Sara Lee Mike's Hot Honey, disponible por tiempo limitado en minoristas de comestibles de todo los Estados Unidos. El lanzamiento refleja la creciente innovación en el mercado de pan de los Estados Unidos en torno al pan de molde con sabores, perfiles de sabor dulce-picante y colaboraciones de marca por tiempo limitado para ocasiones de desayuno y sándwich.
- Mayo de 2026: Oroweat amplió su cartera de panes en los Estados Unidos con el Pan de Fibra y dos variantes de Pan de Proteína, incluidos el Pan Blanco de Proteína y el Pan de Proteína con Miel y Avena. El lanzamiento es más directamente relevante para el mercado de pan de los Estados Unidos ya que refleja la creciente demanda de pan de sándwich orientado a la nutrición con fibra y proteína añadidas para el consumo doméstico cotidiano.
Alcance del Informe del Mercado de Pan de los Estados Unidos
El pan se refiere a los productos alimenticios básicos horneados preparados principalmente a partir de harina y agua, con o sin levadura, y ofrecidos en una variedad de formatos, composiciones de ingredientes y formulaciones. El Mercado de Pan de los Estados Unidos está segmentado por tipo de producto, tipo de ingrediente, naturaleza y canal de distribución. Por tipo de producto, el mercado se divide en Pan con Levadura y Pan sin Levadura/Pan Plano. El Pan con Levadura se segmenta adicionalmente en Panes de Molde, Baguettes, Bollos para Hamburguesas, Rebanadas para Sándwich, Ciabatta y Otros Tipos de Producto, mientras que el Pan sin Levadura/Pan Plano se segmenta adicionalmente en Tortilla, Pita, Chapati/Roti/Paratha y Otros. Por tipo de ingrediente, el mercado incluye Pan de Trigo, Pan de Centeno, Pan Multigrano y Otros Ingredientes. Por naturaleza, el mercado se categoriza en Pan Convencional y Pan Sin [Alérgenos]. Por canal de distribución, el mercado se divide en Canal Horeca y Canal Minorista, con el Canal Minorista segmentado adicionalmente en Tiendas de Conveniencia/Supermercados de Proximidad, Minoristas Especializados, Supermercados/Hipermercados, Comercio Minorista en Línea y Otros Canales. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en toneladas métricas para todos los segmentos mencionados anteriormente.
| Pan con Levadura |
| Pan sin Levadura/Pan Plano |
| Convencional |
| Sin Alérgenos |
| HoReCa/Servicios de Alimentación | |
| Venta al por Menor/Hogar | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes | |
| Tiendas Especializadas | |
| Tiendas de Venta Minorista en Línea | |
| Otros Canales de Distribución |
| Tipo de Producto | Pan con Levadura | |
| Pan sin Levadura/Pan Plano | ||
| Categoría | Convencional | |
| Sin Alérgenos | ||
| Uso Final | HoReCa/Servicios de Alimentación | |
| Venta al por Menor/Hogar | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Especializadas | ||
| Tiendas de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión para el mercado de pan de los Estados Unidos?
El mercado está valorado en 49,77 mil millones de USD en 2025 y se proyecta que alcance los 60,84 mil millones de USD en 2031, a una CAGR del 3,39% de 2026 a 2031.
¿Qué tipo de producto de pan crece más rápido en los Estados Unidos?
Se prevé que el pan sin levadura y el pan plano crezcan a una CAGR del 4,33% hasta 2031, respaldados por la demanda de tortillas, wraps, pita, naan y productos relacionados.
¿Cuál es el canal de distribución más grande para las ventas de pan?
Los canales minoristas representan el 63,87% de las ventas en 2025, respaldados por supermercados, hipermercados, tiendas de conveniencia y minoristas especializados.
Por qué los panes enriquecidos con proteínas están ganando atención?
Los productos con proteínas responden a la demanda de los consumidores que buscan opciones de comidas con mayor contenido proteico. Flowers Foods introdujo un pan con 22 g de proteína por porción de 2 rebanadas en octubre de 2025.