
Tamaño y cuota del mercado de wearables empresariales e industriales B2B
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
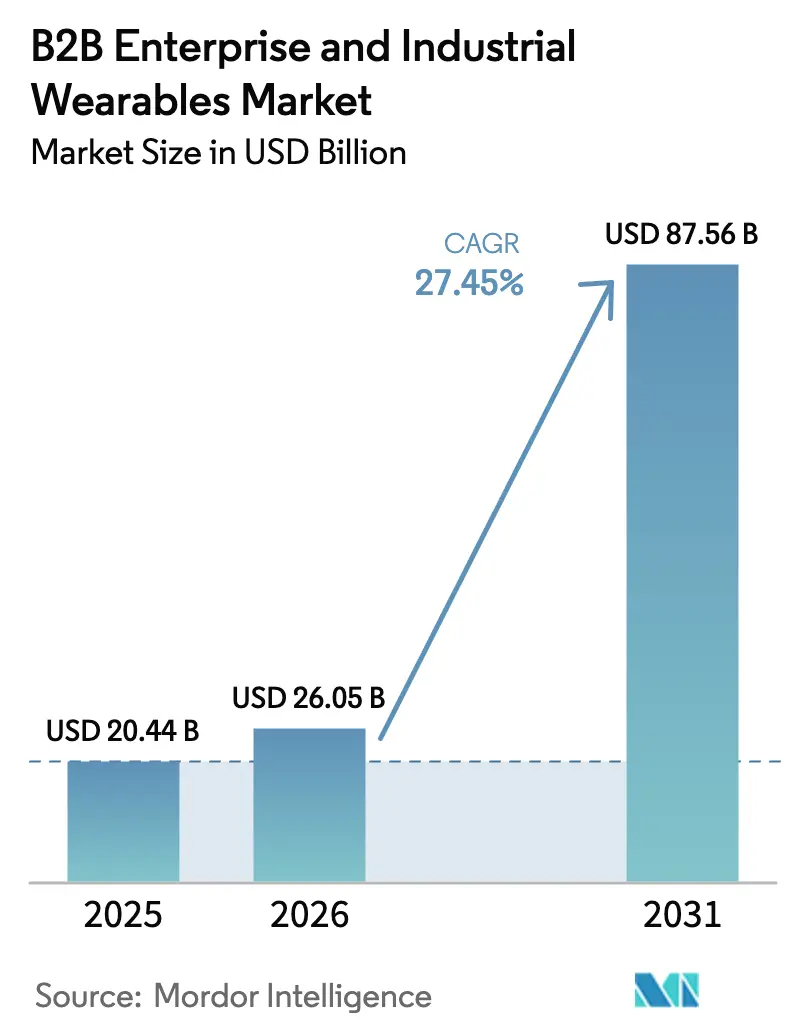
| Tamaño del Mercado (2026) | 26.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 87.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 27.45 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
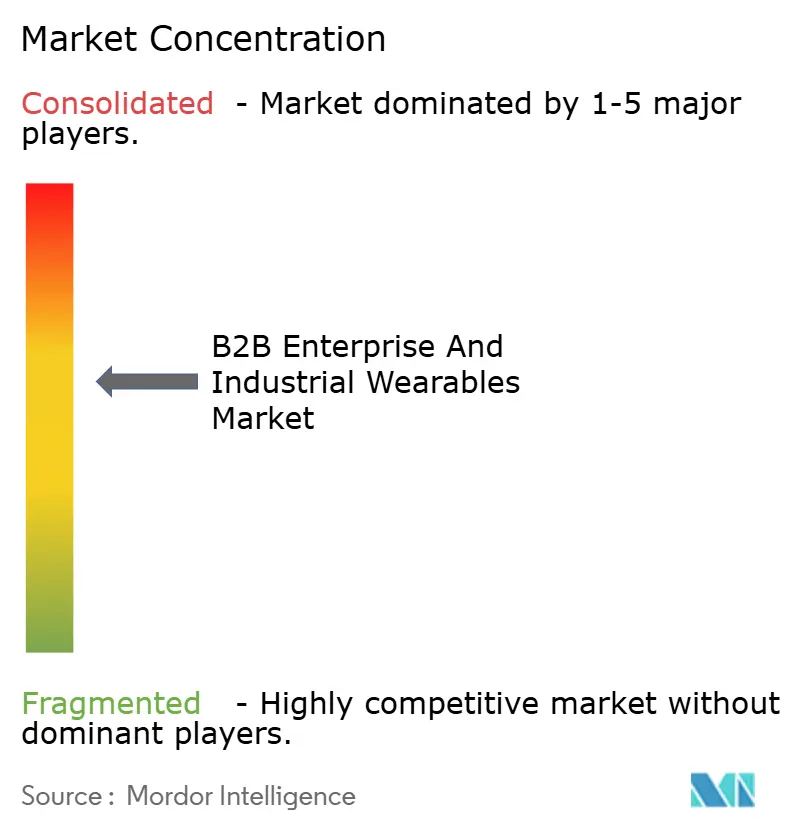
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de wearables empresariales e industriales B2B por Mordor Intelligence
El mercado de wearables empresariales e industriales B2B fue valorado en 20.440 millones de USD en 2025 y se estima que crecerá desde 26.050 millones de USD en 2026 hasta alcanzar los 87.560 millones de USD en 2031, a una CAGR del 27,45% durante el período de previsión (2026-2031). La continua migración de la capacidad de cómputo hacia el borde de la red, la presión regulatoria en favor de la seguridad laboral en tiempo real y el despliegue de redes 5G privadas son los principales catalizadores que impulsan esta expansión. Los compradores industriales ahora otorgan mayor importancia a la latencia determinista, la soberanía de los datos y la inferencia de inteligencia artificial con eficiencia energética que a las especificaciones de pantalla más destacadas. Los despliegues tempranos en manufactura, logística y atención médica están proporcionando pruebas de concepto que acortan los ciclos de compra, incluso cuando los sindicatos laborales exigen controles de privacidad que mantienen los datos biométricos de forma local. Los avances en componentes, como los chipsets de inteligencia artificial en el borde de 15 TOPS que operan por debajo de 5 vatios, están permitiendo gafas inteligentes de jornada completa y chalecos de seguridad con múltiples sensores que los usuarios olvidan que llevan puesto. A medida que los ecosistemas de software maduran, las empresas pueden desplegar flujos de trabajo de realidad aumentada listos para usar que se integran con plataformas ERP y CMMS en semanas en lugar de trimestres. En conjunto, estas fuerzas impulsan el mercado de wearables empresariales e industriales B2B hacia presupuestos de adquisición convencionales en lugar de fondos de innovación discrecionales.
Conclusiones clave del informe
- Por tipo de dispositivo, las gafas inteligentes lideraron con una cuota de ingresos del 31,02% en 2025, mientras que se proyecta que la ropa inteligente y los sensores corporales registren una CAGR del 28,74% hasta 2031.
- Por industria del usuario final, la manufactura representó el 27,95% de la base de 2025, mientras que se prevé que la atención médica se expanda a una CAGR del 29,86% hasta 2031.
- Por componente, los sensores representaron el 34,35% de los ingresos de 2025, y se espera que el segmento crezca a una CAGR del 29,05% durante el período de previsión.
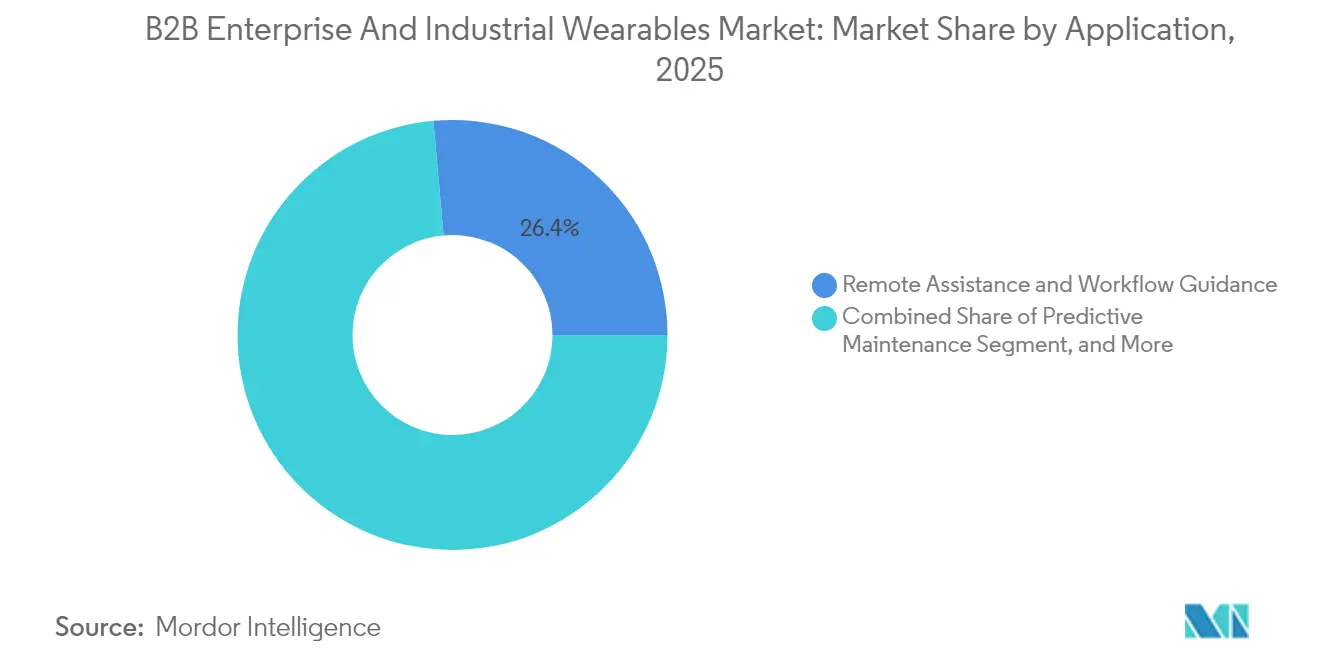
- Por aplicación, la asistencia remota y la orientación de flujo de trabajo captaron el 26,42% de los ingresos de 2025, mientras que se anticipa que el mantenimiento predictivo crezca a una CAGR del 30,10% hasta 2031.
- Por tecnología de conectividad, Bluetooth y BLE contribuyeron con el 42,10% de los ingresos de 2025, con 5G y 5G RedCap proyectados para avanzar a una CAGR del 30,25%.
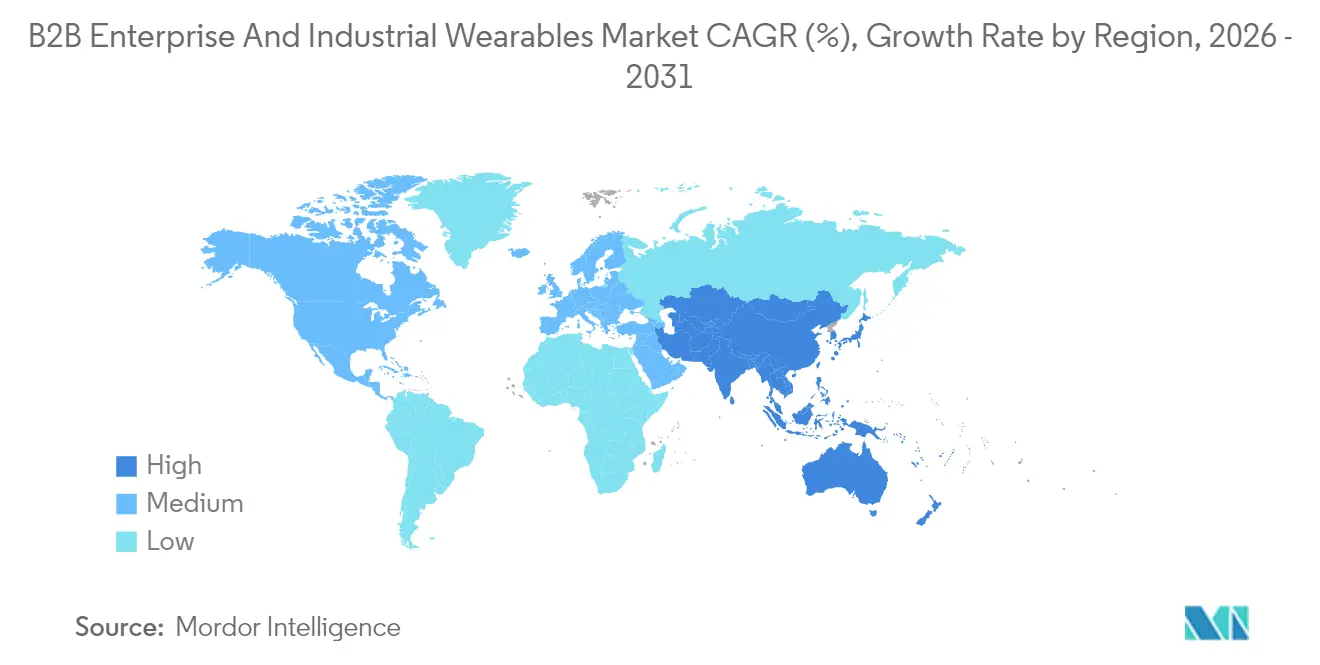
- Por geografía, América del Norte lideró con una cuota del 39,65% en 2025, mientras que Asia-Pacífico está proyectada para registrar una CAGR del 30,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| El crecimiento del ecosistema de aplicaciones impulsa la adopción empresarial | +4.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de configuraciones de fábricas inteligentes | +5.2% | Núcleo de Asia-Pacífico, con extensión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápidos avances en redes 5G autónomas y privadas | +4.5% | América del Norte y Europa en etapa temprana, Asia-Pacífico en escalada | Mediano plazo (2-4 años) |
| Los chips de inteligencia artificial en el borde reducen la latencia y el presupuesto de energía | +3.9% | Global | Corto plazo (≤ 2 años) |
| Impulso regulatorio para el cumplimiento de la seguridad laboral | +3.6% | América del Norte y Europa, emergiendo en Oriente Medio | Corto plazo (≤ 2 años) |
| Incorporación generalizada de gemelos digitales en la industria pesada | +3.4% | Global, con ganancias tempranas en Alemania, Estados Unidos y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El crecimiento del ecosistema de aplicaciones impulsa la adopción empresarial
Las empresas juzgan cada vez más los wearables por la capacidad de la pila de software para integrarse con los flujos de trabajo existentes de ERP, MES y CMMS, más que por la resolución de pantalla o la duración de la batería. Vuforia Studio de PTC ahora incluye más de 200 flujos de trabajo modulares de realidad aumentada que pueden desplegarse sin código personalizado, reduciendo las fases piloto de meses a semanas. El Marketplace de Edge Industrial de Siemens extiende una lógica similar de conectar y usar a los entornos de ejecución de manufactura, permitiendo que las plantas ejecuten el mismo flujo de trabajo en líneas paralelas con una inversión mínima en TI. En Boeing, la orientación mediante realidad aumentada redujo el tiempo de ensamblaje de arneses de cableado en un 25% y los errores en un 90%, proporcionando la claridad de retorno de inversión que los departamentos financieros requieren antes de financiar despliegues a nivel de flota. [1]The Boeing Company, "La orientación por realidad aumentada reduce el tiempo de producción," boeing.com Este giro desde el desarrollo a medida hacia los módulos con enfoque API reduce los costos de cambio, acelera la incorporación de usuarios y consolida el mercado de wearables empresariales e industriales B2B como una partida presupuestaria en los presupuestos de capital formales, en lugar de ser una curiosidad de I+D.
Demanda de configuraciones de fábricas inteligentes
Programas nacionales como Made in China 2025 de China y los esquemas de Incentivos Vinculados a la Producción de India destinan miles de millones a líneas de producción automatizadas que dependen de técnicos equipados con wearables para el manejo de excepciones y la inspección de calidad. El equipo de logística de Regensburg de BMW reportó una reducción del 15% en errores de picking tras el despliegue de gafas inteligentes, mientras que Bosch alimenta flujos de datos de sensores wearables en su plataforma IoT ConnectedWorld para activar órdenes de trabajo de mantenimiento predictivo. Estos casos de uso validan la tesis de que los wearables sirven como la interfaz hombre-máquina de la Industria 4.0, vinculando activos físicos con gemelos digitales que simulan cambios en los procesos antes de que los gerentes de planta tomen decisiones. A medida que las fábricas se convierten en fábricas de datos, la demanda de pantallas montadas en la cabeza, guantes inteligentes y chalecos biométricos crece al mismo ritmo.
Rápidos avances en redes 5G autónomas y privadas
Ericsson cita una latencia inferior a 10 ms y una fiabilidad de enlace ascendente de cuatro nueves en pruebas de concepto de 5G privado para talleres de pintura de automóviles y refinerías químicas. GSMA Intelligence reportó un aumento del 40% en instalaciones de 5G privado en 2024, con manufactura y logística representando el 60% de ese crecimiento. [2]GSMA, "Los despliegues de redes privadas crecen un 40% en 2024," gsma.comA diferencia del Wi-Fi, que tiene dificultades con la interferencia de radiofrecuencia en instalaciones densas en metal, el 5G RedCap ofrece un rendimiento determinista a menores costos de lista de materiales, lo que lo hace viable para wearables con múltiples sensores. La división de red permite que las alertas de seguridad tengan prioridad sobre el tráfico de vídeo, satisfaciendo así los mandatos de la Administración de Seguridad y Salud Ocupacional de los Estados Unidos para la detección de arcos eléctricos en tiempo real. [3]Administración de Seguridad y Salud Ocupacional de los Estados Unidos, "Normas de seguridad eléctrica actualizadas," osha.govEl resultado es una infraestructura de conectividad que eleva el mercado de wearables empresariales e industriales B2B de despliegues a escala piloto a implementaciones a nivel de planta completa.
Los chips de inteligencia artificial en el borde reducen la latencia y el presupuesto de energía
El QCS6490 de Qualcomm entrega 15 TOPS con menos de 5 vatios, lo que permite que las gafas inteligentes ejecuten modelos de visión por computadora en el dispositivo y aun así duren un turno completo. El BHI385 de Bosch Sensortec habilita la inferencia de inteligencia artificial directamente dentro del concentrador de sensores, filtrando el ruido de forma local y transmitiendo solo eventos procesables. El procesamiento en las instalaciones propias elude las restricciones del RGPD que complican la carga de datos biométricos a puntos finales en la nube. La menor latencia y la mayor duración de la batería se traducen en una mayor satisfacción del usuario, abordando las quejas de fatiga por uso que arruinaron los ensayos de generaciones anteriores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de aplicaciones de nivel empresarial | -3.2% | Global | Mediano plazo (2-4 años) |
| Problemas de seguridad de datos e integración con TI heredada | -2.8% | América del Norte y Europa, emergiendo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto costo total de propiedad inicial e incertidumbre en el retorno de inversión | -2.5% | Global | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la privacidad del trabajador y la fatiga por uso de wearables | -1.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de aplicaciones de nivel empresarial
Muchas suites de realidad aumentada y orientación de flujo de trabajo siguen siendo de nivel piloto, careciendo de características esenciales como registros de auditoría ISO 9001, controles de acceso basados en roles o validaciones FDA 510(k) requeridas para la telemetría continua de signos vitales. Los hospitales a menudo se ven obligados a depender de wearables de nivel de consumo que no cumplen con los requisitos de interoperabilidad de los registros electrónicos de salud, lo que obliga al personal clínico a conciliar los datos manualmente. La fragmentación entre Android, RTOS propietario e iOS obliga a los departamentos de TI a mantener bases de código paralelas, lo que infla los costos de propiedad. La Agencia Europea para la Seguridad y la Salud en el Trabajo ha advertido que los flujos de datos opacos aumentan los riesgos psicosociales, una señal de alarma para los consejos de trabajadores. Hasta que el software alcance los estándares de gobernanza empresarial, la adopción estará por detrás de la madurez del hardware.
Problemas de seguridad de datos e integración con TI heredada
El aviso de 2024 de la Agencia de Seguridad de Infraestructura y Ciberseguridad de los Estados Unidos catalogó múltiples vulnerabilidades CVE vinculadas a puertas de enlace de wearables en sistemas de control industrial. La Administración de Alimentos y Medicamentos de los Estados Unidos ahora exige una lista de materiales de software para dispositivos médicos conectados, lo que añade meses a los ciclos de certificación de productos. En fábricas de infraestructura heredada, las pilas SCADA anteriores a Ethernet tienen dificultades para ingerir datos de wearables, lo que obliga a implementar soluciones de middleware que socavan la fiabilidad. El RGPD y la próxima Ley de Inteligencia Artificial de la Unión Europea exigen la localización de datos, lo que socava las arquitecturas centradas en la nube. En conjunto, estas fricciones ralentizan la adquisición y moderan el crecimiento de otro modo meteórico del mercado de wearables empresariales e industriales B2B.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de dispositivo:
las gafas inteligentes dominan mientras la ropa inteligente se disparaLas gafas inteligentes aportaron el 31,02% de los ingresos de 2025, lo que subraya su madurez en los flujos de trabajo de inspección manos libres y de expertos remotos. Las unidades de RealWear y Vuzix cumplen con las clasificaciones de ingreso IP67 y combinan el control por voz con óptica micro-OLED de alto brillo, lo que permite a los trabajadores de líneas automotrices navegar por manuales sin quitarse los guantes. Se proyecta que el tamaño del mercado de wearables empresariales e industriales B2B para gafas inteligentes se expanda a un ritmo saludable a medida que la óptica de nueva generación reduce el peso de los dispositivos y amplía el campo de visión. Sin embargo, la ropa inteligente y los sensores corporales están preparados para una CAGR del 28,74%, lo que refleja los movimientos regulatorios para monitorear el estrés por calor y la exposición a gases peligrosos en tiempo real. El chaleco de seguridad biométrico de Honeywell, que integra sensores PPG, acelerómetro y CO2, cumple con la guía de prevención de enfermedades por calor de la Administración de Seguridad y Salud Ocupacional sin añadir equipo voluminoso, posicionando los wearables integrados en textiles como el factor de forma emergente de la década.
El espectro de adopción en expansión ahora incluye dispositivos de muñeca para autenticación de dos factores y notificaciones, pantallas montadas en la cabeza para entrenamiento en realidad virtual en rescate en espacios confinados, y cámaras wearables para capturar evidencia de aplicación de la ley. La pantalla micro-OLED de 4K de 1 pulgada de Sony permite gafas que se asemejan a marcos de prescripción pero que ofrecen brillo industrial, eliminando el estigma cultural que antes se asociaba con las computadoras montadas en la cabeza. Las ópticas pancake y las patentes de guía de ondas prometen reducciones adicionales de peso, lo que se traduce en comodidad durante toda la jornada laboral y acelera la sustitución de tabletas robustas en órdenes de trabajo de mantenimiento.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por industria del usuario final:
la manufactura lidera, la atención médica aceleraLa manufactura representó el 27,95% del gasto de 2025, impulsado principalmente por el mantenimiento predictivo y la orientación de ensamblaje. La cuota del mercado de wearables empresariales e industriales B2B para el sector se deriva de los altos costos laborales y los estrictos objetivos de defectos por millón que justifican los desembolsos de automatización. BMW y Bosch demuestran que reducir el retrabajo genera retorno inmediato, incluso antes de contabilizar los menores incidentes de seguridad. La atención médica es el sector de más rápido crecimiento, con una CAGR del 29,86%, ya que los Centros de Servicios de Medicare y Medicaid de los Estados Unidos reembolsan los códigos de monitoreo remoto de pacientes y la Administración de Alimentos y Medicamentos de los Estados Unidos aprueba biosensores de grado clínico. La telemetría continua reduce las estancias hospitalarias, lo que permite a los proveedores trasladar el riesgo en contratos basados en el valor.
Los equipos de campo de TI y telecomunicaciones utilizan superposiciones de realidad aumentada para reducir los desplazamientos de vehículos y los errores en la primera visita, mientras que los almacenes minoristas despliegan escáneres de guantes para reducir segundos en los ciclos de picking. Las flotas de transporte emiten relojes inteligentes que también funcionan como monitores de seguridad para el conductor, recopilando variabilidad de la frecuencia cardíaca junto con datos de telemática para predecir la fatiga. Las empresas de servicios públicos y de petróleo y gas equipan a los inspectores con gafas inteligentes certificadas ATEX, reemplazando los registros en papel con registros de inspección capturados por voz.
Por componente:
los sensores anclan el valor, el software define la diferenciaciónLos sensores captaron el 34,35% del valor de 2025 y continúan siendo la columna vertebral de la recopilación de datos. Las unidades de medición inercial multimodales, los sensores PPG y los detectores ambientales están integrados en una sola placa flexible, lo que reduce los costos de lista de materiales y de calibración. La inteligencia artificial integrada en los concentradores de sensores significa que menos paquetes de datos atraviesan redes congestionadas, facilitando el cumplimiento de las normas de minimización de datos. Se proyecta que el tamaño del mercado de wearables empresariales e industriales B2B para sensores crezca a una CAGR del 29,05% a medida que los paquetes integrados reemplazan las piezas discretas.
Las pantallas y la óptica persiguen objetivos de peso y brillo, mientras que las hojas de ruta de procesadores apuntan a 45 TOPS por vatio a mediados del período de previsión, lo que permite el procesamiento de lenguaje natural en el dispositivo para interfaces de usuario solo por voz. Los módulos de conectividad deben equilibrar Bluetooth, Wi-Fi 7 y 5G RedCap en un espacio del tamaño de un sello postal. En última instancia, el software y los servicios dictan la fidelización: los ecosistemas ThingWorx y MindSphere proporcionan paneles de arrastrar y soltar que convierten flujos de datos de sensores sin procesar en alertas de indicadores clave de rendimiento, reforzando el cambio de las ventas de hardware a los ingresos recurrentes de software como servicio.
Por aplicación:
la asistencia remota domina, el mantenimiento predictivo se disparaLa asistencia remota y la orientación de flujo de trabajo aportaron el 26,42% de los ingresos de 2025. Los ingenieros de campo que usan gafas inteligentes transmiten vídeo de alta definición a expertos en la sede central, quienes superponen anotaciones de realidad aumentada, eliminando la necesidad de costosas segundas visitas. En el ensamblaje de arneses de cableado complejo, este enfoque redujo los errores en un 90% en Boeing, demostrando sus beneficios económicos. El mantenimiento predictivo está avanzando rápidamente con una CAGR del 30,10%, ya que las anomalías de vibración y temperatura capturadas por los wearables alimentan algoritmos de salud de activos. El tamaño del mercado de wearables empresariales e industriales B2B está vinculado a los beneficios del mantenimiento predictivo, que puede derivar en un gasto de capital diferido en equipos de repuesto.
La formación y la simulación experimentan una creciente adopción de realidad virtual para simulacros de entrada en espacios confinados, mientras que el monitoreo de la salud de los trabajadores se extiende más allá de los controles de pulso para incluir umbrales de exposición a gases y análisis de postura. La gestión de inventario aprovecha el RFID integrado en guantes para automatizar los recuentos de existencias, y los flujos de trabajo de inspección de calidad combinan la visión por computadora con etiquetas de voz para archivar registros de auditoría para el cumplimiento de las normas ISO.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por tecnología de conectividad:
Bluetooth lidera, 5G gana impulsoBluetooth y BLE aseguraron el 42,10% de los ingresos de 2025, beneficiándose de la ubicuidad de los teléfonos inteligentes y los consumos de energía inferiores a 100 mW. Wi-Fi 6E cubre las tareas de alta disponibilidad de ancho de banda en interiores, y Wi-Fi 7 apunta a una latencia inferior a 5 ms. El 4G LTE sigue siendo indispensable para los equipos de campo más allá de los perímetros de las fábricas, aunque LTE-M y NB-IoT sirven a sensores de bajo rendimiento.
Sin embargo, se prevé que el 5G privado y el 5G RedCap avancen a una CAGR del 30,25% a medida que las empresas buscan latencia determinista para las alertas de seguridad y el vídeo en tiempo real. La banda ultraancha ofrece posicionamiento a nivel de centímetros, habilitando sistemas de prevención de colisiones para carretillas elevadoras dentro de almacenes que antes padecían puntos ciegos.
Análisis geográfico
Mercado de Wearables Empresariales e Industriales B2B en América del Norte
América del Norte generó el 39,65% de los ingresos de 2025. Los estrictos estándares de la OSHA y la adopción temprana de la RA por parte de los gigantes de la logística sentaron las bases para una adopción generalizada. Los principales actores estadounidenses de los sectores aeroespacial, automotriz y petrolero continúan integrando wearables sobre sus hojas de ruta de gemelos digitales, impulsando el mercado de wearables empresariales e industriales B2B hacia presupuestos anuales consolidados. Canadá utiliza gafas inteligentes resistentes en operaciones mineras y forestales remotas, donde las cuadrillas con régimen de vuelo de entrada y salida requieren diagnósticos fuera de la red. Las plantas maquiladoras de México adoptan wearables para cumplir con los mandatos de cero defectos de los fabricantes de equipos originales de América del Norte.
Mercado de Wearables Empresariales e Industriales B2B en Asia-Pacífico
Asia-Pacífico está preparada para alcanzar una CAGR del 30,90% hasta 2031. La agenda Made in China 2025 de Pekín financia fábricas automatizadas en el Delta del Río Yangtze, integrando feeds de wearables en los paneles de control MES en tiempo real. Los desembolsos del Plan de Incentivos Vinculados a la Producción de India financian proyectos piloto de ropa inteligente para los sectores farmacéutico y automotriz, abordando las brechas de habilidades laborales. La visión Sociedad 5.0 de Japón posiciona los wearables como la interfaz entre una fuerza laboral envejecida y los trabajadores robóticos, con exoesqueletos inteligentes y mangas biométricas que ayudan a reducir las lesiones musculoesqueléticas. Las fábricas de semiconductores de Corea del Sur implementan credenciales habilitadas con UWB para hacer cumplir la zonificación de salas limpias, mientras que las minas de Australia adoptan chalecos de detección de fatiga para mitigar los riesgos de accidentes.
Mercado de Wearables Empresariales e Industriales B2B en Europa, Oriente Medio y América del Sur
Europa muestra un crecimiento sólido aunque regulado. Alemania aprovecha los subsidios de Industrie 4.0 y su experiencia en el marcado CE para exportar líneas de producción llave en mano habilitadas con wearables. El RGPD obliga a la inferencia en las instalaciones propias, poniendo el foco en los fabricantes de chips de IA en el borde. Francia e Italia enfrentan implementaciones más lentas a medida que los consejos de trabajadores debaten las implicaciones de vigilancia, aunque los clústeres automotrices de Turín y Módena realizan proyectos piloto de gafas inteligentes para la calibración de llaves de par. Los estándares divergentes del Reino Unido tras el Brexit añaden complejidad de cumplimiento, pero también abren vías aceleradas para proveedores innovadores. En otras regiones, Oriente Medio invierte en megaproyectos de ciudades inteligentes que incluyen mandatos de seguridad con wearables en obras de construcción, mientras que América del Sur realiza proyectos piloto de wearables habilitados con IA en el borde en las minas a cielo abierto de Brasil.

Panorama regulatorio
La regulación para dispositivos vestibles empresariales e industriales está convergiendo en materia de seguridad de hardware, cumplimiento de seguridad laboral, ciberseguridad y gobernanza de IA. En Estados Unidos, OSHA ha ampliado la cobertura de pruebas reconocidas bajo su programa de Laboratorio de Pruebas Reconocido a Nivel Nacional (NRTL), incluida la incorporación de UL 8400 (seguridad de equipos de RV/RA/RM) a la lista de normas de prueba adecuadas en enero de 2024 y una ampliación del alcance de reconocimiento para DEKRA Certification Inc., vigente a partir del 31 de diciembre de 2025. Para los dispositivos vestibles de robótica industrial, la supervisión de OSHA suele vincularse a la Cláusula de Obligación General, mientras que las expectativas de diseño y seguridad del sector hacen referencia cada vez más a las normas del Comité F48 de ASTM International para exoesqueletos y exotrajes.
En Europa, los requisitos regulatorios se están endureciendo en torno a la ciberseguridad y la funcionalidad habilitada por IA utilizada en el monitoreo de trabajadores y los flujos de trabajo de salud digital. ETSI CYBER-EUSR publicó un borrador provisional de la norma EN 304 634 en abril de 2026 para respaldar el enfoque de la Ley de Resiliencia Cibernética de la UE para dispositivos vestibles personales, lo que señala expectativas más explícitas de seguridad desde el diseño para dispositivos conectados y su ciclo de vida de firmware. En junio de 2026, la Comisión Europea publicó directrices preliminares en virtud del artículo 6(5) de la Ley de IA de la UE para aclarar la clasificación de IA de alto riesgo para dispositivos médicos y tecnologías de salud digital (consulta que finaliza el 23 de julio de 2026), reforzando que ciertos dispositivos vestibles habilitados por IA utilizados en contextos médicos se alinean con las vías de conformidad del MDR en lugar de operar bajo una vía de aprobación paralela independiente. Por separado, una revisión de la Sección 301 de la USTR en abril de 2026, que abarca dispositivos vestibles inteligentes chinos, introdujo mayor incertidumbre de política comercial para compradores estadounidenses y fabricantes de equipos originales dependientes de importaciones, con el resultado de la revisión pendiente para más adelante en 2026.
Análisis de la cadena de valor
La cadena de valor comienza con los componentes principales (sensores, pantallas y ópticas, procesadores y memoria, módulos de conectividad y baterías), luego avanza a través de los fabricantes de equipos originales de dispositivos y la validación de diseño de grado industrial (resistencia mecánica, protección contra ingreso y ATEX/IECEx cuando corresponda). A partir de ahí, las capas de software y servicios integran los dispositivos vestibles en suites de ERP, MES, CMMS y colaboración. Los proveedores de semiconductores y sensores, por ejemplo los SoC de IA en el borde y los concentradores de sensores capaces de ejecutar inferencia en el dispositivo, influyen en los factores de forma del dispositivo y en la usabilidad durante todo el día, mientras que las normas y las pruebas de certificación, como las normas de seguridad reconocidas por NRTL, añaden tiempo y costo a la comercialización de auriculares de RA y dispositivos vestibles de seguridad.
En etapas posteriores, la diferenciación proviene cada vez más de la integración con ecosistemas y socios de implementación en lugar de hardware independiente. Una asociación de diciembre de 2025 entre JLT Mobile Computers y MakuSafe muestra el cambio de canal hacia la combinación de terminales móviles resistentes con dispositivos vestibles para flujos de trabajo de seguridad de montacargas, alineando las adquisiciones con las operaciones existentes de flotas y almacenes. La ampliación de escala de fabricación también se está volviendo más modular, como se observó en mayo de 2026 cuando Temple se asoció con Zetwerk y Ethereal Machines para acelerar la producción, lo que refleja una mayor dependencia de plataformas especializadas de fabricación e ingeniería para llevar los dispositivos vestibles industriales a volumen sin construir capacidad interna. Las integraciones de plataformas de software también están dando forma a la adopción, incluida una asociación de mayo de 2026 entre Guangfan Technology y Tencent Mobility para integrar la detección con dispositivos vestibles impulsada por IA en Tencent Maps, posicionando a los dispositivos vestibles como nodos de captura de datos dentro de aplicaciones operativas más amplias.
Panorama competitivo
La competencia sigue siendo moderadamente fragmentada. Los actores consolidados de plataformas como Meta, Microsoft y Apple aprovechan sus suites de colaboración existentes y los backends de gemelos digitales para asegurar cuentas. RealWear, Vuzix y ProGlove se consolidan en nichos con gafas inteligentes certificadas ATEX y escáneres de guantes que resisten el polvo y las vibraciones.
Los registros de patentes destacan las ventajas estratégicas: Sony posee las hojas de ruta de micro-OLED, Kopin tiene la óptica de guía de ondas, y Qualcomm agrupa 5G RedCap con 45 TOPS de cómputo de inteligencia artificial en un único SoC. Los modelos de concentrador de sensores con inteligencia artificial de Bosch Sensortec consolidan la unidad de medición inercial, el PPG y la detección de gases en un solo chip, lo que atrae a los fabricantes de equipos originales que desean reducir el tamaño de las placas de circuito impreso y ampliar la duración de la batería.
La integración de software de extremo a extremo supera las especificaciones de hardware puras. La plataforma Quest de Meta precarga conectores de Zoom y Teams, minimizando el esfuerzo de TI. Microsoft incluye las API de Azure Digital Twin que se alimentan directamente en los tickets de mantenimiento de Dynamics. Apple atrae a los técnicos de campo fusionando los menús espaciales de Vision Pro con las extensiones de SAP y Salesforce, priorizando la usabilidad sobre la robustez de grado almacén. Los obstáculos regulatorios favorecen a los grandes actores: la autorización FDA 510(k) de Honeywell para chalecos biométricos y las certificaciones ATEX/IECEx de RealWear erigen barreras que los nuevos participantes tienen dificultades para superar.
Líderes de la industria de wearables empresariales e industriales B2B
Alphabet Inc.
Samsung Electronics Co. Ltd.
Sony Corporation
HTC Corporation
Apple Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Wearables Empresariales e Industriales B2B
- Meta Platforms Inc. (Oculus VR LLC)
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- Sony Group Corporation
- HTC Corporation
- Apple Inc.
- Fitbit LLC (Google LLC)
- Xiaomi Corp.
- Seiko Epson Corporation
- Microsoft Corporation
- Texas Instruments Incorporated
- Toshiba Corporation
- Honeywell International Inc.
- RealWear Inc.
- Zebra Technologies Corporation
- Vuzix Corporation
- ProGlove GmbH
- Qualcomm Incorporated
- Panasonic Holdings Corporation
- Kopin Corporation
Lea el análisis de las empresas de wearables empresariales e industriales b2b

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en la intersección del cumplimiento de la seguridad laboral y el procesamiento en el borde, donde las empresas están pasando del monitoreo a la prevención práctica. Las prendas inteligentes y los sensores corporales se benefician de la demanda de detección en tiempo real del estrés térmico y la exposición a peligros, y la inferencia en el dispositivo reduce la fricción de privacidad al mantener el procesamiento biométrico local, lo cual es especialmente relevante en entornos regulados. Este cambio se manifiesta en soluciones implementadas en sitio, como el despliegue de Samsung en julio de 2026 de un enfoque de gestión de seguridad SmartThings Pro en su sitio de construcción del Campus Pyeongtaek para la instalación de líneas de semiconductores, que incorpora predicción de riesgo de estrés térmico, y en el enfoque de los compradores en la conectividad determinista (5G privada y 5G RedCap) que respalda las alertas de seguridad críticas en el tiempo.
Otra área de oportunidad implica software empresarial listo para el cumplimiento y funciones de gobernanza que reducen la fricción de adquisición en fabricación y salud. Las empresas están filtrando a los proveedores según los controles de seguridad, los registros de auditoría y la interoperabilidad con proveedores de identidad y sistemas operativos; los módulos que se integran con ERP, MES, CMMS y EHR reducen el riesgo de integración frente a pilotos a medida. En casos de uso adyacentes a la salud, la claridad regulatoria puede ampliar el conjunto direccionable para dispositivos vestibles no invasivos posicionados fuera del diagnóstico clínico: en enero de 2026, la FDA actualizó su guía de política de Bienestar General, aclarando las condiciones bajo las cuales ciertos dispositivos vestibles que estiman parámetros fisiológicos pueden comercializarse como productos de bienestar general de bajo riesgo cuando evitan afirmaciones diagnósticas. En Europa, las hojas de ruta de los proveedores también deben reflejar los requisitos de dispositivos y regímenes de prueba en evolución, incluida la estandarización de ciberseguridad vinculada a la Ley de Resiliencia Cibernética de la UE y el endurecimiento del cumplimiento orientado al consumidor en EE. UU., como la alerta de cumplimiento de la CPSC que hace referencia a las pruebas UL 2849:2026 Versión 4.2 vigentes a partir del 1 de octubre de 2026 para dispositivos vestibles que ingresan a Estados Unidos, lo que puede impulsar a los fabricantes de equipos originales hacia una validación de diseño mecánico y documentación más sólidas.
Recent Industry Developments in Mercado de Wearables Empresariales e Industriales B2B
- Julio de 2026: Samsung Electronics implementó una solución de gestión de seguridad SmartThings Pro en su sitio de construcción del Campus Pyeongtaek, que respalda la instalación de líneas de semiconductores, incorporando un algoritmo de predicción de riesgo de estrés térmico. La implementación destaca cómo los dispositivos vestibles empresariales se están integrando en flujos de trabajo de seguridad a nivel de sitio en lugar de tratarse como dispositivos independientes. También refuerza la demanda de análisis integrados y guías operativas de implementación en entornos industriales.
- Octubre de 2025: Apple anunció una actualización del Apple Vision Pro con el chip M5 y una banda Dual Knit, orientada a mejorar el rendimiento y la comodidad para uso prolongado. La actualización respalda flujos de trabajo espaciales empresariales más exigentes, incluida la visualización interactiva de activos industriales complejos a través de aplicaciones como JigSpace. Además, posiciona el hardware de computación espacial gestionada como una herramienta de sesiones prolongadas para equipos de ingeniería, mantenimiento y capacitación.
- Noviembre de 2024: RealWear presentó el Navigator Z1, unas gafas inteligentes certificadas ATEX que incluyen imágenes térmicas y posicionamiento UWB para sitios de petróleo y gas. El producto está dirigido a entornos peligrosos donde las capacidades de documentación e inspección con manos libres enfrentan estrictos requisitos de seguridad. Los lanzamientos con calificación ATEX fortalecen el segmento de dispositivos vestibles resistentes al reducir las barreras de implementación en instalaciones reguladas y de alto riesgo.


Mercado de Wearables Empresariales e Industriales B2B Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los dispositivos vestibles y el software y los servicios relacionados que compran las organizaciones para uso laboral, donde el dispositivo respalda tareas como el monitoreo de seguridad, la guía remota, la capacitación y la documentación de campo en entornos industriales y empresariales.
Exclusiones de alcance: se excluyen los dispositivos vestibles de fitness y estilo de vida para consumidores adquiridos principalmente para uso personal, incluso si el mismo hardware puede reutilizarse en el trabajo.
Descripción general de la segmentación
- Por tipo de dispositivo
- Pantallas montadas en la cabeza
- Dispositivos de muñeca
- Gafas inteligentes
- Ropa inteligente y sensores corporales
- Cámaras wearables
- Otros tipos de dispositivos
- Por industria del usuario final
- TI y telecomunicaciones
- Atención médica
- Comercio minorista y comercio electrónico
- Seguros y servicios financieros
- Manufactura
- Transporte y logística
- Otras industrias del usuario final
- Por componente
- Sensores
- Pantallas y óptica
- Procesadores y memoria
- Módulos de conectividad
- Energía y batería
- Software y servicios
- Por aplicación
- Asistencia remota y orientación de flujo de trabajo
- Seguridad y monitoreo de salud del trabajador
- Formación y simulación
- Mantenimiento predictivo
- Gestión de inventario y activos
- Inspección de calidad y documentación
- Por tecnología de conectividad
- Bluetooth / BLE
- Wi-Fi / Wi-Fi 6 / 6E
- 4G LTE / LTE-M / NB-IoT
- 5G y 5G RedCap
- Banda ultraancha y radiofrecuencia de corto alcance
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del modelo y establecer rangos realistas de adopción y precios. Nos basamos en fuentes públicas y oficiales como la Oficina de Estadísticas Laborales de EE. UU. para el recuento de la fuerza laboral, OSHA para el contexto de seguridad, NIST para la orientación sobre conectividad industrial, la FCC para la dirección del espectro y las redes privadas, y publicaciones de la ITU para indicadores más amplios de telecomunicaciones.
También revisamos informes anuales, presentaciones de resultados y documentación de productos para comprender las categorías de dispositivos, las configuraciones típicas y cómo se empaquetan los contratos empresariales. Para verificaciones direccionales, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y un feed global de contratos y licitaciones para detectar dónde se anunciaban las implementaciones. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en hablar con personas que influyen en las implementaciones o que observan el uso diario, de modo que nuestros insumos no dependieran únicamente de narrativas publicadas. Cubrimos a participantes del ecosistema de dispositivos, compradores empresariales, implementadores de sistemas y especialistas del sector en APAC, EMEA y las Américas, y luego utilizamos sus comentarios para confirmar el ritmo de adopción, los ciclos de reemplazo y los movimientos de precios realistas por factor de forma.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos de nivel C: 14% | APAC: 46% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 40% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 46% | Américas: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un conjunto de demanda de arriba hacia abajo, donde la fuerza laboral por roles de alta exposición y la intensidad del flujo de trabajo digitalizado se convirtieron en una base de usuarios direccionable, y luego se tradujeron en valor de dispositivos y software utilizando tasas de adopción. El modelo luego se corroboró mediante aproximaciones selectivas de abajo hacia arriba utilizando un conjunto muestreado de indicios de ingresos de proveedores, verificaciones de canal y rangos típicos de precio de venta promedio multiplicados por volúmenes de envío plausibles, lo que ayudó a corregir cualquier exceso.
Los insumos clave incluyeron el número de trabajadores conectados en las industrias objetivo, el momento de implementación de LTE privada y 5G en las instalaciones, los cambios de combinación entre tipos de dispositivos como pantallas montadas en la cabeza y dispositivos de muñeca, los ciclos de reemplazo impulsados por la duración de la batería y la resistencia, y la división entre el valor del hardware y el software y los servicios recurrentes. Cuando las señales de abajo hacia arriba estaban incompletas en regiones más pequeñas o tipos de dispositivos de nicho, utilizamos proxies de penetración de industrias similares y luego los ajustamos después de recibir comentarios de expertos.
Para el pronóstico, se utilizó un análisis de escenarios con un caso base anclado en los presupuestos de digitalización empresarial y el impulso del cumplimiento de seguridad, seguido de pruebas de sensibilidad sobre la preparación de conectividad y la progresión del precio promedio. Los supuestos se mantuvieron simples para que puedan rastrearse año por año y volver a verificarse durante las actualizaciones.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, comenzando con pruebas de consistencia interna entre dispositivos, componentes y aplicaciones, y luego pasando a verificaciones de sentido externas frente a la escala de la fuerza laboral y la dirección del gasto en tecnología empresarial. Si una región o tipo de dispositivo mostraba un salto inusual, se volvían a probar los insumos detrás de la adopción, los precios o el momento de reemplazo, y cuando era necesario, se volvía a contactar a los expertos para confirmar qué había cambiado.
Se completa una segunda revisión por parte de un analista antes de la aprobación final para que los pasos del cálculo y los supuestos se sigan claramente. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios regulatorios importantes, cambios de conectividad o cambios repentinos en la demanda. Antes de la entrega, se completa una nueva revisión para que las cifras finales reflejen las señales más recientes disponibles.
Comparación de la estimación de mercado de dispositivos vestibles empresariales e industriales B2B de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para dispositivos vestibles empresariales e industriales no siempre coinciden, incluso cuando los títulos parecen similares, y esto generalmente se debe a lo que se incluye, cómo se trata el precio y qué año se toma como base real para el pronóstico. Las diferencias también surgen cuando un estudio se apoya más en narrativas de envíos y otro vincula la demanda a la fuerza laboral y la preparación para la implementación.
Algunas cifras publicadas amplían el alcance a categorías más amplias de dispositivos vestibles empresariales que pueden incluir un uso más amplio de auriculares o dispositivos vestibles corporativos definidos de manera vaga. Para Mordor Intelligence, el valor solo se cuenta cuando la compra es claramente para casos de uso laboral B2B, y la demanda impulsada por el consumidor se excluye incluso si existe el mismo factor de forma.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 20,44 mil millones de USD (2025) | |
| Editorial del sector A | 16,40 mil millones de USD (2025) | Utiliza una configuración base y una ventana de estudio diferentes, y su dimensionamiento de los primeros años parece apoyarse más en los ingresos de categorías enumeradas, lo que puede subestimar el software y los servicios integrados en las implementaciones empresariales. |
| Editorial del sector B | 7,63 mil millones de USD (2025) | Rastrea los dispositivos vestibles empresariales de manera más estrecha y puede omitir partes del uso industrial, además de que el planteamiento del producto está más cerca de los dispositivos vestibles empresariales que de un conjunto de demanda industrial más empresarial completo. |
La dispersión de los valores se explica principalmente por el alcance y lo que se cuenta como demanda laboral, seguido de cómo se tratan el software y los servicios recurrentes junto con los dispositivos. Al mantener el conjunto de demanda vinculado a las realidades de implementación de los trabajadores y luego verificarlo con insumos prácticos de precios y adopción, la cifra final se mantiene transparente y repetible para la planificación.


Preguntas clave respondidas en el informe
¿A qué velocidad está creciendo el gasto en wearables empresariales en la manufactura?
El gasto en manufactura en el mercado de wearables empresariales e industriales B2B está creciendo junto con una CAGR general del 27,45% y representó el 27,95% de los ingresos de 2025.
¿Qué opción de conectividad está ganando mayor impulso para los wearables industriales?
Las conexiones de 5G privado y 5G RedCap son las de más rápido crecimiento, proyectadas a una CAGR del 30,25% hasta 2031, respaldadas por la latencia determinista y la fiabilidad.
¿Por qué la ropa inteligente y los sensores corporales están atrayendo nuevas inversiones?
La presión regulatoria para el monitoreo de la seguridad laboral en tiempo real y los avances en sensores integrados en textiles lavables respaldan una CAGR del 28,74% para la ropa inteligente y los sensores corporales.
¿Cuál es la mayor barrera de adopción para los dispositivos de realidad aumentada empresarial?
La escasez de aplicaciones de nivel empresarial con certificaciones de seguridad empresarial y una integración profunda con ERP sigue siendo el principal cuello de botella.
¿Cómo mejora la inteligencia artificial en el borde el rendimiento de los wearables?
Los chipsets que ofrecen hasta 15 TOPS con menos de 5 vatios permiten la inferencia en el dispositivo, reduciendo la latencia y cumpliendo con las normas de localización de datos sin sacrificar la duración de la batería.
Última actualización de la página el:



