
Análisis del Mercado de Tecnología Ponible por Mordor Intelligence
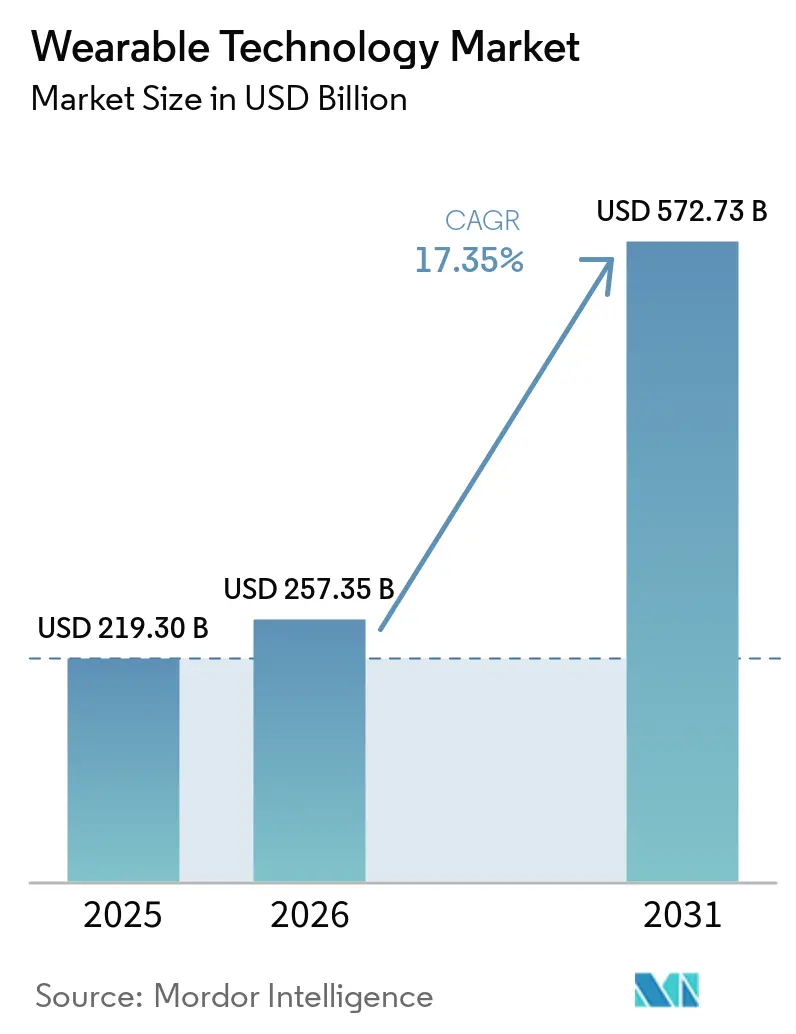
El tamaño del mercado de tecnología vestible fue valorado en 257,4 mil millones de USD en 2026 y se estima que crecerá desde 302 mil millones de USD en 2027 hasta alcanzar los 659,3 mil millones de USD para 2032, a un CAGR del 16,9% durante el período de pronóstico (2027-2032).
El monitoreo clínico y la realidad aumentada (AR) para la primera línea amplían lo que los relojes y gafas conectados pueden lograr. Los incentivos de compra elegibles de China complementan esas aplicaciones al mejorar la propuesta de precio al consumidor. La inteligencia artificial (IA) en el dispositivo y las baterías específicas para cada carga de trabajo ofrecen a los proveedores formas prácticas de diferenciar la función del dispositivo vestible. Las obligaciones de privacidad y la economía del empaquetado añaden restricciones operativas y de ingeniería para los proveedores afectados. Por lo tanto, el crecimiento favorece a los proveedores cuyos dispositivos completan una tarea que un hospital, pagador o empleador financiará, como el monitoreo clínico o el trabajo de entrega, sobre aquellos que compiten en características generales de dispositivos vestibles.
Conclusiones Clave del Informe
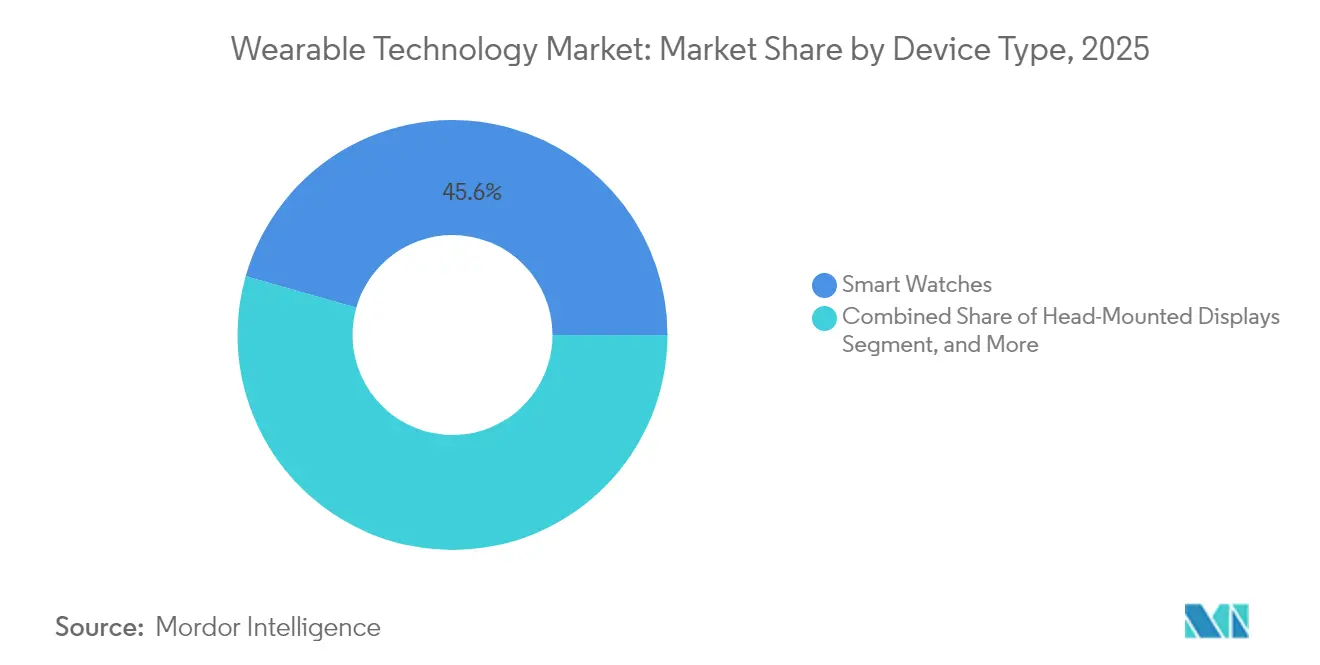
- Por tipo de dispositivo, los relojes inteligentes tuvieron una participación del 45,42% en el mercado de tecnología vestible en 2026, mientras que se prevé que las pantallas montadas en la cabeza lideren el crecimiento con un CAGR del 18,6% durante 2027-2032.
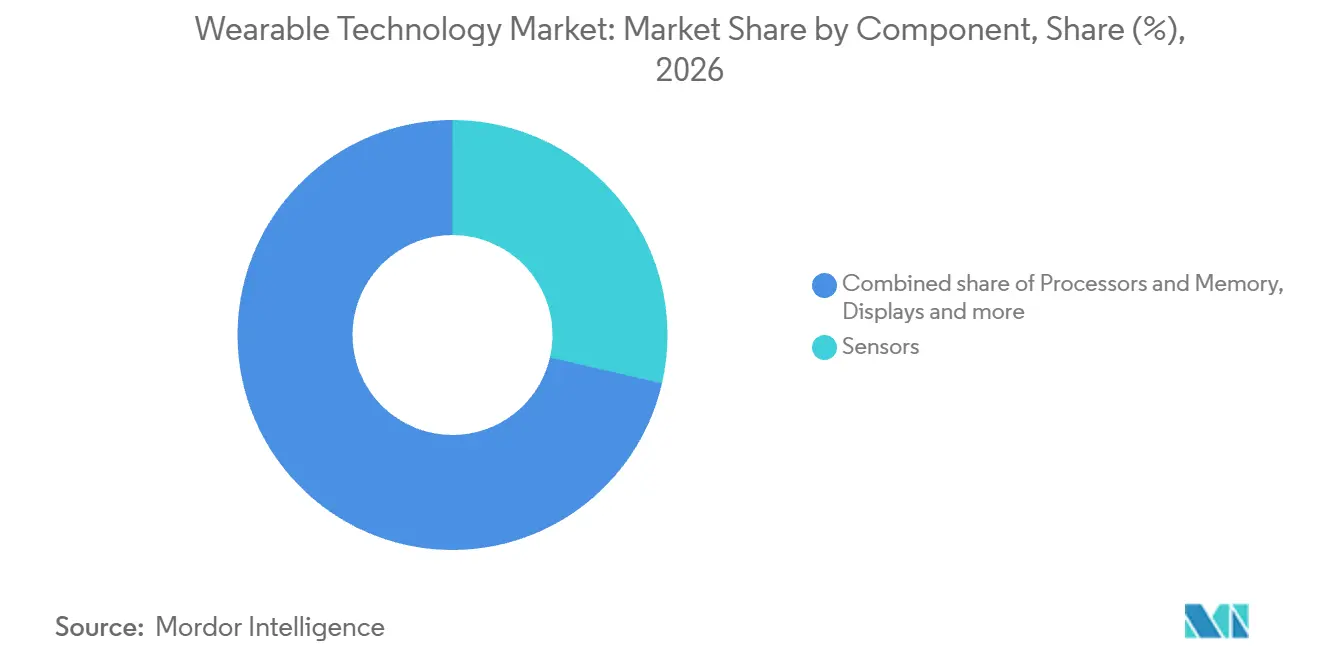
- Los sensores lideraron la categoría de componentes con una participación del 28,61% del tamaño del mercado de tecnología vestible en 2026, y las baterías son el segmento de más rápido crecimiento con un CAGR previsto del 19,4% durante 2027-2032.
- Entre las tecnologías de conectividad, Bluetooth y BLE representaron el 61,18% del gasto en dispositivos vestibles en 2026, con la conectividad celular (LTE/5G) prevista para crecer más rápido con un CAGR del 18,4% durante 2027-2032.
- La electrónica de consumo lideró el gasto de los usuarios finales con una participación del 56,55% en 2026, mientras que los usos sanitarios y médicos tienen previsto liderar el crecimiento con un CAGR del 19,7% durante 2027-2032.
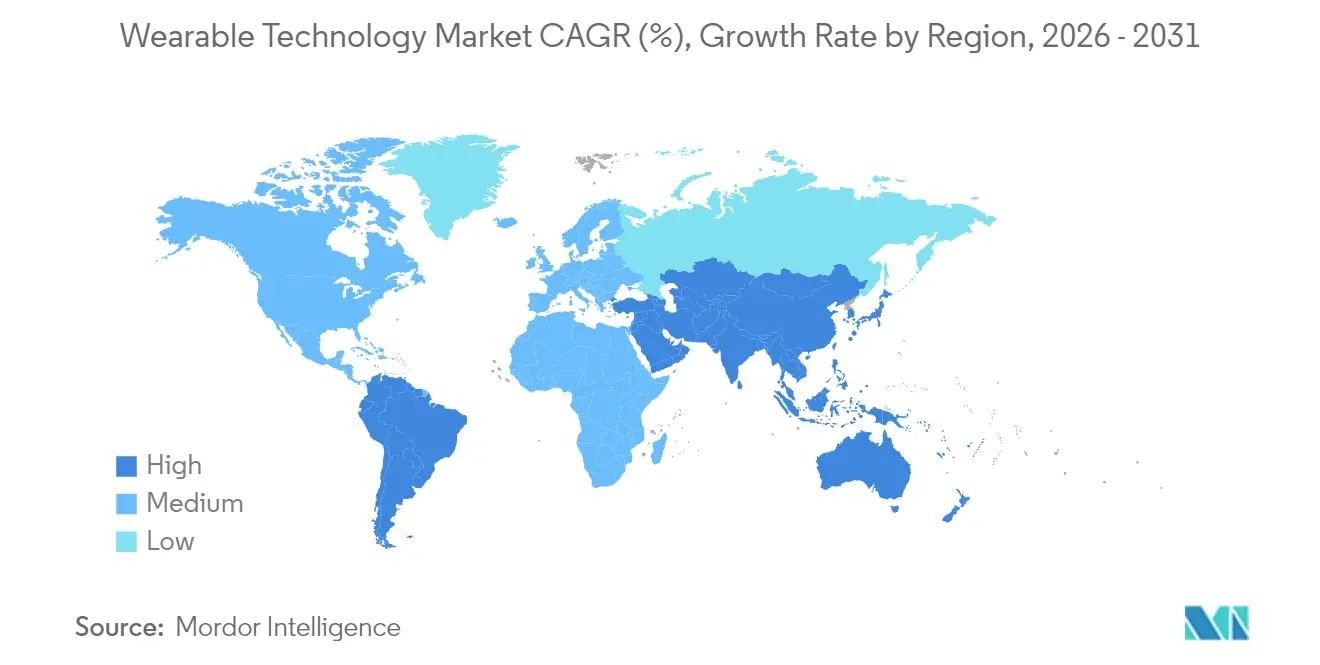
- Geográficamente, América del Norte lideró con el 31,32% del gasto en dispositivos vestibles en 2026, mientras que Asia-Pacífico es la región de más rápido crecimiento con un CAGR previsto del 19,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensores clínicos habilitados con IA | +6% | Estados Unidos de América | Mediano plazo (2-4 años) |
| RA empresarial para la fuerza laboral de primera línea | +4.5% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Inclusión de reembolso para dispositivos médicos ponibles | +4% | Estados Unidos de América | Mediano plazo (2-4 años) |
| IA en el borde y chipsets de bajo consumo | +5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Micro-baterías de estado sólido | +1% | República de Austria | Largo plazo (≥ 4 años) |
| Demanda de juegos inmersivos y deportes electrónicos | +2% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sensores de grado clínico habilitados por IA
El monitoreo específico por indicación permite que la detección clínica aborde aplicaciones hospitalarias con una necesidad definida del paciente. El 22 de junio de 2026, Masimo, entonces una empresa de Danaher, anunció la autorización 510(k) de la FDA para la detección de depresión respiratoria inducida por opioides integrada en su monitor continuo de pacientes vestible Radius VSM.[1] Su plataforma de oximetría de pulso smartSET aplica reconocimiento de patrones a datos fisiológicos continuos de pacientes hospitalarios que reciben terapia con opioides. La capacidad está destinada a ayudar a los médicos a identificar el compromiso respiratorio temprano, conectando el flujo de datos a una decisión de monitoreo definida. Aplicaciones de monitoreo similares también pueden usar un parche vestible para recopilar datos fisiológicos de forma continua. Dado que la función de detección autorizada combina el monitor Radius VSM de Masimo con su plataforma smartSET, la oportunidad comercial se centra en el monitoreo integrado y la interpretación, más que en el suministro de sensores por sí solo.
AR empresarial para la fuerza laboral de primera línea
Las gafas inteligentes empresariales pueden expandirse a través de despliegues organizados de la fuerza laboral, concentrando la demanda de dispositivos dentro de redes operativas individuales. Amazon está desplegando 5.000 gafas de entrega inteligentes adicionales en 2026 y planea expandir su flota a más de 20.000 dispositivos para finales de 2027. La participación es voluntaria para los propietarios de Socios de Servicio de Entrega y sus equipos de asociados de entrega. Dado que Amazon desarrolló las gafas que despliega, el volumen adicional refleja su propio programa de dispositivos dentro de una única red operativa. La participación voluntaria hace que la aceptación de la primera línea sea una condición separada para convertir la expansión planificada de la flota en una huella operativa más amplia.
Inclusión de reembolso para dispositivos médicos vestibles
La demanda de dispositivos médicos vestibles obtiene una base de pago más sólida cuando el reembolso cubre el requisito de monitoreo continuo. Medicare cubre las asignaciones de suministro del sistema de monitoreo continuo de glucosa (CGM) cuando los beneficiarios utilizan equipos médicos duraderos, ya sea un receptor o una bomba de infusión de insulina, para mostrar los datos de glucosa. Un reloj puede acompañar al receptor bajo este acuerdo de cobertura existente para los suministros de CGM. Medicare también cubre el monitoreo remoto para condiciones crónicas o agudas que requieren monitoreo cuando dispositivos médicos definidos por la FDA y conectados a internet cargan, recopilan y transmiten datos digitalmente al menos 2 días cada 30 días. Estas condiciones hacen que la transmisión de datos y el uso del receptor sean parte del diseño comercial, junto con el hardware corporal. Los proveedores pueden, por lo tanto, abordar las vías de atención cubiertas preservando los flujos de trabajo calificados a lo largo del servicio de monitoreo, incluso cuando los pacientes también usan un reloj complementario.
IA en el borde y conjuntos de chips de bajo consumo
La mensajería sin conexión proporciona un uso para la IA de borde en la industria de la tecnología vestible, particularmente en dispositivos usados en la muñeca. El 9 de diciembre de 2025, Google anunció respuestas inteligentes Gemma en el dispositivo para Google Messages en Pixel Watch 3 y modelos más recientes, lo que describió como una primera vez para los relojes inteligentes. En Pixel Watch 5, Google afirma que la generación de respuestas inteligentes en el reloj genera hasta 3 respuestas en lugar de una y funciona un 50% más rápido que en Pixel Watch 3 y 4 cuando está desconectado de un teléfono. Google también describe la arquitectura de doble chip del reloj como eficiente en consumo de energía, con un procesador Snapdragon W5 Gen 2 Accelerated. El cómputo local amplía las funciones independientes, mientras que el procesamiento eficiente aborda las demandas de recursos de dichas tareas. La generación de respuestas sin teléfono ofrece a los compradores una forma de experimentar directamente la mejora de procesamiento, más allá de las especificaciones del chipset.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Carga de cumplimiento de privacidad de datos | -2.5% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro de empaquetado avanzado | -1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión por residuos electrónicos y sostenibilidad | -1% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Fatiga del usuario / abandono del dispositivo | -0.5% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de cumplimiento de privacidad de datos
Las obligaciones de datos de salud añaden un requisito administrativo a las ofertas vestibles calificadas en los Estados Unidos. La Regla de Notificación de Brechas de Salud, aplicada por la Comisión Federal de Comercio (FTC), cubre a los proveedores calificados de registros de salud personal, entidades relacionadas y proveedores de servicios que manejan información de ciudadanos o residentes de los Estados Unidos. Tras una brecha de información de salud identificable no asegurada, los proveedores cubiertos y las entidades relacionadas deben notificar a las personas y a la FTC, con la notificación individual generalmente debida sin demora injustificada y dentro de los 60 días calendario posteriores al descubrimiento.[2] Ciertas brechas que involucran a 500 o más residentes afectados también requieren notificación a los medios de comunicación, mientras que las actividades cubiertas por HIPAA y las actividades realizadas como asociado comercial de HIPAA están excluidas. Un fabricante de rastreadores puede calificar cuando su aplicación acepta entradas del consumidor o el rastreador envía datos a otra aplicación de salud. A partir del 1 de enero de 2026, las regulaciones de la CCPA de California también requieren que las empresas cubiertas evalúen los riesgos de privacidad antes del procesamiento no laboral de la información de salud de los consumidores, con evaluaciones para el procesamiento continuo anterior a 2026 con vencimiento el 31 de diciembre de 2027.
Cuellos de botella en el suministro de empaquetado avanzado
El moldeo por transferencia selectiva, una vía hacia el empaquetado compacto de dispositivos vestibles, requiere herramientas personalizadas que pueden limitar la elección del proceso de fabricación de un desarrollador. USI indicó que las herramientas personalizadas para el moldeo por transferencia selectiva convencional en encapsulación selectiva cuestan aproximadamente entre 260.000 y 300.000 USD, lo que muchos proyectos no pueden justificar. El proveedor también describió que los ángulos de desmoldeo aumentan el espaciado entre componentes dentro y fuera de un área moldeada selectivamente. USI también señala que los canales de moldeo pueden cubrir áreas destinadas a permanecer sin encapsular. Para los desarrolladores que consideran este proceso, el compromiso inicial de herramientas puede restringir qué diseños compactos son económicamente viables de perseguir.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Relojes Establecidos e Interfaces Visuales en ExpansiónLos relojes inteligentes representaron una participación del 45,42% del tamaño del mercado de tecnología vestible en 2026. El Pew Research Center encontró que el 37% de los adultos estadounidenses declararon tener un reloj inteligente en una encuesta realizada del 17 al 23 de febrero de 2026.[3] Huawei también reportó más de 54 millones de envíos globales acumulados de su serie de relojes inteligentes WATCH GT al 24 de septiembre de 2025. El segmento más grande tiene así ejemplos de escala tanto en el lado de la propiedad como en el de la entrega por parte del productor, y cada uno refleja una población distinta. Esa base de propietarios ofrece a los fabricantes de relojes una audiencia para nuevas funciones de muñeca entregadas a través de modelos sucesivos y actualizaciones de software.
Las pantallas montadas en la cabeza son el segmento de más rápido crecimiento, con una CAGR del 18,6% prevista durante 2027-2032. Meta informó que Quest alcanzó su mayor número de usuarios únicos en 2025. Las gafas de entrega de Amazon proporcionan una pantalla de visualización frontal para detalles de navegación, peligros y tareas de entrega. Quest sirve al entretenimiento del consumidor y las gafas de Amazon sirven a los asociados de entrega en rutas, lo que otorga a las pantallas montadas en la cabeza fuentes separadas de demanda recreativa y laboral.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Detección Especializada y Diseño de BateríasLos sensores representaron una participación del 28,61% del mercado de tecnología vestible en 2026. Para enero de 2026, Bosch reportó ventas acumuladas de más de 18 mil millones de sensores de sistemas microelectromecánicos (MEMS) en diversas aplicaciones, y su subsidiaria Bosch Sensortec atendió a los dispositivos vestibles, entre otros mercados. En marzo de 2026, Sensortek reportó el envío de sensores ópticos de piel de próxima generación para dispositivos vestibles insignia. El segmento más grande combina, por lo tanto, una base establecida de proveedores de MEMS con desarrollo especializado para electrónica vestible, incluidos componentes de detección óptica diseñados para dispositivos vestibles.
Las baterías son el segmento de más rápido crecimiento, con una CAGR del 19,4% prevista durante 2027-2032. Meta describió una celda de acero de 248 mAh para sus gafas Ray-Ban Display en junio de 2026, explicando que la pantalla requería energía sostenida en lugar de ráfagas cortas. Ese requisito otorga al dimensionamiento de la batería una relación directa con la carga de trabajo de la pantalla vestible, situando el almacenamiento de energía dentro del diseño funcional de las gafas completas. El ejemplo sitúa la responsabilidad del diseño en el productor del dispositivo vestible, por lo que la oportunidad de un proveedor de celdas puede depender de abordar la carga de trabajo específica de la pantalla de ese productor.


Por Tecnología de Conectividad:
Dispositivos Emparejados y Servicios CelularesBluetooth y BLE representaron el 61,18% del mercado de tecnología vestible en 2026, conformando el segmento más grande por tecnología de conectividad. El informe de 2025 de Bluetooth SIG, citando a ABI Research, pronosticó que los relojes inteligentes, rastreadores de actividad, ropa inteligente y anillos inteligentes habilitados con Bluetooth superarían los 387 millones de envíos anuales de dispositivos para 2030. Ese pronóstico abarca 4 formatos de dispositivos, otorgando a Bluetooth un papel de conexión en varias categorías de productos. Para los fabricantes de dispositivos, las tendencias del mercado de tecnología vestible hacen de Bluetooth un requisito de diseño compartido, mientras que los sensores y el software determinan las tareas que distinguen a un dispositivo vestible emparejado.
Celular (LTE/5G) es el segmento de mayor crecimiento, con un CAGR del 18,4% pronosticado durante 2027-2032. El 19 de septiembre de 2025, Deutsche Telekom comenzó a ofrecer 5G RedCap para Apple Watch Series 11, Ultra 3 y SE 3 en Alemania. Sus tarifas MagentaMobil y Smart Connect ya incluían 5G, con respaldo LTE donde el 5G no estaba disponible. La oferta situó la actualización de radio vestible dentro de una estructura tarifaria existente, proporcionando a los canales de operadores una propuesta concreta de dispositivo y servicio. Las condiciones de cobertura definieron cómo podía utilizarse el beneficio, por lo que la diferenciación dependía de una combinación de acceso a la red y capacidad del reloj.
Por Industria de Usuario Final:
Escala del Consumidor e Integración ClínicaLa electrónica de consumo representó el 56,55% del gasto en tecnología vestible en 2026, convirtiéndose en el segmento más grande. Apple reportó 35,7 mil millones de USD en ventas netas del ejercicio fiscal 2025 para su categoría combinada de Wearables, Home and Accessories, una caída del 4% respecto a los 37 mil millones de USD del ejercicio fiscal 2024. Esa categoría incluía relojes inteligentes, auriculares inalámbricos y computadoras espaciales junto con productos para el hogar y accesorios. En un contexto de seguimiento de salud, la encuesta de 2025 de Rock Health encontró que el 46% de los adultos estadounidenses poseía un dispositivo vestible, un aumento de 33 puntos porcentuales respecto al 13% de 2015. El incremento en la propiedad respalda una base de consumidores más amplia para los productos de seguimiento de salud en el mercado de tecnología vestible, mientras que el portafolio vestible de Apple aborda usos adicionales de escucha y computación espacial.
Los usos sanitarios y médicos conforman el segmento de mayor crecimiento, con una expansión pronosticada a un CAGR del 19,7% durante 2027-2032. En un centro médico académico de Los Ángeles, 843 pacientes conectaron dispositivos vestibles de consumo al historial clínico electrónico entre 2023 y 2025. De ese grupo, 692 pacientes, es decir el 82%, permanecieron comprometidos con dispositivos activamente conectados a los 3 meses. Con la mayoría de los pacientes manteniendo la conexión durante 3 meses, este resultado de un solo centro respalda la integración de registros como una aplicación sanitaria continua construida en torno a los dispositivos vestibles de consumo que los propios pacientes conectaron.
Análisis Geográfico
Mercado de Tecnología Vestible en América del Norte
América del Norte representó el 31,32% del tamaño del mercado de tecnología vestible en 2026. Los planes de Medicare Advantage de Essence Healthcare para EE. UU. en 2026 se ofrecieron en Illinois, Misuri, Arkansas, Kentucky e Indiana, y algunos incluían el Oura Ring, la aplicación y la membresía sin costo adicional. Essence conectó el Oura Ring, la aplicación y la membresía a la atención liderada por médicos para posibles problemas de salud entre visitas al consultorio, mostrando un canal de pagador estadounidense para el monitoreo respaldado por dispositivos vestibles. Essence dijo que discontinuaría el beneficio en muchos planes para 2027, por lo que los proveedores que dependen de este canal enfrentan una demanda vinculada a la decisión de renovación de beneficios de cada plan.
Mercado de Tecnología Vestible de Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con un CAGR del 19,8% previsto durante 2027-2032. El programa de China desde el 1 de enero de 2026 subsidiaba el 15% de los precios finales con descuento en un artículo elegible por consumidor por categoría, cubriendo relojes inteligentes y pulseras juntos y gafas inteligentes. Las autoridades locales implementaron el programa, con un techo de precio por artículo de 6.000 CNY (853 USD) y un límite de subsidio de 500 CNY (71 USD). En Asia-Pacífico, Meta dijo que sus gafas estuvieron disponibles en Singapur el 23 de septiembre de 2026. El subsidio reduce los precios de compra de los compradores chinos elegibles, mientras que el inicio de Meta en Singapur añade un canal de compra para sus propias gafas, ampliando el acceso minorista dentro de la región.
En Europa, Medtronic acordó en mayo de 2025 distribuir exclusivamente el dispositivo vestible multiparámetro con certificación médica de Corsano Health en Europa Occidental para uso hospitalario y hospitalario en el hogar. En Oriente Medio, el Clúster de Salud de Medina introdujo el monitoreo de signos vitales mediante reloj inteligente para la temporada de Hajj 2026 de Arabia Saudita con el Hospital Virtual Seha. En África, el informe de 2025 de la GSMA describió usos emergentes de atención a la demencia en Ghana y las pruebas de audición conectadas a teléfonos inteligentes del Grupo hearX en Sudáfrica. La Autoridad Egipcia de Medicamentos permitió a las fábricas locales con certificación CE omitir los certificados de venta libre del país de referencia, los estudios de estabilidad y los informes de biocompatibilidad de los expedientes de registro o re-registro en abril de 2026, conservando otros documentos obligatorios y la discreción para solicitar dichos estudios e informes. En América del Sur, Brasil exige la regularización de Anvisa y la demostración de seguridad y rendimiento antes de la venta de dispositivos vestibles de parámetros clínicos, incluso los comercializados para el bienestar, distinguiendo la autorización regulatoria de los canales de distribuidores y proveedores de atención en los ejemplos europeo y saudí.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación cubre jurisdicciones seleccionadas desde la perspectiva de los fabricantes que venden productos vestibles que califican como dispositivos médicos. Los sistemas de calidad, la supervisión posterior a la comercialización y los pasos de entrada local afectan diferentes partes de la comercialización, lo que hace que tanto la vía de presentación como las obligaciones continuas sean relevantes para la evaluación. Dentro del Reino Unido, la comparación cubre el marco de dispositivos médicos de Gran Bretaña. La identificación única de dispositivos (UDI) vincula el etiquetado del dispositivo y los datos regulatorios, con obligaciones definidas por el marco aplicable.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Egipto | Emiratos Árabes Unidos | Brasil |
|---|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Agencia Reguladora de Medicamentos y Productos Sanitarios (MHRA) | Administración Nacional de Productos Médicos | Autoridad Egipcia de Medicamentos | Establecimiento de Medicamentos de los Emiratos (EDE) | Anvisa |
| Instrumentos clave o dirección | Reglamento del Sistema de Gestión de Calidad, 21 CFR Parte 820, vigente desde el 2 de febrero de 2026 | Enmienda de vigilancia poscomercialización de Gran Bretaña, vigente desde el 16 de junio de 2025; plan de reforma precomercialización y confianza internacional de marzo de 2026 | Buenas Prácticas de Fabricación para Dispositivos Médicos (BPF); revisión programada para el 1 de noviembre de 2026 | Directriz de registro de dispositivos certificados; orientación de etiquetado UDI de mayo de 2026 y marcado de dispositivos reutilizables | Servicio de autorización de comercialización de dispositivos médicos; anuncio de función multiagente del 24 de junio de 2026 | RDC N.º 751/2022; Marco UDI de la RDC N.º 591/2021; base de datos UDI (SIUD) en funcionamiento desde el 1 de marzo de 2026 |
| Efecto comercial | Obligaciones aplicables del sistema de calidad para fabricantes de dispositivos terminados con intención de distribución comercial | Obligaciones de vigilancia, notificación, acción correctiva y revisión periódica del fabricante en Gran Bretaña | Requisitos de gestión de calidad del fabricante programados para fortalecerse | Vía de presentación MeDevice para dispositivos importados y locales que poseen certificados internacionales de calidad | El registro del titular y una licencia válida para la oficina de comercialización o el almacén médico preceden al registro del producto | Notificación de Clase I/II y autorización de Clase III/IV; las empresas extranjeras necesitan un socio brasileño legalmente constituido responsable de los productos importados y distribuidos |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Endurecimiento | Flexibilización | Sin cambios |
La calificación Media y Sin cambios de los Estados Unidos refleja la implementación del QMSR el 2 de febrero de 2026, mientras que las mismas valoraciones de Gran Bretaña mantienen la línea base de vigilancia vigente desde el 16 de junio de 2025, porque las normas previas a la comercialización en borrador del 8 de mayo de 2026 que proponen un acceso más rápido para dispositivos aprobados en Australia, Canadá o los Estados Unidos están pendientes de la introducción planificada al Parlamento en otoño de 2026. La visión de Endurecimiento de China sigue la revisión de BPF programada para el 1 de noviembre de 2026, mientras que la directriz de mayo de 2026 de Egipto exige a los fabricantes o agentes mantener registros UDI de los dispositivos cubiertos y deja el momento de aplicación del marcado del portador de etiqueta y del dispositivo reutilizable para un anuncio posterior. La calificación Baja de los Emiratos Árabes Unidos refleja el registro previo del titular y los intermediarios locales con licencia, mientras que la visión de Flexibilización sigue al anuncio del 24 de junio de 2026 de una función multiagente que permite opciones más amplias de importación y distribución. La calificación Media y Sin cambios de Brasil mantiene la notificación y autorización basadas en riesgo como línea base de acceso, con el etiquetado UDI de clase IV para dispositivos fabricados a partir del 10 de julio de 2025 y el SIUD en funcionamiento desde el 1 de marzo de 2026, implementando obligaciones de identificación escalonadas por clase de riesgo y tipo de obligación junto con esas vías de entrada.
Etapas de la Cadena de Valor
La cadena compara los traspasos entre plataformas vestibles, integración de sistemas, comercialización de dispositivos y servicio posventa. Las operaciones de 2025 de Luxshare Precision Industry Co., Ltd. incluyeron la integración de sistemas vestibles en formatos como gafas de IA, relojes inteligentes y pulseras. Esa amplitud hace que la transición del diseño de plataforma a un sistema completo para usar en el cuerpo sea un punto importante de coordinación. Cada etapa tiene un mecanismo de ganancias diferente, desde ventas de plataforma e integración hasta dispositivos terminados y contratos de servicio opcionales.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de plataforma vestible | Proveedores de plataformas como Qualcomm Technologies, Inc. | Ventas de plataformas | Rediseño al cambiar la arquitectura de la plataforma | Calificar arquitecturas alternativas antes de las actualizaciones del dispositivo |
| Integración de sistemas | Integradores de sistemas vestibles como Luxshare Precision Industry Co., Ltd. | Ingresos por integración de sistemas | Cambios de diseño en los módulos integrados | Usar interfaces modulares y validación por etapas |
| Comercialización de dispositivos | Marcas de dispositivos vestibles como Garmin Ltd. | Ventas de dispositivos terminados | Dependencia de rutas individuales hacia los compradores | Mantener opciones de distribución minorista y directa |
| Servicio posventa | Proveedores de planes de servicio opcionales como Apple Inc. | Tarifas de planes de servicio | La cobertura varía según el plan y la ubicación | Alinear los compromisos de servicio con la cobertura del plan local |
| Fuente: Mordor Intelligence | ||||
El servicio posventa opcional puede extender la relación comercial más allá de la entrega inicial del hardware. Apple ofrece AppleCare que cubre Apple Watch a través de Apple Stores y proveedores autorizados, con cobertura y disponibilidad de servicio que varían según el plan y la ubicación. El plan crea un mecanismo de ingresos en torno a la disponibilidad del servicio, dando al soporte técnico un papel comercial separado de la venta inicial del dispositivo. Dado que la inscripción en AppleCare es opcional, las ventas de integración y de dispositivos terminados pueden generar ganancias sin una venta de plan de servicio, mientras que el servicio posventa añade ingresos cuando un comprador elige la cobertura.
Panorama Competitivo
Concentración del Mercado
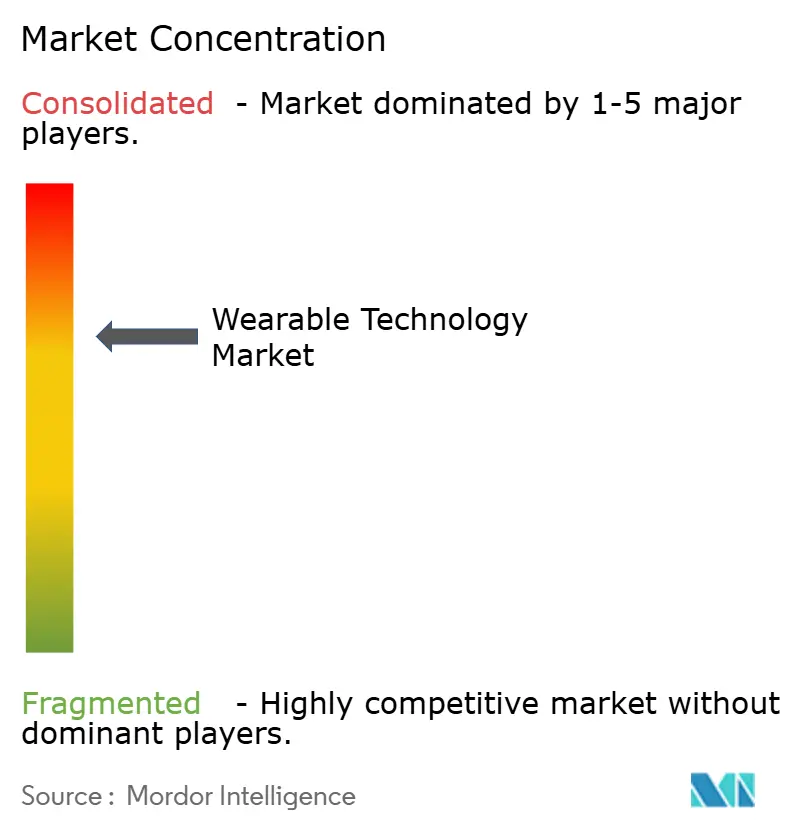
La competencia está moderadamente concentrada en torno a marcas de dispositivos establecidas, con Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) y Sony Group Corporation entre los participantes activos. Apple introdujo Apple Watch Ultra 3 en septiembre de 2025 con comunicaciones satelitales, capacidades celulares 5G y funciones ampliadas de salud, fitness y seguridad. Samsung inició las ventas en EE. UU. de su auricular Galaxy XR el 21 de octubre de 2025, a través de Samsung.com y las Samsung Experience Stores, utilizando Android XR desarrollado con Google y Qualcomm. Sony Interactive Entertainment redujo el precio de venta al público recomendado de PlayStation VR2 a partir de marzo de 2025, con fechas efectivas locales y disponibilidad de paquetes que varían según el país o región. Apple compite a través de funciones de salud y conectividad para la muñeca, mientras que Samsung y Sony persiguen a los compradores de auriculares a través de una asociación de plataforma y precios más bajos.
Google introdujo Pixel Watch 4 en agosto de 2025 con lo que describió como las primeras comunicaciones satelitales independientes en un reloj inteligente. La línea de dispositivos vestibles de fitness de Google también incluye rastreadores de la marca Fitbit, como el Fitbit Air sin pantalla, junto con Pixel Watch. Esa cartera combina comunicación independiente en la muñeca con múltiples formatos de dispositivos de fitness, dando a la empresa varias formas de abordar las tareas de comunicación y fitness de los consumidores. Google anunció Fitbit Edge, un rastreador de fitness de próxima generación, el 12 de octubre de 2026, añadiendo otro formato a esa línea.
Xiaomi informó que sus ingresos por dispositivos vestibles aumentaron un 30,7% interanual en 2025. Atribuyó el aumento principalmente a mayores envíos de pulseras inteligentes y relojes inteligentes y precios de venta promedio en China continental. El resultado coloca la ejecución de volumen y el precio del producto en la misma ecuación comercial, mostrando por qué el crecimiento de los ingresos de los proveedores puede reflejar tanto la demanda de envíos como la realización de precios. Xiaomi también informó que sus envíos globales de pulseras vestibles crecieron un 22,6% en 2025 y se clasificó en el N.º 1 a nivel mundial según Omdia. Para los competidores de pulseras y relojes, el resultado de China continental vincula el crecimiento de los ingresos de los rivales tanto al volumen como al precio, mientras que la clasificación global de pulseras indica una escala competitiva más allá de ese desempeño doméstico.
Líderes de la Industria de Tecnología Ponible
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Fitbit LLC (Google)
-
Sony Group Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnología Vestible Empresas cubiertas en este informe
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Alphabet Inc. (Google LLC)
- Meta Platforms, Inc. (Oculus)
- Sony Group Corporation
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Garmin Ltd.
- Fitbit LLC (Google)
- Microsoft Corporation
- HTC Corporation
- BOE Technology Group Co., Ltd.
- Qualcomm Technologies, Inc.
- Corning Incorporated
- Valencell, Inc.
- Zepp Health Corporation
- Fossil Group, Inc.
- Vuzix Corporation
- Magic Leap, Inc.
- Mobvoi Information Technology Co. Ltd.
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en las aperturas comerciales en torno al uso en el lugar de trabajo y el monitoreo seleccionado de pacientes hospitalizados. En 2026, Savannah River Mission Completion proporcionaba 500 brazaletes vestibles para trabajadores que apoyaban la misión de residuos líquidos del Departamento de Energía en el Sitio de Savannah River, frente a 250 dispositivos en 2025. En 2025, los brazaletes del sitio registraron más de 6.000 eventos de monitoreo y desencadenaron 2.000 intervenciones que permitieron a los supervisores pausar o modificar el trabajo para que los empleados pudieran enfriarse. El uso del contratista conecta el monitoreo vestible con decisiones específicas sobre la exposición al calor durante el trabajo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Dispositivos de monitoreo de calor en el lugar de trabajo | Despliegue industrial operativo | Contratistas industriales que gestionan la exposición al calor de los trabajadores | Adaptar el monitoreo vestible al lugar de trabajo específico | Idoneidad para la tarea de monitoreo del sitio | Fabricantes de dispositivos vestibles para el lugar de trabajo |
| Implementación de flotas de dispositivos vestibles | Las flotas de dispositivos ampliadas amplían la tarea de soporte | Operadores de flotas en el lugar de trabajo | Combinar el despliegue de dispositivos y el soporte de mantenimiento | Coordinar el soporte en todos los dispositivos del sitio | Proveedores de despliegue y servicio de dispositivos vestibles |
| Monitoreo seleccionado de pacientes hospitalizados | El Hospital Nacional Universitario (NUH) de Singapur anunció en julio de 2026 el objetivo de que los relojes inteligentes apoyen hasta el 10% del monitoreo de signos vitales de pacientes hospitalizados durante el año siguiente | Hospitales que evalúan grupos de pacientes adecuados | Validar el monitoreo dentro de entornos de atención seleccionados | Idoneidad del entorno de atención y evaluación de seguridad | Fabricantes de dispositivos médicos vestibles y proveedores de integración clínica |
Los compradores industriales y clínicos enfrentan decisiones diferentes sobre quién recibe monitoreo y cómo responde el personal. En julio de 2026, el jefe de cirugía del NUH identificó la seguridad del paciente, el contexto clínico y la idoneidad tecnológica como consideraciones para un uso más amplio de los relojes inteligentes. El monitoreo de la exposición al calor es, por lo tanto, la apertura más clara ilustrada en Savannah River, donde una oferta de dispositivos puede servir al flujo de trabajo establecido de alerta y respuesta de un contratista.
Desarrollos recientes de la industria en Mercado de Tecnología Vestible
- Oct 2026: Google anunció Fitbit Edge, un rastreador de fitness de próxima generación en su línea de dispositivos vestibles de la marca Fitbit, el 12 de octubre.
- Sep 2026: Meta comenzó a ampliar la disponibilidad de Meta Glasses a Singapur, Corea del Sur, México y los Emiratos Árabes Unidos el 23 de septiembre.
- Sep 2026: Apple presentó Apple Watch Series 12 y Apple Watch Ultra 4 en las tiendas Apple Store de todo el mundo el 18 de septiembre.
Mercado de Tecnología Vestible Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de tecnología vestible mide el gasto anual en dispositivos electrónicos conectados que se llevan en el cuerpo y que capturan datos, proporcionan notificaciones o habilitan servicios digitales a través de sensores, software o conectividad. Abarca las ventas mundiales de dispositivos y los ingresos directamente atribuibles a software y servicios vestibles.
Exclusiones del alcance: Se excluyen los accesorios personales no conectados, la electrónica de consumo estándar que no está diseñada para ser usada en el cuerpo, y los procesadores, memorias, sensores, pantallas, baterías y circuitos integrados de conectividad vendidos por separado como insumos o piezas de repuesto.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Relojes Inteligentes
- Dispositivos Auriculares
- Pantallas Montadas en la Cabeza
- Ropa Inteligente
- Pulseras
- Por Componente
- Procesadores y Memoria
- Sensores
- Pantallas
- Baterías
- Circuitos Integrados de Conectividad
- Software y Servicios
- Por Tecnología de Conectividad
- Bluetooth y BLE
- Celular (LTE/5G)
- Wi-Fi
- NFC y UWB
- Satelital y LP-WAN
- Por Industria del Usuario Final
- Electrónica de Consumo
- Salud y Medicina
- Industrial y Empresarial
- Defensa y Seguridad Pública
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes como las encuestas del Pew Research Center sobre patrones de propiedad de los consumidores, el informe de medición de actividad física vestible de la Organización Mundial de la Salud y su estrategia global de salud digital, así como su clasificación de intervenciones y servicios de salud. Estos materiales ayudan a los analistas a verificar la adopción, las prácticas de medición, el uso clínico y la forma en que los servicios vinculados a dispositivos se integran en los entornos de atención.
Los informes anuales de las empresas, los materiales para inversores, las divulgaciones de productos y la prensa tecnológica y sanitaria de renombre proporcionan contexto de ventas, envíos, precios, lanzamientos, reembolsos y canales para triangular la evidencia pública. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a fabricantes de dispositivos, proveedores de componentes y software, distribuidores, compradores del sector sanitario, usuarios empresariales y especialistas regionales, con encuestados seleccionados entre los tipos de dispositivos y las industrias de usuarios finales cubiertas. Sus aportaciones pondrían a prueba las interpretaciones de fuentes secundarias sobre envíos, precios de venta, ingresos por servicios, adopción y patrones de reemplazo, aclararían las diferencias en las definiciones comerciales e identificarían las lagunas de evidencia. Cuando las respuestas o la evidencia pública no resuelvan una brecha material, los analistas documentarían la incertidumbre, buscarían corroboración de otra fuente o tipo de encuestado y triangularían la estimación con señales de mercado independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 15% | APAC: 40% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 15% | Gerentes: 50% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto global de los usuarios finales en dispositivos vestibles conectados completos y servicios directamente atribuibles, y luego verifica los totales seleccionados de dispositivos y regiones mediante la consolidación de ingresos de proveedores, evidencia de canales y precio de venta promedio muestreado multiplicado por el volumen de envíos. Los analistas construyen las participaciones a partir de los envíos de dispositivos y los precios realizados, el contenido de componentes dentro de los precios de dispositivos completos, la capacidad de conectividad, el uso por parte del comprador y las ventas a nivel de país. El valor del software y los servicios se contabiliza una sola vez, incluyendo el valor incluido solo una vez. Los indicadores clave incluyen envíos por tipo de dispositivo, precios de venta promedio y combinación de productos, adopción de dispositivos conectados, señales de despliegue médico y empresarial, y ingresos por vinculación de servicios o suscripciones. Para las perspectivas 2027-2032, la regresión multivariante puede relacionar el crecimiento del valor con los indicadores de envíos, precios y combinación, adopción y despliegue, con análisis de escenarios utilizado cuando los lanzamientos de productos, los reembolsos o la adopción regional crean trayectorias materialmente diferentes. Los expertos evaluarían si los supuestos a nivel de variable coinciden con las condiciones de compra y suministro. Si las verificaciones ascendentes seleccionadas carecen de detalles comparables de envíos o precios, los analistas utilizarían la evidencia de canal o proveedor documentada más cercana, establecerían el supuesto internamente y mantendrían la estimación descendente como el marco de control.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con las divulgaciones de las empresas, los indicadores comerciales y de envíos, la evidencia pública de adopción y las señales de los usuarios finales, y luego verificaron los totales, las participaciones, las unidades, la alineación temporal y las variaciones inexplicadas. Las anomalías se rastrean hasta las definiciones de fuente, el momento, la moneda o la clasificación antes de la aprobación, seguido de una revisión separada por parte de un analista de los cálculos, el ajuste de los límites y la coherencia narrativa. Los encuestados son contactados nuevamente cuando persiste un conflicto de definición material o un movimiento inexplicado. La base de evidencia se actualiza anualmente, se revisa entre ciclos cuando un evento material de producto, regulatorio, de reembolso o de suministro modifica un insumo, y se revisa nuevamente en una pasada previa a la entrega.
Tamaño del Mercado de Tecnología Vestible de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de tecnología vestible mide el gasto anual en dispositivos electrónicos conectados que se llevan en el cuerpo y que capturan datos, proporcionan notificaciones o habilitan servicios digitales a través de sensores, software o conectividad.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen envíos por tipo de dispositivo, precios de venta promedio y combinación de productos, adopción de dispositivos conectados, señales de despliegue médico y empresarial, e ingresos por vinculación de servicios o suscripciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 302 mil millones de USD (2027) | |
| Consultora Global A | 92,9 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 69,2% inferior al valor de este informe para 2027 de 302 mil millones de USD, 2 años después. El año base anterior sitúa esta cifra antes de la medición de 2027 del informe, mientras que su taxonomía clasifica por separado el calzado y los accesorios para el cuello. |
| Consultora Global B | 87,19 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 71,1% inferior al valor de este informe para 2027 de 302 mil millones de USD, 2 años después. El año base anterior sitúa esta cifra antes de la medición de 2027 del informe, y sus categorías enumeradas se extienden a zapatos inteligentes, cámaras corporales, exoesqueletos, parches y cascos. |
Los analistas de Mordor Intelligence triangularon la estimación con las divulgaciones de las empresas, los indicadores comerciales y de envíos, la evidencia pública de adopción y las señales de los usuarios finales, y luego verificaron los totales, las participaciones, las unidades, la alineación temporal y las variaciones inexplicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología vestible y su crecimiento proyectado?
Se estima en 302 mil millones de USD en 2027 y se prevé que alcance los 659,3 mil millones de USD para 2032, a un CAGR del 16,9% durante 2027-2032.
¿Qué está impulsando la adopción de dispositivos vestibles?
La detección clínica, las gafas inteligentes empresariales y la IA en el dispositivo respaldan nuevos usos. Amazon está desplegando 5.000 gafas de entrega adicionales en 2026, con participación voluntaria de los propietarios de Socios de Servicio de Entrega y sus equipos.
¿Qué categoría de dispositivos vestibles lidera el gasto?
Los relojes inteligentes tuvieron el 45,42% del gasto en 2026. Se prevé que las pantallas montadas en la cabeza crezcan más rápido, con un CAGR del 18,6% durante 2027-2032.
¿Qué empresas compiten en el sector de dispositivos vestibles?
Los participantes establecidos incluyen Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) y Sony Group Corporation.
¿Qué limita las perspectivas para los proveedores de dispositivos vestibles?
En los Estados Unidos, los proveedores calificados de registros de salud tienen obligaciones de notificación de brechas bajo las normas de la FTC. El moldeo por transferencia selectiva también puede imponer costos de herramientas que muchos proyectos no pueden justificar.
¿Cuáles son los principales mercados regionales para los dispositivos vestibles?
América del Norte tuvo el 31,32% del gasto en 2026. Se prevé que Asia-Pacífico crezca más rápido, con un CAGR del 19,8% durante 2027-2032.