
Tamaño y Participación del Mercado de Dispositivos Ponibles Inteligentes de India
Análisis del Mercado de Dispositivos Ponibles Inteligentes de India por Mordor Intelligence
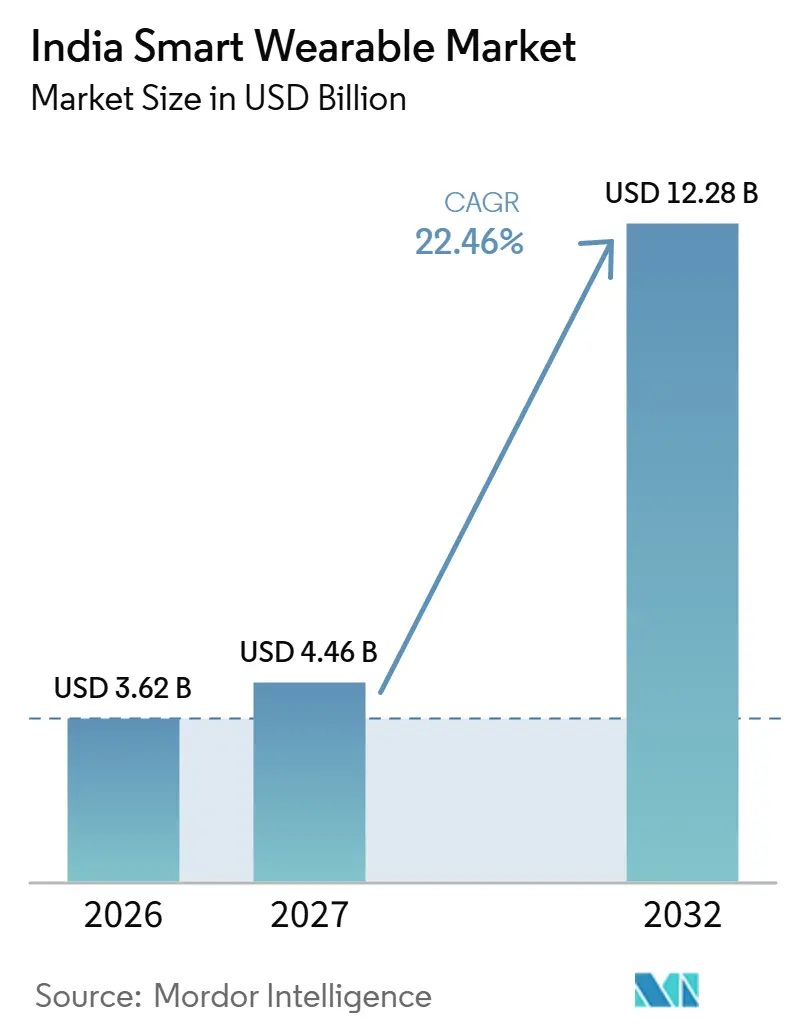
Se espera que el tamaño del mercado de wearables inteligentes de India aumente de 3,62 mil millones de USD en 2026 a 4,46 mil millones de USD en 2027 y alcance los 12,28 mil millones de USD en 2032, creciendo a un CAGR del 22,46% durante 2027-2032.
El caso de expansión de India vincula el interés en el monitoreo de salud con el seguimiento personal recurrente y los usos específicos de enfermedades para smartwatches y otros dispositivos wearables conectados. Los precios más bajos de los anillos inteligentes y los beneficios de seguros vinculados a la actividad añaden asequibilidad y motivación financiera, mientras que los débiles incentivos de actualización limitan la demanda de reemplazo. Las respuestas de los proveedores pueden combinar software de salud útil, conectividad móvil compartida y una activación más clara para llegar a los compradores a través de planes y recorridos de pago que ya existen. Las preocupaciones sobre la privacidad y el límite entre bienestar y medicina significan que la expansión hacia un monitoreo más enriquecido también aumenta la importancia de los controles de captura y las declaraciones de producto claramente definidas.
Conclusiones Clave del Informe
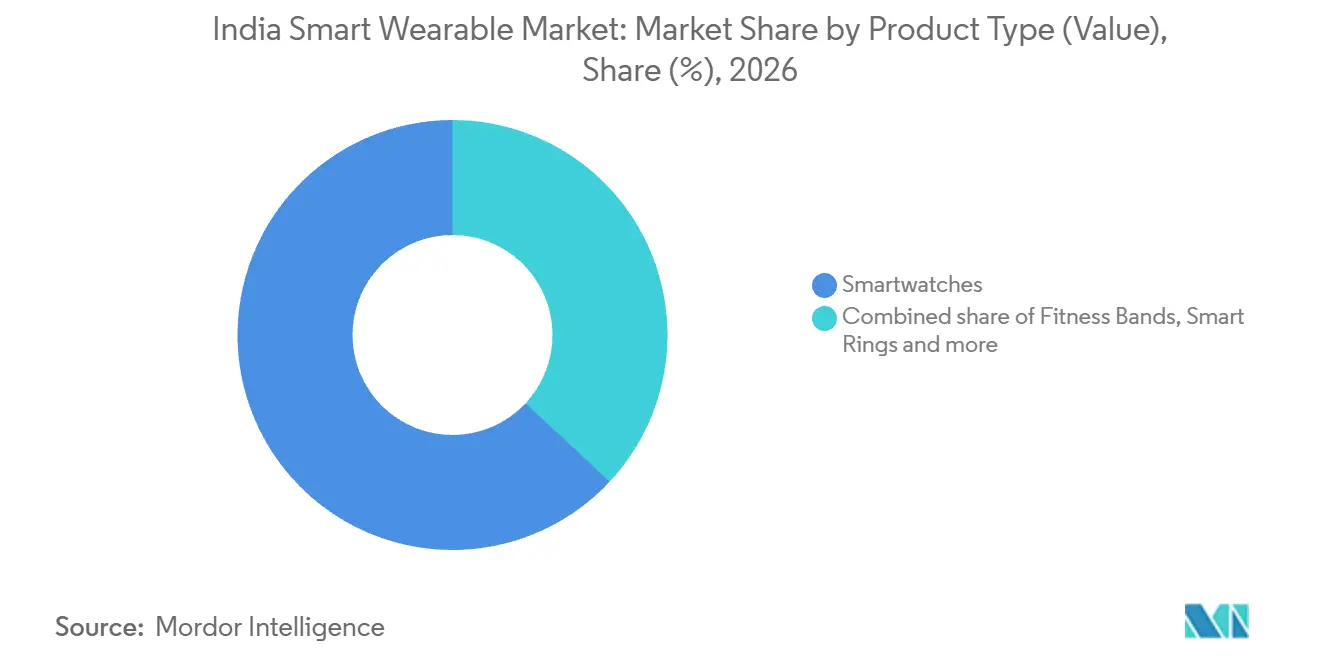
- Por tipo de producto, los smartwatches tuvieron una participación del 63,05% en el mercado de wearables inteligentes de India en 2026, mientras que se prevé que los anillos inteligentes crezcan más rápido con un CAGR del 24,1% durante 2027-2032.
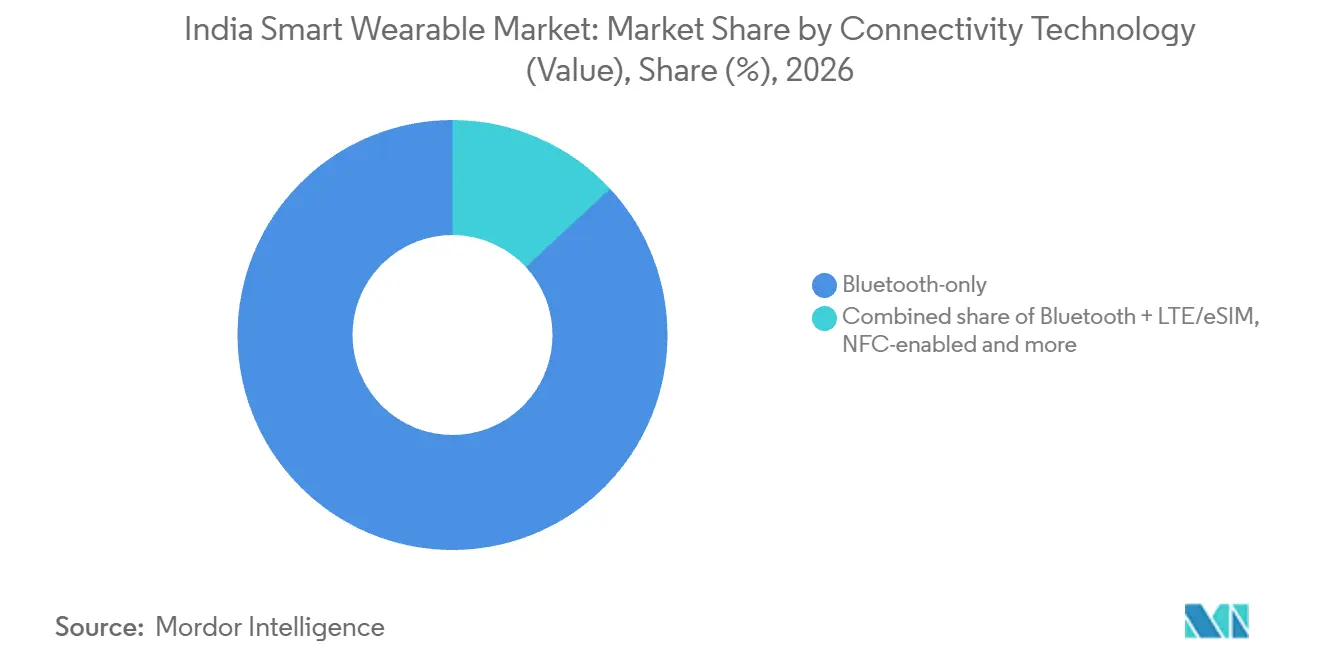
- La tecnología de conectividad estuvo liderada por los dispositivos de solo Bluetooth, con una participación del 86,91% del tamaño del mercado de wearables inteligentes de India en 2026, mientras que se prevé que Bluetooth + LTE/eSIM crezca más rápido con un CAGR del 24,5% durante 2027-2032.
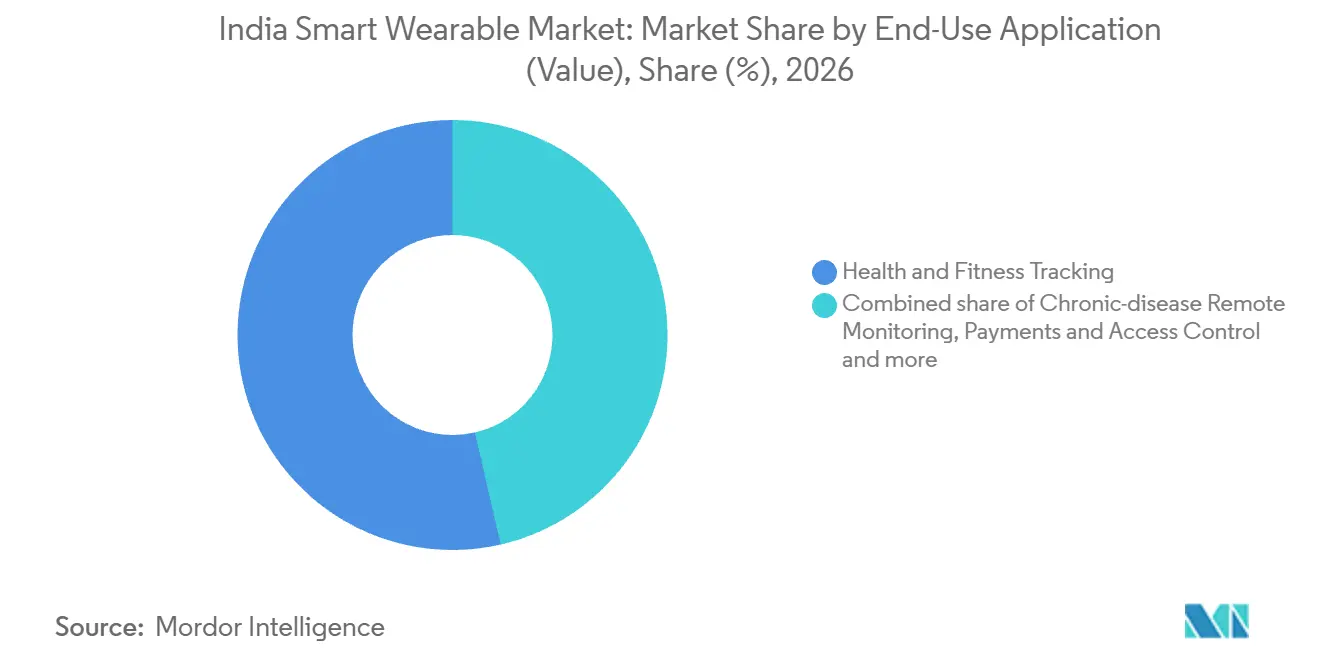
- Entre las aplicaciones de uso final, el seguimiento de salud y fitness tuvo el 53,6% del valor del mercado en 2026, y se prevé que el monitoreo remoto de enfermedades crónicas crezca más rápido con un CAGR del 23,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Clase media en ascenso con mayor conciencia sobre salud y actividad física | +12.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Rápido descenso del ASP por intensa competencia doméstica | +3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales PLI y de Salud Digital | +4% | A nivel nacional | Mediano plazo (2-4 años) |
| Descuentos en seguros de salud por datos de dispositivos ponibles inteligentes | +3.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Surgimiento de los anillos inteligentes como factor de forma compatible con la joyería | +2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Pagos sin contacto habilitados por UPI mediante dispositivos ponibles inteligentes | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Clase media con creciente conciencia sobre salud y fitness
Los objetivos de monitoreo de salud ofrecen a las marcas de wearables una fuente identificable de interés de compra por parte del consumidor. En la encuesta en línea de NIQ de enero-febrero de 2025 sobre la población adulta compradora de comestibles de India, el 56% declaró haber adquirido wearables.[1] En la misma encuesta, el 40% declaró su intención de comprar uno en el año siguiente para el monitoreo de salud y el seguimiento de objetivos. Estos objetivos declarados ofrecen a los fabricantes una forma de organizar las mediciones y la retroalimentación en torno a una tarea de monitoreo específica, vinculando el diseño del producto al propósito de la compra.
Rápida caída del precio de venta promedio por la intensa competencia doméstica
Los precios más bajos de los anillos inteligentes reducen el obstáculo inicial para los compradores que eligen su primer anillo o añaden otro wearable. IDC informó que el precio de venta promedio de los anillos inteligentes en India cayó un 8,7% interanual hasta los 159,7 USD en 2025. La misma lectura identificó a boAt, Aabo y Fittr como proveedores que se suman al impulso para la adopción de la categoría. Para los proveedores, un precio de referencia de categoría más bajo aumenta la importancia de distinguir lo que ofrece un anillo de mayor precio antes de pedir a los compradores que paguen más. La asequibilidad proporciona, por tanto, una estrategia de entrada para estos proveedores, mientras que un anillo premium debe justificar su mayor desembolso en hardware.
Incentivos gubernamentales PLI y de Salud Digital
La política de fabricación puede apoyar relojes asequibles cuando la adición de valor doméstico reduce el costo de suministrarlos. Se informó que el Programa de Fabricación por Fases de India fue notificado en diciembre de 2024 para promover la adición de valor doméstico en teléfonos celulares, dispositivos wearables de muñeca, auriculares y piezas y subconjuntos relacionados. Su cobertura hace que la producción de componentes sea tan relevante para la oportunidad de fabricación como el ensamblaje del dispositivo final. Para un proveedor de wearables, la elección comercial es qué etapa de producción puede añadir valor localmente a un costo viable.
Descuentos de seguros de salud por datos de wearables
HDFC ERGO ofrece hasta un 10% de descuento en la renovación por fitness bajo my:health Koti Suraksha para la actividad rastreada por wearables que cumpla los requisitos. La ruta de pasos requiere al menos 50.000 pasos semanales, con un límite de 15.000 pasos por día. Alternativamente, los asegurados pueden quemar 900 calorías, con un límite de 300 calorías en una sesión de ejercicio por día. El seguimiento requiere un wearable vinculado a la aplicación móvil de HDFC ERGO y el número de póliza. Para los asegurados elegibles, el ahorro condicional añade una razón relacionada con el seguro para obtener y usar de forma constante un dispositivo de seguimiento. Dado que el descuento se obtiene en cada renovación mediante pasos semanales o calorías registradas, recompensa el seguimiento constante en lugar de la mera posesión de un wearable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión del precio de venta promedio que comprime los márgenes de los fabricantes de equipos originales | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preocupaciones sobre privacidad de datos y ciberseguridad | -1% | A nivel nacional | Mediano plazo (2-4 años) |
| Alargamiento de los ciclos de reemplazo tras el auge de los compradores por primera vez | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Ambigüedad de la CDSCO sobre los wearables de grado médico | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Erosión del precio de venta promedio que comprime los márgenes de los fabricantes de equipos originales
Los smartwatches de precio de entrada dejan a los fabricantes de equipos originales vulnerables cuando la promoción absorbe una contribución ya pequeña por dispositivo. El 5 de marzo de 2026, Prabhu Ram, vicepresidente de inteligencia industrial de CyberMedia Research, afirmó que los precios muy bajos de los smartwatches en India dejaban a las marcas poco margen. Señaló que los gastos de marketing, incluidos los embajadores de marca deportivos, consumían lo que esas marcas ganaban. Para una cartera de precio de entrada, gastar para ganar la venta puede, por tanto, competir con los recursos disponibles para apoyar el producto. Reducir los gastos promocionales podría preservar la contribución, pero requeriría un enfoque diferente para atraer compradores. Los precios de entrada bajos limitan, en consecuencia, los fondos retenidos de cada venta.
Preocupaciones sobre privacidad de datos y ciberseguridad
Para los proveedores de gafas con inteligencia artificial, la captura automática crea un problema de aceptación que va más allá de la persona que lleva el dispositivo. En un foro de India celebrado en noviembre de 2025, el apoyo al procesamiento y la captura siempre activos sin intervención del usuario cayó del 52,5% antes de la deliberación al 29,4% después. Los participantes plantearon preocupaciones sobre la privacidad de terceros y la captura, filtración o uso indebido de información sensible. Esta respuesta convierte la captura ambiental sin restricciones en una propuesta de venta menos sencilla de lo que sugeriría la capacidad de detección adicional por sí sola. Dar a los usuarios control sobre la captura podría abordar parte de esa objeción, aunque cambiaría la experiencia manos libres propuesta. La comercialización de dicha funcionalidad conlleva, por tanto, la carga de conciliar la comodidad con la privacidad tanto de los usuarios como de los transeúntes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto (Valor):
Escala de Relojes y Nuevos Factores de FormaLos smartwatches representaron una participación del 63,05% del tamaño del mercado de wearables inteligentes de India en 2026. IDC informó envíos de smartwatches de 6,4 millones de unidades en el segundo trimestre de 2026, una caída del 4% interanual. El descenso extendió la contracción de la categoría a un décimo trimestre consecutivo. En el mismo trimestre, IDC informó que los precios de venta promedio subieron un 23,9% interanual, de 22 USD a 27,3 USD, a medida que los consumidores optaban por relojes de mayor calidad y con más funciones. Con los precios promedio en alza mientras los envíos caen, la posición de valor de la categoría descansa en que los compradores opten por modelos superiores en lugar de en unidades adicionales.
Los anillos inteligentes son el segmento de más rápido crecimiento, con un CAGR previsto del 24,1% durante 2027-2032. Oura lanzó el Ring 4 en India en marzo de 2026 desde INR 28.900 (aproximadamente 313 USD), con una membresía mensual de INR 599 (aproximadamente 6 USD). Sin embargo, los envíos de anillos inteligentes en India cayeron un 30,6% interanual en 2025, según el rastreador de IDC. Entre las gafas inteligentes, Meta lanzó Ray-Ban Meta (Gen 2) en India el 1 de diciembre de 2025, con interacción de voz en hindi y ventas a través de Ray-Ban India y minoristas de gafas. El nivel de precio de lanzamiento de Oura ofrece una ruta hacia el crecimiento del valor del hardware de anillos inteligentes a través de la combinación de productos, a pesar del descenso en los envíos de la categoría en 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tecnología de Conectividad (Valor):
Dominio del Bluetooth y Acceso Celular mediante Plan CompartidoLos dispositivos de solo Bluetooth representaron una participación del 86,91% en el mercado de wearables inteligentes de India en 2026. En el segundo trimestre de 2025, los informes atribuidos a IDC vincularon el crecimiento de los envíos de bandas inteligentes de muñeca en India principalmente a la adopción del Samsung Galaxy Fit3. Samsung tuvo el 80,6% de ese segmento de bandas inteligentes de muñeca, cuyos envíos alcanzaron las 83.000 unidades, un aumento del 118,5% interanual. Para un competidor de bandas de fitness con Bluetooth, esa concentración significa que el crecimiento de la categoría por sí solo sobreestimaría la oportunidad disponible sin ganar compradores al proveedor dominante.
Bluetooth + LTE/eSIM es el segmento de más rápido crecimiento, con un CAGR previsto del 24,5% durante 2027-2032. Airtel permite a los usuarios elegibles de Apple Watch Cellular compartir un número y plan pospago Airtel My Plan o Infinity sin cargo de suscripción adicional. El uso del reloj se factura bajo el plan móvil activo. Dado que esta oferta está vinculada a planes pospago específicos, la base de suscriptores elegibles del operador es el grupo natural de compradores para esta ruta de acceso a relojes celulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Uso Final (Valor):
Seguimiento Rutinario y Monitoreo Específico de EnfermedadesEl seguimiento de salud y fitness fue el segmento más grande, representando el 53,6% del valor del mercado en 2026. En 2025, los usuarios de boAt Crest en India registraron más de 6,5 millones de sesiones de actividad, según datos de la aplicación anonimizados y agregados. Esos usuarios registraron colectivamente más de un billón de pasos durante el mismo año. Caminar fue una opción de actividad para el 55% de los usuarios en los mismos datos, con correr, entrenamientos en cinta, yoga y ciclismo en interior completando el resto del top cinco.
El monitoreo remoto de enfermedades crónicas es el segmento de más rápido crecimiento, con un CAGR previsto del 23,6% durante 2027-2032. Para el 18 de diciembre de 2025, casi 300 familias en toda India habían utilizado el wearable WALK de Lifespark Technologies para la enfermedad de Parkinson. El dispositivo para extremidades inferiores permite el monitoreo remoto de los patrones de marcha de los pacientes. Dado que los médicos pueden monitorear el progreso de los pacientes de forma remota, esta aplicación sirve a un flujo de trabajo de atención que necesita información de marcha relevante para la enfermedad más allá de los totales de actividad rutinaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan los requisitos nacionales de India con la capa de aplicación de productos envasados de Maharashtra. La perspectiva es la de los proveedores que importan wearables inalámbricos y gestionan datos personales de clientes como fiduciarios de datos. El Departamento de Telecomunicaciones requiere la aprobación de tipo de equipo para los smartwatches que operan en bandas sin licencia y permite solicitudes de autodeclaración. El diagnóstico, prevención, monitoreo, tratamiento o alivio de enfermedades declarado por el fabricante puede incluir un dispositivo dentro del marco de dispositivos médicos.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Ala WPC del Departamento de Telecomunicaciones; MeitY; CDSCO | Organización de Metrología Legal de Maharashtra para la aplicación de productos envasados |
| Instrumentos o directrices clave | Aprobación de tipo de equipo; Reglamento de Dispositivos Médicos; Reglamento de Protección de Datos Personales Digitales por fases | Declaraciones de productos envasados bajo reglamentos centrales y reglamentos de aplicación estatal; se aplica el marco nacional de datos |
| Efecto comercial | Aprobación inalámbrica para dispositivos en bandas sin licencia; el uso médico previsto cambia el alcance regulatorio; las salvaguardas se implementan gradualmente para los fiduciarios de datos | Los dispositivos minoristas preenvasados necesitan declaraciones de identidad, producto, cantidad, fecha y precio máximo de venta al público con impuestos incluidos |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja una ruta de aprobación por autodeclaración definida junto con las consecuencias regulatorias del uso médico previsto. La calificación Media de Maharashtra refleja el trabajo de etiquetado de envases requerido para los dispositivos preenvasados dentro de ese marco nacional. Ambas direcciones reflejan las salvaguardas de datos personales adoptadas por India, programadas para comenzar 18 meses después del 13 de noviembre de 2025, cubriendo a los fiduciarios de datos y el procesamiento realizado en su nombre.[2] Para los proveedores que operan en Maharashtra, el endurecimiento refleja ese deber de seguridad a nivel de India junto con la aplicación del etiquetado de envases del estado.
Etapas de la Cadena de Valor
La cadena de valor compara la ingeniería de productos, el ensamblaje electrónico y la distribución de marca como fuentes distintas de ingresos para los proveedores. La división más amplia de Relojes y Wearables de Titan Company Limited combina actividades de ingeniería, fabricación y ensamblaje en India. Optiemus Electronics Limited fabrica productos de auriculares y wearables y proporciona servicios de fabricación electrónica a clientes nacionales e internacionales. Estas estructuras permiten a las marcas integradas retener el valor del diseño del producto mientras los especialistas en fabricación obtienen ingresos a través de la ejecución de la producción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería de productos | Empresas integradas de relojes y wearables como Titan Company Limited | Ventas de productos de marca que incorporan ingeniería propia | Traducir diseños de dispositivos compactos en producción repetible | Alinear las especificaciones de ingeniería con los requisitos de ensamblaje y prueba |
| Ensamblaje y prueba electrónica | Fabricantes de auriculares y wearables como Optiemus Electronics Limited | Honorarios por servicios de fabricación electrónica | Mantener la consistencia del ensamblaje a través de las revisiones de diseño | Validar los diseños revisados frente a los procedimientos de prueba de producción |
| Distribución de marca | Propietarios de marcas de wearables como Imagine Marketing Limited (boAt) | Ventas de dispositivos de marca a través de canales de distribución | Comunicar los requisitos de producto y activación a través de los canales de venta | Estandarizar la orientación de producto para minoristas y los traspasos de activación |
| Fuente: Mordor Intelligence | ||||
Al 30 de junio de 2025, la red de distribución de productos general de Imagine Marketing Limited incluía más de 12.000 minoristas fuera de línea y 112 distribuidores en 25 estados y 5 territorios de la unión en India. La misma empresa también vende a través de mercados en línea y su sitio web de venta directa al consumidor, por lo que la red fuera de línea es una de varias rutas hacia los compradores para sus smartwatches y anillos inteligentes. Un fabricante como Optiemus puede suministrar servicios de producción, pero igualar el papel de propietario de marca de Imagine Marketing también requiere rutas hacia el comprador final.
Panorama Competitivo
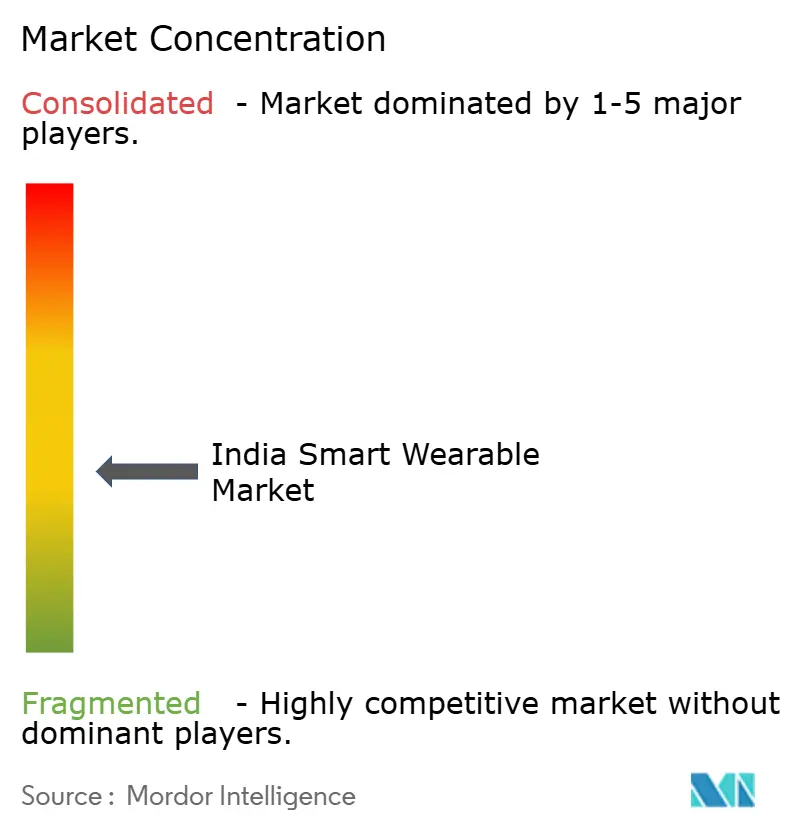
La competencia está fragmentada entre marcas domésticas de volumen y proveedores premium globales, con boAt ocupando el segundo lugar y el 15,2% de los envíos de smartwatches en India en el segundo trimestre de 2026, mientras que Apple, Samsung y Garmin lideraron los smartwatches avanzados. El campo competitivo incluye Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Google LLC (Pixel Watch) y Nike, Inc. a través del software de fitness Run Club compatible con Apple Watch en India. Apple puso a disposición el Apple Watch Series 11 en India en septiembre de 2025 con puntuación de sueño introducida a través de watchOS 26 para los modelos compatibles. Para el modelo Bluetooth del Galaxy Watch8 de Samsung, Dixon Technologies (India) Ltd. fue el fabricante y Samsung India Electronics Pvt. Ltd. fue el importador. Esta separación de las marcas orientadas al consumidor de los roles de producción significa que la participación en la fábrica y el control de la experiencia del wearable capturan diferentes partes del valor comercial.
Xiaomi lanzó el Redmi Watch Move en India en abril de 2025 con seguimiento de salud y más de 140 modos de entrenamiento. Tal amplitud de actividad le da a un solo reloj una propuesta a través de rutinas de ejercicio variadas, poniendo el peso comercial en hacer que esos modos sean comprensibles y utilizables. Google introdujo el Pixel Watch 4 con Wi-Fi en India en agosto de 2025 con asistencia Gemini activada desde la muñeca. La amplitud de entrenamientos del Redmi Watch Move y la asistencia Gemini del Pixel Watch 4 compiten en diferentes características, por lo que un comprador que los compare sopesa la cobertura de ejercicios frente a un asistente en la muñeca.
La guía de software de la CDSCO de julio de 2026 excluye el software de bienestar general y fitness rutinario sin propósito médico, al tiempo que sitúa los informes fisiológicos con propósito médico fuera de esa categoría. Esta guía de concienciación pública refleja las prácticas existentes del MDR-2017, por lo que los usos previstos declarados por los competidores determinan si el posicionamiento de bienestar está disponible. La función de presión arterial de Samsung Health Monitor requiere un Galaxy Watch compatible, un smartphone Galaxy emparejado y calibración con un monitor de manguito. Dado que la función necesita un smartphone Galaxy emparejado, Samsung vincula el acceso a esta función de salud a los propietarios de sus propios teléfonos.
Líderes de la Industria de Dispositivos Ponibles Inteligentes de India
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Google LLC (Pixel Watch)
-
Nike, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Wearables Inteligentes de India Empresas cubiertas en este informe
- Nexxbase Marketing Private Limited (Noise)
- Boltt Games Private Limited (Fire-Boltt)
- Imagine Marketing Limited (boAt)
- Samsung Electronics Co., Ltd.
- Apple Inc.
- Garmin Ltd.
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Fitbit LLC (Alphabet Inc. subsidiary)
- Titan Company Limited
- GOQii Technologies Pvt. Ltd.
- Nike, Inc.
- Realme Mobile Telecommunications (India) Pvt. Ltd.
- OnePlus Technology (Shenzhen) Co., Ltd.
- Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- Zepp Health Corporation (Amazfit)
- Lenovo Group Limited
- Zebronics India Pvt. Ltd.
- Portronics Digital Pvt. Ltd.
- Fastrack (Brand of Titan Company Limited)
- Sony Group Corporation
- Google LLC (Pixel Watch)
Lea el análisis de las empresas de wearables inteligentes india
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los wearables de pago prospectivos para el gasto personal, el uso delegado y la activación minorista asistida. La circular de NPCI del 8 de octubre de 2025 extendió UPI Circle a dispositivos IoT y perfiles de software, incluidos los wearables inteligentes, para pagos delegados de persona a comerciante en el ámbito doméstico en dispositivos secundarios aprobados por NPCI.[3] El marco combina límites de transacción y delegación con vinculación de dispositivos de proximidad cercana y un período de 24 horas posterior a la vinculación de gasto acumulado restringido. Estas condiciones favorecen a los productos elegibles diseñados en torno a un recorrido de pago definido y un modelo de activación viable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Wearables para pagos rutinarios a comerciantes | UPI Circle cubre perfiles de wearables IoT | Consumidores que eligen relojes con capacidad de pago | Integrar un perfil de pago elegible para compras diarias de menor valor | Los límites de transacción restringen las compras de mayor valor | Fabricantes de wearables y proveedores de pago participantes |
| Wearables para gasto delegado | La delegación a nivel de dispositivo tiene un marco operativo | Usuarios principales de UPI que adquieren wearables para usuarios secundarios | Hacer de los controles de delegación el elemento central de la experiencia del dispositivo | Los límites de delegación mensual restringen la flexibilidad de gasto | Marcas de relojes y miembros de UPI que atienden a usuarios delegados |
| Wearables vendidos con activación asistida | Los dispositivos primarios y secundarios deben estar cerca al vincularse | Compradores que buscan wearables de pago a través del comercio minorista asistido | Ofrecer la vinculación del dispositivo durante la visita de compra | La proximidad del dispositivo complica el aprovisionamiento remoto | Marcas de wearables y sus socios de distribución minorista |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es un wearable de pago cuyo hardware, controles de delegación y proceso de activación funcionen como una oferta comercial única. El gasto inicial restringido hace que una incorporación clara sea especialmente relevante para la primera experiencia de pago. Los proveedores que integren los límites de transacción en el posicionamiento del producto pueden orientarse a las compras rutinarias dentro de los límites de gasto definidos por el marco.
Desarrollos recientes de la industria en Mercado de Wearables Inteligentes de India
- Ago 2026: Google anunció que el Pixel Watch 5 estaría a la venta en India a partir del 20 de agosto de 2026.
- Jul 2026: Samsung Electronics Co., Ltd. puso a disposición el Galaxy Watch Ultra2 y el Galaxy Watch9 para reserva anticipada en India.
- Jul 2026: La CDSCO emitió una guía de concienciación pública sobre software de dispositivos médicos bajo el MDR-2017, reflejando las prácticas existentes y excluyendo el software de bienestar general y fitness rutinario sin propósito médico.
Mercado de Wearables Inteligentes de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de wearables inteligentes de India mide el gasto anual en dispositivos wearables equipados con sensores y software para el monitoreo de actividad o salud, comunicación o interacciones del usuario, vendidos para su uso en India. Los valores son ventas de dispositivos en USD en todas las formas de producto, configuraciones de conectividad y aplicaciones de uso final.
Exclusiones del alcance: Se excluyen los relojes convencionales y los accesorios básicos que no generan funciones inteligentes medibles, las aplicaciones de smartphone independientes sin un dispositivo wearable, las piezas y accesorios de wearables vendidos por separado, y los servicios independientes de reparación, mantenimiento o suscripción.
Descripción General de la Segmentación
- Por Tipo de Producto (Valor)
- Relojes Inteligentes
- Bandas de Actividad Física
- Anillos Inteligentes
- Gafas Inteligentes
- Otros Tipos de Productos
- Por Tecnología de Conectividad (Valor)
- Solo Bluetooth
- Bluetooth + LTE/eSIM
- Habilitado con NFC
- Por Aplicación de Uso Final (Valor)
- Seguimiento de Salud y Actividad Física
- Monitoreo Remoto de Enfermedades Crónicas
- Pagos y Control de Acceso
- Fuerza de Trabajo Industrial y de Campo
- Otras Aplicaciones de Uso Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes públicas y oficiales como el Departamento de Telecomunicaciones, NITI Aayog, el Ministerio de Electrónica y Tecnología de la Información y la Organización Central de Control de Estándares de Medicamentos. Los indicadores de telecomunicaciones enmarcan la base de consumidores conectados, el análisis del comercio electrónico informa sobre las condiciones de producción y comercio, las normas de protección de datos aclaran los deberes para el manejo de datos personales, y la guía de software de dispositivos médicos ayuda a distinguir las funciones con propósito médico del seguimiento general de bienestar.
Los informes anuales de las empresas y los registros regulatorios pueden aclarar las carteras de productos, los canales de venta declarados y los roles de fabricación, mientras que los materiales para inversores y la prensa empresarial de reputación pueden verificar los lanzamientos, los precios y los desarrollos de los canales. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas pueden incluir ejecutivos de marcas y dispositivos wearables con sede en India, líderes de comercio minorista y distribución, especialistas en telecomunicaciones y conectividad, usuarios de salud y bienestar, y líderes de fabricación o producto que puedan explicar los precios locales, el movimiento de los canales y los patrones de uso. Su evidencia puede poner a prueba los supuestos secundarios sobre la combinación de productos, los precios de venta realizados, el momento del reemplazo, la adopción de conectividad y la demanda de aplicaciones, con las opiniones inconsistentes verificadas frente a la evidencia de envíos, registros y canales. Cuando una variable permanece sin respaldo, el analista debe preservar un rango, documentar la brecha de evidencia y triangular la estimación resultante con otras señales observables del mercado de India.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor anual de las ventas de dispositivos en India desde una perspectiva descendente de las compras de wearables inteligentes terminados, luego verifica los totales seleccionados con el precio de venta promedio muestreado multiplicado por el volumen de envíos y la evidencia de los canales. Los envíos de productos y los precios realizados por forma de dispositivo principal establecen el conjunto de valor. La combinación de canales minoristas y en línea verifica el precio de venta final. La combinación de conectividad y la combinación de casos de uso ayudan a distribuir el valor entre los segmentos informados, y la adopción de móviles e internet, el interés del consumidor en la salud, la producción local y las condiciones de importación informan la demanda y la disponibilidad. Las participaciones de los segmentos se construyen a partir de la combinación de envíos y precios observada donde está disponible, con las clasificaciones de producto, conectividad y uso final reconciliadas con el total del mercado. Una regresión multivariante puede proyectar el valor utilizando estos indicadores de demanda, precio y combinación, con análisis de escenarios para cambios materiales en el precio, el ciclo de reemplazo o la adopción. El valor se pronostica a partir de indicadores de envíos, precio y combinación de productos, por lo que el movimiento del precio y la combinación de productos puede cambiar el crecimiento del valor independientemente de los volúmenes de dispositivos. Los encuestados primarios pueden verificar si la dirección y el mecanismo comercial de cada insumo se ajustan a las condiciones del canal y del producto en India, y las verificaciones ascendentes selectivas deben mantenerse como rangos donde la evidencia de precio o volumen muestreada sea incompleta, luego reconciliarse con el total descendente.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los envíos de dispositivos publicados, las señales observadas de precio de venta y combinación, las divulgaciones de las empresas y los indicadores de conectividad y consumo de India, luego investigan las inconsistencias en el año, la unidad, la cobertura del producto o el movimiento de valor frente a volumen antes de la aprobación. Una segunda revisión verifica las fórmulas, los totales de los segmentos, las fechas de las fuentes y los cambios inusualmente grandes, con un nuevo contacto activado cuando un insumo material es ambiguo, contradictorio o cambia lo suficiente como para afectar el pronóstico. El conjunto de evidencias se actualiza anualmente, se pone al día entre ciclos para eventos materiales del mercado y se verifica nuevamente en una revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de Wearables Inteligentes de India de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de wearables inteligentes de India mide el gasto anual en dispositivos wearables equipados con sensores y software para el monitoreo de actividad o salud, comunicación o interacciones del usuario, vendidos para su uso en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Una regresión multivariante puede proyectar el valor utilizando estos indicadores de demanda, precio y combinación, con análisis de escenarios para cambios materiales en el precio, el ciclo de reemplazo o la adopción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,46 mil millones de USD (2027) | |
| Consultora Regional A | 1,2 mil millones de USD (2025) | En su base de 2025, esta estimación está un 73,1% por debajo del valor de este informe para 2027 de 4,46 mil millones de USD, 2 años después. Su límite de rastreadores de fitness cubre ropa inteligente, relojes inteligentes y bandas inteligentes para aplicaciones de seguimiento, un conjunto de productos y usos más reducido que el mercado del informe. |
| Consultora Regional B | 2,29 mil millones de USD (2025) | En su base de 2025, esta estimación está un 48,7% por debajo del valor de este informe para 2027 de 4,46 mil millones de USD, 2 años después. Su enfoque en salud y fitness se centra en productos de salud y fitness, dejando fuera del mercado declarado las aplicaciones de comunicación, pago, fuerza laboral y otras no relacionadas con la salud. |
Los analistas de Mordor Intelligence triangularon los envíos de dispositivos publicados, las señales observadas de precio de venta y combinación, las divulgaciones de las empresas y los indicadores de conectividad y consumo de India, luego investigan las inconsistencias en el año, la unidad, la cobertura del producto o el movimiento de valor frente a volumen antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de wearables inteligentes de India?
Se espera que el tamaño alcance los 4,46 mil millones de USD en 2027 y los 12,28 mil millones de USD en 2032, creciendo a un CAGR del 22,46% durante 2027-2032.
¿Qué impulsa la demanda de dispositivos wearables inteligentes en India?
El interés en el monitoreo de salud conforma el caso de compra, mientras que la caída de los precios de los anillos reduce el obstáculo inicial para los compradores. El precio de venta promedio de los anillos inteligentes en India cayó un 8,7% interanual hasta los 159,7 USD en 2025.
¿Qué tipo de producto lidera el sector de wearables inteligentes de India?
Los smartwatches tuvieron el 63,05% del valor del mercado en 2026. Se prevé que los anillos inteligentes crezcan más rápido con un CAGR del 24,1% durante 2027-2032.
¿Qué empresas participan en la industria de wearables inteligentes de India?
Los participantes en hardware incluyen Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation y Google LLC a través de Pixel Watch. Nike, Inc. suministra el software de fitness Run Club compatible con Apple Watch en India.
¿Qué podría limitar la adopción de productos wearables inteligentes en India?
Las preocupaciones sobre la privacidad complican las gafas con inteligencia artificial de captura siempre activa. En un foro de India celebrado en noviembre de 2025, el apoyo al procesamiento y la captura sin intervención del usuario cayó del 52,5% al 29,4% tras la deliberación.