
Tamaño y Participación del Mercado de Sistemas de Piloto Automático para Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
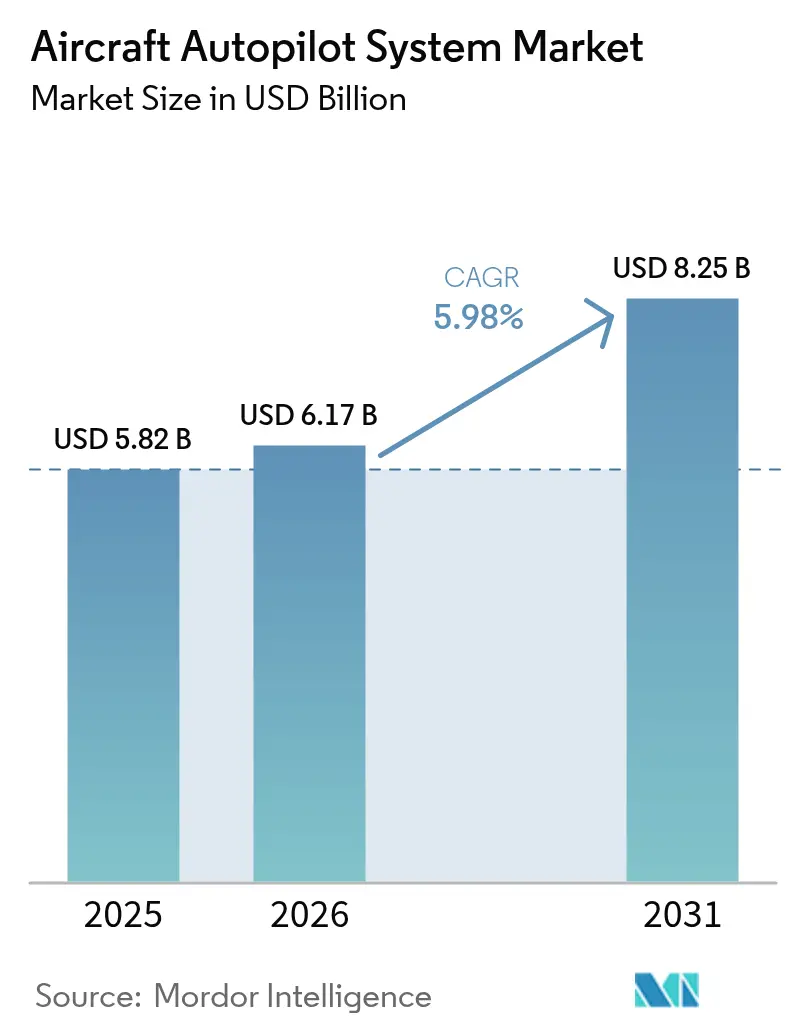
| Tamaño del Mercado (2026) | 6.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.98 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
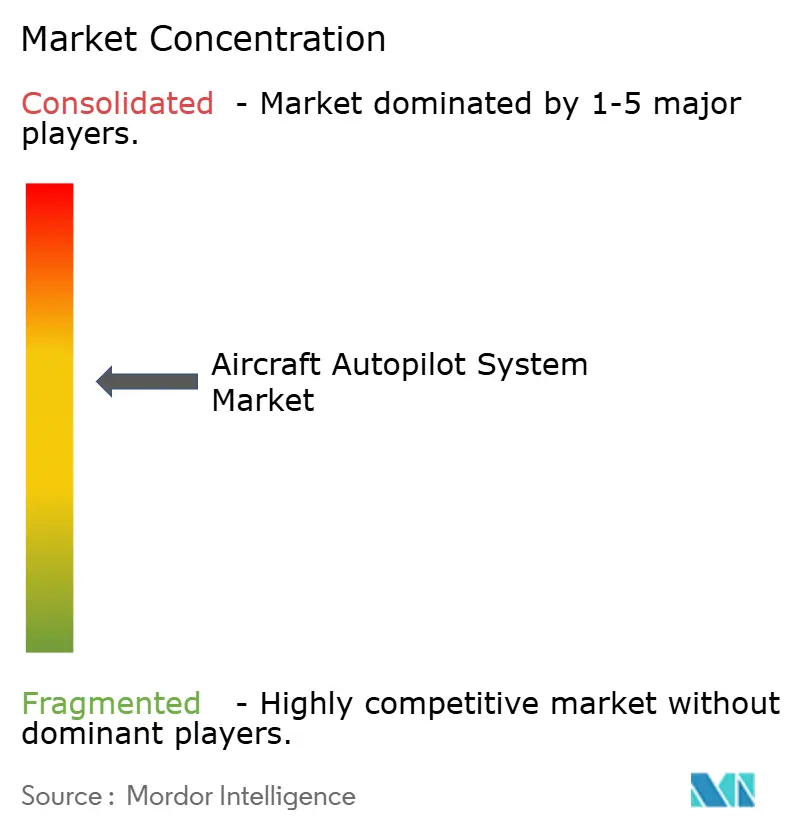
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Piloto Automático para Aeronaves por Mordor Intelligence
El tamaño del mercado de sistemas de piloto automático para aeronaves fue valorado en USD 5,82 mil millones en 2025 y se estima que crecerá desde USD 6,17 mil millones en 2026 hasta alcanzar USD 8,25 mil millones en 2031, a una CAGR del 5,98% durante el período de pronóstico (2026-2031). Esta trayectoria refleja el giro del sector hacia niveles más altos de automatización en cabina de mando, a medida que los reguladores, las aerolíneas y las agencias de defensa se preparan para operaciones comerciales con un solo piloto y una adopción más amplia del vuelo no tripulado. La recuperación sostenida de la aviación comercial, los grandes pedidos pendientes y los programas de modernización de aviónica refuerzan colectivamente la demanda, mientras que las soluciones de gestión de contingencias impulsadas por inteligencia artificial abren nuevas oportunidades de plataforma. Los líderes se centran en arquitecturas definidas por software que amplían los ciclos de vida del sistema y permiten actualizaciones de funciones de forma inalámbrica. Las restricciones en la cadena de suministro de sensores inerciales y el aumento de los costos de cumplimiento en ciberseguridad siguen siendo puntos de presión a corto plazo. Sin embargo, el gasto de capital resiliente de los operadores de América del Norte y Asia-Pacífico mantiene al mercado de sistemas de piloto automático para aeronaves en una senda de expansión.
Conclusiones Clave del Informe
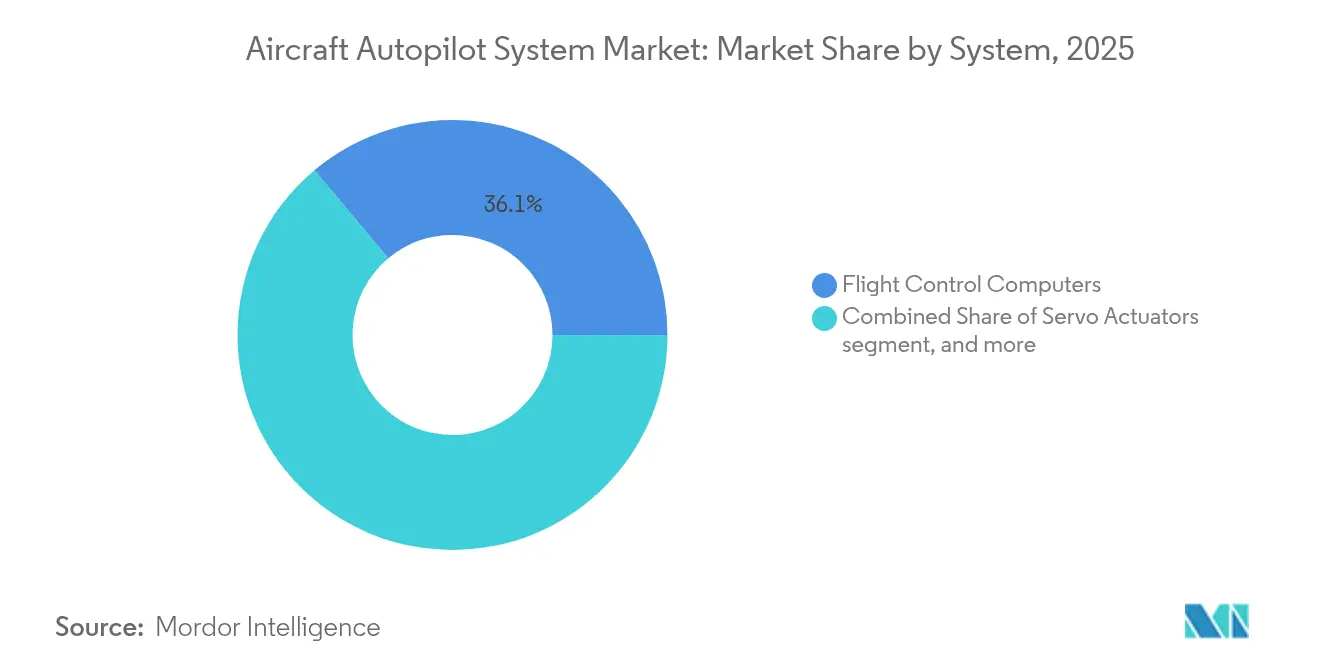
- Por sistema, las computadoras de control de vuelo representaron el 36,10% de la participación del mercado de sistemas de piloto automático para aeronaves en 2025, mientras que los conjuntos de software de piloto automático avanzan a una CAGR del 9,02% hasta 2031.
- Por tipo de aeronave, los jets de fuselaje estrecho lideraron con una participación de ingresos del 40,35% en 2025, mientras que se proyecta que los vehículos aéreos no tripulados se expandan a una CAGR del 7,28% hasta 2031.
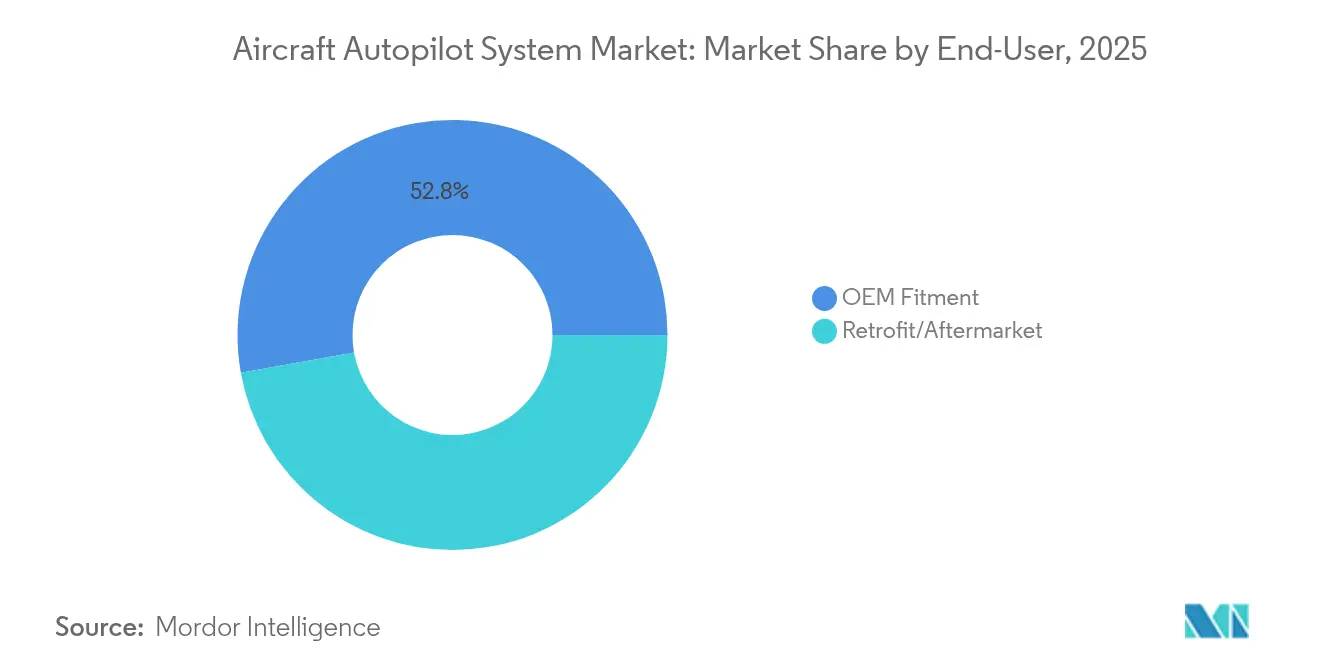
- Por usuario final, la instalación OEM representó el 52,80% del mercado de sistemas de piloto automático para aeronaves en 2025; la modernización/posventa es el canal de mayor crecimiento, con una CAGR del 6,95%.
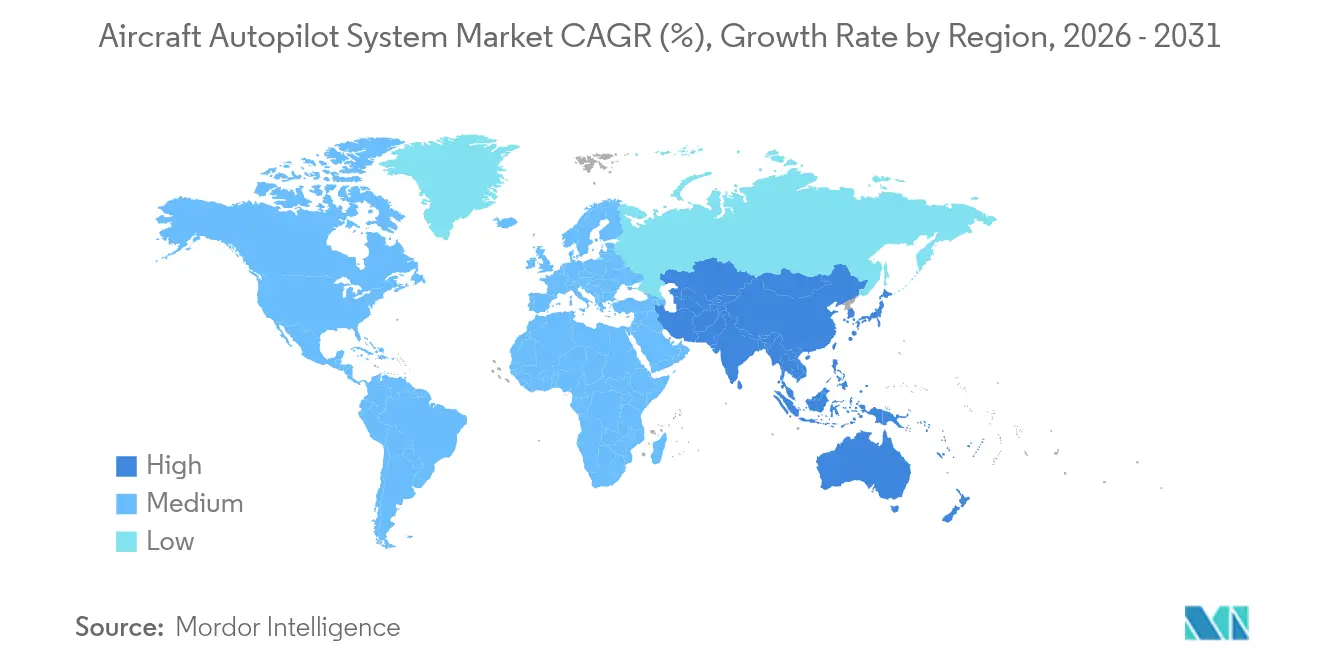
- Por geografía, América del Norte comandó el 42,90% del tamaño del mercado de sistemas de piloto automático para aeronaves en 2025, mientras que Asia-Pacífico avanza a una CAGR del 7,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Sistemas de Piloto Automático para Aeronaves
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en las entregas de aeronaves comerciales | +1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de automatización avanzada del vuelo | +1.5% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Programas de modernización de aviónica en toda la flota | +1.2% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de operaciones de vehículos aéreos no tripulados y movilidad aérea urbana | +1.0% | Global, con adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Pilotos automáticos de gestión de contingencias habilitados por inteligencia artificial | +0.9% | Adopción temprana en América del Norte y Europa, expansión global | Largo plazo (≥ 4 años) |
| Avance hacia operaciones comerciales con un solo piloto | +0.8% | Liderazgo regulatorio en América del Norte y Europa, seguimiento global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en las Entregas de Aeronaves Comerciales
El plan de Boeing de elevar la producción del B737 hacia 42 aviones al mes y la intención de Airbus de alcanzar 75 unidades mensuales de la familia A320 sustentan una rampa de producción constante que impulsa las instalaciones de piloto automático. Las aerolíneas de Asia-Pacífico impulsan una parte considerable de estos compromisos, garantizando que los conjuntos integrados de gestión de vuelo y piloto automático sigan siendo prioridades de instalación en línea. Los proveedores amplían la capacidad de fabricación de computadoras de control de vuelo y servoactuadores para mantener el ritmo. El mercado de sistemas de piloto automático para aeronaves se beneficia directamente porque cada aeronave de fuselaje estrecho o ancho de instalación directa requiere un piloto automático digital certificado con márgenes de crecimiento para futuras funciones de software. Las perspectivas de producción estabilizan la visibilidad de ingresos para los proveedores de aviónica de primer nivel hasta 2030.
Creciente Demanda de Automatización Avanzada del Vuelo
El marco MOSAIC (Más Pilotos, Más Aeronaves, Certificación Simplificada) de la Administración Federal de Aviación allana el camino para aeronaves que dependen de capas de automatización para protegerse contra la pérdida de control, acelerando la adopción de pilotos automáticos de alta autoridad.[1]Administración Federal de Aviación, "Borrador de Norma MOSAIC," faa.gov Las aerolíneas especifican orientación vinculada a condiciones meteorológicas, aumento basado en satélites y funciones integradas de enlace de datos para reducir la carga de trabajo en rutas congestionadas. La investigación académica destaca los asistentes de vuelo digitales que contextualizan los datos de los sensores y presentan indicaciones accionables, reforzando la propuesta de valor de la automatización mejorada. Estas capacidades amplían el mercado de sistemas de piloto automático para aeronaves a medida que los compradores pasan de los sistemas heredados basados en tasa a soluciones basadas en actitud y con soporte de inteligencia artificial.
Programas de Modernización de Aviónica en Toda la Flota
Las aerolíneas extienden la vida útil de los fuselajes modernizando las cabinas de mando heredadas con paneles de vuelo de pantalla táctil y funciones de navegación basada en el rendimiento. El paquete de actualización del King Air de Collins Aerospace ejemplifica cómo los operadores migran a la lógica de piloto automático Pro Line Fusion, que reduce la carga de trabajo del piloto y cumple con los próximos mandatos del espacio aéreo. La vía de certificación centrada en el rendimiento de la Administración Federal de Aviación acorta los plazos de modernización, desbloqueando ingresos recurrentes del mercado posventa. Las flotas maduras en Europa y América del Norte sostienen el mercado de sistemas de piloto automático para aeronaves durante los períodos de baja en las entregas de nuevas aeronaves. Las aerolíneas distribuyen los desembolsos de capital en programas plurianuales, creando una demanda predecible de unidades reemplazables en línea de piloto automático modulares y licencias de software.
Pilotos Automáticos de Gestión de Contingencias Habilitados por Inteligencia Artificial
Asociaciones como las de Honeywell y NXP Semiconductors integran procesadores de alto rendimiento que permiten a los modelos de aprendizaje automático en tiempo real ejecutar la evasión de condiciones meteorológicas, la prevención de sobrecarrera en pista y la lógica de descenso de emergencia. Proyectos militares como el Centaur de Saab demuestran agentes de aprendizaje por refuerzo que maniobran aeronaves sin intervención del piloto durante compromisos complejos. Las variantes comerciales se centran en secuencias autónomas de desvío y aterrizaje que protegen a los pasajeros cuando la tripulación está incapacitada. Estos avances elevan el techo de crecimiento a largo plazo del mercado de sistemas de piloto automático para aeronaves al abrir nichos de carga y taxi aéreo que requieren tripulación a bordo limitada o nula.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de certificación y cumplimiento | −1.1% | Global, particularmente estricto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Vulnerabilidades de ciberseguridad en los enlaces de control de vuelo | −0.8% | Global, con mayores preocupaciones en aplicaciones de defensa | Corto plazo (≤ 2 años) |
| Escasez de ingenieros calificados en DO-178C | −0.6% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de MEMS/IMUs | −0.5% | Global, con impacto particular en la fabricación de Asia-Pacífico | Corto plazo |
| Fuente: Mordor Intelligence | |||
Altos Costos de Certificación y Cumplimiento
La norma de Evaluaciones de Seguridad del Sistema de la Administración Federal de Aviación exige una verificación exhaustiva para garantizar que las probabilidades de fallo catastrófico permanezcan por debajo de 1 × 10⁻⁹ por hora de vuelo, lo que lleva los presupuestos de validación de software al rango de USD 5-15 millones por programa.[2]Registro Federal, "Evaluaciones de Seguridad del Sistema para Aeronaves de Categoría de Transporte," federalregister.gov El cumplimiento del Nivel A de DO-178C requiere múltiples revisiones independientes y cobertura completa del código, extendiendo los cronogramas hasta dos años. Los innovadores más pequeños en la industria de sistemas de piloto automático para aeronaves a menudo se asocian con empresas principales para superar estos obstáculos, lo que mantiene altas las barreras de entrada al mercado y consolida la participación entre los actores establecidos.
Vulnerabilidades de Ciberseguridad en los Enlaces de Control de Vuelo
Un aumento interanual del 131% en los incidentes cibernéticos de aviación intensificó el escrutinio sobre la integridad del bus de datos del piloto automático. Los mandatos propuestos de Seguridad de la Información de Equipos, Sistemas y Redes obligan a los fabricantes a incorporar cifrado, detección de intrusiones y protocolos de arranque seguro que añaden costos de hardware y ciclos de verificación. Las aerolíneas confrontadas por el incidente de CrowdStrike de 2024 enfrentaron interrupciones de red que expusieron el riesgo latente en las cabinas de mando conectadas, reforzando los criterios de adquisición que favorecen las soluciones reforzadas. La carga adicional de cumplimiento modera la velocidad de adopción a corto plazo en segmentos como las aeronaves de carga no tripuladas, pero también fomenta las ventas de computadoras de control de vuelo seguras actualizadas, apoyando indirectamente al mercado de sistemas de piloto automático para aeronaves a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema: La Arquitectura Definida por Software Gana Impulso
Las computadoras de control de vuelo retuvieron el 36,10% de la participación del mercado de sistemas de piloto automático para aeronaves en 2025, porque cada aeronave de transporte comercial exige un procesamiento triple redundante para los comandos de cabeceo, balanceo, guiñada y velocidad. Por el contrario, los conjuntos de software de piloto automático se están expandiendo a una CAGR del 9,02% a medida que los operadores se orientan hacia paquetes de lógica actualizables en la nube que superponen algoritmos predictivos al hardware existente. La plataforma PureFlyt de Thales ilustra este giro al optimizar las trayectorias en tiempo real para obtener beneficios de combustible y ruido. Se proyecta que el tamaño del mercado de sistemas de piloto automático para aeronaves para soluciones centradas en software alcance USD 2,28 mil millones en 2031, reflejando la digitalización más amplia del sector aeroespacial. Los componentes de hardware como los servoactuadores y los sensores de actitud siguen siendo esenciales, aunque los márgenes migran hacia el código propietario, diferenciando los modos de aproximación, aterrizaje frustrado y emergencia. Los proveedores invierten en canalizaciones de DevSecOps que acortan los ciclos de certificación y permiten el despliegue rápido de funciones de inteligencia artificial, reforzando la importancia competitiva de las hojas de ruta de software.
Las aerolíneas prefieren unidades reemplazables en línea que aíslan el procesamiento de las tarjetas de entrada/salida, lo que permite actualizaciones de capacidad sin cambios mecánicos profundos. Los estándares de arquitectura abierta como FACE en aviación de defensa y ARINC 653 en transporte civil fomentan la interoperabilidad entre proveedores, ampliando el volumen direccionable para los desarrolladores de software de nicho. Como resultado, los nuevos participantes aprovechan los modelos de licencias basados en suscripción, mientras que los integradores establecidos agrupan las garantías de software con acuerdos de servicio extendidos. Estos cambios fomentan un ecosistema por capas donde el mercado de sistemas de piloto automático para aeronaves acomoda tanto a las empresas principales de primer nivel como a los especialistas en código ágiles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Aeronave: Los Vehículos Aéreos No Tripulados Disrumpen las Jerarquías Tradicionales
Los jets de fuselaje estrecho capturaron el 40,35% del tamaño del mercado de sistemas de piloto automático para aeronaves en 2025, impulsados por las rampas de producción del A320neo y el B737-8, que cada uno incorpora pilotos automáticos como parte de un panel de vuelo integrado. Los fuselajes anchos se están recuperando en paralelo con el tráfico de largo recorrido, pero siguen por debajo de los niveles de entrega previos a 2020. La fuerza disruptiva proviene de los vehículos aéreos no tripulados, cuya CAGR del 7,28% hasta 2031 refleja la adquisición de drones de altitud media y larga resistencia y los florecientes prototipos de movilidad aérea urbana. Los pilotos automáticos para vehículos aéreos no tripulados difieren en peso, potencia y vía de certificación, pero aún dependen de sensores inerciales y de sistema de navegación global por satélite estrechamente acoplados. Sky-Drones Technologies ha adoptado enlaces 5G y clasificadores de inteligencia artificial para navegar en el espacio aéreo en disputa, ampliando su atractivo entre los operadores de logística.
La integración del piloto automático en rotores gana impulso tras el sistema de tres ejes de Garmin para el Airbus H130, que estabiliza los modos de vuelo estacionario y crucero. Los compradores de jets de negocios especifican funciones de control automático de empuje y freno automático que antes estaban reservadas para los aviones de línea, comprimiendo la diferenciación de características entre las clases de aeronaves. En general, el mercado de sistemas de piloto automático para aeronaves encuentra nuevas vías de crecimiento a medida que maduran los conceptos de carga no tripulada y pasajeros, desafiando a los proveedores heredados a diseñar controladores más ligeros e independientes de los estándares que aún cumplan con las métricas de fiabilidad de la categoría de transporte.
Por Usuario Final: El Mercado de Modernización se Acelera
La instalación OEM continúa dominando con una participación del 52,80% en 2025, porque cada fuselaje sale de fábrica con un piloto automático de referencia certificado para ese certificado de tipo. Sin embargo, las aerolíneas y los propietarios fraccionados están intensificando las campañas de modernización que impulsan una CAGR del 6,95% en la demanda del mercado posventa. La vía de Equipos de Mejora de Seguridad No Requeridos (NORSEE) de la Administración Federal de Aviación agiliza las aprobaciones para los pilotos automáticos digitales, permitiendo las instalaciones del GFC 600 de Garmin en flotas de pistón y turbohélice. Este cambio de política eleva el tamaño del mercado de sistemas de piloto automático para aeronaves para modernizaciones a USD 2,55 mil millones en 2031. Las aeronaves A320ceo y B737-NG envejecidas son objetivos principales para las actualizaciones del director de vuelo y el control automático de empuje que se alinean con las rutas de rendimiento de navegación requerido con autorización requerida (RNP-AR).
Los proveedores de mantenimiento, reparación y revisión se asocian con los fabricantes de equipos originales de aviónica en contratos de pago por hora que agrupan repuestos, actualizaciones de software y diagnósticos predictivos. Dichos modelos atraen a los operadores que buscan previsibilidad de costos fijos. Los fondos de arrendamiento emergentes para unidades reemplazables en línea de piloto automático reducen aún más el tiempo de inactividad durante las revisiones pesadas. En consecuencia, el mercado de sistemas de piloto automático para aeronaves se beneficia de un ciclo virtuoso en el que la actividad de modernización extiende la vida útil del fuselaje y, a su vez, la vida útil extendida demanda actualizaciones incrementales de capacidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte lideró el mercado de sistemas de piloto automático para aeronaves con una participación de ingresos del 42,90% en 2025, respaldada por sólidos presupuestos de defensa y una rápida recuperación del transporte aéreo doméstico. El liderazgo de la Administración Federal de Aviación en regulación de automatización y ciberseguridad convierte a los Estados Unidos en un adoptante temprano de funciones avanzadas de piloto automático, reforzando la adquisición doméstica. La modernización de la flota de jets regionales de Canadá y la expansión de fuselaje estrecho de México contribuyen de forma incremental. Las altas tasas de utilización aceleran los ciclos de reemplazo de las computadoras de control de vuelo, consolidando la demanda de referencia. Honeywell, Collins Aerospace y Garmin mantienen centros sustanciales de producción e ingeniería en la región, garantizando una estrecha alineación con los requisitos del cliente.
Asia-Pacífico es el territorio de mayor crecimiento, avanzando a una CAGR del 7,75% hasta 2031. La adopción del transporte aéreo por parte de la clase media y los programas de modernización de defensa impulsan centralmente a China e India. Airbus prevé que la flota global se duplicará hasta 50.000 aeronaves en 2044, con Asia-Pacífico aportando la mayor parte de ese incremento. Los fabricantes de equipos originales domésticos como COMAC integran subsistemas de piloto automático desarrollados localmente, mientras que las aerolíneas regionales lanzan grandes contratos de modernización para cumplir con los mandatos de navegación basada en el rendimiento. Japón y Corea del Sur invierten en ecosistemas autónomos de movilidad aérea urbana, ejemplificados por el banco de pruebas de gestión del tráfico no tripulado de Thales en Tailandia. Los regímenes de certificación variados crean gastos generales de personalización y fomentan asociaciones entre las empresas principales globales y las casas de sistemas locales, ampliando la huella del mercado de sistemas de piloto automático para aeronaves.
Europa sigue siendo un mercado maduro pero centrado en la innovación. La aceptación por parte de la Agencia Europea de Seguridad Aérea del sistema Garmin Autoland en las plataformas King Air subraya la apertura regulatoria hacia la automatización de alta autoridad. Thales, Safran y BAE Systems suministran paquetes integrados de piloto automático y gestión de vuelo para los programas Airbus y Eurofighter. El Fondo Europeo de Defensa canaliza recursos hacia funciones de resiliencia mejoradas por inteligencia artificial, como el proyecto AIDA que protege los buses de aviónica de las intrusiones cibernéticas. Oriente Medio y África, aunque de menor volumen, registran una adquisición constante por parte de las aerolíneas del Golfo y las agencias de defensa que actualizan las flotas de transporte y rotores. Los factores de barrera incluyen condiciones económicas desiguales y capacidad regulatoria, aunque la región sigue añadiendo valor incremental al mercado de sistemas de piloto automático para aeronaves a medida que la utilización de fuselajes anchos se recupera.

Panorama regulatorio
La certificación y la aceptación operativa de los sistemas de piloto automático de aeronaves se sustentan en las expectativas de seguridad y garantía de software establecidas por autoridades de aviación como la FAA y la EASA, incluidas las prácticas de evaluación de seguridad de sistemas de categoría transporte orientadas a probabilidades de fallo catastrófico del orden de 1 x 10^-9 por hora de vuelo. En Estados Unidos, el FAA Safety Framework for Aircraft Automation y las directrices relacionadas siguen determinando cómo se sustenta la automatización avanzada. La FAA Reauthorization Act of 2024 (Public Law 118-63) añade una periodicidad de revisión periódica para regulaciones significativas, incrementando la frecuencia con la que los OEM y proveedores deben rastrear cambios que afectan a las funciones de piloto automático, director de vuelo y guiado de vuelo integrado.
La coordinación regulatoria se ha vuelto más explícita respecto a las capacidades emergentes de autonomía y las habilitadas por IA. El 18 de junio de 2026, la FAA y la EASA se comprometieron públicamente a cooperar para agilizar las aprobaciones de tecnologías aeronáuticas avanzadas y armonizar las vías de certificación, lo que indica que la validación cruzada y los elementos de cumplimiento alineados están adquiriendo un papel central para las arquitecturas de piloto automático comercializadas globalmente. En Europa, actualizaciones de la EASA como la CS-ACNS Issue 5 (24 de abril de 2024) y las NPA en curso en 2025 (incluidas la NPA 2025-02 y la NPA 2025-11) refuerzan el avance hacia vías de certificación más claras para la aviónica moderna, incluidas las funciones relacionadas con la navegación basada en el rendimiento y las demostraciones de capacidad de diseño/ETSO que afectan a las implementaciones de piloto automático y guiado de vuelo definidas por software.
Análisis de la cadena de valor
La cadena de valor de los sistemas de piloto automático de aeronaves comienza con componentes electrónicos y de detección de movimiento en la fase inicial, incluidos procesadores, memorias, gestión de energía, MEMS/IMU y componentes relacionados con GNSS. Después pasa a la fabricación de módulos en la fase intermedia, que abarca ordenadores de control de vuelo, unidades de referencia inercial y de datos aéreos, servoactuadores y paneles de control de piloto automático. Los proveedores de aviónica de primer nivel y los fabricantes de aeroestructuras integran estos sistemas en las cabinas de vuelo, y la comercialización avanza a través de los canales de instalación en línea de los OEM y de las vías de reequipamiento/posventa, respaldadas por redes de MRO, actividad de STC o validación, aprovisionamiento de repuestos y sostenimiento de software a largo plazo alineado con los estándares de garantía de tipo DO-178C y DO-254 y con los requisitos de ciberseguridad de las aerolíneas.
La evidencia reciente apunta a una sensibilidad de la cadena de suministro tanto en componentes mecánicos especializados como en electrónica. El hecho de que Boeing haya asegurado nuevas existencias de sujetadores especializados tras la interrupción de SPS Technologies puso de relieve la fragilidad de las dependencias de fuente única, mientras que las limitaciones más amplias en aviónica se han vinculado a la disponibilidad de semiconductores y a la concentración del refinado de elementos de tierras raras. En el lado de los servicios de fabricación, socios de electrónica como LACROIX Electronics respaldan el diseño y la construcción de ordenadores de control de vuelo y otros conjuntos de aviónica relacionados, ayudando a escalar la producción y la cualificación. La reconfiguración de carteras también afecta a la disponibilidad en la fase posterior, ya que la actividad de adquisición de Innovative Aerosystems en torno a líneas de productos de piloto automático de aviación general heredadas ilustra cómo pueden cambiar la propiedad intelectual, el utillaje y el soporte de la base instalada, influyendo en la disponibilidad de piezas, la capacidad de reparación y las hojas de ruta de actualización para las flotas de la Parte 23.
Panorama Competitivo
El mercado sigue moderadamente consolidado, con los cinco principales proveedores que poseen aproximadamente el 65% de los ingresos colectivos, anclados por Honeywell, Collins Aerospace, Safran, Thales y Garmin. Estos líderes agrupan hardware, software y soporte durante el ciclo de vida en ofertas integrales que aseguran contratos a largo plazo. El acuerdo estratégico de Honeywell con Bombardier, valorado en hasta USD 17 mil millones durante su vigencia, ejemplifica la escala de la captura integrada de aviónica. Collins Aerospace aprovecha su arquitectura Pro Line Fusion en jets de negocios y regionales, mientras que Safran capitaliza las capacidades de doble uso que abarcan aviones de línea comerciales y aeronaves de combate.
Los competidores de segundo nivel se diferencian mediante tecnologías de nicho. Moog suministra paquetes de actuación primaria y de alta sustentación para el V-280 Valor Future Long-Range Assault Aircraft, acentuando su fortaleza en los controles electromecánicos. Avidyne y Dynon Avionics se dirigen a la aviación general con pilotos automáticos asequibles con capacidad para vuelo instrumental, utilizando la modularidad para crecer hacia las clases de turbinas ligeras. Las empresas emergentes como Sky-Drones Technologies y UAV Navigation persiguen el segmento de vehículos aéreos no tripulados y vehículos de despegue y aterrizaje vertical eléctrico, donde el peso, el costo y la sofisticación algorítmica tienen mayor importancia que el pedigrí de certificación tradicional. Los disruptores exclusivamente de software licencian código estabilizado que se superpone a las computadoras de control de vuelo existentes, ampliando la intensidad competitiva dentro del mercado de sistemas de piloto automático para aeronaves.
Las alianzas estratégicas y las adquisiciones aceleran el cierre de las brechas de capacidad. La escisión planificada de Honeywell Aerospace por parte de Honeywell pretende agudizar el enfoque en la autonomía y la propulsión electrificada para 2026. La colaboración de Regal Rexnord con Honeywell en la actuación para vehículos de despegue y aterrizaje vertical eléctrico y la línea conjunta de grabadoras de voz de cabina de mando de Curtiss-Wright demuestran el interés convergente en los sistemas de movilidad aérea urbana. Estas maniobras tienen como objetivo asegurar una posición de primer movedor en plataformas de nueva generación, amplificando así las posiciones de participación a largo plazo.
Líderes de la Industria de Sistemas de Piloto Automático para Aeronaves
Honeywell International Inc.
Collins Aerospace (RTX Corporation)
Garmin Ltd.
Thales Group
Safran SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en actualizaciones de piloto automático listas para reequipamiento y centradas en software para la amplia base de aeronaves de la Parte 23 y de utilidad en servicio, donde la amplitud de certificación y la economía de instalación impulsan la adopción. La ampliación por parte de Garmin de la cobertura de la Certificación Suplementaria de Tipo de la FAA para su GFC 600, incluidas las aprobaciones anunciadas en junio de 2026 para el Air Tractor AT-802/AT-802A y el Piper Matrix PA-46R-350T, ilustra cómo los STC incrementales se traducen en nueva compatibilidad de aeronaves y en un impulso de posventa para servos, paneles de control y opciones de software. A medida que los operadores emprenden programas de modernización de aviónica, aumenta la demanda de unidades de recambio en línea modulares y de cargas de software certificadas que puedan implementarse sin un rediseño completo de la cabina, lo que favorece tanto a los talleres de aviónica independientes como a los centros de reequipamiento respaldados por los OEM.
Otra área de oportunidad es la transferencia y consolidación de líneas de productos de piloto automático heredadas, lo que puede renovar la inversión en ingeniería de sostenimiento, repuestos y vías de actualización digital para plataformas envejecidas. En 2026, Innovative Aerosystems anunció y documentó adquisiciones de activos y líneas de productos relacionados con el piloto automático de aviación general procedentes de Honeywell, incluidos activos de producción y propiedad intelectual, lo que señala una estrategia centrada en la aviónica de cabina integrada para la flota instalada de la Parte 23. En la aviación de defensa y de misión especial, la superposición de software de autonomía y de misión sobre las arquitecturas de control de vuelo está ganando atención a nivel de programa, como ilustra Collins Aerospace al demostrar el software de autonomía de misión Sidekick en una plataforma de aeronave de combate colaborativa de la Fuerza Aérea de EE. UU. en 2026, lo que refuerza la demanda de computación de control de vuelo adyacente al piloto automático, integración robusta de sensores y buses de datos con protección cibernética en diseños no tripulados y opcionalmente tripulados.
Desarrollos recientes del sector
- Junio de 2026: Garmin recibió la Certificación Suplementaria de Tipo de la FAA para el piloto automático digital GFC 600 en los modelos Air Tractor AT-802/AT-802A y el Piper Matrix PA-46R-350T. Las aprobaciones adicionales amplían la base instalada elegible para reequipamientos de piloto automático digital y refuerzan la amplitud de certificación como palanca competitiva en la aviación general. La cobertura más amplia de aeronaves también favorece la utilización de talleres de aviónica e impulsa los servos, interfaces de control y opciones de software asociados.
- Abril de 2026: Innovative Aerosystems anunció la adquisición de líneas de productos heredadas de Honeywell que abarcan soluciones de piloto automático, nav/com, pantalla y transpondedor para la flota de la Parte 23. El acuerdo transfiere la propiedad del soporte de productos, el utillaje y las decisiones de hoja de ruta para una base instalada heredada, influyendo en la disponibilidad de repuestos y las vías de actualización. También refleja la racionalización de carteras por parte de grandes grupos de aviónica y la especialización de los adquirentes centrados en plataformas de cabina integradas.
- Mayo de 2025: Vertical Aerospace y Honeywell ampliaron su colaboración para el VX4 eVTOL, con un enfoque en la certificación de sistemas críticos para el vuelo con objetivos estrictos de probabilidad de fallo catastrófico. Este movimiento pone de relieve cómo los programas eVTOL están llevando la automatización de alta garantía y las arquitecturas de control de vuelo a nuevas categorías de aeronaves. También refuerza el papel de los proveedores de aviónica establecidos en el suministro de funciones certificables adyacentes al piloto automático para las plataformas de movilidad emergentes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos generados por los sistemas de piloto automático de aeronaves que respaldan las funciones de control de vuelo automatizado, incluidos los elementos de control y guiado a bordo relacionados vendidos para su uso en aeronaves civiles, comerciales y militares.
Exclusiones del alcance: esta estimación excluye la demanda de piloto automático para UAV y excluye el gasto en reequipamiento de aeronaves de generación anterior en las que el sistema se añade después de que la aeronave ya está en servicio.
Descripción general de la segmentación
- Por Sistema
- Sistemas de Referencia de Actitud y Rumbo
- Sistemas de Director de Vuelo
- Computadoras de Control de Vuelo
- Control Automático de Empuje y Gestión de Empuje
- Unidades de Referencia de Datos de Aire e Inerciales
- Servoactuadores
- Conjuntos de Software de Piloto Automático
- Por Tipo de Aeronave
- Jets de Fuselaje Estrecho
- Jets de Fuselaje Ancho
- Aeronaves Regionales y de Cercanías
- Jets de Negocios
- Helicópteros
- Vehículos Aéreos No Tripulados (UAVs)
- Movilidad Aérea Urbana/eVTOL
- Por Usuario Final
- Instalación OEM
- Modernización/Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una visión coherente de las entregas de aeronaves, los movimientos de flota y el calendario de adquisiciones de defensa, y luego trasladando esto a la demanda esperada de sistemas de piloto automático en aeronaves de nueva producción. Nos basamos en fuentes públicas y oficiales como la orientación sobre aeronavegabilidad y aviónica de la FAA y la EASA, las estadísticas de transporte aéreo de la ICAO, los materiales de perspectivas de tráfico y flota de la IATA, y los indicadores de transporte del DOT de EE. UU. y Eurostat para establecer la línea de base de la actividad aeronáutica.
Para mantener los supuestos prácticos, también revisamos los informes anuales de OEM de aeronaves y proveedores de aviónica, presentaciones de tipo 10-K, presentaciones a inversores y coberturas de prensa aeronáutica creíble sobre incrementos de programas, combinación de plataformas e hitos de certificación. Junto con las fuentes públicas, una suscripción de pago para datos financieros y noticias de empresas ayudó a verificar la exposición a ingresos y los anuncios de contratos, y se utilizó una base de datos de patentes para identificar dónde se están enfatizando las funciones de control de vuelo y guiado. Estas entradas guían la estructura del modelo, pero la lista de fuentes no es exhaustiva, ya que también se consultaron otros documentos públicos para la recopilación de datos, la validación y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar qué categorías de aeronaves y flujos de entrega impulsan la mayoría de las instalaciones de piloto automático, y para validar las diferencias de adopción entre la aviación comercial, la aviación de negocios y los programas militares. Hablamos con una combinación de participantes del ecosistema de aeronaves y aviónica, además de partes interesadas de aerolíneas y del lado de MRO, y luego comparamos las entradas entre APAC, EMEA y América para que los supuestos no dependan en exceso de una sola geografía.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 16% | APAC: 45% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 41% | EMEA: 35% |
| Actores más pequeños: 18% | Gerentes: 43% | América: 20% |
Dimensionamiento y previsión del mercado
El modelo central se construye utilizando un enfoque descendente y ascendente. Los calendarios de producción y entrega de aeronaves se traducen en un conjunto de demanda de base instalada para aeronaves nuevas equipadas con piloto automático. Una vez establecido ese conjunto, el valor del mercado se estima utilizando el contenido típico del sistema por tipo de aeronave y la progresión de precios esperada que sigue la combinación de plataformas y los niveles de funciones.
Para garantizar que los totales no sean solo teóricos, los resultados se corroboran con aproximaciones ascendentes selectivas, como comprobaciones muestreadas de volúmenes de unidades frente a entregas de aeronaves conocidas y conversaciones de canal sobre niveles de contenido típicos. A esto le sigue una prueba de razonabilidad de ASP multiplicado por volumen. Las entradas clave utilizadas como huellas de dimensionamiento incluyen las entregas de aeronaves nuevas por región, el crecimiento del tráfico de pasajeros comerciales como indicador indirecto de la expansión de la flota, el calendario de adquisición y modernización de aeronaves de defensa, la proporción de funciones avanzadas de control de vuelo en las plataformas nuevas, y la normalización de divisas para la fijación de precios de grandes contratos.
Para la previsión, se utiliza el análisis de escenarios de modo que la incertidumbre de la tasa de entrega y el calendario del presupuesto de defensa se reflejen en un caso base con rangos al alza y a la baja, que luego se centra utilizando el consenso de expertos recopilado en las entrevistas. Cuando las señales ascendentes son incompletas para categorías de aeronaves más pequeñas, las brechas se gestionan mediante supuestos de penetración conservadores vinculados a categorías de aeronaves certificadas y patrones típicos de contenido de aviónica.
Validación de datos y ciclo de actualización
La validación se realiza comprobando los resultados del modelo frente a señales independientes, incluidos los totales de entrega de aeronaves, la dirección del crecimiento de la flota y los anuncios de incremento a nivel de programa, revisando después cualquier anomalía que rompa las relaciones esperadas. Cuando las variaciones son significativas, se activan discusiones de seguimiento con los tipos de encuestados pertinentes para que los supuestos puedan corregirse antes de la aprobación final.
Se completa una revisión interna en varios pasos para que las definiciones, los cálculos y las transiciones de un año a otro se mantengan coherentes entre regiones y aplicaciones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando los cambios en los programas de aeronaves, las variaciones en las adquisiciones o los eventos regulatorios afectan de manera significativa a la demanda. Antes de la entrega, se completa una revisión final de analista para que los clientes reciban la visión más actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de sistemas de piloto automático con otras estimaciones publicadas
Los tamaños de mercado publicados para los sistemas de piloto automático pueden parecer muy dispares porque el alcance y la temporalidad no son coherentes entre fuentes. Las diferencias también surgen de si se contabiliza el gasto en reequipamiento, si se incluyen las plataformas no tripuladas y cómo se manejan la conversión de divisas y la progresión del ASP.
Algunas estimaciones externas agrupan la demanda de piloto automático en múltiples dominios de plataformas y también mezclan el reequipamiento con las instalaciones nuevas. Mordor Intelligence contabiliza únicamente los sistemas de piloto automático instalados en línea en aeronaves civiles, comerciales y militares, excluyendo los UAV y los reequipamientos de aeronaves antiguas, de modo que el valor se mantiene vinculado a la demanda impulsada por las entregas de aeronaves nuevas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,17 mil millones USD (2026) | |
| Publicador de Mercado Global A | 6,10 mil millones USD (2024) | Utiliza un año base diferente y a menudo combina la demanda de reequipamiento y la de instalación en línea en un solo total, lo que puede alterar el valor según el calendario de entrega de aeronaves y los ciclos de reequipamiento. |
| Publicador Multidominio B | 9,70 mil millones USD (2024) | Agrega los sistemas de piloto automático de plataformas aéreas, marítimas, submarinas y terrestres, por lo que la cifra no es directamente comparable con una definición de mercado exclusiva de aeronaves. |
La dispersión en la tabla se explica principalmente por lo que se incluye en el alcance y por el año que se está dimensionando, en lugar de únicamente por diferentes expectativas de crecimiento. Al vincular el modelo a las entregas de aeronaves, la combinación de plataformas y supuestos de contenido validados, mantenemos el total trazable a impulsores de demanda claros y comprobaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de piloto automático para aeronaves?
El mercado de sistemas de piloto automático para aeronaves se sitúa en USD 6,17 mil millones en 2026, con un valor proyectado de USD 8,25 mil millones en 2031.
¿Qué región tiene la mayor participación en el mercado de sistemas de piloto automático para aeronaves?
América del Norte lidera con una participación del 42,90% en 2025, impulsada por un fuerte gasto en defensa y un clima de adopción temprana de la automatización avanzada.
¿Qué segmento de sistema crece más rápido?
Los conjuntos de software de piloto automático se están expandiendo a una CAGR del 9,02% hasta 2031, a medida que las aerolíneas hacen la transición hacia arquitecturas de aviónica definidas por software.
¿Con qué rapidez crece el mercado de modernización?
Las aplicaciones de modernización y posventa están aumentando a una CAGR del 6,95% a medida que los operadores modernizan las flotas en servicio con pilotos automáticos digitales.
¿Cuál es la mayor restricción para el crecimiento del mercado?
Los altos costos de certificación y cumplimiento reducen la velocidad de comercialización para los nuevos participantes y añaden entre USD 5 y 15 millones a los presupuestos de los programas.
¿Por qué son importantes los vehículos aéreos no tripulados para este mercado?
Los vehículos aéreos no tripulados registran una CAGR del 7,28% porque los operadores de defensa y de movilidad aérea urbana emergente requieren soluciones de piloto automático ligeras y preparadas para la inteligencia artificial.
Última actualización de la página el:



