
Tamaño y Participación del Mercado de Bujías de Precalentamiento Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
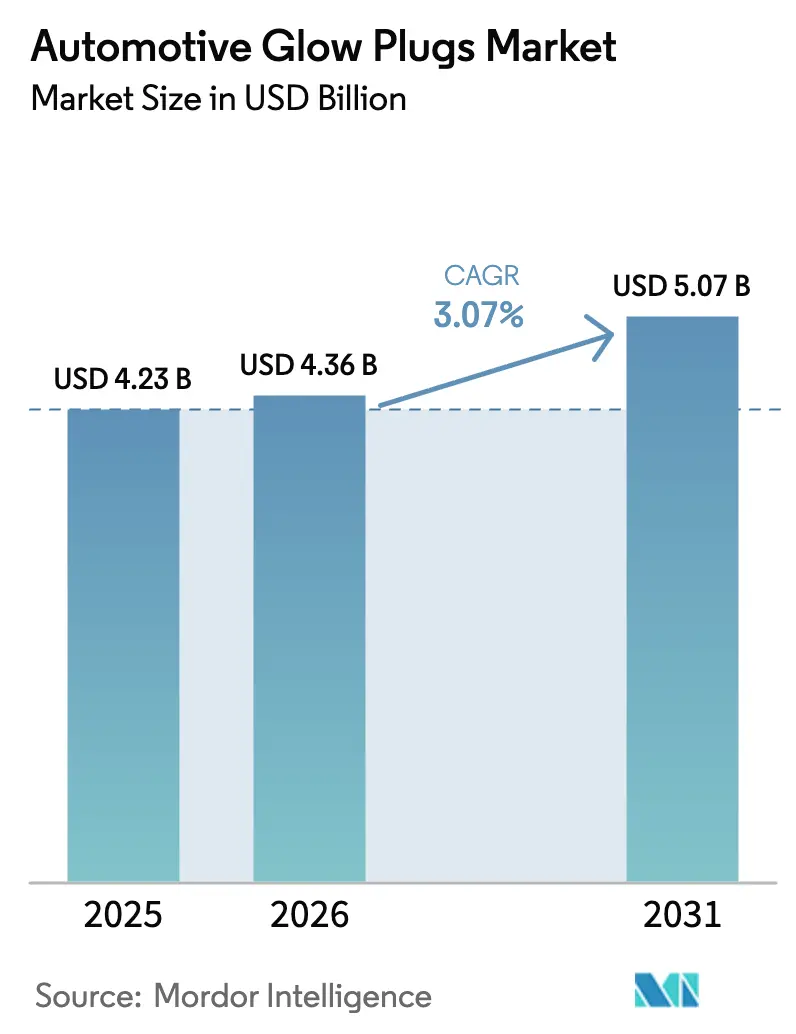
| Tamaño del Mercado (2026) | 4.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.07 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bujías de Precalentamiento Automotriz por Mordor Intelligence
Se espera que el tamaño del Mercado de Bujías de Precalentamiento Automotriz crezca de USD 4.230 millones en 2025 a USD 4.360 millones en 2026 y se prevé que alcance USD 5.070 millones en 2031 a una CAGR del 3,07% durante 2026-2031. La expansión está impulsada por las inminentes normas Euro 7 y de la EPA de EE. UU. sobre arranques en frío, un ciclo resiliente de camiones de tonelaje medio y la creciente adopción de diésel híbrido suave de 48 V. Los vehículos comerciales mantienen motores diésel por su capacidad de carga y autonomía, lo que hace que las bujías de precalentamiento sean indispensables incluso cuando la demanda de diésel en automóviles de pasajeros retrocede. Al mismo tiempo, las plataformas de comercio electrónico de posventa aumentan la visibilidad del producto, mejoran los márgenes y reducen la dependencia de los distribuidores físicos.
Conclusiones Clave del Informe
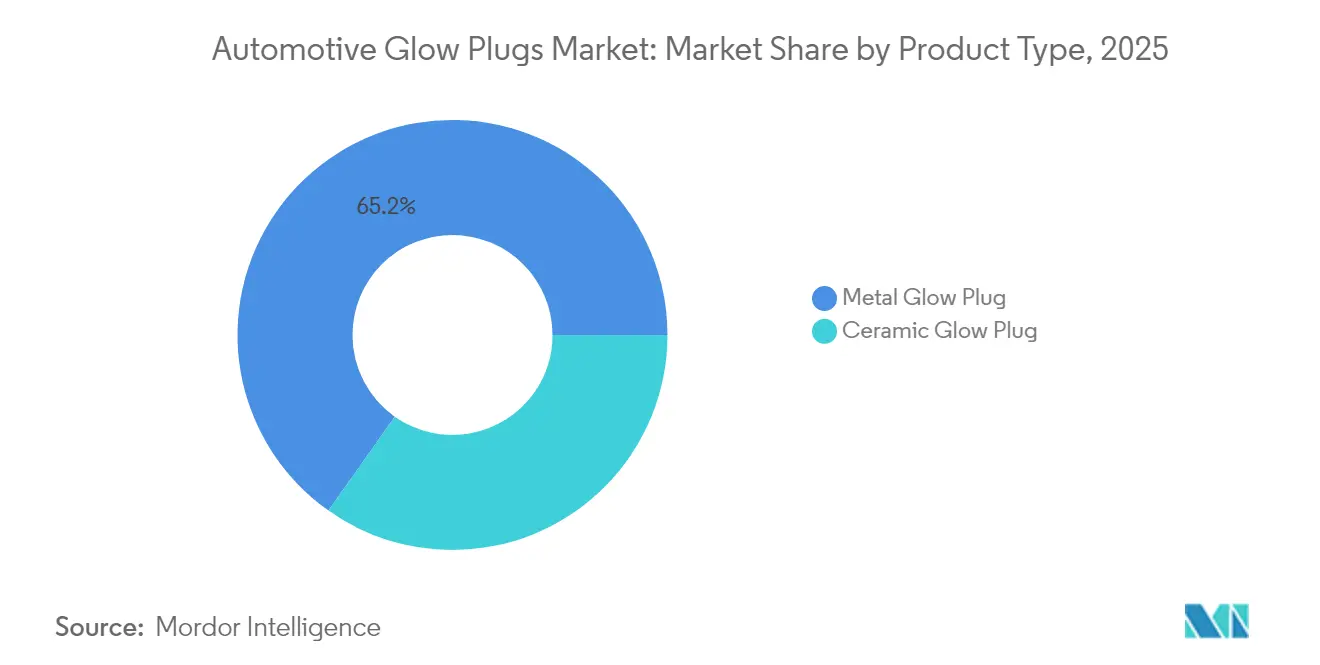
- Por tipo de producto, las variantes metálicas lideraron con una participación de ingresos del 65,21% en 2025, mientras que las alternativas cerámicas tienen previsto registrar la CAGR más rápida del 3,78% hasta 2031.
- Por tipo de vehículo, los vehículos comerciales capturaron el 59,42% de la participación del mercado de bujías de precalentamiento automotriz en 2025 y se están expandiendo a una CAGR del 3,18% hasta 2031.
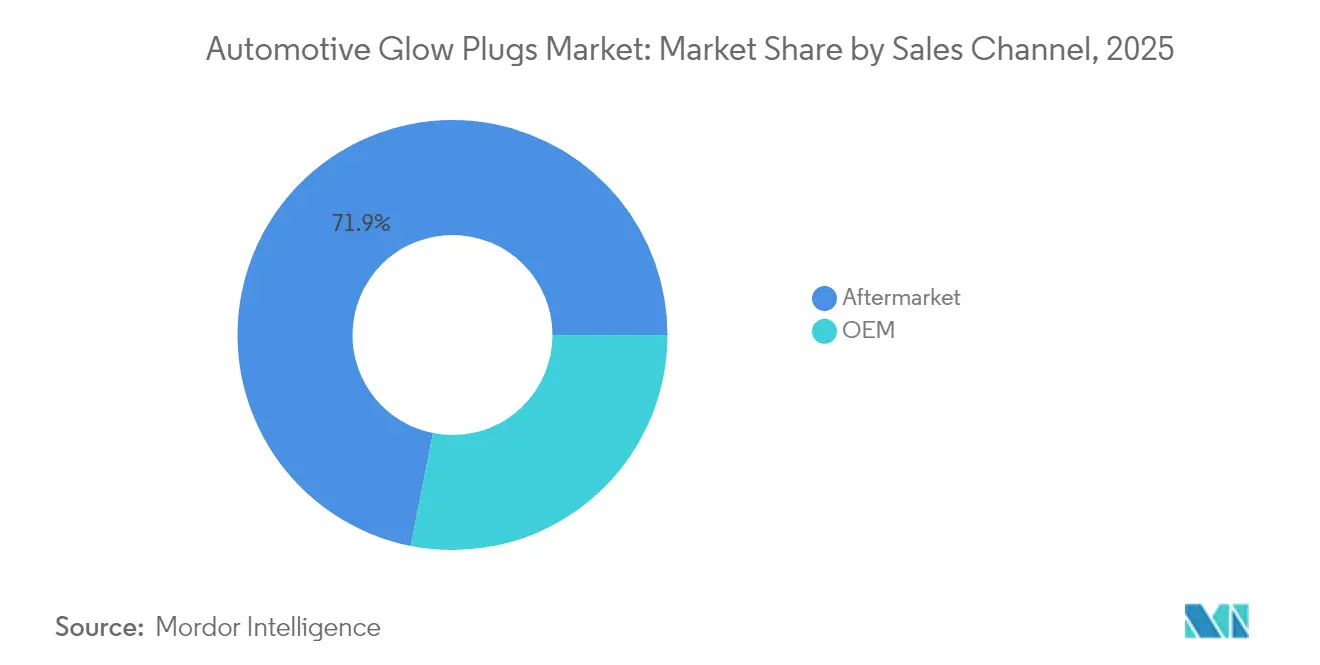
- Por canal de ventas, el mercado de posventa representó el 71,88% del tamaño del mercado de bujías de precalentamiento automotriz en 2025 y se proyecta que crezca un 3,2% anualmente hasta 2031.
- Por tecnología de calentamiento, las bujías de bobina simple mantuvieron el 48,12% de la participación de ingresos en 2025 y registraron la CAGR proyectada más alta del 3,52% en 2031.
- Por geografía, Asia-Pacífico representó el 36,08% de los ingresos de 2025 y avanza a una CAGR del 3,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normas Diésel Euro 7 y EPA de EE. UU. | +0.8% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Producción Global de Camiones Diésel de Tonelaje Medio | +0.6% | Global, núcleo APAC | Corto plazo (≤ 2 años) |
| Crecimiento del Diésel Híbrido Suave de 48 V | +0.5% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Mandatos Más Estrictos de Temperatura en Cilindro OBD-III | +0.4% | Global, con liderazgo de la UE | Largo plazo (≥ 4 años) |
| Auge del Comercio Electrónico Directo al Consumidor | +0.3% | Global | Corto plazo (≤ 2 años) |
| Programas de Adaptación Fuera de Carretera | +0.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las normas de arranque en frío diésel Euro 7 y EPA de EE. UU.
Las normas Euro 7, vigentes desde noviembre de 2026, exigen una monitorización continua del arranque en frío en lugar de pruebas estáticas de laboratorio, lo que obliga a las bujías de precalentamiento a alcanzar la temperatura máxima en menos de dos segundos.[1]Comisión Europea, "Propuesta de Normas de Emisiones Euro 7," ec. europa Los elementos cerámicos alcanzan este umbral a 1.300 °C, lo que les otorga una clara ventaja sobre los metálicos. Los límites paralelos de la EPA para 2027 reducen los NOx de vehículos pesados a 35 mg/hp-hr, obligando a los fabricantes de equipos originales a mantener las temperaturas del postratamiento incluso en arranques bajo cero. La armonización transatlántica elimina las desviaciones de diseño regionales, permitiendo a los proveedores amortizar la I+D en series de producción más grandes y acelerando la adopción global de bujías de precalentamiento de doble bobina de calentamiento instantáneo y con sensor de presión.
Recuperación de la producción global de camiones diésel de tonelaje medio
La producción de camiones de tonelaje medio está aumentando debido al gasto en infraestructura y la distribución del comercio electrónico. La Ley de Reducción de la Inflación estimula los camiones utilitarios de Clase 5, segmentos que aún no pueden electrificarse debido a las exigencias del ciclo de trabajo. Cada nuevo camión diésel contiene al menos cuatro bujías de precalentamiento, y los motores de gran cilindrada amplifican los ingresos por reemplazo en el mercado de posventa. Los fabricantes de equipos originales priorizan las aplicaciones comerciales para compensar la reducción de las líneas de pasajeros diésel, reforzando la demanda de componentes.
Crecimiento de las arquitecturas de diésel híbrido suave de 48 V
Los híbridos suaves ciclan los motores cientos de veces al día en servicio urbano, lo que exige que las bujías de precalentamiento proporcionen un encendido repetible en cuestión de segundos. La hoja de ruta tecnológicamente neutral de Bosch sitúa los sistemas de 48 V en el núcleo de las ganancias de eficiencia de combustible hasta que los costes de las baterías desciendan aún más. Las bujías de precalentamiento de doble bobina sinergian con una fuente de alimentación de 48 V, reduciendo drásticamente el tiempo de calentamiento y disminuyendo el estrés cerámico.[2]Bosch, "Tecnología de Bujía de Precalentamiento de Alta Velocidad Duraterm," bosch.com En consecuencia, la hibridación reencuadra las bujías de precalentamiento como habilitadoras de eficiencia en lugar de piezas heredadas, respaldando una fijación de precios de valor añadido.
Mandatos más estrictos de detección de temperatura en cilindro OBD-III
El OBD-III convierte las bujías de precalentamiento en nodos de diagnóstico activos al exigir la detección de fallos en tiempo real. Las variantes con sensor de presión y recubrimiento catalítico, que representan el 23,10% de la participación en 2024, incorporan termopares en miniatura que alimentan datos a las unidades de control del motor, generando márgenes premium. Las enmiendas de California de 2022 ya extienden el requisito a los diésel de uso ligero, mientras que el 40 CFR 86.010-18 de la EPA incluye los motores de uso pesado. El mantenimiento predictivo habilitado por los datos del sensor reduce el tiempo de inactividad de la flota y se convierte rápidamente en un diferenciador para los equipos de adquisición de los fabricantes de equipos originales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Racionalización de los Motores de Combustión Interna | -0.7% | Europa, con repercusión en otras regiones | Mediano plazo (2-4 años) |
| Volatilidad del Precio de la Bobina de Aleación de Platino | -0.4% | Global | Corto plazo (≤ 2 años) |
| Proliferación de Bujías de Precalentamiento Falsificadas | -0.3% | Global, concentrado en mercados emergentes | Corto plazo (≤ 2 años) |
| Objetivos de Electrificación Acelerada | -0.3% | China, UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Racionalización de los motores de combustión interna (menos del 15% de mezcla diésel en los nuevos automóviles de la UE)
La penetración del diésel en los automóviles de pasajeros europeos cayó por debajo del 15% en 2024 y sigue descendiendo a medida que se endurecen los objetivos de CO₂ de los fabricantes de equipos originales. Esto limita las oportunidades de volumen para las bujías de precalentamiento de uso ligero y reasigna los presupuestos de ingeniería hacia plataformas de vehículos eléctricos de batería. Sin embargo, la demanda restante se desplaza hacia el segmento superior, hacia sistemas cerámicos premium que pueden garantizar el cumplimiento de las garantías Euro 7, compensando parcialmente las caídas de volumen con precios de venta medios más elevados.
La proliferación de bujías de precalentamiento falsificadas está perjudicando a las marcas de los fabricantes de equipos originales
Las bujías no autorizadas que contienen electrodos de níquel de baja calidad no alcanzan las temperaturas exigidas, provocando fallos de encendido y penalizaciones por combustible en la postcombustión. La iniciativa de embalaje autenticado de NGK muestra cómo los propietarios de marcas abordan el problema con verificación mediante código QR, pero las importaciones persistentes del mercado gris siguen erosionando los márgenes. Los mercados emergentes son los más afectados, donde la sensibilidad al precio supera a la seguridad, lo que obliga a los proveedores legítimos a reforzar la verificación de distribuidores y el gasto en educación al cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Tecnología Cerámica Impulsa el Cambio hacia lo PremiumLos diseños metálicos retuvieron la mayor parte de los envíos de 2025, capturando el 65,21% de la participación de mercado en 2025, aunque las variantes cerámicas generaron las ganancias de primera línea más rápidas con una perspectiva de CAGR del 3,78%. Los elementos calefactores cerámicos alcanzan 1.300 °C en menos de dos segundos, satisfaciendo los ciclos de durabilidad Euro 7 y reduciendo el humo blanco en un 70%. También soportan hasta 200.000 ciclos térmicos, el doble que los equivalentes metálicos, lo que reduce las reclamaciones de garantía para los fabricantes de equipos originales.
La adopción se amplía a medida que las flotas comerciales buscan mayor disponibilidad y gases de escape más limpios, especialmente en el transporte refrigerado sensible a la temperatura. DENSO y Bosch capitalizan esto co-desarrollando formulaciones de aluminosilicato que minimizan la fragilidad. Si bien las bujías metálicas siguen siendo relevantes para las adaptaciones impulsadas por el coste, su participación se erosionará a medida que las regulaciones se endurezcan. Los proveedores están trasladando la capacidad de línea hacia la sinterización cerámica, que exige un alto capital pero ofrece márgenes más estables una vez certificada, lo que sustenta la visibilidad de ingresos a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Vehículo:
El Dominio Comercial se IntensificaLos vehículos comerciales representaron el 59,42% de los ingresos en 2025 y se espera que crezcan a una CAGR del 3,18% hasta 2031, reflejando la prevalencia del diésel del 76% en las flotas. Dentro de este conjunto, se espera que la participación del mercado de bujías de precalentamiento automotriz alcance aproximadamente tres quintas partes de la cuota para 2031 a medida que la fabricación de tonelaje medio se recupere. Los compradores de flotas prefieren bujías de precalentamiento premium que garanticen arranques bajo cero sin calentadores externos, mejorando la eficiencia del ciclo de trabajo. El gasto gubernamental en infraestructura y el crecimiento de la entrega de última milla elevan aún más la demanda unitaria.
La retirada del diésel en automóviles de pasajeros reduce los volúmenes, pero empuja al segmento hacia configuraciones de bujías de gama alta integradas con sensores de temperatura. A pesar de la reducción de volúmenes, los proveedores siguen cortejando a los fabricantes de equipos originales para variantes especiales de alto margen utilizadas en camionetas y SUV de uso ligero. El panorama bifurcado refuerza las agendas de I+D centradas en vehículos comerciales, catalizando protocolos de prueba más robustos que se filtran a los modelos de pasajeros una vez que las curvas de costes maduran.
Por Canal de Ventas:
Expansión del Comercio Electrónico de PosventaEl mercado de posventa representó el 71,88% de los ingresos de 2025 y está creciendo a una CAGR del 3,2%. Las plataformas en línea permiten el alcance directo al consumidor, lo que permite a los fabricantes prescindir de intermediarios y recopilar comentarios en tiempo real. Los millennials y la Generación Z, cómodos con el mantenimiento de bricolaje, se apoyan en tutoriales en vídeo y configuradores de productos, una tendencia que multiplica el tamaño de las cestas de bujías de precalentamiento. Los programas de fidelización vinculados a la autenticación en línea también mitigan las amenazas de falsificación.
Los canales OEM se centran en los ciclos de garantía y la producción de primer equipamiento, representando el 28,12% de las ventas. A medida que las poblaciones de vehículos envejecen más allá de los 10 años, los intervalos de reemplazo de 80.000-120.000 km sostienen picos predecibles en el mercado de posventa. Los fabricantes aprovechan los datos del comercio electrónico para pronosticar el inventario y refinar las carteras de referencias, mejorando la eficiencia del capital de trabajo. La penetración digital remodela el mercado de bujías de precalentamiento automotriz recompensando a las marcas que combinan calidad de producto con un compromiso en línea transparente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Calentamiento:
La Bobina Simple Mantiene el Liderazgo en Medio de una Rápida InnovaciónLas bujías de bobina simple controlaron el 48,12% de los ingresos en 2025 y son también el nivel de crecimiento más rápido con una CAGR del 3,52%, debido a las ventajas de coste y las cadenas de suministro establecidas. Sin embargo, los diseños de doble bobina de calentamiento instantáneo están erosionando la brecha a medida que las disposiciones Euro 7 y de la EPA hacen que el encendido en menos de 2 segundos sea innegociable. La redundancia de la trayectoria de calor de la doble bobina mejora la duración del calentamiento en un 30%, reduciendo el enriquecimiento de combustible posterior al arranque y disminuyendo los picos de NOx.
Las variantes con sensor de presión y recubrimiento catalítico sirven a las flotas habilitadas para la telemática que valoran los datos de mantenimiento predictivo. Si bien estas representan más de dos quintas partes de los ingresos combinados, sus precios premium elevan la rentabilidad del segmento. La plataforma Duraterm de Bosch ejemplifica la extracción de corriente autorregulada, limitando la temperatura de la punta de la bujía a 1.100 °C y evitando la fractura cerámica. La heterogeneidad tecnológica garantiza colectivamente que los proveedores puedan adaptar sus ofertas a las necesidades de cumplimiento regional sin inflar los inventarios.
Análisis Geográfico
Mercado de Bujías de Precalentamiento Automotrices de Asia-Pacífico
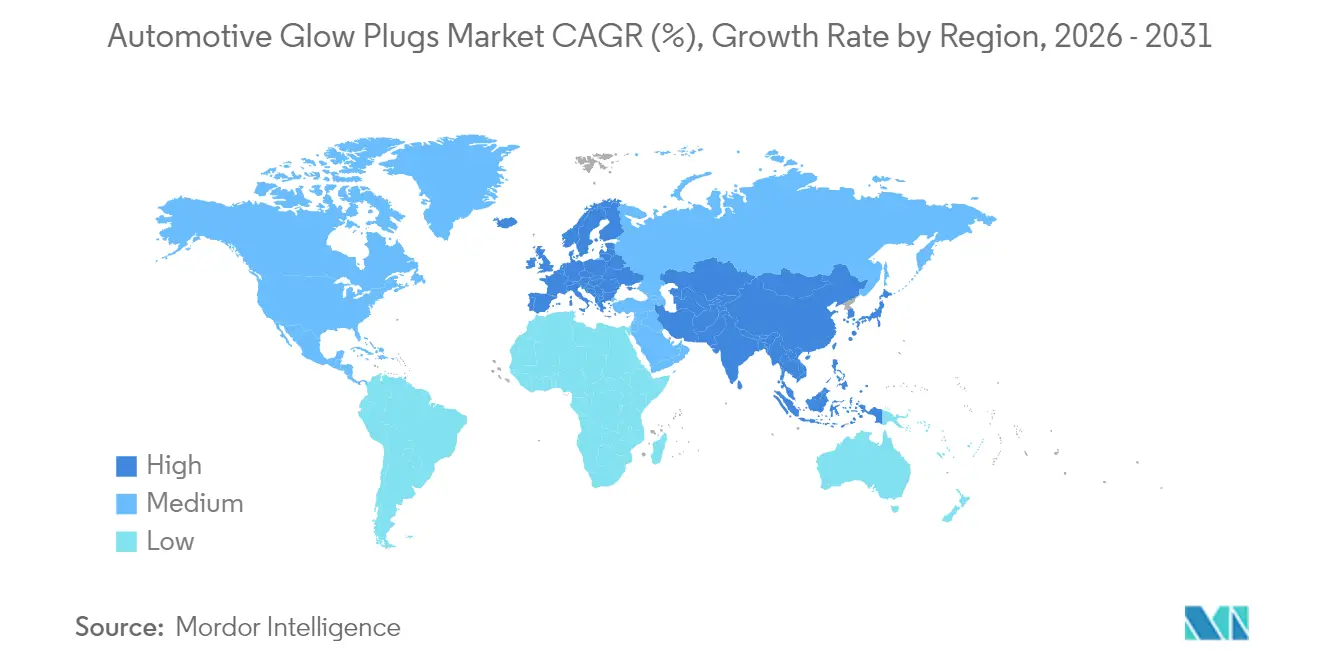
Asia-Pacífico encabezó el ranking de 2025 con el 36,08% de los ingresos y una perspectiva de CAGR del 3,35%. Los subsidios reinstaurados para camiones en China y la aplicación de la normativa Bharat Stage VI/VII en India estimulan la demanda de fabricantes de equipos originales (OEM) de bujías de precalentamiento cerámicas y con sensor de presión. Los fabricantes locales se asocian con líderes globales para acuerdos de licencia tecnológica, acelerando los plazos de homologación. El comercio electrónico transfronterizo también facilita la penetración en el mercado de posventa en los mercados del sudeste asiático con conducción por la derecha, donde dominan las camionetas diésel.
Mercado de Bujías de Precalentamiento Automotrices de Europa
Europa siguió de cerca a pesar de la reducción de los vehículos de pasajeros diésel. Los motores Euro 7 que se lanzarán en 2026 requieren diagnósticos integrados, lo que obliga a las sustituciones en el mercado de posventa de vehículos más antiguos para cumplir con los estándares de inspección periódica. Alemania alberga la planta BERU de BorgWarner, que ancla el suministro regional y respalda una cobertura OE del 95% para los automóviles diésel. Los requisitos de adaptación para la maquinaria todoterreno bajo la normativa Stage V impulsan aún más la demanda de bujías de precalentamiento en los segmentos de agricultura y construcción.
Mercado de Bujías de Precalentamiento Automotrices de América del Norte
América del Norte experimenta un auge en los camiones de tonelaje medio impulsado por el gasto en infraestructura y el crecimiento de los paquetes de comercio electrónico. Las normas EPA 2027 aceleran la migración hacia bujías de calentamiento instantáneo, mientras que los mandatos propuestos de Nivel 5 de California desbloquean la demanda de adaptación en motores fuera de carretera. Se proyecta que el tamaño del mercado de posventa de bujías de precalentamiento automotrices de América del Norte crecerá a medida que las flotas ajusten sus ciclos de cumplimiento. Los fabricantes de equipos originales incorporan controladores de bujías de precalentamiento actualizables por software, uniendo los ecosistemas de hardware y digital.

Panorama regulatorio
El Reglamento (UE) 2024/1257 (Euro 7) aumenta la presión de cumplimiento sobre el rendimiento de arranque en frío diésel al introducir requisitos de emisiones más estrictos y pruebas de emisiones en condiciones reales de conducción para vehículos ligeros, con aplicación a partir del 29 de noviembre de 2026. Este cambio traslada la validación de ciclos puramente basados en laboratorio hacia un monitoreo más continuo y un rendimiento de durabilidad, aumentando la necesidad de calentamiento rápido y soporte de combustión consistente por parte de los sistemas de bujías de precalentamiento.
En Estados Unidos, la EPA avanza en enmiendas a las disposiciones de cumplimiento y procedimientos de prueba para los motores de carretera de servicio pesado del año modelo 2027 y posteriores, junto con actualizaciones a las disposiciones relacionadas con la garantía y las penalizaciones por incumplimiento (propuestas en julio de 2026). En el ámbito comercial, los aranceles de la Sección 232 sobre ciertas piezas de automóviles y el proceso de inclusiones relacionado (con la ventana de presentación de abril de 2026 abriéndose el 1 de abril de 2026) añaden incertidumbre en costos y abastecimiento para los componentes del sistema de propulsión, reforzando la localización en Norteamérica y las estrategias de abastecimiento alineadas con el USMCA que influyen en la huella de fabricación y distribución de las bujías de precalentamiento.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y subcomponentes, incluidas las aleaciones de alta temperatura para bobinas de calentamiento y carcasas metálicas, además de materiales cerámicos y elementos aislantes para los diseños cerámicos. Estos insumos fluyen hacia el conformado, mecanizado, unión/ensamblaje y pasos de producción intensivos en calibración, seguidos de pruebas eléctricas y térmicas de fin de línea para confirmar el comportamiento de calentamiento y la durabilidad antes de que las piezas se liberen para suministro OE o de posventa.
En el lado de la fabricación, la integración vertical es un diferenciador, especialmente donde el procesamiento cerámico y el conocimiento crítico de ensamblaje se mantienen internamente, como se observa en Hidria d.o.o., que destaca una fabricación de bujías de precalentamiento 100% interna en su planta de Tolmin, Eslovenia, y Niterra (anteriormente NGK Spark Plug), que opera una red global de producción y ventas centrada en tecnologías cerámicas y de encendido. Aguas abajo, la distribución se divide entre el suministro OEM para el ensamblaje de motores y vehículos, y el mercado de posventa más amplio, donde la amplitud del catálogo, la cobertura del parque de vehículos y los canales de confianza (incluidas las tiendas oficiales en línea) importan para la eficiencia del inventario y el control del riesgo de falsificación.
Panorama Competitivo
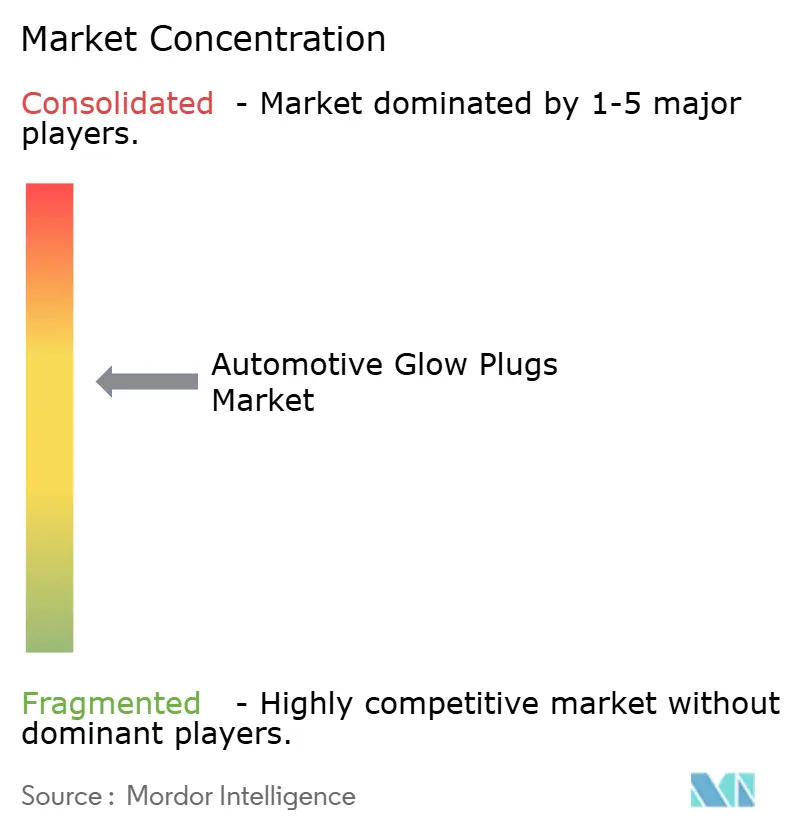
El mercado de bujías de precalentamiento automotriz está moderadamente concentrado, con pocos proveedores principales que controlan una parte significativa de los ingresos globales. NGK Spark Plug Co. Ltd. es uno de los actores líderes, aprovechando sus líneas de sinterización cerámica internas y sus programas antifalsiificación. Denso agrupa las bujías de precalentamiento con sistemas de gestión del motor para asegurar contratos con los fabricantes de equipos originales. La división BERU de BorgWarner combina una alta penetración OE europea con un amplio catálogo de posventa.
Los manuales estratégicos acentúan la integración vertical y los acuerdos de codesarrollo. NGK se asocia con recicladores de platino para cubrir la volatilidad de las materias primas, mientras que Bosch licencia su algoritmo Duraterm a los fabricantes de equipos originales de uso pesado a cambio de compromisos de suministro a largo plazo. Los proveedores también cortejan a los gigantes del comercio electrónico para crear tiendas oficiales que contrarresten la dilución del mercado gris. Las solicitudes de patentes se agrupan en torno a composiciones de calentadores cerámicos y sensores de presión integrados, lo que señala una innovación sostenida orientada al cumplimiento normativo en lugar de guerras de precios.
Los especialistas en sensores de nicho se convierten en objetivos de adquisición para los principales fabricantes de bujías de precalentamiento que buscan conocimientos de diagnóstico. Surgen empresas conjuntas en India e Indonesia para localizar el ensamblaje, evitar aranceles y acelerar la homologación. En general, la premiumización compensa los volúmenes estancados en las regiones maduras, lo que permite una expansión constante de la primera línea incluso cuando la absorción de costes fijos mejora mediante estrategias de plataforma global.
Líderes de la Industria de Bujías de Precalentamiento Automotriz
Denso Corporation
NGK Spark Plug Co. Ltd
Robert Bosch GmbH
BorgWarner Inc.
Tenneco Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bujías de Precalentamiento Automotrices
- BorgWarner Inc.
- NGK Spark Plug Co. Ltd
- Robert Bosch GmbH
- Denso Corporation
- Valeo SA
- Tenneco Inc.
- Autolite
- ACDelco
- Hidria d.o.o.
- Delphi Technologies
- Magneti Marelli
- Weichai Power Co.
- Hyundai Mobis
Lea el análisis de las empresas de bujías de precalentamiento automotrices

Oportunidades de mercado y perspectivas futuras
La actualización tecnológica impulsada por la regulación crea espacio para formatos de bujías de precalentamiento de mayor valor que combinan calentamiento con detección y control de combustión en bucle cerrado. Las bujías de precalentamiento con sensor de presión (PSG), que integran un sensor piezoeléctrico para proporcionar datos de presión en el cilindro a la ECU, se posicionan como una vía de actualización para las plataformas diésel que enfrentan regímenes de cumplimiento en condiciones reales de conducción más estrictos, respaldado por actividad de productos dentro del alcance, como el lanzamiento por parte de NGK Ignition Parts (Niterra) de una referencia PSG con tecnología de sensores inteligentes (Y1078PS) en junio de 2026.
La expansión del mercado de posventa también es una oportunidad porque concentra la mayoría de la demanda en este mercado, y los proveedores están ampliando su cobertura con nuevas referencias diseñadas para un montaje plug-and-play y un mapeo de aplicaciones más amplio. DENSO Aftermarket Europe añadió nueve números de pieza de bujías de precalentamiento en diciembre de 2024 (cubriendo 42 números de pieza OE y 751 aplicaciones, indicándose que alcanzan más de 12 millones de vehículos en Europa) e Hidria anunció variantes PSG plug-and-play para completar la cobertura de las gamas de motores VW (enero de 2026). En conjunto, estos movimientos apuntan al crecimiento a través de la integridad del catálogo, la autenticidad verificada y las ofertas con capacidad de diagnóstico que pueden elevar los precios de venta promedio y respaldar la diferenciación de servicios para talleres independientes y flotas.
Recent Industry Developments in Mercado de Bujías de Precalentamiento Automotrices
- Junio de 2026: NGK Ignition Parts (Niterra) lanzó una referencia de bujía de precalentamiento con sensor de presión (PSG), Y1078PS, con tecnología de sensor piezoeléctrico integrado para la medición en tiempo real de la presión de combustión. El lanzamiento impulsa aún más a las bujías de precalentamiento hacia el ámbito del diagnóstico y la gestión del motor, alineando el desarrollo de productos con requisitos de cumplimiento de emisiones más estrictos y elevando la demanda de reemplazo hacia productos premium. El nuevo diseño PSG permite el acceso a datos de la ECU y una retroalimentación de diagnóstico más detallada para los proveedores de servicios.
- Mayo de 2026: NGK Ignition Parts (Niterra) lanzó una nueva referencia de bujía de precalentamiento destinada a aumentar la cobertura del parque de vehículos en el mercado nórdico. La referencia añadida respalda un montaje de aplicaciones más amplio para talleres independientes y distribuidores, fortaleciendo la penetración en el mercado de posventa donde la fiabilidad del arranque en frío es un factor clave de compra. La expansión nórdica se alinea con la estrategia de NGK de ampliar las ofertas con capacidad de diagnóstico en toda Europa.
- Enero de 2026: Hidria anunció variantes PSG plug-and-play para completar la cobertura de las gamas de motores VW. Las variantes amplían el catálogo de posventa de Hidria y simplifican el montaje para los instaladores, permitiendo una cobertura más amplia en las gamas diésel y de gasolina de VW. Esto fortalece la presencia de Hidria en el mercado de posventa y respalda un monitoreo en servicio mejorado mediante detección integrada.


Mercado de Bujías de Precalentamiento Automotrices Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado cubre los ingresos de las bujías de precalentamiento utilizadas en motores diésel para favorecer el arranque en frío y una combustión estable, contabilizados tanto en el montaje OEM como en el reemplazo de posventa para vehículos de pasajeros y comerciales.
Exclusiones del alcance: no se contabilizan las bujías de encendido de gasolina, los calentadores catalíticos independientes ni los elementos calefactores que no son bujías de precalentamiento utilizados dentro de sistemas híbridos u otros sistemas adyacentes.
Descripción general de la segmentación
- Por Tipo de Producto
- Bujía de Precalentamiento Metálica
- Bujía de Precalentamiento Cerámica
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Por Canal de Ventas
- OEM
- Posventa
- Por Tecnología de Calentamiento
- Bobina Simple
- Doble Bobina / Calentamiento Instantáneo
- Sensor de Presión
- Recubrimiento Catalítico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el conjunto de demanda para los vehículos diésel y luego traduciéndolo en necesidades de bujías de precalentamiento a lo largo del ciclo de vida del vehículo. Normalmente utilizamos estadísticas públicas de producción y matriculación de vehículos, junto con señales comerciales y de precios, para que el modelo tenga un punto de partida sólido antes de aplicar cualquier supuesto.
Las fuentes referenciadas para los insumos y las verificaciones cruzadas incluyen estadísticas y publicaciones técnicas de acceso libre, como los datos de producción de vehículos de la OICA, la Agencia Internacional de la Energía para indicadores relacionados con el parque y el combustible, UN Comtrade para los flujos de importación y exportación, publicaciones de la EPA de EE. UU. y de homologación de tipo de la UE relacionadas con el diésel y el contexto de emisiones, y artículos técnicos de SAE para indicios de adopción tecnológica (metal frente a cerámica y velocidad de calentamiento). También revisamos informes anuales de empresas, presentaciones a inversores y prensa automotriz de reputación, y utilizamos selectivamente una suscripción de pago para datos financieros de empresas, seguimiento de noticias y búsqueda de patentes para confirmar el momento de los cambios tecnológicos. Estos ejemplos no son exhaustivos, y se consultan muchas otras fuentes para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar la división real entre la demanda OEM y de reemplazo, y para verificar la coherencia de los intervalos de reemplazo y la evolución del precio de venta promedio por clase de vehículo. Hablamos con una combinación de fabricantes de componentes, distribuidores, canales de servicio y especialistas del sector en las principales regiones productoras y consumidoras de vehículos, de modo que se puedan cerrar las brechas dejadas por los conjuntos de datos públicos y se puedan poner a prueba los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 12% | APAC: 47% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 42% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 46% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo, donde el parque de vehículos, la cuota diésel y los supuestos de vida útil se utilizan para reconstruir la demanda anual de bujías de precalentamiento por montaje OEM y reemplazo, que luego se traduce en valor utilizando bandas de precios por tipo de tecnología. Una vez formado el conjunto de demanda, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precios muestreadas en distintos canales y la direccionalidad de los ingresos de los proveedores, y luego ajustamos los totales cuando las dos perspectivas no se reconcilian.
Los insumos clave que mueven el modelo incluyen el parque de vehículos de pasajeros y comerciales diésel por región, el número típico de bujías por motor utilizando patrones de cilindros como proxy, la frecuencia de reemplazo según el ciclo de trabajo y el clima, los volúmenes de producción OEM, la división entre adopción de metal y cerámica, y la progresión de precios a nivel de canal. Para el pronóstico, realizamos análisis de escenarios de modo que el crecimiento pueda ajustarse a los cambios en la mezcla diésel, la presión de las emisiones y los ciclos de producción de vehículos, y luego alineamos la trayectoria final con lo que los expertos describen como el caso base más probable.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones de varianza repetidas en señales independientes, incluidas las tendencias de producción de vehículos, la dirección comercial de componentes relacionados y el volumen de reemplazo implícito frente al tamaño del parque. Cuando una cifra parece salirse del patrón, se revisan los supuestos y se activan recontactos específicos para confirmar si el cambio es real o simplemente un artefacto de los datos.
Antes de la aprobación final, el modelo y el informe pasan por revisiones internas de varios pasos para mantener la lógica de cálculo, la coherencia de unidades y el tratamiento de la moneda alineados entre regiones. Los informes se actualizan anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la producción diésel, los precios o el comportamiento de reemplazo, seguido de una revisión final previa a la entrega para garantizar que los clientes reciban la visión más reciente.
Comparación del tamaño del mercado de bujías de precalentamiento para automóviles de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las bujías de precalentamiento pueden parecer diferentes incluso cuando el tema suena igual, porque los productos contabilizados y los eventos de demanda no siempre son idénticos. Las diferencias suelen provenir de qué se considera parte del mercado, cómo se modela el reemplazo y cómo se convierten y actualizan los precios con el tiempo.
Algunas estimaciones amplían el alcance a piezas de encendido adyacentes o combinan las bujías de encendido de gasolina con las bujías de precalentamiento diésel, lo que eleva el total incluso si la superposición de uso final es limitada. Otras se basan en un solo año de precios de lista o en una tasa de cambio fija, y luego aplican un perfil de crecimiento suavizado sin volver a verificar el parque de vehículos diésel y el momento de reemplazo. Aquí aparece una división común en las definiciones: algunas cifras incluyen las bujías de encendido y los artículos de encendido relacionados, mientras que Mordor Intelligence limita el total únicamente a las bujías de precalentamiento de motores diésel vendidas mediante montaje OEM y reemplazo de posventa.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4.36 mil millones de USD (2026) | |
| Fuente de Investigación del Sector A | 4.53 mil millones de USD (2024) | El alcance parece mezclar las bujías de precalentamiento con un conjunto más amplio de componentes de encendido, y la base del año es anterior, lo que puede elevar el total incluso antes de validar las divisiones de tecnología y canal. |
| Revista Comercial B | 3.36 mil millones de USD (2024) | La estimación parece basarse en una conversión de precios simplificada y en un modelado de reemplazo limitado, lo que puede subestimar los volúmenes de posventa cuando el tamaño del parque y los intervalos de servicio no se reconstruyen cada año. |
La dispersión en la tabla se explica principalmente por la elección del alcance y por cómo se reconstruye la demanda de reemplazo a partir del parque diésel. Cuando el conjunto de productos se mantiene acotado y las matemáticas de OEM y reemplazo se vinculan a los recuentos de vehículos, los intervalos y las bandas de precios, el tamaño del mercado se vuelve más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bujías de precalentamiento automotriz en 2026?
El Mercado de Bujías de Precalentamiento Automotriz está valorado en USD 4.360 millones en 2026 y está en camino de alcanzar aproximadamente USD 5.070 millones en 2031 a una CAGR del 3,07%.
¿Qué región lidera la demanda de bujías de precalentamiento?
Asia-Pacífico lidera con el 36,08% de los ingresos en 2025 y se está expandiendo a un ritmo anual del 3,35%, gracias a la sólida producción de vehículos comerciales y al endurecimiento de las normas de emisiones.
¿Por qué están ganando terreno las bujías de precalentamiento cerámicas?
Los diseños cerámicos alcanzan 1.300 °C en menos de dos segundos, cumpliendo con las normas de arranque en frío Euro 7 y ofreciendo el doble del ciclo de vida de las variantes metálicas, lo que impulsa su CAGR del 3,78%.
¿Qué participación tiene el mercado de posventa?
El mercado de posventa captura el 71,88% de los ingresos en 2025 debido al envejecimiento de las flotas de vehículos y al crecimiento de los canales de comercio electrónico directo al consumidor que simplifican las compras de reemplazo.
¿Qué empresas dominan el panorama competitivo?
NGK Spark Plug Co. Ltd., Denso Corp. y la división BERU de BorgWarner representan conjuntamente la mitad de los ingresos globales, lo que subraya un campo moderadamente concentrado.
Última actualización de la página el:



