
Tamaño y Participación del Mercado de Sistemas Integrados de Tráfico
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
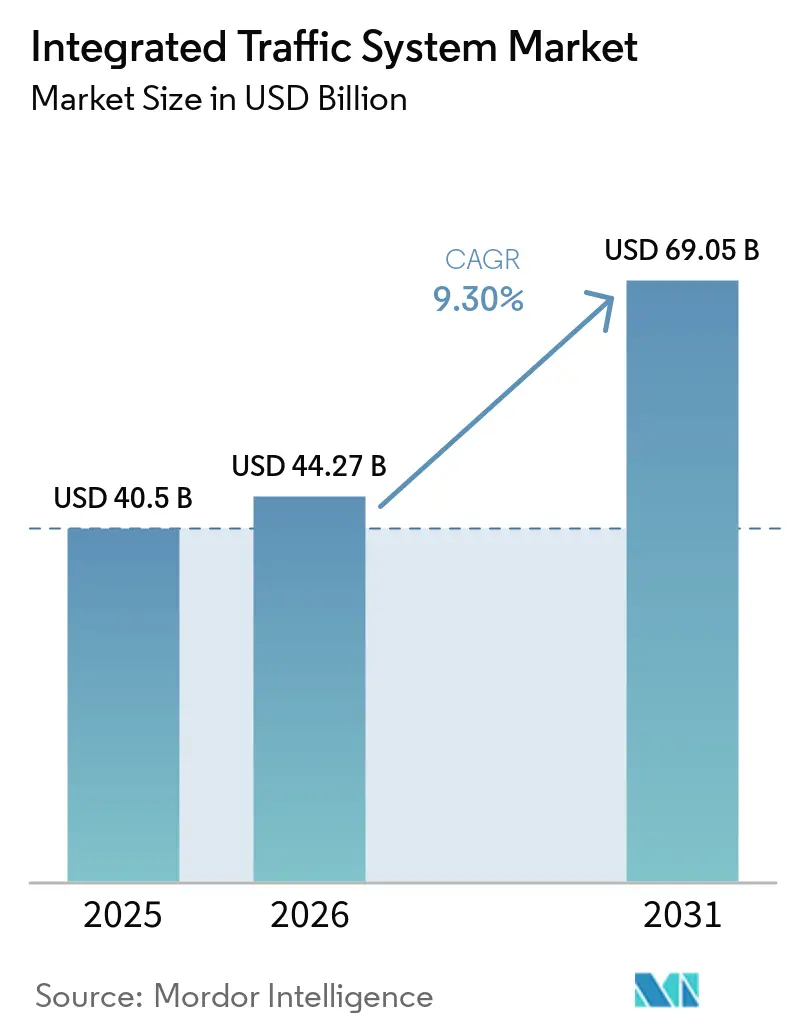
| Tamaño del Mercado (2026) | 44.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 69.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Integrados de Tráfico por Mordor Intelligence
El tamaño del mercado de sistemas integrados de tráfico fue valorado en 40,50 mil millones de USD en 2025, se estima en 44,27 mil millones de USD en 2026 y se proyecta que alcance los 69,05 mil millones de USD en 2031, creciendo a una CAGR del 9,30% de 2026 a 2031. El mercado de sistemas integrados de tráfico está siendo moldeado por el uso más amplio del control de señales basado en IA, el gasto público continuo en infraestructura de transporte cooperativo y un movimiento hacia operaciones de tráfico predictivas. Las ciudades buscan sistemas que combinen control de señales, monitoreo, aplicación de normas e información al viajero en un único entorno operativo. El creciente volumen de vehículos en las ciudades asiáticas y de Oriente Medio está aumentando la presión sobre las vías que no pueden ampliarse rápidamente. Los menores costos de equipamiento también están haciendo que las implementaciones integradas sean más prácticas para ciudades más pequeñas. La contratación pública está evolucionando hacia software, análisis y servicios gestionados, lo que otorga una posición más sólida a los proveedores con plataformas interoperables y modelos de servicio recurrentes.
Conclusiones Clave del Informe
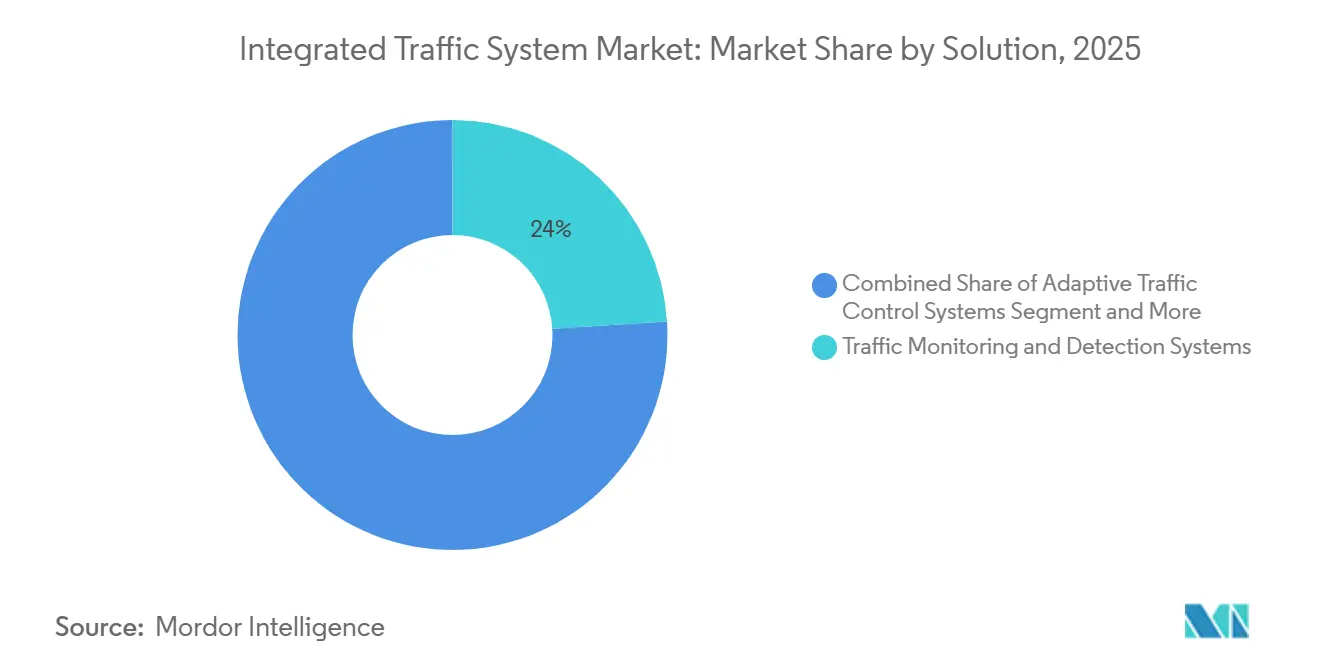
- Por solución, los Sistemas de Monitoreo y Detección de Tráfico representaron el 24,01% de la participación del mercado de sistemas integrados de tráfico en 2025, mientras que se prevé que los Sistemas de Control Adaptativo de Tráfico crezcan a una CAGR del 10,84% hasta 2031.
- Por componente, el Hardware representó el 49,33% de la participación del mercado de sistemas integrados de tráfico en 2025, mientras que se prevé que los Servicios crezcan a una CAGR del 11,47% hasta 2031.
- Por tipo de sensor, los Sensores Infrarrojos representaron el 37,15% de la participación en 2025, mientras que se prevé que los Sensores de Radar crezcan a una CAGR del 10,65% hasta 2031.
- Por función, el Control de Tráfico representó el 41,27% de la participación en 2025 y se prevé que crezca a una CAGR del 9,61% hasta 2031.
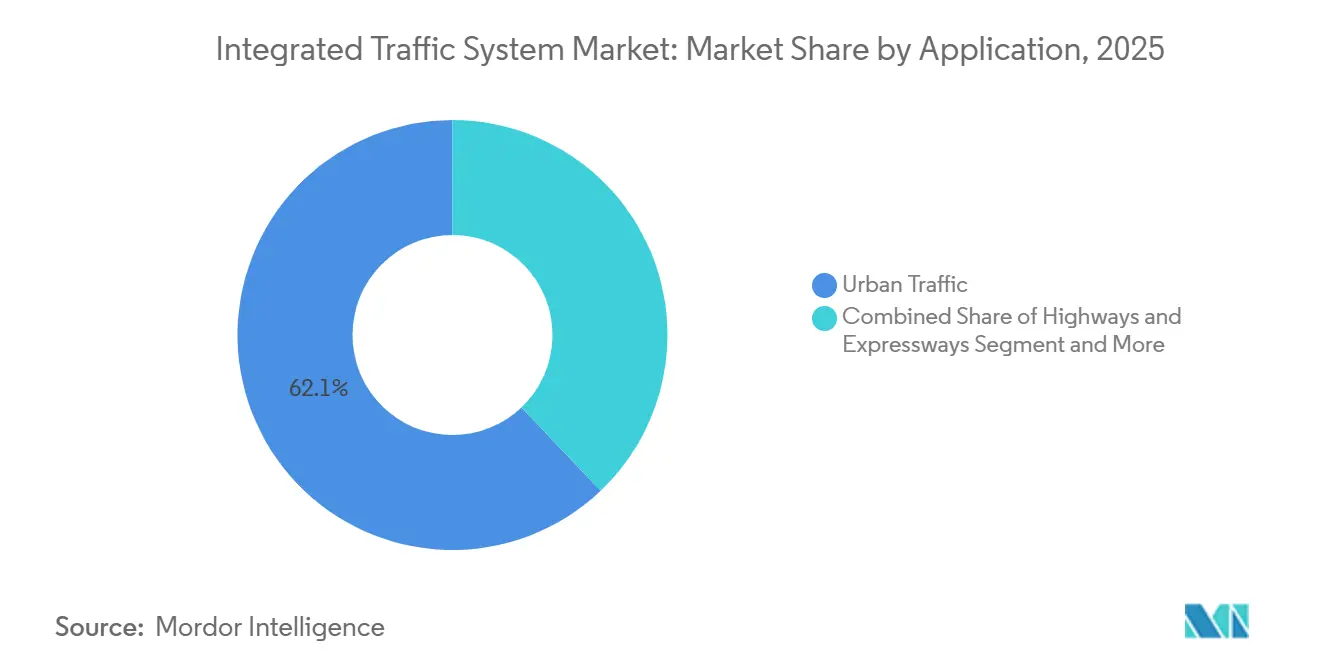
- Por aplicación, el Tráfico Urbano representó el 62,14% de la participación en 2025 y se prevé que crezca a una CAGR del 10,02% hasta 2031.
- Por modelo de implementación, las implementaciones En Sitio representaron el 68,13% de la participación en 2025, mientras que se prevé que las implementaciones Alojadas en la Nube crezcan a una CAGR del 11,76% hasta 2031.
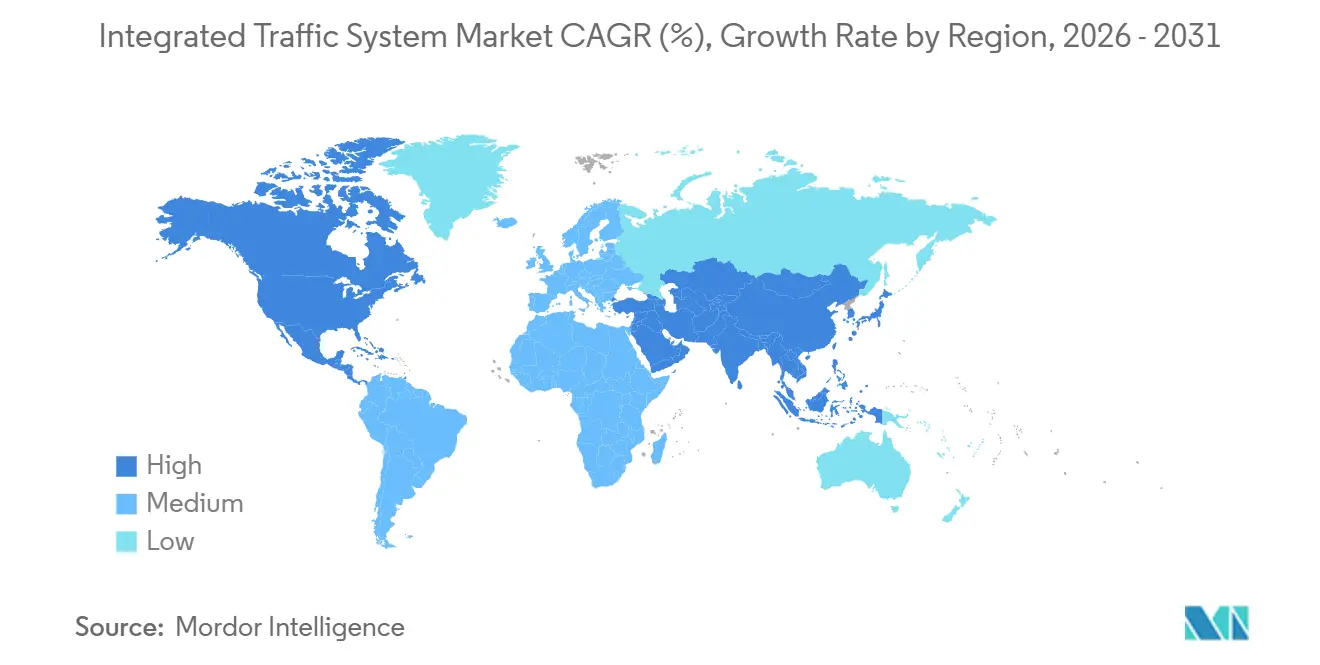
- Por geografía, América del Norte representó el 39,21% de la participación en 2025, mientras que Asia-Pacífico está previsto que crezca con la CAGR más rápida del 11,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas Integrados de Tráfico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Control Adaptativo Basado en IA | +2.1% | Global | Mediano plazo (2-4 años) |
| Ciudad Inteligente y Sistemas de Transporte Inteligente Cooperativo | +1.8% | Global, con enfoque en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Datos de Sonda de Vehículos Conectados | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Aplicación Automatizada de Normas de Tráfico | +1.0% | Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Tarificación y Cobro por Congestión | +0.9% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Optimización Multimodal de Corredores | +0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Control Adaptativo de Señales Predictivo Basado en IA
El control adaptativo de señales basado en IA está cambiando la forma en que las agencias de tráfico gestionan las intersecciones y corredores concurridos. Un estudio científico de 2025 encontró que las arquitecturas de borde federadas que preservan la privacidad mejoraron la eficiencia del flujo de tráfico en comparación con los sistemas centralizados, con una latencia por debajo de los umbrales en tiempo real. Estos diseños reducen la dependencia de conexiones en la nube ininterrumpidas en áreas con cobertura de fibra limitada. Un artículo técnico alemán de 2026 describió el aprendizaje por refuerzo basado en modelos que prueba estrategias de señales en simulación antes de la implementación en vivo. Como resultado, el mercado de sistemas integrados de tráfico favorece a los proveedores que combinan simulación, procesamiento en el borde y control operativo, especialmente a medida que las agencias evalúan la privacidad, la resiliencia y el riesgo de contratación.
Financiación de Ciudad Inteligente y Sistemas de Transporte Inteligente Cooperativo
Los programas de capital público continúan apoyando la demanda de tecnología de tráfico integrada. La Comisión Europea otorgó casi 2.800 millones de EUR (aproximadamente 3,05 mil millones de USD) en 94 proyectos de Transporte del Mecanismo Conectar Europa en julio de 2025[1]"CEF Transport: 2.800 millones de EUR para 94 proyectos para impulsar la movilidad sostenible y conectada en Europa," Agencia Ejecutiva Europea de Clima, Infraestructura y Medio Ambiente, cinea.ec.europa.eu., cubriendo la movilidad sostenible y conectada, incluidos los Sistemas de Transporte Inteligente Cooperativo, en el marco presupuestario 2021-2027. En Alemania, el proyecto CRG-3 apoya los Sistemas de Transporte Inteligente Cooperativo en seis sitios piloto urbanos, con Hamburgo previsto para equipar 2.000 autobuses y 600 semáforos para 2030. En los Estados Unidos, el Programa de Subvenciones SMART proporciona 100 millones de USD anuales para señales inteligentes, vehículos conectados y coordinación de sistemas, fortaleciendo la contratación orientada a la interoperabilidad.
Integración de Datos de Sonda de Vehículos Conectados
Los datos de sonda se están convirtiendo en una valiosa fuente de información de velocidad y ubicación en tiempo real para las operaciones de tráfico. Una evaluación de ingeniería de infraestructura documentó una penetración significativa de datos de sonda en los corredores monitoreados, con niveles más altos durante los períodos pico, apoyando la adaptación de señales en tiempo real más allá de la planificación a largo plazo. Un estudio apoyado por la NSF modeló la gestión de señales basada en sondas de vehículos en una intersección candidata y encontró reducciones significativas en la longitud de la cola, el tiempo de viaje promedio en dirección este y las emisiones de vehículos. Los datos de flotas comerciales, transporte por aplicación, logística y tránsito pueden complementar la detección en la vía donde la infraestructura fija permanece incompleta. El mercado de sistemas integrados de tráfico se beneficia cuando las plataformas combinan flujos de sonda con datos del controlador y equipos en la vía, siempre que las agencias aborden la calidad de los datos, los controles de privacidad y la integración operativa.
Expansión de la Aplicación Automatizada de Normas de Tráfico
La aplicación automatizada está ampliando el papel de la tecnología de tráfico más allá del monitoreo y la gestión de la seguridad. Las autoridades utilizan cámaras mejoradas con IA y sistemas de reconocimiento automático de matrículas para identificar infracciones y apoyar la aplicación digital de normas. Estos sistemas generan datos operativos para el control del tráfico, la seguridad vial y la gestión de corredores. El proyecto de Sistema de Transporte Inteligente de Chennai, financiado mediante un préstamo de la Agencia de Cooperación Internacional del Japón, demuestra la escala a la que tales implementaciones pueden escalarse en áreas metropolitanas de la India. El mercado de sistemas integrados de tráfico tiene la oportunidad de integrar plataformas de aplicación de normas dentro de sistemas más amplios de gestión del tráfico. Los flujos de trabajo automatizados pueden reducir la intervención manual y conectar la aplicación de normas con las bases de datos de registro de vehículos donde las instituciones lo permitan. Los proveedores que integran funciones de aplicación de normas, control y análisis pueden atender esta demanda de manera más efectiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de los Sistemas Heredados | -1.5% | Global | Largo plazo (≥ 4 años) |
| Volatilidad en la Contratación y el Presupuesto | -1.0% | Global | Corto plazo (≤ 2 años) |
| Costo de Cumplimiento de Ciberseguridad | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Espectro y Conectividad | -0.5% | Mercados Emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de Sistemas Heredados
La infraestructura heredada puede ralentizar la implementación, incluso cuando una agencia ha comprometido financiación para una nueva plataforma. La guía de transición del Departamento de Transporte de los Estados Unidos identifica el software, el hardware informático, los procesos empresariales, la arquitectura de TI y el personal como áreas simultáneas de complejidad durante la migración de sistemas de gestión del tráfico. También señala que las agencias a menudo operan sistemas antiguos y nuevos en paralelo [2]"Guía de Transición de Sistemas de Gestión del Tráfico," Administración de Investigación y Tecnología Innovadora, rosap.ntl.bts.gov.. Una evaluación de la industria identificó controladores obsoletos, redes IP no segmentadas e implementaciones de protocolos inconsistentes como problemas comunes de infraestructura vial. Estas condiciones aumentan el trabajo de implementación más allá de los costos visibles de equipos y software. Por lo tanto, el mercado de sistemas integrados de tráfico debe abordar la migración como un requisito central de producto y servicio. Los proveedores con enfoques documentados de modernización de sistemas heredados están mejor posicionados en la contratación municipal con restricciones de capital.
Volatilidad en la Contratación Municipal y el Presupuesto
Los ciclos de contratación municipal no siempre se alinean con las necesidades urgentes de congestión, seguridad o fiabilidad del transporte. Las autoridades locales pueden aplazar la sustitución de controladores, las actualizaciones de software y el mantenimiento cuando los presupuestos públicos están bajo presión. Los sistemas de tráfico digital pueden enfrentar desventajas cuando los procesos de financiación favorecen los proyectos de construcción visibles sobre las inversiones en software y servicios. El lenguaje contractual para la infraestructura tradicional puede no admitir software por suscripción o modelos operativos gestionados, lo que extiende los contratos y retrasa la implementación. El mercado de sistemas integrados de tráfico enfrenta desafíos cuando las agencias públicas no pueden convertir las necesidades operativas en planes de contratación ejecutables. Las agencias con financiación nacional o supranacional pueden continuar con las implementaciones, mientras que otras ciudades pueden mantener el equipo existente y retrasar la modernización. La contratación cooperativa, los precios modulares y los modelos claros de financiación de servicios pueden reducir las barreras de contratación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución: La Infraestructura de Monitoreo Lidera; la Inteligencia de Control se Acelera
Los sistemas de monitoreo y detección de tráfico representaron el 24,01% de la participación del mercado de sistemas integrados de tráfico en 2025. Las ciudades a menudo establecen una visibilidad de tráfico fiable antes de comprometerse con plataformas de control activo. Los sistemas de monitoreo recopilan la información de movimiento, ocupación, cola e incidentes necesaria para decisiones posteriores. Esta capa de datos instalada puede apoyar un movimiento posterior hacia el control adaptativo de señales. Los Sistemas de Control de Señales de Tráfico y las Plataformas Integradas de Gestión de Corredores e Incidentes añaden valor operativo cuando las agencias buscan una visión unificada de arterias y autopistas. Los Sistemas de Cámaras de Aplicación de Normas y Reconocimiento Automático de Matrículas también forman parte del panorama de soluciones en mercados donde las prioridades de seguridad y cumplimiento son sólidas.
Se prevé que los Sistemas de Control Adaptativo de Tráfico crezcan a una CAGR del 10,84% hasta 2031. El tamaño del mercado de sistemas integrados de tráfico para el control adaptativo está respaldado por agencias que han completado implementaciones de monitoreo anteriores y están listas para utilizar la información para el control en vivo. Los Sistemas de Mensajes Dinámicos e Información al Conductor amplían este enfoque comunicando condiciones y orientación a los usuarios de la vía. Los Sistemas de Información Inteligente al Conductor también se vuelven más relevantes a medida que se desarrollan los servicios de vehículos conectados. La secuencia desde el monitoreo hasta el control activo crea un ciclo de actualización duradero en lugar de una compra de equipos única. Los proveedores que integran estos tipos de soluciones pueden abordar el camino completo desde la detección hasta la respuesta.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: El Hardware Domina; los Ingresos por Servicios Reconfiguran la Economía de los Proveedores
El hardware representó el 49,33% del tamaño del mercado de sistemas integrados de tráfico en 2025. Las redes de sensores, los controladores, los equipos de comunicaciones y los programas de renovación física continúan representando un gasto sustancial. El hardware sigue siendo especialmente importante en los mercados que construyen nuevos corredores viales o modernizan una gran base instalada. Proporciona la capa de campo que conecta las intersecciones y autopistas con el centro de gestión del tráfico. Sin embargo, su participación puede disminuir a lo largo de la vida del contrato a medida que el software, el análisis, el soporte y los servicios de operaciones se vuelven más importantes. Las ciudades consideran cada vez más el valor operativo del sistema completo en lugar de la compra inicial del dispositivo por sí sola.
Se prevé que los Servicios crezcan a una CAGR del 11,47% hasta 2031, la tasa más rápida entre las categorías de componentes. Las agencias están externalizando las operaciones de gestión del tráfico y el análisis avanzado cuando la capacidad interna es limitada. Un estudio revisado por pares de 2026 encontró que la optimización de la progresión de señales multimodal basada en rutas redujo los retrasos promedio de autobuses y automóviles de pasajeros en comparación con los puntos de referencia convencionales. Este tipo de evidencia apoya el caso de los proveedores de software y servicios especializados. Los proveedores con ingresos únicamente de hardware enfrentan presión a medida que los compradores buscan contratos basados en resultados y soporte operativo recurrente. La combinación de componentes está, por lo tanto, evolucionando hacia relaciones más duraderas con los clientes.
Por Tipo de Sensor: Los Infrarrojos Mantienen su Participación; el Radar Avanza por su Rendimiento en Todas las Condiciones Climáticas
Los sensores infrarrojos representaron el 37,15% de la participación en 2025. Son herramientas establecidas para el conteo, la clasificación y la detección de colas de vehículos en intersecciones con semáforos. Su base instalada apoya su papel continuo en el mercado de sistemas integrados de tráfico. La detección infrarroja puede proporcionar información para las estrategias de control sin requerir transmisión de video de alto ancho de banda. Los Detectores de Bucle Inductivo también siguen siendo operativamente familiares, aunque las necesidades de sustitución en infraestructuras envejecidas pueden crear oportunidades de renovación. Los Sensores de Pesaje en Movimiento sirven para aplicaciones separadas de aplicación de normas y gestión del pavimento en arterias y autopistas.
Se prevé que los Sensores de Radar crezcan a una CAGR del 10,65% hasta 2031. Su rendimiento en todas las condiciones climáticas es valioso en lluvia, niebla y deslumbramiento, donde los sistemas de cámara e infrarrojos pueden enfrentar limitaciones. El radar puede medir la velocidad, la clasificación y la trayectoria de los vehículos al mismo tiempo. Los sensores de video y visión por computadora también están ganando atención a medida que el análisis basado en IA mejora su economía de detección. Los sensores de condición de la vía, visibilidad y clima son importantes en regiones con condiciones climáticas extremas. Los sensores acústicos siguen siendo relevantes para usos especializados, incluido el monitoreo de ruido y la detección de peatones en cruces críticos.
Por Función: El Control de Tráfico Ancla el Gasto; la Optimización Multimodal Crece
El control de tráfico representó el 41,27% del tamaño del mercado de sistemas integrados de tráfico en 2025 y se prevé que crezca a una CAGR del 9,61% hasta 2031. Esto refleja la prioridad que las agencias otorgan a la gestión en tiempo real de intersecciones y corredores. El monitoreo del tráfico proporciona los datos que permiten estas decisiones, mientras que los sistemas de control aplican cambios de temporización y reglas de prioridad. La Provisión de Información incluye señales de mensajes dinámicos, portales de información al viajero y notificaciones en el vehículo. Estas herramientas ayudan a las ciudades a pasar de la observación pasiva hacia la gestión activa de la demanda y las condiciones de la red. El control de tráfico sigue siendo el vínculo operativo principal entre los datos recopilados y los resultados a nivel de calle.
La optimización multimodal de corredores es una parte importante de este crecimiento porque las ciudades necesitan mejorar la fiabilidad del transporte sin ignorar el flujo de tráfico general. Las estrategias de señales coordinadas para autobuses y vehículos privados reducen las paradas totales en comparación con los métodos convencionales. Esto apoya la adopción de sistemas que consideren a varios grupos de usuarios dentro del mismo corredor. El mercado de sistemas integrados de tráfico está respondiendo a la necesidad de operaciones de tráfico que combinen la prioridad de señales de tránsito con una gestión más amplia del movimiento. Los proveedores que ofrecen lógica de control flexible pueden atender estos requisitos operativos.
Por Aplicación: El Tráfico Urbano Domina; los Segmentos de Túneles y Puertos Ganan Valor por su Complejidad
El tráfico urbano representó el 62,14% de la participación en 2025 y se prevé que crezca a una CAGR del 10,02% hasta 2031. Las densas redes urbanas contienen un gran número de intersecciones y demandas de movilidad en competencia. La gestión de la congestión en el centro de la ciudad también es una prioridad política y operativa visible. Los corredores urbanos pueden requerir sistemas que gestionen simultáneamente el tránsito, los peatones, los ciclistas, los vehículos de reparto y los vehículos privados. El mercado de sistemas integrados de tráfico está, por lo tanto, centrado en aplicaciones urbanas donde el valor del control coordinado es más directo. Las Autopistas y Vías Rápidas siguen siendo importantes pero tienen diferentes ciclos de contratación y necesidades operativas.
Las Autopistas y Vías Rápidas dependen de límites de velocidad variables, detección de incidentes, enlaces de peaje y largos ciclos de renovación. Los Túneles y Puentes son aplicaciones especializadas con altos requisitos de seguridad y cumplimiento. Kapsch TrafficCom recibió en mayo de 2025 un contrato para gestionar cinco túneles en Sharjah, lo que demuestra la profundidad técnica requerida en esta aplicación [3]"Kapsch TrafficCom gestionará cinco túneles en Sharjah," Kapsch TrafficCom, kapsch.net. Los Puertos, Aeropuertos y Centros Intermodales son áreas de aplicación más pequeñas, pero el flujo de tráfico está directamente vinculado al rendimiento de las instalaciones. Estos sitios ofrecen un valor sólido donde la interrupción del tráfico puede afectar a operaciones de transporte más amplias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación: El Modelo En Sitio Persiste; la Migración a la Nube Gana Impulso
Las implementaciones en sitio representaron el 68,13% de la participación en 2025. Las preocupaciones sobre la soberanía de los datos, las necesidades de latencia en tiempo real y los centros de gestión del tráfico establecidos apoyan el uso continuo en sitio. Muchas agencias ya tienen procesos operativos y equipos construidos en torno a entornos de control local. Estos sistemas pueden proporcionar supervisión directa de las operaciones de señales y los datos de tráfico sensibles. La participación del mercado de sistemas integrados de tráfico en manos de los modelos en sitio también refleja el costo y la complejidad de reemplazar la infraestructura existente. Para muchas ciudades, una migración completa se llevará a cabo por etapas en lugar de mediante un único cambio de sistema.
Se prevé que las implementaciones Alojadas en la Nube crezcan a una CAGR del 11,76% hasta 2031. El análisis de tráfico como servicio de software, el monitoreo remoto y la inferencia de IA pueden reducir la carga de infraestructura para las agencias con capacidad de TI local limitada. Los enfoques Alojados en el Borde e Híbridos ofrecen un punto intermedio práctico donde se necesitan decisiones locales rápidas junto con análisis centralizados. El Fondo de Gemelo Digital de Transporte Integrado del Reino Unido proporciona 30 millones de GBP para 2026 a 2030 y apoya ensayos de gemelos digitales basados en la nube en autoridades de transporte local seleccionadas [4]"Solicitud del Fondo de Gemelo Digital de Transporte Integrado," Gobierno del Reino Unido, gov.uk. . Este apoyo público indica una mayor confianza en las aplicaciones de transporte basadas en la nube. Las decisiones de implementación seguirán dependiendo de la latencia, la resiliencia, las normas locales de datos y la capacidad de conectarse con los controladores existentes.
Análisis Geográfico
América del Norte representó el 39,21% de la participación del mercado de sistemas integrados de tráfico en 2025. Los programas de subvenciones federales, los canales de contratación municipal maduros y una base de proveedores desarrollada apoyan la demanda regional. El Programa de Subvenciones SMART de los Estados Unidos proporciona financiación cada año para demostraciones de señales de tráfico inteligentes, vehículos conectados y coordinación de sistemas. Esta financiación ayuda a las ciudades a probar la tecnología antes de asumir compromisos mayores. El programa de tarificación por congestión de la ciudad de Nueva York se lanzó en enero de 2025 y redujo las entradas a la Zona de Alivio de Congestión en 27 millones en su primer año. El programa redujo el tráfico y generó ingresos netos significativos para la infraestructura de tránsito.
Se prevé que Asia-Pacífico crezca a una CAGR del 11,05% hasta 2031. India, Corea del Sur, el Sudeste Asiático, Japón, China y Australia contribuyen cada uno con diferentes fuentes de demanda. Se espera que Corea del Sur seleccione ciudades a través de su competencia del Proyecto de Desarrollo de Ciudad Inteligente 2026 y otorgue financiación a Suwon para sistemas de tráfico impulsados por IA y movilidad inteligente. El Sistema de Transporte Inteligente de Chennai, financiado por la Agencia de Cooperación Internacional del Japón, tiene como objetivo mejorar la gestión del tráfico, la seguridad vial y los servicios de transporte público. También se espera que los mercados maduros continúen invirtiendo en actualizaciones, como lo ilustra el contrato de actualización de peaje de Melbourne EastLink de Kapsch TrafficCom en 2026. La región combina las necesidades de las grandes áreas metropolitanas con implementaciones en ciudades más pequeñas, que se están volviendo más viables a medida que los costos de equipamiento disminuyen.
Europa está creciendo a un ritmo moderado, respaldada por un sólido marco regulatorio y de financiación. Se espera que los contratos CEF Transport de la Comisión Europea de 2025 proporcionen una base de financiación para los despliegues de Sistemas de Transporte Inteligente Cooperativo y proyectos relacionados de movilidad conectada. Kapsch TrafficCom recibió un contrato para desplegar su plataforma EcoTrafix en intersecciones de Madrid. Esta tendencia apoya proyectos frecuentes a nivel de ciudad con potencial de renovación. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas, liderados por proyectos, donde la escala de los contratos y las condiciones de contratación varían. El mercado de sistemas integrados de tráfico en estas regiones depende de la disponibilidad estable de financiación, la capacidad de integración local y las prioridades operativas públicas claras.

Panorama Competitivo
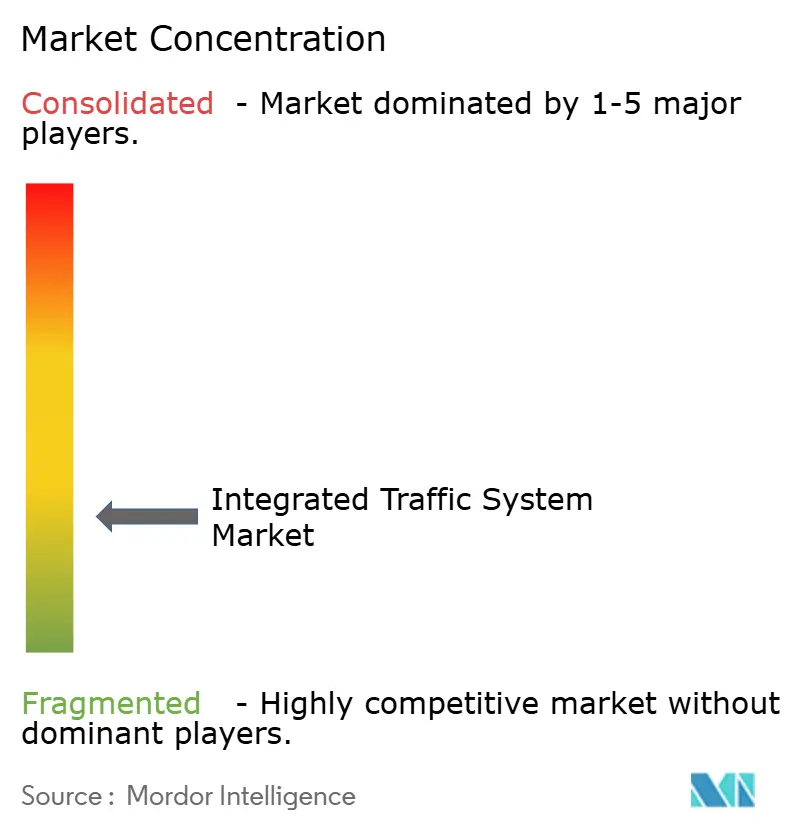
El mercado de sistemas integrados de tráfico está moderadamente fragmentado. Siemens AG, Kapsch TrafficCom y SWARCO compiten por contratos importantes de ciudades y nacionales junto con proveedores de software centrados en IA y empresas especializadas en sensores. Los actores establecidos se benefician de largas relaciones de mantenimiento, cumplimiento de normas y contactos establecidos con las agencias. Kapsch opera 8 centros de gestión del tráfico en los Estados Unidos y ha mantenido la infraestructura de tráfico del norte de Barcelona durante más de 30 años. Estas relaciones operativas pueden hacer que las decisiones de contratación sean menos dependientes del precio inicial del equipo. También crean una fuerte necesidad de que los nuevos participantes demuestren fiabilidad técnica y capacidad de integración.
Las estrategias competitivas están evolucionando hacia asociaciones, alianzas de software y adquisiciones específicas. SWARCO ha establecido un negocio de Sistemas de Transporte Inteligente dedicado, mientras que Umovity, Econolite y PTV Group han estado asociados con el trabajo de señales adaptativas basadas en IA en Hamburgo. Iteris adquirió ThruGreen Technology en noviembre de 2025 para mejorar la conectividad entre la nube y el controlador. El movimiento abordó la necesidad práctica de conectar el análisis en la nube con diferentes controladores de intersección sin reemplazar el hardware de campo. El mercado de sistemas integrados de tráfico recompensa a las empresas que pueden añadir capacidad de software mientras protegen las inversiones existentes de los clientes. Por eso las asociaciones y adquisiciones se han convertido en alternativas importantes a la construcción interna de todas las capacidades.
AlmavivA adquirió Iteris por 335 millones de USD en noviembre de 2024, integrando un proveedor de sensores de tráfico y análisis dentro de un grupo de servicios digitales más amplio. La transacción pone de relieve el interés en las plataformas de tráfico con potencial de servicio e ingresos recurrentes. Miovision amplió su asociación con TomTom en enero de 2026, extendiendo la cobertura de datos de sonda a más de 300.000 intersecciones a través de cientos de millones de puntos de acceso móviles. La IA en el borde en ubicaciones con conectividad limitada, la prioridad de tránsito multimodal y el soporte de ciberseguridad para controladores más antiguos siguen siendo áreas importantes de competencia. El cumplimiento de las normas de ciberseguridad industrial y automotriz puede ser una barrera de entrada significativa para los proveedores más pequeños.
Líderes de la Industria de Sistemas Integrados de Tráfico
Siemens AG
Kapsch TrafficCom AG
SWARCO AG
Cubic Corporation
Parsons Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La Autoridad Estatal de Carreteras, Puentes y Vías Navegables de Hamburgo firmó un acuerdo de asociación con Umovity para desarrollar un sistema de control adaptativo de señales de tráfico basado en la nube e impulsado por IA. El proyecto PULS tiene como objetivo reemplazar el control de señales predefinido basado en reglas con un sistema que aprende de las condiciones de tráfico en vivo.
- Julio de 2026: Hitachi Rail completó la adquisición de Clever Devices, con sede en los Estados Unidos, un proveedor de soluciones de Sistemas de Transporte Inteligente para el transporte público implementadas en 8 de las 10 agencias de tránsito más grandes de América del Norte, con ingresos proyectados para 2026 que superan los 220 millones de USD. La adquisición amplía la plataforma de movilidad multimodal de Hitachi Rail, HMAX, y fortalece su presencia en la gestión integrada del tránsito en América del Norte.
- Junio de 2026: Se espera que el proyecto de Sistemas de Transporte Inteligente de Chennai, valorado en 530 crore INR (~64 millones de USD), esté completamente operativo en agosto. El proyecto financiado por la Agencia de Cooperación Internacional del Japón está instalando infraestructura en las principales carreteras e intersecciones para mejorar la gestión del tráfico, la seguridad vial y los servicios de transporte público.
- Abril de 2026: Ahmedabad implementó un sistema de gestión del tráfico impulsado por IA para reducir la congestión y los largos tiempos de espera en los semáforos. La ciudad desplegó su Sistema de Control Adaptativo de Tráfico en 10 intersecciones clave como proyecto piloto.


Alcance del Informe Global del Mercado de Sistemas Integrados de Tráfico
El alcance incluye la segmentación por solución (sistemas de monitoreo y detección de tráfico, sistemas de control adaptativo de tráfico, sistemas de control de señales de tráfico, sistemas de cámaras de aplicación de normas y reconocimiento automático de matrículas, sistemas de mensajes dinámicos e información al conductor, plataformas integradas de gestión de corredores e incidentes y sistemas de información inteligente al conductor), componente (hardware (sensores, controladores, cámaras y otros), software y servicios), tipo de sensor (sensores infrarrojos, sensores de pesaje en movimiento, sensores acústicos, detectores de bucle inductivo, sensores de radar, sensores de video y visión por computadora, y sensores de condición de la vía y clima), función (monitoreo del tráfico (detección automática de vehículos, medición del tiempo de viaje y recopilación y difusión de datos de tráfico), control del tráfico (control adaptativo de señales, gestión de estacionamiento y bordillo y detección y respuesta a incidentes), provisión de información (señales de mensajes dinámicos e información multimodal al viajero)), aplicación (tráfico urbano, autopistas y vías rápidas, túneles y puentes, y puertos, aeropuertos y centros intermodales) y modelo de implementación (en sitio, alojado en la nube, y alojado en el borde e híbrido). El análisis también cubre la segmentación a nivel regional, incluidas América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
| Sistemas de Monitoreo y Detección de Tráfico |
| Sistemas de Control Adaptativo de Tráfico |
| Sistemas de Control de Señales de Tráfico |
| Sistemas de Cámaras de Aplicación de Normas y Reconocimiento Automático de Matrículas |
| Sistemas de Mensajes Dinámicos e Información al Conductor |
| Plataformas Integradas de Gestión de Corredores e Incidentes |
| Sistemas de Información Inteligente al Conductor |
| Hardware | Sensores |
| Controladores | |
| Cámaras | |
| Otros | |
| Software | |
| Servicios |
| Sensores Infrarrojos |
| Sensores de Pesaje en Movimiento |
| Sensores Acústicos |
| Detectores de Bucle Inductivo |
| Sensores de Radar |
| Sensores de Video y Visión por Computadora |
| Sensores de Condición de la Vía, Visibilidad y Clima |
| Monitoreo del Tráfico | Detección Automática de Vehículos |
| Medición del Tiempo de Viaje | |
| Recopilación y Difusión de Datos de Tráfico | |
| Control del Tráfico | Control Adaptativo de Señales |
| Gestión de Estacionamiento y Bordillo | |
| Detección y Respuesta a Incidentes | |
| Provisión de Información | Señales de Mensajes Dinámicos |
| Información Multimodal al Viajero |
| Tráfico Urbano |
| Autopistas y Vías Rápidas |
| Túneles y Puentes |
| Puertos, Aeropuertos y Centros Intermodales |
| En Sitio |
| Alojado en la Nube |
| Alojado en el Borde e Híbrido |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Solución | Sistemas de Monitoreo y Detección de Tráfico | |
| Sistemas de Control Adaptativo de Tráfico | ||
| Sistemas de Control de Señales de Tráfico | ||
| Sistemas de Cámaras de Aplicación de Normas y Reconocimiento Automático de Matrículas | ||
| Sistemas de Mensajes Dinámicos e Información al Conductor | ||
| Plataformas Integradas de Gestión de Corredores e Incidentes | ||
| Sistemas de Información Inteligente al Conductor | ||
| Por Componente | Hardware | Sensores |
| Controladores | ||
| Cámaras | ||
| Otros | ||
| Software | ||
| Servicios | ||
| Por Tipo de Sensor | Sensores Infrarrojos | |
| Sensores de Pesaje en Movimiento | ||
| Sensores Acústicos | ||
| Detectores de Bucle Inductivo | ||
| Sensores de Radar | ||
| Sensores de Video y Visión por Computadora | ||
| Sensores de Condición de la Vía, Visibilidad y Clima | ||
| Por Función | Monitoreo del Tráfico | Detección Automática de Vehículos |
| Medición del Tiempo de Viaje | ||
| Recopilación y Difusión de Datos de Tráfico | ||
| Control del Tráfico | Control Adaptativo de Señales | |
| Gestión de Estacionamiento y Bordillo | ||
| Detección y Respuesta a Incidentes | ||
| Provisión de Información | Señales de Mensajes Dinámicos | |
| Información Multimodal al Viajero | ||
| Por Aplicación | Tráfico Urbano | |
| Autopistas y Vías Rápidas | ||
| Túneles y Puentes | ||
| Puertos, Aeropuertos y Centros Intermodales | ||
| Por Modelo de Implementación | En Sitio | |
| Alojado en la Nube | ||
| Alojado en el Borde e Híbrido | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de sistemas integrados de tráfico para 2031?
Se prevé que el mercado de sistemas integrados de tráfico alcance los 69,05 mil millones de USD en 2031, expandiéndose a una CAGR del 9,30% desde 2026.
¿Qué categoría de solución lidera el gasto?
Los Sistemas de Monitoreo y Detección de Tráfico representaron el 24,01% de la participación en 2025, mientras que los Sistemas de Control Adaptativo de Tráfico son la categoría de solución de más rápido crecimiento con una CAGR del 10,84%.
¿Por qué los servicios gestionados están ganando importancia?
Se prevé que los Servicios crezcan a una CAGR del 11,47% a medida que las agencias externalizan las operaciones de tráfico y el análisis en lugar de desarrollar todas las capacidades internamente.
¿Qué región tiene la mayor participación en los sistemas integrados de tráfico?
América del Norte representó el 39,21% de la participación en 2025, respaldada por programas de subvenciones públicas, canales de contratación establecidos y una base de proveedores madura.
Última actualización de la página el:



