
Tamaño y Participación del Mercado de Autoalmacenamiento de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
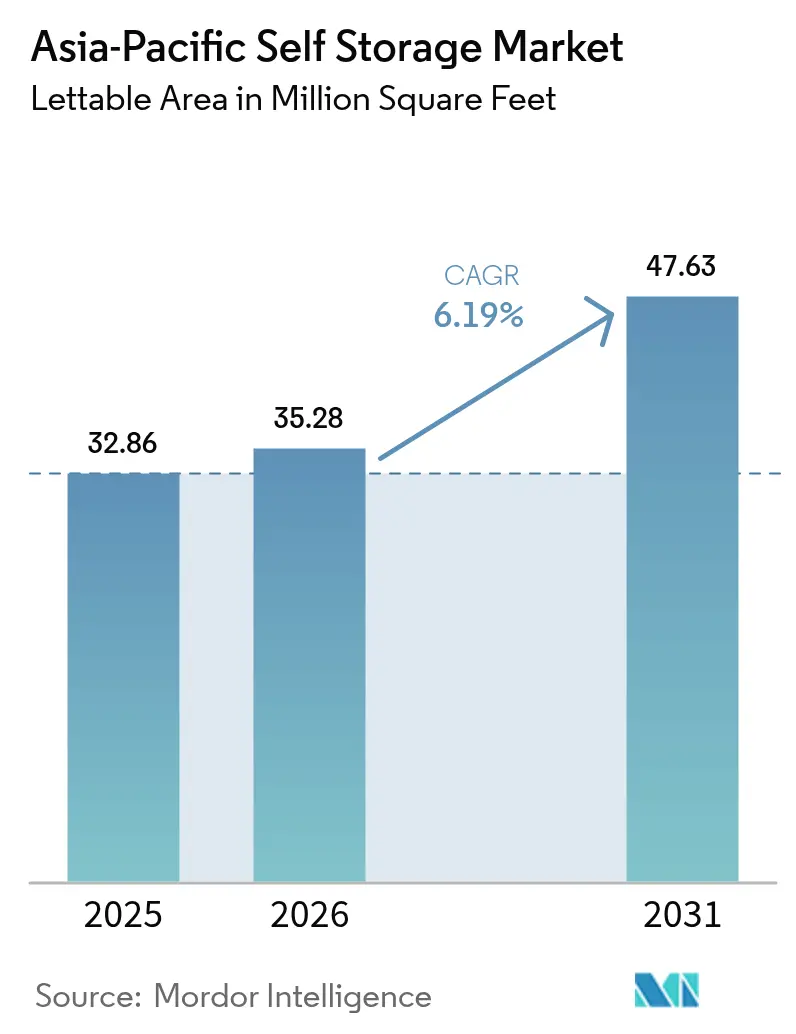
| Tamaño del mercado en el año base (2025) | 32.86 Millones de pies cuadrados |
| Volumen del Mercado (2026) | 35.28 Millones de pies cuadrados |
| Volumen del Mercado (2031) | 47.63 Millones de pies cuadrados |
| Growth Rate (2026 - 2031) | 6.19 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autoalmacenamiento de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de autoalmacenamiento de Asia-Pacífico crezca de 32,86 millones de pies cuadrados en 2025 a 35,28 millones de pies cuadrados en 2026, y se prevé que alcance 47,63 millones de pies cuadrados en 2031 a una CAGR del 6,19% durante el período 2026-2031. Los hogares urbanos pagan primas récord por apartamentos cada vez más pequeños, por lo que destinan artículos de temporada, equipos de afición y muebles de herencia a taquillas externas. Las pequeñas y medianas empresas, especialmente los vendedores en línea transfronterizos, consideran ahora los nodos de almacenamiento cercanos a los centros de última milla como un gasto operativo comparable a la computación en la nube. Los inversores con gran capacidad financiera están transformando el panorama competitivo al convertir plantas industriales vacías en suites de almacenamiento gestionadas, reduciendo los tiempos de construcción y estandarizando las características de seguridad contra incendios. La adopción de tecnología, desde cerraduras inteligentes hasta precios dinámicos, permite a los operadores aumentar los ingresos por pie cuadrado mientras reducen los costos laborales, una combinación que atrae tanto a inquilinos domésticos como empresariales. La demanda estructural combinada con una nueva oferta disciplinada respalda una ocupación resiliente en las ciudades de acceso a pesar de los elevados precios del suelo.
Conclusiones Clave del Informe
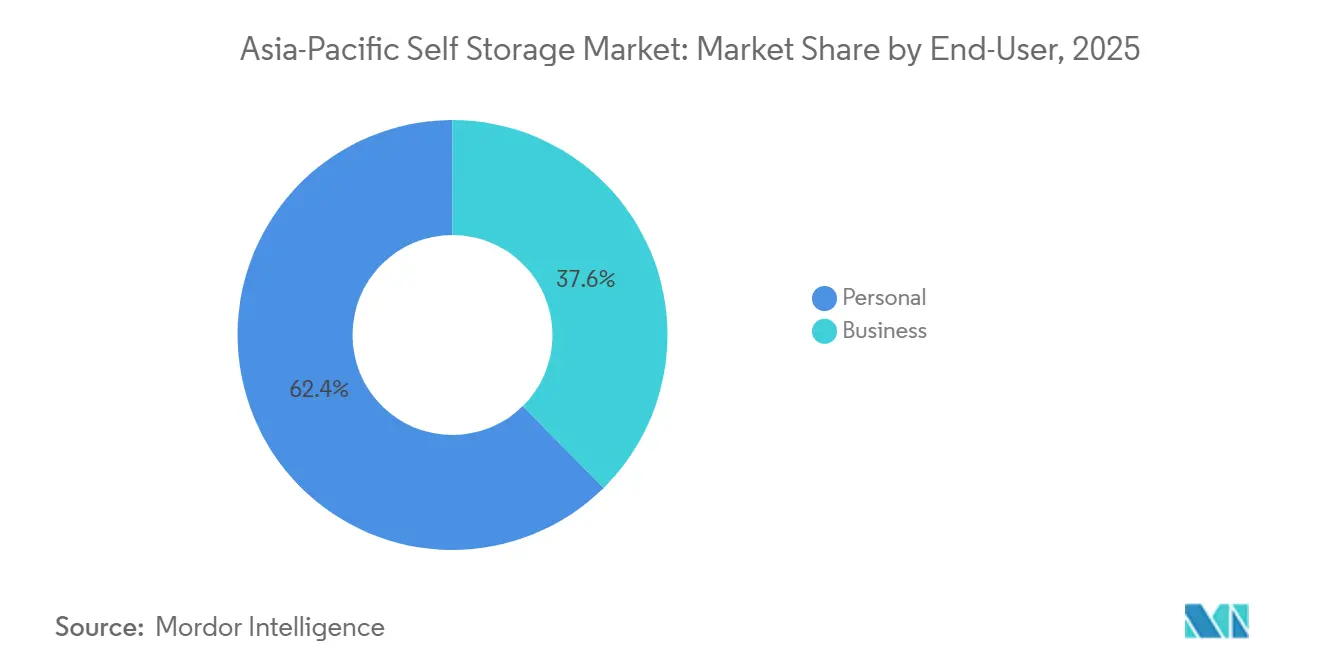
- Por usuario final, los clientes personales lideraron con una participación del 62,41% en 2025, mientras que se proyecta que el segmento empresarial se expanda a una CAGR del 6,72% hasta 2031.
- Por tamaño de almacenamiento, las unidades grandes de más de 40 pies cuadrados captaron el 48,37% de la participación del mercado de autoalmacenamiento de Asia-Pacífico en 2025, mientras que las unidades pequeñas y medianas avanzan al 6,43% hasta 2031.
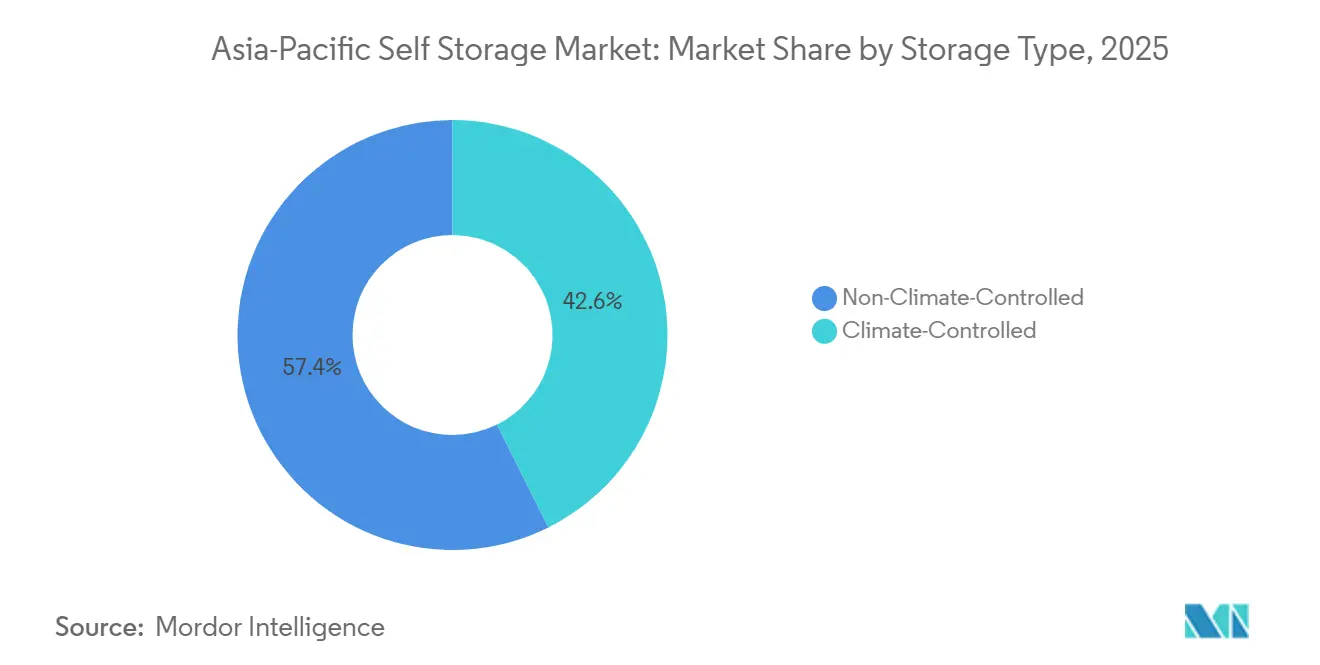
- Por tipo de almacenamiento, el espacio sin control de clima representó el 57,36% del tamaño del mercado de autoalmacenamiento de Asia-Pacífico en 2025, aunque se prevé que las unidades con control de clima crezcan a una CAGR del 7,02% entre 2026 y 2031.
- Por patrón de propiedad, las instalaciones en propiedad representaron el 55,13% del tamaño del mercado de autoalmacenamiento de Asia-Pacífico en 2025, pero las propiedades en arrendamiento registran la trayectoria de crecimiento más alta al 7,11% hasta 2031.
- Por geografía, Japón lideró con una participación del 27,39% en 2025, mientras que China registra la CAGR prevista más rápida del 6,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Densificación de la Vivienda Urbana y Reducción del Tamaño de los Apartamentos | +1.8% | Hong Kong, Singapur, Tokio, Seúl, Shanghái | Largo Plazo (≥ 4 años) |
| Crecimiento Explosivo del Cumplimiento de Comercio Electrónico Transfronterizo de las Pymes | +1.5% | Singapur, Malasia, Tailandia, Vietnam, Indonesia, Filipinas | Mediano Plazo (2-4 años) |
| Capital Institucional que Fluye hacia Conversiones de Industrial a Almacenamiento | +1.2% | Japón, Singapur, Australia, China de Nivel 1 | Mediano Plazo (2-4 años) |
| Auge del Trabajo Flexible y las Configuraciones Híbridas de Oficina en el Hogar | +0.9% | Singapur, Hong Kong, Sídney, Tokio | Corto Plazo (≤ 2 años) |
| Incentivos Gubernamentales para la Reutilización Adaptativa del Parque Industrial Envejecido | +0.7% | Singapur, Japón, Ciudades Piloto de China | Largo Plazo (≥ 4 años) |
| Creciente Demanda de Almacenamiento Especializado con Control de Clima | +0.6% | Singapur, Hong Kong, Japón, China, Malasia | Mediano Plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Densificación de la Vivienda Urbana y Reducción del Tamaño de los Apartamentos
Las superficies medias en las principales ciudades de Asia-Pacífico han caído entre un 10 y un 15% en la última década, mientras que los múltiplos precio-ingreso alcanzaron 25 en Hong Kong y 32 en Shenzhen en 2024, dejando a los residentes con pocas opciones más que alquilar taquillas externas para recuperar espacio habitable.[1]Equipo de Investigación de JLL, "Índice de Accesibilidad a la Vivienda," JLL, jll.com.sg Los organismos de planificación continúan favoreciendo las torres de alta densidad que maximizan el número de unidades en lugar del tamaño de las mismas, consolidando un desajuste a largo plazo entre los bienes del hogar y la capacidad de los apartamentos. Los promotores en Tokio y Singapur integran ahora sótanos de almacenamiento en los nuevos condominios, apostando por precios de venta más altos para las unidades con derechos de almacenamiento incluidos. A medida que las viviendas personales se reducen aún más, la demanda de taquillas externas escala casi en proporción directa, lo que mantiene la ocupación alta incluso cuando se abren nuevas instalaciones. Esta tendencia estructural aporta el mayor impulso individual al crecimiento a largo plazo en el mercado de autoalmacenamiento de Asia-Pacífico.
Crecimiento Explosivo del Cumplimiento de Comercio Electrónico Transfronterizo de las Pymes
Las ventas en línea del Sudeste Asiático alcanzaron 300 000 millones de USD en 2025, y los comerciantes que utilizan el cumplimiento localizado vendieron hasta 14 veces más durante las ventas flash porque la entrega en un día aumenta las tasas de conversión. Las pequeñas empresas no pueden justificar arrendamientos de almacén a varios años, por lo que optan por unidades de almacenamiento modulares con acceso las 24 horas que se adaptan a los ciclos promocionales. En Vietnam, el 40% de los inquilinos empresariales en instalaciones premium son vendedores transfronterizos que mantienen existencias de reserva para gestionar la volatilidad de la cadena de suministro. Los operadores responden con muelles de carga, zonas de preparación y empaquetado de paquetes y servicios de conserjería en horario comercial, profundizando la participación de cartera de estos clientes. El rendimiento superior del segmento añade un impulso significativo al mercado de autoalmacenamiento de Asia-Pacífico durante el mediano plazo.
Capital Institucional que Fluye hacia Conversiones de Industrial a Almacenamiento
Brookfield Asset Management y GIC pagaron 6 700 millones de AUD (4 400 millones de USD) por National Storage REIT en 2025, el mayor acuerdo de autoalmacenamiento de la región hasta la fecha, lo que demuestra que los fondos de pensiones consideran ahora esta clase de activos como infraestructura con flujos de caja indexados a la inflación.[2]Savills Asia-Pacific Capital Markets, "Informe de Inversión en Autoalmacenamiento y Almacenamiento en Frío," Savills, savills.com.sg CapitaLand Investment formó una empresa conjunta de tres partes el mismo año para convertir plantas industriales envejecidas en Singapur y Japón, atraída por rendimientos que superan los retornos de nueva construcción en 200-300 puntos básicos.[3]Relaciones con Inversores de CapitaLand, "Anuncio de Asociación con Extra Space Asia," CapitaLand, capitaland.com Los reguladores de Singapur levantaron una moratoria sobre los nuevos permisos de autoalmacenamiento en las zonas Business 1, desbloqueando 400 000 metros cuadrados para conversión. La disciplina institucional introduce estándares de seguridad uniformes y tecnología de nivel empresarial, elevando las barreras de entrada para los competidores más pequeños y acelerando la consolidación del mercado. A medida que más activos de suelo industrial se convierten, la nueva capacidad puede entrar en los submercados principales más rápido que los proyectos desde cero, suavizando la oferta en el mercado de autoalmacenamiento de Asia-Pacífico.
Auge del Trabajo Flexible y las Configuraciones Híbridas de Oficina en el Hogar
Tres de cada cuatro empleados en Asia-Pacífico siguen prefiriendo los acuerdos híbridos, lo que obliga a los hogares a destinar espacio permanente para escritorios en casa. Con las habitaciones ya limitadas, los residentes trasladan los artículos de uso poco frecuente a taquillas externas para que las áreas de estar sirvan también como oficinas. Los operadores equipan ahora las unidades con control de clima con tomas eléctricas y Wi-Fi para atender a los trabajadores independientes que necesitan espacios de trabajo tranquilos. Las instalaciones de Work+Store en Singapur comercializan bodegas de vino premium junto con unidades seguras para documentos destinadas a profesionales jurídicos, monetizando la demanda de uso dual. Los servicios auxiliares, como la gestión de correo y la recepción de paquetes, aumentan las tasas de vinculación, elevando los ingresos por pie cuadrado. Aunque el impulso de crecimiento está concentrado al inicio, el modelo híbrido eleva de forma permanente la penetración de inquilinos empresariales en el mercado de autoalmacenamiento de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez y Precio Escalante de Parcelas Urbanas Adecuadas | -1.1% | Hong Kong, Singapur, Tokio, Sídney, Shanghái | Largo Plazo (≥ 4 años) |
| Regulaciones Fragmentadas de Zonificación, Seguridad contra Incendios y Mercancías Peligrosas | -0.8% | Singapur, Hong Kong, Japón, China | Mediano Plazo (2-4 años) |
| Baja Conciencia del Consumidor y Reticencia Cultural en los Mercados Emergentes | -0.5% | Indonesia, Filipinas, Malasia, Vietnam, Tailandia (fuera de Bangkok) | Largo Plazo (≥ 4 años) |
| Competencia Creciente del Almacenamiento Móvil bajo Demanda y la Tecnología de Organización del Hogar | -0.3% | Singapur, Hong Kong, Japón, Ciudades de Nivel 1 de China | Corto Plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez y Precio Escalante de Parcelas Urbanas Adecuadas
El espacio industrial de Singapur registró una ocupación del 89% en 2024, dejando a los postores pagar primas récord por los pocos bloques que aún pueden convertirse en almacenamiento, una realidad que comprime los rendimientos de alquiler por debajo de los objetivos de retorno institucional. Hong Kong refleja la misma presión: tres parcelas aptas para almacenamiento salieron a subasta en 2024, y el precio ganador superó los 15 000 HKD (1 920 USD) por pie cuadrado, un nivel que solo alcanza el punto de equilibrio cuando las instalaciones mantienen más del 95% de ocupación a rentas un 30% superiores a los promedios actuales. Los distritos interiores de Tokio prohíben la mayoría de los nuevos autoalmacenamientos en parcelas residenciales, por lo que los operadores buscan ciudades secundarias, pero los tiempos de desplazamiento más largos reducen la prima de conveniencia que ancla el mercado de autoalmacenamiento de Asia-Pacífico. China ofrece mayores reservas de suelo, pero los planificadores locales dan prioridad a los parques manufactureros, dejando a los solicitantes de autoalmacenamiento esperando meses para obtener aprobaciones discrecionales. La mayor restricción de oferta de suelo ralentiza el despliegue de unidades en las metrópolis más caras, restando 1,1 puntos porcentuales al crecimiento de referencia incluso cuando la demanda se mantiene firme.
Regulaciones Fragmentadas de Zonificación, Seguridad contra Incendios y Mercancías Peligrosas
El Código de Incendios 2023 de la Fuerza de Defensa Civil de Singapur obliga a instalar rociadores de retrofit, muros cortafuegos de dos horas e iluminación de emergencia, lo que infla los costos de construcción en aproximadamente un 20-25% respecto a las normas anteriores a 2023.[4]Fuerza de Defensa Civil de Singapur, "Código de Incendios 2023," SCDF, scdf.gov.sg Hong Kong impuso límites de compartimentación similares tras el incendio de Ngau Tau Kok de 2016 y cerró el 15% de los sitios no conformes, consolidando la capacidad pero cargando a los nuevos participantes con presupuestos de capital más elevados. Japón superpone estatutos nacionales de construcción sobre las normas prefecturales para artículos peligrosos, por lo que las cadenas que operan en múltiples regiones gestionan vías de aprobación y plazos de documentación divergentes. China fragmenta aún más la supervisión, ya que cada oficina provincial de bomberos establece sus propias normas de densidad de rociadores y salidas de emergencia, obligando a los equipos de diseño a personalizar los planos ciudad por ciudad. Estos códigos superpuestos elevan las barreras de entrada y ralentizan los proyectos en cartera, restando 0,8 puntos porcentuales a la CAGR prevista del mercado de autoalmacenamiento de Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final:
La Demanda Empresarial Supera a los HogaresEl segmento captó el 62,41% del total de metros cuadrados de usuarios personales en 2025, aunque los inquilinos empresariales se están expandiendo a un ritmo compuesto del 6,72% hasta 2031, superando a los hogares. Este giro eleva el tamaño del mercado de autoalmacenamiento de Asia-Pacífico porque los vendedores transfronterizos, los contratistas de servicios de campo y las micromarcas tratan ahora los nodos de almacenamiento como logística variable en lugar de gasto de capital. Las pequeñas empresas en Vietnam redujeron los costos de última milla hasta un 20% tras trasladar el inventario de reserva a múltiples taquillas ubicadas dentro de las zonas de entrega urbana. Los operadores segmentan las instalaciones en consecuencia, reservando los pisos con muelles de carga para las empresas y los niveles superiores para los usuarios personales, una combinación que respalda una ocupación estable incluso durante los ciclos de caída del comercio minorista.
Los clientes personales también están evolucionando. Los jubilados que se trasladan de casas suburbanas a condominios más pequeños ahora firman contratos de varios años, alargando la duración media del arrendamiento y reduciendo la rotación. Los profesionales más jóvenes, por su parte, tratan el almacenamiento como capacidad episódica durante traslados laborales o estudios en el extranjero, por lo que los operadores ofrecen paquetes con descuento que combinan servicios de mudanza con alquileres de taquillas de tres meses. Las herramientas de precios dinámicos permiten a las cadenas ajustar las tarifas al alza para los usuarios empresariales durante los picos de ventas impulsados por festividades, mientras suavizan las tarifas para los hogares en períodos de calma. Esta estrategia de doble vía profundiza los ingresos por pie cuadrado, sosteniendo la participación en el mercado de autoalmacenamiento de Asia-Pacífico de los operadores que equilibran ambos grupos de demanda.


Por Tamaño de Almacenamiento:
Las Unidades Modulares Amplían la Base DireccionableLas salas grandes de más de 40 pies cuadrados representaron el 48,37% de la ocupación de 2025, aunque los módulos pequeños y medianos crecen más rápido al 6,43% anual, ya que los comerciantes de comercio electrónico y los trabajadores independientes prefieren superficies ágiles. Las taquillas pequeñas generan entre un 40 y un 50% más de renta por pie cuadrado que las salas de gran tamaño, por lo que los operadores subdividen las instalaciones heredadas para ampliar la densidad de ingresos. Las reformas de tipo caja dentro de caja en los almacenes de Hong Kong pueden aumentar el número total de unidades en un 25% sin alterar la estructura exterior, una táctica atractiva donde los precios del suelo superan los 1 900 USD por pie cuadrado.
Los minoristas en línea de Manila y Ciudad Ho Chi Minh informan que el 60% del inventario rota en menos de 30 días, por lo que prefieren varias taquillas de 20 pies cuadrados dispersas cerca de los depósitos de mensajería en lugar de un gran almacén central. La opción de 5 pies cuadrados de Work+Store en Singapur, con un precio de 80 SGD (60 USD) al mes, registra ahora una ocupación del 90% entre los profesionales financieros del centro de la ciudad que almacenan archivos de cumplimiento fuera de las instalaciones. La combinación granular modera el riesgo de vacancia porque los inquilinos pueden ampliar o reducir el espacio sin mudanzas totales, consolidando flujos de caja más estables que refuerzan el mercado de autoalmacenamiento de Asia-Pacífico.
Por Tipo de Almacenamiento:
El Control de Clima se Convierte en el Estándar PremiumLas salas sin control de clima retuvieron el 57,36% de la participación del mercado de autoalmacenamiento de Asia-Pacífico en 2025, aunque los formatos con control de clima crecerán un 7,02% hasta 2031 a medida que los coleccionistas de vino, los distribuidores farmacéuticos y las empresas de archivo buscan humedad y temperatura estables. Las bodegas de vino de Work+Store, mantenidas entre 12 y 14 °C, arrendaron el 80% de la capacidad en tres meses a pesar de una prima de alquiler del 60%, lo que demuestra que los nichos de alto poder adquisitivo absorben tarifas más elevadas. El código de incendios revisado de Singapur exige ventilación mecánica para las zonas acondicionadas, lo que infla el gasto de capital pero también excluye a los competidores con menor capital, concentrando la demanda premium entre las cadenas conformes.
Los equipos de climatización energéticamente eficientes y los paneles solares reducen la brecha de costos operativos entre las salas frías y las de temperatura ambiente, lo que anima a los operadores de Kuala Lumpur y Bangkok a reformar bloques más antiguos en instalaciones de múltiples temperaturas. Los mayoristas farmacéuticos en India utilizan celdas acondicionadas de 100 pies cuadrados como desbordamiento cuando los almacenes frigoríficos centrales funcionan al 70-75% de saturación, un excedente que eleva la ocupación de los proveedores de autoalmacenamiento. A medida que aumenta la penetración del almacenamiento acondicionado, los ingresos combinados por pie cuadrado crecen, respaldando el crecimiento en la industria de autoalmacenamiento de Asia-Pacífico incluso si las tarifas de temperatura ambiente se mantienen estables.
Por Patrón de Propiedad:
Los Modelos de Arrendamiento se ExpandenLos bloques en propiedad aún representaban el 55,13% del inventario en 2025, un legado de ciclos anteriores cuando el suelo era más barato. Sin embargo, las propiedades en arrendamiento escalan al 7,11% anual porque los modelos con poco capital ayudan a los operadores a expandirse rápidamente por múltiples metrópolis, impulsando el tamaño del mercado de autoalmacenamiento de Asia-Pacífico sin inmovilizar capital en terrenos. CapitaLand Investment y Extra Space Asia despliegan arrendamientos maestros de 10 a 15 años en Singapur y Japón, convirtiendo plantas de suelo industrial en ingresos en seis meses y capturando rendimientos de conversión entre 200 y 300 puntos básicos más ricos que las construcciones desde cero.
Los modelos de arrendamiento también cubren los cambios regulatorios; si se endurecen las restricciones de zonificación, las cadenas pueden salir al vencimiento del contrato en lugar de mantener activos varados. En Hong Kong, los primeros en moverse que compraron suelo antes de 2020 registran ahora ganancias no realizadas cercanas al 40%, lo que les otorga capacidad de refinanciamiento barata para expandirse a Shenzhen o Guangzhou. Quraz de Japón aún posee dos tercios de su cartera de 67 instalaciones, un colchón que estabilizó los flujos de caja durante la desaceleración de 2024, pero ahora experimenta con conversiones de arrendamiento en ciudades regionales para probar la demanda antes de comprometer capital. La coexistencia de ambos modelos crea opcionalidad de cartera, mejorando la resiliencia en el mercado de autoalmacenamiento de Asia-Pacífico.
Análisis Geográfico
Mercado de Autoalmacenamiento de Japón
Japón representó el 27,39% del mercado de autoalmacenamiento de Asia-Pacífico en 2025, impulsado por dos décadas de familiaridad del consumidor con el concepto de trunk-room y una zonificación que permite reconversiones de uso mixto en el interior de los densos núcleos urbanos. La instalación de 3 000 unidades de Quraz en Yokohama Tsurumi, inaugurada en enero de 2025, llevó a la cadena a superar el 90% de ocupación a nivel nacional, al tiempo que añadía nueva capacidad fuera de los distritos de Tokio ya saturados. El Ministerio de Economía, Comercio e Industria respalda proyectos de reutilización adaptativa que convierten fábricas inactivas en instalaciones de almacenamiento, ofreciendo un marco normativo que ayuda a los operadores a penetrar en ciudades regionales donde los jubilados reducen su vivienda pero aún necesitan espacio para pertenencias acumuladas durante años. En conjunto, estos factores otorgan a Japón tanto escala como poder de fijación de precios, consolidando los ingresos regionales incluso a medida que se incorpora nueva oferta.
Mercado de Autoalmacenamiento de China
China es el territorio de mayor crecimiento, avanzando un 6,54% anual hasta 2031, a medida que los hogares de las ciudades de primer nivel intercambian metros cuadrados por ubicaciones privilegiadas y externalizan sus pertenencias en consecuencia. Pekín, Shanghái y Shenzhen registran múltiplos precio-ingreso superiores a 30, una presión estructural que canaliza la demanda hacia trasteros externos. Los comerciantes de comercio electrónico reducen los plazos de entrega a menos de 24 horas almacenando inventario en instalaciones situadas en los bordes de las ciudades, una práctica que reduce los costos logísticos entre un 15 y un 20% y estimula la captación de inquilinos empresariales. La fragmentación regulatoria modera el ritmo de expansión, ya que los códigos de seguridad contra incendios varían según la provincia; sin embargo, las cadenas con experiencia consideran esto como una barrera de entrada que bloquea a los competidores con escaso capital, preservando rendimientos atractivos a medida que el tamaño del mercado de autoalmacenamiento de Asia-Pacífico se expande.
Mercado de Autoalmacenamiento de Singapur, Hong Kong y la ASEAN
Singapur registró una ocupación del 82% en diciembre de 2024 a pesar de la escasa disponibilidad de suelo, y el levantamiento de la moratoria de permisos en abril de 2025 abrió las zonas Business 1 a nuevas instalaciones, desbloqueando 400 000 m² de posibles reconversiones. Los requisitos del Código de Protección Civil contra Incendios de 2023 incrementaron el costo de construcción entre un 20 y un 25%, pero al mismo tiempo eliminaron a los operadores no conformes, consolidando la cuota de mercado entre las cadenas mejor financiadas. Hong Kong mantiene una ocupación superior al 80% porque las medidas de seguridad adoptadas en 2016 cerraron instalaciones marginales, permitiendo a los operadores supervivientes elevar los alquileres a pesar de las subastas de suelo a HKD 15 000 (USD 1 920) por pie cuadrado, que dificultan la economía de la expansión. Los mercados emergentes de Vietnam, Tailandia e Indonesia presentan una menor penetración, pero curvas de adopción más pronunciadas; la ronda de capital privado de My Storage Vietnam financia cinco instalaciones con un total de 50 000 ft² que pondrán a prueba modelos de distribución hub-and-spoke en Ciudad Ho Chi Minh y Hanói. A medida que las ciudades secundarias maduran, su demanda incremental se suma a la estabilidad de las ciudades puerta de entrada, ampliando la huella del sector de autoalmacenamiento de Asia-Pacífico.
Panorama regulatorio
La regulación del self storage en Asia-Pacífico sigue estando determinada por los controles locales de uso del suelo y las normas de seguridad contra incendios, con una capa creciente de requisitos para las prácticas operativas y los procesos digitales. En Singapur, el cumplimiento del Código de Incendios de la Fuerza de Defensa Civil de Singapur de 2023 (rociadores, compartimentación, sistemas de emergencia) sigue siendo un factor clave de costo y diseño tanto para proyectos de nueva construcción como de conversión, mientras que el levantamiento por parte de JTC Corporation, en abril de 2025, de la moratoria de permisos de self storage en las zonas Business 1 añadió 400.000 m2 de margen de conversión, dentro de políticas de suelo industrial estrictamente gestionadas.
China añadió un ancla operativa más formal en 2026 mediante la norma GB/T 47529-2026, un estándar nacional que cubre la operación y gestión de instalaciones de self storage. Los operadores que actúan en varios mercados también gestionan diferencias jurisdicción por jurisdicción en las aprobaciones contra incendios y las normas sobre mercancías peligrosas, y a medida que el self storage se orienta más hacia la tecnología (reservas en línea, acceso remoto, identidad digital y flujos de pago), los requisitos de manejo de datos de los clientes cobran cada vez más peso en el cumplimiento normativo, incluso en India, donde la Ley de Protección de Datos Personales Digitales (DPDPA) de 2023 avanzó con normas notificadas en noviembre de 2025.
Análisis de la cadena de valor
La cadena de valor comienza con la búsqueda de emplazamientos y el desarrollo de instalaciones, donde los operadores recurren cada vez más a la reutilización adaptativa de plantas industriales, los arrendamientos maestros y los contratos de gestión para acortar el tiempo hasta la generación de ingresos en ciudades de alta densidad. El desarrollo y el acondicionamiento suelen combinar obras de construcción (particiones, compartimentación contra incendios, rociadores y ventilación), seguridad y videovigilancia, y sistemas mecánicos especializados para unidades con control climático, lo que eleva el papel de los consultores de cumplimiento normativo y los contratistas MEP, particularmente en Singapur y Hong Kong, donde las mejoras en seguridad contra incendios han impulsado la consolidación.
La comercialización y las operaciones están ahora estrechamente vinculadas a los proveedores de tecnología y a las pilas de software integradas, incluidas la adquisición en línea, la facturación automatizada, el control de acceso remoto y el monitoreo mediante IoT. Esta capa se está localizando en la región a medida que los proveedores amplían su soporte y su huella de inventario, mientras los operadores buscan alianzas que amplíen los canales de demanda, incluido el almacenamiento empaquetado con ofertas de espacios de trabajo flexibles y el uso de bienes inmuebles corporativos subutilizados (por ejemplo, ubicaciones de oficinas postales en Japón). En el ámbito del capital, los inversores institucionales y las estructuras de financiación más novedosas influyen en cómo se escalan y optimizan las carteras, reforzando los manuales de operación estandarizados y el análisis multisede como capacidades fundamentales.
Panorama Competitivo
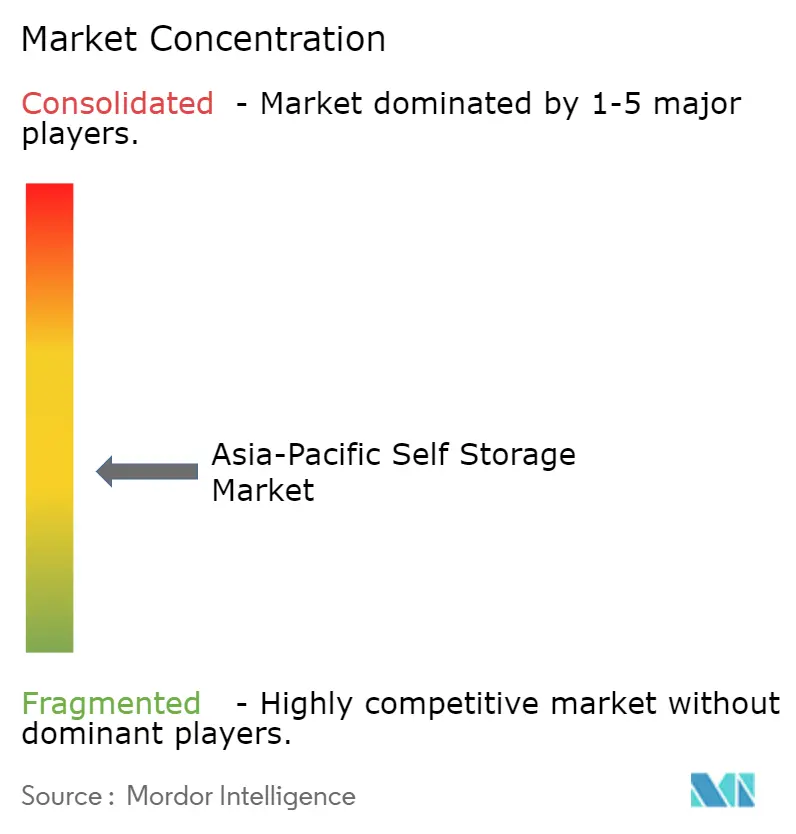
El sector muestra una concentración moderada; los cinco mayores operadores controlan aproximadamente entre el 35 y el 40% de los metros cuadrados regionales, dejando un espacio en blanco significativo para los especialistas nacionales y los independientes locales. La adquisición de National Storage REIT por parte de Brookfield Asset Management y GIC por 6 700 millones de AUD (4 400 millones de USD) en 2025 subrayó el apetito institucional por los flujos de caja vinculados a la inflación, valorando la cartera a una tasa de capitalización del 4,5%. La empresa conjunta de CapitaLand Investment con Extra Space Asia y Ambitious persigue conversiones similares en Singapur y Japón, apuntando a rendimientos que superan los retornos de nueva construcción en 200-300 puntos básicos.
La tecnología es el nuevo campo de batalla. Storefriendly lanzó una plataforma de acceso y precios basada en IoT en julio de 2025 que reduce los gastos laborales un 15% y eleva la ocupación mediante ajustes de tarifas en tiempo real. Quraz continúa automatizando los centros de atención telefónica y desplegando embudos de reserva en línea, manteniendo una ocupación superior al 90% sin un crecimiento proporcional de la plantilla. Los actores de nicho defienden su participación con especialización: las bodegas de vino a 12-14 °C de Work+Store atraen a coleccionistas adinerados, mientras que Boxful ofrece recogida bajo demanda para los residentes de apartamentos sin transporte, ambos modelos que justifican precios premium y reducen la rotación.
Los operadores medianos en ciudades secundarias siguen siendo los principales objetivos de consolidación. Las inyecciones de capital privado, como la ronda de octubre de 2025 en My Storage Vietnam, financian el despliegue rápido de instalaciones antes de una eventual venta a cadenas panregionales. Los costos de cumplimiento vinculados a los códigos de incendios mejorados en Singapur y Hong Kong también animan a los propietarios más pequeños a salir en lugar de recapitalizarse. A medida que se aceleran los procesos de adquisición, la participación combinada de los cinco primeros podría superar el 45% en 2028, empujando al mercado de autoalmacenamiento de Asia-Pacífico hacia una mayor concentración, aunque aún lejos de niveles oligopólicos.
Líderes de la Industria de Autoalmacenamiento de Asia-Pacífico
Mandarin Self-storage Pte Ltd
Store Friendly Self-storage Group Ltd (GSC)
Boxful Holdings Limited
Quraz Co., Ltd.
Okinawa Self Storage Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autoalmacenamiento de Asia-Pacífico
- StorHub Group Pte. Ltd.
- Extra Space Asia Management Pte. Ltd.
- Boxful Holdings Limited
- Mandarin Self Storage Pte. Ltd.
- Storage King Pty Ltd
- Quraz Co., Ltd.
- Okinawa Self Storage Co., Ltd.
- UD Self Storage Co., Ltd.
- Far East Organization - Store-Y Self Storage
- Store Friendly Self Storage Group Limited
- National Storage Holdings Ltd. (REIT)
- Kennards Self Storage Pty Limited
- Keep-It-Safe Self Storage Sdn. Bhd.
- Cube Self Storage Limited
- SC Storage (Holdings) Limited
- Lock+Store Pte. Ltd.
- UrbanSpace Self Storage Ltd.
- Spacebox Self Storage Co., Ltd.
- My Storage Vietnam Co., Ltd.

Oportunidades de mercado y perspectivas futuras
La oportunidad más sólida consiste en extraer ingresos de mayor rendimiento de superficies urbanas limitadas mediante microunidades, almacenamiento especializado (vino, documentos, excedentes farmacéuticos) y operaciones habilitadas por tecnología que reducen la intensidad de personal. El comportamiento del mercado ya refleja este cambio: Storefriendly introdujo en 2025 un sistema de autoservicio de almacenamiento impulsado por IoT, y la adopción tecnológica ha alcanzado un punto en el que las herramientas de acceso inteligente y automatización se implementan en distintos operadores, respaldando la incorporación remota, la fijación de precios dinámica y experiencias de cliente más consistentes en carteras multiciudad.
Una segunda oportunidad consiste en acelerar la oferta mediante la expansión con activos ligeros y alianzas de reutilización adaptativa que ayudan a superar la escasez de parcelas de suelo, especialmente en Singapur, Japón y Hong Kong. Las acciones de cartera en el periodo 2024-2026 muestran múltiples vías, incluida la expansión de Extra Space Asia, gestionada por CapitaLand Investment, más allá de 100 instalaciones (a octubre de 2025) mediante alianzas y conversiones, y colaboraciones con sede en Japón que reconvierten activos de oficinas postales en puntos de almacenamiento. Los nuevos canales de capital también amplían el universo invertible para bienes inmuebles de almacenamiento, como muestra la transacción de tokenización de activos del mundo real de Storage Asia de abril de 2026 para su proyecto Thonglor 9, que añade diversificación de financiación junto con el capital y la deuda tradicionales para las mejoras de instalaciones y la expansión de la red.
Recent Industry Developments in Mercado de Autoalmacenamiento de Asia-Pacífico
- Abril de 2026: Storage Asia se asoció con Int X y Asia Plus para cerrar el acuerdo de tokenización de activos del mundo real (RWA) IST9, vinculado a su proyecto Thonglor 9. La transacción destacó una vía de financiación alternativa para proyectos inmobiliarios vinculados al self storage, apoyando la formación de capital más allá de la deuda bancaria convencional y el capital de los patrocinadores.
- Octubre de 2025: My Storage Vietnam obtuvo financiación de capital privado para construir cinco nuevas instalaciones que suman un total de 50.000 ft2, con el objetivo de finalizarlas a mediados de 2026. La ronda de financiación respaldó una expansión multisede en Vietnam y aumentó la presión competitiva sobre los operadores independientes que dependen de un desarrollo más lento, instalación por instalación.
- Diciembre de 2024: Extra Space Asia, gestionada por CapitaLand Investment, estableció una alianza estratégica con Ambitious Co. Ltd. (Syuno-Pit) para expandir la oferta de self storage mediante conversiones y estructuras de activos ligeros. La alianza fortaleció el acceso a propiedades adecuadas en submercados densos de Japón y Singapur, donde las opciones de nueva construcción enfrentan restricciones más estrictas de suelo y permisos.


Mercado de Autoalmacenamiento de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
En esta metodología, el mercado de self storage de Asia-Pacífico se define como la oferta total de espacio de self storage construido para tal fin y disponible para alquiler, medida como área neta arrendable (pies cuadrados) en toda la región.
Exclusiones de alcance: excluimos el almacenamiento que no sea self storage, el almacenamiento logístico general y el almacenamiento informal entre particulares que no se opera como una instalación de self storage dedicada.
Descripción general de la segmentación
- Por Usuario Final
- Personal
- Empresarial
- Por Tamaño de Almacenamiento
- Unidades Pequeñas y Medianas (Menos de 40 Pies Cuadrados)
- Unidades Grandes (Más de 40 Pies Cuadrados)
- Otros Tamaños de Almacenamiento (Taquillas / Apilamiento Doble)
- Por Tipo de Almacenamiento
- Con Control de Clima
- Sin Control de Clima
- Por Patrón de Propiedad
- En Propiedad
- En Arrendamiento
- Por Geografía
- Japón
- Hong Kong
- Taiwán
- Singapur
- China
- Malasia
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo de la huella existente de self storage y las incorporaciones planificadas en las principales ciudades de Asia-Pacífico, y luego contrasta ese panorama con señales básicas de demanda. Se utilizan fuentes públicas como las oficinas nacionales de estadística para la población y la formación de hogares, publicaciones de bancos centrales y gobiernos sobre asequibilidad de vivienda, portales de planificación y aprobación de construcción, y estadísticas de aduanas o comercio para almacenamiento portátil y accesorios relacionados, con el fin de fundamentar los supuestos.
También consultamos informes anuales de empresas, presentaciones a inversores y cobertura de prensa creíble para seguir la apertura de instalaciones, las expansiones y los movimientos de precios. Para verificaciones de apoyo, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, y una base de datos de patentes para seguir tendencias en control de acceso y funciones de optimización de espacio que pueden afectar el diseño de las instalaciones y la capacidad efectiva. Estos ejemplos son solo ilustrativos, y se revisaron muchas otras fuentes públicas para la recopilación, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar cómo se traducen las cifras de superficie en resultados operativos, especialmente en torno a la ocupación, la renta lograda por pie cuadrado y la rapidez con la que se absorbe el nuevo espacio en distintas ciudades. Hablamos con operadores de instalaciones, gestores de propiedades, asesores inmobiliarios y clientes, y luego conciliamos las diferencias entre las principales subregiones de Asia-Pacífico para que el modelo final refleje las condiciones operativas y no un patrón de un solo país.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 22% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento se construye mediante una reconstrucción descendente (top-down) del conjunto de demanda, en la que la población urbana, la proporción de inquilinos, las restricciones del parque de vivienda y la densidad de pequeñas empresas se traducen en una adopción esperada de self storage, y luego se convierten en el área arrendable requerida por cohorte de usuarios. Una vez formado ese total impulsado por la demanda, se pone a prueba con verificaciones ascendentes (bottom-up) selectivas que utilizan el número de instalaciones, la combinación de unidades anunciadas, tarifas de precios muestreadas y rangos de ocupación observados en entrevistas, lo que ayuda a ajustar la sobre o subo oferta a nivel de ciudad.
Los insumos clave incluyen las incorporaciones de área neta arrendable procedentes de las canalizaciones de instalaciones planificadas, las tasas de ocupación vigentes por ciudades maduras frente a emergentes, las tendencias de renta por pie cuadrado (incluida la prima por espacio con control climático cuando corresponda), la combinación típica de tamaños de unidad y la estacionalidad de entradas y salidas vinculada a las reubicaciones y los ciclos de arrendamiento. Cuando una variable no está disponible de manera consistente para un mercado más pequeño, aplicamos un proxy transparente basado en ciudades comparables y luego lo verificamos con operadores locales antes de finalizarlo.
Para la previsión, utilizamos análisis de escenarios respaldado por un ajuste de tendencia de estilo ARIMA sobre el crecimiento histórico de la oferta, y luego superponemos ajustes informados por expertos para nuevas construcciones, proyectos de conversión y los periodos de estabilización esperados para las nuevas instalaciones. Esto mantiene la proyección repetible y práctica, incluso cuando las series temporales a nivel de ciudad son irregulares.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas que comparan la superficie modelada con señales independientes, como inventarios de instalaciones conocidos, aperturas anunciadas y la ocupación implícita que se necesitaría para justificar los precios observados. Los valores atípicos se revisan uno por uno, y si una variación no puede explicarse por un factor local claro, volvemos a contactar a los participantes para confirmar qué cambió.
Antes de la aprobación final, el trabajo es revisado por otro analista, que verifica las fórmulas, la consistencia de las unidades y la razonabilidad de los supuestos clave entre países. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos importantes, como el lanzamiento de grandes instalaciones, cambios de política que afectan al sector inmobiliario urbano o movimientos abruptos de divisas e inflación. Justo antes de la entrega, realizamos una última revisión para que los clientes reciban la visión más actualizada.
Tamaño del mercado de self storage de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados pueden diferir bastante en este ámbito porque algunas fuentes miden los ingresos y otras la capacidad, y porque la geografía y las definiciones de instalación varían según el país. Las diferencias también surgen de cómo se trata la fijación de precios, cómo se incorpora la nueva oferta al modelo en el tiempo, y de si las cifras se actualizan después de las principales aperturas.
Algunas estimaciones externas presentan el self storage de Asia-Pacífico como una cifra de ingresos en USD que combina las rentas de las instalaciones con servicios relacionados y aplica tasas de crecimiento amplias a un total regional. En Mordor Intelligence, el mercado se contabiliza en área arrendable (pies cuadrados) y se limita al espacio de self storage construido para tal fin, lo que evita que la inflación de precios, el momento de la conversión de divisas y la agrupación de servicios distorsionen el tamaño.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 32,86 millones de USD (2025) | |
| Consultoría global A | 12,01 mil millones de USD (2024) | Utiliza los ingresos en USD y un año base de 2024, por lo que la fijación de precios, los complementos de servicio y el momento de la conversión de divisas pueden mover el total incluso si la capacidad física cambia solo ligeramente. |
| Editorial del sector B | 13,10 mil millones de USD (2025) | Informa un total de ingresos regionales con visibilidad limitada sobre el área arrendable y las diferencias en la combinación de unidades, lo que puede sobrestimar el tamaño de mercado comparable cuando la ocupación y las rentas logradas varían ampliamente entre ciudades. |
La tabla muestra que las mayores brechas se deben a la mezcla de tipos de unidades (ingresos frente a pies cuadrados) y a cómo se gestionan los efectos de precios y divisas entre países. Al mantener el modelo vinculado a incorporaciones de capacidad medibles y patrones de ocupación validados, la estimación final se mantiene más fácil de rastrear hasta los pasos reales de oferta y demanda, y puede volver a verificarse a medida que entran en funcionamiento nuevas instalaciones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño alcanzará la demanda de autoalmacenamiento de Asia-Pacífico en 2031?
Se proyecta que alcance 47,63 millones de pies cuadrados en 2031, expandiéndose a una CAGR del 6,19% desde 2026.
¿Qué país lidera actualmente la participación regional?
Japón lideró con el 27,39% del espacio ocupado en 2025, respaldado por una madurez en la aceptación del consumidor.
¿Dónde es más rápido el crecimiento?
China muestra la expansión más rápida con una CAGR del 6,54% hasta 2031, impulsada por los hogares de nivel 1 y los vendedores de comercio electrónico.
¿Por qué los inquilinos empresariales crecen más rápido que los hogares?
Las pymes transfronterizas utilizan las taquillas como microbodegas flexibles que reducen los costos de entrega entre un 15 y un 20%, por lo que su demanda crece un 6,72% anual.
¿Qué hace atractivas a las unidades con control de clima?
Los usuarios farmacéuticos, de vino y de archivo pagan primas de alquiler del 60% por condiciones estables, impulsando este segmento a una CAGR del 7,02%.
¿Cómo están entrando los inversores en el sector?
Operaciones como la adquisición de National Storage REIT por parte de Brookfield y GIC por 4 400 millones de USD demuestran que el capital institucional trata el autoalmacenamiento como infraestructura.
Última actualización de la página el:


