
Tamaño y Participación del Mercado de Variadores de Frecuencia en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
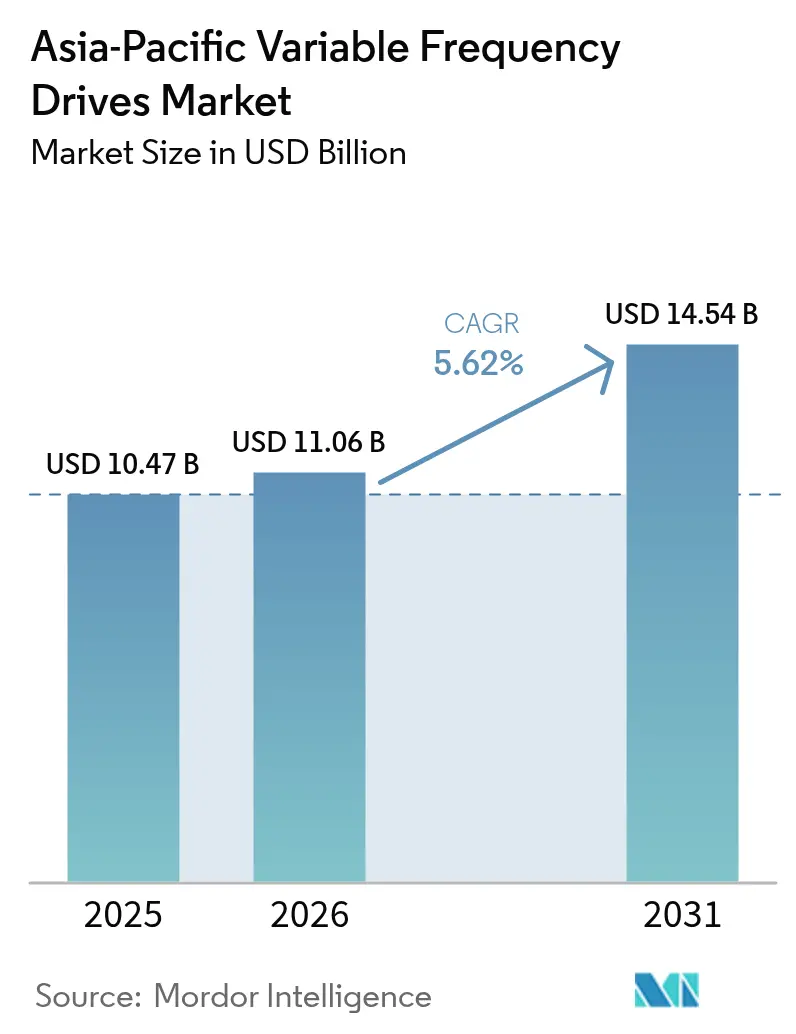
| Tamaño del mercado en el año base (2025) | 10.47 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Variadores de Frecuencia en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de variadores de frecuencia en Asia-Pacífico en 2026 se estima en USD 11,06 mil millones, creciendo desde el valor de 2025 de USD 10,47 mil millones con proyecciones para 2031 que muestran USD 14,54 mil millones, creciendo a una CAGR del 5,62% durante 2026-2031. El aumento de las tarifas eléctricas, las políticas de descarbonización y la expansión de la base de automatización están orientando el capital hacia el control de motores de ahorro energético, creando un mercado direccionable considerable para los retrofits e instalaciones nuevas de Variadores de Frecuencia (VFD). Los requisitos de HVAC de precisión en centros de datos de hiperescala, junto con límites más estrictos de efectividad en el uso de energía (PUE), están impulsando la demanda de variadores de alto rendimiento en circuitos de refrigeración. Los semiconductores de banda ancha, especialmente los MOSFET de carburo de silicio, están aumentando la eficiencia de los variadores hasta en un 50%, acortando así los períodos de recuperación de la inversión en mejoras de eficiencia energética. La competencia se mantiene moderada; las marcas globales defienden nichos premium, mientras que los competidores chinos y taiwaneses reducen los precios en los rangos de baja potencia, intensificando la presión sobre los márgenes. Los gobiernos de China, India y el Sudeste Asiático están vinculando ahora los incentivos de adquisición a normas de eficiencia mínima, favoreciendo a los proveedores capaces de certificar el cumplimiento bajo la última clasificación IEC para motores de alta tensión.
Conclusiones Clave del Informe
- Por tipo, los variadores de CA lideraron con una participación de ingresos del 73,40% en 2025, mientras que se proyecta que los variadores servo se expandan a una CAGR del 8,02% hasta 2031.
- Por clase de voltaje, las unidades de baja tensión capturaron el 86,90% de la participación del mercado de variadores de frecuencia en Asia-Pacífico en 2025; se prevé que los modelos de media tensión registren la CAGR más alta del 6,85% de 2026 a 2031.
- Por potencia nominal, se espera que la clase de más de 200 kW crezca a una CAGR del 8,55% entre 2026 y 2031.
- Por aplicación, los sistemas de bombeo representaron el 30,40% del tamaño del mercado de variadores de frecuencia en Asia-Pacífico en 2025; se proyecta que el HVAC avance a una CAGR del 8,25% hasta 2031.
- Por usuario final, el sector de petróleo y gas representó una participación del 22,05% del tamaño del mercado de variadores de frecuencia en Asia-Pacífico en 2025, mientras que se proyecta que el sector de tratamiento de agua y aguas residuales aumente a una CAGR del 9,02% hasta 2031.
- Por país, China dominó el 43,25% de la facturación de 2025, impulsada por su vasta red manufacturera y la expansión de 2024 de la Comisión Nacional de Desarrollo y Reforma de las listas de eficiencia obligatorias. India es el país de mayor crecimiento con una CAGR proyectada del 9,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica |
|---|---|---|
| Mandatos de Eficiencia Energética Industrial Liderados por el Gobierno en China e India | +1.80% | China, India, con efectos secundarios en la ASEAN |
| Ola de Automatización del Sector Manufacturero Posterior a 2023 | +1.20% | En toda la región APAC, más fuerte en China, Corea del Sur, Japón |
| Aumento de las Tarifas Eléctricas que Impulsan los Retrofits de Ahorro Energético | +0.90% | India, Australia, Singapur, Malasia |
| Rápida Expansión de Centros de Datos que Requieren Variadores HVAC de Precisión | +1.40% | Singapur, Japón, China, India, Australia |
| Auge de la Infraestructura en el Sudeste Asiático que Impulsa la Demanda de Bombas y Ventiladores | +0.70% | Indonesia, Vietnam, Tailandia, Filipinas |
| Transición hacia la Propulsión Eléctrica en Equipos Mineros y Marinos | +0.50% | Australia, Indonesia, Corea del Sur |
| Fuente: Mordor Intelligence | ||
Mandatos de Eficiencia Energética Industrial Liderados por el Gobierno en China e India
Las regulaciones nacionales ahora vinculan las mejoras industriales a objetivos cuantificados de rendimiento energético. La expansión de la especificación de China en 2024 a 23 categorías de productos obliga a las fábricas a adoptar motores de eficiencia premium y variadores compatibles, lo que provoca un cambio significativo en los volúmenes de retrofit.[1]TUV SUD, "China: Anuncio (Edición 2024) sobre Especificaciones de Eficiencia Energética," tuvsud.com El presupuesto de Nueva Delhi reserva INR 6.500 crore (USD 780 millones) para solarizar 3,5 millones de bombas de irrigación, integrando directamente los variadores de frecuencia en sistemas renovables distribuidos. Estas medidas, alineadas con el objetivo de neutralidad de carbono de China para 2060 y el impulso de energías renovables de India, se están propagando a través de las cadenas de suministro, impulsando a los fabricantes de equipos originales locales a certificar variadores conformes con IEC y ricos en sensores a escala. Los proveedores capaces de demostrar ahorros de electricidad del 20-40% ahora disfrutan de prioridad en las licitaciones de adquisición gubernamental.
Rápida Expansión de Centros de Datos que Requieren Variadores HVAC de Precisión
Se proyecta que el gasto de capital en centros de datos en Asia-Pacífico supere los USD 75 mil millones en 2025, superando a América del Norte.[2]Centro de Prensa de Siemens, "Siemens Refuerza su Presencia en Centros de Datos con un Nuevo Centro de Competencia para APAC," press.siemens.com La densificación de servidores eleva las cargas térmicas, por lo que los operadores están pasando de enfriadores de velocidad fija a circuitos de refrigeración basados en variadores de frecuencia. Los mandatos de PUE en Pekín y Singapur fomentan el control dinámico del flujo de aire, y las etapas de potencia de carburo de silicio están reduciendo el consumo de energía de HVAC hasta en un 17% anual. Los variadores con bus de campo integrado y firmware ciberseguro permiten la retroalimentación en tiempo real a los sistemas de gestión de edificios, convirtiendo la refrigeración de un centro de costos en una variable de rendimiento.
Ola de Automatización del Sector Manufacturero Posterior a 2023
Los propietarios de fábricas en toda Asia-Pacífico están reemplazando los arrancadores heredados con variadores de frecuencia de control vectorial para sincronizarse con celdas robóticas y paneles de control de IIoT. La integración con protocolos Ethernet en tiempo real permite el mantenimiento predictivo basado en la telemetría de los variadores, reduciendo el tiempo de inactividad no programado. Investigaciones publicadas en revistas especializadas confirman que el control vectorial sin sensor en variadores de CA de baja potencia reduce el consumo de energía en un 50% en máquinas de carga variable.[3]MDPI, "Aprovechamiento de los Datos de Variadores de Frecuencia para Aplicaciones de Pruebas No Destructivas," mdpi.com Los presupuestos de automatización, impulsados por planes de relocalización y resiliencia de la cadena de suministro, priorizan los variadores como componentes fundamentales de los gemelos digitales.
Aumento de las Tarifas Eléctricas que Impulsan los Retrofits de Ahorro Energético
Entre 2024 y 2025, las tarifas industriales aumentaron entre un 7% y un 15% en India, Australia y Singapur. Los directores financieros respondieron acelerando proyectos con recuperación de inversión positiva, como los retrofits de variadores de frecuencia en bombas, ventiladores y compresores, cada uno capaz de lograr una reducción de energía del 25-40%. Los equipos financieros ahora ven los paquetes de variadores de eficiencia premium como una estrategia de mitigación de riesgos frente a la futura volatilidad de los precios de la energía. Las empresas de servicios públicos en Australia han introducido reembolsos por respuesta a la demanda, acortando aún más el período de retorno de los retrofits.[4]Agencia Internacional de Energía 4E, "Desarrollo de Políticas sobre Eficiencia Energética de Centros de Datos," iea-4e.org
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica |
|---|---|---|
| Competencia de Precios de Proveedores Chinos de Bajo Costo | -0.80% | En toda la región APAC, más fuerte en mercados sensibles al precio como India e Indonesia |
| Desafíos de Cumplimiento de Armónicos y EMI en Variadores de Media Tensión | -0.50% | Japón, Corea del Sur, Singapur, Australia |
| Retirada de Subsidios para Proyectos de Eficiencia Industrial en Australia | -0.30% | Australia, Nueva Zelanda |
| Escasez de Mano de Obra Calificada para la Puesta en Marcha de Variadores de Frecuencia en la ASEAN | -0.60% | Indonesia, Malasia, Tailandia, Filipinas, Vietnam |
| Fuente: Mordor Intelligence | ||
Competencia de Precios de Proveedores Chinos de Bajo Costo
Los precios agresivos de Inovance, Hiconics y otros proveedores chinos erosionan los márgenes de las marcas premium, particularmente en el segmento de menos de 40 kW. Con el apoyo de la política industrial verde de Pekín, estas empresas fijan precios entre un 15% y un 25% por debajo de los promedios globales. Si bien los clientes disfrutan de un menor gasto de capital, una carrera hacia el fondo amenaza la financiación a largo plazo de investigación y desarrollo para topologías avanzadas y características de ciberseguridad. Los actores de primer nivel están respondiendo agrupando variadores con contratos de servicio digital y garantías extendidas, reposicionándose en el valor del ciclo de vida en lugar del costo inicial.
Escasez de Mano de Obra Calificada para la Puesta en Marcha de Variadores de Frecuencia en la ASEAN
El rápido desarrollo industrial en Indonesia, Vietnam y Tailandia ha superado los canales de formación técnica. Una parametrización incorrecta o un dimensionamiento deficiente del filtro de armónicos pueden anular los ahorros de energía prometidos, frenando la adopción por recomendación. Los fabricantes de equipos originales están lanzando software de configuración guiado por asistentes y ofreciendo puesta en marcha remota basada en la nube; sin embargo, estas herramientas solo compensan parcialmente la escasez de técnicos. Las asociaciones industriales están presionando para que se incluyan módulos avanzados de control de motores en los planes de estudio de formación profesional para mantener el impulso de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Dominancia de CA Persiste Mientras el Servo Crece con FuerzaLos variadores de CA mantuvieron un dominio del 73,40% de los ingresos de 2025, anclados por su versatilidad en bombas, ventiladores y transportadores. Se prevé que el tamaño del mercado de variadores de frecuencia en Asia-Pacífico para las unidades servo aumente a una CAGR del 8,02% a medida que proliferan la robótica, el mecanizado CNC y los cobots colaborativos. La economía del ciclo de vida favorece a las unidades de CA en usos de par constante, pero la prima de precio más alta del servo se justifica por la precisión de posicionamiento dentro de ±0,01°. En el ciclo actual, la adopción de servo es más fuerte en las líneas de ensamblaje de electrónica de Corea del Sur y Japón. Las etapas de potencia de carburo de silicio y los encoders integrados ahora permiten retroalimentación a nivel de microsegundos, reduciendo el sobreimpulso y las tasas de desperdicio. A medida que los fabricantes de equipos originales miniaturizan la maquinaria, los variadores de montaje en placa y los motores de estátor en PCB están reduciendo la huella de los armarios, permitiendo el retrofit en plantas de producción con espacio limitado.
Los modelos de servicio también están divergiendo. Los variadores de CA generalmente se envían con garantías de cinco años y monitoreo básico, mientras que los paquetes servo incluyen paneles de control en la nube que rastrean el rizado de par y la vibración. Los proveedores están ofreciendo contratos de mantenimiento como servicio que utilizan algoritmos para predecir el desgaste de los rodamientos con semanas de anticipación. Este cambio de ventas transaccionales a ingresos recurrentes está reformando los incentivos de los canales en todo el mercado de variadores de frecuencia en Asia-Pacífico.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Clase de Voltaje:
Prevalencia de Baja Tensión, Aceleración de Media TensiónLos sistemas de baja tensión de menos de 690 V dominan el 86,90% de los envíos de 2025, reflejo de la concentración de la región en motores de pequeño y mediano tamaño. Sin embargo, el segmento de media tensión se está expandiendo a una CAGR proyectada del 6,85% a medida que los complejos petroquímicos, las plantas de desalinización y los proyectos de metro escalan sus necesidades de bombeo. La primera clasificación de eficiencia de la IEC para motores de alta tensión ha llevado a los contratistas de ingeniería, adquisiciones y construcción a integrar configuraciones de frente activo para cumplir con los límites de distorsión armónica total. La participación del mercado de variadores de frecuencia en Asia-Pacífico para paquetes de media tensión refrigerados por aire está creciendo en mercados donde las temperaturas ambientes superan los 40°C, lo que lleva a los proveedores a desarrollar aleaciones de disipadores de calor resistentes a la reducción de potencia.
La estrategia de producto está convergiendo en bloques de construcción modulares. Las celdas de potencia tipo cajón simplifican el reemplazo en campo; los gemelos digitales simulan la interacción armónica con redes débiles, reduciendo el tiempo de puesta en marcha en un 20%. Las plataformas de baja tensión continúan innovando con frenado regenerativo y funciones STO (Desconexión Segura del Par), atendiendo a clientes de intralogística y almacenamiento que adoptan vehículos de guiado automático.
Por Potencia Nominal:
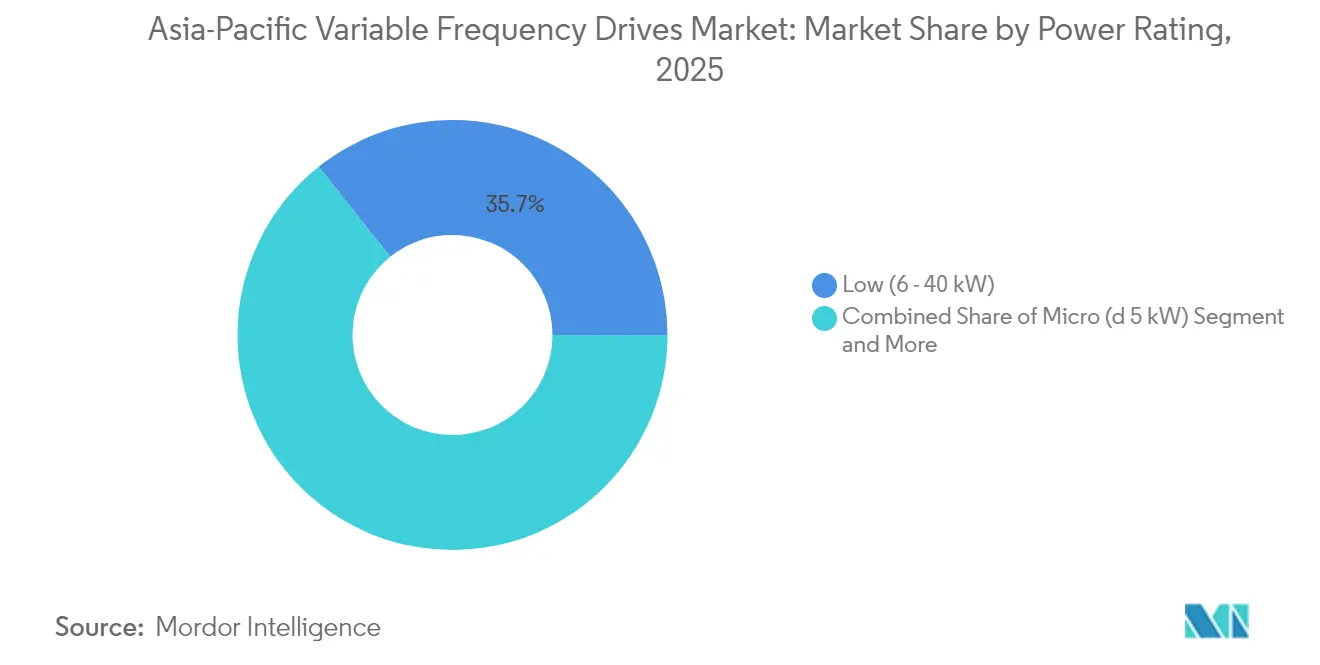
Dominio en Baja Potencia, Aceleración en Alta PotenciaEl segmento de 6-40 kW generó el 35,70% de los ingresos de 2025, respaldado por economías de escala en HVAC comercial y bombeo municipal. Sin embargo, las unidades que superan los 200 kW exhiben la CAGR más rápida del 8,55%, a medida que los transportadores mineros, los trenes de laminación y las plantas de refrigeración de distrito se modernizan. El tamaño del mercado de variadores de frecuencia en Asia-Pacífico para variantes de alta potencia refrigeradas por líquido está aumentando, donde las limitaciones de espacio se cruzan con estrictos límites acústicos, especialmente en estaciones de metro subterráneas. Las carcasas a prueba de explosión certificadas según IECEx Zona 1 están ganando terreno en plataformas marinas, con sensores de presión inteligentes que permiten el monitoreo de condición no intrusivo.
En el extremo opuesto, los micro-variadores con una capacidad de 5 kW o menos están encontrando nuevos usos en edificios inteligentes. Estas unidades de carril DIN se comunican a través de BACnet con sensores de ocupación, ajustando las velocidades de los ventiladores en tiempo real. Los sistemas de 41-200 kW de rango medio siguen siendo un caballo de batalla para compresores y sopladores industriales, y los proveedores están incorporando chipsets de inteligencia artificial para equilibrar múltiples variadores en un bus de CC común, reduciendo los cargos por pico de carga.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Las Bombas Lideran, el HVAC se AceleraLas aplicaciones de bombeo generaron el 30,40% de la facturación de 2025, gracias a su omnipresencia en la transferencia de agua, el manejo de lodos y la irrigación. La capacidad de arranque suave reduce el golpe de ariete, extendiendo la vida útil de las tuberías. Los retrofits de variadores de frecuencia en estaciones de bombeo municipales han producido ahorros de energía del 25-35% y han acortado los intervalos de mantenimiento de trimestral a semestral. Por el contrario, el HVAC registra la CAGR más alta del 8,25% a medida que los centros de datos y los códigos de construcción sostenible elevan la precisión del flujo de aire. Los variadores con anulación en modo incendio ahora satisfacen las regulaciones de seguridad vital mientras siguen ofreciendo velocidad variable en operación normal.
Las instalaciones de compresores, que abarcan desde la refrigeración de amoníaco hasta el soplado de botellas de PET, valoran los variadores para el ajuste de la presión de descarga, reduciendo el desperdicio de energía durante la carga parcial. Los sistemas de ventiladores en túneles de carretera y metros aprovechan los variadores de frecuencia para adaptar el flujo de aire a las lecturas de CO y NOx, reduciendo la sobrecarga energética durante el tráfico fuera de horas pico. Las extrusoras en plásticos se benefician de las funciones de refuerzo de par que mantienen una viscosidad de fusión uniforme. Los variadores de transportadores y grúas están integrando cada vez más rutinas de verificación de par para evitar el deslizamiento de carga, lo cual es crítico en almacenes automatizados.
Por Industria de Usuario Final:
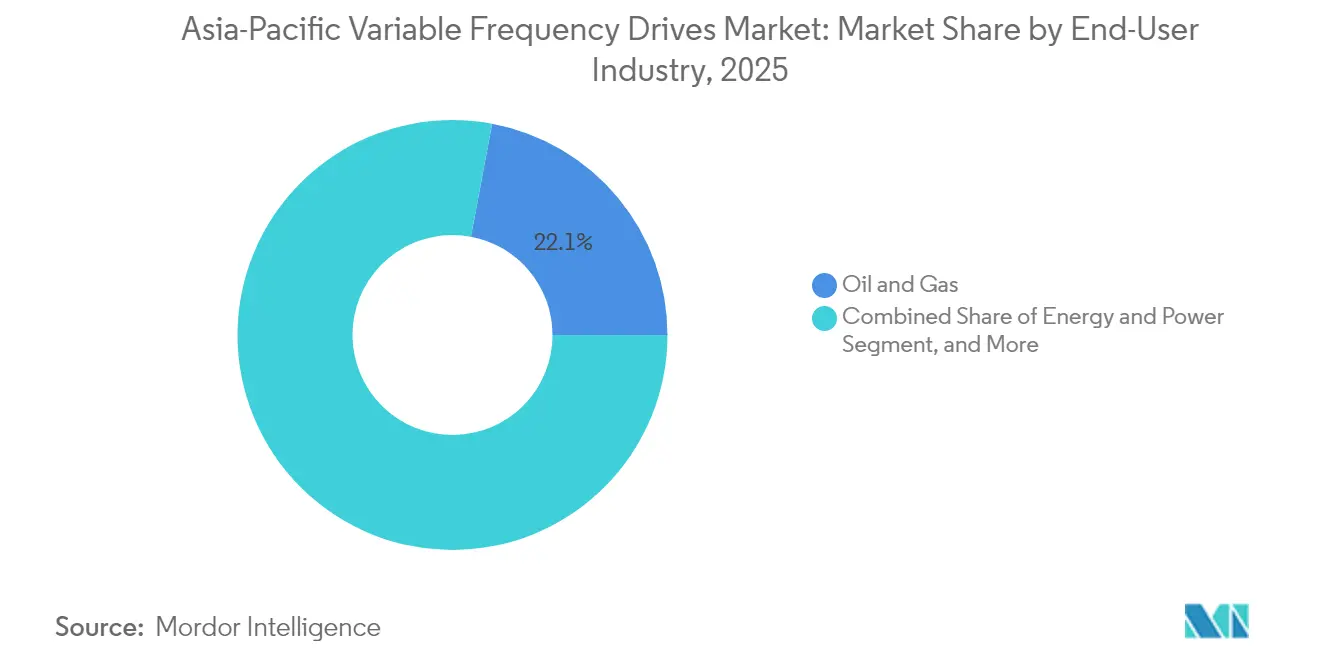
Petróleo y Gas Lidera, el Tratamiento de Agua Crece con FuerzaLas entidades de petróleo y gas mantuvieron una participación del 22,05%, impulsadas por las mejoras en refinerías de procesamiento y la electrificación del levantamiento artificial en producción. Los variadores de frecuencia permiten el control de velocidad continuo de las bombas de cavidad progresiva, reduciendo los volúmenes de quema y disminuyendo las emisiones de alcance 1. El tamaño del mercado de variadores de frecuencia en Asia-Pacífico en el tratamiento de agua y aguas residuales está en una trayectoria de CAGR del 9,02% a medida que las megaciudades renuevan la infraestructura envejecida. Los variadores ayudan a la filtración de flujo variable, reduciendo el ensuciamiento de membranas y el consumo de cloro.
Las empresas de servicios públicos de energía despliegan variadores de frecuencia en bombas de lavadores de desulfuración de gases de combustión y ventiladores de tiro inducido; la co-ubicación con energías renovables crea la necesidad de diseños de baja armónica y compatibles con la red. Los procesadores de alimentos y bebidas están adoptando variadores de acero inoxidable con clasificación para lavado, que minimizan el alojamiento de bacterias. Las operaciones de metales y minería dependen de la fusión de sensores dentro de variadores de alta potencia para suavizar el par en los molinos de trituración, mejorando el rendimiento. El segmento marino, impulsado por los objetivos de intensidad de carbono de la Organización Marítima Internacional para 2030, está pivotando hacia la propulsión eléctrica con propulsores de imán permanente alimentados por variadores de frecuencia.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Variadores de Frecuencia en China
China dominó el 43,25% de la facturación de 2025, impulsada por su vasta red manufacturera y la ampliación en 2024 por parte de la NDRC de las listas obligatorias de eficiencia. Los subsidios provinciales recompensan a las fábricas que alcanzan los niveles de eficiencia más altos, lo que genera licitaciones masivas de decenas de miles de variadores de baja tensión cada trimestre. Los innovadores nacionales, como Zhejiang Yongfa Electromechanical, están patentando sistemas integrados de motor-variador de imán permanente que alcanzan una eficiencia del 96%, intensificando así la competencia local. Los objetivos de doble carbono de Pekín establecen una hoja de ruta política predecible, lo que alienta a los fabricantes de equipos originales multinacionales a localizar el ensamblaje para sortear la volatilidad arancelaria.
Mercado de Variadores de Frecuencia en India
India es el mercado de mayor crecimiento, con una CAGR proyectada del 9,38%. Los programas gubernamentales de bombas solares inyectan un volumen constante en la clase de ≤5 kW, mientras que los incentivos de Make in India ayudan a Delta Electronics y Fuji Electric a profundizar su localización. Los corredores industriales, como el de Delhi-Bombay, están instalando variadores regenerativos en sistemas automatizados de almacenamiento y recuperación, aprovechando las tarifas por hora del día para maximizar las exportaciones de energía a la red. Están surgiendo asociaciones de desarrollo de habilidades entre los fabricantes de variadores e institutos politécnicos para cubrir la escasez de ingenieros de puesta en marcha.
Mercado de Variadores de Frecuencia en Asia-Pacífico
Japón y Corea del Sur mantienen valores unitarios elevados gracias a sus avanzadas plantas de semiconductores, automoción y baterías, que exigen un control preciso del par. Ambos países promueven flotas de media tensión conformes con la normativa de armónicos, fomentando a campeones locales como LS Electric. La capacidad de centros de datos de Singapur, que ya supera 1,6 GW, impulsa la demanda de variadores de carburo de silicio en circuitos de agua refrigerada. En el Sudeste Asiático, Indonesia y Vietnam se benefician de megaproyectos de infraestructura; los paquetes de bombeo listos para variadores de frecuencia están integrados en los pliegos de licitación de nuevas líneas de metro y canales de control de inundaciones. La propuesta de Australia y Nueva Zelanda de elevar los estándares de motores a IE4 para 2029 anticipa un próximo auge en la actividad de modernización, aunque la eliminación gradual de subsidios modera la adopción inmediata.
Panorama regulatorio
En toda Asia-Pacífico, los variadores de frecuencia (VFD) están condicionados por los requisitos nacionales de seguridad eléctrica y rendimiento, junto con la alineación transfronteriza con la IEC para sistemas de accionamiento de potencia. La serie IEC 61800 proporciona el marco de referencia para los requisitos de seguridad y funcionales (por ejemplo, IEC 61800-5-1:2022), así como para la evaluación de CEM y eficiencia energética, otorgando a los proveedores multinacionales una base común de cumplimiento en los mercados de APAC.
China ha reforzado su conjunto de normas nacionales para variadores y equipos de control de motores relacionados a través de la Administración Estatal para la Regulación del Mercado (SAMR). SAMR emitió las normas GB/T 14048.6-2025 y GB/T 14048.12-2025 el 31 de octubre de 2025, con entrada en vigor a partir del 1 de mayo de 2026, que cubren los requisitos para controladores de motores de semiconductores y contactores utilizados en sistemas de accionamiento. China también actualizó las condiciones técnicas y los métodos de prueba de los VFD con vigencia desde el 1 de julio de 2025 mediante las normas GB/T 30844.1-2024 y GB/T 30844.2-2024 para variadores de baja tensión (1 kV y menos), y GB/T 30843.1-2024 para variadores de media tensión (>1 kV a 35 kV). Esto eleva el rigor de la calificación y las pruebas de tipo para los proveedores que se dirigen a proyectos industriales y adquisiciones vinculadas al gobierno. En India, el Ministerio de Industrias Pesadas publicó la Orden de Seguridad de Maquinaria y Equipos Eléctricos (Reglamento Técnico Ómnibus) de 2024 el 28 de agosto de 2024, orientando la maquinaria y los equipos eléctricos hacia un cumplimiento de seguridad unificado basado en la norma IS 16819:2018 y normas internacionales, lo que incrementa las expectativas de documentación y conformidad para los fabricantes de equipos originales de variadores y los importadores que atienden a usuarios finales industriales indios.
Panorama Competitivo
El mercado está moderadamente fragmentado con una jerarquía de tres niveles. Las multinacionales de primer nivel (ABB, Siemens, Mitsubishi Electric, Schneider Electric) aprovechan carteras integrales más redes de servicio globales. Las regionales de nivel medio (Delta Electronics, Fuji Electric, LS Electric) se centran en firmware localizado e intimidad con los canales. Una larga cola de especialistas en nichos apunta a micro-variadores o unidades para condiciones severas. La diferenciación estratégica está pasando de la eficiencia bruta a la inteligencia digital. ABB integra brokers MQTT, Siemens incorpora análisis en el borde y Mitsubishi integra chips de inteligencia artificial que aprenden los patrones de carga en menos de cinco ciclos de trabajo.
Los semiconductores de banda ancha representan un insumo disruptivo; el módulo EliteSiC SPM 31 de Onsemi redujo el consumo anual de energía de ventiladores en centros de datos en un 52%. Los fabricantes de componentes, como Infineon y Wolfspeed, se están convirtiendo así en influenciadores clave en los ecosistemas. Los acuerdos de desarrollo conjunto entre fabricantes de equipos originales de variadores y proveedores de chips están reduciendo los ciclos de diseño y asegurando el suministro. Los modelos de servicio evolucionan hacia análisis por suscripción; el EcoStruxure Connect Box de Schneider Electric transmite datos de salud del motor a paneles de control en la nube, convirtiendo los variadores en sensores de IoT.
La presión de precios regional persiste en el mercado estudiado. Los competidores chinos incluyen gateways de IIoT gratuitos y reducen precios por volumen, obligando a las marcas globales a defenderse con garantías extendidas y cadenas de suministro con firmware seguro. La aplicación de la propiedad intelectual sigue siendo desigual, lo que lleva a los actores premium a integrar circuitos de detección de manipulaciones. La nueva norma de eficiencia IEC para motores de alta tensión eleva el listón, y los proveedores que ya cumplen con IE4 pueden aprovechar la ventaja de ser los primeros en actuar en los centros petroquímicos con alta actividad de retrofit.
Líderes de la Industria de Variadores de Frecuencia en Asia-Pacífico
ABB Ltd.
Siemens AG
Mitsubishi Electric Corporation
Schneider Electric SE
Fuji Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Variadores de Frecuencia en Asia-Pacífico
- ABB Ltd
- Siemens AG
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Fuji Electric Co. Ltd
- Hitachi Ltd
- Toshiba Corporation
- Yaskawa Electric Corp.
- Delta Electronics Inc.
- Danfoss A/S
- Rockwell Automation Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Johnson Controls International plc
- Parker Hannifin Corp.
- WEG SA
- LS Electric Co. Ltd
- Inovance Technology Co. Ltd
- Nidec (Control Techniques)
- CHINT Group (Hiconics Drive)
Lea el análisis de las empresas de variadores de frecuencia en asia-pacífico

Oportunidades de mercado y perspectivas futuras
Los programas de eficiencia energética a gran escala y los enfoques más estrictos de rendimiento energético mínimo en toda APAC mantienen activo el conjunto de proyectos de reacondicionamiento, especialmente donde las flotas de bombas, ventiladores y compresores todavía dependen de arrancadores de velocidad fija. China continúa aplicando las normas GB/T 12668.901-2021 y GB/T 12668.902-2021 junto con los métodos de medición de ecodiseño IEC 61800-9-1/9-2, y los conjuntos de herramientas de estilo MEPS para sistemas de motores eléctricos se promueven regionalmente a través de iniciativas como United for Efficiency (U4E). Esto respalda oportunidades para los proveedores capaces de empaquetar ahorros verificables a nivel de sistema, que abarquen el motor, el VFD y los controles, además de proporcionar documentación de pruebas lista para el cumplimiento normativo tanto para instalaciones de baja como de media tensión.
Una segunda oportunidad es el cambio del control de velocidad hacia variadores inteligentes y conectados en red, que pueden ser más fáciles de poner en marcha y mantener en entornos con limitaciones de personal capacitado. En 2026, Mingchuang Electric destacó vías de integración para dispositivos de potencia de banda ancha prohibida, computación en el borde (edge computing) y métodos de IA en arquitecturas de VFD para la manufactura inteligente. Este énfasis respalda la demanda de etapas de potencia compactas y de mayor eficiencia, así como capacidades de firmware para diagnóstico y conectividad industrial. También se alinea con compradores en aplicaciones reguladas y sensibles al tiempo de actividad, incluidos los circuitos de HVAC de centros de datos y la infraestructura hídrica municipal, donde la estandarización va en aumento para variadores con monitoreo integrado, conectividad consciente de la ciberseguridad y herramientas digitales de mantenimiento, lo que permite a los proveedores competir mediante servicios de ciclo de vida en lugar de solo el precio unitario.
Recent Industry Developments in Mercado de Variadores de Frecuencia en Asia-Pacífico
- Junio de 2026: Mitsubishi Electric anunció el desarrollo conjunto con Semikron Danfoss de un nuevo paquete estándar tipo LV100 para módulos de potencia destinados a equipos de accionamiento industrial. El trabajo apunta a etapas de potencia más estandarizadas, compactas y fabricables, lo que influye en la disponibilidad de inversores y los ciclos de diseño para las plataformas de fabricantes de equipos originales de VFD en toda la automatización industrial.
- Octubre de 2025: ABB India amplió la capacidad de producción local de variadores de eficiencia energética en un 25% en su planta de Peenya, Bengaluru. La producción adicional respalda plazos de entrega más cortos y los requisitos de localización vinculados a los programas de eficiencia industrial, fortaleciendo la capacidad de ABB para atender licitaciones competitivas en precio y proyectos de reacondicionamiento en India.
- Mayo de 2024: Fuji Electric reveló un programa de inversión centrado en el fortalecimiento de las capacidades de fabricación de electrónica de potencia y productos relacionados utilizados en sistemas industriales. La medida respalda la garantía de suministro para equipos accionados por inversores y ayuda a habilitar una entrega de mayor volumen para los ciclos de demanda de automatización de fábricas e infraestructura en APAC.


Mercado de Variadores de Frecuencia en Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se define como los ingresos generados por los variadores de frecuencia utilizados para controlar la velocidad y el torque de motores eléctricos en toda Asia-Pacífico, contabilizados en términos de valor en el punto de venta a usuarios finales y proyectos.
Exclusiones del alcance: Se excluyen las regiones fuera de Asia-Pacífico y los artículos que no son variadores, como motores independientes, arrancadores de motores y otra electrónica de potencia no relacionada que no se vende como VFD.
Descripción general de la segmentación
- Por Tipo
- Variadores de CA
- Variadores de CC
- Variadores Servo
- Por Clase de Voltaje
- Baja Tensión (Más de 690 V)
- Media Tensión (1 - 35 kV)
- Por Potencia Nominal (kW)
- Micro (Menos de 5 kW)
- Baja (6 - 40 kW)
- Media (41 - 200 kW)
- Alta (Más de 200 kW)
- Por Aplicación
- Bombas
- Ventiladores
- Compresores
- Transportadores
- HVAC
- Extrusoras
- Otros
- Por Industria de Usuario Final
- Petróleo y Gas
- Energía y Electricidad
- Gestión de Agua y Aguas Residuales
- Procesamiento de Alimentos y Bebidas
- Pulpa y Papel
- Metales y Minería
- Productos Químicos y Petroquímicos
- Marina y Construcción Naval
- Otras Industrias
- Por País
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó identificando dónde suele manifestarse típicamente la demanda de VFD, para luego vincularla con señales medibles en los datos de la industria y de los países. Revisamos fuentes públicas como las series de eficiencia energética y consumo eléctrico de la Agencia Internacional de la Energía, las estadísticas comerciales de UN Comtrade para los códigos del Sistema Armonizado relacionados con variadores, las referencias de normas de la Comisión Electrotécnica Internacional, y los informes de producción industrial de las oficinas nacionales de estadística en las principales economías de APAC.
Para mantener los supuestos bien fundamentados, también utilizamos informes anuales de empresas y presentaciones para inversores, sitios web de asociaciones que cubren sistemas de motores y automatización industrial, y cobertura de prensa de renombre sobre ampliaciones de capacidad en energía, petróleo y gas, y manufactura. Cuando fue necesario, se utilizaron suscripciones de pago que cubren los datos financieros de empresas y registros de importación y exportación a nivel de envío para verificar la escala de ingresos y los flujos comerciales. Estas fuentes son ilustrativas, y también recurrimos a referencias públicas y de pago adicionales durante la recopilación, validación y aclaración de brechas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que los datos documentales no podían explicar completamente, especialmente las diferencias entre países en la adopción y los precios de los VFD. Conversamos con participantes del canal, integradores de sistemas, contratistas de proyectos y equipos de mantenimiento e ingeniería de usuarios finales en los principales centros de demanda de APAC para confirmar la combinación de aplicaciones, los desgloses por clasificación de voltaje y potencia, y supuestos realistas de evolución del precio promedio de venta.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 17% | Gerentes: 51% |
Dimensionamiento y pronóstico del mercado
El modelo central se construye utilizando un enfoque descendente (top-down) en el que la actividad industrial, los patrones de uso de energía y la intensidad de carga impulsada por motores se traducen en un conjunto de demanda de variadores por principales áreas de aplicación (como bombas, ventiladores, compresores, transportadores y HVAC). Los resultados se corroboran luego con aproximaciones selectivas ascendentes (bottom-up), principalmente muestreando el precio promedio de venta multiplicado por los volúmenes unitarios a partir de verificaciones de canal, y una consolidación de comprobación de los ingresos implícitos por el panorama activo de proveedores y distribuidores.
Los insumos utilizados en el modelo incluyen las tendencias en el consumo de electricidad industrial, las adiciones en proyectos de generación de energía y relacionados con la red, la dirección de la producción manufacturera y el capex, la regulación de eficiencia de motores y la actividad de reacondicionamiento, y los cambios de combinación entre variadores de baja y media tensión. La progresión de precios se gestiona mediante una escala práctica de precio promedio de venta por clase de voltaje y clasificación de potencia, que luego se ajusta utilizando la retroalimentación de las entrevistas sobre descuentos y la división entre ventas de proyectos y participación de MRO. Para el pronóstico, utilizamos análisis de escenarios respaldado por una superposición simple de regresión multivariante, donde los indicadores de producción industrial y demanda eléctrica anclan el caso base, y luego se aplican ajustes de tasa de adopción para los programas de eficiencia energética y el gasto en automatización.
Cuando los insumos ascendentes estaban incompletos para países más pequeños o canales fragmentados, las brechas se gestionaron aplicando indicadores de penetración a nivel de país derivados de mercados similares, y luego se volvieron a verificar frente a los flujos comerciales y los patrones de capex de los usuarios finales antes de finalizar los totales.
Validación de datos y ciclo de actualización
Validamos los resultados verificando si el gasto implícito en VFD se alinea con señales independientes, como el uso de electricidad industrial, la intensidad de las importaciones de equipos de accionamiento y los ciclos de capex vinculados a las aplicaciones, y luego revisando los valores atípicos uno por uno. Cuando una variación parece demasiado grande, se revisan los supuestos y se activan recontactos específicos con los entrevistados para confirmar si el problema es de precio, alcance o tiempo.
Antes de la aprobación final, el modelo y los supuestos clave pasan por múltiples revisiones de analistas, con los totales por país, los desgloses de aplicación y las escalas de precio promedio de venta puestos a prueba para verificar su coherencia interna. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian la demanda, como grandes cambios de política, retrasos importantes de proyectos o fluctuaciones cambiarias repentinas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Estimación de mercado de Mordor Intelligence del mercado de variadores de frecuencia de Asia-Pacífico en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los VFD de APAC a menudo difieren incluso cuando el tema parece idéntico, porque la lista de países, los límites del producto y el año utilizado como punto de referencia no son coherentes. El tratamiento de los precios también varía, especialmente cuando las industrias con alto peso de proyectos y los descuentos de distribuidores no se manejan con cuidado.
Las brechas clave suelen provenir de si los variadores de CC y los servoaccionamientos están totalmente incluidos, de cómo se divide el ingreso entre baja y media tensión, y de si la estimación está vinculada a las ventas de equipos a usuarios finales o mezclada con un gasto más amplio en automatización. El momento de la conversión de divisas y la frecuencia de actualización también importan, porque los costos de insumos de rápida evolución y los precios locales pueden desplazar el valor de un solo año en una cantidad notable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,06 mil millones de USD (2026) | |
| Editorial Sectorial A | 9,47 mil millones de USD (2024) | Utiliza un año base anterior, y la visión publicada se presenta con una ventana de pronóstico diferente, lo que puede subestimar el efecto del capex industrial y los ajustes de precios de ciclos posteriores en los principales países de APAC. |
| Consultora Regional B | 13,50 mil millones de USD (2024) | Aplica una trayectoria de crecimiento más alta desde una base de 2024, y puede estar utilizando reglas de inclusión más amplias sobre los ingresos relacionados con variadores, lo que puede elevar la cifra principal cuando la actividad de proyectos y reacondicionamiento se contabiliza de manera más agresiva. |
La tabla muestra una amplia dispersión principalmente porque el año de referencia difiere y el límite de ingresos contabilizado no es uniforme. En el modelo de Mordor Intelligence, el total de APAC se construye a partir de señales de demanda por aplicación y la combinación de voltaje y clasificación de potencia, y solo se reconoce cuando el producto vendido es un variador de frecuencia y no hardware de automatización o de motores adyacente.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de variadores de frecuencia en Asia-Pacífico?
El mercado se sitúa en USD 11,06 mil millones en 2026 y se proyecta que alcance USD 14,54 mil millones en 2031.
¿Qué segmento muestra el crecimiento más rápido en potencia nominal?
Los variadores de más de 200 kW exhiben la expansión más rápida, con una CAGR proyectada del 8,55% hasta 2031.
¿Por qué son críticos los variadores de frecuencia para los centros de datos de APAC?
Permiten el control de precisión de los sistemas HVAC, reduciendo el consumo de energía de refrigeración hasta en un 25-30% y ayudando a los operadores a cumplir con los estrictos objetivos de PUE.
¿Cómo influyen las políticas gubernamentales en la adopción de variadores de frecuencia en China e India?
Las normas de eficiencia obligatorias y los subsidios para soluciones de bombeo renovable estimulan directamente las instalaciones de variadores de frecuencia a gran escala en los sectores industrial y agrícola.
¿Qué área de aplicación lidera actualmente en ingresos?
Los sistemas de bombeo contribuyen con la mayor participación, representando el 30,40% de los ingresos de 2025 en usos municipales e industriales.
¿Qué tendencia tecnológica afecta más a la eficiencia de los variadores?
La integración de dispositivos de potencia de carburo de silicio y nitruro de galio está reduciendo las pérdidas de conmutación hasta en un 80%, mejorando notablemente el rendimiento general de los variadores.
Última actualización de la página el:



