
Tamaño y Participación del Mercado de Controladores Lógicos Programables de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
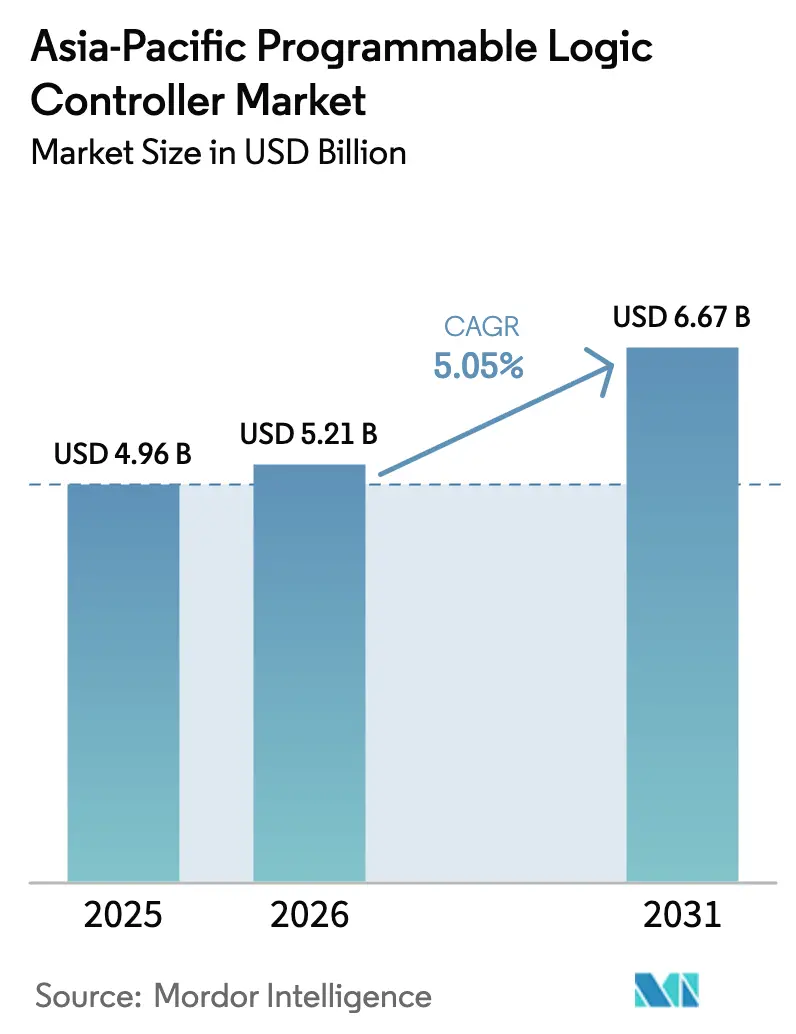
| Tamaño del mercado en el año base (2025) | 4.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.05 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Controladores Lógicos Programables de Asia Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de controladores lógicos programables de Asia Pacífico crezca de USD 4.96 mil millones en 2025 a USD 5.21 mil millones en 2026 y se prevé que alcance USD 6.67 mil millones en 2031 a una CAGR del 5.05% durante 2026-2031. Los programas de digitalización industrial, las políticas de fabricación soberana y el cambio hacia líneas de producción ciberfísicas impulsan este dinamismo. La participación del 43.31% de China ancla la demanda regional, mientras que la CAGR del 7.5% de India subraya una diversificación emergente de la capacidad productiva. Los componentes de hardware y software representan el 75.7% de los ingresos en 2024, mientras que la CAGR del 6.2% del segmento de servicios señala una transición hacia la integración de valor agregado y el soporte del ciclo de vida. Los controladores modulares siguen siendo el factor de forma preferido, pero las plataformas de PLC blando están ganando terreno a medida que la virtualización y la computación en el borde maduran. El sector automotriz lidera con una participación del 28.6%, mientras que el tratamiento de agua y aguas residuales registra la adopción más rápida, respaldada por desembolsos de infraestructura de ciudades inteligentes. Las restricciones en el suministro de semiconductores, las redes de comunicación de tiempo sensible habilitadas por 5G y los crecientes requisitos de ciberseguridad continúan remodelando las estructuras de precios, los puntos de referencia de rendimiento y los cálculos del costo total de propiedad.[1]Reuters Staff, "Estándares de Automatización de Producción de Vehículos Eléctricos en China," Reuters, reuters.com
Conclusiones Clave del Informe
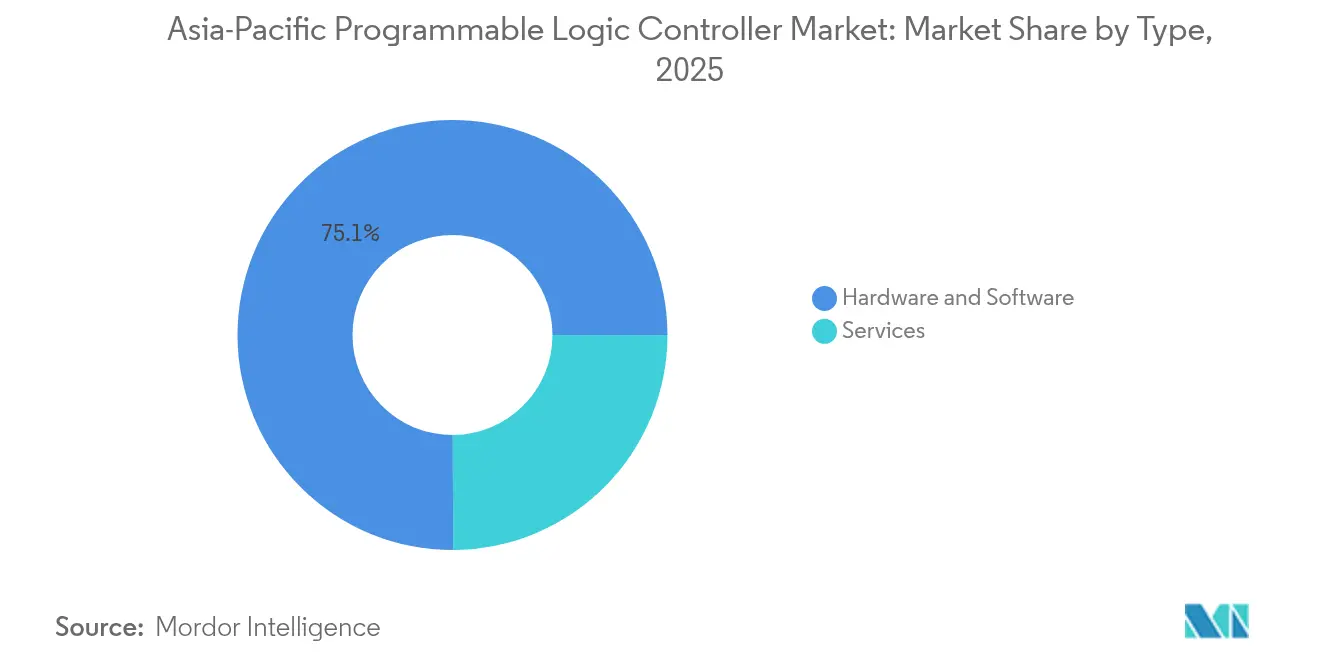
- Por tipo, el hardware y software representaron el 75.05% de la participación del mercado de controladores lógicos programables de Asia Pacífico en 2025, mientras que los servicios están proyectados para expandirse a una CAGR del 6.05% hasta 2031.
- Por arquitectura, los PLC modulares lideraron el mercado de controladores lógicos programables de Asia Pacífico con una participación de ingresos del 55.10% en 2025; se proyecta que las plataformas de PLC blando registren una CAGR del 6.68% hasta 2031.
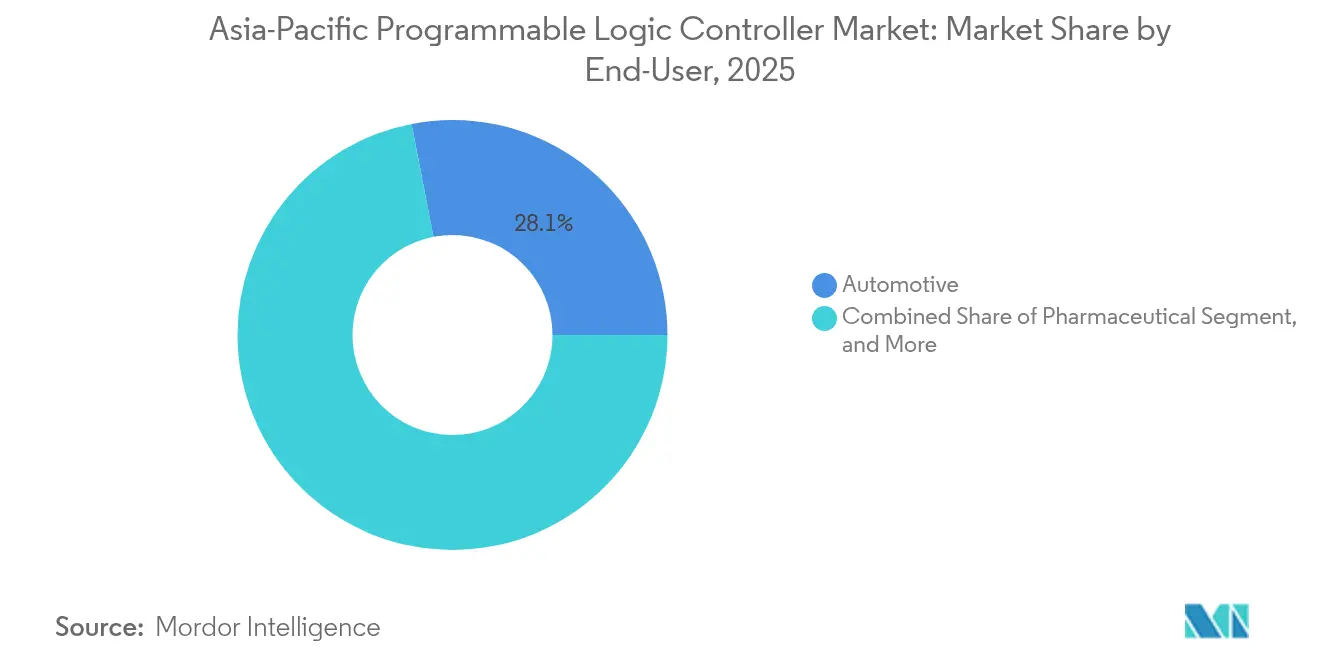
- Por usuario final, el sector automotriz representó el 28.05% del tamaño del mercado de controladores lógicos programables de Asia Pacífico en 2025, mientras que el sector de tratamiento de agua y aguas residuales está proyectado para registrar una CAGR del 7.75% hasta 2031.
- Por tipo de entrada/salida, la E/S digital representó el 65.12% de la participación del mercado de controladores lógicos programables de Asia Pacífico en 2025, mientras que las configuraciones de E/S mixta avanzan a una CAGR del 6.63% hasta 2031.
- Por geografía, China dominó el mercado de controladores lógicos programables de Asia Pacífico con una participación del 42.95% en 2025, y se prevé que India registre el crecimiento más rápido con una CAGR del 7.18% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en las líneas de producción de e-movilidad automotriz | +1.2% | China, Japón, Corea del Sur, con expansión hacia India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Subsidios gubernamentales para la fabricación inteligente | +0.9% | China, Japón, Corea del Sur, India, con programas selectivos en el Sudeste Asiático | Largo plazo (≥4 años) |
| Rápida expansión de PLC modulares de bajo costo | +0.7% | Global, con mayor impacto en India, el Sudeste Asiático y las ciudades de segundo nivel de China | Corto plazo (≤2 años) |
| Migración hacia plataformas de PLC ciberseguras de la Industria 4.0 | +0.8% | Japón, Corea del Sur, Singapur, con adopción gradual en toda Asia Pacífico | Mediano plazo (2-4 años) |
| Demanda de automatización de servicios públicos energéticamente eficientes | +0.6% | China, India, Sudeste Asiático, impulsada por la integración de energías renovables | Largo plazo (≥4 años) |
| Redes de comunicación de tiempo sensible habilitadas por 5G emergentes (TSN) | +0.5% | Corea del Sur, Japón, China, con despliegues piloto en Singapur y Australia | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en las Líneas de Producción de E-movilidad Automotriz
El ensamblaje de vehículos eléctricos requiere una gestión precisa de la temperatura del paquete de baterías, la coordinación de bobinados de motores multieje y controles de seguridad funcional certificados. Los fabricantes de equipos originales de China han establecido plantillas de automatización de referencia que los mercados vecinos están replicando, lo que obliga a los proveedores de PLC a incorporar procesamiento de mayor velocidad y pilas de comunicación ampliadas. La norma ISO 26262 impone barreras de entrada técnica cada vez más elevadas a medida que la e-movilidad se expande más allá de China. Los constructores de líneas localizados en India y el Sudeste Asiático adquieren PLC modulares para acortar los tiempos de implantación. La diferenciación de los proveedores está, por tanto, desplazándose de la densidad de hardware hacia las bibliotecas de movimiento integradas y los diagnósticos específicos para vehículos eléctricos. Las actualizaciones continuas de productos, alineadas con la evolución de las químicas de las baterías, sostienen la demanda a largo plazo de controladores.
Subsidios Gubernamentales para la Fabricación Inteligente
Programas estratégicos como "Made in China 2025" de China, la Sociedad 5.0 de Japón y el K-Digital New Deal de Corea del Sur inyectan financiamiento que acelera la adquisición de automatización.[2]Ministerio de Economía, Comercio e Industria, "Iniciativa de Industrias Conectadas," METI, meti.go.jp Los plazos vinculados a los subsidios comprimen los cronogramas de los proyectos, beneficiando a los proveedores con capacidades de servicio llave en mano. Los créditos fiscales y los préstamos a bajo interés reducen los umbrales de recuperación, atrayendo a las pequeñas y medianas empresas fabricantes hacia el mercado de controladores lógicos programables de Asia Pacífico. Sin embargo, la demanda anticipada conlleva el riesgo de desaceleraciones posteriores a los incentivos. El esquema de Incentivos Vinculados a la Producción de India fomenta el ensamblaje doméstico, lo que podría alterar los patrones de importación. La concentración de plantas subsidiadas también mejora la transferencia de conocimiento del ecosistema, reforzando el impulso de crecimiento regional.
Rápida Expansión de PLC Modulares de Bajo Costo
Las marcas chinas competitivas en costos ahora cumplen con el rendimiento de referencia y el cumplimiento de IEC 61131-3, lo que obliga a los actores establecidos a enfatizar el valor del software y los servicios del ciclo de vida.[3]Delta Electronics, "Delta Amplía su Cartera de PLC con Soluciones Rentables," Delta, deltaww.com Los diseños modulares permiten la inversión por fases, alineándose con las restricciones de flujo de caja en los mercados emergentes. La adquisición local de componentes en India y Vietnam ayuda a mitigar los riesgos de suministro y reducir los costos de entrega. Los proveedores internacionales contrarrestan esto agrupando análisis, puertas de enlace en la nube y garantías extendidas. Los precios de los módulos de nivel básico comprimen los márgenes, acelerando un giro hacia los ingresos por servicios basados en suscripción. La tendencia es particularmente beneficiosa para el mercado de controladores lógicos programables de Asia Pacífico, donde la automatización de las PYME sigue siendo insuficiente.
Migración hacia Plataformas de PLC Ciberseguras de la Industria 4.0
A medida que las redes de tecnología operacional y tecnología de la información convergen, las amenazas migran desde los dominios empresariales hacia los controladores de planta. La certificación IEC 62443 y las arquitecturas seguras por diseño se convierten en criterios de adquisición obligatorios en proyectos gubernamentales y de servicios públicos. Los proveedores integran protocolos cifrados, procesos de arranque seguro y raíz de confianza en hardware, añadiendo una sobrecarga de rendimiento que impulsa las actualizaciones de procesadores. Los despliegues de computación en el borde localizan el procesamiento de datos, limitando la exposición y la latencia, al tiempo que habilitan capacidades de análisis predictivo. Las aseguradoras están cada vez más condicionando los descuentos en las pólizas exclusivamente a las plantas que despliegan plataformas certificadas, reforzando así la adopción. El mercado de controladores lógicos programables de Asia Pacífico se desplaza, por tanto, hacia plataformas que combinan control en tiempo real con funciones de seguridad integradas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos iniciales de integración y capacitación | -0.8% | Global, con impacto agudo en India, el Sudeste Asiático y el sector de PYME de China | Corto plazo (≤2 años) |
| Restricciones prolongadas en el suministro de semiconductores | -1.1% | Global, con impacto severo en Japón, Corea del Sur y los centros electrónicos de China | Mediano plazo (2-4 años) |
| Disponibilidad de sustitutos de PLC blando de bajo código | -0.4% | Japón, Corea del Sur, Singapur, con expansión gradual a otros mercados | Largo plazo (≥4 años) |
| Crecientes gastos de cumplimiento de ciberseguridad | -0.6% | China, Japón, Corea del Sur, con creciente relevancia en India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Integración y Capacitación
Los desembolsos totales del proyecto pueden triplicar el precio del hardware debido al diseño del sistema, el cableado, la puesta en marcha y la actualización de competencias del operador. Las PYME en India y el Sudeste Asiático tienen dificultades para obtener financiamiento, lo que retrasa la automatización a pesar de sus atractivos rendimientos. La escasez de integradores calificados infla los costos de mano de obra y extiende los plazos. La interfaz con equipos heredados a menudo requiere pasarelas personalizadas, lo que aumenta el riesgo de implementación. Los fabricantes que temen prolongadas interrupciones optan por una automatización parcial o nula, moderando la demanda a corto plazo de controladores lógicos programables en el mercado de Asia Pacífico. Los proveedores responden con plantillas preingeniadas y módulos de capacitación remota para comprimir las curvas de aprendizaje.
Restricciones Prolongadas en el Suministro de Semiconductores
Los procesadores de grado industrial siguen escaseando, lo que extiende los plazos de entrega de PLC más allá de seis meses en algunas líneas de productos. Los controladores de seguridad para automoción se ven especialmente afectados porque requieren clasificaciones de temperatura más altas y garantías de ciclo de vida más largas. Los rediseños en torno a los chips disponibles suelen provocar retrasos en la certificación y sobrecostos. El almacenamiento en búfer de inventario inmoviliza capital de trabajo, especialmente para los distribuidores que atienden a bases de clientes fragmentadas. Aunque están planificadas ampliaciones de capacidad, es probable que las escaseces persistan hasta el mediano plazo, ejerciendo un arrastre negativo sobre el mercado de controladores lógicos programables de Asia Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Segmento de Servicios Impulsa el Crecimiento de Valor AgregadoLos servicios generaron los mayores ingresos incrementales, expandiéndose a una CAGR del 6.05%, a medida que los fabricantes priorizan la experiencia en integración, el mantenimiento predictivo y la optimización del ciclo de vida por encima del hardware independiente. Los componentes de hardware y software continuaron dominando la participación del mercado de controladores lógicos programables de Asia Pacífico, representando el 75.05% en 2025, lo que refleja las continuas expansiones de capacidad en China e India. Los ingresos por servicios se benefician de contratos plurianuales, proporcionando flujos de efectivo más estables que las ventas cíclicas de hardware. La monitorización remota y el análisis basado en la nube sustentan este cambio, reduciendo el tiempo de inactividad no planificado y justificando tarifas de servicio premium.
Los integradores de sistemas aprovechan el conocimiento del dominio para conectar equipos heredados con controladores modernos, comprimiendo los plazos de implantación. Las actualizaciones de firmware inalámbricas y las licencias flexibles mejoran la escalabilidad, mitigando los obstáculos del gasto de capital. Las grandes instalaciones en plantas petroquímicas siguen dependiendo de hardware de gama alta, pero los nano y microcontroladores con paquetes de Software como Servicio están ganando terreno en nodos de IoT dispersos. En consecuencia, los proveedores reorientan sus carteras hacia modelos basados en resultados, ampliando la proporción de ingresos recurrentes del mercado de controladores lógicos programables de Asia Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura:
Las Plataformas de PLC Blando Desafían los Límites TradicionalesLos PLC modulares mantuvieron el liderazgo en ingresos con el 55.10% en 2025, favorecidos por su capacidad de expansión en líneas complejas. No obstante, las plataformas de PLC blando registraron una CAGR del 6.68%, erosionando la participación de los actores establecidos a medida que la virtualización ofrece un rendimiento determinista en PC industriales. Los primeros adoptantes en líneas de baterías automotrices despliegan aplicaciones de control en contenedores para permitir cambios rápidos de recetas y gestión centralizada de versiones. Las configuraciones de montaje en bastidor abordan las necesidades de E/S densas en las industrias de procesos, mientras que las unidades compactas atienden a equipos montados en patines y maquinaria OEM.
Las pasarelas de borde integran lógica programable, agregación de datos e inferencia de IA en una sola placa, lo que difumina los límites entre las diferentes funciones. Los proveedores se diferencian a través de hipervisores en tiempo real, secuencias de arranque seguro y compatibilidad con herramientas de orquestación de tecnología de la información. Como resultado, los compradores evalúan la arquitectura total del sistema en lugar de los modelos de controladores individuales, remodelando los criterios de adquisición dentro del mercado de controladores lógicos programables de Asia Pacífico. La maduración continua de la plataforma blanda probablemente comprimirá los ciclos de actualización de hardware, fomentando las actualizaciones basadas en suscripción.
Por Usuario Final:
La Automatización del Tratamiento de Agua Acelera la Modernización de la InfraestructuraSe proyecta que el tamaño del mercado de controladores lógicos programables (PLC) de Asia Pacífico para aplicaciones de agua y aguas residuales crezca a una CAGR del 7.75% hasta 2031, impulsado por la urbanización, los mandatos ambientales y el financiamiento de ciudades inteligentes. Las empresas de servicios públicos municipales despliegan sistemas SCADA vinculados a PLC para optimizar la dosificación química y la programación de bombas, reduciendo así el consumo de energía y las fugas. En China, los paquetes de estímulo asignan fondos para actualizar las plantas heredadas, mientras que India canaliza las subvenciones de ciudades inteligentes hacia la automatización del tratamiento de aguas residuales. El sector automotriz, que representó una participación del 28.05% en 2025, continúa añadiendo líneas para trenes de potencia eléctricos, manteniendo la demanda de base para controladores con certificación de seguridad.
Las empresas de servicios públicos químicos, petroquímicos y energéticos mantienen ciclos de reemplazo estables para garantizar el cumplimiento de los estándares de seguridad y confiabilidad. Mientras tanto, las empresas de alimentos y bebidas automatizan para garantizar la trazabilidad, y los actores farmacéuticos invierten en PLC validados que cumplen con las normativas de registros electrónicos. Las plantas de minería, pasta de papel y electrónica contribuyen con necesidades diversificadas, asegurando una exposición equilibrada al mercado final para los proveedores. Esta amplia adopción sustenta la resiliencia del mercado de controladores lógicos programables de Asia Pacífico a través de los ciclos económicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Entrada/Salida:
Las Configuraciones de E/S Mixta Habilitan la Fabricación FlexibleLa E/S digital representó el 65.12% de los ingresos de 2025, sirviendo al control binario en la fabricación discreta. Sin embargo, se proyecta que las configuraciones mixtas capturen una participación creciente, avanzando a una CAGR del 6.63% a medida que las fábricas buscan flexibilidad de conexión inmediata. Los módulos mixtos combinan canales digitales, analógicos y especiales en una sola unidad, reduciendo el espacio en el panel y la mano de obra de cableado. Los sensores inteligentes habilitados para IO-Link alimentan datos de diagnóstico directamente a los controladores, apoyando las iniciativas de mantenimiento predictivo.
Los backplanes de E/S basados en Ethernet reemplazan al bus de campo heredado, ofreciendo mayor ancho de banda y cableado estandarizado que los departamentos de tecnología de la información pueden mantener. La E/S inalámbrica, lanzada recientemente por los principales proveedores, amplía aún más las opciones de despliegue para equipos móviles y escenarios de modernización. Los diagnósticos mejorados reducen el tiempo medio de reparación, compensando los mayores costos de los módulos. En consecuencia, el mercado de controladores lógicos programables de Asia Pacífico valora cada vez más los ecosistemas de E/S inteligentes tanto como el poder de procesamiento central.
Análisis Geográfico
Mercado de Controladores Lógicos Programables de China
La participación del 42,95% de China refleja su amplia base manufacturera, que abarca desde teléfonos inteligentes hasta la construcción naval. Los continuos subsidios a las fábricas inteligentes y las redes de campus 5G impulsan actualizaciones aceleradas de controladores, con proveedores locales cerrando brechas de funcionalidades frente a los líderes globales establecidos. Las regulaciones medioambientales impulsan la rápida automatización del tratamiento de aguas, mientras que los gigantes de los vehículos eléctricos integran controladores lógicos programables avanzados en sus gigafábricas.
Mercado de Controladores Lógicos Programables de India
India registra el CAGR más rápido del 7,18%, impulsado por las adiciones de capacidad respaldadas por los Incentivos Vinculados a la Producción en las cadenas de suministro automotriz, electrónica y de energías renovables. La fabricación doméstica de controladores lógicos programables básicos está emergiendo, pero los modelos de alta gama continúan siendo importados, lo que genera patrones de suministro híbridos. Los programas de infraestructura, incluidas las ciudades inteligentes y los corredores de carga dedicados, estimulan la demanda de sistemas de automatización para servicios públicos y transporte.
Mercado de Controladores Lógicos Programables de Asia-Pacífico
Japón y Corea del Sur exhiben una demanda de reemplazo estable anclada en ganancias de productividad y el aumento de la fuerza laboral en un contexto de envejecimiento demográfico. Ambas naciones son pioneras en proyectos piloto de 5G TSN y controladores con inteligencia artificial integrada. El Sudeste Asiático se beneficia de la relocalización manufacturera, con Vietnam y Tailandia albergando clústeres de electrónica y automoción que requieren arquitecturas de controladores lógicos programables escalables. Australia y Nueva Zelanda se centran en la automatización de la minería y el procesamiento de alimentos, lo que complementa la variedad regional y amplía el conjunto de oportunidades del mercado de controladores lógicos programables de Asia-Pacífico.
Panorama regulatorio
En toda Asia-Pacífico, el cumplimiento normativo de los PLC se está endureciendo en materia de seguridad eléctrica, CEM, ciberseguridad y documentación comercial, lo que aumenta la carga de certificación tanto para el hardware modular como para las implementaciones de soft-PLC conectadas a la red. En India, el mandato de la Bureau of Indian Standards (BIS) para PLC y HMI vinculado a la norma IS 13252:2025 (alineada con IEC 61131-2:2023) entra en vigor el 1 de octubre de 2026, lo que aumenta el escrutinio sobre los informes de prueba actualizados y la documentación de producto para nuevos envíos y licitaciones.
China y Japón también están reforzando requisitos que afectan las especificaciones de compra y los ciclos de renovación. China emitió la GB/T 45406-2025 con requisitos funcionales y de aseguramiento de seguridad para los PLC tratados como dispositivos de red críticos, y la GB/T 47234-2026 (equipos inteligentes de medición y control, incluidos los PLC) está programada para su implementación el 1 de septiembre de 2026. En Japón, mediante revisiones técnicas de importación vinculadas al METI, los requisitos obligatorios de inmunidad electromagnética para PLC conectados a la red bajo la norma JIS X 61000-4-30:2026 entran en vigor el 10 de mayo de 2026, lo que aumenta la validación de cumplimiento para controladores conectados utilizados en líneas de producción modernizadas.
Análisis de la cadena de valor
La cadena de valor de los PLC en Asia-Pacífico comienza con el suministro de semiconductores y componentes industriales (procesadores, memoria, electrónica de potencia, módulos de E/S, conectores), luego pasa por el diseño OEM de controladores, el desarrollo de firmware y software (herramientas IEC 61131-3, pilas de comunicaciones) y la certificación, antes del ensamblaje final y la configuración del sistema. La distribución se realiza a través de socios de canal regionales y distribuidores de automatización autorizados, mientras que una proporción cada vez mayor del valor es captada aguas abajo por integradores de sistemas y socios de ingeniería que ofrecen puesta en marcha, fortalecimiento de la ciberseguridad OT, pruebas de interoperabilidad y servicios de ciclo de vida para las industrias automotriz, de servicios públicos y de procesos.
Las alianzas recientes muestran dónde se acumulan el margen y la diferenciación. Omron y Cognizant alinearon capacidades de integración IT/OT para clientes de manufactura (abril de 2025), Yokogawa Engineering Asia se asoció con XMPro para ofrecer soluciones de gemelo digital componibles en el sudeste asiático, Oceanía y Taiwán (enero de 2025), y ABB B&R amplió su alcance de servicio local al designar a DAANET como su primer Authorized Value Provider en Australia (agosto de 2025). La alineación con EPC es otra vía de escalamiento, ilustrada por la firma de Yokogawa China de un memorando de cooperación con Sinopec Engineering (Group) para la colaboración en proyectos internacionales (octubre de 2025), lo que refuerza la demanda derivada de plataformas de control, sistemas relacionados con PLC y servicios en grandes proyectos industriales.
Panorama Competitivo
Los principales actores europeos ABB, Siemens y Schneider Electric mantienen el liderazgo tecnológico, particularmente en segmentos críticos para la seguridad y con certificación de ciberseguridad, aunque enfrentan una presión de precios creciente por parte de sus pares japoneses y competidores chinos. Los fabricantes chinos aprovechan las eficiencias de costos y las redes de soporte local para ganar proyectos de nivel básico, mientras que los actores establecidos defienden su participación a través de conjuntos integrados de software y servicios de análisis en la nube.[4]ABB Group, "ABB Lanza Nueva Plataforma de PLC para la Automatización Industrial," ABB, abb.com El campo de juego se desplaza de la velocidad del procesador hacia los ecosistemas de plataformas que abarcan análisis en el borde, bibliotecas de aprendizaje automático y conectividad segura.
Las inversiones recientes ilustran la reorientación estratégica: la expansión de USD 200 millones de Siemens en Singapur crea un hub regional de Industria 4.0, la nueva planta de Mitsubishi Electric en Vietnam diversifica las cadenas de suministro, y la adquisición de Beijing Wellintech por parte de Rockwell por USD 180 millones profundiza las capacidades de software local. Los proveedores se asocian cada vez más con integradores de sistemas y empresas de tecnología de la información para ampliar la cobertura de soluciones, como lo evidencia la colaboración de Schneider Electric con Tata Consultancy Services.
La innovación ahora se centra en controladores con IA integrada, redes inalámbricas deterministas y pilas de seguridad de confianza cero. Las solicitudes de patentes indican un cambio hacia la propiedad intelectual de software y protocolos, en lugar de diseños de hardware. La intensidad competitiva trasciende así los límites tradicionales de la automatización, posicionando el mercado de controladores lógicos programables de Asia Pacífico como un campo de pruebas para soluciones convergentes de tecnología operacional y tecnología de la información.
Líderes de la Industria de Controladores Lógicos Programables de Asia Pacífico
ABB Ltd.
Mitsubishi Electric Corporation
Schneider Electric SE
Rockwell Automation Inc.
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Controladores Lógicos Programables de Asia-Pacífico
- ABB Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Rockwell Automation Inc.
- Siemens AG
- Honeywell International Inc.
- Omron Corporation
- Panasonic Holdings Corporation
- Robert Bosch GmbH
- Emerson Electric Co.
- Hitachi Ltd.
- Toshiba International Corporation
- Delta Electronics Inc.
- Beckhoff Automation GmbH and Co. KG
- LS Electric Co., Ltd.
- Fuji Electric Co., Ltd.
- B and R Industrial Automation GmbH
- IDEC Corporation
- Yokogawa Electric Corporation
- WAGO Kontakttechnik GmbH and Co. KG
Lea el análisis de las empresas de controladores lógicos programables de asia-pacífico

Oportunidades de mercado y perspectivas futuras
La modernización impulsada por el cumplimiento normativo y los programas de fábricas conectadas crean espacio de oportunidad para los proveedores de PLC que puedan combinar hardware certificado con servicios y soporte documental. India es un ejemplo claro, donde la certificación BIS para PLC y HMI entra en vigor el 1 de octubre de 2026 (IS 13252:2025). Ese calendario impulsa a los OEM, distribuidores e integradores a actualizar informes de prueba, etiquetado y expedientes técnicos, lo que respalda la demanda de unidades de reemplazo conformes y configuraciones prevalidadas tanto en proyectos nuevos como de renovación.
Las arquitecturas abiertas, interoperables y ciberseguras también están ampliando el alcance direccionable más allá de los controladores independientes tradicionales, a medida que las fábricas convergen OT e IT y adoptan la computación de borde. China está formalizando los requisitos de ciberseguridad para PLC (GB/T 45406-2025) e implementando la GB/T 47234-2026 el 1 de septiembre de 2026, mientras que los requisitos obligatorios de inmunidad CEM de Japón para PLC conectados a la red entraron en vigor el 10 de mayo de 2026. Estas normas aumentan el valor de las plataformas seguras por diseño y de los servicios de parcheo durante el ciclo de vida. Los movimientos de inversión y de plataformas muestran hacia dónde dirigen los recursos los proveedores: Siemens comprometió 200 millones de USD para ampliar su campus de fábrica digital en Singapur y aumentar la producción de PLC SIMATIC (septiembre de 2025), ABB lanzó la plataforma de PLC AC500-eCo con módulos de ciberseguridad integrados y conectividad 5G (octubre de 2025), y Rockwell Automation fortaleció su capacidad de software orientada a China mediante la adquisición de Beijing Wellintech (junio de 2025), lo que respalda la demanda de implementaciones intensivas en integración junto con los envíos de hardware.
Recent Industry Developments in Mercado de Controladores Lógicos Programables de Asia-Pacífico
- Julio de 2026: ABB fue seleccionada por ENGIE Australia para modernizar la automatización en la Pelican Point Power Station, actualizando la infraestructura de control a ABB Ability System 800xA con el controlador AC 800M. El proyecto proporciona una referencia a escala de servicios públicos para las actualizaciones de controladores modernos en Australia, reforzando la demanda de automatización de alta disponibilidad y de los servicios de ingeniería asociados.
- Julio de 2026: Rockwell Automation anunció una alianza con Cisco para ofrecer soluciones de redes industriales y manufactura conjuntamente validadas dirigidas a India. La colaboración fortalece la capa de integración OT-IT en torno a las arquitecturas centradas en PLC, respaldando una implementación más rápida y una conectividad estandarizada para los programas de modernización de fábricas.
- Octubre de 2025: ABB lanzó la plataforma de PLC AC500-eCo con módulos de ciberseguridad integrados y conectividad 5G para aplicaciones de fábricas inteligentes de gama media. El lanzamiento amplía las opciones para los compradores que buscan controladores conectados con funciones de seguridad integradas, y presiona a los competidores a igualar las capacidades cibernéticas e inalámbricas integradas en las líneas de PLC convencionales.


Mercado de Controladores Lógicos Programables de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por las ventas de controladores lógicos programables (PLC) en toda Asia-Pacífico, incluyendo el hardware de los controladores y el software y los servicios embebidos/asociados que están directamente vinculados a la implementación y el uso de PLC en la automatización industrial.
Exclusiones de alcance: excluimos los equipos generales de redes industriales, las plataformas SCADA/DCS que no se venden como parte de ofertas de PLC, y los servicios de automatización no relacionados que no están vinculados a instalaciones de PLC.
Descripción general de la segmentación
- Por Tipo
- Hardware y Software
- PLC Grande
- PLC Nano
- PLC Pequeño
- PLC Mediano
- Software
- Otros Tipos
- Servicios
- Hardware y Software
- Por Arquitectura
- PLC Compacto
- PLC Modular
- PLC de Montaje en Bastidor
- PLC Blando (Basado en PC)
- Por Usuario Final
- Automotriz
- Alimentos, Tabaco y Bebidas
- Químico y Petroquímico
- Energía y Servicios Públicos
- Petróleo y Gas
- Tratamiento de Agua y Aguas Residuales
- Farmacéutico
- Pasta de Papel y Papel
- Otros Usuarios Finales
- Por Tipo de Entrada / Salida
- E/S Digital
- E/S Analógica
- E/S Mixta
- Por País
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo un mapa de demanda claro para los PLC en Asia-Pacífico, y luego lo comparamos con señales medibles de fuentes públicas. Normalmente recurrimos a fuentes como las estadísticas comerciales de UN Comtrade para los flujos relevantes de equipos de automatización y eléctricos, indicadores macroeconómicos del Banco Mundial y el FMI para las tendencias de producción industrial, el contexto de inversión en energía y el sector eléctrico de la IEA, y la OIT u oficinas nacionales de estadística para la actividad manufacturera y los indicadores indirectos de empleo.
Para mantener los supuestos prácticos, también revisamos informes anuales y presentaciones para inversores de los fabricantes, cobertura de prensa acreditada sobre el gasto en automatización de fábricas, y publicaciones de asociaciones relacionadas con la automatización industrial y la fabricación de electrónica. Cuando una cifra necesita una verificación de coherencia, podemos recurrir a una suscripción de pago utilizada para datos financieros e inteligencia empresarial, y por separado a una base de datos de patentes para comprender la dirección de las arquitecturas de PLC (por ejemplo, menciones de soft PLC). Las fuentes documentales mencionadas anteriormente son solo ilustrativas, y se utilizan muchas otras fuentes públicas y de suscripción durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos del modelo que la investigación documental no puede precisar con claridad, como los ciclos de reemplazo típicos, la evolución de precios entre PLC compactos y modulares, y en qué medida los compradores realmente cuentan el soft PLC como gasto en PLC. Hablamos con una combinación de expertos del lado de la oferta y de la demanda en toda la región APAC, abarcando participantes del ecosistema de automatización y plantas de usuarios finales en países industriales clave, y luego ajustamos los datos de entrada donde los comentarios repetidos de las entrevistas indicaban una brecha constante.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 20% | Gerentes: 52% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento se construye a partir de un conjunto de demanda de arriba hacia abajo, en el que se utilizan señales de gasto en automatización industrial, la dirección de la producción manufacturera y la intensidad de control a nivel de planta para reconstruir las compras de PLC a nivel regional, que luego se dividen entre los entornos de uso más relevantes. Para que la cifra esté fundamentada en la realidad, la corroboramos con verificaciones selectivas de abajo hacia arriba, como el muestreo de rangos de precio de venta promedio (ASP) por arquitectura de PLC (compacto, modular, montado en bastidor y soft PLC) y su combinación con las expectativas de envíos unitarios comentadas en las entrevistas.
Algunos datos que importan en este mercado incluyen el crecimiento de la producción manufacturera en las principales economías de APAC, las tendencias de capex en plantas automotrices y de electrónica, la adopción de PLC modulares frente a compactos en nuevas líneas, y los cambios en la combinación de E/S (digital, analógica y mixta) que influyen en el ASP. También hacemos seguimiento del ritmo de los proyectos de modernización en energía, servicios públicos y tratamiento de agua. Cuando las verificaciones de abajo hacia arriba son limitadas para países más pequeños, las brechas se gestionan utilizando indicadores indirectos (producción industrial y comportamiento de reemplazo de la base instalada), y luego se ajustan mediante la opinión de expertos.
Para el pronóstico, utilizamos análisis de escenarios anclados en la producción industrial y la dirección del capex de automatización, y luego incorporamos expectativas basadas en entrevistas sobre los cambios en la combinación de arquitecturas, en particular la ganancia de participación del soft PLC en aplicaciones adecuadas. Los supuestos se mantienen coherentes en cuanto a la sincronización de la moneda y la progresión de precios, de modo que la evolución interanual pueda explicarse.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para que el modelo se mantenga trazable y estable. Comparamos los resultados con señales independientes como la dirección de los envíos unitarios, los comentarios sobre inversión en automatización de informes públicos, y el impulso manufacturero a nivel de país, y luego investigamos cualquier variación importante antes de la aprobación interna.
Si un supuesto parece sensible, por ejemplo la evolución del ASP en los PLC modulares o la participación contabilizada del soft PLC, volvemos a contactar a los expertos y revisamos la evidencia documental antes de finalizar la cifra. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando cambios importantes afectan los precios, el suministro o el gasto de los principales usuarios finales. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de controladores lógicos programables de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los PLC en Asia-Pacífico pueden diferir porque los distintos grupos no siempre contabilizan los mismos elementos, y también pueden utilizar años base y lógicas de precios diferentes. En la práctica, los principales factores de variación son qué se considera gasto en PLC (solo hardware frente a hardware más software y servicios asociados), y cómo se registran a lo largo del tiempo los cambios de arquitectura como el soft PLC.
Otras estimaciones pueden resultar más altas cuando se combinan categorías de automatización adyacentes, o cuando el modelo asume una expansión de precios más rápida sin verificar los cambios en la combinación de arquitecturas y en el tipo de E/S. Las diferencias también aparecen cuando un editor informa un total global y luego aplica una participación regional fija, en lugar de reconstruir el conjunto de demanda de APAC a partir de la actividad industrial y el comportamiento de reemplazo de la base instalada, una decisión de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,96 mil millones de USD (2025) | |
| Publicación especializada A | 1,13 mil millones de USD (2024) | La cifra se presenta como crecimiento incremental en un período en lugar del valor total del mercado, y su ventana temporal y su encuadre de año base la hacen no comparable con el tamaño de mercado de un único año. |
| Editor de datos del sector B | 4,90 mil millones de USD (2024) | Utiliza un año base diferente y se publica como un desglose regional a partir de una vista global, con una visibilidad limitada sobre si el software y los servicios vinculados a PLC, y la combinación de arquitecturas como el soft PLC, se incluyen de manera coherente. |
La tabla muestra que la dispersión se explica en gran medida por lo que se está reportando (mercado total frente a un componente adicional de crecimiento) y por cómo se construye el alcance desde una perspectiva regional. Cuando el alcance se mantiene ceñido a las ventas de PLC y se verifica frente a indicadores prácticos como la combinación de arquitecturas, la combinación de E/S y el ritmo de adopción por parte de los usuarios finales, la cifra final resulta más fácil de explicar y de reproducir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de controladores lógicos programables de Asia Pacífico?
El mercado está valorado en USD 5.21 mil millones en 2026 y se proyecta que alcance USD 6.67 mil millones en 2031.
¿Qué país lidera la demanda de controladores lógicos programables en Asia Pacífico?
China domina con una participación del 42.95%, impulsada por la manufactura a gran escala en múltiples sectores.
¿Qué segmento de usuario final se está expandiendo más rápidamente?
El tratamiento de agua y aguas residuales muestra el mayor crecimiento, avanzando a una CAGR del 7.75% hasta 2031.
¿Cómo están afectando las escaseces de semiconductores al suministro de controladores?
La disponibilidad limitada de procesadores de grado industrial extiende los plazos de entrega de PLC y eleva los costos, ejerciendo un arrastre del -1.1% sobre la CAGR pronosticada.
¿Por qué los servicios están creciendo más rápido que el hardware en este mercado?
Los fabricantes valoran cada vez más la integración, la monitorización remota y el mantenimiento predictivo, impulsando los servicios hacia una CAGR del 6.05%.
¿Qué tendencia tecnológica es más disruptiva para las arquitecturas tradicionales de PLC?
Las plataformas de PLC blando que se ejecutan en hardware de borde virtualizado están desafiando a los controladores dedicados al ofrecer despliegue flexible y actualizaciones centralizadas.
Última actualización de la página el:



