
Tamaño y Participación del Mercado de Centros de Capacidades Globales de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 134.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 207.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.06 % |
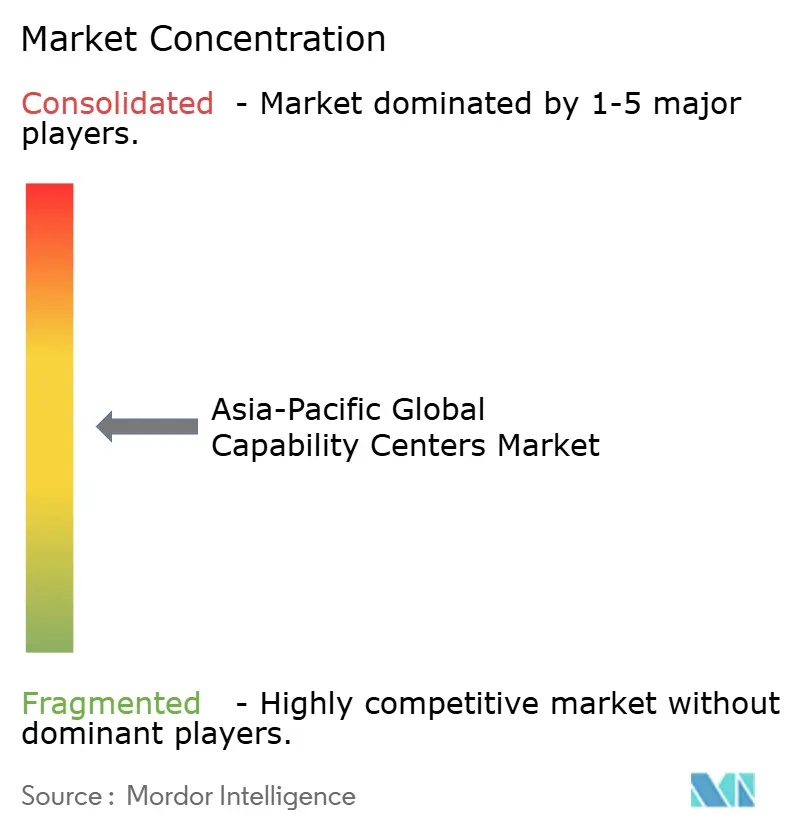
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Centros de Capacidades Globales de Asia-Pacífico por Mordor Intelligence
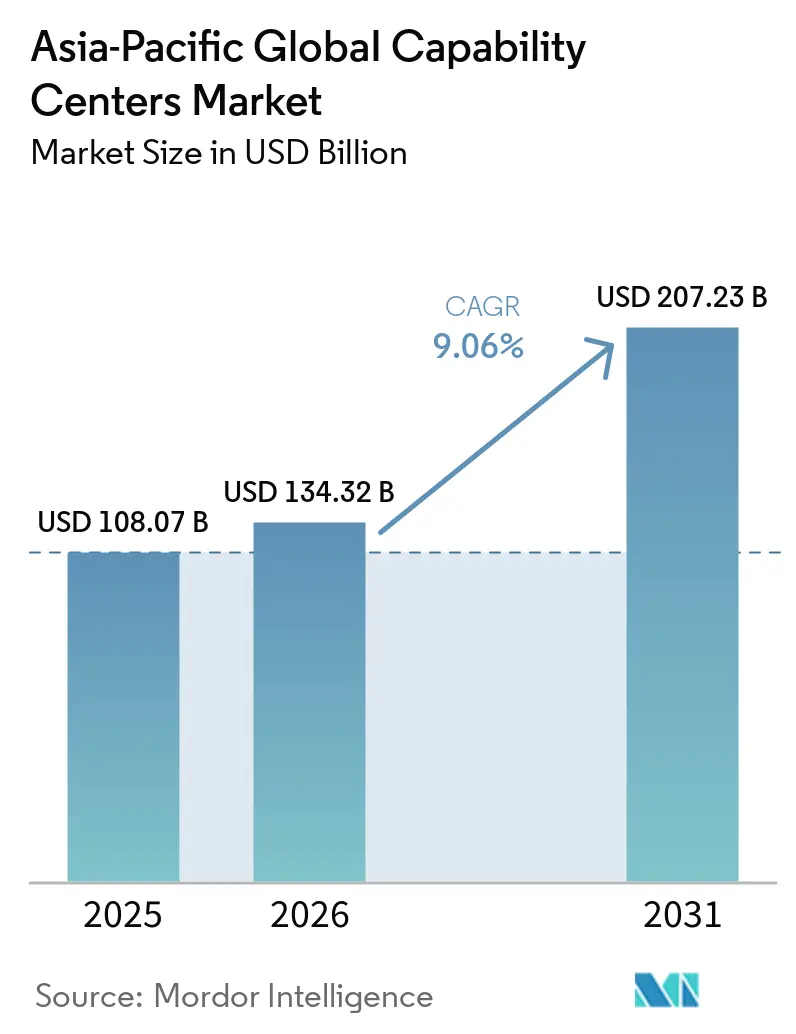
Se proyecta que el tamaño del mercado de centros de capacidades globales de Asia-Pacífico sea de 108,07 mil millones de USD en 2025, 134,32 mil millones de USD en 2026, y alcance 207,23 mil millones de USD en 2031, creciendo a una CAGR del 9,06% de 2026 a 2031. La expansión se sustenta en que las empresas reemplazan la externalización tradicional con centros liderados por la innovación que orquestan arquitecturas nativas en la nube, canalizaciones de inteligencia artificial y análisis de sostenibilidad. Los gobiernos de China, India, Singapur y Vietnam continúan patrocinando programas de capacitación de talento e infraestructura a gran escala, ampliando el grupo de mano de obra accesible y reduciendo los plazos de configuración. La participación de proveedores en modelos de diseño y construcción también está aumentando, lo que acorta los ciclos de puesta en marcha y alinea los centros con las hojas de ruta de transformación digital de su empresa matriz. Al mismo tiempo, el aumento de los costos salariales en los centros maduros y el endurecimiento de las leyes de soberanía de datos impulsan a las organizaciones hacia estructuras de múltiples centros que equilibran el riesgo, el cumplimiento normativo y el acceso a habilidades especializadas.
Conclusiones Clave del Informe
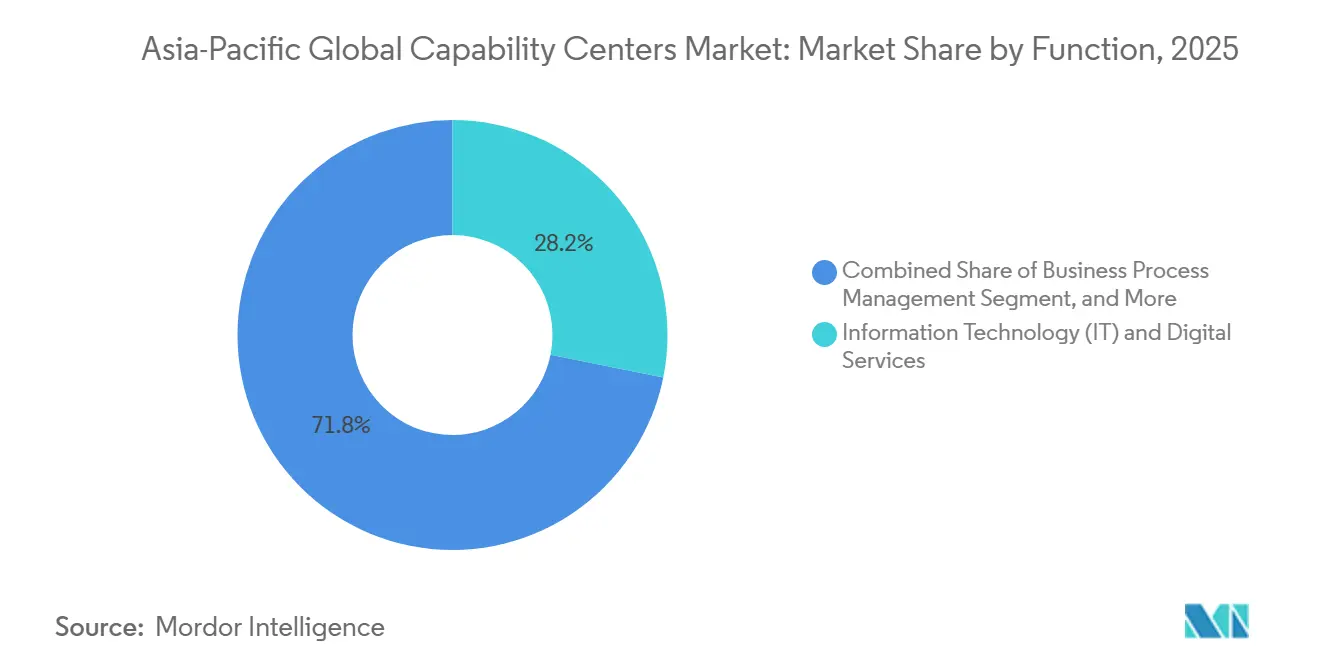
- Por función y capacidad, Tecnología de la Información y Servicios Digitales lideró con una participación de ingresos del 28,16% en 2025; se proyecta que Ingeniería e Investigación y Desarrollo se expanda a una CAGR del 10,27% hasta 2031.
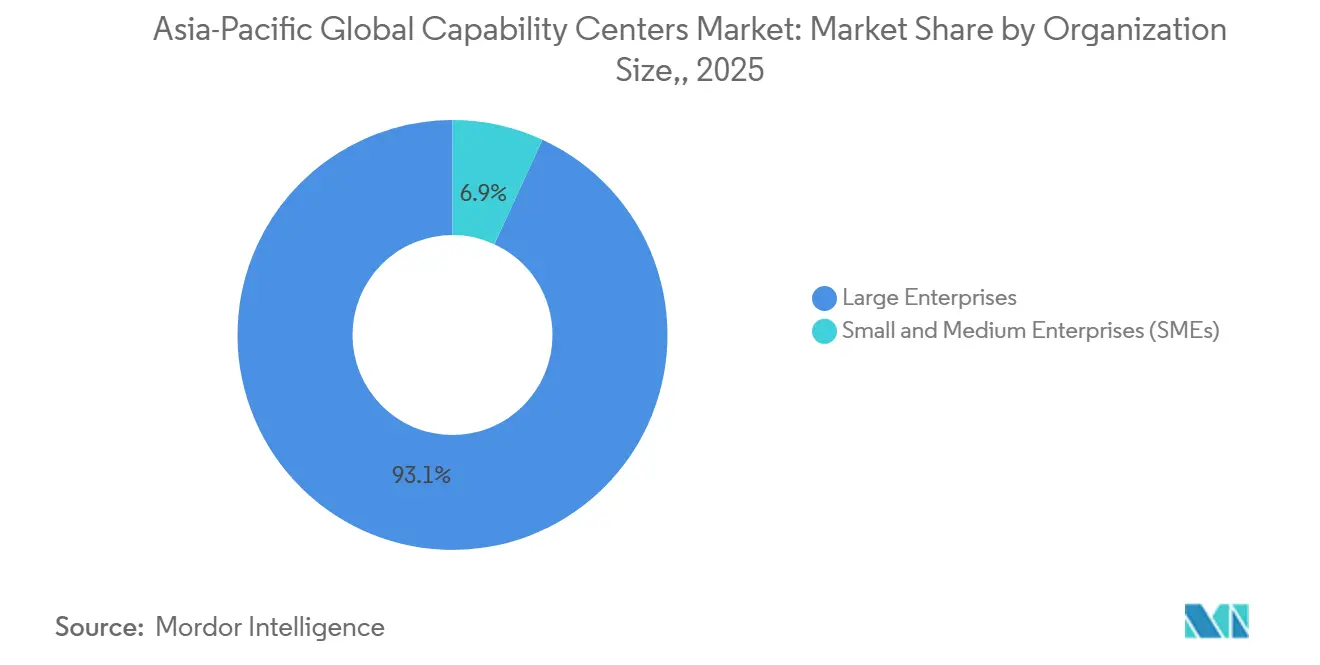
- Por tamaño de organización, las grandes empresas representaron el 93,13% de los ingresos de 2025, mientras que las pequeñas y medianas empresas registrarán la CAGR más alta del 14,02% durante 2026-2031.
- Por vertical industrial, Banca, Servicios Financieros y Seguros capturó el 26,56% de los ingresos de 2025; se prevé que las aplicaciones de Manufactura, Automotriz e Industrial crezcan a una CAGR del 11,23% en el mismo horizonte.
- Por país, China mantuvo una participación del 5,74% en 2025, mientras que Vietnam registró la perspectiva de CAGR más sólida del 19,14% para el período hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prioridades de transformación digital acelerada entre las multinacionales | +2.1% | Global, con concentración en China, India y Singapur | Mediano plazo (2-4 años) |
| Aceleración de los requisitos de ingeniería nativa de la nube | +1.8% | Núcleo de Asia Pacífico, con expansión hacia mercados emergentes del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Programas de capacitación de talento respaldados por el gobierno para los Centros de Capacidades Globales | +1.5% | India, Singapur, Malasia, Vietnam, Filipinas | Largo plazo (≥ 4 años) |
| El aumento de costos en los centros tradicionales de deslocalización impulsa la expansión cercana en Asia Pacífico | +1.2% | Vietnam, Filipinas, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Los mandatos de cumplimiento de ESG impulsan centros cautivos de análisis de sostenibilidad | +0.9% | Singapur, Australia, Japón, con expansión a China e India | Largo plazo (≥ 4 años) |
| La disponibilidad de campus de Centros de Capacidades Globales "listos para usar" reduce el tiempo de construcción | +0.8% | India, Filipinas, Malasia, Singapur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prioridades de Transformación Digital Acelerada entre las Multinacionales
Las empresas globales están elevando los centros de unidades de reducción de costos a centros neurálgicos estratégicos que gestionan hojas de ruta de productos, integran análisis avanzados y apoyan programas digitales a nivel empresarial. En India, más de la mitad de los 1.700 centros activos ya han migrado hacia roles de cartera y transformación, un cambio que se espera alcance aproximadamente el 70% de penetración para 2026.[1]"El Número de Centros de Capacidades Globales de India Asciende a 1.700," The Economic Times, economictimes.indiatimes.com Los mandatos de transformación se traducen en presupuestos más amplios para soporte al cliente habilitado por IA, modelado de riesgos y optimización de la cadena de suministro. A medida que las empresas matrices buscan innovación específica por región, los Centros de Capacidades Globales se convierten en hogares de microproductos adaptados a regulaciones locales, idiomas y comportamientos de los consumidores, fortaleciendo ventajas competitivas que la simple subcontratación no puede replicar. Este giro estratégico reduce la exposición a mercados de proveedores volátiles y asegura la propiedad intelectual bajo la gestión corporativa directa.
Aceleración de los Requisitos de Ingeniería Nativa de la Nube
Las aplicaciones monolíticas continúan siendo refactorizadas en microservicios basados en contenedores alojados en regiones de hiperescala en toda la región de Asia-Pacífico. El compromiso de Google de 2 mil millones de USD en Malasia y la inversión de Microsoft de 2,9 mil millones de USD en Japón fortalecen las redes de nube de baja latencia regionales e impulsan una mayor concentración de Centros de Capacidad Global cerca de esas zonas. Una capacidad operativa de centros de datos de 12,2 GW, reforzada por otros 14,46 GW en construcción, posiciona a la región para gestionar los crecientes 1.800 millones de suscriptores móviles que ya inyectan 880 mil millones de USD en las economías locales.[2]Banco Mundial, "Actualización Económica de Asia Oriental y el Pacífico 2024," worldbank.org La proximidad a esta capacidad reduce los tiempos de ida y vuelta y satisface los requisitos de residencia de datos, lo que permite a los centros implementar canalizaciones de integración continua que acortan los ciclos de lanzamiento de semanas a días. La sofisticación técnica eleva las barreras de entrada, lo que lleva a las grandes empresas a mantener o internalizar la propiedad, aunque también impulsa la demanda de proveedores especializados capaces de acelerar el proceso de migración a nuevas plataformas.
Programas de Capacitación de Talento Respaldados por el Gobierno para los Centros de Capacidades Globales
Las intervenciones del sector público tienen como objetivo abordar la escasez de talento en IA y ciberseguridad que afecta oficialmente a más de la mitad de la fuerza laboral profesional en Asia Pacífico. El Marco Nacional de India para los Centros de Capacidades Globales canaliza incentivos fiscales y subvenciones de mejora de habilidades hacia ciudades de segundo nivel, mientras que los programas de reconversión de Singapur incorporan rápidamente a trabajadores de mediana carrera en roles de ciencia de datos e ingeniería en la nube. Malasia asigna fondos específicos en su presupuesto de 2025 para mejorar las competencias de la Industria 4.0, y las universidades de Vietnam integran cursos de DevOps para cerrar las brechas de preparación práctica. Tales políticas generan efectos multiplicadores que se extienden más allá de los sitios individuales al fomentar ecosistemas de clústeres que comprenden proveedores, academia y capital de riesgo. Las corporaciones se benefician de flujos constantes de graduados certificados en planes de estudio armonizados globalmente, lo que reduce el gasto de incorporación y estabiliza la rotación de personal.
Aumento de Costos en los Centros Tradicionales de Deslocalización que Impulsa la Expansión Cercana
La escalada salarial en las metrópolis de alta densidad ejerce presión sobre el arbitraje de costos histórico. En ubicaciones de primer nivel, los salarios de ingeniería crecieron a tasas de dos dígitos en 2025, erosionando los ahorros que alguna vez justificaron las estructuras centralizadas. Las economías emergentes, incluidas Vietnam, Indonesia y Filipinas, ofrecen una inflación salarial más moderada del 6-7% y cohortes STEM en expansión, lo que las convierte en nodos principales para centros de desbordamiento o especializados. Por lo tanto, las organizaciones diseñan marcos de múltiples centros que distribuyen cargas de trabajo entre geografías, dependiendo de la urgencia, la sensibilidad y los requisitos regulatorios. Los ahorros redirigidos de las partidas salariales financian pilotos de automatización y fondos de bonificaciones capaces de retener a escasos expertos en nichos, lo que ilustra un círculo virtuoso de optimización de costos y mejora de capacidades.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de la inflación salarial en ciudades de primer nivel | -1.4% | Singapur, Hong Kong, Japón, Australia y las principales metrópolis indias | Corto plazo (≤ 2 años) |
| Regulaciones de soberanía de datos que restringen el intercambio de trabajo transfronterizo | -1.1% | China, Singapur y Australia, con restricciones emergentes en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Competencia por talento de liderazgo en ingeniería de alto nivel | -0.8% | Centros regionales en Asia Pacífico, particularmente Singapur, Bangalore y Shanghái | Mediano plazo (2-4 años) |
| Ecosistema de proveedores locales fragmentado en los países emergentes del Sudeste Asiático | -0.6% | Vietnam, Filipinas, Indonesia, Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Inflación Salarial en las Ciudades de Primer Nivel
La creciente demanda de inteligencia artificial, seguridad en la nube e ingeniería de pila completa ha llevado el salario medio en los centros de primer nivel a máximos históricos. Los desarrolladores de software de nivel medio en Singapur ahora ganan entre USD 5.000 y USD 6.000 por mes, mientras que los científicos de IA de alto nivel en las principales metrópolis chinas superan la marca anual de USD 100.000.[3]Elton Chan, "Reclutamiento Tecnológico en Asia Pacífico," SecondTalent.com, secondtalent.com Las empresas combaten la presión sobre los márgenes ofreciendo programas de acciones para empleados, esquemas de rotación acelerada y opciones de trabajo híbrido; sin embargo, la rotación de personal sigue aumentando. La carga de costos se magnifica cuando los centros escalan más allá de 1.000 empleados a tiempo completo (FTE), lo que impulsa un giro calculable hacia sitios adjuntos de menor costo para equipos de soporte de Nivel 2 y automatización de procesos.
Regulaciones de Soberanía de Datos que Restringen el Intercambio de Trabajo Transfronterizo
Casi todas las grandes economías de Asia Pacífico han introducido o endurecido las disposiciones de datos locales, lo que complica la replicación entre jurisdicciones. China prescribe revisiones de seguridad explícitas para los conjuntos de datos que salen de sus fronteras, y Australia ahora exige que las entidades de infraestructura crítica almacenen la telemetría sensible a nivel nacional. Los miembros de la ASEAN siguen fragmentados, lo que obliga a las multinacionales a establecer reglas distintas de clasificación de datos para cada nación anfitriona. La sobrecarga de cumplimiento resultante puede retrasar el lanzamiento de proyectos varios trimestres e impulsar a las empresas a invertir en computación nacional redundante, amortiguando así las ganancias de productividad esperadas de las operaciones centralizadas de servicios compartidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función / Capacidad:
Los Servicios Digitales Retienen una Participación DominanteTecnología de la Información y Servicios Digitales aseguró el 28,16% de los ingresos de 2025 y avanza a una CAGR del 9,72%, lo que subraya su primacía en la configuración del mercado de centros de capacidades globales de Asia-Pacífico. Esta base implica la modernización de aplicaciones, la ingeniería de plataformas y las operaciones en la nube, todo lo cual impulsa la digitalización corporativa a escala. El dominio del segmento se deriva de los mandatos a nivel directivo para migrar los monolitos heredados hacia pilas de alta disponibilidad y preparadas para la inteligencia artificial. Ingeniería e Investigación y Desarrollo contribuyen con una fracción de rápido crecimiento, expandiéndose a una CAGR del 10,27% durante 2026-2031, a medida que las empresas incuban prototipos de productos, algoritmos de fusión de sensores y simulaciones de gemelos digitales. Se proyecta que el tamaño del mercado de centros de capacidades globales de Asia-Pacífico para estas cargas de trabajo intensivas en innovación se expanda aún más, ya que cada actualización incremental de producto requiere equipos multidisciplinarios, análisis en tiempo real y orquestación de implementación global.
El impulso paralelo surge de más de 185 centros de excelencia en inteligencia artificial y aprendizaje automático que ahora operan dentro de la huella regional, con aproximadamente un tercio alojados por empresas de software o internet. Dichos centros evalúan la generación de datos sintéticos, la puntuación avanzada de riesgos y la búsqueda en lenguaje natural, todo lo cual alimenta directamente los canales generadores de ingresos. Los segmentos orientados a procesos aún ocupan nichos estables: la gestión de procesos de negocio aprovecha la automatización robótica de procesos para elevar las tasas de procesamiento directo, y la externalización de procesos de conocimiento sintetiza inteligencia de mercado para las decisiones ejecutivas. Los factores convergentes sugieren que las funciones no digitales continuarán migrando hacia la automatización, mientras que el talento humano se concentra en el diseño ascendente, la arquitectura y las capas de experiencia del cliente.


Por Vertical Industrial:
La Manufactura AceleraEl sector de Banca, Servicios Financieros y Seguros (BFSI) continuó liderando la industria en 2025, con una participación del 26,56%, impulsado por los informes regulatorios, el análisis contra el lavado de dinero y el despliegue de plataformas de banca abierta. Las migraciones de la banca central a la nube y el advenimiento de las finanzas integradas demandan motores de riesgo especializados, consolidando la necesidad de esta vertical de contar con sólidas huellas de Centros de Capacidades Globales. Mientras tanto, se proyecta que las líneas de Manufactura, Automotriz e Industrial registren una CAGR del 11,23% hasta 2031, a medida que las prioridades de la Industria 4.0 desplazan los presupuestos hacia pilotos de gemelos digitales, mantenimiento predictivo y paneles de sostenibilidad. El tamaño del mercado de centros de capacidades globales de Asia-Pacífico para el análisis orientado a la manufactura se está ampliando en paralelo con las iniciativas de relocalización que requieren visibilidad de proveedores en tiempo real.
Las empresas de telecomunicaciones y tecnología de la información utilizan los centros para la validación de software de núcleo 5G y el análisis del rendimiento de redes. Las organizaciones de salud y ciencias de la vida están enfocando sus esfuerzos en la gestión de datos clínicos y las pilas de monitoreo remoto de pacientes, ambas intensivas en capital pero que ofrecen un alto valor en términos de cumplimiento normativo. Los minoristas emplean la orquestación de inteligencia artificial para refinar el posicionamiento de inventario, personalizar promociones e impulsar el comercio inmersivo, mostrando cómo los bloques de construcción digitales permean prácticamente cada punto de contacto con el cliente.
Por Tamaño de Organización:
Las PYMES Ingresan a Mayor VelocidadLas grandes empresas ejercen una influencia abrumadora, controlando el 93,13% de los ingresos en 2025, principalmente porque las empresas del Fortune 500 poseen presupuestos para lanzar redes multifuncionales y multinacionales que reflejan sus arquitecturas corporativas de pérdidas y ganancias (P&L). Sus centros frecuentemente superan los 2.000 empleados, integrando pods de ingeniería, finanzas y experiencia del cliente bajo un mismo techo. Por el contrario, el segmento de pequeñas y medianas empresas está creciendo a una CAGR del 14,02%, ya que los campus compartidos y la infraestructura basada en suscripción están eliminando muchas barreras de entrada históricas. Los parques inmobiliarios de conexión inmediata, completos con conectividad gestionada y seguridad, permiten que equipos de 100 personas entren en funcionamiento en cuestión de semanas.
Se espera que aproximadamente 40 unicornios tecnológicos establezcan centros en India a finales de 2024, lo que subraya el atractivo para los disruptores de alto crecimiento que requieren control directo sobre sus canalizaciones de productos. A medida que las herramientas y las plantillas de cumplimiento normativo se estandarizan, los fabricantes del mercado medio y los minoristas digitales han comenzado a trazar caminos similares, reforzando la democratización en todo el mercado de centros de capacidades globales de Asia-Pacífico. La narrativa sugiere que la polarización de segmentos se suavizará con el tiempo, con las PYMES desviando el trabajo de los externalizadores de terceros hacia sus propios micrositios cautivos.
Análisis Geográfico
Mercado de Centros de Capacidades Globales de China
China capturó el 5,74% de la participación del mercado de centros de capacidades globales en 2025, lo que subraya las ventajas de escala derivadas de su vasta fuerza laboral de ingeniería y los subsidios tecnológicos respaldados por el gobierno. Los incentivos nacionales incluyen exenciones fiscales, concesiones inmobiliarias y financiación mediante subvenciones que aceleran el lanzamiento de campus multifuncionales. Los centros en Shenzhen y Shanghái ahora gestionan construcciones de productos de ciclo de vida completo, incluidos prototipos de hardware y escritorios de soporte al cliente regional. Los operadores aún navegan por estrictas normas de soberanía de datos, por lo que muchos instalan clústeres de cómputo duplicados en tierra para atender los mercados de exportación mientras mantienen los datos sensibles dentro de China. Estas inversiones en cumplimiento normativo aumentan los desembolsos de capital, pero preservan el acceso a un reservorio de talento inigualable que sustenta programas digitales complejos.
Mercado de Centros de Capacidades Globales de India
India mantuvo la posición más grande con una participación del 70,32% en 2025 y albergó más de 1.700 centros, equivalente a una participación significativa del tamaño del mercado de centros de capacidades globales para Asia-Pacífico.[4]Press Trust of India, "El Número de Centros de Capacidades Globales de India Sube a 1.700, los Ingresos Ascienden a 64,6 mil millones de USD," Business Standard, business-standard.comEl país ofrece costos laborales hasta un 40% más bajos que Europa del Este, un profundo dominio del inglés y un próspero ecosistema de proveedores que simplifica el escalado. Un marco nacional anunciado en 2025 dirige los beneficios fiscales hacia ciudades de segundo nivel, como Kochi y Coimbatore, reduciendo así los costos inmobiliarios y aliviando la saturación en Bengaluru e Hyderabad. Los primeros adoptantes reportan ciclos de contratación hasta un 25% más rápidos en estas áreas metropolitanas emergentes, lo que ayuda a estabilizar las tasas de rotación. El impulso más allá de los centros principales distribuye los beneficios económicos al tiempo que brinda a los operadores redundancia frente a impactos climáticos o de política en cualquier ciudad individual.
Mercado de Centros de Capacidades Globales de APAC
Vietnam lidera el crecimiento con una CAGR proyectada del 19,14% para 2026-2031, anclada por graduados en STEM que perciben salarios que se mantienen por debajo de los promedios regionales. Ciudad Ho Chi Minh ofrece campus llave en mano equipados con seguridad gestionada, conectividad y espacio de trabajo, lo que permite a las empresas medianas entrar en funcionamiento en cuestión de semanas. Singapur opera como un centro de comando de alto valor, albergando equipos de tesorería, regulación y análisis, mientras que Filipinas sobresale en experiencia del cliente y aseguramiento de la calidad de software, gracias a su amplia competencia en inglés. Indonesia aporta grandes reservas de talento adecuadas para funciones de soporte de gran escala, y Australia suministra habilidades de nicho en tecnología minera, comercio de energía y ciberseguridad. Este mapa de múltiples centros permite a las empresas equilibrar el costo, el riesgo y el cumplimiento normativo, al tiempo que aseguran la proximidad a grupos de habilidades especializadas en toda Asia-Pacífico.
Panorama Competitivo
La competencia sigue siendo moderadamente fragmentada, con los cinco principales proveedores de servicios controlando una participación significativa de la capacidad instalada, dejando amplio espacio para que los especialistas en nichos prosperen. Los integradores de sistemas, como Accenture, TCS e Infosys, compiten directamente con los brazos de consultoría de las Cuatro Grandes y con habilitadores especializados como ANSR, que ofrecen planos de construcción-operación-transferencia. La participación de proveedores se ha duplicado en los últimos cinco años, y los compromisos llave en mano ahora representan aproximadamente el 40% de los nuevos lanzamientos de centros, ya que los clientes buscan una mayor preparación operativa. Este aumento en la participación de terceros acorta los plazos de puesta en marcha de 18 meses a aproximadamente 9 meses, comprimiendo el tiempo de generación de valor para las empresas matrices. Los actores más grandes mantienen una ventaja al agrupar la adquisición de talento, la gestión de instalaciones y la migración a la nube en paquetes de factura única que atraen a los conglomerados globales.
Las inversiones estratégicas destacan la creciente batalla por la diferenciación. Accenture ha invertido USD 170 millones en ANSR para mejorar su plataforma de implementación rápida para centros de próxima generación, lo que señala una colaboración más profunda entre integradores y constructores especializados. Infosys amplió su plataforma Meridian para incluir plantillas de cumplimiento prediseñadas que ayudan a los clientes a satisfacer los estatutos de residencia de datos locales en China y Australia. TCS lanzó un módulo de planificación de fuerza laboral habilitado por IA que predice el riesgo de rotación y optimiza la reserva de personal en centros multinacionales. Estas capas tecnológicas crean costos de cambio tangibles porque los análisis propietarios sustentan la programación de recursos, los paneles de rendimiento y los informes regulatorios. Los proveedores también coinvierten con los gobiernos en academias de talento que certifican a los graduados en seguridad en la nube y DevOps, asegurando un flujo constante de mano de obra.
Los competidores emergentes explotan segmentos de espacio en blanco ofreciendo un enfoque vertical profundo. Las empresas boutique en Singapur se especializan en la orquestación de datos ESG para gestores de activos, mientras que las empresas emergentes con base en Vietnam se centran en servicios de código bajo y automatización robótica de procesos dirigidos a fabricantes medianos. Los proveedores de ciberseguridad en Australia están implementando planos de confianza cero adaptados a las necesidades de los clientes de minería y energía. La combinación resultante de operadores de escala y especialistas proporciona a los compradores un espectro de modelos de asociación, que van desde la subcontratación integral hasta la mejora de capacidades específicas. El flujo continuo de acuerdos sugiere que la consolidación seguirá siendo limitada, y los nichos de innovación persistirán mientras la demanda de los clientes se fragmente entre tecnologías, industrias y regímenes de cumplimiento.
Líderes de la Industria de Centros de Capacidades Globales de Asia-Pacífico
-
IBM Corporation
-
Microsoft Corporation
-
Google LLC
-
Capgemini SE
-
Accenture plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Capacidad Global de Asia-Pacífico
- JPMorgan Chase and Co.
- Goldman Sachs Group Inc.
- Citigroup Inc.
- Wells Fargo and Company
- HSBC Holdings plc
- Standard Chartered plc
- Microsoft Corporation
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- IBM Corporation
- Dell Technologies Inc.
- Siemens AG
- Bosch Group
- General Electric Company
- Johnson and Johnson
- GlaxoSmithKline plc
- Novartis AG
- Cognizant Technology Solutions Corporation
- Unilever plc
- Capgemini SE
- Toyota Motor Corporation
- Accenture plc
- Samsung Electronics Co. Ltd.
- Philips N.V.

Recent Industry Developments in Mercado de Centros de Capacidad Global de Asia-Pacífico
- Febrero de 2025: BlackRock confirmó planes para agregar 1.200 empleados en Mumbai y Gurugram e integrar un centro de Bangalore adquirido a través del propuesto acuerdo con Preqin.
- Febrero de 2025: TVS Motor Company destinó INR 2.000 millones de rupias (USD 240 millones) para construir un centro en Mysuru que albergará ingenieros, diseñadores y expertos en IA.
- Febrero de 2025: Lennox India asignó USD 6 millones para escalar su centro de Chennai de 900 a 1.500 empleados.
- Febrero de 2025: HCLTech inauguró un sitio de entrega en Hyderabad de 3,2 lakh de pies cuadrados diseñado para 5.000 profesionales.


Alcance del Informe del Mercado de Centros de Capacidades Globales de Asia-Pacífico
El alcance del estudio del centro de capacidades global para la segmentación del mercado por Función/Capacidad para (i) el segmento de Tecnología de la Información (TI) y Servicios Digitales se limita a Desarrollo de Software, Gestión de Nube e Infraestructura, Ciberseguridad, Análisis de Datos e IA/ML; (ii) el segmento de Ingeniería / Investigación y Desarrollo se limita a Diseño y Pruebas de Productos, Sistemas Embebidos, Gemelo Digital / Simulación; (iii) el segmento de Gestión de Procesos de Negocio (BPM) se limita a Finanzas y Contabilidad, Recursos Humanos, Nómina y Gestión del Talento, Adquisiciones, Servicio al Cliente; y (iv) el segmento de Externalización de Procesos de Conocimiento (KPO) se limita a Investigación de Mercado e Información, Riesgo y Cumplimiento Normativo, Soporte Legal y Regulatorio, Soporte de Estrategia y Consultoría.
El Informe del Mercado de Centros de Capacidades Globales de Asia-Pacífico está segmentado por Función/Capacidad (Tecnología de la Información y Servicios Digitales, Gestión de Procesos de Negocio (BPM) y más), Tamaño de Organización (Grandes Empresas y más), Vertical Industrial (Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida y más) y País (China y más). Los Pronósticos de Mercado se Proporcionan en Términos de Valor (USD).
| Tecnología de la Información (TI) y Servicios Digitales |
| Ingeniería / Investigación y Desarrollo |
| Gestión de Procesos de Negocio (BPM) |
| Subcontratación de Procesos de Conocimiento (KPO) |
| Cautivo (Autoconstrucción) / Interno |
| Construcción-Operación-Transferencia (BOT) |
| Construcción-Operación-Transferencia Híbrida (BOT) |
| Grandes Empresas |
| Pequeñas y Medianas Empresas (PyMEs) |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Telecomunicaciones y Tecnología de la Información |
| Salud y Ciencias de la Vida |
| Manufactura, Automotriz e Industrial |
| Comercio Minorista y Bienes de Consumo |
| Otras Verticales Industriales |
| China |
| India |
| Indonesia |
| Singapur |
| Filipinas |
| Vietnam |
| Australia |
| Resto de Asia Pacífico |
| Por Función / Capacidad | Tecnología de la Información (TI) y Servicios Digitales |
| Ingeniería / Investigación y Desarrollo | |
| Gestión de Procesos de Negocio (BPM) | |
| Subcontratación de Procesos de Conocimiento (KPO) | |
| Por Modelo de Participación | Cautivo (Autoconstrucción) / Interno |
| Construcción-Operación-Transferencia (BOT) | |
| Construcción-Operación-Transferencia Híbrida (BOT) | |
| Por Tamaño de Organización | Grandes Empresas |
| Pequeñas y Medianas Empresas (PyMEs) | |
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros (BFSI) |
| Telecomunicaciones y Tecnología de la Información | |
| Salud y Ciencias de la Vida | |
| Manufactura, Automotriz e Industrial | |
| Comercio Minorista y Bienes de Consumo | |
| Otras Verticales Industriales | |
| Por País | China |
| India | |
| Indonesia | |
| Singapur | |
| Filipinas | |
| Vietnam | |
| Australia | |
| Resto de Asia Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de centros de capacidades globales de Asia-Pacífico en 2031?
Se prevé que el mercado alcance 207,23 mil millones de USD en 2031.
¿Qué segmento tiene actualmente la mayor participación de los ingresos de los Centros de Capacidades Globales?
Ingeniería / Investigación y Desarrollo representa el 29,64% de los ingresos de 2025.
¿Qué país muestra la tasa de crecimiento más alta para nuevos centros?
Vietnam lidera con una CAGR del 19,14% esperada para 2026-2031.
¿Por qué las empresas están adoptando estrategias de Centros de Capacidades Globales de múltiples centros?
Su objetivo es compensar la inflación salarial, cumplir con las leyes de soberanía de datos y acceder a grupos de habilidades especializadas en diferentes geografías.
¿Cómo impactará la vertical de manufactura en el crecimiento del Centro de Capacidades Global?
Se espera que las aplicaciones de Manufactura, Automotriz e Industrial crezcan a una CAGR del 11,23%, impulsadas por la Industria 4.0 y las iniciativas de digitalización de la cadena de suministro.
¿Cómo impactará la vertical de manufactura en el crecimiento del Centro de Capacidades Global?
Se espera que las aplicaciones de Manufactura, Automotriz e Industrial crezcan a una CAGR del 9,18%, impulsadas por la Industria 4.0 y las iniciativas de digitalización de la cadena de suministro.
Última actualización de la página el:



