
Tamanho e Participação do Mercado de Centros de Capacidade Global da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 134.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 207.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.06 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Centros de Capacidade Global da Ásia-Pacífico por Mordor Intelligence
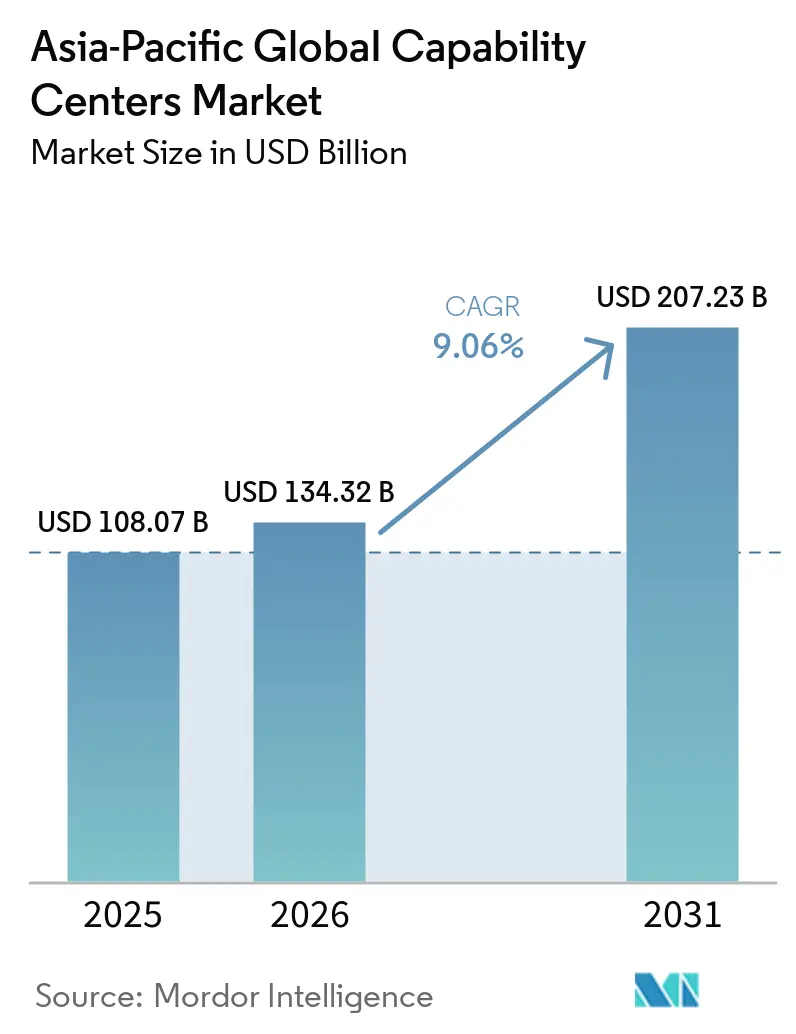
O tamanho do mercado de centros de capacidade global da Ásia-Pacífico está projetado em 108,07 bilhões de USD em 2025, 134,32 bilhões de USD em 2026, e deverá atingir 207,23 bilhões de USD até 2031, crescendo a um CAGR de 9,06% de 2026 a 2031. A expansão repousa sobre a substituição, pelas empresas, da terceirização tradicional por centros orientados à inovação que orquestram arquiteturas nativas em nuvem, pipelines de inteligência artificial e análises de sustentabilidade. Os governos da China, Índia, Singapura e Vietnã continuam a patrocinar programas de capacitação de talentos e infraestrutura em larga escala, ampliando o pool de mão de obra acessível e comprimindo os prazos de implantação. A participação de provedores em modelos de design-build também está aumentando, o que encurta os ciclos de aceleração e alinha os centros aos roteiros de transformação digital de suas empresas-mãe. Ao mesmo tempo, o aumento dos custos salariais em centros maduros e o endurecimento das leis de soberania de dados impulsionam as organizações a adotar estruturas multi-hub que equilibram risco, conformidade e acesso a competências especializadas.
Principais Conclusões do Relatório
- Por função e capacidade, Tecnologia da Informação e Serviços Digitais liderou com 28,16% de participação na receita em 2025; Engenharia e Pesquisa e Desenvolvimento está projetado para expandir a um CAGR de 10,27% até 2031.
- Por tamanho da organização, as grandes empresas responderam por 93,13% das receitas de 2025, enquanto as pequenas e médias empresas devem registrar o maior CAGR de 14,02% durante 2026-2031.
- Por vertical da indústria, Serviços Bancários, Financeiros e de Seguros capturou 26,56% das receitas de 2025; as aplicações de Manufatura, Automotivo e Industrial estão previstas para crescer a um CAGR de 11,23% no mesmo horizonte.
- Por país, a China reteve uma participação de 5,74% em 2025, enquanto o Vietnã registrou a perspectiva de CAGR mais forte de 19,14% para o período até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prioridades de transformação digital acelerada entre multinacionais | +2.1% | Global, com concentração na China, Índia e Singapura | Médio prazo (2-4 anos) |
| Aceleração dos requisitos de engenharia nativa em nuvem | +1.8% | Núcleo da APAC, com expansão para mercados emergentes do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Programas de capacitação de talentos apoiados pelo governo para Centros de Capacidade Global | +1.5% | Índia, Singapura, Malásia, Vietnã, Filipinas | Longo prazo (≥ 4 anos) |
| O aumento dos custos nos centros tradicionais de terceirização está impulsionando a expansão próxima na Ásia-Pacífico | +1.2% | Vietnã, Filipinas, Indonésia, Tailândia | Médio prazo (2-4 anos) |
| Mandatos de conformidade com ESG impulsionando centros cativos de análise de sustentabilidade | +0.9% | Singapura, Austrália, Japão, com expansão para China e Índia | Longo prazo (≥ 4 anos) |
| A disponibilidade de campi de Centros de Capacidade Global "prontos para uso" reduz o tempo de implantação | +0.8% | Índia, Filipinas, Malásia, Singapura | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prioridades de Transformação Digital Acelerada entre Multinacionais
As empresas globais estão elevando os centros de unidades de redução de custos a centros estratégicos que gerenciam roteiros de produtos, incorporam análises avançadas e apoiam programas digitais em toda a empresa. Na Índia, mais da metade dos 1.700 centros ativos já migraram para funções de portfólio e transformação, uma mudança que deve atingir aproximadamente 70% de penetração até 2026.[1]"O Número de Centros de Capacidade Global da Índia Chega a 1.700," The Economic Times, economictimes.indiatimes.com Os mandatos de transformação se traduzem em orçamentos maiores para suporte ao cliente habilitado por IA, modelagem de risco e otimização da cadeia de suprimentos. À medida que as empresas-mãe buscam inovação específica para cada região, os Centros de Capacidade Global tornam-se sedes de microprodutos adaptados a regulamentações, idiomas e comportamentos dos consumidores locais, fortalecendo vantagens competitivas que a simples terceirização não consegue replicar. Essa mudança estratégica reduz a exposição a mercados de fornecedores voláteis e garante a propriedade intelectual proprietária sob a gestão corporativa direta.
Aceleração dos Requisitos de Engenharia Nativa em Nuvem
As aplicações monolíticas continuam a ser refatoradas em microsserviços baseados em contêineres hospedados em regiões de hiperescala em toda a Ásia-Pacífico. O compromisso de 2 bilhões de USD da Google com a Malásia e o investimento de 2,9 bilhões de USD da Microsoft no Japão fortalecem as redes de nuvem de baixa latência regionais e impulsionam um maior agrupamento de Centros de Capacidade Global próximos a essas zonas. Uma capacidade operacional de data centers de 12,2 GW, reforçada por outros 14,46 GW em construção, posiciona a região para gerenciar os crescentes 1,8 bilhão de assinantes móveis que já injetam 880 bilhões de USD nas economias locais.[2]Banco Mundial, "Atualização Econômica do Leste Asiático e do Pacífico 2024," worldbank.org A proximidade a essa capacidade reduz os atrasos de ida e volta e satisfaz os requisitos de residência de dados, permitindo que os centros implementem pipelines de integração contínua que encurtam os ciclos de lançamento de semanas para dias. A sofisticação técnica eleva as barreiras de entrada, incentivando as grandes empresas a manter ou internalizar a propriedade, mas também alimenta a demanda por fornecedores especializados capazes de acelerar a jornada de re-plataformização.
Programas de Capacitação de Talentos Apoiados pelo Governo para Centros de Capacidade Global
As intervenções do setor público visam resolver a escassez de talentos em IA e cibersegurança que afeta oficialmente mais da metade da força de trabalho profissional em toda a Ásia-Pacífico. O Marco Nacional para Centros de Capacidade Global da Índia canaliza incentivos fiscais e subsídios de capacitação para cidades de segundo nível, enquanto os programas de reconversão de Singapura aceleram a transição de trabalhadores em meio de carreira para funções de ciência de dados e engenharia em nuvem. A Malásia aloca fundos direcionados em seu orçamento de 2025 para aprimorar as competências da Indústria 4.0, e as universidades do Vietnã integram conteúdos de DevOps para preencher lacunas de prontidão prática. Tais políticas geram efeitos multiplicadores que se estendem além dos locais individuais, fomentando ecossistemas de clusters compostos por fornecedores, academia e capital de risco. As empresas se beneficiam de fluxos constantes de graduados certificados em currículos harmonizados globalmente, o que reduz os gastos com integração e estabiliza a rotatividade.
Aumento dos Custos nos Centros Tradicionais de Terceirização Impulsionando a Expansão Próxima
A escalada salarial em metrópoles de alta densidade pressiona a arbitragem histórica de custos. Em locais de primeira linha, os salários de engenharia cresceram em taxas de dois dígitos em 2025, corroendo as economias que antes justificavam estruturas centralizadas. Economias emergentes, incluindo Vietnã, Indonésia e Filipinas, oferecem inflação salarial mais moderada de 6-7% e coortes de STEM em expansão, tornando-as nós primários para centros de transbordamento ou especializados. As organizações, portanto, projetam estruturas multi-hub que distribuem cargas de trabalho entre geografias, dependendo da urgência, sensibilidade e requisitos regulatórios. As economias redirecionadas das rubricas salariais financiam pilotos de automação e pools de bônus capazes de reter escassos especialistas de nicho, ilustrando um círculo virtuoso de otimização de custos e elevação de capacidades.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Intensificação da inflação salarial nas cidades de primeiro nível | -1.4% | Singapura, Hong Kong, Japão, Austrália e principais metrópoles indianas | Curto prazo (≤ 2 anos) |
| Regulamentações de soberania de dados restringindo o compartilhamento de trabalho transfronteiriço | -1.1% | China, Singapura e Austrália, com restrições emergentes no Sudeste Asiático | Médio prazo (2-4 anos) |
| Concorrência por talentos de liderança sênior em engenharia | -0.8% | Centros regionais na APAC, particularmente Singapura, Bangalore e Xangai | Médio prazo (2-4 anos) |
| Ecossistema de fornecedores locais fragmentado em países emergentes do Sudeste Asiático | -0.6% | Vietnã, Filipinas, Indonésia, Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Inflação Salarial nas Cidades de Primeiro Nível
A demanda crescente por inteligência artificial, segurança em nuvem e engenharia full-stack elevou a remuneração mediana nos centros de primeira linha a máximas históricas. Desenvolvedores de software de nível médio em Singapura agora ganham entre USD 5.000 e USD 6.000 por mês, enquanto cientistas sêniors de IA nas principais metrópoles chinesas ultrapassam a marca anual de USD 100.000.[3]Elton Chan, "Recrutamento de Tecnologia na Ásia-Pacífico," SecondTalent.com, secondtalent.com As empresas combatem a pressão sobre as margens oferecendo programas de participação acionária para funcionários, esquemas de rotação acelerada e opções de trabalho híbrido; ainda assim, a rotatividade continua a aumentar. O ônus dos custos é amplificado quando os centros ultrapassam 1.000 FTEs, provocando uma mudança calculável em direção a locais adjuntos de menor custo para equipes de suporte de Nível 2 e automação de processos.
Regulamentações de Soberania de Dados Restringindo o Compartilhamento de Trabalho Transfronteiriço
Quase todas as grandes economias da Ásia-Pacífico introduziram ou endureceram disposições de dados locais, o que complica a replicação entre jurisdições. A China prescreve revisões de segurança explícitas para conjuntos de dados que saem de suas fronteiras, e a Austrália agora exige que entidades de infraestrutura crítica armazenem telemetria sensível domesticamente. Os membros da ASEAN permanecem fragmentados, forçando as multinacionais a estabelecer regras distintas de classificação de dados para cada país anfitrião. A sobrecarga de conformidade resultante pode atrasar o lançamento de projetos por vários trimestres e levar as empresas a investir em computação onshore redundante, amortecendo assim os ganhos de produtividade esperados das operações centralizadas de serviços compartilhados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função / Capacidade:
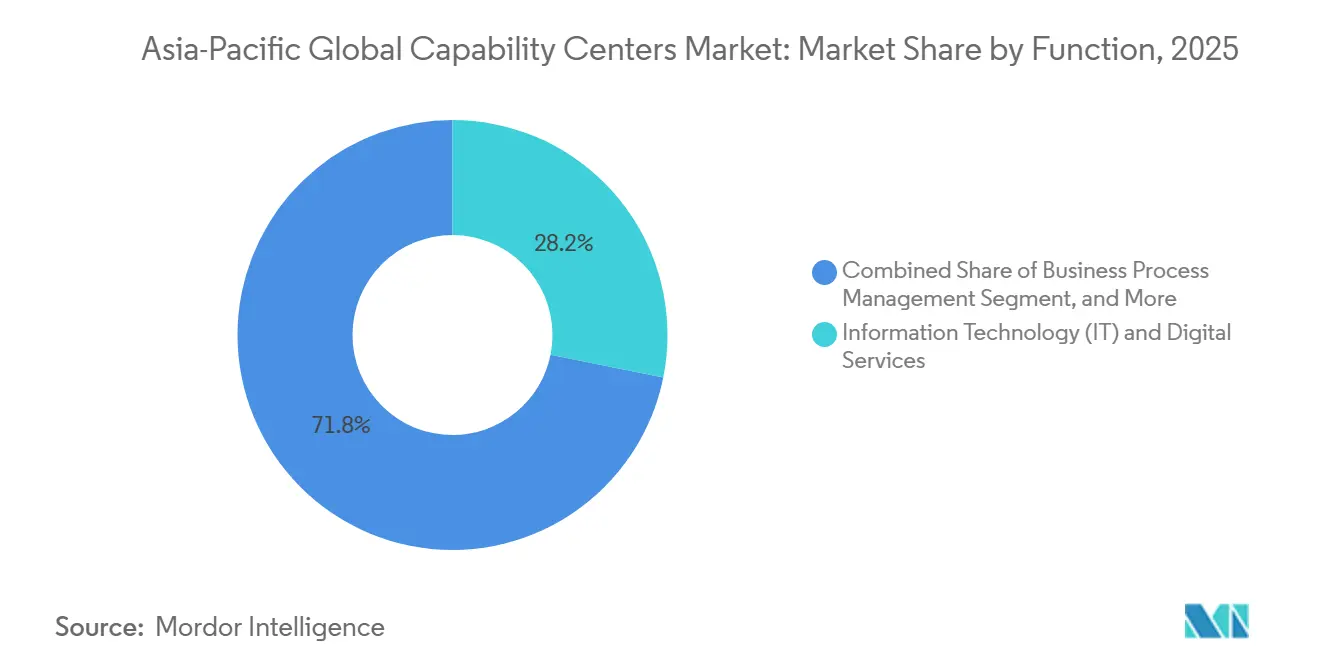
Serviços Digitais Mantêm Participação DominanteTecnologia da Informação e Serviços Digitais assegurou 28,16% da receita de 2025 e avança a um CAGR de 9,72%, sublinhando sua primazia na formação do mercado de centros de capacidade global da Ásia-Pacífico. Essa base envolve modernização de aplicações, engenharia de plataformas e operações em nuvem, todos os quais impulsionam a digitalização corporativa em escala. A dominância do segmento decorre de mandatos no nível do conselho para migrar monólitos legados para stacks de alta disponibilidade e prontos para inteligência artificial. Engenharia e Pesquisa e Desenvolvimento contribuem com uma parcela em rápido crescimento, expandindo a um CAGR de 10,27% ao longo de 2026-2031, à medida que as empresas incubam protótipos de produtos, algoritmos de fusão de sensores e simulações de gêmeos digitais. O tamanho do mercado de centros de capacidade global da Ásia-Pacífico para essas cargas de trabalho intensivas em inovação está projetado para se expandir ainda mais, pois cada atualização incremental de produto requer equipes multidisciplinares, análises em tempo real e orquestração de implantação global.
Um impulso paralelo surge de mais de 185 centros de excelência em inteligência artificial e aprendizado de máquina que agora operam dentro da pegada regional, com aproximadamente um terço hospedado por empresas de software ou internet. Esses centros avaliam geração de dados sintéticos, pontuação avançada de risco e pesquisa em linguagem natural, todos os quais alimentam diretamente os canais geradores de receita. Os segmentos orientados a processos ainda ocupam nichos estáveis: a gestão de processos de negócios aproveita a automação robótica de processos para elevar as taxas de processamento direto, e a terceirização de processos de conhecimento sintetiza inteligência de mercado para decisões executivas. Os fatores convergentes sugerem que as funções não digitais continuarão a migrar para a automação, enquanto o talento humano se concentra nas camadas de design upstream, arquitetura e experiência do cliente.


Por Vertical da Indústria:
A Manufatura AceleraO setor de Serviços Bancários, Financeiros e de Seguros (BFSI) continuou a liderar a indústria em 2025, com uma participação de 26,56%, impulsionado por relatórios regulatórios, análises de combate à lavagem de dinheiro e a implantação de plataformas de open banking. As migrações de core banking para a nuvem e o advento das finanças embarcadas demandam motores de risco especializados, consolidando a necessidade deste vertical por robustas estruturas de Centros de Capacidade Global. Enquanto isso, as linhas de Manufatura, Automotivo e Industrial estão projetadas para registrar um CAGR de 11,23% até 2031, à medida que as prioridades da Indústria 4.0 direcionam orçamentos para pilotos de gêmeos digitais, manutenção preditiva e painéis de sustentabilidade. O tamanho do mercado de centros de capacidade global da Ásia-Pacífico para análises orientadas à manufatura está se ampliando em conjunto com iniciativas de reshoring que requerem visibilidade em tempo real da cadeia de fornecedores.
As empresas de telecomunicações e tecnologia da informação utilizam os centros para validação de software de núcleo 5G e análises de desempenho de rede. As organizações de saúde e ciências da vida estão concentrando seus esforços no gerenciamento de dados clínicos e em stacks de monitoramento remoto de pacientes, ambos intensivos em capital, mas que entregam alto valor em termos de conformidade. Os varejistas empregam orquestração de inteligência artificial para refinar o posicionamento de estoque, personalizar promoções e impulsionar o comércio imersivo, demonstrando como os blocos de construção digitais permeiam praticamente todos os pontos de contato com o cliente.
Por Tamanho da Organização:
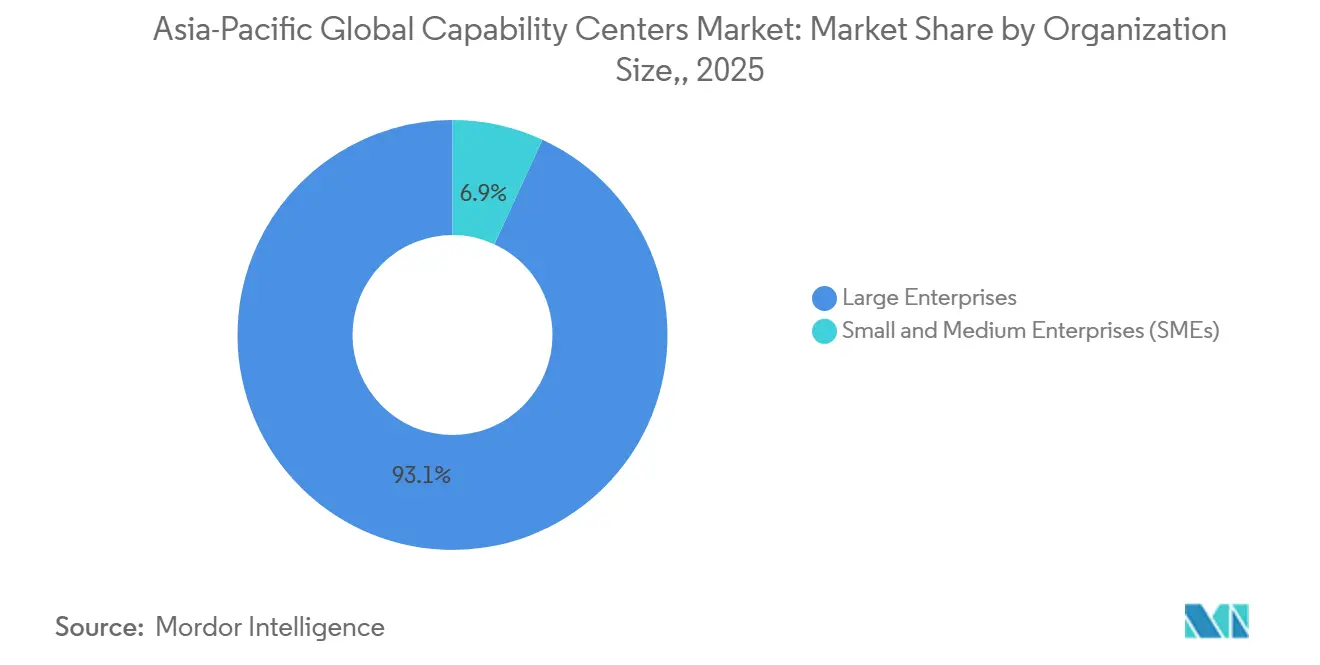
As PMEs Ingressam em Ritmo Mais AceleradoAs grandes empresas exercem uma influência avassaladora, comandando 93,13% da receita em 2025, principalmente porque as empresas da Fortune 500 possuem orçamentos para lançar redes multifuncionais e multinacionais que espelham suas arquiteturas corporativas de lucros e perdas (P&L). Seus centros frequentemente excedem 2.000 funcionários, integrando pods de engenharia, finanças e experiência do cliente sob o mesmo teto. Por outro lado, o segmento de pequenas e médias empresas está crescendo a um CAGR de 14,02%, à medida que campi compartilhados e infraestrutura baseada em assinatura estão eliminando muitas barreiras históricas de entrada. Parques imobiliários plug-and-play, completos com conectividade gerenciada e segurança, permitem que equipes de 100 pessoas entrem em operação em semanas.
Aproximadamente 40 unicórnios de tecnologia devem estabelecer centros na Índia até o final de 2024, sublinhando o apelo para disruptores de alto crescimento que requerem controle direto sobre seus pipelines de produtos. À medida que as ferramentas e os modelos de conformidade se tornam padronizados, fabricantes do mercado intermediário e varejistas digitais começaram a trilhar caminhos semelhantes, reforçando a democratização em todo o mercado de centros de capacidade global da Ásia-Pacífico. A narrativa sugere que a polarização do segmento se suavizará ao longo do tempo, com as PMEs desviando trabalho de terceirizadores para seus próprios micro-sites cativos.
Análise Geográfica
Mercado de Centros de Capacidade Global da China
A China capturou 5,74% da participação do mercado de centros de capacidade global em 2025, sublinhando as vantagens de escala decorrentes de sua vasta força de trabalho de engenharia e dos subsídios tecnológicos apoiados pelo governo. Os incentivos nacionais incluem isenções fiscais, concessões imobiliárias e financiamento por meio de subvenções que aceleram o lançamento de campi multifuncionais. Os centros em Shenzhen e Xangai agora gerenciam construções de produtos de ciclo de vida completo, incluindo prototipagem de hardware e centrais de suporte ao cliente regional. Os operadores ainda navegam por regras rígidas de soberania de dados, portanto muitos instalam clusters de computação duplicados em território nacional para atender aos mercados de exportação, mantendo os dados sensíveis dentro da China. Esses investimentos em conformidade elevam os desembolsos de capital, mas preservam o acesso a um reservatório de talentos incomparável que sustenta programas digitais complexos.
Mercado de Centros de Capacidade Global da Índia
A Índia deteve a maior posição com 70,32% de participação em 2025 e hospedou mais de 1.700 centros, equivalente a uma parcela significativa do tamanho do mercado de centros de capacidade global da Ásia-Pacífico.[4]Press Trust of India, "A Contagem de Centros de Capacidade Global da Índia Sobe para 1.700, Receita Sobe para 64,6 bilhões de USD," Business Standard, business-standard.comO país oferece custos de mão de obra até 40% menores do que a Europa Oriental, profunda fluência em inglês e um ecossistema de fornecedores próspero que simplifica a expansão. Uma estrutura nacional anunciada em 2025 direciona benefícios fiscais para cidades de segundo nível, como Kochi e Coimbatore, reduzindo assim os custos imobiliários e aliviando a saturação em Bengaluru e Hyderabad. Os primeiros adotantes relatam ciclos de contratação até 25% mais rápidos nessas áreas metropolitanas emergentes, o que ajuda a estabilizar as taxas de rotatividade. O impulso além dos principais centros distribui os ganhos econômicos enquanto oferece aos operadores redundância contra choques climáticos ou de política em qualquer cidade isolada.
Mercado de Centros de Capacidade Global da APAC
O Vietnã lidera o crescimento com um CAGR projetado de 19,14% para 2026-2031, ancorado por graduados em STEM que recebem salários que permanecem abaixo das médias regionais. Ho Chi Minh oferece campi turnkey equipados com segurança gerenciada, conectividade e espaço de trabalho, permitindo que empresas de médio porte entrem em operação em semanas. Singapura opera como um centro de comando de alto valor, abrigando equipes de tesouraria, regulatório e análises, enquanto as Filipinas se destacam em experiência do cliente e garantia de qualidade de software, graças à sua ampla proficiência em inglês. A Indonésia contribui com grandes pools de talentos adequados para funções de suporte de grande escala, e a Austrália fornece competências de nicho em tecnologia de mineração, negociação de energia e cibersegurança. Este mapa multi-hub permite que as empresas equilibrem custo, risco e conformidade, ao mesmo tempo em que garantem proximidade a clusters de competências especializadas em toda a Ásia-Pacífico.
Cenário Competitivo
A concorrência permanece moderadamente fragmentada, com os cinco principais provedores de serviços controlando uma parcela significativa da capacidade instalada, deixando amplo espaço para especialistas de nicho prosperarem. Integradores de sistemas, como Accenture, TCS e Infosys, competem diretamente com os braços de consultoria das Big Four e com habilitadores focados como ANSR, que entregam projetos de construir-operar-transferir. A participação de provedores dobrou nos últimos cinco anos, e os contratos turnkey agora representam aproximadamente 40% dos novos lançamentos de centros, à medida que os clientes buscam maior prontidão operacional. Esse aumento no envolvimento de terceiros encurta os prazos de aceleração de 18 meses para aproximadamente 9 meses, comprimindo o tempo para geração de valor para as empresas-mãe. Os players maiores sustentam uma vantagem ao agrupar aquisição de talentos, gestão de instalações e migração para a nuvem em pacotes de fatura única que atraem conglomerados globais.
Os investimentos estratégicos destacam a batalha crescente pela diferenciação. A Accenture investiu USD 170 milhões na ANSR para aprimorar sua plataforma de implantação rápida para centros de próxima geração, sinalizando uma colaboração mais profunda entre integradores e construtores especializados. A Infosys expandiu sua plataforma Meridian para incluir modelos de conformidade pré-construídos que ajudam os clientes a satisfazer os estatutos locais de residência de dados na China e na Austrália. A TCS lançou um módulo de planejamento de força de trabalho habilitado por IA que prevê o risco de rotatividade e otimiza a força de reserva em centros multinacionais. Essas camadas de tecnologia criam custos de troca tangíveis porque análises proprietárias sustentam o agendamento de recursos, painéis de desempenho e relatórios regulatórios. Os provedores também co-investem com governos em academias de talentos que certificam graduados em segurança em nuvem e DevOps, garantindo um pipeline constante de mão de obra.
Os desafiantes emergentes exploram segmentos de espaço em branco oferecendo foco vertical profundo. Empresas boutique em Singapura se especializam em orquestração de dados ESG para gestores de ativos, enquanto startups baseadas no Vietnã se concentram em serviços de automação robótica de processos e low-code voltados para fabricantes de médio porte. Fornecedores de cibersegurança na Austrália estão implantando projetos de zero-trust adaptados às necessidades de clientes de mineração e energia. A mistura resultante de operadores de escala e especialistas oferece aos compradores um espectro de modelos de parceria, variando de terceirização ponta a ponta a aumento de capacidade direcionado. O fluxo contínuo de negócios sugere que a consolidação permanecerá limitada, e os nichos de inovação persistirão enquanto a demanda dos clientes se fragmentar entre tecnologias, setores e regimes de conformidade.
Líderes da Indústria de Centros de Capacidade Global da Ásia-Pacífico
-
IBM Corporation
-
Microsoft Corporation
-
Google LLC
-
Capgemini SE
-
Accenture plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Centros de Capacidade Global da Ásia-Pacífico
- JPMorgan Chase and Co.
- Goldman Sachs Group Inc.
- Citigroup Inc.
- Wells Fargo and Company
- HSBC Holdings plc
- Standard Chartered plc
- Microsoft Corporation
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- IBM Corporation
- Dell Technologies Inc.
- Siemens AG
- Bosch Group
- General Electric Company
- Johnson and Johnson
- GlaxoSmithKline plc
- Novartis AG
- Cognizant Technology Solutions Corporation
- Unilever plc
- Capgemini SE
- Toyota Motor Corporation
- Accenture plc
- Samsung Electronics Co. Ltd.
- Philips N.V.

Recent Industry Developments in Mercado de Centros de Capacidade Global da Ásia-Pacífico
- Fevereiro de 2025: A BlackRock confirmou planos de adicionar 1.200 funcionários em Mumbai e Gurugram e integrar um centro em Bangalore adquirido por meio do proposto acordo com a Preqin.
- Fevereiro de 2025: A TVS Motor Company reservou INR 2.000 crore (USD 240 milhões) para construir um centro em Mysuru abrigando engenheiros, designers e especialistas em IA.
- Fevereiro de 2025: A Lennox India alocou USD 6 milhões para expandir seu centro em Chennai de 900 para 1.500 funcionários.
- Fevereiro de 2025: A HCLTech inaugurou um local de entrega em Hyderabad de 3,2 lakh de pés quadrados projetado para 5.000 profissionais.


Escopo do Relatório do Mercado de Centros de Capacidade Global da Ásia-Pacífico
O escopo do estudo do centro de capacidade global para a segmentação do mercado por Função/Capacidade para (i) o segmento de Tecnologia da Informação (TI) e Serviços Digitais é limitado a Desenvolvimento de Software, Gestão de Nuvem e Infraestrutura, Cibersegurança, Análise de Dados e IA/ML; (ii) o segmento de Engenharia / ER&D é limitado a Design e Teste de Produtos, Sistemas Embarcados, Gêmeo Digital / Simulação; (iii) o segmento de Gestão de Processos de Negócios (BPM) é limitado a Finanças e Contabilidade, RH, Folha de Pagamento e Gestão de Talentos, Compras, Atendimento ao Cliente; e (iv) o segmento de Terceirização de Processos de Conhecimento (KPO) é limitado a Pesquisa de Mercado e Insights, Risco e Conformidade, Suporte Jurídico e Regulatório, Suporte de Estratégia e Consultoria.
O Relatório do Mercado de Centros de Capacidade Global da Ásia-Pacífico é Segmentado por Função/Capacidade (Tecnologia da Informação e Serviços Digitais, Gestão de Processos de Negócios (BPM) e Mais), Tamanho da Organização (Grandes Empresas e Mais), Vertical da Indústria (Serviços Bancários, Financeiros e de Seguros (BFSI), Saúde e Ciências da Vida e Mais) e País (China e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Tecnologia da Informação (TI) e Serviços Digitais |
| Engenharia / ER&D |
| Gestão de Processos de Negócios (BPM) |
| Terceirização de Processos de Conhecimento (KPO) |
| Cativo (Autogerido) / Interno |
| Construir-Operar-Transferir (BOT) |
| Construir-Operar-Transferir (BOT) Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Telecomunicações e TI |
| Saúde e Ciências da Vida |
| Manufatura, Automotivo e Industrial |
| Varejo e Bens de Consumo |
| Outros Verticais da Indústria |
| China |
| Índia |
| Indonésia |
| Singapura |
| Filipinas |
| Vietnã |
| Austrália |
| Restante da Ásia-Pacífico |
| Por Função / Capacidade | Tecnologia da Informação (TI) e Serviços Digitais |
| Engenharia / ER&D | |
| Gestão de Processos de Negócios (BPM) | |
| Terceirização de Processos de Conhecimento (KPO) | |
| Por Modelo de Engajamento | Cativo (Autogerido) / Interno |
| Construir-Operar-Transferir (BOT) | |
| Construir-Operar-Transferir (BOT) Híbrido | |
| Por Tamanho da Organização | Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) | |
| Por Vertical da Indústria | Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Telecomunicações e TI | |
| Saúde e Ciências da Vida | |
| Manufatura, Automotivo e Industrial | |
| Varejo e Bens de Consumo | |
| Outros Verticais da Indústria | |
| Por País | China |
| Índia | |
| Indonésia | |
| Singapura | |
| Filipinas | |
| Vietnã | |
| Austrália | |
| Restante da Ásia-Pacífico |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de centros de capacidade global da Ásia-Pacífico em 2031?
O mercado está previsto para atingir 207,23 bilhões de USD até 2031.
Qual segmento detém atualmente a maior participação na receita dos Centros de Capacidade Global?
Engenharia / ER&D representa 29,64% da receita de 2025.
Qual país apresenta a maior taxa de crescimento para novos centros?
O Vietnã lidera com um CAGR de 19,14% esperado para 2026-2031.
Por que as empresas estão adotando estratégias de Centros de Capacidade Global multi-hub?
Elas visam compensar a inflação salarial, cumprir as leis de soberania de dados e acessar pools de competências especializadas em diferentes geografias.
Como o vertical de manufatura impactará o crescimento do Centro de Capacidade Global?
As aplicações de Manufatura, Automotivo e Industrial devem crescer a um CAGR de 11,23%, impulsionadas pelas iniciativas da Indústria 4.0 e de digitalização da cadeia de suprimentos.
Como o vertical de manufatura impactará o crescimento do Centro de Capacidade Global?
Aplicações de Manufatura, Automotivo e Industrial devem crescer a um CAGR de 9,18%, impulsionadas pela Indústria 4.0 e iniciativas de digitalização da cadeia de suprimentos.
Página atualizada pela última vez em:



