
アジア太平洋グローバル・ケイパビリティ・センター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 134.32 十億米ドル |
| 市場規模 (2031) | 207.23 十億米ドル |
| Growth Rate (2026 - 2031) | 9.06 % |
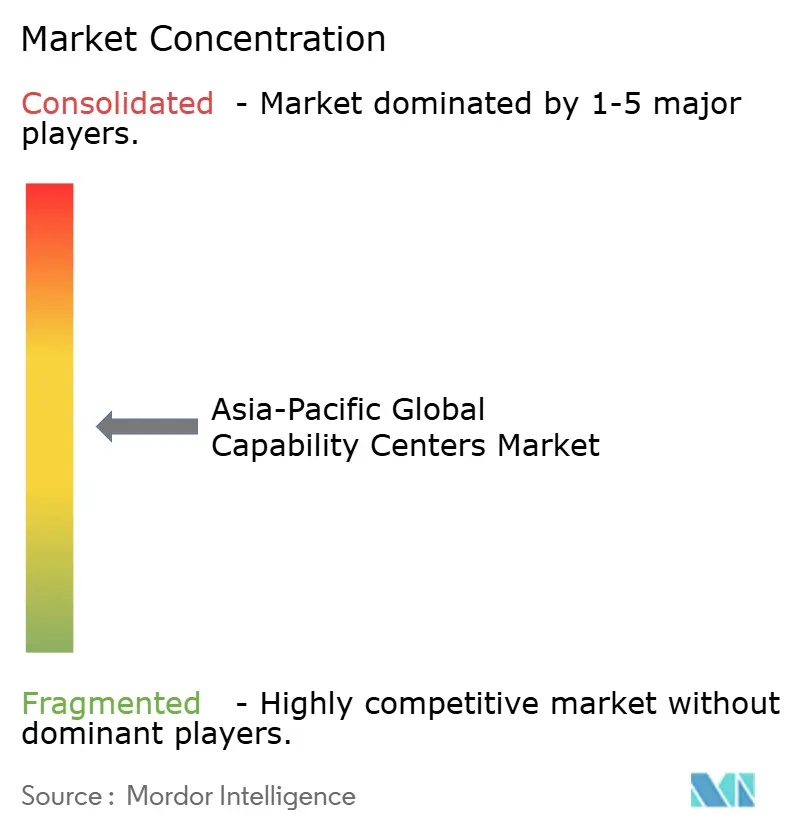
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋グローバル・ケイパビリティ・センター市場分析
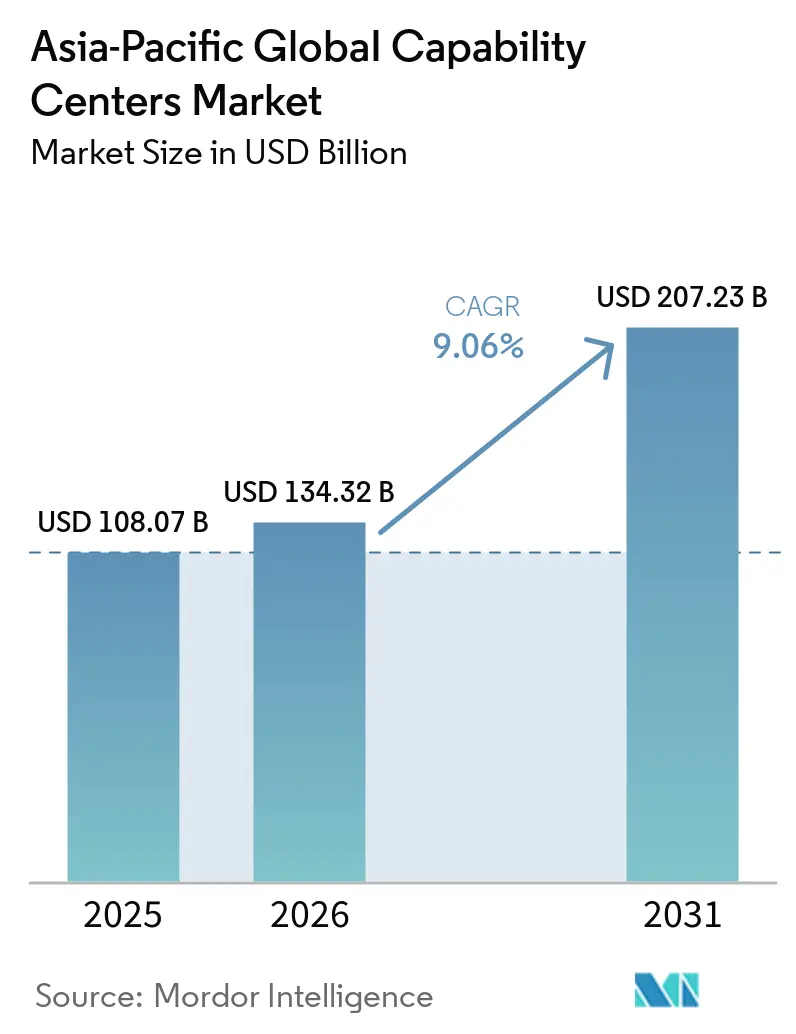
アジア太平洋グローバル・ケイパビリティ・センター市場規模は、2025年に108.07 ビリオン 米ドル、2026年に134.32 ビリオン 米ドルと予測され、2031年までに207.23 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 9.06%で成長する見込みです。この拡大は、企業が従来のアウトソーシングをクラウドネイティブアーキテクチャ、人工知能パイプライン、サステナビリティ分析を統括するイノベーション主導型ハブへと置き換えることによって支えられています。中国、インド、シンガポール、ベトナムの各国政府は、大規模な人材スキリングおよびインフラプログラムを引き続き支援しており、利用可能な労働力プールを拡大し、設立までの期間を短縮しています。デザイン・ビルドモデルへのプロバイダーの参加も増加しており、立ち上げサイクルを短縮し、センターを親会社のデジタルトランスフォーメーションロードマップに整合させています。同時に、成熟したハブにおける給与コストの上昇とデータ主権法の厳格化が、組織をリスク、コンプライアンス、専門スキルへのアクセスのバランスを取るマルチハブ体制へと向かわせています。
レポートの主要ポイント
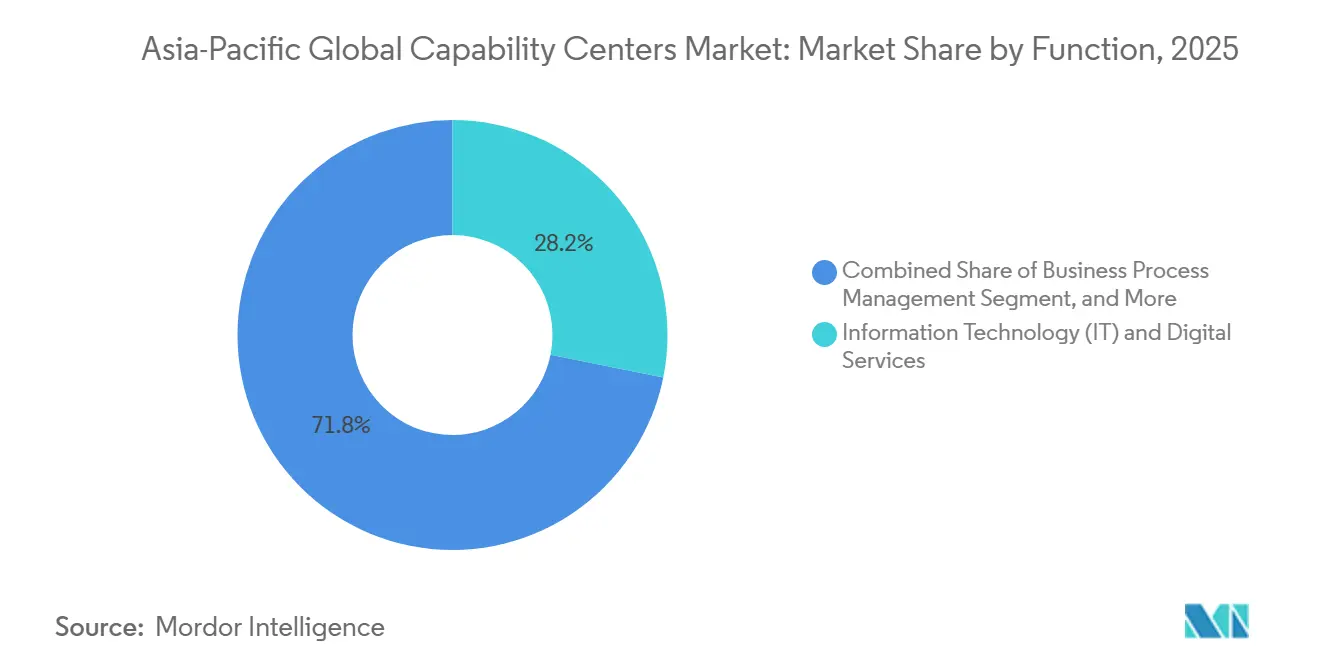
- 機能・ケイパビリティ別では、情報技術およびデジタルサービスが2025年に28.16%の収益シェアでトップとなり、エンジニアリングおよび研究開発は2031年までにCAGR 10.27%で拡大する見込みです。
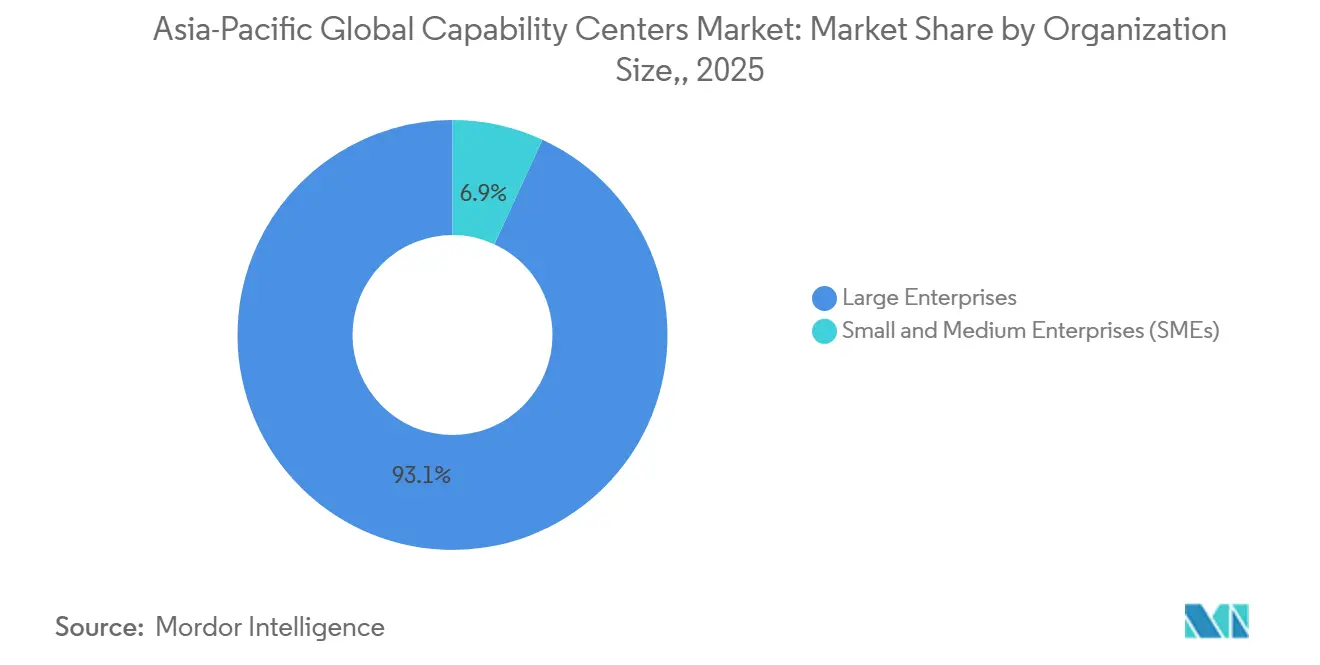
- 組織規模別では、大企業が2025年収益の93.13%を占め、中小企業は2026年から2031年にかけて最高のCAGR 14.02%を記録する見通しです。
- 業種別では、銀行・金融サービス・保険が2025年収益の26.56%を獲得し、製造・自動車・産業用途は同期間にCAGR 11.23%で成長すると予測されています。
- 国別では、中国が2025年に5.74%のシェアを維持し、ベトナムは2031年までの期間において最も強いCAGR 19.14%の見通しを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多国籍企業における急速なデジタルトランスフォーメーションの優先事項 | +2.1% | 中国、インド、シンガポールに集中したグローバル | 中期(2〜4年) |
| クラウドネイティブエンジニアリング要件の加速 | +1.8% | APACコア、新興東南アジア市場への波及 | 短期(2年以内) |
| グローバルケイパビリティセンター向け政府支援の人材スキリングプログラム | +1.5% | インド、シンガポール、マレーシア、ベトナム、フィリピン | 長期(4年以上) |
| 従来のオフショアリングハブにおけるコスト上昇がアジア太平洋のニアショア拡大を促進 | +1.2% | ベトナム、フィリピン、インドネシア、タイ | 中期(2〜4年) |
| キャプティブサステナビリティ分析センターを推進するESGコンプライアンス義務 | +0.9% | シンガポール、オーストラリア、日本、中国・インドへの拡大 | 長期(4年以上) |
| 「プラグアンドプレイ」型グローバルケイパビリティセンターキャンパスの利用可能性が構築期間を短縮 | +0.8% | インド、フィリピン、マレーシア、シンガポール | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多国籍企業における急速なデジタルトランスフォーメーションの優先事項
グローバル企業は、センターをコスト削減部門から、製品ロードマップを所有し、高度な分析を組み込み、企業全体のデジタルプログラムを支援する戦略的中枢へと格上げしています。インドでは、1,700以上の稼働中センターのうち半数以上がすでにポートフォリオ・トランスフォーメーションの役割に移行しており、この移行は2026年までに約70%の普及率に達すると予想されています。[1]「インドのグローバルケイパビリティセンター数が1,700に増加」、The Economic Times、economictimes.indiatimes.comトランスフォーメーションの使命は、AI対応カスタマーサポート、リスクモデリング、およびサプライチェーン最適化に向けた予算の拡大につながります。親会社が地域固有のイノベーションを求めるにつれ、グローバルケイパビリティセンターは地域の規制、言語、消費者行動に合わせたマイクロプロダクトの拠点となり、単純なアウトソーシングでは再現できない競争上の優位性を強化します。この戦略的な方向転換は、不安定なベンダー市場へのエクスポージャーを抑制し、直接的な企業管理のもとで独自の知的財産を確保します。
クラウドネイティブエンジニアリング要件の加速
モノリシックアプリケーションは、アジア太平洋地域全域のハイパースケールリージョン内にホストされたコンテナベースのマイクロサービスへのリファクタリングが継続的に進んでいる。GoogleのマレーシアへのUSD 2.0 ビリオン米ドルのコミットメントと、MicrosoftCorporationの日本への2.9 ビリオン米ドルの投資は、地域の低レイテンシクラウドグリッドを強化し、それらのゾーン周辺へのグローバル・ケイパビリティ・センターのクラスタリングをさらに促進している。12.2ギガワットの稼働中データセンターフットプリントは、さらに14.46ギガワットの建設中の設備によって補強されており、すでに地域経済に8,800億米ドルを注入している18億人のモバイル加入者の急増する需要管理する態勢を整えている。[2]世界銀行、「東アジア・太平洋経済アップデート2024」、worldbank.orgこのキャパシティへの近接性はラウンドトリップ遅延を低減し、データレジデンシー要件を満たすことで、センターがリリースサイクルを数週間から数日に短縮する継続的インテグレーションパイプラインを展開することを可能にしている。技術的高度化は参入障壁を高め、大企業が所有権を維持または内製化する傾向を促す一方で、リプラットフォーミングの移行を加速できる専門プロバイダーへの需要も高めている。
グローバルケイパビリティセンター向け政府支援の人材スキリングプログラム
公共部門の介入は、アジア太平洋全域の専門職労働力の半数以上に公式に影響を与えているAIおよびサイバーセキュリティの人材不足に対処することを目的としています。インドのグローバルケイパビリティセンター国家フレームワークは、財政的インセンティブとスキルアップ助成金を第2層都市に向けており、シンガポールの転換プログラムはミッドキャリアの労働者をデータサイエンスおよびクラウドエンジニアリングの役割に迅速に移行させています。マレーシアは2025年予算においてインダストリー4.0のコンピテンシー強化に向けた重点資金を配分しており、ベトナムの大学はDevOpsのカリキュラムを統合して実践対応のギャップを埋めています。このような政策は、ベンダー、学術機関、ベンチャーキャピタルからなるクラスターエコシステムを育成することで、個々のサイトを超えた乗数効果を生み出します。企業は、グローバルに調和したカリキュラムで認定された卒業生の安定したパイプラインから恩恵を受け、オンボーディングコストを削減し、離職率を安定させます。
従来のオフショアリングハブにおけるコスト上昇がニアショア拡大を促進
高密度の大都市圏における賃金上昇は、歴史的なコスト裁定に圧力をかけています。主要拠点では、エンジニアリングの給与が2025年に二桁の伸びを示し、集中型フットプリントを正当化していた節約効果が損なわれています。ベトナム、インドネシア、フィリピンなどの新興経済国は、より緩やかな6〜7%の給与インフレとSTEM人材の拡大を提供しており、オーバーフローまたは専門センターの主要拠点となっています。そのため、組織は緊急性、機密性、および規制要件に応じて、地域間でワークロードを分散するマルチハブフレームワークを設計しています。給与項目から転用された節約は、自動化パイロットと希少なニッチ専門家を確保できるボーナスプールに充てられ、コスト最適化とケイパビリティ向上の好循環を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 上位都市における給与インフレの激化 | -1.4% | シンガポール、香港、日本、オーストラリア、およびインドの主要大都市圏 | 短期(2年以内) |
| 国境を越えた業務共有を制限するデータ主権規制 | -1.1% | 中国、シンガポール、オーストラリア、東南アジアにおける新興の規制 | 中期(2〜4年) |
| 上級エンジニアリングリーダーシップ人材をめぐる競争 | -0.8% | APACの地域ハブ、特にシンガポール、バンガロール、上海 | 中期(2〜4年) |
| 新興東南アジア諸国における断片化したローカルベンダーエコシステム | -0.6% | ベトナム、フィリピン、インドネシア、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
上位都市における給与インフレの激化
人工知能、クラウドセキュリティ、フルスタックエンジニアリングへの需要の急増により、主要ハブの中央値給与は過去最高水準に達しています。シンガポールの中堅ソフトウェア開発者は現在、月額USD 5,000〜USD 6,000を稼いでおり、中国の主要大都市圏の上級AIサイエンティストは年間USD 100,000を超えています。[3]Elton Chan、「アジア太平洋における技術採用」、SecondTalent.com、secondtalent.com企業は従業員ストックプログラム、加速ローテーションスキーム、ハイブリッドワークオプションを提供することでマージン圧縮に対抗していますが、それでも離職率は上昇傾向にあります。コスト負担は、センターが1,000 FTEを超えて拡大する際に増幅され、レベル2サポートおよびプロセス自動化チームのための低コストの補助サイトへの計算可能な転換を促しています。
国境を越えた業務共有を制限するデータ主権規制
アジア太平洋のほぼすべての大規模経済圏が、管轄区域をまたいだ複製を複雑にするローカルデータ規定を導入または強化しています。中国は国境を越えるデータセットに対して明示的なセキュリティレビューを規定しており、オーストラリアは重要インフラ事業者に対して機密テレメトリーを国内に保存することを義務付けています。ASEAN加盟国は断片化したままであり、多国籍企業は各ホスト国に対して個別のデータ分類ルールを確立することを余儀なくされています。その結果生じるコンプライアンスの負担は、プロジェクトの展開を数四半期遅らせる可能性があり、企業が冗長なオンショアコンピューティングに投資することを促し、集中型共有サービス業務から期待される生産性向上を損なわせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能・ケイパビリティ別:
デジタルサービスが圧倒的なシェアを維持情報技術およびデジタルサービスは2025年収益の28.16%を確保し、CAGR 9.72%のペースで推移しており、アジア太平洋グローバル・ケイパビリティ・センター市場を形成する上での優位性を示しています。この基盤には、アプリケーションのモダナイゼーション、プラットフォームエンジニアリング、クラウドオペレーションが含まれており、いずれも企業のデジタル化を大模に推進しています。このセグメントの優位性は、レガシーモノリスを高可用性・AI対応スタックへ移行するという取締役会レベルの指令に起因しています。エンジニアリングおよび研究開発は急速に成長するセグメントとして貢献しており、企業が製品プロトタイプ、センサーフュージョンアルゴリズム、デジタルツインシミュレーションを育成するにつれ、2026年から2031年にかけてCAGR 10.27%で拡大しています。こうしたイノベーション重視のワークロードにおけるアジア太平洋グローバル・ケイパビリティ・センター市場規模はさらに拡大する見込みであり、製品のアップグレードのたびに学際的なチーム、リアルタイム分析、グローバル展開のオーケストレーションが必要とされます。
地域内のフットプリントで現在稼働している185以上のAIおよび機械学習センター・オブ・エクセレンスからも並行した勢いが生まれており、そのうち約3分の1はソフトウェアまたはインターネット企業が運営しています。こうしたセンターでは、合成データ生成、高度なリスクスコアリング、自然言語検索を評価しており、いずれも収益創出チャネルに直接フィードバックされています。プロセス主導のセグメントも安定したニッチを占めており、ビジネスプロセスマネジメントはロボティック・プロセス・オートメーションを活用してストレートスルー処理比率を向上させ、ナレッジプロセスアウトソーシングは経営判断のための市場インテリジェンスを統合しています。収束する要因から、非デジタル機能は自動化へと移行し続け、人材は上流の設計、アーキテクチャ、カスタマーエクスペリエンス層に集中していくことが示唆されます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


業種別:
製造業の加速銀行・金融サービス・保険(BFSI)セクターは、規制報告、マネーロンダリング対策分析、オープンバンキングプラットフォームの展開に牽引され、2025年も26.56%のシェアで業界をリードし続けました。クラウドへのコアバンキング移行と組み込み型金融の台頭は、専門的なリスクエンジンを必要とし、この業種における強固なグローバル・ケイパビリティ・センターのフットプリントの必要性を確固たるものにしています。一方、製造・自動車・産業分野は、インダストリー4.0の優先事項がデジタルツインのパイロット、予知保全、サステナビリティダッシュボードへと予算をシフトさせるにつれ、2031年にかけてCAGR 11.23%を記録すると予測されています。製造指向の分析におけるアジア太平洋グローバル・ケイパビリティ・センター市場規模は、リアルタイムのサプライヤー可視性を必要とするリショアリング(国内回帰)イニシアチブと並行して拡大しています。
通信および情報技術企業は、5Gコアソフトウェアの検証とネットワークパフォーマンス分析のためにセンターを活用しています。ヘルスケアおよびライフサイエンス組織は、臨床データ管理とリモート患者モニタリングスタックに注力しており、いずれも資本集約的でありながらコンプライアンスの観点から高い価値をもたらします。小売業者はAIオーケストレーションを活用して在庫配置を最適化し、プロモーションをパーソナライズし、没入型コマースを推進しており、デジタルの構成要素がほぼすべての顧客接点に浸透していることを示しています。
組織規模別:
中小企業がより速いペースで参入大企業は圧倒的な影響力を持ち、2025年の収益の93.13%を占めています。これは主に、フォーチュン500企業が企業の損益(P&L)アーキテクチャを反映した多機能・多国籍ネットワークを立ち上げる予算を持っているためです。これらのセンターは従業員数が2,000人を超えることも多く、エンジニアリング、財務、カスタマーエクスペリエンスのポッドを一つ屋根の下に統合しています。一方、中小企業のコホートはCAGR 14.02%で成長しており、共有キャンパスとサブスクリプションベースのインフラが歴史的な参入障壁の多くを取り除いています。マネージドコネクティビティとセキュリティを備えたプラグアンドプレイの不動産パークにより、100席規模のチームが数週間以内に稼働できるようになっています。
約40のテクノロジーユニコーンが2024年末までにインドにセンターを設立すると予想されており、製品パイプラインを直接管理する必要がある高成長ディスラプターにとっての魅力を示しています。ツールやコンプライアンステンプレートが標準化されるにつれ、中堅製造業者やデジタルファーストの小売業者も同様の道を歩み始めており、アジア太平洋グローバル・ケイパビリティ・センター市場全体での民主化を強化しています。このトレンドは、SMEがサードパーティのアウトソーサーから自社のキャプティブ・マイクロサイトへと業務を移管するにつれ、セグメントの二極化が時間とともに緩和されることを示唆しています。
地理的分析
中国グローバルケイパビリティセンター市場
中国は2025年のグローバル・ケイパビリティ・センター市場シェアの5.74%を獲得しており、広大なエンジニアリング人材と政府支援の技術補助金から生まれる規模の優位性を示しています。国家的なインセンティブには、税制優遇、不動産の優遇措置、多機能キャンパスの立ち上げを加速する助成金が含まれています。深圳と上海のセンターは現在、ハードウェアプロトタイピングや地域カスタマーサポートデスクを含む製品のフルライフサイクルビルドを管理しています。オペレーターは依然として厳格なデータ主権規制に対応しており、輸出市場向けに重複したオンショアコンピュートクラスターを設置しながら、機密データを中国国内に保持しています。こうしたコンプライアンス投資は資本支出を増加させますが、複雑なデジタルプログラムを支える比類のない人材リザーバーへのアクセスを維持します。
インドグローバルケイパビリティセンター市場
インドは2025年に70.32%のシェアで最大のポジションを維持し、1,700以上のセンターを擁しており、これはアジア太平洋のグローバル・ケイパビリティ・センター市場規模の相当なシェアに相当します。[4]プレス・トラスト・オブ・インディア、「インドのグローバル・ケイパビリティ・センター数が1,700に増加、収益は64.6 ビリオン 米ドルに上昇」、ビジネス・スタンダード、business-standard.com同国は東欧と比較して最大40%低い労働コスト、高い英語能力、そしてスケールアップを容易にする活発なベンダーエコシステムを提供しています。2025年に発表された国家フレームワークは、コチやコインバトールなどの第2層都市への財政的恩恵を誘導しており、不動産コストを削減し、ベンガルールやハイデラバードの飽和を緩和しています。早期採用者は、これらの新興都市圏において採用サイクルが最大25%速くなったと報告しており、離職率の安定化に寄与しています。主要ハブを超えた展開は経済的利益を分散させると同時に、特定の都市における気候や政策ショックに対する冗長性をオペレーターに提供します。
アジア太平洋グローバルケイパビリティセンター市場
ベトナムは2026年から2031年にかけてCAGR 19.14%という最高の成長率を記録すると予測されており、地域平均を下回る賃金水準のSTEM卒業生を基盤としています。ホーチミン市は、マネージドセキュリティ、コネクティビティ、ワークスペースを備えたターンキーキャンパスを提供しており、中規模企業が数週間以内に稼働できるようにしています。シンガポールは財務、規制、分析チームを擁する高付加価値のコマンドセンターとして機能し、フィリピンは英語の高い習熟度を背景にカスタマーエクスペリエンスとソフトウェア品質保証に優れています。インドネシアは規模重視のサポート機能に適した大規模な人材プールを提供し、オーストラリアは鉱業技術、エネルギー取引、サイバーセキュリティにおけるニッチなスキルを供給しています。このマルチハブの構図により、企業はアジア太平洋全域の専門スキルクラスターへの近接性を確保しながら、コスト、リスク、コンプライアンスのバランスを取ることができます。
競争環境
競争は適度に断片化したままであり、上位5社のサービスプロバイダーが設置容量の相当なシェアを管理しており、ニッチ専門家が繁栄する十分な余地を残しています。Accenture、TCS、Infosysなどのシステムインテグレーターは、ビッグ4のコンサルティング部門や、構築・運営・移管のブループリントを提供するANSRのような専門イネーブラーと直接競合しています。プロバイダーの参加は過去5年間で倍増し、ターンキーエンゲージメントは現在、新規センター立ち上げの約40%を占めており、クライアントはより迅速な運営準備を求めています。サードパーティの関与のこの急増は、立ち上げタイムラインを18ヶ月から約9ヶ月に短縮し、親会社の価値実現までの時間を圧縮しています。大手プレーヤーは、グローバルコングロマリットにアピールする単一請求書パッケージに人材獲得、施設管理、クラウド移行をバンドルすることでリードを維持しています。
戦略的投資は、差別化をめぐる激化する競争を浮き彫りにしています。Accentureは次世代センターの迅速展開プラットフォームを強化するためにANSRにUSD 1億7,000万を投資し、インテグレーターと専門ビルダーの間のより深い協力関係を示しています。Infosysは、クライアントが中国とオーストラリアの現地データ居住法規を満たすのを支援する事前構築済みコンプライアンステンプレートを含むようにMeridianプラットフォームを拡張しました。TCSは、多国間ハブ全体での離職リスクを予測し、ベンチ強度を最適化するAI対応の人員計画モジュールを展開しました。独自の分析がリソーススケジューリング、パフォーマンスダッシュボード、規制報告を支えているため、これらのテクノロジー層は具体的な切り替えコストを生み出します。プロバイダーはまた、クラウドセキュリティとDevOpsで卒業生を認定する人材アカデミーに政府と共同投資し、安定した労働パイプラインを確保しています。
新興の挑戦者は、深い業種別フォーカスを提供することでホワイトスペースセグメントを活用しています。シンガポールのブティックファームはアセットマネージャー向けのESGデータオーケストレーションを専門とし、ベトナムを拠点とするスタートアップは中規模製造業者をターゲットとしたローコードおよびロボティックプロセスオートメーションサービスに注力しています。オーストラリアのサイバーセキュリティベンダーは、鉱業およびエネルギークライアントのニーズに合わせたゼロトラストブループリントを展開しています。その結果生まれたスケールオペレーターと専門家の組み合わせは、エンドツーエンドのアウトソーシングから的を絞ったケイパビリティ拡張まで、幅広いパートナーシップモデルをバイヤーに提供します。継続的な取引フローは、クライアントの需要がテクノロジー、業界、コンプライアンス体制にわたって断片化し続ける限り、統合は限定的にとどまり、イノベーションのニッチが持続することを示唆しています。
アジア太平洋グローバル・ケイパビリティ・センター業界リーダー
IBM Corporation
Microsoft Corporation
Google LLC
Capgemini SE
Accenture plc
- *免責事項:主要選手の並び順不同
アジア太平洋地域グローバル・ケイパビリティ・センター市場
- JPMorgan Chase and Co.
- Goldman Sachs Group Inc.
- Citigroup Inc.
- Wells Fargo and Company
- HSBC Holdings plc
- Standard Chartered plc
- Microsoft Corporation
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- IBM Corporation
- Dell Technologies Inc.
- Siemens AG
- Bosch Group
- General Electric Company
- Johnson and Johnson
- GlaxoSmithKline plc
- Novartis AG
- Cognizant Technology Solutions Corporation
- Unilever plc
- Capgemini SE
- Toyota Motor Corporation
- Accenture plc
- Samsung Electronics Co. Ltd.
- Philips N.V.

Recent Industry Developments in アジア太平洋地域グローバル・ケイパビリティ・センター市場
- 2025年2月:BlackRockはムンバイとグルグラムに1,200人のスタッフを追加し、提案されているPreqin買収を通じて取得したバンガロールセンターを統合する計画を確認しました。
- 2025年2月:TVS Motor Companyは、エンジニア、デザイナー、AI専門家を擁するマイスールセンターの建設に2,000クローレ(USD 2億4,000万)を充当しました。
- 2025年2月:Lennox Indiaはチェンナイセンターを900人から1,500人に拡大するためにUSD 600万を配分しました。
- 2025年2月:HCLTechは5,000人の専門家向けに設計された32万平方フィートのハイデラバード・デリバリーサイトを開設しました。


アジア太平洋グローバル・ケイパビリティ・センター市場レポートの調査範囲
機能・ケイパビリティ別の市場セグメンテーションにおけるグローバル・ケイパビリティ・センター調査の範囲は、(i)情報技術(IT)およびデジタルサービスセグメントについては、ソフトウェア開発、クラウドおよびインフラ管理、サイバーセキュリティ、データ分析およびAI・機械学習に限定され、(ii)エンジニアリング・研究開発セグメントについては、製品設計・テスト、組み込みシステム、デジタルツイン・シミュレーションに限定され、(iii)ビジネスプロセスマネジメント(BPM)セグメントについては、財務・会計、人事、給与・人材管理、調達、カスタマーサービスに限定され、(iv)ナレッジプロセスアウトソーシング(KPO)セグメントについては、市場調査・インサイト、リスク・コンプライアンス、法務・規制サポート、戦略・コンサルティングサポートに限定されます。
アジア太平洋グローバル・ケイパビリティ・センター市場レポートは、機能・ケイパビリティ別(情報技術およびデジタルサービス、ビジネスプロセスマネジメント(BPM)、その他)、組織規模別(大企業、その他)、業種別(銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、その他)、国別(中国、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 情報技術(IT)およびデジタルサービス |
| エンジニアリング・研究開発 |
| ビジネスプロセス管理(BPM) |
| ナレッジプロセスアウトソーシング(KPO) |
| キャプティブ(自社構築)・社内 |
| 構築・運営・移管(BOT) |
| ハイブリッド構築・運営・移管(BOT) |
| 大企業 |
| 中小企業(SME) |
| 銀行・金融サービス・保険(BFSI) |
| 通信およびIT |
| ヘルスケアおよびライフサイエンス |
| 製造・自動車・産業 |
| 小売および消費財 |
| その他の業種 |
| 中国 |
| インド |
| インドネシア |
| シンガポール |
| フィリピン |
| ベトナム |
| オーストラリア |
| その他のアジア太平洋 |
| 機能・ケイパビリティ別 | 情報技術(IT)およびデジタルサービス |
| エンジニアリング・研究開発 | |
| ビジネスプロセス管理(BPM) | |
| ナレッジプロセスアウトソーシング(KPO) | |
| エンゲージメントモデル別 | キャプティブ(自社構築)・社内 |
| 構築・運営・移管(BOT) | |
| ハイブリッド構築・運営・移管(BOT) | |
| 組織規模別 | 大企業 |
| 中小企業(SME) | |
| 業種別 | 銀行・金融サービス・保険(BFSI) |
| 通信およびIT | |
| ヘルスケアおよびライフサイエンス | |
| 製造・自動車・産業 | |
| 小売および消費財 | |
| その他の業種 | |
| 国別 | 中国 |
| インド | |
| インドネシア | |
| シンガポール | |
| フィリピン | |
| ベトナム | |
| オーストラリア | |
| その他のアジア太平洋 |


レポートで回答される主要な質問
アジア太平洋グローバル・ケイパビリティ・センター市場の2031年の予測値は?
市場は2031年までに207.23 ビリオン 米ドルに達すると予測されています。
現在、グローバルケイパビリティセンター収益の最大シェアを保持しているセグメントはどれですか?
エンジニアリング・研究開発は2025年収益の29.64%を占めています。
新規センターの成長率が最も高い国はどこですか?
ベトナムは2026年から2031年にかけてCAGR 19.14%が見込まれ、トップとなっています。
企業がマルチハブのグローバル・ケイパビリティ・センター戦略を採用する理由は何ですか?
給与インフレを相殺し、データ主権法を遵守し、異なる地域の専門スキルプールにアクセスすることを目的としています。
製造業の業種はグローバル・ケイパビリティ・センターの成長にどのような影響を与えますか?
製造・自動車・産業用途は、インダストリー4.0とサプライチェーンのデジタル化イニシアチブに牽引され、CAGR 11.23%で成長すると予測されています。
製造業種はグローバルケイパビリティセンターの成長にどのような影響を与えますか?
製造・自動車・産業用途は、インダストリー4.0とサプライチェーンのデジタル化イニシアチブに牽引され、9.18%のCAGRで成長すると予想されています。
最終更新日:



