
Marktgröße und Marktanteil des Asien-Pazifik-Marktes für globale Leistungszentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
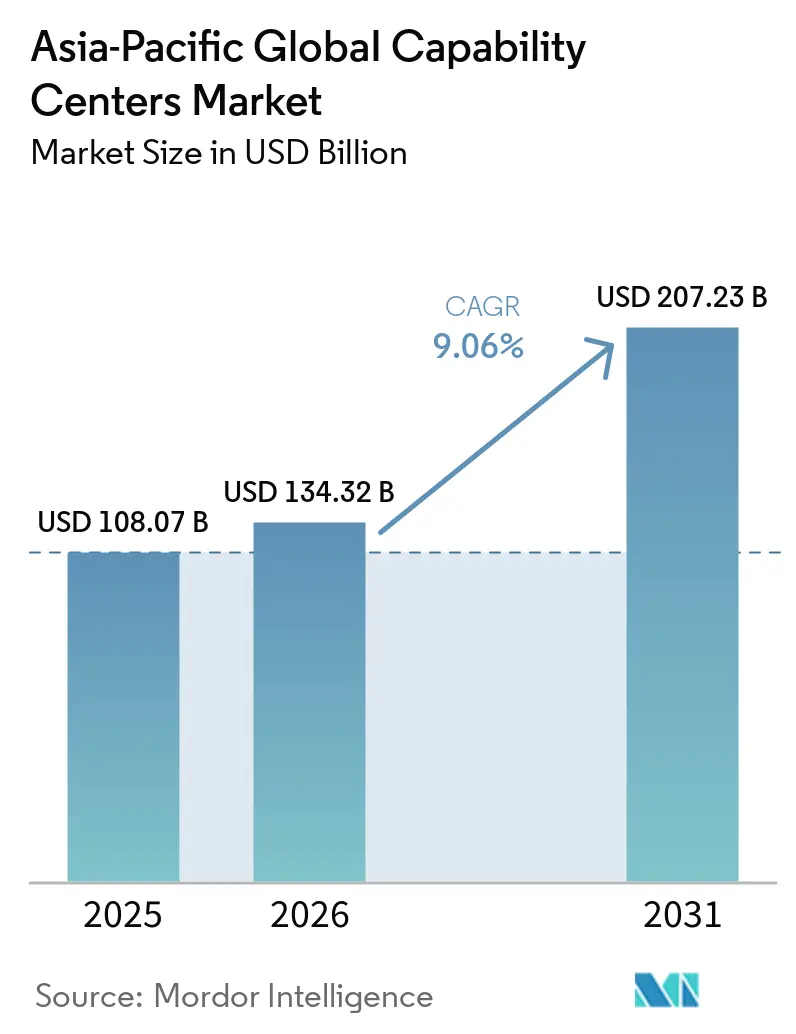
| Marktgröße (2026) | 134.32 Milliarden US-Dollar |
| Marktgröße (2031) | 207.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.06 % |
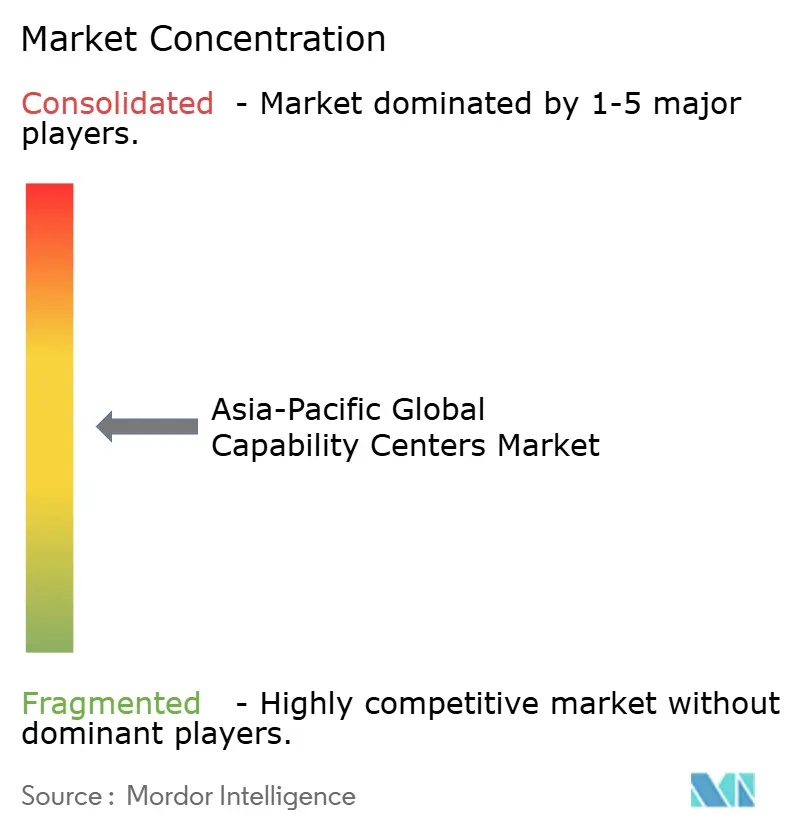
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Asien-Pazifik-Marktes für globale Leistungszentren von Mordor Intelligence
Die Marktgröße des Asien-Pazifik-Marktes für globale Leistungszentren wird für 2025 auf 108,07 Milliarden USD, für 2026 auf 134,32 Milliarden USD und bis 2031 auf 207,23 Milliarden USD prognostiziert, mit einer CAGR von 9,06 % von 2026 bis 2031. Das Wachstum beruht darauf, dass Unternehmen das traditionelle Outsourcing durch innovationsgetriebene Hubs ersetzen, die Cloud-native Architekturen, Pipelines für künstliche Intelligenz und Nachhaltigkeitsanalysen orchestrieren. Regierungen in China, Indien, Singapur und Vietnam fördern weiterhin groß angelegte Programme zur Talentförderung und Infrastrukturentwicklung, wodurch der zugängliche Talentpool erweitert und die Einrichtungszeiten verkürzt werden. Die Beteiligung von Anbietern an Design-Build-Modellen nimmt ebenfalls zu, was die Anlaufzyklen verkürzt und die Zentren mit den digitalen Transformations-Roadmaps ihrer Muttergesellschaften in Einklang bringt. Gleichzeitig treiben steigende Gehaltskosten in etablierten Hubs und verschärfte Datensouveränitätsgesetze Organisationen dazu, Multi-Hub-Strukturen zu entwickeln, die Risiko, Compliance und Zugang zu spezialisierten Fähigkeiten ausbalancieren.
Wichtigste Erkenntnisse des Berichts
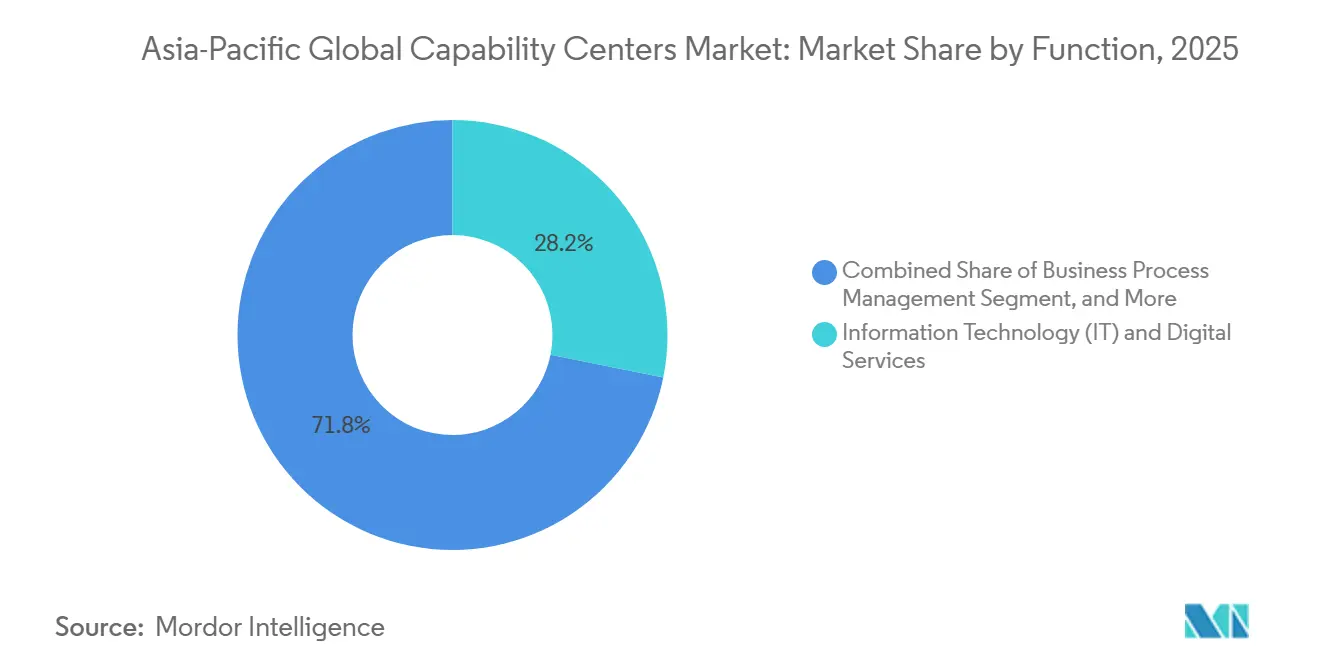
- Nach Funktion und Fähigkeit führte Informationstechnologie und digitale Dienste mit einem Umsatzanteil von 28,16 % im Jahr 2025; Engineering und Forschung und Entwicklung wird voraussichtlich bis 2031 mit einer CAGR von 10,27 % wachsen.
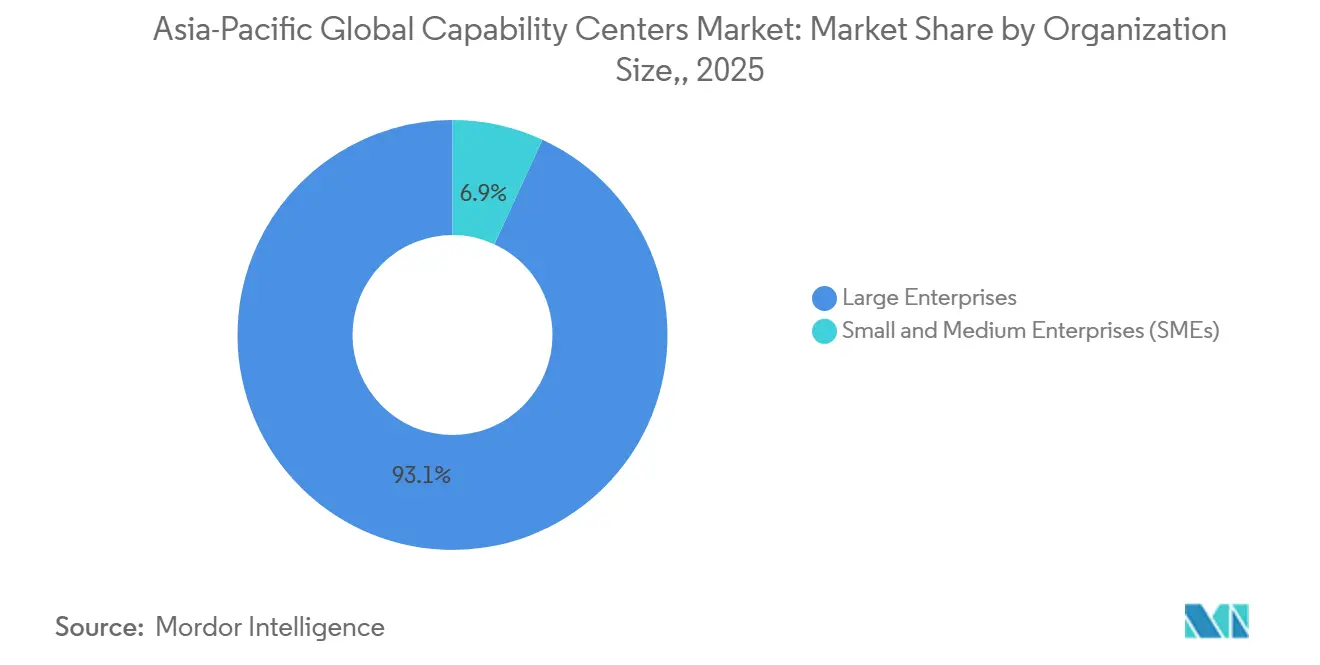
- Nach Unternehmensgröße entfielen auf Großunternehmen 93,13 % der Umsätze im Jahr 2025, während kleine und mittlere Unternehmen im Zeitraum 2026–2031 die höchste CAGR von 14,02 % verzeichnen werden.
- Nach Branchenvertikale entfielen auf Banken, Finanzdienstleistungen und Versicherungen 26,56 % der Umsätze im Jahr 2025; Fertigung, Automobil und Industrieanwendungen werden im gleichen Zeitraum voraussichtlich mit einer CAGR von 11,23 % wachsen.
- Nach Land hielt China im Jahr 2025 einen Anteil von 5,74 %, während Vietnam für den Zeitraum bis 2031 die stärkste CAGR-Prognose von 19,14 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Priorität der digitalen Transformation bei multinationalen Unternehmen | +2.1% | Global, mit Schwerpunkt in China, Indien und Singapur | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Anforderungen an Cloud-native Engineering | +1.8% | Kernregion asiatisch-pazifischer Raum, Ausweitung auf aufstrebende südostasiatische Märkte | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Programme zur Talentförderung für globale Capability Center | +1.5% | Indien, Singapur, Malaysia, Vietnam, Philippinen | Langfristig (≥ 4 Jahre) |
| Steigende Kosten in traditionellen Offshoring-Hubs fördern die Near-Shore-Expansion im asiatisch-pazifischen Raum | +1.2% | Vietnam, Philippinen, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| ESG-Compliance-Vorgaben treiben den Aufbau von Captive-Nachhaltigkeitsanalysezentren voran | +0.9% | Singapur, Australien, Japan, mit Ausweitung auf China und Indien | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von sofort einsetzbaren Campussen für globale Capability Center verkürzt die Aufbauzeit | +0.8% | Indien, Philippinen, Malaysia, Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Priorität der digitalen Transformation bei multinationalen Unternehmen
Globale Unternehmen entwickeln ihre Center von Kostensenkungseinheiten zu strategischen Nervenzentren weiter, die Produkt-Roadmaps verantworten, fortschrittliche Analysen einbetten und unternehmensweite digitale Programme unterstützen. In Indien haben bereits mehr als die Hälfte der 1.700 aktiven Center in Portfolio- und Transformationsrollen gewechselt, eine Entwicklung, die bis 2026 voraussichtlich eine Durchdringung von rund 70 % erreichen wird.[1]„Indiens Anzahl globaler Capability Center steigt auf 1.700”, The Economic Times, economictimes.indiatimes.com Transformationsaufträge führen zu größeren Budgets für KI-gestützten Kundensupport, Risikomodellierung und Lieferkettenoptimierung. Da Muttergesellschaften regionsspezifische Innovationen anstreben, werden globale Capability Center zu Heimstätten für Mikroprodukte, die auf lokale Vorschriften, Sprachen und Verbraucherverhalten zugeschnitten sind, und stärken so Wettbewerbsvorteile, die einfaches Outsourcing nicht replizieren kann. Diese strategische Neuausrichtung begrenzt die Anfälligkeit gegenüber volatilen Anbietermärkten und sichert proprietäres geistiges Eigentum unter direkter unternehmerischer Kontrolle.
Beschleunigung der Anforderungen an Cloud-native Engineering
Monolithische Anwendungen werden weiterhin in containerbasierte Microservices umstrukturiert, die in Hyperscale-Regionen im gesamten asiatisch-pazifischen Raum gehostet werden. Googles Verpflichtung in Höhe von 2 Milliarden USD gegenüber Malaysia und Microsofts Investition in Höhe von 2,9 Milliarden USD in Japan stärken regionale Cloud-Netze mit geringer Latenz und fördern eine stärkere Clusterbildung von Globalen Leistungszentren in der Nähe dieser Zonen. Ein operativer Rechenzentrums-Fußabdruck von 12,2 GW, verstärkt durch weitere 14,46 GW im Bau, positioniert die Region zur Bewältigung der stetig wachsenden 1,8 Milliarden Mobilfunkabonnenten, die bereits 880 Milliarden USD in die lokalen Volkswirtschaften einbringen.[2]Weltbank, "Wirtschaftsupdate Ostasien und Pazifik 2024," worldbank.org Die räumliche Nähe zu dieser Kapazität reduziert Roundtrip-Verzögerungen und erfüllt Anforderungen an die Datenhaltung, wodurch die Zentren Continuous-Integration-Pipelines einführen können, die Release-Zyklen von Wochen auf Tage verkürzen. Die technische Komplexität erhöht die Markteintrittsbarrieren und veranlasst große Unternehmen, das Eigentum zu behalten oder zu internalisieren, fördert jedoch gleichzeitig die Nachfrage nach spezialisierten Anbietern, die in der Lage sind, den Re-Plattformierungsprozess zu beschleunigen.
Staatlich geförderte Programme zur Talentförderung für globale Capability Center
Eingriffe des öffentlichen Sektors zielen darauf ab, den Mangel an KI- und Cybersicherheitstalenten zu beheben, der offiziell mehr als die Hälfte der Fachkräfte im asiatisch-pazifischen Raum betrifft. Indiens nationaler Rahmen für globale Capability Center lenkt Steueranreize und Weiterbildungszuschüsse in Städte der zweiten Reihe, während Singapurs Umschulungsprogramme Berufstätige in der Mitte ihrer Karriere schnell in Rollen der Datenwissenschaft und des Cloud-Engineerings überführen. Malaysia stellt in seinem Haushalt 2025 gezielte Mittel zur Verfügung, um Kompetenzen der Industrie 4.0 zu stärken, und Universitäten in Vietnam integrieren DevOps-Kursinhalte, um praxisrelevante Lücken zu schließen. Solche Maßnahmen erzeugen Multiplikatoreffekte, die über einzelne Standorte hinausgehen, indem sie Cluster-Ökosysteme aus Anbietern, Wissenschaft und Risikokapital fördern. Unternehmen profitieren von einem stetigen Strom von Absolventen, die in global harmonisierten Lehrplänen zertifiziert sind, was die Einarbeitungskosten senkt und die Fluktuation stabilisiert.
Steigende Kosten in traditionellen Offshoring-Hubs fördern die Near-Shore-Expansion
Lohnsteigerungen in dicht besiedelten Metropolen belasten die historische Kostenersparnis. An erstklassigen Standorten stiegen die Ingenieurgehälter im Jahr 2025 zweistellig, was die Einsparungen schmälerte, die einst zentralisierte Strukturen rechtfertigten. Schwellenländer wie Vietnam, Indonesien und die Philippinen bieten eine moderatere Gehaltsinflation von 6–7 % und wachsende MINT-Kohorten, was sie zu erstklassigen Knotenpunkten für Ausweich- oder Spezialisierungszentren macht. Organisationen entwerfen daher Multi-Hub-Rahmenwerke, die Arbeitslasten je nach Dringlichkeit, Sensibilität und regulatorischen Anforderungen auf verschiedene Regionen verteilen. Einsparungen, die aus Gehaltsposten umgeleitet werden, finanzieren Automatisierungspiloten und Bonuspools, die in der Lage sind, seltene Nischenexperten zu halten, was einen positiven Kreislauf aus Kostenoptimierung und Fähigkeitssteigerung veranschaulicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Gehaltsinflation in erstklassigen Städten | -1.4% | Singapur, Hongkong, Japan, Australien und wichtige indische Metropolen | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsvorschriften, die die grenzüberschreitende Zusammenarbeit einschränken | -1.1% | China, Singapur und Australien, mit aufkommenden Einschränkungen in Südostasien | Mittelfristig (2–4 Jahre) |
| Wettbewerb um erfahrene Führungskräfte im Engineering-Bereich | -0.8% | Regionale Hubs im asiatisch-pazifischen Raum, insbesondere Singapur, Bangalore und Shanghai | Mittelfristig (2–4 Jahre) |
| Fragmentiertes lokales Anbieter-Ökosystem in aufstrebenden südostasiatischen Ländern | -0.6% | Vietnam, Philippinen, Indonesien, Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Gehaltsinflation in erstklassigen Städten
Die stark steigende Nachfrage nach künstlicher Intelligenz, Cloud-Sicherheit und Full-Stack-Engineering hat die Mediangehälter in erstklassigen Hubs auf Allzeithochs getrieben. Softwareentwickler auf mittlerer Ebene in Singapur verdienen mittlerweile 5.000 bis 6.000 USD pro Monat, während leitende KI-Wissenschaftler in großen chinesischen Metropolen die Marke von 100.000 USD jährlich überschreiten.[3]Elton Chan, „Tech-Recruiting im asiatisch-pazifischen Raum”, SecondTalent.com, secondtalent.com Unternehmen bekämpfen den Margendruck durch Mitarbeiterbeteiligungsprogramme, beschleunigte Rotationssysteme und hybride Arbeitsmodelle; dennoch steigt die Fluktuation weiterhin an. Die Kostenbelastung verstärkt sich, wenn Center über 1.000 Vollzeitäquivalente hinauswachsen, was zu einer kalkulierbaren Verlagerung hin zu kostengünstigeren Ergänzungsstandorten für Level-2-Support und Prozessautomatisierungsteams führt.
Datensouveränitätsvorschriften, die die grenzüberschreitende Zusammenarbeit einschränken
Fast jede große Volkswirtschaft im asiatisch-pazifischen Raum hat lokale Datenschutzbestimmungen eingeführt oder verschärft, was die jurisdiktionsübergreifende Replikation erschwert. China schreibt explizite Sicherheitsüberprüfungen für Datensätze vor, die das Land verlassen, und Australien verpflichtet Betreiber kritischer Infrastrukturen nun, sensible Telemetriedaten im Inland zu speichern. Die ASEAN-Mitglieder bleiben fragmentiert, was multinationale Unternehmen zwingt, für jedes Gastland eigene Datenklassifizierungsregeln aufzustellen. Der daraus resultierende Compliance-Aufwand kann Projekteinführungen um mehrere Quartale verzögern und Unternehmen dazu veranlassen, in redundante inländische Rechenkapazitäten zu investieren, was die Produktivitätsgewinne schmälert, die von zentralisierten Shared-Service-Betrieben erwartet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion/Fähigkeit:
Digitale Dienste behalten den dominierenden AnteilInformationstechnologie und digitale Dienste sicherten sich 28,16 % des Umsatzes im Jahr 2025 und wachsen mit einer CAGR von 9,72 %, was ihre Vorrangstellung bei der Gestaltung des Asien-Pazifik-Marktes für globale Leistungszentren unterstreicht. Dieses Segment umfasst Anwendungsmodernisierung, Plattform-Engineering und Cloud-Betrieb, die alle die digitale Transformation von Unternehmen in großem Maßstab vorantreiben. Die Dominanz des Segments resultiert aus Mandaten auf Vorstandsebene, Legacy-Monolithen in hochverfügbare, KI-fähige Stacks zu migrieren. Engineering und Forschung und Entwicklung tragen einen schnell wachsenden Anteil bei und expandieren mit einer CAGR von 10,27 % über 2026–2031, da Unternehmen Produktprototypen, Sensorfusionsalgorithmen und digitale Zwillingssimulationen entwickeln. Die Marktgröße des Asien-Pazifik-Marktes für globale Leistungszentren für diese innovationsintensiven Arbeitslasten wird sich weiter ausweiten, da jedes inkrementelle Produkt-Upgrade interdisziplinäre Teams, Echtzeit-Analysen und globale Deployment-Orchestrierung erfordert.
Parallele Dynamik entsteht durch mehr als 185 KI- und maschinelles Lernen-Exzellenzzentren, die nun innerhalb des regionalen Fußabdrucks betrieben werden, wobei etwa ein Drittel von Software- oder Internetunternehmen gehostet wird. Solche Zentren evaluieren die Generierung synthetischer Daten, fortgeschrittenes Risiko-Scoring und die Suche in natürlicher Sprache, die alle direkt in umsatzgenerierende Kanäle einfließen. Prozessorientierte Segmente besetzen weiterhin stabile Nischen: Business Process Management nutzt Robotic Process Automation, um die Quoten der Straight-Through-Verarbeitung zu steigern, und Knowledge Process Outsourcing synthetisiert Marktintelligenz für Führungsentscheidungen. Konvergierende Faktoren deuten darauf hin, dass nicht-digitale Funktionen weiterhin in Richtung Automatisierung migrieren werden, während sich menschliches Talent auf vorgelagerte Design-, Architektur- und Kundenerlebnisebenen konzentriert.


Nach Branchenvertikale:
Fertigung beschleunigt sichDer Sektor Banken, Finanzdienstleistungen und Versicherungen (BFSI) führte die Branche im Jahr 2025 weiterhin an, mit einem Anteil von 26,56 %, angetrieben durch regulatorisches Berichtswesen, Anti-Geldwäsche-Analysen und die Einführung von Open-Banking-Plattformen. Kernbankmigrationen in die Cloud und das Aufkommen von Embedded Finance erfordern spezialisierte Risikomaschinen, was den Bedarf dieser Vertikale an robusten Strukturen globaler Leistungszentren festigt. Unterdessen werden die Bereiche Fertigung, Automobil und Industrie voraussichtlich bis 2031 eine CAGR von 11,23 % verzeichnen, da Industrie-4.0-Prioritäten Budgets in Richtung digitaler Zwillingspiloten, vorausschauender Wartung und Nachhaltigkeits-Dashboards verschieben. Die Marktgröße des Asien-Pazifik-Marktes für globale Leistungszentren für fertigungsorientierte Analysen weitet sich parallel zu Reshoring-Initiativen aus, die eine Echtzeit-Lieferantentransparenz erfordern.
Telekommunikations- und Informationstechnologieunternehmen nutzen Zentren für die Validierung von 5G-Kernsoftware und Netzwerkleistungsanalysen. Organisationen aus dem Gesundheitswesen und den Biowissenschaften konzentrieren ihre Bemühungen auf klinisches Datenmanagement und Stacks für die Fernpatientenüberwachung, die beide kapitalintensiv sind, aber einen hohen Mehrwert in Bezug auf Compliance liefern. Einzelhändler setzen KI-Orchestrierung ein, um die Lagerpositionierung zu verfeinern, Aktionen zu personalisieren und immersiven Handel zu ermöglichen, was zeigt, wie digitale Bausteine nahezu jeden Kundenkontaktpunkt durchdringen.
Nach Unternehmensgröße:
KMU dringen mit höherem Tempo einGroßunternehmen üben einen überwältigenden Einfluss aus und beherrschten 93,13 % des Umsatzes im Jahr 2025, vor allem weil Fortune-500-Unternehmen über Budgets verfügen, um multifunktionale, länderübergreifende Netzwerke zu starten, die ihre Unternehmens-Gewinn-und-Verlust-Architekturen widerspiegeln. Ihre Zentren überschreiten häufig 2.000 Mitarbeiter und integrieren Engineering-, Finanz- und Kundenerlebnis-Pods unter einem Dach. Umgekehrt wächst das Segment der kleinen und mittleren Unternehmen mit einer CAGR von 14,02 %, da gemeinsame Campusse und abonnementbasierte Infrastruktur viele historische Eintrittsbarrieren beseitigen. Plug-and-Play-Immobilienparks mit verwalteter Konnektivität und Sicherheit ermöglichen es 100-Personen-Teams, innerhalb von Wochen in Betrieb zu gehen.
Etwa 40 Technologie-Einhörner werden voraussichtlich bis Ende 2024 Zentren in Indien einrichten, was die Attraktivität für wachstumsstarke Disruptoren unterstreicht, die eine direkte Kontrolle über ihre Produkt-Pipelines benötigen. Da Werkzeuge und Compliance-Vorlagen standardisiert werden, haben mittelständische Hersteller und digital-first-Einzelhändler begonnen, ähnliche Wege zu gehen, was die Demokratisierung im gesamten Asien-Pazifik-Markt für globale Leistungszentren stärkt. Die Entwicklung deutet darauf hin, dass die Segmentpolarisierung im Laufe der Zeit nachlassen wird, da KMU Arbeit von Drittanbieter-Outsourcern in ihre eigenen Captive-Mikro-Standorte verlagern.
Geografische Analyse
Markt für globale Leistungszentren in China
China hielt im Jahr 2025 einen Anteil von 5,74 % am Markt für globale Leistungszentren, was die Skalenvorteile unterstreicht, die sich aus seiner riesigen Ingenieursbelegschaft und staatlich geförderten Technologiesubventionen ergeben. Nationale Anreize umfassen Steuerbefreiungen, Immobilienzugeständnisse und Fördermittel, die die Einrichtung multifunktionaler Campusse beschleunigen. Zentren in Shenzhen und Shanghai verwalten nun vollständige Lebenszyklusproduktentwicklungen, einschließlich Hardware-Prototyping und regionaler Kundensupport-Desks. Betreiber navigieren weiterhin durch strenge Datensouveränitätsregeln, weshalb viele doppelte On-Shore-Rechencluster installieren, um Exportmärkte zu bedienen und gleichzeitig sensible Daten innerhalb Chinas zu halten. Diese Compliance-Investitionen erhöhen die Kapitalausgaben, sichern jedoch den Zugang zu einem unvergleichlichen Talentreservoir, das komplexe digitale Programme aufrechterhält.
Markt für globale Leistungszentren in Indien
Indien hielt im Jahr 2025 mit einem Anteil von 70,32 % die führende Position und beherbergte mehr als 1.700 Zentren, was einem bedeutenden Anteil an der Marktgröße des Asien-Pazifik-Marktes für globale Leistungszentren entspricht.[4]Press Trust of India, "Indiens Anzahl globaler Leistungszentren steigt auf 1.700, Umsatz klettert auf 64,6 Milliarden USD", Business Standard, business-standard.comDas Land bietet Arbeitskosten, die bis zu 40 % niedriger sind als in Osteuropa, ausgeprägte Englischkenntnisse und ein florierendes Anbieter-Ökosystem, das die Skalierung vereinfacht. Ein im Jahr 2025 angekündigter nationaler Rahmen lenkt steuerliche Vorteile auf Städte der zweiten Reihe, wie Kochi und Coimbatore, wodurch Immobilienkosten gesenkt und die Sättigung in Bengaluru und Hyderabad gemindert werden. Frühe Anwender berichten von bis zu 25 % schnelleren Einstellungszyklen in diesen aufstrebenden Ballungsräumen, was zur Stabilisierung der Fluktuationsraten beiträgt. Der Vorstoß über die primären Hubs hinaus verteilt wirtschaftliche Gewinne und gibt Betreibern Redundanz gegenüber Klima- oder politischen Schocks in einer einzelnen Stadt.
Markt für globale Leistungszentren im asiatisch-pazifischen Raum
Vietnam führt das Wachstum mit einer prognostizierten CAGR von 19,14 % für 2026–2031 an, gestützt durch MINT-Absolventen, die Löhne erzielen, die unter dem regionalen Durchschnitt liegen. Ho-Chi-Minh-Stadt bietet schlüsselfertige Campusse mit verwalteter Sicherheit, Konnektivität und Arbeitsräumen, die es mittelgroßen Unternehmen ermöglichen, innerhalb von Wochen in Betrieb zu gehen. Singapur fungiert als hochrangiges Kommandozentrum und beherbergt Treasury-, Regulierungs- und Analyseteams, während die Philippinen dank ihrer weit verbreiteten Englischkenntnisse im Bereich Kundenerlebnis und Software-Qualitätssicherung hervorstechen. Indonesien trägt große Talentpools bei, die für skalierungsintensive Supportfunktionen geeignet sind, und Australien liefert Nischenfähigkeiten in Bergbautechnologie, Energiehandel und Cybersicherheit. Diese Multi-Hub-Karte ermöglicht es Unternehmen, Kosten, Risiko und Compliance auszubalancieren und gleichzeitig die Nähe zu spezialisierten Kompetenz-Clustern im gesamten asiatisch-pazifischen Raum zu sichern.
Wettbewerbslandschaft
Der Wettbewerb bleibt mäßig fragmentiert, wobei die fünf größten Dienstleister einen bedeutenden Anteil der installierten Kapazität kontrollieren und Nischenspezialisten ausreichend Raum zum Gedeihen lassen. Systemintegratoren wie Accenture, TCS und Infosys konkurrieren direkt mit den Beratungsarmen der Big Four und mit spezialisierten Enablern wie ANSR, die Build-Operate-Transfer-Blueprints liefern. Die Anbieterbeteiligung hat sich in den letzten fünf Jahren verdoppelt, und schlüsselfertige Engagements machen nun etwa 40 % der neuen Center-Einrichtungen aus, da Kunden eine schnellere operative Bereitschaft anstreben. Dieser Anstieg der Drittanbieterbeteiligung verkürzt die Anlaufzeiten von 18 Monaten auf etwa 9 Monate und komprimiert die Zeit bis zur Wertschöpfung für Muttergesellschaften. Größere Akteure behaupten ihren Vorsprung, indem sie Talentakquise, Facility-Management und Cloud-Migration in Einzelrechnungspakete bündeln, die globale Konzerne ansprechen.
Strategische Investitionen unterstreichen den eskalierenden Kampf um Differenzierung. Accenture hat 170 Millionen USD in ANSR investiert, um seine Plattform für die schnelle Bereitstellung von Centern der nächsten Generation zu verbessern, was eine tiefere Zusammenarbeit zwischen Integratoren und spezialisierten Aufbauern signalisiert. Infosys erweiterte seine Meridian-Plattform um vorgefertigte Compliance-Vorlagen, die Kunden helfen, lokale Datensouveränitätsgesetze in China und Australien zu erfüllen. TCS führte ein KI-gestütztes Personalplanungsmodul ein, das das Fluktuationsrisiko vorhersagt und die Bench-Stärke über länderübergreifende Hubs hinweg optimiert. Diese Technologieschichten schaffen greifbare Wechselkosten, da proprietäre Analysen die Ressourcenplanung, Leistungs-Dashboards und das regulatorische Berichtswesen unterstützen. Anbieter co-investieren auch mit Regierungen in Talentakademien, die Absolventen in Cloud-Sicherheit und DevOps zertifizieren und so eine stetige Arbeitskräfte-Pipeline sicherstellen.
Aufstrebende Herausforderer nutzen Weißraum-Segmente, indem sie einen tiefen vertikalen Fokus bieten. Boutique-Unternehmen in Singapur sind auf ESG-Datenorchestrierung für Vermögensverwalter spezialisiert, während Start-ups in Vietnam auf Low-Code- und robotergestützte Prozessautomatisierungsdienste für mittelgroße Hersteller setzen. Cybersicherheitsanbieter in Australien setzen Zero-Trust-Blueprints ein, die auf die Bedürfnisse von Bergbau- und Energiekunden zugeschnitten sind. Die daraus resultierende Mischung aus Skalierungsbetreibern und Spezialisten bietet Käufern ein Spektrum an Partnerschaftsmodellen, das von End-to-End-Outsourcing bis hin zu gezielter Fähigkeitserweiterung reicht. Der anhaltende Deal-Flow deutet darauf hin, dass die Konsolidierung begrenzt bleiben wird und Innovationsnischen bestehen bleiben, solange die Kundennachfrage über Technologien, Branchen und Compliance-Regime hinweg fragmentiert ist.
Branchenführer im Asien-Pazifik-Markt für globale Leistungszentren
-
IBM Corporation
-
Microsoft Corporation
-
Google LLC
-
Capgemini SE
-
Accenture plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Globale Leistungszentren
- JPMorgan Chase and Co.
- Goldman Sachs Group Inc.
- Citigroup Inc.
- Wells Fargo and Company
- HSBC Holdings plc
- Standard Chartered plc
- Microsoft Corporation
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- IBM Corporation
- Dell Technologies Inc.
- Siemens AG
- Bosch Group
- General Electric Company
- Johnson and Johnson
- GlaxoSmithKline plc
- Novartis AG
- Cognizant Technology Solutions Corporation
- Unilever plc
- Capgemini SE
- Toyota Motor Corporation
- Accenture plc
- Samsung Electronics Co. Ltd.
- Philips N.V.

Recent Industry Developments in Asien-Pazifik-Markt für Globale Leistungszentren
- Februar 2025: BlackRock bestätigte Pläne, 1.200 Mitarbeiter in Mumbai und Gurugram einzustellen und ein über die geplante Preqin-Transaktion erworbenes Bangalore-Center zu integrieren.
- Februar 2025: TVS Motor Company reservierte 2.000 Crore INR (240 Millionen USD) für den Aufbau eines Centers in Mysuru, das Ingenieure, Designer und KI-Experten beherbergen soll.
- Februar 2025: Lennox India stellte 6 Millionen USD bereit, um sein Chennai-Center von 900 auf 1.500 Mitarbeiter zu erweitern.
- Februar 2025: HCLTech eröffnete einen 3,2-Lakh-Quadratfuß großen Hyderabad-Lieferstandort, der für 5.000 Fachkräfte ausgelegt ist.


Berichtsumfang des Asien-Pazifik-Marktes für globale Leistungszentren
Der Umfang der Studie über globale Leistungszentren für die Marktsegmentierung nach Funktion/Fähigkeit ist wie folgt begrenzt: (i) das Segment Informationstechnologie (IT) und digitale Dienste umfasst Softwareentwicklung, Cloud- und Infrastrukturmanagement, Cybersicherheit, Datenanalyse und KI/ML; (ii) das Segment Engineering/Forschung und Entwicklung umfasst Produktdesign und -testing, eingebettete Systeme, digitale Zwillinge/Simulation; (iii) das Segment Business Process Management (BPM) umfasst Finanzen und Rechnungswesen, Personalwesen, Gehaltsabrechnung und Talentmanagement, Beschaffung, Kundendienst; und (iv) das Segment Knowledge Process Outsourcing (KPO) umfasst Marktforschung und Erkenntnisse, Risiko und Compliance, rechtliche und regulatorische Unterstützung, Strategie- und Beratungsunterstützung.
Der Bericht über den Asien-Pazifik-Markt für globale Leistungszentren ist segmentiert nach Funktion/Fähigkeit (Informationstechnologie und digitale Dienste, Business Process Management (BPM) und weitere), Unternehmensgröße (Großunternehmen und weitere), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen und Biowissenschaften und weitere) sowie Land (China und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Informationstechnologie und digitale Dienste |
| Engineering/Forschung und Entwicklung |
| Geschäftsprozessmanagement |
| Wissensverarbeitungs-Outsourcing |
| Captive (Eigenaufbau)/intern |
| Build-Operate-Transfer |
| Hybrides Build-Operate-Transfer |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen |
| Telekommunikation und Informationstechnologie |
| Gesundheitswesen und Biowissenschaften |
| Fertigung, Automobil und Industrie |
| Einzelhandel und Konsumgüter |
| Sonstige Branchenvertikalen |
| China |
| Indien |
| Indonesien |
| Singapur |
| Philippinen |
| Vietnam |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Funktion/Fähigkeit | Informationstechnologie und digitale Dienste |
| Engineering/Forschung und Entwicklung | |
| Geschäftsprozessmanagement | |
| Wissensverarbeitungs-Outsourcing | |
| Nach Engagement-Modell | Captive (Eigenaufbau)/intern |
| Build-Operate-Transfer | |
| Hybrides Build-Operate-Transfer | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Branchenvertikale | Bankwesen, Finanzdienstleistungen und Versicherungen |
| Telekommunikation und Informationstechnologie | |
| Gesundheitswesen und Biowissenschaften | |
| Fertigung, Automobil und Industrie | |
| Einzelhandel und Konsumgüter | |
| Sonstige Branchenvertikalen | |
| Nach Land | China |
| Indien | |
| Indonesien | |
| Singapur | |
| Philippinen | |
| Vietnam | |
| Australien | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Asien-Pazifik-Markt für globale Leistungszentren im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 207,23 Milliarden USD erreichen.
Welches Segment hält derzeit den größten Anteil am Umsatz der globalen Capability Center?
Engineering/Forschung und Entwicklung macht 29,64 % des Umsatzes im Jahr 2025 aus.
Welches Land verzeichnet die höchste Wachstumsrate für neue Zentren?
Vietnam führt mit einer erwarteten CAGR von 19,14 % für 2026–2031.
Warum setzen Unternehmen auf Multi-Hub-Strategien für globale Leistungszentren?
Sie zielen darauf ab, Gehaltsinflation auszugleichen, Datensouveränitätsgesetze einzuhalten und auf spezialisierte Talentpools in verschiedenen Regionen zuzugreifen.
Wie wird die Fertigungsvertikale das Wachstum der globalen Leistungszentren beeinflussen?
Fertigung, Automobil und Industrieanwendungen werden voraussichtlich mit einer CAGR von 11,23 % wachsen, angetrieben durch Industrie 4.0 und Initiativen zur Digitalisierung der Lieferkette.
Wie wird die Fertigungsvertikale das Wachstum der globalen Capability Center beeinflussen?
Fertigung, Automobil und industrielle Anwendungen sollen mit einer CAGR von 9,18 % wachsen, angetrieben durch Industrie 4.0 und Digitalisierungsinitiativen in der Lieferkette.
Seite zuletzt aktualisiert am:



