
Tamaño y Participación del Mercado de Autobuses Eléctricos de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
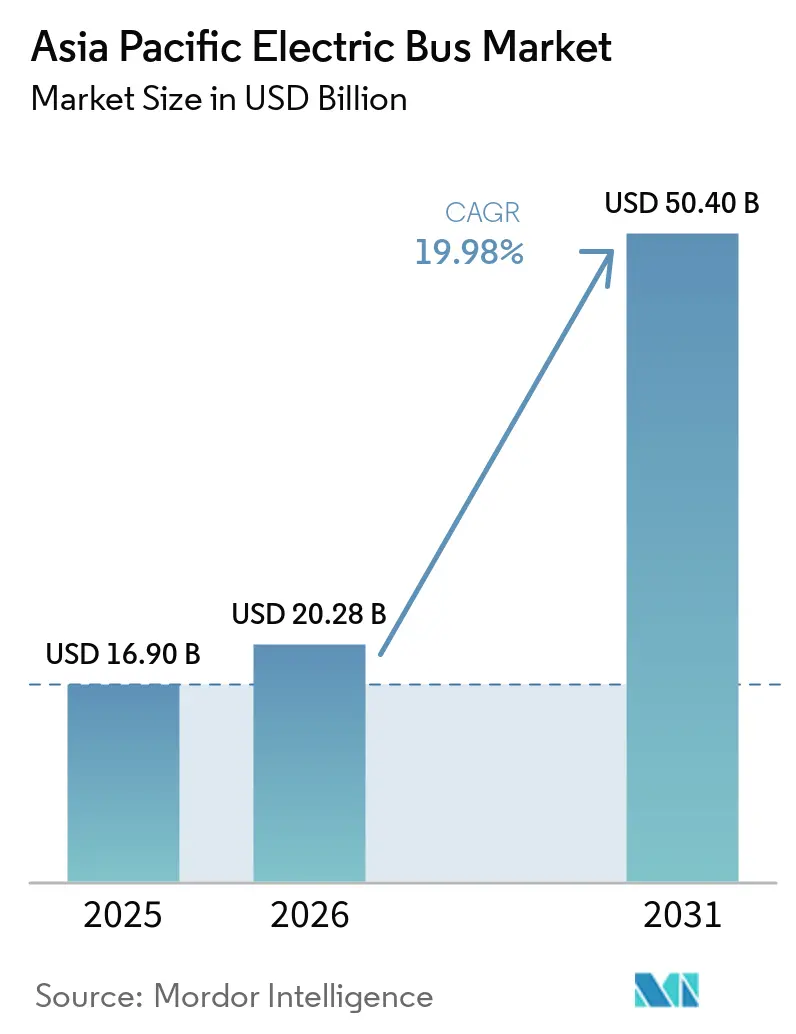
| Tamaño del mercado en el año base (2025) | 16.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 20.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.98 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autobuses Eléctricos de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de autobuses eléctricos de Asia Pacífico fue valorado en USD 16.900 millones en 2025 y se estima que crecerá desde USD 20.280 millones en 2026 hasta alcanzar USD 50.400 millones en 2031, a una CAGR del 19,98% durante el período de pronóstico (2026-2031). La caída de los precios de las baterías de litio-hierro-fosfato, los ciclos de subsidios sincronizados en China e India, y la expansión de los corredores de hidrógeno en Japón y Corea del Sur actúan conjuntamente para reducir el costo total de propiedad, estimular pedidos masivos y diversificar las opciones de propulsión. La escala de fabricación está aumentando justo cuando el software de gestión de carga en depósitos reduce los costos de actualización de la red eléctrica, lo que permite a las ciudades de segundo y tercer nivel incorporarse a los procesos de adquisición. Los mandatos nacionales de flotas de cero emisiones añaden certeza regulatoria que desbloquea el financiamiento mediante bonos verdes, mientras que las políticas de contenido local fomentan los centros de ensamblaje en la ASEAN y crean oportunidades de cadena de suministro transfronteriza. Como resultado, el mercado de autobuses eléctricos de Asia Pacífico avanza hacia un crecimiento equilibrado entre flotas públicas y privadas, rutas urbanas e interurbanas, y clases de vehículos de mediana y alta capacidad.
Conclusiones Clave del Informe
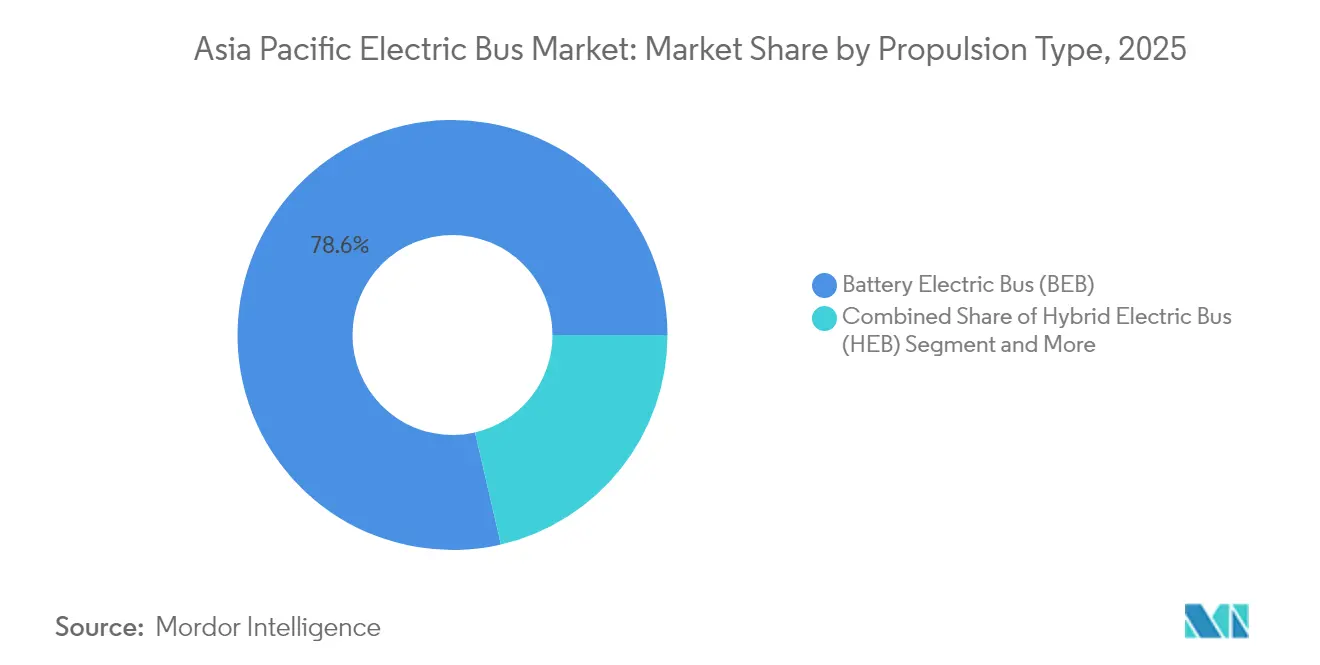
- Por tipo de propulsión, los autobuses eléctricos de batería lideraron con el 78,62% de la participación del mercado de autobuses eléctricos de Asia Pacífico en 2025, mientras que los autobuses eléctricos de pila de combustible registraron la mayor CAGR proyectada del 27,88% hasta 2031.
- Por longitud del autobús, la clase de 9 a 14 metros representó el 56,71% del tamaño del mercado de autobuses eléctricos de Asia Pacífico en 2025; se prevé que los autobuses de más de 14 metros se expandan a una CAGR del 21,65% hasta 2031.
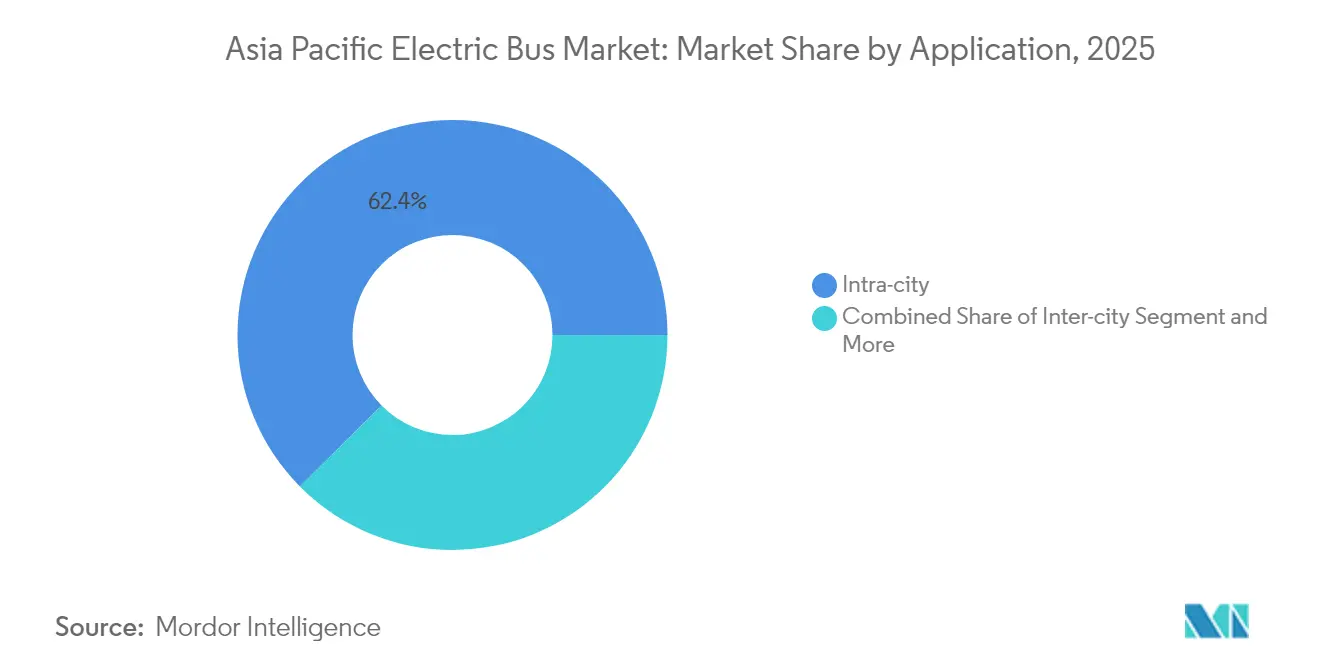
- Por aplicación, el servicio intraurbano concentró el 62,44% de la participación del mercado de autobuses eléctricos de Asia Pacífico en 2025, mientras que las rutas interurbanas están preparadas para un crecimiento con una CAGR del 20,92% hasta 2031.
- Por usuario final, las autoridades de transporte público controlaron el 71,86% de los ingresos del mercado de autobuses eléctricos de Asia Pacífico en 2025, pero los operadores de flotas privadas avanzan a una CAGR del 22,03% durante 2026-2031.
- Por país, China mantuvo el 77,25% de la participación del mercado de autobuses eléctricos de Asia Pacífico en 2025, y se proyecta que Japón registre la CAGR más rápida del 46,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Subsidios de Compra Convencionales | +4.2% | China, India, efecto expansivo hacia la ASEAN | Mediano plazo (2 a 4 años) |
| Paquetes de Baterías de Litio Hierro Fosfato (LFP) por Debajo de USD 100 kWh | +3.8% | Mercados de la ASEAN sensibles al costo | Corto plazo (≤ 2 años) |
| Mandatos de Flotas de Cero Emisiones | +2.9% | Singapur, Corea del Sur, Japón, estados seleccionados de India | Largo plazo (≥ 4 años) |
| Financiamiento mediante Bonos Verdes para Agencias de Tránsito | +2.1% | Centros urbanos en toda Asia Pacífico | Mediano plazo (2 a 4 años) |
| Software de Gestión de Carga en Depósitos | +1.7% | Ciudades de primer nivel primero, luego de segundo y tercer nivel | Corto plazo (≤ 2 años) |
| Incentivos para Centros de Ensamblaje en la ASEAN | +1.4% | Tailandia, Indonesia, Malasia, Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Oleadas de Renovación de Subsidios de Compra Convencionales en China e India
La sincronización de las prórrogas de subsidios ha generado una demanda sostenida impulsada por la cartera de pedidos, lo que justifica grandes series de producción y consolida los contratos de suministro de componentes. El incentivo para autobuses de Pekín, con reglas de contenido local del 70%, protege a los proveedores nacionales, mientras que la asignación de INR 5.500 millones de rupias (USD 660 millones) de India canaliza las licitaciones estatales hacia planes de flota plurianuales. Los fabricantes aseguraron un número significativo de pedidos en pocas semanas tras la renovación de ambos programas, consolidando las tasas de utilización de las fábricas y avanzando hacia la paridad de costos frente a las flotas diésel sin necesidad de apoyo fiscal permanente.
Caída de los Precios de los Paquetes de Baterías LFP por Debajo de USD 100 kWh que Permite la Paridad del Costo Total de Propiedad
En 2024, los precios de los paquetes de baterías de litio-hierro-fosfato (LFP) en el mercado de autobuses eléctricos de Asia Pacífico disminuyeron significativamente, impulsados por el aumento de la capacidad de producción en las plantas de fabricación chinas. Este hito permitió a los fabricantes distribuir los costos fijos en volúmenes mayores, haciendo que la tecnología fuera más rentable. La reducción de costos ha acortado notablemente los períodos de recuperación de la inversión en rutas urbanas estándar, haciendo que la adquisición de vehículos eléctricos sea más viable financieramente incluso sin subsidios. Además, la mayor previsibilidad de costos ha permitido a las empresas de arrendamiento ofrecer contratos indexados por kilometraje, mitigando los riesgos de rendimiento de las baterías para las agencias con restricciones financieras. Se espera que los compradores del Sudeste Asiático sean los que más se beneficien de este desarrollo.
Mandatos Nacionales de Flotas de Cero Emisiones (p. ej., Singapur 2040, Corea del Sur 2030)
Los mandatos de flota vinculantes están impulsando los calendarios de adquisición a largo plazo y el desarrollo de infraestructura. Singapur aspira a contar con una flota de autobuses públicos de energía más limpia para 2040, con enfoque en autobuses eléctricos e híbridos, respaldada por financiamiento sustancial para vehículos y cargadores. Corea del Sur aspira a tener 21.200 autobuses de hidrógeno operativos para 2030, mientras que Japón planea desplegar 1.200 unidades de pila de combustible para el mismo año. Estos ambiciosos objetivos crean una demanda sostenida, lo que lleva a los fabricantes a establecer líneas de ensamblaje localizadas, garantizando la disponibilidad de piezas y minimizando los riesgos de garantía.
Modelos de Financiamiento Dedicados mediante Bonos Verdes para Agencias de Tránsito
En 2024, los bonos verdes destinados a la electrificación de autobuses en Asia Pacífico ganaron un impulso significativo, ofreciendo tasas de cupón notablemente inferiores a las de la deuda municipal convencional. Estos menores costos de endeudamiento permiten a las agencias acelerar los plazos de adquisición, facilitando ciclos de renovación de flotas más fluidos y permitiéndoles asegurar precios de materias primas antes de posibles fluctuaciones en los precios de los metales para baterías. Los inversores guiados por principios ESG están dispuestos a aceptar rendimientos más reducidos, valorando la garantía de métricas de reducción de emisiones auditadas. Además, muchas emisiones de bonos incorporan cláusulas de incremento, que imponen penalizaciones por incumplimiento, garantizando así el cumplimiento de los compromisos operativos. Con el objetivo de acelerar sus metas de sostenibilidad, Seúl recaudó fondos con éxito a una tasa competitiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones en el Balance Municipal | −2.8% | Centros urbanos en India y la ASEAN | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Conexión de Depósitos de Menos de 1 MW | −2.1% | Ciudades secundarias en India, Indonesia, Filipinas, Vietnam | Mediano plazo (2 a 4 años) |
| Exceso de Capacidad de Celdas de Batería | −1.6% | Cadena de suministro china | Corto plazo (≤ 2 años) |
| Ansiedad por la Autonomía en Rutas con Relieve Montañoso | −1.3% | Regiones montañosas en toda Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones en el Balance Municipal tras las Pérdidas de Ingresos por Tarifas durante la Pandemia
Los libros contables municipales están lidiando con déficits de ingresos significativos en comparación con los niveles previos a la pandemia, lo que genera desafíos para la estabilidad financiera. Estas brechas persistentes están restringiendo el acceso a líneas de crédito y retrasando las licitaciones de renovación de flotas, que de otro modo priorizarían la adopción de autobuses eléctricos. En Bombay, BEST enfrenta pérdidas financieras considerables, que han obligado a una reducción sustancial de sus planes de adquisición, a pesar de que existe evidencia clara del potencial de ahorro en costos operativos. De manera similar, la agencia de tránsito de Bangkok se ha visto obligada a realizar recortes similares, citando déficits financieros derivados de la pandemia que han limitado su capacidad para obtener financiamiento adicional.
Cuellos de Botella en la Conexión de Depósitos de Menos de 1 MW en Ciudades de Segundo y Tercer Nivel de India y la ASEAN
Los operadores enfrentan desafíos en la gestión de sus flotas debido a las limitaciones en los suministros eléctricos, que restringen el número de autobuses que pueden cargarse simultáneamente. Esta restricción obliga a distribuir las flotas entre varios patios, generando complejidades en los calendarios de mantenimiento y el despacho de rutas. En Indore, el programa de autobuses está dividido entre varios depósitos, lo que genera ineficiencias como el aumento de los desplazamientos de conductores sin pasajeros y mayores costos operativos por kilómetro. De manera similar, las ciudades de Indonesia enfrentan prolongados retrasos en la actualización de sus redes de distribución, lo que obstaculiza el avance de nuevas licitaciones incluso cuando los recursos financieros están disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión:
El Dominio de los Autobuses Eléctricos de Batería Enfrenta el Desafío de los Autobuses Eléctricos de Pila de CombustibleLos autobuses eléctricos de batería representan el 78,62% de las entregas de 2025, ofreciendo ecosistemas de carga en depósito probados que se adaptan a los circuitos urbanos de alta densidad. Esta proporción se traduce en la mayor participación del mercado de autobuses eléctricos de Asia Pacífico, lo que subraya cómo la química LFP y los diseños de chasis de piso bajo se alinean con la programación de trayectos cortos. Los cargadores de depósito de alta potencia, el arbitraje de precios de energía y los períodos de recuperación más cortos refuerzan la economía de los autobuses eléctricos de batería. Sin embargo, el crecimiento del segmento se está desacelerando en comparación con los emergentes autobuses eléctricos de pila de combustible, cuya paridad de repostaje de hidrógeno en rutas interurbanas está erosionando la ventaja de crecimiento de los autobuses eléctricos de batería.
Los autobuses eléctricos de pila de combustible registran una CAGR proyectada del 27,88% aprovechando las hojas de ruta del hidrógeno de Japón y Corea del Sur, que incluyen 900 estaciones de repostaje para 2030. El modelado de rutas muestra que los autobuses eléctricos de pila de combustible superan a las baterías en costo ponderado por distancia cuando el kilometraje diario supera los 400 km. Los fabricantes de equipos originales ahora incluyen acuerdos de suministro de hidrógeno en los contratos de autobuses, aliviando los temores de los operadores sobre la volatilidad de precios. Mientras tanto, las variantes híbridas y enchufables híbridas persisten en Tailandia y Malasia, donde la electrificación gradual distribuye el costo de capital en ciclos más largos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Longitud del Autobús:
La Optimización de Tamaño Medio Impulsa el Liderazgo del SegmentoLa clase de 9 a 14 metros concentra el 56,71% de los envíos de 2025, confirmando su punto óptimo en términos de maniobrabilidad, densidad de pasajeros y costo total de propiedad. Su prominencia también genera el subsegmento de mayor tamaño del mercado de autobuses eléctricos de Asia Pacífico, con pedidos repetidos de Shanghái, Yakarta y Delhi que validan la economía del ciclo de vida. Las plataformas de los fabricantes de equipos originales integran paquetes de 350-450 kWh bajo diseños de piso bajo, manteniendo intactos los diseños de los pasillos.
Se proyecta que los autobuses de más de 14 metros se expandan a una CAGR del 21,65% hasta 2031, a medida que los operadores apuntan al ahorro en mano de obra de conductores y a la consolidación de redes. Los formatos de dos pisos y articulados abordan la saturación en horas pico en Seúl y Hong Kong, mientras que las variantes de intercambio de batería están ingresando a las líneas exprés costeras de Taiwán. Los minibuses de menos de 9 metros siguen siendo un nicho, pero ganan terreno en servicios de campus, aeropuertos y alimentadores.
Por Aplicación:
El Dominio Intraurbano Desafiado por el Crecimiento InterurbanoLas rutas intraurbanas concentraron el 62,44% de la demanda de 2025, lo que refleja la alta densidad de paradas y los ciclos de servicio predecibles que favorecen la carga nocturna en depósito. Ciudades como Shenzhen, que opera una flota totalmente eléctrica, demuestran notables ahorros en costos operativos frente a las operaciones diésel convencionales.
Se proyecta que la adopción interurbana crecerá a una CAGR del 20,92%. Los nuevos cargadores de 350 kW en carretera a lo largo de la autopista G60 de China y las autopistas Seúl-Busan de Corea del Sur respaldan requisitos de autonomía superiores a 300 km que anteriormente requerían autobuses diésel o de gas natural comprimido. Las líneas de autobuses privados en Tailandia y Vietnam están firmando contratos de electricidad a precio fijo que cubren la exposición al combustible, haciendo que la electrificación interurbana sea financieramente viable. Los servicios de aeropuerto y escuelas continúan con un crecimiento moderado en línea con las ampliaciones de terminales y las regulaciones de calidad del aire.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Autoridades Públicas Lideran Mientras los Operadores Privados AceleranLas agencias públicas representaron el 71,86% de los pedidos en 2025, dado que los subsidios centrales fluyen principalmente a través de licitaciones municipales, alineando las flotas con los objetivos de política nacional. Su escala permite la agregación de sitios de depósito, precios de electricidad al por mayor y programas de capacitación que refuerzan la expansión del mercado en etapas tempranas.
Los operadores de flotas privadas están creciendo a una CAGR del 22,03%, impulsados por compromisos ESG corporativos, integración de servicios de transporte compartido y contratos de transporte de empleados. La industria de autobuses eléctricos de Asia Pacífico ahora ve a socios de plataformas tecnológicas incorporar servicios de vehículo a red para generar ingresos adicionales. Los modelos de arrendamiento, la facturación basada en el uso y las garantías de tiempo de actividad garantizado reducen las barreras de capital y abren el mercado a los sectores de logística, turismo y universidades.
Análisis Geográfico
Mercado de Autobuses Eléctricos de China
China mantuvo una participación del 77,25% en 2025, gracias a los fabricantes de equipos originales verticalmente integrados que fusionan celdas de batería, ensamblaje de vehículos y carga en ofertas llave en mano. Los subsidios se mantienen hasta 2025, pero su reducción gradual canaliza ahora las ventas hacia ciudades de segundo y tercer nivel, que representan una parte significativa de las nuevas licitaciones.
Mercado de Autobuses Eléctricos de India
India es también uno de los mercados más grandes por volumen; los fondos FAME-II y los mandatos estatales aseguran licitaciones plurianuales, aunque las mejoras de la red eléctrica van a la zaga. Maharashtra y Tamil Nadu exigen la adquisición del 100% de vehículos eléctricos, mientras que Surat y Kochi implementan proyectos piloto de depósitos de intercambio de baterías para compensar los retrasos en las conexiones.
Mercado de Autobuses Eléctricos de Asia Pacífico
Japón registra una previsión de CAGR del 46,85%, impulsada por la política nacional de hidrógeno, las estaciones de repostaje planificadas y los precios premium aceptados por las agencias de tránsito prefecturales. Corea del Sur sigue el mismo camino bajo su Nuevo Pacto Verde, con el objetivo de alcanzar un número significativo de autobuses propulsados por hidrógeno para 2030, respaldados por bonos verdes de bajo cupón. Los mercados de la ASEAN varían: la norma de contenido local del 60% de Tailandia impulsa la apertura de nuevas plantas de ensamblaje, Indonesia vincula los objetivos de autobuses a las cadenas de valor de baterías de base de níquel, y la coordinación de Singapur como ciudad-estado acelera la electrificación de su flota para 2040 a pesar de los mayores costos.
Panorama regulatorio
En toda Asia-Pacífico, la adopción de autobuses eléctricos está siendo determinada por incentivos de compra, mandatos de flotas y requisitos más estrictos de contenido local que afectan las decisiones de abastecimiento y ensamblaje. En India, el Ministerio de Industrias Pesadas está modificando los requisitos del Programa de Manufactura por Fases (PMP) para exigir la fabricación nacional de motores de tracción y transmisiones para autobuses eléctricos M2 y M3 a partir del 1 de septiembre de 2026, extendiendo la localización más allá del ensamblaje final.
En China, los reguladores y ministerios han coordinado la estandarización técnica para respaldar una implementación más rápida y la interoperabilidad, incluyendo la norma GB/T 40032-2021 relacionada con el intercambio de baterías y su infraestructura. El UNECE R100 se referencia como un marco armonizado de seguridad para sistemas de baterías, mientras que las estrategias nacionales de movilidad eléctrica proporcionan anclas de política a más largo plazo, incluyendo el objetivo de China de electrificación total de vehículos de servicio público para 2035 y las metas y hojas de ruta a nivel país en Japón, Corea del Sur y Singapur que influyen en los cronogramas de adquisición y en la construcción de infraestructura de carga o de reabastecimiento de hidrógeno.
Análisis de la cadena de valor
La cadena de valor se sustenta en los materiales y celdas de batería en la etapa inicial, luego en los paquetes de baterías, ejes eléctricos o motores de tracción y electrónica de potencia, la integración del vehículo, los equipos de carga o reabastecimiento de hidrógeno y, finalmente, las operaciones de flota y los servicios de ciclo de vida. Los OEM con sede en China, como BYD, Yutong y Foton AUV, operan modelos integrados que combinan vehículos con baterías y carga, y respaldan el cumplimiento transfronterizo mediante logística de exportación y envíos portuarios (por ejemplo, entregas encaminadas a través del puerto de Yantai), lo que ayuda a reducir los tiempos de entrega para los operadores en el extranjero.
En la etapa posterior, el mercado está cada vez más orientado a los servicios, abarcando la gestión de energía en cocheras, capacitación, repuestos y garantías de disponibilidad operativa. Los OEM y sus socios están ampliando presencias de soporte localizadas, incluyendo equipos de ingeniería residentes y configuraciones de servicio postventa en mercados del sur de Asia (notablemente por parte de BAIC Foton AUV). Los modelos liderados por distribuidores también amplían el alcance hacia lotes de adquisición más pequeños, incluyendo los autobuses eléctricos Yutong distribuidos en el Reino Unido a través de Pelican Bus and Coach, lo que respalda las adquisiciones de los consejos municipales. En cuanto al riesgo de suministro, India está buscando resiliencia a través de programas como la India Semiconductor Mission y la National Critical Mineral Mission, orientados a reducir la exposición a dependencias de una única fuente para componentes e insumos relevantes para baterías y motores.
Panorama Competitivo
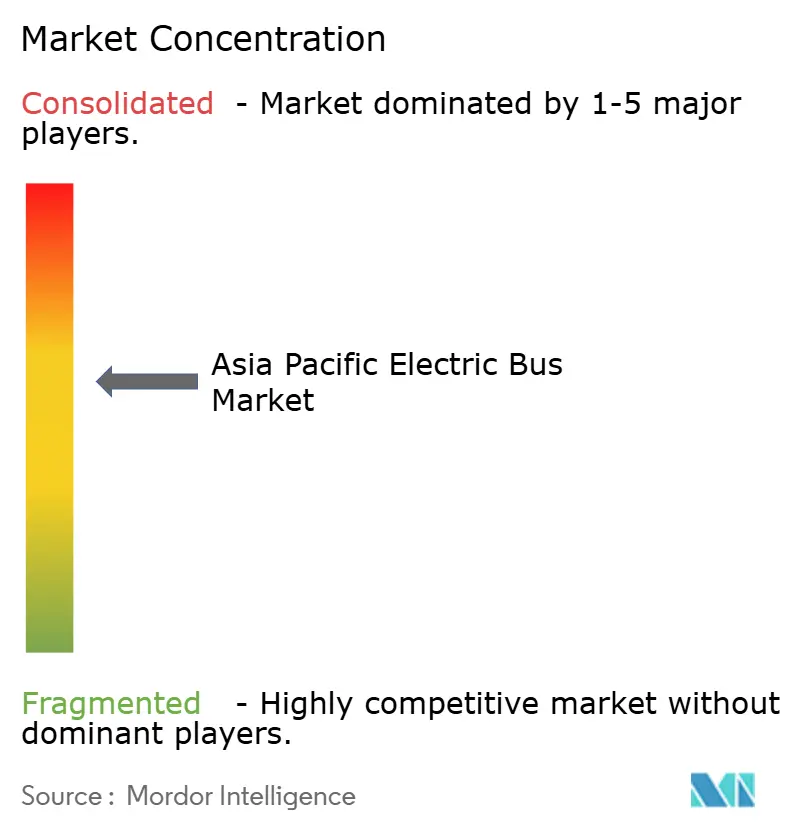
La concentración del mercado es moderada. BYD y Yutong juntos concentran una participación notable del volumen regional, respaldada por la integración vertical de LFP y el despliegue agresivo de ensamblaje en el exterior. Hyundai, Tata Motors y VinFast construyen asociaciones locales para cumplir con las regulaciones de contenido y acceder a segmentos no explotados como el soporte terrestre en aeropuertos.
La tecnología es el diferenciador clave. Las empresas chinas se anclan en el liderazgo de costos de LFP, los actores japoneses refinan los sistemas de pila de combustible, y los participantes europeos enfatizan el software de gestión de flotas que integra el mantenimiento predictivo con la orquestación de la carga. Las solicitudes de patentes se centran cada vez más en la gestión térmica, los inversores de carburo de silicio y la planificación de rutas mediante inteligencia artificial.
Los movimientos estratégicos en 2025 incluyen el piloto autónomo de Nivel 4 de BYD en Singapur, el lanzamiento por parte de Yutong de un autobús eléctrico de batería de dos pisos de 12 metros, y la primera entrega comercial de Hyundai a un operador japonés [3]. Empresas emergentes como Gogoro exploran autobuses de intercambio de batería orientados a los corredores densamente poblados del Sudeste Asiático, mientras que Ola Electric prueba ventas directas al operador que prescinden de las capas de distribuidores tradicionales.
Líderes de la Industria de Autobuses Eléctricos de Asia Pacífico
-
BYD Company Ltd.
-
Zhengzhou Yutong Bus Co., Ltd.
-
Beijing Foton AUV Bus Co., Ltd.
-
Xiamen King Long Motor Group Co., Ltd.
-
Tata Motors Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autobuses Eléctricos de Asia Pacífico Empresas cubiertas en este informe
- BYD Company Ltd.
- Zhengzhou Yutong Bus Co., Ltd.
- CRRC Electric Vehicle Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- Beijing Foton AUV Bus Co., Ltd.
- Anhui Ankai Automobile Co., Ltd.
- Higer Bus Company Limited
- Skywell New Energy Automobile Group
- Shanghai Sunwin Bus Corporation
- Tata Motors Limited
- Ashok Leyland Limited
- Olectra Greentech Limited
- JBM Group
- Hyundai Motor Company
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors Limited
- NFI Group (Alexander Dennis Limited)
- Volvo Buses
Lea el análisis de las empresas de autobuses eléctricos de asia pacífico
Oportunidades de mercado y perspectivas futuras
Los grandes flujos de adquisición impulsados por programas en toda Asia respaldan espacios de oportunidad a corto plazo para OEM, integradores y socios financieros, especialmente donde las licitaciones combinan vehículos con carga, mejoras de cocheras y garantías de servicio. Las hojas de ruta regionales citadas por organismos multilaterales y sectoriales apuntan a implementaciones planificadas considerables hasta 2030, y India ha articulado una ambición de licitación de alrededor de 40.000 autobuses eléctricos para el año fiscal 2030, lo que eleva la demanda de componentes de tren motriz localizados, soluciones de conexión en cocheras y modelos de servicio de disponibilidad de flota.
Los modelos operativos con conciencia de red están creando nuevas vías para el software y los servicios de energía, ya que las agencias buscan expandir las flotas sin incrementos proporcionales en el gasto de capital de red. Los programas piloto de vehículo a red (V2G) en Japón y Corea del Sur que incorporan autobuses eléctricos como almacenamiento distribuido refuerzan el caso para la orquestación de carga, la participación en respuesta a la demanda y la contratación de energía como servicio. Al mismo tiempo, la localización del PMP de India para motores de tracción y transmisiones a partir de septiembre de 2026 refuerza las oportunidades para que los proveedores regionales amplíen la fabricación de accionamientos eléctricos, mientras impulsa a los OEM a profundizar las asociaciones locales para mejorar el cumplimiento y el soporte del ciclo de vida.
Desarrollos recientes de la industria en Mercado de Autobuses Eléctricos de Asia Pacífico
- Julio de 2026: BYD alcanzó un hito de fabricación de 17 millones de vehículos de nueva energía (NEV). El logro destaca la escala sostenida en la producción de BEV y refuerza el liderazgo de BYD en la movilidad eléctrica global. También fortalece el poder de negociación de la cadena de suministro para los compradores de Asia-Pacífico, ya que las eficiencias de producción respaldan precios competitivos y una implementación más rápida.
- Junio de 2026: BYD anunció planes para expandir su línea de producción de baterías para autobuses en Brasil. La expansión aumenta la capacidad de fabricación regional y se alinea con las intenciones de contenido local, con potencial para reducir los costos logísticos para los compradores de Asia-Pacífico y ampliar las oportunidades de exportación desde las Américas.
- Junio de 2026: Mega Motor Company, socio oficial de BYD en Pakistán, entregó una flota adicional de vehículos eléctricos BYD a la Policía de la Capital de Islamabad y a la Policía de Tránsito de Islamabad. La entrega apunta a una creciente adquisición de flotas en el extranjero y a la penetración en el mercado local, lo que indica un alcance más amplio para la adopción de flotas policiales y municipales en Asia-Pacífico.
Mercado de Autobuses Eléctricos de Asia Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de autobuses eléctricos de Asia Pacífico incluye los autobuses eléctricos utilizados para el transporte de pasajeros, y se mide en valor de mercado basado en las ventas a agencias de tránsito y operadores de flotas en toda la región de Asia Pacífico.
Exclusiones del alcance: Se excluyen los automóviles particulares, los camiones eléctricos y los ingresos por infraestructura de carga, a menos que estén incluidos dentro del valor de la transacción del autobús eléctrico.
Descripción General de la Segmentación
- Por Tipo de Propulsión
- Autobús Eléctrico de Batería
- Autobús Eléctrico Híbrido
- Autobús Eléctrico Híbrido Enchufable
- Autobús Eléctrico de Pila de Combustible
- Por Longitud del Autobús
- Menos de 9 M
- 9 - 14 M
- Más de 14 M
- Por Aplicación
- Interurbano
- Intraurbano
- Transporte en Aeropuerto
- Transporte Escolar
- Por Usuario Final
- Autoridades de Transporte Público
- Operadores de Flotas Privadas
- Por País
- China
- India
- Japón
- Corea del Sur
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para elaborar el primer borrador del panorama de la demanda y para establecer límites claros sobre qué se considera una venta de autobús eléctrico en Asia Pacífico. Nos apoyamos en fuentes públicas como los ministerios nacionales de transporte y estadística, los portales de estadísticas aduaneras y comerciales, y las publicaciones de licitaciones de autoridades de tránsito urbano que indican los volúmenes de autobuses planificados y entregados.
Para mantener los supuestos realistas, también revisamos fuentes como las publicaciones de perspectivas de vehículos eléctricos de la AIE, las referencias de normas de transporte y vehículos de la CEPE de la ONU, y artículos académicos que analizan las químicas de baterías y los ciclos de uso para autobuses. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa de fuentes reconocidas nos ayudaron a comprender los planes de producción, las carteras de licitaciones y la dirección de los precios. En algunos casos, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, registros de importaciones y exportaciones a nivel de envíos, y licitaciones globales únicamente para verificar totales y plazos. Las fuentes aquí enumeradas no son exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en verificar lo que realmente se está adquiriendo y entregando, dado que los objetivos de política pueden parecer mayores que los despliegues reales. Conversamos con una combinación de participantes del lado de los fabricantes de autobuses y componentes, compradores de tránsito, gerentes de depósitos y flotas, y expertos de la industria en los principales mercados de Asia Pacífico, de modo que los supuestos sobre volúmenes, precios y combinación tecnológica pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 37% |
| Actores menores: 16% | Gerentes: 48% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente que reconstruye el valor a partir de las señales de demanda de unidades de autobuses eléctricos en Asia Pacífico, que luego se convierten en valor de mercado utilizando rangos de precios por país y divisiones de combinación. Lo que hizo que el modelo fuera práctico fue que, una vez que los planes de adquisición pública, los programas de subsidios y los anuncios de entrega se organizaron por país, el conjunto total de demanda se hizo visible y pudo someterse a pruebas de estrés.
Luego cruzamos los totales con aproximaciones ascendentes selectivas, incluido el precio de venta promedio (ASP) muestreado por clase de longitud de autobús, un despliegue de entregas esperadas a partir de los canales de producción y licitaciones divulgados, y verificaciones de canal sobre los tamaños de pedido típicos para los operadores de tránsito público. Los insumos clave utilizados en el modelo incluyen los registros o entregas anuales de autobuses eléctricos donde estén disponibles, los ciclos de reemplazo de flotas para autobuses urbanos, los volúmenes adjudicados en licitaciones y los calendarios de entrega, los cambios en la combinación de química de baterías (como la participación de LFP) y el movimiento del ASP vinculado a la dirección del costo de los paquetes de baterías. Para las previsiones, se aplicó un análisis de escenarios para gestionar la intensidad de las políticas y el calendario de financiamiento, y se utilizó la retroalimentación de expertos para elegir curvas de adopción realistas por país. Cuando las verificaciones ascendentes presentaban brechas, utilizamos rangos conservadores y solo escalamos los totales cuando al menos dos señales independientes respaldaban el ajuste.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante triangulación entre los volúmenes de adquisición, las señales de entrega o registro, y las bandas de ASP implícitas, antes de que los resultados fueran definitivos. También realizamos verificaciones de varianza por país y por aplicación para que un mercado grande no distorsionara el total regional, y cualquier salto inusual en el precio implícito o el crecimiento de unidades fue revisado nuevamente.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas, y los supuestos se verifican nuevamente con los encuestados cuando una nueva ola de licitaciones, un cambio en los subsidios o una restricción de suministro genera un cambio significativo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes de política o volumen. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Dimensionamiento del Mercado de Autobuses Eléctricos de Asia Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los autobuses eléctricos de Asia Pacífico pueden parecer muy dispares, principalmente porque cada editor contabiliza un conjunto de ingresos ligeramente diferente y utiliza distintos momentos para los volúmenes y los precios. Las diferencias también surgen cuando una estimación se apoya fuertemente en los objetivos de política, mientras que otra se mantiene más cercana a las unidades entregadas y los pedidos confirmados.
Al rastrear los volúmenes entregados y adjudicados país por país y actualizar las bandas de ASP con los resultados de las licitaciones y las verificaciones de inflación, Mordor Intelligence mantiene el valor del mercado de autobuses eléctricos de Asia Pacífico vinculado a las ventas de autobuses, en lugar de mezclar la infraestructura de carga o los ingresos más amplios de vehículos eléctricos comerciales. La dispersión en los números publicados también se ve afectada por si se incluyen los híbridos enchufables y los autobuses de pila de combustible, cómo se gestiona el momento de la conversión de divisas y con qué rapidez se actualizan los supuestos tras los cambios en los subsidios o las grandes licitaciones de ciudades.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,90 mil millones de USD (2025) | |
| Editor de la Industria A | 48,48 mil millones de USD (2025) | Esta estimación parece alinearse con una interpretación de ingresos más amplia que puede incluir conjuntos de valor adyacentes analizados junto con los autobuses (como equipos de carga y componentes principales del tren de transmisión) y puede aplicar ASP combinados más altos en todos los mercados. |
| Casa de Investigación Regional B | 43,00 mil millones de USD (2023) | La cifra se presenta con un año base diferente y probablemente se acerca más a una instantánea basada en el despliegue y las políticas, donde la intención de adquisición y los picos de volumen de años anteriores pueden elevar el valor declarado en comparación con una visión de ventas entregadas. |
La tabla muestra que los límites del alcance y la lógica de precios suelen ser los principales impulsores de la brecha, incluso antes de que se analicen los supuestos de crecimiento. Cuando mantenemos el modelo anclado en licitaciones observables, entregas y rangos de ASP realistas por mercado, el resultado es un tamaño de mercado que puede explicarse paso a paso y actualizarse de manera repetible.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad avanza la electrificación entre las flotas de autobuses públicos de Asia Pacífico?
La electrificación de flotas se expande a una CAGR del 19,98%, respaldada por subsidios, caídas en los precios de las baterías y mandatos nacionales de cero emisiones.
¿Qué formato de propulsión crece más rápidamente?
Los autobuses eléctricos de pila de combustible lideran el crecimiento con una CAGR del 27,88% gracias a las inversiones en hidrógeno en Japón y Corea del Sur.
¿Por qué los autobuses de tamaño medio dominan los pedidos?
La clase de 9 a 14 metros equilibra la capacidad de pasajeros y la maniobrabilidad en vías urbanas, captando el 56,71% de los envíos de 2025.
¿Qué herramientas de financiamiento ayudan a las ciudades a costear nuevos autobuses?
Los bonos verdes con cupones y los contratos de energía como servicio reducen los costos iniciales y suavizan los flujos de caja para las agencias.