
Tamaño y Participación del Mercado de Terapia para la Anemia por Deficiencia de Hierro
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.60 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapia para la Anemia por Deficiencia de Hierro por Mordor Intelligence
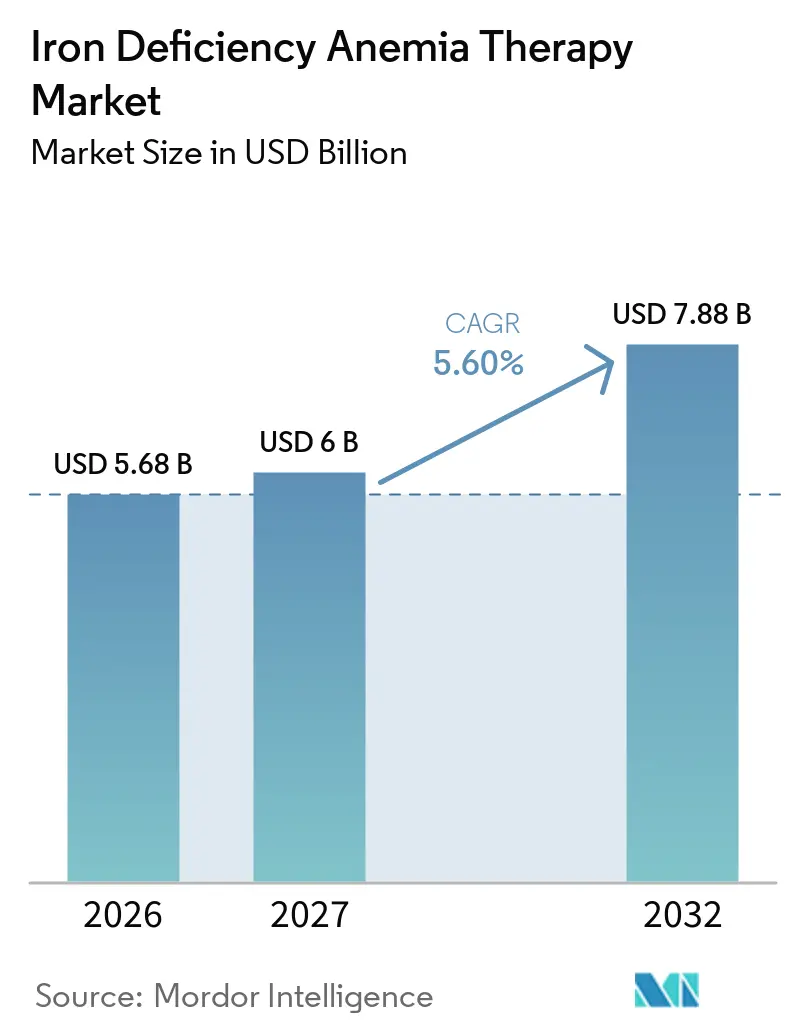
El tamaño del Mercado de Terapia para la Anemia por Deficiencia de Hierro en 2027 se estima en 6,00 mil millones de USD, creciendo desde el valor de 2026 de 5,68 mil millones de USD, con proyecciones para 2032 que muestran 7,88 mil millones de USD, creciendo a una CAGR del 5,60% durante 2027-2032. La sólida evidencia clínica del hierro intravenoso en insuficiencia cardíaca, enfermedad renal crónica y oncología, junto con los programas generalizados de detección, continúa impulsando la demanda. Un número récord de mujeres en edad reproductiva y niños cumplen ahora los criterios diagnósticos de deficiencia, y esta presión epidemiológica se traduce directamente en mayores volúmenes de tratamiento. Los hospitales están favoreciendo las infusiones de dosis total en una sola visita que reducen el tiempo en silla, mientras que las plataformas digitales orientan las decisiones de dosificación de forma remota. Por el lado de la oferta, las nuevas tecnologías orales que envuelven el hierro en matrices protectoras están mejorando la adherencia y abriendo canales de venta centrados en el consumidor que antes eran inaccesibles para los productos parenterales.
Conclusiones Clave del Informe
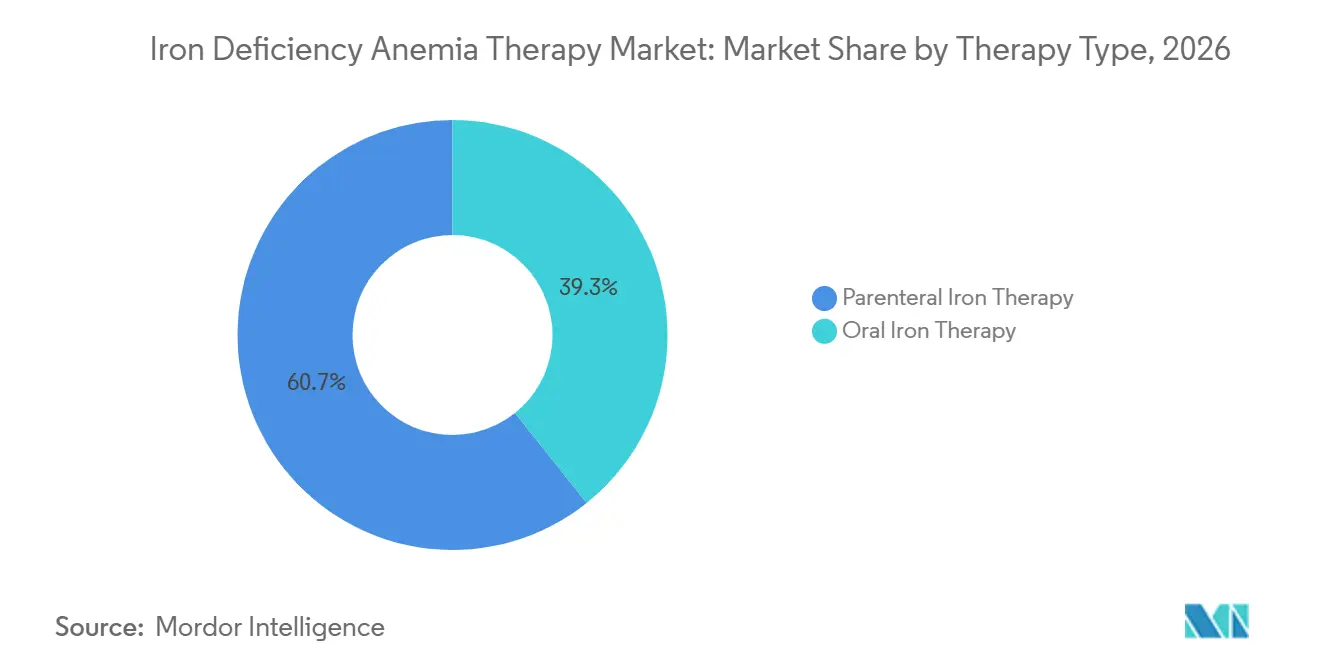
- Por tipo de terapia, la terapia de hierro parenteral representó el 60,74% de la participación del mercado de terapia para la anemia por deficiencia de hierro en 2026; se proyecta que el hierro oral se expanda a una CAGR del 7,42% hasta 2032.
- Por grupo de edad, los adultos representaron el 65,10% del tamaño del mercado de terapia para la anemia por deficiencia de hierro en 2026, mientras que la pediatría es el segmento de mayor crecimiento con una CAGR del 6,64% hasta 2032.
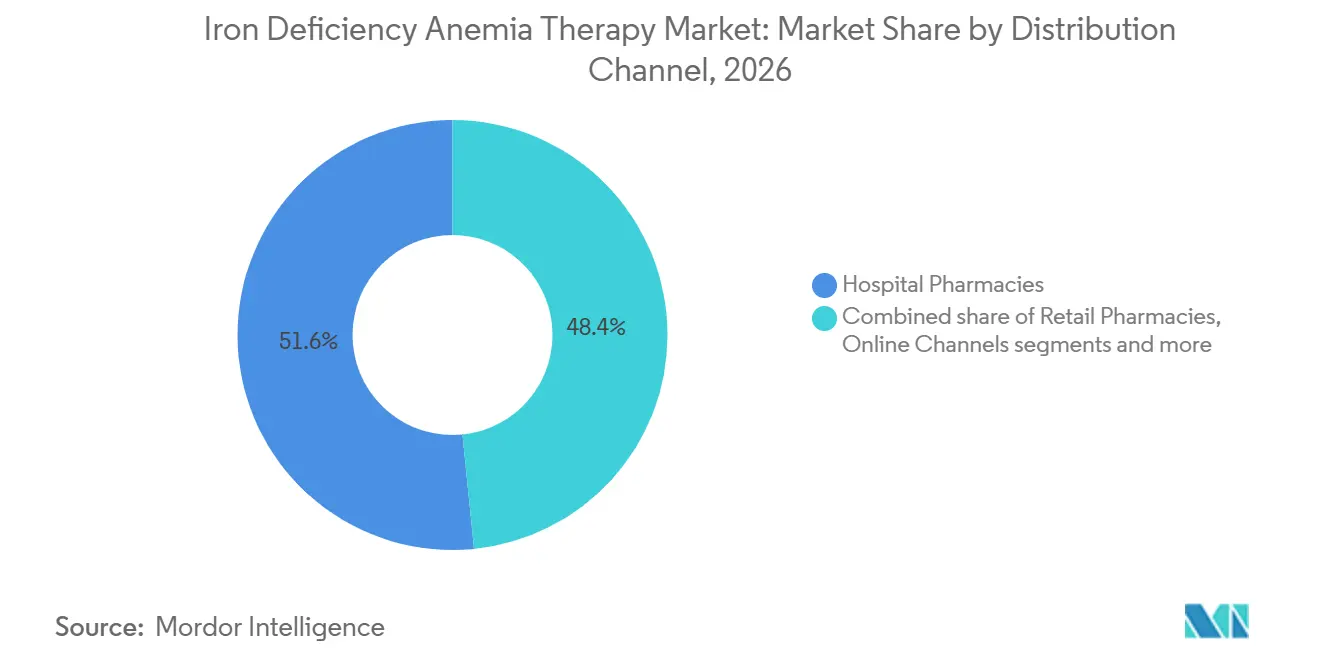
- Por canal de distribución, las farmacias hospitalarias mantuvieron una participación de ingresos del 51,60% en 2026; los canales en línea muestran el avance más rápido con una CAGR del 7,82% hasta 2032.
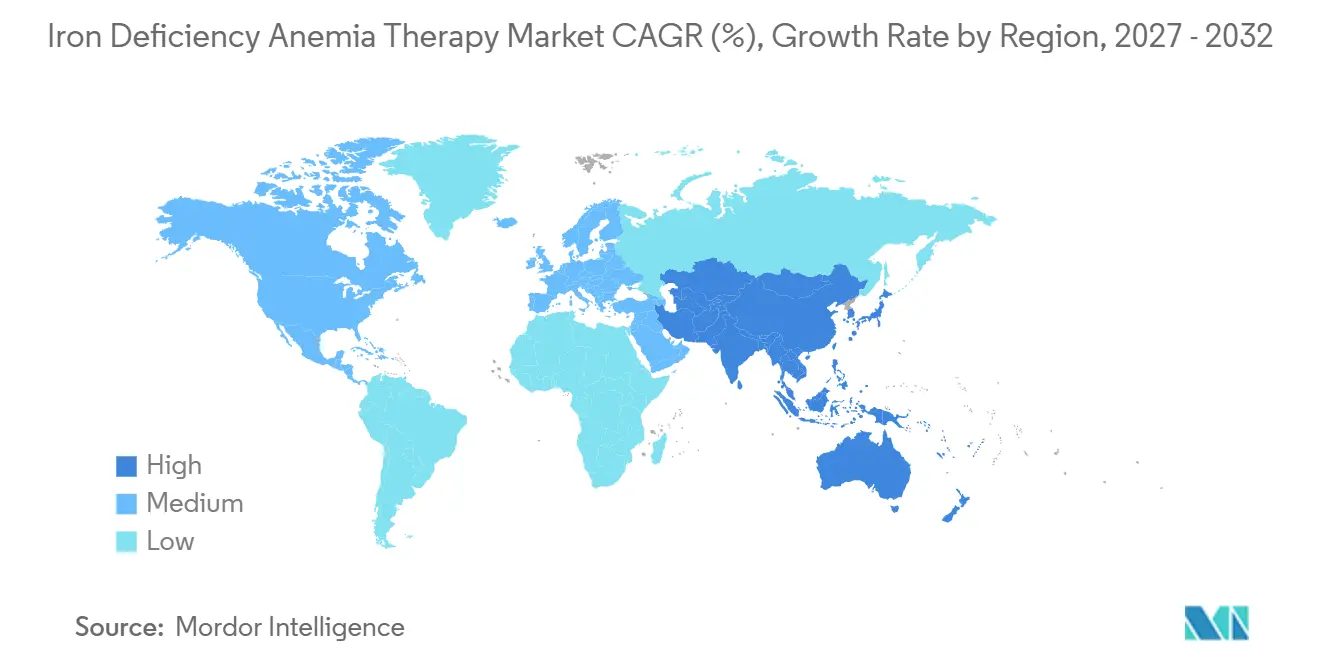
- Por geografía, América del Norte lideró con el 37,10% de los ingresos en 2026; Asia-Pacífico está proyectada para crecer a una CAGR del 7,37% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la prevalencia mundial de anemia por deficiencia de hierro | +1.8% | Global, mayor en Asia Pacífico y África Subsahariana | Largo plazo (≥ 4 años) |
| Integración de la terapia con hierro en las vías de atención de enfermedades crónicas | +1.2% | América del Norte y UE, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Programas gubernamentales de eliminación de la anemia | +0.9% | Asia Pacífico como núcleo, con extensión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Protocolos digitalizados de dosificación IV que reducen el tiempo en clínica | +0.7% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Surgimiento de formatos de administración transmucosa y transdérmica | +0.6% | América del Norte y UE, con expansión global gradual | Mediano plazo (2-4 años) |
| Cambio en las guías clínicas hacia el cribado obligatorio de ferritina en cirugía de insuficiencia cardíaca | +0.4% | Global, adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia Mundial de Anemia por Deficiencia de Hierro
Casi el 29,9% de las mujeres de entre 15 y 49 años y el 39,8% de los niños en todo el mundo viven con anemia por deficiencia de hierro, lo que equivale a cerca de 2 mil millones de candidatos potenciales a terapia. Las encuestas nacionales en el sur y el sudeste asiático sitúan la prevalencia en mujeres tan alta como el 63% en las Maldivas. La rápida urbanización ha desplazado las dietas hacia una menor densidad de hierro, mientras que la carga de enfermedades infecciosas continúa dificultando la absorción. La carga clínica resultante sostiene la demanda de referencia del mercado de terapia para la anemia por deficiencia de hierro, incluso antes de tener en cuenta las comorbilidades de enfermedades crónicas. Las tendencias demográficas a largo plazo indican un crecimiento sostenido en los grupos de alto riesgo, lo que significa que la prevalencia subyacente seguirá siendo el impulsor de volumen más poderoso durante los años de pronóstico.
Integración de la Terapia con Hierro en las Vías de Atención Estándar para Enfermedades Crónicas
Las guías clínicas de cardiología, nefrología y oncología ahora exigen el cribado de ferritina y la reposición proactiva, ampliando materialmente la población tratada. El ensayo IRONMAN confirmó ganancias significativas de hemoglobina en pacientes con insuficiencia cardíaca que recibieron derisomaltosa férrica frente a la atención estándar. [1] Un impulso similar es visible en oncología, donde la carboximaltosa férrica intravenosa logró una respuesta de hemoglobina del 52,1% en pacientes con tumores sólidos en comparación con el 32,9% de la atención habitual. Estas recomendaciones crean una adquisición predecible y basada en protocolos que respalda las formulaciones premium y estabiliza el reembolso.
Programas Gubernamentales de Eliminación de la Anemia
Las campañas de salud pública inyectan considerables presupuestos de adquisición en el mercado de terapia para la anemia por deficiencia de hierro, aunque los resultados siguen siendo dispares. El programa Anemia Mukt Bharat de India ilustra la escala: a pesar de las licitaciones de gran volumen para hierro-ácido fólico, las brechas de cumplimiento limitan el impacto clínico. Los responsables de políticas están ahora pivotando hacia mejores diagnósticos y regímenes intravenosos de mayor intensidad para la deficiencia grave, favoreciendo a los fabricantes capaces de ofrecer formas de dosificación diferenciadas. Iniciativas similares en la Asociación de Naciones del Sudeste Asiático y partes de África siguen esta trayectoria, construyendo canales de demanda plurianuales tanto para productos orales como parenterales.
Protocolos Digitalizados de Dosificación IV que Reducen el Tiempo en Clínica
Las infusiones de dosis total en una sola visita han reducido el tiempo promedio en silla en más de la mitad, y las calculadoras basadas en algoritmos integradas en el software hospitalario agilizan aún más la programación. Las autopruebas remotas de ferritina de empresas como Luma Health y Preventis permiten a los médicos confirmar el estado del hierro sin análisis presenciales, lo que posibilita una intervención más temprana. Estos avances reducen las barreras logísticas que antes limitaban la adopción parenteral fuera de los centros terciarios. A medida que las plataformas maduran, se espera que la precisión de la dosificación mejore, respaldando un uso ambulatorio más amplio y fortaleciendo los volúmenes generales del mercado de terapia para la anemia por deficiencia de hierro.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones de seguridad y tolerabilidad que desalientan la adherencia a largo plazo | -0.8% | Global, mayor impacto donde la infraestructura sanitaria es limitada | Largo plazo (≥ 4 años) |
| Requisitos estrictos de farmacovigilancia para el hierro parenteral | -0.6% | América del Norte y UE, con expansión global | Mediano plazo (2-4 años) |
| Ambigüedad diagnóstica entre la deficiencia de hierro funcional y absoluta | -0.5% | Global, mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de principios activos farmacéuticos de derisomaltosa férrica | -0.3% | Global, impacto concentrado en líneas de productos específicas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad y Tolerabilidad que Desalientan la Adherencia a Largo Plazo
Los efectos secundarios gastrointestinales siguen causando abandono en las sales ferrosas convencionales, y los eventos de hipersensibilidad, aunque raros, siguen siendo una preocupación prioritaria con los productos intravenosos. Las auditorías del mundo real muestran hipersensibilidad en el 3,1% de los receptores de derisomaltosa férrica.[2] Las opciones orales avanzadas como el maltol férrico reducen las interrupciones a menos del 5%, aunque la concienciación de los pagadores aún está al día. El desarrollo de sistemas de administración nanoencapsulados y transdérmicos tiene como objetivo eliminar estos obstáculos de tolerabilidad, pero hasta que dichos formatos escalen, la reticencia por eventos adversos pesará sobre la adopción.
Farmacovigilancia Estricta para el Hierro Parenteral
Los reguladores han reforzado la vigilancia poscomercialización, exigiendo protocolos de infusión sólidos e informes detallados de eventos adversos. Estos requisitos aumentan los costos de cumplimiento y ralentizan el lanzamiento de productos, especialmente en entornos de atención más pequeños que carecen de infraestructura de infusión. El mayor escrutinio protege la seguridad del paciente, pero puede disuadir a los actores más pequeños de entrar en el mercado de terapia para la anemia por deficiencia de hierro, limitando la presión competitiva sobre los precios en ciertas geografías.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia:
Equilibrio en Evolución entre Soluciones Intravenosas y OralesEl hierro parenteral representó el 60,74% del tamaño del mercado de terapia para la anemia por deficiencia de hierro en 2026, lo que refleja la dependencia hospitalaria de las infusiones de dosis total para casos graves. Las opciones de dosis total, como la carboximaltosa férrica, permiten la repleción completa en una sola visita, lo que se alinea con las métricas de atención basada en valor que recompensan una menor duración de la estancia. Las continuas expansiones del formulario hospitalario, junto con la integración de protocolos para insuficiencia cardíaca y oncología, anclan este dominio. Sin embargo, la escasez de materias primas para las APIs de derisomaltosa férrica ha generado escaseces selectivas, poniendo de manifiesto una vulnerabilidad latente en la cadena de suministro.
Los productos orales registran la expansión más rápida con una CAGR del 7,42%. El maltol férrico y las microesferas de hierro con proteína de suero lácteo impulsan este repunte al reducir drásticamente las molestias gastrointestinales comunes que antes socavaban la adherencia. A medida que las tasas de adherencia superan el 80% en ensayos recientes, los pagadores están reconsiderando las reglas de terapia escalonada que anteriormente requerían el fracaso con sulfato ferroso genérico. Este cambio de política podría acelerar la migración de volumen hacia marcas orales premium durante el horizonte de pronóstico, diversificando los flujos de ingresos dentro del mercado de terapia para la anemia por deficiencia de hierro.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
Núcleo Adulto Estable y Oportunidad Pediátrica en AceleraciónLos adultos representaron el 65,10% de la participación del mercado de terapia para la anemia por deficiencia de hierro en 2026, respaldados por la detección rutinaria en atención prenatal, nefrología y cardiología. La cobertura de seguros en los mercados desarrollados reembolsa habitualmente tanto las modalidades orales como las intravenosas, garantizando una demanda de referencia estable. Las nuevas guías de insuficiencia cardíaca que clasifican la deficiencia de hierro como una comorbilidad tratable refuerzan aún más la utilización en adultos, convirtiendo las clínicas de cardiología en centros de adquisición recurrente.
La pediatría registra una CAGR del 6,64% gracias a la detección obligatoria en recién nacidos y en edad escolar, además de la llegada de formas de dosificación adaptadas a los niños. El reciente consenso pediátrico europeo respalda la carboximaltosa férrica basada en el peso desde el primer año de vida, ampliando el grupo tratable. La palatabilidad mejorada y la flexibilidad de dosificación en suspensiones orales, junto con los datos emergentes sobre los beneficios en el neurodesarrollo, refuerzan el argumento a favor del tratamiento temprano, posicionando al segmento como un motor de crecimiento a largo plazo dentro del mercado de terapia para la anemia por deficiencia de hierro.
Por Canal de Distribución:
Fortaleza Hospitalaria ante el Auge DigitalLas farmacias hospitalarias representaron el 51,60% del tamaño del mercado de terapia para la anemia por deficiencia de hierro en 2026, cifra respaldada por las vías de atención integradas que incorporan las infusiones de hierro en las visitas de diálisis, quimioterapia e insuficiencia cardíaca. Las mejoras en la eficiencia de las sillas de infusión y los rigurosos flujos de trabajo de farmacovigilancia mantienen a los hospitales como actores centrales del volumen parenteral.
Los canales en línea registran una CAGR del 7,82% a medida que las autopruebas directas al consumidor convergen con la entrega por suscripción de formulaciones orales avanzadas. Los protocolos de telesalud que vinculan los resultados de ferritina con algoritmos de recarga personalizados han reducido drásticamente las barreras para el inicio del tratamiento. Si bien la claridad regulatoria sobre el hierro con receta varía entre mercados, la participación de la terapia gestionada en el hogar está destinada a crecer, erosionando el dominio de las farmacias minoristas e inyectando nueva competencia en el mercado de terapia para la anemia por deficiencia de hierro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Terapias para la Anemia por Deficiencia de Hierro en América del Norte
América del Norte retuvo el 37,10% de los ingresos globales en 2026, impulsada por un reembolso integral que cubre tanto las infusiones estándar como las nuevas marcas orales. La adopción generalizada de regímenes de carboximaltosa férrica y derisomaltosa férrica en una sola visita ha reducido las consultas ambulatorias, liberando capacidad en clínicas con exceso de demanda. La reciente autorización de Canadá de la carboximaltosa férrica para uso pediátrico amplía la accesibilidad a lo largo del ciclo de vida. Los aseguradores de salud pública de México están pilotando paquetes integrados de gestión de la anemia, aunque las limitaciones de infraestructura restringen la penetración de las infusiones fuera de los centros metropolitanos.
Mercado de Terapias para la Anemia por Deficiencia de Hierro en Asia-Pacífico
Asia-Pacífico registra la CAGR regional más rápida con un 7,37%. Japón exhibe sofisticados algoritmos de dosificación que han llevado a los médicos a pasar del óxido férrico sacarado a la carboximaltosa férrica en busca de mayor eficiencia. El grupo de atención primaria de Australia estima que la cobertura de Medicare para infusiones administradas por médicos de cabecera podría ahorrar 124 millones de USD en costos del sistema, una propuesta que actualmente está bajo revisión activa.
Mercado de Terapias para la Anemia por Deficiencia de Hierro en Europa
Europa mantiene una expansión sostenida respaldada por la armonización de directrices y estrategias de seguridad del suministro que favorecen múltiples fuentes de principios activos farmacéuticos. Alemania, Francia y los mercados nórdicos emplean registros nacionales para monitorear la seguridad de las infusiones, reforzando la confianza de los médicos en las soluciones parenterales. Los países de Europa del Este, apoyados por los fondos de equidad en salud de la UE, están ampliando los programas de suplementación pediátrica, creando nuevas fronteras para el mercado de terapias para la anemia por deficiencia de hierro, incluso cuando los estados maduros de Europa Occidental se centran en la integración de enfermedades crónicas.
Panorama regulatorio
La supervisión regulatoria de las terapias para la anemia por deficiencia de hierro sigue endureciéndose en torno al acceso pediátrico, el etiquetado de enfermedades crónicas y el monitoreo de seguridad posterior a la comercialización de los complejos de hierro IV. En febrero de 2026, la FDA de EE. UU. aprobó ACCRUFeR (maltol férrico) para la deficiencia de hierro en pacientes pediátricos de 10 años o más, ampliando una opción oral de venta con receta a un grupo de edad que históricamente ha dependido en gran medida de suplementos y determinadas vías intravenosas. En Canadá, Health Canada emitió un Aviso de Cumplimiento en marzo de 2024 para Ferinject (carboxymaltosa férrica) en adultos y pacientes pediátricos a partir de 1 año de edad, reforzando el patrón global de ampliación de etiquetas hacia cohortes más jóvenes.
En cuanto al acceso y la competencia, el entorno regulatorio de EE. UU. también respaldó un suministro adicional mediante genéricos para inyectables complejos. En agosto de 2025, la FDA aprobó la primera Inyección de Sacarato de Hierro genérica, USP (Viatris), para la anemia por deficiencia de hierro en pacientes adultos y pediátricos (2 años o más) con enfermedad renal crónica, con una aprobación separada de la FDA en el mismo mes para la inyección de sacarato de hierro genérica de Amphastar Pharmaceuticals. Los organismos de directrices siguen configurando la utilización: KDIGO publicó su Guía de Anemia en la ERC 2026 en enero de 2026, recomendando pruebas de estado del hierro al menos cada 3 meses en personas con enfermedad renal crónica, reforzando los ciclos de prueba y tratamiento basados en protocolos que afectan tanto a la demanda de hierro oral como parenteral.
Panorama Competitivo
Concentración del Mercado
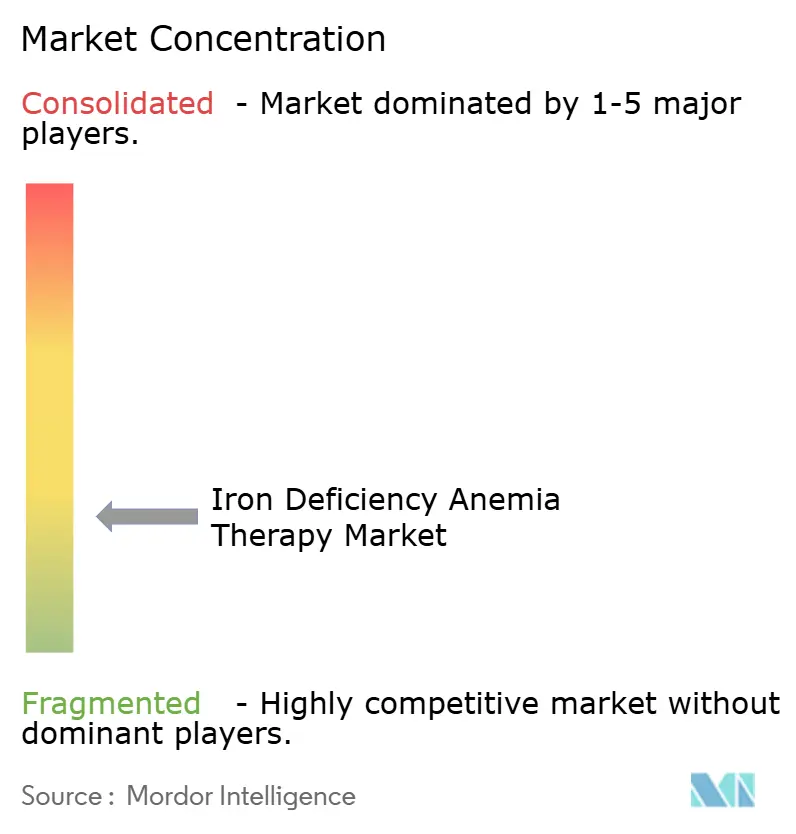
El mercado de terapia para la anemia por deficiencia de hierro sigue siendo moderadamente fragmentado. AMAG (-Covis), Pharmacosmos y Sanofi son los actores clave que aprovechan sólidos conjuntos de datos clínicos y escala de fabricación. La adquisición de G1 Therapeutics por parte de Pharmacosmos en 2024 amplió su cartera de oncología, reforzando su posicionamiento competitivo.
La innovación se está concentrando en torno a mejoras en la administración. El hierro nanoencapsulado y los complejos de proteínas vegetales prometen una biodisponibilidad del 90% sin malestar gastrointestinal, respaldados por rondas de financiación en etapa temprana que involucran a inversores de capital de riesgo y estratégicos. Las aplicaciones digitales complementarias que rastrean la ferritina, calculan la dosis acumulada y reprograman automáticamente las infusiones tienen como objetivo consolidar la lealtad a la marca. Las asociaciones geográficas también se están intensificando: Fresenius y Vifor ampliaron su alianza en China, combinando el alcance local en diálisis con líneas de infusión premium.
La presión de precios de los nuevos participantes adyacentes a los biosimilares es moderada por ahora debido a los altos costos de validación y las estrictas normas de farmacovigilancia. No obstante, la diversificación de la cadena de suministro, las plantas de producción modulares y los contratos de reparto de riesgos con los pagadores son prioridades crecientes entre los actores establecidos a medida que buscan estabilidad de márgenes en el mercado de terapia para la anemia por deficiencia de hierro en evolución.
Líderes de la Industria de Terapia para la Anemia por Deficiencia de Hierro
-
AbbVie Inc.
-
Pharmacosmos
-
AMAG (-Covis)
-
Sanofi
-
Fresenius SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapia para la Anemia por Deficiencia de Hierro Empresas cubiertas en este informe
- Abbvie
- Akebia Therapeutics
- AMAG (-Covis)
- Daiichi Sankyo
- Pharmacosmos
- Sanofi
- Johnson & Johnson
- Fresenius SE
- Vifor Pharma
- Rockwell Medical
- Shield Therapeutics
- American Regent
- Nicholas Piramal
- Cosmo Pharma
- PharmaNutra
- Cipla
- Alkem Laboratories
Lea el análisis de las empresas de terapia para la anemia por deficiencia de hierro
Oportunidades de mercado y perspectivas futuras
Las vías de diagnóstico y tratamiento pediátricos se están ampliando, creando espacio para ampliaciones de etiquetas, formulaciones apropiadas para la edad y paquetes de evidencia alineados con los pagadores en los segmentos oral e IV. En junio de 2026, la Academia Estadounidense de Pediatría publicó un informe clínico actualizado sobre estrategias de prevención, detección, diagnóstico y tratamiento para la deficiencia de hierro y la anemia por deficiencia de hierro en niños, reforzando la atención clínica rutinaria a esta población y agudizando la necesidad de productos centrados en la tolerabilidad y una dosificación práctica. El impulso regulatorio también está respaldando un acceso pediátrico ampliado para productos orales avanzados; en febrero de 2026, la FDA de EE. UU. aprobó ACCRUFeR (maltol férrico) para pacientes pediátricos de 10 años o más, alineándose con el cambio del mercado hacia terapias orales favorables a la adherencia que reducen la interrupción gastrointestinal en comparación con las sales ferrosas tradicionales.
Para el hierro parenteral, la eficiencia de la infusión hospitalaria y ambulatoria sigue siendo una palanca concreta de diferenciación, con regímenes de reposición en una sola visita que anclan las decisiones de formulario en la atención de enfermedades crónicas (especialmente ERC e insuficiencia cardíaca). La guía de KDIGO sobre Anemia en la ERC de enero de 2026, que recomienda pruebas de estado del hierro al menos cada 3 meses, formaliza la cadencia de pruebas repetidas y respalda la gestión continua del tratamiento en entornos de nefrología. Al mismo tiempo, la aparición de nuevas inyecciones genéricas de sacarato de hierro en Estados Unidos (aprobaciones de la FDA en agosto de 2025 para Viatris y Amphastar) amplía las opciones competitivas para el manejo de la anemia relacionada con la ERC, desplazando la competencia entre fabricantes hacia un suministro confiable, infraestructura de farmacovigilancia y soporte en el punto de atención, en lugar de centrarse únicamente en el precio unitario.
Desarrollos recientes de la industria en Mercado de Terapia para la Anemia por Deficiencia de Hierro
- Abril de 2026: China Medical System Holdings Limited (CMS) firmó un acuerdo exclusivo de comercialización y suministro con Pharmacosmos A/S para Monofer (isomaltósido de hierro) y Cosmofer (dextrano de hierro) en China. El acuerdo refuerza la presencia de Pharmacosmos en un mercado de alto volumen y respalda un acceso más estructurado a través de una plataforma comercial local establecida para marcas originadoras de hierro IV.
- Agosto de 2025: La FDA de EE. UU. aprobó a Viatris como el primer genérico de Inyección de Sacarato de Hierro, USP, para la anemia por deficiencia de hierro en pacientes adultos y pediátricos (2 años o más) con enfermedad renal crónica. La aprobación introduce una nueva fuente de suministro competitiva para una clase de hierro IV ampliamente utilizada en vías de tratamiento impulsadas por la nefrología.
- Marzo de 2024: Health Canada emitió un Aviso de Cumplimiento para CSL Vifor Ferinject (carboxymaltosa férrica) para tratar la anemia por deficiencia de hierro en adultos y pacientes pediátricos a partir de 1 año de edad. Este acceso etiquetado ampliado respalda un uso más amplio de protocolos de hierro IV en dosis altas en entornos hospitalarios y especializados donde se prioriza la reposición rápida.
Mercado de Terapia para la Anemia por Deficiencia de Hierro Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de terapia para la anemia por deficiencia de hierro incluye medicamentos y terapias clínicas utilizadas para corregir la anemia por deficiencia de hierro mediante la restauración de los niveles de hierro o la reposición de glóbulos rojos en un entorno de atención médica. El mercado se mide en términos de valor para los productos y servicios utilizados en el tratamiento en las principales regiones.
Exclusiones del alcance: Excluimos los alimentos fortificados, los suplementos de bienestar general no posicionados para la terapia de la anemia, y los tratamientos dirigidos a formas de anemia no relacionadas con el hierro.
Descripción General de la Segmentación
- Por Tipo de Terapia
- Terapia Oral con Hierro
- Sales ferrosas
- Complejos férricos y de polisacáridos
- Absorción mejorada o lipofílicos
- Terapia Parenteral con Hierro
- Carboximaltosa férrica
- Derisomaltosa férrica
- Sacarosa de hierro
- Otros
- Terapia Oral con Hierro
- Por Grupo de Edad
- Pediátrico
- Adultos
- Geriátrico
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Canales en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el contexto de la enfermedad y el tratamiento disponible públicamente, lo que nos ayuda a establecer límites realistas sobre lo que se contabiliza como valor terapéutico. Consultamos fuentes como la Organización Mundial de la Salud para el contexto de la anemia y la deficiencia de hierro, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos para los indicadores de salud poblacional, los Institutos Nacionales de Salud y MedlinePlus para las vías de tratamiento, y la Administración de Alimentos y Medicamentos para el lenguaje de aprobación de medicamentos y etiquetado que aclara el uso previsto.
Para convertir ese contexto en una base de dimensionamiento utilizable, también revisamos fuentes como portales de estadísticas de salud nacionales, revistas revisadas por pares que analizan la carga de la anemia por deficiencia de hierro y los patrones de atención, y estadísticas de aduanas o comercio donde sean relevantes para las preparaciones de hierro. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa de fuentes acreditadas se utilizan para comprender el enfoque de la cartera y la exposición regional, y el acceso a suscripciones de pago para información financiera y noticias de empresas ayuda a contrastar los ingresos reportados y el momento de los eventos principales. Estos ejemplos no son exhaustivos, y utilizamos fuentes públicas adicionales para recopilar, validar y aclarar los supuestos finales.
Entrevistas y Encuestas Primarias
El trabajo primario se utiliza para someter a prueba de estrés el conjunto de demanda y la lógica de precios con médicos, farmacéuticos hospitalarios, roles orientados a los pagadores y equipos comerciales del lado de la oferta que realizan seguimiento de la adopción de la terapia de hierro. Dado que se trata de un mercado global, validamos los datos en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para capturar las diferencias en las vías de atención, el uso del hierro intravenoso y las prácticas de transfusión antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 13% | Asia-Pacífico: 51% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África: 29% |
| Actores menores: 15% | Gerentes: 55% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que el conjunto de pacientes accesibles y el comportamiento de tratamiento se traducen en valor terapéutico por región, y luego se reconcilian con lo que el lado de la oferta puede respaldar de manera realista. En la práctica, nuestro modelo parte de la población accesible con anemia por deficiencia de hierro, aplica las tasas de diagnóstico y tratamiento, y luego superpone las divisiones de la combinación de terapias entre hierro oral, hierro intravenoso y atención basada en transfusiones donde sea clínicamente relevante.
Para mantener los totales fundamentados, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado por las principales clases de terapia multiplicado por los rangos de precios típicos, y verificaciones de canal sobre cuánto tratamiento se administra a través de hospitales frente a entornos ambulatorios. Algunos datos que importan mucho en este mercado son la tasa de diagnóstico y tratamiento, el cambio hacia el hierro intravenoso en grupos específicos de pacientes, los patrones típicos de ciclo de dosificación por tipo de terapia y los supuestos de progresión de precios que reflejan la disponibilidad de genéricos y el comportamiento de las licitaciones. Cuando los datos locales son escasos, gestionamos las brechas utilizando países de referencia con acceso a la atención similar y luego ajustamos tras la revisión de expertos.
El pronóstico se apoya en el análisis de escenarios respaldado por verificaciones de tendencias en los indicadores de carga de anemia, los cambios esperados en la detección y la concienciación, y los cambios en las preferencias terapéuticas analizados en las entrevistas. Cuando los principales impulsores se mueven en direcciones diferentes, los rangos de escenarios nos ayudan a mantener una visión equilibrada y luego a establecer un caso central coherente con los patrones de adopción observados.
Validación de Datos y Ciclo de Actualización
Los resultados se contrastan con señales independientes, incluidas las expectativas de crecimiento de las clases terapéuticas, los cambios en los entornos de atención regionales y los principales cambios regulatorios o de reembolso que pueden modificar la utilización. Cuando un segmento muestra un salto inusual, revisamos los impulsores y activamos llamadas de seguimiento para confirmar si el cambio es real o un artefacto del modelo.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones analíticas de múltiples etapas, incluidas verificaciones de varianza entre regiones y una reconciliación final de las tasas de crecimiento con los indicadores de demanda subyacentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, tras lo cual completamos una revisión previa a la entrega actualizada para que los clientes reciban la vista más reciente.
Tamaño del Mercado de Terapia para la Anemia por Deficiencia de Hierro de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la terapia de la anemia por deficiencia de hierro pueden parecer muy dispares porque cada editor traza la línea de manera diferente en torno a lo que cuenta como tratamiento, y porque las elecciones del año base y los supuestos de precios no siempre coinciden. La tabla reúne esas diferencias en una sola vista, para que el lector pueda ver cómo las decisiones de alcance y temporalidad se traducen en totales diferentes.
Los principales factores de brecha para este mercado suelen derivar de si la transfusión de glóbulos rojos se trata como parte del valor terapéutico, de cómo se contabiliza el hierro oral cuando se compra sin receta, y de si los precios se modelan utilizando el precio de lista o una realización neta más típica. El año seleccionado como punto de partida también afecta los resultados, especialmente cuando el uso del hierro intravenoso está cambiando, y el momento de la conversión de divisas puede ampliar la brecha cuando los pesos regionales difieren.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,68 mil millones de USD (2026) | |
| Consultora Global A | 4,98 mil millones de USD (2025) | Utiliza un año base anterior y un conjunto de segmentación declarado más amplio, y también puede diferir si el hierro oral sin receta se valora utilizando precios minoristas sin ajustar por los descuentos típicos y los patrones de reembolso regionales. |
| Editorial de la Industria B | 4,30 mil millones de USD (2023) | Ancla el modelo a un año de inicio diferente y puede tratar el valor relacionado con las transfusiones como fuera del alcance, lo que reduce los totales en mercados donde la corrección hospitalaria representa una parte significativa de la atención. |
La tabla muestra una dispersión que se explica en gran medida por el momento del año de inicio y lo que se contabiliza en torno a las transfusiones y el tratamiento sin receta, y en el modelo de Mordor Intelligence el alcance terapéutico incluye sales de hierro oral, formulaciones férricas intravenosas y transfusiones de glóbulos rojos administradas a través de entornos de atención autorizados, mientras que los alimentos fortificados y los productos de bienestar general no se contabilizan. Con esas decisiones de alcance declaradas de antemano y verificadas con los datos de población tratada y la combinación de terapias, el número final permanece rastreable hasta palancas claras que pueden ser revalidadas cuando el mercado cambie.
Preguntas Clave Respondidas en el Informe
¿Qué tendencia clínica está impulsando a los hospitales a adoptar infusiones intravenosas de hierro en una sola visita?
Las formulaciones de dosis total en una sola visita, como la carboximaltosa férrica, reducen el tiempo en silla y la carga de enfermería, alineándose con los objetivos de eficiencia hospitalaria y los modelos de reembolso basados en valor.
¿Por qué las formulaciones pediátricas están ganando terreno a pesar de que los adultos siguen siendo la base de usuarios principal?
La detección obligatoria en edad escolar y las opciones orales o intravenosas de bajo volumen adaptadas a los niños están ampliando el acceso para la población infantil, impulsando lanzamientos de productos especializados y guías clínicas enfocadas en pediatría.
¿Qué vulnerabilidad en la cadena de suministro ha afectado recientemente la disponibilidad del hierro parenteral?
La producción concentrada de APIs de derisomaltosa férrica generó cuellos de botella, poniendo de relieve la necesidad de diversificar las fuentes de abastecimiento y mantener inventarios de contingencia entre los compradores hospitalarios.
¿Qué innovaciones en la administración tienen mayor probabilidad de superar la discontinuación relacionada con la tolerabilidad?
Las cápsulas orales nanoencapsuladas y los parches transdérmicos iontoforéticos están demostrando alta biodisponibilidad con mínimas reacciones gastrointestinales o de hipersensibilidad, mejorando la aceptación por parte del paciente.
¿Cómo están influyendo los programas gubernamentales de eliminación de la anemia en la combinación de productos?
La constatación de que no toda la anemia está relacionada con el hierro está orientando las adquisiciones desde comprimidos genéricos de distribución masiva hacia formulaciones intravenosas avanzadas y formulaciones orales avanzadas que incluyen soporte diagnóstico.
¿Cómo están influyendo los programas gubernamentales de eliminación de la anemia en la combinación de productos?
La constatación de que no toda la anemia está relacionada con el hierro está orientando la adquisición desde tabletas genéricas de distribución masiva hacia formulaciones intravenosas específicas y formulaciones orales avanzadas que incluyen apoyo diagnóstico.