
Tamaño y Participación del Mercado de Instrumentación Analítica en Ciencias de la Vida
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 22.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
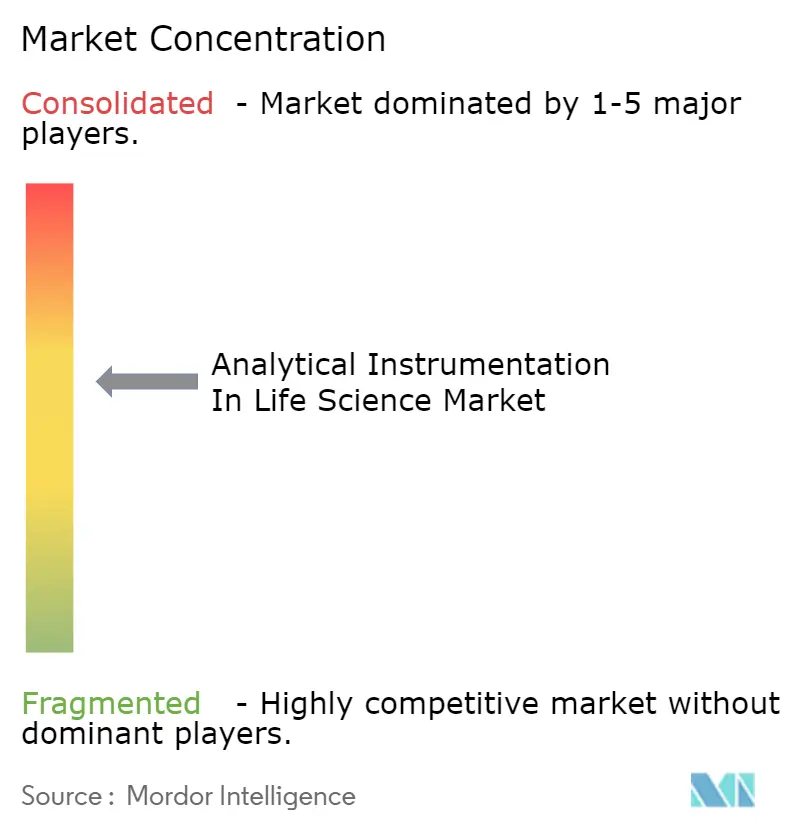
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Instrumentación Analítica en Ciencias de la Vida por Mordor Intelligence
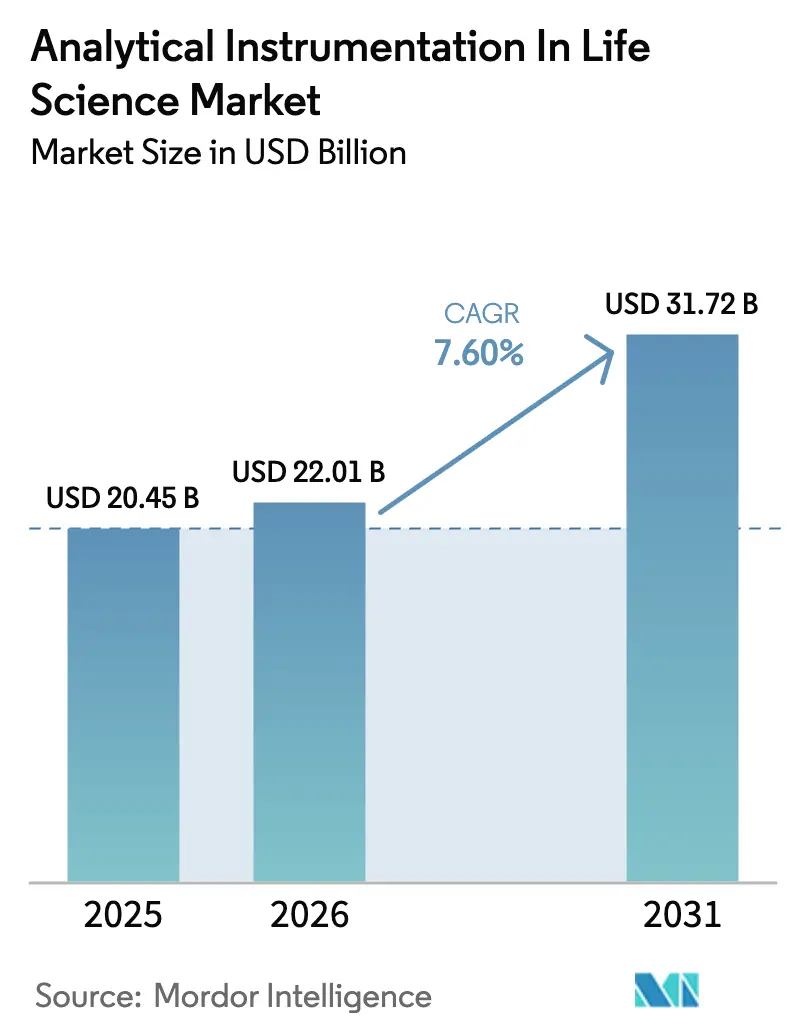
Se espera que el tamaño del mercado de instrumentación analítica en ciencias de la vida crezca de USD 20,45 mil millones en 2025 a USD 22,01 mil millones en 2026 y se prevé que alcance USD 31,72 mil millones en 2031 a una CAGR del 7,60% durante 2026-2031. El mayor desarrollo de biológicos, las expectativas regulatorias más estrictas para el control de procesos en tiempo real y la aceleración de los programas de medicina de precisión son los principales motores de esta expansión.[1]FDA, "Contenido y Revisión de Información CMC para INDs de Terapia Celular Somática Humana," fda.gov La creciente demanda de espectrometría de masas de alta resolución, las innovaciones en cromatografía que respaldan la fabricación continua y el análisis de datos impulsado por inteligencia artificial continúan ampliando el alcance de aplicación de los instrumentos de próxima generación. Asia-Pacífico registra la adopción más rápida a medida que las organizaciones de desarrollo y fabricación por contrato regionales estandarizan el cribado de alto rendimiento, mientras que América del Norte capitaliza su consolidada infraestructura de I+D para mantener el liderazgo en valor.[2]ISPE, "Navegando el Panorama Farmacéutico de Asia Pacífico para un Impacto Global," ispe.org La actividad competitiva se caracteriza por adquisiciones de gran escala que agrupan instrumentos, software y consumibles en soluciones de flujo de trabajo integradas.
Conclusiones Clave del Informe
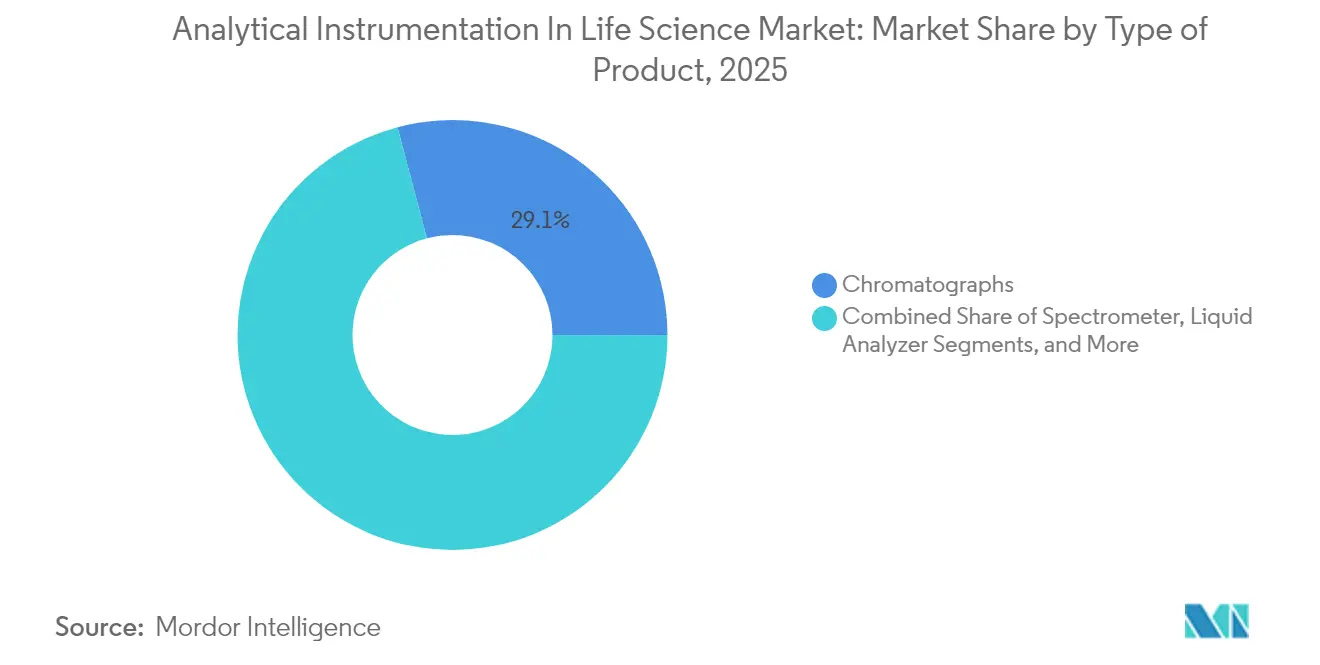
- Por tipo de producto, los cromatógrafos lideraron con una participación de ingresos del 29,12% en 2025, mientras que los espectrómetros registran la CAGR más alta del 8,06% hasta 2031.
- Por usuario final, el segmento farmacéutico mantuvo el 59,35% de la participación del mercado de instrumentación analítica en ciencias de la vida en 2025; las aplicaciones biofarmacéuticas y nutracéuticas avanzan a una CAGR del 8,74%.
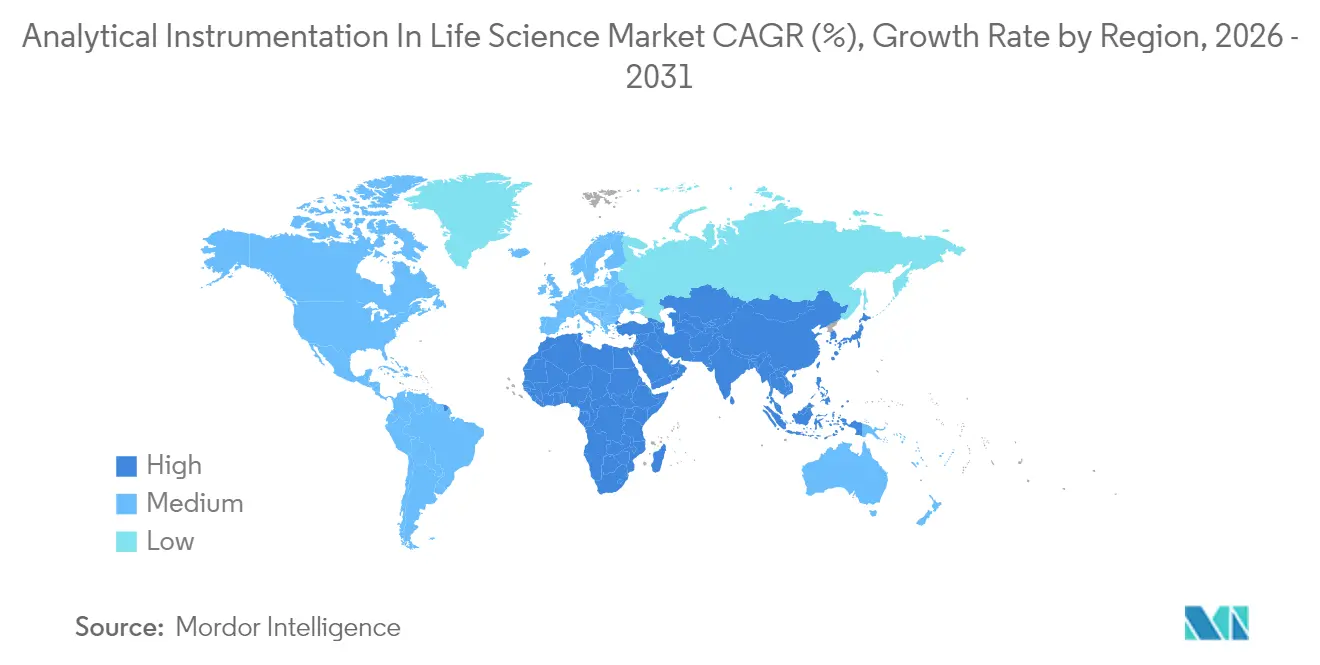
- Por geografía, América del Norte concentró el 38,95% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Demanda de Instrumentación Analítica en la Industria Farmacéutica | +1.8% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión del Portafolio de Terapias Celulares y Génicas que Requieren Caracterización de Alta Resolución | +1.5% | América del Norte y la UE como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impulso Regulatorio para la Tecnología Analítica de Procesos en Línea (PAT) en la Fabricación Continua | +1.2% | Global, liderado por las jurisdicciones de la FDA y la EMA | Mediano plazo (2-4 años) |
| Creciente Financiamiento Público-Privado en Investigación de Ómica y Biomarcadores | +1.0% | América del Norte y la UE, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Potencia de las Nuevas Modalidades de Fármacos que Requieren Detección Ultrasensible | +0.9% | Global, concentrado en los principales centros farmacéuticos | Mediano plazo (2-4 años) |
| Adopción Acelerada de Cribado de Alto Rendimiento por parte de las Organizaciones de Desarrollo y Fabricación por Contrato Asiáticas | +0.7% | Asia-Pacífico como núcleo, con efecto expansivo hacia las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la demanda de instrumentación analítica en la fabricación farmacéutica
La actualización de 2025 de la FDA al 21 CFR 211.110 formaliza las expectativas para el procesamiento continuo, elevando los sistemas de tecnología analítica de procesos (PAT) de mejoras opcionales a herramientas de control esenciales. Las directrices armonizadas ICH Q2(R2) y Q14 permiten validar métodos de plataforma en múltiples productos, reduciendo los plazos y generando una demanda sostenida de soluciones de cromatografía de múltiples atributos y espectrometría de masas. Los fabricantes ahora dependen de mediciones de atributos en tiempo real para liberar lotes en horas en lugar de días, un cambio que aumenta materialmente la base instalada de instrumentos de alto rendimiento en sitios de desarrollo y producción comercial.
Expansión del portafolio de terapias celulares y génicas
Los reguladores ahora destacan el control de cápsides vacías y el monitoreo de modificaciones postraduccionales como atributos de calidad críticos para los vectores virales, impulsando a las empresas biofarmacéuticas hacia la espectrometría de masas de clase orbitrap y la cromatografía de alta resolución.[3]BioProcess International, "Medir Dos Veces, Tratar Una: Desarrollo de Ensayos en Terapia Celular y Génica," bioprocessintl.com Samsung Biologics redujo el análisis de variantes de proteínas de 6-8 semanas a 1-2 semanas mediante la integración de LC-MS/MS con flujos de trabajo multiplexados, demostrando las ganancias de productividad asociadas a las plataformas de próxima generación. A medida que se multiplican los ensayos globales de terapia génica, la demanda de herramientas de caracterización sensibles y de alto rendimiento consolida a los espectrómetros como motores de crecimiento fundamentales en el mercado de instrumentación analítica en ciencias de la vida.
Impulso regulatorio para la PAT en línea en la fabricación continua
Los paradigmas de calidad por diseño requieren monitoreo de parámetros en tiempo real; la espectrometría de masas de sector magnético y la espectroscopía Raman se están integrando en biorreactores y circuitos de recuperación de solventes para guiar el control de retroalimentación instantánea. La alineación de Europa con el PIC/S ahora es replicada por Singapur y Corea del Sur, lo que permite a los proveedores ofrecer conjuntos de PAT estandarizados en múltiples jurisdicciones, acelerando la penetración del mercado global.
Creciente financiamiento público-privado en investigación de ómica y biomarcadores
La adquisición de Olink por parte de Thermo Fisher por USD 3.100 millones subraya el peso comercial de la proteómica de alto rendimiento en la medicina de precisión. La espectroscopía Raman impulsada por inteligencia artificial mapea los microentornos tumor-inmune con resolución de célula única, confirmando cómo el aprendizaje automático aumenta el valor de los instrumentos y amplía la utilidad clínica. Los sólidos canales de financiamiento impulsan a los laboratorios a invertir en plataformas de espectrometría de masas multiplexada y de imagen que acomodan flujos de trabajo integrados de genómica-proteómica, reforzando los desembolsos de equipos a largo plazo.[4]CACLP, "Thermo Fisher Scientific Reporta Resultados del Primer Trimestre de 2025," caclp.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial | -1.4% | Global, con impacto particular en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de Químicos Analíticos Especializados y Científicos de Datos | -1.1% | Global, aguda en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Carga de Cumplimiento en Integridad de Datos y Validación (requisitos ALCOA+) | -0.8% | Global, concentrado en mercados regulados | Mediano plazo (2-4 años) |
| Mantenimiento Preventivo Complejo que Genera Mayores Costos por Tiempo de Inactividad | -0.6% | Global, con impacto en instalaciones de alto rendimiento | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial
Los presupuestos de capital siguen siendo estrictamente controlados; el 64% de los laboratorios reporta dificultades para aprobar nuevas adquisiciones de instrumentos, y los consumibles pueden representar hasta el 80% de los costos durante la vida útil. Los modelos de instrumento como servicio y los consorcios de instalaciones compartidas están surgiendo para compensar las barreras de flujo de caja, mientras que los espectrómetros portátiles miniaturizados proyectados a alcanzar USD 4.000 millones en 2030 ofrecen alternativas de menor precio adaptadas para ensayos de nicho.[5]Spectroscopy Online, "Aplicaciones de la Micro Espectroscopía de Fluorescencia de Rayos X," spectroscopyonline.com
Escasez de químicos analíticos especializados y científicos de datos
La fusión de la inteligencia artificial con los flujos de trabajo analíticos exige habilidades híbridas que siguen siendo escasas; las universidades subutilizan los equipos avanzados de espectrometría de masas, dejando a los egresados poco preparados para los roles industriales. Los salarios medios de los químicos analíticos se estancaron en USD 105.000 en 2024, lo que impulsa la migración de talento hacia sectores tecnológicos mejor remunerados y perpetúa un déficit laboral estructural. Los proveedores están respondiendo con software intuitivo y plataformas de soporte remoto, aunque la interpretación de datos complejos aún requiere supervisión experta, prolongando el cuello de botella de habilidades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los espectrómetros impulsan la innovación más allá de los límites tradicionalesLa categoría de espectrómetros aportó USD 7.100 millones al tamaño del mercado de instrumentación analítica en ciencias de la vida en 2025 y está proyectada para crecer a una CAGR del 8,06% hasta 2031. Los cromatógrafos de líquidos conservaron una participación del 66,85% de los ingresos de cromatografía, pero los cromatógrafos de iones ahora registran un crecimiento del 8,1% impulsado por los mandatos de pruebas de impurezas traza. El Orbitrap Astral Zoom debutó en 2025 con velocidades de escaneo un 35% más rápidas, permitiendo el mapeo de péptidos en tiempo real de biológicos complejos y consolidando la espectrometría de masas de alta resolución como la plataforma preferida para el análisis de terapias celulares. Los proveedores de cromatografía de gases responden a la escasez de helio integrando interbloqueos de seguridad de hidrógeno y kits de cambio a nitrógeno, limitando los costos de gas portador para los laboratorios de control de calidad. Los instrumentos de micro-fluorescencia de rayos X ganan terreno para el mapeo elemental no destructivo en recubrimientos de comprimidos de liberación controlada, extendiendo su alcance más allá de la ciencia de materiales tradicional. Los nuevos analizadores de gas orientados al monitoreo de bioprocesos ahora registran un crecimiento anual del 8,92%, reflejando el cambio hacia flujos de trabajo de biofabricación continua que dependen del análisis en línea de CO₂ y O₂.
Los espectrómetros de segunda generación reducen aún más el costo de adquisición por punto de datos, ampliando la adopción en empresas de nivel medio sin diluir la potencia analítica. A medida que aumenta el rendimiento de los instrumentos, los proveedores de consumibles agrupan columnas de volumen muerto ultrareducido y cartuchos de captura de alta capacidad, creando un ecosistema holístico que refuerza la fidelización de los proveedores. El mercado de instrumentación analítica en ciencias de la vida se beneficia, por tanto, del codesarrollo de hardware, software y reactivos que optimiza los flujos de trabajo completos en lugar del rendimiento aislado de los instrumentos.


Por Vertical de Usuario Final:
Los biofarmacéuticos reconfiguran los requisitos analíticosEl segmento farmacéutico capturó el 59,35% de los ingresos en 2025, pero se proyecta que la fabricación biofarmacéutica lo supere, expandiéndose a una CAGR del 8,74% y elevando el tamaño colectivo del mercado de instrumentación analítica en ciencias de la vida para biológicos a USD 13.420 millones en 2031. Los productores de ingredientes farmacéuticos activos (IFA) aún representan el 63,15% de las compras farmacéuticas, aunque la externalización a organizaciones de desarrollo y fabricación por contrato (CDMOs) se acelera al 9,68%, creando una demanda distribuida en los centros de servicios de América del Norte y Asia.
WuXi Biologics amplió la capacidad de Worcester a 36.000 litros, subrayando la escala de la demanda analítica integrada en los sitios de biológicos multiproducto. El campus de 784.000 litros de Samsung Biologics ejemplifica cómo las megainstalaciones integran cientos de estaciones de cromatografía, espectroscopía y PAT en línea para mantener una producción consistente de vectores virales. Los productores de nutracéuticos adoptan cada vez más la validación de grado farmacéutico, aprovechando instrumentos de LC-MS y FT-IR de gama media para la autenticación de ingredientes y la vigilancia de microcontaminantes. La convergencia de los requisitos de los usuarios finales fomenta diseños de instrumentos de plataforma que ofrecen flexibilidad de cumplimiento en un espectro de productos terapéuticos y de bienestar.
Análisis Geográfico
Mercado de Instrumentación Analítica en Ciencias de la Vida en América del Norte
América del Norte retuvo el 38,95% de los ingresos de 2025 gracias a su avanzada infraestructura de biofabricación y a la adopción más temprana de las directrices de procesamiento continuo. El rigor regulatorio de la región impulsa actualizaciones constantes de instrumentos de alta resolución, y los paquetes de estímulo internos dirigen inversiones a escala de millones de USD hacia la resiliencia de la fabricación nacional.
Mercado de Instrumentación Analítica en Ciencias de la Vida en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, operando a una CAGR del 9,03% hasta 2031, a medida que las CDMOs amplían su capacidad y los gobiernos ofrecen incentivos fiscales para biorreactores de un solo uso y equipos PAT. El sector de genéricos de India y el corredor de biológicos de Singapur atraen a empresas multinacionales que demandan plataformas de control de calidad estandarizadas compatibles con registros globales, impulsando el mercado de instrumentación analítica en ciencias de la vida en toda la región. La industria de CRO de China superó los 64,77 mil millones de CNY en 2023 y continúa importando sistemas premium de LC-MS y UHPLC para atender canales de moléculas complejas.
Mercado de Instrumentación Analítica en Ciencias de la Vida en EMEA y América del Sur
Europa mantiene un crecimiento estable a medida que la alineación con PIC/S simplifica la validación multinacional de instrumentos. La planta Longbridge de Waters, valorada en 45 millones de USD, triplica la capacidad local de componentes de trampa de iones orbital, lo que subraya la sostenida demanda europea de insumos de fabricación de precisión. América del Sur es una base de compradores emergente; la filial de Shimadzu en México busca un crecimiento de ventas del 150% para 2028, lo que señala el apetito regional por instrumentos de primer nivel. Oriente Medio y África se encuentran en una etapa incipiente, pero atraen inversiones a escala piloto vinculadas a programas de autosuficiencia en vacunas, lo que presagia envíos incrementales de instrumentos alineados con la construcción de instalaciones GMP.

Panorama regulatorio
La regulación de la instrumentación analítica en ciencias de la vida está determinada por la validación de métodos, las expectativas de los sistemas de calidad y los marcos de acreditación que rigen cómo se generan y respaldan los datos en presentaciones reguladas y controles oficiales. En 2026, el FDA Laboratory Manual of Quality Policies reforzó las expectativas de calidad de laboratorio vinculadas a 21 CFR y a la norma ISO/IEC 17025:2017, manteniendo los requisitos de integridad y trazabilidad de datos como aspectos centrales para instrumentos, software y documentación utilizados en entornos GMP y de pruebas oficiales.
En Europa, los actos de ejecución de 2026 añadieron especificidad a los requisitos analíticos utilizados en las decisiones de cumplimiento. El Reglamento de Ejecución (UE) 2026/765 de la Comisión (abril de 2026) codificó las normas para el muestreo, el análisis y la interpretación de los residuos de plaguicidas en alimentos y piensos, lo que aumenta la importancia de los flujos de trabajo validados de multirresiduos, a menudo LC-MS y GC-MS, en los laboratorios de control oficial. El Reglamento de Ejecución (UE) 2026/977 de la Comisión (mayo de 2026) también reforzó las expectativas uniformes de gestión de calidad para la evaluación de la conformidad de dispositivos médicos y productos de diagnóstico in vitro conforme a los Reglamentos (UE) 2017/745 y 2017/746, reforzando los métodos analíticos validados y los controles de software auditables en las operaciones de laboratorios regulados. En India, la FSSAI emitió en mayo de 2026 un aviso que aprueba las especificaciones técnicas para equipos de gama alta como LC/EA-IRMS, respaldando estándares de rendimiento armonizados para sistemas analíticos avanzados utilizados en pruebas oficiales de seguridad alimentaria.
Análisis de la cadena de valor
La cadena de valor abarca a los proveedores de componentes y subsistemas (sistemas de vacío, detectores, láseres, electrónica de alta tensión, fuentes de iones), la fabricación de instrumentos OEM (cromatografía, espectrometría de masas, espectroscopía y analizadores de gas/líquido), y la habilitación posterior de flujos de trabajo mediante software, consumibles y servicios. Los principales fabricantes de equipos originales, entre ellos Thermo Fisher Scientific, Agilent Technologies, Waters Corporation, Bruker Corporation y Shimadzu, suelen aplicar un enfoque de tipo "navaja y cuchillas", en el que los ingresos recurrentes procedentes de columnas, reactivos, kits de preparación de muestras, contratos de servicio y entornos de software validados complementan las ventas de bienes de capital para laboratorios regulados.
La distribución y el despliegue suelen realizarse mediante ventas directas para cuentas estratégicas de biofarmacéuticas y grandes CRO/CDMO, y a través de socios de canal regionales para laboratorios académicos, clínicos e industriales de nivel medio. Tras la instalación, los compradores generalmente dependen del soporte de calificación de instalación/calificación operativa, el desarrollo de métodos de aplicación y el mantenimiento preventivo continuo. El riesgo de la oferta se concentra en materias primas restringidas e insumos especializados, por ejemplo, la disponibilidad de helio que afecta a los flujos de trabajo de GC, y las dependencias relacionadas con tierras raras relevantes para ciertos sistemas analíticos de alto campo. En el lado de la demanda, los costos de cambio se ubican cada vez más en las capas digitales, como las integraciones propietarias de CDS/LIMS y las prácticas de gobernanza de datos. Los anclajes regulatorios y de acreditación, incluida la norma ISO/IEC 17025:2017 y los métodos compendiales (USP/NF/AOAC para métodos oficiales en entornos relevantes), refuerzan los consumibles trazables, la validación de software y la documentación de servicio como puntos clave de captura de valor más allá del propio hardware del instrumento.
Panorama Competitivo
El mercado de instrumentación analítica en ciencias de la vida está moderadamente consolidado; los cinco principales proveedores controlan el 49% de los ingresos globales de 2024, con Thermo Fisher manteniendo el 23%. Los canales de adquisición plurianuales apuntan a asegurar software integrado, consumibles y servicios que elevan los costos de cambio. La compra de la unidad de purificación de Solventum por parte de Thermo Fisher por USD 4.100 millones amplía su huella de procesamiento posterior y refuerza la venta cruzada de consumibles de cromatografía y filtración. La adquisición de BioVectra por parte de Agilent por USD 925 millones fortalece la oferta de servicios de terapéuticos basados en ARN de la empresa, combinando instrumentación de preparación de muestras con capacidad de fabricación personalizada.
Waters, Danaher y Bruker se centran en sistemas diferenciados de espectrometría de masas de alta resolución, GC-MS y FT-IR, integrando análisis impulsados por inteligencia artificial para aumentar la productividad del operador. La columna BioResolve Protein A de Waters logra ganancias de sensibilidad de 7×, subrayando cómo la innovación en consumibles respalda la competitividad del hardware. Bruker integra la ionización DART para un monitoreo más rápido de fármacos terapéuticos, ampliando la aplicabilidad clínica de su plataforma timsTOF. Los especialistas de tamaño mediano aprovechan los diseños modulares para atender flujos de trabajo de nicho, como el análisis de gas en línea y las pruebas de alimentos con mini-fluorescencia de rayos X, cultivando posiciones defendibles a pesar de las desventajas de escala.
Los ecosistemas digitales a nivel de plataforma emergen como el próximo campo de batalla. Los proveedores que combinan lagos de datos en la nube seguros con algoritmos de mantenimiento predictivo crean un retorno sobre la inversión visible para los laboratorios que enfrentan escasez de mano de obra especializada. La expansión continua de los ingresos por software basado en suscripción protege el margen en un entorno donde el hardware de instrumentos se está commoditizando de forma incremental.
Líderes de la Industria de Instrumentación Analítica en Ciencias de la Vida
Agilent Technologies
Thermo Fisher Scientific
Waters Corporation
Bruker Corporation
Shimadzu Scientific
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Instrumentación Analítica en Ciencias de la Vida
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Waters Corporation
- Shimadzu Corporation
- Bruker Corporation
- Danaher Corporation (SCIEX and Pall)
- PerkinElmer Inc.
- Mettler Toledo International Inc.
- Sartorius AG
- Merck KGaA (MilliporeSigma)
- Bio-Rad Laboratories Inc.
- Malvern Panalytical Ltd.
- Metrohm AG
- JASCO Corporation
- JEOL Ltd.
- LECO Corporation
- Anton Paar GmbH
- HORIBA Ltd.
- Tecan Group Ltd.
- Hitachi High-Tech Corporation
Lea el análisis de las empresas de instrumentación analítica en ciencias de la vida

Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad se está expandiendo a medida que los reguladores y organismos de acreditación formalizan las expectativas de rendimiento y calidad que favorecen flujos de trabajo estandarizados, auditables y de alta sensibilidad. Algunos ejemplos son la FSSAI (mayo de 2026), que publicó especificaciones técnicas aprobadas para equipos de gama alta como LC/EA-IRMS, y la UE, que actualizó las normas de métodos de control oficial mediante el Reglamento de Ejecución (UE) 2026/765 de la Comisión (abril de 2026) para el muestreo y análisis de residuos de plaguicidas. Ambos desarrollos respaldan la inversión en pilas analíticas validadas y de alta resolución en laboratorios públicos, laboratorios contratados y control de calidad de fabricantes.
Este contexto abre espacio para que proveedores y prestadores de servicios empaqueten la calificación de instrumentos, la transferencia de métodos y la documentación alineada con ISO/IEC 17025 en plantillas desplegables para redes multisitio. Otra área de oportunidad es la automatización de flujos de trabajo y la productividad impulsada por software, que aborda las limitaciones de mano de obra calificada mientras cumple con las expectativas ALCOA+, impulsando a los compradores hacia ecosistemas integrados de instrumentos, software y consumibles. Las acciones recientes de las empresas refuerzan esta dirección: Thermo Fisher Scientific presentó plataformas Orbitrap de próxima generación en ASMS 2026, Waters lanzó nuevos sistemas de MS habilitados con movilidad, y Bruker avanzó en el rendimiento de proteómica 4D, lo cual está vinculado a la demanda de mayor rendimiento y mayor información estructural por muestra en biofarmacéutica y ómicas. Las inversiones a gran escala en fabricación de ciencias de la vida también amplían la base instalada de laboratorios regulados que generalmente requieren cromatografía, MS, espectroscopía y análisis adyacentes a PAT estandarizados para el desarrollo, la transferencia de tecnología y las pruebas de liberación de rutina, incluyendo la construcción por parte de Merck de un Centro de Excelencia de 3.000 millones de USD en Elkton, Virginia, anunciado en octubre de 2025, y el anuncio de AbbVie de un compromiso de aproximadamente 1.400 millones de USD para una instalación de I+D y fabricación en abril de 2026.
Recent Industry Developments in Mercado de Instrumentación Analítica en Ciencias de la Vida
- Junio de 2026: Thermo Fisher Scientific presentó los espectrómetros de masas Orbitrap Tribrid Apex y Orbitrap Excedion en ASMS 2026. El lanzamiento amplía los flujos de trabajo farmacéuticos y biotecnológicos con plataformas de MS de próxima generación, fortaleciendo las capacidades de procesamiento posterior y multiómicas; amplía el liderazgo en MS de alta gama.
- Junio de 2026: Bruker Corporation lanzó el sistema timsMRMS y anunció una asociación con Integrated Protein Technologies para la preparación de muestras de alto rendimiento. El timsMRMS permite una proteómica rápida y de alta resolución, mejorando el rendimiento y la integración del ecosistema para flujos de trabajo de proteómica.
- Junio de 2026: Waters Corporation lanzó los espectrómetros de masas Xevo MRT P10 y Cyclic IMS P20. La nueva generación de MS con movilidad iónica permite el análisis de muestras complejas, ampliando la cartera de MS de gama alta de Waters con plataformas habilitadas para movilidad.


Mercado de Instrumentación Analítica en Ciencias de la Vida Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los instrumentos analíticos utilizados en el trabajo de ciencias de la vida, incluidas las actividades de investigación, desarrollo, control de calidad y pruebas de rutina en entornos farmacéuticos y biofarmacéuticos.
Exclusiones de alcance: no contabilizamos los consumibles generales de laboratorio, los reactivos independientes ni los servicios generales de laboratorio que no estén directamente vinculados al valor de las ventas de instrumentos analíticos.
Descripción general de la segmentación
- Por Tipo de Producto
- Cromatógrafos
- Cromatógrafos de Gas (GC)
- Cromatógrafos de Líquidos (HPLC, UHPLC)
- Cromatógrafos de Iones
- Espectrómetro (Análisis de Masas, Análisis Elemental y Análisis Molecular)
- Espectrometría de Masas
- LC-MS
- GC-MS
- MALDI-TOF
- Análisis Elemental
- ICP-MS
- ICP-OES
- Análisis Molecular
- FT-IR
- Raman
- UV-Vis
- Espectrometría de Masas
- Analizador de Gas
- Analizadores de Gas Basados en Láser
- Analizadores de Gas Electroquímicos
- Analizadores de Gas Fotoacústicos
- Analizador de Líquidos
- Analizadores de pH/ORP
- Analizadores de Oxígeno Disuelto (OD)
- Analizadores de Conductividad y Carbono Orgánico Total (COT)
- Instrumentación Analítica de Rayos X y Microscopios Analíticos
- Difracción de Rayos X (DRX)
- Fluorescencia de Rayos X (FRX)
- Microscopios Electrónicos (SEM, TEM)
- Microscopios de Fuerza Atómica (AFM)
- Cromatógrafos
- Por Vertical de Usuario Final
- Biofarmacéutico y Nutracéutico
- Fabricantes de Biológicos
- Productores de Nutracéuticos
- Farmacéutico
- Fabricantes de Ingredientes Farmacéuticos Activos (IFA)
- Organizaciones de Investigación y Fabricación por Contrato (CROs/CDMOs)
- Biofarmacéutico y Nutracéutico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la construcción de una visión clara de la base de demanda de ciencias de la vida y la huella instalada de laboratorios, de modo que la demanda de instrumentos pudiera vincularse a niveles de actividad reales. Se utilizaron fuentes públicas como las bases de datos de la FDA de EE. UU. y la EMA, las estadísticas de I+D del NIH de EE. UU. y la OCDE, y las series macroeconómicas del Banco Mundial para comprender las tendencias de financiamiento, aprobaciones y actividad de laboratorio que determinan los ciclos de compra de instrumentos.
Para convertir la actividad en un modelo listo para el dimensionamiento, también revisamos fuentes como UN Comtrade para los flujos comerciales de las clases de instrumentos relevantes, las directrices de la USP y la ICH para las expectativas de calidad, y publicaciones revisadas por pares para los patrones de adopción de métodos en cromatografía, espectroscopía y microscopía. Los informes de empresas, las presentaciones a inversionistas y la prensa de confianza se utilizaron para mapear la combinación de ingresos por producto y la exposición al mercado final, y las bases de datos de patentes se usaron como verificación de hacia dónde se dirige la intensidad de innovación. Cuando fue necesario, se utilizaron suscripciones pagas que cubren datos financieros de empresas, noticias y finanzas, y bases de datos de patentes para reducir brechas en los desgloses financieros y verificar cronologías. Las fuentes de investigación documental mencionadas anteriormente son solo ilustrativas, y también se consultaron muchas otras fuentes públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué instrumentos se están comprando realmente en los laboratorios de ciencias de la vida y qué impulsa las compras de reemplazo frente a las de expansión. Hablamos con una combinación de fabricantes de instrumentos OEM, distribuidores, equipos de adquisiciones de laboratorio y gerentes de laboratorio en las principales geografías, de modo que pudiéramos verificar las bandas de precios, los niveles de utilización y las actualizaciones impulsadas por la regulación, y luego utilizar estos datos para ajustar los supuestos. Los comentarios también se usaron para validar qué usuarios finales están creciendo más rápido (por ejemplo, análisis de procesos biofarmacéuticos frente a investigación académica) y para poner a prueba los factores del pronóstico.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos de nivel C: 14% | APAC: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 27% | EMEA: 35% |
| Jugadores más pequeños: 18% | Gerentes: 59% | América: 18% |
Dimensionamiento del mercado y pronósticos
El modelo de dimensionamiento utiliza una construcción de arriba hacia abajo que parte de la actividad y las señales de gasto de los laboratorios de ciencias de la vida, y luego reconstruye la demanda de instrumentos mediante lógica de penetración y reemplazo por las principales familias tecnológicas utilizadas en flujos de trabajo regulados y de investigación. Una vez construida la reserva de demanda, los totales se corroboraron con verificaciones selectivas de abajo hacia arriba, como el ASP muestreado por volúmenes de unidades para sistemas comunes, la retroalimentación de canal sobre el impulso de pedidos y las pistas públicas sobre la combinación de ingresos de los proveedores, que luego se utilizaron para ajustar cualquier sobreestimación.
Los insumos rastreados incluyen la dirección del gasto en I+D en farmacéutica y biotecnología, el ritmo de las aprobaciones de medicamentos y productos biológicos que impulsan los volúmenes de pruebas, la adopción de métodos de cromatografía y espectrometría de masas en control de calidad y caracterización, y los plazos de entrega de adquisiciones que afectan el momento de la contratación. También utilizamos la dirección de los flujos comerciales para las categorías de instrumentos relevantes como una verificación de razonabilidad, y luego sometimos a prueba de estrés los supuestos sobre la evolución de precios y los ciclos de reemplazo.
El pronóstico se realizó mediante análisis de escenarios respaldado por regresión multivariante donde las relaciones históricas eran estables, seguido de una validación experta de los factores clave. Cuando el detalle a nivel de país era escaso, las brechas se abordaron utilizando indicadores de intensidad de laboratorio y tendencias de importación como proxy, y luego se volvieron a verificar mediante la retroalimentación de las entrevistas antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre señales documentales, retroalimentación de entrevistas y verificaciones cruzadas con métricas independientes, como el movimiento comercial y la dirección reportada del gasto en ciencias de la vida. Los valores atípicos se investigaron a nivel de país y de familia de instrumentos, y los supuestos se revisaron cuando la variación no podía explicarse por efectos de tiempo, efectos cambiarios o ciclos de compra puntuales. Antes de la aprobación final, el modelo pasa por una revisión de varios pasos en la que otro analista verifica los cálculos, los insumos y la lógica, y luego se ajusta para garantizar la coherencia interna.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican la demanda, los precios o la disponibilidad de la oferta. Antes de la entrega, se realiza una nueva revisión para garantizar que las últimas publicaciones públicas y los aprendizajes de las entrevistas se reflejen en las cifras finales.
Tamaño del mercado de instrumentación analítica para ciencias de la vida de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la instrumentación analítica en ciencias de la vida pueden variar porque los grupos no siempre contabilizan las mismas familias de instrumentos, usuarios finales o componentes de ingresos, y algunos también se basan en diferentes años base. Las diferencias también aparecen cuando los precios se modelan con un simple incremento por inflación en comparación con ajustarse utilizando retroalimentación real de adquisiciones y movimientos en la combinación de productos.
El movimiento de importación y exportación de las clases de instrumentos clave, la dirección reportada de la I+D en farmacéutica y biotecnología, y el ritmo de las necesidades de pruebas reguladas son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada a la reserva de demanda de instrumentos de ciencias de la vida, en lugar de una canasta más amplia de equipos de laboratorio que puede inflar los totales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 22.01 mil millones de USD (2026) | |
| Editor de la Industria A | 28.60 mil millones de USD (2025) | Utiliza una definición más amplia de ciencias de la vida que combina más usos finales y una ventana de pronóstico más larga, y la elección del año base modifica el nivel reportado en comparación con un punto de partida de 2026. |
| Medio Comercial B | 56.56 mil millones de USD (2024) | Parece agrupar los instrumentos de ciencias de la vida con un conjunto más amplio de instrumentos analíticos y sistemas de laboratorio adyacentes, lo que amplía el alcance más allá de los ingresos por instrumentos analíticos contabilizados en este estudio. |
La diferencia proviene principalmente de los límites de alcance y la selección del año base, y luego de cómo se trasladan los precios y la combinación de productos a lo largo del pronóstico. Al mantener claro el conjunto de instrumentos y el límite de uso final, y al verificar nuevamente con señales de actividad e insumos de entrevistas, el total final sigue siendo repetible y más fácil de rastrear hasta los factores prácticos de demanda.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de instrumentación analítica en ciencias de la vida?
El mercado de instrumentación analítica en ciencias de la vida alcanzó USD 22.010 millones en 2026 y se proyecta que se expanda a USD 31.720 millones en 2031.
¿Qué región está creciendo más rápido?
Asia-Pacífico es la región de más rápido crecimiento, registrando una CAGR del 9,03% hasta 2031 debido a la expansión de la capacidad de las organizaciones de desarrollo y fabricación por contrato y los incentivos gubernamentales.
¿Qué segmento de producto muestra el mayor crecimiento?
Se prevé que los espectrómetros, en particular las plataformas de espectrometría de masas de alta resolución, crezcan a una CAGR del 8,06% hasta 2031 a medida que se intensifican las necesidades de caracterización de biológicos.
¿Quiénes son las principales empresas en este mercado?
Thermo Fisher Scientific lidera con una participación de ingresos del 23%, seguida de Agilent Technologies, Waters Corporation, Danaher y Bruker.
¿Cómo influye la regulación en la demanda de instrumentos?
Las directrices más estrictas de la FDA y la EMA sobre fabricación continua y PAT impulsan la adopción analítica en tiempo real, aumentando la demanda de sistemas de cromatografía en línea y espectrometría de masas.
¿Qué desafío clave podría frenar el crecimiento del mercado?
El alto gasto de capital y la escasez de químicos analíticos especializados siguen siendo barreras significativas, lo que podría limitar el despliegue de instrumentos en entornos con recursos limitados.
Última actualización de la página el:



