
Tamaño y Cuota del Mercado de Tensoactivos Anfóteros
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tensoactivos Anfóteros por Mordor Intelligence
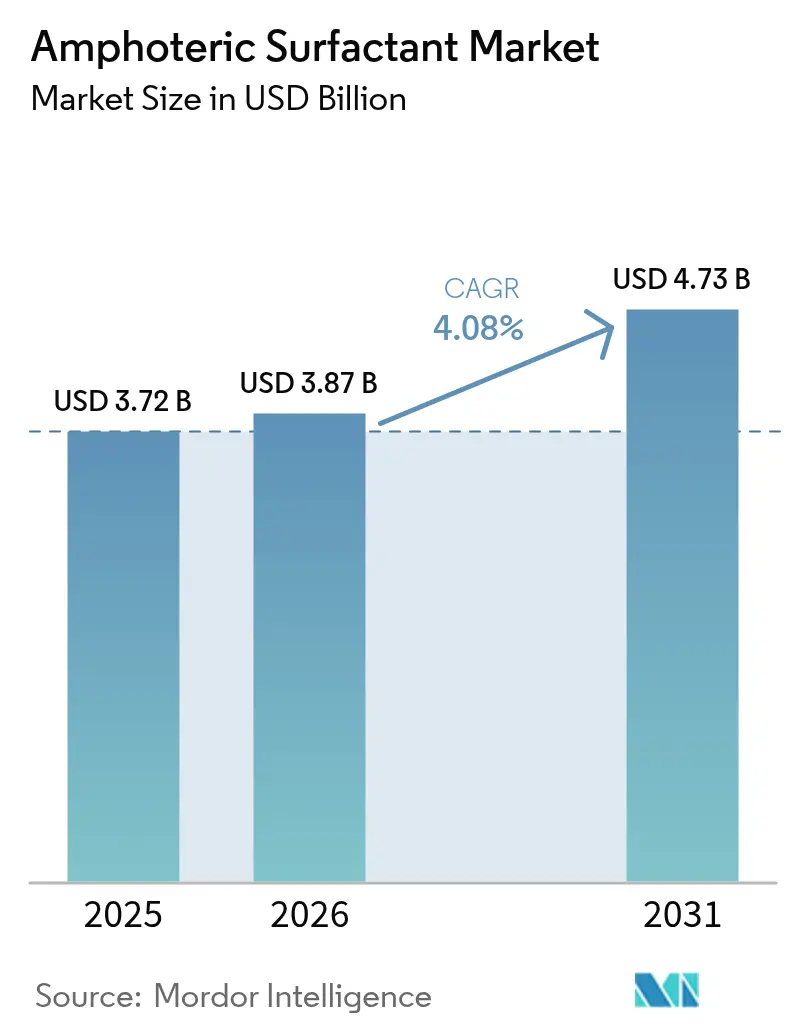
Se espera que el tamaño del mercado de Tensoactivos Anfóteros crezca de USD 3,72 mil millones en 2025 a USD 3,87 mil millones en 2026 y se prevé que alcance USD 4,73 mil millones en 2031 a una CAGR del 4,08% durante 2026-2031. La expansión sostenida se sustenta en la química de doble carga de las moléculas anfóteras, que favorece una amplia estabilidad de pH, actúa en sinergia con ingredientes aniónicos y catiónicos, y permite a los formuladores reducir las cargas totales de tensoactivos sin sacrificar el rendimiento. El creciente escrutinio regulatorio ha elevado la biodegradabilidad y el cumplimiento de toxicidad a prioridades de nivel directivo, orientando las adquisiciones hacia cadenas de suministro de base biológica e impulsando la innovación en betaínas derivadas de la fermentación y ramnolípidos. Asia-Pacífico aporta el mayor volumen de consumo, con una inversión continua en plantas de gran escala en China, Japón e India que aprovechan la proximidad a materias primas oleoquímicas y mercados de cuidado personal en rápido crecimiento. Se observa un impulso paralelo en productos químicos para campos petrolíferos, donde los tensoactivos anfóteros reducen la tensión interfacial en entornos de yacimientos adversos, apoyando la resiliencia del sector energético ante programas de perforación cada vez más complejos. A medida que los usuarios finales se alejan de las espumas y mezclas de alto contenido en sulfatos que contienen sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS), las variantes anfóteras se posicionan como bases listas para el cumplimiento normativo en detergentes de próxima generación, agroquímicos y productos de limpieza institucional.
Conclusiones Clave del Informe
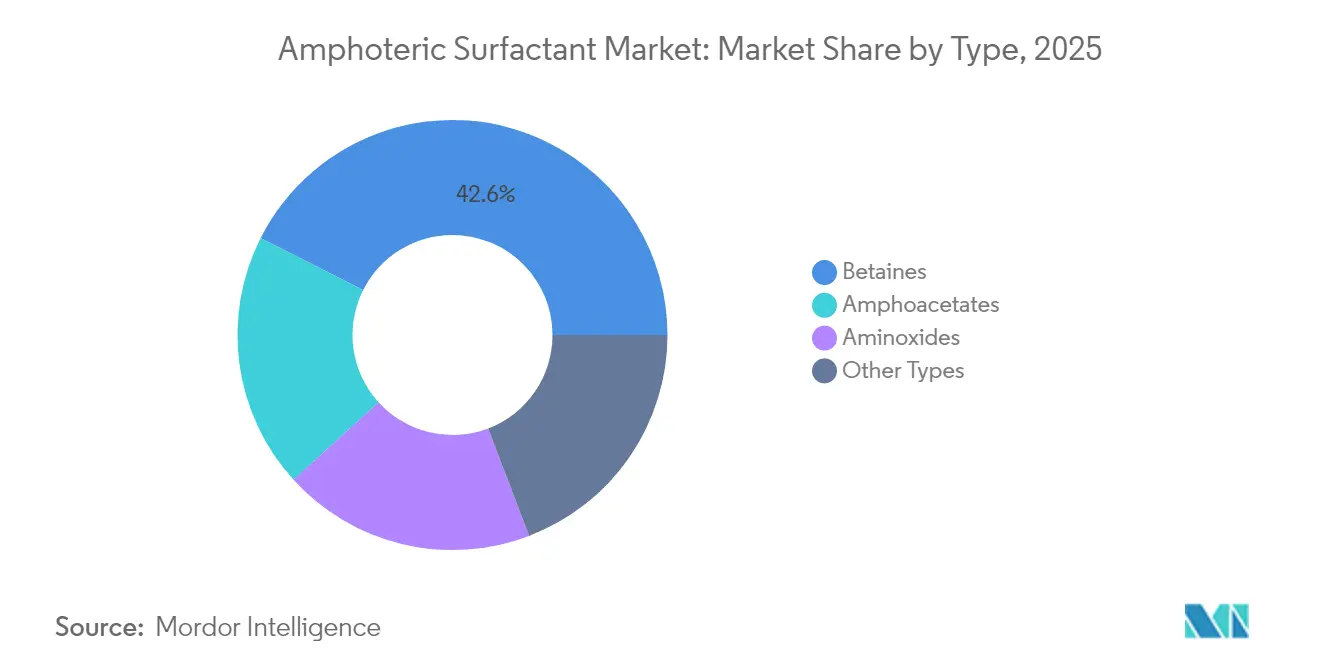
- Por tipo, las betaínas lideraron con el 42,55% de la cuota del mercado de Tensoactivos Anfóteros en 2025, mientras que se prevé que los anfoacetatos crezcan a una CAGR del 4,92% hasta 2031.
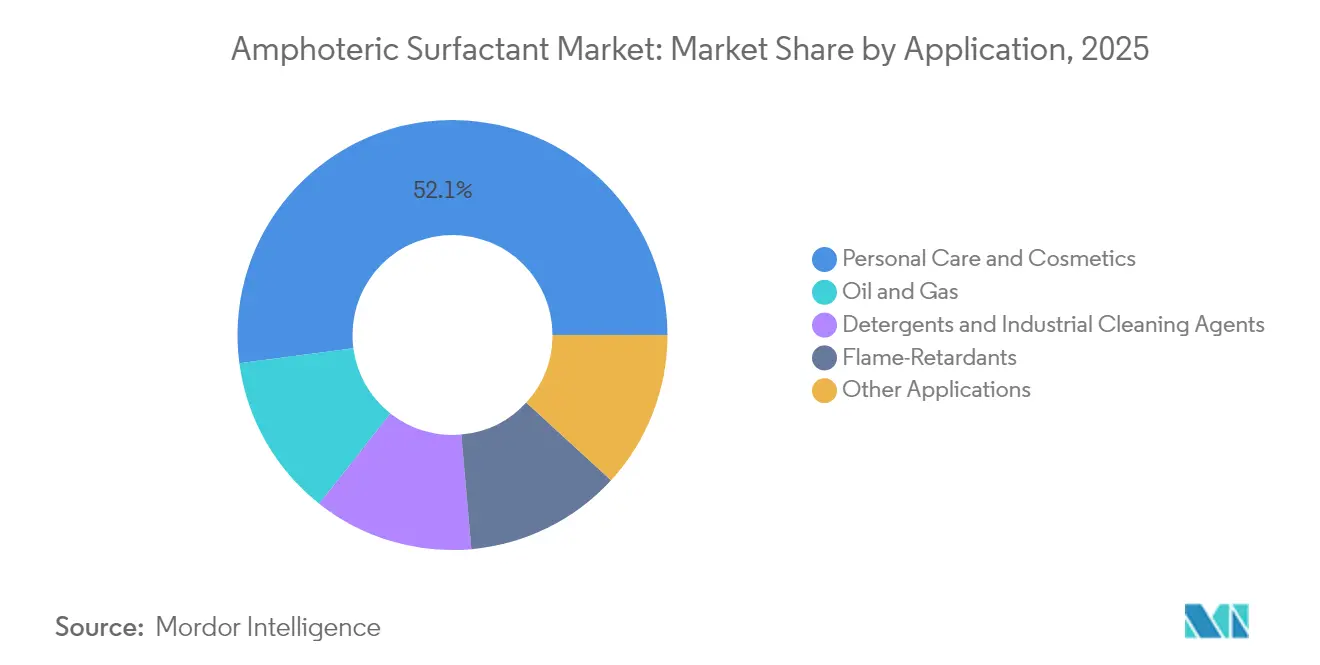
- Por aplicación, el cuidado personal y los cosméticos representaron el 52,10% del tamaño del mercado de Tensoactivos Anfóteros en 2025; el segmento de petróleo y gas avanza a una CAGR del 5,01% hasta 2031.
- Por origen, las variantes sintéticas mantuvieron una cuota del 70,60% del tamaño del mercado de Tensoactivos Anfóteros en 2025, mientras que las alternativas de base biológica se están expandiendo a una CAGR del 5,12% hasta 2031.
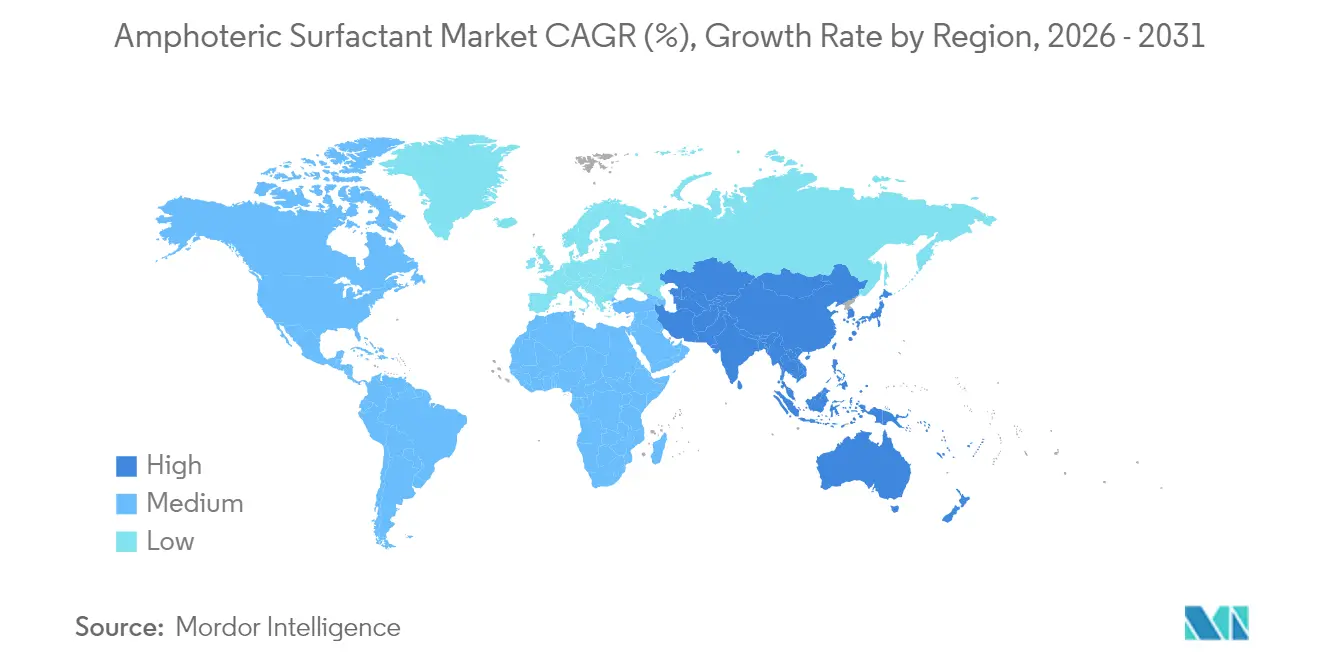
- Por geografía, Asia-Pacífico dominó con una cuota del 41,10% del tamaño del mercado de Tensoactivos Anfóteros en 2025 y se espera que registre una CAGR del 4,88% durante el horizonte de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda Creciente de Cuidado Personal y Cosméticos | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Tendencia hacia Formulaciones de Base Biológica y sin Sulfatos | +0.9% | América del Norte y UE, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión del Sector de Limpieza Industrial e Institucional | +0.8% | Global, impulsada por la recuperación post-COVID | Corto plazo (≤ 2 años) |
| Creciente Utilización como Adyuvante en Formulaciones de Plaguicidas | +0.5% | Asia-Pacífico como núcleo, con desbordamiento hacia América Latina | Mediano plazo (2-4 años) |
| Espumas Extintoras de Alto Rendimiento Libres de PFAS que Requieren Mezclas Anfóteras | +0.6% | América del Norte y UE, con efecto regulatorio spillover a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Cuidado Personal y Cosméticos
Las líneas premium de limpieza cutánea ahora requieren sistemas de tensoactivos ultrasuaves que combinen una fuerte capacidad espumante con bajo potencial irritante, y las formulaciones anfóteras satisfacen ambos requisitos. El Dehyton PK45 GA/RA de BASF, obtenido a partir de aceite de coco certificado por la Alianza para Bosques Sostenibles (Rainforest Alliance), ejemplifica cómo la trazabilidad y el rendimiento convergen en la narrativa de marca [1]"Dehyton PK45 GA/RA se presenta en in-cosmetics Global," BASF, basf.com. El consumo global de jabón en barra está disminuyendo, pero los formatos líquidos, las aguas micelares y los exfoliantes capilares están en auge, aprovechando todos ellos las betaínas como potenciadores de viscosidad y estabilizadores de espuma. Los consumidores de clase media emergente en India, Indonesia y Vietnam están pasando a champús sin sulfatos, incrementando el volumen del mercado de tensoactivos anfóteros. La convergencia regulatoria, como la alineación japonesa de cuasi-fármacos sobre el contenido máximo permitido de nitrógeno, reduce la redundancia en la formulación y acelera los ciclos de lanzamiento regional. Las aplicaciones de transparencia de ingredientes obligan a los vendedores a sustituir los anfóteros derivados de la Administración de Control de Drogas (DEA) por variantes certificadas por la Mesa Redonda sobre el Aceite de Palma Sostenible (RSPO) y libres de 1,4-dioxano, reforzando la diversidad de la demanda en los segmentos de precio medio y de prestigio.
Tendencia hacia Formulaciones de Base Biológica y sin Sulfatos
Locus Ingredients obtuvo el registro bajo la Ley de Control de Sustancias Tóxicas (TSCA) de la Agencia de Protección Ambiental (EPA) para su cartera de soforolípidos, demostrando la viabilidad de la fermentación a escala comercial en instalaciones de Ohio certificadas por la Organización Internacional de Normalización (ISO). Este hito legitima los biosurfactantes de producción nacional en un espacio dominado por el suministro oleoquímico asiático. El enfoque EcoBalanced de BASF, verificado bajo REDcert², sustituye el carbono fósil por materias primas derivadas de residuos sin cambiar los nombres de la Nomenclatura Internacional de Ingredientes Cosméticos (INCI), ofreciendo a los propietarios de marcas una vía directa de sustitución para la reducción del Alcance 3. Las revisiones del reglamento de detergentes de la Unión Europea (UE) exigen ahora pasaportes digitales de producto, que permiten a los usuarios finales rastrear la intensidad de carbono hasta el nivel de lote, un incentivo que eleva las apuestas competitivas entre los proveedores. La primera planta de ramnolípidos de Evonik en Slovenská Ľupča aprovecha la glucosa del maíz europeo, reduciendo la dependencia de los derivados de palma y evitando los riesgos de deforestación. Las economías de escala están reduciendo la diferencia de precio entre los anfóteros sintéticos y los de base biológica, y los datos de evaluación del ciclo de vida revelan reducciones de dos dígitos en el potencial de calentamiento global, inclinando las decisiones de compra hacia las vías de base biológica.
Expansión del Sector de Limpieza Industrial e Institucional
Los requisitos más estrictos de desinfección en aeropuertos, escuelas y plantas de procesamiento de alimentos han convertido a los tensoactivos anfóteros de ser un ingrediente «deseable» a ser un componente básico en los limpiadores multisuperficies. Las betaínas de origen vegetal formuladas a pH neutro muestran un refuerzo fungicida cuando se combinan con compuestos de amonio cuaternario, lo que reduce los umbrales generales de carga activa y disminuye la exposición de los trabajadores. La normativa europea sobre biocidas impone niveles que elevan el costo de re-registro de los sistemas de solventes heredados, lo que impulsa a los formuladores a contrato hacia soluciones anfóteras que ya cuentan con expedientes de etiquetado ecológico favorables. El cambio del mercado de limpieza del polvo a los concentrados líquidos y las estaciones de dilución en el punto de uso aumenta la necesidad de tensoactivos estables bajo diversas condiciones de dureza del agua y temperatura. Los administradores de instalaciones dependen de compresores de dosificación automática que exigen viscosidad constante; las mezclas anfóteras ayudan a mantener el flujo newtoniano a baja cizalladura. Las políticas de adquisición corporativas incluyen ahora puntuaciones de emisiones de gases de efecto invernadero de la cuna a la puerta, y los anfóteros de base biológica reducen los datos del Alcance 1 en porcentajes de dos dígitos, fortaleciendo su propuesta de valor en las licitaciones.
Creciente Utilización como Adyuvante en Formulaciones de Plaguicidas
La economía a nivel de campo favorece los adyuvantes que mejoran la eficiencia de la pulverización, y las moléculas anfóteras destacan al modular la carga a medida que cambia el pH de la mezcla en el tanque, asegurando que los ingredientes activos se adhieran a las cutículas foliares hidrófobas. Bajo los regímenes de agricultura de precisión, cada gota cuenta, y los adyuvantes anfóteros reducen la deriva al estrechar la distribución del tamaño de las gotas mientras reducen la tensión superficial dinámica. Los ensayos de la Universidad de Georgia muestran mejoras en el rendimiento de pimientos de invernadero cuando los herbicidas se combinan con tensoactivos anfóteros que penetran las capas cerosas a tasas de aplicación más bajas. Los cultivadores de soja de América Latina adoptan cada vez más estos sistemas para aumentar la eficacia del glifosato contra las malezas resistentes, creando una demanda regional considerable. Los organismos reguladores prefieren adyuvantes con perfiles de biodegradación rápida; los anfóteros cumplen los estándares 301 de la Organización para la Cooperación y el Desarrollo Económico (OCDE), facilitando la compilación de expedientes. A medida que se amplía la superficie global de cultivos de alto valor, los actores del sector de insumos agrícolas integran anfóteros a medida en soluciones de un solo envase que simplifican el manejo y el almacenamiento por parte de los agricultores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Regulaciones Ambientales y de Sustancias Tóxicas Estrictas | -0.7% | Global, con la UE y América del Norte a la vanguardia | Largo plazo (≥ 4 años) |
| Volatilidad en los Precios de los Alcoholes Grasos y las Materias Primas Petroquímicas | -0.5% | Global, con mayor impacto en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Limpiadores Enzimáticos que Canibalisan los Volúmenes de Tensoactivos | -0.4% | América del Norte y UE, con adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Ambientales y de Sustancias Tóxicas Estrictas
La Estrategia Química para la Sostenibilidad de la Unión Europea introduce un modelo de Evaluación Genérica de Riesgos que puede clasificar familias enteras de tensoactivos como sustancias preocupantes si aumentan los indicadores de toxicidad acuática o alteración endocrina, independientemente de los escenarios de exposición reales. La EPA de EE. UU. refuerza los plazos de revisión de las Reglas de Nuevo Uso Significativo (SNUR) bajo la Ley de Control de Sustancias Tóxicas (TSCA), elevando los costos de notificación previa a la fabricación, en particular para los nuevos anfoacetatos que carecen de datos de referencia cruzada [2]"Estadísticas de Revisión de Nuevos Productos Químicos de la TSCA," Agencia de Protección Ambiental de los Estados Unidos, epa.gov. La norma de detergentes china GB/T 42072-2022 exige ahora una biodegradación del 90% en 28 días, lo que obliga a incurrir en gastos de prueba que alargan el tiempo de comercialización para los pequeños productores. Las definiciones fragmentadas de «natural» en los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) exigen múltiples auditorías de certificación ecológica, desviando los presupuestos de investigación y desarrollo (I+D) hacia el cumplimiento normativo en lugar de hacia el desarrollo de aplicaciones. A medida que los reguladores se inclinan por las normas basadas en peligros, los formuladores se cubren adoptando rutas sintéticas libres de subproductos, pero la carga de inversión en capital reduce los márgenes, moderando la trayectoria general de crecimiento del mercado de tensoactivos anfóteros.
Volatilidad en los Precios de los Alcoholes Grasos y las Materias Primas Petroquímicas
Los futuros del aceite de palmiste subieron casi un 30% en 2024 tras las caídas de rendimiento relacionadas con el clima en Malasia, mientras que la producción de aceite de coco se enfrentó a cuellos de botella en el envío en Filipinas, lo que conjuntamente encareció los costos del lauril betaína. Simultáneamente, los precios de la n-dodecilamina siguieron los picos del precio del petróleo crudo tras los estallidos geopolíticos en el Medio Oriente, restringiendo el flujo de caja de los fabricantes por contrato vinculados a acuerdos de precio fijo. Stepan Company registró una contracción del margen bruto a fin de año a pesar de los incrementos en los ingresos, atribuyendo la erosión a los recargos por flete y la escasez de alcoholes grasos. Estas oscilaciones complican los algoritmos de planificación de la producción y limitan la visibilidad de la contratación a largo plazo. La cobertura de base biológica introduce su propia volatilidad: la glucosa derivada del maíz está correlacionada con la demanda de etanol, lo que hace que las estrategias de doble materia prima sean esenciales aunque intensivas en capital. En consecuencia, los formuladores de nivel medio que carecen de activos integrados aguas arriba experimentan el mayor impacto en el EBITDA, lo que merma su capacidad de escalar con los aumentos de la demanda en el mercado de tensoactivos anfóteros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Cambios Impulsados por el Rendimiento dentro de una Mezcla MaduraLas betaínas representaron el 42,55% de la cuota del mercado de Tensoactivos Anfóteros en 2025 y continuaron registrando ganancias de volumen estables de un solo dígito durante 2025. La confianza de los consumidores en la suavidad y el historial toxicológico bien documentado de la cocamidopropil betaína sustenta su popularidad en champús, geles de limpieza facial y limpiadores para bebés. El tamaño del mercado de Tensoactivos Anfóteros vinculado a las betaínas se ha ampliado más allá de los artículos de tocador, ya que las espumas extintoras de incendios y los reductores de fricción para campos petrolíferos dependen de su naturaleza zwitteriónica para el control de la viscosidad. Los operadores de gasoductos aprecian los aditivos de betaína porque siguen siendo eficaces incluso cuando las concentraciones de sal fluctúan a lo largo del pozo, reduciendo el tiempo de inactividad para la recalibración de aditivos.
Las hidroxisultaínas amidopropílicas anfóteras abordan las exigentes demandas de viscosidad en los desengrasantes profesionales de cocina, preservando la estructura del gel ante las variaciones de temperatura. Los aminóxidos, aunque de nicho, proporcionan estabilidad oxidativa en los limpiadores mejorados con cloro utilizados en las líneas de saneamiento de lecherías y cervecerías, generando un flujo de ingresos resistente protegido de las presiones sobre los precios al por menor. Innovadores como Daicel combinan esqueletos de poliglicerina con cabezas anfóteras para crear tensoactivos transparentes y de baja espuma adaptados a los fluidos metalúrgicos de base acuosa, abriendo nuevos corredores industriales. Estos desarrollos sugieren que el mercado de tensoactivos anfóteros se segmentará cada vez más por funcionalidad en lugar de por clase de molécula bruta, con derivados a medida que llevarán precios de carácter premium.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Origen:
La Adopción de Base Biológica Gana Impulso EstructuralLas variantes sintéticas representaron el 70,60% del tamaño del mercado de Tensoactivos Anfóteros en 2025, respaldadas por corrientes de refinería rentables que producen intermedios de aminoácidos grasos y ácido cloroacético. Las redes globales establecidas garantizan especificaciones consistentes y facilitan contratos de adquisición plurianuales críticos para los grandes lanzamientos de bienes de consumo de rápida rotación (FMCG). Sin embargo, las alternativas de base biológica, que crecen a una CAGR del 5,12%, están penetrando en el mercado convencional a medida que los sistemas de fijación de precios del carbono elevan el costo real de los productos químicos de origen fósil. La planta de ramnolípidos eslovaca de Evonik valida la economía de la fermentación en suelo europeo, cambiando el cálculo de riesgo para las multinacionales que debaten entre la importación y el abastecimiento local.
Los argumentos de resiliencia de la cadena de suministro también favorecen la diversificación de materias primas: si las plantaciones de palma se ven afectadas por el estrés relacionado con El Niño, las rutas sintéticas que utilizan óxido de etileno se integran retroactivamente en las corrientes de gas de esquisto, cubriendo las brechas de suministro. A la inversa, cuando el precio del crudo sube, los tensoactivos derivados de la caña de azúcar aíslan los márgenes de los bienes terminados. Los propietarios de marcas utilizan códigos QR en los envases para mostrar los ahorros de CO₂ de la cuna a la puerta de las rutas de base biológica, reforzando la percepción del consumidor y fomentando la repetición de compra. En el horizonte de previsión, los analistas esperan que el mercado de tensoactivos anfóteros opere bajo un modelo de doble materia prima, donde las adquisiciones equilibrarán el costo y los atributos de carbono trimestre a trimestre.
Por Aplicación:
Los Bienes de Consumo Básicos Siguen Siendo el Núcleo mientras la Demanda del Sector Petrolífero se AceleraEl cuidado personal representó el 52,10% del tamaño del mercado de Tensoactivos Anfóteros en 2025, impulsado por el imparable auge de los formatos líquidos. Los parámetros de irritancia cada vez más estrictos para los productos que se dejan sobre la piel mantienen a los tensoactivos anfóteros en el centro de atención de la reformulación, ya que permiten declaraciones sin sulfatos al tiempo que mantienen una espuma densa y elástica. El comercio electrónico ha amplificado la transparencia de los ingredientes, y la cultura de los influencers ahora escudriña cada ficha de la Nomenclatura Internacional de Ingredientes Cosméticos (INCI), presionando a las marcas a adoptar anfóteros multifuncionales que reduzcan el número total de componentes y simplifiquen los discursos de belleza limpia. Los actores regionales en Indonesia y Brasil están añadiendo betaínas derivadas del coco a las líneas de cuidado capilar de prestigio para reivindicar tanto el origen natural como la paridad de rendimiento con las marcas importadas, apoyando el incremento de volumen en las economías emergentes.
El petróleo y el gas registró la CAGR más rápida del 5,01%, impulsado por las compañías petroleras nacionales que intensifican los proyectos de recuperación mejorada de petróleo para cumplir objetivos de seguridad energética. Los hallazgos de laboratorio publicados en Nature reportaron una tensión interfacial ultralow de hasta 10⁻³ mN/m cuando se inyectaron mezclas anfótero-aniónicas en yacimientos carbonatados compactos, aumentando la eficiencia de desplazamiento más del 15% por encima de las líneas de base de inundación de agua. Aguas abajo, las espumas extintoras retardantes de llama se alejan de las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) y adoptan potenciadores de espuma anfóteros que permanecen fluidos en condiciones de pista por debajo de cero, un requisito vital para los aeropuertos de los países nórdicos y de Canadá. La limpieza institucional, aunque madura, se beneficia de la concienciación global sobre los patógenos que mantiene frecuencias de limpieza más elevadas e impulsa la demanda de anfóteros de bajo aclarado compatibles con los pulverizadores electrostáticos utilizados en hospitales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Surfactantes Anfóteros en Asia-Pacífico
Asia-Pacífico aportó el 41,10% de la cuota del mercado de Surfactantes Anfóteros en 2025 y se espera que avance a una CAGR del 4,88% hasta 2031, impulsado por la demanda interna de sectores intermedios y la agresiva expansión de capacidad en los clústeres de Jiangsu, Maharashtra y Chiba. Los gobiernos locales apoyan las ampliaciones mediante rutas biológicas a través de programas de préstamos blandos y permisos acelerados para proyectos que desplazan las importaciones petroquímicas. Las altas tasas de urbanización se traducen en un crecimiento sostenido de los limpiadores líquidos y los productos de higiene de manos, lo que impulsa el gasto discrecional en sistemas anfóteros suaves. Las empresas emergentes de cuidado personal en India obtienen betaínas de aceite de coco semirefinado directamente de plantaciones del sur, reduciendo los costos logísticos y reforzando la transparencia de la cadena de suministro.
Mercado de Surfactantes Anfóteros en América del Norte
El mercado de Surfactantes Anfóteros de América del Norte muestra madurez y continúa impulsando la innovación. Las líneas de soforolípidos certificadas por la EPA ingresan a los pasillos de limpieza del hogar del mercado masivo, lo que señala la viabilidad de los productos de base biológica a escala. Los proveedores de productos químicos para campos petrolíferos de los Estados Unidos integran reductores de fricción anfóteros para mantener la eficiencia de perforación en operaciones de esquisto caracterizadas por salinidad y temperatura variables. La región también actúa como un semillero de patentes para mezclas multifuncionales que combinan estructuras anfóteras con polímeros catiónicos para formar agentes acondicionadores híbridos para líneas de cuidado del cabello posicionadas en segmentos de precio premium.
Mercado de Surfactantes Anfóteros en Europa
Europa sigue a la vanguardia de la regulación y la transparencia del ciclo de vida, lo que convierte a la región en un incubador de grados de alta pureza. Los expedientes de registro REACH incluyen cada vez más sustitutos «drop-in» de base anfótera para aminas etoxiladas heredadas, lo que refleja umbrales de toxicidad crónica más estrictos. Las marcas de detergentes anuncian sistemas de surfactantes con un 100% de carbono renovable, aprovechando el pasaporte digital de producto de la UE que comunica métricas ambientales de la cuna a la tumba a los consumidores mediante escaneos con teléfono inteligente. Las instalaciones de Europa del Este abastecen a los propietarios de marcas de Europa Occidental bajo acuerdos de maquila, compensando los mayores costos energéticos gracias a la proximidad a las materias primas de remolacha azucarera utilizadas en rutas biotecnológicas.
Mercado de Surfactantes Anfóteros en América del Sur y MEA
América del Sur y Oriente Medio y África representan bolsas de demanda emergentes pero fragmentadas. Los cultivadores de soja brasileños adoptan adyuvantes anfóteros en línea con la certificación de agricultura sostenible, mientras que los países del Consejo de Cooperación del Golfo (GCC) aprovechan las corrientes de salmuera de las plantas de desalinización para producir materias primas para la síntesis de betaínas, reduciendo la dependencia de las materias primas importadas. Aunque el volumen absoluto sigue siendo modesto, las altas tasas de crecimiento significan que estas regiones contribuirán con tonelaje incremental que sustenta el equilibrio de la demanda mundial.

Panorama regulatorio
El cumplimiento normativo de los surfactantes anfóteros se está endureciendo en torno a la biodegradabilidad, la notificación química y los requisitos de información del producto en las principales regiones consumidoras. En la Unión Europea, el Reglamento (UE) 2026/405 sobre detergentes y surfactantes se adoptó en febrero de 2026 y entró en vigor el 23 de marzo de 2026, derogando el anterior Reglamento sobre detergentes (CE) n.º 648/2004 y formalizando obligaciones ampliadas como el etiquetado digital y los flujos de información de tipo Pasaporte Digital de Producto para los surfactantes comercializados.
En Estados Unidos, la EPA finalizó en diciembre de 2024 enmiendas a las regulaciones que rigen las revisiones de nuevas sustancias químicas bajo TSCA, manteniendo el enfoque en la integridad de los expedientes y las vías de revisión para las nuevas químicas anfóteras. En el marco de REACH de la UE, el escrutinio de ECHA sobre los registros de surfactantes sigue haciendo hincapié en la solidez del read-across y la documentación técnica de respaldo, lo que afecta a los plazos de desarrollo y a la selección de familias de moléculas bien caracterizadas y listas para el cumplimiento normativo en las formulaciones de cuidado personal y limpieza.
Análisis de la cadena de valor
La cadena de valor de los surfactantes anfóteros comienza con las materias primas e intermedios, que se dividen entre rutas oleoquímicas y petroquímicas. Los insumos naturales clave incluyen el aceite de coco y el aceite de palmiste (y sus derivados hidrogenados), mientras que los intermedios críticos incluyen la dimetilaminopropilamina (DMAPA) y el monocloroacetato de sodio (SMCA). Estos insumos alimentan a los fabricantes de químicos especializados que producen betaínas, anfoacetatos y anfóteros relacionados para aplicaciones de cuidado personal, cuidado del hogar e industriales, ya sea para uso cautivo dentro de grupos integrados o para su venta a través de distribuidores y mezcladores de peaje/contrato.
La fabricación suele seguir una vía de dos etapas para los productos de tipo cocamidopropil betaína (CAPB), que comienza con la amidación de ácidos grasos o aceites con DMAPA para formar una amidoamina, seguida de cuaternización o carboximetilación con SMCA. Las plantas de producción suelen utilizar reactores de agitación por lotes para la amidación y capacidades especializadas de reacción y purificación, incluida la destilación, y muchas instalaciones se ubican cerca de polos oleoquímicos para reducir los costos logísticos y gestionar la variabilidad de las materias primas. Las fluctuaciones en la disponibilidad de aceites naturales e intermedios de amina siguen siendo cuellos de botella prácticos, razón por la cual muchos proveedores utilizan un aprovisionamiento de doble fuente de materia prima y un abastecimiento regionalizado para mantener la coherencia de las especificaciones para grandes clientes de cuidado personal y limpieza institucional.
Panorama Competitivo
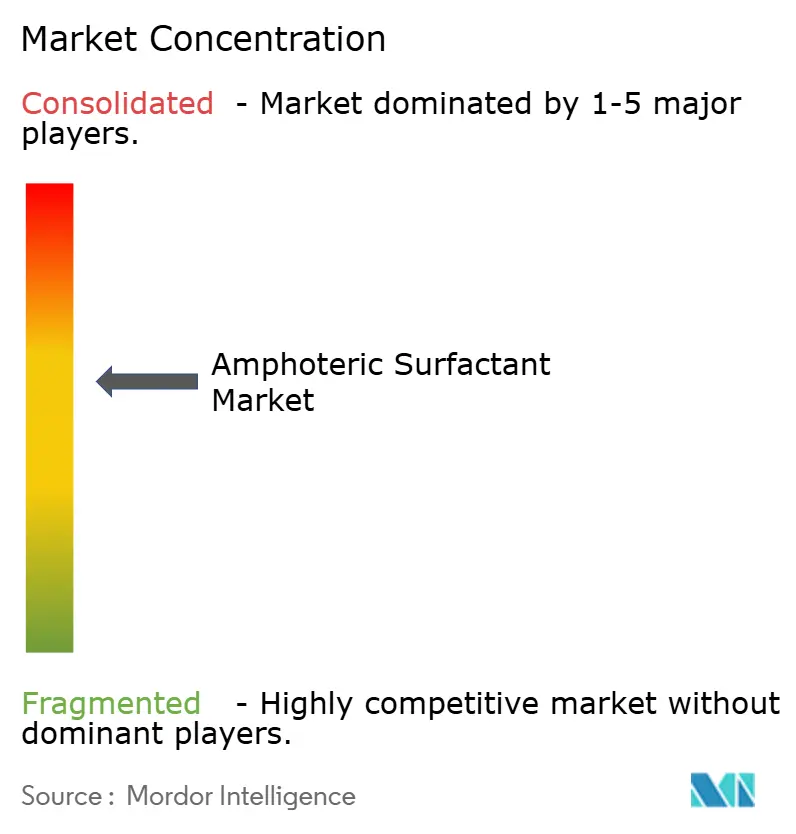
El mercado de Tensoactivos Anfóteros está moderadamente consolidado con actores principales como BASF, Evonik Industries AG, Clariant, Croda International Plc y Kao Corporation. BASF amplía su cartera EcoBalanced junto con nuevos acuerdos de suministro con marcas multinacionales de cuidado personal, lo que le permite asegurar contratos a largo plazo para los grados de base biológica. El centro de fermentación eslovaco de Evonik refleja su estrategia de alinear los productos químicos especiales con los objetivos de la economía circular, ofreciendo a los clientes europeos cadenas de suministro cortas y una huella de carbono reducida. Las empresas de nivel medio como Aarti Surfactants y Enaspol persiguen agilidad regional, proporcionando mezcla por encargo personalizada y tiempos de entrega de muestras más rápidos, una ventaja de servicio cuando los grandes actores globales priorizan los pedidos de volumen. La seguridad de la cadena de suministro sigue siendo un imperativo estratégico. Los principales actores se integran retroactivamente en la producción de alcoholes grasos o firman contratos de azúcar a largo plazo para cubrir la volatilidad de los precios.
Líderes de la Industria de Tensoactivos Anfóteros
Clariant
Kao Corporation
Evonik Industries AG
Croda International Plc
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Surfactantes Anfóteros
- Aarti Surfactants
- Alfa Chemistry
- BASF
- Chempri
- Clariant
- Croda International Plc
- Enaspol a.s.
- Evonik Industries AG
- Galaxy
- Innospec Inc.
- Kao Corporation
- NOF Corporation
- Pilot Chemical Company
- Stepan Company

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clara es escalar plataformas de biosurfactantes bajos en carbono y sin palma que puedan complementar o sustituir a los sistemas anfóteros convencionales en el cuidado personal suave y la limpieza doméstica. En mayo de 2026, Kensing lanzó los biosurfactantes Regenyl y Revolis, derivados de procesos de fermentación bajos en carbono, en América del Norte, lo que refleja el avance de los proveedores hacia carteras diferenciadas de carbono renovable y un suministro más localizado. Las ampliaciones de capacidad en las químicas anfóteras y en surfactantes suaves adyacentes también apuntan a un espacio en blanco en volúmenes especializados de rotación más rápida, destacado por el anuncio de Colonial Chemical, Inc. de septiembre de 2025 de que añadirá dos nuevos reactores en su planta de South Pittsburg, Tennessee, para aumentar la producción de químicas anfóteras y basadas en imidazolina.
En Europa, los programas de I+D financiados con fondos públicos están ampliando el conjunto de materias primas para surfactantes más allá de los aceites de calidad alimentaria. Los proyectos SURFs UP y SurfToGreen, respaldados por la Comisión Europea, están desarrollando biosurfactantes de segunda generación a partir de fuentes renovables como los residuos de procesamiento de madera y los subproductos forestales, alineándose con la implementación de Seguro y Sostenible por Diseño (SSbD) y los requisitos de transparencia del ciclo de vida que influyen cada vez más en las compras. Más allá del cuidado del hogar y personal, los surfactantes anfóteros también están ganando roles de formulación como emulsionantes y estabilizadores en fluidos para el trabajo de metales, donde la estabilidad del pH, la detergencia y la protección contra la corrosión son importantes, lo que respalda la demanda de grados de mayor pureza y adaptados a la aplicación, con documentación de sostenibilidad lista para auditoría.
Recent Industry Developments in Mercado de Surfactantes Anfóteros
- Abril de 2026: Clariant lanzó Hostapon CT sólido, un surfactante taurato sin sal posicionado para el cuidado personal suave y la limpieza cosmética. El lanzamiento amplía la cartera de surfactantes suaves de Clariant y respalda a los formuladores que buscan perfiles de rendimiento diferenciados, incluidos los conceptos bajos en sal, en un contexto de requisitos cada vez más estrictos de sostenibilidad e información del producto.
- Noviembre de 2025: Clariant celebró la ampliación de sus instalaciones de Care Chemicals en Daya Bay, China, que incluye un nuevo reactor de planta multipropósito para producir surfactantes suaves para la industria de la belleza, como parte de una inversión de 80 millones de CHF. La mayor presencia de fabricación regional mejora la capacidad de respuesta del suministro para los clientes de Asia-Pacífico y reduce la dependencia de rutas de suministro globales más largas para los grados de surfactantes especializados.
- Agosto de 2025: Kao Corporation inauguró una nueva planta de producción de aminas terciarias en Pasadena, Texas, con una capacidad anual de 20.000 toneladas. Al asegurar un intermedio clave aguas arriba utilizado en la fabricación de surfactantes, Kao mejoró la estabilidad de la cadena de suministro estadounidense para los sistemas de surfactantes y aumentó su capacidad para atender las necesidades de producción local con una menor exposición a las restricciones de aminas importadas.


Mercado de Surfactantes Anfóteros Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de surfactantes anfóteros se define como el valor de las químicas de surfactantes anfóteros vendidas para su uso en necesidades de limpieza y formulación, donde la demanda se rastrea a través de señales de producción industrial, comercio y consumo de uso final en términos de valor.
Exclusiones del alcance: excluimos los valores de venta al por menor de productos terminados aguas abajo (como champús o detergentes) y contabilizamos únicamente el valor del ingrediente surfactante anfótero comercializado y consumido en la cadena de valor.
Descripción general de la segmentación
- Por Tipo
- Betaínas
- Anfoacetatos
- Aminóxidos
- Otros Tipos (Anfóteros de Base Imidazolínica, etc.)
- Por Aplicación
- Cuidado Personal y Cosméticos
- Detergentes y Agentes de Limpieza Industrial
- Petróleo y Gas
- Retardantes de Llama
- Otras Aplicaciones (Productos Químicos Agrícolas y Adyuvantes, etc.)
- Por Origen
- Sintético
- De Base Biológica / Natural
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza con estadísticas públicas y referencias técnicas que explican dónde se utilizan los surfactantes anfóteros y cómo se mueven los volúmenes por región. Las fuentes en las que normalmente confiamos incluyen estadísticas comerciales oficiales como UN Comtrade, portales aduaneros nacionales e indicadores de producción química de agencias como el USGS y la Administración de Información Energética de EE. UU. (EIA), que utilizamos como señales macro y de actividad industrial vinculadas a la demanda de limpieza industrial y de campos petrolíferos.
También utilizamos referencias de la industria y de seguridad que ayudan a verificar las definiciones de productos y los patrones de uso, como EPA Safer Choice, las páginas informativas de ECHA y revistas revisadas por pares sobre química de surfactantes y rendimiento de formulación. Para anclar el panorama de proveedores y la orientación de precios, revisamos informes anuales, presentaciones a inversores y fichas técnicas públicas, y luego verificamos las acciones corporativas mediante una suscripción de pago centrada en finanzas corporativas y noticias. Esta lista es ilustrativa y no exhaustiva, y también revisamos fuentes públicas adicionales para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba la visión documental y establecer rangos realistas en torno a la demanda por aplicación, particularmente donde los códigos comerciales son amplios y la denominación de productos varía según la región. Hablamos con proveedores de materias primas, formuladores, distribuidores y grandes usuarios finales en APAC, EMEA y América, y volvemos a contactar a los expertos cuando cambian los precios de los insumos, los requisitos regulatorios o las tasas de operación de las plantas, para poder reequilibrar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 19% | APAC: 50% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 22% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 59% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construye utilizando un enfoque descendente en el que los grupos de demanda química se reconstruyen a partir de indicadores regionales de consumo de surfactantes, tendencias de producción manufacturera y flujos de importación y exportación, y luego se reducen a las cuotas de la química anfótera por uso final. Una vez que se forma el primer corte, se corrobora con verificaciones ascendentes selectivas, como rangos de precio por kilogramo muestreados, comentarios sobre la capacidad y utilización de los proveedores, y retroalimentación de canal sobre los cambios de mezcla, antes de ajustar los totales.
Los insumos clave utilizados en el modelo incluyen la penetración de los anfóteros en las formulaciones de cuidado personal y del hogar, las tendencias de producción de detergentes y limpiadores industriales, el movimiento de precios de materias primas vinculadas al petróleo que afecta a los precios de venta, la utilización de la manufactura regional y los cambios en la dirección comercial que señalan estrechez de suministro. Para la previsión, se utiliza el análisis de escenarios y luego se ancla al consenso de expertos sobre variables como las tendencias de suavidad en la formulación, la presión regulatoria sobre la irritabilidad y la biodegradabilidad, y la normalización de precios esperada tras las fluctuaciones de materias primas. Cuando las señales ascendentes son incompletas, por ejemplo, los ingresos de proveedores privados o las carteras de productos mixtos, utilizamos rangos y supuestos de conversión que se validan en entrevistas y luego se aplican de manera consistente por región y aplicación.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que la cifra final se mantenga alineada con las señales del mundo real. Comparamos los totales modelados con indicadores independientes, como la dirección de la producción regional de surfactantes, los cambios en la balanza comercial y los marcadores de crecimiento por aplicación, y revisamos los valores atípicos en busca de errores de unidades, doble contabilización o conversiones de divisas mal sincronizadas.
Antes de la aprobación final, el conjunto de datos y los supuestos pasan por revisiones analíticas paso a paso, y cualquier variación significativa desencadena un seguimiento con los participantes del mercado para confirmar qué cambió. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, como grandes ampliaciones de capacidad, cambios regulatorios o movimientos abruptos en los precios de las materias primas. Justo antes de la entrega, se completa una revisión final para que los clientes obtengan la visión más actualizada disponible.
Comparación de la estimación del mercado de surfactantes anfóteros de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los surfactantes anfóteros pueden diferir incluso cuando el nombre del tema parece el mismo, porque la línea de alcance no se traza de la misma manera y los supuestos de precios mueven el total rápidamente. Las diferencias también provienen del año utilizado como punto de partida, la forma en que la moneda regional se convierte a USD, y si las señales de comercio y producción se reconcilian o se tratan por separado.
En este estudio, los principales factores de la brecha suelen residir en lo que se cuenta como química anfótera frente a surfactantes especializados adyacentes, cómo se tratan las variantes de base biológica, y si la demanda de uso final se vincula al uso en formulación o se estima principalmente a partir de las divisiones de ingresos de los proveedores. Cuando el precio se modela utilizando fluctuaciones de materias primas a corto plazo, los totales pueden resultar altos, mientras que una trayectoria de precios más normalizada arrojará cifras más bajas, y estas elecciones también cambian la TCAC implícita.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,87 mil millones de USD (2026) | |
| Editorial de la industria A | 3,12 mil millones de USD (2024) | Utiliza un año base anterior y puede aplicar un conjunto de inclusión más estricto para las químicas anfóteras, lo que puede subestimar las carteras mixtas que se venden como mezclas especializadas, y es menos explícito sobre cómo se gestiona la normalización de precios entre regiones. |
| Editorial de la industria B | 3,28 mil millones de USD (2025) | Se ancla en un año base diferente y una trayectoria de crecimiento más alta, y la estimación puede variar si el mapeo de aplicaciones se realiza principalmente a partir de cuotas de alto nivel en lugar de reconciliarse con la dirección comercial y las verificaciones de consumo regional. |
La dispersión mostrada en la tabla se explica principalmente por la selección del año y por lo que se trata como anfótero frente a surfactantes especializados adyacentes, y esas elecciones también cambian los supuestos de precios aplicados a cada región. Al vincular el modelo de valor a las señales de demanda a nivel de aplicación y luego verificar los totales con marcadores de comercio y utilización, se obtiene una cifra más clara y repetible, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Tensoactivos Anfóteros?
El tamaño del mercado de Tensoactivos Anfóteros se valora en USD 3,87 mil millones en 2026 y se proyecta que alcance USD 4,73 mil millones en 2031.
¿Qué región lidera el consumo global de tensoactivos anfóteros?
Asia-Pacífico ocupa la primera posición con una cuota del 41,10% en 2025 y se prevé que crezca a una CAGR del 4,88% hasta 2031.
¿Por qué son importantes las betaínas en las formulaciones de cuidado personal?
Las betaínas combinan suavidad, estabilidad de la espuma y amplia aceptación regulatoria, lo que les confiere el 42,55% de la cuota del mercado de tensoactivos anfóteros en 2025.
¿A qué velocidad crecen los tensoactivos anfóteros de base biológica?
Las variantes de base biológica avanzan a una CAGR del 5,12% hasta 2031, a medida que las marcas y los reguladores favorecen las materias primas renovables.
¿Qué segmento de aplicación se está expandiendo más rápidamente?
Las aplicaciones de petróleo y gas lideran el crecimiento con una CAGR del 5,01%, impulsadas por proyectos de recuperación mejorada de petróleo que necesitan tensoactivos adaptativos al pH.
Última actualización de la página el:



