
Tamaño y Cuota del Mercado de Surfactantes de Silicona
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
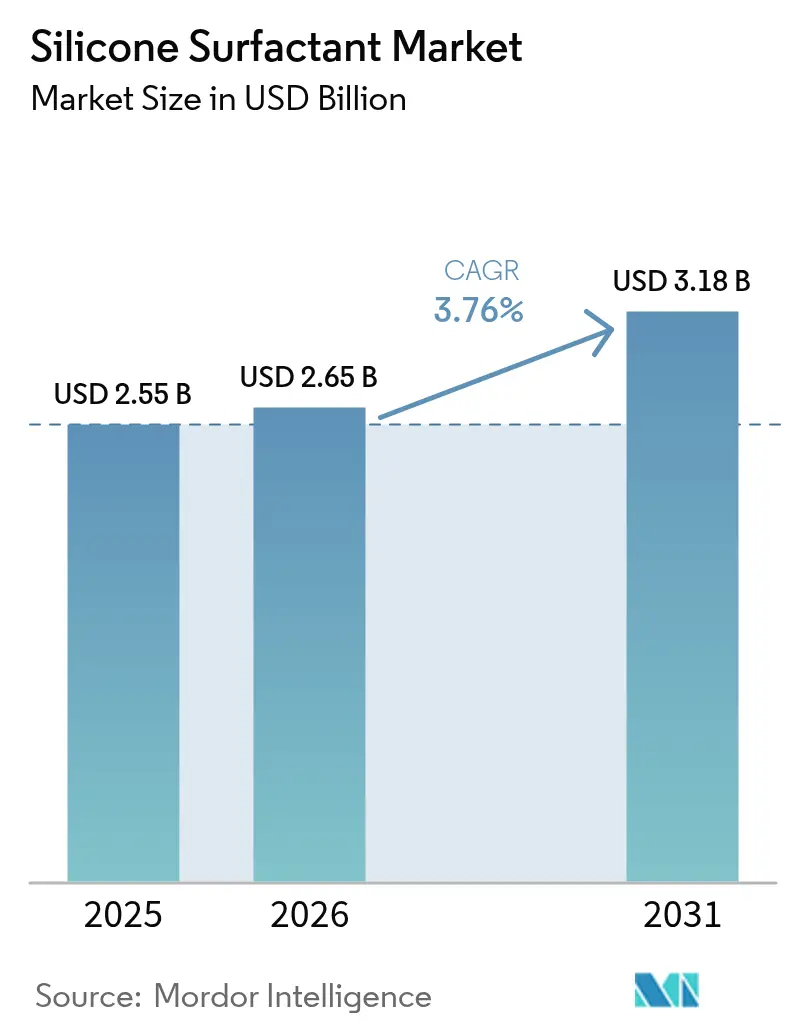
| Tamaño del Mercado (2026) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.76 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
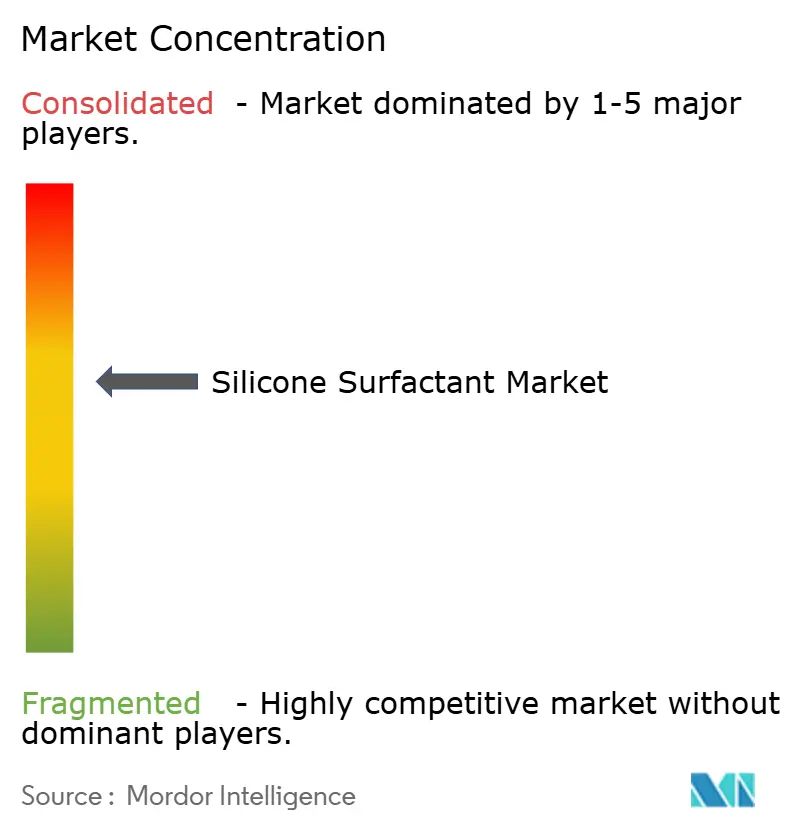
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Surfactantes de Silicona por Mordor Intelligence
El tamaño del Mercado de Surfactantes de Silicona fue valorado en USD 2,55 mil millones en 2025 y se estima que crecerá desde USD 2,65 mil millones en 2026 hasta alcanzar USD 3,18 mil millones en 2031, a una CAGR del 3,76% durante el período de previsión (2026-2031). El crecimiento sostenido refleja un panorama en maduración en el que las formulaciones sostenibles, la agricultura de precisión y las espumas de poliuretano avanzadas se convierten en los principales motores de la demanda. El enfoque de los usuarios finales está desplazándose hacia química de alto valor y biodegradable que satisface el endurecimiento de las regulaciones globales sobre ciclosiloxanos y PFAS. La consolidación entre productores verticalmente integrados está acelerando la inversión en electricidad renovable y materias primas circulares, mientras que los proveedores especializados de tamaño mediano apuntan a adyuvantes agrícolas listos para drones y acabados textiles libres de PFAS. Asia-Pacífico sigue siendo el mayor centro de consumo gracias a la expansión del gasto en cuidado personal de la clase media, la creciente demanda de poliuretano en la construcción y el rápido desarrollo del procesamiento húmedo textil. América del Norte y Europa influyen en la agenda de innovación a través de estrictas políticas químicas que recompensan las químicas de silicona de base biológica.
Conclusiones Clave del Informe
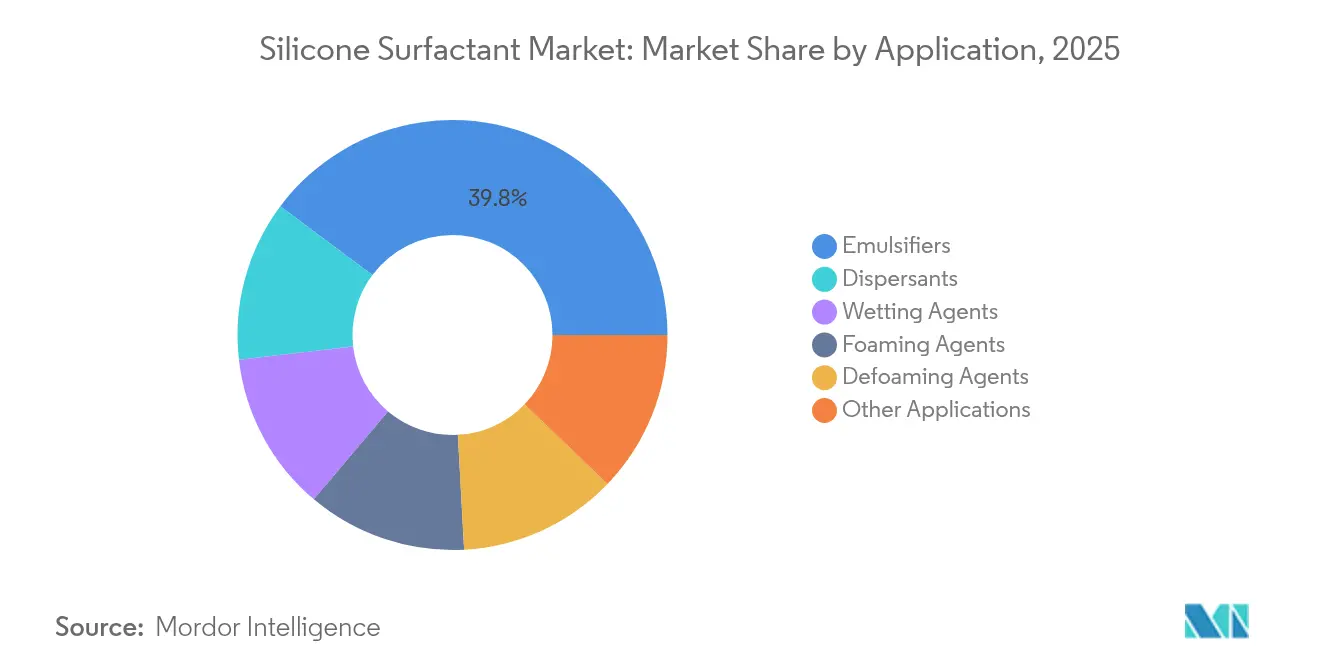
- Por aplicación, los emulsionantes lideraron con el 39,78% de la cuota del mercado de surfactantes de silicona en 2025, mientras que el grupo de otras aplicaciones está proyectado para registrar la CAGR más rápida del 4,55% hasta 2031.
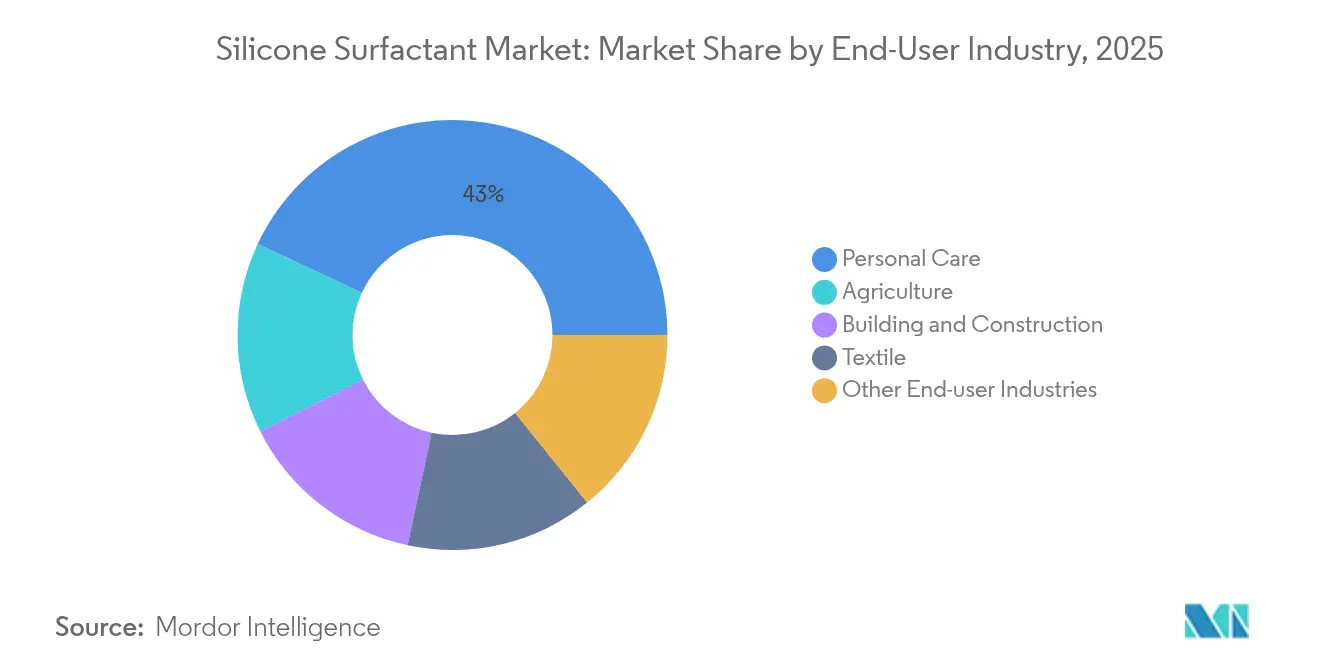
- Por industria de usuario final, el cuidado personal representó el 43,05% de la cuota del tamaño del mercado de surfactantes de silicona en 2025; la agricultura avanza a una CAGR del 4,35% hasta 2031.
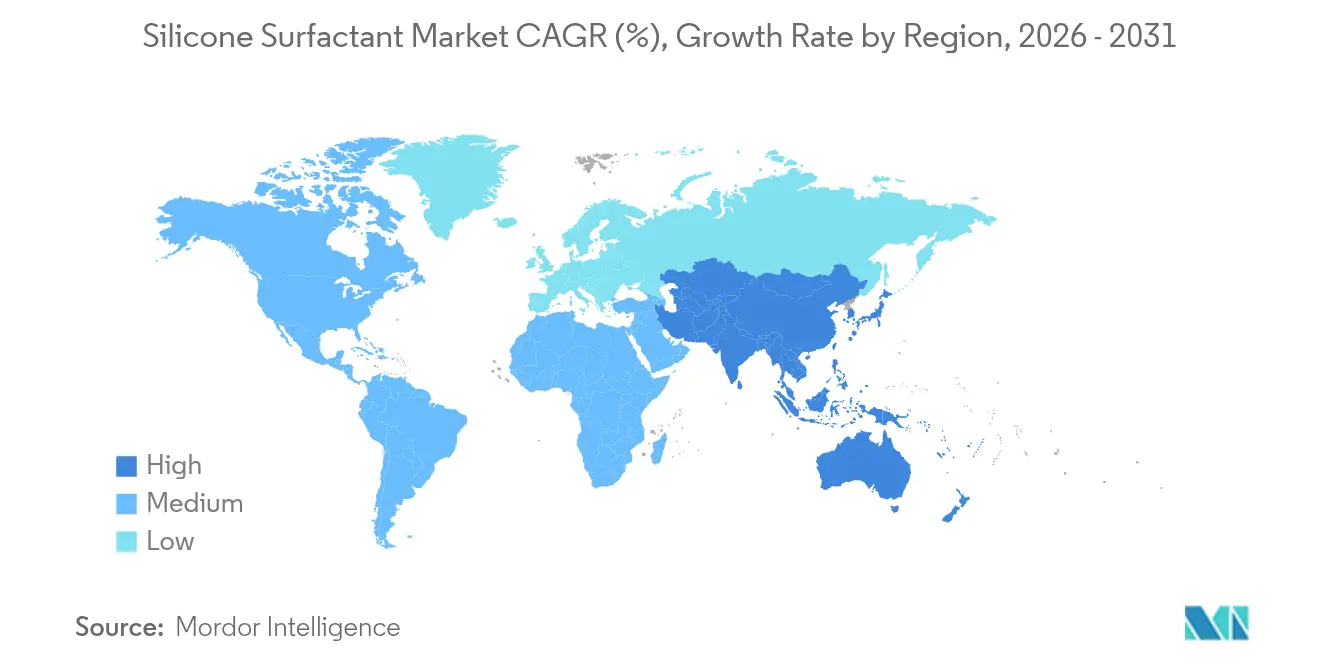
- Por geografía, Asia-Pacífico contribuyó con el 45,86% de la cuota de ingresos en 2025, y se prevé que la región registre una CAGR del 4,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de formulaciones de cuidado personal a base de silicona sensorial | +1.20% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rápido crecimiento de la industria de espuma de poliuretano en construcción y automoción | +0.80% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Uso creciente de adyuvantes superextensores en agricultura de precisión | +0.60% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del procesamiento húmedo textil en economías emergentes | +0.40% | Mercados emergentes de Asia-Pacífico, particularmente el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Surfactantes de silicona biodegradables modificados con azúcar ganando terreno | +0.30% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Formulaciones de Silicona Sensorial en Cuidado Personal
La demanda de productos multisensoriales para el cuidado de la piel y el cabello está impulsando sistemas de emulsión complejos que dependen de los surfactantes de silicona para ofrecer texturas ligeras, absorción rápida y humectación adaptativa. BASF presentó prototipos de cuidado de la piel con respuesta climática en Cosmet'Agora 2025, destacando emulsiones de agua en aceite habilitadas por silicona que se ajustan a los cambios de humedad y temperatura[1]BASF, "Cosmet'Agora 2025: BASF Presenta Rutinas de Belleza Adaptadas al Clima," basf.com . CHT Group introdujo surfactantes de silicona con contenido reciclado con un 94% de monómeros recuperados, fusionando el rendimiento sensorial con el abastecimiento circular. La migración del mercado hacia limpiadores sin sulfatos intensifica la necesidad de agentes con alta capacidad espumante pero suaves que la química de silicona proporciona. El posicionamiento en productos premium y la aceptación regulatoria de grados de silicona de bajo contenido cíclico sustentan un crecimiento de volumen estable en este segmento impulsor.
Crecimiento de la Espuma de Poliuretano en Construcción y Automoción
Los productores de espuma de poliuretano dependen de los surfactantes de silicona como reguladores celulares que estabilizan la espuma y controlan los valores de aislamiento térmico. El mercado de poliuretano de México está experimentando un crecimiento constante de capacidad. Este crecimiento está impulsado por inversiones de nearshoring en el sector automotriz, que contribuyen significativamente al PIB del país. Los biopolioles procedentes de aceites vegetales han entrado en escala piloto, lo que lleva a los proveedores de silicona a adaptar los surfactantes para la compatibilidad con materias primas renovables. La expansión de la capacidad de silicona de Wacker en 2025 y el lanzamiento por parte de Dow del NORDEL REN EPDM de origen biológico confirman el compromiso de la industria con la química de espuma sostenible. A largo plazo, los códigos de construcción de alto rendimiento y los requisitos de aislamiento para baterías de vehículos eléctricos sustentan una demanda sólida de estabilizadores de silicona.
Adyuvantes Superextensores para la Agricultura de Precisión
La protección de cultivos mediante drones requiere surfactantes que reduzcan la tensión superficial para mejorar la penetración en el dosel mientras se minimiza la deriva fuera del objetivo. Evonik lanzó BREAK-THRU MSO MAX 522 y TEGO XP 11134, mezclas de polietertrisiloxano diseñadas para la aplicación con drones que mejoran la adhesión de las gotas y la eficacia de los pesticidas. El Silwet Power de Momentive combina la superextensión con la química compatible con microorganismos, respaldando la absorción de pesticidas biológicos y la salud del suelo. Los primeros ensayos de campo en algodón reportan mejores resultados de control de plagas con menores volúmenes de pulverización, impulsando la adopción en las granjas de rápida mecanización del Sudeste Asiático. Estos avances en rendimiento posicionan a los adyuvantes agrícolas como el contribuyente incremental más rápido al mercado de surfactantes de silicona hasta 2030.
Expansión del Procesamiento Húmedo Textil en Economías Emergentes
La inversión extranjera directa está desplazando las cadenas de suministro de prendas de vestir hacia Vietnam y Bangladesh, impulsando nueva capacidad de procesamiento húmedo que depende de los surfactantes de silicona para lograr suavidad duradera, repelencia al agua y solidez del color. Shin-Etsu comercializa acabados antimicrobianos que combinan cadenas principales de polidimetilsiloxano con grupos de amonio cuaternario para cumplir los objetivos de rendimiento e higiene. La investigación sobre repelentes de agua de silicona libres de PFAS en mezclas de poliéster ha confirmado una repelencia al aceite comparable sin química de flúor[2]ScienceDirect, "Revestimientos de Tejidos Repelentes a Líquidos Libres de PFAS," sciencedirect.com . La adopción es más fuerte en el Sudeste Asiático, elevando las importaciones de surfactantes especializados. La infraestructura a largo plazo para el tratamiento de efluentes y los procesos de teñido circular reforzará la demanda de silicona en el acabado textil.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios volátiles de los monómeros de siloxano | -0.70% | Global, con particular impacto en los productores integrados | Corto plazo (≤ 2 años) |
| Riesgos de concentración en la cadena de suministro de intermediarios de trisiloxano | -0.50% | Global, con mayor riesgo en las cadenas de suministro dependientes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Normas de divulgación al estilo PFAS para organosilicones persistentes | -0.40% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de los Monómeros de Siloxano
Las fluctuaciones de precios del silicio metálico y el cloruro de metilo se trasladan directamente a los costes de siloxano, comprimiendo los márgenes de los formuladores aguas abajo. Wacker incrementó el EBITDA en un 47% en 2024 gracias a la integración vertical, demostrando el amortiguador que proporcionan las unidades de monómeros propias. Los mezcladores independientes, por el contrario, enfrentan retrasos trimestrales en la transferencia de precios que erosionan la competitividad. Las rutas de síntesis directa de alto consumo energético exponen a los productores a la volatilidad del gas y la electricidad, un problema más agudo en Europa y América del Norte durante los picos de demanda invernales. La cobertura de inventarios y los contratos de suministro a largo plazo mitigan parcialmente el riesgo, aunque una volatilidad sostenida podría restar 0,7 puntos porcentuales a la CAGR del mercado hasta que los mercados energéticos se estabilicen.
Concentración en la Cadena de Suministro de Intermediarios de Trisiloxano
La producción global de intermediarios críticos de trisiloxano reside en un puñado de grandes instalaciones, muchas de ellas concentradas en Asia Oriental. Cualquier interrupción operativa arriesga restringir la disponibilidad de surfactantes especializados a nivel mundial. La Agencia Europea de Sustancias y Mezclas Químicas impondrá restricciones cosméticas de aplicación duradera para los ciclosiloxanos D4, D5 y D6 a partir de junio de 2026, obligando a los formuladores a rediseñar las cadenas de suministro en torno a intermediarios alternativos[3]Agencia Europea de Sustancias y Mezclas Químicas, "Ciclosiloxanos," echa.europa.eu . El escrutinio regulatorio adicional sobre clases más amplias de siloxanos podría disuadir la inversión de capital en nueva capacidad. La colaboración de Dow con Circusil en el reciclaje de silicona de circuito cerrado tiene como objetivo reducir las huellas de carbono del PDMS en más de un 50% y diversificar las fuentes de materias primas, aunque la ampliación comercial está prevista para después de 2027. La concentración persistente presenta por tanto un lastre a mediano plazo para el mercado de surfactantes de silicona.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Emulsionantes Mantienen el Liderazgo mientras las Aplicaciones Especializadas se AceleranLos emulsionantes retuvieron la mayor parte de los ingresos en 2025 con el 39,78% de la cuota del mercado de surfactantes de silicona, impulsados por formulaciones de cuidado personal e industriales que dependen de sistemas estables de aceite en agua. La solidez del segmento se deriva de la capacidad de las cadenas de silicona para orientarse en las interfaces con una dosificación mínima, mejorando así la sensación sensorial y la estabilidad ante ciclos de congelación y descongelación.
Otras aplicaciones como fluidos de enfriamiento electrónico, selladores fotovoltaicos y revestimientos avanzados están previstas para crecer a una CAGR del 4,55% hasta 2031, más rápido que el mercado de surfactantes de silicona en general. Los agentes humectantes que logran tensiones superficiales por debajo de 20 mN/m permiten capas de fotorresistencia más delgadas y pulverizaciones agrícolas eficientes, mientras que los antiespumantes novedosos a base de sulfonato suprimen el aire atrapado en sistemas de resina de alta cizalladura. Los agentes espumantes controlan la densidad en paneles de aislamiento de poliuretano que cumplen los códigos de edificación de consumo energético casi nulo. Colectivamente, estos usos finales especializados diversifican los flujos de ingresos y reducen la dependencia de la demanda de emulsionantes en productos básicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Industria de Usuario Final:
El Cuidado Personal Domina mientras la Agricultura AvanzaEl cuidado personal, con el 43,05% de los ingresos de 2025, ancla el tamaño del mercado de surfactantes de silicona mediante el alto consumo de champús, protectores solares y cosméticos de color que dependen de un rendimiento de limpieza suave, deslizamiento y brillo. El crecimiento dentro de este grupo proviene de la migración hacia formatos sin sulfatos y sin agua en los que los surfactantes de silicona mantienen la espuma y las señales táctiles sin detergentes agresivos.
Se proyecta que la agricultura registre la CAGR más rápida del 4,35% a medida que la pulverización de precisión y los agentes de protección de cultivos biológicos se expanden por grandes regiones agrícolas. Los adyuvantes superextensores reducen el uso de agua y los volúmenes de pesticidas, satisfaciendo las demandas regulatorias de intensificación sostenible. La construcción y la edificación consumen surfactantes de silicona a través de selladores, revestimientos elastoméricos y aislamiento en espuma, aprovechando la estabilidad térmica para envolventes de edificios de larga duración. Los molinos textiles adoptan suavizantes de silicona, antiespumantes y repelentes de agua para lograr una sensación al tacto premium y repelencia a líquidos libre de PFAS, particularmente en el Sudeste Asiático. Las aplicaciones electrónicas y de automoción completan el portafolio, donde los surfactantes de silicona mejoran el enfriamiento dieléctrico y el mojado de pinturas para líneas de fabricación avanzadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Surfactantes de Silicona en APAC
El liderazgo de Asia-Pacífico se deriva del crecimiento sincronizado en el gasto de los consumidores, la industrialización y la inversión química entrante. La CAGR del 4,18% de la región hasta 2031 está respaldada por la creciente demanda de cuidado personal de la clase media en India, la expansión de la producción de poliuretano en China y la aceleración de la agricultura asistida por drones en el Sudeste Asiático. Los incentivos gubernamentales para materiales de construcción sostenibles refuerzan aún más la adopción de espuma de poliuretano y sellantes. Los productores regionales aprovechan las economías de escala mientras los proveedores globales establecen centros de formulación locales para acortar los ciclos de innovación.
Mercado de Surfactantes de Silicona en América del Norte
América del Norte mantiene una demanda estable impulsada por aplicaciones automotrices y de construcción que incorporan surfactantes de silicona de alta especificación. El auge del poliuretano en México, catalizado por la producción de vehículos eléctricos, sostiene un crecimiento de volumen de varios años. Las regulaciones de Estados Unidos que eliminan progresivamente los fluoroquímicos tradicionales aceleran la adopción de repelentes al agua y tratamientos de superficie a base de silicona. Los sectores de manufactura avanzada y recursos de Canadá mantienen un consumo base, con financiamiento federal que promueve iniciativas de productos químicos de base biológica que se intersectan con el desarrollo de siliconas modificadas con azúcar.
Mercado de Surfactantes de Silicona en Europa
Europa moldea la innovación global a través de regulaciones progresistas que restringen los siloxanos cíclicos e incentivan el uso de electricidad renovable en la producción química. Líderes como Alemania y Francia canalizan inversiones hacia surfactantes de silicona biodegradables que cumplen con el Pacto Verde Europeo. Los países del norte de Europa establecen especificaciones de adquisición que exigen repelentes al agua libres de PFAS en textiles y construcción, estimulando la demanda del mercado. Los clústeres regionales de I+D cooperan con proveedores multinacionales para implementar pilotos de reciclaje de silicona en circuito cerrado y vías de producción de siloxano con carbono negativo.

Análisis de la cadena de valor
La cadena de valor de los surfactantes de silicona comienza con insumos anteriores, como clorosilanos derivados de silicio metálico e intermedios de siloxano (incluidos los bloques constitutivos de trisiloxano), junto con materias primas de poliéter. Los productores luego convierten estos insumos en polisiloxanos y realizan copolimerización en bloque (comúnmente mediante enlaces Si-O-C o Si-C) para ajustar el rendimiento emulsionante, humectante, antiespumante y estabilizador de espuma para usos finales en cuidado personal, espumas de poliuretano, agricultura, textiles y revestimientos industriales. Los fabricantes integrados de silicona, incluidos Dow, Wacker, Momentive/KCC, Elkem y Shin-Etsu, compiten junto con un grupo más amplio de productores chinos pequeños y medianos que se centran en grados estándar y brindan redundancia regional.
En el segmento intermedio, los surfactantes de silicona especializados se formulan en paquetes específicos para cada aplicación (por ejemplo, superdispersantes para protección de cultivos o reguladores celulares para poliuretano) y luego son calificados por los propietarios de marcas y usuarios industriales mediante pruebas de rendimiento, olor/COV y cumplimiento normativo. La distribución en el segmento posterior generalmente se maneja mediante ventas directas para cuentas clave y a través de distribuidores químicos globales para compradores más pequeños, siendo cada vez más importante el servicio técnico localizado para trabajos de reformulación vinculados a los límites de ciclosiloxanos y la sustitución libre de PFAS. Los principales cuellos de botella son la volatilidad en las materias primas de siloxano y poliéter, y el riesgo de concentración en el suministro de trisiloxano, lo que puede limitar la disponibilidad y extender los ciclos de calificación para aplicaciones de mayor especificación.
Panorama Competitivo
El suministro global está moderadamente consolidado, con los principales actores integrados controlando la producción de monómeros y las líneas especializadas aguas abajo, mientras que los formuladores de nicho sirven a necesidades regionales o específicas de aplicación. La adquisición completa de Momentive por parte de KCC en 2024 amplió su conjunto de herramientas de silicona, creando uno de los cinco mayores actores por ingresos. Dow reestructuró sus activos de Dow Corning para agilizar las siliconas especializadas y acelerar los plazos de innovación de base biológica.
Las prioridades estratégicas giran en torno a la sostenibilidad y el crecimiento regional. Wacker puso en marcha una planta de formulación en la República Checa con capacidad de 20.000 toneladas por año para satisfacer la demanda europea de fluidos de alto valor, geles elastoméricos y emulsiones. Elkem, celebrando 120 años en el silicio, acelera el lanzamiento de siliconas modificadas con azúcar para capturar la demanda de cuidado personal de origen natural.
Los esfuerzos de innovación se concentran en revestimientos libres de PFAS, adyuvantes agrícolas para drones y redes de silicona reciclables. Las empresas amplían las empresas conjuntas para el reciclaje de silicona de circuito cerrado, apuntando a reducciones del 50% en el CO₂ del ciclo de vida. Los primeros en moverse aseguran acuerdos de suministro a largo plazo con fabricantes de electrónica y energía solar que valoran el bajo contenido de carbono, proporcionando aislamiento competitivo frente a la volatilidad de los precios de las materias primas. En consecuencia, el mercado de surfactantes de silicona favorece a las empresas con grandes presupuestos de I+D, activos de monómeros integrados y un rendimiento ESG demostrado.
Líderes de la Industria de Surfactantes de Silicona
Dow
Elkem ASA
Evonik Industries AG
Momentive
Wacker Chemie AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Surfactantes de Silicona
- AB Specialty Silicones
- BASF SE
- CHT
- Dow
- Elé Corporation
- Elkay Chemicals Pvt. Ltd.
- Elkem ASA
- Evonik Industries AG
- Hangzhou Topwin Technology Development Co.,ltd.
- Harcros Chemicals Inc.
- Innospec
- JIAHUA CHEMICALS INC.
- Maysta
- Momentive
- Resil
- Shin-Etsu Chemical Co., Ltd
- SILIBASE SILICONE
- Siltech Corporation
- Supreme Silicones India Pvt. Ltd.
- Wacker Chemie AG

Oportunidades de mercado y perspectivas futuras
La reformulación de productos vinculada a límites más estrictos de ciclosiloxanos y a un escrutinio más amplio de la química persistente está abriendo espacio para carteras de surfactantes de silicona bajos en cíclicos y bajos en SVHC que reducen la carga de cumplimiento para los clientes en Europa y otras regiones que siguen normas de divulgación similares. La actualización de Evonik en 2026 de su gama TEGOSIL para cumplir con límites más estrictos de ciclosiloxanos (umbrales D4, D5, D6) muestra cómo los proveedores están utilizando una pureza mejorada y un control de especificaciones más estricto como palanca comercial en formulaciones de cuidado personal e industriales, donde la emulsificación, la humectación y el deslizamiento aún deben mantenerse mientras se cumplen los nuevos límites.
En el lado de la oferta, las inversiones en capacidad e innovación se concentran en centros de fabricación de siliconas especializadas que atienden la demanda de Asia-Pacífico y los mercados de exportación. El anuncio de Dow en junio de 2026 de aproximadamente 100 millones de USD en proyectos hasta finales de 2027 en sitios de China, Japón y Estados Unidos respalda oportunidades en materiales de silicona diseñados que se superponen con áreas adyacentes a los surfactantes de silicona (fluidos especializados, emulsiones y aditivos de rendimiento), a la vez que mejora los plazos de entrega para los formuladores que abastecen a clientes de poliuretano, movilidad y electrónica. En paralelo, siguen surgiendo oportunidades impulsadas por la aplicación en espumas de poliuretano de bajo COV (incluidas formulaciones de bajo empañamiento para interiores automotrices) y adyuvantes agrícolas compatibles con drones, donde la validación y los casos de uso en campo tienden a favorecer a los proveedores que pueden ofrecer tanto el ajuste del rendimiento del surfactante como una documentación regulatoria sólida.
Recent Industry Developments in Mercado de Surfactantes de Silicona
- Junio de 2026: Wacker Chemie AG inauguró un nuevo sitio de producción de siliconas especializadas en Karlovy Vary, República Checa. La instalación refuerza el suministro regional de siliconas especializadas utilizadas en cadenas de valor automotrices y relacionadas con la energía, ayudando a los formuladores europeos a reducir los plazos de entrega y a acceder a servicio técnico más cerca de los mercados finales.
- Mayo de 2026: Evonik Industries AG presentó una gama de productos TEGOSIL actualizada, alineada con los límites regulatorios europeos más estrictos para ciclosiloxanos (incluidas especificaciones más estrictas de D4, D5 y D6). La actualización respalda los programas de reformulación de clientes en usos de cuidado personal e industriales, donde es necesario equilibrar el mantenimiento del rendimiento sensorial y el comportamiento de humectación con el cumplimiento normativo.
- Marzo de 2024: KCC Corporation finalizó un acuerdo para adquirir en su totalidad Momentive Performance Materials Group. La transacción amplió la plataforma de silicona de KCC y su cartera especializada en el segmento posterior, reconfigurando el posicionamiento competitivo en surfactantes de silicona mediante una mayor amplitud de productos y capacidades de innovación integradas.


Mercado de Surfactantes de Silicona Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los surfactantes de silicona vendidos para formulaciones de uso industrial y de consumo, donde una molécula a base de silicona se utiliza para mejorar la extensión, la humectación, el control de la espuma o la emulsificación en un producto terminado.
Exclusiones del alcance: Las siliconas utilizadas únicamente como elastómeros, selladores, resinas, fluidos o aditivos no surfactantes se excluyen incluso si se utilizan en usos finales similares.
Descripción general de la segmentación
- Por Aplicación
- Emulsionantes
- Agentes Espumantes
- Agentes Antiespumantes
- Agentes Humectantes
- Dispersantes
- Otras Aplicaciones
- Por Industria de Usuario Final
- Cuidado Personal
- Construcción y Edificación
- Textil
- Agricultura
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura base del mercado y para anclar las principales señales de demanda a series de datos públicas. Revisamos fuentes oficiales y no sujetas a pago, como las tablas de manufactura y comercio de la Oficina del Censo de EE. UU., las estadísticas de comercio exterior de Eurostat, los datos de importación y exportación de UN Comtrade, y los indicadores de la OCDE que ayudan a explicar la producción industrial y los patrones de gasto de los consumidores.
En el lado de la oferta, también verificamos evidencia de respaldo proveniente de fuentes como presentaciones ante la SEC e informes anuales de productores cotizados en bolsa, presentaciones a inversores, publicaciones de asociaciones industriales (como grupos de química y surfactantes) y revistas revisadas por pares que cubren la química de silicona y el rendimiento de las formulaciones. Se utilizaron suscripciones pagas selectas para datos financieros e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío para verificar cruzadamente la exposición de las empresas, las señales de precios y los flujos comerciales cuando el detalle público es limitado. Estas fuentes son solo ilustrativas, y se revisaron muchas referencias públicas adicionales para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con formuladores, distribuidores, gerentes de compras y especialistas de producto en los usos de cuidado personal, químicos de construcción, textiles y agricultura. Utilizamos estas discusiones para confirmar la lógica de división por aplicación, las tendencias típicas de dosificación y reformulación, y la dirección regional de precios, y luego reverificamos los supuestos cuando un encuestado señalaba una discrepancia con la demanda observada en su geografía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 15% | APAC: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 26% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 59% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los grupos de demanda de uso final se reconstruyen utilizando indicadores de actividad regional y luego se filtran según la penetración de surfactantes de silicona por aplicación. El total se corrobora con aproximaciones selectivas de abajo hacia arriba, como el precio por kilogramo muestreado multiplicado por los volúmenes de consumo estimados en aplicaciones clave y una consolidación de la exposición de los proveedores donde se dispone de indicios públicos de ingresos.
Los insumos tratados como los indicadores prácticos de este mercado incluyen la actividad de formulación de cuidado personal y del hogar, la producción de construcción y la intensidad de uso de aditivos, los volúmenes de acabado y procesamiento textil, la demanda de adyuvantes agrícolas y el movimiento de precios observado para los intermedios de silicona que influye en la fijación de precios de los surfactantes. Cuando faltaban señales de volumen directas, las brechas se manejaron utilizando rangos de dosificación de aplicaciones comparables y aplicando tasas de adopción específicas por región que fueron probadas en entrevistas.
Para la previsión, se utilizó un análisis de escenarios de modo que el modelo pueda reflejar diferentes trayectorias para los ciclos de construcción, la premiumización del cuidado personal y el impulso regulatorio hacia aditivos de menor COV y mayor rendimiento. La trayectoria de previsión final es la que mejor coincide con los rangos de consenso escuchados de los encuestados primarios sobre adopción, evolución de precios y comportamiento de desabastecimiento o reabastecimiento a corto plazo.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, incluida la dirección del comercio regional, las tendencias de producción en el segmento posterior y cualquier cambio visible en la combinación de usos finales que pueda alterar realmente la demanda. Cuando una variación parece demasiado grande, revisamos los factores que impulsan los supuestos, volvemos a ejecutar pruebas de sensibilidad sobre adopción y precios, y recontactamos a expertos seleccionados para confirmar qué cambió y por qué.
Antes de la aprobación final, el análisis pasa por una revisión interna en varias etapas para que los saltos inusuales en el crecimiento, la participación o los precios se expliquen con una trazabilidad clara hacia los insumos. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos importantes afectan de manera material la oferta, los precios o el consumo en el segmento posterior. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más recientemente validada.
Tamaño del mercado de surfactantes de silicona de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los surfactantes de silicona pueden diferir incluso cuando el nombre del tema parece idéntico, porque las químicas incluidas, el año elegido como referencia y la forma en que se promedian los precios pueden alterar la cifra final.
Los aditivos para pinturas y revestimientos que no funcionan como surfactantes a menudo se mezclan en algunas estimaciones, y ese elemento queda fuera del alcance de Mordor Intelligence, lo que mantiene el valor vinculado a los casos de uso de surfactantes en emulsionantes, antiespumantes, agentes humectantes, dispersantes y agentes espumantes. Las diferencias también surgen de la sincronización del año base, donde algunas fuentes se anclan en 2024 y otras en 2026, y de si se utiliza un precio global único o se aplican curvas de precios regionales con conversión de divisas al promedio del período.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,65 mil millones de USD (2026) | |
| Consultora global A | 1,98 mil millones de USD (2024) | Anclado a un año base de 2024 y una ventana de previsión de 2025-2030, por lo que el nivel difiere de una visión basada en 2026, y la construcción de precios parece basarse en promedios regionales amplios que pueden subestimar los grados de formulación de mayor valor. |
| Editorial del sector B | 2,75 mil millones de USD (2024) | Utiliza un punto de partida de 2024 y también reporta tanto ingresos como volumen, lo que puede inflar el valor si la conversión de volumen a valor se basa en precios generalizados e incluye aditivos adyacentes a base de silicona utilizados en aplicaciones similares. |
La dispersión entre fuentes se explica principalmente por lo que se considera un surfactante de silicona, la selección del año base y los supuestos de precios y divisas utilizados para convertir la demanda en ingresos. Al mantener los insumos trazables a las señales de demanda por aplicación y al reverificar la adopción y los precios con encuestados primarios, la estimación sigue siendo más fácil de reproducir y de actualizar cuando cambian los ciclos de uso final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de surfactantes de silicona?
El tamaño del mercado de surfactantes de silicona alcanzó USD 2,65 mil millones en 2026 y se proyecta que llegue a USD 3,18 mil millones en 2031.
¿Qué segmento de aplicación lidera la generación de ingresos?
Los emulsionantes ocupan la posición principal con el 39,78% de la cuota del mercado de surfactantes de silicona debido a su papel central en las emulsiones de cuidado personal e industriales.
¿Qué industria de usuario final está expandiéndose más rápidamente?
Se prevé que la agricultura registre una CAGR del 4,35% hasta 2031, a medida que la pulverización de precisión y los productos de protección biológica de cultivos escalan.
¿Por qué Asia-Pacífico es el mayor mercado regional?
Asia-Pacífico representa el 45,86% de la demanda global gracias a la sólida manufactura, la expansión del consumo de la clase media y la fuerte inversión en textiles, espumas de poliuretano y agricultura.
¿Cuáles son los principales impulsores de crecimiento para los surfactantes de silicona?
Los impulsores clave incluyen las innovaciones sensoriales en cuidado personal, el creciente uso de espuma de poliuretano en edificios energéticamente eficientes, la agricultura habilitada por drones y el lanzamiento de surfactantes biodegradables modificados con azúcar.
¿Cómo están las regulaciones dando forma al desarrollo de productos?
Las restricciones sobre siloxanos cíclicos y PFAS impulsan a los fabricantes hacia químicas de silicona biodegradables y de base biológica, impulsando la inversión en I+D y la diferenciación del mercado.
Última actualización de la página el:



