
Tamaño y Participación del Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 4.07 Millones de toneladas |
| Volumen del Mercado (2031) | 4.84 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.51 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos por Mordor Intelligence
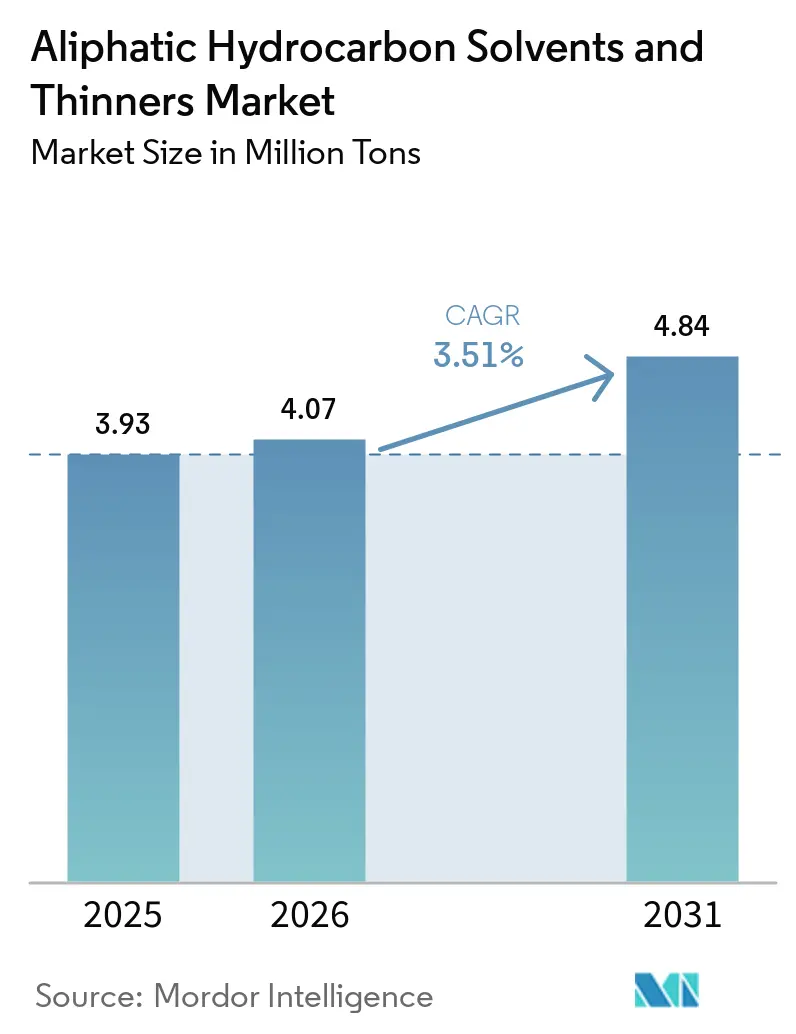
El tamaño del Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos se valoró en 3,93 millones de toneladas en 2025 y se estima que crecerá desde 4,07 millones de toneladas en 2026 hasta alcanzar 4,84 millones de toneladas en 2031, con una CAGR del 3,51% durante el período de pronóstico (2026-2031). La demanda avanza en consonancia con los ciclos de repintado, el rendimiento del acabado automotriz, los ajustes en la formulación de adhesivos y un desplazamiento gradual hacia grados de menor contenido aromático, en lugar de cambios tecnológicos radicales. El hexano sigue siendo el solvente individual más importante, sustentado por la extracción de aceites comestibles y la polimerización del caucho, mientras que las pinturas y recubrimientos continúan absorbiendo la mayor parte del volumen, dado que los ciclos de mantenimiento industrial superan a la nueva construcción. Las iniciativas regulatorias limitan los aromáticos y los compuestos orgánicos volátiles (COV) totales, estimulando la preferencia por parafinas C6-C8 y posicionando el aguarrás mineral de bajo contenido aromático como sustituto de los aromáticos de mayor toxicidad. Las fluctuaciones en el suministro de materias primas, impulsadas por los inventarios de nafta, los proyectos de conversión de crudo en productos químicos y las decisiones operativas de las refinerías, benefician a los productores integrados con capacidad de refinación propia. El impulso geográfico favorece a Asia-Pacífico, donde la urbanización, el desarrollo de infraestructuras y la rápida expansión del parque vehicular impulsan la demanda de solventes por delante de América del Norte y Europa.
Puntos Clave del Informe
- Por tipo de solvente, el hexano representó el 29,30% de la cuota del mercado de solventes y diluyentes de hidrocarburos alifáticos en 2025, y se prevé que el heptano registre el crecimiento más rápido, expandiéndose a una CAGR del 4,38% hasta 2031.
- Por aplicación, las pinturas y recubrimientos representaron el 44,14% del tamaño del mercado de solventes y diluyentes de hidrocarburos alifáticos en 2025, y se proyecta que la fabricación de caucho avance al ritmo más rápido, registrando una CAGR del 4,02% hasta 2031.
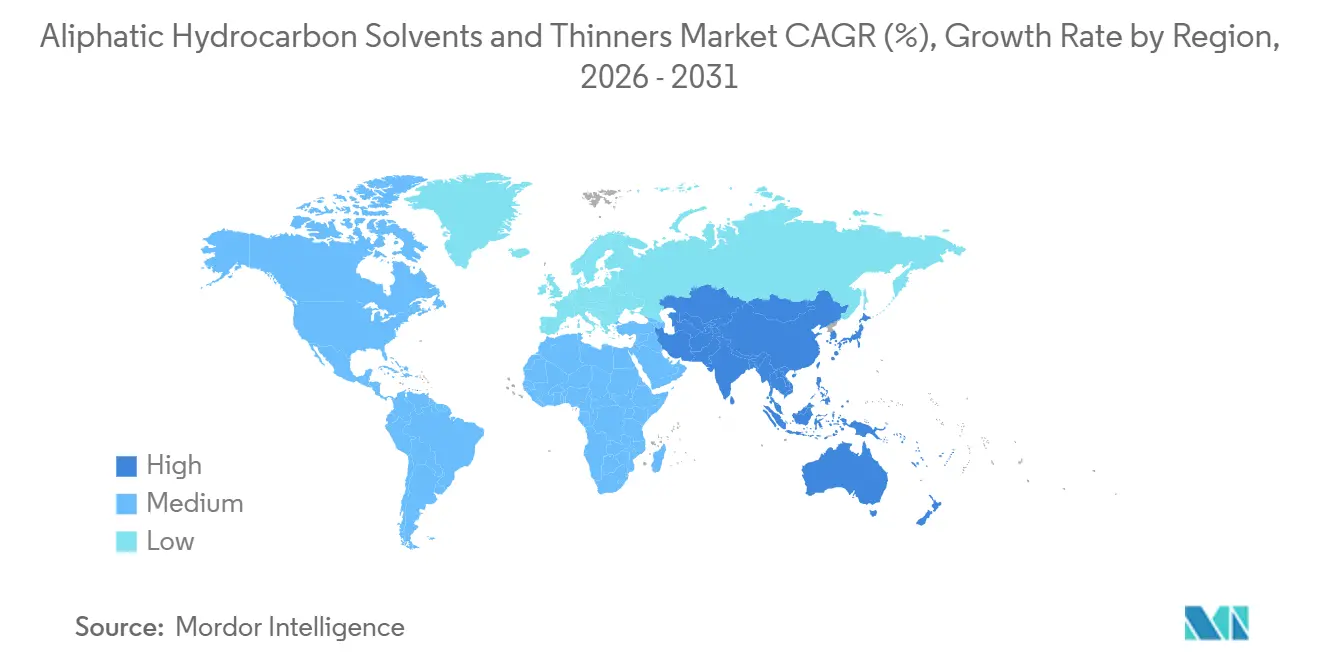
- Por geografía, Asia-Pacífico lideró con una cuota de volumen del 41,08% en 2025, y también se espera que la región registre la CAGR más sólida del 4,32% hacia 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Aplicación en Pinturas y Recubrimientos | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la Demanda de Adhesivos y Selladores | +0.7% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y América Latina | Largo plazo (≥ 4 años) |
| Crecimiento de las Actividades de Construcción a Nivel Global | +0.9% | Asia-Pacífico, Oriente Medio, zonas metropolitanas selectas de América del Norte | Mediano plazo (2-4 años) |
| Aumento de los Volúmenes de Acabado Automotriz | +0.5% | América del Norte, Europa, con aparición emergente en China e India | Corto plazo (≤ 2 años) |
| Cambio hacia Grados de Bajo Contenido Aromático más Seguros para la Salud | +0.6% | Europa y América del Norte, con adopción gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Aplicación en Pinturas y Recubrimientos
La producción mundial de pinturas alcanzó 48,3 millones de toneladas en 2024, y las formulaciones en base solvente representaron aún el 38% de ese total, a pesar del avance continuo de las formulaciones en base acuosa. Las adiciones de capacidad —como la línea de resina alquídica de 50.000 toneladas por año de BASF en Shanghái— se orientan específicamente a imprimaciones OEM y acabados metálicos que requieren diluyentes alifáticos para mantenerse dentro de los límites de COV de la norma china GB 24409-2020[1]. El repintado de mantenimiento, más que la nueva construcción, impulsa cada vez más el tonelaje, ya que los activos más antiguos requieren mayor espesor de película y sistemas de múltiples capas. En India, los productores organizados aumentaron la capacidad de fabricación en 1,2 millones de litros por día hasta 2025, lo que se traduce en una demanda incremental de solventes que beneficia a los proveedores locales. Sin embargo, los avances regulatorios, incluido el límite propuesto por California para 2027 de 100 g/L de COV en recubrimientos de mantenimiento industrial, presagian una menor intensidad de solventes en los mercados del oeste de los Estados Unidos. Los formuladores, por tanto, caminan por una cuerda floja: maximizar la solubilidad y el rendimiento en el tiempo de secado, mientras se mantienen por debajo de los techos de COV cada vez más restrictivos.
Expansión de la Demanda de Adhesivos y Selladores
Los sistemas adhesivos en base solvente mantienen relevancia en nichos donde el tiempo de apertura extendido, la resistencia verde rápida y la aplicación a baja temperatura siguen siendo obligatorios. Una mezcla de hexano-heptano lanzada por Henkel en 2024 redujo el tiempo de curado en un 30% y elevó las velocidades de las líneas de laminación a 325 m/min, lo que ilustra cómo los avances incrementales en la química de solventes pueden desbloquear ganancias de rendimiento sin necesidad de nuevo equipamiento. El rápido crecimiento del comercio de paquetería en Asia-Pacífico mantiene en alza la producción de etiquetas sensibles a la presión y cintas adhesivas, sosteniendo así la demanda de aguarrás mineral. El billonario activo de proyectos activos de USD 2,8 billones en Oriente Medio sustenta los volúmenes de selladores de poliuretano, y cada metro cuadrado de muro cortina sigue requiriendo sellador con contenido de solvente. Aunque los acrílicos en base acuosa van ganando terreno en los segmentos de construcción, las formulaciones en base solvente continúan dominando en fachadas exigentes y juntas de dilatación, donde la fiabilidad del enlace supera las consideraciones de COV.
Crecimiento de las Actividades de Construcción a Nivel Global
Im Jahr 2024 entfielen 45 % der weltweiten Bauausgaben auf den asiatisch-pazifischen Raum, wobei Infrastrukturprojekte und nicht der Wohnimmobiliensektor den Großteil der neu zu beschichtenden Flächen ausmachten. Die indische National Highways Authority vergab im Geschäftsjahr 2025 Aufträge für 8.500 km Straßenbau, wobei Straßenmarkierungsfarben zum Einsatz kamen, die auf Lösungsmittel auf Mineralölbasis basieren. Das NEOM-Projekt in Saudi-Arabien sah lösungsmittelhaltige Epoxidharze für Stahl vor, der der Feuchtigkeit des Roten Meeres ausgesetzt ist, was beweist, dass extreme Umgebungen trotz der Bestrebungen nach niedrigen VOC-Werten weiterhin aliphatische Verdünner bevorzugen. Die Renovierungsausgaben in Nordamerika stiegen 2024 um 6,8 %, und für Neuanstriche wird 2,3-mal mehr Farbe pro Quadratmeter benötigt als bei Neubauten. Folglich bleibt die Nachfrage nach Lösungsmitteln stabil, selbst wenn die Zahl der Baubeginne stagniert.
Steigende Volumina bei der Autolackierung
Der weltweite Fahrzeugbestand erreichte 2024 1.5 Milliarden Einheiten, wobei die US-Flotte mit einem Durchschnittsalter von 12.6 Jahren zunehmend altert. Nordamerikanische Karosseriewerkstätten bearbeiteten 18.2 Millionen Schadensfälle, was den Verbrauch lösungsmittelhaltiger Lacke ankurbelte, da Klarlacke und Grundierungen weitgehend außerhalb der Leistungsfähigkeit wasserbasierter Systeme liegen. In China erreichte der Anteil an Luxusfahrzeugen 14,2 %, was die Nachfrage nach mehrstufigen Metallic-Systemen ankurbelte, bei denen Heptanverdünner für Fließ- und Verlaufseigenschaften eingesetzt werden. Diese Dynamik entkoppelt die Lackierung vom Neuwagenverkauf und sorgt für eine stabile Lösungsmittelnachfrage über Konjunkturzyklen hinweg.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Estrictas de COV y Contaminantes Atmosféricos Peligrosos | -0.8% | América del Norte y Europa, con aparición emergente en China e India | Corto plazo (≤ 2 años) |
| Creciente Adopción de Recubrimientos en Base Acuosa y de Alto Contenido de Sólidos | -0.6% | Global, con mayor penetración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Materias Primas Basadas en Nafta | -0.4% | Global, con impacto agudo en los mercados de Asia-Pacífico dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de COV y Contaminantes Atmosféricos Peligrosos
La Agencia de Protección Ambiental de los Estados Unidos (EPA) redujo los límites de COV en acabados arquitectónicos a 50 g/L para pinturas mate y 150 g/L para recubrimientos no mates en diciembre de 2024, reduciendo la carga de solvente a aproximadamente el 15% en peso[2]. California fue más lejos, imponiendo un techo de 10 g/L para interiores mates mediante la Regla 1113 del Distrito de Gestión de la Calidad del Aire del Sur de California (SCAQMD), prohibiendo efectivamente los solventes en el mayor mercado local. China se sumó con la norma GB 30981.1-2025, limitando el contenido aromático en solventes de limpieza industrial al 0,5% en peso. Los costos de cumplimiento se incrementan; un fabricante de pinturas alemán de tamaño mediano gastó USD 2,5 millones en 2024 solo en reformulaciones, lo que subraya cómo la rigidez regulatoria erosiona la demanda incluso cuando los grados de bajo contenido aromático ofrecen un alivio transitorio.
Creciente Adopción de Recubrimientos en Base Acuosa y de Alto Contenido de Sólidos
Los recubrimientos arquitectónicos en base acuosa capturaron el 62% del volumen en América del Norte en 2025, a medida que los principales productores eliminaron las líneas de solventes para satisfacer las expectativas de olor y COV. La tecnología de alto contenido de sólidos ofrece otra vía al elevar el contenido no volátil por encima del 70% en peso, como lo demuestra el recubrimiento para camiones Delfleet Evolution de PPG, que redujo el uso de solventes un 40% por vehículo cumpliendo con los 250 g/L de COV. Sin embargo, la conversión es intensiva en capital; la modernización de una planta de 50 millones de litros puede requerir USD 25 millones en nuevos sistemas de dispersión, control de pH y efluentes, obstáculos que los actores regionales más pequeños tienen dificultades para superar. Las brechas de rendimiento persisten en espacios con resistencia química, preservando un suelo para la demanda de solventes, pero la trayectoria se aleja claramente del aguarrás mineral tradicional en las pinturas de interiores para el mercado masivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solvente:
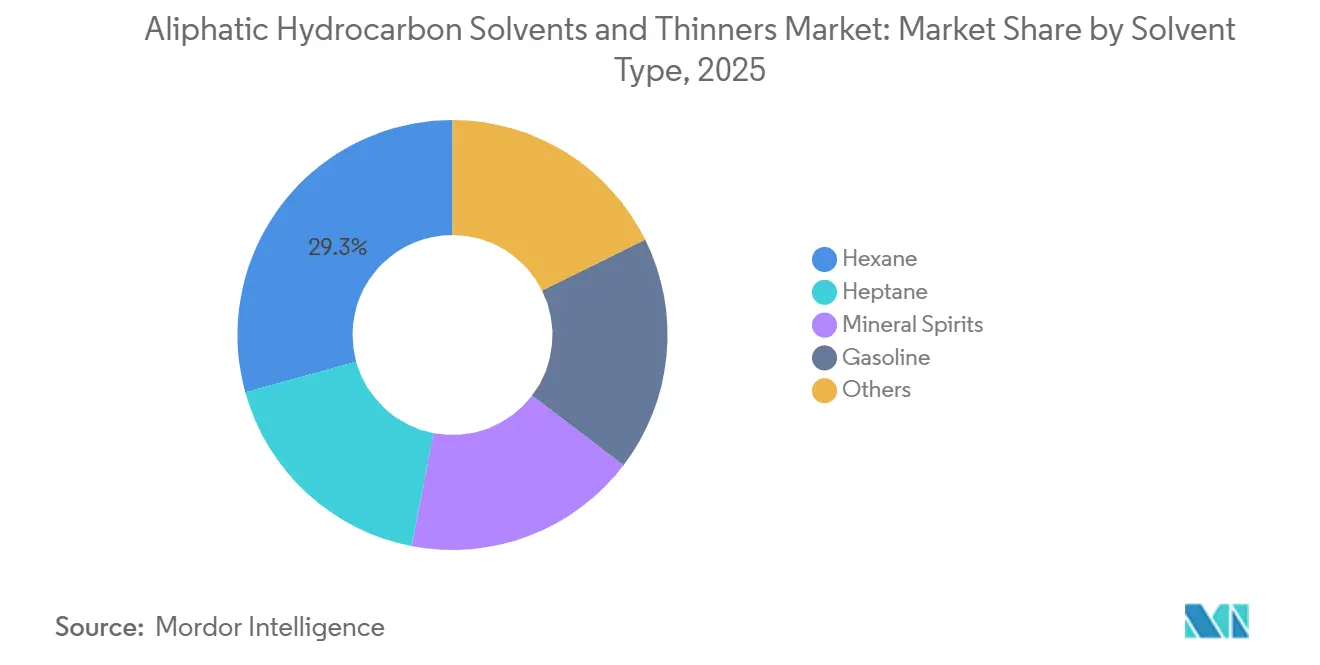
La Fortaleza del Hexano Persiste en Medio del Potencial Alcista del HeptanoEl hexano representó el 29,30% del mercado de solventes y diluyentes de hidrocarburos alifáticos en 2025, debido a su indispensabilidad en los procesos de extracción de semillas oleaginosas y en los flujos de trabajo de caucho sintético. El uso global en el procesamiento de aceites comestibles alcanzó 1,18 millones de toneladas en 2024, tras las ampliaciones de capacidad en Brasil, Argentina y el Medio Oeste de los Estados Unidos. El heptano, aunque con menor participación, tiene previsto registrar el CAGR más rápido del 4,38% hasta 2031, dado que la síntesis farmacéutica valora su mayor punto de inflamación y su menor toxicidad. Los aguarrases minerales siguen siendo el componente principal para la dilución de pinturas y la limpieza industrial, pero deben absorber los costos incrementales de hidrotratamiento para cumplir con los umbrales de contenido ultrarrédito de aromáticos de Europa. La participación de la gasolina continúa disminuyendo a medida que las normas de seguridad ocupacional favorecen alternativas con mayor punto de inflamación. Las mezclas especiales, incluidas la nafta VM&P y las variantes inodoras, abastecen segmentos de nicho de tintas de impresión y propelentes en aerosol, añadiendo diversidad pero con un crecimiento incremental limitado.
Los proveedores de aguarrases minerales buscan diferenciarse mediante la pureza. El contenido aromático inferior al 1% en peso del ShellSol D60 logró una penetración del 18% en la limpieza industrial europea en 2024. La modernización de la planta de Baytown de ExxonMobil subraya el impulso por reducir el contenido de naftaleno por debajo de 10 ppm, abriendo los mercados farmacéutico y de contacto con alimentos. A medida que las especificaciones de calidad de los solventes se endurecen, los actores con activos de hidrotratamiento pueden exigir primas, manteniendo este segmento rentable a pesar de los vientos en contra en volumen.


Por Aplicación:
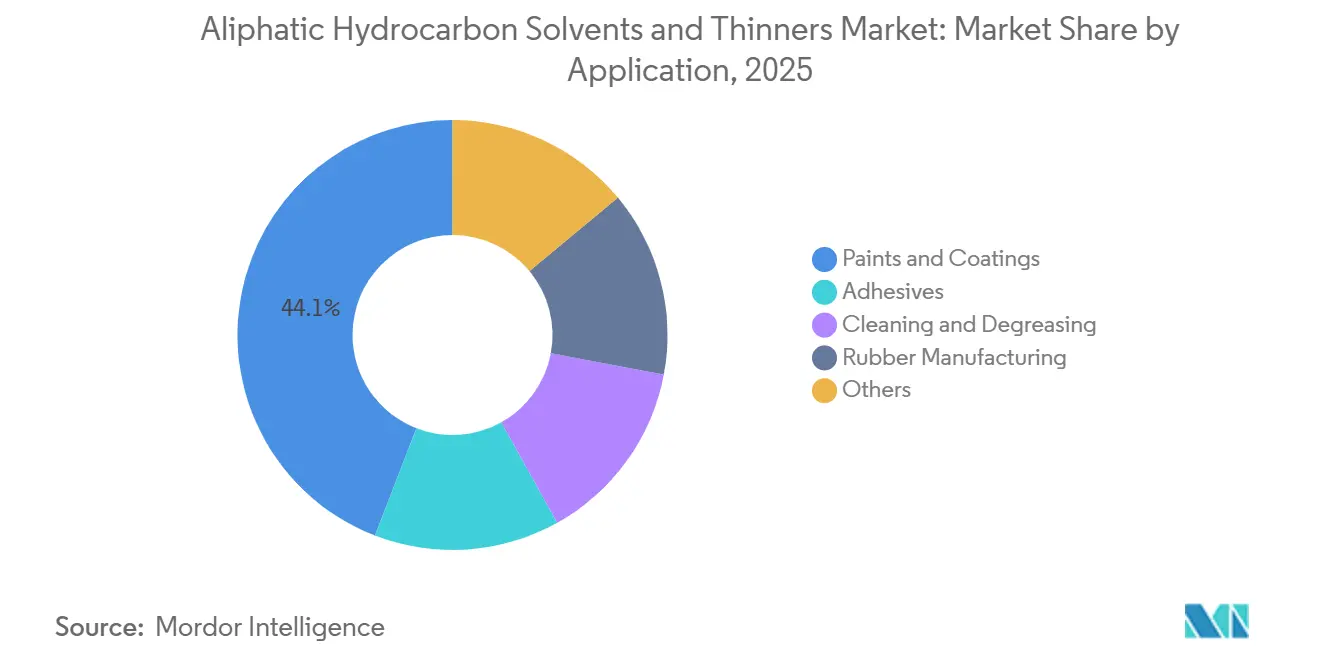
Las Pinturas y Recubrimientos Dominan, la Fabricación de Caucho se AceleraLas pinturas y recubrimientos absorbieron el 44,14% de la demanda en 2025, y el tamaño del mercado de solventes y diluyentes de hidrocarburos alifáticos vinculado a esta categoría continuará expandiéndose en los ciclos de mantenimiento incluso cuando los sistemas en base acuosa avancen. Los recubrimientos de mantenimiento industrial, que comprenden casi el 28% del volumen del segmento, dependen de diluyentes alifáticos para lograr espesores de película de una sola capa de 40-60 μm que los productos en base acuosa no pueden replicar. La fabricación de caucho, impulsada por la producción de neumáticos en Asia-Pacífico que superó los 2.100 millones de unidades en 2024, crecerá a una CAGR del 4,02%, impulsada por la producción de caucho butadieno-estireno en solución que consume hexano como medio de polimerización. Los adhesivos y selladores crecen de forma constante a medida que la proliferación de envases flexibles y los interiores automotrices requieren perfiles equilibrados de tiempo de apertura y resistencia del enlace que los sistemas en base solvente aún proporcionan. La limpieza con solventes disminuye constantemente fuera del sector aeroespacial y la mecanización de precisión, donde el acabado sin residuos sigue siendo esencial.
De cara al futuro, los formuladores deben equilibrar rendimiento, costo y cumplimiento normativo. La penetración de los sistemas en base acuosa continuará, pero es probable que las mezclas de alto contenido de sólidos y solventes exentos mantengan una base de solventes en aplicaciones de uso intensivo. La fabricación de caucho se destaca por su resiliencia en el uso de solventes, sustentada por requisitos de pureza de grado polimérico que las alternativas acuosas no pueden satisfacer a escala.
Análisis Geográfico
Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos en Asia-Pacífico
Asia-Pacífico representó el 41,08% del volumen de 2025, y se proyecta que el mercado de solventes y diluyentes de hidrocarburos alifáticos en la región registre un CAGR del 4,32% hasta 2031. China lidera en el repintado de fachadas urbanas e infraestructura industrial, generando una demanda constante. La producción de 5,9 millones de vehículos en India, junto con la construcción continua de carreteras, impulsa la demanda de solventes, y las expansiones de capacidad de pintura organizada prometen un arrastre hacia aguas abajo. Los mercados maduros de Japón y Corea del Sur crecen moderadamente en el acabado automotriz, mientras que los miembros de la ASEAN registran ganancias de un dígito medio vinculadas al ensamblaje de electrónica y la construcción.
Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos en América del Norte
La participación de América del Norte oculta patrones divergentes. Estados Unidos utiliza pinturas a base de solventes principalmente en madera exterior, acabados de alto brillo y imprimaciones especiales, pero las estrictas regulaciones de COV erosionan de manera constante la intensidad de solvente por litro. Canadá se beneficia de climas más fríos que favorecen el curado a base de solventes. México se beneficia del traslado de producción automotriz y mantiene tolerancias más permisivas en los códigos contra incendios para la limpieza con aguarrás mineral.
Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos en Europa
Europa enfrenta los regímenes de COV más estrictos. El uso en Alemania disminuyó a medida que las líneas automotrices cambiaron a imprimaciones de base acuosa. El Reino Unido mantuvo la demanda en recubrimientos protectores marinos y costa afuera. Los países nórdicos defienden las tradiciones de acabado de madera con aguarrás mineral, mientras que Europa del Este sigue siendo un nicho de crecimiento donde la armonización regulatoria va rezagada. Rusia creció gracias a las políticas de refinación local y sustitución de importaciones.
Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos en América del Sur y Oriente Medio y África
América del Sur está dominada por Brasil, vinculado a la construcción y el acabado de vehículos. La contracción de Argentina fue mitigada por la extracción de salmuera de litio, que emplea hexano para la separación de cloruro de litio. Oriente Medio y África en conjunto registraron un crecimiento sustancial, liderado por los megaproyectos de Arabia Saudita y el envejecido parque vehicular de Sudáfrica, que requiere sistemas de acabado ricos en solventes.
Panorama regulatorio
La reducción de COV sigue siendo la principal palanca regulatoria que da forma al uso de solventes y diluyentes de hidrocarburos alifáticos en pinturas, revestimientos y productos de solventes de consumo. En los Estados Unidos, la EPA finalizó enmiendas para las normas nacionales de emisiones de COV para revestimientos en aerosol (40 CFR Parte 59). En junio de 2025, emitió una norma final provisional que prorroga el plazo de cumplimiento del 17 de julio de 2025 al 17 de enero de 2027, dando a los formuladores y proveedores tiempo para adaptarse a los factores y límites de reactividad ajustados.
En Europa, el etiquetado ecológico y el cumplimiento de REACH influyen cada vez más en la selección y documentación de solventes. La Comisión Europea adoptó la Decisión (UE) 2025/2607 (diciembre de 2025), que actualiza los criterios de la Etiqueta Ecológica de la UE para pinturas y barnices y categorías de revestimientos relacionadas, y endurece los requisitos relacionados con COV/SVOC hasta el 31 de diciembre de 2032. Por separado, la ECHA añadió el n-hexano (CAS 110-54-3) a la Lista de Candidatas a Sustancias Extremadamente Preocupantes el 4 de febrero de 2026 (Artículo 57(f), neurotoxicidad), lo que aumenta las obligaciones de comunicación en las cadenas de suministro que utilizan formulaciones ricas en hexano, en particular cuando los requisitos de pureza del procesamiento de alimentos y la fabricación de caucho se cruzan con los deberes de divulgación química de la UE.
Análisis de la cadena de valor
La cadena de valor comienza con las corrientes de petróleo crudo y nafta, y pasa por refinerías integradas y complejos petroquímicos que hidrotratan y fraccionan en parafinas C6-C8 (incluidos hexano y heptano), aguarrás mineral y fracciones especializadas de bajo contenido aromático. Los productores con activos propios de refinación e hidrotratamiento suministran grandes volúmenes, mientras que los mezcladores comerciales ajustan el rango de ebullición, el contenido aromático y los perfiles de olor para satisfacer las necesidades de aplicación en pinturas y revestimientos, adhesivos, fabricación de caucho, y limpieza y desengrase. A medida que se endurecen las normas de COV y de gestión química en general, el control de calidad (aromáticos, azufre e impurezas traza) y la certificación por lotes han cobrado importancia práctica para los compradores en etapas posteriores.
La distribución suele fluir de los productores a los distribuidores químicos y luego a los usuarios finales de pinturas/revestimientos e industriales, con el embalaje, el almacenamiento y el transporte regidos por requisitos de inflamabilidad y exposición ocupacional. En Europa, organismos del sector como ESIG y ESVOC respaldan herramientas armonizadas de cumplimiento y datos que ayudan a los participantes a documentar los perfiles ambientales y el uso seguro. Del lado de la demanda, la elaboración de normas regionales afecta directamente la disponibilidad de productos y la formulación en los canales de diluyentes orientados al consumidor, incluida la actividad del grupo de trabajo del South Coast AQMD del 17 de junio de 2026 sobre la Norma Enmendada Propuesta 1143 relativa a diluyentes de pintura de consumo y solventes multipropósito, lo que puede favorecer un cambio hacia grados de solventes con menor contenido de COV, mayor punto de inflamación y menor contenido aromático en mercados locales regulados.
Panorama Competitivo
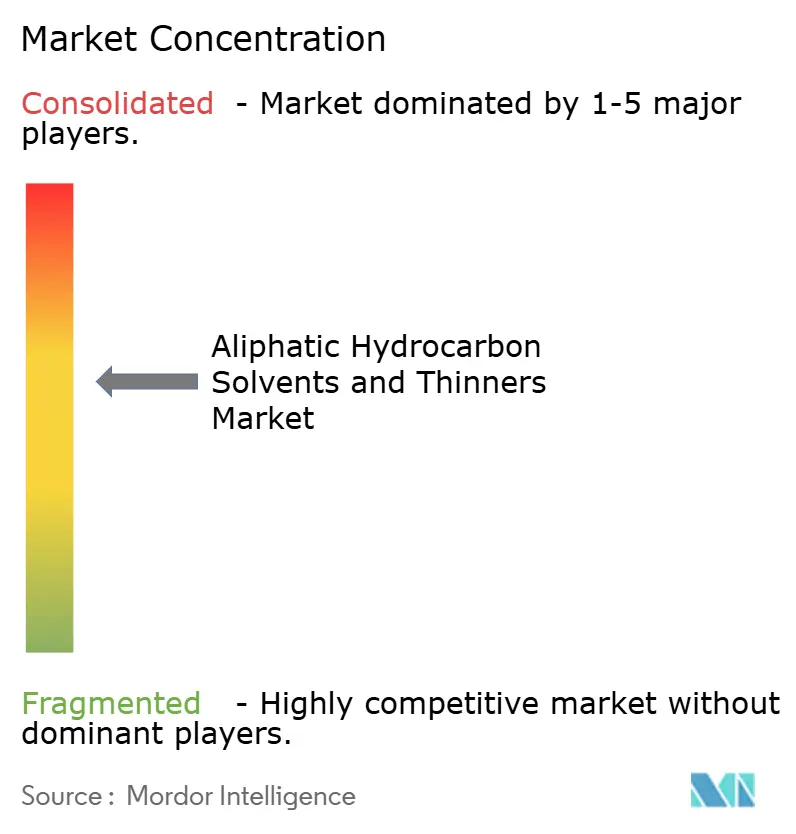
El mercado de solventes y diluyentes de hidrocarburos alifáticos presenta una concentración moderada. Los actores integrados —BASF, ExxonMobil, Shell, TotalEnergies y Chevron Phillips— acumularon colectivamente el 38% de la cuota global en 2025, respaldados por el suministro propio de nafta y la logística en múltiples sitios. Los complejos de Shell en Pernis y de ExxonMobil en Baytown superan cada uno las 200.000 t/año de capacidad alifática, capturando economías de escala y sinergias de hidroprocesamiento que reducen los costos de efectivo por debajo de USD 420 por tonelada. La línea de ultra-bajo contenido aromático de 35.000 t/año de BASF en Shanghái aborda nichos de alta pureza dispuestos a pagar primas del 15-20%.
Los movimientos estratégicos destacan la expansión de bajo contenido aromático y la integración de materias primas biológicas. El acuerdo de Shell en 2025 con Neste redirigirá 50.000 t/año de nafta derivada de HVO a la producción de solventes, ofreciendo a los clientes una reducción de gases de efecto invernadero del 60-70%. Los proveedores regionales más pequeños —Gandhar Oil Refinery en India y SK geo centric en Corea del Sur— compiten en tiempo de entrega, embalaje flexible y servicio técnico localizado. La diferenciación tecnológica sigue siendo incremental, centrada en paquetes de aditivos que reducen el olor y mejoran la estabilidad en almacenamiento, como la línea Hydrofluor de Honeywell, que duplica la vida útil en tambores de acero.
La industria de solventes y diluyentes de hidrocarburos alifáticos mantiene la disciplina de precios a través de la vinculación a materias primas; sin embargo, los mezcladores comerciales sin integración de refinación siguen expuestos a la volatilidad de la nafta, lo que refuerza la consolidación gradual a medida que las economías de escala se amplían.
Líderes de la Industria de Solventes y Diluyentes de Hidrocarburos Alifáticos
-
Exxon Mobil Corporation
-
Shell plc
-
BASF
-
Chevron Phillips Chemical Company LLC
-
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos
- BASF
- Brenntag SE
- Calumet Specialty Products Partners L.P.
- Chevron Phillips Chemical Company LLC
- Citgo Petroleum Corporation
- Exxon Mobil Corporation
- Gadiv Petrochemical Industries Ltd.
- Gandhar Oil Refinery (India) Limited.
- Honeywell International Inc.
- Hunt Refining Company
- Idemitsu Kosan Co.,Ltd.
- LyondellBasell Industries N.V.
- MG Organics Pvt. Ltd.
- Phillips 66
- Recochem Inc.
- Sasol Limited
- Shell plc
- SK geo centric Co., Ltd.
- TotalEnergies

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se encuentra en las fracciones alifáticas de baja aromaticidad y alta pureza que ayudan a los formuladores a mantener el cumplimiento normativo sin sacrificar el poder solvente ni el rendimiento de secado en revestimientos industriales de mantenimiento, repintado automotriz y nichos de adhesivos exigentes. Los programas regulatorios ofrecen las pruebas inmediatas: la actualización de la Etiqueta Ecológica de la UE bajo la Decisión (UE) 2025/2607 (adoptada en diciembre de 2025, vigente hasta el 31 de diciembre de 2032) y el endurecimiento de los marcos de COV en los principales mercados aumentan el valor de las opciones de solventes documentados y compatibles con bajos niveles de COV/SVOC, favoreciendo las líneas de productos posicionadas por rango de ebullición y consistencia del contenido aromático en lugar del aguarrás mineral genérico como commodity.
Un área de oportunidad adicional es la gestión de productos orientada al cumplimiento y la transparencia de la cadena de suministro para las familias de solventes UVCB, donde la clasificación por número de carbono y contenido aromático (según se usa en las categorías estandarizadas del sector referenciadas por ESIG) puede convertirse en un requisito de compra en usos finales regulados. La incorporación del n-hexano a la Lista de Candidatas a Sustancias Extremadamente Preocupantes por parte de la ECHA el 4 de febrero de 2026 aumenta las necesidades de documentación y comunicación con clientes en los segmentos donde el hexano sigue siendo un solvente clave, reforzando la demanda de abastecimiento trazable, control de impurezas y sustitutos claramente especificados, como fracciones alifáticas de mayor punto de inflamación, en los casos en que los clientes buscan reducir la fricción regulatoria sin rediseñar por completo los sistemas a base de solventes.
Recent Industry Developments in Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos
- Junio de 2026: South Coast AQMD celebró una reunión del grupo de trabajo sobre la Norma Enmendada Propuesta 1143, relativa a diluyentes de pintura de consumo y solventes multipropósito. La actividad señala un endurecimiento continuo de los requisitos relacionados con COV en un importante distrito de calidad del aire de EE. UU., lo que influye en qué grados de diluyentes alifáticos pueden mantenerse en los canales minoristas y de envases pequeños. Esto eleva el papel de las formulaciones conformes de bajo COV y puede desplazar las carteras de distribuidores y mezcladores hacia opciones de mayor punto de inflamación y menor contenido aromático.
- Diciembre de 2025: La Comisión Europea adoptó la Decisión (UE) 2025/2607, que actualiza los criterios de la Etiqueta Ecológica de la UE para pinturas, barnices y categorías de revestimientos relacionadas hasta el 31 de diciembre de 2032. Los criterios revisados refuerzan umbrales más bajos de COV/SVOC como palanca de acceso al mercado para revestimientos decorativos y de alto rendimiento. Los proveedores de solventes y diluyentes que abastecen a formuladores orientados a la UE enfrentan una mayor demanda de fracciones documentadas de baja aromaticidad y bajo olor, alineadas con la adquisición bajo etiqueta ecológica.
- Diciembre de 2024: La EPA de EE. UU. finalizó límites nacionales de COV más estrictos para revestimientos arquitectónicos, reduciendo la carga permitida de solventes en categorías comunes de pinturas. La norma aceleró la actividad de reformulación entre los fabricantes de pinturas y sus proveedores de solventes, especialmente en revestimientos mates y no mates, donde el cumplimiento depende en gran medida de los COV. Como resultado, los patrones de demanda se han desplazado hacia grados alifáticos de menor contenido aromático y otras vías que mantienen el rendimiento de aplicación bajo techos de COV más estrictos.


Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los solventes y diluyentes de hidrocarburos alifáticos derivados del petróleo que se utilizan principalmente para diluir, limpiar, desengrasary apoyar el rendimiento de formulaciones en aplicaciones industriales y comerciales.
Exclusiones del alcance: Se excluyen las familias de solventes oxigenados y aromáticos, así como los productos formulados de uso final en los que el solvente es solo uno de los ingredientes.
Descripción General de la Segmentación
- Por Tipo de Solvente
- Hexano
- Heptano
- Aguarrás Mineral
- Gasolina
- Otros
- Por Aplicación
- Pinturas y Recubrimientos
- Adhesivos
- Limpieza y Desengrase
- Fabricación de Caucho
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo una visión coherente de la disponibilidad de suministro, los movimientos comerciales y la demanda derivada de los principales usos finales. Para los flujos comerciales, se consultan fuentes públicas como UN Comtrade. Para el contexto de hidrocarburos y refinerías, se utiliza el Servicio Geológico de los Estados Unidos. Para las normas relacionadas con los COV que influyen en la sustitución de solventes y la demanda, se revisa la Agencia de Protección Ambiental de los Estados Unidos. Para las señales regulatorias y la clasificación química, también se utiliza la Agencia Europea de Sustancias y Mezclas Químicas. En paralelo, se revisan publicaciones técnicas y revistas científicas arbitradas sobre tasas de evaporación, manejo seguro y tendencias de sustitución para los grados alifáticos más comúnmente analizados.
Para mantener los datos del mercado fundamentados, se realizan verificaciones cruzadas con las divulgaciones de productores y usuarios intermedios, como informes anuales, presentaciones para inversores y fichas técnicas de productos, que ayudan a clarificar la mezcla de grados y los casos de uso típicos. Cuando es necesario, se utilizan suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para confirmar los anuncios de capacidad y las direcciones comerciales. Esta lista no es exhaustiva, y también se utilizaron otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que se observa en los datos públicos, especialmente en cuanto a dónde se dirige realmente el volumen por aplicación y cómo están evolucionando las preferencias de precios y grados. Se consulta con partes interesadas a lo largo de la cadena de valor, incluidos productores, distribuidores, formuladores y grandes usuarios industriales, y luego se validan los supuestos clave en APAC, EMEA y las Américas para que las diferencias en la disponibilidad y el uso de grados regionales no queden promediadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 17% | APAC: 41% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores menores: 18% | Gerentes: 52% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una reconstrucción de arriba hacia abajo en la que los indicadores de producción, producción de refinerías y tendencias de importación y exportación se mapean hacia el conjunto de demanda de las principales aplicaciones que utilizan solventes, y luego se ajustan en función de los patrones de sustitución visibles. Para mantener los totales realistas, también se realizan verificaciones selectivas de abajo hacia arriba utilizando divisiones de ingresos de proveedores muestreados, verificaciones de canales sobre la mezcla de grados típica y cálculos simples de volumen por precio de venta promedio en algunos países ancla.
Los insumos utilizados en el modelo incluyen indicadores de producción de pinturas y recubrimientos, señales de actividad de construcción, indicadores de demanda de acabado y mantenimiento automotriz, intensidad de limpieza industrial y ciclos de materia prima y margen de refinería que influyen en la disponibilidad y los precios de los solventes. Dado que este mercado está orientado al volumen pero los precios pueden oscilar con los insumos vinculados al petróleo, se construye una trayectoria de precio de venta promedio por grado y región utilizando una combinación de referencias de precios públicos y retroalimentación de entrevistas. El pronóstico se lleva a cabo mediante análisis de escenarios respaldado por expectativas a nivel de variables de expertos de la industria, de modo que perturbaciones como el endurecimiento de los COV o restricciones repentinas de materias primas puedan representarse sin forzar una curva sobreajustada. Cuando falta información de abajo hacia arriba para países más pequeños, se aplican ratios de referencia de mercados similares y luego se revisan durante la validación.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre las señales de demanda, los flujos comerciales y el consumo implícito que resulta del modelo. Cuando una región muestra un salto que no se alinea con la demanda de pinturas, el contexto de refinería o la dirección comercial, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar qué cambió. Antes de la aprobación final, los resultados pasan por revisiones analíticas de múltiples etapas que verifican la consistencia de las unidades, la variación interanual y cualquier posible doble conteo entre aplicaciones.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales como cambios importantes de capacidad, interrupciones comerciales o cambios regulatorios significativos que afectan el uso de solventes. Justo antes de la entrega, se realiza una revisión final para incorporar las últimas publicaciones públicas y garantizar que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para este espacio pueden parecer muy dispares porque algunas fuentes lo dimensionan en términos de ingresos, otras en toneladas, y muchas no tratan los diluyentes y los grados de solventes de la misma manera. El año base, el momento de la conversión de divisas y la forma en que se manejan las oscilaciones de precios vinculadas a las refinerías también cambian el valor reportado.
Los principales factores de divergencia suelen reducirse a si se incluyen familias de solventes adyacentes, si los márgenes de distribución están incluidos en el valor de precio, y si el modelo asume un cambio rápido hacia grados de menor contenido aromático en recubrimientos y limpieza. Las diferencias también aparecen cuando una estimación utiliza un único precio promedio global, mientras que otra aplica precios a nivel regional que siguen los ciclos de materias primas y la mezcla de usos finales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,07 millones de USD (2026) | |
| Proveedor de Datos de la Industria A | 4,05 mil millones de USD (2024) | Utiliza un total basado en valor y un año base diferente, y parece incluir un conjunto más amplio de tipos de nafta etiquetada y tipos parafínicos especiales que pueden extenderse más allá del conjunto más restringido de uso como diluyente en algunos países. |
| Plataforma de Mercado B | 4,65 mil millones de USD (2025) | Se basa en una trayectoria de mayor crecimiento y progresión de precios, y agrega múltiples canales de uso final donde los márgenes de distribuidores y canales en línea pueden capturarse de manera diferente a una visión de precios a nivel de fabricante. |
La tabla muestra principalmente una discrepancia de unidades y una discrepancia de alcance; en el modelo de Mordor Intelligence, el mercado central se mantiene como la demanda de solventes y diluyentes de hidrocarburos alifáticos medida en toneladas, que luego se valida contra las señales de demanda por aplicación antes de intentar cualquier conversión a valor. Cuando el alcance y la unidad se alinean primero y luego se verifican contra los indicadores comerciales y de uso final, el número resultante se vuelve más fácil de rastrear y repetir para las actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de solventes y diluyentes de hidrocarburos alifáticos?
El tamaño del Mercado de Solventes y Diluyentes de Hidrocarburos Alifáticos se valoró en 3,93 millones de toneladas en 2025 y se estima que crecerá desde 4,07 millones de toneladas en 2026 hasta alcanzar 4,84 millones de toneladas en 2031, con una CAGR del 3,51% durante el período de pronóstico (2026-2031).
¿Qué tipo de solvente tiene la mayor cuota?
El hexano lidera con el 29,30% del volumen global en 2025, gracias a su papel en la extracción de aceite comestible y la polimerización del caucho.
¿Qué región está creciendo más rápido?
Asia-Pacífico combina la mayor cuota del 41,08% en 2025 con una CAGR prevista del 4,32% hasta 2031.
¿Cómo afectan las regulaciones de COV a la demanda?
Los límites más estrictos de COV en los Estados Unidos, Europa y China están reduciendo la carga de solventes en recubrimientos y fomentando los grados de bajo contenido aromático.


 Sus datos están seguros y nunca se venden ni se comparten.
