Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
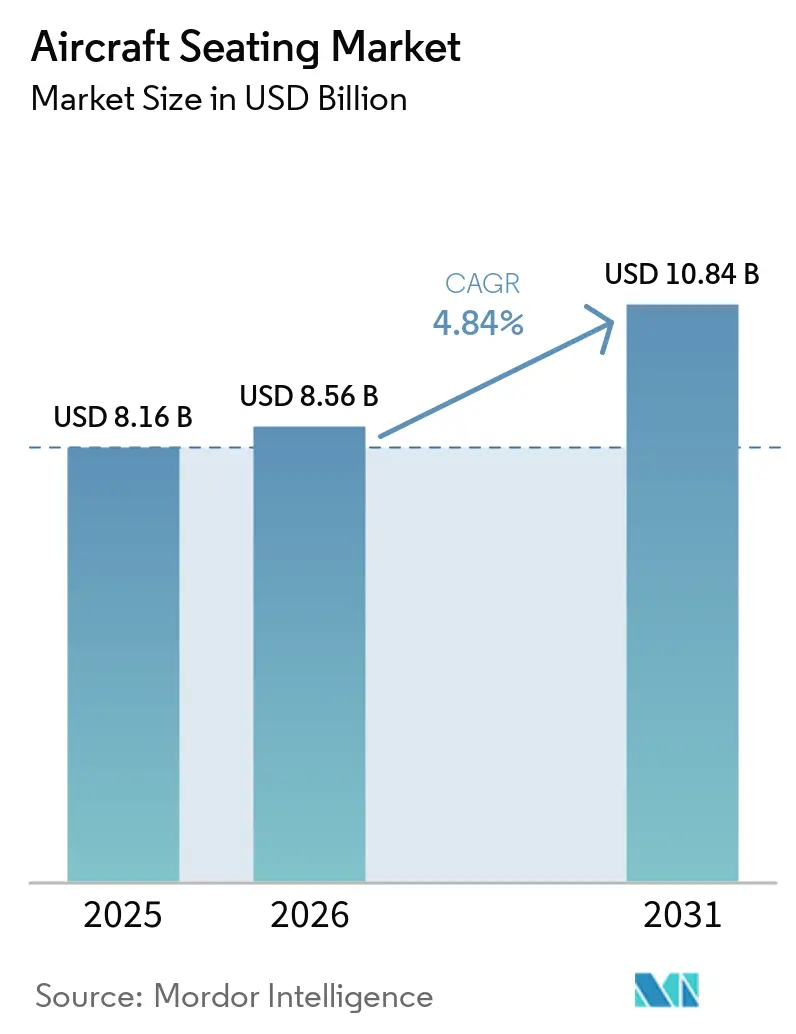
| Tamaño del Mercado (2026) | 8.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Asientos para Aeronaves por Mordor Intelligence
El tamaño del mercado de asientos para aeronaves fue valorado en 8,16 mil millones de USD en 2025 y se prevé que crezca desde 8,56 mil millones de USD en 2026 hasta alcanzar los 10,84 mil millones de USD en 2031, a una CAGR del 4,84% durante el período de pronóstico (2026-2031). Las carteras de pedidos pendientes de entrega de los fabricantes de aeronaves mantienen la demanda de asientos linefit visible a lo largo de varios años de producción. Las aerolíneas también están invirtiendo en cabinas porque la privacidad, el acceso directo al pasillo y mejores productos premium pueden incrementar los ingresos por pasajero. Estos programas extienden la demanda más allá de las aeronaves nuevas porque también se aplican a flotas de vida media. Los proveedores, por tanto, necesitan capacidad para programas de fuselaje estrecho de alto volumen mientras retienen recursos de ingeniería para trabajos personalizados en fuselaje ancho. La capacidad de certificación, la selección de materiales y la fiabilidad en la entrega siguen siendo elementos centrales de la competencia en el mercado de asientos para aeronaves.
Conclusiones Clave del Informe
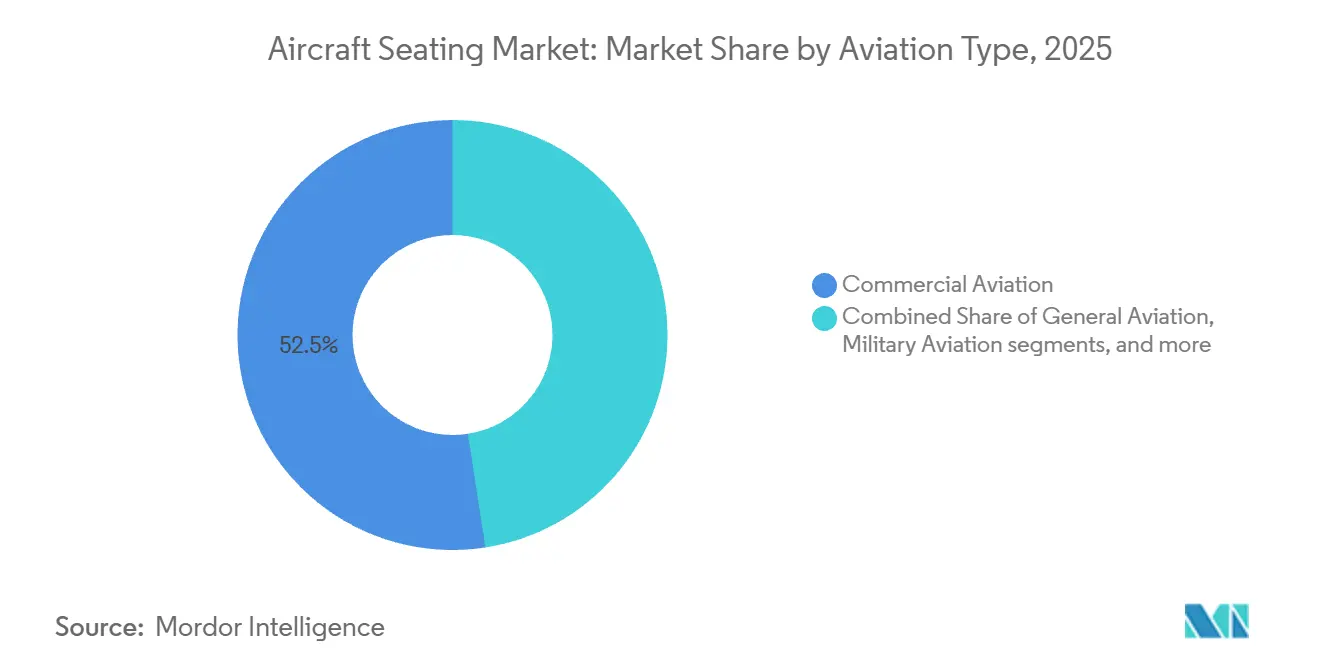
- Por tipo de aviación, la aviación comercial representó el 52,45% de la cuota del mercado de asientos para aeronaves en 2025, mientras que se prevé que la aviación general crezca a una CAGR del 5,72% hasta 2031.
- Por clase de asiento, los asientos de pasajeros representaron el 51,38% de la cuota del mercado de asientos para aeronaves en 2025 y se prevé que crezcan a una CAGR del 7,47% hasta 2031.
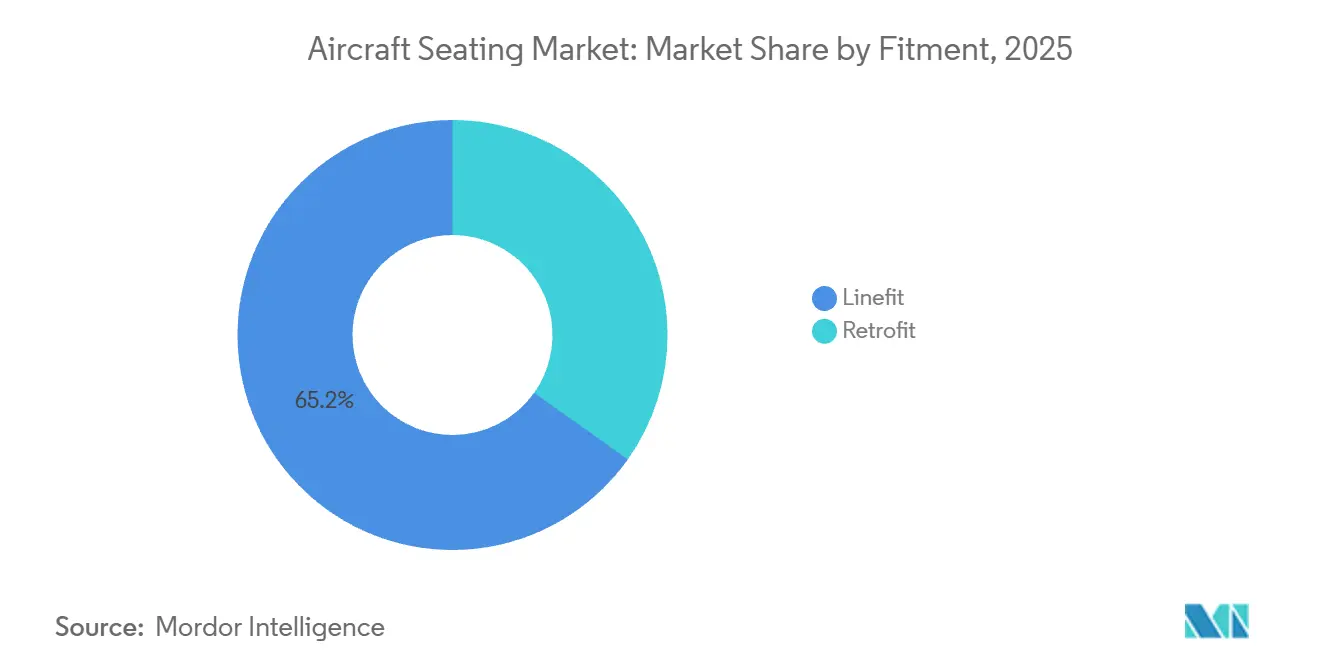
- Por tipo de instalación, la instalación en línea de producción representó el 66,12% de la cuota del mercado de asientos para aeronaves en 2025, mientras que se prevé que la reconfiguración crezca a una CAGR del 5,17% hasta 2031.
- Por componente, las estructuras representaron el 65,18% de la cuota del mercado de asientos para aeronaves en 2025 y se prevé que crezcan a una CAGR del 5,71% hasta 2031.
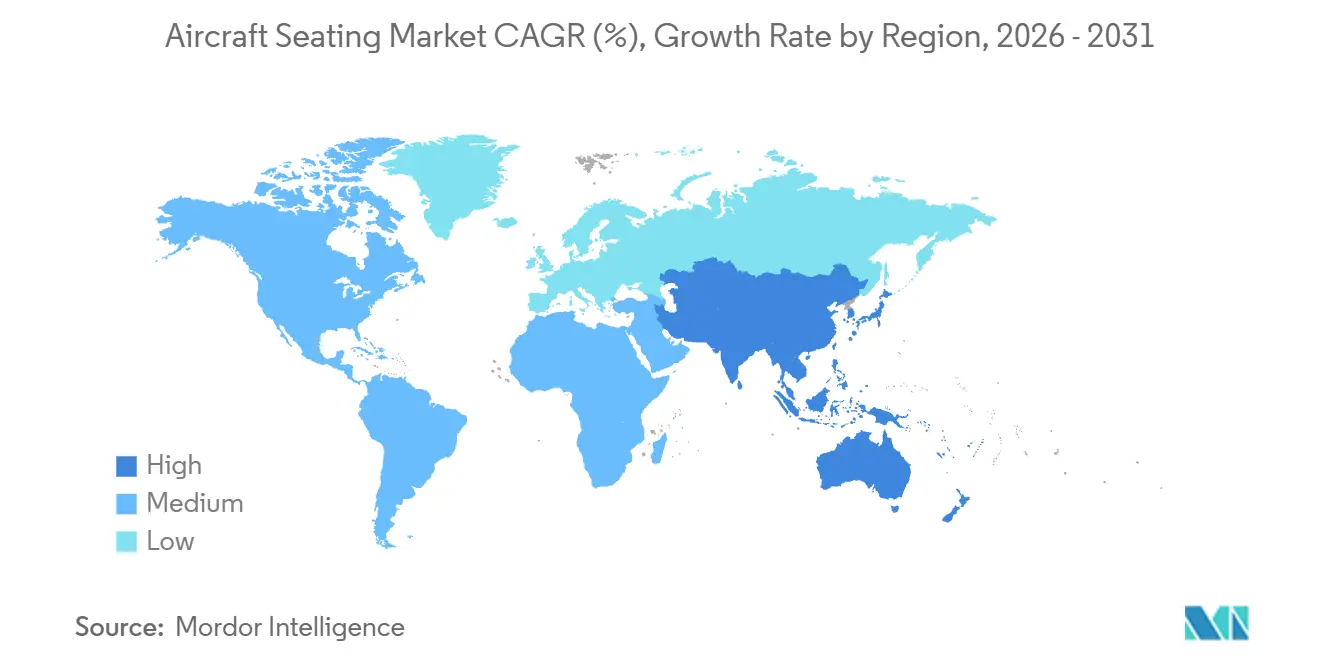
- Por geografía, América del Norte representó el 43,61% de la cuota en 2025, y se prevé que Asia-Pacífico registre una CAGR del 6,48% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (%) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en las entregas de aeronaves comerciales y expansión de flotas | +2.10% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de reconfiguración y retrofit de cabinas premium | +1.20% | América del Norte, Oriente Medio, Europa | Corto plazo (≤ 2 años) |
| Programas de modernización de flotas y adquisición militar | +1.00% | América del Norte, Europa, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Reducción de peso y consumo de combustible | +0.70% | Global | Mediano plazo (2-4 años) |
| Mejoras en resistencia a impactos y supervivencia de la tripulación aérea | +0.50% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Reconfiguración modular de misiones para aeronaves de transporte y evacuación médica | +0.30% | América del Norte, Europa, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en las Entregas de Aeronaves Comerciales y Expansión de Flotas
Airbus reportó una cartera de pedidos de 9.352 aeronaves en julio de 2026, incluyendo 7.574 compromisos de la familia A320neo.[1] Boeing también tenía más de 6.700 aeronaves en cartera de pedidos, con la familia B737 representando una gran parte de su línea de fuselaje estrecho. Cada nueva entrega de fuselaje estrecho o ancho requiere un programa de asientos de cabina y vincula a los proveedores con los calendarios de producción de aeronaves. Airbus entregó 793 aeronaves comerciales a 91 clientes en 2025 y cerró el año con una cartera de pedidos de 8.754 aeronaves. La expansión del C919 de COMAC también crea una ruta de calificación separada en China, donde los proveedores nacionales pueden adquirir experiencia en plataformas locales. China gestionó 776,1 millones de pasajeros en 2025, lo que hace que los programas de aeronaves locales sean relevantes para la demanda de asientos a largo plazo.
Demanda de Reconfiguración y Retrofit de Cabinas Premium
Las aerolíneas están financiando mejoras de cabina para incrementar el valor del viaje premium de larga distancia y renovar aeronaves más antiguas. Delta se comprometió a invertir más de 1.000 millones de USD en suites Delta One de próxima generación para las aeronaves A350-1000 entrantes y retrofits de A330-200/300. Delta espera que el 90% de sus asientos Delta One cuenten con puertas de privacidad deslizantes para 2030. Estos programas crean oportunidades plurianuales en el mercado de asientos para aeronaves para los proveedores capaces de cumplir con los requisitos de diseño y certificación de las aerolíneas. El trabajo es especialmente importante en aeronaves de fuselaje ancho, donde una aprobación de asiento retrasada puede aplazar toda una conversión de cabina. El marco de la Parte 21 de EASA continúa dando forma al proceso de calificación para productos de aeronaves utilizados por operadores europeos.[2]
Modernización de Flotas y Programas de Adquisición Militar
Los programas militares añaden demanda que no sigue los ciclos de tráfico de las aerolíneas tan de cerca como los asientos comerciales. El Ejército de los Estados Unidos adjudicó a Point Blank Enterprises una modificación de contrato por 13,77 millones de USD en 2025 para el programa de Asiento de Piloto Blindado con Resistencia Avanzada a Impactos del UH-60M. El valor acumulado del programa alcanzó los 31,88 millones de USD hasta octubre de 2028. Los requisitos de asientos militares se centran en la resistencia a impactos, la supervivencia y la calificación específica de la plataforma. Las aeronaves de transporte, helicópteros, misiones especiales y combate utilizan especificaciones de asientos distintas, lo que limita la sustitución directa entre productos. Esta diversificación puede proporcionar al mercado de asientos para aeronaves una fuente de demanda más estable cuando cambia el calendario de adquisiciones de las aerolíneas.
Reducción de Peso y Consumo de Combustible
Los proveedores de asientos están utilizando materiales más ligeros porque el peso de la aeronave afecta al consumo de combustible a lo largo de operaciones repetidas. STELIA Aerospace declaró que su asiento OPERA Essential reduce el peso en un 30% y utiliza un 40% menos de piezas que los diseños convencionales. RECARO introdujo el R2 SPRINT en el tercer trimestre de 2025, ofreciendo ahorros de peso de más del 15% para aplicaciones en A319, A320, A321 y B737. Las estructuras de materiales compuestos requieren rigurosas pruebas de fuego, humo, toxicidad y carga de impacto antes de entrar en servicio. Los asientos más ligeros pueden ayudar a las aerolíneas a gestionar los costes operativos al tiempo que ofrecen a los proveedores una ruta más clara para diferenciar sus productos. El mercado de asientos para aeronaves se beneficia cuando la reducción de peso se logra sin comprometer la comodidad de la cabina ni la durabilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (%) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costes de certificación y calificación de asientos | -0.50% | Global | Corto plazo (≤ 2 años) |
| Ciclicidad de la producción de aeronaves y la adquisición de defensa | -0.30% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Controles de exportación y requisitos de fuente soberana | -0.20% | América del Norte, Europa, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Interoperabilidad limitada entre plataformas militares heredadas | -0.10% | Global, concentrado en naciones de la OTAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes de Certificación y Calificación de Asientos
El desarrollo de asientos requiere pruebas contra exigentes normas de seguridad antes de que un nuevo diseño pueda entrar en servicio. Los requisitos de la FAA bajo 14 CFR Parte 25.562 incluyen pruebas de impacto dinámico de 16g hacia adelante y 14g vertical. La aprobación de la organización de diseño de EASA bajo la Parte 21J puede requerir un trabajo de desarrollo de varios años antes de la entrega comercial. Estos costes dificultan que las empresas más pequeñas lancen plataformas de asientos completamente nuevas. Los períodos de calificación más largos pueden posponer los ingresos de los proveedores y limitar los calendarios de cabina de las aerolíneas. Las barreras resultantes protegen a los fabricantes establecidos, pero también pueden ralentizar la renovación de productos en todo el mercado de asientos para aeronaves.
Ciclicidad de la Producción de Aeronaves y la Adquisición de Defensa
Los cambios en las entregas de aeronaves pueden alterar el calendario de envío de asientos porque el asiento se instala más tarde en la secuencia de producción. Boeing entregó 600 aeronaves comerciales en 2025 y registró 1.173 nuevos pedidos netos, lo que mantuvo la presión sobre su sistema de producción. Las restricciones en interiores de cabina pueden afectar a las entregas de aeronaves cuando los calendarios de asientos no se alinean con el ensamblaje de aeronaves. Los programas de defensa enfrentan un segundo riesgo de calendario porque la financiación depende de las asignaciones anuales y las prioridades de adquisición. Los proveedores pueden necesitar mantener inventario antes de que la financiación del contrato se libere completamente. Dicha variabilidad puede dificultar la planificación de ingresos para el mercado de asientos para aeronaves.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aviación:
Los Programas Comerciales Lideran Mientras la Aviación General Añade CrecimientoLa aviación comercial representó el 52,45% de la participación del mercado de asientos para aeronaves en 2025, convirtiéndola en el segmento de aviación más grande. Su posición refleja el gran número de aeronaves de fuselaje estrecho y ancho entregadas a través de los programas de producción de los fabricantes de equipos originales. Airbus entregó 793 aeronaves comerciales en 2025, y su cartera de pedidos respalda la actividad linefit continua. Las configuraciones de cabina de las aerolíneas, las redes de rutas y el equilibrio entre la capacidad económica y premium dan forma a la adquisición de asientos comerciales. Los proveedores deben proporcionar volúmenes consistentes para aeronaves de fuselaje estrecho mientras cumplen con requisitos más personalizados para cabinas de fuselaje ancho.
Se prevé que la aviación general crezca a una CAGR del 5,72% hasta 2031, la tasa más rápida entre los tipos de aviación. Los propietarios de jets de negocios y los operadores de chárter buscan productos ligeros y ergonómicos que puedan personalizarse de manera más extensiva que muchos asientos comerciales. La propiedad fraccionada también aumenta la utilización de aeronaves y puede acortar los ciclos de renovación de interiores. La Movilidad Aérea Avanzada sigue siendo pequeña en los ingresos actuales, pero añade una nueva vía para la calificación y producción de asientos. El acuerdo de RECARO con Eve Air Mobility cubre 75.000 asientos en conjuntos de 5 para aeronaves eVTOL, con cada asiento pesando menos de 9 kg. La FAA y las autoridades de aviación de Australia, Canadá, Nueva Zelanda y el Reino Unido emitieron una hoja de ruta conjunta de certificación de Movilidad Aérea Avanzada en 2025.[3]



Por Clase de Asiento:
Los Asientos de Pasajeros Combinan Escala con Crecimiento RápidoLos asientos de pasajeros representaron el 51,38% de la cuota del mercado de asientos para aeronaves en 2025 y se prevé que crezcan a una CAGR del 7,47% hasta 2031. Esta combinación convierte a los asientos de pasajeros en la categoría central de volumen y valor para la mayoría de los proveedores comerciales. Los asientos de clase económica proporcionan los mayores volúmenes unitarios, pero las aerolíneas requieren cada vez más menor peso y características de alimentación eléctrica integrada. La clase económica premium ha evolucionado hasta convertirse en un nivel de cabina diferenciado que ofrece opciones de asiento más diferenciadas. El producto de clase económica premium R4 de RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH) recibió la certificación ETSO para el B787 y fue seleccionado por All Nippon Airways (ANA). El tamaño del mercado de asientos para aeronaves en esta clase está respaldado por los esfuerzos de las aerolíneas por ofrecer mayor variedad entre las cabinas de clase económica y de negocios.
Los productos de clase ejecutiva avanzan hacia suites con características de privacidad, acceso directo al pasillo y mayor control por parte del pasajero. RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH) presentó su demostrador R7 Horizon en 2026 con control por voz en más de 90 idiomas e iluminación circadiana. La capacidad de primera clase está disminuyendo en algunas aerolíneas a medida que los operadores convierten ese espacio en asientos de clase ejecutiva y económica premium. American Airlines planeó eliminar la primera clase de su configuración de reconfiguración del B777-300ER y añadir 70 asientos de clase ejecutiva y 44 asientos de clase económica premium. Los asientos de pilotos y tripulación siguen siendo una clase más reducida pero especializada, con requisitos independientes de seguridad y supervivencia.
Por Instalación:
El Linefit Proporciona Escala Mientras el Retrofit Abre la CompetenciaLa instalación en línea de producción representó el 66,12% de la cuota del mercado de asientos para aeronaves en 2025, lo que refleja su vínculo directo con las entregas de aeronaves. Esta modalidad de instalación está regida por programas a largo plazo entre proveedores, fabricantes de aeronaves y clientes aerolíneas. Los programas de Airbus, Boeing, Embraer y COMAC requieren asientos aprobados que puedan entregarse en sincronía con la producción. El programa de instalación en línea de producción de RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH) con Air India utiliza asientos de clase económica premium PL3530 y asientos de clase económica CL3710 en el B787-9. Los acuerdos de instalación en línea de producción pueden generar ingresos durante varios años, pero también exigen que los proveedores gestionen los cambios de producción en respuesta a los calendarios de los fabricantes de equipos originales.
Se proyecta que la reconfiguración crezca a una CAGR del 5,17% hasta 2031, lo que la convierte en el tipo de instalación de mayor crecimiento. Las aerolíneas suelen tomar decisiones de reconfiguración durante el período de vida media de una aeronave y pueden evaluar productos de varios proveedores. Esto brinda a las marcas emergentes más oportunidades de ganar contratos que un programa fijo de instalación en línea de producción. Lufthansa comenzó a equipar sus aeronaves A380 con 68 asientos de clase ejecutiva Thompson Aerospace XL, sustituyendo la distribución de cabina anterior. El uso de un asiento ya aprobado puede acortar el proceso desde la selección por parte de la aerolínea hasta la entrada en servicio con pasajeros.

Por Componente:
Las Estructuras Lideran Mientras los Sistemas Añaden ValorLas estructuras representaron el 65,18% de la participación del mercado de asientos para aeronaves en 2025 y se prevé que se expandan a una CAGR del 5,71% hasta 2031. Los marcos determinan gran parte del peso, la resistencia y el cumplimiento de los requisitos de carga dinámica de un asiento. Los fabricantes están pasando del aluminio y el acero a estructuras compuestas reforzadas con fibra que cumplen con los requisitos de certificación y durabilidad. Las espumas siguen siendo importantes porque afectan a la comodidad, el peso y el cumplimiento de las normas de fuego, humo y toxicidad. Las estructuras, por tanto, siguen siendo la base de ingeniería principal para cada asiento instalado.
Los actuadores están adquiriendo mayor valor a medida que los asientos planos y de reclinación premium utilizan controles de movimiento más precisos. Collins Aerospace declaró que 3 aerolíneas seleccionaron su asiento de cabina principal Helix para 200 aeronaves de las familias A320 y B737. Los accesorios eléctricos también se están añadiendo con alimentación y conectividad en el asiento, incluso en cabinas económicas de mayor volumen. Estos sistemas aumentan el valor entregado por asiento, pero añaden trabajo de integración y certificación. Los componentes de materiales compuestos requieren extensas pruebas de inflamabilidad antes de su uso en aeronaves. Los proveedores que combinan estructuras, sistemas y características de cabina pueden atender requisitos más amplios de las aerolíneas.
Análisis Geográfico
Mercado de Asientos para Aeronaves en América del Norte
América del Norte concentró el 43,61% de la cuota del mercado de asientos para aeronaves en 2025. Estados Unidos gestionó 890,1 millones de pasajeros en 2025, lo que sustenta una alta utilización de aeronaves y necesidades recurrentes de renovación de cabinas. La región se beneficia de la presencia de importantes proveedores de aeronaves y asientos. El programa de cabinas de Delta, valorado en más de 1 mil millones de USD, refleja el papel del gasto en modernización de clase premium en la región. Las normas FAA Part 25 también influyen en los enfoques de ingeniería y certificación de asientos utilizados en todo el mundo.
Mercado de Asientos para Aeronaves en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,48% hasta 2031, la tasa más alta entre las regiones geográficas. La flota comercial registrada de China alcanzó las 4.574 aeronaves a finales de 2025, tras incorporar 180 aeronaves netas durante el año. IATA proyectó un crecimiento del tráfico de pasajeros en Asia-Pacífico del 7,3% en 2026, impulsado por los viajes al exterior desde China, el tráfico doméstico en India y la demanda de ocio regional. Airbus espera que la flota comercial de India alcance las 2.250 aeronaves para 2035, mientras que se prevé que el tráfico de pasajeros crezca a un ritmo anual del 8,9%.
Mercado de Asientos para Aeronaves en Europa, Oriente Medio y América del Sur
Europa cuenta con flotas de aerolíneas maduras, instalaciones de producción de Airbus, sólidas capacidades de diseño de asientos e instalaciones de modernización consolidadas. Alemania, Francia, el Reino Unido y España siguen siendo ubicaciones importantes para el desarrollo y mantenimiento de asientos. Las aerolíneas de Oriente Medio utilizan configuraciones de largo radio con predominio de clase premium, lo que incrementa el valor de los asientos suministrados por aeronave. América del Sur es relevante a través de las entregas de Embraer y el papel de Brasil en el programa eVTOL de Eve Air Mobility.
Ediciones regionales
Todas las regiones
Panorama Competitivo
Concentración del Mercado
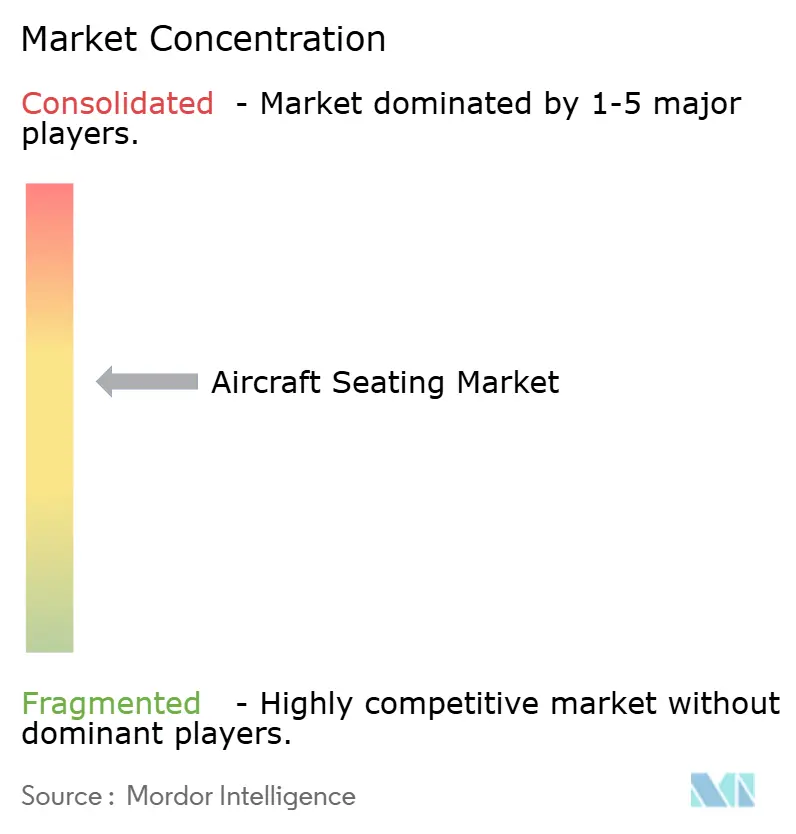
El mercado de asientos para aeronaves tiene una concentración moderada entre los principales proveedores. Collins Aerospace y Safran tienen posiciones de programa establecidas con los principales fabricantes de aeronaves y aerolíneas. Sus aprobaciones a largo plazo, relaciones de suministro y conocimiento del diseño de tipo pueden dificultar los cambios de proveedor. Collins Aerospace anunció 3 clientes de lanzamiento para Helix en abril de 2026, cubriendo 200 aeronaves de las familias A320 y B737. También aseguró a Air Canada como cliente de lanzamiento para la suite de negocios Aurora en el A321XLR.
Los especialistas europeos siguen activos en el mercado de asientos para aeronaves a través del diseño de productos, la reducción de peso y los programas de retrofit. RECARO reportó 710 millones de EUR (819,93 millones de USD) en ingresos en 2025 y reinvirtió el 10% de los ingresos en investigación y desarrollo. Expliseat introdujo la familia de asientos de clase ejecutiva TiSeat S en 2026, utilizando construcción de titanio y fibra de carbono para aplicaciones en aeronaves regionales. RECARO también trabajó con Eve Air Mobility en un asiento eVTOL ligero, creando una posición temprana en la Movilidad Aérea Avanzada. Thompson Aero Seating ganó el trabajo de retrofit del A380 de Lufthansa, demostrando la importancia de los productos aprobados en los programas de reemplazo.
JAMCO, Aviointeriors, Geven, Acro y otros proveedores mantienen posiciones en aplicaciones de cabina especializadas. Los asientos para Movilidad Aérea Avanzada y los productos que combinan requisitos de aprobación civil y militar siguen siendo áreas abiertas para los proveedores. Las características habilitadas por software, como el control de voz y la iluminación de cabina, pueden añadir diferenciación cuando se combinan con hardware certificado. El concepto SkyNook de Collins Aerospace también se centró en utilizar el espacio cónico del fuselaje ancho para áreas de pasajeros.
Líderes de la Industria de Asientos para Aeronaves
-
Safran S.A.
-
JAMCO Corporation
-
Thompson Aero Seating Limited (Aviation Industry Corporation of China)
-
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
-
Collins Aerospace (RTX Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Asientos para Aeronaves Empresas cubiertas en este informe
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- JAMCO Corporation
- STELIA Aerospace (Airbus SE)
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- ZIM Aircraft Seating GmbH
- Expliseat S.A.S.
- Geven S.p.A.
- Aviointeriors S.p.A.
- Acro Aircraft Seating Ltd.
- Mirus Aircraft Seating Ltd.
- Unum Aircraft Seating Limited
- Elevate Aircraft Seating LLC
- Starling Aerospace Limited
- Martin-Baker Aircraft Co. Ltd.
- Golan Industries (Israel Aerospace Industries Ltd.)
- MG Seating Systems Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Asientos para Aeronaves
- Abril de 2026: Expliseat entró en el mercado estadounidense con su TiSeat 2X a través de un programa de retrofit para CRJ y sus primeras instalaciones linefit en Embraer E-Jets para dos aerolíneas estadounidenses no reveladas. Lanzado en 2024 con Air France HOP! como su primer cliente, el asiento ligero de titanio y fibra de carbono fue diseñado para reducir el peso de la aeronave y los costes operativos, al tiempo que respalda operaciones regionales de alta frecuencia.
- Junio de 2025: FlySafair seleccionó a Acro Aircraft Seating para su flota. Acro Aircraft Seating suministrará múltiples conjuntos de asientos de respaldo fijo Serie 9 a FlySafair.
Alcance del Informe del Mercado Global de Asientos para Aeronaves
El mercado de asientos para aeronaves comprende sistemas de asientos para pasajeros, pilotos y tripulación, así como componentes asociados suministrados en aplicaciones de aviación comercial, aviación militar, aviación general y Movilidad Aérea Avanzada (MAA). El mercado abarca los asientos suministrados para la producción de nuevas aeronaves y programas de retrofit, incluyendo los asientos utilizados en cabinas de pasajeros, cabinas de vuelo y áreas de tripulación, así como en aeronaves militares de transporte y misiones especiales, helicópteros, jets de negocios y plataformas emergentes de Movilidad Aérea Avanzada.
El mercado de asientos para aeronaves está segmentado por tipo de aviación, clase de asiento, instalación, componente y geografía. Por tipo de aviación, el mercado está segmentado en aviación comercial, aviación militar, aviación general y Movilidad Aérea Avanzada (MAA). Por clase de asiento, el mercado está segmentado en asientos de pasajeros y asientos de piloto y tripulación. Por instalación, el mercado está segmentado en linefit y retrofit. Por componente, el mercado está segmentado en estructuras, espumas, actuadores, accesorios eléctricos y otros componentes. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de asientos para aeronaves en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
Por Tipo de Aeronave
| Fuselaje Estrecho |
| Fuselaje Ancho |
| Reactor Regional |
| Turbohélice |
Por Clase de Cabina
| Económica |
| Económica Premium |
| Ejecutiva |
| Primera |
Por Tipo de Asiento
| Respaldo Fijo Estándar |
| Reclinable |
| Totalmente Reclinable |
| Suite/Privacidad Total |
Por Tipo de Instalación
| Instalación en Línea |
| Retrofitting |
Por Región
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Aeronave | Fuselaje Estrecho | ||
| Fuselaje Ancho | |||
| Reactor Regional | |||
| Turbohélice | |||
| Por Clase de Cabina | Económica | ||
| Económica Premium | |||
| Ejecutiva | |||
| Primera | |||
| Por Tipo de Asiento | Respaldo Fijo Estándar | ||
| Reclinable | |||
| Totalmente Reclinable | |||
| Suite/Privacidad Total | |||
| Por Tipo de Instalación | Instalación en Línea | ||
| Retrofitting | |||
| Por Región | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| España | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Indonesia | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Catar | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Definición de mercado
- Tipo de Producto - En este estudio se incluyen los asientos integrados en las aeronaves de pasajeros y que están compuestos por diferentes combinaciones de materiales.
- Tipo de Aeronave - En este estudio se incluyen todas las aeronaves de pasajeros, como las de fuselaje estrecho y fuselaje ancho, que son de pasillo único y pasillo doble.
- Clase de Cabina - La clase ejecutiva y primera clase, la clase económica y la clase económica premium son clases de viaje aéreo proporcionadas por las aerolíneas que ofrecen diversos servicios a los pasajeros.
| Palabra clave | Definición |
|---|---|
| Producto Interior Bruto (PIB) | El Producto Interior Bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| Fabricante de Equipos Originales (OEM) | Un fabricante de equipos originales (OEM) se define tradicionalmente como una empresa cuyos bienes son utilizados como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Alto Rango Dinámico (HDR) | El rango dinámico describe la relación entre las partes más brillantes y más oscuras de una imagen. El HDR se utiliza para capturar un rango dinámico mayor que el SDR. |
| Administración Federal de Aviación (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el Control del Tráfico Aéreo y regula todo, desde la fabricación de aeronaves hasta la formación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| Agencia Europea de Seguridad Aérea (EASA) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y regulación de la aviación civil. |
| Pantalla 4K | La resolución 4K se refiere a una resolución de visualización horizontal de aproximadamente 4.000 píxeles. |
| Diodo Orgánico Emisor de Luz (OLED) | Es el diodo emisor de luz (LED) en el que la capa electroluminiscente emisiva es una película de compuesto orgánico que emite luz en respuesta a una corriente eléctrica. |
| Tiempo Medio Entre Fallos (MTBF) | El tiempo medio entre fallos es el tiempo transcurrido previsto entre fallos inherentes de un sistema mecánico o electrónico durante la operación normal del sistema. |
| Aerolínea de Bajo Coste (LCC) | Es una aerolínea que opera con especial énfasis en minimizar los costos operativos y sin algunos de los servicios y comodidades tradicionales incluidos en la tarifa. |
| Ventanas de Oscurecimiento Electrónico (EDW) | Es un tipo de ventana que bloquea hasta el 99,96% de toda la luz visible y proporciona opacidad total, integrada en el casete de la ventana del panel lateral. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de previsión se han proporcionado en términos de ingresos. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante a lo largo del período de previsión para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y los análisis de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en diferentes niveles y funciones para generar una imagen integral del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción