
Análisis del Mercado de Ingredientes Farmacéuticos Activos (API) por Mordor Intelligence
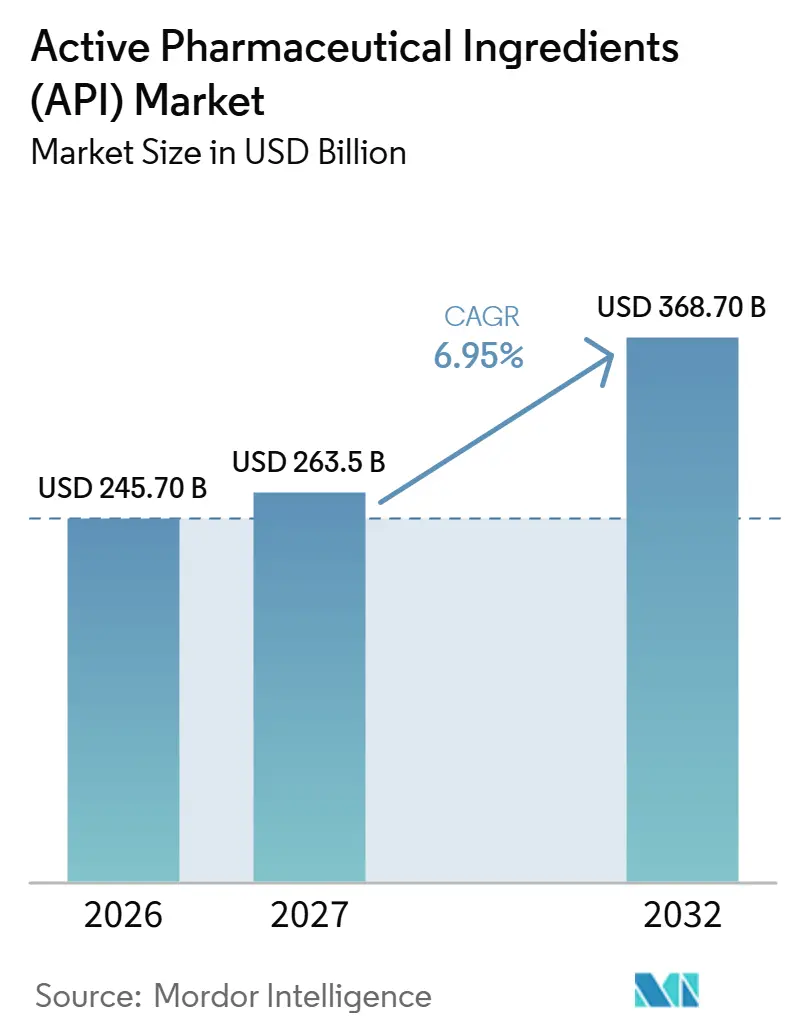
Se espera que el tamaño del mercado de ingredientes farmacéuticos activos (API) crezca de 245,7 mil millones de USD en 2026 a 263,5 mil millones de USD en 2027 y se prevé que alcance 368,7 mil millones de USD en 2032 con una CAGR del 6,95% durante 2027-2032.
La necesidad de medicamentos para enfermedades crónicas y terapias oncológicas dirigidas respalda el suministro de ingredientes, mientras que la inversión planificada en moléculas pequeñas en los Estados Unidos podría ampliar las opciones de fabricación futuras. La producción externa ofrece oportunidades de control de costos, pero la competencia entre proveedores puede limitar los precios obtenidos por APIs maduros. Los proveedores pueden, por tanto, competir a través de química compleja y desarrollo, fabricación y pruebas integrados para satisfacer los requisitos técnicos de los programas de medicamentos comerciales. Los controles de nitrosaminas de la UE para APIs sintetizados químicamente refuerzan el valor comercial de esa amplitud técnica al vincular las especificaciones de los ingredientes con los requisitos del medicamento terminado.
Conclusiones Clave del Informe
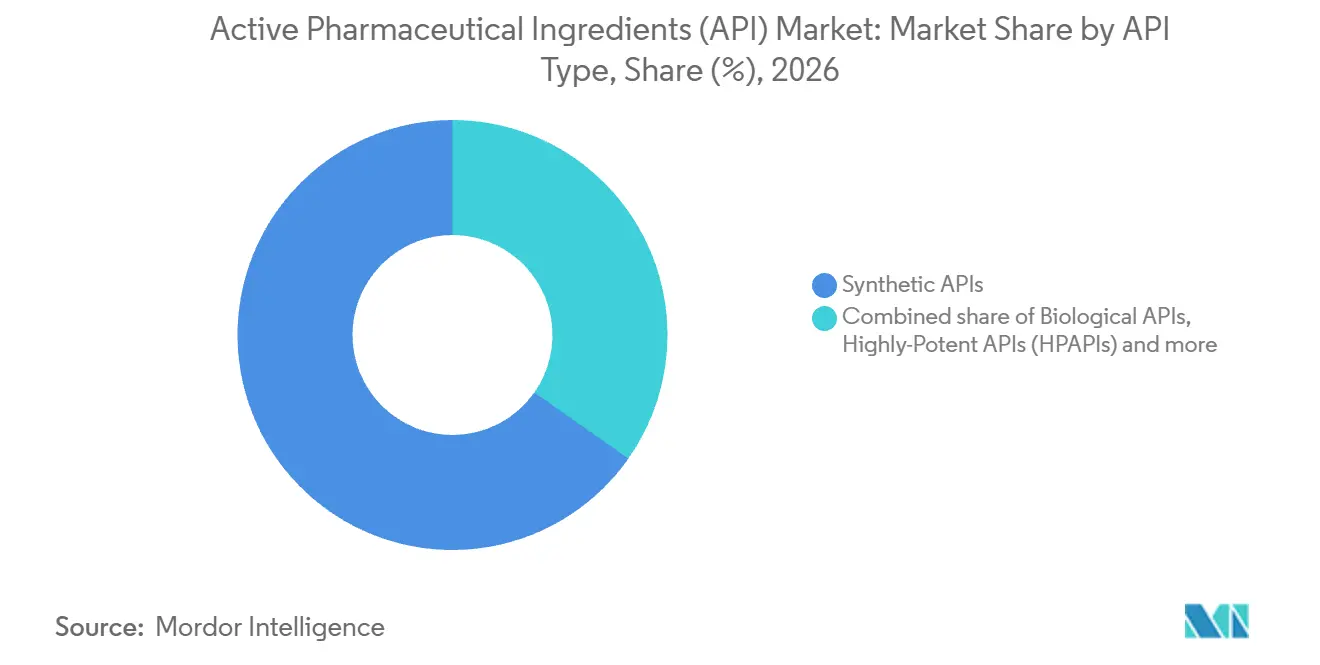
- Por tipo de API, los APIs sintéticos lideraron con una participación del 65,25% en el mercado de ingredientes farmacéuticos activos (API) en 2026, mientras que se prevé que los APIs biológicos crezcan más rápido con una CAGR del 8,92% durante 2027-2032.
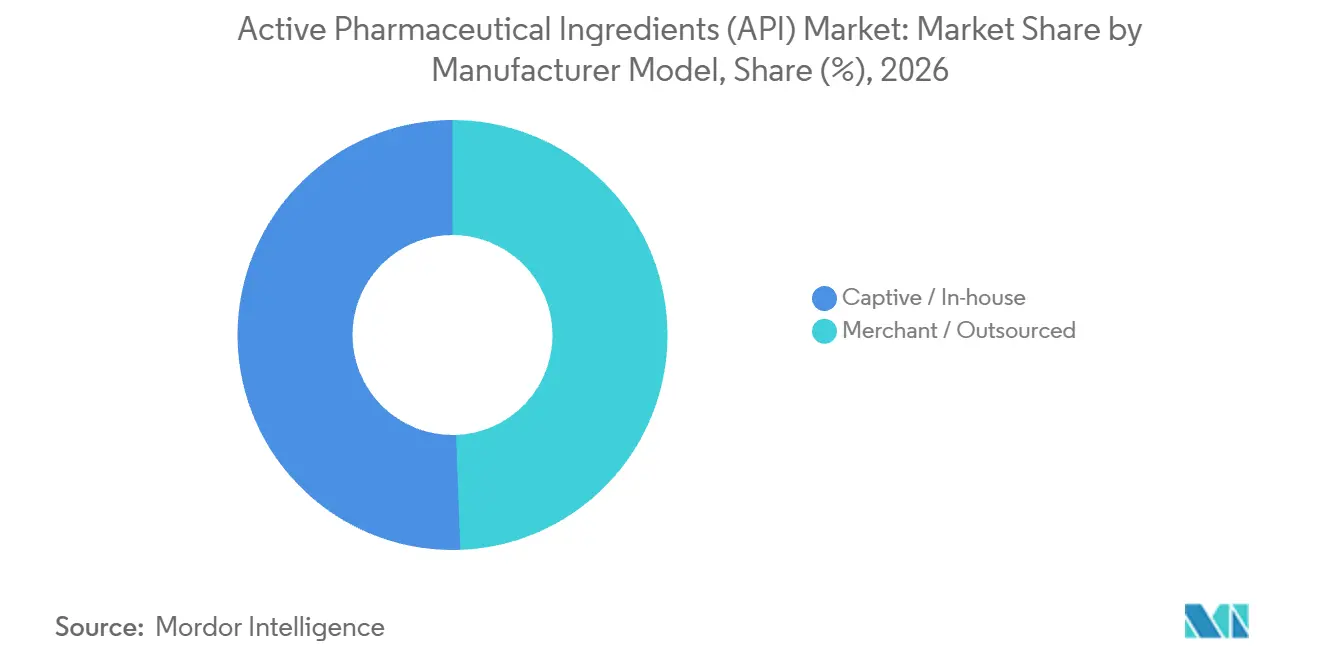
- Dentro de los modelos de fabricante, la producción cautiva e interna lideró con una participación del 50,58% del tamaño del mercado de ingredientes farmacéuticos activos (API) en 2026, y se prevé que la fabricación mercantil y externalizada crezca más rápido con una CAGR del 9,5% durante 2027-2032.
- Por tamaño de molécula, las moléculas pequeñas lideraron con el 56,84% del mercado en 2026, y se prevé que los APIs de moléculas grandes y biológicos crezcan más rápido con una CAGR del 7,8% durante 2027-2032.
- Por área terapéutica, las aplicaciones cardiovasculares mantuvieron la mayor participación con el 27,75% del mercado en 2026, mientras que se prevé que la oncología crezca más rápido con una CAGR del 10,3% durante 2027-2032.
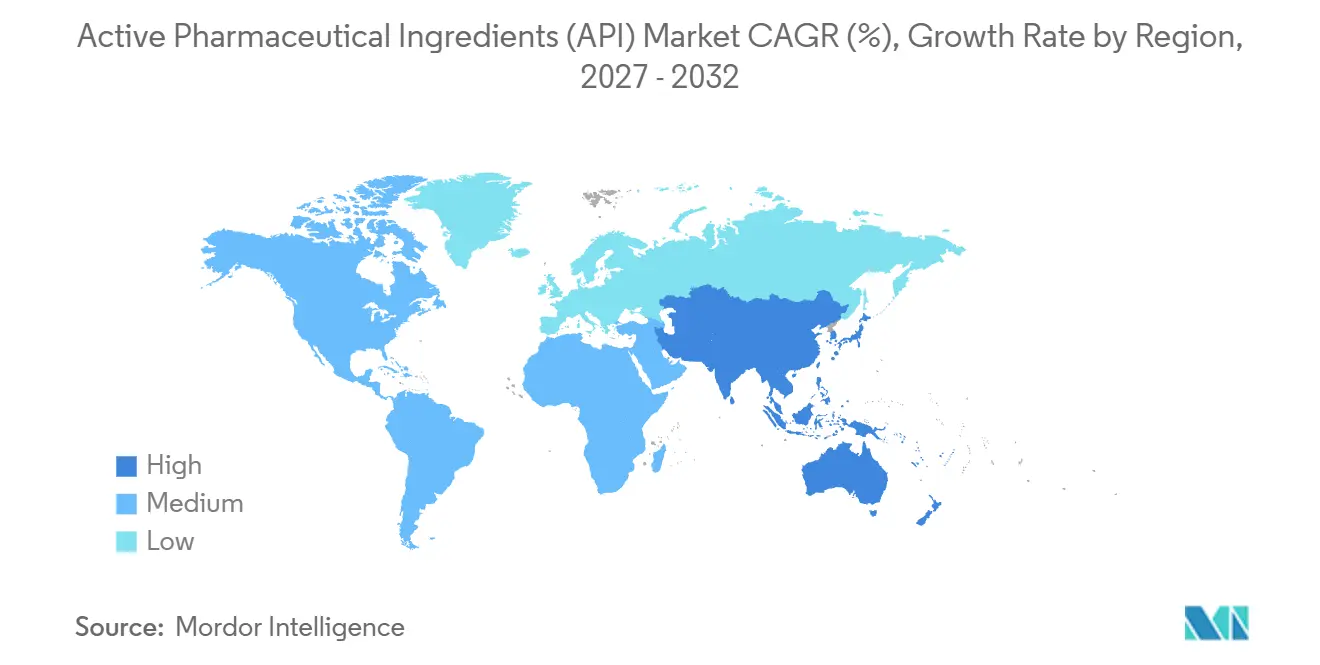
- Geográficamente, América del Norte lideró con el 39,28% del mercado en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 10% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Medicamentos para Enfermedades Crónicas | +3% | América del Norte, específicamente Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión de la Cartera de Biológicos y Terapias Dirigidas | +2.5% | América del Norte, específicamente Estados Unidos | Mediano plazo (2-4 años) |
| Ventajas de Costos en la Fabricación Externalizada | +1.75% | Asia y Unión Europea | Corto plazo (≤ 2 años) |
| Las Tecnologías de Flujo Continuo y Mini-Planta Ganan Terreno | +1.25% | Europa, específicamente Bélgica | Mediano plazo (2-4 años) |
| Los Incentivos Gubernamentales PLI/Relocalización Reconfiguran los Clústeres | +0.75% | Asia-Pacífico, específicamente India | Mediano plazo (2-4 años) |
| La Retrosíntesis Habilitada por IA Reduce los Ciclos de Desarrollo | +0.25% | Europa, específicamente Suiza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Medicamentos para Enfermedades Crónicas
Las grandes poblaciones tratadas convierten a los medicamentos para enfermedades crónicas en una fuente sustancial de necesidades recurrentes de sus ingredientes activos. Novo Nordisk llegó a 42 millones de personas con su cartera de diabetes en 2025, logrando un crecimiento de ventas del 4% a tipos de cambio constantes para dicha cartera.[1] Las Listas Modelo de la OMS de 2025 incorporaron tratamientos para diversos tipos de cáncer y diabetes con comorbilidades asociadas, y dichas listas sirven de base para la contratación pública en más de 150 países. La inclusión puede ampliar la vía institucional hacia el tratamiento, aunque las decisiones nacionales de contratación determinan si esa vía se convierte en suministro adicional de medicamentos en el Mercado de IFA. Novo Nordisk registró 88,47 mil millones de DKK (13,36 mil millones de USD) en ventas en Estados Unidos en 2025 de Ozempic, su medicamento para la diabetes tipo 2, lo que ilustra la escala comercial que una sola franquicia de enfermedad crónica puede sostener para los proveedores de ingredientes.
Expansión del Pipeline de Biológicos y Terapias Dirigidas
Las nuevas indicaciones terapéuticas pueden ampliar la demanda de varios ingredientes activos dentro de un único régimen aprobado. La FDA aprobó epcoritamab con rituximab y lenalidomida para el linfoma folicular recidivante o refractario el 18 de noviembre de 2025, tras un ensayo internacional de fase 3. El epcoritamab es un anticuerpo biespecífico activador de células T. El uso de la combinación aprobada requiere el suministro de los 3 ingredientes activos para los pacientes que reciben dicho régimen, lo que genera requisitos de abastecimiento coordinados en todo el Mercado de IFA. Si más pacientes elegibles con linfoma folicular recidivante o refractario reciben el régimen, la demanda comercial de ingredientes puede aumentar tanto para el anticuerpo como para ambos agentes complementarios.
Ventajas de Costos en la Fabricación Externalizada
La competencia entre proveedores ofrece a las empresas farmacéuticas un mecanismo de control de costes cuando externalizan la producción de IFA a fabricantes externos. En su informe de 2025, EUROAPI señaló que las empresas farmacéuticas obtienen un mejor control sobre los costes de producción mediante contratos y la competencia entre proveedores de IFA. El análisis de la Comisión Europea de 2025 indicó que los menores costes de los IFA procedentes de Asia podrían explicar el desplazamiento de la producción de IFA genéricos fuera de la UE. Para los compradores, los contratos pueden, por tanto, combinar la comparación de proveedores con el acceso a una base de costes geográficamente diferente. Cuando los compradores utilizan contratos externos para acceder a esa base de costes más baja, los cambios en el abastecimiento pueden canalizar los pedidos de IFA hacia productores comerciales asiáticos, influyendo en la competencia entre proveedores en el Mercado de IFA.
Las Tecnologías de Flujo Continuo y Mini-Plantas Ganan Terreno
La operación comercial hace que el flujo continuo sea relevante para las decisiones de suministro de API más allá del desarrollo de rutas de laboratorio. La plataforma de Ajinomoto Bio-Pharma Services en Wetteren, Bélgica, cuenta con más de 15 años de operación comercial en entornos de buenas prácticas de fabricación (BPF) y no BPF, abarcando desde el desarrollo hasta el suministro comercial de múltiples toneladas. Pharmaron ofrece técnicas de flujo a escalas desde múltiples kilogramos hasta múltiples toneladas métricas, incluyendo fotoquímica, electroquímica, ozonólisis y extracción, separación y destilación continuas para sustancias farmacológicas de moléculas pequeñas. La operación de desarrollo a comercial de Wetteren ofrece a los desarrolladores una ruta de flujo para avanzar proyectos hacia el suministro de materiales. A medida que los proyectos adecuados entran en producción comercial, colocar sus lotes de API con productores capaces de flujo continuo puede convertir el trabajo de desarrollo en demanda de fabricación recurrente.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Cumplimiento de BPF Global y Control de Nitrosaminas | -1% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Compresión de Precios de Genéricos que Reduce los Márgenes de API | -0.75% | Europa y Asia | Corto plazo (≤ 2 años) |
| Opacidad de la Cadena de Suministro que Alimenta la Percepción de Riesgo de Calidad | -0.5% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Armonización Regulatoria Global Compleja para APIs Biotecnológicos | -0.25% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Cumplimiento de BPF Global y Control de Nitrosaminas
El control de nitrosaminas puede hacer que el requisito de calidad comercial de un API dependa del medicamento terminado de su cliente. Las preguntas y respuestas de la EMA de octubre de 2025 exigen a los titulares y solicitantes de autorización de comercialización que garanticen evaluaciones sólidas por parte de los titulares de autorización de fabricación pertinentes y los fabricantes de API para los medicamentos humanos de la UE que contengan APIs sintetizados químicamente. Un determinado producto terminado puede necesitar pruebas adicionales de API o límites más estrictos que la monografía farmacopeica para controlar las impurezas de nitrosaminas. La orientación de 2025 del Comité de Ingredientes Farmacéuticos Activos informó que algunas empresas de API se enfrentaron a solicitudes de clientes para verificar un contenido de aminas muy bajo frente a límites históricos de impurezas, sin una convención establecida para niveles razonables. Los proveedores pueden, en consecuencia, enfrentarse a un trabajo de verificación específico del producto más allá de una especificación de ingrediente estándar, añadiendo una carga dependiente del cliente a la producción conforme.
Compresión de Precios de Genéricos que Reduce los Márgenes de API
Los productores de IFA maduros se enfrentan a una limitación cuando la competencia debilita el precio disponible por cada unidad de suministro. En su revisión empresarial de 2025, EUROAPI señaló que la intensificación de la competencia de los fabricantes asiáticos estaba aumentando la presión sobre los precios de los IFA maduros para los productores europeos.[2] Dicha presión puede limitar la expansión de los ingresos incluso cuando un proveedor mantiene el trabajo de producción, lo que hace que el volumen comercial sea una guía menos fiable del potencial de beneficios. En 2026, EUROAPI anunció un mayor enfoque en moléculas complejas de alto margen, con la posibilidad de dar menor prioridad a los productos comoditizados si fuera necesario. Para los productores europeos que mantienen IFA maduros, la presión sobre los precios no elimina el coste de cumplir con obligaciones como las evaluaciones de riesgo de nitrosaminas de la UE.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de API:
La Escala y la Experiencia en Química Respaldan la Producción SintéticaLos IFA sintéticos representaron una participación del 65,25% del tamaño del mercado de ingredientes farmacéuticos activos (IFA) en 2026. WuXi AppTec informó que su volumen de reactores de IFA de moléculas pequeñas superó los 4.000 kilolitros a finales de 2025. Cambrex informó en 2026 que el 80% de sus moléculas de clientes requieren experiencia química avanzada. Dentro del segmento más grande, la escala de producción y la experiencia en síntesis compleja abordan diferentes necesidades de un desarrollador farmacéutico, conectando la infraestructura de fabricación con la química requerida para su molécula específica. Para un productor que atiende una cartera como la de Cambrex, la expansión de reactores por sí sola no resolvería el trabajo de química necesario para convertir los proyectos de clientes en negocio de fabricación.
Se prevé que los IFA biológicos crezcan a una CAGR del 8,92% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. A 30 de junio de 2026, el sitio comercial de sustancia farmacéutica y producto farmacéutico de WuXi Biologics en Chengdu había alcanzado la finalización estructural y recibido equipos clave. Su diseño de biológicos microbianos incluía un fermentador de 15.000 litros y capacidad para hasta 110 lotes de sustancia farmacéutica anuales, con liberación bajo BPF prevista para finales de 2026. La capacidad anual declarada es un límite máximo y no una producción realizada, por lo que su contribución al suministro de IFA biológicos depende de obtener la liberación bajo BPF y de utilizar posteriormente dicha capacidad.



Por Modelo de Fabricante:
La Demanda Interna Ancla la Producción CautivaLa producción cautiva e interna representó una participación del 50,58% en el mercado de ingredientes farmacéuticos activos (API) en 2026. En el ejercicio fiscal 2025, Aurobindo Pharma satisfizo el 52% de sus propios requerimientos de API internamente para la fabricación de formas farmacéuticas terminadas. La empresa identifica a su subsidiaria Apitoria Pharma como líder de su negocio de API. Dentro de este segmento más grande, la fabricación interna de ingredientes se conecta con los requerimientos de medicamentos posteriores del mismo grupo, dando a los activos de producción un uso vinculado a las formas farmacéuticas terminadas. La fabricación cautiva puede, por tanto, sustentar un negocio de formulación sin hacer al grupo farmacéutico completamente autosuficiente en sus requerimientos de ingredientes.
Se prevé que la fabricación mercantil y externalizada crezca a una CAGR del 9,5% durante 2027-2032, convirtiéndola en el segmento de más rápido crecimiento. Los analistas de William Blair encontraron que las organizaciones de desarrollo y fabricación por contrato (CDMO) produjeron APIs para el 73% de los medicamentos aprobados por la FDA de los EE. UU. en 2025. Entre los medicamentos de moléculas pequeñas aprobados ese año, el 89% utilizó fabricación de API externalizada. La fabricación externa estaba, en consecuencia, integrada en muchos productos recién aprobados, vinculando a los proveedores por contrato con la vía de comercialización de los medicamentos desarrollados por otras empresas. Esto crea una ruta de crecimiento a través de la participación en terapias aprobadas, permitiendo a un negocio de fabricación obtener trabajo a medida que sus clientes llevan medicamentos a través de la revisión regulatoria y hacia el suministro comercial.

Por Tamaño de Molécula:
La Escala Comercial y la Maduración de Proyectos Configuran el SuministroLas moléculas pequeñas fueron el segmento más grande, representando el 56,84% del mercado en 2026. En marzo de 2026, Wilmington PharmaTech anunció una expansión en Delaware que se espera más que duplique su capacidad de reactores de API. El plan incluía 2 nuevas suites de reactores de 10.000 litros para la producción de API de moléculas pequeñas y péptidos, con puesta en marcha prevista en el tercer trimestre de 2027. La capacidad de reactores anunciada se añadiría al suministro comercial solo después de que las suites planificadas entren en funcionamiento. La forma en que las suites se distribuyan entre los programas de moléculas pequeñas y péptidos determinará el trabajo de fabricación respaldado por esta infraestructura compartida.
Se prevé que los APIs de moléculas grandes y biológicos crezcan a una CAGR del 7,8% durante 2027-2032, convirtiéndolos en el segmento de más rápido crecimiento. La plataforma de Biológicos Integrados de Lonza registró un crecimiento de ventas del 10% en moneda constante en el primer semestre de 2026 frente al primer semestre de 2025. Lonza atribuyó el desempeño de la plataforma a la maduración de proyectos de crecimiento y al sólido crecimiento del negocio base. Los ingresos de Samsung Biologics aumentaron un 30% en el segundo trimestre de 2026 frente al segundo trimestre de 2025, respaldados por la plena utilización de las Plantas 1 a 4 y tipos de cambio favorables. Una operación de biológicos establecida puede contribuir al crecimiento de ingresos junto con proyectos en maduración, ofreciendo a los proveedores una ruta de crecimiento comercial antes de que se construya otra instalación.
Por Área Terapéutica:
La Escala Cardiovascular se Encuentra con la Expansión OncológicaLas aplicaciones cardiovasculares fueron el segmento más grande, representando el 27,75% del mercado en 2026. Pfizer reportó 7,96 mil millones de USD en ingresos mundiales de ELIQUIS (apixabán) en 2025. En algunas regiones de Bangladesh, el control de la hipertensión mejoró a lo largo de 2025 a medida que el tratamiento se incorporó a los servicios de salud esenciales y se fortaleció la atención de detección y seguimiento. Las instalaciones de la Iniciativa de Control de la Hipertensión de Bangladesh adquieren medicamentos para enfermedades no transmisibles a través de un fondo público y reabastecen sistemáticamente los suministros de las clínicas comunitarias. Los reabastecimientos sistemáticos pueden sostener requerimientos recurrentes de ingredientes a través de los fabricantes de medicamentos que abastecen la atención pública, ofreciendo a los productores de API cardiovascular una ruta hacia la demanda junto con las franquicias de medicamentos de marca.
Se prevé que la oncología crezca a una CAGR del 10,3% durante 2027-2032, convirtiéndola en el segmento de más rápido crecimiento. Johnson & Johnson reportó ventas netas comerciales mundiales de DARZALEX (daratumumab) en el tercer trimestre de 2026 de 4,24 mil millones de USD, incluyendo su producto subcutáneo. El 27 de enero de 2026, la FDA aprobó DARZALEX FASPRO con bortezomib, lenalidomida y dexametasona para adultos recién diagnosticados con mieloma múltiple no elegibles para trasplante autólogo de células madre. Los ingresos por medicamentos establecen una base comercial sustancial, mientras que la nueva indicación cambia el grupo de pacientes que puede recibir un régimen particular. El uso aprobado más amplio de una franquicia oncológica existente puede, en consecuencia, crear oportunidades de fabricación adicionales en torno a una molécula ya vinculada al suministro comercial de medicamentos.
Análisis Geográfico
Mercado de Ingredientes Farmacéuticos Activos (IFA) en América del Norte
América del Norte representó el 39,28% del tamaño del mercado de ingredientes farmacéuticos activos (API) en 2026. El 13 de agosto de 2026, la Corporación Financiera Internacional (CFI) firmó el financiamiento para la expansión de Neolpharma en México, incluyendo la adquisición, rehabilitación y reactivación de una planta de API en Morelos. El proyecto más amplio también incluyó una instalación de inyectables para terceros en Toluca y mejoras en los sitios existentes, con el desembolso pendiente en la actualización de estado del 16 de agosto. El componente de API ofrece a la base de fabricación regional una ruta de expansión a través de la rehabilitación de activos, junto con la inversión en servicios de productos terminados. El valor comercial depende de convertir el alcance del proyecto acordado en capacidad operativa de ingredientes, por lo que la contribución de fabricación sigue a la ejecución del trabajo de reactivación.
Mercado de Ingredientes Farmacéuticos Activos (API) en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 10% durante 2027-2032, convirtiéndola en la geografía de más rápido crecimiento. En 2026, la empresa conjunta de BioDuro con Cenra, con sede en Taiwán, añadió 10 líneas de producción de API BPF y más de 350.000 litros de capacidad de reactores a la red de BioDuro. La colaboración conecta el desarrollo de procesos con la fabricación a escala clínica y comercial, uniendo a un productor taiwanés de API establecido con un negocio de investigación, desarrollo y fabricación por contrato. Las líneas añadidas permiten a BioDuro perseguir pedidos de API en etapas más avanzadas a medida que los proyectos de desarrollo maduran, creando una ruta para que las relaciones con los clientes generen trabajo adicional de fabricación clínica y comercial en Taiwán.
Dentro de Europa, el análisis de 2025 de la Comisión sobre la base de datos de certificación de la Dirección Europea para la Calidad de los Medicamentos y Asistencia Sanitaria mostró la dependencia de la UE de sitios externos de producción de API químicos. En Oriente Medio y África, CAD Middle East Pharmaceutical Industries fabrica APIs en Riad, Arabia Saudita. La empresa Arab API de Egipto colocó en enero de 2026 la primera piedra de una fábrica en Ain Sokhna planificada para suministrar ingredientes activos e inactivos y materiales relacionados para la fabricación farmacéutica local y las exportaciones regionales. En América del Sur, el BNDES aprobó en septiembre de 2026 el financiamiento para CYG Biotech, una empresa del Grupo Blanver, para ampliar la capacidad de API a través de una unidad planificada en Indaiatuba, Brasil. La distinción comercial radica en si un proveedor atiende redes de producción transfronterizas establecidas o desarrolla capacidad local de ingredientes cuya contribución depende de la finalización de las instalaciones planificadas.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas a través de controles de fabricación, documentación y condiciones de entrada al mercado que afectan el suministro de API. La guía de registros de lotes de API en Alemania y el requisito de aprobación CADIFA de alcance delimitado de Brasil crean diferentes puertas comerciales. Las calificaciones evalúan el atractivo operativo para un fabricante de API establecido que abastece a empresas de medicamentos para uso humano. La preparación para la fabricación y la vía de aprobación pueden, por tanto, afectar diferentes partes de la ruta de un proveedor hacia la producción comercial de medicamentos.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | India | Sudáfrica | Brasil |
|---|---|---|---|---|---|
| Autoridad principal | FDA | Autoridades estatales competentes | CDSCO y reguladores estatales de medicamentos | SAHPRA | ANVISA |
| Instrumentos clave o dirección | Base de BPF actuales bajo 21 CFR 210.1 | BPF de la UE Parte II; propuesta de Anexo 22 de IA | Disposiciones revisadas del Anexo M de API | Guía SAHPRA API Q7 que adopta ICH Q7 | RDC 359/2020 CADIFA para APIs sintéticos y semisintéticos en medicamentos nuevos, innovadores, genéricos y similares |
| Efecto comercial | Métodos de fabricación, instalaciones y controles para garantizar la seguridad, identidad, potencia, calidad y pureza | Los registros de producción por lotes deben documentar la producción y el control de cada lote de API | BPF por etapas a través de la fabricación, purificación y envasado; personal adecuadamente calificado | Licencia de fabricante del sector de medicamentos y capacidad de cumplir con las BPF aplicables | CADIFA válido para el registro de medicamento asociado o aprobación de cambio post-aprobación; los registros de API heredados que califican continúan hasta su vencimiento o cancelación |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los juicios de Medio y Sin cambios de los Estados Unidos reflejan las BPF actuales de referencia, mientras que el cohorte PreCheck de la FDA de junio de 2026 ofreció participación voluntaria anticipada para instalaciones farmacéuticas nuevas seleccionadas. Las obligaciones de BPF por etapas y de personal de India y el marco de licencias y Q7 de Sudáfrica respaldan los juicios de Medio y Sin cambios para estos requisitos operativos establecidos. La calificación Media de Alemania refleja la guía de registros de lotes, mientras que el borrador del Anexo 22 de IA, consultado de julio a octubre de 2025 y sin fecha de adopción anunciada, respalda el Endurecimiento prospectivo a través de controles de selección, entrenamiento y validación de modelos para los fabricantes que utilizan IA. La puerta CADIFA de Brasil respalda los juicios de Medio y Sin cambios, mientras que el seminario planificado de ANVISA en noviembre de 2026 sobre la revisión de la RDC 359/2020 y la actualización del manual CADIFA, y la consulta del borrador del Anexo 15 de EMA/PIC/S programada para diciembre de 2026, se refieren al desarrollo de políticas y no a nuevas obligaciones de entrada comercial.
Etapas de la Cadena de Valor
La captura de valor se compara entre el suministro de intermedios, el desarrollo de procesos y la producción comercial de IFA, donde diferentes actividades respaldan distintos ingresos para los proveedores. BASF suministra intermedios químicos utilizados en la síntesis de IFA farmacéuticos. Hikal fabrica IFA e intermedios y presta servicios de desarrollo y fabricación por contrato a socios farmacéuticos globales.[3] EUROAPI combina las ventas de IFA con servicios para la propiedad intelectual de IFA de titularidad del cliente, lo que hace que la distinción entre los ingresos por productos y el trabajo de desarrollo contratado sea comercialmente relevante.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministrar intermedios químicos | Proveedores de intermedios como BASF | Ventas de intermedios | Idoneidad del intermedio para la ruta de síntesis de API prevista | Especificar criterios de insumos específicos de la ruta y calificar fuentes alternativas |
| Desarrollar y escalar procesos de API | Proveedores de desarrollo y fabricación de API como Hikal y EUROAPI | Servicios de desarrollo por contrato y escalado | Transición de escala del desarrollo a la producción comercial de API | Combinar el trabajo de desarrollo con el proceso de fabricación comercial previsto |
| Fabricar y liberar APIs comerciales | Fabricantes de API como Hikal y EUROAPI | Ventas de API y servicios de fabricación contratados | Responsabilidad de liberación de API de la unidad de calidad | Coordinar la evidencia de pruebas con la unidad de calidad responsable |
| Fuente: Mordor Intelligence | ||||
Integrar el desarrollo y la producción puede mantener el escalado conectado a la fabricación comercial, donde un proveedor obtiene ingresos de las ventas de API o de los servicios contratados. ICH Q7 asigna la responsabilidad de liberación de API y la supervisión de las pruebas y los resultados a la unidad de calidad, sin prescribir quién realiza las pruebas. Trasladar el trabajo de pruebas a otra parte, por tanto, cambia el acuerdo operativo mientras deja intacta la supervisión de liberación del productor.
Panorama Competitivo
Concentración del Mercado
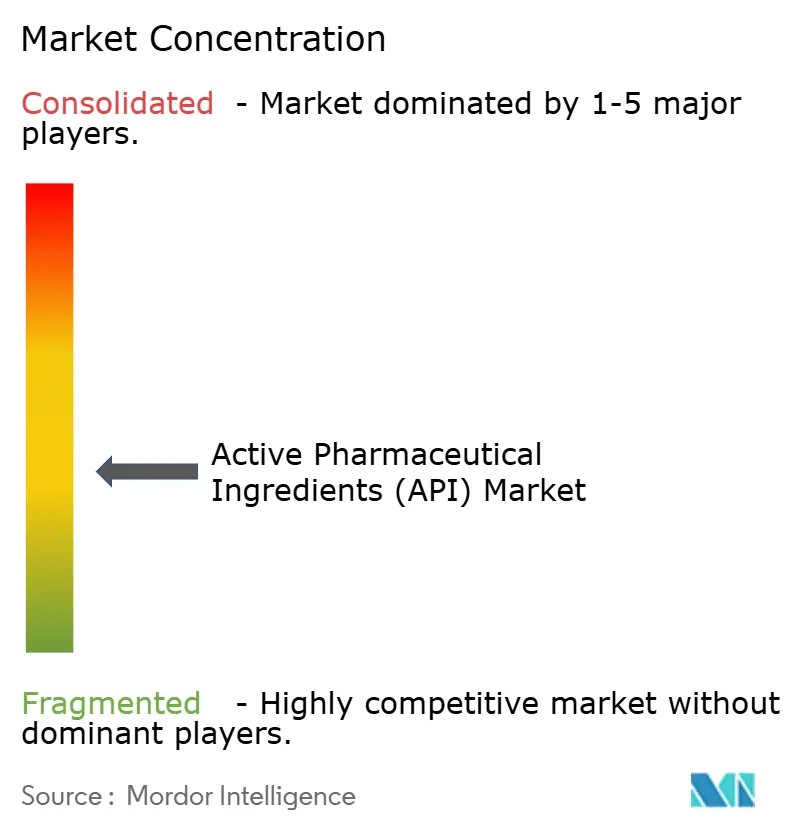
La competencia está moderadamente fragmentada entre fabricantes de medicamentos integrados, fabricantes por contrato especializados y productores de APIs seleccionados, con capacidades que difieren según la molécula y el alcance del servicio. Teva Pharmaceutical Industries reportó 118 millones de USD en ventas de API a terceros en el segundo trimestre de 2026, una caída del 12% respecto al segundo trimestre de 2025 tanto en dólares estadounidenses como en moneda local. Pfizer CentreOne, la marca CDMO de Pfizer con fabricación de API en Kalamazoo, y Merck KGaA, a través de su unidad de Servicios de Ciencias de la Vida, compiten como proveedores por contrato para empresas farmacéuticas externas. BASF SE suministra APIs incluyendo ibuprofeno y ácidos grasos omega-3, mientras que AbbVie Inc. representa el modelo de fabricante de medicamentos integrado. Teva atribuyó el descenso a la menor demanda derivada de la dinámica del mercado y las reducciones de precios, y reportó en julio de 2026 un proceso de venta del negocio de API sin garantía de finalización, dejando el desempeño y la propiedad como preguntas competitivas abiertas.
En marzo de 2026, BASF Pharma Solutions anunció un aumento global de hasta el 20% para APIs y excipientes seleccionados, con efecto inmediato o según lo permitan los contratos existentes. Al vincular el ajuste al aumento de los costos globales de energía y materias primas, BASF lo presentó como un apoyo al suministro fiable en toda su cartera. Tales condiciones contractuales pueden escalonar el efecto comercial de un ajuste, mientras que el alcance de productos seleccionados permite variación dentro del negocio de un proveedor. Las señales de precios para los compradores divergieron según el proveedor en 2026, con el informe del segundo trimestre de Teva citando reducciones en APIs de terceros junto con el aumento anunciado por BASF.
La inversión cautiva y los servicios por contrato abordan diferentes compradores y horizontes de capacidad. En febrero de 2026, AbbVie anunció 380 millones de USD para 2 instalaciones de API en North Chicago para medicamentos de neurociencia y obesidad, con plena operación prevista para 2029. La unidad de Servicios de Ciencias de la Vida de Merck KGaA fabrica APIs de alta potencia a través de servicios integrados de desarrollo, fabricación y pruebas desde las etapas preclínicas hasta la comercialización. ICH Q7 recomienda un enfoque basado en riesgos para materiales altamente activos o tóxicos, considerando áreas dedicadas a menos que se establezcan y mantengan procedimientos validados de inactivación o limpieza. Las empresas farmacéuticas externas tienen una ruta por contrato para APIs de alta potencia a través de Merck KGaA, mientras que la expansión anunciada de AbbVie aborda sus propios medicamentos en un horizonte de 2029.
Líderes de la Industria de Ingredientes Farmacéuticos Activos (API)
-
Teva Pharmaceutical Industries
-
Pfizer CentreOne
-
Merck KGaA
-
BASF SE
-
AbbVie Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingredientes Farmacéuticos Activos (IFA) Empresas cubiertas en este informe
- Abbvie
- Aurobindo Pharma
- BASF
- Boehringer Ingelheim
- Cambrex
- Catalent
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Lonza Group
- Merck
- Novartis
- Pfizer CentreOne
- Piramal Group
- Recipharm
- Samsung Group
- Siegfried AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- WuXi App Tec
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el aprovisionamiento comercial de API, la renovación de equipos de fabricación y el suministro prospectivo de ingredientes críticos, con diferentes rutas hacia los ingresos. En julio de 2026, Evonik anunció una modernización de 5 años por 100 millones de USD de su sitio CDMO de sustancia farmacológica de moléculas pequeñas para múltiples clientes en Tippecanoe, Indiana. La Comisión Europea propuso designaciones de proyectos estratégicos y medidas de contratación pública para medicamentos críticos y sus ingredientes en virtud de la Ley de Medicamentos Críticos en marzo de 2025. Los negociadores del Consejo y el Parlamento alcanzaron un acuerdo provisional el 12 de mayo de 2026, posteriormente aprobado por el Coreper y la Comisión de Salud Pública del Parlamento, con la adopción formal por ambas instituciones aún pendiente.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro por contrato de moléculas pequeñas en los EE. UU. | Modernización planificada en un sitio establecido de sustancia farmacológica para múltiples clientes | Desarrolladores farmacéuticos que buscan fabricación externa en los EE. UU. | Calificar las capacidades existentes y escalonar los compromisos de suministro dependientes de mejoras | La ejecución de la mejora se extiende a lo largo de 5 años | CDMO de sustancia farmacológica como Evonik |
| Integración de equipos y automatización | Renovación anunciada de reactores y otros sistemas críticos del sitio | Operadores de instalaciones comerciales de sustancia farmacológica | Ofrecer integración escalonada de equipos y automatización para plantas en operación | Coordinar la implementación con la fabricación para múltiples clientes | Proveedores de equipos farmacéuticos y automatización |
| Suministro resiliente de ingredientes críticos en la UE | Mecanismos propuestos de proyectos estratégicos y contratación pública | Productores que abastecen a fabricantes de medicamentos críticos | Preparar proyectos de ingredientes y ofertas de suministro en torno a los requisitos de resiliencia | Dependencia de la promulgación e implementación del marco propuesto | Productores de API de la UE que abastecen medicamentos críticos |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida a corto plazo es la participación en la renovación de una operación de fabricación establecida, donde los servicios de suministro y el trabajo de equipos abordan diferentes necesidades comerciales. Un programa de modernización puede crear trabajo tanto para el CDMO como para sus proveedores industriales a medida que se renuevan los sistemas de producción existentes. La oportunidad de la UE tiene una dependencia de política más larga porque las designaciones de proyectos estratégicos y las medidas de contratación pública acordadas provisionalmente deben ser adoptadas e implementadas formalmente antes de que puedan sustentar adjudicaciones. El posicionamiento comercial depende, por tanto, de si el comprador necesita ejecución en torno a una planta existente o preparación para un marco de política prospectivo.
Desarrollos recientes de la industria en Mercado de Ingredientes Farmacéuticos Activos (IFA)
- Sep 2026: Eli Lilly and Company inició la construcción de su sitio en Houston por 6,5 mil millones de USD, destinado a fabricar Foundayo (orforglipron), otros medicamentos de moléculas pequeñas y terapias avanzadas, incluyendo la producción doméstica de API.
- Ago 2026: La CFI firmó el financiamiento para la expansión de Neolpharma en México, cubriendo la adquisición, rehabilitación y reactivación de la planta de API en Morelos, una instalación planificada de inyectables para terceros en Toluca y mejoras en los sitios existentes. El desembolso estaba pendiente el 16 de agosto.
- Jul 2026: Evonik anunció una inversión de modernización de equipos de 5 años por 100 millones de USD en Tippecanoe Laboratories en Lafayette, Indiana, que fabrica intermedios farmacéuticos, APIs y excipientes.
Mercado de Ingredientes Farmacéuticos Activos (IFA) Alcance del informe y metodología de investigación
Definición y cobertura del mercado
El Mercado de Ingredientes Farmacéuticos Activos (IFA) mide el valor anual de las sustancias farmacéuticas activas producidas para medicamentos de uso humano por los fabricantes farmacéuticos, incluida la producción cautiva valorada en la etapa de producción de IFA. Abarca esta actividad a nivel mundial.
Exclusiones del alcance: se excluyen los excipientes, las formas farmacéuticas terminadas, los IFA veterinarios, los reactivos de diagnóstico y los intermedios en proceso.
Descripción general de la segmentación
- Por Tipo de API
- API Sintéticos
- API Biológicos
- API de Alta Potencia
- API Naturales / Fitoquímicos
- Por Modelo de Fabricante
- Cautivo / Interno
- Comerciante / Externalizado
- Por Tamaño de Molécula
- Molécula Pequeña
- Molécula Grande / Biológicos
- Por Área Terapéutica
- Oncología
- Cardiovascular
- Enfermedades Infecciosas
- Trastornos Metabólicos
- Sistema Nervioso Central y Neurología
- Otras Áreas Terapéuticas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La página de precalificación de IFA de la OMS y la lista de precalificados, las preguntas y respuestas de la EMA sobre nitrosaminas y la ICH Q7 ofrecen ejemplos de cómo pueden evaluarse la calidad del proveedor, el estado de BPF, los requisitos del sitio de fabricación y la documentación regulatoria. Estas fuentes también ayudan a distinguir las sustancias activas y sus controles de producción de los requisitos de los medicamentos terminados.
Los informes anuales y presentaciones de empresas, las presentaciones a inversores y la prensa sectorial y financiera de reconocido prestigio pueden aportar evidencia sobre capacidad, abastecimiento, inversión, precios y planes de producción, que pueden contrastarse con las divulgaciones regulatorias y corporativas públicas. Estas fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
Las entrevistas y encuestas estructuradas con fabricantes de IFA, proveedores de desarrollo y fabricación por contrato, responsables de abastecimiento farmacéutico y operaciones técnicas, y especialistas en regulación o calidad pueden aclarar los valores de producción, los valores de transferencia cautiva y los cambios en la combinación de proveedores o productos. Los analistas pueden utilizar la evidencia de los encuestados para verificar los supuestos de fuentes secundarias a nivel de variable y segmento, revisar las lagunas donde las definiciones o el estado de producción no están claros, y triangular las señales de capacidad o demanda reportadas con las divulgaciones públicas, sin tratar una sola cuenta como un total de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores más pequeños: 20% | Gerentes: 45% | América: 28% |
Dimensionamiento y previsión del mercado
Un modelo descendente estima el valor global de la producción de IFA en la etapa de IFA en fábrica y, a continuación, distribuye el valor entre tipo de IFA, modelo de fabricante, tamaño de molécula, área terapéutica y geografía utilizando divisiones de mercado reportadas y evidencia de producción. Los indicadores relevantes incluyen la demanda farmacéutica por terapia, las aprobaciones de medicamentos y la actividad de la cartera de biológicos y oncología, la capacidad y utilización de IFA anunciadas, la actividad de externalización y las señales de producción o comercio regional. Estos informan la demanda, la producción de los proveedores y los cambios en la combinación de productos y regiones. Las participaciones de los segmentos se construyen a partir de divisiones publicadas y divulgaciones de producción de empresas, con verificaciones cruzadas frente a resúmenes de ingresos o capacidad de proveedores muestreados y, cuando son utilizables, estimaciones de precio por volumen para grupos de productos seleccionados. Las previsiones utilizan el movimiento histórico de las variables y los impulsores prospectivos declarados en el análisis de escenarios, manteniendo los valores del mercado y los segmentos internamente consistentes. Los analistas revisan las previsiones a nivel de variable con los encuestados primarios para cuestionar los supuestos y resolver saltos no respaldados. Las lagunas en las verificaciones selectivas de proveedores se registran y acotan frente a las divulgaciones de empresas y los totales regionales, y no se extrapolan como una estimación de mercado completa de abajo hacia arriba.
Ciclo de validación y actualización de datos
Los analistas triangularon la evidencia regulatoria, corporativa, comercial y de mercado frente a señales independientes como anuncios de capacidad, presentaciones y demanda terapéutica, e investigaron valores atípicos, definiciones inconsistentes y variaciones materiales entre fuentes antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, el tratamiento en la etapa de IFA y los totales de los segmentos. Los analistas vuelven a contactar con los encuestados pertinentes cuando una respuesta entra en conflicto con una fuente documentada o deja una laguna material. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios, de capacidad o de suministro materiales, y se somete a una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado Global de Ingredientes Farmacéuticos Activos (IFA) de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Ingredientes Farmacéuticos Activos (IFA) mide el valor anual de las sustancias farmacéuticas activas producidas para medicamentos de uso humano por los fabricantes farmacéuticos, incluida la producción cautiva valorada en la etapa de producción de IFA.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las previsiones utilizan el movimiento histórico de las variables y los impulsores prospectivos declarados en el análisis de escenarios, manteniendo los valores del mercado y los segmentos internamente consistentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Lagunas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 263,5 mil millones de USD (2027) | |
| Consultora Global A | 149,02 mil millones de USD (2026) | En su base de 2026, esta estimación es un 43,4% inferior al valor de este informe para 2027 de 263,5 mil millones de USD, un año después. La estimación utiliza una base de 2026 y proyecta el crecimiento hasta 2031, por lo que su punto de medición anterior precede al valor de este informe para 2027. |
| Consultora Global B | 190,87 mil millones de USD (2026) | En su base de 2026, esta estimación es un 27,6% inferior al valor de este informe para 2027 de 263,5 mil millones de USD, un año después. La estimación utiliza una base de 2026 y proyecta el crecimiento hasta 2032, por lo que su punto de medición anterior precede al valor de este informe para 2027. |
Los analistas de Mordor Intelligence triangulan la evidencia regulatoria, corporativa, comercial y de mercado frente a señales independientes como anuncios de capacidad, presentaciones y demanda terapéutica, e investigan valores atípicos, definiciones inconsistentes y variaciones materiales entre fuentes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ingredientes farmacéuticos activos (API) y las perspectivas de crecimiento?
Se espera que el mercado alcance 263,5 mil millones de USD en 2027 y 368,7 mil millones de USD en 2032, con una CAGR del 6,95% durante 2027-2032.
¿Qué impulsa la demanda de ingredientes farmacéuticos activos?
La demanda está respaldada por el tratamiento de la diabetes y las terapias oncológicas dirigidas. Novo Nordisk llegó a 42 millones de personas con su cartera de diabetes en 2025, mientras que la FDA aprobó epcoritamab con rituximab y lenalidomida para el linfoma folicular recidivante o refractario ese año.
¿Qué tipo de API tiene la mayor participación?
Los APIs sintéticos tuvieron la mayor participación con el 65,25% en 2026. Se prevé que los APIs biológicos crezcan más rápido con una CAGR del 8,92% durante 2027-2032.
¿Qué empresas compiten en la producción de API y la fabricación por contrato?
Teva Pharmaceutical Industries vende APIs a terceros, y Pfizer CentreOne proporciona fabricación por contrato. Merck KGaA, BASF SE y AbbVie Inc. contribuyen con servicios especializados, APIs seleccionados e inversión cautiva planificada, respectivamente.
¿Qué desafíos pueden afectar la rentabilidad de los proveedores de API?
EUROAPI reportó presión de precios sobre los APIs maduros para los productores europeos en su revisión de 2025. Los controles de nitrosaminas de la UE específicos por producto pueden añadir trabajo de verificación para los ingredientes sintetizados químicamente.
¿Qué regiones lideran los ingresos de API y el crecimiento previsto?
América del Norte lideró con una participación del 39,28% en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 10% durante 2027-2032.