
Tamaño y Participación del Mercado de Telemedicina de Cuidados Agudos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 42.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 87.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.55 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telemedicina de Cuidados Agudos por Mordor Intelligence
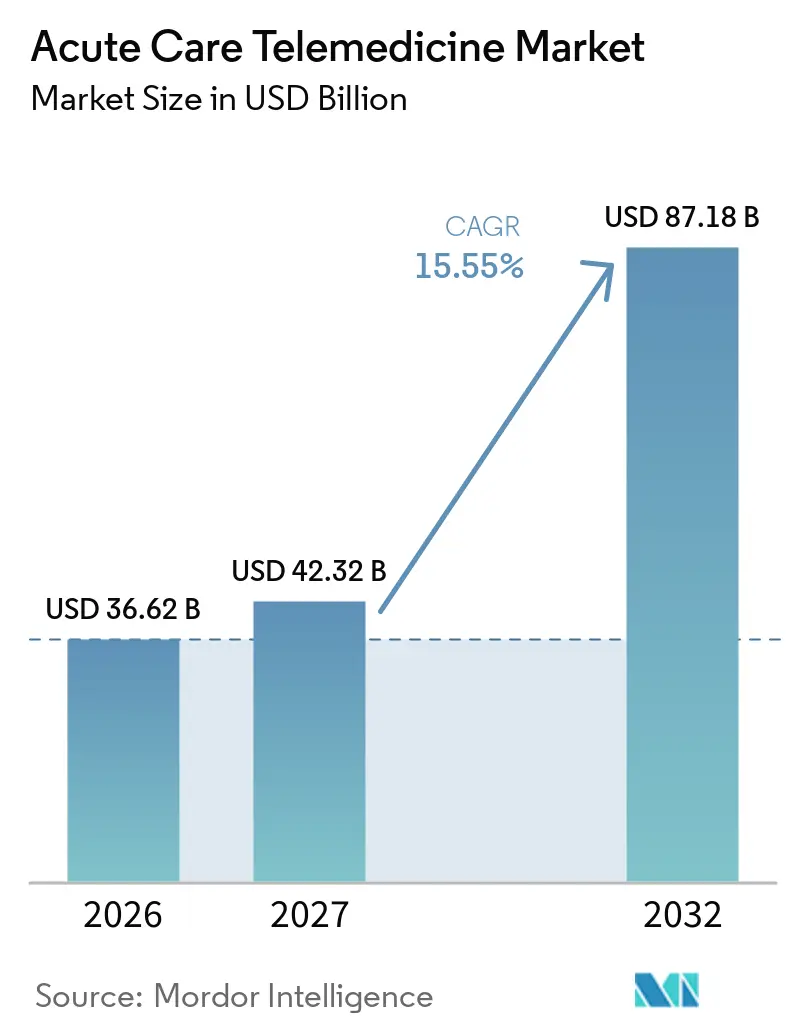
El tamaño del Mercado de Telemedicina de Cuidados Agudos fue valorado en 36,62 mil millones de USD en 2026 y se estima que crecerá desde 42,32 mil millones de USD en 2027 hasta alcanzar los 87,18 mil millones de USD en 2032, a una CAGR del 15,55% durante el período de pronóstico (2027-2032).
La acelerada adopción se debe a la creciente escasez de intensivistas, a la comprobada capacidad de los programas de tele-UCI para reducir las probabilidades de mortalidad en UCI en un 25%, y a la expansión de la paridad de reembolso que hace que las consultas virtuales de cuidados críticos sean financieramente sostenibles. Los hospitales también valoran las eficiencias operativas que ofrecen los paneles de monitoreo remoto de pacientes y los motores de alerta temprana impulsados por inteligencia artificial, que reducen los reingresos evitables y mejoran la rotación de camas. Los directores financieros de los sistemas de salud consideran cada vez más los centros virtuales de cuidados críticos como una cobertura estratégica frente a la volatilidad laboral, mientras que las plataformas nativas en la nube y los enlaces satelitales extienden la experiencia en tiempo real a las UCI rurales que anteriormente carecían de cobertura especializada. En conjunto, estas fuerzas sustentan una narrativa de crecimiento a largo plazo en la que el mercado de telemedicina de cuidados agudos se convierte en una capa estándar del sistema global de cuidados críticos, en lugar de una solución de emergencia.
Conclusiones Clave del Informe
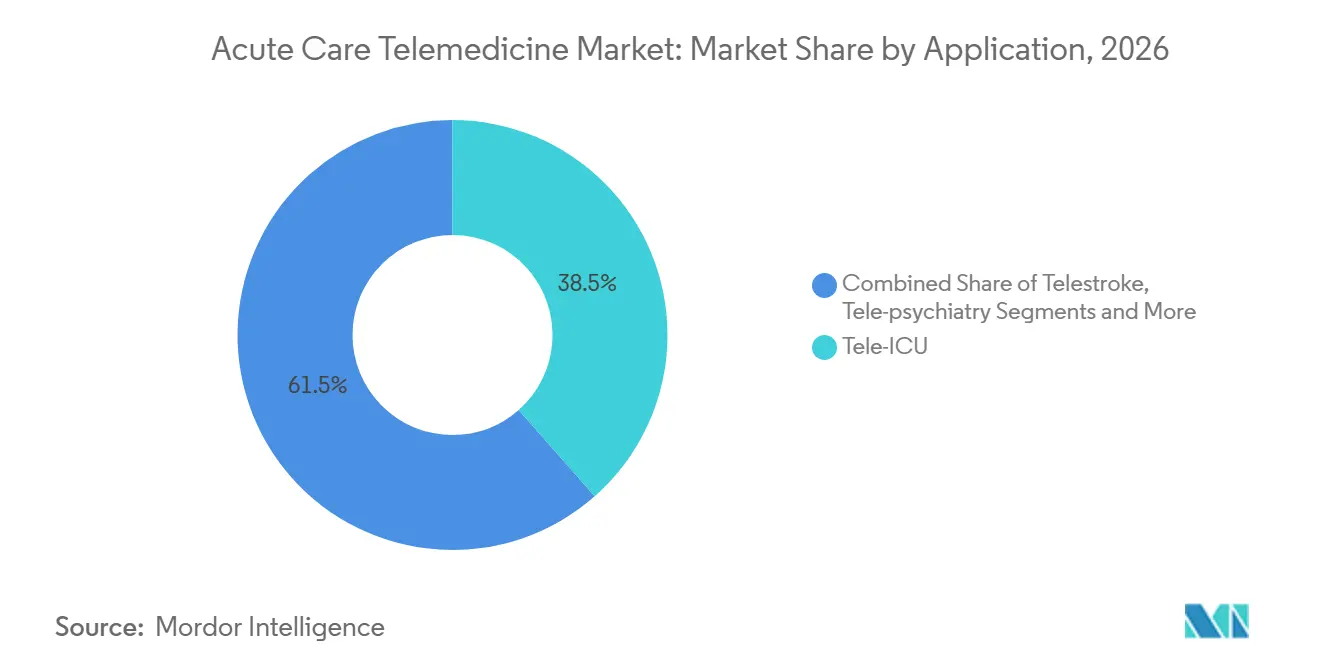
- Por aplicación, la tele-UCI lideró con el 38,5% de la participación del mercado de telemedicina de cuidados agudos en 2026 y avanza a una CAGR del 16,22% hasta 2032.
- Por tipo de servicio, el monitoreo remoto de pacientes representó el 41,6% del tamaño del mercado de telemedicina de cuidados agudos en 2026 y se proyecta que crecerá al 17,56% hasta 2032.
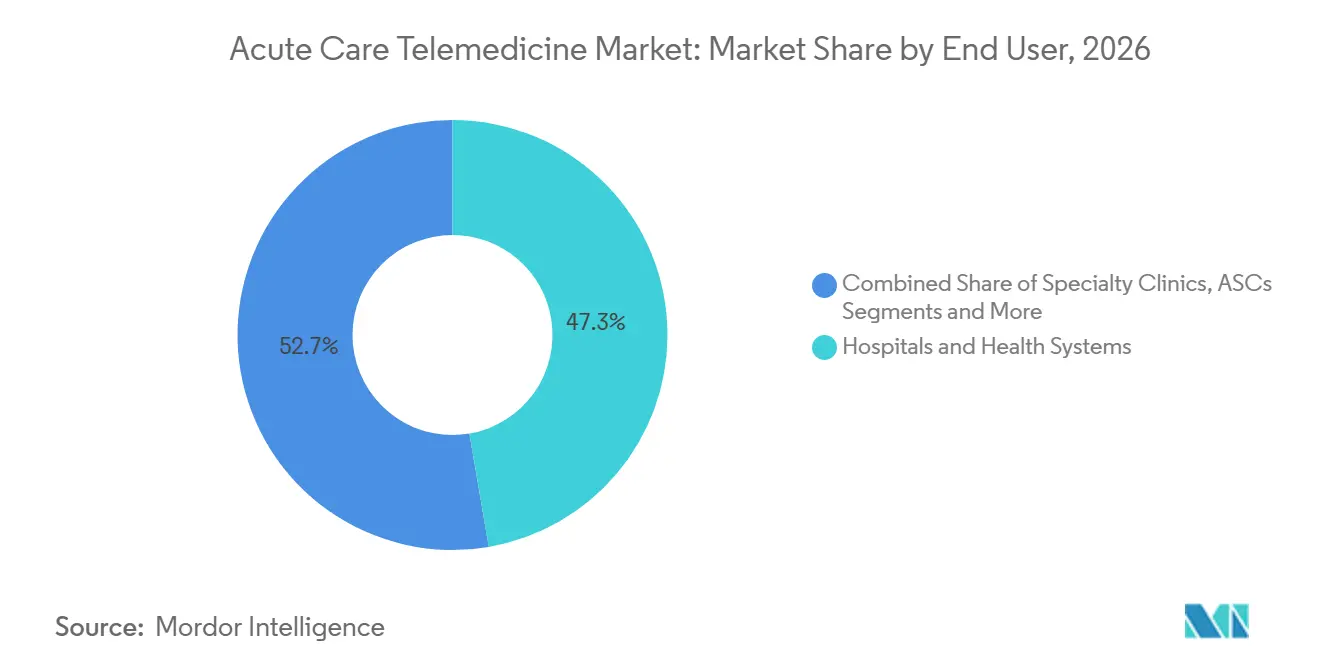
- Por usuario final, los hospitales y sistemas de salud concentraron el 47,3% de los ingresos en 2026, mientras que los programas de atención domiciliaria muestran la CAGR pronosticada más alta, del 19,0%, hasta 2032.
- Por geografía, América del Norte captó el 46,8% de los ingresos en 2026; Asia Pacífico está posicionada para registrar la CAGR más rápida, del 18,8%, en el mismo horizonte.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Intensivistas y Presión sobre las Camas de UCI | +3.20% | Global, aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes Expectativas de Retorno sobre la Inversión Hospitalaria | +2.80% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Paridad de Reembolso Post-COVID | +2.10% | América del Norte, en expansión hacia Europa | Mediano plazo (2-4 años) |
| Plataformas de Telesalud Nativas en la Nube | +1.90% | Global, adopción en Asia Pacífico en aceleración | Largo plazo (≥ 4 años) |
| Sistemas de Alerta Temprana Impulsados por Inteligencia Artificial | +1.70% | América del Norte y Asia Pacífico como mercados principales | Largo plazo (≥ 4 años) |
| Expansión Satelital hacia Sitios Remotos y Offshore | +1.40% | Global, regiones rurales y en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Intensivistas y Presión sobre las Camas de UCI
Los centros de UCI remota permiten que un intensivista certificado supervise múltiples UCI, mitigando el déficit proyectado de 35.000 intensivistas en Estados Unidos para 2030. Un programa maduro en el sistema Fairview de la Universidad de Minnesota opera con personal de enfermería las 24 horas del día, los 7 días de la semana, e informa costos operativos anuales de USD 25.926 por cama de UCI remota tras la puesta en marcha. Un metaanálisis muestra una razón de probabilidades combinada de 0,75 para la reducción de la mortalidad en UCI en hospitales con supervisión de UCI remota, beneficios que son más pronunciados donde la mortalidad observada frente a la predicha antes de la implementación superaba 1,0. La enfermería virtual complementa la cobertura médica, con un centro de Guthrie Clinic que registró una caída del 43% en la rotación de personal y USD 7 millones en ahorros laborales tras incorporar enfermeras de cuidados críticos remotas.[1] En conjunto, estos datos subrayan por qué el mercado de telemedicina de cuidados agudos sigue estrechamente vinculado a la escasez continua de médicos clínicos.
Crecientes Expectativas de Retorno sobre la Inversión Hospitalaria
Los hospitales enfrentan márgenes muy ajustados y evalúan las inversiones en UCI remota a través de un prisma financiero que pondera los traslados evitados, la menor mortalidad y la reducción de la estancia en UCI. Una revisión económica multicéntrica estimó la rentabilidad de la UCI remota en USD 45.320 por año de vida ajustado por calidad adicional, documentando al mismo tiempo una reducción del 58% en las probabilidades de mortalidad en UCI tras su implementación. El teleictus, frecuentemente incluido en la facturación de cuidados agudos, demuestra rendimientos aún más marcados: la red de 34 centros del Massachusetts General Hospital logra habitualmente tiempos puerta-aguja de 38 minutos, muy por debajo del objetivo de 60 minutos de la Asociación Americana del Ictus y con una satisfacción del paciente del 90%. Estos ahorros y mejoras en los resultados impulsan a los directores financieros a seguir financiando el desarrollo de la atención crítica virtual, reforzando la demanda estructural en el mercado de telemedicina de cuidados agudos.
Paridad de Reembolso Post-COVID
El Arancel de Honorarios para Médicos de Medicare de 2025 preservó los códigos de facturación solo de audio y añadió las consultas de capacitación para cuidadores a la lista de telesalud, consolidando la previsibilidad de ingresos para los códigos de consulta de cuidados críticos.[2] UnitedHealthcare respaldó esa postura en su actualización de política de abril de 2025, ampliando la cobertura comercial para los encuentros remotos de cuidados críticos. La tarifa por el sitio de origen de telesalud se mantiene en el 80% de USD 31,01, lo que proporciona a los hospitales un pago de instalación modesto pero confiable que ayuda a compensar la infraestructura de monitoreo. Leyes estatales como el estatuto de cobertura universal de California están cerrando las brechas de paridad, creando un andamiaje de reembolso que impulsa el mercado de telemedicina de cuidados agudos incluso después de que expiren las exenciones de emergencia de salud pública.
Sistemas de Alerta Temprana Impulsados por Inteligencia Artificial
Los hospitales ahora alimentan datos continuos de ventiladores, monitores y registros de salud electrónicos en motores de análisis alojados en la nube que detectan riesgos de deterioro horas antes que los umbrales tradicionales de signos vitales. Philips y Mass General Brigham presentaron una plataforma de análisis en tiempo real que centraliza la telemetría cardíaca y las formas de onda ventilatorias para generar alertas accionables para los equipos de cabecera y de UCI remota. Los primeros adoptantes han documentado un 40% menos de reingresos no planificados a la UCI y una reducción de la fatiga por falsas alarmas, porque los algoritmos filtran las alertas no accionables. El servicio de vigilante virtual habilitado por inteligencia artificial de Teladoc Health permite que un técnico centralizado supervise un 25% más de habitaciones sin comprometer las métricas de prevención de caídas. Estos avances estrechan el vínculo entre la ciencia de datos y la acción en la cabecera del paciente, añadiendo un pilar de innovación duradero dentro del mercado de telemedicina de cuidados agudos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Licencias Transfronterizas | -1.80% | Global, aguda en América del Norte | Mediano plazo (2-4 años) |
| Brechas en Privacidad de Datos y Ciberseguridad | -2.30% | Global, enfoque regulatorio en EE. UU./UE | Corto plazo (≤ 2 años) |
| Fatiga por Alarmas del Médico Clínico Remoto | -1.50% | Global, entornos de cuidados críticos | Mediano plazo (2-4 años) |
| Límites de Reembolso por Pago Agrupado | -1.20% | América del Norte, en expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Licencias Transfronterizas
Solo 37 estados de Estados Unidos participan plenamente en el Pacto Interestatal de Licencias Médicas, y especialidades como la neurología de emergencias enfrentan obstáculos adicionales de acreditación que retrasan las consultas en tiempo real entre estados. Los hospitales aún deben obtener privilegios separados para cada médico remoto, lo que incrementa el trabajo administrativo e introduce demoras que socavan las intervenciones críticas en el tiempo. Durante los picos regionales de COVID-19, estas brechas de licencias limitaron el rápido redespliegue de intensivistas inactivos hacia las UCI más afectadas, ilustrando cómo la regulación frena la capacidad virtual que de otro modo sería elástica. A menos que se acelere una reforma federal o multiestatal, la fricción de las licencias seguirá restando puntos a la trayectoria de expansión potencial del mercado de telemedicina de cuidados agudos.
Brechas en Privacidad de Datos y Ciberseguridad
Las enmiendas propuestas a la norma de seguridad de la Ley de Portabilidad y Responsabilidad del Seguro Médico exigen cifrado de extremo a extremo, arquitecturas de red de confianza cero y ventanas de notificación de brechas de 24 horas, cambios que la Oficina de Derechos Civiles estima podrían costar a los proveedores USD 9.300 millones en el primer año. Los hospitales rurales más pequeños —a menudo candidatos principales para las asociaciones de UCI remota— carecen de capital y personal de seguridad, lo que los convierte en objetivos prioritarios de ransomware y desincentiva la implementación. Las primas de ciberseguros aumentaron un 13% en 2024 para los hospitales con interfaces de monitoreo remoto, lo que refleja la preocupación actuarial por los flujos de datos en tiempo real que los piratas informáticos pueden explotar. En consecuencia, los comités de riesgo a nivel de directorio a veces difieren la inversión en telemedicina hasta que mejore la postura de ciberseguridad, reforzando una restricción sobre el mercado de telemedicina de cuidados agudos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Dominio de la UCI Remota en los Cuidados CríticosLos programas de tele-UCI captaron el 38,5% de la participación del mercado de telemedicina de cuidados agudos en 2026, una posición de liderazgo construida sobre más de una década de datos de resultados revisados por pares. Se prevé que la contribución del segmento al tamaño del mercado de telemedicina de cuidados agudos se expanda a una CAGR del 16,22% a medida que hospitales comunitarios adicionales se conecten a centros de mando en modelo radial para la supervisión de intensivistas las 24 horas del día. La adopción gana impulso en instalaciones donde la mortalidad observada frente a la prevista sigue siendo alta, ya que los equipos directivos pueden señalar las reducciones publicadas en la razón de probabilidades para justificar el gasto de capital. El telestroke le sigue como la aplicación de más rápido crecimiento, con una tasa del 18,7% impulsada por los imperativos de tiempo hasta el tratamiento y una creciente presencia de hospitales rurales que dependen de la experiencia neurológica rápida.[3] La telepsiquiatría de emergencia y la telefarmacia completan el catálogo de aplicaciones, subrayando la evolución de la industria de telemedicina de cuidados agudos desde el monitoreo amplio de UCI hacia servicios virtuales impulsados por subespecialidades.
Las suites de tele-UCI de segunda generación ahora integran paneles de análisis predictivo, captura de formas de onda del ventilador y soporte de decisiones para dosificación de medicamentos que ayudan a los equipos de cabecera a prever el deterioro con horas de anticipación. Los hospitales que implementan estas capacidades reportan reducciones promedio de 0,9 días en la duración de la estancia en UCI y ganancias en la rotación de camas que repercuten en mejoras del ciclo de ingresos. Mientras tanto, los servicios de telestroke se benefician de un intercambio simplificado de imágenes DICOM que acelera las lecturas del neurólogo, ahorrando un promedio de 22 minutos de traslado por caso. Estas métricas de desempeño consolidan el papel de cada aplicación dentro del mercado de telemedicina de cuidados agudos en sentido amplio y señalan una madurez continua de la segmentación.



Por Tipo de Servicio:
El Monitoreo Remoto Habilita la Vigilancia ContinuaLos paneles de monitoreo remoto de pacientes representaron el 41,6% del mercado de telemedicina de cuidados agudos en 2026, lo que refleja la necesidad clínica de transmitir datos fisiológicos de dispositivos dispares a una única interfaz de mando. Esa dominancia está destinada a mantenerse, con la línea de servicio registrando una CAGR del 17,56% hasta 2032, a medida que las alertas clasificadas por inteligencia artificial reducen los falsos positivos y mantienen comprometidos a los teleclinicos. La teleenfermería destaca como el segmento de más rápido crecimiento, con un 20,5%, impulsado por evidencia empírica de que enfermeras registradas con experiencia pueden gestionar el 67% de los ingresos y altas de forma remota, otorgando al personal presencial 45 minutos adicionales por episodio de paciente.
La consulta virtual en tiempo real sigue siendo de importancia crítica para casos urgentes de cardiología o trauma que requieren la intervención de un especialista en cuestión de minutos, mientras que los servicios de almacenamiento y reenvío ocupan un nicho más reducido en radiología aguda y dermatología. Los complementos de salud móvil ayudan a trasladar a los pacientes fuera de la UCI más rápidamente, proporcionando un seguimiento estructurado de síntomas durante los primeros 30 días posteriores al alta, otro punto de prueba de que el mercado de telemedicina de cuidados agudos ya no se limita a las paredes del hospital. En conjunto, estas dinámicas de líneas de servicio ilustran cómo las capas tecnológicas convergen para formar un ecosistema integrado y de extremo a extremo de la industria de telemedicina de cuidados agudos.
Por Usuario Final:
Los Sistemas Hospitalarios Impulsan la Integración InstitucionalLos centros de mando de hospitales y sistemas de salud generaron el 47,3% de los ingresos totales de 2026, y su base instalada les otorga una influencia incomparable sobre las hojas de ruta de los proveedores y los estándares de interoperabilidad. Las juntas directivas integran cada vez más métricas de telemedicina de cuidados agudos —camas de UCI supervisadas de forma remota, ratios de cobertura de teleenfermería y tiempos de respuesta de telestroke— en los paneles de calidad, reforzando el compromiso interno. Los programas de atención aguda domiciliaria registran la CAGR más alta, del 19,0%, porque los pagadores ahora reembolsan el monitoreo fisiológico remoto y las revisiones post-UCI, lo que libera capacidad y reduce los reingresos que de otro modo afectarían los márgenes de los GRD. Las clínicas especializadas y los centros de cirugía ambulatoria utilizan consultas de cuidados críticos ad hoc para estabilizar eventos adversos sin traslados de emergencia. Esto demuestra el borde periférico pero de rápido movimiento del mercado de telemedicina de cuidados agudos.
Las coaliciones de empleadores y las organizaciones de atención administrada también están pilotando equipos virtuales de respuesta rápida que intervienen antes de que los beneficiarios lleguen a las salas de emergencia de alto costo, un modelo que puede diversificar aún más la combinación de usuarios finales. Estos cambios estructurales muestran cómo el tamaño del mercado de telemedicina de cuidados agudos se distribuye en entornos de atención cada vez más heterogéneos, cada uno de los cuales requiere flujos de trabajo, acreditación y construcciones de seguridad adaptados, pero todos contribuyendo a un continuo único de prestación virtual de cuidados críticos.

Análisis Geográfico
Mercado de Telemedicina de Cuidados Agudos en América del Norte
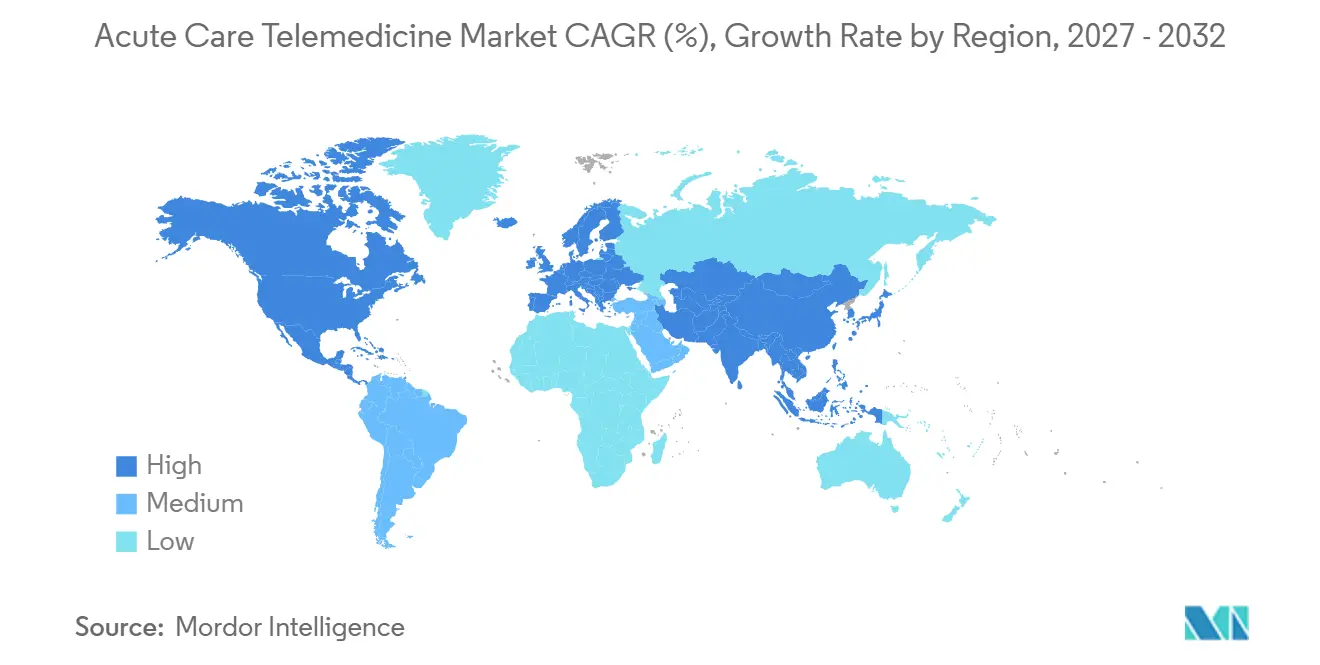
América del Norte captó el 46,8% de los ingresos globales de 2026, impulsada por más de 50 redes de tele-UCI que supervisan colectivamente aproximadamente 5.800 camas de UCI. La paridad de reembolso de larga data y la infraestructura en la nube de nivel empresarial han facilitado el camino de implementación, aunque la expansión del mercado ahora se inclina hacia los hospitales rurales que aún no están conectados a los principales centros académicos de referencia. La coherencia regulatoria —ejemplificada por Medicare al mantener los códigos de consulta y los estados que consagran leyes de paridad de servicios— respalda flujos de caja predecibles que mantienen la adopción en América del Norte estable, incluso cuando el crecimiento absoluto se modera.
Mercado de Telemedicina de Cuidados Agudos en Asia-Pacífico
Asia Pacífico se posiciona como el mercado de más rápido crecimiento, registrando una CAGR del 18,8% desde una base instalada más pequeña, a medida que los responsables de políticas destinan fondos para la capacidad de UCI y la infraestructura de salud digital. Solo China está dirigiendo porciones de su proyectado gasto en salud de 205 billones de USD hacia pilotos de tele-cuidados intensivos, mientras que la Misión Nacional de Salud Digital de India promueve el intercambio de datos basado en FHIR que se complementa con los centros de tele-UCI alojados en la nube. Los ministerios de salud de todo el Sudeste Asiático también están probando el backhaul satelital para conectar las provincias insulares con los centros de mando continentales, un movimiento que subraya la resiliencia del mercado de telemedicina de cuidados agudos en geografías con infraestructura débil.
Mercado de Telemedicina de Cuidados Agudos en EMEA y América del Sur
Europa se centra en la colaboración transfronteriza en cuidados críticos, aprovechando el marco del Espacio Europeo de Datos de Salud para permitir que especialistas en cardiología o traumatología de un Estado miembro consulten un caso en otro dentro de las salvaguardas del RGPD. Los sistemas de Oriente Medio y África están experimentando con conectividad impulsada por Starlink para compensar las limitaciones terrestres, mientras que el Ministerio de Salud de Brasil concluyó un despliegue de atención telemática en 15 UCI que trató a 5.471 pacientes y registró una alta satisfacción entre los médicos. Estos casos de uso combinados ilustran cómo los entornos de política regional, infraestructura y reembolso modulan el ritmo del mercado de telemedicina de cuidados agudos en todo el mundo.
Panorama Competitivo
Concentración del Mercado
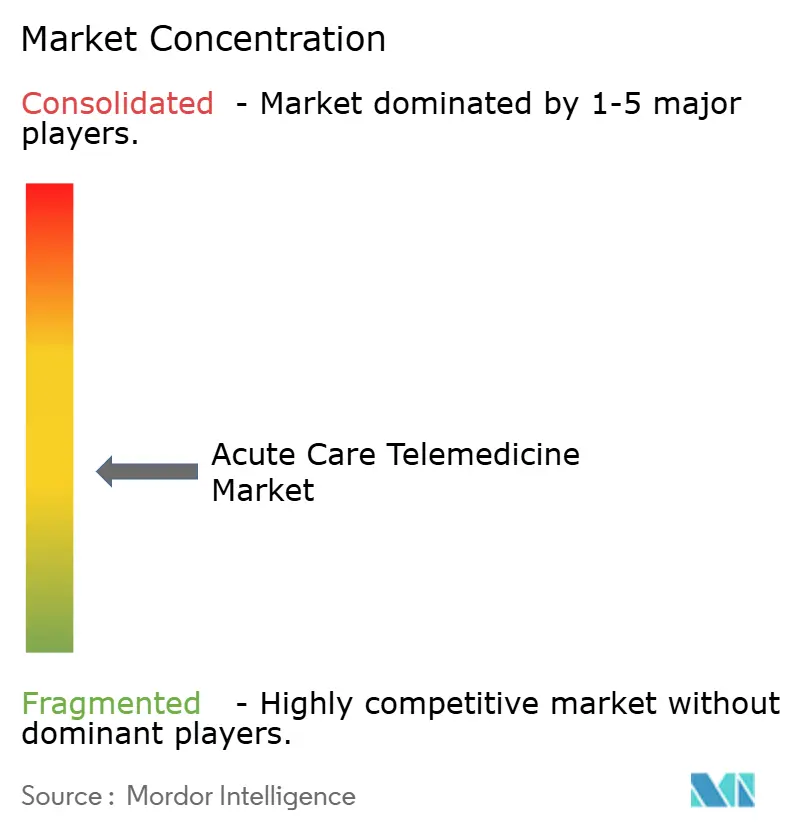
El mercado global de telemedicina de cuidados agudos presenta un panorama competitivo moderadamente fragmentado pero en rápida consolidación, impulsado por proveedores especializados de atención virtual, grandes gigantes tecnológicos de la salud y redes hospitalarias integradas. Los principales actores de la industria, como Teladoc Health, Amwell, SOC Telemed, Access TeleCare, Hicuity Health, GE HealthCare, Koninklijke Philips y Siemens Healthineers, compiten ofreciendo soluciones de alta complejidad como tele-UCI, telestroke, teleradiología y cobertura de médicos de urgencias. Estos proveedores se diferencian mediante hardware propietario, como carros de telemedicina móviles inteligentes, infraestructura de video de baja latencia y software de flujo de trabajo clínico diseñado para entornos hospitalarios de alta presión y sensibles al tiempo.
La rivalidad en el mercado está cada vez más definida por alianzas estratégicas, fusiones y expansiones especializadas, en lugar de software de video independiente. Por ejemplo, los proveedores están forjando alianzas con sistemas hospitalarios regionales para gestionar las brechas de cobertura las 24 horas del día y la grave escasez de especialistas, particularmente en neurología y cuidados críticos. Además, la integración de la clasificación por inteligencia artificial, el soporte diagnóstico automatizado y las tecnologías de computación en el borde y 5G se ha convertido en el principal campo de batalla para los proveedores que buscan reducir la latencia diagnóstica y mejorar el monitoreo de pacientes en tiempo real en entornos de emergencia.
Líderes de la Industria de Telemedicina de Cuidados Agudos
-
Teladoc Health
-
Philips
-
Amwell
-
GE HealthCare
-
Hicuity Health (Advanced ICU Care)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telemedicina de Cuidados Agudos Empresas cubiertas en este informe
- Teladoc Health
- Philips (eICU)
- Amwell
- GE Healthcare
- Advanced ICU Care / Hicuity Health
- SOC Telemed (Access TeleCare)
- Medtronic
- Cerner (Oracle Health)
- Siemens Healthineers
- Doctor On Demand
- Eagle Telemedicine
- Intercept Telehealth
- Caregility
- GlobalMed
- Hicuity Health (separate profile if legally distinct)
- Masimo
- Baxter (Z-ICU)
- InTouch Health (legacy)
- eVisit
- Avizia (Cisco Health)
Desarrollos recientes de la industria en Mercado de Telemedicina de Cuidados Agudos
- Febrero de 2025: Philips y Mass General Brigham se asociaron para construir un motor de información impulsado por inteligencia artificial que fusiona datos de ventiladores y monitores para el soporte continuo en la toma de decisiones de cuidados críticos.
- Febrero de 2025: Teladoc Health adquirió Catapult Health por USD 65 millones, añadiendo diagnósticos domiciliarios de calidad de laboratorio a su plataforma de telemetría de cuidados agudos.
- Enero de 2025: Avel eCare adquirió Amwell Psychiatric Care, ampliando la cobertura virtual de crisis de salud conductual en 46 estados.
- Noviembre de 2024: Teladoc Health lanzó un servicio de vigilante virtual habilitado por inteligencia artificial que permite a un único técnico supervisar un 25% más de habitaciones sin degradar las métricas de prevención de caídas.
Alcance del Informe Global del Mercado de Telemedicina de Cuidados Agudos
Resumen de la segmentación
| UCI Remota |
| Teleictus |
| Telepsiquiatría |
| Teledermatología |
| Telefarmacia |
| Monitoreo Remoto de Pacientes |
| Consulta Virtual en Tiempo Real |
| Almacenamiento y Reenvío |
| Servicios de Salud Móvil |
| Teleenfermería |
| Hospitales y Sistemas de Salud |
| Clínicas Especializadas |
| Centros de Cirugía Ambulatoria |
| Entornos de Atención Domiciliaria |
| Pagadores y Redes de Empleadores |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación | UCI Remota | |
| Teleictus | ||
| Telepsiquiatría | ||
| Teledermatología | ||
| Telefarmacia | ||
| Por Tipo de Servicio | Monitoreo Remoto de Pacientes | |
| Consulta Virtual en Tiempo Real | ||
| Almacenamiento y Reenvío | ||
| Servicios de Salud Móvil | ||
| Teleenfermería | ||
| Por Usuario Final | Hospitales y Sistemas de Salud | |
| Clínicas Especializadas | ||
| Centros de Cirugía Ambulatoria | ||
| Entornos de Atención Domiciliaria | ||
| Pagadores y Redes de Empleadores | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca la telemedicina de cuidados agudos para 2032?
Se proyecta que los ingresos globales aumenten de 36,62 mil millones de USD en 2026 a 87,18 mil millones de USD en 2032, lo que refleja una CAGR del 15,55% durante el período de cinco años.
¿Qué aplicación lidera actualmente la adopción en la telemedicina de cuidados agudos?
Los servicios de tele-UCI representan el 38,5% de los ingresos de 2026, lo que los convierte en la aplicación de cuidados críticos virtuales más grande y consolidada a nivel mundial.
¿Qué retornos financieros obtienen los hospitales de los programas de UCI remota?
Los estudios económicos sitúan la rentabilidad cerca de USD 45.320 por año de vida ajustado por calidad adicional, con caídas documentadas del 58% en las probabilidades de mortalidad en UCI y estancias más cortas que liberan camas.
¿Cómo influye la paridad de reembolso en la adopción de la atención crítica virtual?
El arancel de honorarios de Medicare de 2025 y las políticas paralelas de los pagadores comerciales sostienen los códigos de facturación para las consultas remotas de cuidados críticos, proporcionando a los hospitales flujos de ingresos predecibles que justifican nuevas implementaciones.
¿Por qué se considera a Asia Pacífico como la región de más rápida expansión?
El financiamiento gubernamental para la salud digital, el rápido crecimiento de la capacidad de UCI y las políticas de telesalud favorables impulsan los ingresos regionales a una CAGR del 18,8% hasta 2032.
¿Qué obstáculos de ciberseguridad deben superar los proveedores al lanzar plataformas de UCI remota?
Las actualizaciones propuestas a la norma de seguridad de la Ley de Portabilidad y Responsabilidad del Seguro Médico exigen cifrado de extremo a extremo y podrían costar a los hospitales de Estados Unidos aproximadamente USD 9.300 millones en cumplimiento durante el primer año, lo que hace que las defensas cibernéticas sólidas sean un requisito previo para escalar.