
Tamaño y Cuota del Mercado de Tierra de Blanqueo Activada
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
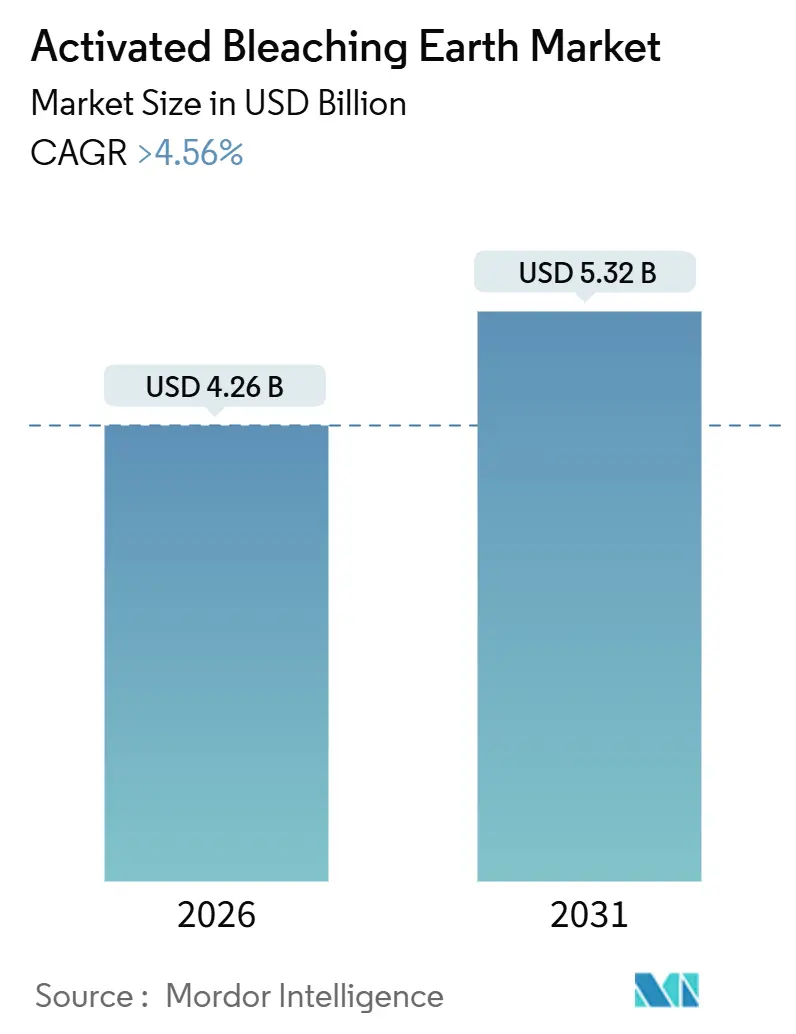
| Tamaño del Mercado (2026) | 4.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.56 % |
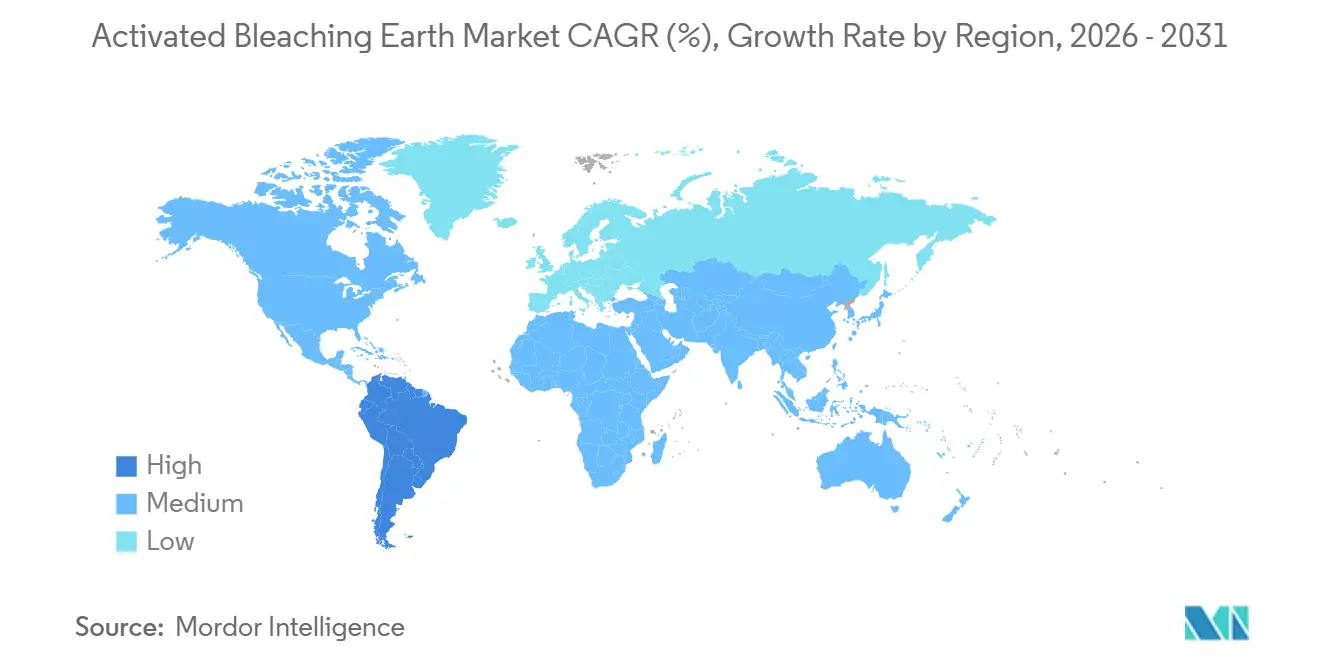
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
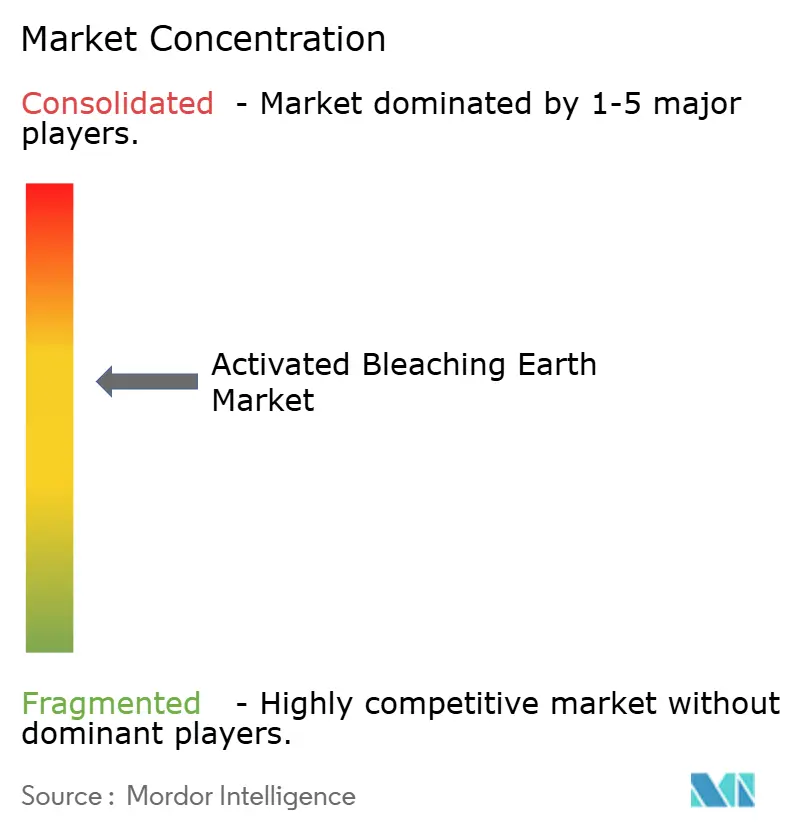
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tierra de Blanqueo Activada por Mordor Intelligence
El tamaño del Mercado de Tierra de Blanqueo Activada se estima en USD 4.260 millones en 2026 y se espera que alcance USD 5.320 millones en 2031, con una CAGR superior al 4,56% durante el período de pronóstico (2026-2031). Esta expansión sostenida refleja la maduración de los principales centros de refinación de aceites comestibles y el impulso incremental proveniente de las aplicaciones de biodiesel y pulido de aceite mineral. La sensibilidad al costo en los corredores de aceite de palma, el endurecimiento de las normativas sobre 3-MCPD en Europa y las tecnologías de reducción de dosis están moderando los volúmenes de arcilla por tonelada, incluso cuando el caudal de refinación aumenta[1]Servicio Agrícola Exterior del USDA, "Semillas oleaginosas y productos anuales, Indonesia," usda.gov . En paralelo, los mandatos B15 de América del Sur, el creciente volumen de producción de lubricantes sintéticos en Asia Oriental y las rutas de activación con ácido oxálico de valor añadido están abriendo nuevos nichos orientados al rendimiento. Los proveedores con minas de bentonita propias y formulaciones de baja dosis están mejor posicionados frente a la volatilidad de las materias primas y los adsorbentes alternativos. En general, el mercado de Tierra de Blanqueo Activada está evolucionando de un modelo puramente volumétrico hacia un modelo de valor más cumplimiento normativo, sustentado en la integración vertical, el servicio técnico y la alineación con la economía circular.
Conclusiones Clave del Informe
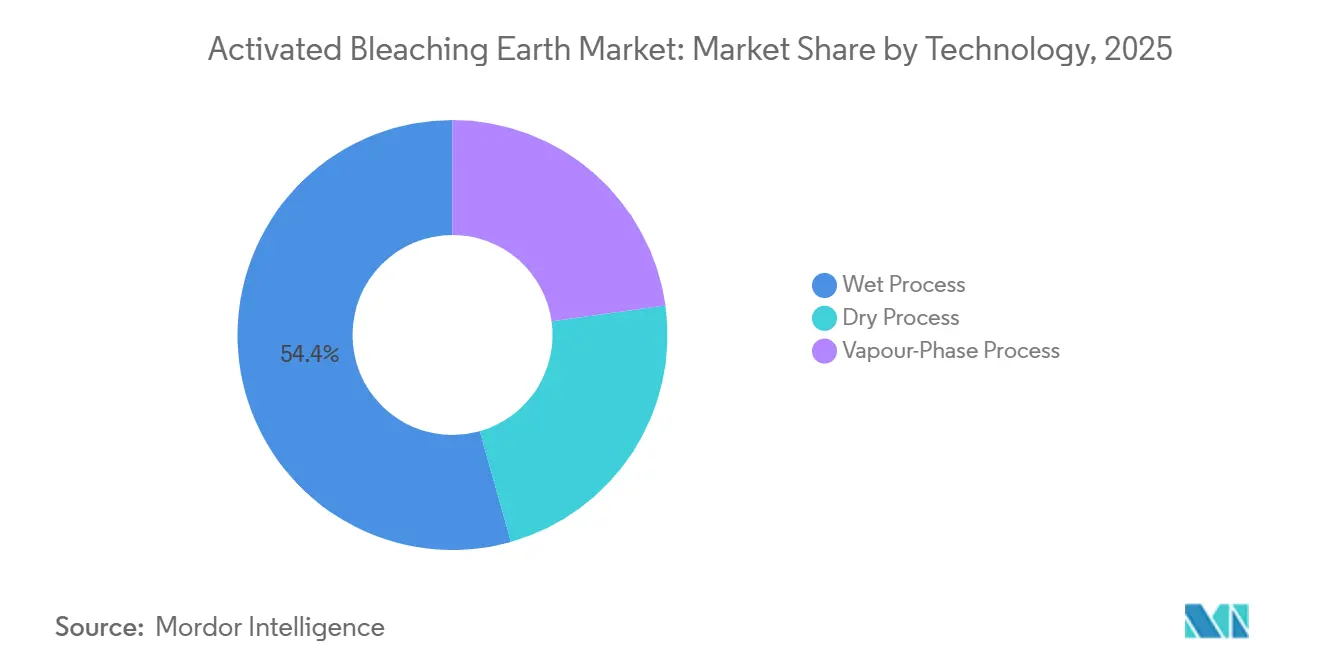
- Por tecnología, el Proceso Húmedo lideró con una cuota de ingresos del 54,38% en 2025, mientras que se prevé que el Proceso en Fase de Vapor se expanda a una CAGR del 5,12% hasta 2031.
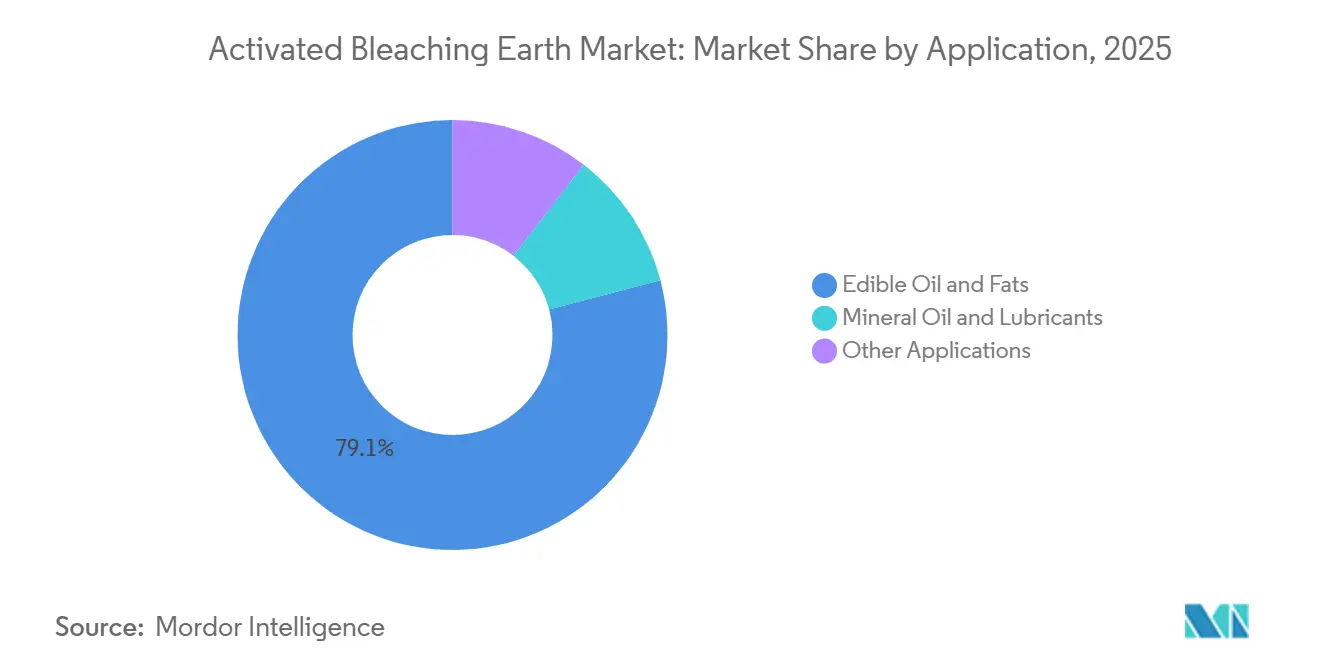
- Por aplicación, los aceites y grasas comestibles representaron el 79,10% del tamaño del Mercado de Tierra de Blanqueo Activada en 2025, y el aceite mineral y los lubricantes avanzan a una CAGR del 5,33% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 60,12% de la cuota de ingresos del Mercado de Tierra de Blanqueo Activada en 2025, mientras que América del Sur está proyectada para registrar la CAGR regional más alta del 4,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del Consumo de Aceites y Grasas Comestibles Refinados | +1.8% | Global, núcleo APAC (China, India, ASEAN) | Largo plazo (≥ 4 años) |
| Expansión de la Producción de Biodiesel y Diésel Renovable | +1.2% | América del Sur (Brasil, Argentina), ASEAN (Indonesia), Europa | Mediano plazo (2-4 años) |
| Crecimiento en la Demanda de Calidad de Aceite Mineral y Lubricantes | +0.7% | América del Norte, Europa, Asia-Pacífico (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Impulso de la Industrialización en Asia-Pacífico | +0.6% | APAC (India, Vietnam, Tailandia, Bangladesh) | Largo plazo (≥ 4 años) |
| Adopción del Blanqueo de Baja Dosis Asistido por Ultrasonido | +0.3% | Global, primeros adoptantes en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Consumo de Aceites y Grasas Comestibles Refinados
El caudal global de aceites vegetales continúa aumentando, impulsado por el crecimiento demográfico y las dietas basadas en alimentos procesados. Indonesia procesó 47,5 millones de t de aceite de palma crudo en 2024, lo que subraya la demanda continua de arcilla en los procesos de desgomado y blanqueo. Los refinadores están reduciendo la dosis de arcilla del 1,5-3,0% al 0,5-1,5% mediante la incorporación de desgomado enzimático y pretratamientos con hidrogel de sílice, ahorrando hasta un 40% en arcilla mientras cumplen los objetivos de color. Esta eficiencia modera el crecimiento por volumen, pero recompensa a los proveedores que ofrecen grados de alta actividad que sostienen dosis más bajas. La mayor carga de carotenoides del aceite de palma mantiene las necesidades de arcilla por encima de los parámetros de referencia de la soya, y los datos del Banco Mundial que muestran un aumento del 6% en el precio del aceite de palma en 2025 incentivan a las plantas a maximizar las corridas de refinación física.
Expansión de la Producción de Biodiesel y Diésel Renovable
Las políticas de biocombustibles mantienen la demanda de arcilla en niveles favorables. El programa B35 de Indonesia consumió 11,96 millones de t de aceite de palma en 2024 y se está preparando para el B40, donde cada etapa requiere dobles fases de blanqueo. El B15 de Brasil y el biodiesel orientado a la exportación de Argentina añaden una demanda adicional. Las unidades de diésel renovable hidrotratado, como la planta de 477 kl/día de Pertamina, exigen una materia prima con fósforo ultrabajo, lo que con frecuencia eleva la dosis de tierra de blanqueo hacia el límite máximo del 1-3%. Estos proyectos orientan la adquisición hacia arcillas de alta superficie específica y bajo contenido de metales que protegen los catalizadores de hidrotratamiento y crean demanda de grados prémium.
Crecimiento en la Demanda de Calidad de Aceite Mineral y Lubricantes
Los productores de aceite base de Grupo II/III de la API requieren una adsorción precisa de aromáticos y azufre tras el hidrotratamiento. Las arcillas activadas diseñadas para una distribución estrecha de poros están ganando cuota de mercado, ofreciendo índices de viscosidad estables sin eliminar fracciones de aceite base. Este segmento ofrece protección de márgenes porque la dosis es solo del 0,1-0,5%, aunque el riesgo de fallo de calidad puede provocar el envenenamiento de aditivos. La demanda de lubricantes se correlaciona con la producción industrial y la renovación de flotas vehiculares, lo que otorga a los proveedores una cobertura contracíclica cuando los volúmenes de aceite comestible se reducen. Los archivos de 2025 de Clariant citaron cambios en la regulación de biocombustibles que afectaron negativamente los volúmenes en Estados Unidos, destacando el valor de los mercados finales diversificados[2]Clariant AG, "Estado Financiero del T3 2025," clariant.com .
Impulso de la Industrialización en Asia-Pacífico
Las refinerías de nivel medio en India, Vietnam y Bangladesh se están expandiendo para satisfacer las necesidades urbanas de aceite alimentario. India importó 16 millones de t de aceite comestible en 2025, con el 99,7% de los volúmenes del grupo de palma en forma cruda, lo que anticipa futuras inversiones en refinación doméstica. Las plantas más pequeñas que carecen de capital para la filtración por membranas dependen en gran medida de las arcillas activadas como principal paso de purificación, lo que sustenta la resiliencia por volumen. El creciente volumen oleoquímico para ácidos grasos y alcoholes diversifica aún más el uso de la arcilla más allá de las corrientes de aceite de cocina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Disponibilidad de Adsorbentes y Procesos Alternativos | -0.5% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad en los Precios y Suministro de Bentonita como Materia Prima | -0.4% | Global, agudo en América del Norte y China | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de la Regulación de Minería/Disposición en Proceso de Endurecimiento | -0.3% | Europa, China, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Adsorbentes y Procesos Alternativos
Los hidrogeles de sílice, las zeolitas sintéticas y el carbón activado atraen nichos prémium como el refinado de aceites farmacéuticos y cosméticos. El pretratamiento con hidrogel de sílice puede reducir la dosis de arcilla en un 40%, mientras que la superficie de 500-1.500 m²/g del carbón activado supera a la arcilla en la eliminación de plaguicidas. Los adsorbentes regenerables también reducen los costos de disposición, lo que presiona los precios de la arcilla. Sin embargo, para el blanqueo a granel de aceites comestibles, la bentonita activada con ácido sigue ofreciendo el resultado de menor costo por tonelada bajo las autorizaciones de aditivos alimentarios GRAS y de la UE, lo que sustenta su dominio.
Volatilidad en los Precios y Suministro de Bentonita como Materia Prima
El Índice de Precios al Productor de bentonita en Estados Unidos ascendió a 166 en 2025 desde la base de 100 en 2007, reflejando los costos energéticos y de cumplimiento normativo. Las importaciones se dispararon a 94.000 t en 2023, señalando un ajuste en el suministro doméstico. Las cuotas mineras de China y las aprobaciones ambientales más estrictas limitan aún más la disponibilidad de materia prima de alta calidad. Los proveedores verticalmente integrados, como Clariant con 60 minas en todo el mundo, amortiguan las fluctuaciones de margen, mientras que los procesadores independientes enfrentan exposición a precios spot.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Dominio del Proceso Húmedo en Medio de los Avances del Proceso en Fase de VaporLa tecnología de Proceso Húmedo retuvo el 54,38% de los ingresos en 2025, anclada en los corredores de aceite de palma y soya donde el costo por tonelada determina la selección. Su arcilla activada con ácido sin lavado ofrece un rendimiento suficiente para la refinación a granel y favorece ciclos de suministro rápidos hacia refinerías cautivas en toda la ASEAN e India. El Proceso Seco sigue siendo de nicho en regiones con energía térmica de bajo costo, mientras que se prevé que el Proceso en Fase de Vapor crezca a una CAGR del 5,12% a medida que las aplicaciones prémium buscan superficies específicas superiores a 320 m²/g y un ácido residual mínimo. Se proyecta que el tamaño del Mercado de Tierra de Blanqueo Activada para los grados de Fase de Vapor aumente junto con la calificación de materias primas para diésel renovable. Las rutas con ácido oxálico ofrecen una vía más ecológica, produciendo efluentes biodegradables y alineándose con las políticas de economía circular, aunque la optimización del proceso es fundamental para controlar la precipitación de oxalato de calcio que puede reducir la adsorción.
La adopción del Proceso en Fase de Vapor está escalando en aceites farmacéuticos y bases cosméticas donde los metales traza deben mantenerse por debajo de los límites de partes por millón. Las plantas que instalan reactores de vapor ácido reportan un consumo de arcilla entre un 15 y un 20% menor gracias a la mayor actividad, aunque el gasto de capital sigue siendo una barrera. Los proveedores que aprovechan técnicas de vapor oxálico propietarias se posicionan para capturar márgenes diferenciados mientras cumplen con las próximas normativas europeas de aguas residuales. En consecuencia, el Mercado de Tierra de Blanqueo Activada continúa bifurcándose en nichos de alto rendimiento de fase de vapor y volúmenes de proceso húmedo orientados al costo, con la selección tecnológica dictada por la calidad de la materia prima y las presiones de cumplimiento normativo.


Por Aplicación:
La Refinación de Aceite Comestible Ancla la Demanda, el Segmento de Aceite Mineral se AceleraLos aceites y grasas comestibles representaron el 79,10% de la demanda de 2025, respaldados por un consumo global de aceite vegetal de 200 millones de t. La mayor carga de carotenoides del aceite de palma mantiene la dosis en la banda del 1,0-3,0%, mientras que los aceites de soya y colza utilizan entre el 0,5 y el 1,5%. Las estrategias de compresión de dosis —pretratamiento con hidrogel de sílice y blanqueo asistido por ultrasonido— están reduciendo el crecimiento por volumen, aunque los precios unitarios de los grados prémium de arcilla están aumentando gradualmente. Los límites de la UE sobre el 3-MCPD están impulsando a los refinadores a preferir arcillas naturales o levemente activadas, un cambio que limita la dosis pero eleva el valor por kilogramo. Es probable que la cuota del Mercado de Tierra de Blanqueo Activada para los grados de aceite comestible disminuya marginalmente a medida que los nichos no alimentarios se expandan, aunque el tonelaje absoluto permanecerá anclado en este segmento.
El aceite mineral y los lubricantes, aunque de menor tamaño, están expandiéndose a una CAGR del 5,33% hasta 2031. Los refinadores de Grupo III de la API requieren aceites base ultralimpios, lo que impulsa dosis de arcilla del 0,1-0,5% con primas de precio del 30-50%. Este segmento estabiliza los ingresos de los proveedores durante las caídas agrícolas. Otras aplicaciones —cosméticos, productos farmacéuticos, aguas residuales— ofrecen oportunidades a medida, pero demandan un cumplimiento normativo constante y un control más riguroso del tamaño de partícula. Los proveedores que pueden ofrecer trazabilidad y soporte técnico capturan márgenes más altos incluso con volúmenes menores.
Análisis Geográfico
Mercado de Tierra Blanqueadora Activada en APAC, Europa y América del Sur
Asia-Pacífico mantuvo una participación de mercado del 60,12% en el mercado de Tierra Blanqueadora Activada en 2025, impulsada por una capacidad de refinación de 80 millones de toneladas en China, India, Indonesia y Malasia. Indonesia refinó 47,5 millones de toneladas de aceite de palma en 2024 y consumió 11,96 millones de toneladas para el biodiésel B35, sustentando dos corrientes de demanda simultáneas. Las estructuras de aranceles a la exportación favorecen la refinación doméstica, manteniendo la demanda de arcilla. El giro de India hacia las importaciones de aceite de palma crudo, que ahora representan el 99,7% de los volúmenes del grupo palmero, impulsará el gasto de capital en refinación local a medida que persistan las brechas arancelarias. Las normas mineras más estrictas de China están elevando los costos de materias primas, abriendo ventanas de importación para Turquía y Brasil. Japón y Corea del Sur continúan adquiriendo arcillas premium para los segmentos de aceites farmacéuticos y lubricantes sintéticos, ofreciendo a los proveedores márgenes más elevados a pesar de los menores volúmenes.
Mercado de Tierra Blanqueadora Activada en América del Sur
América del Sur es la región de más rápido crecimiento, con una CAGR del 4,96%, sustentada por el lanzamiento del programa B15 en Brasil y las expansiones de aceite de soja en Argentina. El biodiésel brasileño utilizó entre 5 y 6 millones de toneladas de aceite de soja en 2024, con el objetivo de alcanzar el B20 para 2030, consolidando la demanda de arcilla para el desgomado y el pulido de ésteres. Si bien el desgomado enzimático reduce la dosificación, los refinadores aún requieren arcilla de alta actividad para alcanzar los objetivos de bajo contenido de fósforo. Chile y Colombia están expandiendo sus plantas de aceites comestibles bajo políticas de sustitución de importaciones, contribuyendo con volúmenes incrementales.
Mercado de Tierra Blanqueadora Activada en América del Norte y EMEA
América del Norte y Europa muestran trayectorias maduras. En los Estados Unidos, las plantas de diésel renovable y combustible de aviación sostenible ofrecen nichos de crecimiento, aunque los comentarios de proveedores del tercer trimestre de 2025 señalaron fluctuaciones de volumen impulsadas por políticas. Las estrictas regulaciones europeas sobre el 3-MCPD están desplazando el consumo hacia arcillas naturales, mientras que las normas sobre el cambio indirecto en el uso de la tierra limitan las importaciones de biodiésel a base de palma y promueven la refinación de colza. Oriente Medio y África, aunque de menor escala, están ampliando la refinación bajo mandatos de seguridad alimentaria en Arabia Saudita, Egipto y Nigeria, generando nueva demanda de arcilla junto con necesidades de servicios técnicos.

Panorama regulatorio
La regulación de la tierra decolorante activada abarca especificaciones de seguridad alimentaria, controles de materiales para alimentación animal y gestión de residuos de la tierra decolorante usada (SBE). En la Unión Europea, el Reglamento (UE) 2022/1104 de la Comisión (Catálogo de materias primas para piensos) es una referencia clave para los insumos de la cadena de alimentación animal, donde los auxiliares de purificación y materiales relacionados están sujetos a expectativas de composición y calidad, lo que refuerza los requisitos de trazabilidad y control de contaminantes que determinan la selección de arcillas para los flujos de aceites comestibles y subproductos.
Los principales países productores y consumidores también mantienen normas de producto y métodos de prueba que definen los umbrales de pureza relevantes para el contacto con alimentos y el rendimiento en refinación. China especifica los requisitos para la arcilla activada como aditivo alimentario según GB 25571-2011, incluidos los límites de ácido libre y metales pesados, mientras que normas nacionales como la BIS IS 1965:1972 (R2018) de India y la TSE 1143 de Turquía describen los parámetros de prueba y calidad utilizados por proveedores y compradores nacionales. En el ámbito ambiental, la gestión de la SBE está siendo cada vez más regulada: Indonesia clasifica la tierra decolorante usada como residuo peligroso (código B413) según el Reglamento Gubernamental 101/2014 y el Reglamento Gubernamental 22/2021, lo que aumenta las obligaciones de cumplimiento y disposición y fomenta vías de devolución, regeneración y valorización.
Análisis de la cadena de valor
La cadena de valor comienza con la exploración y extracción de arcillas ricas en bentonita o montmorillonita, seguidas del beneficio, secado y transporte a los sitios de activación, que a menudo se ubican cerca de los yacimientos para reducir los costos logísticos de entrada. Los fabricantes luego activan la arcilla con ácido (comúnmente ácido sulfúrico o clorhídrico), en pasos que pueden incluir control de la reacción, lavado y filtración (para rutas húmedas), secado/calcinación, y molienda/clasificación para lograr el tamaño de partícula y la porosidad deseados. El control de calidad se basa en métodos de prueba estandarizados utilizados por los refinadores, incluidas pruebas de área superficial y rendimiento referenciadas en los métodos ASTM y AOCS, para alinear la producción con las especificaciones de aceites comestibles, biocombustibles y aceites minerales.
En etapas posteriores, la tierra decolorante activada se vende mediante contratos directos a grandes refinadores de aceites comestibles y productores de combustibles renovables, y a través de distribuidores y agentes para refinerías más pequeñas, mezcladores de lubricantes y procesadores industriales. Proveedores integrados y diversificados como Clariant, Imerys, Oil-Dri, Musim Mas y Taiko combinan el desarrollo de productos con servicio técnico en las instalaciones de los clientes para optimizar la dosificación y gestionar el rendimiento de filtración. La gestión del fin de vida de la tierra decolorante usada es un nodo clave en las etapas finales, que abarca la recolección, la eliminación conforme a la normativa de residuos peligrosos en jurisdicciones más estrictas, y las vías emergentes de regeneración o recuperación de aceite que reducen el costo de eliminación y mejoran la circularidad para los refinadores.
Panorama Competitivo
El Mercado de Tierra de Blanqueo Activada está moderadamente concentrado. Clariant, Imerys, Oil-Dri, Musim Mas y Taiko en conjunto tienen aproximadamente el 40-45% de la cuota, dejando un espacio sustancial para los proveedores regionales. Las 60 minas de bentonita de Clariant en cinco continentes proporcionan seguridad en el suministro de materia prima y respaldan ventajas en costos de transferencia. La adquisición por parte de Imerys en enero de 2025 de los activos de diatomita y perlita de Chemviron por EUR 50 millones amplía su cartera de filtración y señala una consolidación en curso. La diferenciación de productos se está desplazando hacia arcillas listas para ultrasonido y activación con ácido oxálico, ambas con prometedores menores niveles de toxicidad en efluentes y mayor actividad.
Asia-Pacífico alberga la competencia de precios más intensa, con productores chinos e indios de pequeña escala que ofrecen precios más bajos que los de las multinacionales. Los resultados del T3 de 2025 de Clariant destacaron precios negativos en Asia-Pacífico a pesar de un crecimiento de volumen de dos dígitos, lo que evidencia el enfoque en la eficiencia de dosis sobre los grados prémium. Los nuevos participantes que invierten en reactores de fase de vapor apuntan a los nichos farmacéuticos y cosméticos que exigen una distribución uniforme de partículas y certificaciones regulatorias. Los servicios tecnológicos —monitoreo de dosis en tiempo real, mantenimiento predictivo de los recipientes de blanqueo— están emergiendo como diferenciadores. Los proveedores que ofrecen paquetes integrados de arcilla más análisis ganan mayor fidelización y protegen los volúmenes incluso cuando el uso por tonelada disminuye.
La valorización de la arcilla usada es la próxima frontera competitiva. Aproximadamente 2 millones de t de tierra de blanqueo usada con un 20-40% de aceite residual se acumulan anualmente. Proyectos piloto que convierten este residuo en biodiesel o recuperan ácidos grasos mediante pirólisis están en marcha en Malasia y España, con proveedores que se asocian con refinerías en esquemas de devolución. Las empresas que dominen las vías de conversión de residuos en valor pueden capturar nuevas fuentes de ingresos mientras alivian los pasivos de disposición para sus clientes, estrechando las relaciones con ellos en el proceso.
Líderes de la Industria de Tierra de Blanqueo Activada
CLARIANT
Taiko Group of Companies
Oil-Dri Corporation of America
Ashapura Perfoclay Limited (APL)
Musim Mas Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tierra Blanqueadora Activada
- 20 Microns Ltd
- Ashapura Perfoclay Limited (APL)
- CLARIANT
- EP Minerals
- Global Bleach Chem Pvt Ltd
- Hangzhou Yongsheng Catalyst Co., Ltd.
- HRP Industries
- Huangshan City Baiyue activated clay Co.,Ltd.
- Imerys
- Indian Clay & Mineral Co.
- Musim Mas Group
- Oil-Dri Corporation of America
- Phoenix Chemicals Pvt Ltd
- PT. Tunas Inti Bhakti Makmur (TIBM)
- Refoil Earth Pvt Ltd
- Taiko Group of Companies (Taiko Bleaching Earth Sdn. Bhd.)
- Tianyu Group's Activated Bleaching
- U.G.A. Group

Oportunidades de mercado y perspectivas futuras
La actualización impulsada por el cumplimiento normativo en la refinación de aceites comestibles sigue generando espacio para grados de mayor actividad y menor residuo que favorecen la reducción de contaminantes y la operación con menor dosificación, en particular a medida que los refinadores combinan el blanqueo con desgomado enzimático y pretratamiento con hidrogel de sílice para cumplir objetivos de calidad más estrictos. El cambio de una adquisición basada únicamente en volumen hacia una centrada en rendimiento más cumplimiento es visible en Europa, donde las restricciones sobre 3-MCPD están orientando la elección de arcillas hacia soluciones naturales o levemente activadas, y en Asia-Pacífico, donde los refinadores están reduciendo activamente la dosificación mientras mantienen las especificaciones de color e impurezas. Los proveedores que puedan documentar la trazabilidad desde la fuente de bentonita hasta la arcilla terminada, y ofrecer soporte de optimización in situ, están mejor posicionados para obtener precios premium en estos segmentos sensibles al cumplimiento.
Las inversiones en capacidad y seguridad de suministro en torno a los principales centros de refinación también señalan focos de oportunidad específicos. Minerals Technologies Inc. anunció una inversión (noviembre de 2025) en su planta de tierra decolorante en la ciudad de Usak, Turquía, para respaldar su línea Rafinol destinada a la purificación de aceites naturales, lo que subraya la demanda de suministro localizado y grados diferenciados cerca de los flujos comerciales del Mediterráneo y EMEA. En paralelo, el impulso proveniente de la purificación de biodiésel y diésel renovable, incluido el programa B35 de Indonesia y los pasos preparatorios hacia mezclas más altas, refuerza la demanda de arcillas con bajo contenido de metales y alta área superficial que protegen los catalizadores posteriores y se alinean con los requisitos de materias primas con niveles ultrabajos de fósforo. Los requisitos de gestión de la tierra decolorante usada, incluida la clasificación como residuo peligroso en Indonesia, amplían aún más el espacio abordable para servicios de regeneración y modelos de devolución que reducen la carga de eliminación para los clientes.
Recent Industry Developments in Mercado de Tierra Blanqueadora Activada
- Febrero de 2026: Clariant renovó el posicionamiento en línea de su cartera de purificación de aceites para la tierra decolorante activada TONSIL, utilizada en la purificación de aceites comestibles y biocombustibles. El énfasis continuo en la reducción del uso de arcilla y el rendimiento en el rendimiento del aceite destaca el enfoque de los proveedores en la eficiencia de dosificación, ya que los refinadores buscan un menor consumo por tonelada mientras cumplen con las restricciones de calidad.
- Junio de 2025: Imerys completó la adquisición, por 50 millones de EUR, de las operaciones europeas de diatomita y perlita de Chemviron, sumando tres minas en Francia e Italia. Esto amplió la base de minerales de filtración de Imerys y fortaleció el acceso a materias primas para aplicaciones de purificación que se superponen con la demanda de tierra decolorante en aceites comestibles y filtración industrial.
- Octubre de 2024: El USDA confirmó que la producción de aceite de palma crudo de Indonesia en 2024 fue de 47,5 millones de toneladas y el uso de materia prima para biodiésel fue de 11,96 millones de toneladas. Estas cifras reforzaron la magnitud del impulso de refinación y biocombustibles del sudeste asiático, respaldando la adquisición sostenida de tierra decolorante activada tanto en el blanqueo de aceite de palma como en las etapas posteriores de pulido relacionadas con combustibles.


Mercado de Tierra Blanqueadora Activada Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de tierra decolorante activada abarca el valor de las arcillas activadas utilizadas como adsorbentes para decolorar y purificar aceites durante la refinación, tanto en aceites comestibles como en aceite mineral y usos de procesamiento relacionados.
Exclusiones del alcance: las arcillas naturales (no activadas), otros adsorbentes no arcillosos y los valores de los aceites refinados posteriores no se contabilizan en este mercado.
Descripción general de la segmentación
- Por Tecnología
- Proceso Húmedo
- Proceso Seco
- Proceso en Fase de Vapor
- Por Aplicación
- Aceites y Grasas Comestibles
- Aceite Mineral y Lubricantes
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el conjunto de demanda y el contexto operativo de la tierra decolorante activada, antes de finalizar las cifras del modelo. Revisamos estadísticas públicas y referencias técnicas como FAOSTAT para la producción de aceites comestibles, UN Comtrade para los flujos comerciales relevantes de arcillas y aceites vegetales, y publicaciones gubernamentales de medio ambiente e industria que indican adiciones de capacidad de refinación y requisitos de cumplimiento.
Para evitar construir el modelo sobre un único conjunto de datos, los datos secundarios se verificaron cruzadamente con fuentes como revistas revisadas por pares que informan rangos de dosificación de blanqueo y requisitos de eliminación de contaminantes (por ejemplo, prácticas de reducción de 3-MCPD), junto con datos aduaneros y portuarios cuando estaban disponibles en forma pública. También nos basamos en informes de empresas, presentaciones para inversores y coberturas de prensa confiables para comprender la capacidad, las ampliaciones de plantas y los factores de costo. Se utilizaron suscripciones de pago para datos financieros de empresas y bases de datos de patentes de forma selectiva para aclarar la presencia de los proveedores y las innovaciones de proceso recientes. Esta lista es ilustrativa, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para convertir indicadores generales en supuestos utilizables, especialmente en torno a la dosificación de tierra decolorante, los movimientos de precios y la división de la demanda entre usos en aceites comestibles y aceites minerales. Hablamos con participantes de toda la cadena de suministro, incluidos fabricantes, distribuidores y usuarios finales en refinación y procesamiento. Se recopilaron opiniones de APAC, EMEA y América para reducir el sesgo regional en la visión final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Altos ejecutivos (CXO): 18% | APAC: 41% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 23% | EMEA: 34% |
| Actores más pequeños: 18% | Gerentes: 59% | América: 25% |
Dimensionamiento y pronóstico del mercado
El tamaño del mercado se construye utilizando un enfoque descendente en el que la actividad de refinación de aceites comestibles y los volúmenes de procesamiento relacionados se reconstruyen por región, y luego se traducen en el consumo de tierra decolorante activada mediante normas de dosificación y factores de utilización que se verifican con expertos. Dado que el mercado se basa en valor, la perspectiva de volumen se convierte utilizando bandas de precio de venta promedio regionales, ajustadas según la combinación de grados y los patrones de adquisición.
Para mantener el modelo alineado con el comportamiento del mercado, monitoreamos insumos como la producción de aceites vegetales y el rendimiento de refinación, la proporción de aceites que generalmente requieren blanqueo, la dosificación promedio de tierra decolorante por tonelada de aceite, los cambios en las prácticas de control de contaminantes (incluidos los cambios de proceso relacionados con el 3-MCPD), y los costos de flete y energía que influyen en los precios. Una vez establecidos los principales insumos, se utilizaron aproximaciones ascendentes selectivas para probar los totales, incluidas bandas de ingresos de proveedores muestreados, verificaciones de canal sobre precios al por mayor, y comprobaciones de coherencia frente a adiciones conocidas de capacidad de refinería. Cuando la cobertura ascendente es incompleta, las brechas se manejan mediante indicadores sustitutos a nivel regional basados en la intensidad de refinación y rangos de dosificación validados por expertos.
Para el pronóstico, se utiliza el análisis de escenarios porque la demanda es sensible a los ciclos de producción de aceites comestibles, los cambios de proceso impulsados por la regulación y la elasticidad de precios en los grandes corredores de palma y soja. En cada región, la perspectiva a futuro se somete a pruebas de estrés con supuestos optimistas y conservadores sobre el crecimiento del rendimiento y las tendencias de reducción de dosificación, antes de finalizar un caso base.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se triangulan con señales independientes, como las tendencias de producción de aceites comestibles, indicios de utilización de la capacidad de refinería y rangos de precios observados para la tierra decolorante activada en los principales corredores importadores. Se realizan verificaciones de varianza entre regiones y aplicaciones para detectar saltos inusuales, que se revisan y corrigen mediante una segunda revisión por parte de los analistas, seguida de recontactos específicos cuando cambia un supuesto clave.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes de capacidad, actualizaciones regulatorias o variaciones abruptas en los costos de insumos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada en lugar de una instantánea desactualizada.
Comparación del dimensionamiento del mercado de tierra decolorante activada de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para la tierra decolorante activada pueden diferir en un margen amplio, incluso cuando parecen medir la misma categoría. Según nuestra experiencia, la diferencia suele provenir de qué se considera tierra decolorante activada, qué usos finales se incluyen y cómo se traducen los volúmenes en valores a lo largo del tiempo.
El rendimiento de aceites comestibles, las normas de dosificación de blanqueo y la actividad de refinerías por región son las verificaciones de validación que mantienen la estimación de Mordor Intelligence vinculada a un conjunto de demanda claramente definido para la tierra decolorante activada, en lugar de categorías adyacentes de arcillas y adsorbentes. También aparecen diferencias cuando un editor utiliza un año base distinto, aplica una trayectoria de escalamiento de precios más agresiva, o incluye un conjunto más amplio de usos industriales como cosméticos y farmacéuticos que no siempre se tratan de manera consistente entre fuentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,26 mil millones de USD (2026) | |
| Consultoría Global A | 3,09 mil millones de USD (2025) | Utiliza un año base diferente y una definición de uso final más amplia que puede incorporar aplicaciones industriales adicionales, lo que modifica el conjunto de demanda y la combinación de precios utilizada para convertir el volumen en valor. |
| Firma de Análisis de la Industria B | 2,61 mil millones de USD (2024) | Ancla el dimensionamiento a un año base anterior y se apoya más en declaraciones generales sobre el uso en refinación de aceites, sin el mismo nivel de validación de dosificación y utilización por región, lo que puede comprimir la estimación de valor. |
La tabla indica que la selección del año y los límites de alcance impulsan la mayor parte de la diferencia, no solo la tasa de crecimiento en sí. Al vincular la demanda con las señales de rendimiento de refinación y luego aplicar supuestos transparentes de dosificación y bandas de precios, la cifra final se mantiene más fácil de auditar y replicar cuando ocurren cambios de capacidad o regulación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del Mercado de Tierra de Blanqueo Activada?
El tamaño del Mercado de Tierra de Blanqueo Activada se situó en USD 4.260 millones en 2026.
¿Qué tecnología domina la demanda de Tierra de Blanqueo Activada?
La tecnología de Proceso Húmedo lideró con una cuota del 54,38% en 2025 debido a su eficiencia en costos.
¿Por qué América del Sur es la región de crecimiento más rápido?
El mandato de biodiesel B15 de Brasil y las expansiones del aceite de soya en Argentina impulsan el crecimiento regional a una CAGR del 4,96%.
¿Cómo afectan las tendencias de reducción de dosis a los proveedores?
El desgomado enzimático y el blanqueo asistido por ultrasonido están reduciendo el uso de arcilla por tonelada, lo que presiona a los proveedores a ofrecer grados de mayor actividad.
Última actualización de la página el:



