
Marktgröße und Marktanteil der Röntgendetektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.02 Milliarden US-Dollar |
| Marktgröße (2031) | 3.9 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Röntgendetektoren von Mordor Intelligence
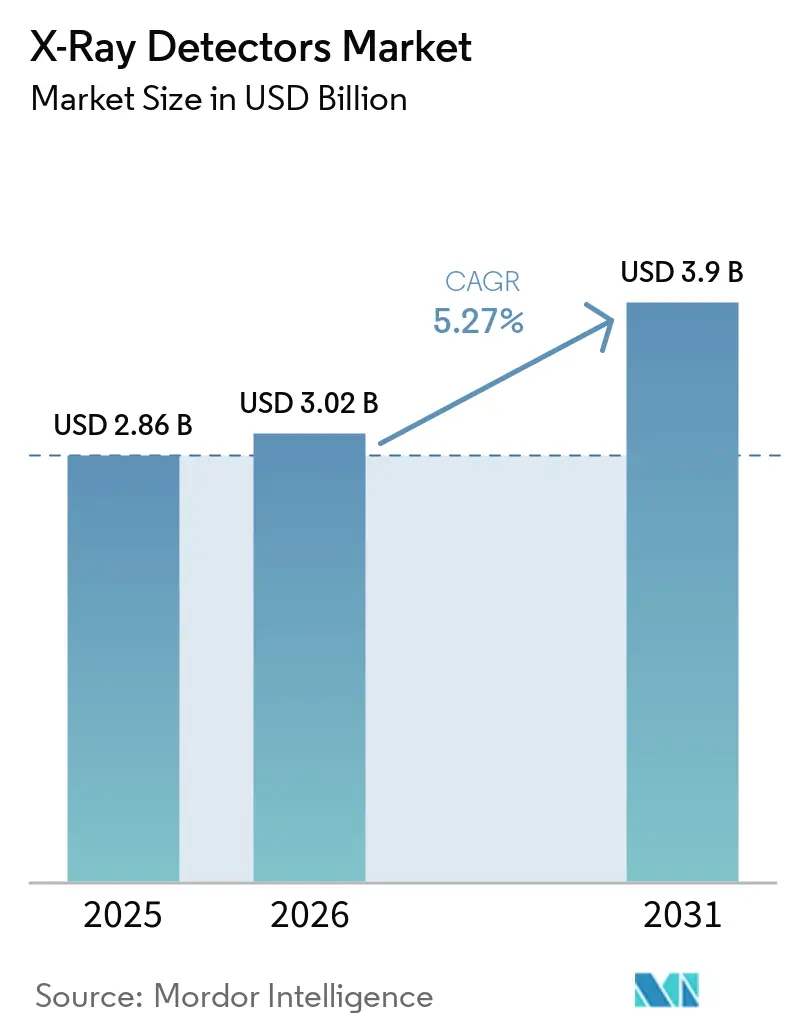
Die Marktgröße für Röntgendetektoren wird voraussichtlich von 2,86 Milliarden USD im Jahr 2025 und 3,02 Milliarden USD im Jahr 2026 auf 3,9 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,27 % zwischen 2026 und 2031 entspricht. Die Nachfrage konzentriert sich auf Direktkonversions-Flachpaneltechnologie, Portabilität für den Point-of-Care-Einsatz sowie Halbleiterlokalisierungsprogramme, die die Vorlaufzeiten für amorphe Selen- und Cadmiumtellurid-Substrate verkürzen. Krankenhäuser priorisieren dosiseffiziente Detektoren, die mit den Image-Gently-Kampagnen übereinstimmen, während Notaufnahmen die Einführung der Funktechnologie beschleunigen, um den Patiententransport zu reduzieren. Regierungen in Indien, den Vereinigten Staaten und der Europäischen Union verknüpfen Anreize zur Chip-Fertigung mit der Selbstversorgung bei Medizinprodukten und stärken damit die Versorgungssicherheit. Die Wettbewerbsdynamik hängt von vertikaler Integration, KI-fähiger Firmware und Cybersicherheitszertifizierung ab, da Anbieter ihre Margen gegenüber preiswerteren asiatischen Wettbewerbern verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen im Jahr 2025 73,42 % des Umsatzanteils auf Flachpaneldetektoren, und direkte Flachpaneleinheiten werden bis 2031 voraussichtlich mit einer CAGR von 7,49 % wachsen.
- Nach Portabilität hielten Festpanele im Jahr 2025 62,38 % der Nachfrage, während portable Panele bis 2031 voraussichtlich eine CAGR von 6,83 % verzeichnen werden.
- Nach Anwendung trug die medizinische Bildgebung im Jahr 2025 68,13 % zum Umsatz bei, und die veterinärmedizinische Bildgebung wird im Prognosezeitraum voraussichtlich mit einer CAGR von 7,61 % wachsen.
- Nach Endnutzer generierten Krankenhäuser im Jahr 2025 66,73 % des Umsatzes, während diagnostische Bildgebungszentren voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
- Nach Panelgröße entfielen im Jahr 2025 56,71 % auf großflächige Formate, und kleinflächige Detektoren werden voraussichtlich mit einer CAGR von 6,96 % am schnellsten wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit 38,92 % des Umsatzes, und die Region Asien-Pazifik wird voraussichtlich mit einer CAGR von 7,41 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbreitung von Direktkonversions-Flachbilddetektoren | +2.1% | Nordamerika, Europa, städtische Tertiärkrankenhäuser im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Ausweitung der Nachfrage nach Point-of-Care- und Tragbarer Bildgebung | +1.4% | Notaufnahmen und Intensivstationen weltweit | Kurzfristig (≤ 2 Jahre) |
| Integration KI-gestützter Bildverarbeitungs-Workflows | +0.9% | Führerschaft Nordamerika und Europa, Asien-Pazifik als Nachfolger | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an Zerstörungsfreier Prüfung in der Elektrofahrzeug- und Luft- und Raumfahrtindustrie | +0.7% | China, Südkorea, Deutschland, Nordamerika | Langfristig (≥ 4 Jahre) |
| Staatliche Erstattungen zur Förderung von Digitaler Radiografie-Upgrades | +0.8% | Vereinigte Staaten, Europa, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Anreize zur Lokalisierung der Halbleiter-Lieferkette | +0.5% | Vereinigte Staaten, Europäische Union, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbreitung von Direktkonversions-Flachbilddetektoren
Direktkonversions-Panels verwenden amorphes Selen oder Cadmiumtellurid, um Röntgenphotonen direkt in elektrische Ladung umzuwandeln, wobei die Szintillatorschicht entfällt, die typischerweise einen Signalverlust von 30–40 % verursacht.[1] Die Detektivquanteneffizienz übersteigt 0,7 bei 1 Linienpaar pro Millimeter (lp/mm), was eine Dosisreduzierung von 20–25 % für Thoraxradiografie und orthopädische Bildgebung ermöglicht. Krankenhäuser schreiben inzwischen in 60 % der Ausschreibungsunterlagen die Direktkonversionstechnologie vor, da eine geringere Patientenexposition mit globalen Dosisreduzierungskampagnen übereinstimmt. Anbieter differenzieren sich durch Pixelrasterfortschritte bis hinunter zu 150 µm und eine bordeigene 16-Bit-Konvertierung, die den Weichteilkontrast verbessert. Da sich die Halbleitererträge verbessern, sinken die Panelpreise in den Bereich der Computerradiografie, was den Austausch beschleunigt.
Schnelle Ausweitung der Nachfrage nach Point-of-Care- und Tragbarer Bildgebung
Notaufnahmen führen 40 % der Krankenhausradiografien durch; Patiententransporte können jedoch die Diagnose verzögern und das Infektionsrisiko erhöhen. Drahtlose Panels unter 3 kg übertragen jetzt 14 × 17-Zoll-Bilder über 5-GHz-WLAN in unter 4 Sekunden, was Bettseiten-Untersuchungen ermöglicht, ohne Lebenserhaltungsleitungen zu trennen. Die WHO-Resolution WHA78.13 hat die Tragbare Radiografie als wesentliche Geräteklasse eingestuft und die Gesundheitsministerien verpflichtet, für mobile Flotten zu budgetieren. Die jährlichen Lieferungen steigen daher zweistellig in Asien-Pazifik-Feldkrankenhäusern und US-amerikanischen Intensivstationen. Die niedrigeren Investitionskosten im Vergleich zur Errichtung fester Räume erweitern den Zugang in ressourcenarmen Umgebungen.
Integration KI-gestützter Bildverarbeitungs-Workflows
In der Detektorfirmware eingebettete Faltungsnetze zentrieren Expositionen automatisch, bewerten die Bildqualität und kennzeichnen Positionierungsfehler innerhalb von 2 Sekunden.[2] Radiologieabteilungen dokumentieren 40 % Zeitersparnis für Technologen und 15 % weniger Wiederholungsuntersuchungen. Die Leitlinie des Amerikanischen Kollegiums für Radiologie von 2024 schreibt monatliche Sensitivitätsprüfungen vor, um sicherzustellen, dass Algorithmen im Laufe der Zeit präzise bleiben. Edge Computing umgeht Latenz- und Datensouveränitätsbedenken in Europa. KI-Bereitschaft wird schnell zu einem zentralen Bewertungskriterium, das Anbieter mit offenen APIs bevorzugt.
Wachsender Bedarf an Zerstörungsfreier Prüfung in der Elektrofahrzeug- und Luft- und Raumfahrtindustrie
Batteriewerke für Elektrofahrzeuge prüfen jede Schweißnaht, um einen thermischen Durchgang zu verhindern, was die Nachfrage nach Zeilenscan-Arrays antreibt, die 400-mm-Module bei 50-µm-Auflösung in unter 90 Sekunden abbilden.[3] Luft- und Raumfahrtunternehmen bestehen auf CT-Scans von additiv gefertigten Schaufeln und lösen damit Bestellungen für 5-m-Detektorbögen aus, die gesamte Flugzeugzellen erfassen können. NASAs Phasenkontrastdurchbruch von 2024 verbessert die Erkennung von Verbundwerkstoffdelaminierungen ohne den Einsatz von Kontrastmitteln, und der Technologietransfer an Gerätehersteller ist im Gange. Industrielle Durchsatzanforderungen werden somit mit medizinischer Bildqualität synchronisiert und erweitern so die adressierbare Marktchance.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten für DR-Systeme und Wartungsverträge | -0.6% | Schwellenmärkte und ländliche Krankenhäuser weltweit | Kurzfristig (≤ 2 Jahre) |
| Komplexe Mehrregionen-Regulierungskonformität für Detektormaterialien | -0.4% | Globale Hersteller, die in den USA, der EU und China verkaufen | Mittelfristig (2–4 Jahre) |
| Lange Ersatzzyklen in Krankenhaus-Radiografieräumen | -0.3% | Reife Installationen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Eskalierende Cybersicherheitsrisiken für vernetzte Detektoren | -0.3% | Nordamerika und Europa unter erhöhter Prüfung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für DR-Systeme und Wartungsverträge
Ein vollständiger Digitaler Radiografieraum kostet USD 150.000–300.000, was dem Dreifachen des Preises der Computerradiografie entspricht. Jährliche Wartungsverträge erhöhen die Gesamtkosten um 8–12 %. Ländliche Krankenhäuser, die bei einer Median-Marge von 1,5 % arbeiten, schieben Upgrades um mehr als ein Jahrzehnt auf. Erstattungserhöhungen im Rahmen des Ambulanten Prospektiven Zahlungssystems von 2025 hinken der Geräteinflation hinterher und schränken ROI-Berechnungen ein. Kapitalbeschränkte Einrichtungen halten daher trotz höherer Dosen und langsamerer Arbeitsabläufe an Legacy-Phosphorplatten fest.
Komplexe Mehrregionen-Regulierungskonformität für Detektormaterialien
Hersteller müssen FDA-510(k)-Verfahren, technische Unterlagen zur EU-Medizinprodukteverordnung und NMPA-Typprüfungen in China jonglieren, jeweils mit unterschiedlichen Kennzeichnungs- und Sicherheitsdokumentationsanforderungen. Parallele Designhistorien erhöhen die einmaligen Entwicklungskosten um USD 0,2 Millionen pro Modell und verlängern die Markteinführungsfristen um bis zu 12 Monate. Kleinere Innovatoren empfinden die Belastung als unerschwinglich, was die Technologieverbreitung auf internationalen Märkten verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
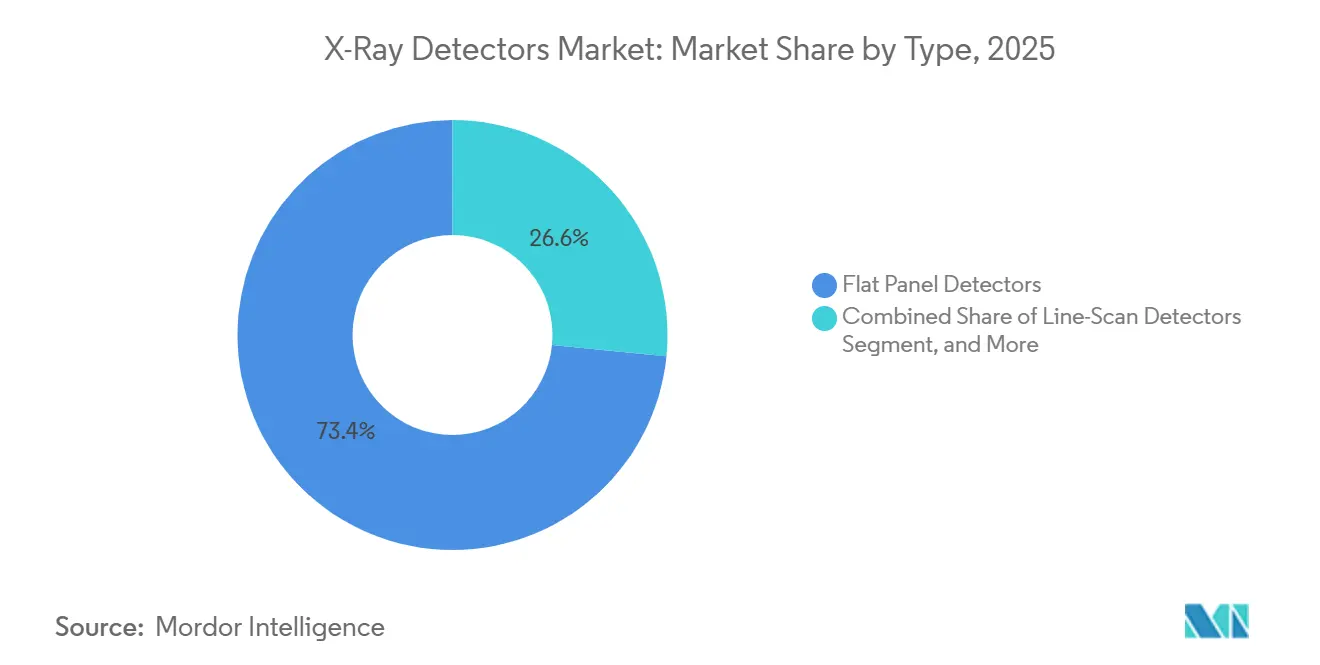
Direktkonversions-Flachbildpanels rücken in den MittelpunktDer Marktanteil von Flachbildtechnologie im Markt für Röntgendetektoren erreichte 2025 73,42 %, und das Segment wird voraussichtlich bis 2031 mit einem CAGR von 7,49 % wachsen. Direkte Panels gewinnen an Beliebtheit, da sie Lichtstreuung unterdrücken und eine Modulationsübertragungsfunktion von ber 0,5 bei 5 lp/mm erzielen. Indirekte Panels, einschließlich A-Si-Röntgen-Flachbilddetektoren, bleiben dort beliebt, wo Budgetbeschränkungen niedrigere Anschaffungskosten begünstigen, doch Fortschritte bei nadelstrukturiertem Cäsiumiodid verringern den Qualitätsunterschied. Die Computedradiographie wird voraussichtlich mit einem CAGR von 2,1 % zurückgehen, da die Filmverarbeitung aus den Krankenhausbudgets gestrichen wird, obwohl 18 % der installierten Basis in einkommensschwachen Regionen nach wie vor auf Phosphorplatten angewiesen ist. Ladungsgekoppelte Bauelemente dominieren Nischenbereiche in der Dentalbranche, während Zeilenscan-Arrays in Flughafensicherheitsinstallationen wachsen, die Dual-Energy-CT einsetzen. Die robuste Nachfrage in industriellen und veterinärmedizinischen Bereichen hält Legacy-Formate profitabel, wenn auch rückläufig.
Eine stetige Pipeline von Direktkonversions-Rollouts kalibriert die Beschaffungsökonomie neu. Anbieter berichten, dass 55 % der neuen Flachbildaufträge nun amorphe Selen-Photoleiter spezifizieren. Steigende Ausbeuten und lokalisierte Fertigung im Rahmen des CHIPS Act werden voraussichtlich die Kosten pro Direktpanel im Format 14 × 17 Zoll bis 2028 auf rund 12.000 USD senken und damit die Akzeptanz in kommunalen Bildgebungszentren fördern. Indirekte Panels dienen unterdessen als Preisniveau für preissensible Märkte, wobei die Lieferanten-Roadmaps auf dünnere Szintillatoren und KI-gestütztes Rauschunterdrückung ausgerichtet sind, um ihre Relevanz zu verlängern.


Nach Tragbarkeit:
Drahtlose Mobilität setzt sich durchFeste Systeme hielten im Jahr 2025 62,38 % des Umsatzes; die tragbare Kategorie verfolgt jedoch einen CAGR von 6,83 %, dank Verbesserungen im klinischen Workflow. Krankenhäuser, die Intensivstationen mit akkubetriebenen Detektoren ausstatten, verkürzen die Durchlaufzeit für Bettseitenuntersuchungen von 45 Minuten auf unter 10 Minuten und setzen damit Technologenkapazität frei. Die Marktgröße für Röntgendetektoren für tragbare Einheiten wird voraussichtlich im Prognosezeitraum um fast USD 0,5 Milliarden steigen. Drahtlosprotokolle, die 200 Aufnahmen pro Ladung und eine Bildübertragung in unter 4 Sekunden unterstützen, erfüllen die Erwartungen der Radiologen an Echtzeit-Überprüfungen. Tierkliniken nehmen Handpanels mit einem CAGR von 8,1 % an, um Sedierung bei der Bildgebung von ängstlichen Haustieren zu vermeiden.
Feste Detektoren dominieren weiterhin Hochdurchsatz-Fluoroskopie-Räume, in denen Glasfaserverbindungen eine Akquisition mit 30 fps gewährleisten, und Großflächenpanels erfüllen die Anforderungen an lange Beine und die gesamte Wirbelsäule ohne Zusammensetzen. Dennoch kippt die WHO-Klassifizierung der Mobilen Radiografie als wesentliches Gerät und die durch Geber finanzierte Beschaffung in Schwellenmärkten das inkrementelle Volumen in Richtung tragbarer Produkte und erodiert allmählich den Anteil fester Geräte.
Nach Anwendung:
Veterinärbildgebung verzeichnet den schnellsten AnstiegDie Medizinische Bildgebung trug 2025 68,13 % des Umsatzes bei, verankert durch 1,2 Milliarden jährliche Verfahren. Die Veterinärbildgebung führt das Feld jedoch mit einem CAGR von 7,61 % an, da die globale Haustierhaltung zunimmt und die Versicherungsdurchdringung in Nordamerika auf 25 % steigt. Aktualisierte Abschirmungsvorschriften verpflichten Kliniken zur Umstellung von Film, und Flachbildanbieter bündeln kompakte Generatoren und Software, die für Tieranatomie optimiert ist. Zahnarztpraxen migrieren von Film zu digitalen intraoralen Sensoren mit einem CAGR von 5,9 %, angetrieben durch sofortige Auslesungen und reduzierten Chemikalienabfall.
Die Sicherheitsüberprüfung macht 12 % der aktuellen Nachfrage aus, angetrieben durch den Einsatz von Dual-Energie-CT, der Fehlalarme um 35 % reduziert. Die Industrielle Zerstörungsfreie Prüfung fügt einen CAGR-Rückenwind von 6,9 % hinzu, da Elektrofahrzeug-Batterielinien und Luft- und Raumfahrt-Additivfertigungsstandorte eine 100%ige Inspektion erfordern. Andere aufstrebende Anwendungen, von der Lebensmittelinspektion bis zur geologischen Kernanalyse, belegen eine bescheidene, aber robuste Einführung, da die Bildqualität verbessert und die Detektorpreise sinken.
Nach Endnutzer:
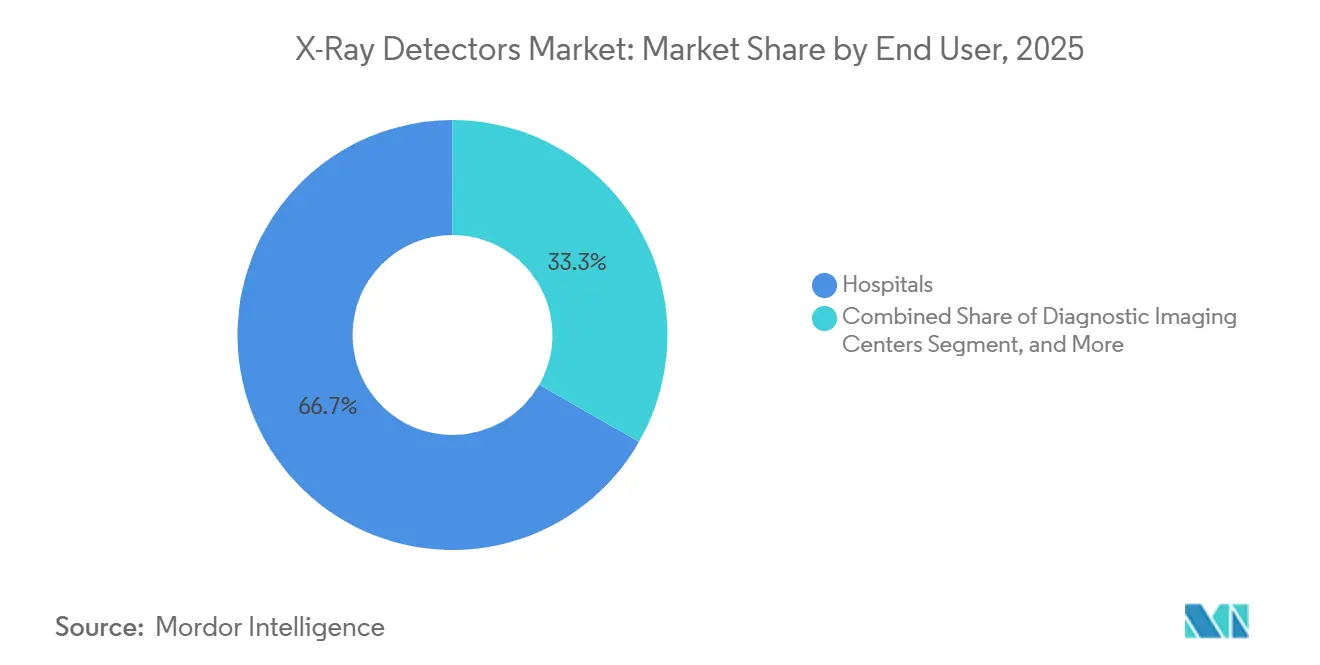
Ambulante Zentren übertreffen andereKrankenhäuser generierten 66,73 % des Umsatzes im Jahr 2025, aber Diagnostische Bildgebungszentren werden voraussichtlich diese übertreffen und mit einem CAGR von 7,69 % wachsen, da Kostenträger das Volumen in kostengünstigere Umgebungen umlenken. Die Marktgröße für Röntgendetektoren für ambulante Zentren soll bis 2031 um fast USD 0,7 Milliarden steigen, da sich die Erstattungsunterschiede ausweiten. Fachkliniken, insbesondere orthopädische und chiropraktische Praxen, investieren in interne Radiografie, um eine Diagnose beim selben Besuch zu sichern. Industrielle Einrichtungen halten 11 % der Nachfrage aufrecht, angetrieben durch Pflichtinspektionen in der Batterie- und Luft- und Raumfahrtmontage. Forschungsinstitute befehligen einen kleinen, aber stabilen Anteil durch Photonenzählungs-Upgrades für Synchrotron- und Kleintierarbeiten.
Tierkliniken machen heute nur 3 % der Lieferungen aus, expandieren jedoch mit einem CAGR von 8,1 %, angetrieben durch Premium-Haustierversorgungsausgaben und Versicherer-Mandate für die digitale Studieneinreichung. Verbleibende Nischen, einschließlich Zahnarztpraxen und Sicherheitsbehörden, aggregieren sich auf 7 % und zeigen eine konsistente Umstellung von Film und Bildverstärkern.
Nach Panelgröße:
Kompakte Formate gewinnen an DynamikGroßflächendetektoren hielten im Jahr 2025 einen Anteil von 56,71 % und dominieren weiterhin die Märkte für allgemeine Radiografie und Fluoroskopie. Kleinflächenformate steigen jedoch mit einem CAGR von 6,96 % an, angetrieben durch zahnärztliche, pädiatrische und veterinäre Einführung. Mittelpanels im Bereich von 8 × 10 bis 11 × 14 Zoll werden in Traumabereichen eingesetzt, wo leichte Designs die Patientenpositionierung erleichtern. Der Marktanteil der Röntgendetektoren für Kleinflächeneinheiten wird voraussichtlich steigen, da intraorale Sensoren den Film übertreffen und eine Diagnose am Stuhl ermöglichen und die Notwendigkeit zur chemischen Entsorgung eliminieren.
Anbieter bieten jetzt 17 × 34-Zoll-Einzelbelichtungsdetektoren an, die Zusammensetzungsartefakte bei der Skoliose-Bildgebung eliminieren, während Fortschritte in der Batterietechnologie das Gewicht tragbarer Panels auf unter 2,5 kg reduzieren. Großflächige Panels bleiben für Wirbelsäulen- und Interventionsanwendungen unersetzlich, aber der Umsatzmix verlagert sich stetig in Richtung kompakter und mittlerer Größen, da Spezialanwendungen gedeihen.
Geografische Analyse
Markt für Röntgendetektoren in Nordamerika
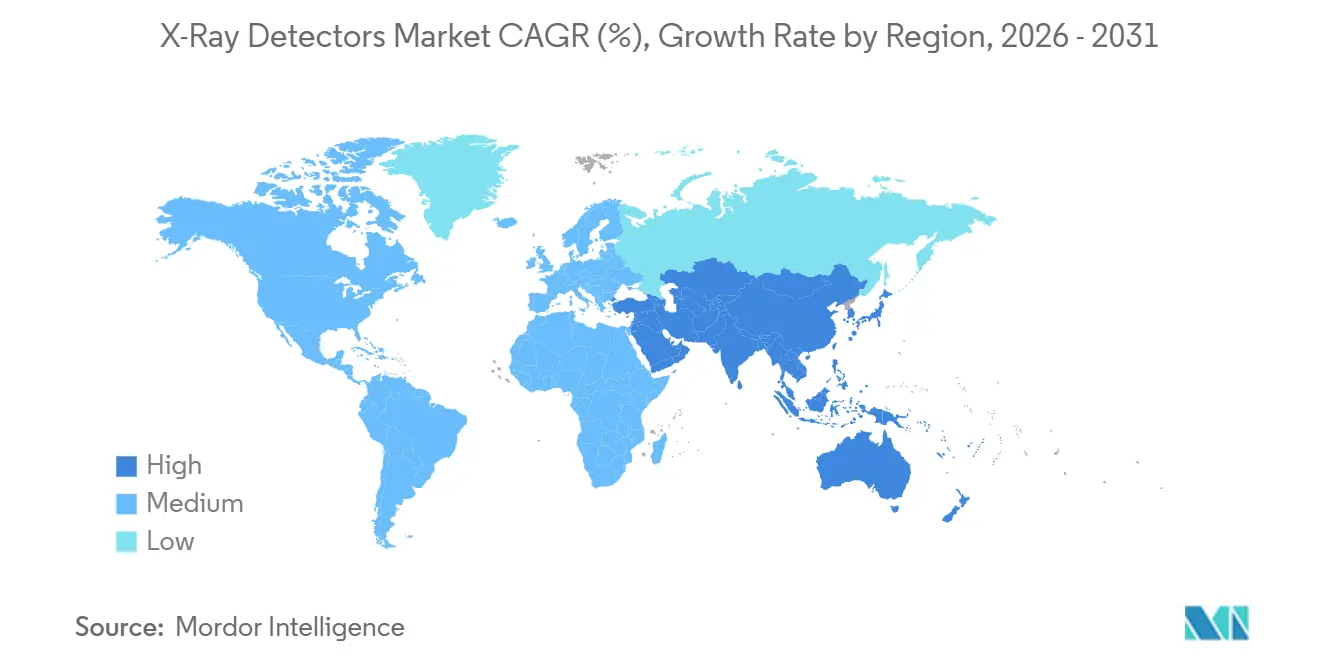
Nordamerika hielt 38,92 % des Umsatzes im Jahr 2025 und wird bis 2031 mit einem CAGR von 6,1 % wachsen. Die installierte Durchdringung der digitalen Radiografie übersteigt 85 %, sodass Ersatzbeschaffungen und nicht Erstkäufe das Volumen antreiben. Die bundesstaatliche Erstattung stieg 2025 um lediglich 2,9 % und blieb damit hinter der Geräteinflation zurück, was die Upgrade-Zyklen verlängert. Sicherheitsbehörden generieren zusätzliche Nachfrage: Die TSA installierte 2024 300 CT-Einheiten an Kontrollpunkten und strebt bis 2030 eine Zahl von 2.218 an. Der Zoll- und Grenzschutz wird bis 2028 153 Großscanner in Betrieb nehmen.
Markt für Röntgendetektoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 7,41 %, beflügelt durch Indiens Bestreben, einen Medizingerätesektor im Wert von 50 Milliarden USD aufzubauen und die Importabhängigkeit bis 2030 auf 60 % zu reduzieren. Produktionsbezogene Anreize umfassen die Montage von Flachbildschirmen, während Greenfield-Werke die lokale Substratkapazität ausbauen. Japans 8.300 Krankenhäuser nähern sich der vollständigen digitalen Umstellung im Rahmen aktualisierter Pharma- und Gerätegesetze, und die öffentlich-private Krankenhauspartnerschaft Vietnams mit Konica Minolta beschleunigt die Durchdringung im ländlichen Raum. Chinas NMPA-Genehmigungsverfahren schützt inländische Anbieter und ermöglicht es iRay und Vieworks, wettbewerbsfähig bepreiste Panels in ganz Südostasien zu exportieren.
Markt für Röntgendetektoren in EMEA und Südamerika
Europa trug 2025 26 % des weltweiten Umsatzes bei. Die Förderung durch den EU-Chips-Act in Höhe von 43 Milliarden EUR schafft kontinentale Halbleiterlinien und reduziert die 16-wöchigen Lieferzeiten, die die Engpässe von 2022 verursachten. Die nationalen Gesundheitssysteme in Deutschland, dem Vereinigten Königreich und Frankreich gehen dazu über, die Patientendosen zu senken, und schreiben die Einhaltung der EU-MDR vor. Der Nahe Osten und Afrika hielten einen Anteil von 6 %, angetrieben durch den Krankenhausbau in Saudi-Arabien und den Vereinigten Arabischen Emiraten im Rahmen der Vision 2030. Der 5-%-Anteil Südamerikas dürfte wachsen, da Brasilien Kliniken in der Amazonasregion mit tragbaren Geräten ausstattet und Argentinien bis 2028 eine digitale Durchdringungsrate von 60 % anstrebt.

Regulatorisches Umfeld
Die Vermarktung von Röntgendetektoren wird durch regionenübergreifende Kontrollen für Medizinprodukte und strahlungsemittierende Produkte geprägt, wobei Hersteller ihre Einreichungen in der Regel an internationalen Normen ausrichten, auf die sich Aufsichtsbehörden beziehen. In den Vereinigten Staaten stellt die FDA einen Konformitätsweg für medizinische Röntgenbildgebungsgeräte unter Verwendung von IEC-Normen bereit, während Leistungsanforderungen für ionisierende Strahlung emittierende Produkte in 21 CFR Part 1020 geregelt sind. Die FDA Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft, aktualisierte die CGMP-Erwartungen und legte einen stärkeren Fokus auf standardisierte Qualitätsmanagementsystem-Dokumentation über Geräteportfolios hinweg.
Die Sicherheits- und Leistungsverifizierung baut üblicherweise auf der Basisnorm IEC 60601-1 auf, unter Verwendung von Ergänzungs- und Einzelnormen, die Strahlenschutz und modalitätsspezifische Anforderungen abdecken (einschließlich IEC 60601-1-3 und IEC 60601-2-54). Die Qualitätskontrolle im klinischen Einsatz wird durch Testrahmenwerke wie IEC 61223-3-8:2024 für Abnahme- und Konstanzprüfungen entlang der Bildgebungskette gestärkt, wobei neuere Referenzen zu Strahlungsbedingungen wie EN IEC 61267:2026 die Charakterisierung und Testvergleichbarkeit unterstützen. Kanada ergänzt dies durch eine parallele Aufsicht im Rahmen des Radiation Emitting Devices (RED) Act für relevante Geräteklassen, was den Dokumentations-, Kennzeichnungs- und Testabgleichaufwand für Lieferanten, die Nordamerika beliefern, erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Materialien und Halbleiterkomponenten, darunter Fotoleiter (amorphes Selen und CdTe), Szintillatoren (CsI), Glassubstrate, TFT/CMOS-Backplanes, ASICs sowie Abschirmung und Verpackung. Sie erstreckt sich dann über Wafer-Fertigung und Panel- oder Backplane-Verarbeitung, Szintillatorbeschichtung oder Direktkonversionsabscheidung, Detektormodulmontage (Gehäuse plus Batterie- und Funksubsysteme für tragbare Geräte), Kalibrierung und Charakterisierung der Bildkette und schließlich Softwareintegration einschließlich Firmware, Rauschunterdrückung, Konnektivität und Cybersicherheitskontrollen.
Die nachgelagerte Nachfrage teilt sich auf zwischen medizinischen OEMs und Systemintegratoren, die Krankenhäuser und Bildgebungszentren beliefern, sowie industriellen und Sicherheits-OEMs, die ZfP- und Inspektionsanlagen beliefern. In beiden Bereichen erweitern Service, Kalibrierung und Ersatzteile über den gesamten Lebenszyklus den Umsatz über die ursprünglichen Lieferungen hinaus. Die Angebotsdynamik begünstigt weiterhin vertikal integrierte Akteure, die kritische Schritte kontrollieren, Vorlaufzeitrisiken reduzieren und Hardware mit proprietärer Verarbeitung bündeln können. iRay Group stellte auf der RSNA 2025 eine vertikal integrierte CT-Komponentenkette vor und zeigte, wie interne Kontrolle über mehrere Stufen der Wertschöpfungskette die Abhängigkeit von Handelslieferanten verringern kann. Die Kette wird zudem zunehmend in Richtung fortschrittlicher halbleiterbasierter Architekturen gezogen: GE HealthCare erhielt die FDA-510(k)-Zulassung (März 2026) für ein Photon-Counting-CT-Angebot mit Silizium-Detektortechnologie, und Sony Semiconductor Solutions kündigte den IMX711 Direktkonversions-Röntgen-CMOS-Sensor (Juni 2026) für Hochgeschwindigkeitsinspektion an.
Wettbewerbslandschaft
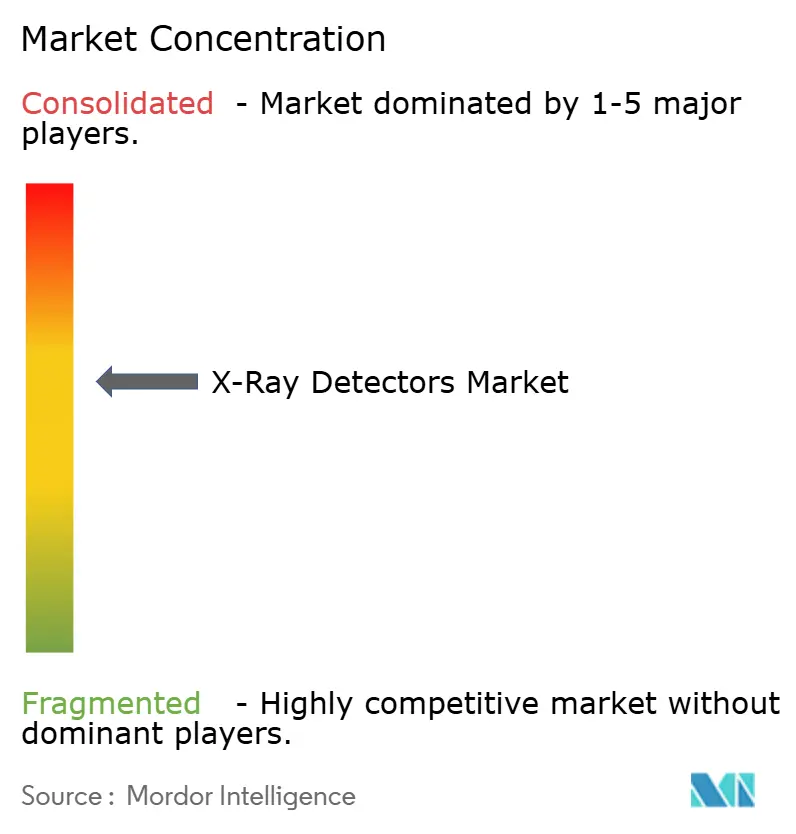
Der Markt für Röntgendetektoren weist eine moderate Konzentration auf, wobei die fünf größten Akteure im Jahr 2025 etwa 52 % des Umsatzes kontrollierten. Varex Imaging, Canon, Siemens Healthineers, GE HealthCare und Fujifilms vertikale Eigentümerschaft von Szintillatoren, Fotodioden und Montagelinien bietet einen Margenvorteil von 8–12 Prozentpunkten gegenüber Montageunternehmen, die auf Drittkomponenten angewiesen sind. Asiatische Herausforderer, darunter iRay Technology, Vieworks, Rayence und DRTECH, nutzen Lohnkostenvorteile und Exportsubventionen, um Marktführer in Entwicklungsmärkten um bis zu 20 % zu unterbieten.
Technologie ist das wichtigste Wettbewerbsfeld. Canon und Siemens investieren in Photonenzählungsarchitekturen, die intrinsische spektrale Bildgebung ermöglichen. Agfa und Carestream verfeinern amorphe Selen-Panels mit einem 150-µm-Raster für Mammografie-Präzision. Start-ups wie KA Imaging sichern sich Zulassungen für Dual-Energie-tragbare Detektoren, die knochenunterdrückte Ansichten aus einer einzigen Aufnahme liefern und die Dosis um 30 % reduzieren.
Regulierung bildet einen dauerhaften Burggraben. Die gleichzeitige Aufrechterhaltung von FDA-, EU-MDR- und NMPA-Zulassungen kann USD 0,5–1,2 Millionen pro Detektorfamilie kosten und sich bis zu 24 Monate erstrecken, was neue Marktteilnehmer abschreckt. Cybersicherheits-Prüfungen gemäß der FDA-Leitlinie zur Markteinführung und dem EU-Cyberresilienzgesetz erhöhen die Compliance-Hürden weiter und steigern den Wert zertifizierter Plattformen.
Marktführer bei Röntgendetektoren
-
Varex Imaging Corporation
-
Thales Group
-
Canon Inc.
-
iRay Technology Co. Ltd
-
Vieworks Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Röntgendetektoren
- Varex Imaging Corporation
- Thales Group
- Canon Inc.
- iRay Technology Co. Ltd
- Vieworks Co. Ltd
- Fujifilm Medical Systems
- Konica Minolta Inc.
- Agfa-Gevaert Group
- Teledyne DALSA Inc.
- PerkinElmer Inc.
- Analogic Corporation
- Siemens Healthineers
- GE HealthCare
- Carestream Health Inc.
- Hamamatsu Photonics K.K.
- Rayence Co. Ltd
- Vieworks Co., Ltd.
- Detection Technology Plc.
- DRTECH Corporation
- Comet Holding AG
- Samsung Medison
- Philips Healthcare

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum ist die Überschneidung zwischen Lieferkettenlokalisierung und Leistungsverbesserungen in der Fertigung von Flachbilddetektoren. Varex Imaging eröffnete im Dezember 2025 eine Anlage in der Andhra Pradesh MedTech Zone (AMTZ) in Visakhapatnam, die eine inländische CsI-Beschichtungskapazität umfasst, während Vieworks im November 2025 eine bedeutende Erweiterung seines Standorts Hwaseong abschloss, um die Fertigungskapazität für Flachbilddetektoren und Industriekameras zu erhöhen. Diese Schritte erweitern die regionalen Beschaffungsoptionen für OEMs und Anbieter, die kürzere Vorlaufzeiten und Multi-Sourcing-Resilienz anstreben, insbesondere in Beschaffungsprogrammen im asiatisch-pazifischen Raum, die die Einführung tragbarer und digitaler Radiografie priorisieren.
Eine zweite Chance liegt in der Verschiebung von herkömmlichen energieintegrierenden Panels hin zu spektralen und Detektorarchitekturen der nächsten Generation, einschließlich Photon-Counting-CT und aufkommender Materialsysteme, die auf verbesserte Empfindlichkeit und Dosiseffizienz abzielen. Canon führte Ultimion ein, das als Japans erstes im Inland hergestelltes Photon-Counting-CT beschrieben wird (April 2026), und die Zulassung des Photon-Counting-CT-Detektors von GE HealthCare (März 2026) deutet auf eine breitere Plattformisierung fortschrittlicher Detektortypen über Forschungsumgebungen hinaus hin. Parallel dazu beschreibt die Forschungsaktivität von 2026 Übertragungs-Roadmaps für perowskitbasierte Röntgendetektoren und neue Architekturen, die auf unterdrückten Dunkelstrom und verbesserte Stabilität abzielen, und unterstützt damit eine Pipeline für zukünftige Panelformate sowohl für Niedrigdosisbildgebung als auch für höhere Auflösungsanforderungen in der medizinischen und industriellen Inspektion.
Recent Industry Developments in Markt für Röntgendetektoren
- April 2026: Canon brachte Ultimion auf den Markt, das als Japans erstes im Inland hergestelltes Photon-Counting-CT-Gerät beschrieben wird und Photon-Counting-Detektortechnologie für hochauflösende Spektralbildgebung nutzt. Die Markteinführung unterstreicht die anhaltenden Investitionen in Spektraldetektor-Plattformen, die Premium-CT-Angebote differenzieren und die Leistungsanforderungen an vorgelagerte Detektoren erhöhen können.
- November 2025: Vieworks schloss eine bedeutende Erweiterung seines Fertigungsstandorts Hwaseong in Südkorea ab und verdoppelte die Produktionskapazität für digitale Röntgendetektoren und hochauflösende Industriekameras. Die zusätzliche Kapazität stärkt die Versorgungssicherheit für OEM-Kunden in medizinischen und industriellen Kanälen und unterstützt eine schnellere Skalierung neuer Detektorgenerationen.
- Mai 2024: Das American College of Radiology veröffentlichte eine Leitlinie für 2024, die monatliche Empfindlichkeitsprüfungen für KI-unterstützte Bildgebungsworkflows vorsieht. Dies erhöht die betriebliche Prüfung vernetzter Detektorsysteme und verstärkt die Notwendigkeit für Anbieter, stabile, testbare Leistung zu liefern, da KI-Funktionen näher an die Detektor- und Erfassungskette heranrücken.


Markt für Röntgendetektoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Röntgendetektoren die Einnahmen aus Detektoren, die zur Aufnahme von Röntgenbildern in medizinischen, zahnmedizinischen, industriellen Prüf-, Sicherheitsscreening- und veterinärmedizinischen Anwendungen eingesetzt werden. Die Werte werden in USD gemessen und spiegeln die Nachfrage nach Detektorsystemen wider, die für diese Endanwendungen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Röntgengeneratoren, vollständige Bildgebungsräume und umfassendere Bildgebungssoftware aus, sofern diese nicht gebündelt und als Teil des Detektorangebots bepreist werden.
Segmentierungsübersicht
- Nach Typ
- Flachbilddetektoren
- Indirekte Flachbilddetektoren
- Direkte Flachbilddetektoren
- Computerradiografie-Detektoren
- Ladungsgekoppelte Bauelement-Detektoren
- Zeilenscan-Detektoren
- Sonstige Typen
- Flachbilddetektoren
- Nach Tragbarkeit
- Festinstallierte Detektoren
- Tragbare Detektoren
- Nach Anwendung
- Medizinische Bildgebung
- Zahnärztliche Bildgebung
- Sicherheitsüberprüfung
- Industrielle Zerstörungsfreie Prüfung
- Veterinärbildgebung
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Fachkliniken
- Industrielle Einrichtungen
- Forschungsinstitute
- Tierkliniken
- Nach Panelgröße
- Großflächendetektoren
- Mittelflächendetektoren
- Kleinflächendetektoren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung der Nachfragekarte für Röntgenbildgebung und -inspektion und verknüpft diese dann mit Detektorlieferungen, Ersatzzyklen und Preisgestaltung. Wir stützten uns auf öffentliche Quellen wie die US-amerikanischen FDA-Gerätedatenbanken, Referenzen zu Normen der Internationalen Elektrotechnischen Kommission (IEC), Publikationen der Weltgesundheitsorganisation zum Zugang zur Bildgebung sowie OECD-Gesundheitsstatistiken, um Adoptionssignale zu verankern.
Um den Markt mit realen Ausgabenmustern zu verknüpfen, haben wir auch Zoll- und Handelsstatistiken für relevante Detektor- und Bildgebungskomponenten, begutachtete Fachzeitschriften zu Detektormaterialien und -leistung sowie öffentliche Beschaffungs- und Ausschreibungsportale für Radiologie- und Sicherheitsausrüstung ausgewertet. Jahresberichte, Investorenpräsentationen und Produktkataloge von Unternehmen wurden verwendet, um Produktpositionierung, durchschnittliche Verkaufspreisbereiche und regionale Verfügbarkeit zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Patentaktivitäten wurden selektiv eingesetzt, um Lücken in Finanzoffenlegungen und Innovationstrends zu schließen. Diese Desk-Quellen sind nur illustrativ, und viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Experteninterviews und strukturierte Umfragen mit Detektorlieferanten, Kanalpartnern und Großabnehmern gesammelt, um die Annahmen aus der Desk-Research in praktischer Hinsicht zu überprüfen. Da es sich um einen globalen Markt handelt, wurden die Antworten über APAC, EMEA und Amerika hinweg ausgewogen, mit zusätzlichem Fokus auf Preisverschiebungen, Vorlaufzeiten, Ersatzhäufigkeit und die Aufteilung zwischen fester und portabler Nachfrage.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 18 % | APAC: 43 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Anbieter: 18 % | Manager: 42 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Bildgebungs- und Inspektionsaktivitäten, die Entwicklung der installierten Basis und die Beschaffungsintensität verwendet werden, um die adressierbare Detektorausgabe nach Region zu rekonstruieren. Dies wird dann mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit geschätzten Liefervolumina für wichtige Detektorformate, zuzüglich Kanalprüfungen zur Anpassung an Mixveränderungen.
Im Modell tragen einige praktische Eingaben den Großteil des Gewichts, darunter die Aufteilung zwischen Flachpanel- und Computertomografie-Detektornachfrage, der Kaufmix zwischen portablen und festen Geräten, typische Ersatzzyklen in Krankenhäusern und Industriestandorten sowie das Preisgefälle zwischen kleinen und großen Panelgrößen. Nutzungs- und Adoptionssignale, wie das Wachstum diagnostischer Bildgebungsverfahren und Erneuerungsprogramme für Sicherheitsscreeninggeräte, werden verwendet, um die Gesamtwerte realistisch zu halten, wenn Segmentwachstumsraten angewendet werden. Wenn bei kleineren Lieferanten oder Nischenanwendungen Offenlegungslücken auftreten, interpolieren wir anhand nahegelegener Preispunkte und eines konservativen Anteils der installierten Basis und validieren dann, dass die implizierten Volumina keine Kapazitäts- und Importtrends verletzen.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die von einer kurzen Liste gemeinsamer Treiber unterstützt wird, die während der Primärdiskussionen vereinbart wurden, und eine Jahr-für-Jahr-Glättung wird angewendet, wenn Preisgestaltung oder Ersatzzyklen vorübergehende Spitzen erzeugen. Das Ergebnis ist eine Reihe von Marktwerten in USD, die auf eine begrenzte Anzahl wiederholbarer Schritte und beobachtbarer Indikatoren zurückführbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen, einschließlich regionaler Verfahrens- und Beschaffungsentwicklung, Handelsströmen für relevante Komponenten und dem implizierten Detektorersatzvolumen. Wenn eine Schätzung außerhalb des Musters erscheint, werden die Annahmen erneut überprüft und Folgegespräche ausgelöst, um Preisgestaltung, Mix und Timing zu bestätigen, bevor die Gesamtwerte finalisiert werden.
Es wird ein mehrstufiger Überprüfungsprozess verfolgt, bei dem ein zweiter Analyst die wichtigsten Treiber einem Stresstest unterzieht und dann die endgültigen Zahlen auf Jahresabweichungen und logische Konsistenz über Regionen und Endanwendungen hinweg geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preisgestaltung, Angebot oder Nachfrage beeinflussen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten öffentlich verfügbaren Informationen in der endgültigen Ansicht berücksichtigt werden.
Vergleich der Marktgröße für Röntgendetektoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Röntgendetektoren unterscheiden sich häufig, da der Umfang nicht immer übereinstimmt und dasselbe Jahr möglicherweise mit unterschiedlichen Preispunkten, Lieferannahmen und Währungszeitpunkten gemessen wird. Unterschiede entstehen auch dadurch, wie jeder Herausgeber gebündelte Artikel, Ersatz- versus Neuinstallationen und den Aktualisierungsrhythmus der zugrunde liegenden Eingaben behandelt.
Einige Schätzungen tendieren zu einer Werkstor-Betrachtung, die verwandte Dienstleistungen einschließen kann, und andere beziehen angrenzende Bildgebungshardware ein, die außerhalb der Stückliste des Detektors liegt. Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was rund um den Detektor gezählt wird, wie der Panelgrößen- und Portabilitätsmix bepreist wird und ob das Basisjahr an verifizierten Nachfragesignalen wie Verfahrenswachstum und Beschaffungszyklen verankert ist – was Mordor Intelligence verwendet, um den Gesamtwert für 2026 an detektorbezogenen Einnahmen mit anwendungsspezifischen Prüfungen zu verankern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,56 Milliarden USD (2026) | |
| Branchenherausgeber A | 4,02 Milliarden USD (2026) | Verwendet einen anderen Basisfall-Aufbau, bei dem Adoptions- und Ersatztiming konservativer behandelt wird, was die kurzfristige Nachfrage in Anwendungen mit schnellerem Erneuerungszyklus wie portablen Systemen unterschätzen kann. |
| Globaler Herausgeber B | 5,76 Milliarden USD (2026) | Berichtet eine Werkstor-Umsatzbetrachtung, die verwandte Dienstleistungen und eine breitere Wertschöpfung einschließen kann, was den Gesamtwert über ein reines Detektorausgabenmodell hinaus treibt. |
Zusammengenommen zeigt der Vergleich, dass Umfang und Preislogik den Großteil der Lücke erklären, nicht eine einzelne Wachstumsannahme. Indem die Eingaben an beobachtbaren Nachfragetreibern verankert und die implizierten Volumina und Preisgestaltungen gegen mehrere Signale validiert werden, bleibt die endgültige Marktgröße leicht prüfbar und von Jahr zu Jahr konsistent aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle globale Wert des Marktes für Röntgendetektoren?
Die Marktgröße für Röntgendetektoren wird voraussichtlich von 2,86 Milliarden USD im Jahr 2025 und 3,02 Milliarden USD im Jahr 2026 auf 3,9 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,27 % zwischen 2026 und 2031 entspricht.
Welche Detektortechnologie wächst am schnellsten?
Direktkonversions-Flachbilddetektoren werden voraussichtlich bis 2031 mit einem CAGR von 7,49 % wachsen, da Krankenhäuser niedrig dosierter, hocheffizienter Bildgebung mit hoher Detektivquanteneffizienz Priorität einräumen.
Warum gewinnen tragbare Detektoren in Krankenhäusern an Bedeutung?
Drahtlose Panels verkürzen die Bettseitenuntersuchungszeit auf unter 10 Minuten, reduzieren Infektionsrisiken im Zusammenhang mit dem Patiententransport und entsprechen der WHO-Leitlinie, die Mobile Radiografie für die Grundversorgung priorisiert.
Welche Region wird das höchste Wachstum verzeichnen?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 einen CAGR von 7,41 % verzeichnen, angetrieben durch Indiens produktionsgebundene Anreizprogramme und eine erweiterte Gerätebeschaffung in ganz Südostasien.
Wie konzentriert ist der Anbieterwettbewerb?
Der Markt ist moderat konzentriert, wobei die fünf größten Anbieter etwa 52 % des Umsatzes kontrollieren, was zu einem Konzentrationswert von 6 führt.
Was treibt die veterinäre Einführung der Digitalen Radiografie an?
Steigende Haustierhaltung und aktualisierte Abschirmungsstandards treiben Kliniken dazu an, Film gegen Flachbilddetektoren auszutauschen, was zu einem CAGR von 7,61 % für die Veterinärbildgebungsnachfrage führt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
