
Workspace As A Service (WaaS) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.21 Milliarden US-Dollar |
| Marktgröße (2031) | 19.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
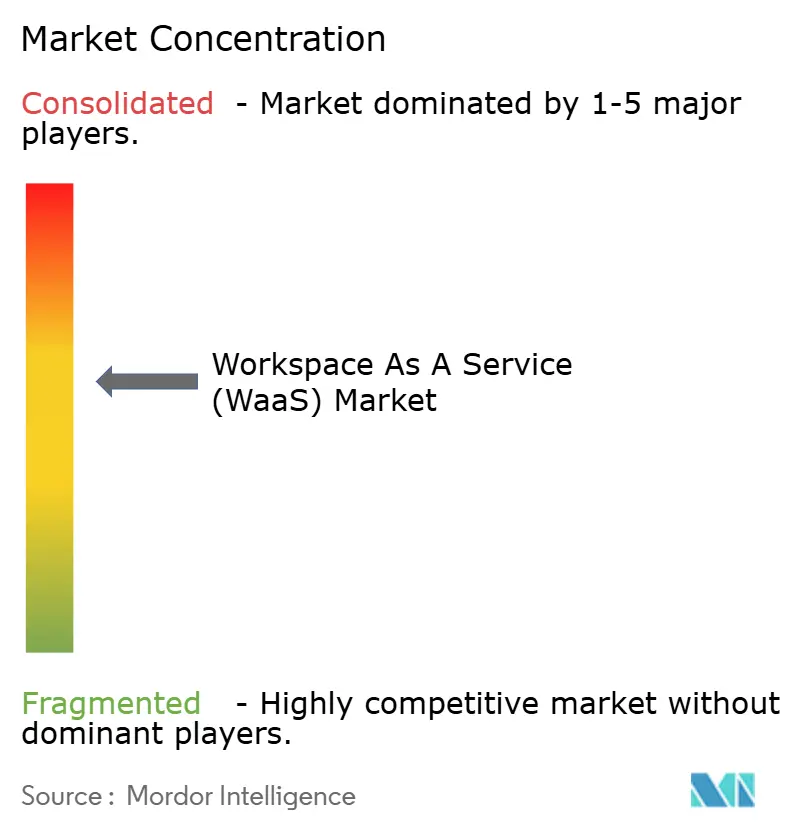
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Workspace As A Service (WaaS) Marktanalyse von Mordor Intelligence
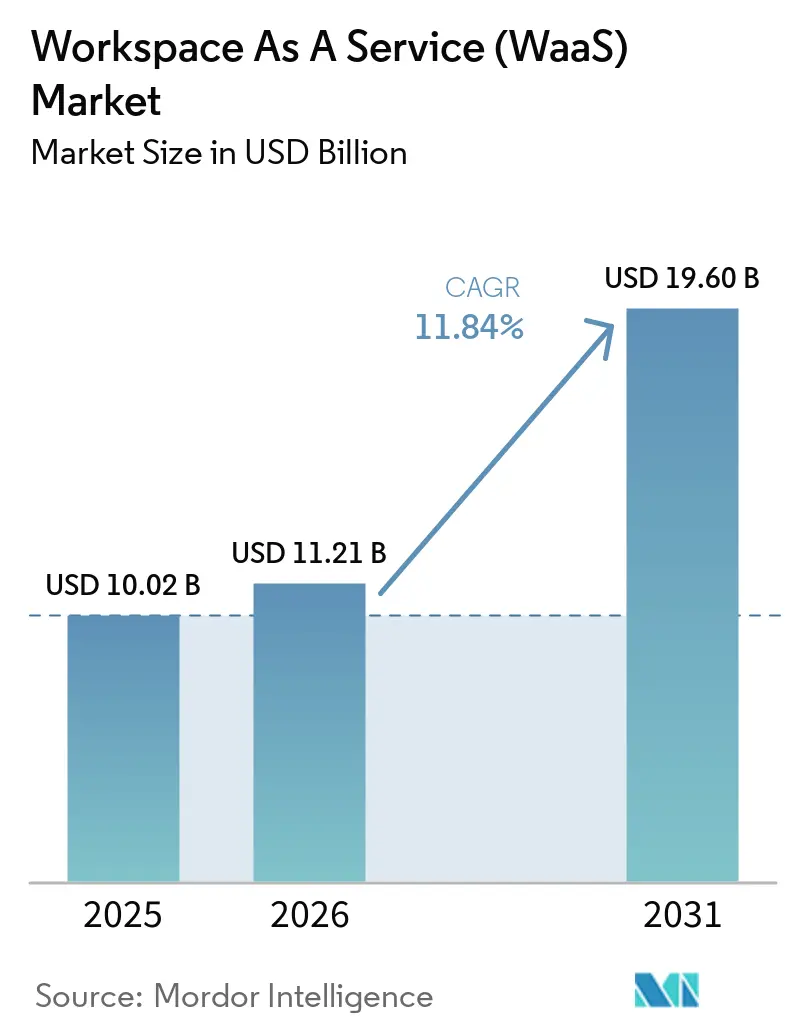
Die Marktgröße für Workspace Als Dienst im Jahr 2026 wird auf USD 11,21 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 10,02 Milliarden, mit Prognosen für 2031 von USD 19,6 Milliarden, wachsend mit einem CAGR von 11,84 % über 2026–2031.
Das Wachstum wird durch Unternehmen getragen, die auf Cloud-First-Architekturen für den digitalen Arbeitsplatz umstellen, die Sicherheit, Compliance und Produktivitätswerkzeuge in einer einzigen virtuellen Erfahrung zusammenführen. Hyperscaler-Kapitalausgaben von über USD 380 Milliarden haben globale GPU-Kapazitäten freigesetzt, die KI-gestützte virtuelle Desktops unterstützen, während nutzungsbasierte Preismodelle die Einstiegshürden für kleine Teams in allen Branchen niedrig halten. Die rasche Einführung von Zero-Trust-Frameworks, zunehmende Compliance-Anforderungen und sichere Hybrid-Work-Anforderungen halten die Nachfrage in regulierten Branchen aufrecht. Gleichzeitig fördert eine moderate Marktkonzentration sowohl etablierte als auch aufstrebende Cloud-native Anbieter, Innovationen rund um spezialisierte Workloads wie Grafikdesign, Finanzhandel und Echtzeit-Zusammenarbeit voranzutreiben.
Wichtigste Erkenntnisse des Berichts
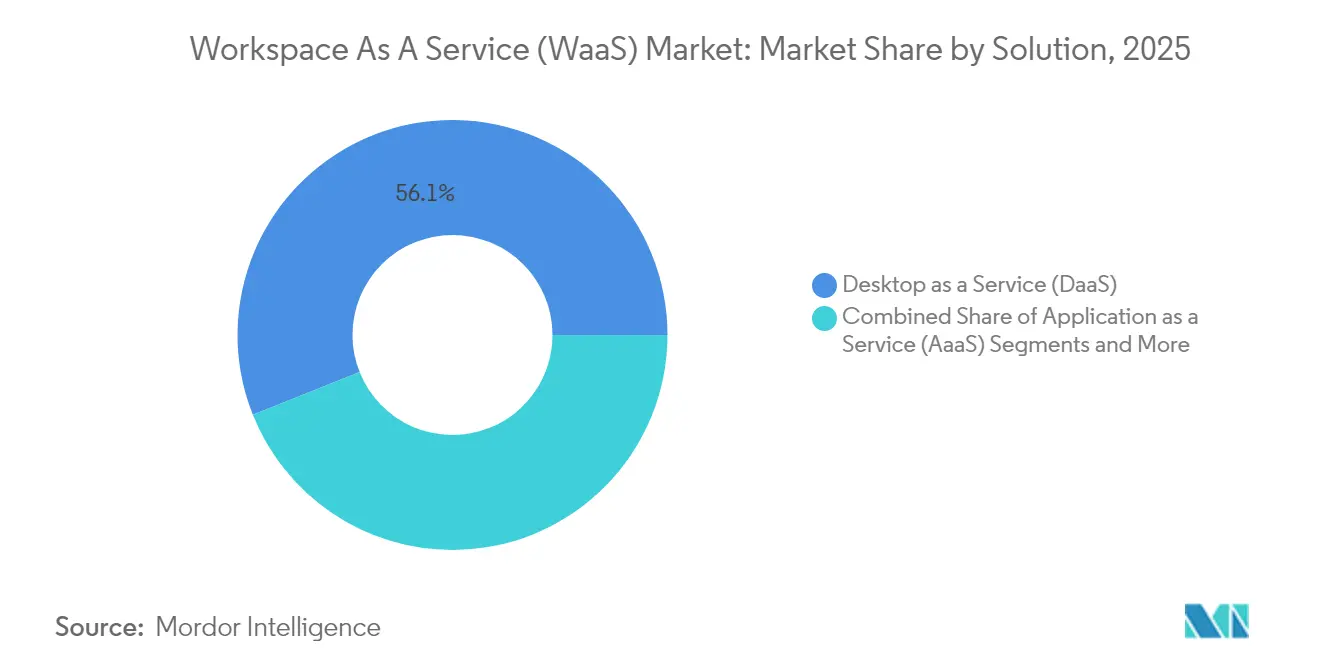
- Nach Lösung führte Desktop als Dienst mit einem Marktanteil von 56,05 % im Workspace als Dienst Markt im Jahr 2025; Integrierte Kollaborationssuiten werden voraussichtlich bis 2031 mit einem CAGR von 12,72 % wachsen.
- Nach Bereitstellungsmodell entfielen On-Premise-Installationen auf 66,80 % der Marktgröße für Workspace als Dienst im Jahr 2025; die Cloud-Bereitstellung soll bis 2031 mit einem CAGR von 13,35 % wachsen.
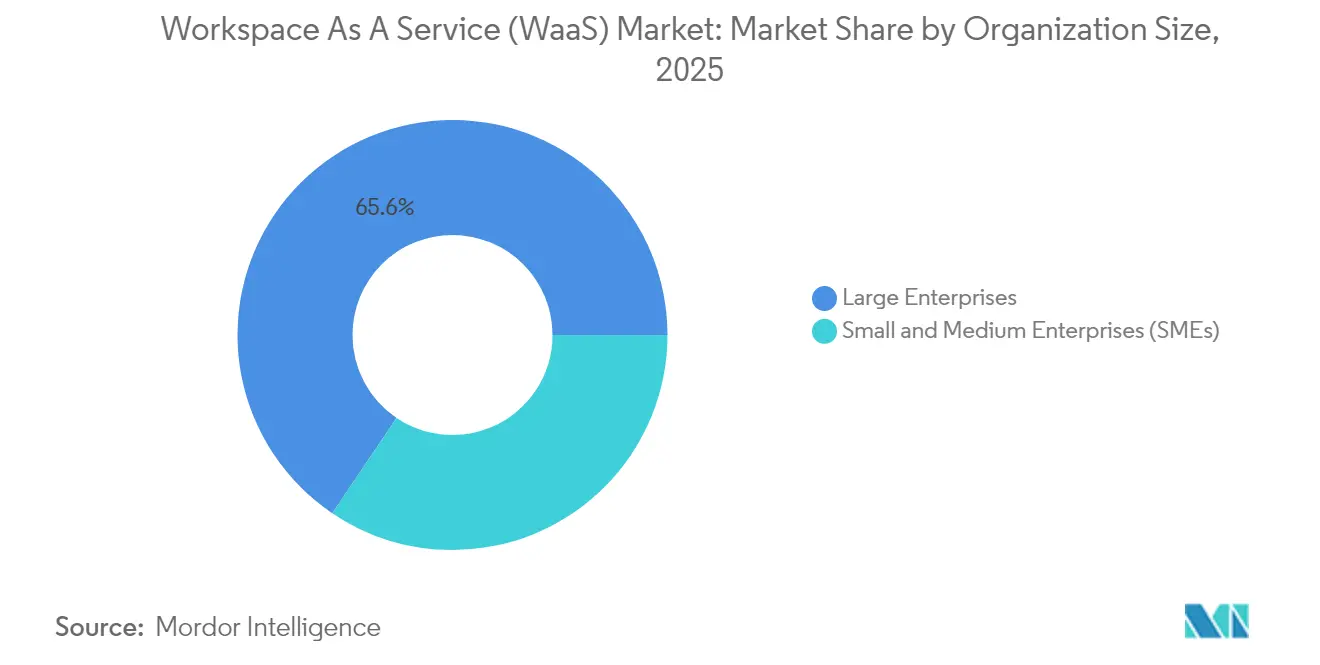
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 65,55 % am Workspace als Dienst Markt, während das KMU-Segment voraussichtlich mit einem CAGR von 13,1 % bis 2031 wachsen wird.
- Nach Endnutzerbranche erzielte IT und Telekommunikation im Jahr 2025 einen Umsatzanteil von 32,85 %; BFSI ist für den schnellsten CAGR von 12,15 % zwischen 2026 und 2031 positioniert.
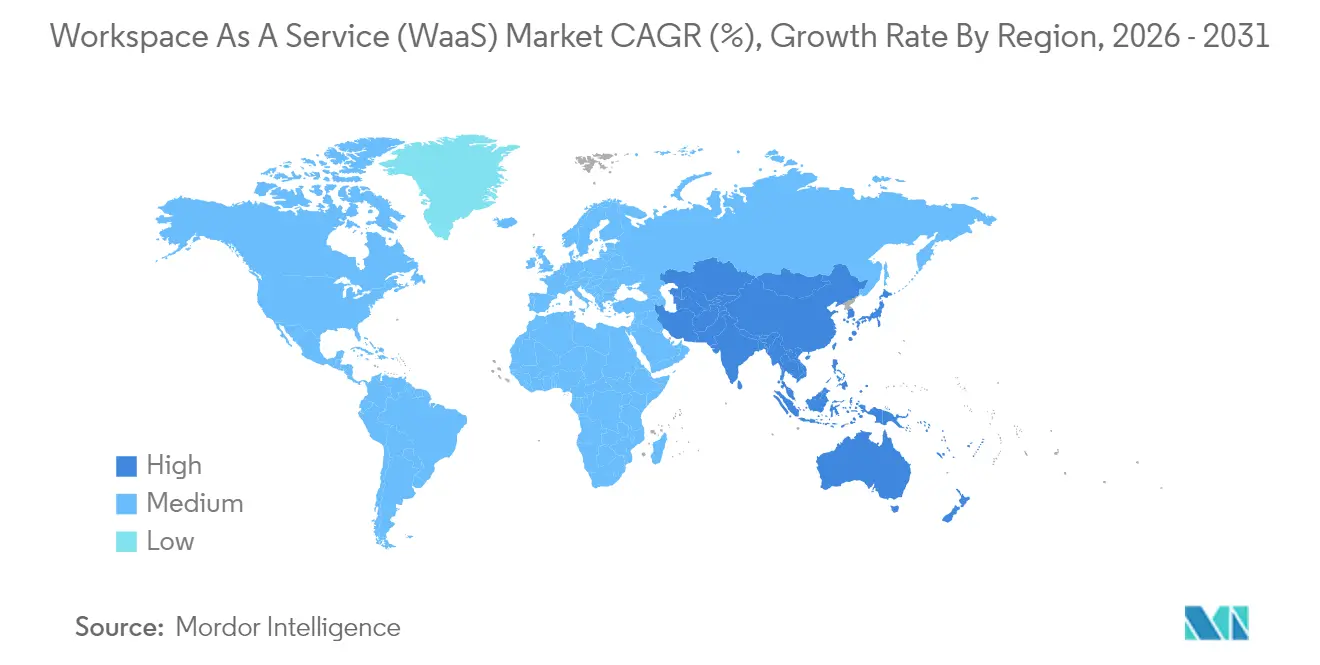
- Nach Geografie führte Nordamerika mit einem Marktanteil von 35,15 % im Workspace als Dienst Markt im Jahr 2025; Asien-Pazifik wird voraussichtlich den höchsten CAGR von 12,32 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| BYOD-Verbreitung steigert die Nachfrage nach Workspace als Dienst | +2.8% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kosten- und Skalierbarkeitsvorteile von Cloud-VDI | +3.2% | Global, insbesondere KMU-Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsanforderungen für hybrides Arbeiten | +2.1% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Kurzfristig (≤ 2 Jahre) |
| Erweiterung des DaaS-Portfolios durch Hyperscaler | +2.5% | Global, konzentriert in den wichtigsten Cloud-Regionen | Mittelfristig (2–4 Jahre) |
| ESG-Dashboards im digitalen Arbeitsplatz integriert | +0.8% | Europa, regulierte Märkte in Nordamerika | Langfristig (≥ 4 Jahre) |
| GPU-beschleunigte virtuelle Workstations (KI/Grafik) | +1.4% | Nordamerika, Europa, KI-Zentren in China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
BYOD-Verbreitung steigert die Nachfrage nach Workspace als Dienst
Unternehmen, die Bring-Your-Own-Device-Richtlinien einführen, verlassen sich zunehmend auf zentralisierte virtuelle Desktops, um Daten zu schützen und einheitliche Sicherheitsstandards durchzusetzen. Multi-Faktor-Authentifizierung, granulare bedingte Zugriffskontrolle und in WaaS integrierte Sitzungsisolierung reduzieren Risiken, die mit nicht verwalteter Hardware verbunden sind. Buchhaltungs-, Rechts- und Designfirmen berichten von einem schnelleren Onboarding von Saisonkräften, da virtuelle Anwendungen sofort auf persönliche Laptops und Tablets bereitgestellt werden. CIOs verweisen zudem auf eine verbesserte Transparenz der IT-Assets, da die Workspace As A Service-Bereitstellung geistiges Eigentum im Rechenzentrum und nicht auf Endgeräten hält. Diese Dynamik positioniert BYOD als mittelfristigen Treiber in reifen und aufstrebenden Märkten.
Kosten- und Skalierbarkeitsvorteile von Cloud-VDI
Cloud-gehostete virtuelle Desktops senken die Gesamtbetriebskosten, indem sie umfangreiche Hardware-Erneuerungen überflüssig machen und Ausgaben auf verbrauchsbasierte Modelle verlagern. Amazon WorkSpaces Thin Client-Geräte beginnen bei USD 195 und streamen verschlüsselte Pixel aus der Cloud, was veranschaulicht, wie zentrales Management den Vor-Ort-Support reduziert[1]. Microsoft Azure Virtual Desktop fügt Multi-Session-Windows 11 hinzu, um die Dichte zu maximieren, während globale Rechenzentrumsstandorte eine sofortige Skalierung bei Fusionen oder Projektspitzen ermöglichen. Diese Effizienzgewinne wirken sich am stärksten auf KMU in Asien-Pazifik aus, denen bisher das Kapital für eine Infrastruktur auf Unternehmensebene fehlte.
Sicherheitsanforderungen für hybrides Arbeiten
Dauerhaft hybride Belegschaften erfordern konsolidierte Sicherheits-Stacks, die Zero-Trust-Prinzipien durchsetzen. Virtuelle Desktop-Infrastruktur hält sensible Daten in der Unternehmens-Cloud, ermöglicht zentralisiertes Patching und leitet den Datenverkehr über geprüfte Kanäle. Finanzinstitute nutzen PCI-DSS-konforme VDI-Instanzen, damit Händler, Analysten und Supportmitarbeiter von zu Hause aus arbeiten können, ohne lokal gespeicherte Kundendaten. Gesundheits- und Behördeneinrichtungen verfolgen denselben Ansatz zum Schutz elektronischer Akten und Bürgerdaten, was Sicherheit zu einem kurzfristigen Katalysator für den WaaS Markt in regulierten Branchen macht.
Erweiterung des DaaS-Portfolios durch Hyperscaler
AWS, Microsoft und Google haben gemeinsam über USD 380 Milliarden für Cloud-Hardware der nächsten Generation bereitgestellt, die GPU-beschleunigte virtuelle Workstations antreibt. AWS führt mit vom Kunden zugesagten Ausgaben von USD 164 Milliarden, dicht gefolgt von Microsoft Azure mit USD 129,5 Milliarden. Erweiterte Allianzen – wie Citrix' Acht-Jahres-Pakt, der es zum bevorzugten Azure-Partner von Microsoft macht – bündeln optimierten Speicher, Netzwerk und KI-Dienste für mehr als 100 Millionen potenzielle Nutzer. GPU-fokussierte Neocloud-Anbieter wie CoreWeave und Lambda Labs gewinnen ebenfalls an Boden, indem sie KI- und Grafikaufgaben adressieren, die von Clustern mit geringer Konkurrenz profitieren. Dieser Kapitalzufluss erweitert die geografische Reichweite und erhöht die Leistungsobergrenzen für den Workspace als Dienst Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Netzwerklatenz und Bandbreitenlücken | -1.8% | Ländliche Gebiete weltweit, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-Anwendungen | -1.2% | Unternehmensmärkte mit etablierter IT-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Steigende Cloud-Egress-Gebühren schmälern die Gesamtbetriebskosten | -0.9% | Global, insbesondere Multi-Cloud-Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsregeln erzwingen lokalen VDI-Fußabdruck | -0.7% | Europa, regulierte Branchen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Netzwerklatenz und Bandbreitenlücken
Virtuelle Desktops reagieren sehr empfindlich auf Roundtrip-Verzögerungen. Citrix-Benchmark-Tests zeigen, dass die Benutzererfahrung stark abnimmt, sobald die Latenz 150 Millisekunden überschreitet, und jenseits von 300 Millisekunden inakzeptabel wird. Viele ländliche Gebiete und Schwellenländer sind nach wie vor auf unbeständiges Breitband angewiesen, was zu Eingabeverzögerungen, Audioaussetzern und unscharfer Grafik führt, die die Akzeptanz hemmen. Hyperscaler mildern Einschränkungen durch nahe gelegene Edge-Zonen und adaptiven UDP-Transport, doch die letzte Meile der Infrastruktur bleibt uneinheitlich. Staatlich geförderte Glasfaserausbauten und 5G-Festfunk-Pilotprojekte werden entscheidend sein, insbesondere für Bereitstellungen mit hochauflösendem Video oder CAD-Workloads.
Komplexität der Integration von Legacy-Anwendungen
Unternehmen mit jahrzehntealten Anwendungen stoßen auf Migrationshindernisse. Ältere Software kodiert häufig Gerätetreiber fest oder setzt bestimmte Betriebssysteme voraus, was die virtuelle Bereitstellung erschwert. IT-Teams müssen Kompatibilitätstests durchführen, Code umstrukturieren oder ausführbare Dateien containerisieren – Schritte, die Budgets und Zeitpläne aufblähen. Stark regulierte Sektoren erfordern zusätzliche Validierungen vor dem Produktionseinsatz, was die Zertifizierungskosten erhöht. Während moderne Windows-Layering-Tools und Anwendungs-Remoting-Broker einige Reibungspunkte reduzieren, hält die Lernkurve eine Teilmenge unternehmenskritischer Systeme länger als erwartet an On-Premise-Silos gebunden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Desktop-Dominanz treibt Plattformkonsolidierung voranDesktop als Dienst sicherte sich im Jahr 2025 einen Anteil von 56,05 % am Workspace als Dienst Markt, was die anhaltende Nachfrage nach vollständigen Betriebssystem-Images widerspiegelt, die ältere Branchensoftware unterstützen. Unternehmen bevorzugen das Modell, weil zentrales Patching, Golden-Image-Management und sofortiges Rollback die Compliance im Vergleich zu einzelnen Laptops vereinfachen. Die DaaS-Einführung skaliert auch reibungslos für Auftragnehmer und Saisonkräfte dank stündlicher Abrechnung. Die Führungsposition des Segments hat Plattformanbieter dazu veranlasst, komplementäre Funktionen wie Identität, Beobachtbarkeit und Endpunkt-Analysen in einheitliche Konsolen zu integrieren.
Integrierte Kollaborationssuiten stellen die am schnellsten wachsende Kategorie mit einem CAGR von 12,72 % bis 2031 dar. Bündel, die Chat, Anrufe, gemeinsames Dokumentenerstellen und Workflow-Automatisierung kombinieren, reduzieren die Tool-Vielfalt und fördern die Lizenzkonsolidierung. Microsoft Teams in bestehenden Office 365-Vereinbarungen und Google Workspace in Bildungs- und Startup-Kohorten dominieren die Volumina. Anbieter betten jetzt KI für Besprechungstranskription, Whiteboarding und Low-Code-Prozessbuilder ein und positionieren Suiten als Ausgangspunkt für umfassendere Plattformen für digitale Erfahrungen. Diese Entwicklung wird eigenständige Konferenz- oder Speicherlösungen schrittweise verdrängen, da Unternehmen zu kohärenten Ökosystemen tendieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-Beschleunigung gestaltet Infrastruktur neuOn-Premise-Bereitstellungen kontrollierten im Jahr 2025 66,80 % der Marktgröße für Workspace als Dienst, da Unternehmen getätigte Investitionen nutzten und Datensouveränität durchsetzten. Solche Bestände kombinieren häufig VDI-Software mit hyperkonvergierten Clustern, die in privaten Rechenzentren betrieben werden. Strenge Kapazitätsplanung, Hardware-Erneuerungszyklen und separate Disaster-Recovery-Standorte halten die Kapitalkosten jedoch hoch.
Die Cloud-Bereitstellung soll bis 2031 den stärksten CAGR von 13,35 % verzeichnen. Anbieter liefern GPUs auf Unternehmensebene, automatisierte Elastizität und globale Redundanz ohne Vorabausgaben. Microsoft Azure Virtual Desktop auf Azure Stack HCI verbindet beide Welten, indem es virtuelle Sitzungshosts On-Premise hostet und sie gleichzeitig aus der Cloud steuert. Europäische Organisationen tendieren zu souveränen Cloud-Regionen, die DSGVO- und Schrems-II-Datentransferurteile berücksichtigen. Im Laufe der Zeit wird das Public-Cloud-Betriebsmodell neue Greenfield-Bereitstellungen und Workload-Erweiterungen dominieren, auch bei stark regulierten Unternehmen.
Nach Unternehmensgröße:
KMU treiben inkrementelles Volumen voranGroßunternehmen machten im Jahr 2025 65,55 % des Marktanteils für Workspace als Dienst aus, dank umfangreicher Nutzerzahlen und komplexer Compliance-Anforderungen. Banken, Telekommunikationsanbieter und globale Hersteller setzen Zehntausende von virtuellen Desktops ein, um Kundendaten zu schützen, Fusionsübergänge zu unterstützen und Follow-the-Sun-Engineering-Zusammenarbeit zu ermöglichen. Zentralisierte Verwaltungskonsolen, geschichtete Image-Strategien und dedizierte Netzwerkverbindungen erfüllen strenge Leistungs-SLAs.
Kleine und mittlere Unternehmen bleiben die dynamischste Gruppe mit einem erwarteten CAGR von 13,1 % bis 2031. SaaS-ähnliche Abonnementtarife ermöglichen es wachsenden Unternehmen, auf dieselbe Ausfallsicherheit und Sicherheit wie Konzerne zuzugreifen, ohne Server kaufen oder Spezialadministratoren einstellen zu müssen. Betreiber von gemeinsamen Arbeitsbereichen und Co-Working-Marken in Ballungsräumen bündeln zunehmend virtuelle Desktops neben physischen Schreibtischen, sodass KMU projektbasierte Teams über Nacht aufbauen können. Da Anbieter das Onboarding durch browserbasierte Einrichtungsassistenten und integrierte Abrechnung vereinfachen, wird die KMU-Nachfrage das gesamte adressierbare Volumen stetig ausweiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Regulierte Sektoren dominieren die frühe AkzeptanzIT und Telekommunikation sicherten sich im Jahr 2025 32,85 % des Marktanteils für Workspace als Dienst, da Softwareentwickler, Netzwerkingenieure und Support-Center sichere Laborumgebungen benötigen, die von jedem Standort aus erreichbar sind. Häufige Code-Builds und Netzwerkschema-Tests nutzen die Elastizität von VDI-Farmen, um Release-Zyklen zu verkürzen und Hardware-Investitionen zu reduzieren.
BFSI wird voraussichtlich den schnellsten CAGR von 12,15 % zwischen 2026 und 2031 liefern. Finanzinstitute setzen gehärtete virtuelle Desktops ein, die sensible Daten innerhalb der Rechenzentrumsperimeter halten und die Compliance-Berichterstattung automatisieren. Zero-Trust-Segmentierung und integrierte Sitzungsaufzeichnung erfüllen Prüfungsmandate von Regulierungsbehörden in Nordamerika, Europa und dem Nahen Osten. Versicherungsgesellschaften spiegeln Banken wider, indem sie digitale Arbeitsbereiche einführen, die eine Remote-Schadenbearbeitung und versicherungsmathematische Analysen unter strengen Datenschutzregeln ermöglichen. Bildungs-, Regierungs- und Gesundheitssegmente fügen inkrementelles Volumen durch Fernunterricht, Bürgerdienste bzw. Initiativen für elektronische Patientenakten hinzu.
Geografische Analyse
Nordamerika Workspace As a Service (WaaS) Markt
Nordamerika behauptete im Jahr 2025 mit einem Anteil von 35,15 % die Führungsposition im Workspace as a Service Markt, gestützt durch eine ausgereifte Cloud-Infrastruktur, eine hohe Breitbandabdeckung und eine frühe Einführung in den Bereichen Technologie, Finanzen und Medien. Regulatorische Klarheit hinsichtlich der Datenschutzkontrollen für Remote-Arbeit beschleunigte die Einführung, während die hohe Dichte an Hyperscalern in mehreren Ballungsräumen die Latenz innerhalb optimaler Schwellenwerte hielt. Laufende Investitionen des Privatsektors in KI-optimierte Rechenzentren, darunter Amazons 10 Milliarden USD teurer Campus in North Carolina, stärken weiterhin die regionale Versorgungsbasis.
APAC Workspace As a Service (WaaS) Markt
Asien-Pazifik wird voraussichtlich bis 2031 die höchste CAGR von 12,32 % verzeichnen. Regierungen in Indien, Indonesien und Vietnam stellen Zuschüsse und Spektrumanreize bereit, um die Glasfaser- und 5G-Abdeckung auszubauen, und ermöglichen es KMU und Behörden, lokale IT-Infrastrukturen zugunsten von Cloud-Desktops zu überspringen. Amazons Zuweisung von 20 Milliarden AU$ für australische Rechenzentren in Verbindung mit neuen Solarparks unterstreicht den regionalen Appetit auf grüne Infrastruktur. Inländische Cloud-Anbieter in Japan und Südkorea starten ebenfalls GPU-reiche Cluster zur Unterstützung der Entwicklung von Sprachmodellen und 3D-Design, was die Nachfrage nach leistungsstarken Workstations aus nahegelegenen Zonen ankurbelt.
EMEA und LATAM Workspace As a Service (WaaS) Markt
Europa bleibt ein Wachstumspivot, der auf souveränen Cloud-Rahmenwerken basiert. Der Europäische Datenakt und sektorspezifische Vorgaben zwingen Workloads, innerhalb regionaler Grenzen zu verbleiben, was Frankreich, Deutschland und die nordischen Länder dazu veranlasst, vertrauenswürdige Cloud-Partnernetzwerke einzuführen. VMwares souveräne Cloud-Referenzarchitektur bietet standardisierte Compliance-Vorlagen, die die Zertifizierung virtueller Desktops beschleunigen. Wenn Unternehmen ihre Hardware-Zyklen erneuern, reduzieren viele ihre lokalen Serverräume und abonnieren zugelassene Public-Cloud-Regionen, wodurch Leistung mit rechtlicher Sicherheit verbunden wird. Der Nahe Osten und Afrika verzeichnen eine beginnende Akzeptanz im Zusammenhang mit wirtschaftlichen Diversifizierungsprogrammen, während Lateinamerika einen stetigen Aufschwung erlebt, wo Glasfaser-Backbones und Edge-Knoten historische Bandbreitenlücken schließen.
Regulatorisches Umfeld
Anbieter von Workspace as a Service (WaaS) und Unternehmenskunden agieren innerhalb einer sich ausweitenden Cybersicherheits- und Digitalmarktaufsicht, die Fernzugriffsarchitekturen, Vorfallmeldungen und Beschaffungsanforderungen prägen kann. In der Europäischen Union legt die NIS2-Richtlinie (Richtlinie (EU) 2022/2555) verbindliche Anforderungen an das Cybersicherheitsrisikomanagement und die Meldung von Vorfällen für Cloud-Computing-Dienstleister und viele regulierte Kunden fest, und die Durchführungsverordnung (EU) 2024/2690 der Kommission spezifiziert weiter technische und methodische Maßnahmen, die Managed-Service- und Cloud-Betrieb betreffen, der virtuelle Desktops und Kollaborations-Stacks unterstützt.
Sicherheits- und Wettbewerbsrahmenwerke beeinflussen auch die Praktiken der Anbieter und Vertragsbedingungen. Im März 2026 skizzierte die britische Competition and Markets Authority (CMA) ein Aktionsprogramm im Rahmen des Digital Markets Competition Regime, das sich auf Cloud-Dienste und Unternehmenssoftware konzentriert und die Prüfung von Wechselmöglichkeiten, Interoperabilität und Marktmacht bei den Plattformen erhöht, die der WaaS-Bereitstellung zugrunde liegen. In den Vereinigten Staaten betont die im öffentlichen Sektor verwendete Bundesrichtlinie weiterhin sicheren Fernzugriff und Governance (einschließlich der CISA TIC 3.0 Remote-User-Leitlinien und der NIST SP 800-46r2-Empfehlungen für Telearbeit und BYOD), was die Anforderungen an MFA, Richtlinienprüfung und kontrollierte Zugangswege in WaaS-Umgebungen verstärkt.
Wertschöpfungskettenanalyse
Die WaaS-Wertschöpfungskette beginnt bei Endgeräte-Hardware und Peripheriegeräten, einschließlich Thin Clients und mitarbeitereigenen Geräten im Rahmen von BYOD, und geht dann zur Infrastrukturebene über, die Rechenleistung, Speicher, Netzwerke und in vielen Bereitstellungen GPU-Kapazität über Hyperscaler-Regionen und Colocation-Einrichtungen bereitstellt (mit Anbietern wie AWS, Microsoft Azure, Google Cloud, Equinix und Digital Realty). Über der Infrastruktur liefern Software- und Plattformebenen virtuelle Desktops und Anwendungen (VDI/DaaS-Steuerungsebenen), Identitäts- und Zugriffsmanagement, Sicherheitstools und integrierte Kollaborationssuiten, die gemeinsam das gelieferte Workspace-Erlebnis bilden.
Systemintegratoren und Managed-Service-Provider stehen typischerweise zwischen Plattformen und Kunden und bündeln Bereitstellung, Image-Management, Patching, Monitoring, Service Desk und Compliance-Berichterstattung in vertragsbasierte Angebote (zum Beispiel positioniert Wipro WaaS360-artige Managed-Workplace-Bereitstellung). Zu den zentralen Reibungspunkten entlang der Kette gehören Bandbreiten- und Latenzbeschränkungen auf der letzten Meile, die die VDI-Nutzererfahrung beeinträchtigen können, die Governance über mehrere Anbieter hinweg, die Hyperscaler, VDI-Plattformen und Sicherheitsverträge umfassen, sowie die Integration von Legacy-Anwendungen, die nicht für die virtuelle Bereitstellung konzipiert wurden. Diese Einschränkungen erhöhen die Bedeutung von Orchestrierung, Observability und Sicherheitsrichtlinien-Automatisierung für Anbieter, die als einzige verantwortliche Ebene für den Endkunden fungieren möchten.
Wettbewerbslandschaft
Der Wettbewerb bleibt ausgewogen zwischen Hyperscalern, diversifizierten Unternehmenssoftwareanbietern und reinen Workspace-Spezialisten. Die Ausgliederung von VMwares End-User-Computing-Einheit in Omnissa im Jahr 2024, unterstützt von KKR, bewahrte USD 1,5 Milliarden an wiederkehrenden Einnahmen bei 26.000 Kunden und positionierte Horizon und Workspace ONE als unabhängige Säulen neu. Omnissa stellte im März 2025 sofort ein dreistufiges Partnerprogramm vor, das auf ein Wachstum von 6–8 % durch reichhaltigere Kanalanreize abzielt. Microsoft, AWS und Google kontern mit erstklassigen Angeboten wie Windows 365, Amazon WorkSpaces und Google Cloud Workstations, die Identität, Analysen und KI unter einer einzigen Abrechnung kombinieren.
Strategische Akquisitionen betonen Automatisierung und Sicherheit. ServiceNow schloss im März 2025 den Kauf von Moveworks für USD 2,85 Milliarden ab, um konversationelle KI in IT-Service-Desks zu integrieren. IBM stimmte im Februar 2025 dem Kauf von HashiCorp für USD 35 pro Aktie zu und ergänzte seine Hybrid-Cloud-Orchestrierungs-Playbooks um sicheres Secret-Management. Diese Schritte straffen die End-to-End-Workflow-Kontrolle und erschließen Cross-Selling-Potenzial in virtuellen Desktop-Beständen.
Die technologische Differenzierung konzentriert sich nun auf GPU-Dichte, Echtzeit-Zusammenarbeit und Richtlinienautomatisierung. NVIDIAs RTX Virtual Workstation Stack ermöglicht CAD und KI-Training mit hoher Bildrate durch Citrix- und VMware-Integrationen. Citrix und Microsoft vertiefen die Integration von Teams-Optimierungen und versprechen eine Klick-zu-Render-Leistung von unter 100 Millisekunden für Audio-/Videositzungen. Unterdessen sichern sich Neocloud-Wettbewerber wie CoreWeave spektakuläre Finanzierungsrunden, um KI-optimierte Serverfarmen aufzubauen, und positionieren sich als kosteneffektive Alternativen für Deep-Learning-Workloads, die die Quoten der Mainstream-Hyperscaler übersteigen. Kunden wägen Portabilität, Compliance und Stückkosten ab, wenn sie zwischen diesen verschiedenen Bereitstellungsmodellen wählen.
Marktführer im Bereich Workspace As A Service (WaaS)
-
Amazon Web Services Inc.
-
VMware Inc.
-
Citrix Systems Inc.
-
Microsoft Corporation
-
Unisys Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Workspace As A Service (WaaS)-Markt Unternehmen in diesem Bericht
- Amazon Web Services Inc.
- VMware Inc.
- Citrix Systems Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems Inc.
- Accenture plc
- DXC Technology Co.
- Hewlett Packard Enterprise
- Nutanix Inc.
- Workspot Inc.
- Cloudalize NV
- Dizzion Inc.
- Getronics NV
- Unisys Corporation
- NTT DATA Corporation
- Colt Technology Services
- Oracle Corporation
- Huawei Technologies Co. Ltd.
Lesen Sie die Analyse der Workspace As A Service (WaaS)-Unternehmen
Marktchancen und Zukunftsaussichten
Ein praktischer Weißraum für WaaS liegt in regulierten, prüfungsintensiven Remote-Arbeitsumgebungen, die präskriptive Cybersicherheitskontrollen im Einklang mit Beschaffungs- und Berichtsanforderungen erfordern, insbesondere in Europa, wo die NIS2-Verpflichtungen und die Durchführungsverordnung (EU) 2024/2690 der Kommission die Anforderungen an nachweisbares Risikomanagement bei Cloud- und Managed-Service-Bereitstellung erhöhen. Anbieter, die gehärtete virtuelle Desktops mit integrierter Identität, Sitzungskontrollen und standardisierten Berichtsvorlagen bündeln, können klarere Kaufauslöser in Lieferketten des öffentlichen Sektors und kritischer Branchen sehen, in denen Compliance-Arbeit nicht vom digitalen Arbeitsplatz getrennt werden kann.
Es besteht auch Raum für die Erweiterung von Hochleistungs- und automatisierungsgesteuerten Workspaces, da Hyperscaler-Investitionen die Verfügbarkeit GPU-reicher Infrastruktur erhöhen und Unternehmen KI innerhalb des Desktop-Erlebnisses und nicht nur in eigenständigen Anwendungen operationalisieren möchten. Der Markt zeigt bereits eine Plattformbewegung in diese Richtung, darunter die allgemeine Verfügbarkeit von Amazon WorkSpaces für KI-Agenten durch AWS im Juni 2026, um Automatisierung zu unterstützen, die mit Legacy-Desktop-Anwendungen interagieren kann, ohne Modernisierung oder neue APIs zu erfordern. Getrennt davon schaffen Cloud-Ökonomie und Architekturentscheidungen Chancen für Anbieter und MSPs, die Egress und Komplexität durch Workload-Platzierung, Hybrid-Kontrollen (einschließlich VMware-Bestandskonnektivität zur Public Cloud) und durchgängige Observability über Geräte-, Sitzungs-, Netzwerk- und Sicherheitsebenen hinweg reduzieren können.
Neueste Industrielle Entwicklungen in Workspace As A Service (WaaS)-Markt
- Juni 2026: Amazon Web Services stellte Amazon WorkSpaces für KI-Agenten allgemein verfügbar und ermöglichte es Agenten, innerhalb von Legacy-Desktop-Anwendungen zu operieren, ohne neue APIs oder Anwendungsmodernisierung zu erfordern. Dies erweitert WorkSpaces von einem Dienst zur Bereitstellung virtueller Desktops zu einer automatisierungsbereiten Workspace-Ebene und erhöht die Funktionsanforderungen für konkurrierende WaaS- und DaaS-Plattformen, die auf Legacy-lastige Unternehmen abzielen.
- August 2025: AWS gab die allgemeine Verfügbarkeit von Amazon Elastic VMware Service bekannt, die es Organisationen ermöglicht, VMware-Workloads auf AWS-Infrastruktur auszuführen. Dieser Schritt unterstützt hybride Workspace-Designs, bei denen VMware-basierte VDI- und Management-Stacks mit Cloud-Elastizität kombiniert werden können, und beeinflusst Migrationspfade für Unternehmen, die die WaaS-Bereitstellung standardisieren.
- Juni 2024: AWS führte Amazon WorkSpaces Pools ein und stellte einen gemeinsamen Pool virtueller Desktops für Szenarien wie Schulungslabore und Kontaktzentren vor. Die Pool-Bereitstellung stärkt die Kosten- und Verwaltungseffizienz für schwankende Nutzerpopulationen und erweitert die adressierbaren Anwendungsfälle über persistente, namentlich zugewiesene Desktops hinaus.
Workspace As A Service (WaaS)-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Workspace As A Service (WaaS) Markt als die gebündelte Bereitstellung virtueller Arbeitsumgebungen und zugehöriger verwalteter Dienste, die es Nutzern ermöglichen, sicher von verschiedenen Geräten aus auf Desktops und Geschäftsanwendungen zuzugreifen, typischerweise über Cloud- und Hybridumgebungen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Ausgaben aus, die ausschließlich für den Kauf von Endnutzer-Hardware und allgemeine Konnektivitätsdienste anfallen, sofern diese nicht als Teil eines WaaS-Abonnements oder eines verwalteten Workspace-Vertrags gebündelt sind.
Segmentierungsübersicht
- Nach Lösung
- Desktop als Dienst (DaaS)
- Anwendung als Dienst (AaaS)
- Verwaltete Sicherheit und Compliance als Dienst
- Integrierte Kollaborationssuiten
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- BFSI
- Bildung
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- IT und Telekommunikation
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um zu erfassen, was als WaaS gezählt wird, und um Grenzen zwischen Cloud-Workspace-Abonnements, Virtualisierungssoftware und verwalteten Arbeitsplatzdiensten festzulegen. Sie half auch dabei, den anfänglichen Nachfragepool aufzubauen, insbesondere durch die Verfolgung von Signalen zur Einführung von Remote- und Hybridarbeit sowie der Richtung der IT-Ausgaben von Unternehmen.
Öffentliche und offizielle Quellen, die das Modell geprägt haben, umfassten beispielsweise Veröffentlichungen des US Bureau of Labor Statistics zu Arbeitsmustern, makroökonomische Indikatoren der OECD und der Weltbank, digitale Zugangsindikatoren der ITU, Cybersicherheitsleitlinien des NIST und anderer öffentlicher Stellen sowie von Fachleuten begutachtete Zeitschriften zu Leistung und Sicherheit virtueller Desktops. Wir haben außerdem Unternehmensberichte, Produktdokumentation, Investorenpräsentationen, Verbandswebseiten und seriöse Pressemitteilungen ausgewertet und finanzielle sowie vertragliche Signale mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen gegengeprüft. Dies sind beispielhafte Quellentypen; viele weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, reale Preislogik und Einführungsmuster zu erfassen, die in öffentlichen Quellen häufig nicht sichtbar sind. Dazu gehörte, wie Käufer DaaS und AaaS bündeln, wie Sicherheits- und Compliance-Dienste abgerechnet werden und wann Bereitstellungen privat bleiben oder in die öffentliche Cloud wechseln. Wir sprachen mit einer Mischung aus WaaS-Anbietern, Kanalpartnern und IT-Entscheidungsträgern in Unternehmen aus Nord- und Südamerika, EMEA und APAC, sodass regionale Kaufzyklen und Vertragslaufzeiten berücksichtigt werden konnten. Anschließend nutzten wir die Angaben der Befragten, um Größenannahmen zu validieren und Lücken aus der Sekundärforschung zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 13 % | APAC: 50 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 19 % |
Marktgrßenbestimmung und Prognose
Der Markt wurde zunächst mithilfe eines Top-down-Ansatzes konstruiert, bei dem die Ausgaben für digitale Arbeitsplätze in Unternehmen, die Durchdringung von Remote- und Hybridbelegschaften sowie die Einführungsraten von Cloud-Workspaces in einen adressierbaren WaaS-Nachfragepool nach Region übersetzt werden. Nachdem die Struktur feststand, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Abonnementpreisbändern, die Erfassung aktiver Nutzer für typische Unternehmenseinführungen und die Validierung anbieterseitiger Umsatzaufteilungen zwischen DaaS, AaaS und zugehörigen verwalteten Diensten.
Zu den wichtigsten Modelleingaben gehörten Indikatoren wie Unternehmens-Seat-Zahlen und der Anteil von Wissensarbeitern, das Tempo der Cloud-Migration für das End-User-Computing, Sicherheits- und Compliance-Anforderungen, die verwaltete Zusatzleistungen antreiben, durchschnittliche Vertragslaufzeiten und Verlängerungsraten sowie regionale Preisstreuung, die durch Arbeits- und Hosting-Kosten bedingt ist. Wo Daten für kleinere Länder oder Nischenbranchen fehlten, wurden Proxy-Variablen wie die Intensität von IT-Diensten und die Reife der Cloud-Infrastruktur verwendet und die implizierte Einführungskurve anhand von Interview-Feedback angepasst.
Die Prognose nutzte eine Szenarioanalyse, unterstützt durch eine multivariate Regressionsschicht, wobei die Nachfrage mit der Verbreitung von Remote-Arbeit, dem Wachstum der IT-Budgets in Unternehmen und Cloud-Einführungssignalen verknüpft wurde. Die Entwicklung des durchschnittlichen Verkaufspreises wurde durch die Modellierung des Verhaltens von Listenpreisen zu Nettopreisen, typischer Rabatte für größere Seat-Blöcke und periodischer Preisanpassungen bei Verlängerungen praxisnah gehalten, was dazu beitrug, die Prognose konsistent mit der tatsächlichen Preisgestaltung von WaaS-Verträgen zu halten.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Ergebnisse wurden die Ausgaben anhand unabhängiger Signale trianguliert, darunter regionale Wachstumsraten für IT-Dienste, Ankündigungen zur Einführung von Cloud-Arbeitsplätzen und beobachtete Preisbewegungen für Standard-Workspace-Pakete. Starke Veränderungen von Jahr zu Jahr wurden durch Varianzprüfungen überprüft, und die zugrunde liegenden Treiber wurden erneut getestet, um sicherzustellen, dass einmalige Ereignisse die Kurve nicht verschoben haben.
Vor der Freigabe wird ein mehrstufiger Analysten-Review-Prozess durchgeführt, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich eine wichtige Eingabe ändert, beispielsweise eine merkliche Änderung der Annahmen zur Vertragslaufzeit oder eine sprunghafte Änderung der Cloud-Preisgestaltung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence Workspace As A Service WaaS Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für WaaS variieren nach wie vor, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Preisgestaltung abonnementbasiert ist und Abgrenzungslinien leicht unterschiedlich gezogen werden können. Unterschiede entstehen in der Regel dadurch, was als WaaS im Vergleich zu angrenzenden digitalen Arbeitsplatzdiensten gezählt wird, wie der Zeitpunkt der Währungsumrechnung gehandhabt wird und ob Listenpreise oder realisierte Vertragspreise verwendet werden.
In dieser Studie wurden ein konsistenter Aktualisierungszyklus und ein fester Währungszeitpunkt angewendet. Die durchschnittlichen Verkaufspreise wurden durch Vertragslaufzeit- und Rabattprüfungen normalisiert, die aus Interviews gewonnen wurden, weshalb der Gesamtwert für 2026 einer wiederholbaren Abonnementumsatzbetrachtung entspricht, die von Mordor Intelligence verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,21 Mrd. USD (2026) | |
| Branchenforschungsanbieter A | 11,52 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein anderes Prognosefenster, und die Definition kann breiter in Richtung Arbeitsplatzdienste tendieren, was den Gesamtwert erhöhen kann, wenn gebündelte Verwaltungsdienste großzügiger gezählt werden. |
| Branchenforschungsanbieter B | 9,94 Mrd. USD (2024) | Berichtet einen Wert für ein früheres Jahr und wendet eine andere Preis- und Wachstumskurve an, was den aktuellen Zyklus unterschätzen kann, wenn durch Verlängerungen bedingte Preisanpassungen und neuere Cloud-first-Einführungen nicht vollständig berücksichtigt werden. |
Die Tabelle zeigt, dass ein Großteil der Streuung durch die Jahresauswahl und die Definition des Leistungsumfangs erklärt wird, gefolgt von Unterschieden in der Art und Weise, wie Abonnementpreise in Jahresumsätze übersetzt werden. Indem der Umfang auf WaaS-Abonnements beschränkt und wichtige Annahmen wie Rabattierung und Verlängerungszeitpunkt validiert werden, bleibt die Schätzung auf klare Treiber zurückführbar und kann bei Beobachtung neuer Eingaben neu berechnet werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Workspace als Dienst Markt?
Der Markt belief sich im Jahr 2026 auf USD 11,21 Milliarden und wird voraussichtlich bis 2031 USD 19,6 Milliarden erreichen.
Welcher Lösungstyp hat den größten Marktanteil im Workspace als Dienst Markt?
Desktop als Dienst führt mit einem Anteil von 56,05 %, unterstützt durch die breite Unternehmensvorliebe für vollständige virtuelle Desktop-Umgebungen.
Warum führen KMU Workspace als Dienst so schnell ein?
Nutzungsbasierte Preisgestaltung, einfache browserbasierte Einrichtung und keine Kapitalausgaben für Server ermöglichen es KMU, Sicherheit und Skalierbarkeit auf Unternehmensebene ohne dediziertes IT-Personal zu erlangen.
Wie schnell wird die Cloud-Bereitstellung voraussichtlich wachsen?
Die Cloud-Bereitstellung virtueller Desktops wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 13,35 % wachsen, da Organisationen von On-Premise-Hardware zu elastischen Public-Cloud-Diensten wechseln.
Welche Region wächst am schnellsten im Bereich Workspace als Dienst?
Asien-Pazifik wird voraussichtlich bis 2031 einen CAGR von 12,32 % liefern, angetrieben durch rasche Digitalisierung, wachsende KMU-Basen und große Hyperscaler-Investitionen.
Was treibt die Einführung von Workspace als Dienst in regulierten Sektoren wie BFSI an?
Zentralisierte Datenkontrolle, Zero-Trust-Sicherheit und integrierte Compliance-Berichterstattung ermöglichen es Banken und Versicherern, hybrides Arbeiten zu unterstützen und gleichzeitig strenge Prüfungsanforderungen zu erfüllen.