
Marktgröße und Marktanteil der Videoanalyse
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.57 Milliarden US-Dollar |
| Marktgröße (2031) | 39.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.18 % |
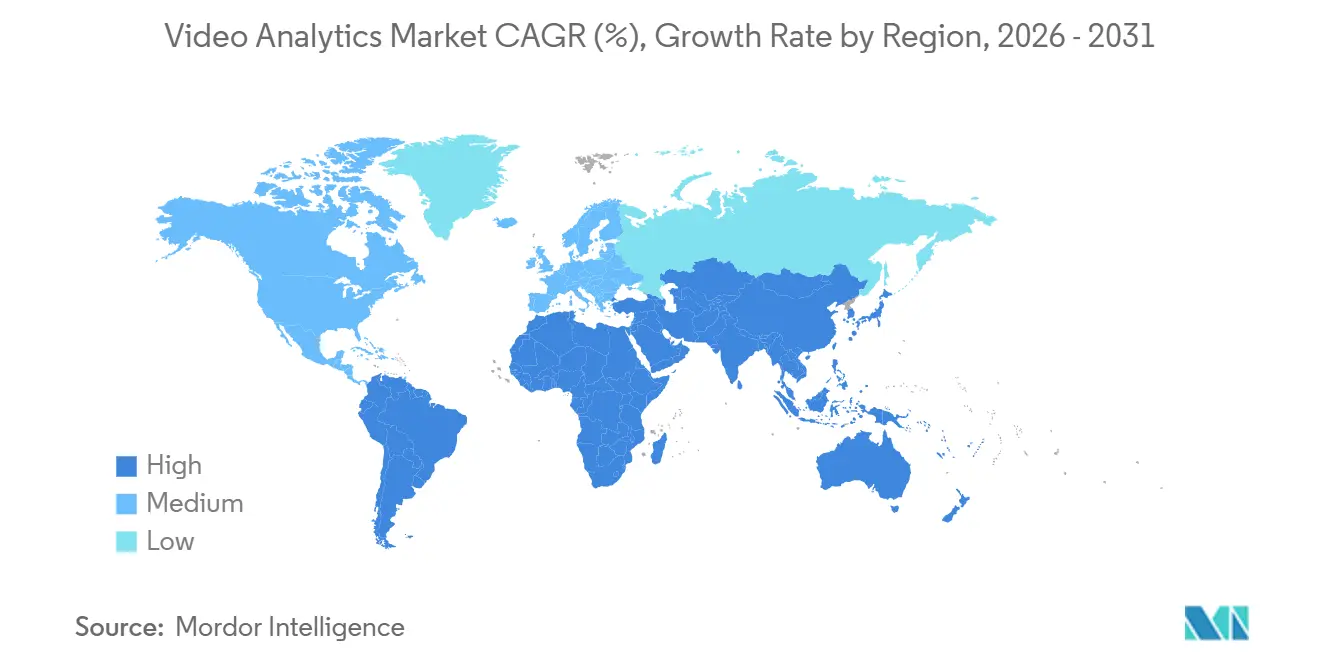
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Videoanalyse von Mordor Intelligence
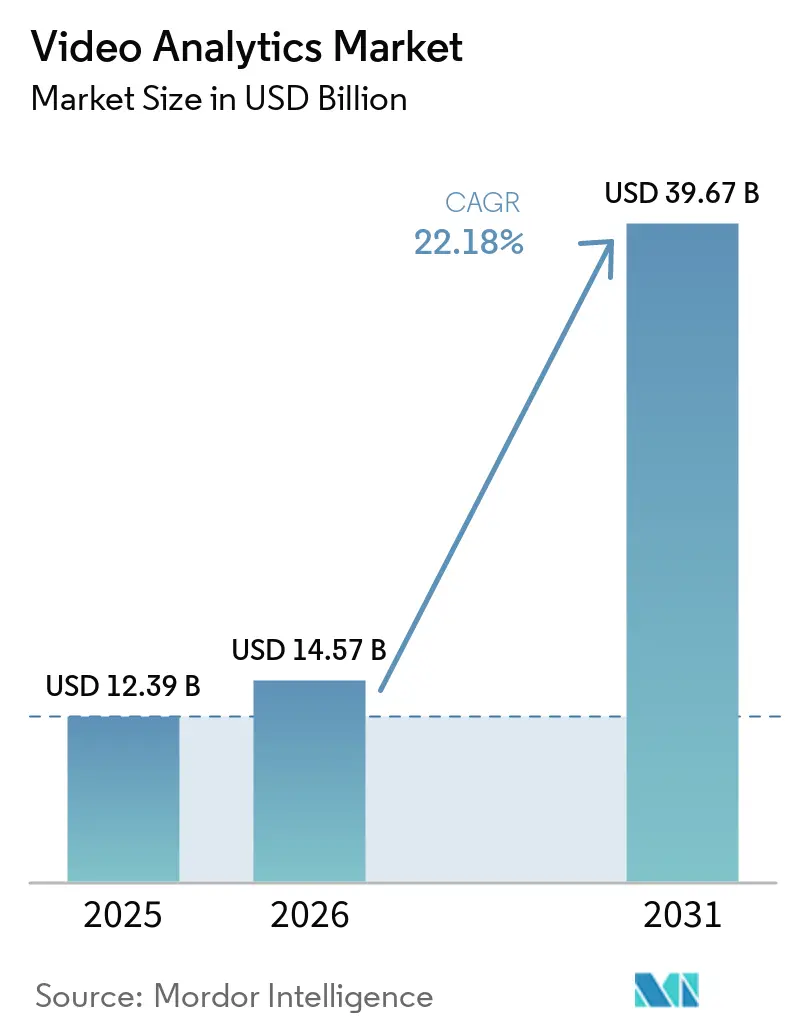
Die Marktgröße für Videoanalyse wird voraussichtlich von 12,39 Milliarden USD im Jahr 2025 auf 14,57 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 22,18 % über den Zeitraum 2026–2031 einen Wert von 39,67 Milliarden USD erreichen. Die starke Nachfrage wird durch KI-gestütztes Edge-Computing, den raschen Ausbau von 5G und die sinkenden Kosten für hochauflösende Kameras angetrieben. Regulatorische Vorgaben für am Körper getragene Kameras in den Vereinigten Staaten, Investitionen in Smart Cities im asiatisch-pazifischen Raum sowie strenge Datenschutzvorschriften in Europa prägen gemeinsam die Adoptionsmuster. Lieferkettenengpässe bei GPUs und steigende Halbleiterpreise belasten kurzfristig die Margen, doch Fortschritte bei energieeffizienten Beschleunigern senken die Kostenhürden. Strategische Allianzen zwischen Cloud-Hyperscalern und KI-nativen Anbietern verkürzen die Markteinführungszeit für vertikale Lösungen, während offene API-Ökosysteme die Innovation durch Drittanbieter in den Bereichen Einzelhandel, Gesundheitswesen und Transport beschleunigen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führten Softwarelösungen mit einem Marktanteil von 62 % im Video-Analyse-Markt im Jahr 2025; cloudbasierte SaaS-Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 25,4 % wachsen.
- Nach Anwendung entfielen 28 % der Video-Analyse-Marktgröße im Jahr 2025 auf Einbruch- und Perimeterschutz, während die Gesichtserkennung bis 2031 mit einer CAGR von 24,1 % voranschreitet.
- Nach Bereitstellungsmodus hielten On-Premise-/Server-Installationen im Jahr 2025 einen Marktanteil von 67 % im Video-Analyse-Markt; Edge-Bereitstellungen verzeichnen die höchste prognostizierte CAGR von 26,3 % über den Zeitraum 2026–2031.
- Nach Endnutzerbranche hielt der Bereich Regierung und öffentliche Sicherheit im Jahr 2025 einen Anteil von 31 %; das Gesundheitswesen und die Biowissenschaften expandieren bis 2031 mit einer CAGR von 23,7 %.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38 %, während der asiatisch-pazifische Raum im Prognosezeitraum eine CAGR von 22 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration von der CCTV-Überwachung zur KI-gestützten Analyse in den GCC-Staaten | +4.2% | GCC-Staaten, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Smart-City-Initiativen | +3.8% | Global, konzentriert in APAC und den GCC-Staaten | Langfristig (≥ 4 Jahre) |
| Integration von Videoanalyse mit Einzelhandels-POS in Nordamerika | +3.1% | Nordamerika, Ausweitung auf Europa | Kurzfristig (≤ 2 Jahre) |
| Vorschriften für die Analyse von am Körper getragenen Kameras in der US-amerikanischen Strafverfolgung | +2.9% | Vereinigte Staaten, Einfluss auf globale Standards | Mittelfristig (2–4 Jahre) |
| Edge-basierte Analyse für autonome Fahrzeugflotten | +2.7% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| DSGVO-konforme Datenschutzmaskierung zur Förderung der Einführung im europäischen Gesundheitswesen | +2.4% | Europa, regulatorischer Einfluss weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration von der CCTV-Überwachung zur KI-gestützten Analyse in den GCC-Staaten
Der Golf-Kooperationsrat vollzieht den Wandel von passiver CCTV-Überwachung hin zu intelligenter Analyse, die Anomalien erkennt, Vorfälle vorhersagt und die Ressourcenzuteilung optimiert. Saudi-Arabiens Vision 2030 und die Smart-City-Programme der Vereinigten Arabischen Emirate lenken öffentliche Mittel in KI-Nachrüstungen bestehender Kamerainfrastrukturen, während das größte Einkaufszentrum Dubais nach einem Upgrade mit Icetana-Technologie Echtzeit-Anomalieerkennung demonstrierte.[1] Hohes gesellschaftliches Vertrauen in Technologie und die Diversifizierung weg von Öleinnahmen stützen nachhaltige Investitionen. Edge-fähige Appliances senken Bandbreitenkosten, und pan-GCC-Interoperabilitätsstandards entstehen, um den Datenaustausch zwischen städtischen Plattformen zu gewährleisten. Diese Faktoren tragen zusammen 4,2 Prozentpunkte zur prognostizierten CAGR bei.
Smart-City-Initiativen
Kommunen weltweit integrieren Videoanalyse in Verkehrssteuerung, Sicherheitszentralen und Umweltüberwachungsinfrastrukturen. Orange County setzte KI-Analyse an 52 Kreuzungen ein, verbesserte Straßensicherheitskennzahlen und richtete sich an Caltrans' Vision-Zero-Ziel aus.[2] Seouls Plattform für intelligentes Verkehrsmanagement nutzt Live-Wetterdaten zur Stauprävention, während Kopenhagen Fahrradverkehrsvideos für die Stadtplanung einsetzt. 5G-Verbindungen ermöglichen Reaktionszeiten im Millisekundenbereich und erweitern den Anwendungsbereich von statischer Überwachung hin zu dynamischem Crowd-Management. Langfristige Smart-City-Finanzierungspipelines verleihen diesem Treiber einen Schub von 3,8 Prozentpunkten auf die CAGR.
Integration von Videoanalyse mit Einzelhandels-POS in Nordamerika
Der eskalierend prognostizierte Schwund von 132 Milliarden USD im Jahr 2024 veranlasst Einzelhändler, Transaktionsdaten mit Videostreams zu verknüpfen. Die Partnerschaft von DTiQ mit GNC skaliert die Verlustpräventionsanalyse über Hunderte von Filialen und erzielt durch automatisiertes Ausnahme-Reporting einen schnellen ROI.[3] Die Plattform von Beehive überlagert Echtzeit-Heatmaps zur Optimierung von Ladenlayouts und Personalplanung. Die Integration reduziert die Untersuchungszeit, stärkt die Beweisketten und unterstützt die Warteschlangenmanagement-Analyse, was 3,1 Prozentpunkte zum Marktwachstum beiträgt.
Vorschriften für die Analyse von am Körper getragenen Kameras in der US-amerikanischen Strafverfolgung
Am Körper getragene Kameras sind mittlerweile bei 82 % der US-amerikanischen Behörden Standard, doch die manuelle Sichtung von Aufnahmen ist unpraktikabel. Das Polizeipräsidium Paterson übernahm Truleo's KI-Engine, um Eskalationsrisiken automatisch zu kennzeichnen. Ähnliche Pilotprojekte beim NYPD konzentrieren sich auf Transparenz und Schulungserkenntnisse. Datenschutzgesetze in Texas, Florida und Oregon verlangen die Schwärzung personenbezogener Daten vor der Veröffentlichung.[4] Compliance-Druck und Effizienzgewinne erhöhen die CAGR des Sektors um 2,9 Prozentpunkte.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | Auswirkung in % auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher GPU-Stromverbrauch an abgelegenen Öl- und Gasstandorten | -2.8% | Global, konzentriert an abgelegenen Standorten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kamera-Firmware im lateinamerikanischen Einzelhandel | -2.1% | Lateinamerika, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Rechtsstreitrisiken durch BIPA bei US-amerikanischer Gesichtsanalyse | -1.9% | Vereinigte Staaten, Einfluss auf globale Praktiken | Langfristig (≥ 4 Jahre) |
| Mangel an lokalsprachigen Datensätzen an Flughäfen im Nahen Osten | -1.6% | Naher Osten, mehrsprachige Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher GPU-Stromverbrauch an abgelegenen Öl- und Gasstandorten
Netzunabhängige Anlagen sind auf Dieselgeneratoren angewiesen, was Multi-GPU-Cluster kostspielig und unpraktikabel macht. Versorgungsengpässe bei High-End-GPUs verschärfen die Hürde zusätzlich. Axeleras Metis-PCIe-Beschleuniger demonstrierte einen um das 5-Fache geringeren Energieverbrauch und um das 4-Fache niedrigere Kosten im Vergleich zu herkömmlichen GPU-Konfigurationen bei gleichbleibender Analyseleistung. Dennoch verlangsamen Wärmemanagement, Wartungslogistik und begrenztes technisches Personal an abgelegenen Standorten die Einführung und ziehen 2,8 Prozentpunkte von der prognostizierten CAGR ab.
Fragmentierte Kamera-Firmware im lateinamerikanischen Einzelhandel
Einzelhandelsketten in Lateinamerika betreiben häufig gemischte Kameraflotten verschiedener Hersteller mit proprietärer Firmware, der einheitliche APIs fehlen. Integrationsprojekte verursachen zusätzliche Middleware- und Hardware-Austauschkosten. Kleinere Einzelhändler ohne interne IT-Teams sehen sich mit langen Bereitstellungsvorlaufzeiten und Schulungsaufwand konfrontiert. Cloudbasierte Analysen könnten die Firmware-Abhängigkeit umgehen, sind jedoch auf eine stabile Konnektivität angewiesen, die in Teilen der Region nach wie vor unzuverlässig ist. Die daraus resultierende Komplexität reduziert das Wachstumspotenzial um 2,1 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
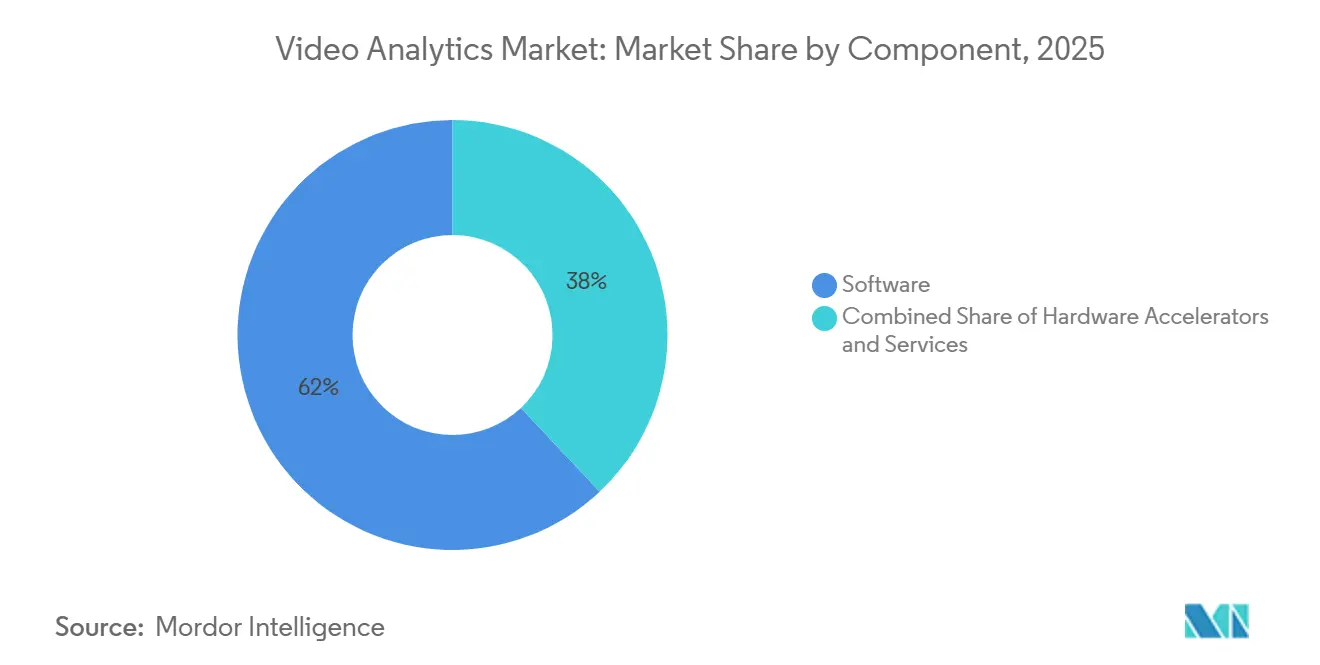
Softwaredominanz treibt Cloud-Migration voranSoftwarelösungen machten im Jahr 2025 62 % des Marktes für Videoanalyse aus, da Kunden KI-Modellen gegenüber Hardware-Upgrades den Vorzug gaben. Abonnementbasierte SaaS-Lösungen werden voraussichtlich mit einer CAGR von 25,4 % wachsen, da Unternehmen CapEx gegen OpEx eintauschen und elastische Cloud-Kapazitäten nutzen. Hybride Frameworks halten sensible Datenströme lokal vor, während Metadaten in die Cloud übertragen werden, um Datensouveränität und Skalierbarkeit in Einklang zu bringen. Hardware-Beschleuniger gewinnen für Edge-Inferenz an Bedeutung, insbesondere in Logistikzentren und Schnellrestaurants, wo strenge Latenzanforderungen gelten. Das SMAST-Netzwerk der University of Virginia unterstreicht den Genauigkeitssprung, der durch transformerbasierte Modelle heute erreichbar ist.
Dienstleistungen expandieren parallel dazu. Verwaltete Angebote sprechen Organisationen an, denen die Expertise für eine 24/7-Analyseabdeckung fehlt, während professionelle Dienstleistungen für standortübergreifende Rollouts, API-Integrationen und Compliance-Validierungen unverzichtbar bleiben. Mit zunehmender SaaS-Durchdringung bündeln Anbieter verwalteter Dienste Systemüberwachung, Modellaktualisierungen und Maßnahmen zur Cybersicherheit in einer kamerabasierten Preisgestaltung. Zusammen bestätigen diese Trends die Vorrangstellung von Software und stärken die langfristige Gewichtung von Softwareumsätzen in der Marktgröße für Videoanalyse.



Nach Anwendung:
Gesichtserkennung wächst trotz Datenschutzbedenken starkEinbruch- und Perimeterschutz behielt im Jahr 2025 einen Marktanteil von 28 % im Video-Analyse-Markt, gestützt durch Mandate für kritische Infrastrukturen und Campus-Sicherheit. Gesichtserkennung und demografische Analyse wird trotz lückenhafter Regulierung bis 2031 voraussichtlich mit einer CAGR von 24,1 % wachsen. Flughäfen setzen passive Überwachungslistenprüfung ein, während Einzelhändler gesichtsbasierte Demografiedaten für die Marktsegmentierung nutzen, sofern die Einwilligungsregeln eingehalten werden. Verkehrsanalysen profitieren ebenfalls von Smart-City-Projekten, und ANPR-Systeme allein werden bis 2027 voraussichtlich 4,8 Milliarden USD erreichen.
Die Verhaltenserkennung hat sich über die einfache Erkennung von Herumtreiben hinaus weiterentwickelt; moderne Algorithmen isolieren nun gewalttätige Gesten in Echtzeit und unterstützen schnelle Sicherheitsinterventionen. Retail-Heatmapping schließt die Lücke zwischen Kundenbewegungen und Merchandising. Die Breite der Anwendungsfälle hält die Anwendungsdiversifizierung hoch und positioniert Analyse-Suiten, um mehrere Anforderungen innerhalb einer einzigen Lizenz zu erfüllen.
Nach Endnutzerbranche:
Gesundheitswesen entwickelt sich zum WachstumsführerRegierung und öffentliche Sicherheit behielten im Jahr 2025 einen Anteil von 31 %, unterstützt durch stadtweite Kameranetzwerke und sich weiterentwickelnde Polizeimandate. Das Gesundheitswesen wird voraussichtlich mit einer CAGR von 23,7 % expandieren, angetrieben durch den Bedarf an kontinuierlicher Patientenüberwachung und DSGVO-konformen Datenschutz-Maskierungslösungen. Das System von LookDeep Health verarbeitet mehr als 300 Hochrisiko-Patientenströme und schützt dabei die Identitäten.
Der Einzelhandel investiert, um Schwund zu reduzieren und Kundeneinblicke zu verfeinern, während der BFSI-Sektor Computer Vision für die ATM-Sicherheit und Filialanalysen einsetzt. Transportunternehmen setzen Analysen für vorausschauende Wartung und Sicherheits-Compliance ein. Industrielle Anwendungsfälle umfassen die Erkennung von Schutzausrüstung, Defektinspektion und Workflow-Optimierung, was die branchenübergreifende Verbreitung von Best Practices widerspiegelt.
Nach Bereitstellungsmodus:
Edge-Computing beschleunigt Echtzeit-VerarbeitungOn-Premise- und zentrale Server-Setups hielten im Jahr 2025 67 % des Video-Analyse-Marktes, hauptsächlich in Regierung und Finanzwesen, wo Datensouveränität nicht verhandelbar ist. Edge-Bereitstellungen werden jedoch voraussichtlich mit einer CAGR von 26,3 % wachsen, da kompakte KI-Boxen und ASIC-Beschleuniger Millisekunden-Inferenz an Kontrollpunkten, Drive-through-Spuren und Fabriklinien ermöglichen. Das Chain-of-Low-Rank-Adaptation-Framework von VideoMind zeigt, wie leichtgewichtige Modelle eine kontinuierliche Analyse auf ressourcenbeschränkten Knoten durchführen können.
Cloud-Bereitstellung ist weiterhin attraktiv für Archivsuche, bedarfsgesteuerte Analysen und elastische Trainingsworkloads, insbesondere dort, wo Breitband robust ist. Die aufkommende Norm ist ein hybrides Mesh, das zeitkritische Inferenz an den Edge verlagert, während Deep-Learning-Neutraining und Dashboard-Visualisierung zentralisiert werden. Diese Kombination kontrolliert Bandbreitenkosten, wahrt die Privatsphäre und erfüllt latenzarme SLAs.

Nach Unternehmensgröße:
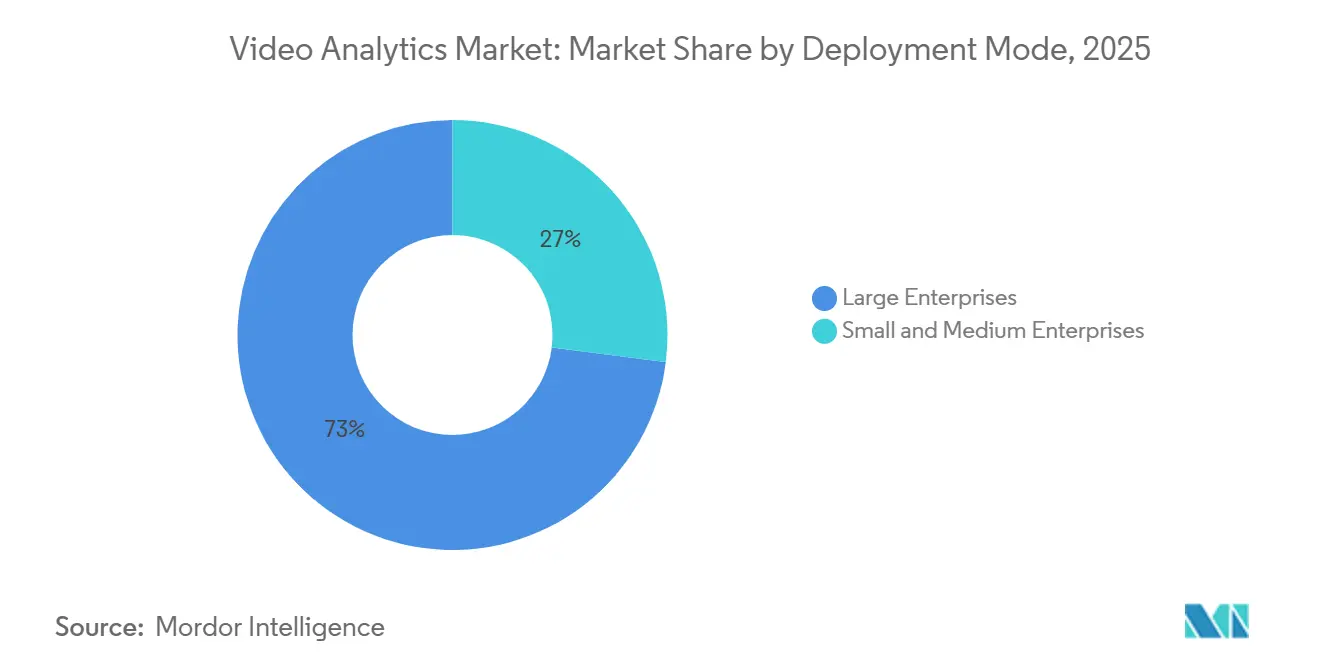
Großunternehmen treiben die Einführung voranGroße Unternehmen kontrollierten im Jahr 2025 einen Marktanteil von 73 % im Video-Analyse-Markt und werden voraussichtlich mit einer CAGR von 23,5 % wachsen, da standortübergreifende Rollouts Skalierung, Redundanz und fortschrittliche Cybersicherheitsmaßnahmen erfordern. Die Edge-basierte Fußgängerfrequenzlösung von Telstra Retail erzielte eine Zählgenauigkeit von 95 %, während Identitäten auf Geräteebene maskiert wurden. Solche Bereitstellungen erfordern Hochverfügbarkeitscluster, Multi-Faktor-Authentifizierung und SOC-Integrationen.
Kleine und mittlere Unternehmen hinken aufgrund von Kapitalbeschränkungen und Integrationskompetenzlücken hinterher, doch SaaS-Pakete und kameraagnostische Gateways senken die Einstiegshürden. Managed-Service-Anbieter sprechen KMU mit nutzungsabhängigen Paketen an, die Hardware-Leasing, Cloud-Analysen und Compliance-Reporting in einer monatlichen Rechnung bündeln. Im Prognosezeitraum wird die KMU-Akzeptanz die gesamte Kameradurchdringung steigern, aber große Unternehmen werden weiterhin die Plattform-Feature-Roadmaps bestimmen.
Geografische Analyse
Markt für Videoanalyse in Nordamerika
Nordamerika führte den Video-Analyse-Markt im Jahr 2025 mit einem Umsatzanteil von 38 %, gestützt durch Bundes- und Staatszuschüsse für Programme mit am Körper getragenen Kameras und aggressive Verlustpräventionsinitiativen im Einzelhandel. Post-pandemische Konjunkturprogramme beschleunigten die Modernisierung der städtischen Überwachung, während 5G-Rollouts latenzarme Edge-Bereitstellungen unterstützen. Kanadas Verbot ausgewählter Anbieter veranlasste öffentliche Käufer, Lieferketten zu diversifizieren, was Raum für inländische und europäische Anbieter schaffte.
Markt für Videoanalyse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 eine CAGR von 22 % verzeichnen, begünstigt durch den Bau von Megastädten, Fabrikautomatisierung und nationale KI-Strategien. Chinas umfangreiches Überwachungsnetz fördert das heimische Algorithmustraining, obwohl Exportbeschränkungen die Beschaffung ausländischer Komponenten beeinflussen. Japan und Südkorea legen den Schwerpunkt auf industrielle Qualitätskontrolle, während südostasiatische Regierungen sich auf die Modernisierung des Transportwesens konzentrieren. Australiens hohe Arbeitskosten fördern analysegesteuerte Self-Service-Modelle im Einzelhandel und im Gastgewerbe.
Markt für Videoanalyse in Europa
Europa verbindet Innovation mit strengen Datenschutzvorschriften. Das EU-KI-Gesetz stuft Gesichtserkennung als Hochrisikoanwendung ein und verpflichtet Anbieter zur Implementierung von Bias-Tests und Prüfpfaden. Die Nutzung im Gesundheitswesen nimmt durch DSGVO-konforme Maskierungsverfahren zu, während Smart-City-Pilotprojekte in Skandinavien die Fusion von Umweltsensordaten integrieren. Sicherheitsbedenken auf nationaler Ebene treiben in Europa hergestellte Hardware-Initiativen voran, stärken die regionale Chip-Souveränität und erhöhen die Resilienz der Lieferketten.
Wettbewerbslandschaft
Marktkonzentration
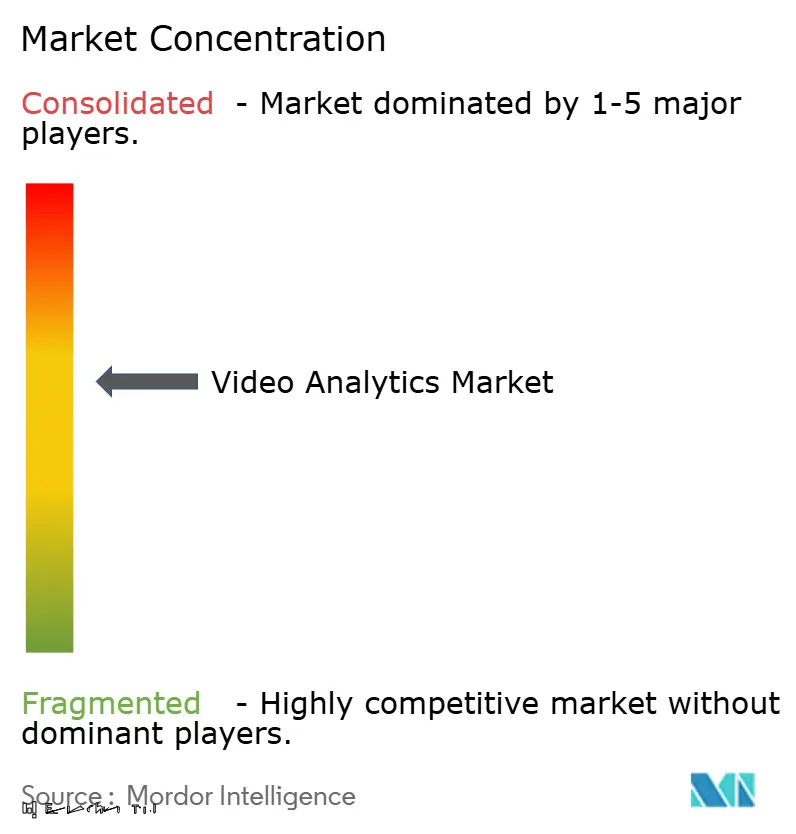
Der Markt für Videoanalyse weist eine moderate Fragmentierung auf. Etablierte Kamerahersteller wie Hikvision und Axis Communications behalten Markentreue und Kanaltiefe, doch KI-native Start-ups beschleunigen Innovationszyklen mit spezialisierten Modellen und energieeffizienten Chips. Comcast Smart Solutions erweiterte seine Reichweite durch eine Zusammenarbeit mit Eagle Eye Networks und C2RO und zeigt damit, wie Telekommunikationsunternehmen Netzwerkressourcen nutzen, um Analysen zu bündeln.
Cloud-Hyperscaler verfolgen Ökosystemeinfluss statt Hardware-Umsatz. Die strategische Zusammenarbeit von Coactive AI mit AWS integriert generative KI-Workflows für visuelle Daten und erweitert die adressierbaren Anwendungsfälle über die Sicherheit hinaus. Axelera AIs zweckgebundene Beschleuniger senken die Gesamtbetriebskosten und verschärfen den Preiswettbewerb gegenüber GPU-zentrierten Stacks. Die Übernahme von IntelliVision durch Nipun Vision Corporation erhält die Produktlinie und bringt frisches Kapital für Algorithmen für autonome Mobilität.
Algorithmische Differenzierung bleibt entscheidend. Der SMAST-Transformer der University of Virginia steigerte die Aktionserkennungsgenauigkeit und setzte damit einen neuen Maßstab für menschenzentrierte Analysen. Anbieter bündeln kontinuierliche Lernpipelines, um Modelle über Geografien und Kameratypen hinweg anzupassen, und machen KI-Leistung zu einem sich bewegenden Ziel, das Upgrade-Zyklen erneuert. Mit zunehmendem Private-Equity-Interesse wird M&A-Aktivität voraussichtlich mittelständische Anbieter konsolidieren und die Plattformkonvergenz beschleunigen.
Marktführer im Bereich Videoanalyse
-
Axis Communications AB
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Aventura Technologies Inc.
-
Avigilon Corporation (Motorola Solutions)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videoanalyse Unternehmen in diesem Bericht
- Hikvision Digital Technology Co., Ltd.
- Axis Communications AB
- Genetec Inc.
- Cisco Systems, Inc.
- Motorola Solutions, Inc. (Avigilon)
- Honeywell International Inc.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- BriefCam Ltd. (Canon Group)
- IBM Corporation
- Qognify Ltd.
- Verint Systems Inc.
- Agent Video Intelligence Ltd. (Irisity)
- AllGoVision Technologies Pvt. Ltd.
- Senstar Corporation
- Digital Barriers PLC
- IronYun Inc.
- iOmniscient Pty Ltd.
- Herta Security, S.L.
- ObjectVideo Labs LLC
- Identiv Inc.
- ISS Inc. (AxxonSoft)
- Viseum UK Group
- Iveda Solutions Inc.
Neueste Industrielle Entwicklungen in Markt für Videoanalyse
- Februar 2025: Hudl übernahm Balltime, eine KI-gestützte Volleyball-Analyseplattform, und erweiterte damit sein Sportanalyse-Portfolio, was die wachsende Integration von Videoanalyse in die Bewertung sportlicher Leistungen verdeutlicht.
- Januar 2025: Amagi gab eine strategische Partnerschaft mit Tellyo bekannt, um ein erweitertes Video-Toolset für Sport- und Nachrichtensender zu integrieren, das Amagis cloudbasierte Broadcast-Infrastruktur mit Tellyo's Videoproduktionsfähigkeiten kombiniert, um Workflows für über 700 Content-Marken in mehr als 40 Ländern zu optimieren.
- Januar 2025: Coactive AI unterzeichnete eine strategische Kooperationsvereinbarung mit AWS zur Bereitstellung verbesserter Bild- und Videoanalyselösungen, die generative KI nutzen, um die Organisation und Analyse unstrukturierter visueller Daten für Kunden in den Bereichen Medien und Unterhaltung, Einzelhandel, Technologie und Immobilien zu optimieren.
- November 2024: IntelliVision, ein globaler Anbieter von KI und Videoanalyse, wurde von Nipun Vision Corporation von Nice North America übernommen, was dem Unternehmen ermöglicht, als eigenständige Einheit zu operieren und sich auf Sicherheit, Überwachung sowie fortschrittliche Fahrerassistenzsysteme für Flotten zu konzentrieren.
Berichtsumfang des globalen Markts für Videoanalyse
Videoanalyse ist Software, die zur Überwachung von Videostreams nahezu in Echtzeit eingesetzt wird. Bei der Überwachung der Videos identifiziert die Software Attribute, Ereignisse oder Muster spezifischen Verhaltens durch Videoanalyse überwachter Umgebungen. Die Software kann automatische Warnmeldungen generieren und die forensische Analyse historischer Daten erleichtern, um Trends, Muster und Vorfälle zu identifizieren. Die Software ermöglicht es Nutzern, aus den Daten gewonnene Erkenntnisse zu analysieren, zu organisieren und zu teilen, um klügere und bessere Entscheidungen zu treffen.
Der Markt für Videoanalyse ist segmentiert nach Typ (Software (On-Premise und Cloud) und Dienstleistungen), nach Endnutzer (BFSI, Gesundheitswesen, Einzelhandel und Logistik, kritische Infrastruktur, Gastgewerbe und Transport, Verteidigung und Sicherheit sowie weitere Endnutzerbranchen) und nach Geografie (Nordamerika, Europa, Asien-Pazifik, Lateinamerika sowie Naher Osten und Afrika). Die Marktgrößen und Prognosen werden in Wertangaben (Millionen USD) für alle oben genannten Segmente bereitgestellt.
Segmentierungsübersicht
| Software | On-Premise |
| Cloudbasiert (SaaS) | |
| Hardware-Beschleuniger | |
| Dienstleistungen | Managed Services |
| Professionelle Dienstleistungen |
| Einbruch- und Perimeterschutz |
| Crowd- und Personenzählung |
| Gesichtserkennung und Demografie |
| Verkehrs- und Fahrzeuganalyse (ANPR, Vorfallserkennung) |
| Verhaltenserkennung (Verweilen, Gewalt) |
| Retail-Heatmapping und Konversionsanalyse |
| Edge |
| On-Premise / Server |
| Cloud |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Behörden und öffentliche Sicherheit |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Kritische Infrastruktur und Energie |
| Gastgewerbe und Unterhaltung |
| Fertigung und Industrie |
| Sonstige (Bildung usw.) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordics (DK, SE, NO, FI) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | GCC (SA, VAE, Katar usw.) |
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Software | On-Premise | |
| Cloudbasiert (SaaS) | |||
| Hardware-Beschleuniger | |||
| Dienstleistungen | Managed Services | ||
| Professionelle Dienstleistungen | |||
| Nach Anwendung | Einbruch- und Perimeterschutz | ||
| Crowd- und Personenzählung | |||
| Gesichtserkennung und Demografie | |||
| Verkehrs- und Fahrzeuganalyse (ANPR, Vorfallserkennung) | |||
| Verhaltenserkennung (Verweilen, Gewalt) | |||
| Retail-Heatmapping und Konversionsanalyse | |||
| Nach Bereitstellungsmodus | Edge | ||
| On-Premise / Server | |||
| Cloud | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Endnutzerbranche | Behörden und öffentliche Sicherheit | ||
| BFSI | |||
| Gesundheitswesen und Biowissenschaften | |||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| Kritische Infrastruktur und Energie | |||
| Gastgewerbe und Unterhaltung | |||
| Fertigung und Industrie | |||
| Sonstige (Bildung usw.) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Nordics (DK, SE, NO, FI) | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| ASEAN | |||
| Australien | |||
| Neuseeland | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | GCC (SA, VAE, Katar usw.) | |
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Videoanalyse?
Die Marktgröße für Videoanalyse wird voraussichtlich von 12,39 Milliarden USD im Jahr 2025 und 14,57 Milliarden USD im Jahr 2026 auf 39,67 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 22,18 % verzeichnen.
Welches Komponentensegment führt den Markt an?
Software dominiert mit einem Marktanteil von 62 % im Jahr 2025, wobei cloudbasierte SaaS-Lösungen mit einer CAGR von 25,4 % am schnellsten wachsen.
Welche Region wird am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich die höchste regionale CAGR von 22 % über den Zeitraum 2026–2031 verzeichnen, bedingt durch umfangreiche Investitionen in Smart Cities und Fertigungsautomatisierung.
Wie beeinflussen Edge-Bereitstellungen die Einführung?
Edge-Implementierungen werden voraussichtlich mit einer CAGR von 26,3 % wachsen, da Organisationen Echtzeit-Inferenz, reduzierte Bandbreitenkosten und Datensouveränitäts-Compliance anstreben.
Warum ist das Gesundheitswesen ein stark wachsendes Segment?
Gesundheitseinrichtungen übernehmen DSGVO-konforme Datenschutzmaskierung und Analysen zur kontinuierlichen Patientenüberwachung, was eine CAGR von 23,7 % für den Sektor antreibt.
Was sind die wesentlichen Wachstumshemmnisse des Markts?
Hoher GPU-Stromverbrauch an abgelegenen Standorten und fragmentierte Kamera-Firmware in lateinamerikanischen Einzelhandelsumgebungen reduzieren die Gesamt-CAGR gemeinsam um 4,9 Prozentpunkte.