
Marktgröße und Marktanteil für Warranty-Management-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
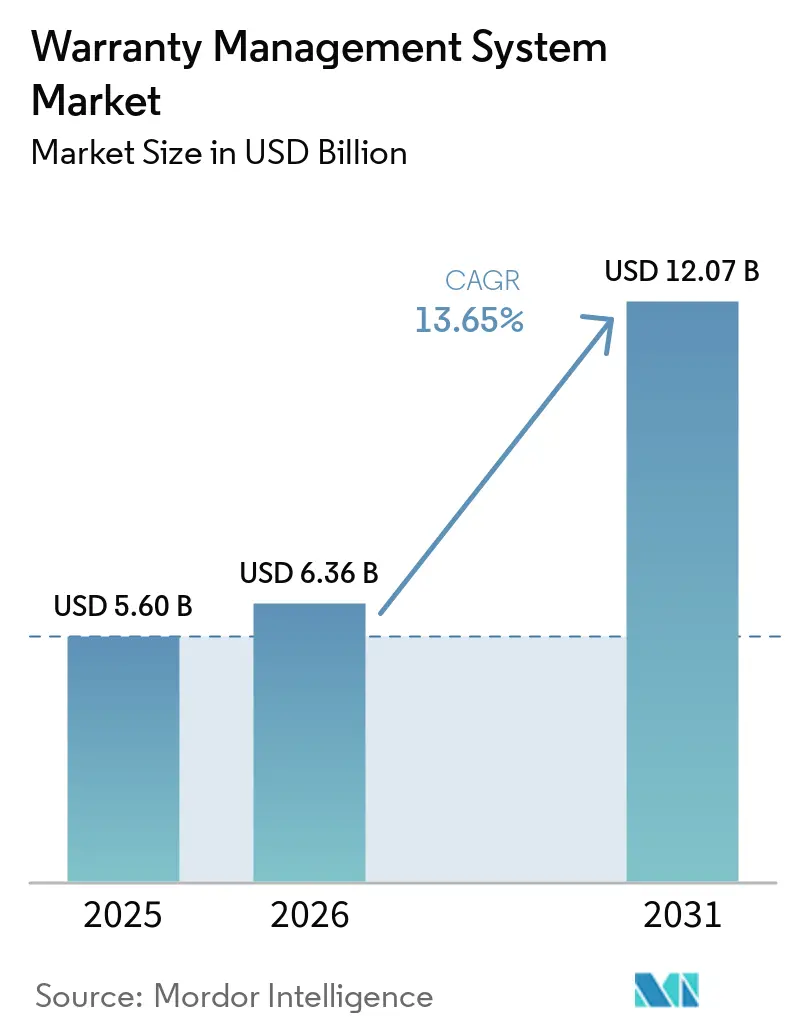
| Marktgröße (2026) | 6.36 Milliarden US-Dollar |
| Marktgröße (2031) | 12.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
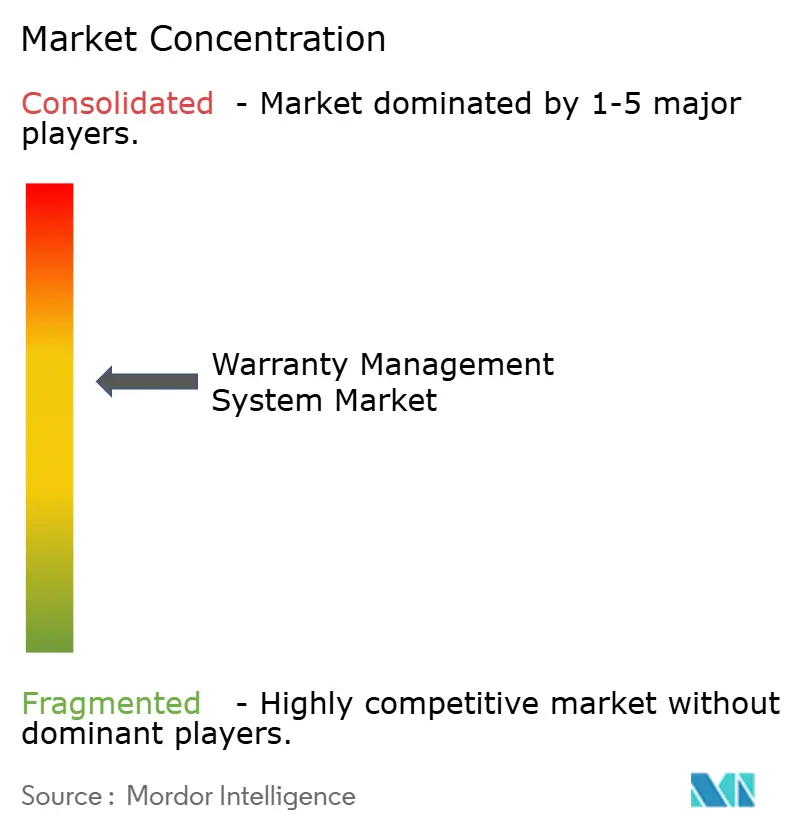
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Warranty-Management-Systeme von Mordor Intelligence
Die Marktgröße für Warranty-Management-Systeme wird voraussichtlich von 5,60 Milliarden USD im Jahr 2025 auf 6,36 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 13,65 % über den Zeitraum 2026–2031 12,07 Milliarden USD erreichen. Steigende Investitionen in KI-gestützte Claim-Automatisierung, die Einhaltung von Right-to-Repair-Vorschriften und datenzentrierte Qualitätsprogramme positionieren den Markt für Warranty-Management-Systeme für ein nachhaltiges zweistelliges Wachstum. Die Cloud-Migration bei Tier-2-Herstellern, prädiktive Analysen, die durchschnittliche Claim-Zyklen von Wochen auf Stunden verkürzen, sowie Blockchain-Pilotprojekte zur Betrugsprävention stärken allesamt den kurzfristigen Schwung des Marktes. Hersteller behandeln Garantiedaten heute als Gewinnhebel und gewinnen Erkenntnisse, die Rückrufkosten senken und die Kundenbindung stärken. Gleichzeitig beschleunigt das Outsourcing an Managed-Service-Spezialisten die Akzeptanz weiter, da Unternehmen interne Talente auf Kernaufgaben im Ingenieurwesen konzentrieren.
Wichtigste Erkenntnisse des Berichts
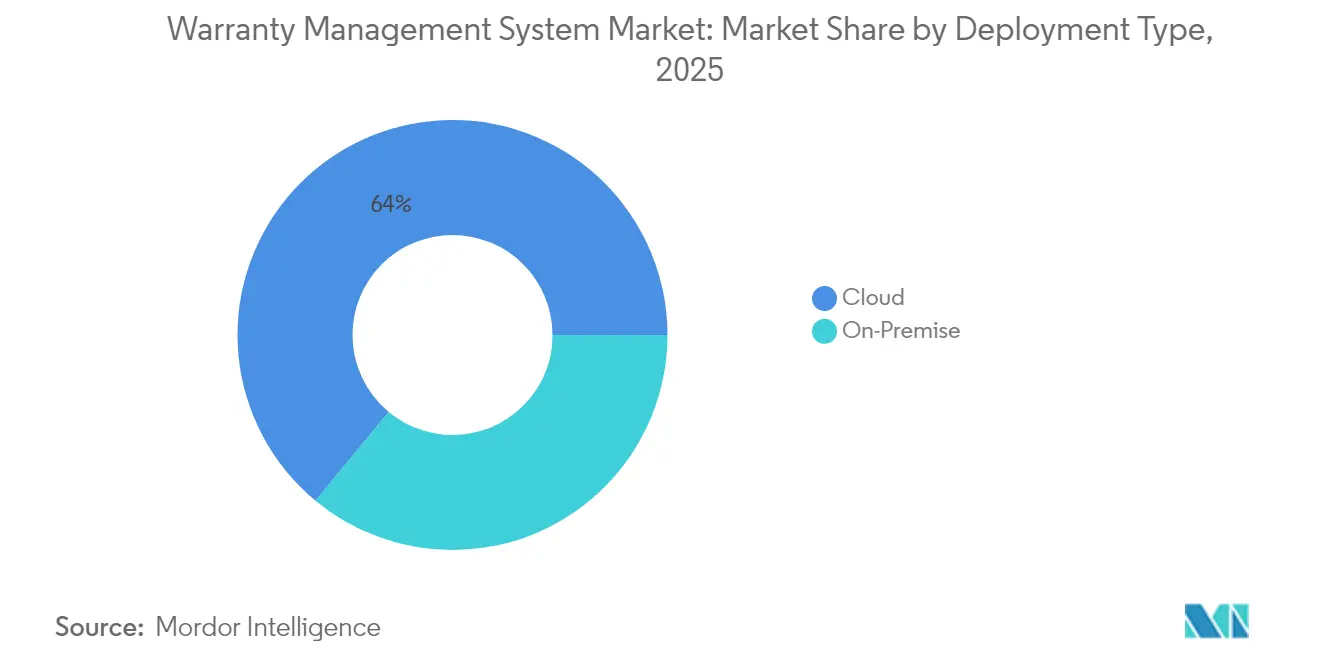
- Nach Bereitstellungstyp führten Cloud-Lösungen mit 64,00 % des Marktanteils für Warranty-Management-Systeme im Jahr 2025; die Managed-Services-Komponente soll bis 2031 mit einer CAGR von 15,95 % wachsen.
- Nach Softwaretyp hielten Claim-Management-Plattformen 37,75 % der Marktgröße für Warranty-Management-Systeme im Jahr 2025, während Warranty Intelligence und Analytics mit einer CAGR von 15,05 % voranschreiten.
- Nach Komponente entfielen auf Lösungen 68,85 % der Marktgröße für Warranty-Management-Systeme im Jahr 2025, während Managed Services mit einer CAGR von 15,95 % das am schnellsten wachsende Segment darstellen.
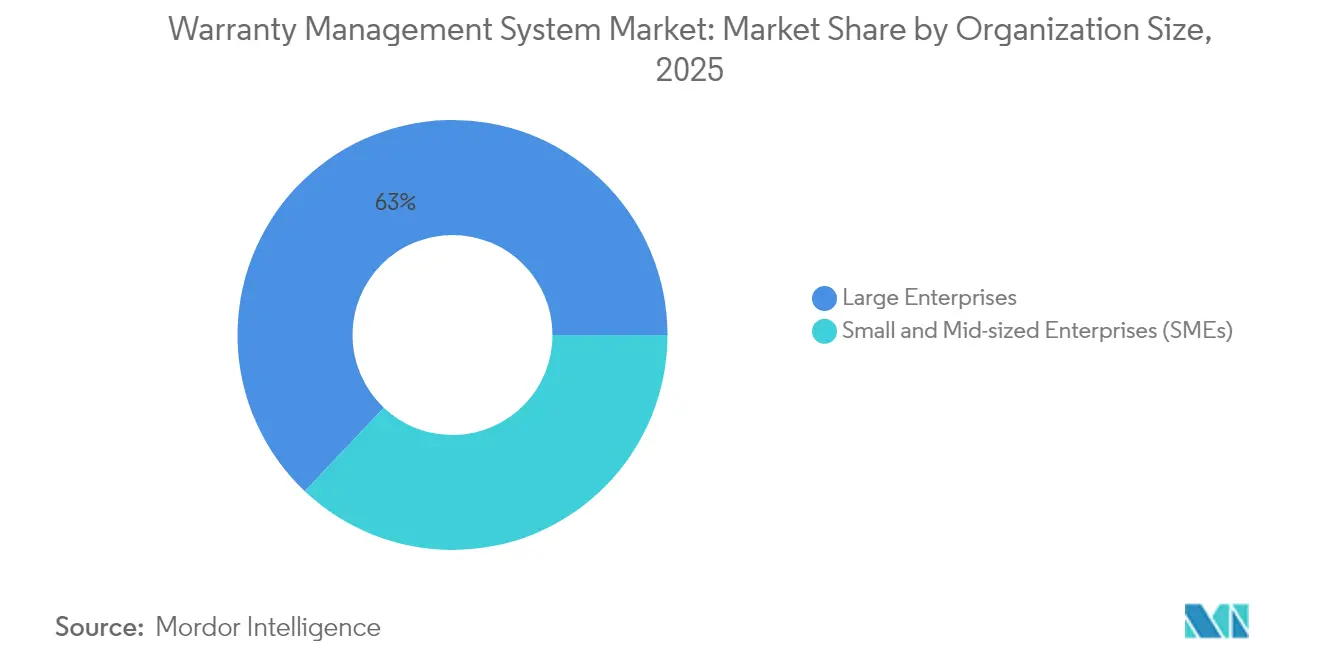
- Nach Unternehmensgröße kontrollierten Großunternehmen 62,95 % des Marktanteils für Warranty-Management-Systeme im Jahr 2025; KMU verzeichnen die schnellste Akzeptanzrate mit einer CAGR von 14,45 %.
- Nach Endnutzerbranche entfielen auf Automotive und Transport 31,75 % der Marktgröße für Warranty-Management-Systeme im Jahr 2025, während Medizinprodukte voraussichtlich mit einer CAGR von 15,62 % wachsen werden.
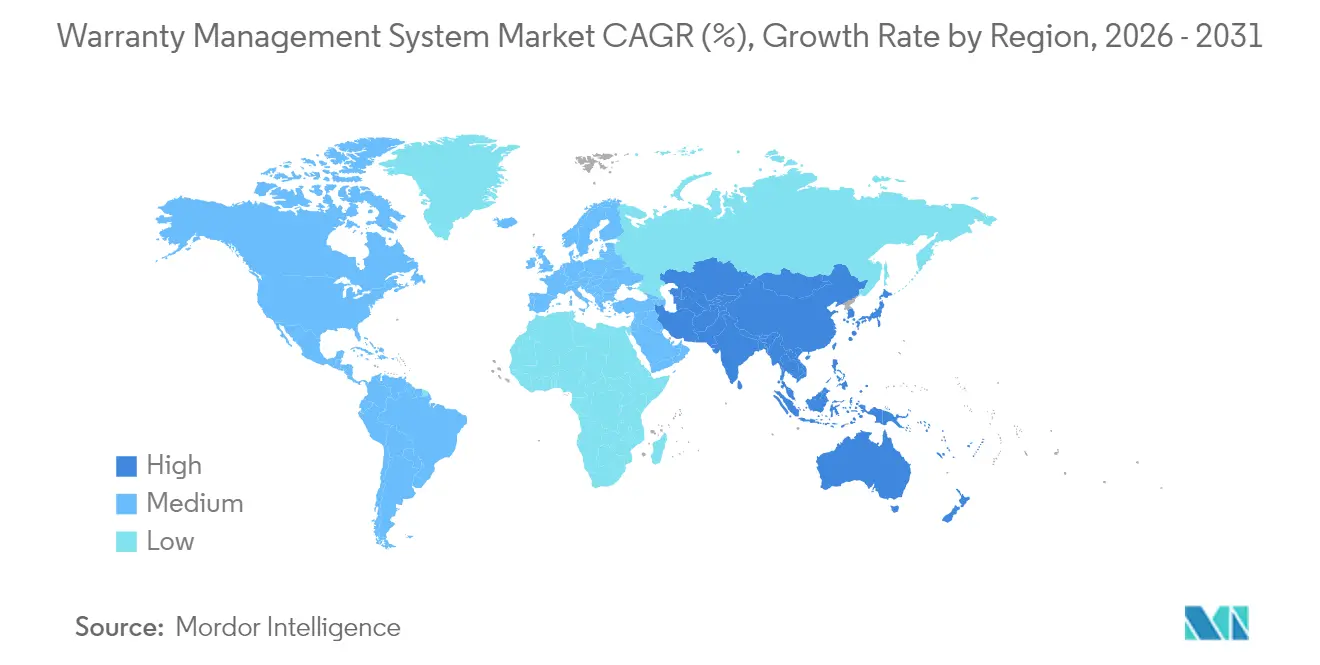
- Nach Geografie hielt Nordamerika 34,45 % des Umsatzes von 2025, und der asiatisch-pazifische Raum weist mit 14,08 % bis 2031 die höchste regionale CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digital-first-Plattformen für Warranty-Claims | +2.1% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte prädiktive Warranty-Analysen | +2.8% | Fertigungszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu Cloud-/SaaS-Bereitstellung | +2.3% | Asiatisch-pazifischer Raum, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Right-to-Repair-Transparenz | +1.9% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Einführung von Blockchain-Aufzeichnungen | +1.2% | Luft- und Raumfahrt, Automotive weltweit | Langfristig (≥ 4 Jahre) |
| Monetarisierung von Garantiedaten über Finanzierung | +1.4% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digital-first-Plattformen für Warranty-Claims beschleunigen die OEM-Händler-Zusammenarbeit
Automobilhersteller und Hersteller von Haushaltsgeräten führen portalbasierte Claim-Workflows ein, die es Händlern ermöglichen, Garantieanfragen nahezu in Echtzeit einzureichen, zu validieren und zu verfolgen. Die durchschnittliche Genehmigungszeit liegt nun unter 24 Stunden, gegenüber 7 Tagen im Jahr 2023, was zu greifbaren Einsparungen bei der Erstattung von Mietwagen für Händler führt. Diese Portale integrieren Reparaturverfahrensbibliotheken und Arbeitszeitleitfäden, reduzieren Streitigkeiten und steigern die Erstlösungsquoten. Lieferanten erhalten zudem Einblick in frühe Fehlertrends, was schnellere Eindämmungsmaßnahmen ermöglicht. Zusammen geben diese Fähigkeiten den Herstellern ein klareres Bild der Feldqualität, verbessern die Kundenzufriedenheitswerte und unterstützen die Net-Promoter-Score-Ziele auf Markenebene. [1]
KI-gestützte prädiktive Warranty-Analysen senken die Kosten pro Claim
Machine-Learning-Modelle verarbeiten strukturierte Sensordaten und unstrukturierte Reparaturnotizen, um subtile Fehlersignaturen zu erfassen, bevor sie sich ausbreiten. Führende OEMs berichten von 5–10 % Reduzierungen bei Garantierückstellungen, indem sie Felddienst-Bulletins bis zu sechs Monate früher als bisher versenden. Die Verarbeitung natürlicher Sprache hebt wiederkehrende Kundenbeschwerden hervor und hilft Ingenieurteams, Komponenten neu zu gestalten und Lieferantenbedingungen neu zu verhandeln. Betrugserkennnungsmodule gleichen Claim-Muster ab und markieren Anomalien wie wiederholte Teilenummern von einem einzelnen Händler. Unternehmen, die Analysen in Garantierückstellungsmatrizen einbetten, haben Rücklagen um bis zu 25 % reduziert und gleichzeitig die mittlere Betriebsdauer zwischen Ausfällen verbessert.
Wechsel zu Cloud-/SaaS-Bereitstellung bei Tier-2-Herstellern
Cloud-Abonnementmodelle beseitigen traditionelle Kapitalhürden und verkürzen die Implementierungszeiten von 12 Monaten auf unter 90 Tage. Tier-2-Automobilstanzwerke und Montagebetriebe für Unterhaltungselektronik greifen nun auf Regelwerke auf Unternehmensniveau zu, ohne eigene Rechenzentren betreiben zu müssen. Echtzeit-APIs verbinden Lieferanten, Händler und Logistikpartner, beseitigen isolierte Workflows und verbessern die Transparenz der Lieferkette. Während öffentliche Cloud-Instanzen dominieren, gewinnen hybride Architekturen in regulierten Branchen an Bedeutung, die personenbezogene Daten innerhalb nationaler Grenzen halten müssen. Anbieter begegnen Sicherheitsbedenken mit ISO-27001-Zertifizierung, Verschlüsselung ruhender Daten und Zero-Trust-Zugriffsrahmen.[2]
Wachsender regulatorischer Fokus auf Right-to-Repair-Transparenz
Die EU-Richtlinie 2024/1799 verpflichtet Hersteller, Garantien um ein zusätzliches Jahr zu verlängern, wenn Produkte innerhalb der ursprünglichen Laufzeit repariert werden, was Back-End-Systeme zwingt, mehrere Deckungsfenster zu verfolgen. Parallele Gesetze in New York, Kalifornien, Oregon und Colorado verpflichten OEMs, Diagnosesoftware und Ersatzteile für unabhängige Reparaturbetriebe bereitzustellen. Die Einhaltung dieser Vorschriften gestaltet Garantiedatenfelder, die Claim-Prüfungslogik und Händlererstattungstabellen neu. Frühe Anwender sehen Vorteile, indem sie erweiterte Reparaturprogramme vermarkten und zertifizierte Teilekataloge an Drittanbieter-Reparaturbetriebe verkaufen. Nachzügler riskieren Bußgelder und Reputationsschäden, da Transparenz zu einem expliziten Kaufkriterium für Verbraucher wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensitiver Wettbewerb durch Niedrigkostenanbieter | -1.8% | APAC, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und IP-Schutzbedenken | -1.5% | Regulierte Branchen weltweit | Mittelfristig (2–4 Jahre) |
| Mangel an domänenerfahrenen Data Scientists | -1.2% | Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Legacy-IT-Landschaften | -1.7% | Etablierte Märkte mit Fusions- und Übernahmehistorie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und IP-Schutzbedenken in Cloud-Umgebungen
Vertrauliche Produktfehldaten enthalten proprietäre Erkenntnisse, und CIOs zögern, solche Informationen in mandantenfähige Clouds zu verlagern. Jüngste Datenschutzverletzungen haben die Prämien für Cyber-Versicherungen um zweistellige Beträge erhöht und zusätzlichen Kostendruck erzeugt. Luft- und Raumfahrt- sowie Medizingeräte-OEMs müssen zudem Exportkontroll- und Datenschutzgesetze für Patienten einhalten, was eine Datenhaltung im Inland und eine Trennung von Verschlüsselungsschlüsseln erfordert. Garantieanbieter reagieren mit Datenresidenzoptionen und granularer rollenbasierter Zugriffskontrolle. Dennoch verlängern Rechts- und Prüfungsteams häufig die Beschaffungszyklen, was die kurzfristige Expansion der installierten Basis im Markt für Warranty-Management-Systeme dämpft.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Cloud-Dominanz beschleunigt sichCloud-Bereitstellungen erfassten 64,00 % des Marktanteils für Warranty-Management-Systeme im Jahr 2025, und das Segment ist auf dem Weg zu einer CAGR von 13,85 % bis 2031. Die Marktgröße für Warranty-Management-Systeme bei Cloud-Lösungen soll stark ansteigen, da SaaS-Plattformen ein schnelles Onboarding mit einer Betriebskostenpreisgestaltung kombinieren, die Budgets an Versandvolumina anpasst. Tier-2-Hersteller und Greenfield-Werke bevorzugen öffentliche Cloud-Optionen, während stark regulierte Branchen private oder hybride Instanzen einsetzen, um Datensouveränitätsregeln zu erfüllen.
Hersteller, die Cloud-Dienste einführen, erhalten integrierte Analysen, automatisierte Händlerportale und elastische Rechenkapazität für saisonale Claim-Spitzen. Frühe Anwender berichten von Produktivitätssteigerungen bei der Claim-Bearbeitung von über 20 %. Umgekehrt bleiben On-Premise-Systeme in Verteidigungs- und Medizinumgebungen bestehen, die externe Konnektivität einschränken, aber selbst diese Unternehmen pilotieren Cloud-Bursts für Szenarien mit nicht personenbezogenen Daten. Anbieter bieten nun containerisierte Garantiemodule an, die auf Kubernetes bereitgestellt werden können, was schrittweise Migrationen ohne Big-Bang-Umstellungen erleichtert.

Nach Softwaretyp:
Intelligence-Plattformen gewinnen an DynamikClaim-Management-Suiten hielten 37,75 % der Marktgröße für Warranty-Management-Systeme im Jahr 2025 und unterstützen die grundlegenden Workflows für Aufnahme, Prüfung und Abwicklung. Warranty-Intelligence- und Analytics-Engines verzeichnen jedoch mit einer CAGR von 15,05 % das höchste Wachstum, da Hersteller prädiktive Modelle nutzen, um Feldausfälle zu antizipieren. Berichtsdashboards übersetzen rohe Claim-Feeds in komponentenbezogene Pareto-Diagramme, die technische Änderungsmitteilungen vorantreiben.
Analytics-first-Plattformen verbessern auch die Verhandlungen zur Lieferantenrückforderung, indem sie die Fehlerzuordnung mit statistischer Genauigkeit quantifizieren. Dadurch erzielen OEMs höhere Erstattungsquoten, was die Bruttomargen direkt stärkt. Parallel dazu verbinden Service-Contract-Administrations-Module den Verkauf erweiterter Garantien mit eingebetteten Finanzierungsangeboten und erschließen neue Einnahmequellen. Die Konvergenz von Intelligence-, Vertrags- und Teilerückgewinnungsfähigkeiten positioniert integrierte Plattformen als grundlegende Säulen in unternehmensweiten Digital-Thread-Initiativen.
Nach Komponente:
Transformation der Dienstleistungen beschleunigt sichLösungslizenzen trugen 68,85 % des Umsatzes von 2025 bei, verankert durch etablierte Anbieter wie SAP, Oracle und IBM, die Garantiefunktionalität in umfassendere ERP-Suiten einbetten. Dennoch skalieren Managed Services mit einer CAGR von 15,95 %, was einen Wandel vom Softwarebesitz hin zu ergebnisbasierten Partnerschaften signalisiert. Outsourcing-Anbieter übernehmen die durchgängige Claim-Bearbeitung, Teileprüfung und Verhandlung von Lieferantenrückbelastungen und berechnen Gebühren pro Claim, die operative Einsparungen widerspiegeln.
Professional-Services-Engagements bleiben unverzichtbar, insbesondere für Datenbereinigung und Integrationsprojekte vor der Systemübergabe. Mittelständische Unternehmen ohne IT-Personal tendieren zu vollständig verwalteten Angeboten mit garantierten Service-Level-Agreements, die die Dauer von Claim-Zyklen begrenzen. Anbieter steigern den Mehrwert durch KI-Bots, die Claim-Typen automatisch klassifizieren und Abwicklungsbeträge vorschlagen, was manuelle Berührungspunkte weiter reduziert.
Nach Unternehmensgröße:
KMU-Akzeptanz beschleunigt sichGroßunternehmen kontrollierten 62,95 % des Marktanteils für Warranty-Management-Systeme im Jahr 2025 und nutzten globale Plattformen zur Synchronisierung von Garantierichtlinien über mehrere Marken hinweg. Die vom Markt für Warranty-Management-Systeme durch KMU generierte Marktgröße wächst jedoch schneller mit einer CAGR von 14,45 %, bedingt durch abonnementbasierte SaaS-Module, die mit den Versandvolumina skalieren.
KMU berichten von reduziertem Verwaltungsaufwand durch die Standardisierung von Rückgabegenehmigungsregeln und die Automatisierung von Händlererstattungen. Sie profitieren auch von nutzungsbasierter Analytik, die intern kostenintensiv zu entwickeln wäre. Anbieter umwerben diese Gruppe mit vorlagenbasierten Best-Practice-Workflows und schnellen Onboarding-Paketen, die in unter vier Wochen live gehen, oft gebündelt über regionale Kanalpartner.
Nach Endnutzerbranche:
Medizinprodukte führen das Wachstum anAutomotive und Transport generierten 31,75 % des Umsatzes von 2025, was komplexe mehrstufige Lieferketten und strenge Rückrufhaftungen widerspiegelt, die den Bedarf an Warranty Management im Automotive-Bereich erhöhen. Erweiterte Antriebsstranggarantien und Elektrifizierungsprogramme halten die Nachfrage robust. Medizinprodukte weisen jedoch mit einer CAGR von 15,62 % die schnellste Wachstumsdynamik auf, da Regulierungsbehörden die Anforderungen an die Marktüberwachung nach dem Inverkehrbringen verschärfen. Krankenhäuser fordern Geräteverfügbarkeitsgarantien, was Echtzeit-Garantie-Dashboards für die Einhaltung von Service-Level-Vorgaben unverzichtbar macht.
Industrieanlagen und langlebige Konsumgüter halten jeweils einen stabilen Anteil, wobei die Telematik vernetzter Produkte proaktive Wartungspläne speist, die Feldausfälle reduzieren. Hersteller von Baumaschinen nutzen Garantieanalysen zur Verfeinerung des Designs schwerer Komponenten, während Luft- und Raumfahrt-OEMs blockchain-verifizierte Teilehistorien erproben, um gefälschte Einbauten zu verhindern. Die Breite der vertikalen Anwendungsfälle bestätigt, dass Garantiekompetenz nun als strategisches Differenzierungsmerkmal in der gesamten Fertigung fungiert.
Geografische Analyse
Markt für Warranty-Management-Systeme in Nordamerika
Nordamerika behielt 34,45 % des Umsatzes von 2025, unterstützt durch ausgereifte Automotive-Ökosysteme, eine tiefe Durchdringung von Unternehmenssoftware und die frühe Einführung KI-gestützter Garantieportale. Mehrere US-Bundesstaaten haben Gesetze erlassen, die OEMs zur Erstattung zu Einzelhandels-Arbeitslohnsätzen verpflichten, was Plattform-Upgrades erfordert, die händlerspezifische Zeitleitfäden sofort berechnen können. In der Region ansässige Anbieter, darunter Oracle und IBM, verkaufen Garantieanalysen an installierte ERP-Basen, was Incumbency-Vorteile stärkt.
Markt für Warranty-Management-Systeme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist mit einer CAGR von 14,08 % das am schnellsten wachsende Gebiet, da chinesische und indische Hersteller digitale Garantiemodule direkt in Greenfield-Smart-Factory-Blueprints einbetten. Regionale Regierungen fördern die Cloud-Akzeptanz durch Steuergutschriften und Cybersicherheitsrahmen, was SaaS-Bereitstellungen beschleunigt. Lokale Montagebetriebe nutzen mobile-first-Händler-Apps, um fragmentierte ländliche Märkte zu bedienen, während exportorientierte Werke globale Garantiecodes einführen, um ausländische Compliance-Audits zu erfüllen.
Markt für Warranty-Management-Systeme in Europa
Europa verzeichnet ein solides Wachstum, das durch die Richtlinie 2024/1799 unterstützt wird, die OEMs verpflichtet, die erweiterte Reparaturberechtigung zu verfolgen und Reparierbarkeits-Scores am Point of Sale offenzulegen. Westeuropäische Haushaltsgerätemarken integrieren Garantie-Claims in Kreislaufwirtschaftsportale, die zertifizierte Aufarbeitungszentren auflisten. Unterdessen investieren mitteleuropäische Automotive-Cluster in prädiktive Analysen, da Elektrofahrzeug-Thermomanagementsysteme neue Fehlermodi einführen. Insgesamt stärken diese Dynamiken die stetige Nachfrage auf dem gesamten Kontinent.
Regulatorisches Umfeld
Die Anforderungen an Warranty-Management-Systeme werden durch Verbraucherschutz- und Reparierbarkeitsregeln geprägt, die klarere Garantieoffenlegungen und eine besser nachvollziehbare Deckungslogik fordern. In den Vereinigten Staaten stärken die Offenlegungsanforderungen des Magnuson-Moss Warranty Act und die damit verbundenen FTC-Regeln (16 CFR Teil 701, Zusammenstellung 2025) die Notwendigkeit standardisierter, in einem einzigen Dokument enthaltener Garantiebedingungen und definierter Claim-Verfahren, was Hersteller und Administratoren dazu drängt, prüfbare Aufzeichnungen und konsistente Kundenkommunikation über alle Kanäle hinweg zu pflegen.
In Europa passen sich Garantieplattformen an mehrere, sich überschneidende Verpflichtungen im Zusammenhang mit Reparaturen und Waren mit digitalen Elementen an. Die Richtlinie (EU) 2019/771 erhöht die Anforderungen an die Verfolgung von Konformitätsverpflichtungen, einschließlich der Handhabung erforderlicher Sicherheits- und Software-Updates, während das Paket zur Stärkung der Verbraucher für den ökologischen Wandel (Richtlinie (EU) 2024/825) harmonisierte Informationsanforderungen zu gesetzlichen Garantien und kommerziellen Haltbarkeitsgarantien einführt, mit nationaler Umsetzung bis zum 27. März 2026 und Anwendung ab dem 27. September 2026. Für Systemanbieter und Unternehmensnutzer erhöht dies die Nachfrage nach konfigurierbaren Richtlinien-Engines (mehrsprachige Hinweise und Etiketten), erweitertem Deckungsfenstermanagement und Streitbeilegungsworkflows, die mit weit verbreiteten Qualitäts- und Beschwerdebearbeitungsstandards wie ISO 9001:2015 und ISO 10003:2018 abgestimmt sind.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei Anbieter von Unternehmenssuiten, reine Spezialisten und aufkommende Technologiedisruptoren um Marktanteile konkurrieren. Oracle, SAP und IBM betten Garantiemodule in integrierte Supply-Chain-Clouds ein und sprechen globale Konzerne an, die einen einzigen Anbieter-Fußabdruck anstreben. Tavant, Syncron und PTC differenzieren sich durch schnelle KI-Innovation und bieten vortrainierte Fehlervorhersagemodelle und intuitive Händler-UX-Schichten an.
Die strategische Positionierung hängt zunehmend vom Branchenfokus ab: Syncron betont schwere Ausrüstung, Tavant zielt auf Automotive ab, und PTC nutzt ThingWorx-IoT-Daten, um den Claim-Kontext zu bereichern. Unternehmen führen „Warranty-as-a-Service”-Pakete ein, die Technologie mit verwalteter Prüfung kombinieren und Engagement-Modelle von unbefristeten Lizenzen auf leistungsgebundene Verträge umstellen.
Branchenführer im Bereich Warranty-Management-Systeme
-
Oracle Corporation
-
Wipro Limited
-
Pegasystems Inc.
-
IBM Corporation
-
Tavant Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Warranty-Management-Systeme Unternehmen in diesem Bericht
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- IBM Corporation
- Wipro Limited
- Tech Mahindra Limited
- Tavant Technologies, Inc.
- PTC Inc.
- Syncron AB
- IFS AB
- ServiceNow, Inc.
- Salesforce, Inc.
- Astea International Inc.
- Intellinet Systems Pvt. Ltd.
- Optimum Info
- OnPoint Warranty Solutions, LLC
- Dyrect, Inc.
- WarrCloud, Inc.
- Annata ehf.
- Hitachi Solutions, Ltd.
- Claimlane ApS
Lesen Sie die Analyse der Warranty-Management-System-Unternehmen
Marktchancen und Zukunftsausblick
Eine kurzfristige Lücke besteht darin, Right-to-Repair- und Haltbarkeitsoffenlegungsanforderungen in den täglichen Garantiebetrieb zu überführen, insbesondere für Hersteller, die Richtlinien für mehrere Marken und Länder verwalten. EU-Verpflichtungen, die rund um das Compliance-Fenster 2026 in Kraft treten (insbesondere harmonisierte Verbraucherinformationsanforderungen und Haltbarkeitsgarantie-Kennzeichnung), erhöhen den Bedarf an konfigurierbaren Garantieinhalten, nachvollziehbaren Berechtigungsregeln und konsistenter Kundenkommunikation. Dies unterstützt die Nachfrage nach Plattformen, die mehrere Deckungsfenster und reparaturgebundene Verlängerungen ohne manuelle Nacharbeit verwalten können.
Ein weiterer Chancenbereich ist der Übergang von der Transaktionsverarbeitung hin zu KI-gestützter Entscheidungsfindung, die Feldaktivitäten, Claims und Lieferantenrückforderungen in geschlossene Qualitätsprogramme integriert. Jüngste Anbieteraktivitäten deuten auf eine integrationsorientierte Differenzierung hin, darunter die Partnerschaft von Syncron mit TrueContext zur Verknüpfung von Feldausführungsdaten mit besseren Garantieentscheidungen sowie die Ergänzung von Lieferantengarantievertrag- und Deckungsdefinitionsfähigkeiten durch Oracle innerhalb der Oracle Fusion Cloud Maintenance-Updates. Diese Schritte entsprechen Kaufmustern, die cloud-native Plattformen mit APIs in ERP, Wartungsausführung, Händlersysteme und mobile Workflows bevorzugen, zusammen mit Managed Services für die Claim-Prüfung und -Rückforderung, wo interne Analyse- und Garantiedomänentalente begrenzt sind.
Neueste Industrielle Entwicklungen in Markt für Warranty-Management-Systeme
- Mai 2026: Syncron gab eine Technologiepartnerschaft mit TrueContext bekannt, um mobile Workflows mit Feldeinsatz-Priorität mit Syncron Warranty zu verbinden. Die Integration zielt auf eine höherwertige Felddatenerfassung und schnelleres Feedback in Garantieentscheidungen ab, verbessert die Claim-Genauigkeit und stärkt die Lieferantenrückforderungsprozesse für anlagenintensive Hersteller.
- Oktober 2025: Daimler Truck North America erweiterte seine KI-gestützte Garantieplattform durch die Ausweitung der Datenintegration und Unterstützung mehrerer Regionen durch eine Softwarepartner-Zusammenarbeit. Das Upgrade erweitert die Felddatenerfassung für Claim-Entscheidungen und reduziert die Zykluszeiten in Reparaturnetzwerken.
- Juni 2024: Daimler Truck North America ging eine Partnerschaft mit Tavant ein, um ein KI-gestütztes Garantiesystem einzuführen. Die Initiative signalisiert einen OEM-weiten Vorstoß in Richtung Claim-Automatisierung und Entscheidungsunterstützung und erhöht die Anforderungen an Garantieplattformanbieter, die Automotive- und Transportprogramme bedienen.
Markt für Warranty-Management-Systeme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software und zugehörige Dienstleistungen, die zur Einrichtung, Durchführung und Verbesserung von Garantieprogrammen verwendet werden, einschließlich Garantieregistrierung, Claim-Aufnahme, Validierung, Genehmigungen und Berichterstattung in verschiedenen Branchen.
Ausschlüsse aus dem Umfang: Er schließt Produkte für erweiterte Garantieversicherungen, Einnahmen aus der Zeichnung von Garantien durch Dritte sowie allgemeine ERP-/CRM-Module aus, sofern diese nicht speziell für Garantie-Workflows verwendet werden.
Segmentierungsübersicht
- Nach Bereitstellungstyp
- On-Premise
- Cloud (öffentlich, privat, hybrid)
- Nach Softwaretyp
- Warranty Intelligence und Analytics
- Claim Management
- Service-Contract-Administration
- Teilerückgabe und Lieferantenrückforderung
- Nach Komponente
- Lösungen
- Dienstleistungen
- Professional Services
- Managed Services
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endnutzerbranche
- Automotive und Transport
- Industrieanlagen und schwere Maschinen
- Langlebige Konsumgüter und Haushaltsgeräte
- Bau und Baumaterialien
- Medizinprodukte
- Luft- und Raumfahrt und Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über die Treiber der Garantieaktivität und die Ausgabenmuster für Unternehmenssoftware. Wir verwenden öffentliche Quellen wie Fertigungsstatistiken des US Census Bureau, Preis- und Beschäftigungsreihen des Bureau of Labor Statistics, strukturelle Unternehmensstatistiken von Eurostat, Indikatoren der digitalen Wirtschaft der OECD und Makrodaten der Weltbank, um Nachfragebedingungen und Währungsannahmen zu verankern.
Wir überprüfen auch Jahresberichte von Unternehmen, SEC-Einreichungen, Ergebnispräsentationen, Produktdokumentation und seriöse Presseberichterstattung, um zu verstehen, wo Garantiemodule im breiteren Service- und Qualitätsstapel angesiedelt sind. Bei Bedarf ergänzen wir dies mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie einem Nachrichten- und Finanzdaten-Feed, um Produkteinführungen, Partnerschaften und den Zeitpunkt von Fusionen und Übernahmen zu überprüfen. Diese Beispiele sind nicht erschöpfend, und andere Quellen wurden bei der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu bestätigen, was tatsächlich gekauft wird, wie Budgets genehmigt werden und welche Garantie-Workflows im oder außerhalb des Umfangs liegen. Wir sprechen mit Softwareanbietern, Implementierungspartnern sowie Garantie-, Aftersales- und IT-Leitern aus Endnutzerbranchen, um Akzeptanzannahmen, Preislogik und Cloud-Migrationsmuster in APAC, EMEA und Amerika zu testen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 14 % | APAC: 42 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 30 % | EMEA: 32 % |
| Kleinere Akteure: 16 % | Manager: 56 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Modell, bei dem der Pool für Unternehmenssoftware und -dienstleistungen nach Region rekonstruiert und dann anhand der Durchdringung von Garantie-Workflows und durchschnittlicher Vertragswerte, die auf die Garantiefunktion abgestimmt sind, gefiltert wird. Um die Gesamtsummen realistisch zu halten, überprüfen wir die Ergebnisse mit selektiven Bottom-up-Annäherungen, wie z. B. Stichproben von Deal-Bereichen für Cloud- versus On-Premise-Bereitstellungen, Überprüfungen von Partnerkanälen und Beobachtungen zum Verhältnis von Lösungen zu Managed Services.
Zu den Eingaben, die das Modell häufig beeinflussen, gehören die installierte Basis garantiepflichtiger Produkte in Schlüsselbranchen, Claim-Volumina und Rückgabequoten als Proxy für die Verarbeitungslast, der Cloud-Anteil an Unternehmensanwendungen, typische Implementierungs- und Support-Attach-Raten sowie der Wandel hin zu analysegesteuerter Claim-Prüfung. Für die Prognose wird eine Szenarioanalyse rund um IT-Ausgabenzyklen und Compliance-Druck verwendet, und der ausgewählte Pfad wird dann anhand von Expertenerwartungen zur Preisentwicklung und zum Verlängerungsverhalten validiert. Wo direkte Preisdaten dünn sind, verwenden wir Bereiche nach Kundengröße und Bereitstellungstyp und verfeinern diese nach dem Interview-Feedback.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem sie mit unabhängigen Signalen verglichen werden, darunter Ausgabentrends für Unternehmensanwendungen, Wachstumsmuster bei Software-Abonnements und beobachtete Cloud-Migrationszeitpunkte in garantieintensiven Branchen. Wenn ein Regions- oder Endnutzerergebnis abweichend erscheint, überprüfen wir die Annahmen, kontrollieren Währungs- und Inflationszeitpunkte und nehmen bei Bedarf erneut Kontakt zu Quellen auf, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehr als eine Analystenprüfung mit Varianzprüfungen über Regionen und über Lösungs- versus Dienstleistungsaufteilungen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine große Produktverschiebung oder eine große Akquisition. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Schätzung des Marktes für Warranty-Management-Systeme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Warranty-Management-Systeme unterscheiden sich häufig, weil die Grenze zwischen Software, Dienstleistungen und angrenzenden Kundenservice-Tools nicht einheitlich gezogen wird und weil Prognosezeiträume und Basisjahre variieren. Unterschiede treten auch auf, wenn eine Studie eine schnelle Cloud-Preisexpansion annimmt, während eine andere von stabilen Preisen und einer langsameren Konvertierung von Legacy-Tools ausgeht.
Wesentliche Lücken entstehen in der Regel dadurch, ob Managed Services neben Software-Abonnements gezählt werden, wie Implementierungserlöse über Jahre hinweg behandelt werden und ob der Umfang eine breitere Service-Contract-Administration einschließt. Die Streuung nimmt auch zu, wenn der Zeitpunkt der Währungsumrechnung nicht mit dem angegebenen Basisjahr übereinstimmt oder wenn Akzeptanzraten ohne Validierung durch Garantiebetriebsteams abgeleitet werden. In dieser Studie trennt der Umfang Garantie-Workflow-Plattformen von versicherungsähnlichen erweiterten Garantieprodukten vor der Größenbestimmung, eine Entscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,60 Mrd. USD (2025) | |
| Branchenpublisher A | 3,70 Mrd. USD (2022) | Verwendet ein früheres Basisjahr und einen längeren Horizont, und die Umfangsbeschreibung konzentriert sich auf Warranty-Management-Softwareanwendungen, was Managed Services und spätere Analysemodulen, die jetzt als Teil von Garantieprogrammen erworben werden, unterzählen kann. |
| Branchenpublisher B | 4,86 Mrd. USD (2024) | Positioniert den Umfang als Warranty-Management-Software, was dienstleistungsintensive Verträge ausschließen kann, und wendet eine andere Produkttyp-Aufteilung an, die möglicherweise nicht sauber auf den Lösungs-plus-Dienstleistungs-Kauf in großen Unternehmen abbildet. |
Über die drei Zahlen hinweg sind die Hauptunterschiede der Zeitpunkt und was als Teil der Ausgaben für Garantiebetrieb gezählt wird. Wenn die Umfangsgrenzen klar gehalten und die Annahmen mit Praktikern abgeglichen werden, bleibt die Marktgesamtsumme auf einen wiederholbaren Satz von Akzeptanz- und Preistreibern zurückverfolgbar, und es wird einfacher, Veränderungen von Jahr zu Jahr zu erklären.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Warranty-Management-Systeme derzeit?
Der Markt wird im Jahr 2026 auf 6,36 Milliarden USD geschätzt.
Wie schnell wird der Markt für Warranty-Management-Systeme voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 13,65 % wächst und bis 2031 12,07 Milliarden USD erreicht.
Welches Bereitstellungsmodell hat heute den größten Marktanteil?
Cloud-Bereitstellungen führen mit 64,00 % des Umsatzes von 2025.
Welche Branchenvertikale wächst bei der Einführung von Garantieplattformen am schnellsten?
Medizinprodukte verzeichnen das höchste Wachstum mit einer CAGR von 15,62 % bis 2031.