
Größe und Marktanteil des Marktes für Lagerautomatisierung
Analyse des Marktes für Lagerautomatisierung von Mordor Intelligence
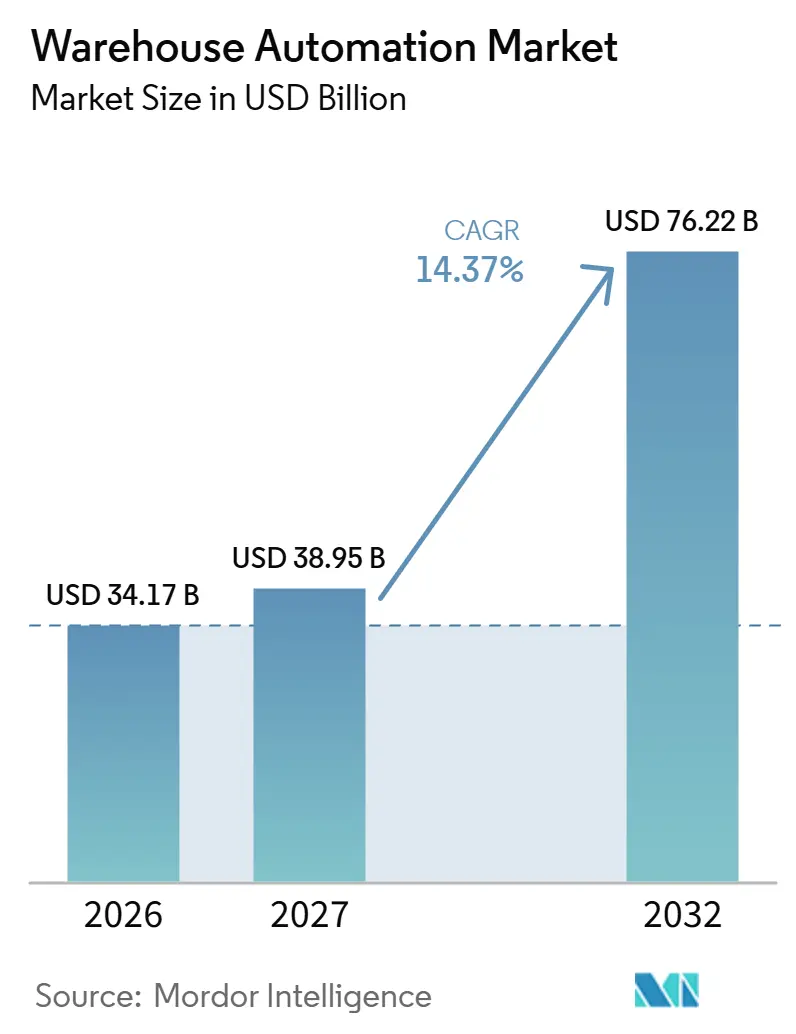
Das Warehouse-Automation-Marktvolumen wurde im Jahr 2026 auf 34,17 Milliarden USD geschätzt und soll von 38,95 Milliarden USD im Jahr 2027 auf 76,22 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,37 % während des Prognosezeitraums (2027–2032).
Die wachsende E-Commerce-Nachfrage in den Vereinigten Staaten und das Lohnkostenrisiko stärken die Argumente für eine wiederholbare Lagerauftragsabwicklung. Autonome mobile Roboter (AMRs) und wiederverwendbare Softwareintegration können die Kapazität anpassungsfähiger gestalten, während der dienstleistungsbasierte Zugang die anfänglichen Eigentumsverpflichtungen reduziert. Kapital- und Gebäudeanforderungen für vollautomatisierte Lager- und Entnahmesysteme machen selektive Lager-Upgrades in Europa kommerziell bedeutsam. Der Wettbewerb konzentriert sich daher auf die Verbindung physischer Ausrüstung mit Arbeitsausführung und Support und erstreckt sich über Bereitstellung, Betrieb und Modernisierung hinaus auf die Lieferantenbeziehungen.
Wichtigste Erkenntnisse des Berichts
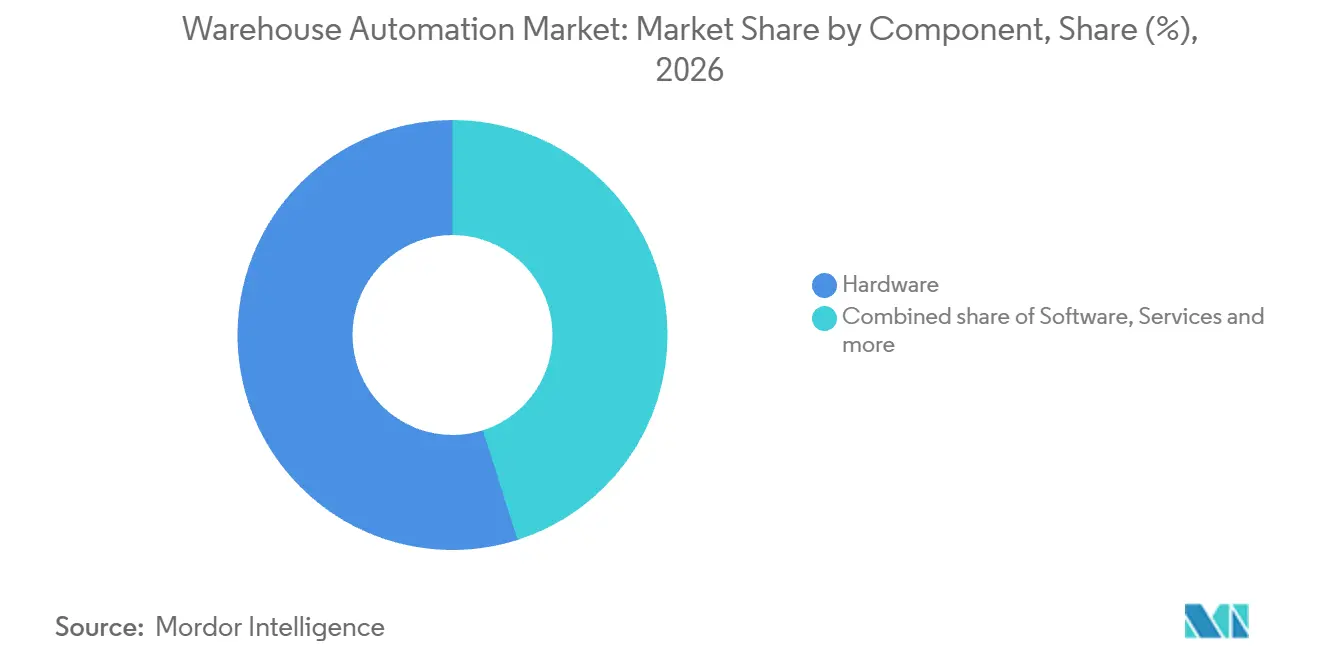
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 54,9 % am Warehouse-Automation-Markt, während Software mit einem CAGR von 15,2 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellt.
- Bei der Technologie entfielen im Jahr 2026 41,66 % des Warehouse-Automation-Marktvolumens auf mobile Roboter, während Stückkommissionierroboter mit einem CAGR von 15,6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Einzelhandel und E-Commerce führten die Endverbraucherbranchen mit einem Umsatzanteil von 28,29 % im Jahr 2026 an, und das Segment Pharmazeutika und Gesundheitswesen soll mit einem CAGR von 15,1 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei den Lagergrößen hielten mittelgroße Einrichtungen von 50.000 bis 200.000 Quadratfuß im Jahr 2026 einen Umsatzanteil von 36,79 %, während kleine Einrichtungen unter 50.000 Quadratfuß mit einem CAGR von 15,5 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Kommissionierung und Verpackung führten die Anwendungsfunktionen mit einem Anteil von 32,26 % im Jahr 2026 an, und die Retourenbearbeitung soll mit einem CAGR von 14,7 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei den Eigentumsmodellen entfielen auf Drittlogistik und Kontraktlager im Jahr 2026 39,11 % des Umsatzes, während das Segment Regierung und Verteidigung mit einem CAGR von 14,9 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
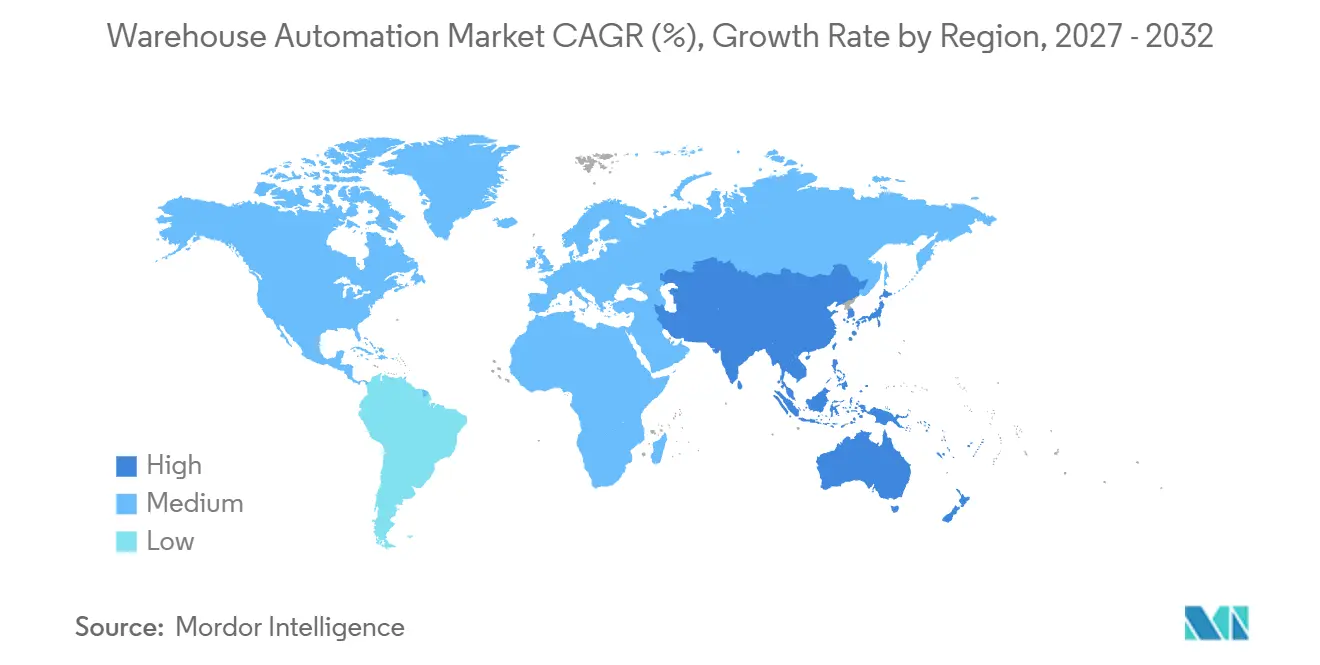
- Regional hielt Nordamerika im Jahr 2026 mit 35,18 % den größten Anteil, und der asiatisch-pazifische Raum ist mit einem CAGR von 16,4 % im Zeitraum 2027–2032 der am schnellsten wachsende regionale Markt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom und Erwartungen an die letzte Meile | +5.1% | Vereinigte Staaten und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und steigende Lohninflation | +4.5% | Transport- und Lagerstandorte in der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Schneller ROI durch Plug-and-Play-AMR- und AGV-Flotten | +3.6% | Auftragsabwicklungsstandorte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Robotik als Dienstleistung senkt Investitionshürden | +2.6% | E-Commerce-Auftragsabwicklungsstandorte in Deutschland | Kurzfristig (≤ 2 Jahre) |
| ESG-gebundene Energieeffizienzvorschriften | +1.4% | Industriestandorte in der Europäischen Union und Japan | Mittelfristig (2–4 Jahre) |
| Durch Reshoring bedingte Mega-Hubs mit Bedarf an Hochdichteautomatisierung | +1% | Produktionsstandorte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom und Erwartungen an die letzte Meile
Einzelhändler, die eine wachsende Online-Nachfrage bedienen, haben stärkere Argumente für die Automatisierung der Lagerauftragsabwicklung über aufeinanderfolgende Verkaufszeiträume hinweg. Das U.S. Census Bureau schätzte, dass der US-amerikanische Einzelhandels-E-Commerce-Umsatz im zweiten Quartal 2026 im Jahresvergleich um 12,2 % (±0,9 %) gestiegen ist. Diese Schätzung wurde um saisonale Schwankungen bereinigt, jedoch nicht um Preisänderungen. In der EU kauften oder bestellten im Jahr 2025 78 % der Personen, die das Internet in den vorangegangenen 12 Monaten genutzt hatten, Waren oder Dienstleistungen online für den privaten Gebrauch. Für Einzelhändler erhöhen ein wachsender Vertriebskanal und eine etablierte Kaufgewohnheit den kommerziellen Wert der zuverlässigen Vorbereitung von Einzelbestellungen.
Arbeitskräftemangel und steigende Lohninflation
Personalknappheit und steigende Stundenlöhne stärken verschiedene Aspekte des Automatisierungsarguments für Lagerbetreiber. In einer Umfrage von Logistics Management aus dem Jahr 2025 nannten 21 % der Befragten den Arbeitskräftemangel im Lager als eine von bis zu 3 Herausforderungen mit dem größten Einfluss auf die Lieferkette in den vorangegangenen 3 Jahren. Im EU-weiten Transport- und Lagerbereich stiegen die nominalen Stundenlohn- und Gehaltskosten im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 um 3,7 %.[1] Für Standorte, die mit beiden Druckfaktoren konfrontiert sind, kann Automatisierung die Verfügbarkeit von Arbeitskräften und die Kosten der Arbeitsstunden als separate kommerzielle Probleme angehen. Die Reduzierung der für eine definierte Aufgabe benötigten Stunden bewirkt, dass jede Erhöhung des Stundenlohns weniger bezahlte Stunden betrifft. Ein Lager mit stabilen Auftragsvolumina kann daher einen Automatisierungsfall haben, der allein auf Personalresilienz und Lohnkostenrisiko basiert.
Schneller ROI durch Plug-and-Play-AMR- und AGV-Flotten
Eine kürzere Inbetriebnahme kann den Fall für mobile Robotik stärken, indem zusätzliche Handhabungskapazität früher in Betrieb genommen wird. Locus Robotics berichtete, dass DHL Supply Chain im Februar 2026 einen kumulativen Gesamtwert von 1 Milliarde AMR-gestützter Kommissionierungen erreicht hatte. Im Jahr 2025 setzte die Otto Group 3 weitere Boston Dynamics Stretch-Entladeroboter am Standort Haldensleben von Hermes Fulfilment in Deutschland in Betrieb. Die Inbetriebnahme dauerte etwa 2 Wochen, schneller als beim Pilotprojekt 2024. Für Folgebereitstellungen dieses Entladesystems bietet das kürzere Intervall eine konkrete Grundlage für die Planung zusätzlicher Kapazitäten. DHL's Meilenstein im Betriebsmaßstab und Otto's Inbetriebnahmezeit geben Käufern unterschiedliche Tests für Amortisationsannahmen, die produktive Arbeitslasten und die Wartezeit bis zum Beitrag der Ausrüstung abdecken.
Robotik als Service senkt Investitionshürden
Die Änderung des Finanzierungsmodells kann den Zugang zur Robotik erweitern, ohne die zugrunde liegende Aufgabe des Lagers zu verändern. Bis April 2026 hatte The Quality Group das Robots-as-a-Service-Modell von Locus Robotics in seinem Fulfillment-Center in Elsdorf, Deutschland, eingesetzt. Das Modell ermöglichte es, die Roboterkapazität entsprechend der Nachfrage zu skalieren, ohne Vorabinvestitionen. Dies trennt die Entscheidung, Roboter einzusetzen, von der Entscheidung, eine gesamte Flotte als Anlagevermögen zu erwerben. Für einen Käufer, dessen Arbeitsaufkommen sich ändert, kann eine nachfragegebundene Kapazität kommerziell wertvoll sein, auch wenn der eigentliche Kommissionierprozess gleich bleibt. Lieferanten können daher über die Zugangsbedingungen und die Kapazitätsreaktionsfähigkeit sowie die physische Leistung des Roboters konkurrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten bei Festsystemen | -1.7% | Europäische Lagerstandorte mit Festsystemen | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von Legacy-IT und Lagerverwaltungssystemen | -1.2% | Brownfield-Standorte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen vernetzter Geräte | -0.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Brandschutznormen für Li-Ionen-Batterien in AMRs | -0.4% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten bei Festsystemen
Festautomatisierung erfordert, dass ein Lagerbetreiber Kapital für ein System bereitstellt, das auch zum Gebäude passen muss. Prologis Research identifizierte laut einem Bericht vom April 2026 Anfangsinvestitionen, begrenzte Flexibilität und Gebäudeanforderungen als Einschränkungen bei der europäischen Einführung vollautomatisierter Lager- und Entnahmesysteme (AS/RS). Diese Bedingungen machen die Investitionsentscheidung von mehr als der prospektiven Handhabungskapazität der Ausrüstung abhängig. Ein technisch leistungsfähiges System kann kommerziell unattraktiv bleiben, wenn die erforderlichen Gebäudeänderungen die Verpflichtung erhöhen oder zukünftige Betriebsentscheidungen einschränken. Die kombinierte Belastung schränkt die Projekte ein, für die eine vollständige Automatisierung ein geeigneter erster Schritt ist. Betreiber, die feste AS/RS in Betracht ziehen, stehen daher vor einer Kapitalentscheidung, die an die zukünftige Nutzung des Standorts gebunden ist und das Risiko über den Maschinenkauf hinaus ausdehnt.
Komplexität der Integration von Legacy-IT und Lagerverwaltungssystemen
Ein bestehendes Lager kann auf eine Automatisierungseinschränkung stoßen, bevor eine neue Maschine die Fläche erreicht. In einem MHI-Artikel vom Mai 2026 erläuterte ein enVista-Integrator, dass Legacy-Systeme die Brownfield-Automatisierung erschweren und dass das Lagerverwaltungssystem (LVS) einer stark manuellen Einrichtung die geplante Ausrüstung möglicherweise nicht unterstützt. Ein MHI-Beitrag vom September 2026 eines anderen enVista-Integrators beschrieb Betreiber, die die Systemintegration aufgrund von Bedenken hinsichtlich Betriebsunterbrechungen aufschieben. Diese Einschränkungen erfordern, dass ein Betreiber die Software-Bereitschaft sicherstellt, während das Lager während der Installation weiterläuft. Selbst Ausrüstung mit ausreichender Nennkapazität kann eine Softwareeinschränkung nicht allein beheben. Für den Lagerbetreiber besteht die verbleibende Aufgabe darin, Systemänderungen mit der laufenden Auftragsabwicklung zu koordinieren, was den Weg von der Ausrüstungsauswahl zur nutzbaren Automatisierung verlängern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Physische Bereitstellung verankert die Nachfrage, während Software über Standorte hinweg skaliertHardware hatte im Jahr 2026 einen Anteil von 54,9 % am Warehouse-Automation-Marktvolumen und war damit das größte Komponentensegment. Im September 2026 berichtete Amazon, mehr als 1 Million Roboter in den Vereinigten Staaten hergestellt und diese Roboter in mehr als 300 Einrichtungen weltweit eingesetzt zu haben.[2] Amazon ist sowohl Hersteller als auch Betreiber dieses Roboternetzwerks. Bis Juli 2025 war das Truganina-Distributionszentrum von Metcash in Australien mit einem Dematic Multishuttle-Waren-zur-Person-System nach einem 4-stufigen Übergang in Betrieb gegangen. Die Make-or-Buy-Entscheidung eines Betreibers bestimmt, ob physische Automatisierung einen externen Lieferantenverkauf erzeugt, selbst wenn beide Ansätze Ausrüstung an Betriebsstandorten erfordern.
Software ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 15,2 % im Zeitraum 2027–2032. Im März 2026 berichtete DHL Supply Chain, dass die SOFTBOT-Integrationsplattform von SVT Robotics an 30 seiner Standorte weltweit in Betrieb war. DHL beschrieb auch die Integrationsschicht, die die Replikation von Waren-zur-Person-Lösungen in ganz Europa ermöglicht. Dienstleistungen, die dritte Komponente, werden durch den 5-Jahres-Wartungsvertrag veranschaulicht, den Swisslog und Rexel Anfang 2025 für das AutoStore-System am Rexel-Standort in Miribel, Frankreich, abgeschlossen haben. Multisite-Software kann durch Replikation expandieren, während ein Wartungsvertrag einen mehrjährigen Serviceumfang rund um eine einzelne Installation definieren kann.

Nach Technologie:
Mobile Flotten führen, während definierte Kommissionierprojekte die Einführung ausweitenMobile Roboter, einschließlich automatisch geführter Fahrzeuge (AGVs) und AMRs, repräsentierten im Jahr 2026 einen Warehouse-Automation-Marktanteil von 41,66 % und waren damit das größte Technologiesegment. Ocado Group berichtete im Mai 2026, dass mehr als 2.500 AMRs bei seinen Kunden weltweit im Einsatz waren. Symbotic berichtete, dass seine AMR-Flotte mit 22.000 Robotern im Jahr 2025 mehr als 200 Millionen Meilen in Kundendistributionszentren zurückgelegt hatte. Für Käufer misst die Flottengröße die verfügbaren Maschinen, während die jährliche Fahrleistung die Betriebsintensität der Ausrüstung zeigt. In diesem Maßstab bieten Zuverlässigkeitsnachweise und Verfügbarkeitszusagen nützliche Lieferantenvergleiche über die Anzahl der vorgeschlagenen Roboter hinaus.
Stückkommissionierroboter sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 15,6 % im Zeitraum 2027–2032. SSI Schaefer integrierte seinen SSI Piece Picking-Roboter im April 2026 im Logistikzentrum von Würth Industrie Service in Bad Mergentheim, Deutschland, und schloss die Implementierung innerhalb weniger Tage ab. Automatisierte Lager- und Entnahmesysteme erfüllen eine eigenständige Lagerfunktion; der Bericht von S.F. Holding aus dem Jahr 2025 beschreibt standardisierte Behälterlagerung und automatisierte Entnahme für Kunden aus den Bereichen Konsumgüter sowie Bekleidung und Schuhe. Die Trennung der Stückkommissionierung von der dichten Behälterlagerung gibt Käufern eigenständige Investitionsentscheidungen und ermöglicht es Lieferanten, einzelne Arbeitsschritte innerhalb eines größeren Lagerdesigns anzusprechen.
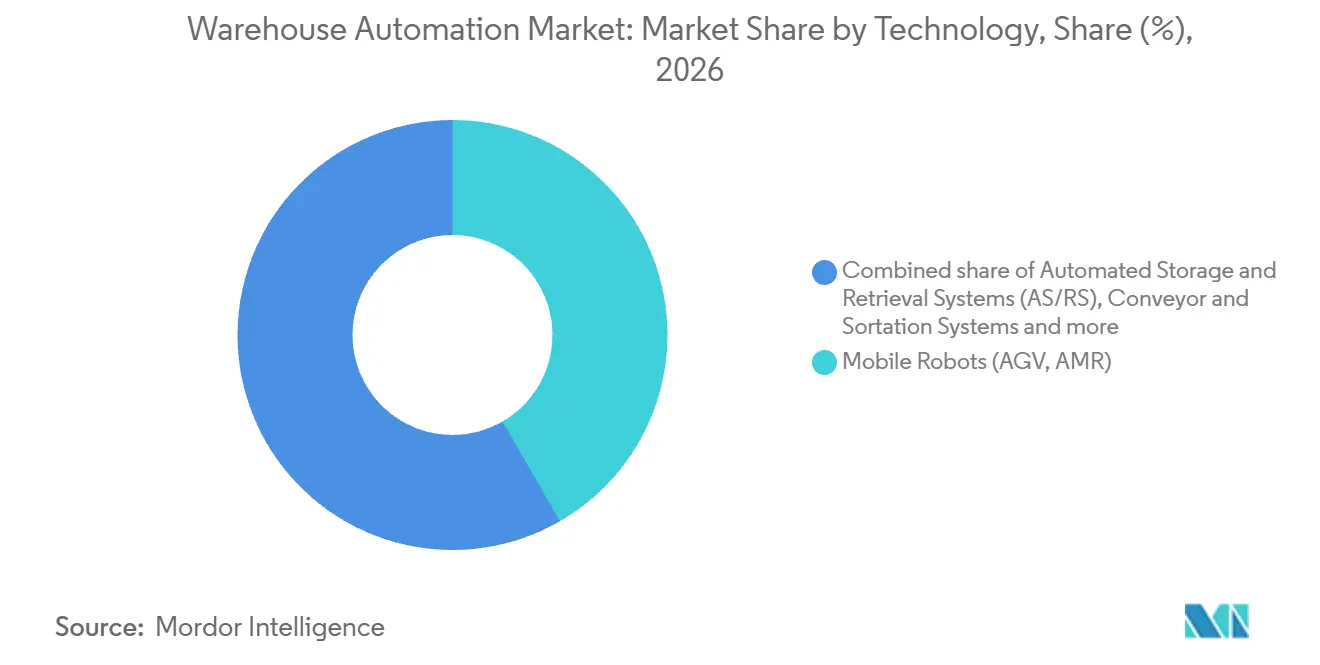
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Gemeinsame Distribution unterstützt den Einzelhandel, während das Gesundheitswesen Orchestrierung hinzufügtEinzelhandel und E-Commerce bildeten das größte Endverbrauchersegment und machten im Jahr 2026 28,29 % des Umsatzes aus. Bis September 2026 hatte das Langley-Distributionszentrum von Best Buy Canada etwa einen Monat lang ein AutoStore-System betrieben. Der Vizepräsident für die Lieferkette sagte, einige Prozesse liefen 5-mal so schnell wie unter dem vorherigen System. Das Zentrum belieferte Filialen in ganz Westkanada und bearbeitete Online-Bestellungen, wodurch eine Einrichtung sowohl Nachschub- als auch Direktabwicklungsaufgaben übernahm. Diese gemeinsame Rolle verbreitert die Arbeitslast, über die ein Einzelhändler Lagerautomatisierung rechtfertigen kann, und macht die Investition sowohl für die Filialverfügbarkeit als auch für die Online-Auftragsabwicklung relevant.
Das Segment Pharmazeutika und Gesundheitswesen ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 15,1 % im Zeitraum 2027–2032. Am 12. November 2025 gab Locus Robotics die erfolgreiche Implementierung von LocusOne beim pharmazeutischen Logistikdienstleister MSK Pharma Group in Bensheim, Deutschland, bekannt. Bei dieser Ankündigung sollte die Plattform 48 AMRs für den Betreiber koordinieren. Für diese geplante Flotte würde die Kommissionierkapazität des Betreibers davon abhängen, wie LocusOne die Arbeit innerhalb der Gruppe koordiniert, und nicht von einem einzelnen Roboter.
Nach Lagergröße:
Mittelgroße Einrichtungen führen, während kleine Standorte Technologien kombinierenMittelgroße Lager von 50.000 bis 200.000 Quadratfuß hielten im Jahr 2026 einen Umsatzanteil von 36,79 % und waren das größte Segment nach Größe. Im Juni 2025 berichtete Dematic von einer Kommissionierkapazität von 450 Einheiten pro Stunde aus seinem neu implementierten Automatisierungssystem in der Einrichtung von Scentsy in Meridian, Idaho. Die frühere manuelle Kommissionierlinie der 160.000 Quadratfuß großen Einrichtung bot eine Kapazität von 300 Einheiten pro Stunde. Das Scentsy-Upgrade fügte gegenüber der ersetzten manuellen Linie 150 Einheiten pro Stunde an Kommissionierkapazität hinzu.
Kleine Lager unter 50.000 Quadratfuß sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 15,5 % im Zeitraum 2027–2032. Im September 2025 berichtete Dental City über kollaborative AMRs von Locus, Infios-Lagersoftware und 3 Vertikalliftsmodule in seiner 40.000 Quadratfuß großen Einrichtung in Green Bay, Wisconsin. Es berichtete von einer Kommissionierproduktivität von 750 bis 800 Kommissionierungen pro Tag, gegenüber zuvor 250 bis 300. Eine kleine Grundfläche schränkt die kommerzielle Lösung daher nicht auf eine einzelne Maschine ein, da mobile Kommissionierung und vertikale Lagerung komplementäre Arbeitsschritte bedienen können. Der berichtete Produktivitätsgewinn pro Mitarbeiter gibt Fachhändlern ein Argument für die Arbeitsproduktivität, um mobile Kommissionierung, Lagersoftware und vertikale Lagerung an kleinen Standorten zu kombinieren.
Nach Anwendungsfunktion:
Kommissionierkapazität passt sich an, während Retouren Arbeitsabläufe erweiternDas Segment Kommissionierung und Verpackung war das größte nach Anwendungsfunktion und machte im Jahr 2026 32,26 % des Umsatzes aus. Am 12. Januar 2026 berichteten Locus Robotics und Radial, dass im Radial-Lager in Shepherdsville kumulativ 25 Millionen Einheiten kommissioniert worden waren. Separat beschrieb diese Mitteilung das RaaS-Modell von Locus, das es Radial ermöglicht, Cobots in Echtzeit hinzuzufügen oder zu entfernen, um den aktuellen Auftragsfluss anzupassen. Anhaltende Auslastung mit anpassbarer Kapazität ermöglicht es einem Auftragsabwicklungsdienstleister, eine langfristige Kommissionierarbeitslast ohne eine dauerhafte Flottenvereinbarung aufrechtzuerhalten.
Die Retourenbearbeitung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,7 % im Zeitraum 2027–2032. Im Jahr 2025 implementierte S.F. Holding Reverse-Logistik- und Inspektionsdienstleistungen für mehrere Bekleidungs- und Schuhmarken und kombinierte Retourenbearbeitung, Qualitätsprüfung und Produktrückführung. Happy Returns-Mitarbeiter legen Retourenbeutel auf Geek+ S20C-Roboter, die jeden Artikel zu einem händlerspezifischen Versandbehälter transportieren. Ausrüstungslieferanten können die Sortierarbeitslasten mehrerer Einzelhändler über einen Konsolidierungsbetreiber abwickeln, wenn ein gemeinsamer Retourenhub mehrere Marken bedient.
Nach Eigentumsmodell:
Kontraktbetreiber entwickeln Systeme, während die Verteidigung mehrere Funktionen nutztDrittlogistik und Kontraktlager waren das größte Segment nach Eigentumsmodell und machten im Jahr 2026 39,11 % des Umsatzes aus. Im Mai 2026 sagte der globale CIO von DHL Supply Chain, dass der Logistikdienstleister mehr als 8.000 Robotersysteme an seinen globalen Standorten eingesetzt hatte. DHL beschrieb die Bewertung manueller Kommissionierungs-, Verpackungs- und Einlagerungsaufgaben, bevor es mit Anbietern zusammenarbeitete, um Robotersysteme zu entwickeln. Sein CIO führte auch die Reduzierung der Laufwege der Kommissionierer und die Bewältigung schwieriger Trailer-Entladeaufgaben auf die Robotik zurück. DHL's aufgabenweise Bewertung stellt die Definition der Arbeit vor die Maschinenauswahl, sodass Anbieter zunächst die Betriebsanforderung erfüllen müssen.
Das Segment Regierung und Verteidigung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,9 % im Zeitraum 2027–2032. Die Defense Logistics Agency (DLA) Distribution nutzte im Dezember 2025 AGVs, automatisierte Lager- und Entnahmesysteme sowie sprachgesteuerte Arbeitsabläufe in ihrem Netzwerk. Die Technologien umfassen Bewegung, Lagerung und Aufgabenausführung und schaffen mehrere eigenständige Punkte für Automatisierungsinvestitionen innerhalb eines verteidigungs-logistischen Betriebskontexts. Lieferanten, die auf eine dieser Technologien beschränkt sind, würden nur einen Teil der Netzwerkarbeit abdecken.
Geografische Analyse
Markt für Lagerautomatisierung in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 35,18 % am Warehouse-Automation-Marktvolumen und war damit der größte regionale Markt. Im Januar 2025 verpflichtete sich Walmart, Systeme von Symbotic für 400 filialbasierte Accelerated Pickup and Delivery-Zentren über mehrere Jahre zu kaufen und einzusetzen, vorbehaltlich der Erfüllung von Leistungskriterien. Bis August 2026 hatte Symbotic mit der Installation des ersten Systems in einem Walmart-Geschäft begonnen. Der kurzfristige kommerzielle Test ist die Leistung des ersten Systemsystems auf Filialebene gegenüber den Bedingungen von Walmart, wobei der Installationsfortschritt diesem Betriebsergebnis vorausgeht.
Warehouse-Automation-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt mit einem prognostizierten CAGR von 16,4 % im Zeitraum 2027–2032. Maersk eröffnete am 18. März 2026 World Gateway II, ein vollautomatisiertes globales und regionales Distributionszentrum mit einer Fläche von 1,1 Millionen Quadratfuß in Singapur.[3] Die Einrichtung hatte bei ihrer Eröffnung eine Auslastung von etwa 70 % erreicht. Im September 2026 berichtete Körber von der Fertigstellung einer hochdichten automatisierten Lagerimplementierung für einen Aktenaufbewahrungsdienstleister in Südostasien, wobei der Vollbetrieb für später in diesem Monat geplant war. Körbers Hub konsolidiert Bestände, die zuvor auf mehrere Lager verteilt waren, sodass die Netzwerkkonsolidierung einen konzentrierten Bedarf an hochdichter Automatisierung an einem Standort schaffen kann.
In Südamerika setzte Ypê im Jahr 2025 autonome Roboter in seinem Distributionszentrum in Amparo, Brasilien, ein. Europas E-Commerce-Aktivitäten umfassten den Abschluss der ersten Robotisierungsphase durch LPP Logistics im Januar 2025 im größten E-Commerce-Lager der LPP Group in der Nähe von Bydgoszcz, Polen. Im Nahen Osten implementierte Hellmann Worldwide Logistics im Februar 2025 robotergestützte automatisierte Lagerung in seinem E-Commerce-Fulfillment-Center Dubai CommerCity in den Vereinigten Arabischen Emiraten. In Afrika beschrieb ein Bericht vom Juni 2026 die Installation eines 20-Roboter-AutoStore-Systems durch Kardex für kleine und hochwertige Autoteile im Distributionszentrum von Goldwagen in Centurion, Südafrika, wobei die Inbetriebnahme für das vierte Quartal 2026 geplant war. Diese Anwendungen schaffen separate kommerzielle Möglichkeiten für die Bewegung von Konsumgütern, phasenweise E-Commerce-Upgrades und Teilelagerung, wobei die Projektreife bestimmt, wann Installationsarbeiten zu Betriebsunterstützung werden können.
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen für Lagerbetreiber, die abgedeckte Materialhandhabungsausrüstung beschaffen und verwenden. Die Spalte Vereinigtes Königreich betrifft den Maschinen- und Arbeitsmittelrahmen in Großbritannien. Die politische Attraktivität spiegelt vorhersehbare Konformitätswege und die Betriebspflichten wider, die nach der Installation fortbestehen. Diese Regeln können die Einhaltung zu einer wiederkehrenden Personal- und Wartungsverantwortung sowie zu einer Beschaffungsbedingung machen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Chile | Türkei | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) | Großbritannien: Gesundheits- und Sicherheitsbehörde (HSE) für die Lieferung von Arbeitsmaschinen; lokale Behörden im Allgemeinen für die Sicherheit am Arbeitsplatz in Lagerhäusern, nach Haupttätigkeit | Notfallmanagementabteilung des Staatsrats und lokale Abteilungen | Dirección del Trabajo und regionale Seremis de Salud | Ministerium für Industrie und Technologie | Ministerium für Beschäftigung und Arbeit |
| Wichtige Instrumente oder Richtungen | 29 CFR 1910.178(a)(2); Entwurf zur Designaktualisierung 2022 mit voraussichtlicher endgültiger Regelung im Oktober 2027 | Maschinenverordnung (Supply of Machinery (Safety) Regulations) 2008 und Verordnung über die Bereitstellung und Verwendung von Arbeitsmitteln (PUWER); Änderungsinstrument für Maschinen 2026 tritt am 20. Januar 2027 in Kraft | Empfohlene GB/T 47494-2026 für Logistikroboter, geplant für den 1. November 2026; Arbeitssicherheitsgesetz Artikel 36 | Decreto Supremo 44, in Kraft seit dem 1. Februar 2025 | Frühere Maschinenverordnung 2006/42/AT; neuer Maschinensicherheitsrahmen generell ab dem 20. Januar 2027 in Kraft | Verordnung über angetriebene Maschinen, 2015 |
| Kommerzielle Auswirkung | Arbeitgeber beschaffen und verwenden neue angetriebene Industriefahrzeuge, die nach ANSI B56.1-1969 gebaut wurden, mit Ausnahme von Erdbewegungsmaschinen und Straßentransportfahrzeugen | Käufer in Großbritannien prüfen anwendbare Kennzeichnung, Konformitätserklärung und englische Anweisungen; die Anerkennung der Europäischen Konformität (CE) schließt Maschinen nach Anhang 2, Teil 4 aus, es sei denn, alle relevanten benannten Normen werden vollständig angewendet und decken alle anwendbaren wesentlichen Anforderungen ab | Betriebseinheiten warten und testen Sicherheitsausrüstung regelmäßig gemäß den anwendbaren Normen | Arbeitgeber stellen sichere Verfahren, vorbeugende Wartung, Steuerungen, Schutzmaßnahmen und Schulungen für Maschinen bereit, die bestimmte Verletzungsrisiken darstellen | Produkte, die vor dem 20. Januar 2027 in Übereinstimmung mit 2006/42/AT auf den Markt gebracht wurden, bleiben verfügbar; neue Marktüberwachung gilt für diese Produkte ab dem 16. Oktober 2026 | Abgedeckte Transportanlagen werden vor der Inbetriebnahme und nach der Errichtung untersucht und geprüft, danach in Abständen von höchstens 12 Monaten |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Der von der OSHA vorgeschlagene Weg sieht Erleichterungen für Arbeitgeber vor, die einen mindestens gleichwertigen Schutz nachweisen, mit einer geplanten Finalisierung für Oktober 2027, während Chinas empfohlene Norm, die für den 1. November 2026 geplant ist, die anwendbaren Wartungs- und Prüfpflichten beibehält. Die Änderung Großbritanniens, die für den 20. Januar 2027 geplant ist, bewahrt einen bedingten CE-Weg unter bestimmten EU-Maschinenvorschriften, einschließlich Konformitätsverfahren, Kennzeichnung, Erklärung und englischer Anweisungen, und unterstützt die Kontinuität bei den Dokumentenprüfungen der Käufer. Chiles Rahmen von 2025 erhält Wartung und Schulung aufrecht, während der türkische Rahmen, der am 16. Oktober 2026 veröffentlicht und generell ab dem 20. Januar 2027 in Kraft tritt, die Verfügbarkeit von Produkten bewahrt, die vor dem Inkrafttreten gemäß den früheren Regeln 2006/42/AT auf den Markt gebracht wurden, mit neuer Marktüberwachung ab der Veröffentlichung. Südafrikas Entwurf von 2025 schlug strengere Nutzerpflichten vor, während operative Transportanlagenprüfungen die Compliance-Last aufrechterhalten, mit einem Rückgriff auf 120 % der Nennlast nur dann, wenn kein vorgeschriebener Leistungstest existiert.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Ausrüstungsproduktion, Softwaresteuerung, Bereitstellung und Lebenszyklusunterstützung als eigenständige Quellen von Lieferanteneinnahmen. Das Supply Chain Solutions-Geschäft von KION produziert die meisten kundenseitig spezifizierten Warehouse-Automation-Komponenten intern und bezieht einige von Dritten. AutoStore vertreibt, entwirft, installiert und wartet seine Systeme über ein Partnernetzwerk, das Dematic, FORTNA, Kardex und Swisslog umfasst. Diese Strukturen ermöglichen es einer Ausrüstungsplattform und dem sie implementierenden Unternehmen, innerhalb desselben Projekts unterschiedliche kommerzielle Positionen einzunehmen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ausrüstungsproduktion | Integrierte Ausrüstungshersteller wie Dematic | Ausrüstungsverkäufe und kundenspezifische Projektkomponenten | Projektspezifische Komponentenvariation | Gemeinsame Komponenten innerhalb der Kundenanforderungen wiederverwenden |
| Software und Steuerung | Ausrüstungssteuerungssoftwareanbieter wie Dematic; LVS-Anbieter wie Manhattan Associates | Dematic-Softwarelieferung; Manhattan SCALE-Cloud-Software-Abonnements | Ausrüstungsspezifische Steuerungsanforderungen | Steuerungen gegen Ausrüstungsschnittstellen validieren |
| Systemintegration und Bereitstellung | AutoStore-Systemintegratoren wie Dematic, Kardex und Swisslog | Systemdesign- und Installationsdienstleistungen | Koordinierung von Plattform- und Integratorverantwortlichkeiten | Design- und Inbetriebnahme-Eigentümerschaft vor der Installation zuweisen |
| Lebenszyklusunterstützung | Ausrüstungs- und Softwareunterstützungsanbieter wie FORTNA | Support-, Upgrade- und Modernisierungsdienstleistungen | Ausrüstung und Software gemeinsam unterstützbar halten | Laufenden Support mit geplanter Modernisierung verknüpfen |
| Quelle: Mordor Intelligence | ||||
Software-Abonnements und Lebenszyklusunterstützung schaffen Umsatzmöglichkeiten über den Installationsmeilenstein hinaus. Integration schöpft Wert, indem Ausrüstung und Steuerungssysteme zu einer betrieblichen Installation zusammengeführt werden, während Lebenszyklusanbieter die fortlaufende Nützlichkeit dieser Installation sicherstellen. Modernisierung kann daher die kommerzielle Beziehung rund um ein bestehendes System verlängern, ohne ein völlig neues Ausrüstungsprojekt zu erfordern.
Wettbewerbslandschaft
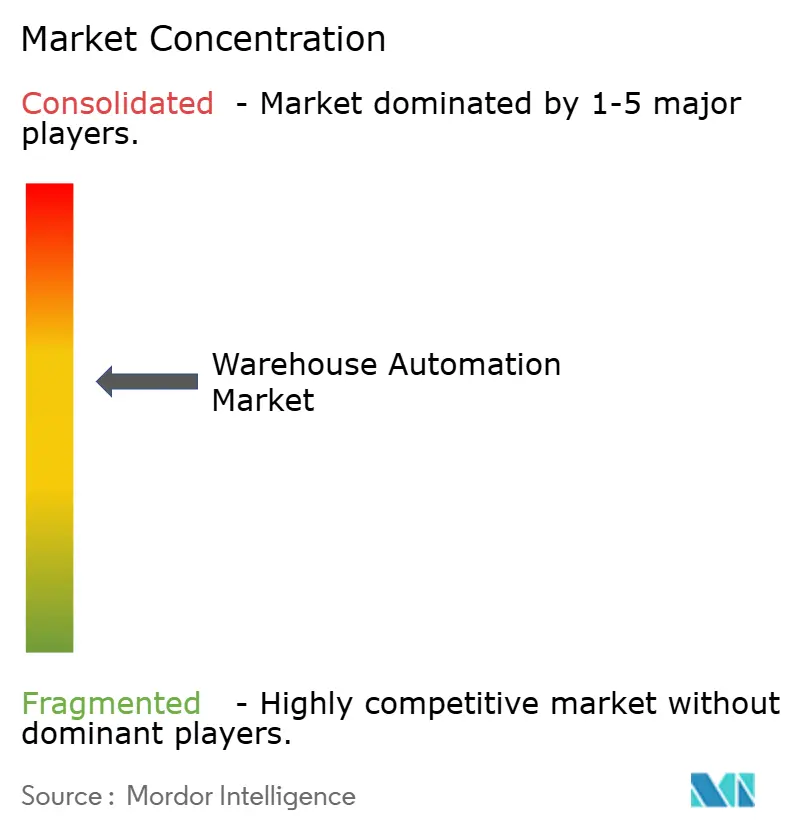
Der Wettbewerb ist mäßig konzentriert um etablierte Systemintegratoren, wobei Software- und Mobile-Robotik-Fähigkeiten das Teilnehmerfeld erweitern. Dematic Group (KION Group AG) liefert Lieferkettenautomatisierung, während Daifuku Co. Ltd Lager-, Transport-, Sortier- und Kommissioniersysteme an Hersteller und Händler liefert. Swisslog Holding AG (KUKA AG) liefert integrierte Warehouse-Automation und Software, und Jungheinrich AG liefert automatisierte Lagersysteme, mobile Roboter und Software. American Industrial Partners schloss am 27. Juli 2026 die Übernahme des Warehouse-Automation-Geschäfts von Honeywell ab, einschließlich Intelligrated und Transnorm, und kombinierte sie mit Trew. Für Käufer ändert die abgeschlossene Transaktion, welche Organisation hinter den Lagerprojekten und dem Support von Intelligrated steht.
Ein phasenweises Kundenprojekt kann die Position eines Integrators stärken, indem sein Umfang rund um ein bestehendes Lager wächst. Im Dezember 2025 schloss Dematic die dritte Phase eines Integrationsprojekts mit dem spanischen Arbeitskleidungsunternehmen Velilla ab und fügte einen vollautomatisierten Wareneinnahmeprozess für das Produktsortiment des Unternehmens hinzu. Dieses Muster macht Schnittstellen zwischen Arbeitsschritten kommerziell wichtig, da eine Ergänzung innerhalb des gesamten Lagerbetriebs über aufeinanderfolgende Projektphasen hinweg nützlich sein muss. Da der Wareneinnahmeprozess die 18.000 SKUs von Velilla verarbeiten kann, müsste ein Herausforderer, der einen vergleichbaren Umfang anstrebt, dieses Produktsortiment in der Wareneinnahmephase berücksichtigen.
Softwaregeführte Zusammenarbeit macht Cybersicherheitsfähigkeit neben robotischer Bewegung zu einem Teil der Lieferantenpositionierung. Im Mai 2025 kündigten Honeywell und Teradyne Robotics eine Zusammenarbeit für Logistik-, Lager- und Schnellkonsumgüterunternehmen in Nord- und Südamerika sowie Europa über Honeywell Intelligrated an, das am 27. Juli 2026 an American Industrial Partners überging. Die autonomen mobilen Roboter und kollaborativen Roboter von Teradyne sollten mit der Software, dem Implementierungs-Know-how und den Cybersicherheitsfähigkeiten von Honeywell kombiniert werden. Die angekündigte Kombination setzte einen breiteren Rahmen für konkurrierende Integratoren, da ein reines Roboterangebot Software, Implementierung und Cybersicherheit außerhalb seines Angebots lassen würde.
Marktführer in der Lagerautomatisierungsbranche
-
Dematic Group (KION Group AG)
-
Daifuku Co. Ltd
-
Swisslog Holding AG (KUKA AG)
-
Jungheinrich AG
-
Intelligrated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Warehouse-Automation-Markt Unternehmen in diesem Bericht
- Dematic Group (KION Group AG)
- Daifuku Co. Ltd
- Swisslog Holding AG (KUKA AG)
- Jungheinrich AG
- Intelligrated
- Murata Machinery
- KNAPP AG
- TGW Logistics GmbH
- Kardex Group
- Mecalux SA
- BEUMER Group
- SSI Schaefer AG
- Vanderlande BV
- WITRON Logistik + Informatik GmbH & Co. KG
- Boston Dynamics
- Zebra Technologies
- Exotec
- Geek+
- Symbotic
- AutoStore
- Locus Robotics
- GreyOrange
- Berkshire Grey
- Element Logic
- Ocado Group
- Fetch Robotics (Zebra)
- Magazino
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen 3 malaysische Smart-Warehouse-Anwendungen, die denselben steuerlich geförderten Investitionsweg nutzen können. Förderfähige, genehmigte Smart Logistics Complex (SLC)-Projekte erhalten eine Einkommensteuerbefreiung, die einem 60%igen Investitionssteuerabzug auf förderfähige Kapitalausgaben entspricht, die innerhalb von 5 Jahren anfallen. Der Abzug verrechnet bis zu 70 % des gesetzlichen Einkommens pro Veranlagungsjahr, und Anträge müssen die Malaysian Investment Development Authority (MIDA) vom 1. Januar 2025 bis zum 31. Dezember 2027 erreichen. Alle 3 Anwendungen teilen die Einrichtungs-, Investitions-, Technologie- und Antragsfristen des Programms.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Intelligente regionale Distributionszentren | Regionale Distribution ist für steuerlich geförderte SLC-Investitionen förderfähig | Zentren, die Waren verarbeiten, die von ihrer eigenen Gruppe für ihre eigene Marke produziert werden | Automatisierte Lagerung und Bewegung rund um Konsolidierungs- und Umverpackungsabläufe kombinieren | Mindestens 30.000 Quadratmeter bebaute Fläche; vorgeschlagene Investition in Sachanlagen ohne Grundstück und förderfähige jährliche Betriebsausgaben | Förderfähige Eigengruppenoperatoren; Daifuku Malaysia |
| Integrierte Logistik-Warehouse-Automation | End-to-End-Logistikdienstleistungen qualifizieren sich für den SLC-Weg | Betreiber, die Lagerung, Distribution und Mehrwertdienste kombinieren | Lagerhandhabung in den breiteren Serviceworkflow des Betreibers integrieren | Mindestens 3 Industrie-4.0-Technologien und 1 grüne Technologie; Antrag vor der ersten Projektverkaufsrechnung stellen | Förderfähige Logistikbetreiber; Daifuku Malaysia und Dematic |
| Automatisierung der Kühlkette für verderbliche Lebensmittel | Lebensmittelkühlketteneinrichtungen sind unter den förderfähigen SLC-Aktivitäten enthalten | Betreiber, die verderbliche Lebensmittel bei vorgeschriebenen Temperaturen lagern und handhaben | Automatisierte Lagerung und Handhabung rund um die vorgeschriebene Lebensmitteltemperatur gestalten | Aufrechterhaltung der vorgeschriebenen Temperaturen während Lagerung und Handhabung | Förderfähige Lebensmittelkühlkettenbetreiber; Dematic |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, Lagerengineering mit der Finanzstruktur eines förderfähigen Komplexes zu kombinieren, da der Abzug durch gesetzliche Einkommensverrechnungen realisiert wird. Roboterausrüstung kann Teil des Pakets neben förderfähigen digitalen und grünen Technologien sein, die in die Einrichtung integriert sind. Die Einrichtungsschwelle schafft eine Möglichkeit zur Integration über den gesamten Logistikkomplex hinweg, während Spezialanbieter durch einzelne förderfähige Technologien konkurrieren können.
Neueste Industrielle Entwicklungen in Warehouse-Automation-Markt
- Oktober 2026: Symbotic gab die Übernahme von cellumation GmbH bekannt, dem in Bremen, Deutschland, ansässigen Entwickler der softwaregesteuerten Sortiertechnologie celluveyor.
- Juli 2026: Honeywell Technologies schloss den Verkauf seines Warehouse- und Workflow-Solutions-Geschäfts, das unter den Marken Intelligrated und Transnorm betrieben wird, an American Industrial Partners ab.
- April 2026: Dematic gab eine Partnerschaft mit GreyOrange bekannt, im Rahmen derer es GreyMatter anbieten würde, eine KI-gestützte Plattform zur Koordinierung von Robotern und Arbeitsabläufen für Distribution und Auftragsabwicklung.
Warehouse-Automation-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Warehouse-Automation-Markt misst die jährlichen Ausgaben für Ausrüstung, Steuerungssoftware sowie damit verbundene Implementierungs- und Betriebsdienstleistungen, die die Bestandshandhabung in Lagern und Distributionszentren automatisieren. Er umfasst Käufer und Einrichtungen weltweit.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Lagerverwaltungssystem-Software, Lagergebäude- und Tiefbauarbeiten sowie allgemeine Lager-, Aufbewahrungs- und Auftragsabwicklungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Technologie
- Mobile Roboter (AGV, AMR)
- Automatisierte Lager- und Bereitstellungssysteme (AS/RS)
- Förder- und Sortiersysteme
- Palettier- und Depalettierroboter
- Stückgreifroboter
- Automatische Identifikation und Datenerfassung (AIDC)
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Post und Pakete
- Einzel- und E-Commerce-Handel
- Bekleidung und Schuhe
- Fertigung (langlebige und nicht langlebige Güter)
- Pharmazeutika und Gesundheitswesen
- Drittlogistik und Kontraktlogistik
- Sonstige Endverbraucherbranchen
- Nach Lagergröße
- Klein (weniger als 50.000 Quadratfuß)
- Mittel (50.000–200.000 Quadratfuß)
- Groß (200.000–500.000 Quadratfuß)
- Mega (mehr als 500.000 Quadratfuß)
- Nach Anwendungsfunktion
- Wareneingangsabwicklung
- Lagerung und Pufferung
- Kommissionierung und Verpackung
- Sortierung und Konsolidierung
- Warenausgangsverladung
- Retourenabwicklung
- Nach Eigentumsmodell
- Unternehmenseigene Lager
- Drittlogistik- und Kontraktlager
- E-Commerce-Reinanbieter
- Regierung und Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- ASEAN
- Australien
- Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Golfkooperationsrat
- Türkei
- Israel
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege können Quellen wie die vierteljährlichen E-Commerce-Umsatzdaten des U.S. Census Bureau für die Auftragsabwicklungsnachfrage, Eurostat-Arbeitskosten im Transport- und Lagerbereich für den Lohnkostendruck, Roboterinstallationsdaten der International Federation of Robotics World Robotics für den Kontext der Roboterbereitstellung sowie Robotersicherheitsstandards der Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) für Sicherheits- und Integrationsüberlegungen umfassen. Diese Indikatoren helfen Analysten, Nachfrage, Lohnökonomie, Automatisierungsübernahme und Betriebseinschränkungen auf dem globalen Markt zu bewerten.
Lieferanteneinreichungen und Jahresberichte, Investorenmaterialien, Produktoffenlegungen und seriöse Handelsberichte können Automatisierungsumsätze, installierte Systeme, Projektzeitpläne und Servicevereinbarungen gegenseitig überprüfen, während Berichte von Einrichtungseigentümern und Integratoren Bereitstellungstypen und Lagerkontext klären. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Lagerbetreibern, Einrichtungseigentümern, Systemintegratoren sowie Anbietern von Automatisierungsausrüstung, Software und Dienstleistungen würden Marktgrenzen, Kaufmuster, Preisgestaltung und Segmentannahmen gegen Sekundärbelege testen. Wo Antworten in Konflikt stehen oder die Abdeckung unvollständig ist, würden Analysten Definitionen überarbeiten, bei Bedarf Klärungen von Befragten einholen und Behauptungen gegen Lieferantenoffenlegungen, Käuferprojektunterlagen und öffentliche Indikatoren triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt die jährlichen globalen Ausgaben für Warehouse-Automation-Ausrüstung, direkt steuernde Software und damit verbundene Dienstleistungen und entwickelt dann regionale und segmentbezogene Ansichten aus Einrichtungsinvestitionsmustern und Lieferanten- oder Käuferbelegen. Die Szenarioanalyse verwendet E-Commerce- und Paketaktivitäten, Arbeitskosten, Lagerbau und -investitionen, Automatisierungsbereitstellungen sowie Lieferantenumsätze oder Projektoffenlegungen, um Adoptions- und Ausgabenpfade anzupassen. Da Belege nach Produkten, Käuferbranchen, Einrichtungsgrößen, Anwendungsfunktionen, Eigentumsmodellen und Regionen klassifiziert werden, werden Segmentanteile aus dokumentierten Lieferantenangeboten, Projekten und Lagermerkmalen aufgebaut. Selektive Bottom-up-Prüfungen verwenden Stichproben von Systempreisen und Bereitstellungsvolumina, Lieferantenzusammenfassungen und Kanalprüfungen, um das Aggregat zu testen, während Interviews mit qualifizierten Marktteilnehmern die variablen Annahmen und die Prognoselogik überprüfen würden. Wenn Transaktions- oder Segmentaufzeichnungen unvollständig sind, vergleichen Analysten Lieferanten- und Käuferbelege mit Versand-, Projekt- und Preisindikatoren, um die Schätzung einzugrenzen und Annahmen zu überarbeiten, wenn Quellen nicht übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferanten-, Käufer-, Handels- und öffentliche Indikatoren, gleichen Unterschiede in Marktdefinitionen aus und untersuchen ungewöhnliche Bewegungen bei Ausgaben, Anteilen oder regionalen Mustern vor der Freigabe. Eine zweite Überprüfung prüft Quellenqualität, Berechnungen, Grenzbehandlung und Konsistenz über Segmente hinweg, wobei eine erneute Kontaktaufnahme mit Befragten durch wesentliche Widersprüche oder ungelöste Änderungen in Definitionen oder Projektstatus ausgelöst wird. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn wesentliche Marktereignisse die Belege verändern, und unmittelbar vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Warehouse-Automation-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Warehouse-Automation-Markt misst die jährlichen Ausgaben für Ausrüstung, Steuerungssoftware sowie damit verbundene Implementierungs- und Betriebsdienstleistungen, die die Bestandshandhabung in Lagern und Distributionszentren automatisieren.
Zu den wichtigsten Treibern von Abweichungen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Selektive Bottom-up-Prüfungen verwenden Stichproben von Systempreisen und Bereitstellungsvolumina, Lieferantenzusammenfassungen und Kanalprüfungen, um das Aggregat zu testen, während Interviews mit qualifizierten Marktteilnehmern die variablen Annahmen und die Prognoselogik überprüfen würden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,95 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 16,8 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 56,9 % unter dem Wert dieses Berichts für 2027 von 38,95 Mrd. USD, 2 Jahre später. Das frühere Basisjahr erfasst einen Markt vor dem anschließend für diesen Markt veröffentlichten Wachstumspfad. |
| Globales Beratungsunternehmen B | 31,71 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 18,6 % unter dem Wert dieses Berichts für 2027 von 38,95 Mrd. USD, 2 Jahre später. Das frühere Basisjahr weist in diesem Vergleich auf einen niedrigeren Betrag hin, während seine angegebene LVS-Kategorie die gezählte Systemabdeckung erweitern kann. |
Die Analysten von Mordor Intelligence triangulieren Lieferanten-, Käufer-, Handels- und öffentliche Indikatoren, gleichen Unterschiede in Marktdefinitionen aus und untersuchen ungewöhnliche Bewegungen bei Ausgaben, Anteilen oder regionalen Mustern vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Warehouse-Automation-Markt und wie sind die Wachstumsaussichten?
Das Volumen betrug im Jahr 2026 34,17 Milliarden USD und wird für 2027 auf 38,95 Milliarden USD geschätzt. Es wird prognostiziert, bis 2032 76,22 Milliarden USD zu erreichen, bei einem CAGR von 14,37 % im Zeitraum 2027–2032.
Was treibt Investitionen in automatisierte Lager an?
Das US-amerikanische E-Commerce-Wachstum und der Lohnkostendruck im EU-Transport- und Lagerbereich unterstützen Investitionen in eine wiederholbare Auftragsabwicklung. In Deutschland nutzte The Quality Group Robotik als Service, um die Kapazität entsprechend der Nachfrage ohne Vorabinvestitionen zu skalieren.
Welche Warehouse-Automation-Komponente hat den größten Umsatzanteil?
Hardware machte im Jahr 2026 54,9 % des Umsatzes aus. Software soll mit einem CAGR von 15,2 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Lieferanten konkurrieren im Bereich Warehouse-Automation?
Zu den wichtigsten Lieferanten gehören Dematic Group (KION Group AG), Daifuku Co. Ltd, Swisslog Holding AG (KUKA AG), Jungheinrich AG sowie die Organisation aus Intelligrated, Trew und Transnorm unter American Industrial Partners.
Was kann Investitionen in feste Lagersysteme einschränken?
Im Jahr 2026 identifizierte Prologis Research Anfangsinvestitionen, begrenzte Flexibilität und Gebäudeanforderungen als Einschränkungen bei vollautomatisierten europäischen Lager- und Entnahmesystemen.
Welche Regionen führen beim Warehouse-Automation-Umsatz und -Wachstum?
Nordamerika hielt im Jahr 2026 35,18 % des Umsatzes, während der asiatisch-pazifische Raum mit einem prognostizierten CAGR von 16,4 % im Zeitraum 2027–2032 die am schnellsten wachsende Region ist.