
Ventile und Aktuatoren Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
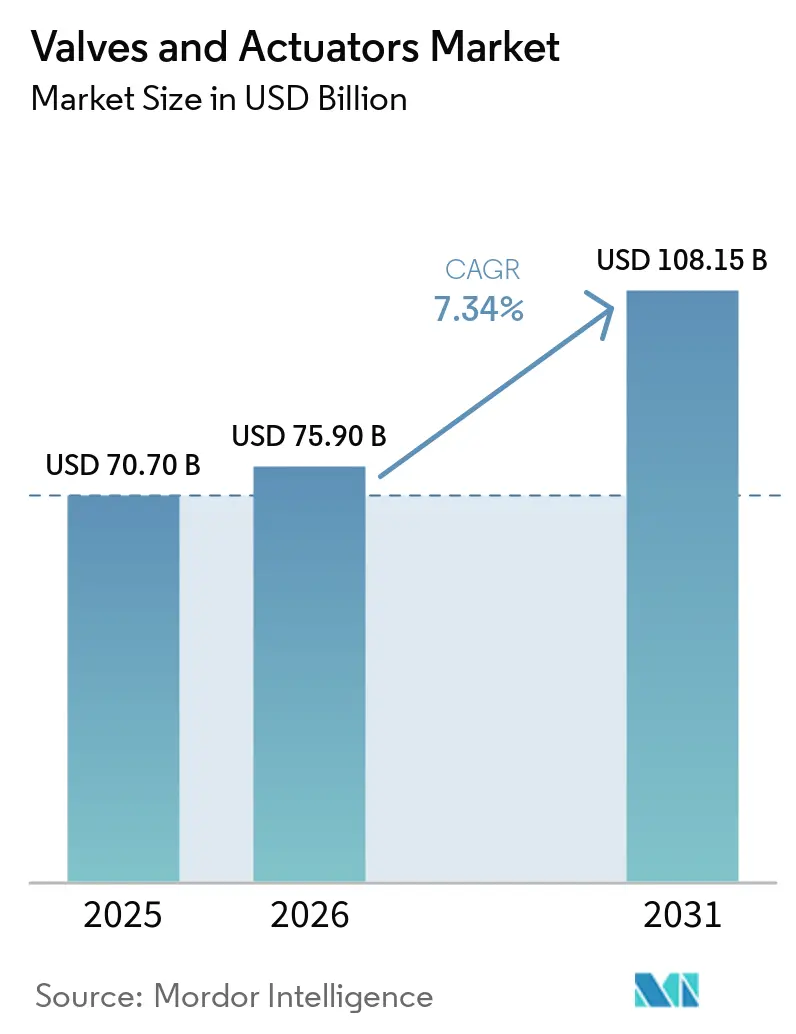
| Marktgröße (2026) | 75.90 Milliarden US-Dollar |
| Marktgröße (2031) | 108.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.34 % |
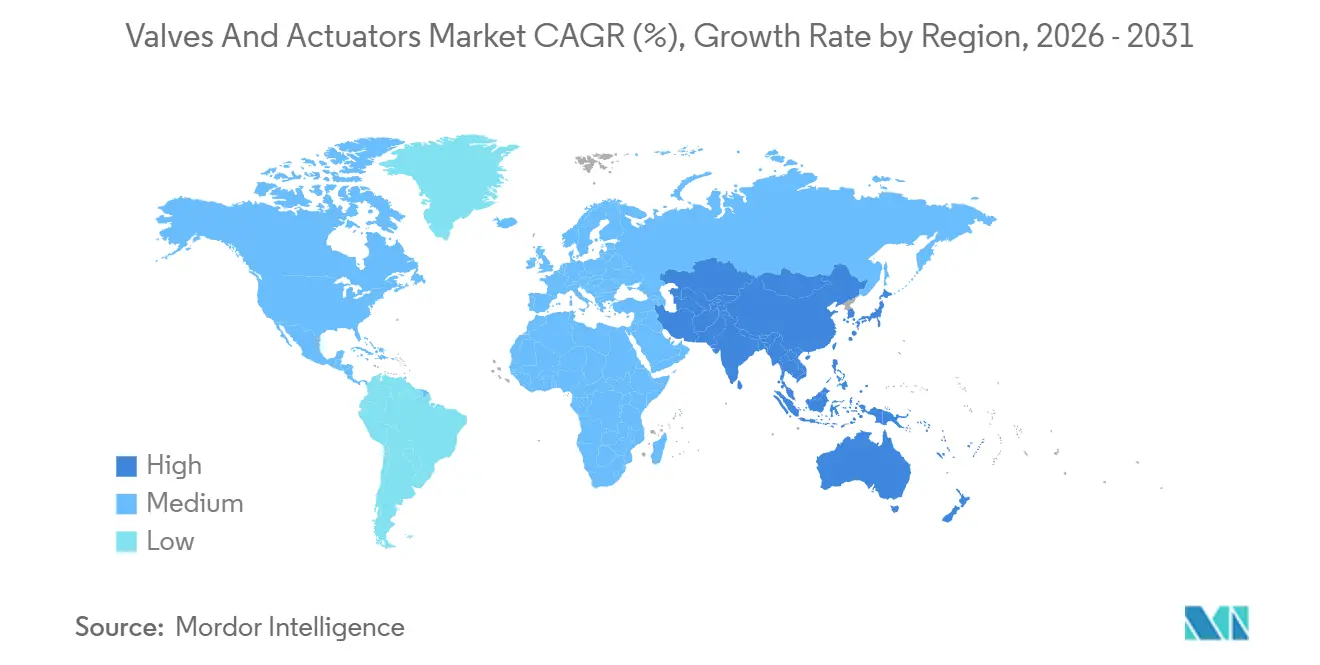
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
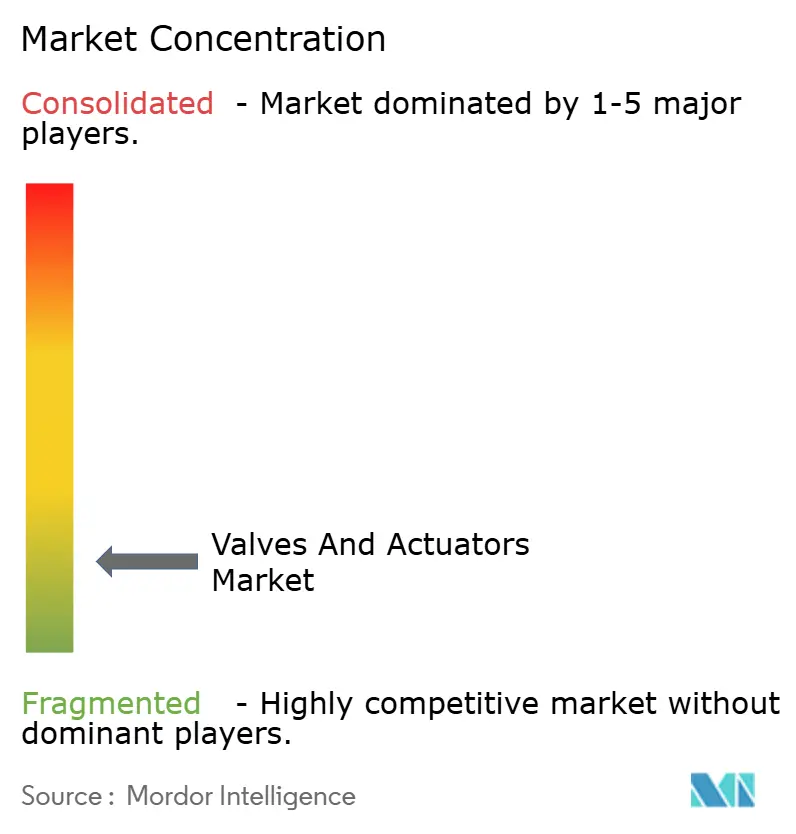
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ventile und Aktuatoren Marktanalyse von Mordor Intelligence
Die Marktgröße für Ventile und Aktuatoren belief sich im Jahr 2026 auf 75,9 Milliarden USD und wird bis 2031 voraussichtlich 108,15 Milliarden USD bei einer CAGR von 7,34 % erreichen. Digitalisierungsvorschriften, Nachrüstungen zur Reduzierung flüchtiger Emissionen, wasserstofffähige Designs und der Ausbau der LNG-Infrastruktur synchronisieren sich, um die Nachfrage aufrechtzuerhalten, selbst wenn die Investitionsausgaben für konventionelle Raffinerien nachlassen. Kugelventile bleiben das Arbeitspferd für Schiefergas-Bohrlochköpfe, Entsalzungszuleitungen und LNG-Verladevorrichtungen, während in intelligente Aktuatoren eingebettete Software für vorausschauende Wartung ungeplante Ausfallzeiten in Chemie-, Wasser- und Energieanlagen reduziert. Die Materialauswahl verlagert sich hin zu Edelstahl und Superduplexlegierungen, die chloridreiche und wasserstoffversprödende Medien bewältigen können. Gleichzeitig setzen Kommunen automatisierte Ventilnetze ein, um nicht-erlöswirksames Wasser zu reduzieren, und Erstausrüster gestalten ihre Portfolios rund um cybersichere, randanalytische Geräte um, die den IEC-62443-Standards entsprechen.
Wichtigste Erkenntnisse des Berichts
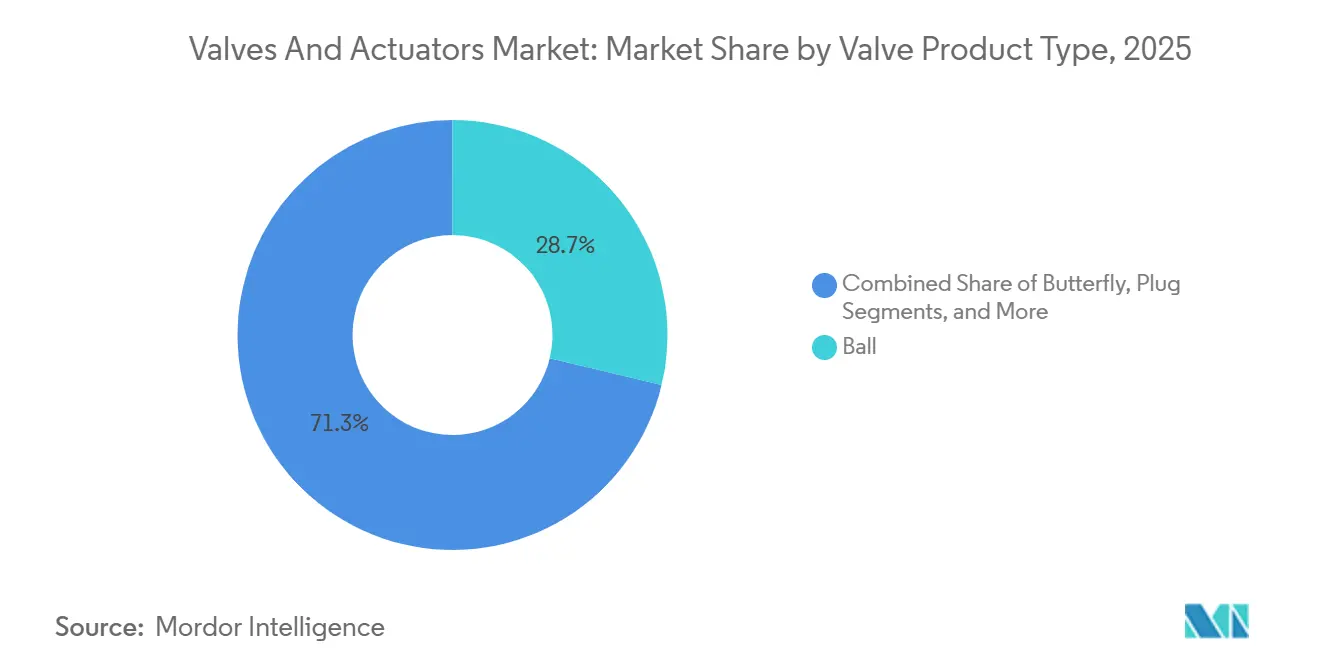
- Nach Produkttyp entfielen im Jahr 2025 28,73 % des Marktanteils für Ventile und Aktuatoren auf Kugelventile, während Druckentlastungs- und Sicherheitsventile bis 2031 mit einer CAGR von 8,21 % wachsen.
- Nach Aktuatortyp führten pneumatische Aktuatoren im Jahr 2025 mit einem Umsatzanteil von 37,63 % am Markt für Ventile und Aktuatoren, während intelligente und smarte Varianten bis 2031 mit einer CAGR von 8,44 % wachsen dürften.
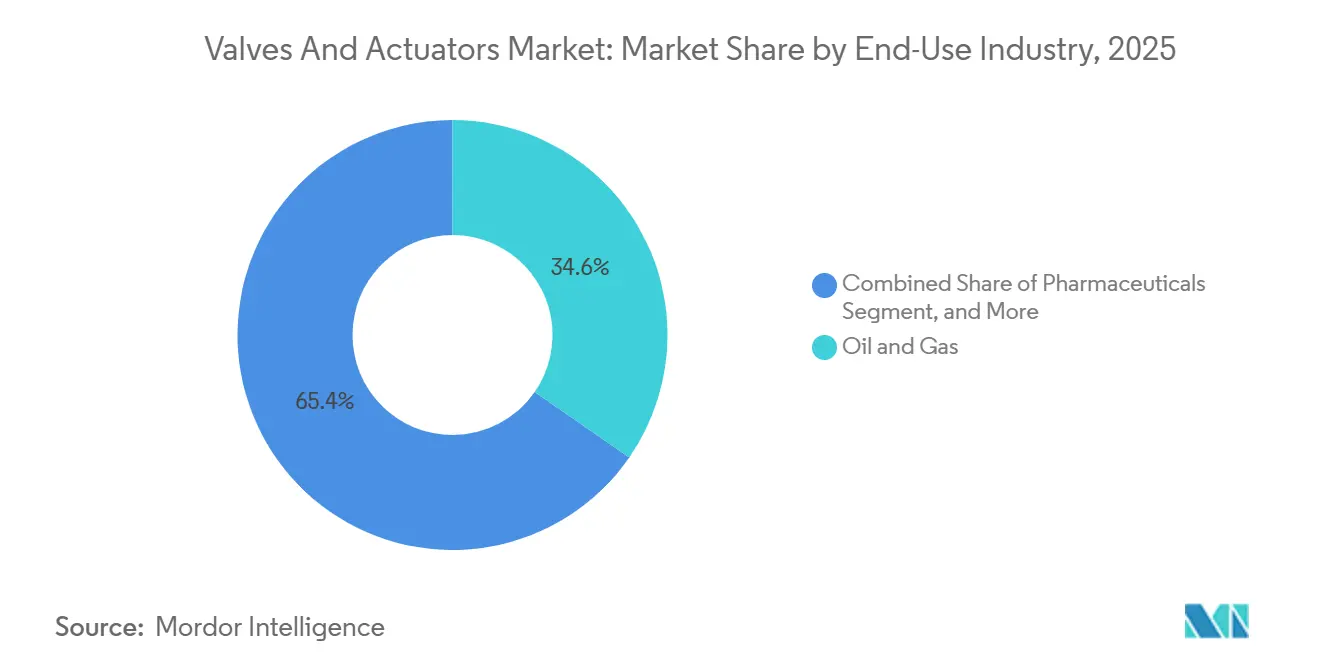
- Nach Endverbrauch entfielen im Jahr 2025 34,64 % der Nachfrage am Markt für Ventile und Aktuatoren auf Öl und Gas, während die Wasser- und Abwasserbehandlung bis 2031 mit einer CAGR von 8,56 % wächst.
- Nach Material dominierte Edelstahl im Jahr 2025 mit einem Anteil von 42,62 % am Markt für Ventile und Aktuatoren, wobei Kunststoff- und Verbundwerkstoffe mit einer CAGR von 8,99 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 38,73 % des Umsatzes am Markt für Ventile und Aktuatoren, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Industrie-4.0-fähigen intelligenten Ventilen und Aktuatoren | +1.4% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Entsalzungskapazität, insbesondere in der MENA-Region | +1.2% | Naher Osten und Nordafrika als Kernregion, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausbau der LNG-Infrastruktur in Nordamerika und dem asiatisch-pazifischen Raum | +1.3% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf aufgrund von Vorschriften zu flüchtigen Emissionen | +1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf vollelektrische Unterwasser-Produktionssysteme | +0.8% | Globale Offshore-Regionen, konzentriert in der Nordsee und im Golf von Mexiko | Langfristig (≥ 4 Jahre) |
| Wasserstofffähige Ventildesigns für Grün-H₂-Projekte | +0.9% | Europa und Naher Osten, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Industrie-4.0-fähigen intelligenten Ventilen und Aktuatoren
Betreiber betten Randprozessoren und drahtlose Sensoren in Ventilbaugruppen ein, um Drehmomentschwankungen und Dichtungsverschleiß zu erkennen und reaktive Wartung in zustandsbasierte Programme umzuwandeln, die Raffinerieausfallzeiten im Wert von 500.000 USD pro Tag reduzieren.[1] Emersons Fisher FIELDVUE DVC7K Digitalregler erfasst Vibrationssignaturen, während ähnliche Positionierer von Siemens und ABB über HART und PROFIBUS mit älteren DCS-Plattformen kommunizieren. Energiegewinnungsmodule versorgen die Diagnose jetzt ohne Batterien mit Strom und senken so die Betriebskosten in abgelegenen Pipeline-Korridoren. Die Einhaltung von ISO 50001 beschleunigt die Einführung intelligenter Pneumatik, da diese den Luftverbrauch um 15 %–20 % senken kann. Die daraus resultierenden Produktivitätsgewinne verstärken die positive Auswirkung von 1,4 % auf die CAGR des Marktes für Ventile und Aktuatoren.
Ausbau der globalen Entsalzungskapazität
Versorgungsunternehmen im Nahen Osten vergeben Aufträge für Umkehrosmose-Megaprojekte zur Linderung von Wasserknappheit und fügen bis 2028 eine kombinierte Kapazität von 12 Millionen m³ pro Tag hinzu.[2] Das Hassyan-Werk in Dubai beispielsweise spezifizierte motorisierte Schmetterlingsventile mit IP68-Schutz gegen Salzsprühkorrosion. Ähnliche Projekte in Ägypten und Algerien spiegeln diese Spezifikationen wider und stärken eine stetige Pipeline für Kugelventile aus Duplexstahl und Nickel-Aluminium-Bronze-Legierungen, die den Markt für Ventile und Aktuatoren unterstützen.
Ausbau der LNG-Infrastruktur
Nordamerika baut 50 Millionen Tonnen pro Jahr an Verflüssigungskapazität aus, wobei jeder Zug mit kryogenen Kugelventilen und dreifach versetzten Schmetterlingsventilen ausgestattet ist, die für -162 °C ausgelegt sind. Rotork gewann Aufträge für pneumatische Aktuatoren aus Edelstahl, die Tieftemperatursprödigkeit standhalten, während der asiatisch-pazifische Raum mit schwimmenden Speicher- und Regasifizierungseinheiten in Zhejiang und Dahej folgt. Hohe Sicherheitsstandards gemäß API 6FA erhöhen die Markteintrittsbarrieren und stärken den Umsatz für Anbieter mit bewährten kryogenen Portfolios.
Nachrüstungsbedarf aufgrund von Vorschriften zu flüchtigen Emissionen
Die Methanregel der US-amerikanischen Umweltschutzbehörde verpflichtet zu vierteljährlichen Leckageprüfungen und zwingt zum Austausch von 1,2 Millionen Ventilen bis 2027.[3] Emissionsarme Graphitpackungen können Leckagen um 95 % reduzieren, und die ISO-15848-1-Zertifizierung ist zu einer Einkaufsvoraussetzung geworden. Strafen von 10.000 USD pro nicht konformem Ventil im Permian-Becken erzeugen eine unmittelbare Nachrüstungswelle und verstärken den kurzfristigen Auftrieb im Markt für Ventile und Aktuatoren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Verlangsamung der Investitionsausgaben in der konventionellen Öl- und Gasraffinierung | -0.9% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Guss- und Schmiedeteilen | -0.7% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke bei der digitalen Ventilinstallation und -wartung | -0.5% | Global, am ausgeprägtesten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Kosten für die Cybersicherheitshärtung vernetzter Durchflussregelungsanlagen | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Verlangsamung der Investitionsausgaben in der konventionellen Öl- und Gasraffinierung
Integrierte Großkonzerne leiten Kapital in Richtung erneuerbarer Kraftstoffe und Kohlenstoffabscheidung um und reduzieren Raffinerieprojekte im Jahr 2025 um 12 % im Jahresvergleich. Aufgeschobene Upgrades für katalytisches Wirbelschichtcracken eliminieren kurzfristige Aufträge für Hochtemperatur-Schieber- und Kegelventile und drücken die Margen für Lieferanten, die an den Kohlenwasserstoffzyklus gebunden sind. Anbieter schwenken auf Aftermarket-Dienstleistungen und digitale Nachrüstungen um, doch die Abkühlung zieht 0,9 % von der CAGR des Marktes für Ventile und Aktuatoren ab.
Lieferkettenengpässe bei Guss- und Schmiedeteilen
Gießereien in Nordamerika und Europa arbeiten bei einer Auslastung von 85 %–90 %, was die Vorlaufzeiten für großdimensionierte Gehäuse auf 18 Wochen verlängert. Chinesische Überkapazitäten wurden nach Energierationierungsvorschriften reduziert, was die Nickelzuschlagsprämien um 10 % in die Höhe trieb. Doppelte Beschaffungsquellen in Indien und Südkorea lindern Engpässe, fügen jedoch vier bis sechs Wochen für ASME-Zertifizierungen hinzu. Die daraus resultierende Preissteigerung belastet kostensensible kommunale Wasserprojekte und kürzt das Gesamtwachstum um 0,7 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ventilprodukttyp:
Kugelventile sichern die Zuverlässigkeit im vorgelagerten BereichKugelventile machten im Jahr 2025 28,73 % des Marktes für Ventile und Aktuatoren aus, was ihre Einfachheit durch Viertelwendung und dichten Absperrverschluss unterstreicht, der für die Bohrlochkopfisolierung unerlässlich ist. Druckentlastungs- und Sicherheitsventile werden bis 2031 voraussichtlich mit einer Rate von 8,21 % wachsen, da petrochemische Komplexe nach aufsehenerregenden Überdruckvorfällen auf API-520-Designs umrüsten.
Das Produktspektrum splittert sich in Nischenzertifizierungen auf, wie z. B. API-607-Feuerschutz- und BS-6364-Kryogengenehmigungen, was die Lieferantenbasis auf Unternehmen konsolidiert, die mehrere Prüfstände finanzieren können. Regel- und Schmetterlingsventile gewinnen in Entsalzungs- und HLK-Netzen an Boden, während die Einführung von Kükenventilen in Schlammdienstleistungen von chilenischen Tailings-Dämmen bis zu indonesischen Bauxitminen zunimmt. Diese Verschiebungen erhalten den Schwung des Marktes für Ventile und Aktuatoren aufrecht.

Nach Aktuatortyp:
Pneumatik bleibt bestehen, aber intelligente Systeme wachsen rasantPneumatische Aktuatoren führten im Jahr 2025 mit einem Umsatzanteil von 37,63 %, bevorzugt wegen ihrer inhärenten Sicherheit in explosionsgefährdeten Bereichen und der Kompatibilität mit bestehenden Druckluftkreisen. Intelligente elektrische Modelle beschleunigen sich jedoch mit einer CAGR von 8,44 %, da Software zur Anlagenleistungsüberwachung Hubzählungen und Drehmomentkurven in Echtzeit verfolgt.
Elektrische Einheiten verdrängen Pneumatik in Wasserversorgungsunternehmen, wo Energieaudits die Druckluftkosten ins Rampenlicht rücken, während hydraulische Designs in Unterwasserbäumen verankert bleiben, bis vollelektrische Systeme skalieren. ABBs MotorSense-Aktuator, der Vibrationsenergie zur Versorgung von Bordsensoren nutzt, ist ein Beispiel für kostensparende Innovation. Diese Zweiteilung erhält einen gesunden Wettbewerb innerhalb des Marktes für Ventile und Aktuatoren aufrecht.
Nach Endverbrauchsbranche:
Wasseraufbereitung überholt Öl und GasÖl- und Gasanwendungen machten 2025 noch immer 34,64 % der Nachfrage aus, während Wasser- und Abwasserversorgungsunternehmen bis 2031 mit 8,56 % wachsen – gestützt durch 55 Milliarden USD an US-Infrastrukturfinanzierungen. Automatisierte Ventilnetze reduzieren in Pilotstudien nicht-umsatzwirksame Wasserverluste um 18 %.
Chemische Verarbeitungsbetriebe setzen zunehmend auf digitale Steuerung, um die Chargenvariabilität zu reduzieren, während Bergbauprojekte in Chile und Australien abriebfeste Ventile für Mineralschlämme vorschreiben. Automobilanwendungen, einschließlich Motorventilsysteme für Kraftfahrzeuge, tragen ebenfalls zur Nachfrage nach spezialisierten Ventillösungen bei. Pharmazeutische und Lebensmittelbetriebe priorisieren hygienische Einwegbaugruppen, was einen strukturellen Wandel unterstreicht, der den Markt für Ventile und Aktuatoren diversifiziert.
Nach Material:
Edelstahl dominiert, aber Verbundwerkstoffe gewinnen an BodenEdelstahl erzielte im Jahr 2025 einen Anteil von 42,62 % dank seiner Korrosionsbeständigkeit in Chlorid- und Wasserstoffumgebungen. Kunststoff- und Verbundventile wachsen mit 8,99 % und profitieren von der Nachfrage nach PVDF-ausgekleideten Einheiten, die Ionenauswaschung in der Arzneimittelherstellung eliminieren.
Legierungspreise stiegen, als indonesische Nickelexporte sich verknappten, was die Erkundung kobaltfreier Alternativen für Wasserstoffanwendungen antrieb. Verbundwerkstoffe bieten 30 %–40 % Gewichtseinsparungen auf Offshore-Plattformen und senken Kranmieten und Installationsrisiken. Solche Materialinnovationen unterstützen die kontinuierliche Entwicklung innerhalb der Diskussion über die Marktgröße für Ventile und Aktuatoren.
Geografische Analyse
Nordamerika und APAC Ventile und Aktuatoren Markt
Nordamerika behauptete im Jahr 2025 mit einem Anteil von 38,73 % am globalen Umsatz die Führungsposition, da die Monetarisierung von Schiefergas-Vorkommen und LNG-Projekte an der Golfküste gemeinsam bis zu 500.000 Ventile erforderten. Dienstleistungen für den installierten Bestand generieren nahezu die Hälfte des regionalen Umsatzes und schützen die Lieferanten vor projektbedingten Flauten. Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 8,55 % prognostiziert, angetrieben durch Chinas Kohle-zu-Chemikalien-Komplexe und Indiens Smart-City-Wassernetze – Trends, die die Marktgröße für Ventile und Aktuatoren in der Region stetig steigern werden.
Europa und Südamerika Ventile und Aktuatoren Markt
Die Ventilnachfrage in Europa wird stärker durch Ersatz als durch Expansion getrieben, da die Industrieemissionsrichtlinie Chemieanlagen dazu verpflichtet, emissionsarme Spindeln alle sechs Monate nachzurüsten. Raffinerien werden jedoch stillgelegt oder auf Biokraftstoffe umgestellt, was die Aufträge für großkalibrige Absperrventile reduziert. Südamerika verzeichnet episodische Nachfragespitzen im Zusammenhang mit Brasiliens Pre-Salt-Feldern und Argentiniens Vaca-Muerta-Pipelines, während die kommunalen Wasserausgaben durch fiskalischen Gegenwind eingeschränkt bleiben.
Naher Osten und Afrika Ventile und Aktuatoren Markt
Der Nahe Osten und Afrika sind stark auf Meerwasserentsalzungs- und petrochemische Großprojekte angewiesen. Hochsalzhaltiges Speisewasser verkürzt die Lebensdauer von Schmetterlingsventilen auf fünf bis sieben Jahre und sichert so einen beständigen Aftermarket. Nigerias Dangote-Raffinerie und Ägyptens Zohr-Gasfeld haben Präzedenzfälle für die Beschaffung im großen Maßstab geschaffen, obwohl die regionalen Händlernetzwerke noch im Aufbau begriffen sind. Diese geografischen Dynamiken stärken insgesamt die langfristigen Wachstumsaussichten für den Markt für Ventile und Aktuatoren.
Regulatorisches Umfeld
Die Compliance-Anforderungen werden bei Druckintegrität, funktionaler Sicherheit und Aktuator-Interoperabilität strenger, was den Dokumentations- und Prüfaufwand für Ventil- und Aktuator-OEMs in regulierten Branchen erhöht. In der Europäischen Union bildet die Druckgeräterichtlinie (Richtlinie 2014/68/EU) weiterhin die Grundlage für die Konformitätsbewertung von Industrieventilen, und die Europäische Kommission hat die Liste der harmonisierten Normen mit dem Durchführungsbeschluss (EU) 2026/79 (Januar 2026) aktualisiert. Die Aktualisierung umfasst EN 16668:2025 für Industrieventile und verstärkt den Bedarf an abgestimmten technischen Unterlagen und Rückverfolgbarkeit für EU-Endanwender.
Die Normungsaktivitäten 2024-2026 spiegeln zudem eine intensivere Prüfung automatisierter Ventilbaugruppen und Aktuator-Schnittstellen wider. CEN veröffentlichte EN 17955:2024 zur funktionalen Sicherheit sicherheitsrelevanter automatisierter Ventile (August 2024), während die ISO die ISO 5640:2024 (Montagesätze) und später die ISO 22109:2026 (Getriebe für Ventile, Februar 2026) herausgab, was standardisiertere Anforderungen an Aktuatorbefestigungen und Getriebe unterstützt. In den Vereinigten Staaten aktualisierte die PHMSA im Juli 2025 die Pipeline-Sicherheitsvorschriften zur Einbindung der 25. Ausgabe von API Spec 6D für Pipelineventile, und UL aktualisierte im Januar 2026 UL 125 (Durchflussregelventile für wasserfreies Ammoniak und Flüssiggas). Beide Aktualisierungen prägen die Beschaffungsspezifikationen für Öl- und Gas-Midstream-Anwendungen sowie den Umgang mit gefährlichen Gasen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe (Kohlenstoff- und Edelstähle, Duplex- und Nickellegierungen, Elastomere, Elektronik), Komponentenfertigung (Guss-/Schmiedeteile, Spindeln, Sitze, Dichtungen, Getriebe, Stellungsregler) sowie die Ventil- und Aktuatormontage bis hin zu Zertifizierung und Prüfung, gefolgt von der Auslieferung über EPCs, OEM-Pakete, Distributoren und Direktvertriebs-Servicenetzwerke an Endanwender. Zertifizierungs- und Dokumentationsprüfpunkte, wie Werkszeugnisse nach EN 10204 3.1 und projektspezifische Rückverfolgbarkeit, verlängern die Durchlaufzeiten bei Ventilen für kritische Einsatzbereiche. Gleichzeitig bringt der Trend zu intelligenten Aktuatoren zusätzliche Aufgaben in den Bereichen eingebettete Sensorik, Firmware und Cybersicherheitshärtung mit sich, die neben der traditionellen mechanischen Qualitätssicherung bestehen.
Engpässe und Beschränkungen konzentrieren sich weiterhin auf große Guss- und Schmiedegehäuse sowie Spezialmaterialien, wobei die Lieferzeiten durch hohe Gießereiauslastung und Qualifizierungsanforderungen für technisch anspruchsvolle Projekte verlängert werden. Auch die Ökosysteme für Halbleiter- und Ultrareinheitswerkzeuge bringen zusätzliche Validierungsschritte mit sich, wobei Qualifizierungszeiträume häufig 12 bis 24 Monate dauern. Spezifikationen, die an Normen wie SEMI F57 gebunden sind, bevorzugen tendenziell Lieferanten, die lange Validierungszyklen und kontaminationskontrollierte Fertigung unterstützen können, während Vertrieb und Aftermarket-Service durch Wartung der installierten Basis, Ersatzteile und Nachrüstprogramme (Packungsupgrades, Aktuatorwechsel und Nachrüstung digitaler Stellungsregler) zentral für die Margenerzielung bleiben.
Wettbewerbslandschaft
Die Lieferantenlandschaft bleibt stark fragmentiert, wobei die Top-10-Lieferanten einen begrenzten Anteil am globalen Umsatz halten, was einem niedrigen Marktkonzentrationsgrad entspricht. Großanbieter wie Emerson, Flowserve und Rotork monetarisieren Serviceaufträge für die installierte Basis, die fast die Hälfte des Automatisierungsumsatzes ausmachen. Ihre Plattformen für digitale Zwillinge differenzieren sie von regionalen Spezialisten, die auf Anpassungsgeschwindigkeit für Wasserstoff-, Kryogen- und Hygienenischen setzen.
Technologieinnovation prägt den aktuellen Wettbewerb. ABB hat einen selbstdiagnostizierenden Aktuator patentiert, der Dichtungsversagen 90 Tage im Voraus vorhersagt, während Bürkerts modulare Ventilinseln den Platzbedarf im Schaltschrank um 40 % reduzieren und pharmazeutischen Anlagen greifbare Einsparungen bieten. Standardmäßige pneumatische Segmente sehen sich intensivem Preisdruck durch chinesische Importe ausgesetzt, die westliche Kataloge um bis zu 30 % unterbieten, was etablierte Anbieter dazu zwingt, sich auf intelligente, auftragsgefertigte Produktlinien zu konzentrieren.
Fusionen und Übernahmen setzen sich fort, jedoch in kleinerem Maßstab – beispielsweise vertiefte Cranes Kauf eines Kryogenventilspezialisten im Jahr 2024 sein LNG-Portfolio, während Emersons Übernahme eines europäischen Unternehmens für intelligente Aktuatoren im Jahr 2025 120 Drahtlossensoringenieure hinzufügte. Die Einhaltung von IEC 62443 schafft einen Cybersicherheitsgraben, der die Zertifizierungskapazität zu einem entscheidenden Faktor bei bevorstehenden Ausschreibungen macht und die Wettbewerbsintensität innerhalb des Marktes für Ventile und Aktuatoren aufrechterhält.
Ventile und Aktuatoren Branchenführer
-
Emerson Electric Co.
-
Schlumberger Limited
-
Alfa Laval Corporate AB
-
Flowserve Corporation
-
Crane Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ventile und Aktuatoren Markt Unternehmen in diesem Bericht
- Emerson Electric Co.
- Schlumberger Limited
- Alfa Laval AB
- Flowserve Corporation
- Crane Company
- Rotork plc
- Metso Corporation
- KITZ Corporation
- IMI plc
- Samson AG
- Honeywell International Inc.
- Danfoss A/S
- Bürkert GmbH and Co. KG
- Neway Valve (Suzhou) Co., Ltd.
- CIRCOR International, Inc.
- KSB SE and Co. KGaA
- Velan Inc.
- Spirax-Sarco Engineering plc
- General Electric Company
- ABB Ltd
- Siemens AG
- Curtiss-Wright Corporation
- Pentair plc
- Yokogawa Electric Corporation
- AVK Holding A/S
Lesen Sie die Analyse der ventile und aktuatoren-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen im Bereich digitaler Nachrüstung und serviceorientierter Angebote nehmen zu, da Endanwender vernetzte Diagnosefunktionen zu installierten Ventilen und Aktuatoren hinzufügen, um Ausfallzeiten zu reduzieren und die Wartung über Mehrstandort-Betriebe hinweg zu standardisieren. Dies steht im Einklang mit der im Berichtskontext beschriebenen Marktverschiebung hin zu IEC 62443-konformen, cybersicheren Edge-Geräten und Stellungsreglern und schafft Freiraum für Anbieter, die Aktuator-Hardware mit vorausschauender Wartungssoftware und Feldservices kombinieren, um aus großen installierten Basen wiederkehrende Umsätze zu generieren.
Große Projektpipelines im LNG-Bereich und bei Downstream-Modernisierungen treiben weiterhin die Nachfrage nach technischen Paketen (einschließlich Kryoventilen, Dreifach-exzentrischen Absperrklappen und Automatisierungsumfängen) neben den Kapazitätserweiterungen der Hersteller an. In Texas erhielt ABB im März 2026 zusätzliche Aufträge von Bechtel für den integrierten Automatisierungs- und Elektroumfang bei den Rio Grande LNG Trains 4 und 5, während AMPO POYAM VALVES die Lieferung von rund 15.000 Ventilen für die ersten fünf Trains angab, wobei die Lieferungen für Train 4 bis Mitte Juli 2026 erwähnt wurden – ein Hinweis auf eine erhebliche, mehrere Trains umfassende Ventilnachfrage im Zusammenhang mit namentlich genannter Infrastruktur. Auf der Angebotsseite begann Neway im April 2026 mit dem Spatenstich für Phase II eines High-End-Industrieventilprojekts mit intelligenter Fertigung und IoT-Integration, das eine Jahresproduktion von über 56.000 Einheiten anstrebt. Dies deutet auf anhaltende Investitionen hin, die darauf abzielen, Lieferzeiten zu verkürzen und die Qualitätskonsistenz bei höherwertigen Ventilen und automatisierten Baugruppen zu verbessern.
Neueste Industrielle Entwicklungen in Ventile und Aktuatoren Markt
- Juni 2026: Flowserve schloss die Übernahme der Trillium Flow Technologies Valves Division für 490 Millionen USD zuzüglich Betriebskapital ab. Der Deal erweitert Flowserves Ventilportfolio und installierte Basis in der Kernenergie und anderen Energieendmärkten und stärkt seine Position in technisch anspruchsvollen, compliance-intensiven Anwendungen, in denen Lebenszyklus-Servicefähigkeit ein Differenzierungsmerkmal ist.
- Juni 2025: Emerson stellte das Fisher GX Kugelbonnet-Geradsitzventil und Aktuatorsystem für den europäischen Markt vor, wobei Wartungsfreundlichkeitsmerkmale wie ein Kontermutter-Design hervorgehoben wurden, das Aktuatorarbeiten ermöglicht, ohne das Prozessmedium freizulegen. Die Einführung richtet sich an regulierte Anlagen und Nachrüstprojekte, bei denen Betriebszeit, Arbeitssicherheit und Leckagekontrolle die Entscheidungen zum Ventilaustausch beeinflussen.
- April 2024: Emerson stellte das ASCO Series 148/149 Sicherheitsventil und den motorisierten Aktuator für industrielle Heizölbrenner-Rezirkulations- und Sicherheitsabschaltaufgaben vor. Dies erweitert das Angebot in sicherheitskritischen Verbrennungs- und Brennermanagement-Anwendungen, in denen paketierte Ventil-Aktuator-Lösungen Compliance und Inbetriebnahme für Endanwender vereinfachen.
Ventile und Aktuatoren Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Ventile und Aktuatoren definiert als der Umsatz, der durch Ventile und Aktuatorsysteme generiert wird, die zur Steuerung, Absperrung und Regulierung des Flusses von Flüssigkeiten und Gasen in industriellen und infrastrukturellen Anwendungen eingesetzt werden, erfasst zum Zeitpunkt des Verkaufs in USD.
Ausschlüsse aus dem Umfang: Wir schließen reine Arbeitsleistungen für die Installation, anlagenweite Automatisierungssoftware sowie nicht verwandte Rohrleitungskomponenten wie Flansche, Dichtungen und allgemeine Fittings aus.
Segmentierungsübersicht
- Nach Ventilprodukttyp
- Kugel
- Schmetterling
- Schieber/Kegel/Rückschlag
- Küken
- Regel
- Druckentlastung / Sicherheit
- Sonstige Ventilprodukttypen
- Nach Aktuatortyp
- Hydraulisch
- Pneumatisch
- Elektrisch
- Elektrohydraulisch
- Mechanisch
- Smart / Intelligent
- Sonstige Aktuatortypen
- Nach Endverbrauchsbranche
- Öl und Gas
- Stromerzeugung
- Chemie und Petrochemie
- Wasser und Abwasser
- Bergbau und Metalle
- Pharmazeutika
- Lebensmittel und Getränke
- Zellstoff und Papier
- HLK und Gebäudetechnik
- Marine und Schiffbau
- Sonstige Endverbrauchsbranchen
- Nach Material
- Edelstahl
- Kohlenstoffstahl
- Legierungsbasiert (Duplex, Inconel usw.)
- Grauguss
- Kunststoff und Verbundwerkstoffe
- Kryogene Werkstoffe
- Sonstige Materialien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Zunächst haben wir den Marktkontext aus öffentlichen, nicht kostenpflichtigen Quellen aufgebaut, die jährlich überprüft und aktualisiert werden können. Typische Eingaben umfassen Industrieproduktions- und Fertigungsindikatoren von Behörden wie der US Federal Reserve, Energie- und Raffineriekapazitätsstatistiken aus Quellen wie der US EIA sowie Wasser- und Abwasserdatensätze aus Quellen wie der US EPA und vergleichbaren nationalen Regulierungsbehörden.
Wir haben auch Handels- und Angebotssignale ausgewertet, darunter Versand- und Zolltrends aus Quellen wie UN Comtrade, sowie technische und Adoptionshinweise aus Patentdatenbanken, technischen Normungsgremien und begutachteten Fachzeitschriften, die Ventilmaterialien, Abdichtung und Aktuierung abdecken. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse wurden genutzt, um Nachfragetreiber, Preisentwicklungen und Aftermarket-Dynamiken zu verstehen. Diese Desk-Research-Liste ist illustrativ; weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um Annahmen zu überprüfen, die in öffentlichen Datensätzen nicht konsistent sichtbar sind, wie etwa Aktuatoranbindungsraten nach Ventiltyp, die Aufteilung zwischen OEM- und Ersatznachfrage sowie die Preisentwicklung bei Veränderungen der Materialkosten. Die Interviews umfassten Hersteller, Händler, EPC-bezogene Stakeholder sowie Einkaufs- und Wartungsteams von Endnutzern in den wichtigsten Regionen, sodass Lücken aus dem Desk Research geschlossen und Endgesamtwerte aus mehr als einem Blickwinkel gegengeprüft werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 12 % | APAC: 41 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 38 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 50 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Industrieaktivitäts- und Anlagenbasiskennzahlen in einen Nachfragepool für Ventile und Aktuatoren übersetzt werden und der Wert anschließend über Nutzungsintensität und Preisgestaltung rekonstruiert wird. In der Praxis haben wir das Modell an Endverbrauchssignale geknüpft, wie etwa Kapazitätserweiterungen in Raffinerien und der Petrochemie, Investitionszyklen in der Stromerzeugung, kommunale Investitionsausgaben für Wasser und Abwasser sowie Projektausgaben in der Öl- und Gasindustrie (onshore und offshore).
Um die Zahlen realistisch zu halten, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Durchschnittsverkaufspreisbereichen nach Ventiltyp und Aktuierungsmethode, Kanalfeedback zu Auftragsbüchern sowie anbieterseitige Plausibilitätsprüfungen zur regionalen Versandrichtung. Wo die Bottom-up-Abdeckung in einem Land oder einer Nischenanwendung dünn war, wurden vergleichbare Branchenintensitätsverhältnisse verwendet und anschließend erneut anhand von Interviewfeedback validiert.
Für die Prognose wurde eine Szenarioanalyse um einen zentralen Fall herum eingesetzt, da die Nachfrage durch Projektzeitpläne und Wartungszyklen beeinflusst werden kann. Wesentliche Zukunftsvariablen waren der Ausblick auf die Industrieproduktion, der Ausbau der Energiekapazitäten, Infrastrukturausgabenpipelines sowie erwartete Veränderungen bei der Automatisierungsadoption und Emissionskonformitätsnachrüstungen, die mithilfe von Expertenmeinungen zu Vorlaufzeiten und Preisentwicklungen kalibriert wurden.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse gegen unabhängige Signale wie Handelsflussrichtung, wichtige Projektvergaben und regionale Industrieproduktionstrends trianguliert, damit das Modell an die reale Aktivität gebunden bleibt. Ausreißer werden markiert, Annahmen werden erneut überprüft, und eine zweite Analystenprüfung wird abgeschlossen, um zu bestätigen, dass Wachstumsraten und Jahressprünge erklärbar sind.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa eine große regulatorische Änderung, eine starke Rohstoffpreisbewegung, die Materialien betrifft, oder eine wesentliche Verschiebung bei Energie- und Infrastrukturausgaben. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um die neuesten verfügbaren öffentlichen Indikatoren zu bestätigen und sicherzustellen, dass die Erkenntnisse aus den Interviews in den Zahlen widergespiegelt werden.
Vergleich der Marktgröße für Ventile und Aktuatoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Ventile und Aktuatoren können weit auseinanderliegen, da Kategoriengrenzen unterschiedlich gezogen werden und Preisgestaltung, Währungszeitpunkt sowie die Definition von industrieller Nachfrage nicht einheitlich behandelt werden. Unterschiede treten auch auf, wenn eine Schätzung stärker auf optimistischen Projektstarts basiert, während eine andere den Ersatzbedarf und realisierte Versandmuster betont.
In diesem Markt entstehen die größten Abweichungen in der Regel dadurch, ob der Umfang nur industriell genutzte Ventile und Aktuatoren umfasst oder auch angrenzende nicht-industrielle Nachfrage einbezieht, sowie durch die Bewertung von Aktuatorpaketen und intelligenten Zusatzkomponenten. Einige Schätzungen basieren auf einem früheren Basisjahr und wenden eine einzige Wachstumsrate über alle Regionen an, ohne die Endverbrauchsindikatoren erneut zu überprüfen, was den kurzfristigen Markt überschätzen kann, wenn große Projekte sich verzögern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 75,90 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 151,11 Milliarden USD (2024) | Die Zahl ist als industrielle Ventile und Aktuatoren positioniert und verwendet möglicherweise einen breiteren Einschlussrahmen für Industrieausrüstungsumsätze, der umfassendere Produktbündel und frühere Projektwertphasen einbeziehen kann, anstatt der realisierten Ausrüstungsnachfrage. |
| Branchenverleger B | 89,57 Milliarden USD (2024) | Das Basisjahr liegt früher, und das Modell scheint eine breite Endnutzersegmentierung mit weniger sichtbarer Anpassung für Aktuatoranbindungsraten, Aftermarket-Intensität und regionsspezifische Preisgestaltung anzuwenden, was die Gesamtwerte erheblich verschieben kann. |
Die Tabelle zeigt, dass Umfangs- und Zeitpunktentscheidungen bereits vor Beginn der Prognose große Unterschiede erzeugen können. Wenn der Markt anhand von Ausrüstungsumsätzen gemessen wird, die an definierte Ventil- und Aktuierungsbedarfe geknüpft sind, und anschließend gegen Endverbrauchsaktivitäten und Preissignale gegengeprüft wird, ist das Ergebnis leichter nachvollziehbar und reproduzierbar – das ist die von Mordor Intelligence angewandte Größenbestimmungslogik.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Ventile und Aktuatoren bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich von 75,9 Milliarden USD im Jahr 2026 auf 108,15 Milliarden USD bis 2031 bei einer CAGR von 7,34 % wachsen.
Welcher Produkttyp dominiert derzeit die globale Nachfrage?
Kugelventile führten im Jahr 2025 den Umsatz an und machten 28,73 % des globalen Umsatzes aus, dank ihrer Viertelwendungszuverlässigkeit in Öl-, Gas- und Wasseranwendungen.
Welches Segment wächst am schnellsten?
Druckentlastungs- und Sicherheitsventile werden voraussichtlich das schnellste Wachstum verzeichnen und bis 2031 mit einer CAGR von 8,21 % steigen, da sich die Sicherheitsstandards verschärfen.
Warum gewinnen intelligente Aktuatoren an Bedeutung?
Intelligente elektrische Aktuatoren mit eingebetteter Diagnose ermöglichen vorausschauende Wartung, die Anlagenausfallzeiten und Druckluftkosten reduziert, und treiben eine CAGR von 8,44 % für die Kategorie an.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 8,55 % verzeichnen, angetrieben durch industrielle Expansion in China und städtische Wasserinvestitionen in Indien.