
Größe und Marktanteil des Marktes für chemische Industriearmaturen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.4 Milliarden US-Dollar |
| Marktgröße (2031) | 18.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.15 % |
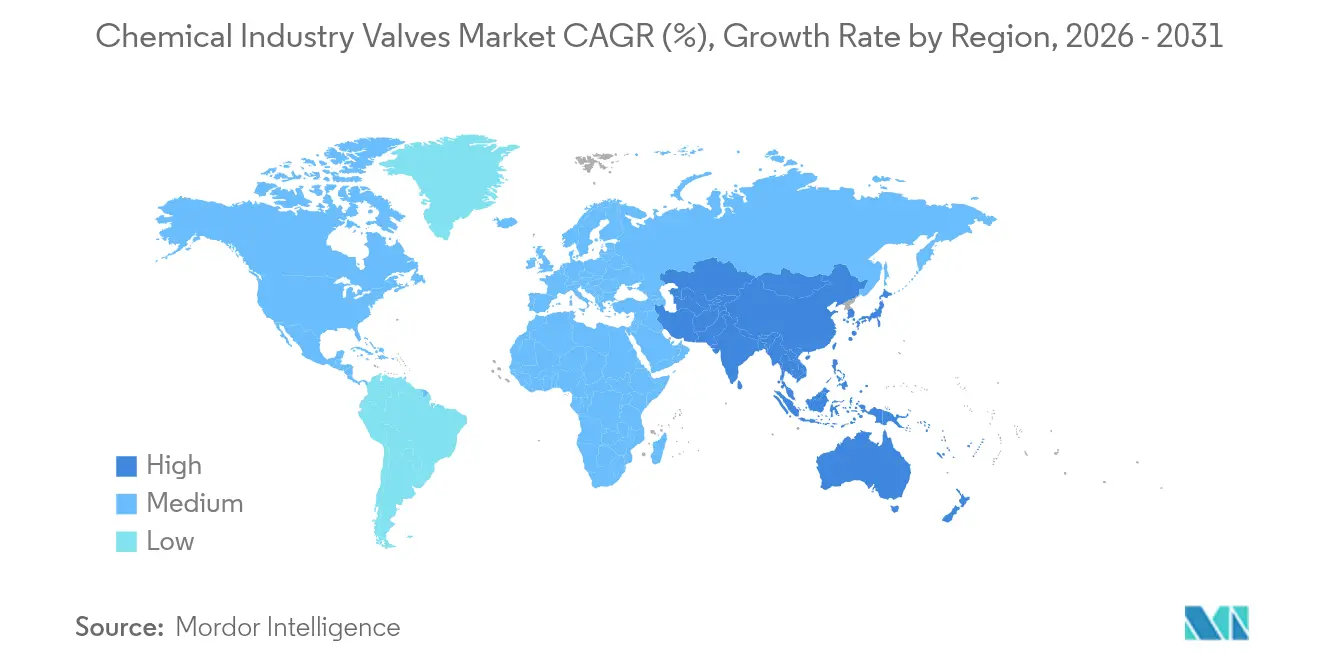
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
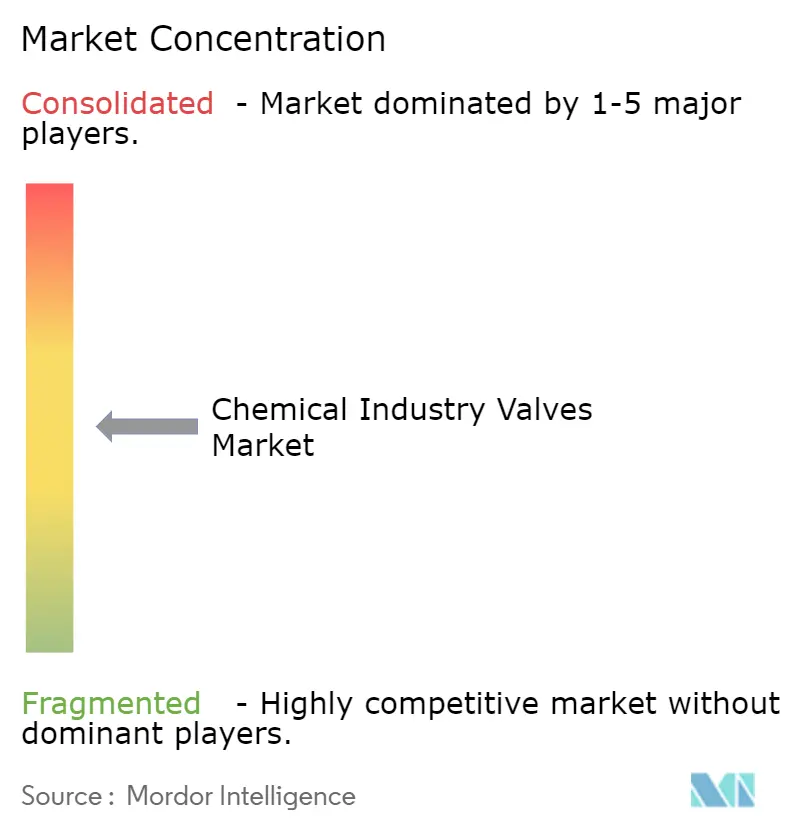
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für chemische Industriearmaturen von Mordor Intelligence
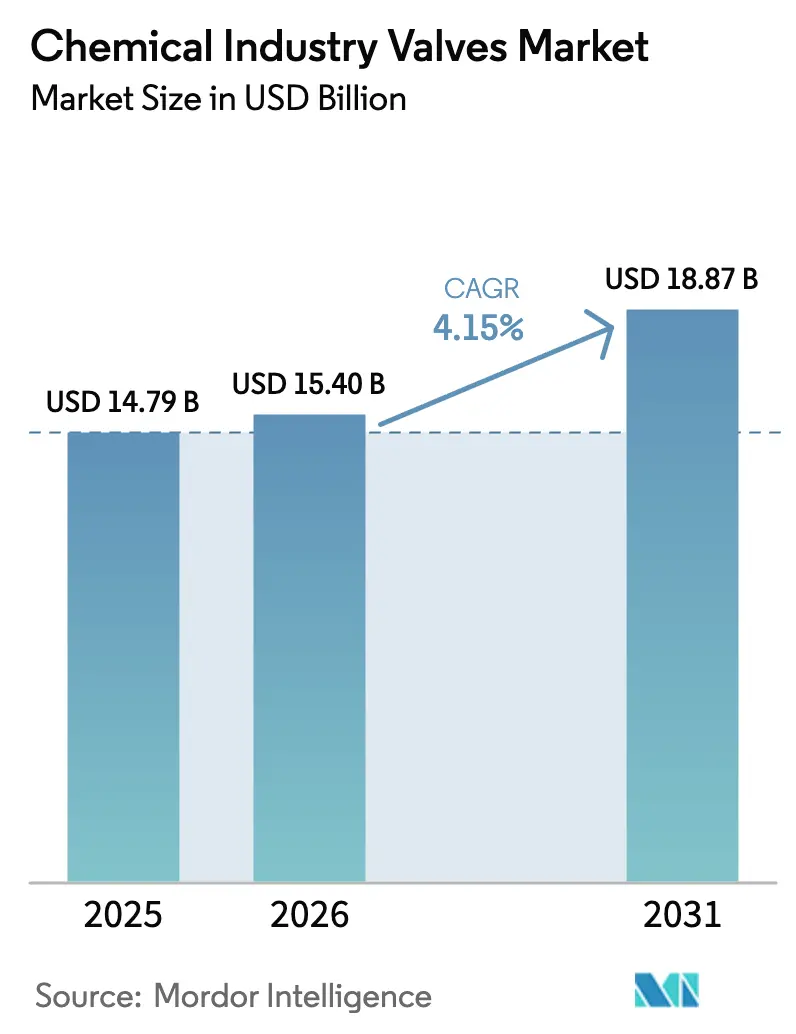
Die Marktgröße für chemische Industriearmaturen wird voraussichtlich von 14,79 Milliarden USD im Jahr 2025 auf 15,4 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einem CAGR von 4,15 % über den Zeitraum 2026–2031 einen Wert von 18,87 Milliarden USD erreichen. Robuste Kapitalausgaben für Spezialchemiekapazitäten im asiatisch-pazifischen Raum, die beschleunigte Digitalisierung von Anlagenbeständen und strengere Normen für flüchtige Emissionen bilden gemeinsam die Grundlage für diesen Wachstumspfad. Lieferanten, die umfangreiche Armaturenportfolios mit intelligenter IoT-fähiger Diagnose verbinden, sichern sich langfristige Rahmenverträge, da Produzenten Strategien zur vorausschauenden Wartung verfolgen. Unterdessen formen wasserstofffähige Spezifikationen und die Nachfrage nach Sonderlegierungen die Produktmischungen um, auch wenn Rohstoffpreisschwankungen und Cybersicherheitskosten die kurzfristige Einführung vollständig vernetzter Armaturenarchitekturen dämpfen.
Wesentliche Berichtsergebnisse
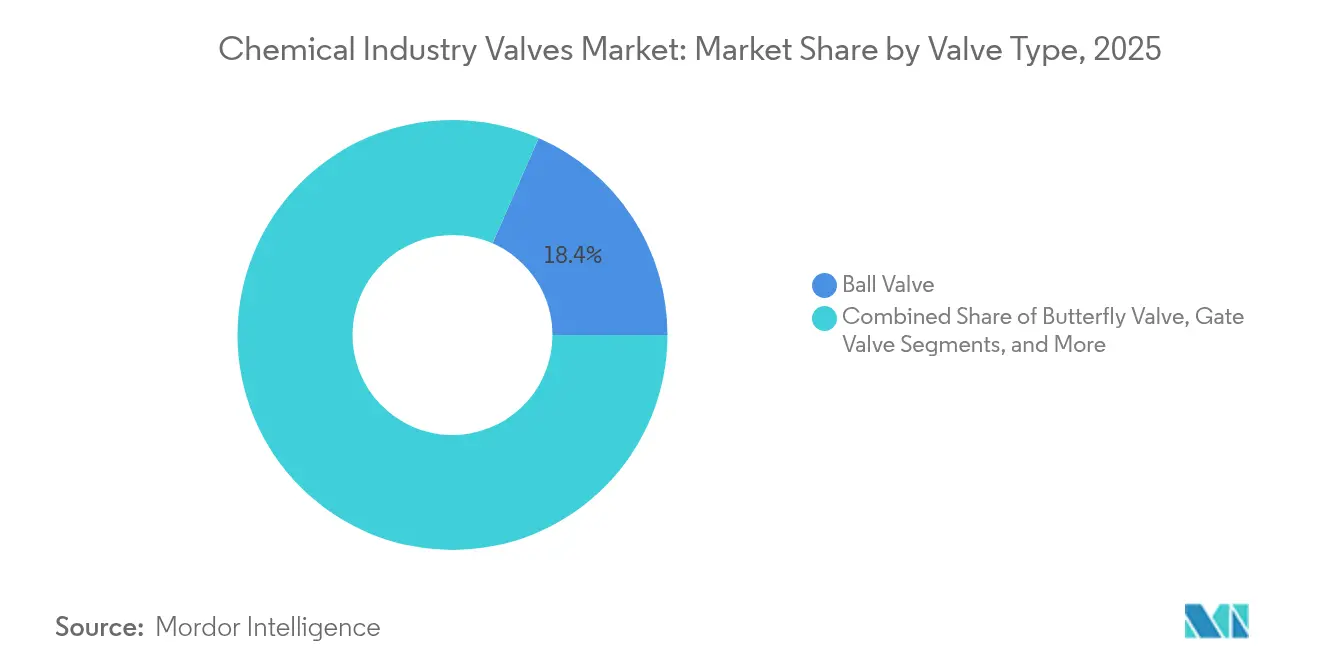
- Nach Armaturentyp kontrollierten Kugelhähne im Jahr 2025 einen Marktanteil von 18,44 % am Markt für chemische Industriearmaturen, während Vakuumarmaturen bis 2031 den schnellsten CAGR von 4,92 % erzielen werden, gestützt durch die Anwendung in der Halbleiter- und Pharmaindustrie.
- Nach Material sicherte sich Edelstahl im Jahr 2025 einen Marktanteil von 41,29 % am Markt für chemische Industriearmaturen, wobei Sonderlegierungen auf Basis von Titan und Hastelloy mit einem CAGR von 5,58 % expandieren, da Grünwasserstoffprojekte überlegene Korrosionsbeständigkeit erfordern.
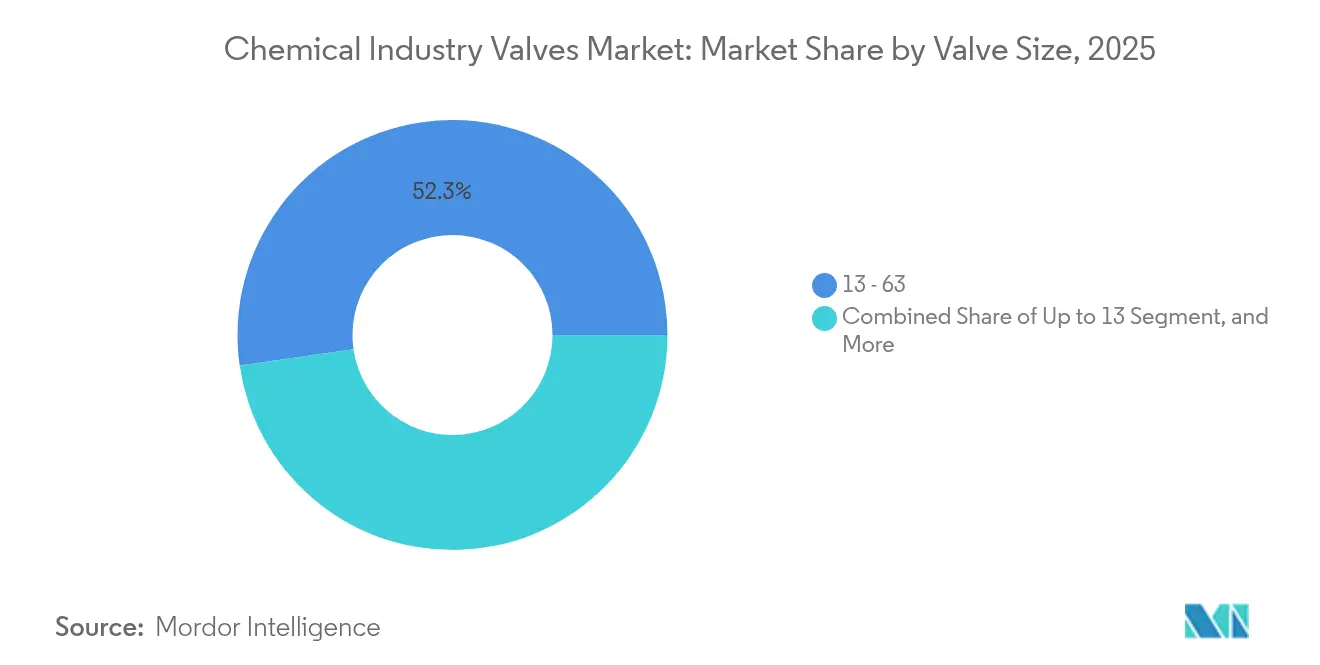
- Nach Armaturengröße entfielen auf Produkte im mittleren Bereich von 1–6 Zoll im Jahr 2025 52,27 % der Marktgröße für chemische Industriearmaturen, während Armaturen über 50 Zoll den stärksten CAGR von 5,79 % verzeichnen werden, bedingt durch den Bau von Megapetrochiemieanlagen.
- Nach Betätigungstechnologie hielt pneumatische Betätigung im Jahr 2025 einen Marktanteil von 59,19 % am Markt für chemische Industriearmaturen, während intelligente IoT-fähige Systeme voraussichtlich jährlich um 6,12 % wachsen werden, da Betreiber Anlagen mit anlagenweiten Analyseplattformen verknüpfen.
- Nach Geografie erwirtschaftete der asiatisch-pazifische Raum im Jahr 2025 38,75 % des Umsatzes und wird bis 2031 im Markt für chemische Industriearmaturen voraussichtlich mit 5,35 % wachsen, angetrieben durch Chinas Investitionen in die Feinchemie und Indiens Ausbau der API-Produktion.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Erkenntnisse und Trends des Marktes für chemische Industriearmaturen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Automatisierung in Wasser- und Abwasseranlagen | +1.2% | Global, mit führender Einführung in APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verschärfte Einleitungsqualitätsgrenzen treiben Aufrüstungen voran | +0.8% | Nordamerika und EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Ersatzzyklus für alternde kommunale Infrastruktur | +0.9% | Nordamerika und Europa als Kern, aufkommend in städtischen Zentren des APAC | Langfristig (≥ 4 Jahre) |
| Anstieg der CAPEX für Meerwasserentsalzung, insbesondere im GCC und in Australien | +0.7% | GCC, Australien, mit Ausstrahlungseffekten auf das Mittelmeer und Kalifornien | Mittelfristig (2–4 Jahre) |
| Energiesparende IIoT-Aktuatoren senken die OPEX | +0.4% | Global, zunächst konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftliche Bestrebungen für recyclingfähige Armaturengehäuse | +0.3% | EU führend, Nordamerika folgend, selektive Einführung in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Industrie 4.0 und intelligenter Steuerung
Digital gesteuerte Armaturen, die mit Druck-, Schwingungs- und Positionssensoren ausgestattet sind, lassen sich jetzt nahtlos in verteilte Steuerungssysteme integrieren und ermöglichen eine vorausschauende Wartung, die ungeplante Ausfallzeiten um 25–30 % reduziert, während sie gleichzeitig das Prüfprotokoll liefern, das unter den API 624 Niedrigemissionsvorschriften gefordert wird.[1]Emerson Electric Co., "DeltaV Distributed Control System Integration," Emerson, emerson.com Betreiber schichten Blockchain-basierte Authentifizierung auf Armaturenfirmware, um Cyberangriffe abzuwehren, doch jährliche Cyberversicherungsausgaben von 50.000 bis 200.000 USD bleiben eine Hürde für kleinere chemische Anlagen.[2]Flowserve Corporation, "Smart Valve Technologies and Cybersecurity Solutions," Flowserve, flowserve.com Anbieter reagieren mit luftgespaltenen Architekturen, die kritische Sicherheitsschleifen von Unternehmensnetzwerken isolieren und so Leistung mit Risikominderung in Einklang bringen. Intelligente Armaturennachrüstungen optimieren auch die Personalplanung, während erfahrene Techniker in den Ruhestand gehen, und lindern den chronischen Fachkräftemangel auf dem Markt für chemische Industriearmaturen. Da Machbarkeitspilotstudien in standortübergreifende Rollouts umgewandelt werden, wächst die adressierbare installierte Basis rasch im asiatisch-pazifischen Raum und in Nordamerika.
Verschärfung globaler HSE-Vorschriften und Emissionsnormen
API 641, ISO 15848 und die Industrieemissionsrichtlinie der Europäischen Union haben die Beschaffungskriterien neu definiert und heben Dreifachexzenter-Schmetterlingsklappen sowie metallsitzende Kugelhähne hervor, die Leckraten unter 100 ppm erreichen können.[3]Europäische Kommission, "Industrieemissionsrichtlinie 2010/75/EU," Europäische Kommission, europa.eu Bußgelder von 100.000–500.000 USD pro Verstoß drängen Betreiber zu vollständig zertifizierten Portfolios und vergrößern den Wettbewerbsabstand zwischen multinationalen Unternehmen mit umfangreichen Qualifikationsdaten und Nischenunternehmen, die mit Testkosten von über 2 Millionen USD pro Armaturenfamilie konfrontiert sind. Compliance-Mandate verkürzen Austauschzyklen in reifen Anlagen und stimulieren die Greenfield-Nachfrage nach wasserstofffähigen Lösungen in Europa und Nordamerika. Der Preisaufschlag von 20–30 % bei emissionsarmen Ausführungen wird durch vermiedene Strafen und reduzierte Steuern auf flüchtige Emissionen ausgeglichen, was den Einwählimpuls verstärkt.
Anstieg der Spezialchemiekapazität im asiatisch-pazifischen Raum
Der Ausbau der Feinchemie im asiatisch-pazifischen Raum umfasst wegweisende Investitionen wie den 3,1 Milliarden USD teuren malaysischen Komplex von BASF-PETRONAS, in dem mehr als 15.000 Armaturen installiert wurden, und die 12,2 Milliarden USD teure Raffinerie-Petrochemie-Integration von Rongsheng Petrochemical in Zhejiang, die nahezu 25.000 Einheiten verbrauchte. Die Produktion von elektronischen und pharmazeutischen Zwischenprodukten stieg 2024 in China um 8,2 % und befeuerte die Nachfrage nach Sonderlegierungen, die aggressiven Medien standhalten. Obwohl die Durchdringung intelligenter Armaturen aufgrund von Lücken bei den Wartungskompetenzen zurückbleibt, drängt die steigende Produktionskomplexität die Betreiber hin zur zustandsbasierten Überwachung, was den regionalen Markt zwischen kostenorientierten pneumatischen Produkten und hochwertigen digitalen Angeboten aufteilt.
Lebenszykluskosten-Optimierung zugunsten korrosionsbeständiger Armaturen
Gesamtkostenmodelle, die Anlagen-Lebenszyklen von 15 bis 20 Jahren erfassen, zeigen, dass Sonderlegierungen zwar 300–400 % mehr als Edelstahl kosten, aber in stark sauren oder Chlor-Alkali-Strömen eine 5- bis 7-fache Nutzungsdauer erzielen. Digitale Zwillinge simulieren Degradationspfade und ermöglichen den Austausch von Armaturen, bevor Wanddickenschwellenwerte erreicht werden, während die Wartungsintervalle um bis zu 50 % verlängert werden. Da Stillstände von Durchlaufprozessen 500.000 bis 2 Millionen USD pro Tag kosten, sprechen die wirtschaftlichen Rahmenbedingungen für korrosionsbeständige Ausführungen und treiben den Markt für chemische Industriearmaturen in Richtung einer lebenszyklusorientierten Preisgestaltung anstelle von reinen Anschaffungskostenvergleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferkettenvolatilität bei Nickel- und Kupferlegierungen | -0.6% | Global, mit besonderem Einfluss auf die Produktion von Armaturen aus Edelstahl und Duplexlegierungen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel verzögert Nachrüstungen | -0.4% | Hauptsächlich Nordamerika und Europa, aufkommend in entwickelten APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsbedenken verlangsamen die Einführung intelligenter Armaturen | -0.3% | Global, konzentriert in entwickelten Märkten mit fortgeschrittener Infrastruktur | Mittelfristig (2–4 Jahre) |
| Zunehmende PFAS-fokussierte Vorschriften erhöhen die Qualifizierungskosten | -0.2% | Nordamerika und EU führend, Ausweitung auf APAC-Regulierungsrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Nickel-/Molybdänpreise treiben die Legierungskosten in die Höhe
Nickelpreise schwankten 2024 um 35–40 % und Molybdän um 25–30 %, was zu einem Anstieg der Angebotspreise für Nickellegierungsarmaturen um 18 % führte, laut Shanghai Metals Market. Da Rohstoffe bis zu 70 % der Herstellungskosten exotischer Armaturen ausmachen, haben Lieferanten vierteljährliche Preisanpassungsklauseln und Mindestbestellmengen eingeführt, um die Margen zu sichern. Endnutzer begegnen dem, indem sie Angebotszyklen verlängern und bei Preiseinbrüchen auf Vorrat kaufen, was eine Nachfragevolatilität erzeugt, die die Produktionsplanung erschwert. Das Hemmnis schränkt die Verwendung korrosionsbeständiger Materialien in kostensensitiven Projekten ein und dämpft den Wachstumskurs des Marktes für chemische Industriearmaturen kurzfristig geringfügig.
Cyberversicherungsprämien bremsen die vollständige IoT-Einführung
Jährliche Cyberversicherungspolicen belaufen sich für chemische Anlagen, die vernetzte Armaturennetzwerke betreiben, auf 50.000–200.000 USD und erhöhen häufig die Gesamtprojektkosten für intelligente Armaturen um 15–20 %. Versicherer verlangen zudem umfangreiche Audits und Netzwerksegmentierungen, die Implementierungszeitpläne verlängern. Kleinere Produzenten mit begrenztem OT-Sicherheitspersonal bevorzugen partielle Konnektivität und luftgespaltene kritische Schleifen, was eine umfassende Digitalisierung verzögert und die installierte Basis für Analysesoftware einschränkt. Branchenverbände wie die Chemical Industry Data Exchange erarbeiten standardisierte Rahmenbedingungen zur Senkung der Prämien, doch das kurzfristige Rollout-Tempo bleibt regional uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Armaturentyp: Kugelhähne behaupten ihre Führungsposition bei zunehmendem Schwung der Vakuumarmaturen
Die Marktgröße für chemische Industriearmaturen entfiel bei Kugelhähnen im Jahr 2025 auf 2,73 Milliarden USD und hielt den höchsten Anteil von 18,44 %, gestützt durch zuverlässige Absperrfunktion in korrosiven Medien und ein breites Spektrum an ANSI-Druckklassen. Mehrwegevarianten und Kryogenausführungen haben ihre Präsenz in kontinuierlichen und Batch-Prozessen weiter gefestigt. Anbieter bündeln Kugelhähne mit intelligenten digitalen Stellungsreglern, die den Wartungsaufwand um 20 % reduzieren, und festigen so die Loyalität großer Petrochemiekunden.
Vakuumarmaturen hingegen werden bis 2031 mit einem CAGR von 4,92 % alle anderen Kategorien übertreffen. Halbleiter-Gasphasenabscheidungslinien und pharmazeutische Gefriertrockenkammern erfordern extrem niedrige Leckraten, die Absperrschieber oder herkömmliche Absperrelemente nicht liefern können. Flowserves federlose Ausführungen mit hochwertigen Edelstahlinnenteilen veranschaulichen den Leistungssprung, den Fertigungsstätten bevorzugen, die auf Kontaminationsschwellenwerte im Bereich von Teilen pro Milliarde abzielen. Der Anstieg wird zusätzlich durch Regierungen unterstützt, die Chipinvestitionen in China, Japan und den Vereinigten Staaten fördern und einen mehrjährigen Vakuuarmaturen-Aufrüstungszyklus einleiten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Material: Dominanz von Edelstahl steht einem Aufstieg von Sonderlegierungen gegenüber
Edelstahl behielt im Jahr 2025 mit 41,29 % einen beherrschenden Marktanteil am Markt für chemische Industriearmaturen aufgrund seiner ausgewogenen Korrosionsbeständigkeit und Kosteneffizienz. 316L bleibt der Standard bei pH-neutralen organischen Verbindungen, während Duplexgüten in chloridhaltigen Strömen expandieren. Die Kompatibilität von Ersatzteilen und globale Lagernetzwerke stärken die Präferenz bei Betreibern mehrerer Anlagen.
Die Nachfrage nach Sonderlegierungen, insbesondere Titan und Hastelloy, wird voraussichtlich einen CAGR von 5,58 % verzeichnen, was die Anforderungen von Grünwasserstoffelektrolyseuren und schwefelbasierter Spezialproduktion widerspiegelt. Die Biokompatibilität von Titan passt zu Linien für aktive pharmazeutische Wirkstoffe, während Hastelloy C-276 in Mischsäurereaktoren Langlebigkeit bietet. Die Einhaltung von NACE MR0175 treibt die Nutzung in Sauergasderivaten weiter voran. Die Verlagerung erweitert die Umsatzpools, auch wenn Preisaufschläge von über 300 % anfallen und die Marktgröße für chemische Industriearmaturen in Kategorien mit hohem Legierungsanteil erhöhen.
Nach Armaturengröße: Mittlere Volumina dominieren, während die Nachfrage nach Großdurchmessern zunimmt
Armaturen der Größe 1–6 Zoll erwirtschafteten mit einem Anteil von 52,27 % mehr als die Hälfte des Umsatzes 2025 und decken Einsatzbereiche in der Rohstoffübertragung, Versorgungsleitungen und der Hilfsdosierung ab. Ihre Allgegenwart ermöglicht Skaleneffekte, die einen lebhaften Umsatz mit Ersatzteilen im Nachmarkt und gebündelte Serviceverträge fördern.
Armaturen über 50 Zoll sind zwar in der Stückzahl eine Nische, werden aber voraussichtlich einen CAGR von 5,79 % verzeichnen, angetrieben durch mega-integrierte Komplexe wie BASFs Acrylsäureanlagen und PDH-Projekte im Nahen Osten. Förderanforderungen von über 10.000 m³/h treiben Investitionen in Schwerfabrikationsbetriebe mit robotergestützten Unterpulverschweißzellen voran, errichten Marktzutrittsschranken und erhöhen die Marktgrößenprämie für großdimensionierte Produkte im Markt für chemische Industriearmaturen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Betätigungstechnologie: Pneumatische Steuerung dominiert, während intelligente Plattformen aufsteigen
Pneumatische Systeme repräsentierten 2025 59,19 % des Umsatzes dank ihrer inhärenten Sicherheit in explosionsgefährdeten Atmosphären und der anlagenweiten Verfügbarkeit von Druckluft. Federzwangsstellungs-Ausführungen unterstützen Sicherheitsintegritätspegel-Knoten, während die Kostenmerkmale für Massengutchemikalien attraktiv bleiben.
Intelligente IoT-fähige Betätigung wird bis 2031 mit einem CAGR von 6,12 % prognostiziert. Integrierte Sensoren erfassen Schaftdrehmomenttrends und Sitzabnutzungsmuster und ermöglichen es Betreibern, Überholungen um bis zu 18 Monate aufzuschieben. WirelessHART- und ISA-100-Gateways senken den Installationsaufwand und erhöhen die Attraktivität trotz der Cybersicherheitsfriktionen. Mit der Reifung von Analyseplattformen wird der Hardwareumsatz zunehmend an Software-as-a-Service-Abonnements geknüpft, was langfristige Monetarisierungsmodelle im Markt für chemische Industriearmaturen neu kalibriert.
Geografische Analyse
Der asiatisch-pazifische Raum erwirtschaftete 38,75 % des Umsatzes 2025, angetrieben durch Chinas 8,2-prozentigen Anstieg in der Spezialchemieproduktion und Indiens pharmazeutischen Ausbau. Staatlich geförderte Projekte wie Rongsheng Petrochemicals Zhejiang-Komplex spezifizieren MRI-konforme emissionsarme Armaturen, während japanische und südkoreanische Fertigungsstätten Ultrahochreinigungs-Vakuumvarianten bevorzugen. Regionale OEMs lokalisieren Aktuator- und Gussbetriebe, um Importzölle zu umgehen und die Lieferkettenstellung weiter zu festigen.
Nordamerika ist die zweitgrößte Region, verankert durch petrochemische Investitionen auf Basis von Schiefergas an der US-amerikanischen Golfküste. Ersatzzyklen konzentrieren sich auf API 624-zertifizierte Optionen zur Erfüllung der LDAR-Programme der Umweltschutzbehörde, wobei Nachrüstungen für vorausschauende Wartung Analysen in die Budgets bis 2030 einbeziehen. Kanadas Blauwasserstoffprojekte schaffen zusätzliche Nachfrage nach versprödungsresistenten Legierungen.
Europa ist durch regulierungsgetriebene Aufrüstungsausgaben im Rahmen der Industrieemissionsrichtlinie gekennzeichnet, was zu einer stetigen Ersatznachfrage für emissionsarme Armaturen führt. Deutsche und skandinavische Chemiestandorte sind frühe Anwender additiv gefertigter Ersatzteile, während britische Standorte cybersicherheitsgesicherten Aktuatoren nach der NIS-2-Richtlinie Vorrang einräumen.

Regulatorisches Umfeld
Die Compliance bei Ventilen für die Chemiedienstleistung wird zunehmend durch Anforderungen zur Kontrolle diffuser Emissionen und zur Konformität im Bereich Druckschutz geprägt, die sich auf Spezifikation und Dokumentation auswirken. In den Vereinigten Staaten hat die Environmental Protection Agency Änderungen der NESHAP-Regel für Chemical Manufacturing Area Sources (CMAS) finalisiert (veröffentlicht im Federal Register am 1. April 2026). Die Aktualisierung umfasst Anforderungen an die jährliche Leckerkennung und -reparatur (LDAR) für Ventile im Gas-/Dampf- und Leichtflüssigkeitsdienst sowie die elektronische Berichterstattung über EPA-Systeme für wichtige Compliance-Einreichungen.
In Europa bildet die Druckgeräterichtlinie (PED) 2014/68/EU weiterhin die Grundlage für die Konformitätsbewertung metallischer Ventile, die als Druckgerätezubehör eingesetzt werden, wobei harmonisierte Normen den wichtigsten Weg zum Nachweis der grundlegenden Sicherheitsanforderungen darstellen. Der Durchführungsbeschluss (EU) 2026/79 der Europäischen Kommission (Januar 2026) aktualisierte die Liste der harmonisierten Normen zur Unterstützung der PED-Konformität und verwies ausdrücklich auf EN 16668:2025, wodurch die Rolle standardisierter Prüfungen und nachverfolgbarer technischer Unterlagen für den Marktzugang bei EU-Chemieanlagenprojekten gestärkt wurde.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffeingaben, darunter Edelstähle sowie nickelbasierte und exotische Legierungen wie Titan und Hastelloy sowie Dichtungswerkstoffe und Beschichtungen. Sie verläuft weiter über Gießerei/Guss und Schmieden, Bearbeitung und Endbearbeitung und schließlich Montage mit Antrieb und Steuerung, wie pneumatische/elektrische Aktoren, Stellungsregler, Magnetventile und sensorgestützte Steuerungen. Die Qualifizierung gemäß Anforderungen an geringe Emissionen und Druckgeräte, zusammen mit Dokumentationspaketen und Rückverfolgbarkeit, ist ein Zwischenschritt, der die Vorlaufzeiten für Ventile für den Schwerlastbetrieb und Spezialwerkstoffe, die in korrosiven oder gefährlichen chemischen Anwendungen eingesetzt werden, verlängern kann.
Auf der nachgelagerten Seite verschmelzen Vertrieb und Auftragsabwicklung zunehmend die Belieferung von EPC- und Neubauprojekten mit Aftermarket-Dienstleistungen, Ersatzteilen und digitalen Wartungsprogrammen, die dazu beitragen, den installierten Bestand konform und betriebsbereit zu halten. Serviceorientierte Vereinbarungen zeigen, wie sich der Wert mit dem installierten Bestand verschiebt: Valmet unterzeichnete im August 2025 eine landesweite strategische Vereinbarung mit Petrobras zur Lieferung von Ersatzteilen für Neles-Ventile, -Aktoren und -Stellungsregler in operativen Einheiten. TotalEnergies und Emerson gaben im Juli 2025 eine Zusammenarbeit zur Bereitstellung von Emersons AspenTech Inmation Industrial Data Fabric an globalen Standorten bekannt, wodurch die Integration von Ventil- und Anlagendaten in die Workflows der Anlagenleistung gestärkt wird. Chemieunternehmen setzen zudem auf die Digitalisierung der Lieferkette und orchestrierte Beschaffungsmodelle, darunter die Partnerschaft von Agilis und Elemica vom September 2025 für integrierten digitalen Handel und Lieferkettenausführung, die Echtzeit-Transparenz beim Verbrauch und die Bestandsoptimierung für wartungsbedingte Nachfrage unterstützt.
Wettbewerbslandschaft
Die Wettbewerbsintensität im Markt für chemische Industriearmaturen bleibt moderat. Emerson, Flowserve und Schlumberger halten gemeinsam einen kombinierten Umsatzanteil von 42 % und nutzen digitale Zwillingsplattformen, die die Durchlaufzeiten vom Angebot bis zur Lieferung um 30 % verkürzen. Die Übernahme von Mogas durch Flowserve im Jahr 2024 erweiterte die Abdeckung im Bereich anspruchsvoller Anwendungen und unterstützt die Strategie, hochtemperaturige Verkokungsarmaturen im Upselling anzubieten. Emersons DeltaV-Integration bettet Analysen in die Steuerungssystemebene ein und erhöht die Wechselkosten für Endnutzer.
Mittelgroße Spezialisten wie Metso, Alfa Laval und HEROSE zielen auf Nischenwachstumsnischen. Metsos Kauf von Jindex im Jahr 2024 brachte fortschrittliches Aktuator-IP, während HEROSE von frühen wasserstofffähigen Zertifizierungen profitiert. Disruptoren auf Basis additiver Fertigung bieten eine schnelle Ersatzteilversorgung, komprimieren Reaktionszeiten im Nachmarkt und stellen traditionelle Lagermodelle in Frage.
Strategische Partnerschaften zwischen Armaturenherstellern und Cloud-Plattformanbietern wie Microsoft Azure oder AWS erweitern Asset-Performance-Dashboards über standortübergreifende Portfolios. Anbieter, die zertifizierte Cybersicherheitslösungen neben API 6A-, 6D- und ISO 15848-Zertifizierungen nachweisen, erlangen bevorzugten Lieferantenstatus. Folglich werden anorganische Expansion und die Einbettung digitaler Dienste die Wettbewerbspositionierung bis 2030 prägen.
Marktführer im Markt für chemische Industriearmaturen
Emerson Electric Co.
Schlumberger Limited
Alfa Laval Corporate AB
Flowserve Corporation
Crane Holdings, Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Leckageüberwachung, digitale Dokumentation und Compliance-orientierte Nachrüstungen bleiben eine messbare Marktlücke im installierten Bestand, da regulatorische Anforderungen strukturierte LDAR-Routinen und prüfbare Berichterstattung betonen. Die im April 2026 finalisierten CMAS-Änderungen der US-EPA, die eine jährliche LDAR-Überwachung für Ventile im Gas-/Dampf- und Leichtflüssigkeitsdienst sowie elektronische Berichterstattung umfassen, erhöhen den praktischen Wert von intelligenten Stellungsreglern, Diagnosen und Datenerfassung, die den manuellen Inspektionsaufwand reduzieren und Compliance-Aufzeichnungen über Chemiestandorte mit mehreren Anlagen hinweg konsolidieren.
Intelligente Steuerungsfunktionen rücken durch eingebettete Analysefunktionen zudem näher an das Ventil heran, was Anbietern Raum bietet, Steuerungen, Konnektivität und Dienstleistungen zu bündeln, ohne umfassende anlagenweite IT-Umstellungen zu erfordern. Im Mai 2026 stellte Valmet Neles-Ventilsteuerungen vor, die Edge-AI-Berechnungen nutzen, um vorab berechnete Leistungszusammenfassungen zu erzeugen und die Flottenüberwachung über HART-Kommunikation zu unterstützen, was einen Weg für zustandsbasierte Wartung in gemischten pneumatischen installierten Beständen aufzeigt. Die Premiumisierung des Portfolios für Wasserstoff, Kryotechnik und Schwerlastbetrieb ist ein weiteres aktives Segment, unterstützt durch neue Produkteinführungen wie Emersons Fisher IC2 Kryo-Regelventil mit Top-Entry (April 2026) für Cold-Box-Anwendungen, das sich an wasserstofffähigen und emissionsarmen Leistungsspezifikationen orientiert, die in Chemie- und angrenzenden Prozessprojekten festgeschrieben werden.
Aktuelle Branchenentwicklungen
- April 2026: Emerson stellte das Fisher IC2 Kryo-Regelventil mit Top-Entry für Cold-Box-Anwendungen vor, die in der Luftzerlegung und Wasserstoffverflüssigung eingesetzt werden. Die Einführung erweitert die Optionen für emissionsarme Leistung in kryogenen Anwendungen, bei denen Chemie- und Energiewende-Wertschöpfungsketten eine strengere Eindämmung und wiederholbare Steuerung erfordern.
- November 2025: Emerson verbesserte das ASCO Series 327C Magnetventil mit eigensicheren und manuell rückstellbaren Bauweisen, die für Chemieanlagenumgebungen konzipiert sind. Diese Konfigurationen unterstützen den Installationsbedarf in explosionsgefährdeten Bereichen und verbessern zugleich die Robustheit des Abschalt- und Rückstellverhaltens in sicherheitskritischen pneumatischen Regelkreisen.
- November 2024: Crane Company schloss die Übernahme von Technifab Products, Inc. ab und erweiterte damit ihre Fähigkeiten im Bereich Kryoventile und vakuumisolierte Rohrleitungen. Die Transaktion stärkt die Abdeckung für kryogene und Niedertemperaturprozessanwendungen, die sich mit Spezialchemikalien und wasserstoffbezogener Infrastruktur überschneiden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Ventile, die für den Einsatz innerhalb von Anlagen und Einheiten der Chemieindustrie verkauft werden, in denen Flüssigkeiten und Gase während Produktion, Lagerung und Transfer gehandhabt, gesteuert oder isoliert werden. Wir erfassen den Marktwert am Verkaufspunkt für Ventilprodukte, die für Chemieprozessanwendungen über alle Regionen hinweg eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen breitere Anlagenausgaben wie Rohrleitungen, Pumpen, reine Instrumentierungsanschlüsse und Installationsarbeit aus, sofern diese nicht als Teil des Verkaufs des Ventilprodukts bepreist werden.
Übersicht der Segmentierung
- Nach Armaturentyp
- Kugelhahn
- Schmetterlingsklappe
- Absperrschieber
- Globeventil
- Rückschlagventil
- Stopfenventil
- Membranventil
- Vakuumventil
- Hybridventil
- Sonstige Armaturentypen
- Nach Material
- Edelstahl
- Grauguss
- Legierungsbasis
- Kunststoff / PVC
- Kryogenqualität
- Sonderlegierungen (Ti, Hastelloy)
- Nach Armaturengröße (Zoll)
- Bis 1″
- 1″ – 6″
- 6″ – 25″
- 25″ – 50″
- Über 50″
- Nach Betätigungstechnologie
- Manuell
- Pneumatisch
- Elektrisch
- Hydraulisch
- Intelligent (IoT-fähig)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung der Herkunft der Nachfrage der Chemieindustrie und ihrer Verknüpfung mit dem Ventilverbrauch nach Typ, Werkstoff und Antriebsbedarf. Wir nutzten öffentliche Referenzen wie die US-EPA (Luftvorschriften, die die Kontrolle diffuser Emissionen beeinflussen), Eurostat (Indikatoren zur Chemieproduktion), UN Comtrade (Handelsströme für relevante Ventil-HS-Codes) und OECD-Branchenstatistiken, um regionale Produktionsmuster zu verstehen.
Um das Modell an das tatsächliche Kaufverhalten anzubinden, überprüften wir zudem Quellen wie USGS-Referenzen zu Mineralien und Legierungen für Metalleingaben, begutachtete Fachliteratur zu Korrosion und Prozesssicherheit sowie Jahresberichte und Investorenpräsentationen von Ventilherstellern und -distributoren. Soweit verfügbar, ergänzten wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Einreichungen sowie Patentdatenbanken, um Verschiebungen im Produktmix, wie Automatisierungsfunktionen oder Speziallegierungen, zu überprüfen. Diese Schreibtischquellen sind nicht erschöpfend, und wir nutzten zusätzliche öffentliche Dokumente, um Daten zusammenzustellen, Annahmen zu validieren und Grenzfälle zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu überprüfen, was in Chemieanlagen tatsächlich spezifiziert und beschafft wird, und anschließend Preisgestaltung und Austauschzyklen einem Stresstest zu unterziehen. Wir sprachen mit einer Mischung aus Ventilherstellern, Vertriebspartnern, EPC-nahen Experten sowie Wartungs- und Zuverlässigkeitsteams von Endnutzern, um Datenlücken bei Materialaufrüstungen, der Einführung von Automatisierung und typischen Vorlaufzeiten über verschiedene Regionen hinweg zu schließen.
Verteilung der Befragten der primären Forschungsarbeit vor Ort
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 12% | APAC: 52% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 39% | EMEA: 30% |
| Kleinere Marktteilnehmer: 18% | Manager: 49% | Amerika: 18% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt nach einer kombinierten Top-Down- und Bottom-Up-Logik, wobei die Chemieproduktion und Kapazitätserweiterungen in Ventilbedarfspools übersetzt und anschließend mit Signalen von Lieferanten und Vertriebskanälen abgeglichen werden. Die Top-Down-Seite nutzt regionale Trends der Chemieproduktion, die Kapazitätsauslastung der Anlagen und Investitionszyklen, um den Bedarf an Neubauten zu schätzen, gefolgt von einer Wartungs- und Ersatzebene, die die Intensität des installierten Bestands widerspiegelt.
Um die Zahlen realistisch zu halten, gleichen wir die Gesamtsummen mit gezielten Bottom-Up-Prüfungen ab, etwa stichprobenartig erfassten Preisspannen nach Ventiltyp und -größe, Mixaufteilungen für korrosionsbeständige Werkstoffe (wie Edelstahl und höherwertige Legierungen) sowie dem Anteil automatisierter oder intelligenter Antriebe in kritischen Anwendungen. Weitere praktische Eingaben, die die Passgenauigkeit verbessern, umfassen die Aktivität im Bereich Emissionskontroll-Compliance, typische Abschalt- und Turnaround-Zeitpläne sowie Handelsströme für Ventilkategorien, die häufig lokale Produktionslücken auffüllen. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch Expertenkonsens zur Richtung von Investitionsausgaben, der Weitergabe von Legierungspreisen und der Automatisierungsdurchdringung, und wir testen das Ergebnis anschließend Jahr für Jahr, damit der Wachstumspfad mit den Angaben der Käufer konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, beginnend mit internen Prüfungen auf Ausreißer nach Region, Ventiltyp und wesentlichen Eingangsannahmen, gefolgt vom Vergleich der Ergebnisse mit unabhängigen Nachfragesignalen wie Trends der Chemieproduktion und Handelsbewegungen. Wenn eine Abweichung groß erscheint, überprüfen wir die dahinterliegenden Treiber erneut und kontaktieren relevante Interviewpartner erneut, wenn das Problem mit Preisgestaltung, Mixverschiebungen oder dem Zeitpunkt großer Projekte zusammenhängt.
Vor der endgültigen Freigabe durchläuft das Modell Analystenprüfungsschritte, um die Einheitenlogik, die Behandlung der Währungsumrechnung und die Plausibilität der impliziten durchschnittlichen Verkaufspreise zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie starke Rohstoffpreisbewegungen, Verschiebungen bei der regulatorischen Durchsetzung oder plötzliche Verlangsamungen der Investitionsausgaben. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit Kunden eine aktualisierte Sicht erhalten, die die neuesten öffentlichen Veröffentlichungen und Rückmeldungen aus dem Feld widerspiegelt.
Die Marktgröße von Mordor Intelligence für den globalen Markt für Chemieventile im Vergleich zu anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen können weit voneinander abweichen, selbst wenn sie sich auf Ventile für Chemieanlagen beziehen, da das Aktualisierungsdatum, der Zeitpunkt der Währungsumrechnung und die Art, wie die Preisgestaltung über Werkstoffe hinweg gemittelt wird, häufig den Endwert verändern. Wir sehen auch Lücken, wenn sich manche Studien stark auf ein einzelnes Nachfragesignal, wie Handel oder Produktion, stützen, ohne zu prüfen, ob dies mit Austauschzyklen und der zeitlichen Planung von Projekten übereinstimmt.
Wesentliche Treiber dieser Lücken in diesem Markt ergeben sich meist daraus, wie Speziallegierungen und automatisierte Antriebe bepreist werden, und ob die Abgrenzung angrenzende Kategorien wie Anschlüsse oder gebündelte Dienstleistungsarbeiten einschließt. Die Tabelle verdeutlicht diese Spannbreite, die reduziert wird, wenn Annahmen zeitnah zur Veröffentlichung erneut überprüft werden und die Zeitpunkte der Wechselkurse abgestimmt werden – ein Takt und eine Preislogik, die von Mordor Intelligence angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,79 Mrd. USD (2025) | |
| Branchenfachzeitschrift A | 15,40 Mrd. USD (2026) | Verwendet den Wert des Folgejahres als Schlagzeile und führt häufig einen einzigen, gemischten globalen Durchschnittsverkaufspreis fort, was Regionen mit geringerem Legierungs- und Automatisierungsmix in einem bestimmten Jahr überbewerten kann. |
| Branchendatenverlag B | 13,00 Mrd. USD (2025) | Restriktiverer Geltungsbereich hinsichtlich dessen, was als Nachfrage der Chemieindustrie zählt, und begrenzte Anpassung für höherpreisige Korrosionsschutzdienste, wodurch der implizite Durchschnittsverkaufspreis für dasselbe Jahr nach unten gedrückt wird. |
Über die drei Zahlen hinweg resultiert der Großteil der Differenz aus der Jahreszuordnung und der Art, wie Durchschnittspreise aus dem Werkstoff- und Antriebsmix aufgebaut werden. Unser Ansatz hält die Annahmen nachvollziehbar an die Chemieproduktion, den Ersatzbedarf und interviewbestätigte Preisspannen gebunden, was den endgültigen Marktwert leichter reproduzierbar und erklärbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für chemische Industriearmaturen bis 2031 voraussichtlich wachsen?
Der Umsatz wird voraussichtlich von 15,4 Milliarden USD im Jahr 2026 auf 18,87 Milliarden USD bis 2031 steigen und einen CAGR von 4,15 % erzielen.
Welcher Armaturentyp trägt heute am meisten zum Umsatz bei?
Kugelhähne führen mit einem Anteil von 18,44 % am Umsatz 2025, dank vielseitiger Absperrleistung in korrosiven Chemikalien.
Was treibt die Nachfrage nach Armaturen aus Sonderlegierungen?
Der Aufbau von Grünwasserstoff-Elektrolyseuren und aggressiven Säureprozessen erfordert Titan- und Hastelloy-Ausführungen, die 5- bis 7-mal länger halten als Edelstahl.
Warum sind Cyberversicherungskosten ein Problem bei der Einführung intelligenter Armaturen?
Policen belaufen sich auf jährlich 50.000–200.000 USD und erhöhen die Projektbudgets um 15–20 %, was kleinere Anlagen zu partieller Konnektivität drängt.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich einen CAGR von 5,35 % verzeichnen, angetrieben durch Investitionen in die Spezialchemie und Pharmazeutika.
Seite zuletzt aktualisiert am:



