
Solenoidventile Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.79 Milliarden US-Dollar |
| Marktgröße (2031) | 6.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.13 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Solenoidventile Marktanalyse von Mordor Intelligence
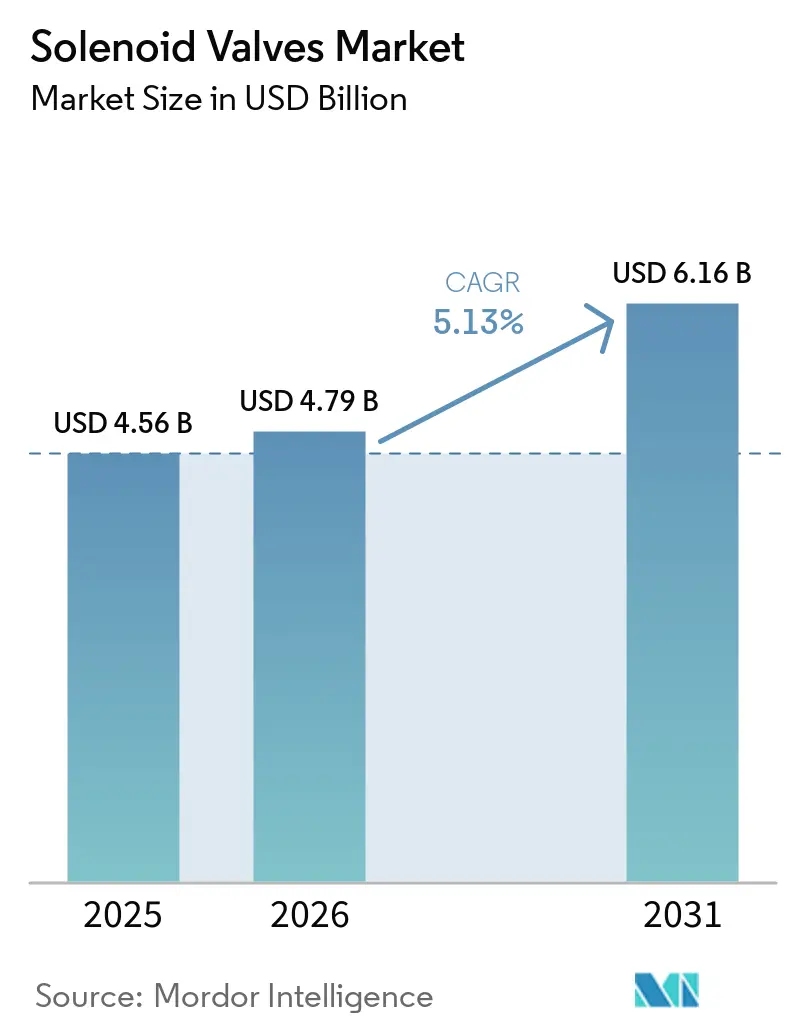
Die Marktgröße für Solenoidventile wird voraussichtlich von USD 4,56 Milliarden im Jahr 2025 auf USD 4,79 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,13 % über den Zeitraum 2026–2031 USD 6,16 Milliarden erreichen. Die Nachfrage resultiert aus Automatisierungsprojekten in der Wasserwiederverwendung, an Schiefergas-Bohrkopfanlagen, in Wasserstoff-Elektrolyseuren und in kompakten Wärmekreisläufen für Elektrofahrzeuge (EV). Asien-Pazifik behält die Führung beim Volumen, während der Nahe Osten und Afrika aufgrund wirtschaftlicher Diversifizierungsprogramme die schnellste Expansion verzeichnet. Die technologische Differenzierung verlagert sich hin zu emissionsfreier Betätigung, IO-Link-fähiger Diagnose und leichten technischen Kunststoffen, die Reichweitenziele im Automobilbereich erfüllen. Trotz wachsendem Preiswettbewerb durch kostengünstige asiatische Hersteller und Schwankungen bei Legierungskosten priorisieren OEMs weiterhin intelligente, servicefreundliche Solenoidarchitekturen, die Ausfallzeiten begrenzen und vorausschauende Wartung ermöglichen.
Wichtigste Erkenntnisse des Berichts
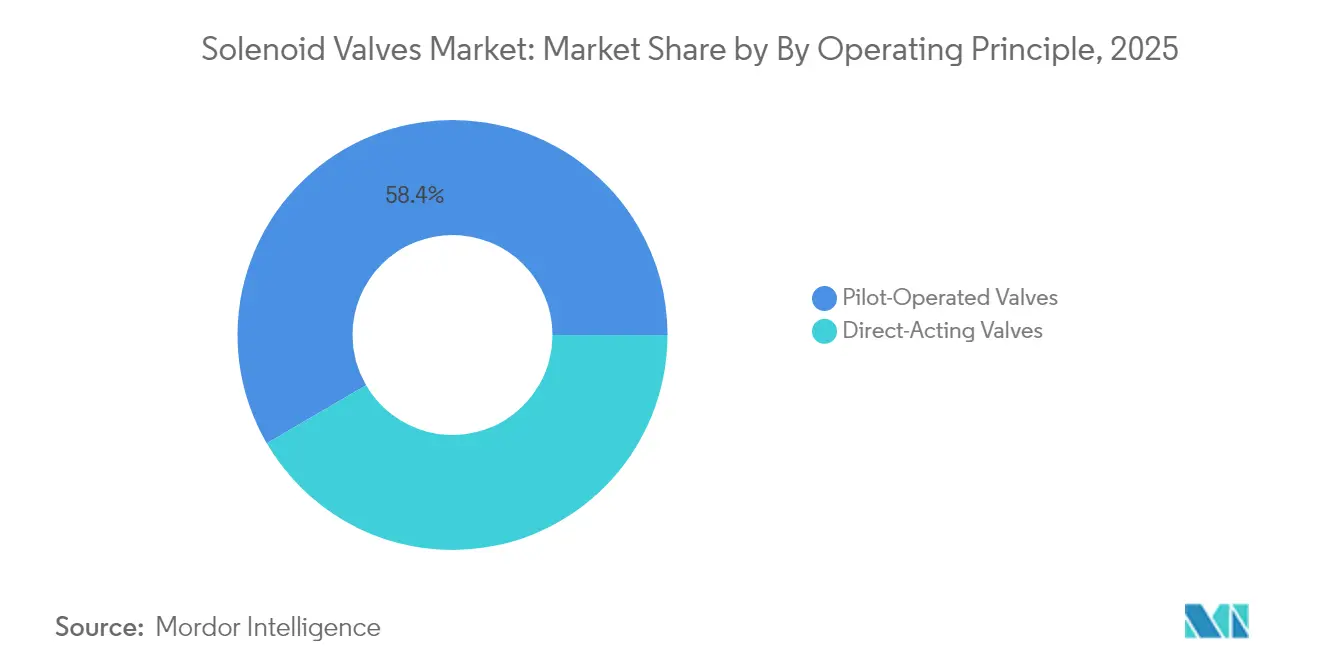
- Nach Funktionsprinzip hielten direktwirkende Ventile im Jahr 2025 einen Marktanteil von 41,60 % am Solenoidventile Markt, während pilotgesteuerte Bauformen bis 2031 mit einem CAGR von 6,65 % wachsen sollen.
- Nach Anschlusskonfiguration erzielten Zweiwege-Einheiten im Jahr 2025 einen Umsatzanteil von 54,30 %; Dreiweg-Varianten führen das Wachstum mit einem CAGR von 6,18 % bis 2031 an.
- Nach Ventilkörpermaterial dominierte Edelstahl im Jahr 2025 mit einem Anteil von 37,50 % an der Marktgröße für Solenoidventile, während technische Kunststoffe mit einem CAGR von 7,30 % expandieren werden.
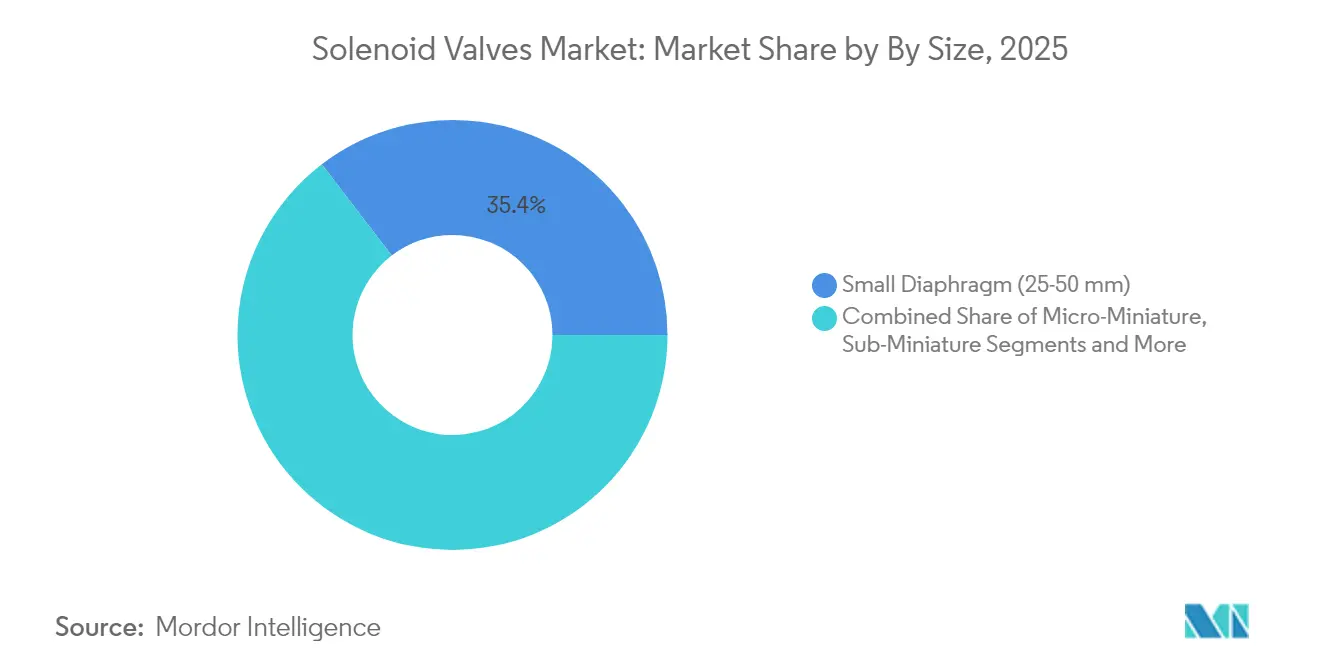
- Nach Größe trug die Klasse 25–50 mm im Jahr 2025 35,40 % der Umsätze bei; Mikro-Miniatur-Geräte (<5 mm) verzeichnen mit einem CAGR von 7,95 % das schnellste Wachstum.
- Nach Endverbraucher entfielen auf Öl & Gas im Jahr 2025 22,60 % der Umsätze, während Anwendungen im Gesundheits- und Pharmawesen bis 2031 einen CAGR von 6,85 % erzielen werden.
- Nach Geografie repräsentierte Asien-Pazifik im Jahr 2025 33,70 % des Umsatzes; für den Nahen Osten und Afrika wird ein CAGR von 7,10 % prognostiziert.
- Die führenden Unternehmen Emerson, Parker-Hannifin und Danfoss vereinen zusammen rund 35 % des weltweiten Umsatzes im Jahr 2025 auf sich, was auf ein moderat fragmentiertes Wettbewerbsfeld hindeutet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Solenoidventile Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausbau industrieller Abwasserwiederverwendungsprogramme in der EU und im GCC | 0.8% | Europa & Naher Osten | Mittelfristig (2–4 Jahre) |
| Anstieg kompakter EV-Wärmemanagement-Kreisläufe mit Bedarf an Mikro-Solenoidventilen | 1.2% | Global, konzentriert in Asien-Pazifik & Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schnelle Nachrüstung veralteter Getränkeabfüllanlagen in ASEAN für hygienisches Design | 0.6% | Asien-Pazifik (Schwerpunkt ASEAN) | Kurzfristig (≤ 2 Jahre) |
| Automatisierung von Gasbohrköpfen in Schieferbecken der USA & Argentiniens | 0.9% | Nordamerika & Südamerika | Mittelfristig (2–4 Jahre) |
| Aufbau von Wasserstoff-Elektrolyseuren in Europa & Japan | 1.1% | Europa & Japan | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für intelligente, IO-Link-fähige Ventile in Pharma 4.0 | 0.7% | Global, angeführt von Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau industrieller Abwasserwiederverwendungsprogramme in der EU und im GCC
Kreislaufwirtschaftsrichtlinien in der Europäischen Union und Wasserknappheitsvorschriften im Golf-Kooperationsrat beschleunigen Investitionen in fortschrittliche Aufbereitungsanlagen, die automatische chemische Dosierung, Rückspülsteuerung und Stufenumschaltung erfordern. Solenoidventile ermöglichen eine präzise, leckagearme Betätigung, die manuelle Geräte nicht leisten können, insbesondere wenn sich Behandlungsrezepte mit der Variabilität des Zulaufwassers ändern. Ölproduzenten, die im Nahen Osten Anlagen mit Null-Flüssigkeitsablass einsetzen, bevorzugen Körper aus Edelstahl oder Duplexstahl in Kombination mit digitalem Positionsfeedback, um Umweltprüfungen zu bestehen.[1]
Anstieg kompakter EV-Wärmemanagement-Kreisläufe mit Bedarf an Mikro-Solenoidventilen
Batteriekühlung, Kältemaschinen für Leistungselektronik und Fahrzeugklimaanlagen in Elektrofahrzeugen der nächsten Generation integrieren Mehrkreisschaltungen, die auf schnelle, energieeffiziente Mikro-Solenoidventile angewiesen sind. Lieferanten wie Sanhua Automotive haben Kältemittelvarianten kommerzialisiert, die Millionen von Schaltzyklen bewältigen können, während sie in beengten Batteriepacks betrieben werden. Leichte PEEK-Körper und Niedrigenergiespulen verlängern die Reichweite, was das Segment zu einem zentralen Wachstumsmotor für den Solenoidventile Markt macht.[2]
Schnelle Nachrüstung veralteter Getränkeabfüllanlagen in ASEAN für hygienisches Design
Abfüllanlagen in Thailand, Vietnam und Indonesien werden modernisiert, um internationalen Lebensmittelsicherheitsvorschriften zu entsprechen. Dreiweg-Ventile aus Edelstahl oder mit Polymerbeschichtung ermöglichen CIP-Reinigungsroutinen ohne manuelle Trennung und minimieren so Ausfallzeiten. Nachrüstungen bevorzugen IO-Link-fähige Modelle, die Temperatur- und Zyklusdaten an SCADA-Systeme der Anlage für vorausschauende Wartung übertragen.
Automatisierung von Gasbohrköpfen in Schieferbecken der USA & Argentiniens
Abgelegene Schieferbohrplätze setzen elektrische Ablassventile ein, die Methanemissionen eliminieren und Standortbesuche reduzieren. Emersons ASCO-Lösung reduziert den Betätigungsenergieverbrauch um 98,75 % gegenüber Pneumatik und erfüllt gleichzeitig die EPA-Methangrenzwerte. Pilotgesteuerte Varianten halten den hohen Drücken stand, die für Schiefergas typisch sind, und stärken die Nachfrage im Solenoidventile Markt.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Schaltzyklusermüdung bei Anwendungen über 120 °C | -0.9% | Global, insbesondere in der Stromerzeugung & chemischen Verarbeitung | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Speziallegierungen (z. B. Duplex-Edelstahl) | -0.7% | Globale Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für die Vor-Ort-Inbetriebnahme in LATAM | -0.4% | Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachsender Wettbewerb durch piezoelektrische Mikro-Ventile bei medizinischen OEMs | -0.6% | Global, konzentriert in Fertigungszentren für Medizinprodukte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Schaltzyklusermüdung bei Anwendungen über 120 °C
Dampfleitungen und Hochtemperaturreaktoren setzen Solenoidspulen einem beschleunigten Isolationsabbau aus. Hochwertige Hochtemperatur-Kupferwicklungen und Perfluorelastomer-Dichtungen sind verfügbar, erhöhen jedoch die Materialkosten und hemmen die Akzeptanz bei preissensiblen Projekten. Versorgungsunternehmen, die mit verlängerten Wartungsintervallen konfrontiert sind, nehmen ein Risiko wahr, wenn sie auf Wicklungen mit höherer Dichte umsteigen, was das Wachstum des Solenoidventile Marktes dämpft.
Preisvolatilität bei Speziallegierungen (z. B. Duplex-Edelstahl)
Preisschwankungen bei Nickel und Molybdän erhöhen die Kosten für korrosionsbeständige Ventilkörper. OEMs versuchen, dies durch Polymerverbundwerkstoffe abzufedern, doch Qualifizierungszyklen in petrochemischen und pharmazeutischen Anlagen verzögern den Wechsel und schaffen Margenunsicherheit für Ventilhersteller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktionsprinzip: Pilotgesteuerte Bauformen bewältigen hohe Durchflussanforderungen
Direktwirkende Ventile führten den Solenoidventile Markt mit einem Anteil von 41,60 % im Jahr 2025 an, was einem geschätzten Umsatz von USD 1,99 Milliarden im Jahr 2026 entspricht. Ihre einfache Architektur, minimaler Druckabfall und schnelle Schaltzyklen eignen sich für Wasserleitungen in Versorgungsunternehmen und OEM-Maschinen. Pilotgesteuerte Mechanismen hingegen, die mit einem CAGR von 6,65 % wachsen, versorgen zunehmend Bohrkopfanlagen, Kraftwerkskessel und große chemische Reaktoren, die Anschlüsse über 25 mm und Drücke über 100 bar erfordern. Emersons Schiefergas-Lösung verdeutlicht diesen Wandel, indem ein kleiner elektromagnetischer Pilot mit einem Kolbendiaphragma kombiniert wird, das Tausende von Normkubikmetern pro Stunde durchleiten kann. Branchen, die auf vorausschauende Wartungsplattformen umsteigen, schätzen den geringeren Einschaltstrom und das leisere Schließprofil, das für pilotgesteuerte Einheiten typisch ist.
Der Wandel verändert die Anforderungen an die Lieferkette: Spulen müssen schwankenden Eingangsdrücken standhalten, Membranen erfordern abriebfeste Elastomere, und Gehäuse integrieren häufig Gewindesensoren, die SPSen speisen. Asiatische Hersteller replizieren nun klassische pilotgesteuerte Geometrien in großem Maßstab, was den Preisdruck erhöht, aber auch die Verfügbarkeit in Schwellenländern erweitert und damit den Solenoidventile Markt verbreitert.


Nach Anschluss-/Durchflusskonfiguration: Dreiweg-Ventile bewältigen flexible Produktion
Zweiwege-Absperrventile bleiben das Arbeitspferd mit einem Umsatzanteil von 54,30 % im Jahr 2025, was rund USD 2,48 Milliarden der Marktgröße für Solenoidventile entspricht. Sie dominieren Bewässerung, Druckluft und grundlegende Prozessisolierung. Da jedoch Anwender aus den Bereichen Lebensmittel, Getränke und Biotechnologie schnelle SKU-Wechsel fordern, wachsen Dreiweg-Umlenkerdesigns jährlich um 6,18 %. Diese Ventile wechseln zwischen Produktions-, CIP- und Sterilisationsströmen ohne manuelle Spulenwechsel und entsprechen damit hygienischen Richtlinien. Bestimmte pharmazeutische Skids bündeln nun zwanzig oder mehr Dreiweg-Einheiten auf einem einzigen digitalen Verteiler, was den Platzbedarf um 30 % reduziert und die Installationszeit erheblich verkürzt.
Hersteller reagieren mit hohlraumfreien Innenteilen und FDA-zugelassenen Dichtungen, die Toträume eliminieren, in denen sich Verunreinigungen ansammeln. Steuerungssoftware ordnet jeden Anschluss SPS-Tags zu und ermöglicht rezeptgesteuerte Strömungspfade. Mehrkanal-Innovationen fließen in Nassbearbeitungsstationen für Halbleiter ein, wo Chemikalien in Millisekunden durch mehrere Spül- und Ätztanks geleitet werden müssen, was die Dreiweg-Akzeptanz im gesamten Solenoidventile Markt stärkt.
Nach Ventilkörpermaterial: Technische Kunststoffe reduzieren Gewicht und Kontamination
Edelstahl erzielte im Jahr 2025 37,50 % der Umsätze dank seiner Korrosionsbeständigkeit und Reinigbarkeit in der Milchwirtschaft, Petrochemie und im Dampfbetrieb. Seine Dichte behindert jedoch mobile und miniaturisierte Designs. Technische Kunststoffe und Verbundwerkstoffe wachsen mit einem CAGR von 7,30 % und unterstützen leichte EV-Wärmekreisläufe, Einweg-Biopharma-Baugruppen und tragbare Medizingeräte. Sorten wie PEEK halten 150 °C und aggressiven Lösungsmitteln stand und bieten dabei 50 % Gewichtseinsparung gegenüber Stahl. Lieferanten formen komplexe interne Kanäle, die bei Metall kostspielige Bearbeitung erfordern würden, und reduzieren so die Montagezeit pro Einheit.
OEMs nutzen transparente Polymere, um eine visuelle Inspektion von Durchfluss und Dichtungszustand zu ermöglichen – ein Merkmal, das in Labors und Pilotanlagen geschätzt wird. Allerdings weisen Kunststoffventile niedrigere Druckbewertungen auf, sodass Edelstahl in Raffinerien und im Offshore-Betrieb die Führung behält und einen zweigleisigen Materialfahrplan sicherstellt, der die Beschaffung im gesamten Solenoidventile Markt prägt.
Nach Größe: Mikro-Miniatur-Ventile treiben Präzisionsinstrumentierung voran
Die Klasse 25–50 mm hielt im Jahr 2025 35,40 % der Lieferungen und unterstreicht ihre Allgegenwart in der Standardautomatisierung. Mikro-Miniatur-Modelle (<5 mm) werden mit einem CAGR von 7,95 % wachsen, wenn auch von einer kleinen Basis aus, da Diagnoseanalysatoren, Beatmungsgeräte und mikrofluidische Testvorrichtungen Mikroliter-Dosiergenauigkeit erfordern. Emersons Mikro-Solenoidventil-Linie erreicht Hubvolumina von 0,004 ml bei einem Verbrauch von unter 1 W – entscheidend für batteriebetriebene Geräte. Zu den technischen Herausforderungen gehören die Aufrechterhaltung der Magnetkraft in verkürzten Kernen und die Perfektionierung von O-Ring-Dichtungen, die Millionen von Biegezyklen tolerieren.
Integratoren für Laborautomatisierung bevorzugen Verteilerblöcke, die mehrere Mikro-Ventile mit Drucksensoren integrieren und so das Totvolumen und die Reaktionsverzögerung reduzieren. Hochdichte Leiterplattenanschlüsse ersetzen herkömmliche DIN-Stecker und verkleinern das Gehäuse weiter. Solche Innovationen vergrößern den Solenoidventile Markt, da Präzisionssektoren wachsen.
Nach Endverbraucherbranche: Gesundheitsautomatisierung verzeichnet den höchsten CAGR
Öl & Gas erwirtschaftete 22,60 % des Umsatzes im Jahr 2025 und unterstreicht damit die historische Abhängigkeit von magnetventilbasierter Aktuierung für Brenner-, Separator- und Pipeline-Skids. Regulatorischer Druck zur Eindämmung von Fugitivemissionen treibt jedoch Upgrades hin zu emissionsfreien elektrischen Ventilen voran. Gleichzeitig verzeichnen Gesundheits- und Pharmabetriebe einen prognostizierten CAGR von 6,85 %, da sie Einweg-Bioreaktoren, kontinuierliche Tablettenpressen und Reindampferzeugung einsetzen. Intelligente Magnetventilarrays vereinfachen die Umrüstdokumentation – eine zentrale FDA-Anforderung.
Die Automobilnachfrage weitet sich aus, da die Produktion von Elektrofahrzeugen zunimmt und Dutzende von Kühlmittelventilen pro Fahrzeug verbaut werden. Schwere Nutzfahrzeuge und Busse folgen regulatorischen Zeitplänen zur Dieselnachbehandlung; jedes Euro-VI-SCR-System verwendet mehrere Dosierventile zusammen mit DEF-Füllstandssensoren und sorgt so für eine belastbare Basislinie im Markt für Kfz-Magnetventile. Chemische Verarbeiter, die modulare Produktionsarchitekturen anstreben, spezifizieren ebenfalls Magnetventile mit Obeneinstieg und leichter Reinigung, um Ausfallzeiten zu minimieren, und stärken so den branchenübergreifenden Nachfragesog im Markt für Magnetventile.
Geografische Analyse
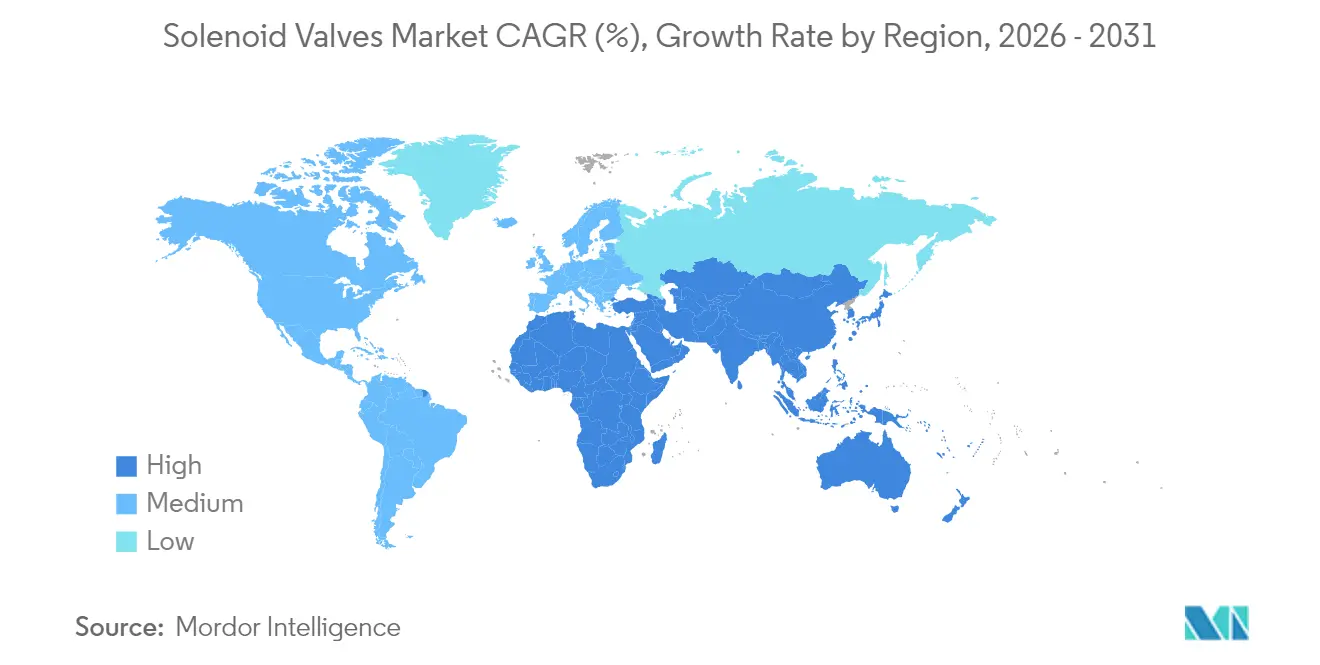
Asien-Pazifik, das im Jahr 2025 33,70 % des Umsatzes auf sich vereint, profitiert von Chinas umfangreicher Elektronikerzeugung, Japans Präzisionsrobotik und Indiens wachsenden Pharmaexporten. Regierungen, die inländische Halbleiterfabriken und Batterieanlagen unterstützen, fördern die Verteilerakzeptanz, während Wasserstoff-Pilotkorridore in Japan und Korea hochwertige Ventile erfordern, die einem gasförmigen Betrieb bei 700 bar standhalten. Darüber hinaus schaffen steigende Wasserwiederverwendungsvorschriften in chinesischen Küstenprovinzen neue kommunale Nachfrage.
Der Nahe Osten und Afrika, mit einem prognostizierten CAGR von 7,10 %, profitiert von Vision-2030-Diversifizierungsprojekten in Saudi-Arabien und petrochemischen Megastandorten in den Vereinigten Arabischen Emiraten. Wasserstoff-Ammoniak-Exportpläne aus Oman und Saudi-Arabiens NEOM erfordern spezialisierte pilotgesteuerte Ventile, die für kryogenen und Hochdruckbetrieb geeignet sind. Das afrikanische Wachstum konzentriert sich auf die Entwässerung im südafrikanischen Bergbau und die Expansion der ägyptischen Lebensmittelverarbeitung, was eine moderate, aber vielfältige Nachfrage antreibt.
Nordamerika trägt einen stabilen Aftermarket-Umsatz in Schiefergas, LNG und Pharma bei. Der rasche Einsatz emissionsfreier Bohrkopfventile in Colorado und Texas zeigt regulierungsgetriebene Investitionsausgaben, die installierte Basen erneuern. In Kanada erfordern Demonstrationsanlagen zur Kohlenstoffabscheidung korrosionssichere Solenoidventile für CO₂-Mischströme. Europa, eine reife, aber innovationsführende Region, schwenkt auf grünen Wasserstoff und digitalisierte Fertigung um. Dieser Schwenk sichert den Wert für intelligente IO-Link-fähige Ventile trotz langsameren Gesamtwachstums und verankert Premium-Preisbänder im Solenoidventile Markt.

Regulatorisches Umfeld
Die regulatorischen Anforderungen an Magnetventile konvergieren zunehmend rund um funktionale Sicherheit, elektrische Sicherheit und anwendungsspezifische Hygienevorschriften, was die Qualifizierung für OEMs, die in Gebäudetechnik, Prozessindustrien und regulierte Versorgungsunternehmen verkaufen, erschwert. In Europa verankert EN 17955:2024 die Erwartungen an die funktionale Sicherheit für Industrieventile in automatisierten Sicherheitsfunktionen, während IEC 60730-2-8:2025 (und ihre nationalen Übernahmen) automatische elektrische Steuergeräte regelt, zu denen elektrisch betätigte Ventile in Geräten und ähnlichen Installationen gehören.
Auch anwendungsbezogene Vorschriften schränken Materialien und Konstruktion ein. DIN 35911:2025-12 legt Anforderungen an Magnetventile fest, die in Trinkwasseranlagen eingesetzt werden, was die Erwartungen an Dokumentation und Materialeignung für Wasser- und Gebäudeautomationsanbieter erhöht. Für Labor- und Mess-/Regelungsumgebungen führt UL 61010-2-202:2024 spezifische Anforderungen an die elektrische Sicherheit für elektrisch betätigte Ventilstellantriebe ein, wodurch der Fokus auf elektrische Immunität und Gefahrenvermeidung bei Zertifizierung und Markteintritt zunimmt. Für explosionsgefährdete Bereiche bleibt die IECEx-Zertifizierung ein zentraler Zugangsweg für Magnetantriebe, die in explosionsfähigen Atmosphären eingesetzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und kritischen Komponenten wie Edelstahl und Speziallegierungen (einschließlich Duplex-Güten), technischen Kunststoffen (zum Beispiel PEEK), Elastomerdichtungen, Kupferwicklungen und elektronischen Baugruppen für IO-Link-Diagnostik. Die Ventil- und Antriebsfertigung umfasst die spanende Bearbeitung oder das Spritzgießen von Gehäusen, Spulenwicklung und -verkapselung, Montage, Leck- und Zyklustests sowie Zertifizierungspakete, die auf marktspezifische Normen abgestimmt sind, einschließlich Regelwerken zu funktionaler und elektrischer Sicherheit. Die OEM-Kanäle teilen sich auf in Direktbelieferung von Anlagenherstellern (Wasseraufbereitungsskids, EV-Thermokreisläufe, Bohrlochkopfautomation und Pharmaausrüstung) und Vertriebsnetze, die Nachrüstungs- und MRO-Nachfrage bedienen.
Zwei Dynamiken prägen die jüngsten Wertschöpfungskettenstrategien. Erstens treiben Lieferzeitdruck bei hochspezifischen Komponenten und dokumentierte Materialrückverfolgbarkeit Käufer zu standardisierten Ventilspezifikationen und Multi-Sourcing, um die Bestandsplanung zu stabilisieren. Zweitens wird die Erweiterung von Portfolio und Fähigkeiten durch anorganische Schritte verfolgt, wie die Übernahme von Solenoid Solutions durch Control Devices (Juli 2026) zeigt, um das Angebot an technischen Durchflussregelungslösungen zu erweitern und Fertigungskapazitäten zu integrieren. Auch Technologiepartnerschaften signalisieren, wie spezialisiertes Antriebs-Know-how in etablierte Kataloge eingebettet wird, wie etwa die Lizenzierung magnetisch betätigter emissionsfreier Ventile zwischen MagDrive Technologies und Williams Valve Corp im August 2025.
Wettbewerbslandschaft
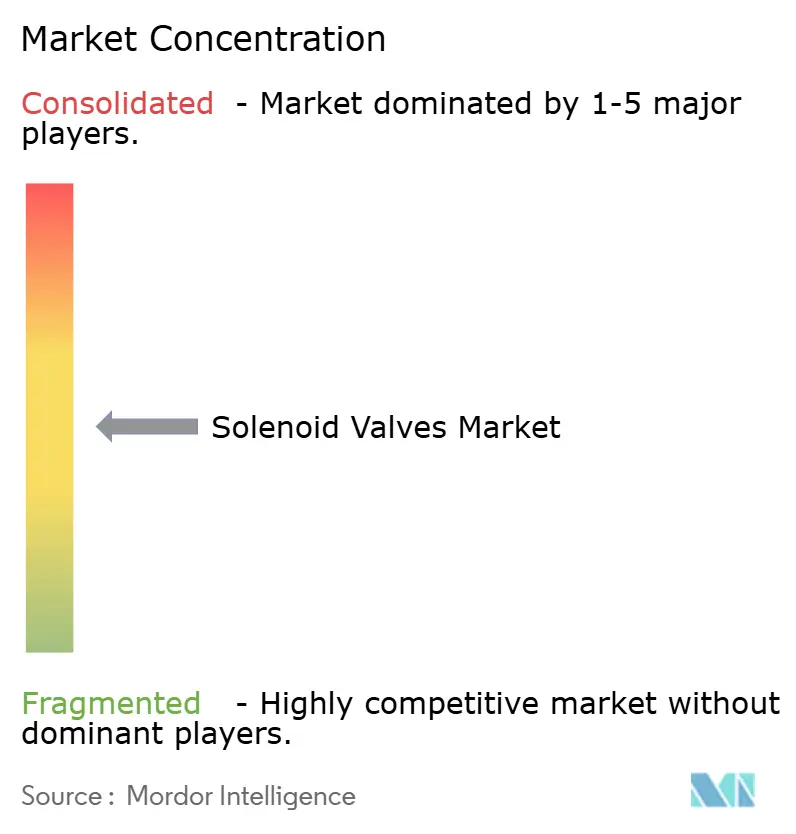
Der Wettbewerb bleibt moderat, wobei die fünf größten Anbieter rund 55 % des weltweiten Umsatzes auf sich vereinen. Emerson erweiterte seinen Umfang durch die Übernahme von Aventics im Jahr 2024 und fügte fünf Werke sowie eine robuste Pneumatikkompetenz hinzu. Parker-Hannifin demonstriert weiterhin disziplinierte Kostenkontrolle und erzielte im zweiten Quartal des Geschäftsjahres 2025 eine Segmentmarge von 22,1 %. Danfoss nutzt sein starkes HLK-Erbe, um energieeffiziente Ventillösungen in Wärmepumpen- und Fernwärmeprojekten zu vertreiben.
Neue Marktteilnehmer konzentrieren sich auf piezoelektrische Mikro-Ventile, hauptsächlich in medizinischen und analytischen Nischen. Etablierte Anbieter kontern, indem sie Piezo-Treiber in Hybridprodukte integrieren und so die Produktbreite in der Solenoidventile Branche erweitern. Lieferkettenspannungen bestehen bei hochnickelhaltigem Stahl fort, was zu Dual-Sourcing und regionalen Bearbeitungszentren führt, um Frachtengpässe zu vermeiden.
Marktführer der Solenoidventile Branche
-
Emerson Electric Co.
-
Danfoss A/S
-
Parker-Hannifin Corp.
-
SMC Corporation
-
IMI plc (Norgren)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Energie- und Emissionsbeschränkungen in der Automatisierung schaffen Freiraum für stromsparende, elektronisch gesteuerte Magnetventil-Architekturen, die die Spulenenergie reduzieren und gleichzeitig Diagnosefunktionen hinzufügen. Ein Beispiel für diesen Wandel ist die Einführung der Kick-and-Drop-Spulentechnologie durch Burkert (April 2026), die den Energieverbrauch von Magnetventilen (berichtet bis zu 80%) für Anwendungen wie die Flüssigkeitskühlung in Rechenzentren senken soll, wo Energieeffizienz und thermische Stabilität die Beschaffungsentscheidungen beeinflussen. Parallel dazu unterstützt die wachsende Präferenz für IO-Link-fähige Ventile in Pharma-4.0- und anderen Smart-Factory-Programmen Nachrüstmöglichkeiten über intelligente Steckverbinder, die installierte DIN-43650-Ventilbestände in überwachte Anlagen umwandeln, die Zykluszahlen, Temperatur und Spulenstrom melden können, ohne die Rohrleitungen zu ändern.
Hochdichte Fertigungsumgebungen eröffnen auch Raum für kompakte Verteilerblöcke und Ventilinseln, die den Platzbedarf und die Verkabelungskomplexität reduzieren. Die Einführung der VTOC-Ventilinsel von Festo für Gasbox-Anwendungen in der Halbleiterfertigung (Juni 2026), mit der Fähigkeit, bis zu 96 Prozesspunkte in einer Einheit zu steuern, unterstreicht die Nachfrage nach modularen, servicefreundlichen Designs in modernen Fabs und anderen Präzisionsanlagen. Auf Anbieterseite deutet M&A-Aktivität, die auf technische Magnetventilfähigkeiten abzielt, einschließlich der Übernahme von Solenoid Solutions durch Control Devices (Juli 2026) für Märkte wie Medizintechnik, Haushaltsgeräte und Messtechnik, auf aktive Investitionen in differenzierte Magnetventilplattformen anstelle von Standard-Ein/Aus-Ventilen hin.
Aktuelle Branchenentwicklungen
- April 2026: Emerson stellte das Fisher SVX Dampf-Konditionierventil für Turbinen-Bypass und andere anspruchsvolle Dampfkonditionierungsaufgaben vor. Obwohl es kein eigenständiges Magnetventilprodukt ist, erweitert die Markteinführung Emersons Ventilportfolio in Energie- und Prozessanwendungen, bei denen Regelventile häufig mit magnetbetriebenen Antriebs- und Abschaltarchitekturen kombiniert werden, was die Nachfrage nach zuverlässigeren Zusatzventilkomponenten in Projekten verstärkt.
- November 2025: Emerson führte das ASCO Series 327C Magnetventil mit neuen eigensicheren und manuell rückstellbaren Bauversionen erneut ein. Das Update verbessert die Eignung für explosionsgefährdete Bereiche und Sicherheitsverriegelungsanwendungen, bei denen Zertifizierung und Wartungsfreundlichkeit die Kaufentscheidung bestimmen, und unterstützt Modernisierungen in Öl- und Gasanlagen sowie anderen regulierten Betrieben.
- Februar 2024: Danfoss brachte ein integriertes und erweitertes Kartuschenventil-Portfolio auf den Markt, das Magnet-, Rückschlag-, Durchfluss- und Wegeventile umfasst, hergestellt in Werken in den Vereinigten Staaten, China, dem Vereinigten Königreich, Italien und Mexiko. Das erweiterte Sortiment und die Präsenz in mehreren Regionen unterstützen OEM-Beschaffungsstrategien, die sowohl Plattformstandardisierung als auch lokalisierte Belieferung für hydraulikintensive Ausrüstung erfordern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatz aus Magnetventilen, die zur Steuerung des Durchflusses von Flüssigkeiten oder Gasen in industriellen und gewerblichen Systemen verkauft werden, einschließlich direkt wirkender und vorgesteuerter Bauformen, die in gängigen Automatisierungs- und Prozessanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen umfassendere Ventilpakete und Anlagensysteme aus, bei denen das Magnetventil als Teil eines größeren Skids oder einer schlüsselfertigen Lösung gebündelt ist und nicht als eigenständiger Ventilwert separiert werden kann.
Segmentierungsübersicht
- Nach Funktionsprinzip
- Direktwirkend
- Pilotgesteuert
- Nach Anschluss-/Durchflusskonfiguration
- Zweiwege
- Dreiwege
- Vierweg und mehr
- Nach Ventilkörpermaterial
- Messing
- Edelstahl
- Aluminium
- Technische Kunststoffe und Verbundwerkstoffe
- Nach Größe
- Mikro-Miniatur (weniger als 5 mm)
- Sub-Miniatur (5–10 mm)
- Miniatur (10–25 mm)
- Kleines Diaphragma (25–50 mm)
- Großes Diaphragma (mehr als 50 mm)
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Filtrationsanlagen
- Abfüll- / Dosierlinien
- Automobil
- Luftfederung
- Kraftstoffeinspritzung und Emissionen
- Sicherheits- und Schutzsysteme
- Getriebe und Antriebsstrang
- Sonstige (HLK, Türen)
- Chemie und Petrochemie
- Richtungssteuerung für Lagerung
- Absperrventile
- Stromerzeugung
- Dampfsteuerung und Speiser
- Aufzüge und Pumpen
- Flutungsanlagen
- Öl und Gas
- Bohrung
- Förderung
- Nachgelagerte Versorgung
- Gesundheitswesen und Pharma
- Sonstige Branchen (Agrartechnologie, Luft- und Raumfahrt, Textil usw.)
- Lebensmittel und Getränke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legt das Fundament, indem sie uns hilft, den Marktperimeter und die Nachfragezentren festzulegen, bevor wir mit dem Aufbau des Modells beginnen. Wir nutzen öffentliche Quellen wie die Fertigungs- und Handelstabellen des US Census Bureau, die Länderhandelsstatistiken von UN Comtrade, die Industrieproduktionsveröffentlichungen von Eurostat sowie nationale Statistikämter für Outputindikatoren, die mit automatisierungsintensiven Branchen verknüpft sind.
Um die Perspektive praxisnah zu halten, sichten wir auch Materialien der ISA und ähnlicher Automatisierungsverbände und verwenden ASTM- und ISO-Normreferenzen, die Produktdefinitionen klären. Patentdatenbanken werden ebenfalls gesichtet, um technologische Verschiebungen bei Spulen, Dichtungen und kompakten Bauformen zu verstehen. Diese werden durch Unternehmenseinreichungen, Investorenpräsentationen, Produktkataloge und seriöse Pressemitteilungen ergänzt, um typische Anwendungsbereiche und Preisbänder zu kartieren, und anschließend mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten sowie für Import- und Exportsignale auf Versandebene abgeglichen, sofern verfügbar. Die hier genannten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, Realitätschecks zu erhalten, wie sich Volumina und Preise bei wichtigen Endanwendern wie Chemie und Petrochemie, Öl und Gas, Stromerzeugung, Wasseraufbereitung, Automobil sowie Lebensmittel und Getränke entwickeln. Interviews umfassen Hersteller, Händler, Systemintegratoren und Großabnehmer in APAC, EMEA und Amerika, sodass Annahmen zu Ersatzzyklen, typischen Spezifikationen und regionalen Preisen bestätigt und angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 13 % | APAC: 44 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau auf Basis industrieller Aktivität und Automatisierungsintensität, wobei Produktions- und Handelsdaten helfen, die Hauptverbrauchsorte von Magnetventilen bei Endanwendern zu rekonstruieren. Sobald diese Struktur vorliegt, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch den Stückpreis multipliziert mit geschätzten Stückvolumina für gängige Konfigurationen, gestützt durch Kanalprüfungen in großen Abnehmerbranchen.
Zu den modellprägenden Eingangsgrößen zählen Industrieproduktionstrends in Prozessindustrien, Investitions- und Wartungsaktivitäten in Öl-, Gas- und Stromanlagen, Signale zu Ausgaben für Wasser- und Abwasserprojekte, die Verschiebung im Mix zwischen direkt wirkenden und vorgesteuerten Ventilen sowie typische Durchschnittsverkaufspreisbewegungen nach Materialwahl und Anschlussausführung. Für die Prognose wird eine Szenarioanalyse rund um Investitionszyklen und Automatisierungsadoption angewendet, und jährliche Wachstumspfade werden mit Interview-Feedback zu Lieferzeiten, Substitutionsrisiken sowie regionaler Nachfrageschwäche oder -stärke abgeglichen. Wo Bottom-up-Belege für kleinere Länder dünner sind, werden Lücken durch proportionale Zuweisung auf Basis des Branchenfußabdrucks und der Importintensität geschlossen und anschließend gegen regionale Gesamtwerte geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen getestet, damit die Zahlen nicht nur zum Modell passen, sondern auch mit beobachtbaren Marktsignalen übereinstimmen. Wir vergleichen Marktgesamtwerte mit unabhängigen Indikatoren wie Ventilversandtrends, Handelsbewegungen, Industrieproduktion und dem impliziten Ersatzbedarf des installierten Bestands und untersuchen ungewöhnliche Sprünge vor der Freigabe.
Eine zweite Analystenprüfung dient zur Bestätigung von Definitionen, Währungsbehandlung und Jahresabgleich, und eine Nachfassaktion wird ausgelöst, wenn Interview-Feedback mit der Desk-Sicht in Konflikt steht. Der Bericht wird in einem jährlichen Zyklus aktualisiert, mit Zwischenaktualisierungen, wenn wichtige Ereignisse Preise, Angebot oder Nachfrage wesentlich verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um die neuesten öffentlichen Veröffentlichungen und Feldeingaben einzuarbeiten.
Marktgröße für Magnetventile von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Magnetventile unterscheiden sich häufig, weil der Produktperimeter und das für die Hauptzahl gewählte Basisjahr nicht quellenübergreifend konsistent sind und kleine Preisannahmen das Gesamtergebnis erheblich verändern können. Unterschiede entstehen auch dadurch, wie jede Studie die Endverbrauchsabdeckung, regionale Währungszeitpunkte und die Häufigkeit der Aktualisierung der zugrunde liegenden Annahmen behandelt.
Einige externe Schätzungen verankern den Markt in früheren Basisjahren und rollen dann mit einem einzigen globalen CAGR vor; einige wenige wenden breite Durchschnittspreise an, ohne Konfigurations- und Materialmix zu trennen. Bei Mordor Intelligence bezieht sich der Hauptwert auf 2026 und wird aus Endverbrauchsnachfragesignalen aufgebaut, dann mit konfigurationsbasierter Preislogik abgeglichen. Breitere Ventilbaugruppen oder nicht trennbarer Wert verpackter Systeme wird nicht eingerechnet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,79 Mrd. USD (2026) | |
| Branchenforschungsanbieter A | 4,88 Mrd. USD (2023) | Verwendet eine Basis von 2023 mit historischer Fortschreibungslogik und kann Preismixveränderungen in späteren Jahren unterschätzen, wenn Konfigurations- und Materialaufteilungen vereinfacht werden. |
| Globaler Anbieter B | 5,38 Mrd. USD (2025) | Präsentiert eine Basis von 2025 und kann eine breitere Durchschnittsverkaufspreisbetrachtung widerspiegeln, die Gesamtwerte anheben kann, wenn Premiummaterialien oder höherspezifizierte Anwendungen stärker gewichtet werden als typische Volumina. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch das gewählte Basisjahr und die Art, wie Preise über Regionen und Konfigurationen hinweg fortgeschrieben werden. Indem der Umfang auf den trennbaren Magnetventilwert beschränkt und Preis sowie Volumen an beobachtbare Nachfragetreiber geknüpft werden, bleibt die Schätzung auf klare Eingangsgrößen zurückführbar und kann wiederholt werden, wenn neue Datenpunkte vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Solenoidventile Markt derzeit?
Der Solenoidventile Markt hat im Jahr 2026 einen Wert von USD 4,79 Milliarden.
Wie schnell wird der Solenoidventile Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einem CAGR von 5,13 % expandiert und bis 2031 USD 6,16 Milliarden erreicht.
Welche Region führt den Solenoidventile Markt an?
Asien-Pazifik hält mit 33,70 % des Umsatzes im Jahr 2025 den größten Anteil.
Welches Anwendungssegment wächst am schnellsten?
Gesundheits- und Pharmabetriebe werden dank Automatisierungs- und Compliance-Investitionen einen CAGR von 6,85 % verzeichnen.
Welcher Materialtrend beeinflusst das Design von Solenoidventilen?
Technische Kunststoffe gewinnen mit einem CAGR von 7,30 % an Bedeutung, angetrieben durch leichte EV- und Einweg-Biopharma-Anforderungen.
Warum sind IO-Link-fähige Ventile wichtig?
Sie liefern Echtzeit-Diagnosedaten, die vorausschauende Wartung unterstützen und ungeplante Ausfallzeiten in intelligenten Fabriken reduzieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

