
Größe und Marktanteil des US-amerikanischen Fintech Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
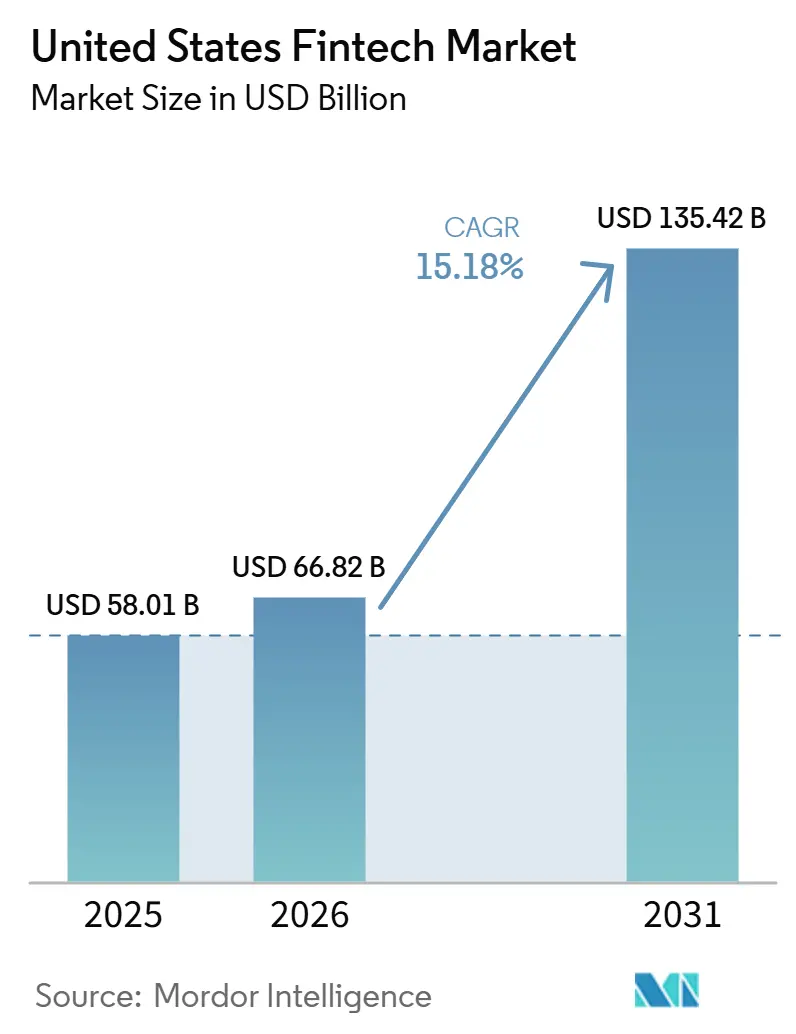
| Marktgröße im Basisjahr (2025) | 58.01 Milliarden US-Dollar |
| Marktgröße (2026) | 66.82 Milliarden US-Dollar |
| Marktgröße (2031) | 135.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.18 % |
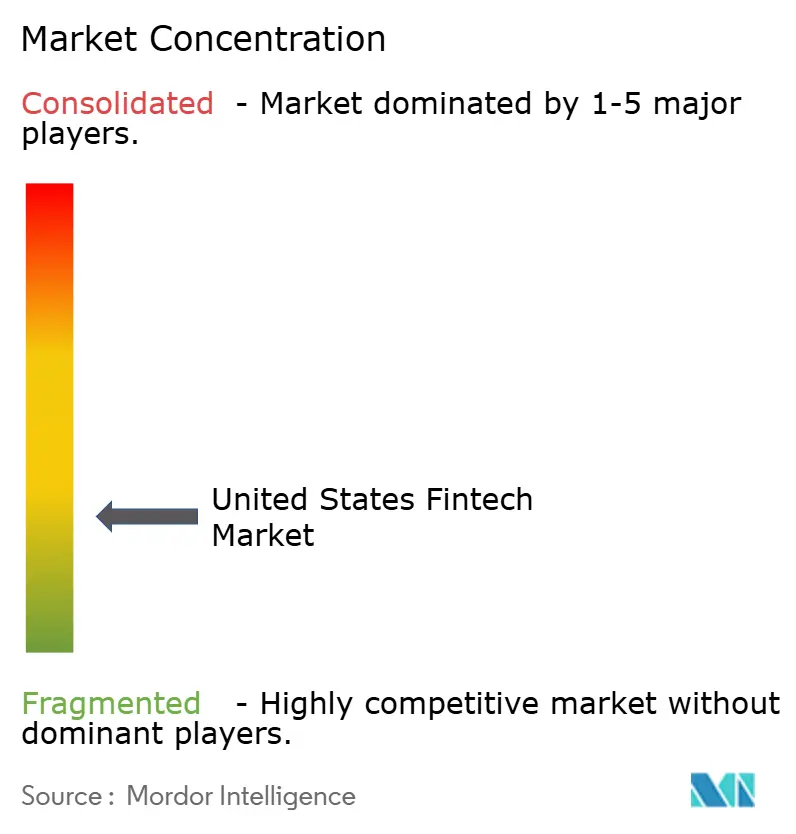
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Fintech Marktes durch Mordor Intelligence
Die Größe des Marktes für fintech in den Vereinigten Staaten wird voraussichtlich von 58,01 Milliarden USD im Jahr 2025 auf 66,82 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 135,42 Milliarden USD erreichen, mit einem CAGR von 15,18 % im Zeitraum 2026–2031.
Eine Kombination aus einer landesweiten Echtzeit-Zahlungsinfrastruktur, der Einführung von Embedded Finance und KI-gestützten Risikotools verändert die Kundenerwartungen grundlegend und zwingt etablierte Marktteilnehmer zur Modernisierung. Die Risikokapitalinvestitionen haben begonnen, sich vom Tiefstand des Jahres 2024 zu erholen, doch die regulatorische Kontrolle von Bank-fintech-Partnerschaften bleibt intensiv und beeinflusst, wie schnell neue Produkte auf den Markt gelangen[1]. Regional gesehen profitiert der Fintech-Markt der Vereinigten Staaten weiterhin vom Technologie-Ökosystem des Westens, während der Süden aufgrund niedrigerer Betriebskosten und unterstützender staatlicher Politiken das stärkste Wachstum verzeichnet. Die Wettbewerbsintensität ist moderat, da kein einzelnes Unternehmen einen zweistelligen Marktanteil überschreitet, was vertikalen Spezialisten und von Gemeinschaftsbanken unterstützten Plattformen Raum zum Gedeihen lässt.
Wichtigste Erkenntnisse des Berichts
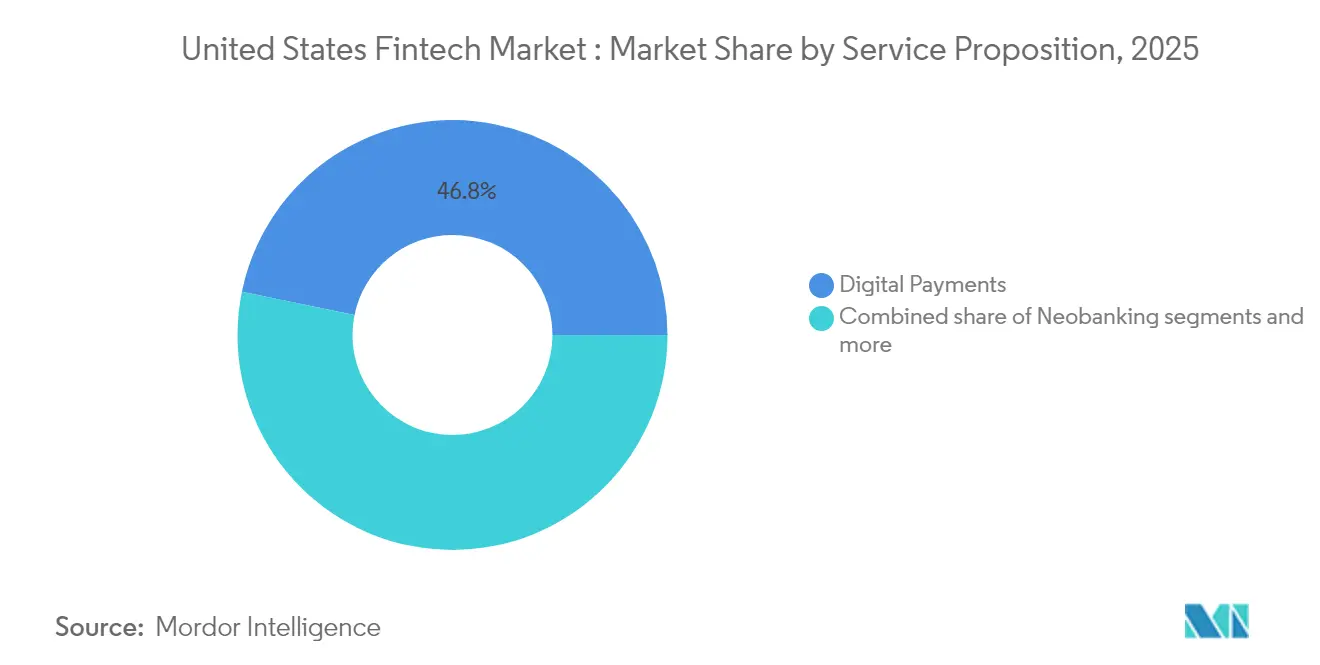
- Nach Leistungsangebot entfielen 46,78 % des Marktanteils am United States fintech-Markt im Jahr 2025 auf digitale Zahlungen, während Neobanking im Zeitraum 2026 bis 2031 mit einer CAGR von 21,05 % das stärkste Wachstum verzeichnen soll.
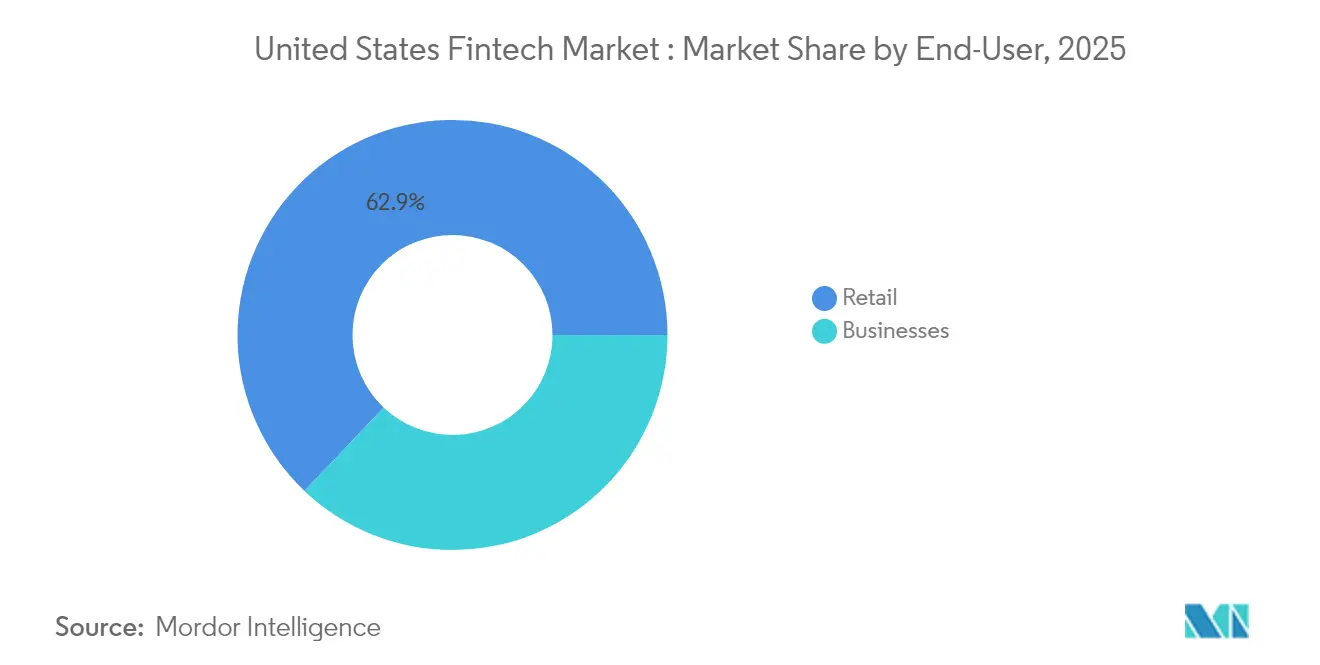
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 62,91 % des United States fintech-Marktes auf den Einzelhandel, während die Marktgröße für Unternehmen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 17,26 % wachsen wird.
- Nach Benutzeroberfläche repräsentierten mobile Apps im Jahr 2025 einen Anteil von 70,21 % am United States fintech-Markt, während POS/IoT-Geräte bis 2031 voraussichtlich mit einer CAGR von 16,45 % wachsen werden.
- Nach Geografie führte die Westregion im Jahr 2025 mit einem Anteil von 35,92 % am United States fintech-Markt, während die Südregion von 2026 bis 2031 voraussichtlich mit der höchsten Rate von 15,41 % CAGR wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Fintech Marktes
Auswirkungsanalyse der Wachstumstreiber*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Echtzeitzahlungen beschleunigt die digitale Akzeptanz | +3.2% | National, konzentriert im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Übernahme von Embedded Finance durch vertikale SaaS-Plattformen | +2.8% | National, am stärksten im Westen und Süden | Kurzfristig (≤ 2 Jahre) |
| Verbreitung mobiler Geldbörsen & kontaktlosen Zahlens über alle demografischen Gruppen | +2.1% | National, höhere Durchdringung in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Durch KI/ML gesteuerte Kredit- & Betrugsmodelle verbessern die Risikoökonomie | +1.9% | National, angeführt von Innovationszentren an der Westküste | Mittelfristig (2–4 Jahre) |
| „Fin-Infra-als-Code”-Open-Source-Stacks verkürzen die Markteinführungszeit | +1.4% | National, konzentriert in Technologiezentren | Langfristig (≥ 4 Jahre) |
| Tokenisierte Einlagen & Pilotprojekte für programmierbares Geld durch US-amerikanische Großbanken | +0.8% | National, Pilotprogramme in großen Finanzzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Echtzeitzahlungen beschleunigt die digitale Akzeptanz
FedNow wuchs von 35 Startbanken auf mehr als 1.300 Institute bis August 2024 und veranschaulicht, wie öffentliche Infrastruktur Netzwerkeffekt-Barrieren überwinden kann. Die Transaktionsobergrenze von 500.000 USD zieht kommerzielle Transaktionen an, die früher auf Überweisungen angewiesen waren. Gleichzeitig verarbeitete das RTP-Netzwerk von The Clearing House im dritten Quartal 2024 87 Millionen Überweisungen im Wert von 69 Milliarden USD, was einem Wachstum von etwa 17 % gegenüber dem Vorquartal entspricht. Fintech-Anbieter nutzen diese Infrastruktur, um sofortige Rechnungszahlung und Vorauszahlung von verdienten Löhnen anzubieten, was die täglichen aktiven Nutzer steigert. Dennoch schafft die Verbreitung mehrerer Sofortzahlungssysteme Interoperabilitätsprobleme, die Orchestrierungsplattformen begünstigen, die in der Lage sind, die Abwicklungskomplexität für Gemeinschaftsbanken zu abstrahieren.
Übernahme von Embedded Finance durch vertikale SaaS-Plattformen
Vertikale Softwareanbieter erzielen mittlerweile drei- bis viermal mehr Umsatz, sobald Zahlungen und Kreditvergabe als eingebettete Funktionen integriert werden, wodurch sich ihr strategischer Fokus von Lizenzgebühren auf Transaktionserlöse verlagert. Banking-als-Dienstleistung (BaaS)-Intermediäre schließen regulatorische Lücken, obwohl neue OCC- und FDIC-Leitlinien vom Juli 2024 die Due-Diligence-Kosten für Sponsorbanken erhöhen. Etablierte Kernbankenanbieter wie Temenos haben Minderheitsbeteiligungen an US-amerikanischen BaaS-Anbietern erworben, um die Markteinführungszeit zu verkürzen, anstatt Technologie-Stacks von Grund auf neu aufzubauen. Interbankenentgeltobergrenzen im Rahmen des Durbin-Zusatzes motivieren kleinere Gemeinschaftsbanken zur Partnerschaft mit SaaS-Plattformen, was die Emittenten-Beziehungen fragmentiert, aber die Serviceleistung ausweitet. ISO-20022-Datenstandards verbessern zudem die Abstimmungs- und dynamischen Preisgestaltungsmodule, die in diese vertikalen Ökosysteme eingebettet sind.
Verbreitung mobiler Geldbörsen & kontaktlosen Zahlens über alle demografischen Gruppen
Tokenisierung und biometrische Authentifizierung haben die Nutzung mobiler Geldbörsen bei Personen mittleren Alters und Senioren ausgeweitet, sodass die kontaktlose Akzeptanz in großen Ballungsgebieten die 80-%-Händlerschwelle überschritten hat. Die Federal Trade Commission meldete, dass Bankübertragungsbetrug im Jahr 2024 zum ersten Mal Kryptowährungsbetrug übertroffen hat, was den Mainstream-Durchbruch – und neue Risiken – im digitalen Zahlungsverkehr demonstriert. Geldbörsenanbieter reagieren mit Gerätefingerabdruck-Analysen, die Risiken in Millisekunden bewerten, ohne zusätzliche Reibung zu erzeugen. NFC-fähige Kioske und vernetzte Fahrzeugdashboards veranschaulichen, wie IoT-Endpunkte zu Zahlungsinitiiatoren werden und das adressierbare Transaktionsvolumen erweitern. Reichhaltige Token-Daten ermöglichen es Händlern zudem, gezielte Aktionen durchzuführen, während sie die staatlichen Datenschutzgesetze wie den CCPA einhalten.
Durch KI/ML gesteuerte Kredit- & Betrugsmodelle verbessern die Risikoökonomie
Auf maschinellem Lernen basierende Kreditmodelle verarbeiten nun alternative Daten, darunter Telekommunikationssignale und Geräteverhalten, um die Genehmigungsquoten zu erhöhen und gleichzeitig die Ausfallraten stabil zu halten. Gemeinschaftsinstitute, die konsortiumbasierte Betrugsanalysen einsetzen, berichten nach der Einführung von Sofortzahlungen von keinem wesentlichen Anstieg der Verluste, was die Wirksamkeit gemeinsamer Informationen unterstreicht. Das Fraud Classifier-Tool der Federal Reserve bietet eine einheitliche Taxonomie, die den bankenübergreifenden Informationsaustausch verbessert. Anbieter wie FICO haben zweckgebundene Modelle für Echtzeit-Zahlungsschienen veröffentlicht, die Transaktionsdaten in Subsekundenlatenz verarbeiten können [2]. Diese Fortschritte ermöglichen es Kreditgebern, Entscheidungen zu automatisieren, manuelle Prüfkosten zu senken und die Mittelauszahlung zu beschleunigen – was die Kundenzufriedenheit und -bindung im United States fintech Markt verbessert.
Auswirkungsanalyse der Wachstumshemmnisse*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte bundes- und einzelstaatliche Regulierung erhöht die Compliance-Last | −2.4% | National, am höchsten in Kalifornien & New York | Kurzfristig (≤ 2 Jahre) |
| Steigende Betrugs- & Cybersicherheitskosten in Echtzeit-Zahlungsinfrastrukturen | −1.8% | National, Hochvolumenzentren | Mittelfristig (2–4 Jahre) |
| Rückgang der Finanzierung & Bewertungskompression nach 2022 | −2.7% | National, mit stärkerem Einfluss auf Frühphasenzentren wie San Francisco und Austin | Mittelfristig (2–4 Jahre) |
| Verstärkte OCC/FDIC-Prüfung von Sponsorbank-Partnerschaften | −2.3% | National, konzentriert in Neobanking- und BaaS-Ökosystemen | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Bundes- & Einzelstaatliche Regulierung Erhöht die Compliance-Last
Fintech-Unternehmen müssen 50 staatliche Geldtransfergenehmigungsregime sowie überlappende Bundesaufsicht bewältigen, was die Rechtskosten erhöht und Produkteinführungen verlängert. Die OCC-FDIC-Leitlinien vom Juli 2024 haben strengere Lieferantenmanagementregeln für BaaS-Banken eingeführt, was mehrere Fintech-Sponsoren dazu veranlasst hat, das Onboarding zu unterbrechen, während sie ihre Kontrollen verbessern. Frühphasige Start-ups können 20 % ihrer Betriebsbudgets für AML/KYC-Anforderungen aufwenden, was die Experimentierfreude einschränkt und gut kapitalisierte etablierte Marktteilnehmer begünstigt. Mögliche Maßnahmen des CFPB zur Haftungsaufteilung bei Betrugsverlusten schaffen eine weitere Unsicherheitsebene. Insgesamt moderieren diese Faktoren das kurzfristige Expansionstempo des US-amerikanischen Fintech Marktes.
Steigende Betrugs- & Cybersicherheitskosten in Echtzeit-Zahlungsinfrastrukturen
Unwiderrufliche Sofortzahlungen haben zu einem Anstieg von autorisierten Push-Zahlungs-Betrugsmaschen geführt; 45 % der US-amerikanischen Banken meldeten im Jahr 2023 ein Wachstum von 25 % oder mehr bei derartigen Angriffen. Verbraucher verloren im Jahr 2024 12,5 Milliarden USD durch Betrug, ein Anstieg von 14 % im Jahresvergleich, was den Druck auf Institute erhöht, in Echtzeit-Erkennungssysteme zu investieren[3]. Das Klonen von Stimmen durch generative KI erschwert die Workflows zur Kundenverifizierung und zwingt Anbieter zur Implementierung mehrschichtiger Abwehrmaßnahmen, die die Betriebskosten erhöhen. Branchengruppen im Rahmen der FedPayments-Verbesserungsinitiative befürworten einen koordinierten Datenaustausch zur Eindämmung von Geldmultipler-Netzwerken. Erhöhte Betrugsverluste können das Nutzervertrauen untergraben und die Akzeptanz dämpfen, sofern sie nicht abgemildert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsversprechen: Neobanking treibt zukünftiges Wachstum an
Digitale Zahlungen kontrollierten im Jahr 2025 einen Anteil von 46,78 % am United States fintech Markt, was die breite Akzeptanz bei Verbrauchern und Händlern über Karten, Wallets und Konto-zu-Konto-Schienen widerspiegelt. Neobanking ist zwar kleiner, wird aber bis 2031 voraussichtlich mit einem CAGR von 21,05 % wachsen, gestützt durch filialfreie Modelle, die die Servicekosten senken und gebührenfreie Girokontenangebote ermöglichen. Die Größe des US-fintech-Marktes für Neobanking wird daher voraussichtlich erheblich zunehmen und Investoren trotz angespannterer Kapitalmärkte anziehen.
Cross-Selling nimmt zu: zahlungsvermittelnde SaaS-Anbieter betten nun kurzfristige Kreditvergabe und Treasury-Tools ein und verknüpfen mehrere Angebote in einem einzigen Arbeitsablauf. US-Digitalkreditvergabe & Finanzierung hält einen gesunden Anteil von 26,92 %, unterstützt durch KI-basiertes Underwriting, das Entscheidungen für Kreditnehmer mit dünner Kreditakte beschleunigt. Insurtech macht aufgrund von Kapitaladäquanzregeln nur 7,36 % aus, doch seine nutzungsbasierten Kfz- und eingebetteten Reiseversicherungen veranschaulichen die Konvergenz mit Zahlungskanälen. Digitale Investments mit 4,89 % konsolidieren sich, nachdem Goldman Sachs aus der reinen Robo-Beratung ausgestiegen ist; etablierte Anbieter nutzen den Omnichannel-Vertrieb, um Vermögenswerte zu halten. Diese Überschneidungen verdeutlichen, wie jedes Angebot letztlich um den Wallet-Anteil im United States fintech Markt konkurriert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Unternehmenssegment beschleunigt sich
Privatkunden machten im Jahr 2025 62,91 % der Größe des United States fintech Marktes aus, gestützt durch die allgegenwärtige Verbreitung von Smartphones und vereinfachte Onboarding-Prozesse. Dennoch sind Geschäftskunden, insbesondere kleine und mittlere Unternehmen, auf dem Weg zu einem CAGR von 17,26 % bis 2031, da sie Echtzeitzahlungen und automatisierte Rechnungsstellung in ihre Back-Office-Systeme integrieren. Integrierte Angebote erzielen häufig höhere Margen und stärken die Anbietererlöse, auch wenn das Transaktionsvolumen hinter dem Privatkundengeschäft zurückbleibt.
Vertikale SaaS-Plattformen für das Gesundheits-, Immobilien- und Logistikwesen betten routinemäßig Debitorenfinanzierung und Ausgabenverwaltungskarten ein und schaffen so gebundene Ökosysteme. Regionalbanken wie Huntington setzen White-Label-Beratungstools ein, um Geschäftseinlagen zu halten und Treasury-Dienstleistungen im Cross-Selling anzubieten. Regulatorische Freigaben für FedNow-Unternehmensanwendungsfälle stärken die Attraktivität der Sofortabwicklung für das Cashflow-Management. Infolgedessen verzeichnen Anbieter, die API-first-Stacks aufbauen, eine wachsende Nachfrage von Softwareentwicklern, was den US-fintech-Markt weiter ausbaut.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Benutzeroberfläche: IoT-Integration transformiert den Zugang
Mobile Anwendungen dominierten die Benutzeroberflächen mit einem Anteil von 70,21 % am US-amerikanischen Fintech Markt im Jahr 2025, dank intuitiver Biometrie und kontextbezogener Erkenntnisse. Allerdings sollten POS/IoT-Endpunkte – intelligente Terminals, vernetzte Fahrzeuge und Self-Checkout-Kioske – eine CAGR von 16,45 % erzielen und zeigen, wie der Handel über tragbare Bildschirme hinausgeht. Umfangreiche ISO-20022-Daten, die jede IoT-Transaktion begleiten, ermöglichen es Analyse-Engines, in Echtzeit Treueprogrammangebote und Risikobewertungen gleichzeitig zu liefern.
Browser-basierte Portale bleiben für komplexe Aufgaben wie die Kreditvergabe und die Portfolio-Neugewichtung relevant, die von größeren Bildschirmen profitieren. Sprachassistenten und tragbare Geräte, obwohl noch in den Anfängen, weisen auf die nächste Welle des ubiquitären Finanzzugangs hin, bei dem die Authentifizierung passiv durch Biometrie erfolgt. Dennoch müssen Cybersicherheitsstandards angesichts der wachsenden Gerätediversität, die potenzielle Angriffsvektoren vervielfältigt, verstärkt werden. Anbieter, die diese vielfältigen Benutzeroberflächen sichern und orchestrieren können, werden inkrementellen Mehrwert innerhalb des breiteren US-amerikanischen Fintech Marktes erzielen.
Geographische Analyse
Der Westen hielt im Jahr 2025 einen Marktanteil von 35,92 % am United States fintech-Markt, was auf jahrzehntelange Risikokapitalkonzentration und eine ausgereifte Cloud-Infrastruktur zurückzuführen ist. Der California Consumer Privacy Act treibt die Compliance-Ausgaben in die Höhe, was den Markteintritt neuer Anbieter zwar erschweren kann, jedoch die Widerstandsfähigkeit etablierter Plattformen stärkt. Technologieorientierte Regulierungsbehörden in Arizona und Utah bieten Sandboxes an, die Lizenzierungszyklen verkürzen und die Innovation in der Region verankern.
Der Nordosten profitiert von der Nähe zur Wall Street und zu Bundesbehörden, was die Partnerschaftsbildung zwischen Banken und Start-ups beschleunigt. New York überholte San Francisco im Jahr 2024 bei der Anzahl der Transaktionen und machte rund 30 % der nationalen fintech-Transaktionen aus. Hohe Personalkosten und Büromieten dämpfen die Rentabilität, obwohl hybride Arbeitsmodelle den Druck abmildern. Der Mittlere Westen bietet unterdessen erschwingliche Arbeitskräfte und ein dichtes Netzwerk von Gemeinschaftsbanken, die an BaaS-Allianzen interessiert sind, jedoch kann eine begrenzte Risikokapitalfinanzierung die Skalierung in späteren Phasen verlangsamen.
Der Süden verzeichnet bis 2031 die höchste CAGR von 15,41 %, da Bundesstaaten wie Texas und Florida fintech-freundliche Lizenzen und Steueranreize einführen. Niedrigere Betriebskosten in Verbindung mit einer wachsenden Migrantenbevölkerung schaffen Nachfrage nach grenzüberschreitenden Überweisungen und Auszahlungen für Gig-Worker. Die bedingte Genehmigung der digitalen Vermögensverwahrstelle von Telcoin durch Nebraska zeigt, wie kleinere Bundesstaaten Nischenmöglichkeiten im US-fintech-Markt nutzen können. In allen Regionen stellen die Vertriebsstruktur der Gemeinschaftsbanken und die Vielfalt der staatlichen Rahmenbedingungen sicher, dass lokalisierte Strategien für die nationale Expansion unverzichtbar bleiben.
Wettbewerbslandschaft
Der Fintech-Markt der Vereinigten Staaten ist mäßig fragmentiert, wobei einige wenige große Marktteilnehmer einen bemerkenswerten Einfluss ausüben und gleichzeitig ausreichend Raum für Neueinsteiger und spezialisierte Innovatoren lassen. Diese Marktstruktur fördert das Wachstum vertikal ausgerichteter fintech-Lösungen und ermöglicht es Nischen-Disruptoren, spezifische Kundenbedürfnisse zu adressieren. Etablierte Unternehmen nutzen ihrerseits ihre Größe, Infrastruktur und regulatorischen Beziehungen, um einen Wettbewerbsvorteil zu wahren. PayPals Entwicklung von einem traditionellen Zahlungsanbieter zu einer vollwertigen Finanzdienstleistungsplattform verdeutlicht, wie sich etablierte Marktteilnehmer kontinuierlich anpassen müssen, um sowohl gegenüber traditionellen Banken als auch gegenüber aufstrebenden fintech-Wettbewerbern die Nase vorn zu behalten. Die Wettbewerbsintensität steigt weiter, da traditionelle Banken ihre digitalen Fähigkeiten ausbauen und fintech-Akquisitionen verfolgen, um die Innovation zu beschleunigen.
Gleichzeitig prägt die regulatorische Kontrolle die Marktlandschaft, insbesondere im Hinblick auf Sponsor-Bank-Partnerschaften, auf die viele fintech-Unternehmen für den Bankzugang angewiesen sind. Die zunehmende Aufsicht durch Behörden wie das OCC und die FDIC schafft Markteintrittsbarrieren und begünstigt Unternehmen mit etablierten regulatorischen Compliance-Strukturen. Dieses sich verändernde Umfeld setzt fintech-Unternehmen unter Druck, nicht nur zu innovieren, sondern auch strengere betriebliche und Compliance-Standards zu erfüllen. Infolgedessen sind Unternehmen mit robuster Unternehmensführung und etablierten Bankbeziehungen besser positioniert, um diesen Wandel zu bewältigen. Dieses regulatorische Klima wirkt zwar herausfordernd, fungiert aber auch als Wettbewerbsschutzwall für gut vorbereitete Unternehmen.
Technologie bleibt ein wesentliches Differenzierungsmerkmal im Markt, insbesondere in Bereichen wie KI-gestützter Betrugserkennung, Kreditvergabe und personalisierten Kundenerlebnissen. Unternehmen wie FICO entwickeln fortschrittliche Echtzeit-Betrugspräventionstools, die Soforttransaktionen absichern, ohne den Nutzerfluss zu unterbrechen. Gleichzeitig bestehen erhebliche Wachstumspotenziale in Bereichen wie B2B-Zahlungsorchestrierung, KMU-fokussierten grenzüberschreitenden Überweisungen und Embedded Finance für spezialisierte Software-als-Dienst-Plattformen in Branchen wie dem Gesundheitswesen und der Immobilienwirtschaft. Fisservs Übernahme von Payfare für 265 Millionen USD verdeutlicht, wie etablierte Marktteilnehmer durch strategische Transaktionen statt durch organisches Wachstum expandieren, insbesondere in aufstrebenden Segmenten wie Zahlungen für die Gig-Economy. Da sich Technologie und Regulierung weiterentwickeln, werden jene fintech-Unternehmen erfolgreich sein, die Innovation mit Compliance und gezielter Marktausrichtung verbinden.
Marktführer der US-amerikanischen Fintech-Branche
-
PayPal
-
Stripe
-
Block (Square & Cash App)
-
Intuit (QuickBooks / Credit Karma)
-
Chime
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Juspay ist eine Partnerschaft mit dem in den Vereinigten Staaten ansässigen Unternehmen Recurly eingegangen, um seine Open-Source-Zahlungsorchestrierungsplattform Hyperswitch zu integrieren. Dadurch können Abonnementhändler über eine einzige Integration eine Verbindung zu mehr als 300 Zahlungsdienstleistern herstellen und die Zahlungsresilienz für den globalen Handel verbessern.
- Dezember 2025: Fiserv gab die Übernahme von Payfare für 265 Millionen USD bekannt, um seine Zahlungskapazitäten für die Gig-Economy auszubauen und seine Position im wachsenden Markt für Freiberufler- und Auftragnehmer-Zahlungen zu stärken, was die Konsolidierungstendenzen in spezialisierten Zahlungssegmenten widerspiegelt.
- Februar 2024: Telcoin erhielt eine bedingte Genehmigung des Nebraska Department of Banking and Finance zur Gründung der ersten digitalen Vermögensverwahrstelle des Bundesstaates und ebnete damit den Weg für seinen eUSD-Stablecoin im Rahmen des Nebraska Financial Innovation Act.
- Juli 2024: Das Office of the Comptroller of the Currency und die Federal Deposit Insurance Corporation veröffentlichten gemeinsame Leitlinien, die eine verstärkte Sorgfaltspflicht für Bank-fintech-Partnerschaften vorschreiben, neue aufsichtsrechtliche Erwartungen festlegen, die das Banking-als-Dienst-Ökosystem neu gestalten und die Compliance-Kosten für beteiligte Institute erhöhen könnten.
Berichtsumfang des US-amerikanischen Fintech Marktes
Fintech (Finanztechnologie) ist ein Begriff, der eine Reihe von Produkten und Dienstleistungen beschreibt, die Technologie einsetzen, um traditionelle Finanzoperationen und -prozesse zu verbessern und zu automatisieren. Beispiele für Fintech-Produkte und -Dienstleistungen umfassen Online-Banking-Dienste, mobile Zahlungen, P2P-Kreditvergabe, digitale Geldbörsen und Finanzmanagement-Werkzeuge.
Der Fintech Markt (Finanztechnologien) setzt sich aus dem Vertrieb von plattform- und technologiebasierten Finanzdienstleistungen sowie damit verbundenen Produkten zusammen. Fintech bezeichnet die Anwendung von Technologie und Innovation auf die Erbringung von Finanzdienstleistungen über webbasierte Plattformen. Der Umfang des Berichts umfasst eine vollständige Hintergrundanalyse der US-amerikanischen Fintech-Branche, einschließlich einer Bewertung aufkommender Trends nach Segmenten, wesentlicher Veränderungen in der Marktdynamik, eines Marktüberblicks, einer Marktgrößenschätzung für Schlüsselsegmente sowie der wichtigsten Unternehmensprofile, die im Bericht abgedeckt werden.
Der US-amerikanische Fintech Markt ist segmentiert nach Leistungsversprechen (Digitale Zahlungen (Mobile POS-Zahlungen, Digitale Überweisungen und Digitaler Handel), Digitale Investitionen (Neo-Broker und Robo-Berater), Alternative Kreditvergabe, Alternative Finanzierung (Crowd-Investing und Crowdfunding), Neobanking sowie Online-Versicherungen und Versicherungsmarktplätze). Der Bericht bietet Marktgröße und -prognosen für den US-amerikanischen Fintech Markt in Werten (Millionen USD) für alle oben genannten Segmente.
| Digitale Zahlungen |
| Digitale Kreditvergabe & Finanzierung |
| Digitale Investitionen |
| Insurtech |
| Neobanking |
| Privatkundengeschäft |
| Unternehmen |
| Mobile Anwendungen |
| Web / Browser |
| POS / IoT-Geräte |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Leistungsversprechen | Digitale Zahlungen |
| Digitale Kreditvergabe & Finanzierung | |
| Digitale Investitionen | |
| Insurtech | |
| Neobanking | |
| Nach Endnutzer | Privatkundengeschäft |
| Unternehmen | |
| Nach Benutzeroberfläche | Mobile Anwendungen |
| Web / Browser | |
| POS / IoT-Geräte | |
| Nach Geographie | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Fintech Markt im Jahr 2026?
Er wird auf 66,82 Milliarden USD geschätzt und soll sich bis 2031 mehr als verdoppeln.
Was treibt das schnellste Wachstum im US-amerikanischen Fintech-Bereich an?
Neobanking soll mit einer CAGR von 21,05 % wachsen, dank filialfreier Modelle und Synergien mit Embedded Finance.
Welche Region führt bei der Akzeptanz von Fintech in den USA?
Der Westen hält den höchsten Anteil von 35,92 % im Jahr 2025, gestützt durch Risikokapitalfinanzierung und Technologieinfrastruktur.
Wie werden Sofortzahlungen Unternehmenskunden beeinflussen?
FedNow und RTP ermöglichen die Abwicklung am selben Tag und verbessern so das Cashflow-Management für kleine und mittelständische Unternehmen.
Was sind die wichtigsten regulatorischen Herausforderungen für Fintech-Unternehmen?
Überlappende staatliche Geldtransfergenehmigungsgesetze und eine strengere OCC-FDIC-Aufsicht erhöhen die Compliance-Kosten für neue Marktteilnehmer.
Steigen die Betrugsverluste in Echtzeit-Zahlungssystemen?
Ja; die Verbraucherbetrugsschäden im Jahr 2024 beliefen sich auf 12,5 Milliarden USD und veranlassten höhere Investitionen in KI-gestützte Erkennungswerkzeuge.