
Tamaño y Participación del Mercado de Servicios de Compra Ahora y Paga Después de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
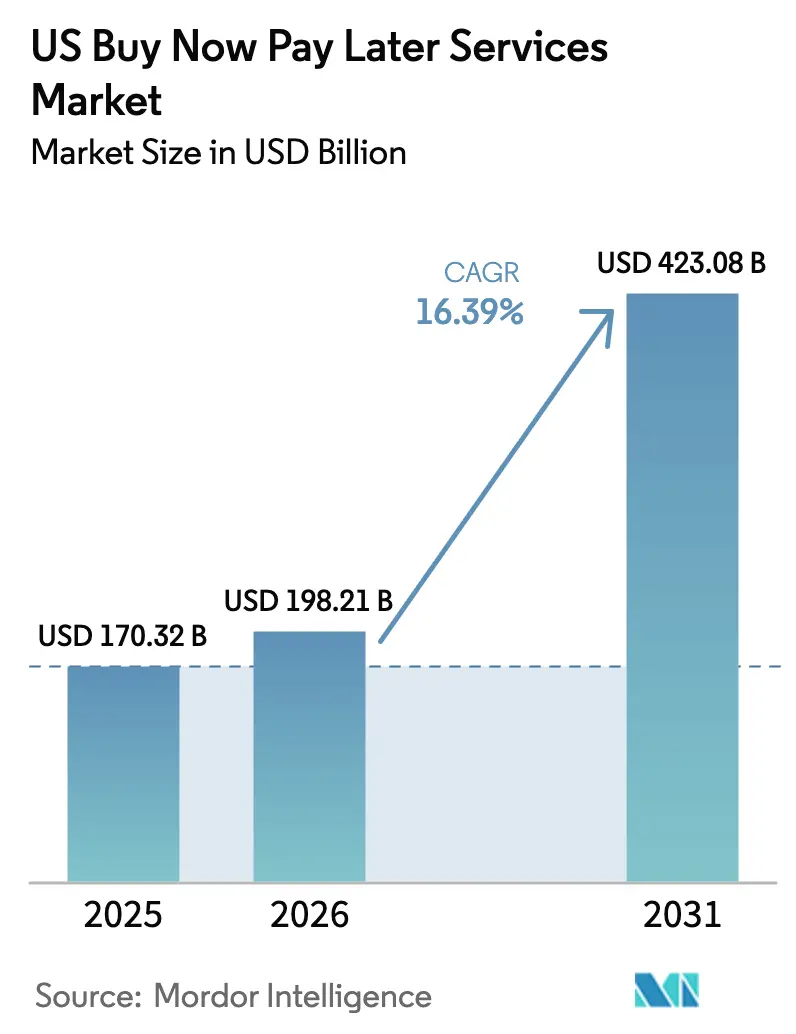
| Tamaño del mercado en el año base (2025) | 170.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 198.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 423.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.39 % |
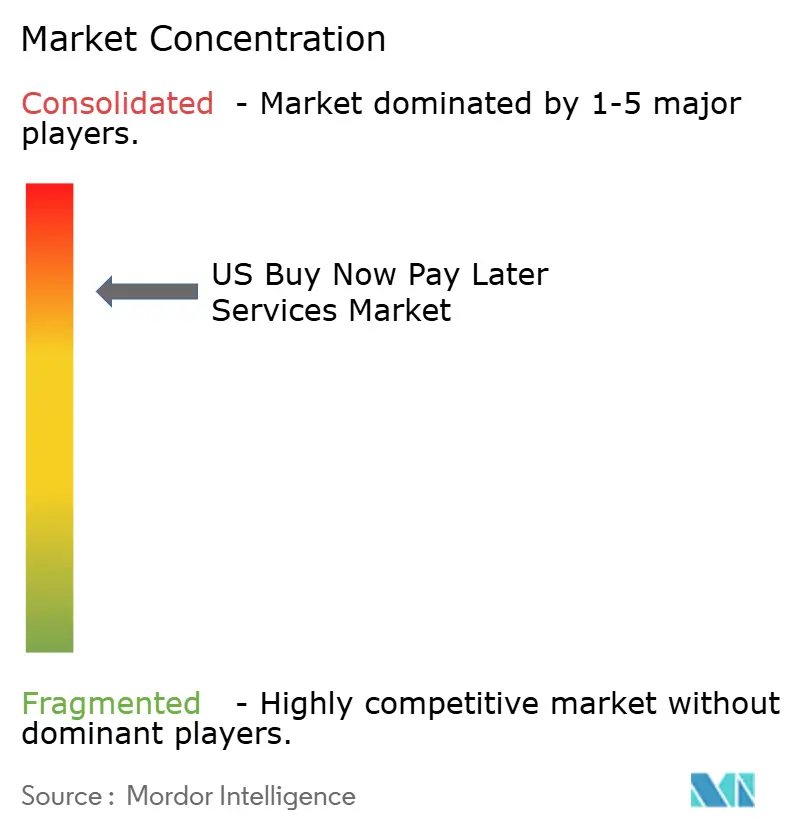
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Compra Ahora y Paga Después de EE. UU. por Mordor Intelligence
El tamaño del mercado de servicios de compra ahora y paga después (BNPL, por sus siglas en inglés) en los Estados Unidos fue valorado en 170,32 mil millones de USD en 2025 y se estima que crecerá desde 198,21 mil millones de USD en 2026 hasta alcanzar 423,08 mil millones de USD en 2031, a una CAGR del 16,39% durante el período de pronóstico (2026-2031). La expansión está siendo impulsada por compradores jóvenes que se inclinan hacia cuotas a corto plazo sin intereses, la demanda de los comerciantes de mayores tasas de conversión en el proceso de pago y la migración constante de herramientas de finanzas integradas hacia sectores como la salud, los viajes y las mejoras del hogar. Las empresas fintech incumbentes continúan liderando en experiencia de usuario, aunque los bancos están igualando rápidamente su alcance al incorporar la funcionalidad de cuotas en las carteras de tarjetas existentes. La creciente competencia está estimulando la inversión en modelos avanzados de evaluación crediticia, programas de fidelización basados en datos y una aceptación omnicanal que conecta sitios de comercio electrónico, billeteras digitales y terminales físicos.
Conclusiones Clave del Informe
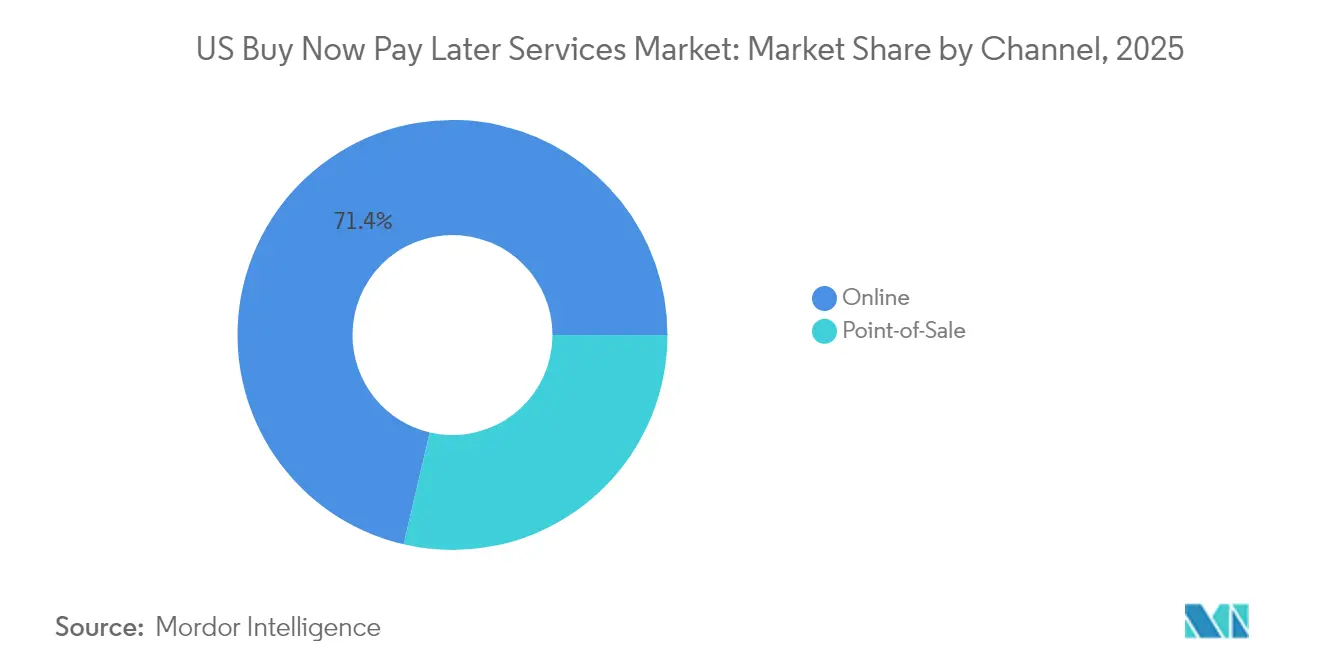
- Por canal, el comercio en línea representó el 71,35% de la participación del mercado de BNPL de los Estados Unidos en 2025, mientras que se espera que las transacciones en tienda física registren el crecimiento más rápido con una CAGR del 19,15% hasta 2031.
- Por industria de uso final, la moda y prendas de vestir lideró con una participación del 27,85% del mercado de BNPL de los Estados Unidos en 2025; se proyecta que salud y bienestar se expanda a una CAGR del 19,88% hasta 2031.
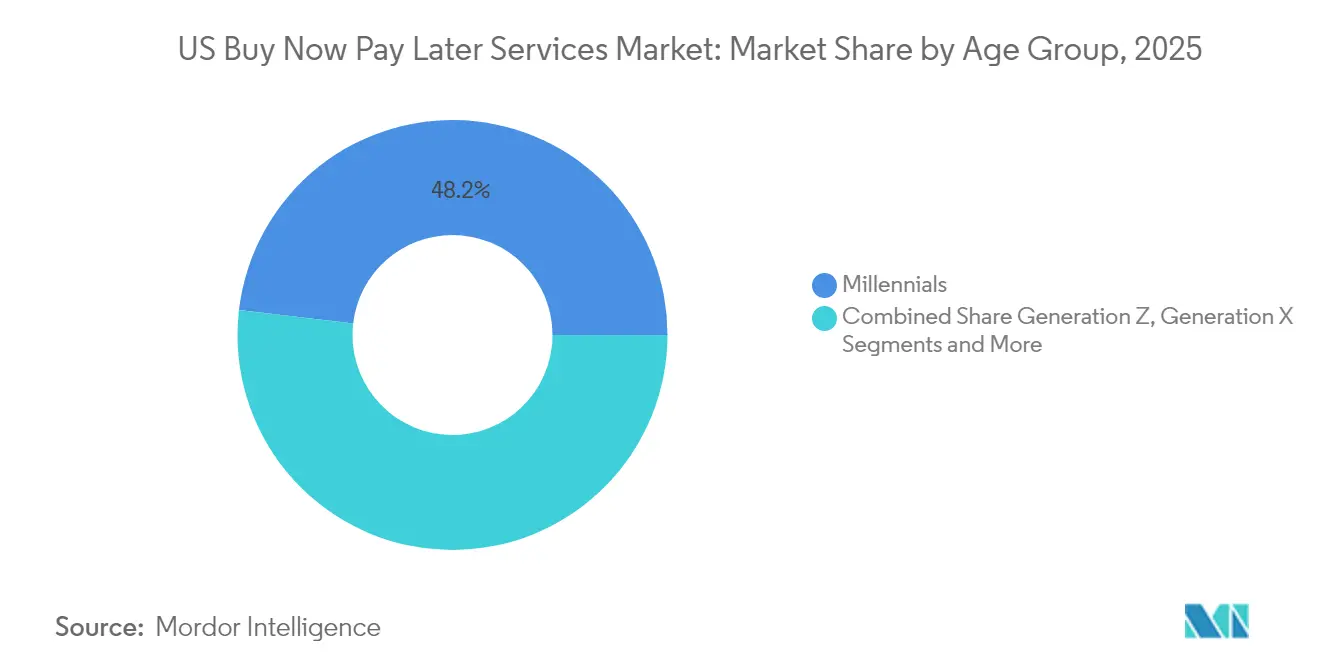
- Por grupo de edad, los millennials representaron el 48,15% de la participación del mercado de BNPL de los Estados Unidos en 2025, mientras que se prevé que la adopción por parte de la Generación Z escale a una CAGR del 21,52% hasta 2031.
- Por tipo de proveedor, las empresas fintech mantuvieron el 56,95% del tamaño del mercado de BNPL en 2025; los bancos son el segmento de más rápido crecimiento con una perspectiva de CAGR del 21,19%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios de Compra Ahora y Paga Después de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Preferencia de los Millennials y la Generación Z por el Crédito a Corto Plazo Sin Intereses | +4.2% | Nacional, mayor en centros urbanos | Mediano plazo (2-4 años) |
| Expansión hacia Sectores No Minoristas como Salud y Viajes | +3.8% | Nacional, adopción temprana en áreas metropolitanas | Largo plazo (≥ 4 años) |
| Integración Profunda con Billeteras Digitales y Sistemas de Punto de Venta que Impulsa la Adopción por parte de Comerciantes | +3.1% | Nacional, concentración en regiones con avanzada adopción tecnológica | Mediano plazo (2-4 años) |
| Alianzas Estratégicas con las Principales Redes de Tarjetas que Amplían el Alcance de Distribución | +2.5% | Nacional | Corto plazo (≤ 2 años) |
| Creciente Demanda de Consumidores Subprime y Casi Prime Excluidos de las Tarjetas de Crédito Tradicionales que Acelera la Penetración de BNPL | +2.1% | Mediano plazo (2-4 años) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Millennials y la Generación Z por el Crédito a Corto Plazo Sin Intereses
Cerca del 46% de los consumidores de la Generación Z utilizaron una opción de BNPL en 2025, casi duplicando su participación de 2023. Los planes de cuotas a corto plazo se alinean con el estilo de presupuestación de los adultos jóvenes, quienes valoran los calendarios de pago predecibles y los costos sin intereses por encima de los saldos rotativos. El ochenta y uno por ciento de los clientes de la Generación Z afirman que abandonarán las marcas que ofrecen experiencias de pago deficientes, lo que subraya las apuestas competitivas para los comerciantes. El mismo grupo también clasifica la flexibilidad de pago como un factor crítico en las relaciones comerciales, lo que indica efectos secundarios en el comercio B2B. A medida que los ingresos de la Generación Z aumenten, su arraigada preferencia por el BNPL probablemente orientará el comportamiento de pago más amplio durante décadas.
Expansión hacia Sectores No Minoristas como Salud y Viajes
El aumento de los gastos médicos de bolsillo ha convertido a la salud en el sector de más rápido crecimiento para el BNPL. Sunbit, por ejemplo, se asocia con aproximadamente 7.300 proveedores de atención médica para financiar tratamientos valorados entre 60 USD y 10.000 USD. Los viajes han reflejado este impulso, registrando un salto del 289% en el volumen de reservas mediante BNPL en 2024[1]AFM, "Pagos en Cuotas en Reservas de Viajes 2024," afm.nl. Los consumidores que utilizan cuotas gastan un 70% más por viaje, incrementando los ingresos de aerolíneas, hoteles y agencias de viajes en línea. Al atender compras esenciales y de alto valor, las plataformas de BNPL diversifican los ingresos más allá del comercio minorista discrecional y mitigan la ciclicidad.
Integración Profunda con Billeteras Digitales y Sistemas de Punto de Venta que Impulsa la Adopción por parte de Comerciantes
Las billeteras digitales captaron una participación del 50% de las transacciones en Estados Unidos en 2025, frente al 36% en 2023. Incorporar opciones de BNPL dentro de las billeteras reduce las barreras técnicas para los comerciantes y permite a los compradores utilizar una sola interfaz tanto en pagos en línea como en tienda física. Los minoristas informan incrementos en la conversión del 20-30% y ganancias en el valor promedio del pedido del 30-50% una vez que se habilitan las cuotas. Los procesadores de pagos están ampliando este alcance al integrar las vías de BNPL directamente en las terminales existentes, acelerando la adopción omnicanal.
Alianzas Estratégicas con las Principales Redes de Tarjetas que Amplían el Alcance de Distribución
Programas de redes de tarjetas como Mastercard Installments y Visa Installments incorporan la funcionalidad de BNPL en tarjetas que ya son utilizadas por millones de estadounidenses. La proporción de emisores que ofrecen dichos planes aumentó al 36% en 2024. Estas alianzas exponen a las marcas fintech a redes de comerciantes consolidadas, al tiempo que ayudan a las redes a aumentar el volumen de transacciones. La colaboración de Klarna con JPMorgan de cara a su OPI en Estados Unidos ilustra el impulso de credibilidad y el apalancamiento de distribución que otorgan los vínculos con las redes de tarjetas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Escrutinio Regulatorio de la CFPB y a Nivel Estatal sobre las Estructuras de Comisiones de BNPL se Está Intensificando | -2.30% | Nacional, variable según el estado | Mediano plazo (2-4 años) |
| Aumento de las Tasas de Morosidad que Impacta la Rentabilidad de los Proveedores | -1.80% | Nacional, mayor en regiones de bajos ingresos | Corto plazo (≤ 2 años) |
| Intensificación de la Competencia por parte de los Productos de Cuotas de los Emisores de Tarjetas Tradicionales | -1.50% | Nacional, concentrado en mercados urbanos | Mediano plazo (2-4 años) |
| Reducción de las Comisiones por Servicio a Comerciantes que Comprime los Márgenes de Beneficio de BNPL | -1.20% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio Regulatorio en Escalada de la CFPB y a Nivel Estatal sobre las Estructuras de Comisiones
En mayo de 2024, la Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) clasificó ciertos préstamos de BNPL digitales como "tarjetas de crédito" bajo la Regulación Z[2]Oficina de Protección Financiera del Consumidor, "Compra Ahora, Paga Después: Tendencias del Mercado e Impactos en el Consumidor," consumerfinance.gov, obligando a los proveedores a gestionar disputas, reembolsos y estados de cuenta de manera similar a los emisores de tarjetas. Aunque la CFPB anunció en abril de 2025 que no priorizaría la aplicación de la norma mientras revisaba su posible derogación, los proveedores siguen enfrentando inversiones en cumplimiento normativo y posibles medidas a nivel estatal, como la propuesta de Ley de Compra Ahora y Paga Después de Nueva York. Las empresas más pequeñas podrían tener dificultades para asumir los costos adicionales, acelerando la consolidación.
Aumento de las Tasas de Morosidad que Impacta la Rentabilidad de los Proveedores
Aproximadamente el 30% de las cuotas de BNPL tenían pagos atrasados en enero de 2025. El estrés económico está empujando a los prestatarios hacia pagos tardíos, especialmente en los planes sin intereses que carecen de márgenes de precio como amortiguador. Klarna ha perfeccionado su evaluación crediticia para contener las pérdidas de crédito en los Estados Unidos. Los proveedores están pivotando hacia modelos híbridos que combinan plazos cortos sin intereses con opciones más largas con intereses, lo que permite una fijación de precios basada en el riesgo y la diversificación de ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal: La Aceptación Omnicanal Impulsa el Impulso en Tienda Física
El tamaño del mercado de BNPL para el comercio en línea totalizó una participación de ingresos del 71,35% en 2025. El uso en tienda física, sin embargo, está creciendo más rápidamente a una CAGR del 19,15% hasta 2031, lo que indica el impulso de los comerciantes por replicar la flexibilidad digital en el punto de venta físico. Los minoristas que implementan flujos de pago unificados reportan ganancias de conversión de dos dígitos a medida que los compradores optan por cuotas en artículos de alto valor. Las integraciones de hardware con los principales procesadores de pagos simplifican las implementaciones, aunque se requiere una educación continua al usuario para aumentar la visibilidad en los pasillos.
Las soluciones omnicanal permiten a los clientes precalificarse a través de aplicaciones móviles y completar transacciones en cajas atendidas o de autoservicio. La práctica es particularmente popular en electrónica de consumo y salas de exhibición de muebles, donde las decisiones de financiación se toman cerca del inventario físico. El mercado de BNPL está en posición de capitalizar los recorridos combinados a medida que los compradores navegan en línea, reservan productos y concluyen las compras en la tienda. La conexión de canales también sirve a demografías de mayor edad que prefieren los entornos físicos pero valoran las opciones de pago flexible.


Por Industria de Uso Final: Salud Supera al Líder del Sector de Moda
La moda y prendas de vestir mantuvo una participación del 27,85% del tamaño del mercado de BNPL en 2025. Se espera que la salud supere a otros sectores verticales con una CAGR del 19,88% hasta 2031, impulsada por el aumento de los deducibles médicos y la demanda de atención electiva. La red de 7.300 consultorios dentales y médicos de Sunbit muestra la tracción inicial. Las reservas de viajes de alto valor le siguen de cerca, beneficiando a las aerolíneas y agencias de viajes en línea que observan cómo el valor de los billetes se incrementa una vez que las cuotas aparecen en el proceso de pago.
La expansión hacia ámbitos no minoristas estabiliza el volumen durante los ciclos minoristas. Las cadenas de mejoras del hogar están integrando el BNPL para la sustitución de electrodomésticos y proyectos de renovación, mientras que las marcas de entretenimiento en streaming y videojuegos utilizan las cuotas para reducir la rotación de suscriptores. Dicha diversificación reduce la dependencia del gasto discrecional en prendas de vestir y posiciona a los proveedores en sectores con necesidades de financiación estructural.
Por Grupo de Edad: La Generación Z Marca el Ritmo de Crecimiento
Los millennials representaron el 48,15% de los usuarios de BNPL en EE. UU. en 2025. Se prevé que la Generación Z crezca a una tasa compuesta anual del 21,52% hasta 2031, a medida que los nuevos incorporados al mercado laboral prefieran los planes presupuestados sin intereses al crédito rotativo. Cerca del 42% de los consumidores de la Generación Y y la Generación Z utilizaron cuotas en 2025, en comparación con el 21% de los grupos de mayor edad.
La Generación X suele aprovechar el BNPL para compras de mayor valor como renovaciones del hogar, mientras que los baby boomers participan con menor frecuencia pero registran valores promedio más elevados cuando lo hacen. La influencia de pares y las funciones de compras sociales integradas en las aplicaciones de BNPL continúan exponiendo a los clientes de mayor edad a la cultura de las cuotas, lo que subraya el potencial demográfico a largo plazo para el mercado de BNPL.
Por Proveedor: Los Bancos Reducen la Brecha con los Líderes Fintech
Las empresas fintech aseguraron el 56,95% del volumen de transacciones en 2025, lo que refleja su entrada temprana y diseño digital. Sin embargo, los bancos están expandiéndose a una CAGR del 21,19% a medida que incorporan cuotas en tarjetas convencionales y aplicaciones móviles. Los emisores se benefician de bajos costos de financiación y décadas de datos de evaluación crediticia, lo que permite precios competitivos y aprobación inmediata dentro de los portales de clientes existentes.
Las redes de tarjetas amplifican esta tendencia al ofrecer vías de BNPL independientes del emisor. Los minoristas también están probando marcos propietarios que vinculan la financiación con los programas de fidelización, creando un ecosistema de múltiples capas. La intensa rivalidad está impulsando las fusiones y adquisiciones a medida que las ventajas de escala se vuelven más importantes para la financiación, el cumplimiento normativo y el análisis de datos.
Análisis Geográfico
Las áreas metropolitanas como San Francisco, Seattle y Austin muestran la mayor penetración, impulsadas por grandes grupos de millennials y consumidores de la Generación Z con conocimientos tecnológicos. Sin embargo, la brecha regional se está reduciendo a medida que los minoristas nacionales implementan el BNPL omnicanal y las ciudades más pequeñas adoptan las billeteras digitales. Los estados con mayores poblaciones sin acceso a servicios bancarios muestran un uso por encima del promedio, lo que refleja el atractivo del producto para los prestatarios sin historial crediticio visible.
La disparidad regulatoria sigue siendo la principal variable geográfica. California, Nueva York y Massachusetts están evaluando normas propias de divulgación y licencias, lo que añade complejidad para los operadores a nivel nacional. Los proveedores deben calibrar los flujos de trabajo de cumplimiento normativo asegurando al mismo tiempo experiencias uniformes para los clientes. Las condiciones económicas también importan: las regiones con registros de empleo volátil dependen más de las cuotas flexibles para gestionar el flujo de caja, una tendencia más evidente en partes del Sureste y el Medio Oeste.
Los estados con fuerte actividad turística como Florida y Nevada se están beneficiando del auge del BNPL en el gasto en viajes. La adopción impulsada por el sector de la salud es prominente en el Cinturón del Sol, donde el crecimiento poblacional y los costos de bolsillo convergen. A medida que los proveedores se asocien con hospitales y clínicas regionales, se espera que la penetración se profundice en comunidades suburbanas y rurales, ampliando la huella geográfica del mercado de BNPL.
Panorama regulatorio
El entorno regulatorio de BNPL en Estados Unidos se sustenta en las normas federales de crédito al consumo y en la postura de supervisión cambiante de la Consumer Financial Protection Bureau (CFPB). En mayo de 2024, la CFPB emitió una norma interpretativa que trataba ciertos productos BNPL de cuenta digital como tarjetas de crédito bajo el Reglamento Z de la Truth in Lending Act (TILA), lo que elevó las expectativas en torno a los estados de cuenta y la resolución de disputas. En mayo de 2025, la CFPB retiró esta norma interpretativa, tras haber señalado previamente en 2025 que despriorizaría la aplicación vinculada a la norma mientras revisaba su enfoque.
Junto a las acciones federales, la actividad legislativa continúa moldeando la dirección del cumplimiento normativo para los productos Pay-in-4. El Congressional Research Service ha destacado propuestas en el 119.º Congreso (incluidas H.R. 6891 y S. 3561) centradas en aplicar disposiciones específicas de la TILA al BNPL, reforzando que las obligaciones de divulgación, servicio y protección del consumidor siguen siendo un foco de política incluso mientras la postura interpretativa de la CFPB cambia.
Análisis de la cadena de valor
La cadena de valor del BNPL en Estados Unidos comienza con la captación de clientes y la precalificación dentro de las cuentas de usuario digitales (aplicaciones, monederos y módulos de pago integrados), seguida de la suscripción, la extensión de crédito y la aceptación por parte de comercios en pagos en línea y en punto de venta. Los proveedores generalmente monetizan a través de descuentos y comisiones a comercios, cargos al consumidor en productos de plazo más largo con TAE, e ingresos accesorios como publicidad o servicios de plataforma, a la vez que dependen de rieles de procesamiento de pagos e integraciones con pasarelas, monederos y proveedores de punto de venta para dar soporte a la aceptación omnicanal. Los flujos de liquidación implican que el proveedor de BNPL paga al comercio (a menudo neto de comisiones) y cobra las cuotas al consumidor a lo largo del calendario de pago.
La gestión de riesgos y la infraestructura de datos son nodos centrales de la cadena, que abarcan la detección de fraude, la verificación de identidad, el servicio y las cobranzas, con el desempeño retroalimentando los modelos de suscripción. Los reguladores también han señalado un histórico subreporte de las obligaciones de BNPL a las tres agencias nacionales de informes crediticios, lo que puede crear vacíos de información para otros acreedores y complicar la manera en que los consumidores construyen o reflejan su historial de pagos. Operadores de BNPL que cotizan en bolsa, como Affirm, Block (Afterpay) y PayPal, moldean las prácticas del ecosistema mediante su escala, estrategia de financiamiento e integraciones de plataforma descritas en presentaciones regulatorias periódicas.
Panorama Competitivo
El mercado de BNPL de EE. UU. exhibe una concentración moderada, lo que deja oportunidades para que surjan disruptores de nicho. Las principales empresas fintech están evolucionando hacia plataformas de múltiples servicios que combinan feeds de compras, tarjetas de débito y herramientas de presupuestación. Los ingresos publicitarios de Klarna saltaron de 13 millones de USD en 2020 a 180 millones de USD en 2024, lo que ejemplifica cómo la monetización de datos puede compensar la compresión de comisiones.
Los bancos contrarrestan con la solidez de su balance y marcas de confianza, mientras que las redes de tarjetas actúan como orquestadores del ecosistema. Las alianzas estratégicas —como la colaboración de Klarna con JPMorgan— subrayan el giro hacia modelos híbridos que combinan la agilidad fintech con la escala de los incumbentes. Las oportunidades sin explotar persisten en salud, educación y financiación de facturas B2B, donde los motores de riesgo especializados pueden exigir diferenciales premium.
La tecnología es el diferenciador decisivo: los proveedores invierten intensamente en puntuación crediticia impulsada por inteligencia artificial, detección de fraude en tiempo real y ofertas personalizadas. Las plataformas de contratos inteligentes basadas en blockchain están surgiendo, prometiendo menores costos operativos y seguimiento transparente del reembolso, aunque la adopción generalizada sigue siendo incipiente. Se espera que la intensa competencia impulse la consolidación a medida que las empresas más pequeñas luchen por absorber los costos de cumplimiento normativo y las comisiones decrecientes a los comerciantes.
Líderes de la Industria de Servicios de Compra Ahora y Paga Después de EE. UU.
Affirm Holdings Inc.
Klarna Bank AB
Afterpay Ltd (Block Inc.)
PayPal Holdings Inc.
Zip Co Ltd (Quadpay)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de la combinación de productos más allá del Pay-in-4 es un área de oportunidad clara, respaldada por el desplazamiento hacia préstamos BNPL con TAE. Los resúmenes regulatorios muestran que las originaciones con TAE alcanzaron 58.000 millones de USD en 2025 frente a 2.900 millones de USD en 2019, lo que indica una creciente aceptación por parte de consumidores y comercios hacia el crédito en cuotas de plazo más largo y precio ajustado al riesgo, capaz de respaldar categorías de mayor ticket como viajes, mejoras del hogar y salud. Esta evolución también crea vías de diferenciación para los proveedores mediante la suscripción, la flexibilidad de reembolso y experiencias de servicio alineadas con las expectativas de estilo Reglamento Z cuando corresponda.
Las oportunidades lideradas por la distribución están cada vez más ligadas a una integración más profunda en las principales infraestructuras de comercio y pagos, donde el BNPL se convierte en una opción predeterminada dentro de los flujos de pago, monedero y procesador, en lugar de un botón independiente. En 2026, acciones de empresas que incluyen integraciones con QuickBooks Payments (Intuit), superficies de Google Pay y plataformas de procesadores como Worldline y Fiserv indican que el posicionamiento en el momento de la intención y la expansión de la aceptación en canales en línea y físicos son palancas activas. La gestión del desempeño crediticio y la preparación para el cumplimiento normativo siguen siendo restricciones prácticas, especialmente mientras la atención federal y del Congreso continúa manteniendo en el alcance los requisitos de divulgación y protección al consumidor.
Desarrollos recientes del sector
- Julio de 2026: Klarna se asoció con Southwest Airlines para ofrecer opciones de pago flexibles a los viajeros. El lanzamiento amplía la presencia del BNPL en los pagos de viajes y refuerza el alcance de Klarna en el punto de venta para reservas aéreas. La colaboración amplía los momentos de pago de Klarna en viajes y consumo.
- Julio de 2026: Klarna amplió su alianza con Flix para incluir opciones de pago de Klarna en 21 mercados, incluido Estados Unidos. La expansión amplía la aceptación del BNPL en plataformas de viajes y entretenimiento, aumentando la cobertura de comercios entre mercados y la escala internacional de Klarna. La alianza refuerza la red global de comercios de Klarna.
- Junio de 2026: Klarna lanzó cuentas de ahorro aseguradas por la FDIC en Estados Unidos en asociación con WebBank. El paso hacia productos de ahorro profundiza la oferta financiera de Klarna para los clientes estadounidenses. Amplía el compromiso y la retención de usuarios al ampliar los servicios financieros dentro de la plataforma Klarna.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se mide como el valor total de las compras de consumidores en Estados Unidos que se completan mediante planes de compra ahora, pago después en el momento del pago, tanto en línea como en tienda física, para ofertas de cuotas a corto plazo o del tipo pay-in-30.
Exclusiones de alcance: no contabilizamos los planes de conversión de saldo de tarjeta posteriores a la compra, y también excluimos los préstamos en cuotas con plazos de reembolso superiores a 12 meses.
Descripción general de la segmentación
- Por Canal
- En Línea
- Punto de Venta (En Tienda Física)
- Por Industria de Uso Final
- Electrónica de Consumo
- Moda y Prendas de Vestir
- Salud y Bienestar
- Mejoras del Hogar
- Viajes y Ocio
- Medios de Comunicación y Entretenimiento
- Otras Industrias de Uso Final
- Por Grupo de Edad
- Generación Z (18-28 Años)
- Millennials (29-44 Años)
- Generación X (45-60 Años)
- Baby Boomers (61-79 Años)
- Generación Silenciosa (80 Años en Adelante)
- Por Proveedor
- Empresas Fintech
- Bancos
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando la cadena de valor del BNPL y el conjunto de demanda, y luego anclamos el modelo utilizando indicadores públicos de pago y crédito que se mueven con el uso de cuotas. Se utilizan fuentes sin muro de pago, como los informes de crédito al consumo de la Reserva Federal, las publicaciones de BNPL de la CFPB, los datos de ventas minoristas del U.S. Census y las presentaciones ante la SEC, para establecer límites en torno a la adopción y la intensidad transaccional.
Después de eso, el trabajo documental se utiliza para verificar la coherencia de la estacionalidad y la combinación de categorías (por ejemplo, los picos minoristas y los cambios en la participación en línea) antes de trasladar cualquier supuesto a las entrevistas primarias. También utilizamos fuentes secundarias como presentaciones a inversores de proveedores, prensa de reputación reconocida y sitios web de asociaciones comerciales. Utilizamos selectivamente suscripciones a bases de datos de pago para obtener datos financieros e inteligencia de proveedores, noticias y datos financieros, bases de datos de patentes, y datos de importación/exportación a nivel de envío, cuando ayuda a validar señales de respaldo. La lista de fuentes de investigación documental mencionadas aquí es ilustrativa, y se utilizaron referencias adicionales para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Nuestro trabajo primario se centra en confirmar qué se cuenta realmente como BNPL en el punto de pago, cómo se estructuran los términos de los planes, y cómo varían las comisiones a comercios y el comportamiento de aprobación según la categoría y el canal. Hablamos con actores del sector de pagos y crédito en todo Estados Unidos, incluidos proveedores, comercios, plataformas y especialistas en riesgo o cumplimiento, para cerrar las brechas dejadas por los datos públicos y volver a verificar los supuestos clave antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | CXOs: 13% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 14% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal parte de una reconstrucción descendente del conjunto de demanda, donde la actividad de compra de los consumidores estadounidenses se convierte en valor de pago habilitado por BNPL utilizando supuestos de adopción, frecuencia de transacción y ticket promedio, refinados mediante entrevistas. Una vez que la construcción macro es estable, utilizamos aproximaciones ascendentes selectivas, incluidos rangos de comisiones de comercios muestreados aplicados a los volúmenes por categoría, verificaciones de canal sobre la combinación en línea frente a tienda física, y consolidaciones de proveedores para ver si los totales necesitan ajuste.
Los insumos que con mayor frecuencia mueven el modelo incluyen la penetración del comercio minorista en línea, la proporción del pago financiada mediante cuotas, las tasas de aprobación y el comportamiento de rechazo, la duración típica del plan (pay-in-4 frente a mensual), y el cambio en los valores promedio de pedido por categoría. La previsión se realiza mediante análisis de escenarios respaldado por una regresión multivariante simple sobre impulsores como el crecimiento de las ventas minoristas, la sensibilidad a las tasas de interés para planes de mayor plazo, y las expectativas de crecimiento de usuarios que los encuestados primarios señalaron como realistas. Cuando las divulgaciones de los proveedores están incompletas, las brechas se gestionan mediante una aproximación conservadora usando rangos de pares, y luego se revalidan mediante llamadas de seguimiento.
Validación de datos y ciclo de actualización
Las estimaciones se triangulan a partir de señales independientes, incluidas series públicas de gasto minorista, indicadores de crédito al consumo y divulgaciones direccionales sobre la actividad de BNPL, y luego se verifican en busca de saltos interanuales que no se alineen con los patrones de adopción del mundo real. Si una variación parece demasiado grande, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar si el cambio es estructural o simplemente ruido de reporte.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas con verificaciones lógicas de unidades, sincronización de moneda y coherencia interna entre categorías y canales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan los términos de los planes, la regulación o la cobertura de aceptación. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de servicios de compra ahora, pago después en Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados del mercado de BNPL en Estados Unidos pueden parecer muy dispares porque el término se utiliza para cosas diferentes, y no todos miden la misma métrica. Algunas fuentes rastrean el valor de pago del consumidor, otras rastrean las originaciones, y otras capturan un conjunto de productos más reducido, por lo que las etiquetas de año pueden coincidir aunque la definición subyacente no lo haga.
Un factor común de discrepancia es el alcance, ya que algunas estimaciones se centran solo en los programas pay-in-4 o solo en el pago en línea, y también pueden reportar en dólares reales o excluir los planes de cuotas más largos. Algunas cifras externas se basan en un conjunto limitado de datos de proveedores sin un ajuste consistente por la expansión de canales y el cambio en la duración de los planes, y el ciclo de actualización puede rezagarse cuando la estacionalidad minorista o el endurecimiento crediticio modifican el comportamiento. En contraste, algunas estimaciones incorporan el BNPL solo dentro del pay-in-4, mientras que Mordor Intelligence contabiliza el valor de compra de BNPL en el punto de pago en Estados Unidos, tanto en línea como en tienda física, para ofertas de hasta 12 meses, y luego excluye las conversiones de saldo posteriores a la compra y los préstamos superiores a 12 meses.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 170,32 mil millones de USD (2025) | |
| Publicación Comercial A | 94,29 mil millones de USD (2024) | Rastrea el valor de pago del BNPL con un enfoque práctico más estrecho que típicamente enfatiza el uso del pago en línea y puede no escalar completamente la aceptación en tienda física o los planes mensuales más largos dentro de una definición unificada. |
| Informe de Investigación de Política B | 70,00 mil millones de USD (2025) | Limita la métrica al volumen de compra de BNPL pay-in-4 y excluye otros préstamos de punto de venta en cuotas que muchos usuarios y comercios aún denominan BNPL, lo que reduce el total reportado. |
La dispersión se explica en gran medida por lo que se cuenta y cómo se enmarca la métrica, no solo por el optimismo en la previsión. Al mantener la unidad como valor de compra y aplicar filtros consistentes sobre el plazo del plan y las conversiones posteriores a la compra, la estimación se mantiene trazable a insumos claros que pueden verificarse nuevamente en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de compra ahora y paga después en EE. UU.?
El mercado fue valorado en 198,21 mil millones de USD en 2026 y se proyecta que alcance 423,08 mil millones de USD en 2031.
¿Qué canal está expandiéndose más rápido en BNPL?
Se pronostica que el BNPL en punto de venta en tienda física crecerá a una CAGR del 19,15% entre 2026 y 2031, superando el crecimiento en línea.
¿Por qué la salud es considerada un sector clave de crecimiento para el BNPL?
El aumento de los costos médicos de bolsillo y la necesidad de financiación inmediata están impulsando una CAGR del 19,88% en el BNPL del sector salud hasta 2031.
¿Cómo compiten los bancos con las empresas fintech en BNPL?
Los bancos incorporan planes de cuotas en tarjetas existentes y aplicaciones móviles, aprovechando los bajos costos de financiación y las marcas de confianza, al tiempo que crecen a una CAGR del 21,19%.
¿Qué riesgos regulatorios enfrentan los proveedores de BNPL?
La postura evolutiva de la CFPB sobre la aplicación de las normas de tarjetas de crédito al BNPL y las diversas propuestas estatales introducen costos de cumplimiento que podrían desacelerar el crecimiento.
¿Es la morosidad una preocupación importante para las empresas de BNPL?
Sí. Aproximadamente el 30% de las cuotas de BNPL tenían pagos atrasados a principios de 2025, lo que llevó a los proveedores a endurecer la evaluación crediticia y diversificar las fuentes de ingresos.
Última actualización de la página el:


