
Südamerika Neobanking-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 24.90 Milliarden US-Dollar |
| Marktgröße (2026) | 29.80 Milliarden US-Dollar |
| Marktgröße (2031) | 44.80 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.50 % |
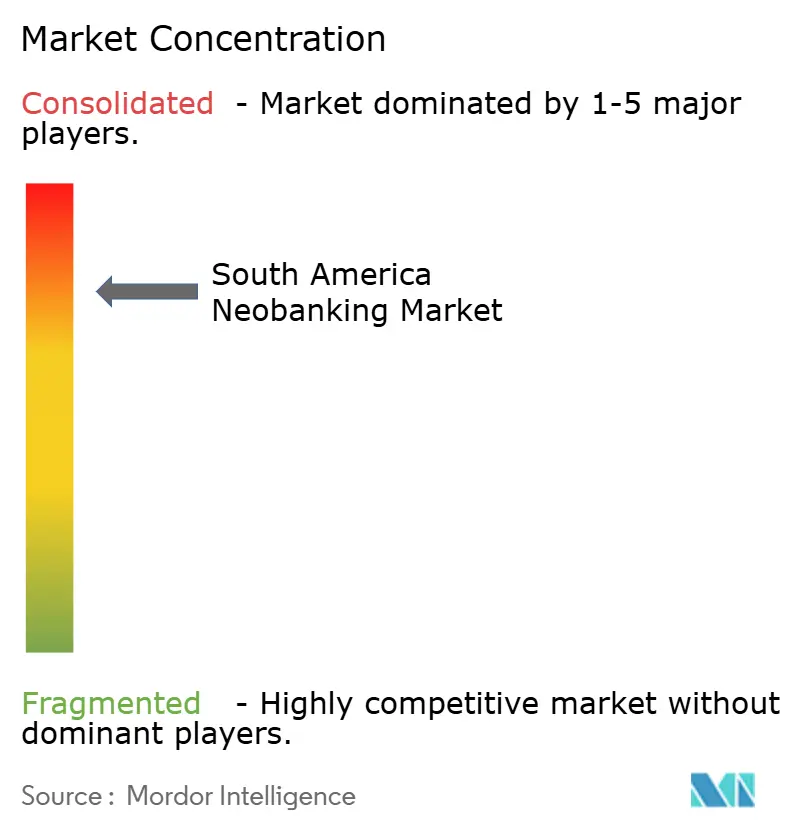
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Südamerika Neobanking-Marktanalyse von Mordor Intelligence
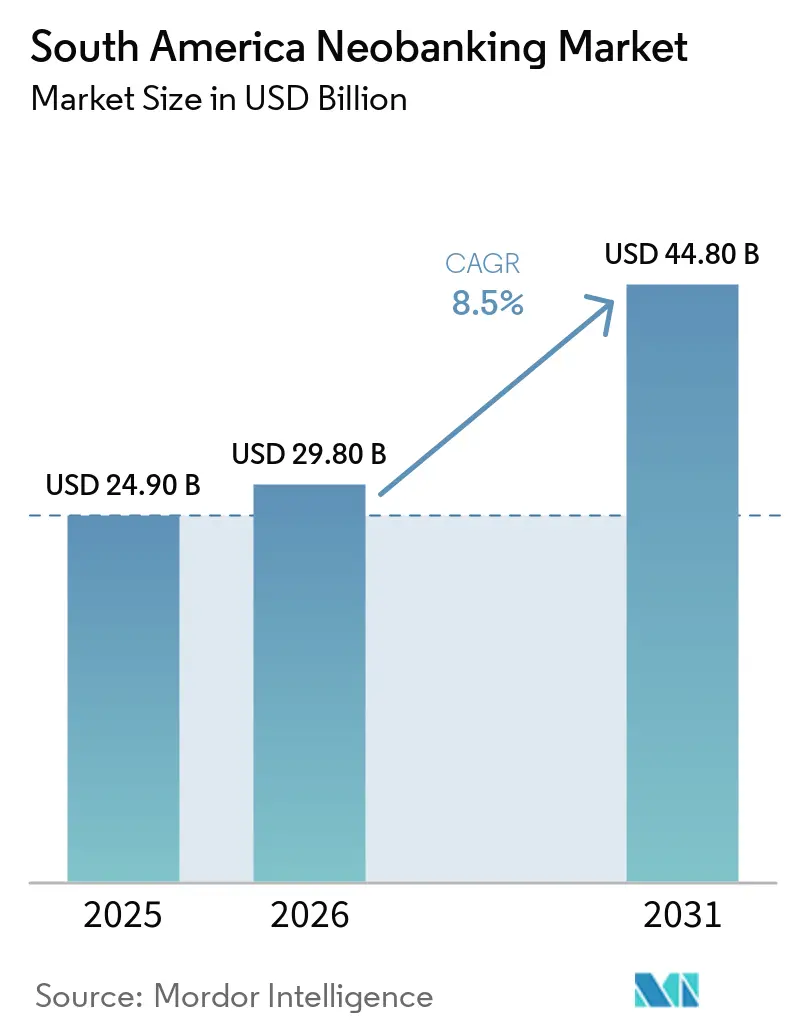
Die Größe des südamerikanischen Neobanking-Markts wird voraussichtlich von 24,90 Milliarden USD im Jahr 2025 auf 29,80 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,5 % über den Zeitraum 2026–2031 voraussichtlich 44,80 Milliarden USD erreichen.
Der südamerikanische Neobanking-Markt geht über einfache digitale Konten hinaus, da Anbieter Zahlungsbeziehungen nutzen, um Kredit-, Spar- und Versicherungsprodukte anzubieten. Brasilien bleibt das Zentrum der regionalen Aktivität, da seine Zahlungsinfrastruktur und die Akzeptanz des digitalen Bankings eine häufige Kontonutzung unterstützen. Sofortzahlungen reduzieren Transaktionsreibungen und ermöglichen es Anbietern, ohne Filialnetzwerke zu konkurrieren. Der südamerikanische Neobanking-Markt bietet auch Raum für Anbieter, die unterversorgte Verbraucher und Kleinunternehmen mit relevanten Finanzprodukten bedienen können. Kreditdisziplin, Technologieinvestitionen und Betrugsprävention werden bestimmen, wie effektiv führende Plattformen ihre Kundenbasis in nachhaltige Erträge umwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt Kreditvergabe und Kredit im Jahr 2025 einen Marktanteil von 58,52 % am südamerikanischen Neobanking-Markt, während die Versicherungsverteilung bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen wird.
- Nach Endnutzer hielten Privatkunden im Jahr 2025 einen Marktanteil von 78,12 % am südamerikanischen Neobanking-Markt, während KMU bis 2031 voraussichtlich mit einer CAGR von 12,43 % wachsen werden.
- Nach Einnahmequelle entfielen im Jahr 2025 75,52 % des Marktanteils am südamerikanischen Neobanking-Markt auf Zinserträge, während Vertriebsprovisionen und sonstige Einnahmequellen bis 2031 voraussichtlich mit einer CAGR von 14,53 % wachsen werden.
- Nach Lizenztyp hielten Multi-Lizenz-Gruppen im Jahr 2025 einen Marktanteil von 63,41 % am südamerikanischen Neobanking-Markt, während spezialisierte Kredit- und Finanzunternehmenslizenzen bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Marktanteil von 76,54 % am südamerikanischen Neobanking-Markt, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 13,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Südamerika Neobanking-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme der Smartphone- und internetbasierten Banknutzung | +2.0% | Global, am stärksten in Brasilien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach finanzieller Inklusion unter unterversorgten Verbrauchern | +1.7% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Sofortzahlungen und digitale Zahlungsökosysteme | +1.8% | Brasilien, Kolumbien, regionale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach kostengünstigen digitalen Finanzdienstleistungen | +1.2% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Alternative Daten und digitale Transaktionen für den Kreditzugang | +0.8% | Brasilien, Kolumbien, Peru | Langfristig (≥ 4 Jahre) |
| Partnerschaften im digitalen Banking und Ökosysteme für eingebettete Finanzdienstleistungen | +1.1% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Smartphone- und internetbasierte Banknutzung
Das mobile Banking-Volumen in Brasilien stieg in den 5 Jahren bis 2025 um 169 % und erreichte 187,5 Milliarden Transaktionen, was zeigt, dass die tägliche Finanzaktivität zunehmend auf digitale Schnittstellen ausgerichtet ist. Kunden, die Zahlungen über ein mobiles Konto erhalten, können dieselbe Schnittstelle für Ersparnisse, Kredite oder Versicherungen nutzen, was den praktischen Vorteil eines physischen Filialnetzes verringert. Nubank berichtete, dass es bis Juli 2026 31,5 Millionen zuvor unbankierte Brasilianer in das Bankensystem aufgenommen hatte und in Regionen stärker vertreten war, in denen viele Gemeinden keine physische Bankfiliale haben[1]Nu Holdings Ltd., "Nu Holdings Ltd. Reports Fourth Quarter and Full Year 2025 Financial Results," Nubank International. . Es wird erwartet, dass die brasilianischen Banktechnologieinvestitionen im Jahr 2026 50,1 Milliarden BRL (9,84 Milliarden USD) erreichen werden, verglichen mit 46,8 Milliarden BRL (9,19 Milliarden USD) im Jahr 2025, was sichere und hochvolumige mobile Dienste unterstützt. Der südamerikanische Neobanking-Markt profitiert davon, dass etablierte Institute und digitale Spezialisten die zugrunde liegende Technologiebasis weiter ausbauen. Ein zugängliches Onboarding kann Kunden in abgelegenen Gebieten bedienen, ohne eine Filialinfrastruktur zu replizieren, und eine breitere Produktnutzung unterstützen, nachdem ein primäres Konto eingerichtet wurde.
Nachfrage nach finanzieller Inklusion unter unterversorgten Verbrauchern
Finanzielle Inklusion bleibt eine wichtige Nachfragequelle im südamerikanischen Neobanking-Markt, da digitale Produkte Kunden mit eingeschränktem Zugang zum konventionellen Banking erreichen können. Nubank berichtete, dass seine Kreditoperationen im Nordosten Brasiliens im Jahr 2025 6,8 % des regionalen BIP entsprachen, was zeigt, dass digitaler Kredit über ein konventionelles Verbraucherprodukt hinaus relevant ist. Zahlungsdaten können Plattformen dabei helfen, Kunden mit begrenzter traditioneller Kredithistorie zu bewerten und Erstkreditnehmer in das formelle Finanzsystem einzubeziehen. Yape hat seit 2020 6,6 Millionen Menschen in das Bankensystem aufgenommen und in Peru 19 Millionen Nutzer überschritten, was zeigt, wie eine digitale Plattform Kunden mit eingeschränktem traditionellen Zugang erreichen kann. Eine Zahlungshistorie kann spätere Spar-, Kredit- und Schutzprodukte unterstützen, wodurch die Kundenaktivität ebenso wichtig wird wie die Kontoeröffnung. Die südamerikanische Neobanking-Branche kann die formelle Teilhabe ausweiten, wenn das Produktdesign Kunden mit dünner Datenlage berücksichtigt, während Anbieter Erschwinglichkeit und Rückzahlungsrisiken managen.
Ausweitung von Sofortzahlungen und digitalen Zahlungsökosystemen
Brasiliens Pix-System erreichte in seinen ersten 5 Jahren mehr als 178 Millionen eindeutige Nutzer und machte Echtzeit-Überweisungen zu einem Standardbestandteil der täglichen digitalen Finanzaktivität[2]Banco Central do Brasil, "Open Finance in Brazil Dashboard," Banco Central do Brasil. . Gebührenfreie, sofortige Überweisungen reduzieren einen Zahlungsvorteil, den etablierte Banken zuvor hatten, und machen digitale Konten für alltägliche Transaktionen nützlicher. Der südamerikanische Neobanking-Markt profitiert von dieser häufigen Kontonutzung, da sie Kundenbeziehungen stärken kann, bevor Anbieter Kredit-, Spar- und andere Dienstleistungen anbieten. Die Zahlungsinitiierung über Open Finance durch Pix stieg von 7,4 Millionen Transaktionen im Jahr 2024 auf 64,5 Millionen im Jahr 2025, während das damit verbundene Volumen von 3,17 Milliarden BRL (0,62 Milliarden USD) auf 15,3 Milliarden BRL (3 Milliarden USD) zunahm. Brasilien hatte bis August 2026 außerdem 138,46 Millionen eindeutige Open-Finance-Einwilligungen und 239,79 Millionen aktive Autorisierungen. Diese Entwicklungen können die Wechselbarrieren senken und gleichzeitig den Druck auf Anbieter erhöhen, die auf geschlossene Kundenbeziehungen angewiesen sind.
Wachsende Nachfrage nach kostengünstigen digitalen Finanzdienstleistungen bei KMU und Verbrauchern
Kleine Unternehmen sehen sich häufig mit Kreditprozessen konfrontiert, die Sicherheiten, ausgedehnte Betriebshistorien und formelle Dokumentation erfordern, was Händler mit unregelmäßigen Einnahmen oder begrenzten Sachanlagen ausschließen kann. Nubank führte im Jahr 2025 die KMU-Kreditausweitung und sein Zahlungsassistenz-Tool für das Cashflow-Management ein und verknüpfte damit Betriebskapitalbedarf und Zahlungsabwicklung innerhalb einer Kundenbeziehung. Die Zahlungsannahme kann Anbietern aktuelle Informationen über die Geschäftstätigkeit liefern, sodass der südamerikanische Neobanking-Markt relevantere Produkte für Kleinunternehmen anbieten kann. DaviPlata berichtete, dass sein Nanokreditportfolio im ersten Quartal 2026 im Jahresvergleich um 624 % auf 45,2 Millionen USD gewachsen ist. Mehr als 1 Million Kleinhändler nutzten die Plattform für die Zahlungsannahme, was eine starke Nachfrage nach zugänglicher Händlerfinanzierung belegt. Die südamerikanische Neobanking-Branche kann davon profitieren, da Zahlungstools eine Grundlage für Kredit und umfassendere Finanzdienstleistungen ohne einen separaten Akquisitionsprozess bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung und Lizenzkomplexität | -0.5% | Kolumbien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, digitaler Betrug und Risiken für das Kundenvertrauen | -0.5% | Brasilien, Kolumbien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Hohe Kundenakquisitionskosten und Wettbewerb | -0.3% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Makroökonomische Volatilität und Kreditrisiko | -0.4% | Argentinien, Brasilien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung und Lizenzkomplexität auf südamerikanischen Märkten
Südamerikanische Länder verwenden separate Aufsichtsstrukturen fr digitale Finanzdienstleister mit unterschiedlichen Anforderungen an Kapital, Produktgenehmigungen, Einlagenbehandlung und Datenpflichten. Nubanks Jahresbericht 2025 beschreibt seine regulierten Tätigkeiten und die Bedeutung von Genehmigungen in den Betriebsmärkten[3]Nu Holdings Ltd., "Form 20-F Annual Report 2025," U.S. Securities and Exchange Commission.. Anbieter benötigen möglicherweise separate Lizenzen, wenn sie von Zahlungen auf Kreditvergabe, Einlagen oder Investitionsvertrieb ausweiten, was Kosten und Vorbereitungsaufwand erhöht. Eine Zahlungslizenz kann die Kundenakquisition unterstützen, während Kredit- und Einlagenprodukte umfangreichere Genehmigungen und mehr Kapital erfordern. Multi-Lizenz-Strukturen können Produktlücken schließen, obwohl kleinere Anbieter möglicherweise weniger Ressourcen für Anträge und laufende Compliance haben. Der südamerikanische Neobanking-Markt ist durch Kundenbedürfnisse regional verbunden, aber grenzüberschreitende Expansion muss lokale Vorschriften berücksichtigen.
Cybersicherheit, digitaler Betrug und Risiken für das Kundenvertrauen
BioCatch berichtete, dass Social-Engineering-Betrugsversuche bei erfassten südamerikanischen Finanzinstituten im Jahr 2025 um 155 % gestiegen sind, während Malware-Angriffe um 225 % und Betrug mit gestohlenen Geräten um 344 % zunahmen[4]BioCatch, "Latin American Banks See 155% Increase in Scam Attempts," BioCatch.. Diese Bedrohungen können die Kosten für Anbieter erhöhen, die auf digitales Onboarding und Echtzeittransaktionen angewiesen sind, und gleichzeitig das Kundenvertrauen schwächen. Der südamerikanische Neobanking-Markt erfordert kontinuierliche Investitionen in Identitätskontrollen, Überwachung und Kundenschulung, wodurch Betrugsprävention Teil des Kundenwertangebots wird. Echtzeit-Zahlungssysteme verbessern den Komfort, reduzieren aber die verfügbare Zeit zur Identifizierung und Unterbindung verdächtiger Überweisungen. Kleinere Institute finden es möglicherweise schwieriger, das Sicherheitsinvestitionsniveau größerer Plattformen aufrechtzuerhalten. Stärkere Risikokontrollen können die Kundenbindung und eine verantwortungsvolle Expansion unterstützen, während Betrugsvorfälle das Vertrauen in digitale Transaktionen verringern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Kreditführerschaft unterstützt breiteren Produktvertrieb
Kreditvergabe und Kredit machten im Jahr 2025 58,52 % der Größe des südamerikanischen Neobanking-Markts aus. Diese Position spiegelt die Fähigkeit der Plattformen wider, Echtzeit-Zahlungsverhalten bei der Bewertung von Kunden mit begrenzten formellen Kredithistorien zu nutzen. Nubank berichtete von einem gesamten Kreditportfolio von 32,7 Milliarden USD Ende 2025, was 40 % über dem Vorjahr liegt. Das Portfolio erreichte im ersten Quartal 2026 37,2 Milliarden USD, ebenfalls 40 % höher als im Vorjahreszeitraum. Unbesicherte Kreditvergabe machte Ende 2025 25 % dieses Portfolios aus.
Die Versicherungsverteilung wird bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen. Anbieter können Versicherungen innerhalb von Anwendungen anbieten, die Kunden bereits für Zahlungen und Kontoverwaltung nutzen. Diese Anordnung kann den Zugang erweitern und die Abhängigkeit von einem separaten Vertriebskanal verringern. Transaktionskonten, Einlagen, Ersparnisse, Zahlungen, Überweisungen und Karten bleiben wichtige Einstiegs- und Bindungsprodukte. Investitionen, Wertpapiervertrieb und andere Dienstleistungen haben kleinere Beiträge, können aber Kundenbeziehungen vertiefen. Der Marktanteil des südamerikanischen Neobanking-Markts verschiebt sich hin zu einem diversifizierteren Dienstleistungsmix, was Möglichkeiten schafft, Kreditvergabe und angrenzende Finanzprodukte auszubauen und dabei eine verantwortungsvolle Produkteignung aufrechtzuerhalten.
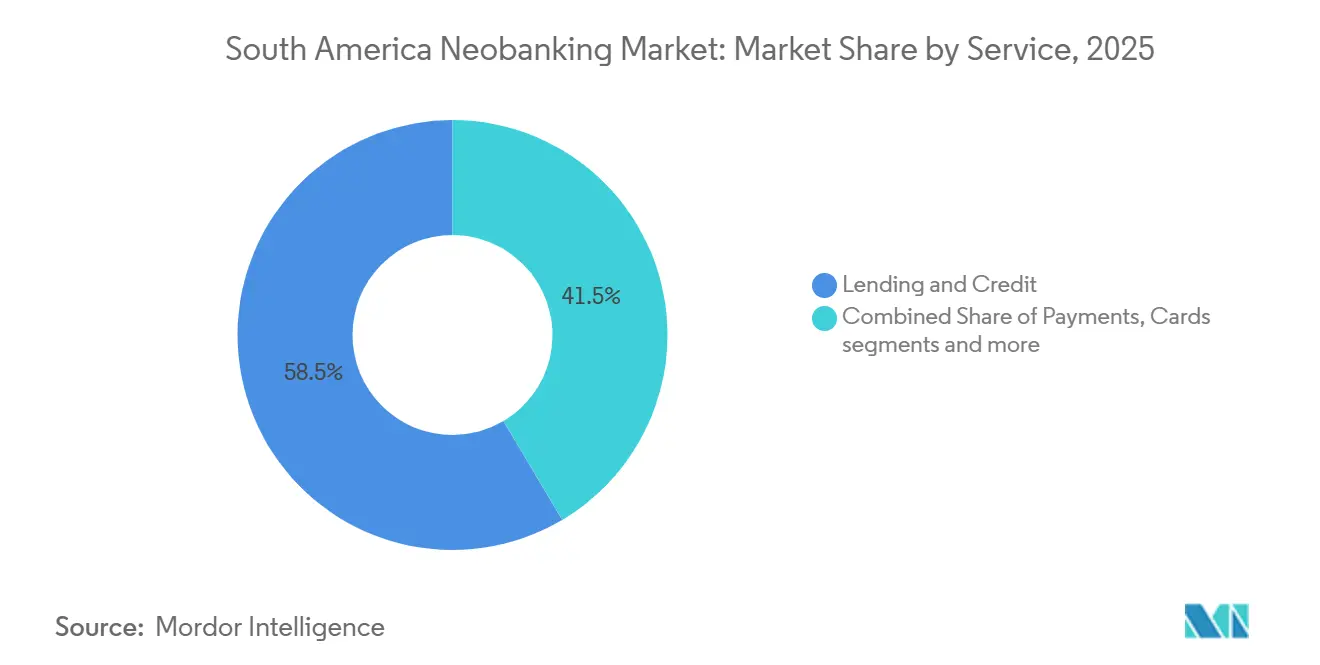
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Privatkundenkonten schaffen eine Basis für KMU-Dienstleistungen
Privatkunden hielten im Jahr 2025 einen Marktanteil von 78,12 % am südamerikanischen Neobanking-Markt. Kostenlose Konten, Karten ohne Jahresgebühr und provisionsfreie Überweisungen eignen sich für Verbraucher mit häufigen grundlegenden Finanzbedürfnissen. Privatkundenaktivitäten liefern auch Zahlungsdaten und schaffen Vertrauen in die Schnittstelle des Anbieters. Nubank berichtete, dass die Präsenz als Hauptinstitut im vierten Quartal 2025 in 17 brasilianischen Bundesstaaten über 30 % der erwachsenen Bevölkerung überstieg. Das Unternehmen berichtete von einer stärkeren Durchdringung in einkommensschwächeren Bundesstaaten mit geringerer Filialdichte.
KMU werden bis 2031 voraussichtlich mit einer CAGR von 12,43 % wachsen. Viele Kleinunternehmen haben eingeschränkten Zugang zu besicherungsbasiertem Bankkredit und benötigen Dienstleistungen, die auf ihre Betriebsmuster abgestimmt sind. Zahlungsannahme-Tools können Anbietern Einblick in Forderungen und Geschäftstätigkeit geben. Die Ergebnisse von DaviPlata im ersten Quartal 2026 veranschaulichen die Nachfrage nach Kleinstkreditfinanzierung für Händler. Kleinstunternehmen und Einzelunternehmer können Zahlungstools nutzen, die Aufzeichnungen für spätere Kreditentscheidungen aufbauen, während große Unternehmen weiterhin stärker von etablierten Firmenbanken abhängig sind. Das Wachstum der Größe des südamerikanischen Neobanking-Markts wird durch Anbieter unterstützt, die Zahlungen, Inkasso und Betriebskapitaldienstleistungen kombinieren und dabei eine sorgfältige Erschwinglichkeitsbewertung aufrechterhalten.
Nach Einnahmequelle: Zinserträge bleiben zentral, während Gebühren expandieren
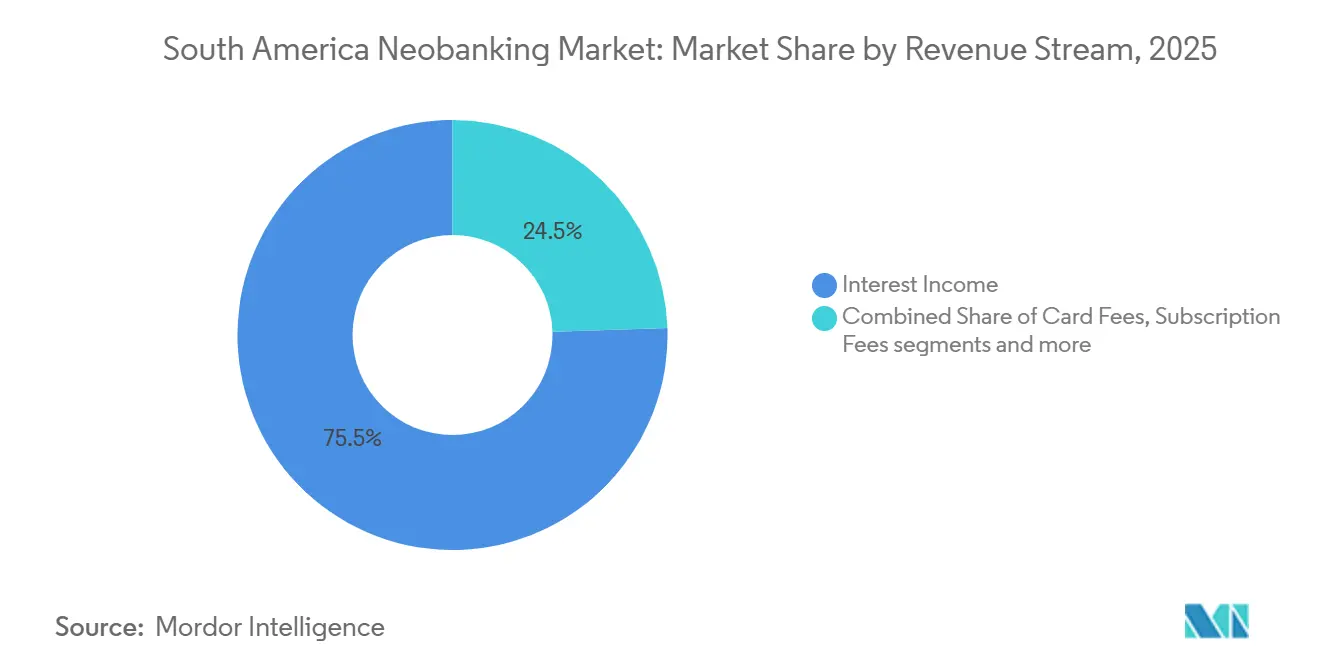
Zinserträge machten im Jahr 2025 75,52 % der Größe des südamerikanischen Neobanking-Markts aus. Das Ergebnis spiegelt die Bedeutung von Kreditprodukten und das vorherrschende Zinsumfeld in der Region wider. Nubank berichtete von 2,8 Milliarden USD Nettozinserträgen im vierten Quartal 2025. Das Unternehmen berichtete von einer Nettozinsmarge von 21,1 % im ersten Quartal 2026. Eine kreditbasierte Einnahmenbasis bleibt empfindlich gegenüber Finanzierungskosten, Kreditrenditen und Rückzahlungsleistung.
Vertriebsprovisionen und sonstige Einnahmen werden bis 2031 voraussichtlich mit einer CAGR von 14,53 % wachsen. Versicherungen, Ersparnisse, Investitionsvertrieb und eingebettete Finanzdienstleistungen können Einnahmen generieren, ohne die Bilanznutzung, die mit direkter Kreditvergabe verbunden ist. MercadoLibre identifizierte Versicherungs-, Spar- und Investitions-Cross-Selling als strategische Prioritäten für Mercado Pago im Jahr 2025. Kartengebühren, Transaktionsgebühren, Devisendienstleistungen und Abonnements bleiben relevante ergänzende Einnahmequellen. Wettbewerbs- und regulatorische Bedingungen können kartenbezogene Einnahmen einschränken, während Überweisungskorridore Devisenaktivitäten unterstützen können. Der Marktanteil des südamerikanischen Neobanking-Markts kann durch Einnahmendiversifizierung gestärkt werden, wenn die Preisgestaltung transparent bleibt und die Produkte identifizierbare Kundenbedürfnisse erfüllen.
Nach Lizenztyp: Multi-Lizenz-Anbieter decken mehr Kundenbedürfnisse ab
Multi-Lizenz-Gruppen hielten im Jahr 2025 einen Marktanteil von 63,41 % am südamerikanischen Neobanking-Markt nach Lizenztyp. Diese Gruppen können Zahlungs-, Kredit-, Einlagen- und andere regulierte Fähigkeiten in einem umfassenderen Kundenwertangebot kombinieren. Zahlungslizenzen können die Kundenakquisition und Transaktionen unterstützen, während Kreditlizenzen nach der Entwicklung von Kunden- und Risikomanagementfähigkeiten Kreditvergabe ermöglichen. Umfangreichere Bankgenehmigungen können versicherte Einlagen und einen ausgedehnteren Produktvertrieb unterstützen. Nubanks Bericht 2025 beschreibt die Bedeutung regulierter Einheiten und Genehmigungen in seinen Märkten.
Spezialisierte Kredit- und Finanzunternehmenslizenzen werden bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen. Diese Lizenzen können Plattformen ermöglichen, direkte Kreditaktivitäten auszuweiten, ohne sofort als Vollbanken zu operieren. Zahlungskonto- und Wallet-Lizenzen bleiben für Anbieter in der Einstiegsphase und für grundlegende digitale Transaktionen wichtig. Vollbanklizenzen repräsentieren eine kleinere Gruppe von Einheiten, können aber umfangreichere Einlagen- und Kreditaktivitäten unterstützen. Die Lizenzprogression ist sowohl eine kommerzielle Entscheidung als auch ein regulatorischer Prozess, der Kapital-, Governance- und Compliance-Ressourcen erfordert. Die Größe des südamerikanischen Neobanking-Markts wird durch Anbieter an verschiedenen Punkten der Lizenzprogression unterstützt, wobei ihre Produktausweitung von regulatorischen Genehmigungen, Kapitalressourcen und der Stärke der Kundenbeziehungen abhängt.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Marktanteil von 76,54 % am südamerikanischen Neobanking-Markt. Pix, eine breite Nutzung des mobilen Bankings und eine große digital engagierte Kundenbasis unterstützen die führende Position des Landes. Brasilien hatte bis August 2026 138,46 Millionen eindeutige Open-Finance-Einwilligungen und 239,79 Millionen aktive Autorisierungen. Dieses Beteiligungsniveau unterstützt den Datenaustausch und die Zahlungsinitiierung im gesamten Ökosystem. Die Banktechnologieinvestitionen werden voraussichtlich im Jahr 2026 9,84 Milliarden USD erreichen. Nubank hatte im ersten Quartal 2026 114,7 Millionen Kunden in Brasilien. Brasiliens Größe macht es zur Hauptquelle regionaler Kundenaktivität und Produktentwicklung.
Kolumbien wird voraussichtlich das schnellste Wachstum mit einer CAGR von 13,82 % bis 2031 verzeichnen. Das Land verfügt über eine große Nutzerbasis für digitale Geldbörsen und entwickelt sein digitales Finanzökosystem. DaviPlata bediente im Jahr 2025 mehr als 20 Millionen Kunden und vergab KMU-Nanokredite an mehr als 1 Million Kleinunternehmen. Sein Nanokreditportfolio erreichte im ersten Quartal 2026 45,2 Millionen USD. Argentinien machte im Jahr 2025 durch sein Sistema de Finanzas Abiertas Fortschritte bei der finanziellen Inklusion. Diese Märkte zeigen, dass Wachstum von lokaler Infrastruktur, dem Bedarf an finanziellem Zugang und der Ausführung durch Anbieter abhängt.
Yape in Peru hatte im ersten Quartal 2026 16,4 Millionen monatlich aktive Nutzer. Die Plattform berichtete von einem Krediteinnahmenwachstum von 3,6-mal im Jahresvergleich und 5,7 Millionen aktiven Kreditnehmern. Chile bleibt durch lokal ausgerichtete Plattformen und bankgestützte Geldbörsen ein relevanter Markt für digitale Finanzdienstleistungen. Yape Bolivia überschritt im ersten Quartal 2026 2 Millionen Kunden. Uruguay, Paraguay, Bolivien, Venezuela, Ecuador, Guyana und Suriname bleiben kleinere Korridore mit spezifischen Zahlungs- und Überweisungsbedürfnissen. Die Größe des südamerikanischen Neobanking-Markts wird sich voraussichtlich in verschiedenen Ländern unterschiedlich schnell entwickeln, was Unterschiede in der Kundenakzeptanz und den lokalen regulatorischen Rahmenbedingungen widerspiegelt.
Wettbewerbslandschaft
Der südamerikanische Neobanking-Markt ist unter den größten Plattformen konzentriert und unter kleineren Betreibern fragmentiert. Nubank und Mercado Pago sind die 2 größten regionalen Plattformen nach Kundenzahl und Transaktionsaktivität. Nubanks gesamtes Kreditportfolio erreichte im ersten Quartal 2026 37,2 Milliarden USD, 40 % über dem Vorjahresquartal. Mercado Pago hatte im vierten Quartal 2025 fast 78 Millionen monatlich aktive Nutzer. Nubank berichtete im Dezember 2025 von 131 Millionen globalen Kunden, darunter 113 Millionen in Brasilien. Mercado Pago berichtete von einem Kreditportfolio von 12,5 Milliarden USD im vierten Quartal 2025. Diese Plattformen nutzen unterschiedliche Ausgangspunkte, streben aber beide danach, finanzielle Kundenbeziehungen zu vertiefen.
Nubank weitete im Jahr 2025 das KMU-Kreditangebot aus und führte das Zahlungsassistenz-Tool ein. Dieser Schritt verknüpfte Unternehmenskreditvergabe mit dem Cashflow-Management für Kleinkunden. MercadoLibre priorisierte im Jahr 2025 weiterhin Versicherungs-, Spar- und Investitions-Cross-Selling über Mercado Pago. Mercado Pago berichtete außerdem von einer Quote notleidender Kreditkartenkredite (15 bis 90 Tage) von 4,4 % im vierten Quartal 2025. Sein Kreditportfolio wuchs in diesem Zeitraum um 90 % im Jahresvergleich. Die Kombination aus Kundendaten, Kreditvergabe und Betrugskontrollen wird für Anbieter mit Kreditambitionen zunehmend wichtiger. Der südamerikanische Neobanking-Markt wird Unternehmen belohnen, die Dienstleistungen ausweiten können und dabei die Qualität der Vermögenswerte und das Kundenvertrauen schützen.
Das Portfoliowachstum von DaviPlata im ersten Quartal 2026 zeigt, dass aufstrebende Anbieter bedeutende Positionen in fokussierten Kundengruppen aufbauen können. Yapes aktive Nutzer- und Kreditnehmerbasis zeigt die Bedeutung hochfrequenter Zahlungsbeziehungen in Peru. Kleinere Betreiber können länderspezifische Anforderungen oder Kundennischen ansprechen, die größere Plattformen möglicherweise nicht priorisieren. KMU-Banking, Versicherungsvertrieb und grenzüberschreitende Zahlungen bleiben relevante Bereiche für die Produktentwicklung. Anbieter mit stärkerem Zahlungsengagement verfügen möglicherweise über mehr Informationen für die Kreditvergabe und personalisierte Angebote. Die Ausweitung auf zusätzliche Dienstleistungen erhöht jedoch auch regulatorische und operative Anforderungen. Die südamerikanische Neobanking-Branche bleibt wettbewerbsintensiv, da Kundenzahl allein nicht die Notwendigkeit einer sorgfältigen Produktbereitstellung beseitigt.
Marktführer der Südamerika Neobanking-Branche
-
Nubank
-
Mercado Pago
-
PicPay
-
Banco Inter
-
PagBank
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Nubank berichtete, dass es 31,5 Millionen zuvor unbankierte Brasilianer in das Bankensystem aufgenommen hatte, während seine Präsenz als Hauptinstitut im vierten Quartal 2025 in 17 brasilianischen Bundesstaaten über 30 % überstieg.
- Mai 2026: Credicorp veröffentlichte die Ergebnisse des ersten Quartals 2026 und zeigte, dass Yape 16,4 Millionen monatlich aktive Nutzer erreichte, 5,7 Millionen aktive Kreditnehmer hatte und Krediteinnahmen erzielte, die 3,6-mal höher waren als im Vorjahreszeitraum.
- April 2026: Credicorp gründete am 1. April 2026 eine einheitliche Neobank-Geschäftseinheit und brachte Yape Peru, Yape Bolivia, iO und Tenpo Chile unter eine einheitliche Führungsstruktur.
- April 2026: DaviPlata wurde mit verzinslichen Konten, Debitkarten, Kreditkarten und Sparprodukten für mehr als 20 Millionen Kunden in Kolumbien neu aufgelegt.


Berichtsumfang des Südamerika Neobanking-Markts
Der südamerikanische Neobanking-Markt bezieht sich auf das Ökosystem digital-orientierter Bank- und Finanzdienstleister, die Banking-, Zahlungs-, Kredit-, Spar-, Investitions- und andere Finanzprodukte hauptsächlich über mobile Anwendungen und digitale Plattformen anbieten, mit begrenzter oder keiner Abhängigkeit von traditionellen physischen Filialen. Der Markt wird durch hohe Smartphone- und Internetdurchdringung, die Nachfrage nach bequemen und kostengünstigen Finanzdienstleistungen, die Ausweitung digitaler Zahlungen und die Notwendigkeit angetrieben, unterversorgte und nicht ausreichend bediente Bevölkerungsgruppen zu bedienen.
Der südamerikanische Neobanking-Markt ist segmentiert nach Dienstleistung (Transaktionskonten, Karten, Kreditvergabe und Kredit und mehr), Endnutzer (Privatkunden, Kleinstunternehmen, KMU und mehr), Einnahmequelle (Zinserträge, Karten-Interchange und Gebühren, Devisen und mehr), Lizenztyp (Vollbanklizenz, Zahlungs-Wallet und mehr) und Geografie (Brasilien, Argentinien, Kolumbien, Chile, Peru, Sonstige). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Geschäftskonto |
| Sparkonto |
| Mobile Banking |
| Zahlungen und Geldtransfer |
| Sparkonto |
| Kredite |
| Sonstiges |
| Unternehmen |
| Privat |
| Sonstiges |
| Nach Konto | Geschäftskonto |
| Sparkonto | |
| Nach Dienstleistung | Mobile Banking |
| Zahlungen und Geldtransfer | |
| Sparkonto | |
| Kredite | |
| Sonstiges | |
| Nach Anwendung | Unternehmen |
| Privat | |
| Sonstiges |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für das südamerikanische Neobanking bis 2031?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,5 % wachsen und bis 2031 44,8 Milliarden USD erreichen. Die Prognose spiegelt eine breitere Nutzung digitaler Konten, Zahlungen, Kredite und verwandter Dienstleistungen wider.
Welche Dienstleistung generiert die meisten Einnahmen für südamerikanische Digitalbanken?
Kreditvergabe und Kredit führten den Dienstleistungsumsatz im Jahr 2025 mit einem Anteil von 58,52 % an. Zahlungsaktivitäten und Kundeninformationen unterstützen Kreditprodukte für Kunden mit begrenzten traditionellen Kredithistorien.
Warum sind Kleinunternehmen für digitale Finanzdienstleister in Südamerika wichtig?
KMU werden bis 2031 voraussichtlich mit einer CAGR von 12,43 % wachsen, da viele einen einfacheren Zugang zu Zahlungs- und Betriebskapitalprodukten benötigen. Händlerzahlungsströme können Kreditbewertungen unterstützen, die die aktuelle Geschäftstätigkeit widerspiegeln.
Welches Land führt die regionale Neobanking-Aktivität an?
Brasilien führte im Jahr 2025 mit einem Anteil von 76,54 %, unterstützt durch Pix, die Nutzung des mobilen Bankings und die Beteiligung an Open Finance. Seine Größe unterstützt regionale Kundenaktivität und die Entwicklung von Finanzprodukten.
Was ist die am schnellsten wachsende Einnahmequelle für diese Anbieter?
Vertriebsprovisionen und sonstige Einnahmen werden bis 2031 voraussichtlich mit einer CAGR von 14,53 % wachsen. Versicherungen, Ersparnisse, Investitionen und eingebettete Finanzdienstleistungen können Einnahmen über die direkte Kreditvergabe hinaus unterstützen.
Welche Risiken können die Akzeptanz des digitalen Bankings in Südamerika beeinflussen?
Betrug, Cybersicherheitsbedrohungen, Lizenzkomplexität, Kundenakquisitionskosten und Kreditrisiko können die Akzeptanz verlangsamen und die Betriebskosten erhöhen. Stärkere Kontrollen sind wichtig für den Schutz des Vertrauens in digitale Finanzdienstleistungen.
Seite zuletzt aktualisiert am:



