
Größe und Marktanteil des Europa-Polstermöbelmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.24 Milliarden US-Dollar |
| Marktgröße (2026) | 4.46 Milliarden US-Dollar |
| Marktgröße (2031) | 5.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
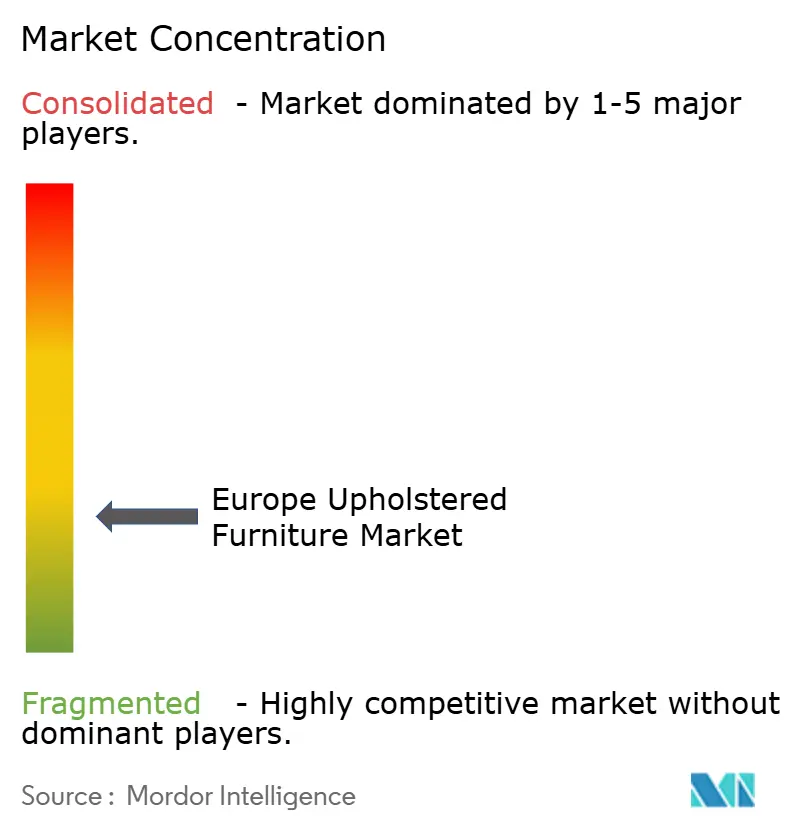
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Europa-Polstermöbelmarktes von Mordor Intelligence
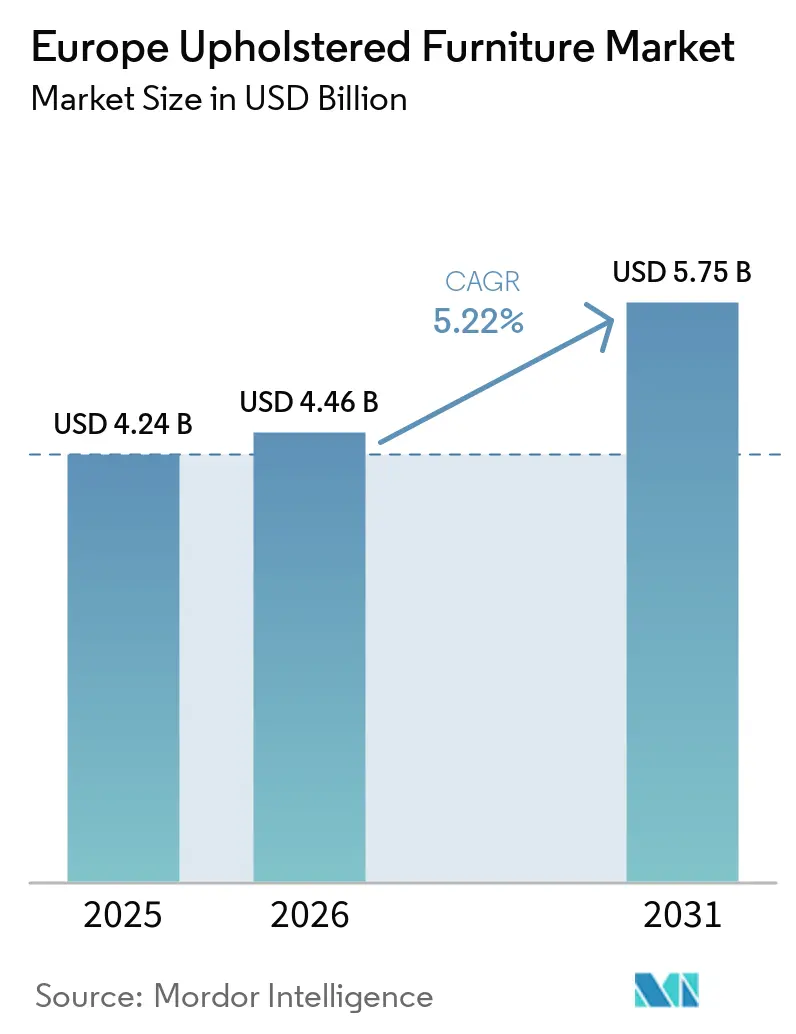
Die Größe des europäischen Marktes für gepolsterte Möbel wird voraussichtlich von 4,24 Milliarden USD im Jahr 2025 auf 4,46 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,22 % über den Zeitraum 2026–2031 einen Wert von 5,75 Milliarden USD erreichen.
Da sich der Möbelmarkt Europas bis 2031 stetig ausweitet und Wohnmöbel den Großteil der Gesamtnachfrage ausmachen, sichern sich hochwertige Kategorien wie Sofas und gepolsterte Betten weiterhin einen überproportionalen Anteil am inkrementellen Möbelausgaben. Diese Entwicklung unterstreicht die Widerstandsfähigkeit des Sektors, da europäische Haushalte ihre Innenräume kontinuierlich erneuern, während gewerbliche Käufer die Renovierungszyklen im Vorfeld großer Sportveranstaltungen beschleunigen. Verbraucher in der gesamten Region priorisieren komfortorientierte Designs, modulare Konfigurationen und Nachhaltigkeitsnachweise, was Hersteller dazu veranlasst, Lieferketten für Rückverfolgbarkeit und Kreislaufwirtschaftskonformität neu zu gestalten. Digital-first-Einkaufsverhalten verändert die Wettbewerbslandschaft zusätzlich, wobei Augmented-Reality-Tools, virtuelle Ausstellungsräume und Versprechen zur Lieferung am nächsten Tag etablierte Einzelhändler dazu drängen, Omnichannel-Modelle einzuführen. Gleichzeitig zwingt die Preisvolatilität bei Rohstoffen die Produzenten dazu, Holz- und Schaumstoffkosten abzusichern oder auf technisch entwickelte Substitute umzusteigen, was den Kostendruck weiter verschärft. Schließlich erschließen institutionelle Investitionen in Build-to-Rent-Wohnprojekte und Renovierungen im Gastgewerbe Beschaffungsmöglichkeiten in großem Umfang und gleichen die traditionelle Abhängigkeit des Marktes von diskretionären Haushaltsausgaben aus.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 2025 34,72 % des Marktanteils für gepolsterte Möbel in Europa auf Sofas, während Betten bis 2031 den schnellsten CAGR von 6,78 % verzeichnen sollen.
- Nach Anwendungsbereich hielt das Wohnsegment 2025 einen Marktanteil von 67,10 %, während gewerbliche Anwendungen bis 2031 einen CAGR von 6,42 % verzeichnen sollen.
- Nach Vertriebskanal führten Fachgeschäfte 2025 mit einem Anteil von 25,61 % an der Marktgröße, während Online-Plattformen bis 2031 mit einem CAGR von 8,84 % wachsen sollen.
- Nach Geografie entfielen auf das Vereinigte Königreich, Frankreich und Deutschland 2025 46,85 % des europäischen Marktes für gepolsterte Möbel, während die nordischen Länder zwischen 2026 und 2031 den höchsten CAGR von 5,52 % verzeichnen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Markttreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Haus-Renovierungs- und Erneuerungszyklus | +1.2% | Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Premiumisierung bei Käufern der Generation Y & Generation Z | +0.9% | Deutschland, Vereinigtes Königreich, Nordics, Benelux | Langfristig (≥ 4 Jahre) |
| Expansion von Build-to-Rent-Wohnprojekten | +0.7% | Deutschland, Vereinigtes Königreich, Niederlande, Spanien | Mittelfristig (2–4 Jahre) |
| Renovierungswelle im Gastgewerbe (Olympische Spiele/EURO) | +0.5% | Frankreich, Deutschland, Spanien, Italien | Kurzfristig (≤ 2 Jahre) |
| Möbelabonnement- und „als Dienstleistung”-Modelle gewinnen an Bedeutung | +0.6% | Vereinigtes Königreich, Deutschland, Niederlande, Nordics | Mittelfristig (2–4 Jahre) |
| Digital bedruckte Hochleistungsgewebe ermöglichen Massenanpassung | +0.8% | Deutschland, Italien, Vereinigtes Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Haus-Renovierungs- und Erneuerungszyklus
Die Ausgaben für Heimverbesserungen steigen weiter an, da hybride Arbeitsroutinen die Wohnräume multifunktional gestalten und das Renovierungsintervall von 7–10 Jahren auf etwa 5–7 Jahre verkürzen. Möbelhändler in Deutschland verzeichneten 2024 zweistellige Wachstumsraten bei Ersatzkäufen, wobei ergonomische Sofas und höhenverstellbare Liegemöbel die Wunschlisten anführten [1]. Der kürzere Zyklus kommt dem Europa-Polstermöbelmarkt zugute, indem er die Volumennachfrage im mittleren und gehobenen Preissegment ankurbelt. Er erhöht auch den Druck auf die Hersteller, die Modellwechselraten zu beschleunigen, modulare Plattformen einzuführen und die Entwicklungsvorlaufzeiten zu verkürzen. Staatliche Anreize für energieeffiziente Renovierungen veranlassen Verbraucher zusätzlich, neue Einrichtungsgegenstände zu erwerben, die Ökolabel-Kriterien erfüllen. Infolgedessen investieren Lieferketten in schnell reagierende Kapazitäten, die eine Just-in-time-Polstermöbelproduktion ermöglichen, die auf saisonale Dekorveränderungen abgestimmt ist.
Premiumisierung bei Käufern der Generation Y & Generation Z
Junge europäische Verbraucher geben pro Polstermöbel bis zu 30 % mehr aus als ältere Bevölkerungsgruppen und schätzen nachhaltige Materialien und individuelle Ästhetik mehr als Einstiegspreise. Ihre Vorliebe für modulare Schnittsoafs, Verwandlungsdaybeds und Smart-Fabric-Oberflächen hebt die durchschnittlichen Verkaufspreise im Europa-Polstermöbelmarkt an. Der Einfluss sozialer Medien beschleunigt Trendzyklen und treibt Mikrokollektionen und Kollaborationen in limitierter Auflage voran, die Ausstellungsräume frisch halten. Händler begegnen der Sortimentskomplexität durch den Ausbau digitaler Konfiguratoren, mit denen Käufer Stoffe, Beindesigns und Zubehör in Echtzeit kombinieren können. Marken mit transparenten Beschaffungsgeschichten gewinnen Loyalität, da Käufer der Generation Z vor dem Kauf Rückverfolgbarkeitslabels und CO₂-Fußabdruckwerte prüfen. Der Wandel zu höherwertigen Transaktionen erhöht die Margen, steigert aber auch die Erwartungen an Langlebigkeit und Rücknahme am Ende der Lebensdauer.
Expansion von Build-to-Rent-Wohnprojekten
Institutionelles Kapital floss 2024 mit mehr als 17,60 Milliarden USD in europäische Build-to-Rent-Projekte (BTR), wobei jede Einheit typischerweise Möbelpakete verlangt, von denen Polstermöbel etwa 40 % ausmachen [2]. Projektentwickler bevorzugen Lieferanten, die SKUs standardisieren, eine Montage vor Ort innerhalb enger Baupläne garantieren und Austauschservices während der Mieterwechsel anbieten können. Der Europa-Polstermöbelmarkt erschließt damit langfristige Mehreinheiten-Verträge, die die Auslastungsraten der Fabriken stabilisieren. Hersteller mit ISO-zertifizierten Haltbarkeitstests und fleckbeständigen Hochleistungsgeweben erzielen Wettbewerbsvorteile. Obwohl die BTR-Nachfrage in Metropolregionen wie Berlin, London und Amsterdam konzentriert ist, erreichen Folgeaufträge regionale Werke und unterstützen grenzüberschreitende Logistiknetzwerke. Das Segment regt auch Innovationen bei zerlegbaren Designs an, die durch die in städtischen Gebäuden üblichen Frachtenaufzüge und engen Treppenhäuser navigieren können.
Renovierungswelle im Gastgewerbe im Vorfeld großer Veranstaltungen
Hotels in Frankreich, Deutschland und Spanien modernisieren Lobbys und Gästezimmer im Vorfeld der Olympischen Spiele 2028 und der Euro 2032, wodurch sich ihre Möbelaustausch-Zeitpläne von 8–10 Jahren auf etwa 6–8 Jahre verkürzen. Sofas in gewerblicher Qualität müssen nun strenge Brandschutz- und Abriebprüfungen bestehen, was Lieferanten dazu ermutigt, fortschrittliche Beschichtungen und hochdichte Schaumstoffe einzusetzen. Beschaffungsteams priorisieren Designkohärenz über ganze Hotelketten hinweg und schaffen Großaufträge, die Hersteller mit skalierbaren Zuschnitt-und-Näh-Kapazitäten belohnen. Der Europa-Polstermöbelmarkt profitiert von erhöhten Auftragsvolumina, doch die Terminsicherheit bleibt kritisch, da Hotels Renovierungsüberschreitungen vermeiden wollen. Während die veranstaltungsgetriebenen Ausgaben in den Jahren 2026–2027 ihren Höhepunkt erreichen, wird die anhaltende Erholung des Tourismus die Nachfrage danach voraussichtlich aufrechterhalten. Unternehmen, die Design-, Fertigungs- und Installationsdienstleistungen bündeln können, sichern sich den Löwenanteil der Renovierungsaufträge.
Analyse der Auswirkungen von Marktbeschränkungen*
| Marktbeschränkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflationsbedingte Einschränkung des Ermessensausgaben | –1.1% | Europa-weit, insbesondere Spanien, Italien | Kurzfristig (≤ 2 Jahre) |
| Volatile Holz- und Schaumstoff-Inputpreise | –0.8% | Europa-weit, Produktionszentren | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Nachhaltigkeits-Compliance gemäß EU-Ökodesign-Vorschriften | –0.9% | EU-weit, insbesondere Deutschland, Frankreich und Nordics | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Polsterern in Westeuropa | –0.6% | Westeuropa, insbesondere Italien, Vereinigtes Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingte Einschränkung der Ermessensausgaben
Anhaltende Inflation treibt einen Keil zwischen nominales Lohnwachstum und reale Kaufkraft und veranlasst viele Haushalte, größere Möbelanschaffungen aufzuschieben [3]. Die Einzelhandelsumsätze für Haushaltsmöbel gingen in Spanien und Italien im Jahr 2024 um 12–15 % zurück, obwohl die Gesamtumsätze aufgrund von Preiserhöhungen stiegen. Der Europa-Polstermöbelmarkt erlebt somit eine polarisierende Nachfrage: Luxusmarken verzeichnen stabile Aufträge, Wertketten betreiben aggressive Promotionen, und Marken im mittleren Preissegment kämpfen darum, sich zu differenzieren. Einzelhändler setzen 0 %-Finanzierungen und Kauf-jetzt-zahle-später-Modelle ein, um den Umsatz anzukurbeln, doch Kreditrisikoprofile verschärfen sich angesichts makroökonomischer Unsicherheit. Hersteller sichern sich ab, indem sie in gewerbliche Aufträge diversifizieren, um die schwächere Einzelhandelsnachfrage auszugleichen. Wenn die Inflation nachlässt, könnte aufgestaute Ersatznachfrage einen Aufschwung auslösen, doch das Verbrauchervertrauen bleibt der entscheidende Faktor für die nächsten zwei Jahre.
Volatile Holz- und Schaumstoff-Inputpreise
Die Preise für OSB- und MDF-Platten haben sich um bis zu 25 % von Quartal zu Quartal bewegt, während die Polyurethanschaumstoffkosten die Petrochemie-Volatilität widerspiegeln und die Bruttomarge belasten [4]. Lieferanten erkunden biobasierte Schaumstoffalternativen und Holzwerkstoffe, doch die Skalierung dieser Materialien erfordert erhebliche Investitionen und Compliance-Tests. Kostenplus-Preisklauseln in B2B-Verträgen mindern das Risiko teilweise, während Einzelhandelslinien mit Wettbewerbsobergrenzen konfrontiert sind, die das Weitergabe-Potenzial begrenzen. Der Europa-Polstermöbelmarkt intensiviert daher seinen Fokus auf schlanke Fertigung, Ertragsoptimierung und digitale Bestandsplanung, um Rohstoffschocks entgegenzuwirken. Einige Akteure sichern sich jährliche Liefervereinbarungen mit regionalen Mühlen und tauschen Preissicherheit gegen Mengenverpflichtungen. Regulatorische Maßnahmen zur Eindämmung von Entwaldung und giftigen Chemikalien erschweren die Beschaffungsstrategien zusätzlich und verursachen Compliance-Kosten, die letztendlich in die Preise oder Betriebseffizienzen einfließen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
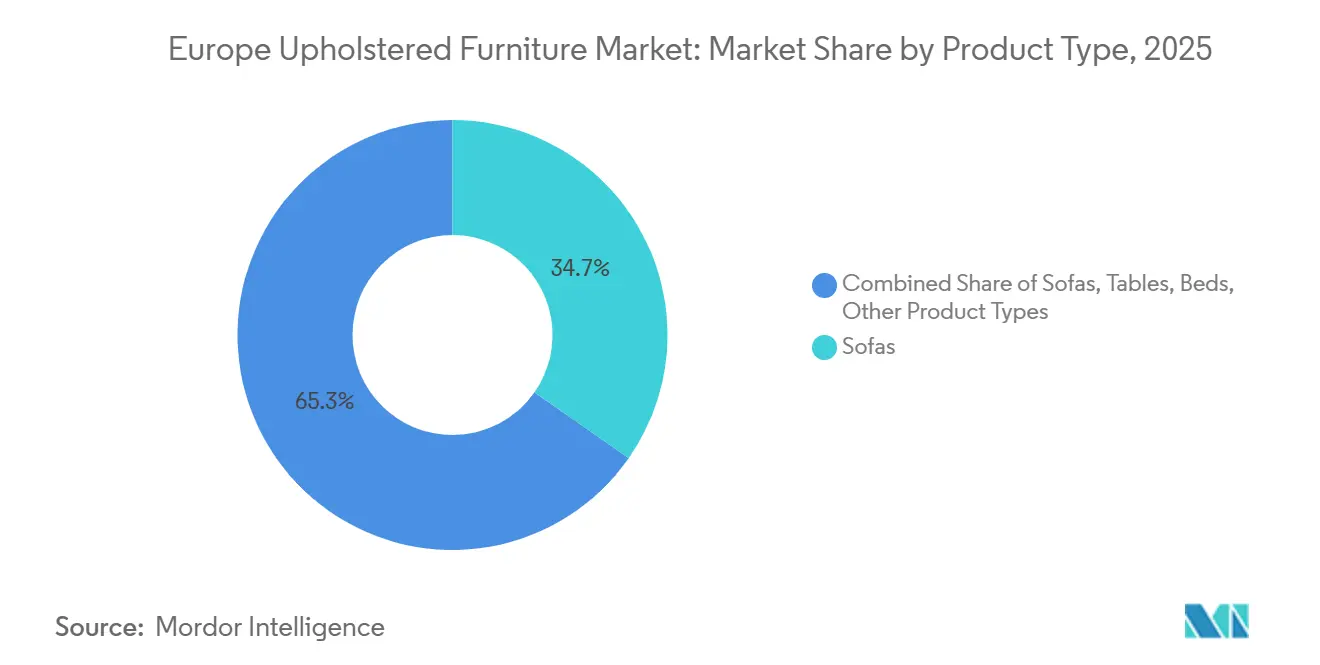
Sofas verankern den Umsatz, während Betten an Fahrt gewinnenSofas generierten 2025 einen Marktanteil von 34,72 % am Europa-Polstermöbelmarkt und unterstreichen damit ihre Rolle als Wohnzimmermittelpunkt in europäischen Haushalten. Modulare Konfigurationen, eingebaute USB-Ladegeräte und fleckabweisende Hochleistungsgewebe halten die Kategorie an der Spitze der Designinnovation. Betten hingegen werden voraussichtlich eine CAGR von 6,78 % aufweisen, gestützt durch ein gesteigertes Verbraucherinteresse an Schlafgesundheit, verstellbaren Rahmen und Smart-Sensor-Integrationen. Die Größe des Europa-Polstermöbelmarktes für Betten wird bis 2031 voraussichtlich 1,57 Milliarden USD erreichen, was die Bereitschaft der Verbraucher widerspiegelt, für wellnessorientierte Funktionen Aufpreise zu zahlen. Stühle und Liegestühle profitieren von hybriden Arbeitsnormen, wobei ergonomische Zertifizierungen zu unverzichtbaren Verkaufsargumenten für Homeoffices werden. Nischenprodukte wie Aufbewahrungshocker und Verwandlungssofas adressieren geschickt schrumpfende städtische Wohnräume und verstärken die Nachfrage nach platzsparenden Lösungen im gesamten Produktspektrum.
Kontinuierliche Produktdifferenzierung fördert Wiederholungskäufe, da Stoffe, Oberflächen und modulare Zusätze den ästhetischen Reiz von Standard-SKUs auffrischen. Digitaldruck-Technologie von Lieferanten wie Limonta ermöglicht eine schnelle Individualisierung ohne große Mindestbestellmengen und bietet mittelgroßen Marken einen erschwinglichen Weg zur Personalisierung. Designsprache über Kategorien hinweg – geteilte Beinprofile und koordinierte Farbpaletten – hilft Herstellern, die Komponentenbeschaffung zu rationalisieren und Ausfallzeiten zwischen Modellübergängen zu reduzieren. Inzwischen beeinflussen Überlegungen zum Lebensende die Entwicklung neuer Produkte, wobei leicht zerlegbare Rahmen und Mono-Material-Kissen die Recycling-Compliance erleichtern. Diese Trends treiben Forschungs- und Entwicklungsteams dazu, Cradle-to-Cradle-Zertifizierungen anzustreben, die bei umweltbewussten Käufern Anklang finden. Folglich bleibt die Produktinnovation ein entscheidender Hebel zur Aufrechterhaltung von Premiumpreisen und zur Bekämpfung des Kommoditisierungsdrucks.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Anwendung:
Wohnbereich dominiert bei gewerblichem AufschwungDas Wohnsegment hielt 2025 einen Marktanteil von 67,10 % am Europa-Polstermöbelmarkt, gestützt durch die anhaltende Heimverbesserungskultur und die Langlebigkeit hybrider Arbeitstrends. Haushalte weisen diskretionäre Budgets weiterhin für komfortfördernde Sofas, Daybeds und Loungesessel zu, die auch als Heimarbeitsplätze dienen. Renovierungsförderungen in Deutschland und Energieeffizienz-Steuergutschriften in Frankreich stimulieren Wohnraumverbesserungen zusätzlich und halten die Ausstellungsräume im Einzelhandel auch bei makroökonomischem Gegenwind beschäftigt. Das Gewerbesegment wird indes voraussichtlich mit einer CAGR von 6,42 % wachsen, angetrieben durch Neugestaltungen von Büros, Renovierungen im Gastgewerbe und Investitionen im Gesundheitswesen. Arbeitsplatzstrategien betonen nun kollaborative Bereiche mit weichen Sitzmöbeln und treiben das inkrementelle Volumen für vertragliche Schnittmöbel und akustische Loungemodule an.
Verträge in gewerblichen Kanälen priorisieren Haltbarkeitsmetriken wie Martindale-Abriebzählungen und CAL-117-Brandschutzstandards und drängen Hersteller, in Labortests und Drittanbieter-Zertifizierungen zu investieren. Die dem Gewerbebereich gewidmete Größe des Europa-Polstermöbelmarktes wird voraussichtlich stetig steigen, da Immobilieneigentümer die Möbelbeschaffung in umfassendere Wellness- und ESG-Maßnahmen einbinden. Das Wachstum in zweckgebundenen Studentenwohnheimen und Senioreneinrichtungen erschließt zusätzliche Nischen, die maßgeschneiderte Sitzergronomie und Sicherheitsmerkmale erfordern. Gemischte Beschaffungsmodelle verwischen traditionelle Anwendungsgrenzen, da Build-to-Rent-Einheiten Möbel in gewerblichem Maßstab beschaffen, jedoch eine wohnliche Ästhetik erfordern, um Mieter anzuziehen. Diese Konvergenz fordert Lieferanten heraus, die SKU-Kohärenz zu wahren und gleichzeitig unterschiedliche Compliance-Anforderungen zu erfüllen.
Nach Vertriebskanal:
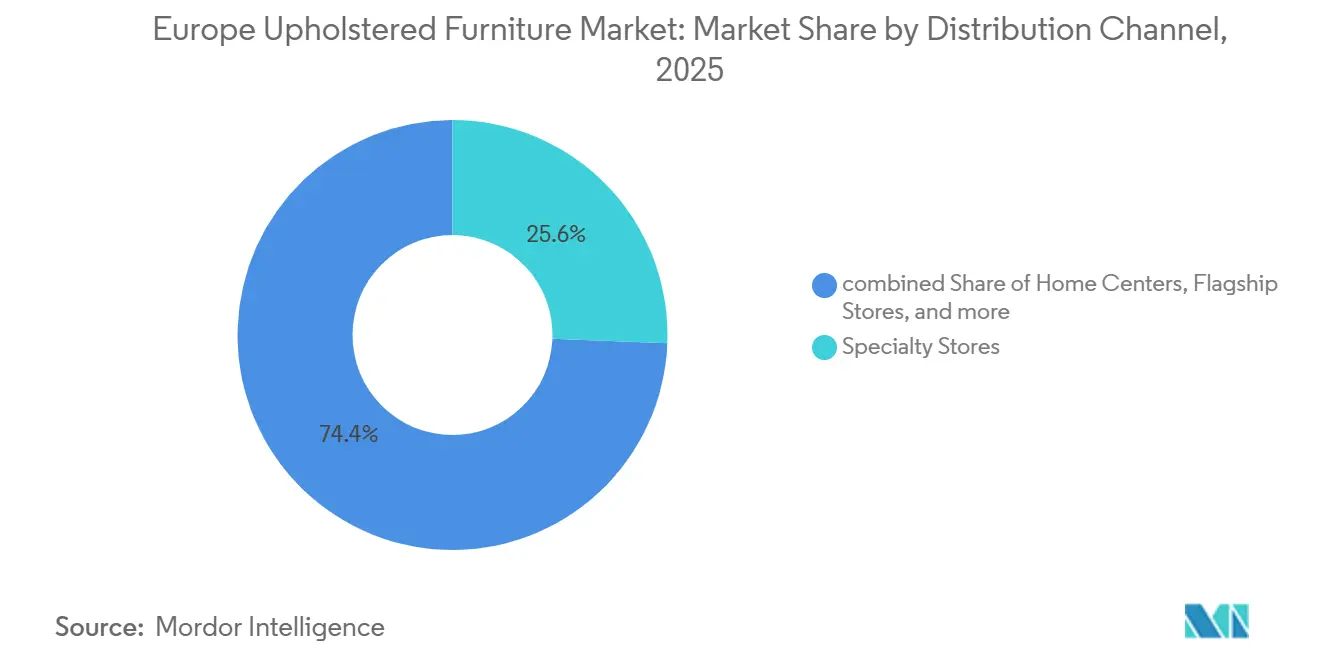
Omnichannel-Strategien gewinnen an BodenFachgeschäfte behielten 2025 einen Marktanteil von 25,61 % am Europa-Polstermöbelmarkt, indem sie durch kuratierte Sortimente und Designberatungen im Geschäft Premiumpreise erzielen konnten. Doch Online-Plattformen werden voraussichtlich eine robuste CAGR von 8,84 % verzeichnen, unterstützt durch Fortschritte bei der Augmented-Reality-Visualisierung, kostenlose Rückgabe-Policen und Letzte-Meile-Logistik für sperrige Artikel. Die Größe des Europa-Polstermöbelmarktes, die über E-Commerce-Kanäle abgewickelt wird, soll sich bis 2031 nahezu verdoppeln, was etablierte Einzelhändler zwingt, Click-and-Collect-Dienste und 3D-Produktkonfiguratoren zu integrieren. Flagship-Stores entwickeln sich zu Erlebnis-Showrooms mit sensorischen Stoffpräsentationen, virtuellen Raumplanern und Ecken für Nachhaltigkeitsgeschichten. Baumarkt-Ketten modernisieren ihre Gänge mit QR-Code-fähigen Katalogen und Mixed-Reality-Kiosken, um physische und digitale Einkaufserlebnisse zu verbinden.
Direkt-an-Verbraucher-Disruptoren nutzen Social-Commerce-Taktiken und Influencer-Kooperationen, um die Aufmerksamkeit jüngerer Zielgruppen zu gewinnen und dabei häufig Großhandelsaufschläge zu umgehen. Abonnementmodelle, die von Unternehmen wie NORNORM initiiert wurden, ermöglichen es Firmenkunden, Möbel zu leasen, und fügen dem Markt wiederkehrende Umsatzströme hinzu. Logistikinnnovation bleibt entscheidend; Flat-Pack-Designs und recycelbare Verpackungen reduzieren Beschädigungsraten und Emissionen. Händler, die datengesteuerte Bestandszuweisung beherrschen, minimieren Abschreibungsrisiken, insbesondere bei trendempfindlichen Farbgebungen. Parallel dazu gewinnen Omnichannel-Rückgabeinfrastrukturen strategische Bedeutung, da Kunden mühelos Abholoptionen für Umtausch oder Reparaturen erwarten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Geografische Analyse
Markt für gepolsterte Möbel in Deutschland und den nordischen Ländern
Das Vereinigte Königreich, Frankreich und Deutschland machten 2025 46,85 % des europäischen Marktes für gepolsterte Möbel aus, wobei Deutschland mit einem Marktanteil von 20,12 % vertreten war, gestützt durch seine robuste Wirtschaft, diversifizierte Einzelhandelsformate und eine wachsende Anzahl von Build-to-Rent-Projekten. Deutsche Verbraucher verlangen Öko-Labels, hohe Verarbeitungsqualität und modulare Designs, die sich engen städtischen Grundrissen anpassen, was Lieferanten dazu veranlasst, technische Präzision in den Vordergrund zu stellen. Dennoch verlangsamt sich die Wachstumsdynamik, da die Inflation die Ausgaben für nicht lebensnotwendige Güter dämpft und den Einzelhandel dazu veranlasst, das Einstiegssortiment zu erweitern. Im Gegensatz dazu wird für die nordischen Länder ein CAGR von 5,52 % prognostiziert, begünstigt durch hohe verfügbare Einkommen, designorientierte Kulturen und eine starke Kreislaufwirtschaftspolitik. Skandinavische Verbraucher zeigen eine hohe Markentreue gegenüber Herstellern, die minimalistische Ästhetik mit nachgewiesenen Nachhaltigkeitsnachweisen verbinden.
Weitere europäische Märkte
Das Vereinigte Königreich ist trotz Währungsvolatilität ein wichtiger Importmarkt, in dem komfortorientierte Ecksofa-Modelle gut zum kompakten Wohnungsleben passen. Frankreichs Vorliebe für handwerkliche Verarbeitung stützt das Premiumpreissegment, während Spanien und Italien auf die durch den Tourismus angetriebene Nachfrage im Gastgewerbe setzen, um den gewerblichen Absatz zu beleben. Die BENELUX-Märkte, obwohl bevölkerungsmäßig klein, liegen beim Pro-Kopf-Möbelausgaben weit über dem Durchschnitt und belohnen Lieferanten, die Sonderanfertigungen schnell erfüllen können. Osteuropäische Länder wie Polen und Tschechien gewinnen Marktanteile im Bereich der Fertigungsauslagerung und bieten westlichen Marken Kostenvorteile sowie Nearshoring-Vorteile. Diese geografischen Besonderheiten unterstreichen die Notwendigkeit lokalisierter Produktsortimente und mehrgeschwindigkeitsbasierter Lieferketten innerhalb des europäischen Marktes für gepolsterte Möbel.
Regulatorisches Umfeld
Die EU-weiten Vorschriften für Produkt- und Chemikalienkonformität werden für Polstermöbel, die auf dem Binnenmarkt bereitgestellt werden, strenger. Die Verordnung über allgemeine Produktsicherheit (EU) 2023/988 gilt ab dem 29. Mai 2026 und verschärft die Sicherheits-, Rückverfolgbarkeits- und Rückrufpflichten für Verbrauchsgüter. Der Durchführungsbeschluss (EU) 2026/901 der Kommission unterstützt die Konformität durch Auflistung relevanter europäischer Normen, einschließlich Normen für die Sicherheit von Kindermöbeln innerhalb des breiteren Produktsicherheitsrahmens.
Material- und Kreislaufwirtschaftsvorschriften wirken sich direkt auf Rahmen, Paneele und Polsterzubehör aus. Gemäß REACH Anhang XVII gilt ab dem 6. August 2026 ein Grenzwert für Formaldehydemissionen für Möbel und Holzwerkstoffe (0,062 mg/m3), der die Hersteller zu formalen Prüfregimen und strengeren Komponentenspezifikationen drängt. Der ESPR-Arbeitsplan der Europäischen Kommission (2025-2030) benennt Möbel und Matratzen als vorrangige Produktgruppen für kommende Ökodesign-Maßnahmen, wobei delegierte Rechtsakte bis 2028 zur Verabschiedung vorgesehen sind. Daneben bearbeitet die ECHA PFAS-bezogene Beschränkungsarbeiten für Textilien, Polster, Leder, Bekleidung und Teppiche, was die Dringlichkeit von Lieferkettenprüfungen und alternativen Chemikalien erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Polstermöbel in Europa verläuft von Rohstoffen (Holz und Holzwerkstoffe, Metalle, Polyurethan und alternative Schäume, Textil- oder Lederbezüge, Klebstoffe und Beschichtungen) über die Komponentenverarbeitung (Zuschnitt und Naht von Bezügen, Schaumformung, Rahmenfertigung), Montage und Polsterung bis hin zu Verpackung, Logistik und Einzelhandel oder Vertragsvertrieb. Die Beschaffung außerhalb der EU hat an Bedeutung gewonnen, wobei Importe rund 22% des europäischen Marktes ausmachen (gegenüber 18% im Jahr 2019), was die Anfälligkeit für externe Angebotsschocks erhöht und den Preiswettbewerb gegenüber europäischen Herstellern verschärft.
Compliance- und Datenanforderungen erstrecken sich zunehmend über vorgelagerte Stufen und verändern die Lieferantenqualifizierung und Betriebsabläufe. Rückverfolgbarkeitspflichten für Holz und Holzwerkstoffe im Rahmen der EU-Entwaldungsverordnung (EUDR) sowie Sorgfaltspflichten im Bereich Nachhaltigkeit gemäß der Richtlinie über die Nachhaltigkeitssorgfaltspflichten von Unternehmen (nationale Umsetzung fällig bis Juli 2026) erweitern Dokumentation, Risikoprüfung und Berichterstattung tiefer in die Komponenten- und Materiallieferketten. Die Ausrichtung der ESPR, einschließlich der Vorbereitungen für den Digitalen Produktpass (mit erstem Rollout in anderen Produktgruppen wie Batterien ab 2027), beschleunigt zudem Investitionen in interoperable Produktdaten-, Prüf- und Kennzeichnungsprozesse, die Materiallieferanten, Hersteller und Omnichannel-Händler verbinden.
Wettbewerbslandschaft
Der Europa-Polstermöbelmarkt bleibt fragmentiert, wobei die fünf größten Akteure – IKEA, Steinhoff, Natuzzi, DFS und Roche Bobois – gemeinsam nur einen bescheidenen Anteil am Gesamtmarkt halten. IKEA nutzt Skaleneffizienzen, eine vertikal integrierte Lieferkette und Rücknahme-Initiativen, die 2024 den Kreislauf bei 495.000 Produkten schlossen, und stärkt damit die Markenwertigkeit bei umweltbewussten Käufern. Steinhoff und DFS stärken ihre Omnichannel-Präsenz durch Store-Refurbishments und Co-Branded-VR-Raumplanern, die Stoffmuster unter verschiedenen Lichtverhältnissen simulieren. Natuzzi setzt verstärkt auf italienisches Handwerk und bringt schnell lieferbare „ready-to-live”-Kollektionen auf den Markt, die individuelle Optionen mit schnelleren Lieferzeiten verbinden. Roche Bobois setzt auf Designer-Kooperationen und hält hochmargige limitierte Editionen in ständiger Rotation, um die Exklusivität zu wahren.
Die strategische Differenzierung konzentriert sich zunehmend auf Nachhaltigkeitsnachweise, den Aufbau digitaler Kompetenzen und die Agilität der Lieferkette. Marktführer investieren in Blockchain-Rückverfolgbarkeitsplattformen, die den Holzursprung und die Kohlenstoffintensität kartieren, die Anforderungen des EU-Ökolabels erfüllen und die Transparenzerwartungen der Generation Z erfüllen. Investitionen fließen auch in AR-fähige Konfiguratoren und Logistikautomatisierung, die es Zwei-Mann-Lieferteams ermöglichen, Schnittelemente innerhalb von 30 Minuten zu montieren und die Kundenzufriedenheit zu steigern. Direkt-an-Verbraucher-Einsteiger nagen an etablierten Unternehmen, indem sie vereinfachte Wertversprechen, Preise ohne Zwischenhändler sowie Abonnement- oder Rücknahmegarantien anbieten. Als Reaktion testen etablierte Akteure flexible Mietmodelle und schließen Allianzen mit Finanztechnologieunternehmen, um das Restwertrisiko abzusichern. Das Wettrennen um die Einbettung von recyceltem PET-Gewebe und biobasierten Schaumstoffen intensiviert sich weiter, da die Rohstoffgesetzgebung verschärft wird.
Ein bemerkenswertes Wettbewerbsfeld liegt in den Vertragskanälen, in denen Hotelketten und Build-to-Rent-Entwickler Turnkey-Lösungen fordern. Unternehmen mit eigenen B2B-Abteilungen sichern sich mehrjährige Rahmenvereinbarungen, die Planungssicherheit bei der Werksauslastung gewährleisten und Schwankungen in der Einzelhandelsnachfrage abmildern. White-Label-Fertigung für Handelsmarken-Händler wächst, da Marken im mittleren Segment die Margenausweitung ohne eigene Produktionsaufwände anstreben. Konsolidierungsdruck hält an, belegt durch gezielte Übernahmen von Nischen-Polsterspezialisten, die handwerkliche Fähigkeiten oder regionale Fußabdruck-Synergien hinzufügen. Allerdings verlangsamen kartellrechtliche Prüfungen, Lieferkettenkomlexität und kulturelle Integrationshürden die Aussichten auf Mega-Fusionen und halten den Europa-Polstermöbelmarkt für agile Herausforderer offen.
Marktführer im Europa-Polstermöbelmarkt
-
IKEA Group
-
Steinhoff International
-
Natuzzi S.p.A.
-
DFS Furniture Plc
-
Poltrona Frau
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für Gepolsterte Möbel Unternehmen in diesem Bericht
- IKEA Group
- Steinhoff International
- Natuzzi S.p.A.
- Poltrona Frau
- DFS Furniture Plc
- Ligne Roset
- Vitra International AG
- Roche Bobois
- Ekornes ASA (Stressless)
- Calligaris S.p.A.
- BoConcept
- Himolla
- Hülsta
- Kinnarps
- Muuto
- Tetrad Ltd
- Fama Sofas
- La-Z-Boy (Europe)
- Duresta Upholstery
Lesen Sie die Analyse der Europa Markt für Gepolsterte Möbel-Unternehmen
Marktchancen und Zukunftsaussichten
Kreislauforientiertes Design und compliance-getriebene Produktdifferenzierung schaffen Chancen für Polstermöbelhersteller in den Bereichen Materialien, Daten und Dienstleistungen. Die Verordnung über Ökodesign für nachhaltige Produkte (EU) 2024/1781 trat am 18. Juli 2024 in Kraft, und der Arbeitsplan 2025-2030 kennzeichnet Möbel als vorrangige Produktgruppe, was Hersteller zu Designs drängt, die Demontage, Reparierbarkeit und verbesserte Transparenz unterstützen. Der ab dem 6. August 2026 geltende REACH-Formaldehyd-Grenzwert erhöht zudem den Wert emissionsarmer Paneelauswahl, der Prüfkapazität von Lieferanten sowie der Compliance-Dokumentation auf Komponentenebene, die über verschiedene SKUs hinweg wiederverwendet werden kann.
Kanal- und Geschäftsmodellverschiebungen unterstützen Chancen in modularen, versandfreundlichen Formaten und Nutzungsmodellen im Abonnementstil, insbesondere dort, wo Einzelhändler und gewerbliche Käufer Flexibilität wünschen. Digital orientierte modulare Sitzmarken wie Swyft und Noah Living veranschaulichen, wie konfigurationsgeführte Sortimente und E-Commerce-first-Entdeckung neben Omnichannel-Händlern Marktanteile gewinnen, und der Berichtsumfang spiegelt auch die wachsende Verbreitung von Furniture-as-a-Service in Teilen Europas wider. Da die Importe außerhalb der EU steigen und die Nachfrage zu Beginn des Jahres 2026 in wichtigen Märkten als schwach beschrieben wird, setzen Hersteller und Einzelhändler auf Logistikinnovationen (einschließlich Kompressionstechnologien), lokalisierte Vorteile bei der Lieferzeit und Vertragsprogramme im Zusammenhang mit Build-to-Rent- und Hotelrenovierungszyklen, um die Volatilität im diskretionären Einzelhandel mit wiederholbaren B2B-Volumina auszugleichen.
Neueste Industrielle Entwicklungen in Europa Markt für Gepolsterte Möbel
- Juli 2026: DFS Furniture Plc veröffentlichte ein Handelsupdate für das Geschäftsjahr bis zum 28. Juni 2026, das auf eine verbesserte Profitabilität und geringere Netto-Bankverschuldung hinweist. Das Update betonte den verstärkten Fokus auf operative Disziplin und Kostenkontrolle, da die Möbelnachfrage in mehreren europäischen Märkten uneinheitlich blieb. Für Wettbewerber erhöhte dies die Anforderungen an Produktivität und Margenmanagement in wertorientierten Polsterkategorien.
- Mai 2026: Die Ingka Group (IKEA) eröffnete ein kompaktes IKEA-Geschäft in Limoges, Frankreich, als Teil ihres Frankreich-Investitionsplans und der breiteren Omnichannel-Expansion. Der kleinere Formatfußabdruck unterstützt wohnortnahes Einkaufen und kann mit digitaler Bestellung und Auftragsabwicklung für sperrige Polsterartikel kombiniert werden. Diese Formatverschiebung erhöht den Wettbewerbsdruck auf Fachhandelsketten und Einzelhändler im mittleren Preissegment, die auf große Geschäfte für die Kundenfrequenz angewiesen sind.
- Dezember 2024: IKEA eröffnete eine große Matratzen-Recyclinganlage in Frankreich mit einer Kapazität zur Verarbeitung von 750.000 Matratzen pro Jahr. Das Projekt stärkte die Infrastruktur der Kreislaufwirtschaft für sperrige Schlafprodukte und signalisiert Investitionen in Wege am Ende der Lebensdauer angrenzend an Polsterbetten und verwandte Kategorien. Es unterstützt zudem Rücknahme- und Recyclingangebote von Einzelhändlern, die mit den sich verschärfenden EU-Nachhaltigkeitserwartungen in Einklang stehen.
Europa Markt für Gepolsterte Möbel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt gepolsterte Möbel, die in Europa verkauft werden, d. h. Sitzmöbel und verwandte Möbel, bei denen Polsterung und Bezüge (Stoff oder Leder) ein wesentlicher Bestandteil des Endprodukts sind, wobei der Wert am Verkaufspunkt an Endnutzer gemessen wird.
Ausschlüsse aus dem Umfang: Nicht gepolsterte Möbel, Bodenbeläge sowie eigenständige Textilien oder Schaumstoffe, die als Rohmaterialien verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Stühle
- Sofas
- Tische
- Betten
- Andere Produkttypen
- Nach Anwendung
- Wohnbereich
- Gewerbebereich
- Nach Vertriebskanal
- Baumärkte
- Flagship-Stores
- Fachgeschäfte
- Online-Plattformen
- Andere Vertriebskanäle
- Nach Geografie
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Erstellung des Nachfragekontexts für Ausgaben im Bereich Heim- und Gewerbemöbel in Europa und wurde dann mithilfe von Produktmix-Signalen und Handelsmarkierungen auf gepolsterte Möbel eingegrenzt. Wir haben öffentliche Datensätze herangezogen, darunter Eurostat-Tabellen zu Haushaltsausgaben (COICOP), Eurostat-Strukturstatistiken für die Möbelherstellung sowie UN Comtrade- und EU-Zollveröffentlichungen, die Möbelimport- und -exportströme nach Produktcode aufzeigen.
Um das Marktmodell auf realer Aktivität zu verankern, haben wir auch offizielle Makroindikatoren ausgewertet, darunter Bau- und Wohnrenovierungsstatistiken nationaler Statistikämter sowie Inflations- und Verbraucherpreisindexreihen, die Preisbewegungen erklären helfen. Diese Eingaben wurden durch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresseberichte ergänzt, um Nachfrageverschiebungen, Kanalveränderungen und Beschaffungsaktualisierungen zu erfassen. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und importierte und exportierte Sendungsebenenprüfungen genutzt, um Richtungstrends zu validieren. Diese Liste der Desk-Quellen ist nur illustrativ, und während der Datenerhebung und -klärung wurden viele weitere öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Inhalte innerhalb der Grenze für gepolsterte Möbel und anschließend auf die Überprüfung der Aufteilung zwischen Wohn- und Gewerbebedarf sowie Offline- und Online-Verkäufen. Wir haben mit Herstellern, Distributoren, Einzelhändlern und Materialeinkäufern gesprochen, und die Gespräche umfassten wichtige europäische Nachfragezentren sowie kleinere importgetriebene Märkte, sodass die Annahmen nicht auf einer einzigen Geografie beruhten.
Die Rückmeldungen der Befragten halfen auch dabei zu bestätigen, welche gepolsterten Artikel typischerweise in der Kanalberichterstattung erfasst werden, im Gegensatz zu ausgeschlossenen Artikeln, die häufig als Halbfertigkomponenten verkauft werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mithilfe eines Top-down-Ansatzes, bei dem die Möbelnachfrage in Europa aus Haushaltsausgabenmustern, Indikatoren für gewerbliche Ausstattungsaktivitäten sowie Handels- und Produktionssignalen rekonstruiert wurde, die die Intensität gepolsterter Produkte anzeigen. Nach der Ermittlung dieser Gesamtwerte wurden sie mithilfe von Prüfungen des Produktmix für gepolsterte Kategorien, des Anteils importierter gegenüber lokal produzierter Versorgung und typischer Preisspannen, die von Kanalteilnehmern diskutiert wurden, angepasst.
Um die endgültige Zahl realistisch zu halten, haben wir die Gesamtwerte mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. Länder-Stichprobenaufsummierungen, Kanal-Checks bei Einzelhändlern und Distributoren sowie einer einfachen Volumen-mal-Durchschnittsverkaufspreis-Berechnung für einige gängige gepolsterte Artikel. Wohnungsfertigstellungen und Renovierungsaktivitäten, Verbraucherausgaben und -vertrauen, Importdurchdringung nach Möbelproduktcodes, rohstoffbedingte Preisbewegungen (Schaumstoff und Textilien) sowie das Tempo der Veränderung des Online-Anteils waren die einflussreichsten Eingaben.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der der Basispfad an Makronachfrageindikatoren geknüpft und anschließend auf Preisnormalisierung und Wohnungsabschwächungen einem Stresstest unterzogen wurde. Wo die Bottom-up-Abdeckung für kleinere Länder dünn war, wurden Lücken durch anteilsbasierte Zuweisung aus regionalen Gesamtwerten geschlossen, gefolgt von einer weiteren Runde der Interview-Validierung.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale überprüft, darunter Handelsrichtung, Fertigungsaktivität und ob die impliziten Pro-Haushalt-Ausgaben innerhalb vertretbarer Grenzen über die Länder hinweg blieben. Ausreißer wurden in einem zweiten Analysedurchgang überprüft, und jede große Abweichung löste eine Nachfolgekontaktaufnahme aus, um den Kanalmix, Preisbewegungen und einmalige Projektnachfragen erneut zu prüfen.
Der Datensatz wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Schwankungen der Inputkosten, regulatorische Änderungen, die Materialien betreffen, oder größere Nachfrageschocks. Vor der Lieferung führen wir eine abschließende Überprüfung durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und aktuelles Interview-Feedback in den Marktzahlen berücksichtigt sind.
Marktgröße für gepolsterte Möbel in Europa von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für gepolsterte Möbel in Europa zu sehen, da Herausgeber die Grenze oft an verschiedenen Stellen ziehen und nicht immer denselben Preispunkt, dieselbe Kanalabdeckung oder denselben Ländersatz verwenden. Der Zeitpunkt spielt ebenfalls eine Rolle, da sich Möbelpreise und -nachfrage mit dem Wohnungsmarkt und dem Verbrauchervertrauen schnell verändern können.
Durch die Verfolgung von Import- und Produktionssignalen, die Aktualisierung von Währungszeitpunkten und Inflationsanpassungen sowie die Anwendung einer ausschließlich auf gepolsterte Produkte ausgerichteten Produktgrenze vermeidet Mordor Intelligence die Erfassung breiterer Möbelkörbe oder angrenzender Heimkategorien, die die Gesamtwerte aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,24 Milliarden USD (2025) | |
| Branchendaten-Herausgeber A | 20,70 Milliarden USD (2025) | Verwendet einen Branchenwert, der in EUR ausgewiesen wird und Produktion, Verbrauch und Handel über eine breitere europäische Ländergruppe abdeckt, was einen größeren Wertpool darstellen kann als die Endmarktverkäufe ausschließlich gepolsterter Artikel. |
| Verbraucherbedarfs-Tracker B | 201,00 Milliarden USD (2025) | Misst die Haushaltsausgaben für Möbel, Einrichtungsgegenstände und Bodenbeläge für einen festen europäischen Mehrländerkorb, erfasst daher eine viel breitere Verbraucherkategorie und ist nicht auf gepolsterte Möbelprodukte beschränkt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch den Umfang und das, was gezählt wird, da einige Quellen gesamte Verbrauchermöbelkörbe oder branchenweite Wertpools anstelle von ausschließlich gepolsterten Verkäufen ausweisen. Mit klaren Einschlüssen, konsistenter Preislogik und wiederholbaren Prüfungen anhand von Handels- und Nachfrageindikatoren bleibt die Schätzung nachvollziehbar und leichter für die Planung wiederverwendbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa-Polstermöbelmarkt im Jahr 2026?
Die Größe des Europa-Polstermöbelmarktes betrug 2026 4,46 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 5,75 Milliarden USD erreichen.
Welches Wachstum wird für Polstermöbel in Europa erwartet?
Es wird prognostiziert, dass der Markt zwischen 2026 und 2031 mit einer stabilen CAGR von 5,22 % wächst, da Wohnrenovierungen und gewerbliche Sanierungen die Nachfrage ankurbeln.
Welche Produktkategorie führt den Absatz in Europa an?
Sofas bleiben der Umsatzführer mit einem Marktanteil von 34,72 % im Jahr 2025, unterstützt durch modulare Designs und Hochleistungsgewebe.
Welcher Vertriebskanal expandiert am schnellsten?
Online-Plattformen werden voraussichtlich bis 2031 eine CAGR von 8,84 % verzeichnen, angetrieben durch AR-Visualisierungstools und verbesserte Letzte-Meile-Lieferung.
Warum sind Betten das am schnellsten wachsende Produktsegment?
Das wachsende Verbraucherinteresse an Schlafgesundheit und Smart-Bett-Technologie treibt Betten mit einer CAGR von 6,78 % voran, die traditionelle Kategorien übertrifft.