
Größe und Marktanteil des europäischen Marktes für Heimbüromöbel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
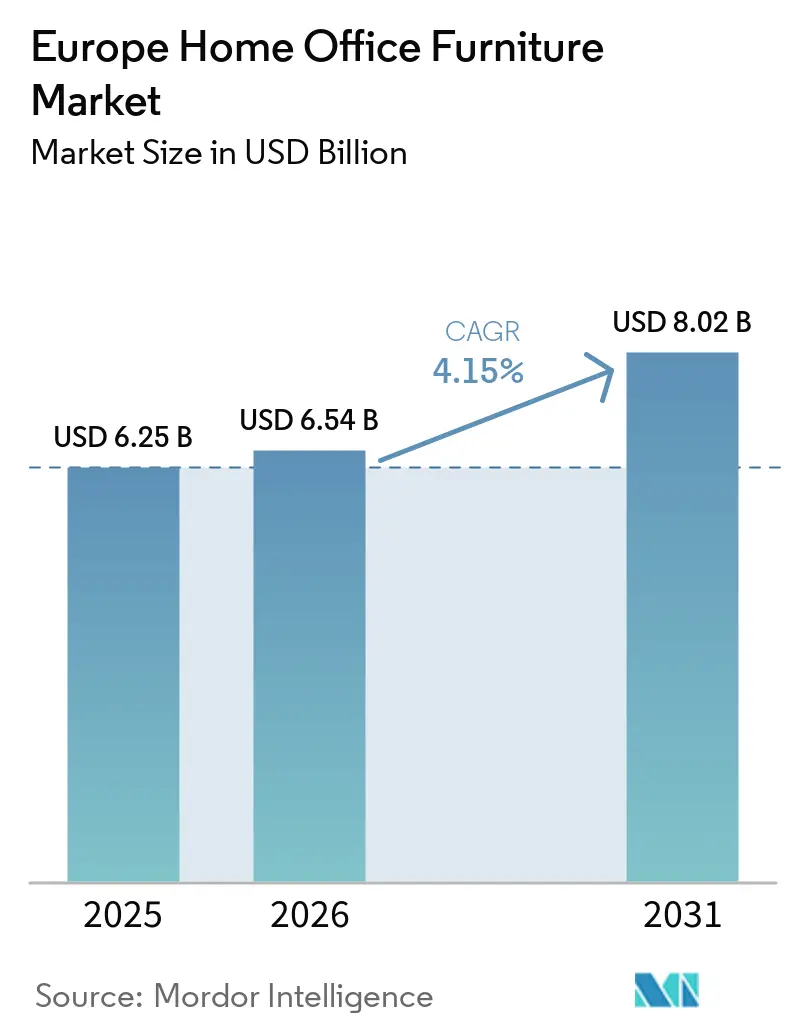
| Marktgröße im Basisjahr (2025) | 6.25 Milliarden US-Dollar |
| Marktgröße (2026) | 6.54 Milliarden US-Dollar |
| Marktgröße (2031) | 8.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Heimbüromöbel von Mordor Intelligence
Die Größe des europäischen Marktes für Heimbüromöbel wird voraussichtlich von USD 6,25 Milliarden im Jahr 2025 auf USD 6,54 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,15 % über 2026–2031 USD 8,02 Milliarden erreichen.
Die anhaltende Verbreitung hybrider Arbeitsmodelle hat Heimbüromöbel von einer Ermessensausgabe zu einer geplanten Kapitalausgabe bei Arbeitgebern und Haushalten gemacht, die Remote- und flexible Arbeit unterstützen. Die Käufe tendieren zu ergonomischer Konformität und höheren Spezifikationen, da europäische Beschäftigungskodizes und Arbeitsschutzpraktiken auf hybride Arrangements ausgeweitet werden, was die Basisqualität von Sitzen und Schreibtischen erhöht. Der Kanalmix verlagert sich weiterhin in Richtung Online, da Einzelhändler den E-Commerce ausbauen, städtische Logistikknoten hinzufügen und Visualisierungstools integrieren, die die Abhängigkeit von Ausstellungsräumen verringern. Der regulatorische Schwung begünstigt zertifizierte und rückverfolgbare Materialien, was holzbasierte Produkte mit einer glaubwürdigen Lieferkette unterstützt und den Übergang zu recycelten und biobasierten Kunststoffinputs beschleunigt. Unternehmen, die Omnichannel-Einzelhandel, digitale Produktfunktionen und Lieferkettenkonformität umsetzen können, nutzen diese Fähigkeiten, um Marktanteile im europäischen Markt für Heimbüromöbel zu konsolidieren.
Wichtigste Erkenntnisse des Berichts
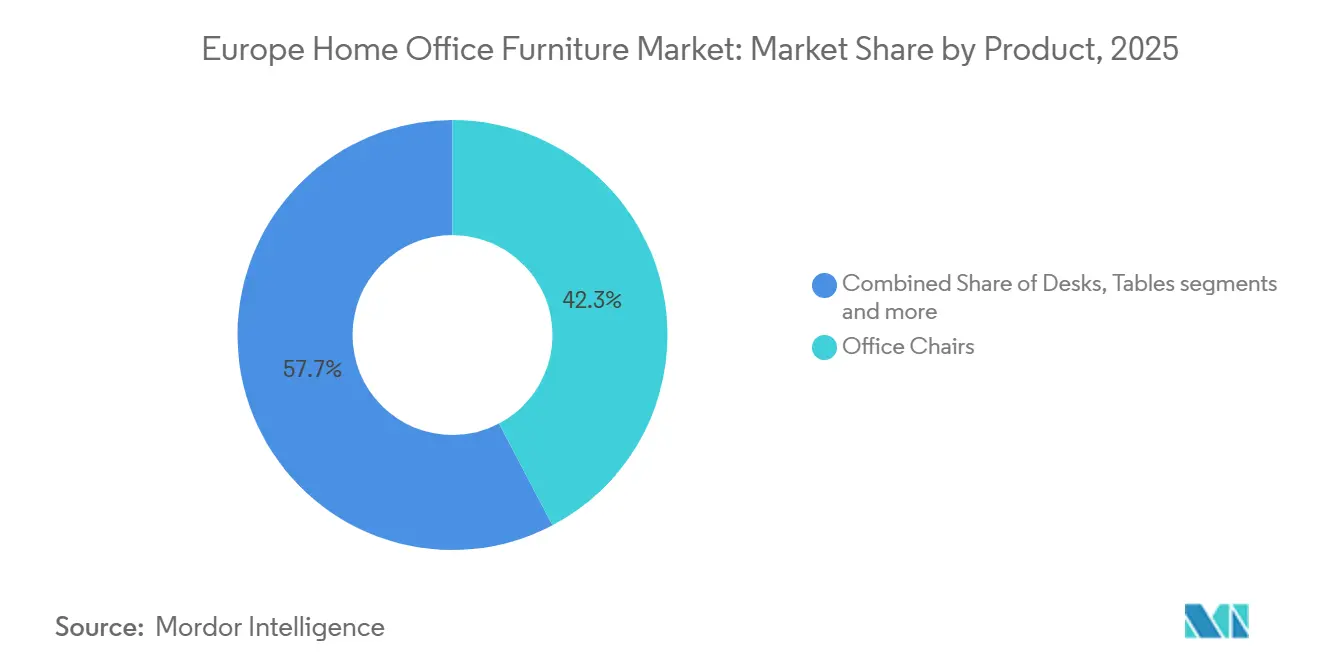
- Nach Produkttyp entfielen Bürostühle auf den größten Anteil am europäischen Markt für Heimbüromöbel und repräsentierten 46,35 % der gesamten Marktgröße im Jahr 2025; für den Zeitraum 2026–2031 wird eine CAGR von 8,65 % erwartet.
- Nach Material hielt Holz im Jahr 2025 einen Anteil von 51,37 % am europäischen Markt für Heimbüromöbel, während Kunststoffe und Polymere bis 2031 voraussichtlich mit einer CAGR von 9,32 % wachsen werden.
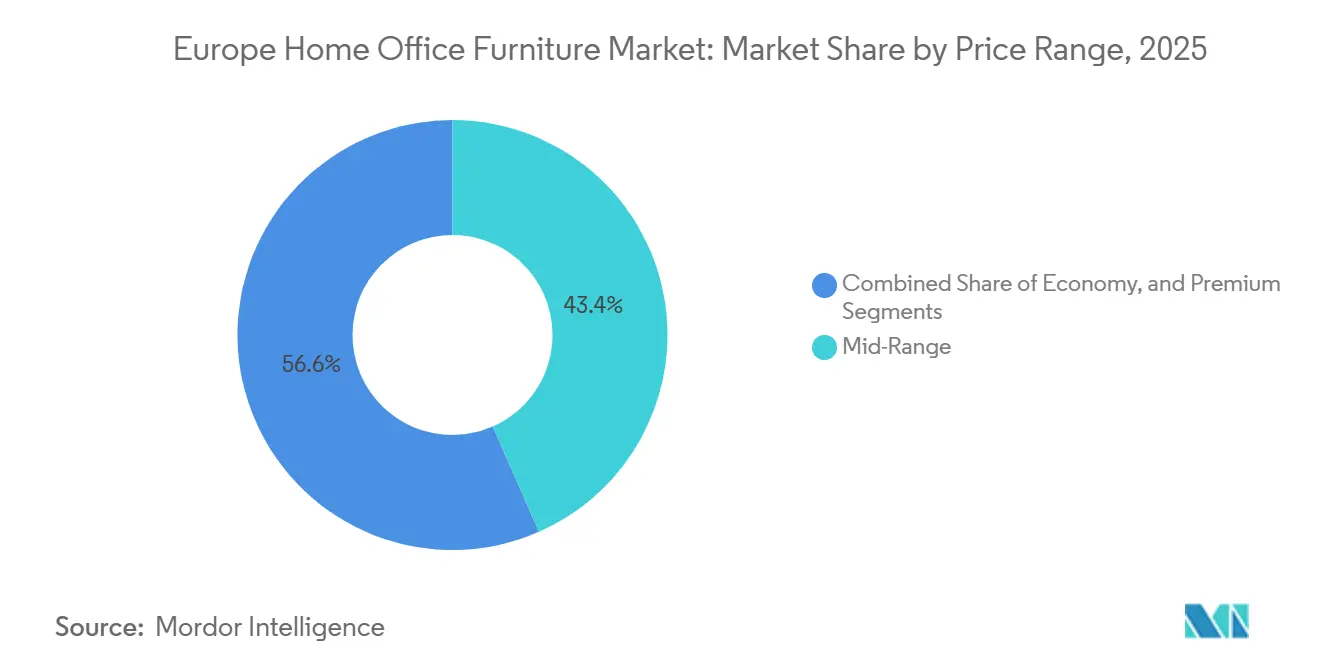
- Nach Preisklasse entfiel auf das Mittelklassesegment im Jahr 2025 ein Anteil von 43,35 % am europäischen Markt für Heimbüromöbel, und das Premiumsegment wird bis 2031 voraussichtlich mit einer CAGR von 11,75 % wachsen, da intelligente Funktionen und Nachhaltigkeit die Zahlungsbereitschaft im gesamten Markt steigern.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Anteil von 42,38 % am europäischen Markt für Heimbüromöbel, während der Online-Kanal mit einer CAGR von 13,76 % bis 2031 der am schnellsten wachsende Kanal ist.
- Nach Geografie entfiel auf Deutschland im Jahr 2025 ein Anteil von 26,36 % am europäischen Markt für Heimbüromöbel, während Spanien bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 11,38 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausweitung hybrider Arbeitsmodelle in Europa | +1.8% | Global, mit der höchsten Konzentration in den Niederlanden, dem Vereinigten Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Fortschritte bei intelligenten und vernetzten Möbeltechnologien | +1.2% | Kernbereich Westeuropas mit Übernahme in Deutschland, den Niederlanden und den nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Anstieg der Online-Möbelverkäufe in Europa | +1.4% | Global, angeführt vom Vereinigten Königreich, den Niederlanden und den nordischen Ländern, mit Beschleunigung in Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbraucherpräferenz für FSC/PEFC-zertifizierte nachhaltige Möbel | +0.9% | EU-weit, mit starker Dynamik in Deutschland, den Niederlanden und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach modularen und platzsparenden Möbeln aufgrund städtischer Verdichtung | +0.7% | Städtische Kernbereiche großer europäischer Städte mit Micro-Living-Schwerpunkten | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein und zunehmende Nutzung ergonomischer Möbel | +1.0% | Gesamteuropäisch, mit höherer Übernahme in Deutschland, dem Vereinigten Königreich und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung hybrider Arbeitsmodelle in Europa
Hybrides Arbeiten hat sich von einer pandemiebedingten Ausnahme zu einer dauerhaften Norm auf den europäischen Arbeitsmärkten entwickelt und stützt eine stetige Nachfrage nach Heimbüromöbeln. Hybride Arrangements stellen nun das dominante flexible Arbeitsmodell in der EU dar, wobei rund 44 % der telearbeitsfähigen Beschäftigten in hybriden Mustern arbeiten und die vollständige Fernarbeit sich oberhalb des Vorkrisenniveaus stabilisiert hat, was auf ein dauerhaftes Gleichgewicht zwischen Remote- und Bürotagen hindeutet. Eurostat-Daten zeigen, dass über 50 % der europäischen Unternehmen im Jahr 2024 Remote-Meetings abgehalten haben, was die weitverbreitete Übernahme hybrider Kollaborationsinfrastruktur widerspiegelt. Länderspezifische Zahlen heben die Niederlande hervor, wo mehr als die Hälfte der Erwerbstätigen (≈52 %) zumindest teilweise im Homeoffice arbeiten, und das Vereinigte Königreich weist eine starke hybride Verbreitung auf, mit etwa 28 % der Beschäftigten in hybriden Rollen. [1]Der politische Schwung, wie bevorstehende europäische Richtlinien zu Plattformarbeit und Telearbeitsrechten, gestaltet weiterhin formale hybride Arbeitsrahmen, die Erwartungen an die Remote-Ausstattung in die Arbeitgeberkonformität und Arbeitnehmerleistungen einbetten. Die Übernahme hybrider Normen durch Arbeitgeber, kombiniert mit der anhaltenden Präferenz der Arbeitnehmer für flexible Arrangements, unterstützt konsistente Ersatzzyklen für ergonomische Stühle und höhenverstellbare Schreibtische als Teil konformer Heimarbeitsplätze und stärkt das Wachstum im Markt für Heimbüromöbel.
Fortschritte bei intelligenten und vernetzten Möbeltechnologien
Digitale Funktionen wie app-verknüpfte Höhenvoreinstellungen, Haltungscoaching und Belegungsanalysen sind in Premium- und Mittelklassesortimenten für Sitzmöbel und Schreibtische in den Mainstream vorgedrungen. Führende Hersteller haben aktualisierte Kollektionen auf den Markt gebracht, die aktive Ergonomie zugänglicher machen und elektrische Aktuatoren, Sicherheitsfunktionen sowie Kabelmanagement integrieren, um die ganztägige Nutzung für hybride Arbeitnehmer zu unterstützen. So stellte die JIECANG Group auf der Interzum 2025 in Köln intelligente Bewegungsmöbellösungen für Heim- und Gewerbebüros vor, darunter fortschrittliche Aktuatoren, intelligente Stehschreibtische mit OTA-Updates und energieeffiziente Stromversorgungssysteme. Das Unternehmen eröffnete zudem eine neue Fertigungsanlage in Ungarn, um die europäische Nachfrage zu bedienen, was die wachsende Übernahme vernetzter Möbeltechnologien in Europa unterstreicht [2]. Begutachtete Forschung und frühe Markteinführungen deuten darauf hin, dass intelligente Möbel gesündere Sitzgewohnheiten unterstützen und Echtzeit-Feedback durch Sensoren liefern können, was mit dem umfassenderen Bestreben der Arbeitgeber nach Wohlbefinden und ergonomischer Risikominderung an Heimarbeitsplätzen übereinstimmt. Marken betonen auch wohnliche Wärme durch Materialpaletten und Oberflächenoptionen, während sie die gewerbliche Langlebigkeit erhalten, was die Akzeptanz in Wohnräumen verbessert. Da diese Anwendungsfälle vertrauter werden und sich die Preise normalisieren, wird der europäische Markt für Heimbüromöbel höhere Raten der Nutzung intelligenter Funktionen innerhalb höherwertiger Artikelnummern verzeichnen.
Anstieg der Online-Möbelverkäufe in Europa
Der E-Commerce hat sich als dauerhafter Vertriebsweg für Möbel etabliert, wobei die wachsende Bereitschaft der Verbraucher, große Artikel online zu kaufen, durch bessere Lieferoptionen und Visualisierungstools unterstützt wird. Offizielle Statistiken bestätigen eine bedeutende Beteiligung am Online-Kauf von Möbeln und Haushaltsprodukten in der EU, während führende Einzelhändler über wesentliche Online-Anteile am Gesamtumsatz in großen europäischen Märkten berichten. So wuchs der europäische B2C-E-Commerce-Umsatz im Jahr 2024 um 7 %, von rund 784 Milliarden Euro auf 842 Milliarden Euro, mit einem realen Wachstum von etwa 4,6 % nach Inflationsbereinigung. Diese Entwicklung spiegelt eine starke Verbrauchernachfrage, ein breiteres Produktangebot (einschließlich Secondhand- und Kreislaufoptionen), gesteigertes Vertrauen sowie anhaltende Unternehmensinvestitionen in Technologie, Logistik und Kundenservice wider [3]. Netzwerkinvestitionen, darunter mehr lokale Abholpunkte und filialbasierte Auftragsabwicklung, haben Lieferfenster verkürzt und das effektive Online-Sortiment erweitert. Premiummarken erweitern ihre Direktvertriebskanäle online in mehr europäischen Ländern und erkennen, dass Omnichannel-Reichweite für Auffindbarkeit und Konversion unverzichtbar ist. Diese Entwicklungen stärken den Marktanteilsgewinn des Online-Kanals gegenüber traditionellen Formaten im europäischen Markt für Heimbüromöbel.
Zunehmende Verbraucherpräferenz für FSC/PEFC-zertifizierte nachhaltige Möbel
Zertifizierung ist zu einem zentralen Bestandteil des europäischen Möbelmarktes geworden, da die Anforderungen an die Sorgfaltspflicht in der Lieferkette verschärft werden und Käufer strengere Nachhaltigkeitsstandards übernehmen. Die FSC- und PEFC-Rahmenwerke bieten eine verifizierte Lieferkettensicherheit für Holzinputs und geben Unternehmen ein praktisches Mittel, um risikoarme und verantwortungsvolle Beschaffung nachzuweisen. Im Dezember 2024 verlängerte die Europäische Union den Umsetzungszeitraum der Verordnung über entwaldungsfreie Produkte (EUDR), die vorschreibt, dass holzbasierte Waren, die auf dem europäischen Markt in Verkehr gebracht werden, nicht zur Entwaldung oder Waldschädigung beitragen. Im Rahmen dieser Verlängerung wird die Einhaltung ab dem 30. Dezember 2025 für große und mittlere Unternehmen und ab dem 30. Juni 2026 für Kleinstunternehmen und kleine Unternehmen erforderlich sein, einschließlich Geolokalisierungsverfolgung und Nachweise einer nachhaltigen Beschaffung nach dem 31. Dezember 2020 [4]. Obwohl die Zertifizierung allein die Sorgfaltspflichten der Verordnung nicht ersetzt, liefert sie wesentliche Dokumentation und Glaubwürdigkeit, die Risikobewertungen und die Lieferanteneinbindung unterstützen. Dieser regulatorische und marktbezogene Druck erhöht die Attraktivität von FSC/PEFC-zertifizierten Produkten und fördert eine breitere Übernahme bei Verbrauchern und Unternehmen gleichermaßen. Infolgedessen sind größere Akteure mit der Kapazität zur Implementierung robuster Compliance-Systeme besonders gut positioniert, um Wachstum im europäischen Markt für Heimbüromöbel zu erzielen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Schwankende Holz- und Metallpreise beeinflussen Produktionskosten | -1.1% | Globaler Druck auf skandinavische und mitteleuropäische Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Inflation im Euroraum reduziert Verbraucherausgaben für Heimmöbel | -0.8% | Euroraum-weit, mit merklichem Druck in großen Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Wachstum von Secondhand- und Möbelvermietungsservices begrenzt Neuverkäufe | -0.6% | Städtische Kernbereiche in großen europäischen Märkten mit fortgeschrittenen Kreislaufsystemen | Langfristig (≥ 4 Jahre) |
| Steigende Energiekosten erhöhen Fertigungs- und Logistikausgaben | -0.7% | Gesamteuropäisch, mit dem höchsten Einfluss in Deutschland, Italien und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Holz- und Metallpreise beeinflussen Produktionskosten
Sägewerke und nachgelagerte Hersteller haben erhebliche Preisschwankungen bei Holzprodukten bewältigt, die die Margen in den Jahren 2024 und 2025 beeinflussten, mit Anzeichen einer Stabilisierung um die Jahreswende 2025, als sich die Kapazitäten anpassten. Branchenmeldungen großer europäischer Produzenten deuten auf eine Phase schwacher Nachfrage und eines Überangebots in Teilen der Holzkette hin, was Kapazitätsreduzierungen und Preisdruck auslöste, der sich auf Möbelinputs auswirkte. Das regulatorische Umfeld führt auch neue Kostenschichten für holzbasierte Materialien ein, bedingt durch Rückverfolgbarkeits- und Sorgfaltspflichtanforderungen im Rahmen der Verordnung über entwaldungsfreie Produkte, die ab Ende 2025 für größere Betreiber gelten. Bei Metallen beeinträchtigten Energiekostendrücke und globale Versorgungsprobleme Aluminium stärker als Stahl im Jahr 2025, während politische Rahmenbedingungen wie das CO2-Grenzausgleichssystem (CBAM) im Jahr 2026 die Kostenwettbewerbsfähigkeit importierter und emissionsintensiver Inputs für Möbelrahmen beeinflussen werden. Diese kombinierten Kostendynamiken schaffen Planungsherausforderungen für Hersteller und Einzelhändler, die den europäischen Markt für Heimbüromöbel bedienen, und erhöhen den Wert von Großeinkäufen und Absicherungsstrategien.
Inflation im Euroraum reduziert Verbraucherausgaben für Heimmöbel
Die Kaufkraft der Haushalte im Euroraum verbesserte sich bis 2025, da die Gesamtinflation nachließ, obwohl die Ausgaben für Konsumgüter uneinheitlich und preissensibel blieben. Projektionen und Bulletins der Europäischen Zentralbank (EZB) dokumentieren eine schrittweise Abschwächung der Inflation, wobei sich die Preise für Nicht-Energie-Industriegüter bis Mitte 2025 bei moderaten Raten stabilisierten und die Erzeugerpreise in mehreren Verbraucherkategorien abkühlten. Die aggregierten Sparquoten blieben Ende 2025 relativ hoch, was Vorsicht und die Präferenz zum Wiederaufbau von Puffern widerspiegelt, was auf Ermessenskategorien wie Möbel lastete. Die Einzelhandelsumsatzvolumina zeigten eher Anzeichen einer Stabilisierung als einer starken Erholung, was darauf hindeutet, dass Preis- und Wertpositionierung weiterhin zentral für die Gewinnung von Marktanteilen sein werden. Dieses Umfeld unterstreicht die Rolle wertoptimierter Mittelklasseprodukte und anhaltender Aktionen im europäischen Markt für Heimbüromöbel, während sich die Kaufkraft normalisiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz von Sitzmöbeln verankert durch ergonomische Anforderungen und IoT-IntegrationBürostühle entfielen auf 46,35 % der Größe des europäischen Marktes für Heimbüromöbel im Jahr 2025 und werden voraussichtlich die am schnellsten wachsende Produktkategorie sein, die bis 2031 mit einer CAGR von 8,65 % expandiert, was ihre zentrale Rolle bei der ergonomischen Konformität und dem täglichen Komfort für hybride Arbeitnehmer unterstreicht. Arbeitgeber und Versicherer erkennen den Wert gut gestalteter Sitzmöbel, und Marken haben ihre Angebotslinien mit Stühlen aufgefrischt, die wohnliche Ästhetik und gewerbliche Leistung verbinden, um besser in Wohnräume zu passen. Mehrere Hersteller haben aktualisierte Stühle mit verbesserter Einstellbarkeit, neuen Materialien für Wärme und Optionen auf den Markt gebracht, die mit app-basierter Anleitung kombiniert werden können. Begutachtete Arbeiten zu intelligenten Stühlen unterstützen einen langfristigen Innovationspfad, der Sensoren für Haltung, Druckmapping und Echtzeit-Verhaltenshinweise umfasst, die muskuloskelettale Risiken reduzieren können. Diese Dynamiken stärken die Führungsposition der Kategorie, da Konnektivität und Komfort im europäischen Markt für Heimbüromöbel zusammenwachsen.
Höhenverstellbare Schreibtische haben sich in mittlere Budgets ausgeweitet, unterstützt durch Fortschritte bei Komponenten und Aktuatoren, die Zuverlässigkeit und Sicherheit erhöhen und gleichzeitig Lärm und Komplexität reduzieren. Aktuatorlieferanten und Schreibtischhersteller betonen nun sanftere Übergänge, Kollisionsschutz, Kabelmanagement und integrierte Stromversorgung, um Arbeitsgeräte, die zu Hause genutzt werden, besser zu unterstützen. Da sich die Preispunkte normalisieren, betrachten Haushalte elektrische Sitz-Steh-Schreibtische als langfristige Wellness-Anschaffungen, oft koordiniert mit ergonomischen Stühlen, um einen kohärenten Arbeitsplatz aufzubauen. Aufbewahrung und Regale sind direkt mit den Bedürfnissen kleiner Wohnungen und Flexräumen verbunden, mit vertikalen Lösungen, die helfen, Bodenfläche zurückzugewinnen und Sichtlinien in Mehrzweckbereichen zu erhalten. Zusammen verschiebt sich der Produktmix hin zu Produkten, die aktiv bessere Arbeitsgewohnheiten und Raumoptimierung im europäischen Markt für Heimbüromöbel unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Zertifizierte Vorherrschaft von Holz durch regulatorischen Rückenwind für Recyclingkunststoffe herausgefordertHolzprodukte hielten im Jahr 2025 einen Marktanteil von 51,37 %, gestützt durch eine robuste Waldzertiifizierungsabdeckung in Kernmärkten und eine langjährige Verbraucherpräferenz für natürliche Ästhetik und haptische Qualität im europäischen Markt für Heimbüromöbel. Die nationale Zertifizierungsbeteiligung in Ländern wie Deutschland stärkt die Versorgungskontinuität für die EUDR-Konformität, da Sorgfaltspflichtregeln ab dem 30. Dezember 2025 für große und mittelgroße Betreiber gelten. Zertifizierungssysteme wie PEFC und FSC bleiben zentral für die Lieferkettensicherheit, und ihre Reichweite über Unternehmen und Hektar hinweg ermöglicht es Käufern, das Beschaffungsrisiko im Rahmen der neuen europäischen Verordnung zu reduzieren. Gleichzeitig sind Kunststoffe und Polymere mit einer CAGR von 9,32 % bis 2031 die am schnellsten wachsende Materialkategorie, da Hersteller den Recyclinganteil erhöhen und biobasierte Materialien für Schäume und Schalen erproben. Das Ergebnis ist eine Portfolioumschichtung, die Holz im Mittelpunkt hält und gleichzeitig neues Wachstum bei Recyclingkunststoffen erschließt, wo Langlebigkeit und Kreislaufgehalt im europäischen Markt für Heimbüromöbel glaubwürdig nachgewiesen werden können.
Metalle stehen vor einer Bifurkation, da importierte und emissionsintensive Inputs zunehmend unter der künftigen Anwendung des CO2-Grenzausgleichssystems (CBAM) bepreist werden, was einen Aufschlag auf kohlenstoffärmere Wege und erneuerbare Energiequellen in der Verhüttung begünstigt. Dies begünstigt Marken, die zertifizierte Versorgung sichern und eingebettete Kohlenstoffwerte im Rahmen des Digitalen Produktpasses unter der europäischen Produktpolitik kommunizieren. Recyclingkunststoffe profitieren von Investitionen großer Einzelhändler in Vorverarbeitungs- und Aufbereitungsnetzwerke, die Schäume und starre Polymere wiederverwenden können, was die Übernahme in Rollen, Armlehnenabdeckungen, Rückenlehnen und Ablagen weiter beschleunigt. Zertifizierung und Designvalidierung für Recyclinginhalt unterstützen auch Produktansprüche bei der Beschaffung und helfen bei zukünftigen Rücknahmekreisläufen. Da die Compliance-Anforderungen zunehmen und das Register für Digitale Produktpässe Gestalt annimmt, werden Materialien mit rückverfolgbaren Eigenschaften und nachgewiesener Recyclingfähigkeit im europäischen Markt für Heimbüromöbel Marktanteile gewinnen.
Nach Preisklasse:
Premiumsegment wächst stark, da Nachhaltigkeit und intelligente Funktionen die Zahlungsbereitschaft steigernDas Mittelklassesegment hielt im Jahr 2025 einen Marktanteil von 43,35 %, da es Preis und glaubwürdige ergonomische Funktionen ausbalanciert, während das Premiumsegment mit einer CAGR von 11,75 % bis 2031 das am schnellsten wachsende im europäischen Markt für Heimbüromöbel ist. Die Premiumnachfrage wird durch die Zahlungsbereitschaft für langlebige Materialien, attraktive Oberflächen und integrierte intelligente Funktionen gestützt, die gesündere Arbeitstage unterstützen und eine kohärente Ästhetik mit Wohnräumen bieten. Premiummarken haben ihre direkte Einzelhandelspräsenz in großen europäischen Städten ausgebaut und bieten eine Mischung aus Vertragsausstellungsräumen und verbraucherorientierten Flächen, die helfen, Markennarrative an Haushaltskäufer zu vermitteln. Die Produktentwicklung in diesem Segment investiert in Konnektivität, durch Materialauswahl untermauerte Nachhaltigkeitsansprüche sowie Kooperationen oder Lizenzen mit Designhäusern zur Differenzierung. Diese Merkmale sprechen Haushalte an, die Heimarbeitsplätze als dauerhafte Einrichtungen betrachten, sowie Arbeitgeber, die Heimausstattungen mitfinanzieren, was die Outperformance des Premiumsegments im europäischen Markt für Heimbüromöbel unterstützt.
Mittelklassesortimente verbessern sich weiterhin mit mehr zertifiziertem Holz, besserer Oberflächenbeständigkeit und stabilen Mechanismen, während große Einzelhändler Erschwinglichkeit und schnellere Lieferung betonen. Mehrere große Einzelhändler haben Preisinvestitionen und Online-Netzwerk-Upgrades durchgeführt, um Volumina trotz Verbrauchervorsicht im Jahr 2025 aufrechtzuerhalten. Economy-Segmente bleiben durch das Wachstum des Secondhand-Angebots und der Mietoptionen in Städten herausgefordert, die für preissensible Haushalte Neuanschaffungen ersetzen können. Im Laufe der Zeit wird die Verbreitung besserer Funktionen auf niedrigere Preisstufen die Wettbewerbsfähigkeit des Mittelklassesegments unterstützen, während das Premiumsegment durch Materialien, Oberflächen und digitale Erlebnisse einen Vorsprung behält. Dieses Hantelmodell hält das Volumen im Mittelklassesegment verankert, während sich das Margenwachstum im Premiumsegment im europäischen Markt für Heimbüromöbel konzentriert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Aufstieg verändert die Einzelhandelsökonomie, während Fachgeschäfte unter Margendruck stehenFachgeschäfte hielten im Jahr 2025 einen Marktanteil von 42,38 %, während Online-Kanäle bis 2031 mit einer CAGR von 13,76 % wachsen und eine größere Rolle bei Entdeckung und Auftragsabwicklung im europäischen Markt für Heimbüromöbel übernehmen sollen. Online-Verkaufsanteile bei führenden Einzelhändlern stiegen im Geschäftsjahr 2025 und werden durch Investitionen in Abholpunkte, lokalisierte Logistik und filialbasierte Auftragsabwicklung unterstützt, die Einzelhandelsflächen in E-Commerce-Hubs verwandeln. EU-weite Daten bestätigen einen erheblichen jüngsten Online-Kauf von Möbeln und Haushaltszubehör, wobei die Durchdringung auf ältere Altersgruppen ausgeweitet wird, da die Erfahrung sich verbessert. Premiumhersteller haben Direktvertriebskanäle online in mehr europäischen Ländern ausgebaut und erkennen eine dauerhafte Omnichannel-Realität an, die physische Ausstellungsräume mit Online-Konversion verbindet. Diese Verschiebung intensiviert den Wettbewerb für unabhängige Facheinzelhändler und belohnt skalierbare Akteure, die schnelle, transparente und erschwingliche Auftragsabwicklung im europäischen Markt für Heimbüromöbel liefern.
Ladenerlebnisse passen sich an, um das Ausprobieren ergonomischer Sitzmöbel, personalisierte Konfiguration und Raumplanung zu betonen, die Online-Tools ergänzen. Einzelhändler nutzen kleinere städtische Formate, die bearbeitete Sortimente präsentieren und sofortige Abholung ermöglichen, während große Vorstadtgeschäfte einen Teil des Platzes für die Unterstützung der letzten Meile der Auftragsabwicklung umwidmen. Da der Online-Verkehr zunimmt, integrieren Einzelhändler Augmented Reality für Passform- und Oberflächenvorschauen, während Kundendaten eine bessere Bestandsplatzierung und Kapazitätsplanung unterstützen. Der Nettoeffekt ist eine höhere Rendite auf Einzelhandelsflächen, bei denen sowohl Erlebnis- als auch Logistikrollen optimiert sind. Diese Veränderungen unterstützen den anhaltenden Aufstieg des Online-Kanals im Kanalmix für den europäischen Markt für Heimbüromöbel, während hochwertige physische Kontaktpunkte erhalten bleiben.
Geografische Analyse
Markt für Heimbüromöbel in Deutschland und Frankreich
Deutschland hatte im Jahr 2025 einen Anteil von 26,36 % am europäischen Markt für Heimbüromöbel und blieb damit die größte nationale Basis, bedingt durch eine hohe Abdeckung mit Forstzertifizierungen und eine große hybride Belegschaft. Die nationale Umweltkonformität unterstützt eine rückverfolgbare Holzversorgung im Rahmen der bevorstehenden Sorgfaltspflichtregelungen. Öffentliche Investitionsprogramme und die schrittweise Erholung der Realeinkommen bieten einen positiven Rahmen für die Haushaltsausgaben, trotz langsamerer Baufertigstellungen in den Jahren 2024 und 2025. Deutschlands Import- und Exportmuster unterstreichen seine zentrale Rolle im europäischen Möbelhandel, was Großhändler und Premium-Designmarken unterstützt. Frankreich hingegen sieht sich einer gedämpften Haushaltsnachfrage gegenüber, da hohe Sparquoten die Ausgaben für langlebige Konsumgüter zurückhalten.
Markt für Heimbüromöbel im städtischen Frankreich
Die Übernahme der Kreislaufwirtschaft in Frankreich, einschließlich leistungsstarker EPR-Systeme (erweiterte Herstellerverantwortung), ermöglicht Rücknahme- und Wiederaufbereitungsmodelle, die neue Produktvolumina im unteren Preissegment moderieren. Die Verbreitung hybrider Arbeitsmodelle nimmt weiter zu und treibt die Nachfrage nach platzsparenden und flexiblen Möbeln in städtischen Wohnungen an. Politische Rahmenbedingungen, die auf Langlebigkeit und Reparierbarkeit ausgerichtet sind, lenken zudem das Sortiment und beeinflussen Beschaffungsentscheidungen. Städtische Wohnkerne bevorzugen zunehmend modulare und anpassungsfähige Lösungen, die den Präferenzen von Verbrauchern und Unternehmen entsprechen. Diese Initiativen schaffen auch zusätzliche Serviceumsatzpotenziale für größere Anbieter im Heimbüromöbelsegment.
Europäischer Markt für Heimbüromöbel
Italien bleibt ein wichtiges Design- und Versorgungszentrum, das eine tiefe Fertigungsbasis, handwerkliche Traditionen und globale Exporte vereint, obwohl das Jahr 2024 Druck auf die Exporte in reife europäische Märkte mit sich brachte. Die Inlandsnachfrage reagiert sensibel auf die Kaufkraft der Haushalte, während EPR-Programme Reparatur- und Gebrauchtwarenwege im Einklang mit der europäischen Kreislaufpolitik fördern. Die Hybridarbeitsgesetzgebung, die Ende 2024 in Kraft trat, unterstützt die anhaltende Nachfrage nach Upgrades von Heimarbeitsplätzen, ergänzt durch Auftragsprojekte in der Hotellerie und in Mischnutzungsentwicklungen. Spanien ist der am schnellsten wachsende nationale Markt bis 2031 mit einem CAGR von 11,38 %, angetrieben durch eine starke Verbreitung von Telearbeit, expandierenden E-Commerce und unterstützende Wohnbauaktivitäten. Das Vereinigte Königreich weist eine hohe Durchdringung hybrider Arbeitsmodelle und einen hohen Online-Einzelhandelsanteil auf, wobei flexible Arbeitsrechte und Kreislaufpraktiken sowohl das Verbraucher- als auch das Vertragssegment unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit zertifizierten Rohstoffen und Komponenten, einschließlich FSC/PEFC-Holzplatten und -Furnieren, Stahl und Aluminium für Rahmen, Kunststoffen und Schäumen, Textilien sowie elektrischen Antrieben für Steh-Sitz-Tische. Die vorgelagerte Rückverfolgbarkeit und Dokumentation wird zunehmend fest verankert, da die EU-Sorgfaltspflichtanforderungen für holzbasierte Güter im Rahmen der Verordnung über entwaldungsfreie Produkte (EUDR) verschärft werden, wobei vereinfachte Pflichten durch die Verordnung (EU) 2025/2650 klargestellt wurden. Dies erhöht den Bedarf an kartierten Lieferantendaten und prüffähigen Nachweisketten neben den herkömmlichen Kosten- und Qualitätskontrollen. Nachgelagert bewegen sich Produkte über markeneigene DTC-Websites, Online-Marktplätze, Fachhandel und Omnichannel-Netzwerke, die den Ladenbestand mit der Zustellung auf der letzten Meile und Abholpunkten verbinden. Verpackungseffizienz und Schadensvermeidung sind zentral für Flachpack- und Mischmontage-SKUs.
Serviceebenen, einschließlich Montage, Rückgabeabwicklung, Aufarbeitung und Recycling, gewinnen ebenfalls an operativem Gewicht, da sich Möbel an den im EU-Arbeitsplan 2025-2030 festgelegten Prioritäten der Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (ESPR) ausrichten. Hersteller und Einzelhändler passen Designentscheidungen im Hinblick auf Reparierbarkeit, Ersatzteilverfügbarkeit und künftige Anforderungen an den Digitalen Produktpass an, während sie gleichzeitig mit der Volatilität bei Vorleistungen, insbesondere Holz und energiegebundenen Metallen, umgehen und die Komplexität der grenzüberschreitenden Logistik in Europa bewältigen.
Wettbewerbslandschaft
Der europäische Markt für Heimbüromöbel weist eine moderate Konzentration auf, angeführt von großen Omnichannel-Einzelhändlern und Premiumdesignmarken, während zahlreiche regionale und Online-Akteure einen wettbewerbsfähigen langen Schwanz bilden. Der Sektor wird durch drei Wettbewerbsebenen geprägt: vertikal integrierte globale Akteure, premiumdesignorientierte Marken und nationale oder Online-Einzelhändler. Globale Akteure investieren stark in E-Commerce-Hubs, neue Ladenformate und Recyclinginfrastruktur, um Omnichannel-Betrieb und Kreislaufmaterialnutzung zu unterstützen. Diese Unternehmen erzielen erhebliche Online-Umsätze, implementieren Preisstrategien für Erschwinglichkeit und setzen Kapitalinvestitionen in Auftragsabwicklung und Energieeffizienz fort. Diese Struktur stärkt die Vorteile für skalierbare Akteure und erhält gleichzeitig den Wettbewerb durch kleinere Betreiber aufrecht.
Führende Marken betonen aktive Ergonomie und wohnraumfreundliche Designs, die sich nahtlos in Wohnräume integrieren. Stuhllinien werden mit vielfältigen Oberflächenoptionen aktualisiert, und Schreibtischsysteme verfügen über sanfte elektrische Hubmechanismen und integriertes Energiemanagement. Intelligente Sitzkonzepte integrieren Sensoren, um Bewegung und gesündere Sitzgewohnheiten während langer Arbeitssitzungen zu fördern. Nachhaltigkeitsinitiativen umfassen die Eliminierung schädlicher Chemikalien, die Übernahme recycelter oder biobasierter Materialien und die Planung langfristiger Umweltstrategien, die Produkt- und Versorgungsentscheidungen leiten. Marken, die diese Bemühungen durch Zertifizierungen und transparente Berichterstattung demonstrieren, sind besser positioniert, um Beschaffungsanforderungen zu erfüllen.
Vorschriften wie der europäische Sorgfaltspflichtrahmen und das Ökodesign für nachhaltige Produkte prägen Unternehmensstrategien, einschließlich der Bereitschaft für digitale Produktrückverfolgbarkeit. Unternehmen mit starken Beschaffungssystemen, Geolokalisierungsverfolgung und verifizierten Lieferkettennachweisen können Compliance effizienter navigieren. Diese Fähigkeiten unterstützen auch Rücknahme- und Aufarbeitungsprogramme, die Materialien zurückgewinnen und Wert aus Restbeständen schaffen. Investitionen in Recyclingkapazitäten und strategische Partnerschaften signalisieren das Engagement für Kreislaufziele und helfen, die Materialversorgung zukunftssicher zu machen. Zusammen stärken diese regulatorischen und operativen Dynamiken die Konsolidierungsvorteile für große Akteure und erhöhen gleichzeitig die Compliance-Schwelle für kleinere Wettbewerber.
Marktführer der europäischen Heimbüromöbelbranche
-
Sedus Stoll AG
-
Bisley Office Furniture
-
Poltrona Frau
-
BoConcept
-
MillerKnoll, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Heimbüromöbel Unternehmen in diesem Bericht
- IKEA
- Sedus Stoll AG
- Bisley Office Furniture
- Poltrona Frau
- BoConcept
- MillerKnoll, Inc.
- Haworth Inc
- HNI Corporation
- Nowy Styl Group
- Vitra International AG
- Teknion Corporation
- Kokuyo Co Ltd
- Bene GmbH
- Senator Group
- Wilkhahn
- Humanscale
- Kimball International
- Okamura Corporation
- La-Z-Boy Inc
- Muuto A/S
- Ahrend Group
- Kinnarps
Lesen Sie die Analyse der Europäischer Markt für Heimbüromöbel-Unternehmen
Marktchancen und Zukunftsaussichten
Die Umsetzung der ESPR schafft eine Chance zur Produkt- und Datenbereitschaft für Homeoffice-Möbelportfolios, die Langlebigkeit, Reparierbarkeit und zirkuläre Eigenschaften auf standardisierte Weise nachweisen können. Die Verordnung (EU) 2024/1781 ist seit dem 18. Juli 2024 in Kraft, und die Europäische Kommission hat am 16. April 2025 den ESPR-Arbeitsplan 2025-2030 verabschiedet, in dem Möbel priorisiert werden. Dieser Rahmen lässt kurzfristig Freiraum für den Aufbau von Testmethoden, Ersatzteilstrategien und Produktinformationssystemen vor der für Anfang 2026 geplanten Veröffentlichung der möbelspezifischen Vorstudie. Zertifizierungen, die bei europäischen Büromöbeln verwendet werden, wie FEMB Level, bieten einen etablierten Weg für Nachhaltigkeitsaussagen, den Marken nutzen können, wenn sie an zunehmend compliance-bewusste Beschaffungs- und Verbraucherkanäle verkaufen.
Die Omnichannel-Expansion und die Lokalisierung von DTC-Angeboten bleiben praktische Wachstumshebel, da Online der am schnellsten wachsende Kanal im Berichtsumfang ist und führende Marken ihre Länderabdeckung mit dediziertem E-Commerce erweitern. Die Einbindung digitaler Funktionen, einschließlich Energiemanagement, app-verknüpfter Höhenvoreinstellungen und Haltungsanleitung, unterstützt zudem den Upsell bei Premium- und oberen Mittelklasse-SKUs, begleitet von lieferantenseitigen Investitionen wie der Lokalisierung von Antriebs- und Bewegungskomponenten in Europa. Parallel dazu belohnt die compliance-getriebene Rückverfolgbarkeit im Rahmen der EUDR und aufkommende Produktpass-Workflows Hersteller und Einzelhändler, die Lieferantendaten, einschließlich Materialherkunft und Nachweisen für Recyclinganteile, auf SKU-Ebene über mehrere europäische Märkte hinweg konsolidieren können, ohne das Sortiment nach Ländern zu fragmentieren.
Neueste Industrielle Entwicklungen in Europäischer Markt für Heimbüromöbel
- Juni 2026: Die Sedus Stoll Group kommunizierte Fortschritte bei strategischen Wachstumsinitiativen inmitten eines herausfordernden Nachfrageumfelds für europäische Büromöbel. Das Update bekräftigte den anhaltenden Fokus auf Produkt- und Kanalinitiativen, die sich mit der Homeoffice-Nachfrage überschneiden, insbesondere dort, wo ergonomische Sitzmöbel und Schreibtische für den privaten Gebrauch über Omnichannel-Wege erworben werden.
- Mai 2026: MillerKnoll stellte über seine Marke Knoll das Privatbürosystem Konzert auf der Clerkenwell Design Week 2026 vor. Die Einführung unterstrich die fortgesetzte Premium-Produktentwicklung und designgeführte Differenzierung und beeinflusste, wie hochwertige Arbeitsplatzlösungen in Europa neben Homeoffice-Sortimenten vermarktet werden.
- April 2025: Herman Miller erweiterte seine europäische Direct-to-Consumer-Präsenz durch die Eröffnung dedizierter Online-Shops in Dänemark, Finnland, Spanien und Schweden. Dieser Rollout stärkte den lokalisierten E-Commerce-Zugang zu zentralen ergonomischen Stühlen und Arbeitsplatzprodukten und erhöhte den Wettbewerbsdruck auf den Fachhandel durch verbesserte markengesteuerte Auffindbarkeit und Auftragsabwicklung.
Europäischer Markt für Heimbüromöbel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Homeoffice-Möbel, die für den Einsatz in Privathaushalten in ganz Europa verkauft werden, hauptsächlich Schreibtische, Stühle, Tische und Aufbewahrungseinheiten, die das Arbeiten oder Lernen von zu Hause aus unterstützen. Wir bemessen den Markt in Wertgrößen auf Basis der Verkaufspreise auf Herstellerebene.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Großeinkäufe für Unternehmensbüros, Vertragsmöbel für Co-Working-Spaces und den Verkauf von Gebrauchtmöbeln aus.
Segmentierungsübersicht
- Nach Produkt
- Bürostühle
- Schreibtische
- Höhenverstellbare Schreibtische
- Feststehende Schreibtische
- Tische (Beistelltische, Druckertische usw.)
- Schränke & Regale
- Andere Produkte (Hocker, Bücherregale, Schreibtischzubehör usw.)
- Nach Material
- Holz
- Metall
- Kunststoff & Polymer
- Andere Materialien
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Vertriebskanal
- Baumärkte
- Fachgeschäfte (einschließlich exklusiver Markengeschäfte)
- Online
- Andere Vertriebskanäle
- Nach Geografie
- Deutschland
- Frankreich
- Italien
- Spanien
- Vereinigtes Königreich
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau einer konsistenten Faktenbasis zur Möbelnachfrage, zu Handelsströmen und Preissignalen in ganz Europa, die dann auf den Homeoffice-Bereich eingegrenzt wird. Wir beziehen uns auf öffentliche Quellen wie die strukturellen Unternehmensstatistiken von Eurostat und internationale Handelstabellen, nationale Statistikämter für Haushaltsausgaben und Wohnungsindikatoren sowie EU-Politikseiten, die Produktanforderungen prägen (zum Beispiel Chemikalien- und Materialkonformitätsregeln, die Oberflächen und Schaumstoffe betreffen). Wir prüfen auch Verbands- und Normungsquellen, wie europäische Möbelindustrieverbände und ergonomiebezogene Leitlinien, um die Produktgrenzen realistisch zu halten.
Anschließend gleichen wir das Marktmodell mit dem ab, was Lieferanten tatsächlich berichten, und verwenden dabei Elemente wie Jahresberichte, Investorenpräsentationen und Pressemitteilungen für Umsatzaufteilungen und Kanalfokus. Diese werden mit gemeldeten Import- und Exporttrends abgeglichen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine Datenbank auf Sendungsebene für Importe oder Exporte werden selektiv eingesetzt, um Eigentümerwechsel zu bereinigen und zu überprüfen, wo sich Handelsdynamiken verschieben. Die hier aufgeführten Schreibtischquellen sind nur illustrativ, und viele andere öffentliche Referenzen werden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das zu überprüfen, was wir aus öffentlichen Daten aufgebaut haben, insbesondere zu Verschiebungen im Mix zwischen Stühlen, Schreibtischen und Aufbewahrung sowie dazu, wie der online-geführte Einkauf die Preispunkte nach Land verändert. Wir sprechen mit Herstellern, Distributoren, Einzelhändlern und Branchenexperten in den wichtigsten europäischen Märkten. Anschließend gleichen wir Unterschiede zwischen dem, was in Interviews gesagt wird, und dem, was in Handels- und Verbrauchsindikatoren sichtbar ist, ab, sodass die endgültige Einschätzung in beobachtbaren Mustern verankert bleibt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, ausgehend von Signalen auf europäischer Ebene für Möbel und Haushaltsausgaben, die dann auf den Nachfragepool für Homeoffice-Möbel gefiltert werden, unter Verwendung der Häufigkeit von Heimarbeit, der Richtung der Ausgaben für Heimverbesserungen und der Homeoffice-Durchdringung nach Land. Das Modell wird durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Umsatzaufteilungen von Lieferanten, die an Homeoffice-Sortimenten hängen, Stichproben von Preisbändern für wichtige Artikel (Stühle und Schreibtische) sowie Kanalprüfungen zum Online- versus Offline-Mix.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Haushaltskonsumation und Richtung der Ermessensausgaben, Möbelproduktion und Handelsströme, typische Preisbewegungen nach Produkttyp (insbesondere für ergonomische Stühle), der Anteil hybrider Arbeit an der erwerbstätigen Bevölkerung sowie Wohnungsindikatoren, die die Raumverfügbarkeit und einzugsbedingte Käufe beeinflussen. Wo direkte Aufteilungen nicht verfügbar sind, schließen wir Lücken durch die Anwendung konservativer Proxy-Anteile, die in Interviews validiert und dann einem Sensitivitätstest unterzogen werden, sodass eine Annahme nicht das Gesamtergebnis bestimmt.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, bei denen das Tempo der Einführung hybrider Arbeitsmodelle und die Ersatzzyklen die Kernszenarien bilden, und dann werden Preisgestaltung und Kanalmix auf der Grundlage der Erwartungen der Branchenteilnehmer für die nächsten Jahre angepasst. Die endgültige Prognose wird Land für Land überprüft, um sicherzustellen, dass das Wachstumsmuster mit der realistischen Verbrauchernachfrage und dem beobachteten Handelsmomentum übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die die Marktgesamtwerte mit unabhängigen Signalen vergleichen, wie z. B. Produktions- und Handelsrichtung, Haushaltsausgabenmuster und den impliziten Pro-Haushalt-Ausgaben für relevante Möbelartikel. Wir überprüfen Ausreißer, einschließlich plötzlicher Wertsteigerungen, die nicht durch Volumen- oder Preislogik gestützt werden, und überprüfen dann Annahmen mit Folgegesprächen, wenn eine Abweichung nicht erklärt werden kann.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, einschließlich Konsistenzprüfungen zur Timing der Währungsumrechnung, Inflationsbehandlung und Länder-Rollups zum regionalen Gesamtwert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, Versorgungsunterbrechungen oder Nachfrageschocks. Unmittelbar vor der Lieferung werden die neuesten öffentlichen Aktualisierungen erneut geprüft, damit die Kunden eine aktuelle Übersicht erhalten.
Marktgröße des europäischen Homeoffice-Möbelmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Homeoffice-Möbel können weit auseinanderliegen, weil die Abgrenzungslinie unterschiedlich gezogen wird und die Preisbasis nicht immer konsistent ist, und dann fügt das gewählte Prognosejahr eine weitere Streuungsebene hinzu. Wir sehen auch Variation, wenn einige Schätzungen den Einzelhandelswert und andere den Lieferantenverkaufspreis verwenden, was die Gesamtsumme verändert, selbst wenn die Stückvolumina ähnlich sind.
Handels- und Produktionssignale sowie Haushaltsverbrauchsmuster für Möbelkategorien sind die Belege, die Mordor Intelligence auf einen ausschließlich wohnungsbezogenen Homeoffice-Möbel-Nachfragepool ausgerichtet halten, anstatt auf breitere Büromöbel- oder vollständige Wohnmöbelausgaben. Die größten Lücken entstehen in der Regel dadurch, ob Gebrauchtwarenverkäufe gezählt werden, ob Unternehmens-Großbeschaffungen einbezogen sind und wie Online-Kanal-Aufschläge und Währungstiming bei der Umrechnung von Ländersummen in USD behandelt werden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,25 Milliarden USD (2025) | |
| Fachzeitschrift A | 7,20 Milliarden USD (2025) | Verwendet Endverbraucherpreise und vermischt häufig angrenzende Kategorien wie breitere Wohnmöbelausgaben, was den Wert über die Herstellerverkaufspreise für dedizierte Homeoffice-Artikel hinaus anheben kann. |
| Regionale Unternehmensberatung B | 5,10 Milliarden USD (2025) | Wendet konservative Durchdringungsannahmen für hybride Arbeit an und schließt möglicherweise kleinere online-geführte Käufe und Zubehör aus, was die erfasste Nachfrage in Ländern mit höherem E-Commerce-Anteil reduzieren kann. |
Insgesamt lässt sich die Streuung größtenteils durch die Preisbasis und Abgrenzungsentscheidungen erklären, nicht durch eine echte Meinungsverschiedenheit über die Nachfragerichtung. Wenn der Geltungsbereich auf den Wohnbereich beschränkt und die Gesamtwerte anhand von Handels- und Verbrauchsindikatoren überprüft werden, lässt sich die Marktgröße leichter auf klare, wiederholbare Schritte zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Heimbüromöbel derzeit und wie sind die Wachstumsaussichten?
Die Größe des europäischen Marktes für Heimbüromöbel beträgt im Jahr 2026 USD 6,54 Milliarden und wird bis 2031 voraussichtlich USD 8,02 Milliarden bei einer CAGR von 4,15 % während 2026–2031 erreichen, unterstützt durch hybrides Arbeiten, Online-Expansion und nachhaltigkeitsgetriebene Materialverschiebungen.
Welche Produktkategorie führt die Nachfrage im europäischen Markt für Heimbüromöbel an?
Bürostühle führen mit einem Anteil von 46,35 % im Jahr 2025 und sind auch das am schnellsten wachsende Produkt mit einer CAGR von 8,65 % bis 2031, was den ergonomischen Konformitäts- und Komfortbedarf bei hybrider Arbeit widerspiegelt.
Wie verändert der Online-Einzelhandel den europäischen Markt für Heimbüromöbel?
Online ist der am schnellsten wachsende Kanal mit einer CAGR von 13,76 % bis 2031, angetrieben durch höhere Online-Anteile bei führenden Einzelhändlern, bessere Lieferung und Visualisierungstools, die die Abhängigkeit von Ausstellungsräumen verringern.
Welche Materialien werden im europäischen Markt für Heimbüromöbel Marktanteile gewinnen?
Holz bleibt mit 51,37 % im Jahr 2025 das größte Segment aufgrund von Zertifizierung, während Kunststoffe und Polymere mit einer CAGR von 9,32 % am schnellsten wachsen, da Recyclinginhalt und biobasierte Inputs unter der europäischen Produktpolitik skalieren.
Welches Land wird das schnellste Wachstum in Europa vorantreiben?
Spanien wird voraussichtlich die am schnellsten wachsende Geografie mit einer CAGR von 11,38 % bis 2031 sein, unterstützt durch die Übernahme von Telearbeit, E-Commerce-Wachstum und verbesserte Wohnbautätigkeit.