
Größe und Marktanteil des US-amerikanischen Pharma-3PL-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
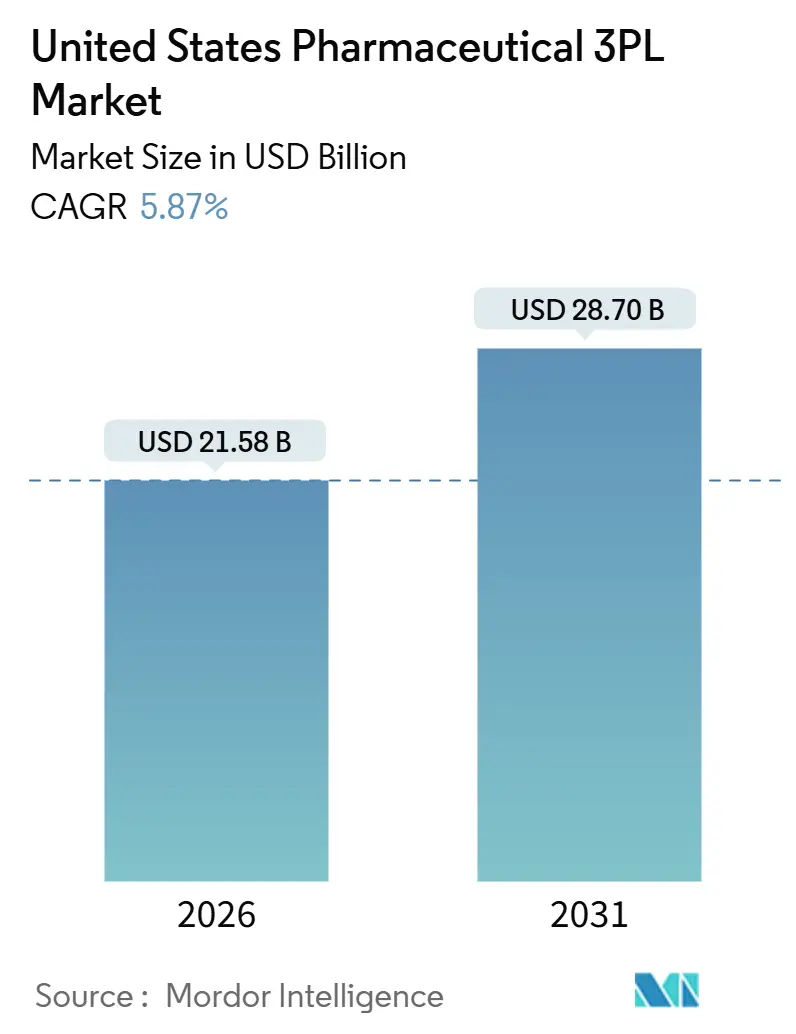
| Marktgröße (2026) | 21.58 Milliarden US-Dollar |
| Marktgröße (2031) | 28.70 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.87 % |
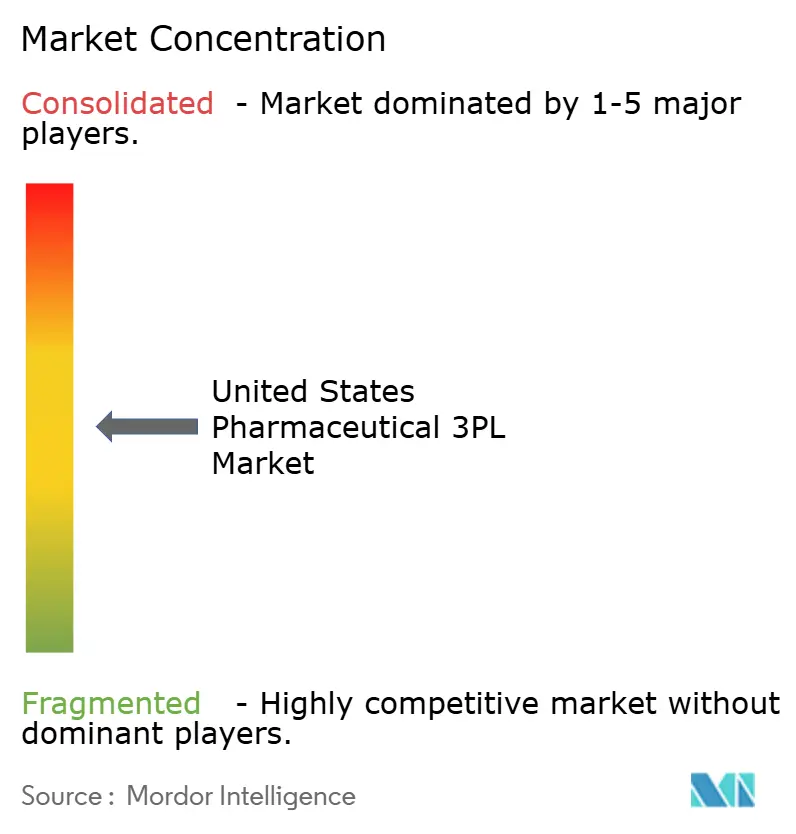
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Pharma-3PL-Markts von Mordor Intelligence
Die Größe des US-amerikanischen Pharma-3PL-Markts wird im Jahr 2026 auf 21,58 Milliarden USD geschätzt und soll bis 2031 einen Wert von 28,70 Milliarden USD erreichen, bei einer CAGR von 5,87 % während des Prognosezeitraums (2026–2031). Diese Aussicht spiegelt die steigende Nachfrage nach hochintegrierter Distribution von Spezialbiologika, Zell- und Gentherapien sowie temperatursensitiven Impfstoffen wider, die eine granulare Rückverfolgbarkeit und Echtzeit-Überwachung erfordern. Strenge Kältemittelvorschriften im Rahmen des AIM Act beschleunigen die Konsolidierung, da die Nachrüstung veralteter Lagerhäuser die Margen für regionale Betreiber einschränkt und gleichzeitig globale Integratoren mit entsprechender Bilanzkraft begünstigt. Das Wachstum der Paket-E-Pharmazie fragmentiert die Sendungsgrößen und veranlasst 3PL-Anbieter, isolierte Versandbehälter einzusetzen, die 2 °C bis 8 °C über bis zu 72 Stunden aufrechterhalten, sowie dichte, termingebundene Lieferwege zu optimieren. Gleichzeitig verlagern die Serialisierungsmeilensteine des Drug Supply Chain Security Act (DSCSA) die Wertschöpfung vorgelagert in Lagerhäuser, die Strichcodes auf Einheitenebene aggregieren und interoperable EPCIS-Daten in die ERP-Plattformen der Hersteller einspeisen können. Arbeitskräftemangel in GDP-zertifizierten Lagereinrichtungen und im Kühlfahrzeugwesen treibt die Lohnkosten in die Höhe und motiviert größere Anbieter, Kommissioniertunnel zu automatisieren, autonome mobile Roboter einzusetzen und KI-gestützte Bedarfsprognosen zu integrieren, um das Serviceniveau während Spitzenzuflüssen aufrechtzuerhalten.
Wesentliche Erkenntnisse des Berichts
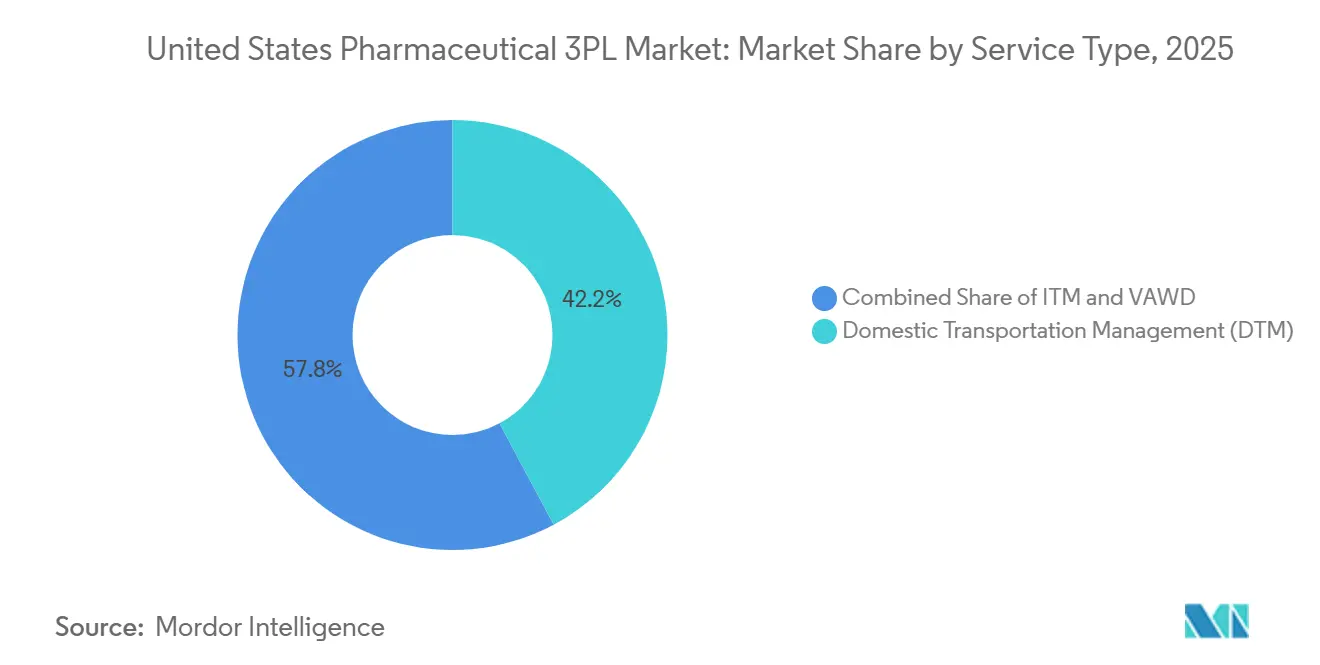
- Nach Servicetyp führte das Inlandstransportmanagement im Jahr 2025 mit einem Umsatzanteil von 42,2 %, während die wertschöpfende Lagerung und Distribution voraussichtlich mit einer CAGR von 8,1 % zwischen 2026 und 2031 expandieren wird.
- Nach Temperaturtyp entfielen im Jahr 2025 63,5 % des US-amerikanischen Pharma-3PL-Marktanteils auf Nicht-Kühlketten-Aktivitäten, während die Kühlkettenlogistik voraussichtlich mit einer CAGR von 9,8 % zwischen 2026 und 2031 wachsen wird.
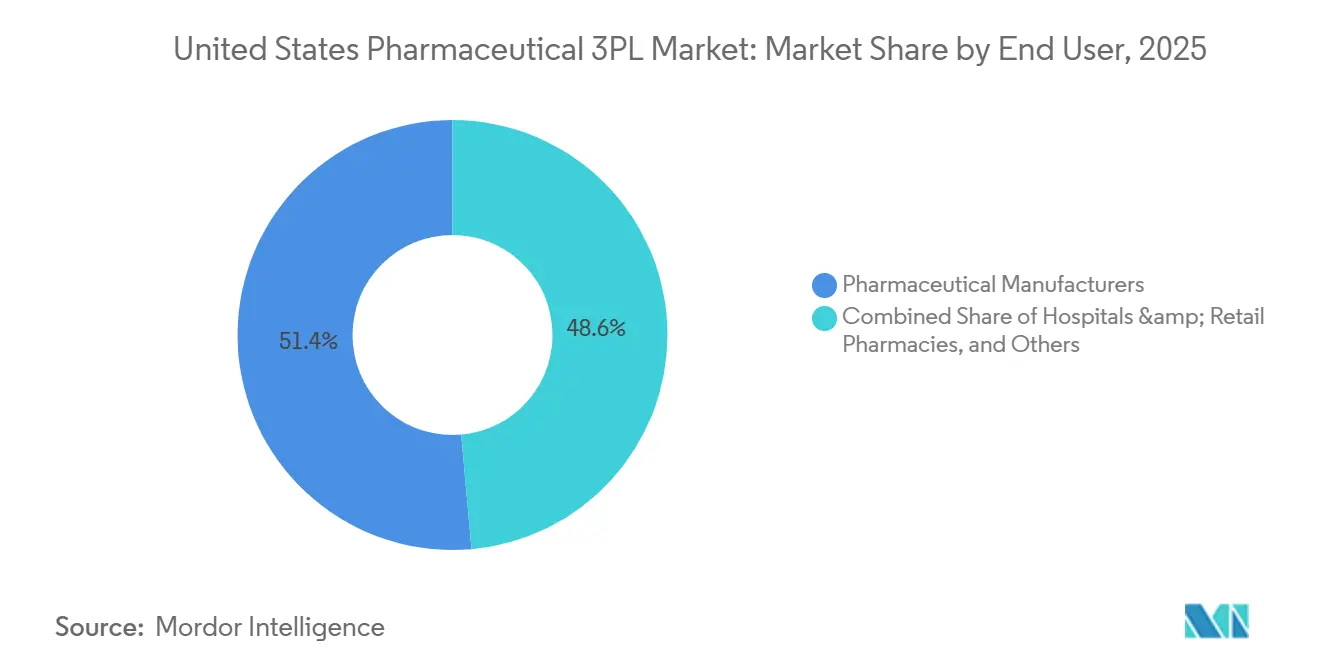
- Nach Endnutzer entfielen im Jahr 2025 51,4 % der US-amerikanischen Pharma-3PL-Marktgröße auf Pharmahersteller; E-Apotheken und direkt-an-Patient-Dienste verzeichnen ein Wachstum von 10,4 % CAGR zwischen 2026 und 2031.
- Nach Produkttyp trugen verschreibungspflichtige Arzneimittel im Jahr 2025 56,1 % des Umsatzes bei, doch Zell- und Gentherapien sind auf eine CAGR von 11,5 % zwischen 2026 und 2031 vorbereitet.
- Nach Geografie hielt der Nordosten im Jahr 2025 einen Anteil von 26,6 %, während der Südwesten voraussichtlich mit einer CAGR von 7,7 % zwischen 2026 und 2031 zulegen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Pharma-3PL-Markts
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunahme von Spezialbiologika, die eine strenge Kühlkettenkonformität erfordern | +1.2% | National, mit Konzentration in den Biotech-Zentren im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| E-Pharmazie-Paketisierung steigert den letzten-Meile-Bedarf an Temperaturkontrolle | +0.9% | National, mit früher Einführung in städtischen Gebieten im Nordosten, Westen und Südosten | Kurzfristig (≤ 2 Jahre) |
| Strenge GDP- und DSCSA-Vorschriften treiben Investitionen in die Echtzeit-Überwachung an | +0.8% | National, mit Compliance-Infrastruktur konzentriert auf wichtige Vertriebskorridore | Mittelfristig (2–4 Jahre) |
| Kältemittel-Ausstiegsphase in den Vereinigten Staaten (AIM Act) erzwingt schnelle Nachrüstung von Kühllagereinrichtungen | +0.6% | National, mit akuten Auswirkungen in Bundesstaaten mit großen Kühllager-Kapazitäten (Kalifornien, Texas, Pennsylvania) | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalfinanzierte Zell- und Gentherapie-Start-ups mit Niederlassung in Midwest-Biohubs | +0.7% | Midwest-Kernregion (Indiana, Ohio, Illinois), mit Ausstrahlungseffekten auf angrenzende Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Integrierte RTSM-3PL-Plattformen, die klinische Studiensverzögerungen für KMU-Sponsoren erheblich reduzieren | +0.5% | National, mit frühen Gewinnen in nordöstlichen und westlichen Regionen mit hoher Dichte klinischer Studien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von Spezialbiologika, die eine strenge Kühlkettenkonformität erfordern
Spezialbiologika repräsentieren bereits mehr als die Hälfte der neu zugelassenen Arzneimittel, und die meisten zersetzen sich innerhalb weniger Minuten bei Temperaturabweichungen, sodass 3PL-Anbieter nun Sensoren einsetzen, die alle 15 Sekunden Daten aufzeichnen und Alarme in Steuerzentralen einspeisen, um sofortige Korrekturmaßnahmen einzuleiten. Einrichtungen in Louisville und Dallas, die von UPS Healthcare betrieben werden, halten redundante Kühlaggregate und Generatoren in Bereitschaft und gewährleisten so die Integrität von 2 °C bis 8 °C auch bei Stromausfällen. Autologe Zelltherapien stellen eine zusätzliche zeitliche Beschränkung dar, da patienteneigene Zellen innerhalb von 48 Stunden die Infusionsstellen erreichen müssen. Diese Dynamik verkürzt die zulässigen Transportzeitfenster, steigert die Nachfrage nach dedizierten Kurieren und erhöht die strategische Bedeutung des US-amerikanischen Pharma-3PL-Markts für onkologische Zentren in Krankenhäusern. Anbieter, die die Temperaturhistorie in unveränderlichen Ledgern mittels Blockchain dokumentieren, erlangen einen Prüfungsvorteil, wenn FDA-Inspektoren die Aufzeichnungen zur Lieferkettenverwaltung überprüfen. Da die Entwicklungspipelines für Biologika robust bleiben, wächst das Kühlkettenwachstum schneller als die Umgebungsdienstleistungen und sichert eine überdurchschnittliche Preissetzungsmacht für konforme Betreiber im US-amerikanischen Pharma-3PL-Markt[1]„Kühlkettenmanagement für Biologika,” US-amerikanische Lebensmittelüberwachungs- und Arzneimittelzulassungsbehörde, fda.gov .
E-Pharmazie-Paketisierung steigert den letzten-Meile-Bedarf an Temperaturkontrolle
Gelockerte Vorschriften nach der Pandemie lösten ein zweistelliges Wachstum bei der Rezept-Postversandbestellung aus, und Amazons Einstieg von Amazon Pharmacy im Jahr 2024 in die gekühlte Hauslieferung erweiterte die Nachfrage weiter. Das durchschnittliche Paketgewicht fiel von 3,2 kg im Jahr 2020 auf 1,8 kg im Jahr 2025, was die Logistikkosten pro Einheit erhöhte, obwohl die Volumina stiegen. Die SenseAware ID-Geräte von FedEx Healthcare befinden sich nun in jedem Spezialarzneimittelpaket und senden GPS- und Temperaturtelemetriedaten in Echtzeit. Routing-Algorithmen kombinieren Hunderte kleiner Aufträge zu dicht getakteten Mikrorouten, die Versprechen einer Lieferung innerhalb von zwei Stunden erfüllen – eine Fähigkeit, die große 3PL-Anbieter nutzen, um exklusive Postversandverträge zu gewinnen. Der Trend positioniert den E-Apotheken-Verkehr als strukturellen Wachstumsmotor für den US-amerikanischen Pharma-3PL-Markt im gesamten Prognosehorizont. Dennoch wirft der stark steigende Wohngebietskilometerstand Nachhaltigkeitsbedenken auf, was die Spediteure dazu veranlasst, mit Elektrotransportern und wiederverwendbaren Isolierpaketen zu experimentieren, um die ESG-Ziele der Versender zu erfüllen[2]„AIM Act Programmübersicht,” US-amerikanische Umweltschutzbehörde, epa.gov.
Strenge GDP- und DSCSA-Vorschriften treiben Investitionen in die Echtzeit-Überwachung an
Der DSCSA-Stabilisierungsmeilenstein vom November 2024 verpflichtete jeden Beteiligten, interoperable Produktcodes auf Paketebene auszutauschen. Mittelgroße 3PL-Anbieter gaben zwischen 5 Millionen und 15 Millionen USD für Scanner, Aggregationssoftware und ERP-Konnektoren aus, was die Kostenstrukturen wesentlich veränderte. Die Blockchain-fähige Plattform von Kuehne+Nagel integriert Serialisierungsdaten mit Temperaturprotokollen, was die Vorbereitungszeit für Prüfungen um 40 % verkürzt und ein klares Wertversprechen für Biotech-Sponsoren liefert. GDP-Regeln erzwingen zudem jährliche Neukartierung von Lagerzonen und dokumentierte Abweichungsanalysen, was Unternehmen belohnt, die dedizierte Qualitätssicherungsteams unterhalten. Compliance-Komplexitäten beschleunigen Fusionen, da nicht-konforme Lagerhäuser das Risiko eines Vertragsverlustes tragen, was die Qualitätsfluchtnarrative innerhalb des US-amerikanischen Pharma-3PL-Markts verstärkt. Spediteure, die schlüsselfertige Datenfeeds in Herstellersysteme liefern, wandeln Regulierung in beständigere Kundenbeziehungen um.
Kältemittel-Ausstiegsphase in den Vereinigten Staaten erzwingt schnelle Nachrüstung von Kühllagereinrichtungen
Der AIM Act erfordert eine Reduzierung von Kältemitteln mit hohem GWP wie R-404A um 85 % bis 2028, und die Nachrüstungskosten für ein 9.290 m² großes Objekt können 4 Millionen USD übersteigen. DHL Supply Chain hat 200 Millionen USD zugesagt, um US-amerikanische Standorte bis 2027 auf Ammoniak- und CO₂-Lösungen umzustellen, wobei Energieeinsparungen von 15 % und ein geringerer Emissions-Fußabdruck prognostiziert werden. Kleinere Betreiber verfügen oft nicht über das erforderliche Kapital zur Finanzierung der Umrüstung und ziehen sich daher aus der Kühllettennische zurück oder verkaufen an Roll-up-Plattformen. Die Preise für rückgewonnene Kältemittel haben sich seit 2023 verdreifacht, sodass eine Verzögerung der Upgrades die Margen weiter erodiert. Kunden fügen indessen Nachhaltigkeitsklauseln in Ausschreibungsunterlagen ein und verschieben die Nachfrage in Richtung zertifizierter Niedrig-GWP-Einrichtungen. Die Politik schafft somit einen Infrastrukturgraben, der gut kapitalisierte Marktführer begünstigt und die Konsolidierung innerhalb des US-amerikanischen Pharma-3PL-Markts mittelfristig intensiviert.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Intensiver Kostendruck durch pharmazeutische Ausschreibungsmodelle | -0.7% | National, mit akutem Druck bei der Generika- und Biosimilar-Distribution mit hohem Volumen | Kurzfristig (≤ 2 Jahre) |
| Mangel an GDP-zertifizierten Arbeitskräften im Lagerwesen und im Lkw-Verkehr | -0.6% | National, mit kritischem Mangel in den Midwest- und Südost-Vertriebskorridoren | Mittelfristig (2–4 Jahre) |
| Knappheit an nachhaltigen Verpackungen, die sowohl ESG- als auch USP-659-Standards erfüllen | -0.4% | National, mit frühem Einführungsdruck auf den Märkten der Westküste und des Nordostens | Langfristig (≥ 4 Jahre) |
| Überlastung von Flughafen-Kühlräumen an Tier-2-Frachtdrehkreuzen, die das Verderbnisrisiko erhöht | -0.3% | Tier-2-Flughäfen im Midwest und Südwesten (Indianapolis, Phoenix, Austin) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Kostendruck durch pharmazeutische Ausschreibungsmodelle
Pharmahersteller vergeben Mehrjahres-Logistikverträge zunehmend über umgekehrte Auktionen, die jährliche Stückkostensenkungen verlangen, selbst wenn Diesel- und Arbeitskosten steigen. Die Margen bei der Generikaverteilung sanken 2025 auf unter 3 %, was einem Rückgang von mehr als 100 Basispunkten in fünf Jahren entspricht, und Biosimilar-Versender benchmarken Tarife an günstigeren Kleinmolekül-Korridoren, was die Kostendeckung in der Kühlkette begrenzt. Festpreisklauseln hemmen Innovationen, da 3PL-Anbieter zögern, Serialisierungs-Upgrades ohne Kostenübertragungssicherheit vorzuschlagen. Einige Sponsoren erproben Gewinnbeteiligungsmodelle, doch Beschaffungsteams priorisieren weiterhin Budgetsicherheit. Für kapitalschwache Spediteure schränkt engeres Pricing die verfügbaren Mittel für DSCSA- oder Kältemittel-Compliance ein und gefährdet die künftige Vertragsfähigkeit. Dieser Druck verlangsamt die Kapitalerneuerungszyklen und begrenzt das potenzielle CAGR des US-amerikanischen Pharma-3PL-Markts trotz gesunden Volumenwachstums[3]„Drug Supply Chain Security Act Ressourcen,” US-amerikanische Lebensmittelüberwachungs- und Arzneimittelzulassungsbehörde, fda.gov.
Mangel an GDP-zertifizierten Arbeitskräften im Lagerwesen und im Lkw-Verkehr
Ein anhaltender Mangel an Technikern, die Temperaturzonierung, Kontaminationsprävention und Abweichungsdokumentation beherrschen, treibt die Lagerlöhne um 20 %–30 % über das Niveau allgemeiner Erfüllungstätigkeiten. Die Lücke ist bei CDL-A-Fahrern mit Gefahrgutgenehmigung und Kühltransporterfahrung noch größer, wo Anmeldeprämien 10.000 USD übersteigen und der Jahresverdienst 85.000 USD überschreitet. Der Arbeitskräftemangel ist im Midwest und Südosten am akutesten, wo der rasche Werksausbau die Berufsausbildungspipelines übersteigt. Automatisierung hilft, obwohl die Kapitalbarrieren hoch sind: Autonome mobile Roboter kosten zwischen 5 Millionen und 10 Millionen USD pro Gebäude und erfordern weiterhin qualifizierte Aufsichtspersonen. Steigende Lohnaufwendungen komprimieren die Betriebsmargen, insbesondere bei mittelgroßen 3PL-Anbietern, die in mehrjährigen Festpreisverträgen gebunden sind. Bis die Arbeitskräftepipelines ausgebaut sind, werden Talentmangel den Durchsatzzuwachs im US-amerikanischen Pharma-3PL-Markt begrenzen und könnten Ausschreibungszyklen verlängern, da Versender Notfallpläne prüfen[4]„Life Sciences Cluster-Daten,” Massachusetts Biotechnologie-Rat, massbio.org.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Wertschöpfende Lagerung übertrifft das Transportwachstum
Im Jahr 2025 trug das Inlandstransportmanagement 42,2 % des Gesamtumsatzes bei, doch die wertschöpfende Lagerung und Distribution ist auf Kurs für eine CAGR von 8,1 % zwischen 2026 und 2031, da DSCSA-Mandate Serialisierungs-, Aggregations- und Kommissionieraufgaben näher an Bestandsknoten verlagern. Anlagenbetreiber, die automatisierte Umverpackungsarme installieren, integrieren die Strichcode-Aggregation in Lagerausführungssysteme und ermöglichen es Herstellern, Compliance-Aufwand auszulagern, ohne ihr Anlagevermögen zu erhöhen. Der Inlandsstraßengüterverkehr bleibt für die Haus-zu-Haus-Reichweite unerlässlich, doch kilometerbasierte Tarife stoßen auf Widerstand der Zahler, was Spediteure in Richtung Hängerablage-Programme und dedizierte Vertragsfrachtführerschaft drängt, die höhere Umschlagshäufigkeiten ermöglichen. Der internationale Luftfrachtverkehr trägt, obwohl geringer im Volumen, eine Prämienrendite pro Kilogramm aufgrund der Komplexität der Zollabfertigung und des kryogenen Handlingbedarfs, was multimodale Diversifizierungsstrategien im US-amerikanischen Pharma-3PL-Markt stärkt.
Eine zweitrangige Wertmigration zeigt sich bei Steuerzentralenverträgen, die Transportplanung mit SKU-Ebene-Transparenz, prädiktiver ETA und Ausnahmenmanagement bündeln. Anbieter, die Netzwerkmodellierung, IoT-Sensoren und KI-Routing-Engines kombinieren, können Verderbnisansprüche zweistellig reduzieren und Serviceprämien erzielen trotz Preisdruck an anderer Stelle. Die asset-leichte Maklergemeinde, vertreten durch RXO, nutzt digitale Frachtplattformen, um konforme Spediteure in zeitkritische Routen im großen Maßstab zu vermitteln, und demonstriert damit, dass technologische Parität ebenso wichtig ist wie der Lagerstellwerk-Fußabdruck. Der Wettbewerbsvorteil innerhalb des US-amerikanischen Pharma-3PL-Markts hängt daher von integrierten Daten, kontinuierlicher Qualitätssicherung und der Einhaltung von GDP-Kennzahlen ab, nicht allein von der Anzahl der Trailer.


Nach Temperaturtyp: Kühlkettenlogistik beschleunigt sich durch die Biologika-Welle
Nicht-Kühlketten-Aktivitäten lieferten im Jahr 2025 noch 63,5 % des Umsatzes, doch Kühlkettendienstleistungen werden sich im Zeitraum 2026–2031 mit einer CAGR von 9,8 % entwickeln, da sich die Therapiepipelines in Richtung Biologika, GLP-1-Injektionspräparate und mRNA-Impfstoffe neigen. Die US-amerikanische Pharma-3PL-Marktgröße, die auf gekühlte und kryogene Handhabung entfällt, wird bis 2031 12 Milliarden USD übersteigen. Die Wohngebietsnachfrage nach Insulin, Gewichtsmanagement-Arzneimitteln und onkologischen Spezialinfusionen treibt 3PL-Anbieter dazu an, passive Kühlpaket-Systeme mit vakuumisolierten Paneelen einzusetzen, die Temperaturen 72 Stunden lang ohne Trockeneis stabil halten. Kryogene Sendungen unter -70 °C bilden eine schnell wachsende Nische, da CAR-T-Therapien und bestimmte Viralvektor-Nutzlasten Flüssigstickstoff-Reservesysteme erfordern.
Spediteure, die Lagerhäuser mit -80 °C-Kammern und Dampf-Versandlösungen nachrüsten, errichten einen Schutzgraben, da solche Infrastruktur teuer und strengen Sicherheitsvorschriften unterworfen ist. Parallel dazu laufen jedoch Bemühungen unter Arzneimittelherstellern, biologisch stabile Arzneimittel bei Raumtemperatur zu entwickeln, die das Kühlkettenwachstum über 2030 hinaus verlangsamen könnten, was die langfristigen Erwartungen für den US-amerikanischen Pharma-3PL-Markt dämpft.
Nach Endnutzer: E-Apotheken treiben die Direkt-an-Patient-Dynamik voran
Pharmahersteller entfielen im Jahr 2025 auf 51,4 % des Umsatzes, doch E-Apotheken werden zwischen 2026 und 2031 eine CAGR von 10,4 % verzeichnen und die Logistikökonomie auf der letzten Meile neu gestalten. Versender wie Amazon Pharmacy verhandeln Pakettarife näher an allgemeinen E-Commerce-Benchmarks aus, was Marktführer dazu zwingt, Mini-Hubs in der Nähe von Bevölkerungszentren zu errichten und optische Sortiersysteme einzusetzen, die Kühlpakete nach Postleitzahl bündeln. Krankenhäuser, Einzelhandelsketten und Großhändler verzeichnen zusammen ein mittleres einstelliges Wachstum, das durch den Kanalwechsel hin zur Postbestellung gedämpft wird.
Sponsoren klinischer Studien, insbesondere kleine Biotech-Unternehmen, beziehen Prüfmedikamente im Rahmen integrierter RTSM-3PL-Modelle, die Startzeiten um 30 % verkürzen und die Patientenbindung in dezentralisierten Protokollen verbessern können. Für alle Nutzerkohorten bleibt die DSCSA-Serialisierung eine nicht verhandelbare Anforderung, die Investitionen in Lagertechnologie als kritischen Erfolgsfaktor innerhalb des US-amerikanischen Pharma-3PL-Markts festigt.
Nach Produkttyp: Zell- und Gentherapien definieren Komplexität neu
Verschreibungspflichtige Arzneimittel hielten im Jahr 2025 den größten Umsatzanteil von 56,1 %, doch Zell- und Gentherapien sollen mit einer CAGR von 11,5 % (2026–2031) wachsen und verlangen Identitätsketten-Dokumentation, die das Patientengewebe von der Entnahme bis zur Reinfusion verfolgt. Der US-amerikanische Pharma-3PL-Marktanteil, der auf Zelltherapien entfällt, wird sich bis 2031 mehr als verdoppeln, trotz kleiner volumetrischer Fußabdrücke, da hochpreisige kryogene Transporte weit höhere Einnahmen pro Palette erzielen als Tabletten oder Kapseln. Biopharmazeutika und Biosimilars, ausgenommen Zelltherapien, wachsen mit 8,7 %, da Patentabläufe Chancen für nachfolgende monoklonale Antikörper eröffnen, die weiterhin eine Kontrolle von 2 °C bis 8 °C erfordern.
Impfstoffprogramme halten dank der Erweiterung der Impfpläne eine Wachstumsrate von 7,8 %, doch Kapazitätsengpässe in Flughafen-Kühlräumen begrenzen die Flexibilität bei Spitzenbedarfssituationen während öffentlicher Gesundheitsnotlagen. Rezeptfreie Arzneimittel und Tierarzneimittel liefern stetige, marginenschwächere Volumina, die die Netzwerkdichte innerhalb des US-amerikanischen Pharma-3PL-Markts unterstützen.
Geografische Analyse
Der Nordosten erzielte im Jahr 2025 einen Umsatz von 5,7 Milliarden USD und bleibt das größte Einzelsegment des US-amerikanischen Pharma-3PL-Markts, da bluebird bio, Kite Pharma und Vertex temperatursensitive Therapien an Hunderte von Infusionszentren versenden und dabei Premiumertragsstrecken generieren. Allerdings hat der Mangel an bebaubarem Land in der Nähe des Boston Logan International Airport 3PL-Anbieter dazu veranlasst, Satelliten-GMP-Lagerhäuser bis nach Manchester (New Hampshire) zu eröffnen, was die Linien-Transportdistanzen erhöht. Das alternde Autobahnnetz der Region zwingt Spediteure außerdem dazu, Abholungen außerhalb der Stoßzeiten zu planen, um strenge Zeit-Temperatur-Profile einzuhalten.
L40: Im Gegensatz dazu erzielte der Südwesten im Jahr 2025 nur 3,9 Milliarden USD Umsatz, wird aber bis 2031 5,7 Milliarden USD übertreffen, dank unterstützender Steuerregime, der Nähe zu pazifischen Einfuhrhäfen und eines logistikfreundlichen regulatorischen Umfelds in Texas und Arizona. Der pharmazeutische Kühlraumkomplex des Dallas-Fort Worth International Airport wurde 2025 um 50 % erweitert, mit der Hinzufügung dedizierter -20 °C-Docks, die die Standzeiten auf dem Rollfeld für eingehende Biologika reduzieren. Regionale politische Entscheidungsträger bieten Grundsteuerbefreiungen für GMP-qualifizierte Lagerhäuser an, was die Genehmigungsverfahren gegenüber den Küstenmärkten beschleunigt.
Der Midwest erzielte im Jahr 2025 einen Umsatz von 3,5 Milliarden USD und baut Volumen auf, da das Gentherapiewerk von Catalent in Bloomington und der Viralvektorcampus von Andelyn in Columbus mit der kommerziellen Produktion beginnen. Dennoch bestehen Lücken im Luftfrachtbereich, da Rickenbacker und Indianapolis zusammen weniger als 5 % des Frachtaufkommens des Los Angeles International Airport verarbeiten, was viele Versender dazu zwingt, Material per Lkw zum Chicago O'Hare International Airport zu transportieren, bevor es verladen wird. Das Arbeitsangebot sinkt während der Erntezeiten, wenn Kühltransportfahrer in den Lebensmittelbereich wechseln, weshalb mehrere 3PL-Anbieter dedizierte Ausbildungsakademien mit staatlichen Arbeitsbehörden erproben, um eine Kühlketten-Talentpipeline aufzubauen. Der Südosten und der Westen verzeichnen ein mittleres einstelliges Wachstum, jeweils geprägt durch witterungsbedingte Störungen und hohe Compliance-Kosten, behalten jedoch beide strategische Bedeutung aufgrund des Seehafenzugangs und der Biotech-Innovation in Kalifornien bzw. North Carolina.
Regulatorisches Umfeld
Der US-amerikanische Markt für pharmazeutische 3PL-Dienstleistungen wird vor allem durch den Drug Supply Chain Security Act (DSCSA) im Rahmen des Federal Food, Drug, and Cosmetic Act geregelt, der bundesstaatliche Standards für Drittanbieter-Logistikdienstleister festlegt und die Rückverfolgbarkeit und Verifizierung auf Verpackungsebene entlang der Handelspartnerkette vorantreibt. Nach dem DSCSA-Stabilisierungsmeilenstein im November 2024 traten am 27. Mai 2025 und am 27. August 2025 verschärfte Fristen zur Sicherheit der Arzneimitteldistribution für Hersteller, Umverpacker und Großhandelsvertreiber in Kraft, wodurch die Anforderungen an 3PL-Anbieter steigen, die interoperable Transaktionsdaten (üblicherweise über EPCIS) zusammen mit Qualitätsdokumentation erfassen, speichern und übermitteln müssen.
Im Februar 2026 veröffentlichte die US-amerikanische Food and Drug Administration (FDA) eine Bekanntmachung im Federal Register, in der öffentliche Kommentare zu zugelassenen Organisationen eingeholt werden, die am Zulassungs- und Inspektionsverfahren für Arzneimittelgroßhändler und 3PL-Anbieter beteiligt sind, mit einer Kommentierungsfrist bis zum 21. April 2026. Während für einige nachgelagerte Akteure weiterhin gestaffelte Erleichterungen gelten, laufen bestimmte erweiterte DSCSA-Anforderungen für kleine Abgabestellen (25 oder weniger Vollzeitbeschäftigte) bis zum 27. November 2026, wodurch die Bewältigung von Ausnahmefällen und die Bereitschaft zum Datenaustausch bis zum Basisjahr und darüber hinaus im Zentrum der 3PL-Betriebsmodelle bleiben.
Wertschöpfungskettenanalyse
Die Nachfrage nach pharmazeutischer Logistik in den Vereinigten Staaten geht von Arzneimittelherstellern und Biotech-Sponsoren aus, einschließlich der Lieferketten für klinische Studien, und fließt in Großhandelsvertrieb und Fachapotheken-Kanäle. 3PL-Anbieter agieren als regulierte Vermittler für Lagerung, Auftragsabwicklung, Serialisierungsaggregation und konformen Transport.
Zu den zentralen Inputs zählen qualifizierte Verpackungen (isolierte Versandbehälter, PCM, Trockeneis und kryogene Lösungen), validierte Temperaturüberwachungsgeräte sowie DSCSA-konforme IT-Integrationen, die Lagerausführungs- und Transportsysteme mit den Serialisierungs- und Verifizierungsabläufen der Kunden verbinden. Die Wertschöpfung konzentriert sich auf GDP-/GMP-konforme Lagerknoten (Raumtemperatur, 2-8 °C, gefroren und tiefgefroren/kryogen), Luft- und Landfernverkehr mit validierter Streckenqualifizierung sowie Last-Mile-Direktzustelldienste an Patienten, bei denen Kleinpaketabwicklung, Ausnahmemanagement und Datentransparenz entscheidend sind. Jüngste Netzwerkinvestitionen zeigen die Verschiebung der Kette hin zu automatisierter, hochverfügbarer Kühlinfrastruktur: McKesson kündigte ein automatisiertes regionales Vertriebszentrum in Moore, Oklahoma, im Wert von 179 Millionen USD an, mit erweiterter Kühlkettenkapazität und Notstromversorgung (Juni 2026), während UPS ein 48-Millionen-USD-Programm für temperaturgeführte Cross-Dock-Anlagen offenlegte, um konforme Transfers für Therapien wie GLP-1-Medikamente und Impfstoffe zu beschleunigen. Compliance-Meilensteine wirken sich zudem auf nachgelagerte Abhängigkeiten aus, da die Frist für erweiterte DSCSA-Anforderungen für kleine Abgabestellen (27. November 2026) den Druck auf eine durchgängige Interoperabilität erhöht und die Toleranz für manuelle Übergangslösungen an der Apothekenschnittstelle verringert.
Wettbewerbslandschaft
L42: Die Konzentration innerhalb des US-amerikanischen Pharma-3PL-Markts bleibt moderat, da die fünf größten Anbieter etwa 40 %–45 % des Sektorumsatzes halten, was ausreichend Spielraum für spezialisierte, regionale und auf klinische Studien ausgerichtete Betreiber lässt. DHL Supply Chain nutzt sein 200-Millionen-USD-Kältemittelumrüstungsprogramm, um ESG-Führerschaft zu signalisieren und langfristige Verträge mit Impfstoffherstellern zu sichern. UPS Healthcare nutzt seinen Louisville Worldport-Campus und seinen Dallas-Hub mit insgesamt mehr als 17 Millionen Quadratfuß GDP-lizenzierter Fläche und ermöglicht so Tagesreichweiten, die Wettbewerber nur schwer erreichen können. FedEx Logistics differenziert sich mit SenseAware ID-Telemetrie, die im Jahr 2025 Verderbnisansprüche um 25 % reduzierte und im selben Jahr den exklusiven Arzneimitteleinführungsvertrieb für drei der Top-20-Pharmaunternehmen sicherte.
Die Blockchain-Serialisierungsplattform von Kuehne+Nagel erhöht die Prüfungseffizienz und zieht Biotech-Sponsoren an, die FDA-Standortinspektionen von Wochen auf Tage verkürzen möchten. Die World Courier-Einheit von Cencora erweitert die RTSM-Integration auf 150 Länder und macht das Steuerzentralenmodell zu einem Kernstück für dezentralisierte Onkologiestudien. Asset-leichte Herausforderer, angeführt von RXO, kombinieren digitales Frachtmatching mit strenger Spediteurüberprüfung, um Linienfrachtkosten um 10 %–15 % zu senken ohne GDP-Compliance zu gefährden – ein Angebot, das bei generischen Arzneimittelversendern auf Preissensibilität stößt. Automatisierung wird ebenfalls zu einem entscheidenden Faktor, da Nippon Express die manuellen Kommissionierstunden in seinem New-Jersey-Standort durch den Einsatz autonomer mobiler Roboter um 35 % reduzierte und so den Durchsatz ohne zusätzliche Mitarbeiter steigerte. Die anhaltende Kapitalintensität befeuert Fusionen und Übernahmen, wie der Kauf von Catalent durch Novo Holdings für 16,5 Milliarden USD im Jahr 2024 zur Internalisierung der klinischen Versorgung zeigt – ein Geschäft, das die strategische Bedeutung von unternehmenseigener Logistikkapazität bei Arzneimittelherstellern signalisiert.
Kleinere Unternehmen mit Nischenkenntnissen, wie dem kryogenen Kurierwesen oder der Veterinär-Pharmaverteilung, bleiben Akquisitionsziele, insbesondere wenn sie begehrte Flughafenstandorte oder DSCSA-fähige IT-Stacks besitzen. Umgekehrt werden Betreiber, die die Nachrüstfristen des AIM Act oder die DSCSA-Datenaustauschstandards nicht erfüllen, den Markt wahrscheinlich verlassen, entweder durch Notverkäufe oder teilweise Veräußerungen. Digitale Transparenz, nachhaltige Infrastruktur und GDP-zertifizierte Arbeitskräfte definieren daher die nächste Wettbewerbsgrenze im US-amerikanischen Pharma-3PL-Markt.
Marktführer des US-amerikanischen Pharma-3PL-Markts
DHL Group
FedEx
Kuehne+Nagel
United Parcel Service of America, Inc. (UPS)
Cencora
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kapazitätsstarke, pharmagerechte Kühllagerung in der Nähe von Luftfrachtdrehkreuzen und wichtigen Binnenverteilerkorridoren ist ein zentraler Bereich mit weißem Raum. Anbieter, die validierte Temperaturbereiche einschließlich Gefrier- und Tiefkühlung sowie schnelle Cross-Dock-Transfers zur Verkürzung der Verweilzeit anbieten können, sind in der Lage, Kapazitäten mit zeit- und temperaturkritischen Therapien in Einklang zu bringen.
Die Dynamik im Mittleren Westen unterstützt diese Öffnung: Langham Logistics eröffnete eine 320.000 Quadratfuß große GMP-konforme Kühlkettenanlage in Plainfield, Indiana, in der Nähe des Indianapolis International Airport, mit mehr als 46.000 gekühlten Palettenplätzen (Juni 2026), während McKesson ein automatisiertes regionales Vertriebszentrumsprojekt in Moore, Oklahoma, im Wert von 179 Millionen USD mit erweiterter Kühlkettenfähigkeit und Notstromversorgung vorantrieb (Juni 2026). Diese Schritte deuten auf eine anhaltende Kundennachfrage nach widerstandsfähiger Kühlung, hochverfügbarer Stromversorgung und Nähe zu Luft- und Straßennetzen hin, die eine konforme Abwicklung unterstützen. Eine weitere Chance liegt in DSCSA-konformer Dienstleistungsbündelung rund um den Datenaustausch, bei der 3PL-Anbieter die Integration von Serialisierung und Aggregation, Verifizierungsabläufe und Ausnahmemanagement neben der physischen Abwicklung monetarisieren, insbesondere bei wertschöpfenden Lager- und Vertriebsmodellen sowie Direct-to-Patient-Modellen. Im Jahr 2026 halten FDA-Maßnahmen, einschließlich einer Aufforderung im Federal Register zu zugelassenen Organisationen, die an Zulassungs- und Inspektionsverfahren für Vertreiber und 3PL-Anbieter beteiligt sind, die Compliance-Prämie an ausgereifte Qualitätssysteme und prüfbare IT-Landschaften gebunden. Die nachgelagerte DSCSA-Frist für kleine Abgabestellen am 27. November 2026 verstärkt zudem den Bedarf an 3PL-Anbietern, die die Einbindung von Partnern, die Konnektivität mit Handelspartnern und operative Abläufe standardisieren können, die darauf ausgelegt sind, durch Datenabweichungen ausgelöste Sendungssperren und Rücksendungen zu minimieren.
Aktuelle Branchenentwicklungen
- Juli 2026: FedEx kündigte die Einführung von FedEx Life Sciences an, einer eigenständigen Organisation zur Unterstützung von Sendungen mit Pharmazeutika, Biologika, Medizinprodukten und Materialien für klinische Studien. Der Schritt bündelt Life-Sciences-Kompetenzen unter einem spezialisierten Betriebsmodell und stärkt die Servicegestaltung, Qualitätsausrichtung und Kundenbindung für regulierte Gesundheitsflüsse.
- November 2025: UPS schloss die Übernahme der Andlauer Healthcare Group (AHG) für 1,6 Milliarden USD ab und fügte spezialisierte Kühlkettentransport- und gesundheitsorientierte 3PL-Kapazitäten in Nordamerika hinzu. Der Zusammenschluss erweiterte die Netzwerkdichte von UPS Healthcare und schuf zusätzliche Optionen für Kunden, die integrierte Lagerung, Transport und temperaturgeführte Verteilung suchen.
- Juni 2024: Kuehne+Nagel kündigte die Umwandlung von 350.000 Quadratfuß Fläche in pharmagerechten temperaturgeführten Raum in seiner Anlage in Southaven, Mississippi, an, mit Fertigstellung im vierten Quartal 2024. Die Erweiterung erhöhte die konforme Lagerkapazität und unterstützte eine schnellere Positionierung von Beständen näher an wichtigen südlichen Vertriebsrouten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Drittanbieter-Logistikdienstleistungen, die zur Lagerung, Handhabung und Bewegung pharmazeutischer und verwandter Gesundheitsprodukte innerhalb der Vereinigten Staaten genutzt werden, einschließlich temperaturgeführter und ungekühlter Warenflüsse, sowie wertschöpfende Compliance-Dienstleistungen zur Unterstützung der Distribution.
Ausschlüsse des Anwendungsbereichs: In dieser Methodik werden interne Logistikbetriebe von Arzneimittelherstellern, Großhändlern, Krankenhäusern oder Apotheken ausgeschlossen, wenn die Dienstleistung nicht an einen 3PL-Partner ausgelagert wird.
Übersicht der Segmentierung
- Nach Servicetyp
- Inlandstransportmanagement (ITM)
- Straße
- Schiene
- Luftweg
- Wasserweg
- Internationales Transportmanagement (ITM)
- Straße
- Schiene
- Luftweg
- Wasserweg
- Wertschöpfende Lagerung und Distribution (VAWD)
- Inlandstransportmanagement (ITM)
- Nach Temperaturtyp
- Kühlkette
- Nicht-Kühlkette
- Nach Endnutzer
- Pharmahersteller
- Biotech- und Biosimilar-Hersteller
- Sponsoren klinischer Forschung und Studien
- Krankenhäuser und Apotheken im Einzelhandel
- Gesundheitsdistributoren und Großhändler
- E-Apotheken und Direkt-an-Patient-Dienste
- Nach Produkttyp
- Verschreibungspflichtige Arzneimittel
- OTC- und Verbrauchergesundheitsprodukte
- Biopharmazeutika und Biosimilars (ohne Zell- und Gentherapien)
- Zell- und Gentherapien
- Impfstoffe und Blutprodukte
- Veterinärpharmaka und tiergesundheitliche Produkte
- Medizinprodukte, Diagnostika und Kombinationsprodukte
- Materialien für klinische Studien (Prüfarzneimittel)
- Sonstige
- Nach Geografie
- Nordosten
- Midwest
- Südosten
- Südwesten
- Westen
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Branchenkontext festzulegen und die Modellinputs an überprüfbare öffentliche Signale anzubinden. Wir stützten uns auf Quellen wie die US FDA (einschließlich DSCSA-Zeitpläne und Aktualisierungen zur Durchsetzung), Leitlinien der CDC zu Impfungen und Kühlkettenhandhabung sowie Handels- und Unternehmensstatistiken des US Census Bureau, um Sendungsflüsse und Lagerbedarf zu verstehen.
Darüber hinaus wurden Veröffentlichungen von Gremien wie der USP (Lagerungs- und Handhabungsstandards), der ASTM (für Temperaturkontrolle relevante Verpackungs- und Leistungsstandards) sowie öffentliche Informationen zu Luftfrachtvolumen und Flughafendurchsatz von Behörden wie dem Bureau of Transportation Statistics überprüft. Ebenfalls durchgesehen wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse der Logistikbranche, um Serviceangebote, Kundenmix und Preisrichtung abzubilden. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv genutzt, um Umsatzaufteilungen und Kapazitätserweiterungen zu überprüfen. Dies sind nur beispielhafte Quellen, und viele weitere öffentliche Dokumente wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit 3PL-Führungskräften, Betriebsleitern, Qualitäts- und Compliance-Teams sowie Logistikmanagern auf Verladerseite in den Vereinigten Staaten. Diese Gespräche wurden genutzt, um Annahmen zum Dienstleistungsmix, typische Vertragsstrukturen, Kühlkettenprämienspannen sowie das Tempo von Automatisierung, Serialisierungsbereitschaft und Überwachungsadoption zu validieren, die durch Sekundärforschung nicht vollständig erklärt werden können.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 16 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Anbieter: 22 % | Manager: 45 % |
Marktdimensionierung und Prognose
Die Marktgröße wurde mittels eines Top-Down- und Bottom-Up-Ansatzes ermittelt, bei dem die US-amerikanische Nachfrage nach pharmazeutischer Distribution aus den erfassbaren Logistikausgabenpools rekonstruiert und anschließend nach Funktion (Transportmanagement und wertschöpfende Lagerung) sowie nach Temperaturanforderungen in ausgelagerte 3PL-Umsätze aufgeteilt wurde. Um die Gesamtwerte realistisch zu halten, wurde die obere Ebene durch selektive Bottom-Up-Prüfungen bestätigt, etwa durch Stichprobenannahmen zu Preis pro Sendung und Preis pro Palette, angewendet auf typische Volumina, sowie durch Kanalprüfungen zur Lagerkapazitätsnutzung und Netzwerkabdeckung.
Einige Inputs, die das Modell maßgeblich beeinflussten, waren der Anteil temperaturempfindlicher Produkte, die über Kühlkettenrouten transportiert werden, die durch DSCSA getriebene Akzeptanz von Serialisierungs- und Rückverfolgbarkeitsdiensten, die Intensität von Sendungen für klinische Studien, die Verschiebung des Mixes hin zu Spezialbiologika und Zell- und Gentherapien (was Handhabungs- und Überwachungsanforderungen verändert) sowie die inländische versus internationale Transportaktivität, die Zoll-, Verpackungs- und Handhabungsanforderungen beeinflusst. Wo Bottom-Up-Informationen lückenhaft waren, nutzten wir konservative Spannen aus Primärrückmeldungen und verglichen diese mit öffentlich sichtbaren Kapazitätserweiterungen und Auslastungsdarstellungen, bevor sie in die nationale Gesamtsumme einflossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, die anschließend anhand von Expertenkonsens zu Nachfragetreibern und Preisentwicklung der Dienstleistungen zu einem Basisszenario normalisiert wurde. Das Wachstum wurde mit dem erwarteten Anstieg der Spezialvolumina, der fortgesetzten Auslagerung durch kleine und mittlere Hersteller sowie einer stetigen Zunahme compliance-getriebener wertschöpfender Dienstleistungen in Lagerung und Distribution verknüpft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Gegenprüfungen zwischen dem Modellergebnis und unabhängigen Signalen wie Ankündigungen zu Kühllagerkapazitäten, Aktivität auf Luft- und Landverkehrsrouten im Gesundheitswesen sowie beobachteten Veränderungen bei der Akzeptanz von Compliance-Dienstleistungen. Bei Ausreißern wurden die Annahmen zu Mix, Preisgestaltung oder Auslastung überprüft, und wir kontaktierten die Befragten erneut, wenn die Abweichung nicht mit öffentlich verfügbaren Belegen erklärt werden konnte.
Vor der Freigabe wird die vollständige Arbeitsmappe schrittweise überprüft, damit Einheitenumrechnungen, Währungsbehandlung und Segment-Zusammenfassungen konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen wie regulatorischen Durchsetzungsänderungen, großen Netzwerkerweiterungen oder wesentlichen Verschiebungen bei Spezialproduktflüssen. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, um die neuesten öffentlichen Aktualisierungen einzuarbeiten und sicherzustellen, dass Erzählung und Zahlen weiterhin übereinstimmen.
Vergleich der Marktgröße des US-amerikanischen Marktes für pharmazeutische 3PL-Dienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-amerikanische pharmazeutische 3PL-Dienstleistungen variieren häufig, da der zugrunde liegende Anwendungsbereich und das, was als 3PL-Dienstleistung gilt, quellenübergreifend nicht einheitlich ist. Unterschiede ergeben sich auch daraus, wie Unternehmen Kühlkettenprämien behandeln, welches Jahr sie als aktuellen Wert kennzeichnen, und wie häufig die Inputs aktualisiert werden, wenn sich Vorschriften und Produktmix ändern.
Interne Lagerung und Transport, die von Arzneimittelherstellern und Vertreibern selbst durchgeführt werden, liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, doch manche veröffentlichten Gesamtwerte vermischen ausgelagerte 3PL-Umsätze mit internen Logistikkostenschätzungen, was den Ausgangswert erhöht. Eine weitere häufige Lücke besteht darin, ob Logistik für klinische Studien, Verpackungs- und Überwachungsdienstleistungen sowie die Distribution von Medizinprodukten vollständig oder nur teilweise erfasst werden, und ob die Preisgestaltung anhand stabiler Durchschnittswerte oder einer schnelleren, spezialitätengetriebenen Preisentwicklung modelliert wird.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,58 Mrd. USD (2026) | |
| Branchenverband A | 24,90 Mrd. USD (2026) | Wird häufig als breitere Sichtweise auf pharmazeutische Logistikausgaben dargestellt, die interne Vertriebskosten und Nicht-3PL-Handhabung einbeziehen kann, und wendet möglicherweise eine höhere Kühlkettenprämie auf einen breiteren Satz von Routen an. |
| Fachzeitschrift B | 19,80 Mrd. USD (2026) | Wird typischerweise aus einer engeren Umsatzstichprobe abgeleitet, die sich auf große Anbieter konzentriert, was mittelgroße Spezial-3PL-Anbieter unterzählen und einige wertschöpfende Compliance-Dienstleistungen in Lagerung und Distribution auslassen kann. |
Die Tabelle zeigt, dass sich der Großteil der Spanne dadurch erklärt, was als ausgelagerter 3PL-Umsatz im Gegensatz zu breiteren Logistikausgaben gezählt wird, und wie vollständig wertschöpfende und spezialisierte Dienstleistungen erfasst werden. Durch die Verknüpfung des Modells mit Dienstleistungsfunktionen, Temperaturanforderungen und validierten Adoptionsinputs bleibt die Schätzung an klare, überprüfbare Variablen gebunden, die bei Marktveränderungen erneut geprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Pharma-3PL-Markt heute und wohin entwickelt er sich?
L45: Wie groß ist der US-amerikanische Pharma-3PL-Markt heute und wohin entwickelt er sich?
Welche Dienstleistungslinie zeigt das größte Wachstumspotenzial bis 2031?
L47: Welche Dienstleistungslinie zeigt das größte Wachstumspotenzial bis 2031?
Was treibt das Kühlkettenwachstum schneller als andere Temperatursegmente?
L49: Was treibt das Kühlkettenwachstum schneller als andere Temperatursegmente?
Wie wirken sich die AIM Act-Kältemittelvorschriften auf 3PL-Betreiber aus?
L51: Wie wirken sich die AIM Act-Kältemittelvorschriften auf 3PL-Betreiber aus?
Warum sind E-Apotheken für Logistikanbieter von Bedeutung?
L53: Warum sind E-Apotheken für Logistikanbieter von Bedeutung?
Wer sind die führenden Marktteilnehmer und wie konzentriert ist das Wettbewerbsfeld?
L55: Wer sind die führenden Marktteilnehmer und wie konzentriert ist das Wettbewerbsfeld?
Seite zuletzt aktualisiert am:



