
Größe und Marktanteil des Ad Tech Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
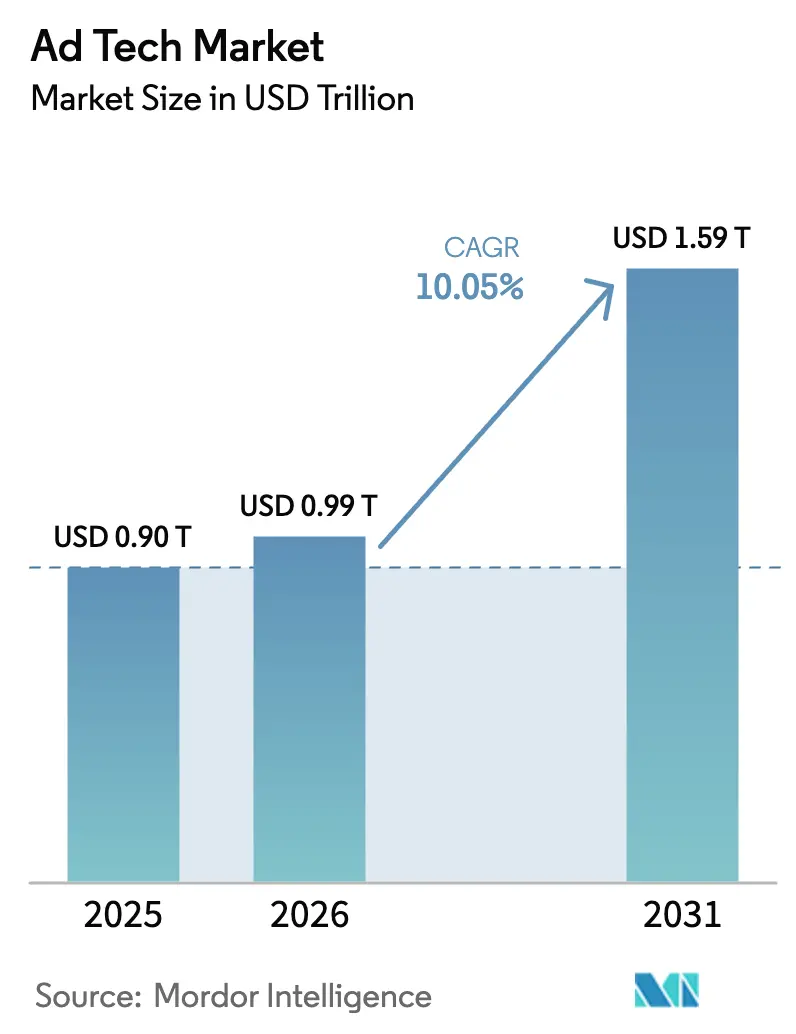
| Marktgröße (2026) | 0.99 Billionen US-Dollar |
| Marktgröße (2031) | 1.59 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.05 % |
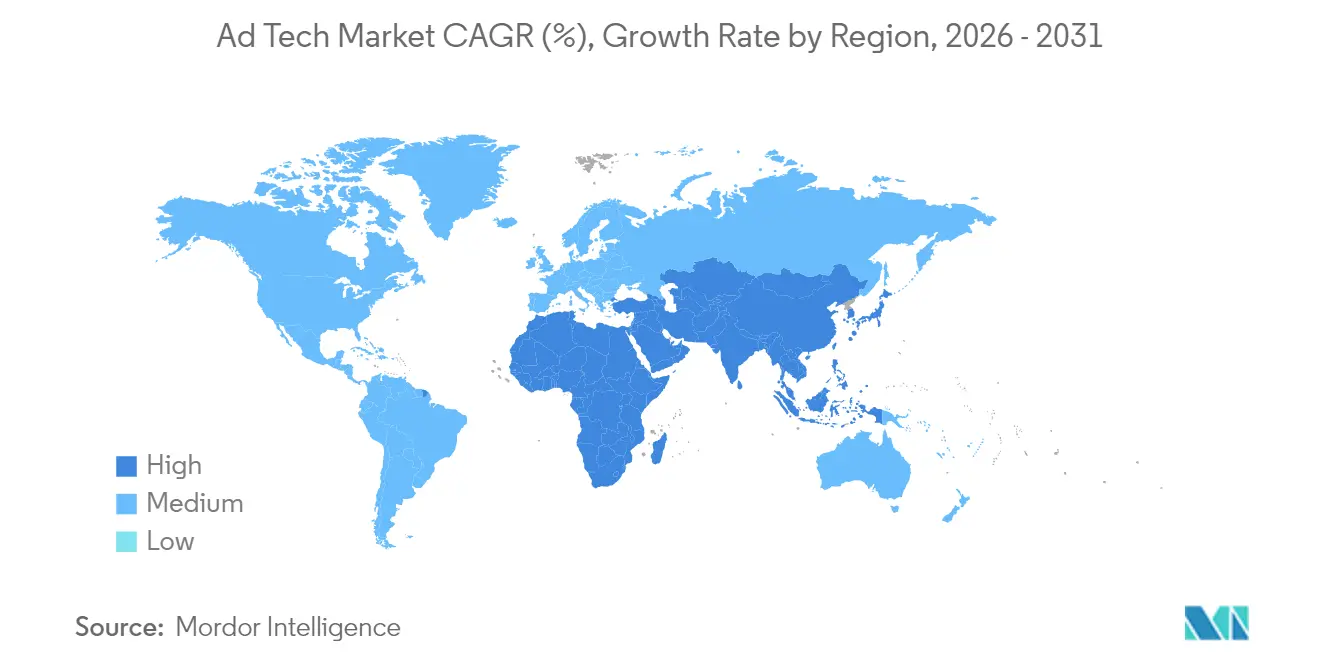
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
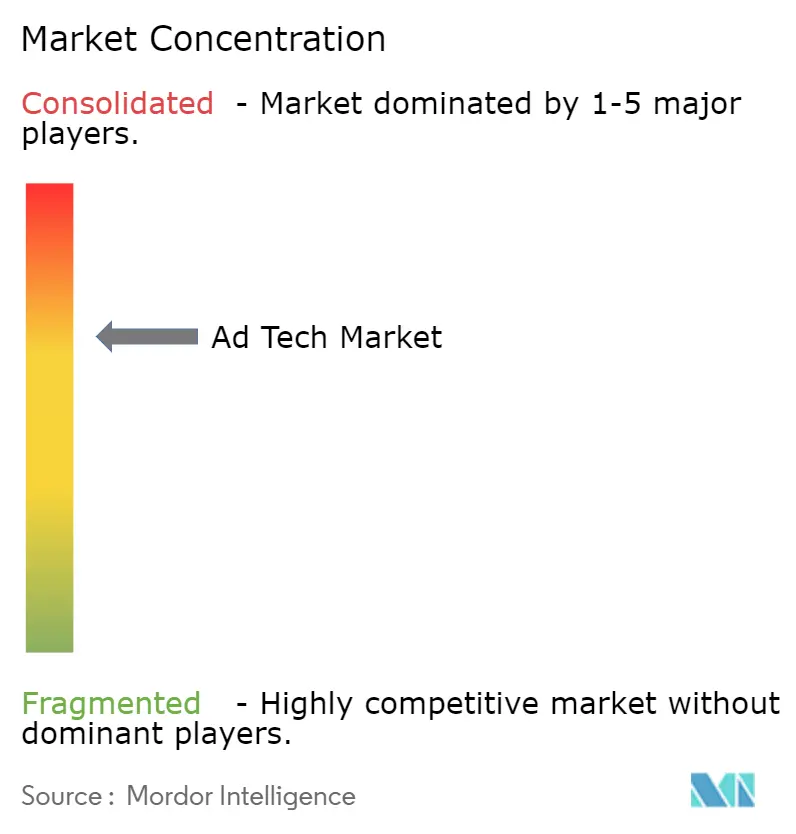
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ad Tech Marktanalyse von Mordor Intelligence
Die Marktgröße des Marktes für Werbetechnologie wurde im Jahr 2025 auf 0,898 Billionen USD geschätzt und soll von 0,99 Billionen USD im Jahr 2026 auf 1,59 Billionen USD bis 2031 wachsen, bei einer CAGR von 10,05 % während des Prognosezeitraums (2026–2031). Die Beschleunigung spiegelt die anhaltende Nachfrage nach datenschutzkonformen programmatischen Tools, das starke Wachstum der Budgets für Connected Television (CTV) und die groß angelegte Monetarisierung von Erstanbieterdaten des Einzelhandels wider. Die Optimierung durch Künstliche Intelligenz verkürzt die Medieneinkaufszyklen weiter, während der Ausbau von 5G im asiatisch-pazifischen Raum hochauflösende mobile Videoinventare erschließt. Die zunehmende Kontrolle undurchsichtiger Lieferkettenpfade treibt die Gebührenrationalisierung bei Demand-Side-Plattformen voran, und der Mangel an Dateningenieur-Fachkräften verschafft gut finanzierten Technologieanbietern einen strukturellen Vorteil. Anhaltende Regulierungsmaßnahmen in Europa schränken gleichzeitig geräteübergreifende Identifikatoren ein und fördern kontextbezogene Alternativen, was zu einem stärker diversifizierten Wettbewerbsfeld führt.
Wichtigste Erkenntnisse des Berichts
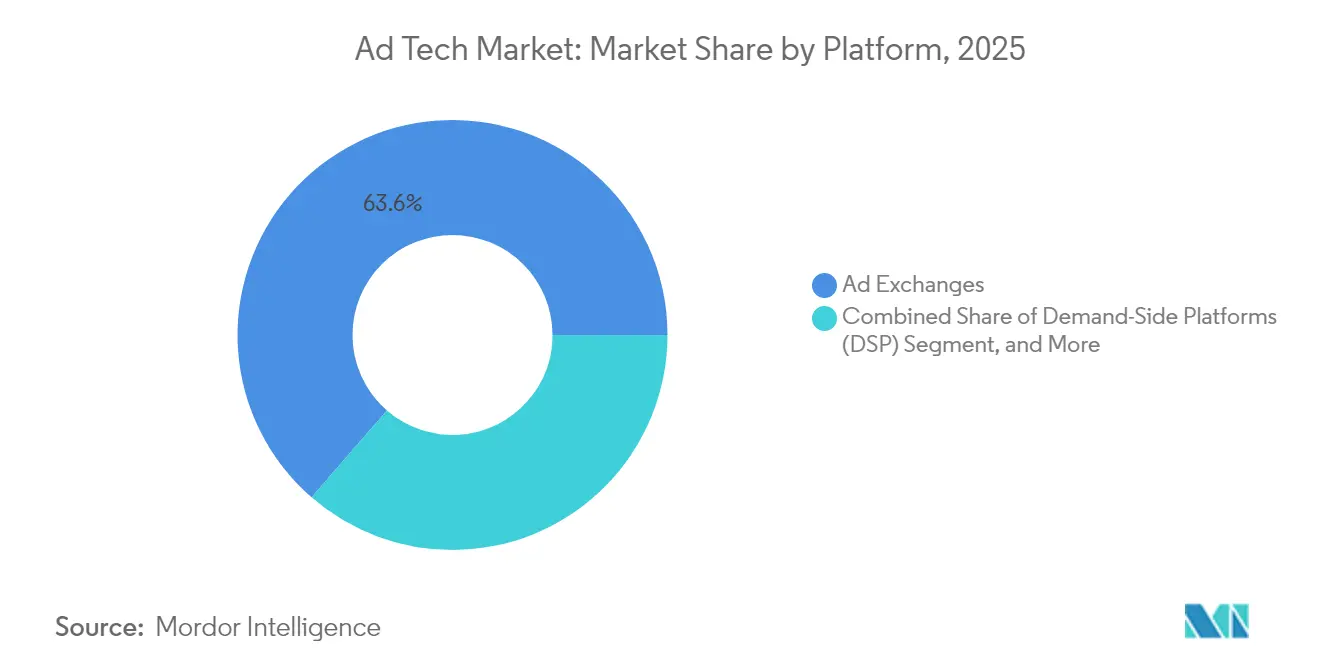
- Nach Plattform führten Ad-Exchanges mit einem Marktanteil von 63,62 % am Markt für Werbetechnologie im Jahr 2025; Demand-Side-Plattformen verzeichneten mit 12,08 % die höchste CAGR bis 2031.
- Nach Anzeigenformat hielt Suchmaschinenwerbung im Jahr 2025 einen Umsatzanteil von 38,15 %, während dieselbe Kategorie bis 2031 voraussichtlich mit einer CAGR von 11,92 % wächst.
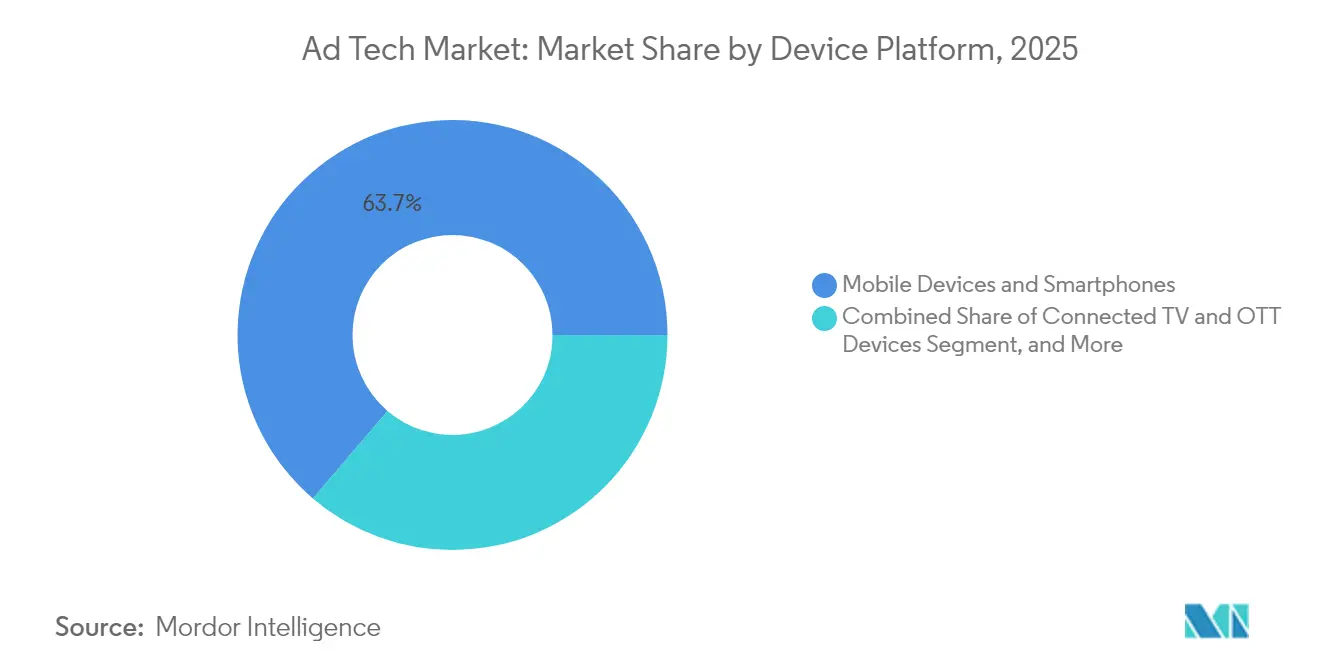
- Nach Gerät entfielen 63,75 % der Marktgröße für Werbetechnologie im Jahr 2025 auf Smartphones; das Segment „sonstige Geräte”, einschließlich Smart Speaker und Wearables, wächst mit einer CAGR von 13,74 %.
- Nach Endnutzerbranche entfielen 51,45 % der Ausgaben im Jahr 2025 auf Dienstleistungen, während für den Telekommunikationssektor die schnellste CAGR von 13,88 % prognostiziert wird.
- Nach Geografie kontrollierte Nordamerika 40,12 % des Umsatzes im Jahr 2025, doch der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 12,16 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Ad Tech-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Programmatischer Aufschwung durch CTV | +2.1% | Nordamerika, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Abschaffung von Drittanbieter-Cookies | +1.8% | Global, frühe Einführung in der EU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte dynamische Kreativoptimierung | +1.5% | Global, angeführt von Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Retail-Media-Monetarisierung von Erstanbieterdaten | +1.4% | Global, am stärksten in Nordamerika | Langfristig (≥ 4 Jahre) |
| 5G-Ausbau ermöglicht reichhaltige mobile Videowerbung | +1.2% | APAC-Kernregion, Ausbreitung auf MEA | Mittelfristig (2–4 Jahre) |
| DSGVO-ähnliche Vorschriften fördern kontextbezogenes Targeting | +0.9% | Europa, Ausweitung auf globale Ebene | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Programmatischer Aufschwung durch CTV
Streaming-Publisher verlagern Inventar von direkten Insertion Orders zu offenen Auktionen, und programmatisches CTV zieht mittlerweile 17 % der gesamten Markenbudgets an. Das Betriebssystem Ventura von The Trade Desk verbessert die Frequenzbegrenzung und Reichweite der Zielgruppe für Käufer und senkt gleichzeitig die technologischen Ausgaben der Publisher. Die Konvergenz mit Retail-Media-Datensätzen liefert eine deterministische Attribution, die Zuschauerereignisse mit Käufen verknüpft. Über 95 % der befragten Werbetreibenden planen, ihre CTV-Allokationen beizubehalten oder auszubauen, was die robuste Nachfrage selbst bei wirtschaftlicher Volatilität unterstreicht. Plattformen mit einheitlichen ID-Frameworks erhalten prioritären Zugang zu Premium-Videoplatzierungen, was wiederum die Optimierung der Lieferkettenpfade im gesamten Markt für Werbetechnologie beschleunigt.
Abschaffung von Drittanbieter-Cookies
Chromes schrittweise Abschaffung von Cookies und das Urteil des EU-Gerichts zu Einwilligungszeichenfolgen beschleunigen die Migration zu Erstanbieter-Identifikatoren. Googles Privacy Sandbox weist in frühen Testphasen Ertragslücken von bis zu 33 % für Publisher auf.[1]Google, "Häufig gestellte Fragen zur Abschaffung von Drittanbieter-Cookies in Chrome," google.com Werbetreibende erhöhen daher ihre Budgets für kontextbezogenes Targeting und setzen auf Clean-Room-Integrationen, die Adressierbarkeit ohne persönliche Identifikatoren erhalten. Einzelhändler mit authentifizierten Transaktionsdaten profitieren von einem wachsenden Interesse der Werbetreibenden, während kleinere Publisher semantische Signalmodelle nutzen, um ihre TKPs zu erhalten. Die Einführung von Kundendatenplattformen ist für Omnichannel-Marken zur gängigen Praxis geworden, die ihre Aktivierungsworkflows zukunftssicher gestalten möchten.
KI-gestützte dynamische Kreativoptimierung
Verteilte Lernalgorithmen können Texte und Kreativmaterial in Millisekunden an individuelle Auktionskontexte anpassen und so zweistellige Steigerungen beim Return on Ad Spend erzielen. Meta hat Pläne skizziert, den gesamten Kreativzyklus bis 2026 zu automatisieren. Die Kokai-Plattform von The Trade Desk implementiert prädiktive Clearing-Logik, die Gebote kontinuierlich auf Impressionen mit besseren vorhergesagten Ergebnissen umverteilt. Frühe Anwender berichten von 25-prozentigen Verbesserungen bei den Relevanzbewertungen in großen Retail-Media-Netzwerken. Da generative Agenten zur Normalität werden, werden künftige Werbeplatzierungen wahrscheinlich direkt zwischen Marken- und Verbraucher-KIs ausgehandelt, wodurch die manuelle Optimierung zur Vergangenheit gehört.
Retail-Media-Monetarisierung von Erstanbieterdaten
Einzelhändler wandeln hochmargige Werbedienstleistungen in zentrale Gewinnquellen um, wobei die Ausgaben bis 2027 weltweit voraussichtlich 100 Milliarden USD übersteigen werden. Amazon allein erzielte im Jahr 2024 Werbeeinnahmen in Höhe von 46,9 Milliarden USD und belegte damit den dritten Platz unter den digitalen Plattformen.[2]Amazon, "Amazon stellt vereinfachte Lösungen für Produkteinführung, Optimierung und Messung vor," amazon.com Onsite-Anzeigeneinheiten liefern Bruttomargen von 70 %–90 % und werden über Clean-Room-Kooperationen auf Off-Site-Ökosysteme ausgeweitet. Standardisierte Attributions-Frameworks des IAB unterstützen nun große Supermarkt-Netzwerke, verbessern die Vergleichbarkeit und ziehen zusätzliche Markenbudgets an. Die Integration mit CTV-Umgebungen schließt den Kreislauf der Omnichannel-Messung und sorgt für anhaltenden Rückenwind für den Markt für Werbetechnologie.
Hemmnisauswirkungsanalyse des Ad Tech-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Datenschutzgesetze schränken geräteübergreifende Graphen ein | -1.3% | Global, am stärksten in der EU | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Raffinesse von Anzeigenbetrug | -0.8% | Schwellenmärkte, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Komplexität der Lieferkettenpfade erhöht Transparenzkosten | -0.6% | Global, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Akuter Mangel an Dateningenieur-Fachkräften | -0.5% | Global, am stärksten in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Datenschutzgesetze schränken geräteübergreifende Graphen ein
Das Urteil des Gerichtshofs der Europäischen Union vom März 2024 klassifiziert Einwilligungszeichenfolgen als personenbezogene Daten, macht IAB Europe zum gemeinsamen Verantwortlichen und erhöht die Compliance-Anforderungen in der gesamten Lieferkette. Neue Verpflichtungen im Rahmen des Gesetzes über digitale Märkte erfordern klare Einwilligungen für jede Datennutzung und beeinträchtigen die Leistung geräteübergreifender Identifikatoren. Gatekeeper-Plattformen müssen Transparenz auf Klickebene bieten, was den Wettbewerbsvorteil zugunsten datenschutznativer kontextbezogener Lösungen verschiebt. Viele große Werbetreibende haben das Retargeting-Budget in der EU gedeckelt und zusätzliche Mittel in kuratierte Marktplätze umgeleitet, was das kurzfristige Wachstumspotenzial im Markt für Werbetechnologie verringert.
Zunehmende Raffinesse von Anzeigenbetrug
Die globalen Betrugsverluste beliefen sich im Jahr 2023 auf 84 Milliarden USD und sollen sich bis 2028 verdoppeln. DoubleVerify verzeichnet einen Anstieg neuer Schemata um 23 %, die auf CTV-Inventar abzielen, wo höhere TKPs die Auszahlung für Betrüger vergrößern.[3]MediaPost, "DoubleVerify: Generative KI treibt den Anstieg von Anzeigenbetrug voran," mediapost.com Generative-KI-Botnetze imitieren zunehmend menschliche Scroll- und Klickmuster, was die musterbasierte Erkennung erschwert. Wohngebiets-IP-Verschleierungstools bieten weiteren Schutz und erhöhen die Verifizierungskosten. Werbetreibende ohne einheitliche Markensicherheitsprotokolle verzeichnen Betrugsimpressionsraten von bis zu 17 %, was die effektive Kampagnenreichweite direkt beeinträchtigt und die Verdünnung von Arbeitsmedien erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Ad Tech-Markts
Nach Plattform:
Programmatische Tools kalibrieren die Kaufökonomie neuAd-Exchanges lieferten 63,62 % der Ausgaben im Jahr 2025 und sichern die Liquidität in offenen Auktionen. Demand-Side-Plattformen sind zwar kleiner, wachsen jedoch mit jährlich 12,08 %, da Käufer automatisierte Optimierungen bevorzugen, die den Betriebsaufwand reduzieren. Die vom Ad Tech Markt erfasste Marktgröße für DSPs wird bis 2031 voraussichtlich erheblich zunehmen, da Unternehmens-Werbetreibende Großbudgets in Self-Serve-Workflows verlagern. Amazons DSP macht bereits fast ein Drittel der Anzeigenumsätze des Einzelhändlers aus, was die Synergien von Commerce-Daten mit programmatischen Gebotsverfahren unterstreicht.
Supply-Side-Plattformen reagieren darauf, indem sie die Optimierung der Lieferkettenpfade vertiefen: PubMatic leitet mehr als die Hälfte der gehandelten Impressionen durch bevorzugte Kanäle mit reduzierten Gebühren. Kleinere Anbieter von Datenverwaltungsplattformen verlieren an Relevanz, wenn Drittanbieter-Cookies wegfallen, und werden entweder eingestellt oder von größeren Stacks übernommen. Microsofts geplanter Rückzug aus dem eigenständigen DSP-Betrieb verdeutlicht den Kapitalaufwand, der erforderlich ist, um mit Innovationen im Bereich des maschinellen Lernens Schritt zu halten. Da die Wettbewerbsbarrieren steigen, wird eine Plattformkonsolidierung erwartet, die die Basis der Anbieter am langen Ende im Markt für Werbetechnologie verdichtet.


Nach Anzeigenformat:
Suche behält ihre Größe, während Video an Fahrt gewinntDie Suche erfasste im Jahr 2025 38,15 % des Umsatzes und expandiert mit einer CAGR von 11,92 %, indem sie die KI-gestützte multimodale Abfrageninterpretation nutzt, um handelsverwandte Ergebnisse anzuzeigen. Videoformate, gestützt durch CTV und mobile Apps, saugen schrittweise Markengelder von statischen Display-Formaten ab. Das Wachstum sozialer Medien flacht aufgrund strengerer Inhaltsrichtlinien ab, insbesondere in sensiblen Gesundheits- und Finanzkategorien.
In-Game- und Augmented-Reality-Platzierungen befinden sich noch in den Kinderschuhen, zeigen jedoch ein hohes Engagement und ziehen Erkundungsbudgets von Konsumtechnologiemarken an. E-Mail bleibt dank authentifizierter Datensätze, die Identifikatoreinschränkungen umgehen, belastbar. Googles Gemini-Plattform soll native Suchanzeigen in Konversationsantworten einbetten und so neue Inventarpools schaffen, ohne die Nutzerabsicht zu beeinträchtigen. Der Markt für Werbetechnologie entwickelt sich weiterhin von Banner-Impressionen hin zu erlebniszentrierten Formaten, die messbare Ergebnisse in immersiven Umgebungen versprechen.
Nach Geräteplattform:
Smartphones dominieren, Umgebungsendgeräte entstehenMobilgeräte generierten im Jahr 2025 63,75 % der Ausgaben und werden bis 2031 die Spitzenposition behalten, da 5G-Dienste die Videodurchdringung vertiefen. Desktop-Impressionen gehen leicht zurück, was die Mobilität am Arbeitsplatz und veränderte Inhaltskonsummuster widerspiegelt. Connected-TV-Geräte profitieren von der raschen Abkehr vom klassischen Kabelfernsehen in Nordamerika und der wachsenden Abonnementzahl im asiatisch-pazifischen Raum und bieten entspannte, markensichere Werbeflächen.
Smart Speaker und Wearables wachsen gemeinsam mit einer CAGR von 13,74 % und führen Sprach- und haptische Berührungspunkte ein, die traditionelle Kreativ-Workflows herausfordern. Die geräteübergreifende Messung wird durch Datenschutzbeschränkungen erschwert, was den Aufstieg probabilistischer Modellierung im Markt für Werbetechnologie fördert. Plattformen mit einheitlichen Clean-Room-Integrationen sind daher am besten positioniert, um inkrementelle Reichweite ohne Verletzung von Einwilligungs-Frameworks zu erzielen.
Nach Endnutzerbranche:
Diversifizierung verbreitert die NachfragebasisDienstleistungsbranchen erfassten im Jahr 2025 51,45 % der Budgets, angetrieben von Banken, Versicherungen und Professional-Services-Unternehmen, die um digital affine Kunden konkurrieren. Telekommunikationsbetreiber sind die schnellsten Aufsteiger mit einer CAGR von 13,88 %, da Spektruminhaber Hyperscaler nachahmen, indem sie Abonnentengraphen monetarisieren. Einzelhandels- und E-Commerce-Marken erweitern ihre Allokationen durch onsite gesponserte Produkte und offsite Display-Retargeting, unterstützt durch Clean Rooms.
Gesundheitswerbung balanciert Kreativstrategien vorsichtig neu aus, nachdem große Plattformen granulare Einschränkungen beim Targeting nach Gesundheitszustand eingeführt haben. Automobilhersteller richten ihre Botschaften auf die Vorteile von Elektrofahrzeugen aus, während Bildungsanbieter ihre Kampagnen an die steigende Nachfrage nach Online-Lernen anpassen. Der Markt für Werbetechnologie profitiert von diesem wachsenden vertikalen Mix, der die Gesamtausgaben vor zyklischen Schocks in einem einzelnen Sektor schützt.
Geografische Analyse
Ad Tech-Markt in Nordamerika
Nordamerika hielt 40,12 % des Umsatzes im Jahr 2025 und wurde durch eine ausgereifte Infrastruktur, eine hohe Advertiser-Kompetenz sowie eine robuste CTV-Akzeptanz gestützt, die die Streaming-Ausgaben auf 30,1 Milliarden USD anhob. Große Retail-Media-Netzwerke und fortschrittliche Identitäts-Frameworks festigen die führende Stellung der Region, auch wenn aufkommende staatliche Datenschutzgesetze zusätzlichen Compliance-Aufwand verursachen. Technologieanbieter mit Hauptsitz in den Vereinigten Staaten stellen den Großteil der Schutzrechtsanmeldungen und ziehen den überwiegenden Teil der Risikokapitalfinanzierung an, was die Führungsposition im Werbetechnologiemarkt weiter festigt.
Ad Tech-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 12,16 %, angetrieben durch Mobile-First-Konsumverhalten, beschleunigte 5G-Abdeckung und stark steigende E-Commerce-Aktivitäten. Die GSMA schätzt, dass die Mobilfunktechnologie im Jahr 2023 880 Milliarden USD zum regionalen BIP beigetragen hat, mit einer Prognose von 1 Billion USD für 2030. Chinas Super-App-Ökosysteme integrieren Zahlungen, soziale Netzwerke und Inhalte und schaffen Vorbilder, die Werbetreibende in Indien, Indonesien und Vietnam nun übernehmen. Die regulatorischen Ansätze bleiben heterogen, doch die meisten Rechtsordnungen fördern weiterhin ausländische Investitionen in digitale Medien und sichern so den langfristigen Schwung für den Werbetechnologiemarkt.
Ad Tech-Markt in EMEA und Südamerika
Europa verzeichnet moderates Wachstum, da umfassende Datenschutzgesetze das geräteübergreifende Targeting einschränken, jedoch Innovationen bei kontextuellen und kohortbasierten Modellen fördern. Die Retail-Media-Ausgaben sollen bis 2026 auf der Grundlage harmonisierter Messungsprotokolle 25 Milliarden EUR erreichen. Südamerika sowie der Nahe Osten und Afrika befinden sich in frühen Adoptionsphasen, die durch verbesserte Breitbandabdeckung und steigende lokale Inhaltsproduktion gekennzeichnet sind. Die programmatischen Ausgaben in Südamerika stiegen von 5,2 Milliarden USD im Jahr 2017 auf 16,8 Milliarden USD im Jahr 2023, während die digitalen Werbeausgaben in der MENA-Region zwischen 2022 und 2025 auf dem Weg sind, sich zu verfünffachen. Diese Trends bestätigen eine zunehmend globale Präsenz des Werbetechnologiemarkts.

Regulatorisches Umfeld
Die Regulierung der Werbetechnologie wird zunehmend durch Datenschutzdurchsetzung, wettbewerbsrechtliche Abhilfemaßnahmen und Transparenzvorschriften für die Lieferkette in den wichtigsten Regionen geprägt. In Europa hat sich die Durchsetzung des EU Digital Markets Act (DMA) verschärft, einschließlich Maßnahmen, die Gatekeeper zur Anpassung des Datenzugangs und des Verhaltens auf dem Werbemarkt verpflichten, sowie Maßnahmen, die Google zwingen, anonymisierte Suchdaten mit Wettbewerbern zu teilen. Das Urteil des Gerichtshofs der Europäischen Union vom März 2024, das Consent-Strings als personenbezogene Daten einstuft (und IAB Europe gemeinsame Verantwortlichkeit zuweist), lässt die Compliance-Erwartungen an Einwilligung und nachgelagerte Verarbeitung im programmatischen Einkauf weiter steigen.
Im Vereinigten Königreich verfolgt die Competition and Markets Authority Verhaltensanforderungen an Google im Rahmen des Digital Markets, Competition and Consumers Act 2024, wodurch die Prüfung von Such- und Suchwerbepraktiken sowie der Datenportabilität ausgeweitet wird. In den Vereinigten Staaten erhöhen bundesstaatliche Datenschutzgesetze die betrieblichen Pflichten für Targeting- und messungsbezogene Datenflüsse; der California Delete Act führt die Delete Request and Opt-out Platform (DROP) ein, über die Datenhändler ab dem 1. August 2026 Anfragen bearbeiten müssen. Auch Branchenverbände treiben technische Standards zur Verringerung der Undurchsichtigkeit voran: IAB Tech Lab veröffentlichte im Juni 2026 SupplyChain v1.1, um die technische Verwahrungskette in programmatischen Lieferpfaden abzubilden.
Wettbewerbslandschaft
Trotz anhaltender Konsolidierung bleibt der Markt für Werbetechnologie mäßig fragmentiert. Oracles Rückzug im Jahr 2024 löschte einen Umsatzstrom von 1,7 Milliarden USD aus und öffnete Spielraum für agile unabhängige Anbieter. Große Transaktionen – Outbrains Kauf von Teads für 1 Milliarde USD, Mediaoceans Übernahme von Innovid für 500 Millionen USD und die Fusion von Equativ mit Sharethrough – unterstreichen den strategischen Wert vertikaler Integration und differenzierter Datenbestände. Technologiekonzerne wie Google, Meta und Amazon behalten Skalenvorteile durch native Nutzerbasen und Kontrolle über wichtige Betriebssystemschichten.
Unabhängige Plattformen differenzieren sich durch Transparenz und Führung im Bereich Datenschutz. The Trade Desk investiert weiterhin mehr als Mitbewerber in maschinelles Lernen, belegt durch seine Kokai- und Ventura-Releases, und pflegt Open-Internet-Partnerschaften, die geschlossene Systeme umgehen. Supply-Side-Akteure priorisieren die Optimierung der Lieferkettenpfade zum Schutz der Publisher-Erträge, während Omnichannel-Messanbieter Interoperabilität mit Retail-Media-Netzwerken anstreben. Der regulatorische Druck intensiviert den Wettbewerb rund um Einwilligungsmanagement-Expertise und veranlasst traditionelle Agenturen, mit spezialisierten Technologieanbietern zu kooperieren, um Kompetenzlücken zu schließen.
Der akute Mangel an programmatischen Ingenieuren verstärkt die Markteintrittsbarrieren. Größere Unternehmen bieten überlegene Vergütung und Flexibilität bei der Fernarbeit, was Talente von mittelgroßen Agenturen abzieht und deren Roadmap-Umsetzung verlangsamt. Da KI-Agenten die manuelle Optimierung übernehmen, werden Anbieter, die proprietäre Algorithmen und authentifizierte Daten kontrollieren, die Konkurrenz übertreffen. Die laufende Neuausrichtung legt nahe, dass der Markt für Werbetechnologie bis 2030 einige wenige skalierte Full-Stack-Betreiber aufweisen wird, ergänzt durch eine Schicht vertikaler Spezialisten mit Fokus auf Identität, Kreativautomatisierung und ergebnisbasierte Messung.
Marktführer im Ad Tech-Bereich
Google LLC
Amazon.com, Inc.
Meta Platform, Inc.
Quantcast
Adobe
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Ad Tech-Markt
- Alphabet Inc.
- Meta Platforms, Inc.
- Amazon.com, Inc.
- The Trade Desk, Inc.
- Microsoft Corporation
- Adobe Inc.
- Yahoo Inc. (Owned by Apollo Global Management)
- Magnite, Inc.
- PubMatic, Inc.
- Criteo S.A.
- Oracle Corporation
- Index Exchange Inc.
- MediaMath Inc.
- InMobi Pte. Ltd.
- AppLovin Corporation
- Zeta Global Holdings Corp.
- Adform A/S
- Quantcast Corporation
- Rakuten Group, Inc.
- IronSource Ltd. (Merged with Unity Software Inc.)
- StackAdapt Inc.
- Xandr Inc. (Acquired by Microsoft)
- Mediaocean LLC
- OpenX

Marktchancen und Zukunftsaussichten
Der Wegfall von Cookies, strengere Auslegungen der Einwilligung und wettbewerbsrechtliche Abhilfemaßnahmen erhöhen die Nachfrage nach datenschutzfreundlicher Adressierbarkeit und Messung, was Raum für First-Party-Identitätslösungen, Clean-Room-Kollaboration und kontextbezogene Tools schafft, die ohne geräteübergreifende Identifikatoren funktionieren können. Die CJEU-Entscheidung zu Consent-Strings vom März 2024 und die anhaltende Durchsetzung des EU DMA veranlassen Werbetreibende und Vermittler, ihre Datenverarbeitung neu zu strukturieren, was den Wert von Anbietern erhöht, die Einwilligung, Governance und Aktivierung in einsatzbereite Stacks für globale Kampagnen verpacken können. Retail Media bleibt ein zentraler Monetarisierungskanal, da es authentifizierte Käuferdaten mit Closed-Loop-Ergebnissen verknüpft und sich zunehmend über Clean-Room-artige Integrationen mit programmatischer Aktivierung außerhalb der eigenen Plattform verbindet.
Programmatische Transparenz und die Optimierung des Lieferpfads sind der zweite wichtige Chancenbereich, da Einkäufer Vermittler dazu drängen, Gebühren zu rechtfertigen und die Betrugsanfälligkeit zu verringern, insbesondere bei Premium-CTV-Inventar. IAB Tech Labs SupplyChain v1.1 (Juni 2026) unterstützt diesen Wandel, indem es die Verfolgung der technischen Verwahrungskette über Bid-Requests hinweg ermöglicht, einschließlich Server, SDKs und SSAI-Plattformen, was zur Standardisierung von Audits und zur Kuratierung von Lieferwegen genutzt werden kann. Gleichzeitig bewegt sich die Umsetzung hin zu agentischer KI innerhalb von Werbeplattformen und Workflow-Tools, wodurch der manuelle Aufwand reduziert und Optimierungszyklen verkürzt werden; IAB hob hervor, dass agentische KI vom Experimentierstadium zur Umsetzung in Planung und Aktivierung übergeht, und ihr Ausblick für 2026 deutet auf stärkere Dynamik in den für Werbetechnologie zentralen Kanälen hin, einschließlich Connected TV und Commerce Media.
Jüngste Branchenentwicklungen im Ad Tech-Markt
- Juli 2026: Google führte Transparenzfunktionen ein, darunter ein „How this ad was made“-Panel im My Ad Center, das anzeigt, ob generative KI zur Erstellung oder Bearbeitung einer Anzeige verwendet wurde. Dies erweitert die Offenlegungspraxis für KI-gestützte Anzeigen und erhöht die Rechenschaftspflicht der Werbetreibenden. Das Update deutet auf anhaltende Dynamik bei der regulatorischen Konformität und dem Verbrauchervertrauen in KI-gestützte Kampagnen hin.
- Juli 2026: Google führte in Indien einen von Gemini betriebenen KI-Agenten, Business Agent for Leads, innerhalb von Search-Anzeigen ein, um die direkte Interaktion zwischen Nutzern und Marken zu erleichtern. Der KI-Agent unterstützt suchbasierte Lead-Generierung und zielt auf schnelleres Engagement in einem stark wachsenden Markt ab. Die Einführung könnte die Wettbewerbsdynamik bei KI-gestützten Werbeagenten in regionalen Märkten prägen.
- Juli 2026: Agentio (via PRNewswire) gab eine Werbeintegrationspartnerschaft mit Meta bekannt, die es Marken ermöglicht, automatisierte Creator-Partnerschaftsanzeigen auf Instagram und Facebook zu starten. Die Zusammenarbeit erweitert die plattformübergreifende Anzeigenerstellung und -monetarisierung durch automatisierte Creator-Workflows. Sie erweitert zudem die Fähigkeiten zur Daten- und Kreativautomatisierung über die großen sozialen Netzwerke hinweg.


Ad Tech-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Werbetechnologie definiert als die Technologie und damit verbundenen Dienstleistungen, die zur Planung, zum Kauf, Verkauf, zur Auslieferung und Messung digitaler Werbung eingesetzt werden, über Formate und Geräte hinweg sowie über wichtige Endverbraucherbranchen.
Ausgeschlossene Bereiche: Reine offline Werbeaktivitäten und nicht-digitale Medienplatzierungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Plattform
- Demand-Side-Plattformen (DSP)
- Supply-Side-Plattformen (SSP)
- Ad-Exchanges
- Datenverwaltungsplattformen (DMP)
- Sonstige
- Nach Anzeigenformat
- Suchmaschinenwerbung
- Display/Banner
- Videowerbung
- Soziale Medien
- Sonstige
- Nach Geräteplattform
- Mobilgeräte und Smartphones
- Desktop und Laptop
- Connected-TV- und OTT-Geräte
- Sonstige Geräte (Smart Speaker, Wearables)
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- BFSI
- Gesundheitswesen und Pharmazeutika
- Medien und Unterhaltung
- IT und Telekommunikation
- Dienstleistungen
- Automobil
- Bildung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau einer soliden Faktenbasis zu digitaler Werbeaktivität, politischer Ausrichtung und messbaren Nachfragesignalen, die dann zur Fundierung unserer Annahmen genutzt werden. Wir stützen uns in der Regel auf öffentliche Quellen wie IAB und ähnliche Branchenverbände, Veröffentlichungen von Regulierungsbehörden zu Datenschutz- und Werbevorschriften (wie Materialien der FTC und der Europäischen Kommission) sowie staatliche Statistiken, die helfen, Internet- und Gerätenutzungsmuster zu interpretieren (wie Indikatoren der OECD und der Weltbank).
Auf der Angebotsseite prüfen wir außerdem Unternehmensberichte, Ergebnistranskripte, Investorenpräsentationen und glaubwürdige Presseberichte, um zu ermitteln, welche Segmente der Werbetechnologie wachsen und was diesen Wandel treibt. Wo sinnvoll, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, hauptsächlich zur Überprüfung von Zeitplänen, Produktrichtungen und Investitionsintensität. Diese Liste an Desk-Research-Quellen ist nur beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um das aus der Desk Research Gewonnene zu überprüfen, insbesondere in Bezug auf Preislogik, Übernahmegeschwindigkeit und die Verschiebung von Budgets zwischen Kanälen wie CTV, Mobile und Desktop. Wir sprechen mit einer Mischung aus Experten der Nachfrage- und der Angebotsseite, darunter Plattformbetreiber, Publisher, Agenturen und auf Messung fokussierte Fachleute, über die wichtigsten Regionen hinweg, damit regionale Unterschiede in Regulierung und Einkaufsverhalten nicht übersehen werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 17 % | APAC: 46 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 36 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Kombination aus Top-Down- und Bottom-Up-Ansatz, wobei der Top-Down-Ansatz den Nachfragepool aus Indikatoren der digitalen Werbeausgaben rekonstruiert und ihn dann mithilfe von Plattformdurchdringung und Kanalmix-Prüfungen auf die Aktivität im Bereich Werbetechnologie verteilt. Sobald diese Gesamtwerte gebildet sind, werden selektive Bottom-Up-Näherungen als Realitätscheck verwendet, wie beispielsweise stichprobenbasierte Umsatz-pro-Impression-Logik, Kanalprüfungen der Take-Rates, wo anwendbar, und Gegenprüfungen anhand öffentlich diskutierter Umsatzmischungen.
Zu den wichtigsten Modellinputs zählen Verschiebungen bei der programmatischen Nutzung, die Ausweitung der Budgets für Connected TV und OTT, der mobile Anteil an der digital verbrachten Zeit, Veränderungen bei Datenschutz und der Verfügbarkeit von Identifikatoren sowie das Tempo der Retail-Media-Monetarisierung. Da sich diese Treiber nicht jedes Jahr linear entwickeln, erfolgt die Prognose mittels Szenarioanalyse, unterstützt durch Trendglättung bei Schlüsselvariablen, die anschließend mit den Erwartungen der Branchenteilnehmer für Budgetwachstum und Preisgestaltung abgeglichen werden. Wenn Bottom-Up-Sichten kleinere Geografien oder Nischenformate nicht abdecken, werden Lücken durch kalibrierte Verhältnisse geschlossen, die an Geräte- und Formatanteile gekoppelt sind, gefolgt von einer abschließenden Konsistenzprüfung.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen trianguliert, sodass die Gesamtwerte mit unabhängigen Signalen wie dem Wachstum der digitalen Werbeeinnahmen, Trends bei der Geräte- und Formatmischung sowie veröffentlichten politischen Änderungen verglichen werden, die Targeting und Messung beeinflussen können. Abweichungen werden schrittweise überprüft, beginnend mit Plausibilitätsprüfungen der Eingaben, gefolgt von einer Peer-Review der Annahmen und schließlich einer abschließenden Modellprüfung vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Durchsetzungsmaßnahmen im Datenschutz oder starke Verschiebungen der Werbebudgets. Vor der Auslieferung nehmen wir eine erneute Prüfung der neuesten öffentlichen Veröffentlichungen und des Interview-Feedbacks vor, damit Kunden die aktuellste Sicht erhalten, die auf klare Annahmen zurückgeführt werden kann.
Vergleich der Marktgröße für Werbetechnologie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Werbetechnologie stimmen oft nicht überein, da die zugrunde liegenden Definitionen nicht konsistent sind und weil manche Quellen Medienausgaben mit Technologie- und Serviceschichten vermischen. Auch das Timing spielt eine Rolle, da manche Schätzungen häufiger aktualisiert werden und andere unterschiedliche Zeitpunkte für die Währungsumrechnung verwenden, die große Gesamtsummen verändern können.
Offline-Medienbudgets liegen hier außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein praktischer Grund dafür ist, dass Gesamtwerte in Schätzungen höher erscheinen können, die traditionelle Werbung in einen breiteren „Werbebranchenwert“ einbeziehen. Unterschiede ergeben sich auch daraus, ob CTV und OTT als Teil desselben Auslieferungs-Stacks gezählt werden, wie der programmatische Anteil auf digitale Ausgaben angewendet wird und ob aggressive Wachstumsannahmen für die Retail-Media-Monetarisierung ohne Interview-Validierung verwendet werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,90 Billionen USD (2025) | |
| Branchenverband A | 0,26 Billionen USD (2024) | Diese Zahl spiegelt die US-Internetwerbeeinnahmen wider, sodass die Geografie enger gefasst ist und sie näher an einer Medienertragsberichterstattung liegt als an einer globalen Wertschöpfungskettenbetrachtung der Werbetechnologie. |
| Fachzeitschrift B | 0,13 Billionen USD (2025) | Diese Art von Schätzung ist häufig auf den programmatischen Transaktionswert in ausgewählten Formaten beschränkt, wodurch nicht-programmatischer Einkauf und ergänzende Enablement-Tools ausgeschlossen werden können, die dennoch zu den Werbetechnologieausgaben beitragen. |
Insgesamt betrachtet erklärt sich die Spanne größtenteils durch das, was gezählt wird und wo es gezählt wird, und nicht durch einfache mathematische Unterschiede. Indem der Anwendungsbereich auf die Aktivität im Bereich digitaler Werbetechnologie beschränkt und die Gesamtwerte anschließend mit Ausgabensignalen und Expertenfeedback abgeglichen werden, bleibt die endgültige Zahl für die Planung nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Marktes für Werbetechnologie?
Der Markt für Werbetechnologie belief sich im Jahr 2026 auf 988,25 Milliarden USD und wird bis 2031 voraussichtlich 1,59 Billionen USD überschreiten.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 12,16 % bis 2031 an, angetrieben durch 5G-Akzeptanz und Mobile-First-Konsumentenverhalten.
Warum expandieren Demand-Side-Plattformen so schnell?
DSPs automatisieren den Medieneinkauf, reduzieren den manuellen Arbeitsaufwand und verbessern die Gebotseffizienz, was ihre CAGR von 12,08 % antreibt.
Wie wirken sich Datenschutzvorschriften auf den Ad Tech-Bereich aus?
Neue Gesetze schränken das geräteübergreifende Tracking ein und zwingen Plattformen zur Einführung von Erstanbieter- und kontextbezogenen Ansätzen, was das kurzfristige Wachstum bremst, aber Innovationen anregt.
Welche Rolle spielt Retail Media beim zukünftigen Wachstum?
Retail-Media-Netzwerke monetarisieren authentifizierte Käuferdaten und sind auf dem Weg, die globalen Ausgaben bis 2027 auf über 100 Milliarden USD zu steigern, was dem Sektor langfristigen Schwung verleiht.
Wie bedeutsam ist Anzeigenbetrug für die Gesamtausgaben?
Betrug verschlang im Jahr 2023 84 Milliarden USD und droht sich bis 2028 zu verdoppeln, was die steigende Nachfrage nach Verifizierungs- und Markensicherheitslösungen im Markt für Werbetechnologie anheizt.
Seite zuletzt aktualisiert am:


