
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 62.91 Milliarden US-Dollar |
| Marktgröße (2026) | 71.14 Milliarden US-Dollar |
| Marktgröße (2031) | 119.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.01 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Dienste in den Vereinigten Staaten von Mordor Intelligence
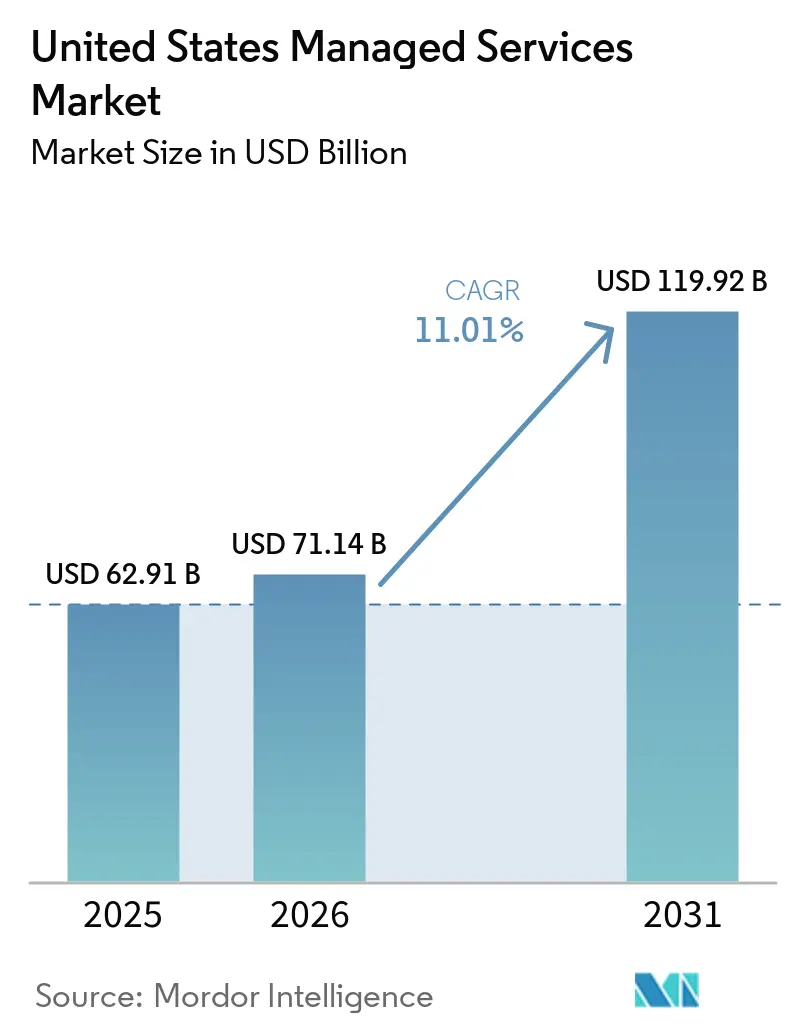
Die Marktgröße für verwaltete Dienste in den Vereinigten Staaten wird voraussichtlich von USD 62,91 Milliarden im Jahr 2025 und USD 71,14 Milliarden im Jahr 2026 auf USD 119,92 Milliarden bis 2031 anwachsen, was einer CAGR von 11,01 % zwischen 2026 und 2031 entspricht. Die Expansion beruht weniger auf Budgetwachstum als auf einem strukturellen Wandel hin zur Auslagerung von Cloud-, Sicherheits- und Compliance-Funktionen. Obligatorische 24/7-Überwachung für die Erneuerung von Cyber-Versicherungen, rasche Ausbreitung hybrider Cloud-Umgebungen sowie Offenlegungsregeln der Securities and Exchange Commission (SEC), die eine kontinuierliche Kontrolle über Risiken Dritter erfordern, verlagern gemeinsam die Ausgaben von Kapitalbudgets auf Betriebsbudgets. Unternehmen betrachten verwaltete Dienste auch als den schnellsten Weg zur Behebung des Fachkräftemangels in der Cloud-Sicherheitsarchitektur, einer Rolle, die in großen Ballungsräumen eine jährliche Vergütung von USD 165.000 erfordert. Kleine und mittlere Unternehmen (KMU) verstärken die Nachfrage, da Rabatte für feste Cloud-Nutzung, die 2024 eingeführt wurden, ihnen Kostenparität mit abgeschriebener On-Premise-Hardware verschaffen und damit die Begründung für das Selbst-Hosting beseitigen.
Wichtigste Erkenntnisse des Berichts
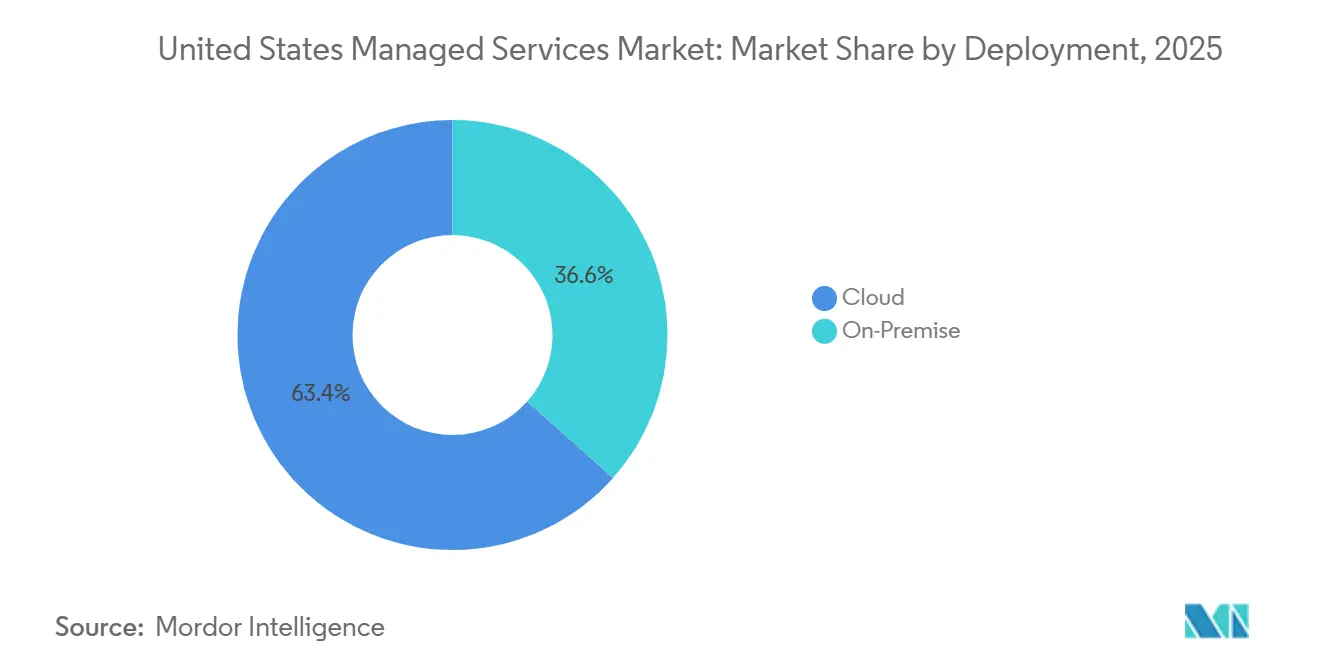
- Nach Bereitstellung hielten cloudbasierte Dienste im Jahr 2025 einen Marktanteil von 63,41 % am Markt für verwaltete Dienste in den Vereinigten Staaten und werden voraussichtlich bis 2031 mit einer CAGR von 11,49 % wachsen.
- Nach Dienstleistungstyp führten verwaltete Rechenzentrumsdienstleistungen mit einem Anteil von 24,68 % im Jahr 2025, und verwaltete Sicherheitsdienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 12,13 % wachsen.
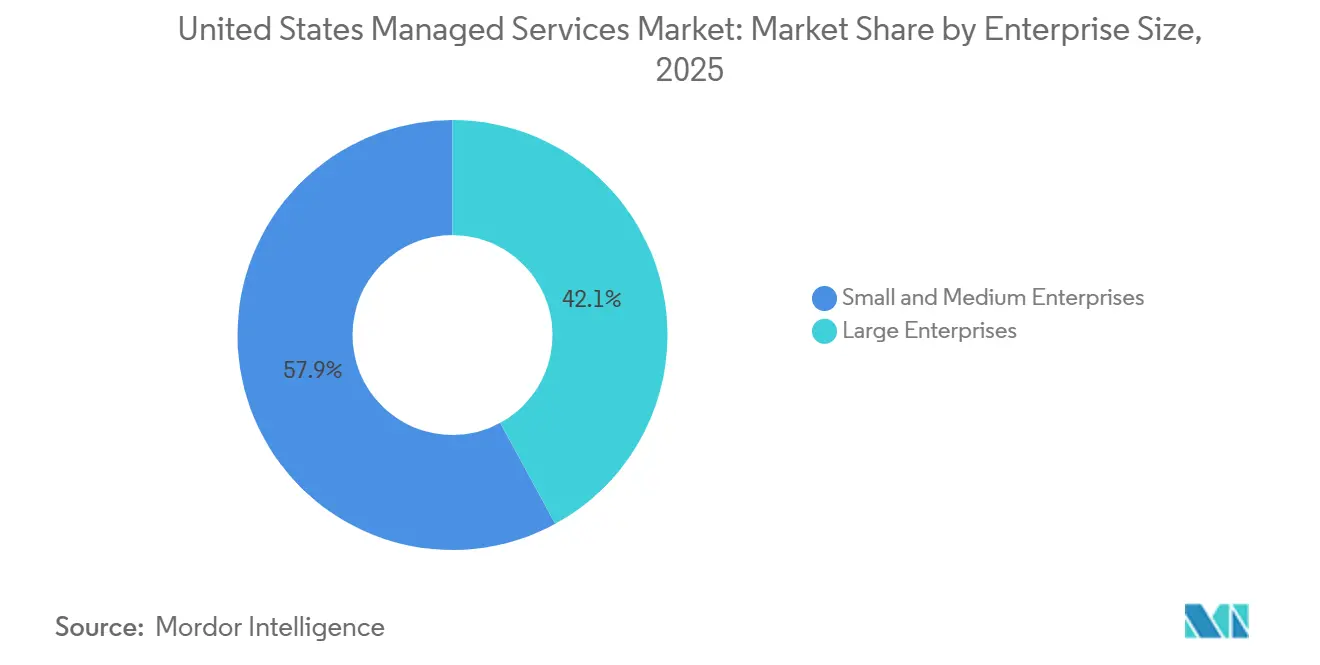
- Nach Unternehmensgröße entfielen auf KMU 57,93 % der Ausgaben im Jahr 2025, und sie werden voraussichtlich auch das schnellste Wachstum mit einer CAGR von 11,46 % bis 2031 aufrechterhalten.
- Nach Endnutzerbranche trug der BFSI-Sektor (Banken, Finanzdienstleistungen und Versicherungen) im Jahr 2025 mit 24,74 % zum Marktanteil für verwaltete Dienste in den Vereinigten Staaten bei, und das Gesundheitswesen wird voraussichtlich das schnellste Wachstum mit einer CAGR von 12,24 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für verwaltete Dienste in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verlagerung von Unternehmen hin zum hybriden Cloud-Management | +2.4% | National, mit Konzentration in Technologiezentren (San Francisco, Seattle, Austin) und Finanzzentren (New York, Charlotte) | Mittelfristig (2–4 Jahre) |
| Zunahme der Multi-Cloud-Komplexität treibt Nachfrage nach zentralisierten Anbietern verwalteter Dienste | +2.1% | National, besonders ausgeprägt in den Branchen Einzelhandel und Gesundheitswesen, die AWS, Azure und Google Cloud gleichzeitig verwalten | Kurzfristig (≤ 2 Jahre) |
| Rasanter Anstieg der Voraussetzungen für Cyber-Versicherungen | +1.9% | National, mit stärkeren Auswirkungen in regulierten Branchen (BFSI, Gesundheitswesen, Energie), die staatlichen Datenschutzverletzungs-Meldepflichten unterliegen | Kurzfristig (≤ 2 Jahre) |
| Präferenz von KMU für OPEX-basierte IT | +1.7% | National, mit früher Einführung in dienstleistungsorientierten Sektoren (professionelle Dienstleistungen, Medien, SaaS-Anbieter) | Mittelfristig (2–4 Jahre) |
| Einführung von Edge-Computing in US-amerikanischen Fertigungszentren | +1.3% | Regional, konzentriert im Fertigungsgürtel des Mittleren Westens (Michigan, Ohio, Indiana) und in den Automobilkorridoren des Südostens (Alabama, Tennessee, South Carolina) | Langfristig (≥ 4 Jahre) |
| KI-gestützte Automatisierung steigert Margen von Anbietern verwalteter Dienste | +1.6% | National, mit der schnellsten Einführung bei großen Anbietern verwalteter Dienste, die Fortune-1000-Konten betreuen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verlagerung von Unternehmen hin zum hybriden Cloud-Management
US-amerikanische Unternehmen betreiben hybride Architekturen, die On-Premise-Rechenzentren, mehrere öffentliche Clouds und Edge-Standorte miteinander verbinden, doch weniger als ein Drittel verfügt über internes Fachwissen zur Optimierung von Kosten und Sicherheit. Konfigurationsdrift steigt in solchen Umgebungen um 40–60 %, was Schwachstellen schafft, die Anbieter verwalteter Dienste (MSPs) durch einheitliche Richtliniendurchsetzung und automatisierte Workload-Platzierung monetarisieren. Banken führen die Einführung an, da die Leitlinien des Office of the Comptroller of the Currency (OCC) Resilienztests über alle kritischen Abhängigkeiten von Drittanbietern hinweg erfordern. MSPs, die Überwachung und Failover-Orchestrierung konsolidieren, gewinnen daher mehrjährige Verträge, die Infrastruktur mit Sicherheitsdienstleistungen bündeln.
Zunahme der Multi-Cloud-Komplexität treibt Nachfrage nach zentralisierten Anbietern verwalteter Dienste
Das durchschnittliche Unternehmen betreibt heute 3,2 öffentliche Cloud-Plattformen, gegenüber 2,1 im Jahr 2022. Fragmentiertes Identitäts- und Zugriffsmanagement vergrößert die Angriffsfläche; Verizon führte 34 % der Cloud-Sicherheitsverletzungen im Jahr 2024 auf falsch konfigurierte Berechtigungen zurück.[1] Zentralisierte MSPs setzen Cloud-Sicherheitspositionsmanagement-Tools ein, die AWS, Azure und Google Cloud auf Abweichungen von den Benchmarks des Center for Internet Security überprüfen. Einzelhändler und Gesundheitsdienstleister stehen unter Druck, da kundenorientierte Anwendungen in die Cloud verlagert werden, während Zahlungs- und elektronische Patientenaktensysteme noch vor Ort verbleiben. Outsourcing wird rational, wenn Fachgehälter in den proprietären Stacks der einzelnen Hyperscaler USD 180.000 übersteigen, was weit über den Budgets von KMU liegt.
Rasanter Anstieg der Voraussetzungen für Cyber-Versicherungen
Ransomware-Schäden in Höhe von USD 8,2 Milliarden im Jahr 2023 veranlassten Versicherer, eine kontinuierliche Überwachung durch ein Security Operations Center (SOC) zur Voraussetzung für den Versicherungsschutz zu machen. Coalition berichtete, dass Versicherungsnehmer, die verwaltete Erkennungs- und Reaktionsdienste nutzen, 58 % weniger erfolgreiche Ransomware-Angriffe erlebten.[2] Vierteljährliche Audits und Planspiele, die von externen MSPs durchgeführt werden, haben das, was einst episodische Beratung war, in wiederkehrende Einnahmen verwandelt. Prämienerhöhungen im BFSI- und Gesundheitssektor beschleunigen die Nachfrage, da Ausgaben für verwaltete Sicherheit reduzierte Prämien ausgleichen und den Käufern einen Nettokostenvorteil verschaffen.
Präferenz von KMU für OPEX-basierte IT
KMU bevorzugen monatliche Cloud-Verträge, die Kapitalinvestitionen in vorhersehbare Betriebsausgaben umwandeln. Zinserhöhungen der Federal Reserve in den Jahren 2022–2023 erhöhten die Kreditkosten und machten die Finanzierung von Hardware unattraktiv. MSPs reagierten mit Self-Service-Onboarding-Portalen und paketierten Service-Level-Agreements (SLAs), die pro Nutzer und Monat berechnet werden, sodass Unternehmen mit weniger als 250 Mitarbeitern Zugang zu Funktionen auf Unternehmensebene erhalten. Die Marktdurchdringung für verwaltete Dienste in den Vereinigten Staaten ist daher bei KMU nun höher als bei Unternehmen mit mehr als 10.000 Mitarbeitern, was historischen Mustern widerspricht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel treibt Arbeitskosten für US-amerikanische Anbieter verwalteter Dienste in die Höhe | -1.8% | National, mit starken Auswirkungen in hochpreisigen Ballungsräumen (San Francisco, New York, Boston, Seattle), wo Cybersicherheitstalente Lohnprämien von 30–40 % erzielen | Kurzfristig (≤ 2 Jahre) |
| Befürchtungen von Anbieterabhängigkeit in regulierten Branchen | -0.9% | National, konzentriert in den Sektoren BFSI und Gesundheitswesen, die den Richtlinien des OCC, der FDIC und des HHS zum Lieferantenmanagement unterliegen | Mittelfristig (2–4 Jahre) |
| Wachsende Compliance-Belastung durch SEC-Cybersicherheitsregeln | -1.1% | National, betrifft alle börsennotierten Unternehmen und ihre MSP-Anbieter gemäß den SEC-Anforderungen zur Offenlegung von Vorfällen vom Dezember 2023 | Kurzfristig (≤ 2 Jahre) |
| Widerstand gegen Datensouveränität bei Offshore-Modellen für Netzwerkbetriebszentren | -0.7% | National, mit den stärksten Auswirkungen auf Verteidigungsauftragnehmer und Betreiber kritischer Infrastrukturen, die den Meldepflichten der Cybersecurity and Infrastructure Security Agency (CISA) unterliegen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel treibt Arbeitskosten für US-amerikanische Anbieter verwalteter Dienste in die Höhe
CyberSeek verzeichnete im Jahr 2025 450.000 unbesetzte Stellen im Bereich Cybersicherheit.[3] Die mittlere Vergütung für Cloud-Sicherheitsarchitekten stieg seit 2023 um 22 %, was die Margen für arbeitsintensive Dienstleistungsbereiche wie den verwalteten Netzwerkbetrieb unter Druck setzt. Anbieter müssen entweder in KI-gestützte IT-Betriebsautomatisierung investieren, um das Verhältnis von Ingenieuren zu Geräten zu verbessern, oder eine geringere Rentabilität akzeptieren. Große MSPs mit proprietärer Automatisierung gewinnen Kostenvorteile, während kleinere Unternehmen unter Konsolidierungsdruck stehen.
Wachsende Compliance-Belastung durch SEC-Cybersicherheitsregeln
SEC-Regeln, die im Dezember 2023 in Kraft traten, verpflichten börsennotierte Emittenten, wesentliche Vorfälle innerhalb von 4 Werktagen zu melden, was die Haftung auf MSPs überträgt, die Erkennung und Reaktion verwalten. Anbieter schließen nun Fehler- und Unterlassungsversicherungen mit Cyber-Zusätzen ab, was die Betriebskosten um bis zu 5 % erhöht. Vertragsverhandlungen erfordern zunehmend Schadloshaltungsklauseln, die kleinere MSPs nicht unterstützen können, was Fortune-1000-Konten zu Anbietern mit einer Haftungsdeckung von USD 100 Millionen drängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung: Cloud-Konsolidierung treibt langfristige Gewinne
Cloudbasierte Dienste hielten im Jahr 2025 einen Marktanteil von 63,41 % am Markt für verwaltete Dienste in den Vereinigten Staaten und werden voraussichtlich bis 2031 mit einer CAGR von 11,49 % wachsen. Rabatte für feste Nutzung von Hyperscalern reduzierten die mehrjährigen Cloud-Kosten auf Parität mit abgeschriebener On-Premise-Hardware und beseitigten damit Kapitalausgabenvorteile. Der Markt für verwaltete Dienste in den Vereinigten Staaten für Cloud-Bereitstellungen ist daher positioniert, bis 2031 USD 75 Milliarden zu überschreiten, während das On-Premise-Wachstum im einstelligen Bereich verhalten bleibt. On-Premise-Lösungen bestehen in der Verteidigungsauftragsvergabe, im Hochfrequenzhandel und in der medizinischen Bildgebung fort, doch selbst diese Branchen übernehmen hybride Modelle, verlagern latenztolerante Workloads in die öffentliche Cloud und behalten datensouveränitätssensible Anwendungen in lokalen Umgebungen.
Leistungsunterschiede verstärken den Cloud-Trend. Azure-basierte verwaltete Dienste erkennen Ransomware im Durchschnitt 14 Stunden schneller als On-Premise-Äquivalente. CFOs quantifizieren zunehmend die Opportunitätskosten verzögerter Erkennung und kommen zu dem Schluss, dass Migrationsersparnisse die versunkenen Hardwarekosten überwiegen. Da die über Tausende von Mandanten gesammelte Bedrohungstelemetrie die Modelle des maschinellen Lernens verbessert, verstärkt sich der Cloud-Vorteil und bindet mehr Unternehmen an verbrauchsbasierte Verträge.


Nach Dienstleistungstyp: Verwaltete Sicherheit baut Vorsprung gegenüber Infrastruktur aus
Verwaltete Sicherheitsdienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 12,13 % wachsen und damit den breiteren Markt für verwaltete Dienste in den Vereinigten Staaten übertreffen. Durchschnittliche Kosten von Sicherheitsverletzungen in Höhe von USD 4,54 Millionen veranlassen Vorstände, kontinuierliche Überwachung als Geschäftskontinuität statt als Ermessensausgabe zu behandeln. Verwaltete Rechenzentrumsdienstleistungen hielten im Jahr 2025 einen Anteil von 24,68 %, stehen jedoch unter Preisdruck, da Hyperscaler die Bereitstellung automatisieren. Der Markt für verwaltete Dienste in den Vereinigten Staaten für Sicherheitsangebote wird voraussichtlich bis 2031 USD 40 Milliarden überschreiten, während Rechenzentrumsdienstleistungen voraussichtlich nahe dem aktuellen Niveau stagnieren werden.
Ransomware als Dienstleistung hat die Einstiegshürden für Angriffe gesenkt, wobei 68 % der Vorfälle im Jahr 2024 Backups löschten, gegenüber 42 % im Jahr 2022. Eine Jahresgebühr von USD 150.000 für eine 24/7-verwaltete Erkennung ist im Vergleich zu potenziellen Verlusten durch Sicherheitsverletzungen günstig, was die Akzeptanz bei mittelständischen Unternehmen fördert. Compliance-Katalysatoren, regulatorische Anforderungen wie SEC-Offenlegungsregeln und Versichererprüfungen spielen eine bedeutende Rolle dabei, die Auslagerung von Sicherheitsaufgaben fest in die Betriebsbudgets von Organisationen zu integrieren.
Nach Unternehmensgröße: KMU treiben Volumenwachstum voran
KMU machten im Jahr 2025 57,93 % des Marktes aus und werden voraussichtlich mit einer CAGR von 11,46 % wachsen, was die Go-to-Market-Strategien der Anbieter neu gestaltet. Die dem Markt für verwaltete Dienste in den Vereinigten Staaten zuzurechnende Marktgröße für KMU wird voraussichtlich bis 2031 USD 70 Milliarden überschreiten, da Gründer schnelle Bereitstellung gegenüber maßgeschneiderten Architekturen priorisieren. Online-Bereitstellungsportale, Festpreispakete und monatliche Abrechnung passen zu den Cashflow-Zyklen von KMU und fördern eine schnellere Einführung als bei globalen Unternehmen, die längere Beschaffungszyklen durchlaufen.
Große Unternehmen lagern weiterhin Standardaufgaben wie Endpunktverwaltung und Helpdesk-Support aus, behalten jedoch die strategische Cloud-Architektur intern. Da KI-gestützte IT-Betriebsautomatisierung Support-Tickets durch prädiktive Fehlerbehebung reduziert, verlagern Anbieter Ingenieurtalente in Beratungsrollen und erweitern den Wallet-Anteil sowohl bei KMU- als auch bei Großunternehmenskonten. Die daraus resultierenden Skaleneffekte ermöglichen es MSPs, die Preise pro Nutzer zu senken und die KMU-Einführungslücke weiter zu vergrößern.

Nach Endnutzerbranche: Gesundheitswesen führt Wachstum an, BFSI sichert Größe
Das Gesundheitswesen wird voraussichtlich mit einer CAGR von 12,24 % wachsen, dem schnellsten unter allen Branchen, angetrieben durch Cloud-Migrationen elektronischer Patientenakten und strenge HIPAA-Strafen in Höhe von insgesamt USD 140 Millionen im Jahr 2024. Der mit dem Gesundheitswesen verbundene Markt für verwaltete Dienste in den Vereinigten Staaten könnte bis 2031 USD 18 Milliarden überschreiten, da Anbieter paketierte HIPAA-konforme Sicherheits- und Datenanalysedienste einführen. Spezialisierte MSPs erzielen Preisaufschläge von 25–30 %, indem sie Verschlüsselungsschlüsselverwaltung, Audit-Protokollierung und Incident-Response bündeln, die auf geschützte Gesundheitsinformationen zugeschnitten sind.
Der BFSI-Sektor behielt im Jahr 2025 einen Anteil von 24,74 %, den größten Branchenanteil, aufgrund von OCC-Mandaten, die Banken verpflichten, eine laufende Aufsicht über kritische Anbieter nachzuweisen. Zero-Trust-Netzwerkarchitekturen und Tests der operativen Resilienz treiben mehrjährige Verträge voran, die Infrastruktur, Anwendungsmanagement und Sicherheit unter einheitlichen SLAs bündeln. Die Segmente Einzelhandel, IT-Telekommunikation und Medien halten eine stetige Einführung für Omnichannel-Inventar, Netzwerkbetrieb und digitales Rechtemanagement aufrecht. IoT-Einführungen in den Fertigungs- und Energiesektoren schaffen inkrementelle Nachfrage nach verwalteten Edge-Computing-Diensten, obwohl ihr Anteil kleiner bleibt als in stark regulierten Branchen.
Geografische Analyse
Die Pro-Kopf-Ausgaben für Managed Services konzentrieren sich auf Technologiezentren wie San Francisco, Seattle und Austin, wo durch Risikokapital finanzierte Startups und SaaS-Anbieter die IT-Auslagerung bevorzugen, um Produkteinführungen zu beschleunigen. Finanzzentren in New York, Charlotte und Chicago treiben die Nachfrage nach verwalteter Sicherheit an, da Banken ihre Prozesse an den Resilienzleitlinien des OCC und den Offenlegungsanforderungen der SEC ausrichten. Fertigungskorridore im Mittleren Westen und Südosten übernehmen Edge-Computing-Managed-Services zur Unterstützung von IoT-Sensornetzwerken, die Echtzeit-Analysen an Produktionsstandorten erfordern. Im Markt für IoT-Managed-Services erfassen IIoT-Lösungen Echtzeitdaten von Gerätesensoren, um Berichte über Zykluszeiten, Ausfallzeiten und andere Parameter der Maschinen bereitzustellen.
Lohnkostenunterschiede beeinflussen die Standortstrategie der Anbieter. Netzwerkbetriebszentren in Omaha, Raleigh und Salt Lake City arbeiten mit 25–35 % niedrigeren Löhnen als jene in Küstenmetropolen, haben jedoch Zugang zu Absolventen staatlicher Universitäten, was es Anbietern ermöglicht, Standarddienste wettbewerbsfähig zu bepreisen. Hochwertige Cloud-Architektur- und Bedrohungsanalyse-Rollen verbleiben in den Primärmärkten, um tiefere Talentpools zu nutzen. Datensouveränitätsbeschränkungen im Rahmen des Cyber Incident Reporting for Critical Infrastructure Act von 2022 veranlassen Rüstungsunternehmen jedoch dazu, eine inländische Überwachung zu fordern, was die Attraktivität von Offshore-Zentren einschränkt.
Ein uneinheitliches Regulierungsumfeld erhöht die regionale Komplexität. Der California Consumer Privacy Act und der New York SHIELD Act stellen strengere Anforderungen an die Meldung von Datenschutzverletzungen als Bundesgesetze, was MSPs dazu zwingt, bundesstaatsspezifische Compliance-Rahmenwerke zu pflegen. Kleinere Anbieter kämpfen mit dem rechtlichen Aufwand, was die Konsolidierung hin zu nationalen MSPs mit dedizierten Regulierungsteams vorantreibt. Da weitere Bundesstaaten Datenschutzgesetze einführen, wird regionale Compliance-Expertise zu einem Differenzierungsmerkmal im Markt für Managed Services in den Vereinigten Staaten.
Regulatorisches Umfeld
Der US-amerikanische Markt für Managed Services agiert in einem compliance-getriebenen Umfeld, das durch Cybersicherheits-Offenlegungspflichten, Berichtspflichten für kritische Infrastrukturen, Datenschutzgesetze und Maßnahmen zur Modernisierung der Kommunikation geprägt ist – all dies beeinflusst, wie MSPs Überwachung, Incident Response und Managed Connectivity bereitstellen. Die seit Dezember 2023 geltenden SEC-Vorschriften zur Offenlegung von Cybersicherheitsvorfällen, die vorschreiben, dass wesentliche Vorfälle innerhalb von vier Geschäftstagen zu melden sind, erhöhen weiterhin die Erwartungen an kontinuierliche Erkennung und Governance von Drittanbieterrisiken bei börsennotierten Unternehmen und ihren MSPs. Auf Bundesstaatenebene fügen Datenschutz- und Meldepflichtregelungen wie der California Consumer Privacy Act und der New York SHIELD Act bundesstaatenspezifische Prozess- und Dokumentationsanforderungen für national tätige Anbieter hinzu.
Im Jahr 2026 brachten bundesstaatliche Maßnahmen neue Bezugspunkte für Managed Services im Bereich Netzwerke, IoT und KI-gestützte Betriebsabläufe. Die FCC benannte die ioXt Alliance zum Lead Administrator des Cyber Trust Mark IoT-Kennzeichnungsprogramms (April 2026), und das NIST veröffentlichte NIST IR 8259 Revision 1 zu grundlegenden Cybersicherheitsaktivitäten für Hersteller von IoT-Produkten (April 2026) – beides erhöht die grundlegenden Sicherheitserwartungen, die MSPs zunehmend für vernetzte Geräteflotten operationalisieren. Die FCC trieb im März 2026 zudem Initiativen zur Netzwerkmodernisierung voran, mit einem Report and Order zur Reduzierung von Hindernissen beim Übergang zu IP-basierter Infrastruktur sowie einem NPRM zur Reform veralteter Rahmenwerke für die Ausgleichszahlungen zwischen Netzbetreibern (Intercarrier Compensation). Parallel dazu veröffentlichte das Weiße Haus gesetzgeberische Empfehlungen zur KI-Governance (März 2026), und eine Executive Order zur Förderung fortgeschrittener Innovation und Sicherheit im Bereich Künstlicher Intelligenz wurde im Federal Register veröffentlicht (Juni 2026), was die Notwendigkeit für Anbieter unterstreicht, KI-Governance, Sicherheitskontrollen und Dokumentation in die Bereitstellung von Managed Services einzubetten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im US-amerikanischen Markt für Managed Services beginnt mit vorgelagerten Technologie- und Konnektivitätsinputs, darunter Hyperscaler, Netzwerk- und Sicherheits-OEMs, Endgeräte- und IoT-Geräte-Ökosysteme sowie Telekommunikationsanbieter. Anschließend folgt die Servicegestaltung und -bündelung der MSPs, die Servicekataloge, SLAs, Automatisierung bzw. AIOps, Security Operations, FinOps und Compliance-Playbooks umfasst. Die Leistungserbringung erfolgt über inländische NOCs oder SOCs, Außendienste und Customer-Success-Funktionen, die den laufenden Betrieb und Vertragsverlängerungen managen. Kanal- und Allianz-Ökosysteme unterstützen Vertrieb und Expansion, wobei OEM-Programme und Plattform-Ökosysteme wie Cloud-Marktplätze, ITSM-Suiten und Sicherheitstools Bündelung, Preisgestaltung und Attach-Raten über Managed Security, Netzwerk- und Workplace-Services hinweg prägen.
Integrationspartner und Plattformanbieter sind zunehmend Teil der Lieferschicht, da MSPs den Servicebetrieb um standardisierte Workflows und API-gestützte Toolchains industrialisieren. Die Partnerschaft von Tech Mahindra mit ServiceNow (April 2025) zur Integration seiner netOps.now-Plattform mit ServiceNow-TMT-Suiten ist ein Beispiel dafür, das darauf abzielt, Abläufe zu vereinheitlichen und Netzwerkimplementierungen für Breitband-Kommunikationsdienstanbieter zu automatisieren. Die Partnerschaft von Rimini Street mit T-Systems North America (März 2025) kombinierte Softwaresupport, Managed Services und Hosting, um Kostensenkung und Stabilität zu unterstützen. Im Bereich Konnektivität gingen Inseego und OneSource eine Partnerschaft (August 2025) für eine Managed-5G-Fixed-Wireless-Access-Lösung ein, was zeigt, wie Geräte- und Konnektivitätsanbieter mit MSPs zusammenarbeiten, um das Lifecycle-Management in ein einziges Managed-Angebot für Unternehmenskunden zu bündeln.
Wettbewerbslandschaft
Marktkonzentration
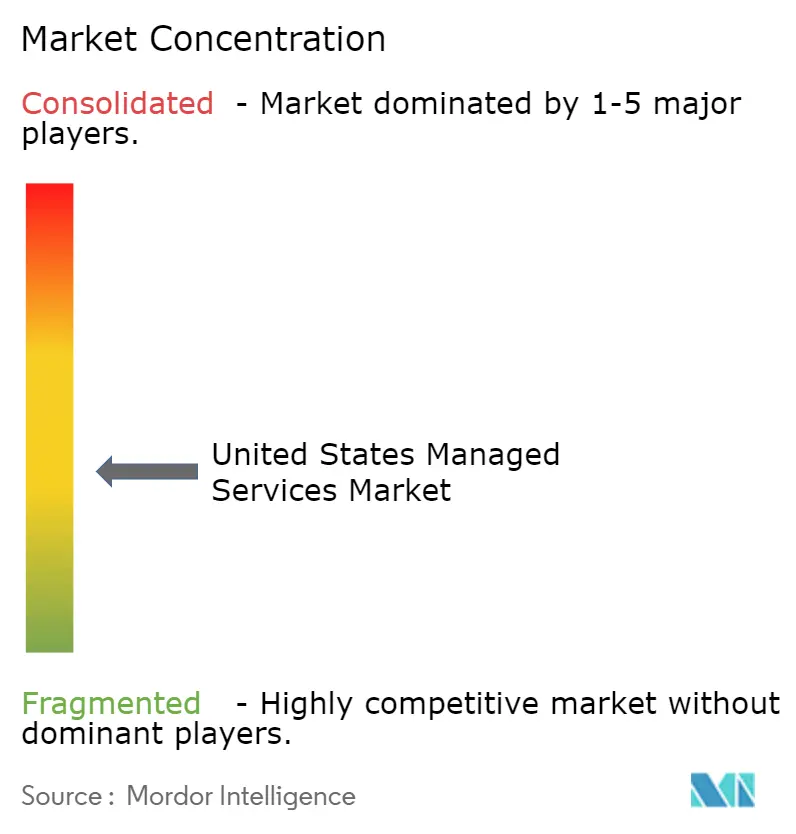
Erstklassige Integratoren wie Accenture, IBM, Kyndryl und Cognizant kombinieren Infrastruktur, Anwendungen und Sicherheit in transformativen Verträgen mit einer Laufzeit von 5 oder mehr Jahren. Zusammen mit anderen globalen Anbietern erfassten die Top-10-Anbieter rund 45 % des Umsatzes im Jahr 2025, was auf eine moderate Konzentration hindeutet. MSP-Programme von Hyperscalern wie Microsoft Azure, Amazon Web Services und Google Cloud bündeln den Infrastrukturverbrauch mit Rabatten für verwaltete Dienste, commoditisieren den Tier-1-Support und vertiefen die Kundenbindung durch proprietäre Automatisierung.
Spezialisierte MSPs gedeihen, indem sie regulierte Nischen ansprechen. Anbieter, die HIPAA-konformes Hosting elektronischer Patientenakten, OCC-konformes Testen der operativen Resilienz oder FedRAMP-autorisiertes Cloud-Management paketieren, gewinnen Verträge, die globale Unternehmen nicht kosteneffektiv bedienen können. Patentaktivitäten unterstreichen den Wandel hin zur Automatisierung. Anmeldungen im Bereich KI-gestützter IT-Betriebsautomatisierung stiegen zwischen 2023 und 2025 um 340 %, und große etablierte Unternehmen betten nun prädiktive Analysen ein, um Reaktionszeiten bei Vorfällen zu verkürzen. KI-gesteuerte Fehlerbehebung senkt die Arbeitsintensität und ermöglicht es Nischenanbietern, preislich zu konkurrieren und gleichzeitig Margen zu schützen.
Die Wettbewerbsdynamik dreht sich zunehmend um geistige Eigentumsrechte und Haftungskapazität. Anbieter mit proprietären Datensätzen trainieren genauere Anomalieerkennungsmodelle und vergrößern Leistungslücken. Gleichzeitig verlangen Fortune-1000-Käufer eine Haftungsdeckung von USD 100 Millionen, um potenzielle SEC-Bußgelder auszugleichen, was Anbieter mit starken Bilanzen bevorzugt. Das Ergebnis ist ein zweigeteilter Markt für verwaltete Dienste in den Vereinigten Staaten, in dem Tier-1-Integratoren und gut kapitalisierte Spezialisten Marktanteile ausbauen, während kleine, generalistisch ausgerichtete MSPs konsolidieren oder ausscheiden.
Marktführer für verwaltete Dienste in den Vereinigten Staaten
-
Accenture plc
-
AT&T Inc.
-
Cisco Systems Inc.
-
Fujitsu Limited
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Nachfrage verschiebt sich zu Managed Services, die Sicherheit, Resilienz und KI-gestützte Betriebsabläufe unter schnelleren Vorfall-Zeitrahmen und formalerer Anbieterüberwachung operationalisieren können, was Raum für Anbieter schafft, die Governance mit messbaren Betriebsergebnissen bündeln. Ein konkreter Beleg ist die im März 2026 veröffentlichte National Cyber Strategy 2026 des Weißen Hauses, die Zero-Trust-Architektur und KI-gestützte Cyberabwehr in den Mittelpunkt stellte. Diese Schwerpunktsetzung deckt sich mit Käuferanforderungen, die Managed Detection and Response, Identitätskontrollen und Compliance-Berichterstattung zunehmend in den Kernumfang von Outsourcing-Verträgen einbeziehen, statt sie als Zusatzprojekte zu behandeln.
Bundes- und regulierte-Branchen-Vertragsvehikel sind ebenfalls ein Chancenbereich, in dem langfristige Zuschläge die Ausgabentransparenz für Managed Communications, Cloud-Betrieb und sichere Arbeitsplatzdienste verbessern. Die Benennung von WidePoint als alleinigem Zuschlagsempfänger für DHS Cellular Wireless Managed Services (CWMS) 3.0 (Juni 2026, etwa 3,1 Mrd. USD über 10 Jahre) verdeutlicht den Umfang der Managed-Mobility- und sicheren Konnektivitätsdienste, die von Behörden ausgelagert werden. Auf der Angebotsseite beschleunigt sich der Kompetenzaufbau durch gezielte M&A-Aktivitäten und Änderungen des Betriebsmodells, darunter der Abschluss einer endgültigen Vereinbarung von Cognizant zur Übernahme von Astreya (April 2026), um KI-first-IT-Managed-Services zu vertiefen. Dies unterstützt den breiteren Marktwandel hin zu AIOps, automatisierter Behebung und standardisierten Bereitstellungsansätzen, die die US-Fachkräftelücke adressieren und 24/7-Überwachungsanforderungen im großen Maßstab aufrechterhalten können.
Aktuelle Branchenentwicklungen
- Juli 2026: Cisco und Lumen kündigten ein vollständig verwaltetes Netzwerkerlebnis an, bei dem Lumen das laufende Management für Cisco-basierte Netzwerklösungen übernimmt. Dieser Schritt festigt das Liefermodell aus Carrier plus OEM für Managed-Network-Services für Unternehmen und vereinfacht Lifecycle-Operationen, indem Hardware, Software und Managed Operations unter einem einheitlichen Angebot zusammengeführt werden.
- Februar 2026: AT&T kündigte eine Zusammenarbeit mit AWS an, um Workloads zu AWS Outposts zu migrieren und Amazon Q Developer zu implementieren. Die Ankündigung stärkt das Thema Hybrid-Cloud-Betrieb im Bereich Managed Services, indem lokale Cloud-Infrastruktur mit Automatisierung und Entwicklertools kombiniert wird, die in laufende Managed Operations für Unternehmenskunden eingebettet werden können.
- Oktober 2025: Microsoft erweiterte sein Azure-Expert-MSP-Programm um KI-basierte Workload-Optimierung, die Rechenleistung während schwacher Auslastungszeiten in kostengünstigere Regionen verlagert. Das Update stärkt den Einfluss von Hyperscaler-Partnern auf die Bündelung und Preisgestaltung von Managed Services und treibt die Differenzierung von MSPs in Richtung Governance, Sicherheit und Multi-Cloud-Betrieb über den Tier-1-Cloud-Support hinaus voran.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für Managed Services in den Vereinigten Staaten als wiederkehrender Umsatz definiert, den Drittanbieter für den Betrieb, die Überwachung und die Optimierung der IT-Umgebung eines Kunden (Infrastruktur, Netzwerke, Sicherheit und Collaboration-Workloads) im Rahmen laufender Verträge erzielen.
Ausschlüsse: Einmalige Beratungsprojekte, Break-Fix-Support, Margen aus dem Weiterverkauf von Cloud-Lizenzen sowie alle außerhalb der Vereinigten Staaten erbrachten Dienstleistungen sind nicht enthalten.
Segmentierungsübersicht
- Nach Bereitstellung
- On-Premise
- Cloud
- Nach Dienstleistungstyp
- Verwaltetes Rechenzentrum
- Verwaltete Sicherheit
- Verwaltete Kommunikation
- Verwaltetes Netzwerk
- Andere Dienstleistungstypen
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- IT und Telekommunikation
- Gesundheitswesen
- Unterhaltung und Medien
- Einzelhandel
- Andere Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde eingesetzt, um den adressierbaren Nachfragepool und den Preiskontext zu definieren, bevor das Modell erstellt wurde. Wir haben öffentliche Quellen herangezogen, darunter das US Bureau of Economic Analysis (Kontext zu IT- und Cloud-Ausgaben), das US Bureau of Labor Statistics (Signale zur IT-Beschäftigung und Lohninflation), das National Institute of Standards and Technology (Referenzen zu Sicherheit und Kontrollen) sowie die Federal Communications Commission (Breitband- und Konnektivitätsindikatoren, die die Nachfrage nach verwalteten Netzwerkdiensten beeinflussen).
Um den Umfang an dem auszurichten, was tatsächlich eingekauft wird, haben wir außerdem Unternehmensberichte, Investorenpräsentationen, Vertragsankündigungen und seriöse Technologiepresse zu Auslagerungszyklen und Vertragsbedingungen ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken genutzt, um Serviceausrichtung und Investitionsschwerpunkte zu bestätigen. Die hier aufgeführten Sekundärquellen sind lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden auch weitere öffentliche Materialien verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Managed-Service-Anbietern, Vertriebspartnern und Unternehmenskunden geführt, um zu prüfen, wie Vertragsstrukturen aufgebaut sind, wie Dienste gebündelt werden und wie sich die Preisgestaltung bei US-Geschäften typischerweise verhält. Diese Interviews dienten auch dazu, zu klären, was als Managed-Services-Umsatz im Vergleich zu angrenzenden IT-Dienstleistungen gezählt wird, und um Annahmen über die wichtigsten US-Nachfragezentren und regulierte Branchen zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 35 % | CXOs: 13 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Anbieter: 21 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Managed-Services-Umsatz aus den US-IT-Dienstleistungsnachfragepools rekonstruiert und diesen Pool anschließend anhand von Vertrags- und Workload-Abdeckungsmustern nach verwaltetem Anteil filtert. Dieser Ansatz stellt sicher, dass das Modell an dem ausgerichtet bleibt, was Kunden jährlich zahlen, bevor Prognosenannahmen angewendet werden.
Anschließend werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Anbieterumsatzaufteilungen, Kanalprüfungen zu verwalteten Netzwerk- und Sicherheitspaketen sowie eine einfache ASP-mal-Kundenanzahl-Logik, wo Servicekataloge für diese Methode konsistent genug sind. Wenn ein Unternehmen oder eine Unterkategorie nur begrenzte Offenlegungen vornimmt, werden Lücken mithilfe von Branchen-Benchmarks und konservativen Spannen geschlossen und diese Punkte anschließend durch Interview-Feedback verfeinert.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch eine leichte multivariate Regressionsüberprüfung. Dieser Ansatz wird gewählt, weil der Markt auf eine kleine Anzahl von Treibern reagiert, die dazu neigen, sich gemeinsam zu bewegen. Zu den Eingaben gehören das Tempo der Cloud- und Hybrid-Adoption, die Attach-Raten für verwaltete Cybersicherheitsdienste, die durchschnittliche Vertragslaufzeit und der Erneuerungszeitpunkt, die Lohnkosteninflation, die die Lieferpreise beeinflusst, sowie die Verschiebung im Mix zwischen verwaltetem Rechenzentrum, verwaltetem Netzwerk und verwalteter Sicherheit. Die Annahmen werden so lange verfeinert, bis die resultierenden Trends mit den von Praktikern beschriebenen Beschaffungs- und Erneuerungszyklen übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit die endgültige Zahl nicht von einer einzigen Datenreihe abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Kommentaren zur Auslagerungsnachfrage, der allgemeinen IT-Ausgabenentwicklung und beobachteten Preisbewegungen und überprüfen dann Ausreißer, bevor eine Schätzung abgeschlossen wird.
Vor der Freigabe überprüft ein weiterer Analyst die Modellschritte, die Eingabelogik und die Berechnungen. Wir nehmen erneut Kontakt zu Quellen auf, wenn sich eine Schlüsselvariable ändert oder wenn die Spanne zwischen Indikatoren ungewöhnlich erscheint. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Managed Services in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Managed Services unterscheiden sich häufig, weil jeder Herausgeber die Abgrenzung auf leicht unterschiedliche Weise vornimmt und Preis- sowie Vertragsannahmen nach einem anderen Zeitplan aktualisiert. Unterschiede treten auch auf, wenn Quellen Maßzahlen auf Basis des Dealwerts mit umsatzbasierten Maßzahlen vermischen oder wenn angrenzende IT-Dienstleistungen in denselben Gesamtwert einbezogen werden.
Die Spanne ergibt sich typischerweise aus dem Aktualisierungsrhythmus und Zeitpunktentscheidungen, einschließlich der Frage, ob die jüngste Vertragsneubewertung und der Lohndruck in die aktuellen ASPs des laufenden Jahres einfließen und ob Währungszeitpunkt und mehrjährige Vertragserfassung konsistent behandelt werden. Aus diesem Grund halten wir das Modell für Managed Services in den Vereinigten Staaten bei Mordor Intelligence an einem strikten jährlichen Aktualisierungszyklus mit Zwischenprüfungen bei größeren Preisanpassungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,91 Milliarden USD (2025) | |
| Branchenpublisher A | 84,03 Milliarden USD (2024) | Wird häufig als breiter Managed-Services-Gesamtwert präsentiert, der angrenzende IT-Outsourcing-Leistungen und gemischte Vertragswertsannahmen einschließen kann, was die Zahl im Vergleich zu einer reinen Betrachtung auf Basis wiederkehrender Umsätze aufblähen kann. |
| Marktberatung B | 88,00 Milliarden USD (2024) | Häufige Lücken umfassen mangelnde Klarheit bei Ausschlüssen (wie Einmalprojekte und Weiterverkaufsmargen) sowie eine weniger transparente Handhabung der ASP-Entwicklung über Vertragsverlängerungen hinweg, was die Gesamtwerte in Jahren mit schneller Neubewertung nach oben treiben kann. |
Die Tabelle zeigt, dass der größte Teil der Differenz durch den Zeitpunkt und die Frage erklärt wird, was als wiederkehrender Managed-Services-Umsatz im Vergleich zu benachbarten IT-Dienstleistungen gezählt wird. Durch enge Einschlusskriterien, die Anwendung einer wiederholbaren ASP-Logik über Vertragsverlängerungen hinweg und die erneute Überprüfung von Annahmen bei Preisverschiebungen bleibt die endgültige Zahl auf ein klares Kaufverhalten zurückführbar und kann neu berechnet werden, wenn sich die Eingaben ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Dienste in den Vereinigten Staaten im Jahr 2026?
Der Markt wird im Jahr 2026 auf USD 71,14 Milliarden geschätzt und wird voraussichtlich bis 2031 USD 119,92 Milliarden erreichen.
Welcher Dienstleistungstyp wächst am schnellsten bei verwalteten Diensten?
Verwaltete Sicherheitsdienstleistungen wachsen bis 2031 mit einer CAGR von 12,13 %, da Unternehmen auf Ransomware und Compliance-Mandate reagieren.
Warum übernehmen KMU verwaltete Dienste schneller als Großunternehmen?
KMU bevorzugen Betriebsausgabenverträge, haben höhere Kreditkosten für Hardware und können sich über Self-Service-Portale anmelden, die die Beschaffung vereinfachen.
Welche Regulierung treibt die Nachfrage nach kontinuierlicher Sicherheitsüberwachung an?
Die SEC-Cybersicherheits-Offenlegungsregel von 2023 verpflichtet börsennotierte Unternehmen, wesentliche Vorfälle innerhalb von vier Werktagen zu melden, was Unternehmen zu einer 24/7-verwalteten Erkennung drängt.
Welche Branche weist die höchste Wachstumsrate auf?
Das Gesundheitswesen führt mit einer CAGR von 12,24 %, angetrieben durch die Cloud-Migration elektronischer Patientenakten und die strenge HIPAA-Durchsetzung.
Wie verhält sich die Cloud-Bereitstellung im Vergleich zu On-Premise beim Marktanteil?
Cloudbasierte verwaltete Dienste hielten im Jahr 2025 einen Anteil von 63,41 % und wachsen weiterhin schneller als On-Premise-Alternativen, unterstützt durch Hyperscaler-Rabatte und überlegene Bedrohungserkennung.