
Marktgröße und Marktanteil für verwaltete Dienste in Katar
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
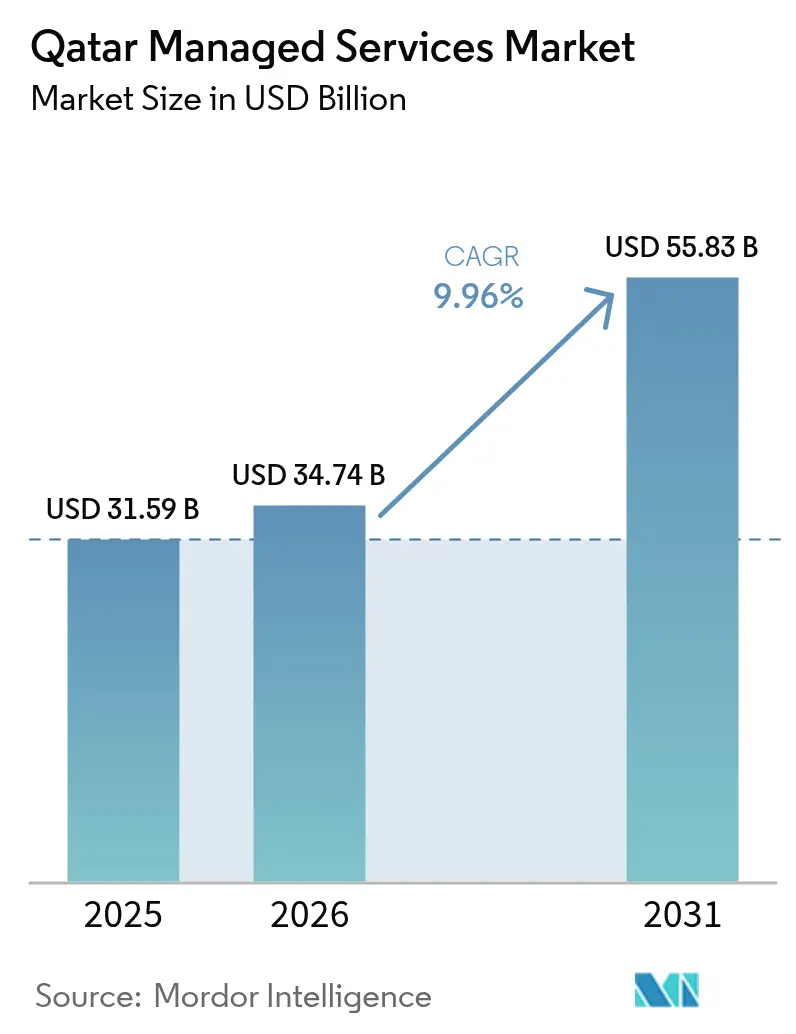
| Marktgröße im Basisjahr (2025) | 31.59 Milliarden US-Dollar |
| Marktgröße (2026) | 34.74 Milliarden US-Dollar |
| Marktgröße (2031) | 55.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.96 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Dienste in Katar von Mordor Intelligence
Der Markt für verwaltete Dienste in Katar wurde im Jahr 2025 auf USD 31,59 Milliarden bewertet und soll von USD 34,74 Milliarden im Jahr 2026 auf USD 55,83 Milliarden bis 2031 wachsen, bei einer CAGR von 9,96 % während des Prognosezeitraums (2026–2031).
Die Wachstumskurve wird durch staatlich geführte Digitalisierungsprogramme, eine steigende Cloud-Akzeptanz und erhöhte Ausgaben für Cybersicherheit angetrieben, die das Land gemeinsam in einen regionalen digitalen Knotenpunkt verwandeln[1]Internationale Handelsadministration, „Künstliche Intelligenz in Katar”, trade.gov. Erhebliche Mittelzuweisungen im Rahmen der Nationalen Digitalen Agenda 2030, einschließlich USD 2,5 Milliarden für den Einsatz von KI, befeuern die Nachfrage nach verwalteten Cloud-, Sicherheits- und Infrastrukturdienstleistungen. Der Markt für verwaltete Dienste in Katar profitiert zudem von der Reinvestition von LNG-Einnahmen des Energiesektors in die umfangreiche IT-Modernisierung, während ein neues Gesetz zum Schutz personenbezogener Daten die Auslagerung an konforme Daten-Hosting-Lösungen beschleunigt. Zunehmende Cyberbedrohungen – im Jahr 2022 wurden 23 Millionen versuchte Angriffe verzeichnet – verankern die Ausgaben für verwaltete Sicherheit, und internationale Hyperscaler intensivieren den Wettbewerb durch die Einrichtung von Rechenzentren im Land.
Wesentliche Erkenntnisse des Berichts
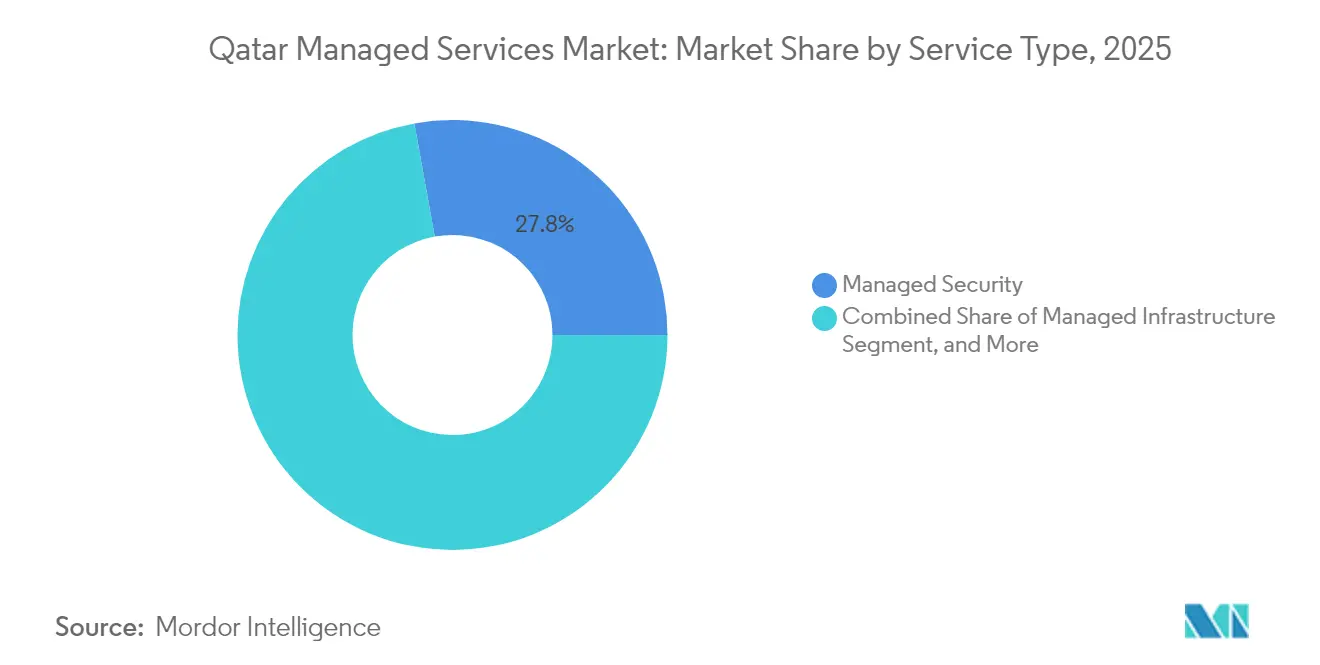
- Nach Dienstleistungsart führte verwaltete Sicherheit mit einem Marktanteil von 27,84 % am Markt für verwaltete Dienste in Katar im Jahr 2025; verwaltete Cloud-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 11,72 % wachsen.
- Nach Bereitstellungsmodell entfiel auf die öffentliche Cloud im Jahr 2025 ein Anteil von 42,78 % an der Marktgröße für verwaltete Dienste in Katar, während die hybride Cloud bis 2031 die schnellste CAGR von 16,05 % verzeichnet.
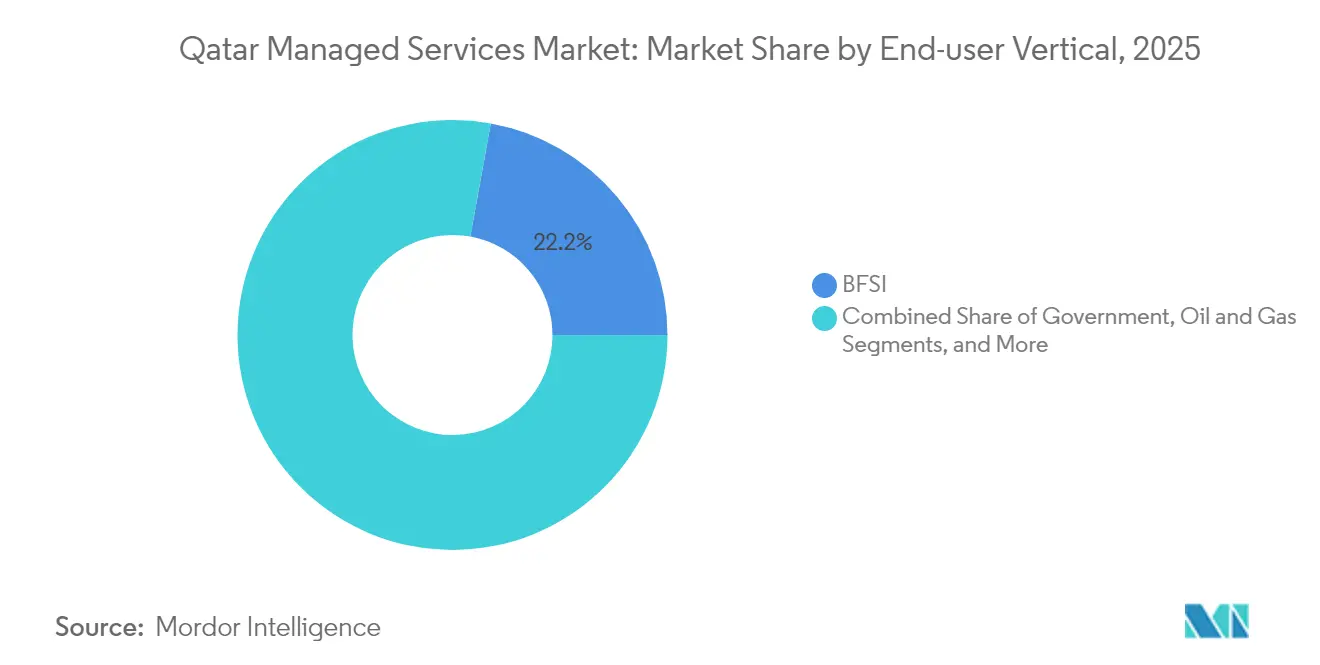
- Nach Endnutzer-Vertikal sicherte sich BFSI im Jahr 2025 einen Umsatzanteil von 22,15 %; das Gesundheitswesen verzeichnet bis 2031 eine CAGR von 12,86 %.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 50,62 % an der Marktgröße für verwaltete Dienste in Katar, während KMU mit einer CAGR von 14,78 % bis 2031 das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für verwaltete Dienste in Katar
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Auslagerung nicht-kerngeschäftlicher IT-Betriebsabläufe | +2.1% | National, konzentriert in Doha und Industriestädten | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Programme zur digitalen Transformation (NDS3, NDA2030) | +3.2% | National, mit Ausstrahlungseffekten auf die GCC-Region | Langfristig (≥ 4 Jahre) |
| Eskalierendes Cyberbedrohungsumfeld in kritischen Sektoren | +1.8% | National, mit Schwerpunkt auf Energie- und Finanzsektor | Kurzfristig (≤ 2 Jahre) |
| Neues Gesetz zum Schutz personenbezogener Daten treibt Auslagerung der Datenspeicherung im Inland voran | +1.4% | National, mit Auswirkungen auf multinationale Unternehmen | Mittelfristig (2–4 Jahre) |
| Nationale Technologie-Großveranstaltungen (Web Summit, World Summit AI) fördern die Akzeptanz von MSP | +0.9% | National, mit regionalen Demonstrationseffekten | Kurzfristig (≤ 2 Jahre) |
| Mangel an KI-Fachkräften fördert die Einführung von AIOps-als-Dienst | +1.7% | National, insbesondere in Regierung und Großunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Auslagerung nicht-kerngeschäftlicher IT-Betriebsabläufe
Unternehmen lenken zunehmend Kapital auf ihre kerngeschäftlichen Erlösströme um, indem sie Anbieter verwalteter Dienste für komplexe IT-Aufgaben beauftragen. QatarEnergys Umsatz von USD 43,8 Milliarden im Jahr 2023 ermöglichte große Investitionen in digitale Zwillinge und Betriebsautomatisierung, die spezialisierte Partner erfordern, und veranschaulicht, wie Größe und Komplexität externe Unterstützung rechtfertigen[2]QatarEnergy, „Jahresrückblick 2023”, qatarenergy.qa Quelle: Data Center Knowledge, „Katar setzt Schritte in Richtung einer nachhaltigeren Zukunft”, datacenterknowledge.com . CEO-Umfragen zeigen, dass 84 % der Unternehmensführer planen, ihre Technologieausgaben zu steigern – eine Stimmung, die durch das Effizienzmandat der Dritten Nationalen Entwicklungsstrategie untermauert wird. Hochwertige Verträge in Energie und Bankwesen wirken sich auf die mittelständische Akzeptanz aus und beschleunigen den Markt für verwaltete Dienste in Katar. Anbieterbeziehungen bündeln typischerweise Infrastrukturüberwachung, Sicherheitshärtung und Anwendungsverwaltung und schaffen langfristige wiederkehrende Einnahmequellen.
Staatlich geführte Programme zur digitalen Transformation (NDS3 und NDA 2030)
Das Ministerium für Kommunikation und Informationstechnologie kooperiert mit Scale AI, um mehr als 50 KI-Anwendungen in öffentlichen Diensten zu integrieren, und stützt damit eine Technologiefinanzierung von USD 2,5 Milliarden. Die Ausweitung des E-Government auf 1.400 Dienste zwingt Ministerien, externe Expertise für Cloud-Migration, verwaltete Sicherheit und Dauerbetrieb zu suchen. Pilotprojekte des öffentlichen Sektors setzen Akzeptanzmaßstäbe, die private Unternehmen übernehmen, und steigern die gesamte Durchdringung verwalteter Dienste. Langfristige Programm-Roadmaps sichern Anbietern Transparenz und fördern mehrjährige Investitionen in Fachkräfte und Rechenzentrumkapazitäten, die den Markt für verwaltete Dienste in Katar stärken.
Eskalierendes Cyberbedrohungsumfeld in kritischen Sektoren
Dreiundzwanzig Millionen versuchte Angriffe im Jahr 2022 veranlassten die Nationale Cybersicherheitsstrategie 2024–2030 mit einem Budget von USD 1,64 Milliarden, das für die Entwicklung von Fachkräften und den Schutz der Infrastruktur bestimmt ist. Meldepflichten bei Datenschutzverletzungen und steigende regulatorische Bußgelder – etwa die Strafe des Qatar Financial Centre von USD 150.000 – erhöhen die Kosten der Nicht-Konformität. Energie-, Finanz- und Gesundheitsorganisationen lagern zunehmend Sicherheitsüberwachung, Bedrohungsintelligenz und Reaktion auf Vorfälle an zertifizierte Anbieter aus. Gehaltsaufschläge für interne Sicherheitsexperten machen die Auslagerung wirtschaftlich attraktiv und stärken den Markt für verwaltete Dienste in Katar zusätzlich.
Neues Gesetz zum Schutz personenbezogener Daten treibt Auslagerung der Datenspeicherung im Inland voran
Das Gesetz führt strenge Einwilligungs-, Lokalisierungs- und Meldepflichten bei Datenschutzverletzungen ein. Multinationale Unternehmen müssen die DSGVO mit katarischen Anforderungen in Einklang bringen, was konformes Hosting zu einem entscheidenden Differenzierungsmerkmal macht. Partnerschaften wie Ooredoo–Google Cloud gewährleisten lokale Datenspeicherung und bieten gleichzeitig globale Analysemöglichkeiten. Verwaltete Anbieter bündeln Datenverwaltungs-, Verschlüsselungs- und Prüfungsdienstleistungen und sichern so eine stetige Nachfrage bei Banken-, Telekommunikations- und E-Commerce-Unternehmen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lizenzierungs- und lokale Eigentumsvorschriften für ausländische MSP | -1.9% | National | Mittelfristig (2–4 Jahre) |
| Knappheit an erfahrenen Cloud-/Sicherheitsfachkräften und Lohninflation | -2.3% | Doha und Industriezonen | Langfristig (≥ 4 Jahre) |
| Begrenzte Hyperscale-Rechenzentrumskapazität | -1.1% | National | Mittelfristig (2–4 Jahre) |
| LNG-gebundene Haushaltszyklizität | -1.6% | Regierung und Energiesektor | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an erfahrenen Cloud-/Sicherheitsfachkräften und hohe Lohninflation
Monatliche Gehälter erreichen QAR 45.000 für Cloud-Architekten und QAR 15.119 für Sicherheitsberater, was die Kostenstrukturen der Anbieter belastet[3]EDOXI, „Trends im Bereich Cybersicherheitsberufe 2025 in Doha”, edoxi.com. Das Ziel der Regierung, bis 2030 13.000 KI-Arbeitsplätze zu schaffen, verstärkt den Wettbewerb. Fachkräftemangel begrenzt den Projektdurchsatz, verlängert Bereitstellungszeiträume und reduziert Gewinnmargen, insbesondere für auf KMU ausgerichtete Anbieter. Obwohl die Nationale Akademie für Cybersicherheit im Jahr 2024 eröffnet wurde, bestehen kurzfristige Angebots-Nachfrage-Lücken fort, die das Segmentwachstum im Markt für verwaltete Dienste in Katar einschränken.
LNG-gebundene Haushaltszyklizität dämpft langfristige IT-Verträge
Kohlenwasserstoffeinnahmen finanzieren nach wie vor den größten Teil der öffentlichen Ausgaben; eine Kürzung der Investitionsausgaben von QatarEnergy um 30 % im Jahr 2020 veranschaulicht die Volatilität. Wenn die Rohstoffpreise sinken, frieren Ministerien und staatliche Unternehmen Verträge für verwaltete Dienste ein oder kürzen sie, was die Umsatztransparenz der Anbieter schwächt. Die Expansion des North Field bietet eine gewisse Abfederung, dennoch bleiben CIOs vorsichtig und bevorzugen häufig flexible, verbrauchsbasierte Vereinbarungen gegenüber mehrjährigen Verpflichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Sicherheitsdienstleistungen dominieren, während Cloud beschleunigt
Verwaltete Sicherheit trug im Jahr 2025 mit 27,84 % zum Marktanteil für verwaltete Dienste in Katar bei, da Unternehmen Bedrohungsintelligenz, Endpunkterkennung und Compliance-Dienste priorisierten. Die Ausgaben gewinnen durch die Nationale Cybersicherheitsstrategie mit USD 1,64 Milliarden an Fahrt, die Mittel für die 24×7-Überwachung und Reaktionsplattformen für Sicherheitsvorfälle bereitstellt. Die Marktgröße für verwaltete Dienste in Katar im Bereich Sicherheit soll stetig steigen, da Energie- und Transportunternehmen Zero-Trust-Frameworks einführen, um geopolitische Risiken zu mindern. Module zur Anlagenverwaltung schützen OT-Umgebungen, während Risiko- und Compliance-Dienste nach Durchsetzungsbußen im Finanzbezirk stark zunehmen.
Verwaltete Cloud-Dienste, die mit einer CAGR von 11,72 % wachsen, spiegeln den Schwenk der Organisationen zu hybriden Architekturen wider, die Datenspeicherungsanforderungen und Skalierbarkeitsanforderungen erfüllen. Große Verträge – wie Qatar Airways' Verlagerung von Analyse-Arbeitslasten zu Google Cloud – verdeutlichen die Nachfrage nach Migrations-, Optimierungs- und FinOps-Fähigkeiten. Infrastruktur und Hosting bleiben für Legacy-Arbeitslasten relevant, doch ihr Anteil sinkt allmählich, da Container- und Serverless-Muster reifen. Abonnements für Disaster Recovery nehmen mit der Zunahme der Telemedizin zu und gewährleisten die Kontinuität für 1,5 Millionen virtuelle Konsultationen, die im Jahr 2024 verarbeitet wurden.


Nach Bereitstellungsmodell: Hybride Architekturen gewinnen an Bedeutung
Public-Cloud-Umgebungen behielten im Jahr 2025 den größten Anteil und erzielten 42,78 % des Marktes für verwaltete Dienste in Katar. Die Präsenz der Cloud-Region von Microsoft in Katar und die Erweiterung der MEEZA-Einrichtungen verkürzen die Latenz und erfüllen Anforderungen an die Datensouveränität. Banken, Versicherungen und E-Commerce-Plattformen hosten Front-End-Anwendungen in öffentlichen Regionen und verschlüsseln sensitive Datenbanken lokal, was die Nachfrage nach Cloud-Governance- und Verbindungsdiensten aufrechterhält.
Die hybride Cloud, die voraussichtlich eine CAGR von 16,05 % erzielen wird, löst widersprüchliche Anforderungen an Souveränität, Leistung und globale Reichweite. Ooredoos Angebot für verwaltete hybride Dienste, das auf der lokalen Google Cloud-Infrastruktur basiert, veranschaulicht, wie Anbieter Compliance-, Orchestrierungs- und verwaltete Kubernetes-Stacks in schlüsselfertige Pakete bündeln. Vor-Ort-Bereitstellungen bestehen im Verteidigungs- und vorgelagerten Energiebereich fort, jedoch umfassen Lifecycle-Aktualisierungszyklen zunehmend Edge-Gateways, die mit zentralen Cloud-Kontrollebenen integriert werden, was Arbeitslasten subtil in Richtung hybrider Modelle verschiebt und den Markt für verwaltete Dienste in Katar erweitert.
Nach Endnutzer-Vertikal: BFSI führt, Gesundheitswesen verzeichnet starkes Wachstum
BFSI behielt im Jahr 2025 einen Anteil von 22,15 % an der Marktgröße für verwaltete Dienste in Katar, da Banken mobile Kanäle und Zahlungssysteme modernisierten. Die Sandbox für digitale Währungen der Katarischen Zentralbank stimuliert Blockchain-Infrastrukturprojekte und steigert weiter verwaltete Sicherheits- und Compliance-Aufgaben. Das Gesundheitswesen hingegen wächst am schnellsten mit einer CAGR von 12,86 %, angetrieben durch 300 Digital-Health-Projekte im Rahmen der Nationalen Gesundheitsstrategie 2024–2030. Tele-ITS-, E-Apotheken- und KI-Diagnose-Plattformen erfordern zuverlässiges Hosting, Interoperabilitätsebenen und HIPAA-konforme Sicherheitskontrollen, die alle über Verträge für verwaltete Dienste bezogen werden.
Öl- und Gasunternehmen bleiben starke Abnehmer und finanzieren digitale Zwillinge, vorausschauende Wartung und private 5G-Netzwerke in Ras Laffan. Einzelhandel und Logistik nutzen IoT- und Smart-City-Plattformen zur Optimierung von Lieferzyklen und unterstützen die Akzeptanz von AIOps und verwalteten Analysediensten. Das Bildungswesen beschleunigt Initiativen zur Digitalisierung des Unterrichts, die auf sichere, cloud-basierte Kollaborationssuiten angewiesen sind, und verbreitert den Fußabdruck der Branche für verwaltete Dienste in Katar.
Nach Unternehmensgröße: Großunternehmen verankern Ausgaben; KMU beschleunigen
Großunternehmen erwirtschafteten 50,62 % des Umsatzes im Jahr 2025 und nutzten umfangreiche Budgets, um domänenübergreifende Unterstützung zu erhalten, die Infrastruktur-, Sicherheits- und Anwendungsstacks abdeckt. Qatar Airways' Partnerschaft mit Thales zur Bereitstellung der cloud-nativen bordunterhaltung FlytEDGE veranschaulicht solche komplexen Engagements, die vor-Ort- und fernverwaltete Dienste erfordern. Lange Beschaffungszyklen und strenge SLAs begünstigen weiterhin etablierte MSP mit ISO-27001-Zertifizierungen.
KMU, unterstützt durch Zuschüsse der Qatar Development Bank und einem regulatorischen Leitfaden zur Cloud-Akzeptanz, werden voraussichtlich mit einer CAGR von 14,78 % wachsen. Verbrauchsbasierte Preisgestaltung, gebündelte Cybersicherheit und schnelle Migrationsstarterpakete senken die Einstiegshürden. Da der digitale Handel unter einheimischen Marken boomt, führen Anbieter verwalteter Dienste gestaffelte Pakete ein, die Storefront-Hosting, DevSecOps und 24×7-SOC-Abdeckung umfassen, und erweitern so die Reichweite des Marktes für verwaltete Dienste in Katar über das Großunternehmenssegment hinaus.
Geografische Analyse
Doha bleibt das Epizentrum des Marktes für verwaltete Dienste in Katar und beherbergt die Cloud-Region von Microsoft, die fünf Rechenzentren von MEEZA sowie den Innovationscampus des Qatar Science and Technology Park. Die Nähe zu Ministeriumssitzen erleichtert staatliche Migrationsprojekte, während Telekommunikationsanbieter Metro-Glasfaserschleifen einsetzen, die die Latenz für Arbeitslasten im Finanzhandel und Video-Streaming reduzieren.
Industriestädte wie Ras Laffan, Mesaieed und Dukhan treiben vertikal spezifische Nachfrage voran. LNG-Anlagen integrieren Echtzeit-Analysen und OT-Sicherheitsüberwachung, was den Einsatz verwalteter Edge-Knoten vor Ort veranlasst, die gegen raue Umgebungen gehärtet sind. Anbieter verwalteter Dienste richten in der Nähe Satellitenbüros ein, um Sicherheitseinweisungen und Wartungsfenstern zu entsprechen, die von QatarEnergy vorgegeben werden, dessen North-Field-Expansion mit 126 Millionen Tonnen langfristige IT-Budgets sichert.
Katars kompakte Geografie begünstigt schnelle Reaktions-SLAs, ein Wettbewerbsvorteil gegenüber benachbarten GCC-Staaten. Internationale Unterseeverbindungskabel und eine Nulleinkommensteuerregelung ziehen Hyperscaler und Fachkräfte gleichermaßen an und stärken die Rolle des Landes als Knotenpunkt für verwaltete Dienste für Unternehmen, die regionale Hauptsitze anstreben. Großveranstaltungen wie Web Summit Qatar setzen lokale MSP gegenüber ausländischen Käufern in Szene, erweitern grenzüberschreitende Vertragsmöglichkeiten und steigern die strategische Relevanz des Marktes für verwaltete Dienste in Katar.
Regulatorisches Umfeld
Die IKT- und Managed-Services-Aktivitäten Katars unterliegen einem Multi-Agentur-Rahmenwerk, das vom Ministerium für Kommunikation und Informationstechnologie (MCIT) für nationale Digitalprogramme und staatliche IT-Standards, von der Communications Regulatory Authority (CRA) für die Regulierung des Telekommunikations- und IKT-Marktes und von der National Cyber Security Agency (NCSA) für die Aufsicht über Cybersicherheit und Datenschutz geleitet wird. Aufträge im öffentlichen Sektor werden durch die regierungsweiten internen IT-Richtlinienanforderungen des MCIT geprägt, während Branchenregulierungsbehörden (zum Beispiel im Finanzdienstleistungssektor) zusätzliche Compliance-Anforderungen stellen, die die Nachfrage nach zertifizierten Anbietern von Managed Security und Governance erhöhen.
Die Cloud-Einführung wird zunehmend durch politische Vorgaben gesteuert. Katars staatliche Cloud-First-Politik verlangt von Regierungsbehörden, Cloud-Optionen vor lokalen Bereitstellungen in Betracht zu ziehen, und das Cloud Policy Framework der CRA sowie deren Regulierung zur Interoperabilität und Portabilität von Cloud-Daten führen Verpflichtungen ein, die die Gestaltung von Managed-Cloud-Verträgen beeinflussen, einschließlich Migrationsunterstützung und Portabilität. Parallel dazu verschärft das Gesetz zum Schutz der Privatsphäre personenbezogener Daten (PDPPL), das durch das National Data Privacy Office unter der NCSA durchgesetzt wird, die Anforderungen an Einwilligung, Sicherheitskontrollen und die Aufsicht über Drittanbieter-Verarbeiter, was die Nachfrage nach lokal konformem Hosting, Managed Security und auditbereiten Abläufen weiter verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der nationalen Politik- und Beschaffungsrichtung des MCIT und verwandter Regierungsstellen im Rahmen der National Digital Agenda 2030 und der Dritten Nationalen Entwicklungsstrategie (2024-2030), die Prioritäten für die Cloud-First-Einführung, Cybersicherheit und die Digitalisierung von Sektoren festlegen. Die Infrastrukturgrundlagen werden von Telekommunikations- und Backbone-Konnektivitätsanbietern wie Ooredoo, Vodafone Qatar und Qatar National Broadband Network (QNBN) sowie lokalen Rechenzentrumsbetreibern (insbesondere MEEZA) und im Land betriebenen Cloud-Regionen von Hyperscalern (Microsoft, AWS und Google Cloud) bereitgestellt, die latenzarmes Managed Hosting und Cloud-Betrieb unterstützen.
Die Leistungserbringung erfolgt durch inländische Systemintegratoren und Managed-Service-Provider (einschließlich MEEZA und Gulf Business Machines Qatar), die in der Regel Beratung, Migration, Integration, 24x7-Betrieb und Managed-Security-Fähigkeiten für Regierungs- und regulierte Vertikale bündeln. Vorgelagerte Inputs umfassen OEM- und Softwareanbieter-Ökosysteme in den Bereichen Sicherheit, Observability und Cloud-Plattformen, während die nachgelagerte Nachfrage auf Regierungs-, BFSI- und Öl- und Gasprogramme konzentriert ist, die strenge SLAs und Compliance erfordern. Die Verfügbarkeit von Talenten in den Bereichen Cloud und Sicherheit sowie das Tempo der Kapazitätserweiterungen auf Hyperscaler-Niveau bleiben ein Engpass, der Lieferzeiten, Kostenstrukturen und die Umsetzbarkeit von Angeboten für Hochverfügbarkeit und Disaster Recovery beeinflusst.
Wettbewerbslandschaft
Innovation und Spezialisierung treiben zukünftigen Erfolg voran
Erfolg im Markt für verwaltete Dienste in Katar hängt zunehmend von der Fähigkeit der Anbieter ab, innovative, branchenspezifische Lösungen zu liefern und dabei Servicequalität und Kostenwettbewerbsfähigkeit aufrechtzuerhalten. Etablierte Marktteilnehmer müssen weiterhin in neue Technologien wie KI, IoT und Cloud investieren und dabei tiefgreifende vertikale Expertise in Schlüsselsektoren wie Regierung, Finanzdienstleistungen sowie Öl und Gas aufbauen. Der Aufbau starker Cybersicherheitsfähigkeiten, das Erreichen relevanter Zertifizierungen und die Aufrechterhaltung der Compliance mit sich weiterentwickelnden Vorschriften sind entscheidend für die Beibehaltung der Marktführerschaft. Unternehmen müssen sich außerdem auf die Entwicklung und Bindung von Talenten konzentrieren und dabei ihre Bereitstellungsmodelle optimieren, um die Betriebseffizienz zu verbessern.
Für Neueinsteiger und herausfordernde Unternehmen liegt der Weg zum Erfolg darin, unterversorgte Marktsegmente oder spezialisierte Dienstleistungsbereiche zu identifizieren und sich darauf zu konzentrieren, in denen sie distinktive Fähigkeiten aufbauen können. Die Entwicklung starker Partnerschaften mit globalen Technologieanbietern bei gleichzeitiger Beibehaltung des Verständnisses und der Beziehungen zum lokalen Markt ist wesentlich. Unternehmen müssen Kundenkonzentrationsrisiken sorgfältig bewerten und diversifizierte Kundenportfolios branchenübergreifend aufbauen. Die Fähigkeit, ein klares Wertversprechen zu demonstrieren, Servicequalität zu erhalten und langfristige Kundenbeziehungen aufzubauen und dabei Wettbewerbsdruck auf die Preisgestaltung zu managen, wird für die Gewinnung von Marktanteilen entscheidend sein. Regulatorische Compliance und Anforderungen an die Datensouveränität werden weiterhin Einfluss auf Servicebereitstellungsmodelle und Markteintrittsstrategien haben.
Marktführer für verwaltete Dienste in Katar
MEEZA QSTP LLC
Gulf Business Machines Qatar W.L.L.
Diyar Group
Paramount Computer Systems FZ-LLC
Ooredoo Q.P.S.C
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Programme zur Konsolidierung staatlicher Plattformen und zur Cloud-Resilienz schaffen klare Freiräume für Managed-Cloud-Betrieb, Integration und Sicherheitsdienste. Im Februar 2026 unterzeichneten MCIT und Oracle eine dreijährige Verlängerung für den technischen Support der Regierung und richteten eine neue dedizierte Oracle-Cloud-Region ein, die auf Backup und operative Resilienz für digitale Regierungsdienste ausgerichtet ist. Dieser Schritt erweitert die Möglichkeiten für Managed Migration, hybriden Betrieb und Continuity-Management für souveräne Workloads. Im Juni 2026 startete MCIT die erweiterte Hukoomi-Plattform als erstes Produkt der Digital-Factory-Initiative, was den Bedarf an Managed Integration, API-Management, Anwendungsbetrieb und Sicherheitsüberwachung über zentralisierte Bürger- und Unternehmensdienste hinweg erhöht.
Kapazitäts- und Konnektivitätsverbesserungen verändern zudem, was Anbieter lokal liefern können, was höherwertige Managed Services wie Disaster Recovery, Hochverfügbarkeitsarchitekturen und latenzsensibles Cloud-Management unterstützt. Im Juli 2026 schloss MEEZA eine 4-MW-Rechenzentrumserweiterung ab, die im Rahmen einer langfristigen Vereinbarung an einen globalen Hyperscaler geliefert wurde, was die lokalen Hosting-Optionen für regulierte und datenresidente Workloads verbessert. Getrennt davon verbessert Doha IX, betrieben von Ooredoo und integriert mit DE-CIX Marseille, den Zugang zu globalen Internet-Exchanges und Hyperscaler-Plattformen, was Raum für Managed-Network-, Cloud-Interconnect- und grenzüberschreitende SaaS-Performance-Management-Dienste schafft. KMU-Digitalisierungsprogramme wie MCITs SMEs Go Digital, unterstützt durch Matchmaking mit 59 Dienstleistern, öffnen zudem einen skalierbaren Weg für paketierte Managed Services in den Bereichen Endpoint, Sicherheit und Cloud-Einführung für kleinere Kunden.
Aktuelle Branchenentwicklungen
- Juli 2026: MEEZA schloss eine 4-MW-Rechenzentrumserweiterung ab, die im Rahmen einer langfristigen Vereinbarung an einen globalen Hyperscaler geliefert wurde (Lieferung am 21. Juni 2026). Die zusätzliche Kapazität auf Hyperscaler-Niveau unterstützt das inländische Hosting für datenresidente Workloads und erhöht die Obergrenze für Managed-Cloud-, Sicherheits- und Business-Continuity-Dienste, die aus Katar bereitgestellt werden.
- Dezember 2025: MEEZA und Huawei unterzeichneten während der MWC25 Doha zwei strategische Absichtserklärungen zur Zusammenarbeit in den Bereichen digitale Infrastruktur, KI und Talententwicklung. Die Zusammenarbeit unterstützt eine breitere Lösungsbündelung für Unternehmens- und Regierungskunden, die verwaltete Infrastruktur in Kombination mit KI-fähigen Plattformen und lokalem Kompetenzaufbau wünschen.
- Oktober 2024: Gulf Business Machines (GBM) und Splunk gingen während der GITEX Global 2024 eine strategische Partnerschaft ein, um Cybersicherheits- und Observability-Lösungen in der gesamten Golfregion bereitzustellen. Dies stärkt die Managed-Security- und Monitoring-Angebote für Kunden in Katar, die SOC-Integration, Bedrohungserkennung und Service-Assurance über hybride Umgebungen hinweg benötigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den Markt für Managed Services in Katar als die Umsätze, die aus ausgelagerten, laufenden IT-Betriebsleistungen für Kunden in Katar erzielt werden, bei denen ein Anbieter definierte IT-Funktionen im Rahmen eines Servicevertrags betreibt, überwacht und verbessert.
Umfangsausschlüsse: Die Marktbemessung schließt einmalige Implementierungsarbeiten ohne fortlaufende Verwaltung sowie den reinen Weiterverkauf von Hardware ohne angeschlossenen Managed Service aus.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Verwaltete Infrastruktur (Netzwerk, Desktop)
- Verwaltetes Hosting (Anwendung, Rechenzentrum)
- Verwaltete Sicherheit
- Anlagenverwaltung und -überwachung
- Bedrohungsintelligenz und -management
- Risiko und Compliance
- Sonstige verwaltete Sicherheit
- Verwaltete Cloud-Dienste
- Disaster Recovery und Business Continuity
- Nach Bereitstellungsmodell
- Vor Ort
- Cloudbasiert
- Hybrid
- Nach Endnutzer-Vertikal
- Regierung
- BFSI
- Öl und Gas
- IT und Telekommunikation
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Bildung
- Logistik und Transport
- Nach Unternehmensgröße der Endnutzer
- Großunternehmen
- KMU
Datenquellen, Marktbemessung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Einordnung des Nachfrageumfelds in Katar und der Ausgabenpools, die typischerweise in Managed Services einfließen. Wir stützen uns auf öffentliche Signale wie IKT- und Cloud-Politikveröffentlichungen, Aktualisierungen der Telekommunikationsregulierungsbehörde und Ankündigungen nationaler Digitalprogramme, die helfen zu klären, welche Arten von Managed Delivery priorisiert werden.
Wir prüfen zudem frei zugängliche Quellen wie Ministeriumsportale und nationale Strategiedokumente, Indikatoren der Internationalen Fernmeldeunion, Makrodatenserien der Weltbank sowie Handels- und Dienstleistungsdaten der WTO, gefolgt von Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung zu Geschäften und Vertragsentwicklungen in Katar. Wo dies zur Validierung der Größenordnung beiträgt, überprüfen wir selektiv Unternehmensfinanzen und Nachrichteninformationen über ein kostenpflichtiges Abonnement, und wir durchsuchen zudem öffentliche Patentdatenbanken, um die Richtung bei Sicherheit und Automatisierung zu verstehen. Diese Quellen sind nur beispielhaft, und viele weitere Referenzen wurden verwendet, um Datenpunkte zu sammeln, Annahmen zu validieren und Fragen zum Umfang zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um Schreibtischsignale in nutzbare Bemessungsgrundlagen umzuwandeln, wie Service-Attachraten, Vertragslaufzeiten und typische Preisentwicklungen für Infrastruktur, Hosting, Sicherheit, Cloud-Betrieb sowie DR und Business Continuity. Wir sprechen mit Führungskräften und Delivery-Managern auf Anbieterseite und beziehen zudem IT- und Sicherheitsverantwortliche auf Kundenseite aus den Bereichen Regierung, BFSI, Öl und Gas sowie Telekommunikation ein, damit Nachfragemuster nicht ausschließlich aus dem Angebot abgeleitet werden. Für diesen Landesmarkt konzentriert sich das Feedback auf das Kaufverhalten in Katar und die praktischen Vertragsstrukturen vor Ort.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 14% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 28% |
| Kleinere Anbieter: 18% | Manager: 58% |
Marktbemessung & Prognose
Die Bemessung beginnt mit einem Top-down-Ansatz, der die adressierbaren Managed-Services-Ausgaben in Katar rekonstruiert, indem Unternehmens-IT- und Telekommunikationsdienstleistungsausgaben auf die Anteile abgebildet werden, die typischerweise als Run-and-Operate-Dienste beauftragt werden. Sobald dieser Nachfragepool gebildet ist, überprüfen wir ihn mittels selektiver Bottom-up-Kontrollen, wie beispielhafter Vertragswerte nach Servicebereich, Kanalfeedback zur Akzeptanz von Managed Security und Cloud-Betrieb sowie Plausibilitätsprüfungen der Umsatzspannen aktiver Anbieter.
Zu den im Modell verwendeten Inputs gehören das Tempo der Cloud-Einführung bei Großkunden, der Druck zur Einhaltung der Cybersicherheitsvorschriften in regulierten Branchen, die Outsourcing-Durchdringung nach Branche, die durchschnittliche Vertragslaufzeit und das Verlängerungsverhalten sowie Verschiebungen im Service-Mix zwischen Infrastruktur, Hosting, Sicherheit, Managed Cloud sowie DR und Business Continuity. Zeigt sich eine Datenlücke für einen kleineren Servicebereich, werden Bandbreiten basierend auf Interview-Medianwerten angewendet und anschließend anhand beobachteter Deal-Muster verfeinert. Die Prognose wird mittels Szenarioanalyse erstellt, bei der Treiber wie öffentliche Digitalprojekte, die Intensität der Sicherheitsausgaben und die Migration von Cloud-Workloads einem Stresstest unterzogen werden, und der endgültige Verlauf wird an den Expertenkonsens angepasst, was über den nächsten Zyklus realistisch ist.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, die prüfen, ob Gesamtsummen und Serviceaufteilungen dem tatsächlichen Markt entsprechen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie großen Vertragsankündigungen, der makroökonomischen Entwicklung der IKT-Ausgaben und Narrativen zur Sicherheits- und Cloud-Einführung, und überprüfen anschließend erneut alle starken Ausschläge, die nicht mit den Beschaffungszyklen der Kunden übereinstimmen.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten geprüft, und große Abweichungen führen zu einer erneuten Kontaktaufnahme mit ausgewählten Interviewpartnern, damit der Grund klar verstanden wird. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie regulatorische Verschiebungen oder große mehrjährige Outsourcing-Vergaben. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit die Kunden die aktuellste Sicht erhalten.
Marktgröße von Mordor Intelligence für Managed Services in Katar im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Managed Services in Katar können stark voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema behandeln. Die Unterschiede resultieren in der Regel daraus, was als Managed Services im Vergleich zu breiteren IT-Dienstleistungen gezählt wird, welches Jahr als Basisjahr behandelt wird und wie Preisgestaltung und Vertragsverlängerungen im Modell berücksichtigt werden.
Ein zweiter Treiber ist die Behandlung von Managed Security und Managed-Cloud-Betrieb, da einige Schätzungen nur einen engen Ausschnitt des IT-Outsourcings erfassen oder angrenzende Beratungs- und Integrationsumsätze mit einbeziehen. Eine weitere Ursache für die Streuung liegt im zeitlichen Ansatz der Erfassung und darin, wie mehrjährige Verträge annualisiert werden, was ein einzelnes Jahr aufblähen kann, wenn Auftragsbestände vorgezogen werden. Der hier verfolgte Ansatz hält den Leistungsumfang an den im Jahresverlauf erfassten Run-and-Operate-Umsatz gebunden, einschließlich Infrastruktur, Hosting, Sicherheit, Managed Cloud sowie DR und Business Continuity, und diese Einbeziehungsentscheidung erklärt einen Großteil der Abweichung – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,59 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,59 Mrd. USD (2024) | Verwendet eine engere kurzfristige Ausgabensicht, die wie ein schmalerer Ausschnitt von Outsourcing oder Managed Security wirkt, und berichtet über ein anderes Basisjahr und einen anderen Prognosezeitraum, was den erfassten Umsatzpool verringert. |
| Branchenplattform B | 0,95 Mrd. USD (2024) | Basiert auf IT-Dienstleistungsumsätzen und einer Rahmensetzung als Outsourcing-Untersegment, was verwaltete Infrastruktur und laufenden Cloud-Betrieb ausschließen kann, und es können unterschiedliche Annahmen zur Vertragsannualisierung und Preisgestaltung angewendet werden. |
Die Tabelle zeigt, dass die größte Abweichung nicht nur die Wachstumserwartungen betrifft, sondern vor allem, welche Umsatzlinien einbezogen werden und wie Verträge in einen jährlichen Marktwert umgerechnet werden. Indem wir die Schritte nachvollziehbar an den Leistungsumfang, die im Jahresverlauf erfasste Umsatzrealisierung und einen kleinen Satz praktischer Nachfragetreiber binden, können wir die Zahl erklären und sie bei Marktveränderungen konsistent aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Marktes für verwaltete Dienste in Katar im Jahr 2026?
Der Sektor wird im Jahr 2026 auf USD 34,74 Milliarden bewertet.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt zwischen 2026 und 2031 eine CAGR von 9,96 % verzeichnen wird.
Welche Dienstleistungsart dominiert derzeit die Ausgaben?
Verwaltete Sicherheit führt mit einem Umsatzanteil von 27,84 % im Jahr 2025.
Warum gewinnen hybride Cloud-Modelle an Beliebtheit?
Hybride Bereitstellungen balancieren die Einhaltung von Datenspeicherungsanforderungen mit globaler Skalierbarkeit und erzielen eine CAGR von 16,05 %.
Welches Vertikal verzeichnet das schnellste Wachstum?
Das Gesundheitswesen expandiert bis 2031 mit einer CAGR von 12,86 % aufgrund von Telemedizin- und KI-Diagnose-Initiativen.
Seite zuletzt aktualisiert am:



