
Analyse des IT-Dienstleistungsmarkts der Vereinigten Staaten von Mordor Intelligence
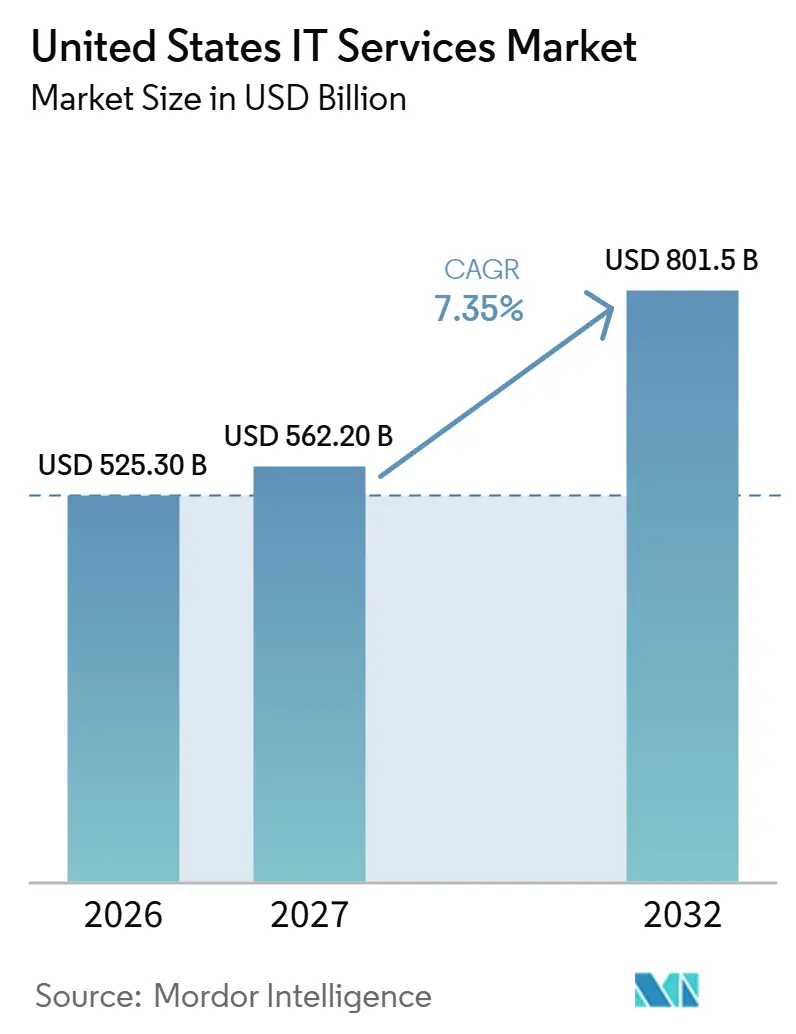
Die Marktgröße für IT-Dienstleistungen in den Vereinigten Staaten wurde im Jahr 2026 auf 525,3 Milliarden USD geschätzt und soll von 562,2 Milliarden USD im Jahr 2027 auf 801,5 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,35 % während des Prognosezeitraums (2027–2032).
In den gesamten Vereinigten Staaten rückt die Cloud-Migration die Integration von Bank- und Behördenanwendungen in den Mittelpunkt der Dienstleistungsnachfrage. Die Einführung von KI in der Produktion weitet diese Aufgabe auf wiederholbare Arbeitsabläufe aus, während vertragliche Schutzmaßnahmen und zertifizierte Gesundheits-IT-Standards zusätzliche Implementierungsanforderungen schaffen. Spezialisierte Akquisitionen und Technologiepartnerschaften bieten Anbietern unterschiedliche Wege, die für diese Engagements erforderlichen Fähigkeiten zusammenzustellen. Talentknappheit und ergebnisgebundene Vergütung können die Lieferkapazität und die Vertragserträge einschränken. Anbieter, die in der Lage sind, erfahrene Spezialisten mit ergebnisgebundenen Honoraren bei Cloud-Migrationen im öffentlichen Sektor der USA und im Bankwesen in Einklang zu bringen, sind besser positioniert, um Vertragserträge zu sichern, wenn die Implementierungsanforderungen steigen.
Wichtigste Erkenntnisse des Berichts
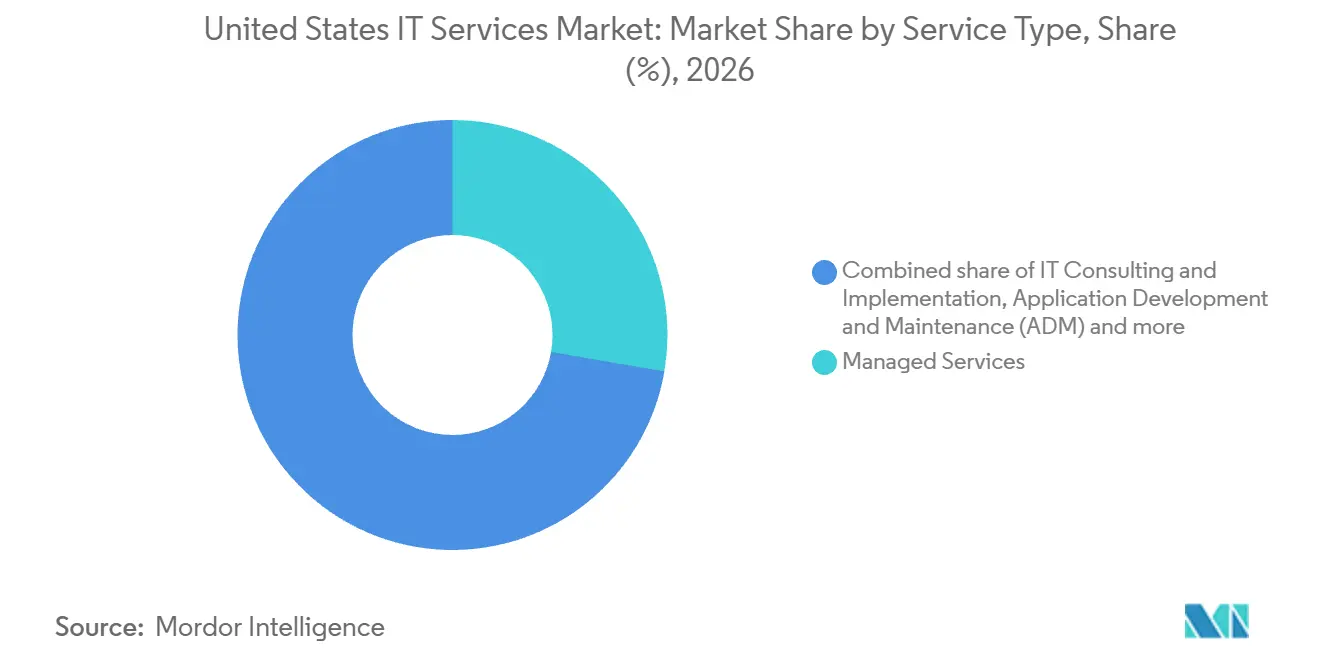
- Nach Dienstleistungsart entfielen auf Managed Services im Jahr 2026 ein Marktanteil von 27,71 % am Markt für IT-Dienstleistungen in den Vereinigten Staaten, während Cybersicherheitsdienste im Zeitraum 2027–2032 mit einer CAGR von 8,72 % das am schnellsten wachsende Segment darstellen.
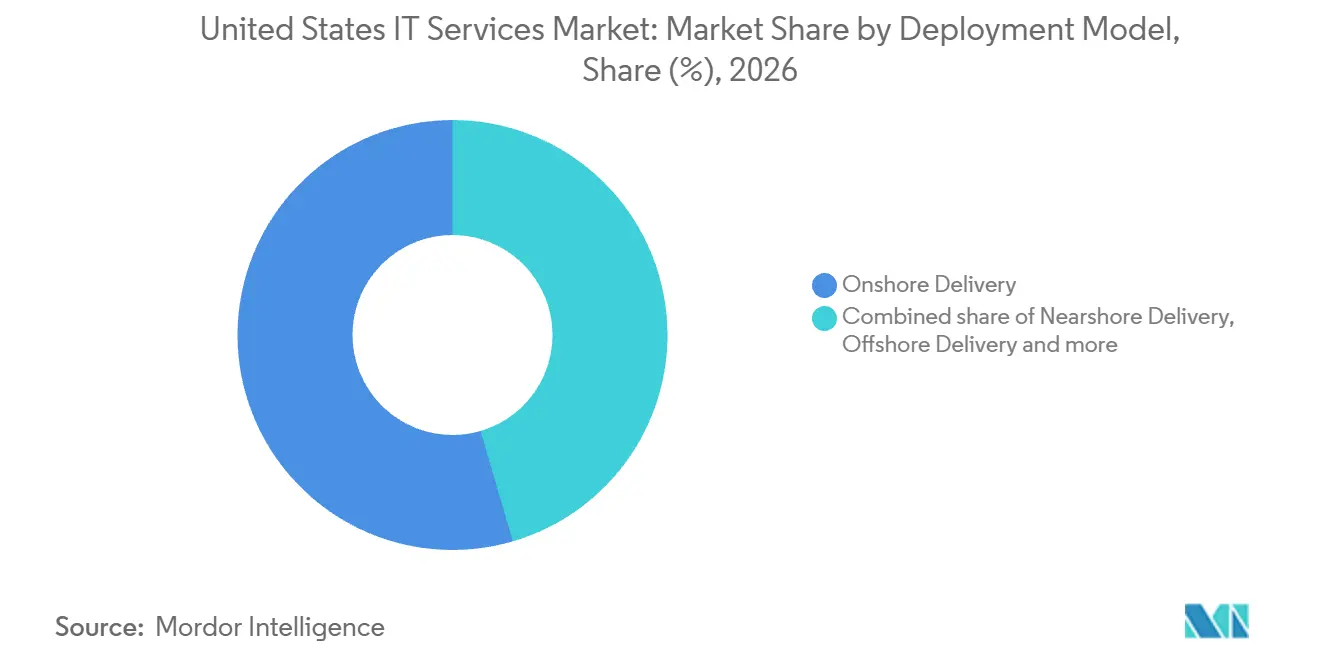
- Bei der Nachfrage nach Bereitstellungsmodellen führte die Onshore-Lieferung mit einem Anteil von 54,53 % an der Marktgröße für IT-Dienstleistungen in den Vereinigten Staaten im Jahr 2026, während die Nearshore-Lieferung im Zeitraum 2027–2032 mit einer CAGR von 9,17 % am schnellsten wachsen soll.
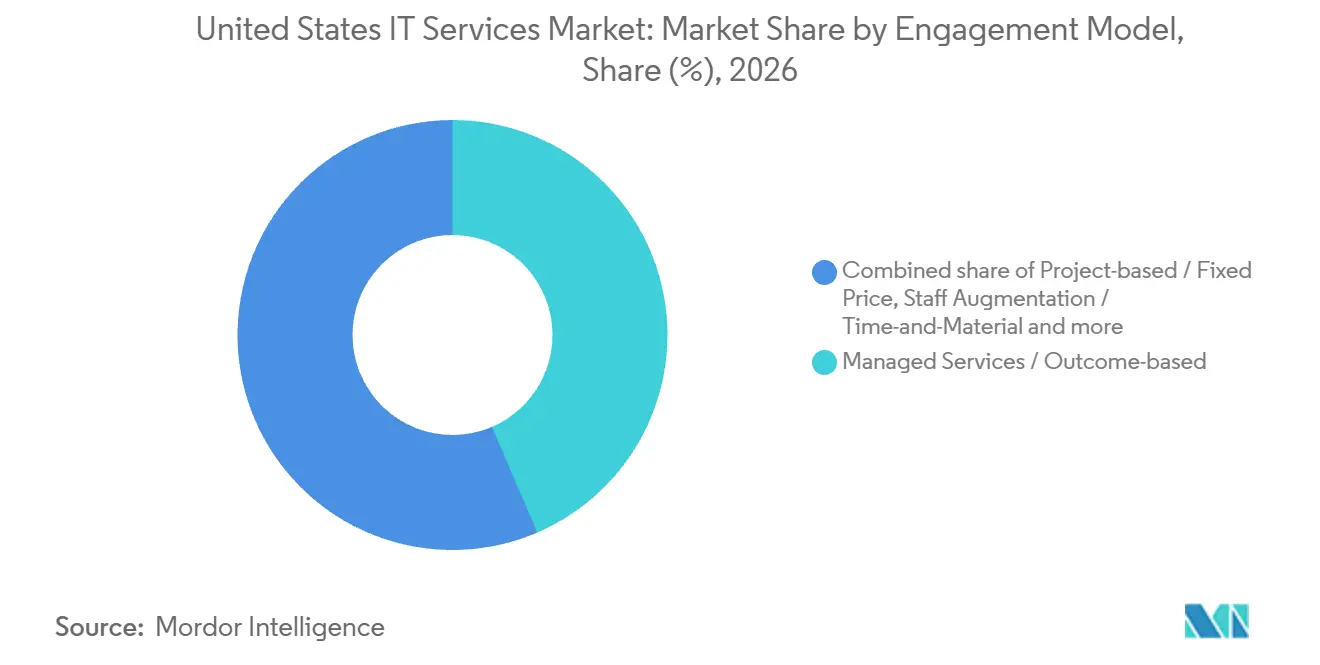
- Bei den Engagement-Modellen führten Managed Services und ergebnisbasierte Verträge mit einem Anteil von 43,55 % im Jahr 2026 und sollen im Zeitraum 2027–2032 mit einer CAGR von 13,26 % am schnellsten wachsen.
- Großunternehmen führten die Aufschlüsselung nach Unternehmensgröße mit einem Anteil von 60,26 % im Jahr 2026 an, während kleine und mittlere Unternehmen im Zeitraum 2027–2032 mit einer CAGR von 8,93 % das am schnellsten wachsende Segment darstellen sollen.
- Die Endnutzernachfrage wurde von Banken, Finanzdienstleistungen und Versicherungen mit einem Anteil von 18,72 % im Jahr 2026 angeführt, während das Segment Gesundheitswesen und Biowissenschaften im Zeitraum 2027–2032 mit einer CAGR von 9,32 % am schnellsten wachsen soll.
- Geografisch gesehen war der Südosten im Jahr 2025 das am schnellsten wachsende Gebiet, wobei die landesweite Infrastruktur- und Endnutzer-Computing-Vergabe in Georgia die Nachfrage nach Dienstleistungen im öffentlichen Sektor veranschaulicht.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize zur Beschleunigung der Cloud-Migration im öffentlichen Sektor der USA | +2.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Großflächige Einführung generativer KI unter Fortune-1000-Unternehmen | +2.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| 5G- und Edge-Rollout treibt Nachfrage nach Netzwerkintegration | +1.7% | Marine Corps Logistics Base Albany, Georgia | Langfristig (≥ 4 Jahre) |
| Zero-Trust-Cybersicherheitsmandate stärken Sicherheitsdienste | +1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätsregeln im Gesundheitswesen fördern Integrationsdienste für elektronische Gesundheitsakten | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Von Private-Equity-Unternehmen unterstützte ERP-Modernisierungswelle bei mittelständischen Unternehmen | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize zur Beschleunigung der Cloud-Migration im öffentlichen Sektor der USA
Staatliche Modernisierungsfinanzierung kann die Cloud-Migration für Anbieter von Dienstleistungen im öffentlichen Sektor in ein klar definiertes Systemersatz-Engagement verwandeln. Im September 2026 begann das US-Landwirtschaftsministerium (USDA) mit der Unterstützung des Technology Modernization Fund mit dem Ersatz seines veralteten Lohnabrechnungssystems durch eine cloudbasierte Plattform, mit einer Gesamtinvestition des TMF von 52,32 Millionen USD. Der Ersatz soll mehr als 50 Anwendungen in einer gemeinsamen Umgebung konsolidieren, die die FedRAMP-Sicherheitsanforderungen erfüllt. Diese Konsolidierung schafft neben dem Wechsel zur Cloud-Infrastruktur eine Integrationsaufgabe. Die Ausrichtung der Lieferung auf die gemeinsame Lohnabrechnungsumgebung anstatt auf separate Anwendungsmigrationen begünstigt Anbieter, die Konsolidierung mit FedRAMP-Anforderungen kombinieren können.
Großflächige Einführung generativer KI unter Fortune-1000-Unternehmen
Die Einführung von KI in der Produktion verändert die Dienstleistungsanforderung vom Nachweis eines Modells hin zur Aufrechterhaltung eines Geschäftsablaufs. In einer Umfrage aus dem Jahr 2025 unter 125 Fortune-1000- und führenden globalen Organisationen berichteten 23,9 %, dass KI/generative KI in großem Maßstab in der Produktion eingesetzt wird, gegenüber 4,9 % im Jahr 2024. Die Skalierung der Bereitstellung macht die Verbindung zwischen einem Modell und dem umgebenden Arbeitsablauf kommerziell bedeutsam. Die Anbindung dieser Systeme an Unternehmensdaten schafft Nachfrage nach Integration, Tests und Betriebsunterstützung. Für Dienstleistungsanbieter erstreckt sich die kommerzielle Möglichkeit über die anfängliche Konfiguration hinaus, da Produktions-Workloads wiederholbare Ergebnisse liefern müssen. Die Verknüpfung von Implementierungsgebühren mit der laufenden Workflow-Unterstützung bietet Anbietern eine Möglichkeit, nach dem Ende der anfänglichen Bereitstellung am Produktionseinsatz teilzuhaben.
5G- und Edge-Rollout treibt Nachfrage nach Netzwerkintegration
Private 5G-Bereitstellungen schaffen Dienstleistungsnachfrage, bei der die Netzwerkinstallation auch die Sicherheitsanforderungen des Betreibers erfüllen muss. Im Rahmen eines Vertrags mit dem Marine Corps Logistics Command leitete Federated Wireless den Entwurf, die Integration und die Bereitstellung eines privaten 5G-Infrastrukturnetzwerks auf der Marine Corps Logistics Base Albany, Georgia. Das Netzwerk erhielt bis März 2026 eine Betriebsgenehmigung (Authority to Operate). Diese Genehmigung macht die Sicherheitsakzeptanz zu einem Teil der Integrationsaufgabe für diese staatliche Logistikumgebung. Für Anbieter bietet die Kombination von Netzwerkarchitektur mit Bereitstellungsverantwortung ein umfassenderes Engagement als die Lieferung einzelner Komponenten. Die Bereitstellung eines für den Betrieb des Betreibers genehmigten Netzwerks macht Implementierung und Cybersicherheit zu komplementären Teilen desselben Dienstleistungsengagements.
Zero-Trust-Cybersicherheitsmandate stärken Sicherheitsdienste
Die Umsetzung von Zero-Trust auf Bundesebene schafft eine Integrationsaufgabe zwischen der Sicherheitsarchitektur und den Systemen, die Behörden beschaffen können. Im Juli 2025 veröffentlichte die Cybersecurity and Infrastructure Security Agency eine Planungsanleitung zur Mikrosegmentierung als Teil ihrer Reihe „Journey to Zero Trust”. Im Dezember 2025 nahm die General Services Administration die Zero-Trust-Lösungen für den Servicezugang von Palo Alto Networks in eine bundesweite OneGov-Kaufvereinbarung auf, die bis zum 31. Januar 2028 verfügbar ist.[1] Die Leitlinien und der Beschaffungsweg geben Behörden gemeinsam eine praktische Grundlage für die Beauftragung von Zugangs- und Segmentierungsarbeiten. Konfigurations- und Bereitstellungsdienste können diesen Rahmen in eine Architektur übersetzen, die auf den ausgewählten Lösungen der Behörde aufbaut. Die OneGov-Preisgestaltung deckt die Produkte von Palo Alto Networks ab und lässt deren Anbindung an das Netzwerk und die Zugriffskontrollen einer Behörde als Arbeit offen, die Integratoren ausschreiben können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit an erfahrenen Cloud- und Sicherheitsfachkräften | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Margendruck durch ergebnisbasierte Preismodelle | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Compliance-Komplexität im Rahmen von CCPA/CPRA-Rechtsstreitigkeiten | -0.4% | Bundesstaat Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Lohninflation im Offshore-Bereich, die Kostenvorteile untergräbt | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an erfahrenen Cloud- und Sicherheitsfachkräften
Die Knappheit an erfahrenen Cloud- und Sicherheitsfachkräften schränkt die Anzahl der Engagements ein, die ein Anbieter mit angemessener technischer Aufsicht durchführen kann. Cloud-Migrationen und Zugriffssteuerungs-Bereitstellungen erfordern Entwurfs- und Überprüfungsentscheidungen, bei denen die Verantwortung bei erfahrenen Spezialisten liegen muss. Für einen Anbieter, der Implementierung und laufende Unterstützung anbietet, reduziert die Bindung dieser Spezialisten an ein Engagement die für ein anderes verfügbare Kapazität. Dieser Kompromiss kann eine starke Vertriebspipeline in ein Sequenzierungsproblem verwandeln, bei dem Kunden dieselbe Seniorexpertise in überlappenden Lieferphasen benötigen. Selbst wenn Nachwuchskräfte Routineaufgaben übernehmen können, können die verbleibenden Architektur- und Sicherheitsentscheidungen die Lieferung kostspielig halten oder den Beginn der Arbeiten verzögern.
Margendruck durch ergebnisbasierte Preismodelle
Ergebnisgebundene Vergütung macht die Rendite des Dienstleistungsanbieters von mehr als der Erfüllung der vertraglich vereinbarten technischen Arbeit abhängig. In seinem Jahresbericht für das Geschäftsjahr 2026 beschrieb Accenture eine an Leistungsstandards, Meilensteine oder Geschäftsergebnisse geknüpfte Vergütung in vielen seiner globalen Verträge. Es wurde darauf hingewiesen, dass verfehlte Kennzahlen oder Lieferschwierigkeiten die Margen verringern oder Verträge unrentabel machen können. Lieferanten müssen daher beurteilen, ob das vorgeschlagene Honorar das mit der Leistungskennzahl verbundene Risiko angemessen abdeckt. Für Käufer, die Ergebnisverpflichtungen anstreben, wird die Einigung auf die Kennzahl Teil der Sicherung eines wirtschaftlich tragfähigen Dienstleistungsangebots. Die Aushandlung dieses Risikos kann die Vertragsgestaltung verlängern, während ungewisse Lieferkosten ein Margenrisiko hinterlassen, selbst nachdem sich die Parteien auf das angestrebte Ergebnis geeinigt haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Managed Operations und Sicherheitsbeschaffung prägen die NachfrageManaged Services entfielen im Jahr 2026 auf einen Anteil von 27,71 % an der Marktgröße für IT-Dienstleistungen in den Vereinigten Staaten. Im Juni 2026 gab WidePoint seine Auswahl für die Beschaffung von Cellular Wireless Managed Services 3.0 des Ministeriums für Innere Sicherheit (DHS) mit einer Obergrenze von rund 3,1 Milliarden USD bekannt. Das Government Accountability Office gab später einem Einspruch gegen das Angebot statt und empfahl eine neue Vergabeentscheidung. Der Umfang der Beschaffung zeigt, wie die Unterstützung für Mobilfunk und Mobilität in den DHS-Komponenten bei einem einzigen Managed-Services-Anbieter konsolidiert werden kann. Eine solche Konsolidierung konzentriert eine abteilungsweite Dienstleistungsmöglichkeit in einer einzigen Vergabe, sodass die Wiederöffnung der Lieferantenauswahl den Zugang zum gesamten Programm und nicht nur zur Arbeit einer Komponente verzögern kann.
Cybersicherheitsdienste sollen das am schnellsten wachsende Segment mit einer CAGR von 8,72 % im Zeitraum 2027–2032 sein. Im Dezember 2025 gab NASPO ValuePoint die Vergabe von Rahmenvereinbarungen für Cybersicherheit und Informationssicherheit in Idaho an 11 Lieferanten bekannt, die Bewertung, Reaktion auf Vorfälle und verwandte Dienste abdecken. Die Vereinbarungen traten am 1. November 2025 oder bei Unterzeichnung in Kraft, wobei die Nutzung durch berechtigte öffentliche Einrichtungen der staatlichen Beschaffungsgenehmigung und dem lokalen Recht unterliegt. Die Vergabestruktur gibt berechtigten Käufern die Wahl zwischen mehreren Anbietern innerhalb eines bestimmten Beschaffungskanals. Die staatliche Beschaffungsgenehmigung und das lokale Recht machen den Zugang zu öffentlichen Cybersicherheitsaufträgen bedingt, sodass die nutzbare Kundenbasis eines vergebenen Lieferanten enger sein kann als die berechtigte Bevölkerung der Kooperative.



Nach Bereitstellungsmodell:
Inländische Kapazität verankert gemischte LieferungDie Onshore-Lieferung repräsentierte im Jahr 2026 einen Marktanteil von 54,53 % am Markt für IT-Dienstleistungen in den Vereinigten Staaten und war damit das größte Segment. CGI betreibt Onshore-Lieferzentren in 6 Bundesstaaten, darunter Alabama, Louisiana, Texas, Tennessee, Virginia und Wisconsin. Ein bundesstaatenübergreifender Standort kann einem Anbieter die Möglichkeit geben, die Lieferung innerhalb der Vereinigten Staaten zu verteilen. Die Nutzung mehrerer staatlicher Arbeitsmärkte kann die Abhängigkeit von einem einzigen lokalen Rekrutierungspool verringern. Für einen Käufer, der die Arbeit im Inland hält, ist diese breitere Beschaffungsbasis nur dann nützlich, wenn die Übergaben zwischen den Zentren die Kontinuität wahren.
Die Nearshore-Lieferung soll das am schnellsten wachsende Segment mit einer CAGR von 9,17 % im Zeitraum 2027–2032 sein. Im Geschäftsjahr 2026 baute Aeries Technology seine Lieferpräsenz in Mexiko für nordamerikanische Kunden, die Nearshore-Offshore-Betriebsmodelle nutzen, weiter aus. Dieses Beispiel ordnet die Nearshore-Arbeit in eine breitere Lieferstruktur ein und macht die Zuweisung von Funktionen über Standorte hinweg zu einem Teil des Dienstleistungsangebots. Die Offshore-Lieferung bedient auch US-Käufer, wie TTECs Q2-2026-Einreichung Kundenerfahrungszentren in 13 Ländern beschrieb, die US-amerikanische und andere Kunden bedienen. Die Mexiko-Expansion von Aeries kann zusätzliche Aufgaben innerhalb gemischter Engagements unterstützen und Nearshore-Anbietern ermöglichen, eine größere Lieferrolle zu übernehmen, ohne dass Käufer eine gesamte Offshore-Vereinbarung ersetzen müssen.

Nach Engagement-Modell:
Laufende Verantwortung definiert die Engagement-WahlManaged Services und ergebnisbasierte Engagements hielten im Jahr 2026 den größten Segmentanteil von 43,55 % und sollen im Zeitraum 2027–2032 mit einer CAGR von 13,26 % am schnellsten wachsen. Die KPMG-Umfrage 2026 umfasste 1.224 leitende Führungskräfte aus großen globalen Organisationen, darunter 304 US-amerikanische Führungskräfte. Unter den US-amerikanischen Unternehmen in der Umfrage gaben 87 % an, dass Managed Services stark in ihre digitalen Transformationsstrategien integriert sind. Diese Integration positioniert die Betriebsrolle des Anbieters neben dem Veränderungsprogramm des Käufers, sodass das Engagement über einen isolierten Implementierungsmeilenstein hinausgehen kann. Kommerziell kann das Modell eine fortlaufende Beziehung rund um Transformationsarbeiten verankern, wobei die Lieferverantwortung den Umfang prägt, der in den laufenden Betrieb übergeht.
Für das Managed Engagement wirft agentische KI eine zusätzliche Frage auf, wo die Implementierungsverantwortung des Anbieters endet. KPMG berichtete, dass 93 % der US-amerikanischen Unternehmen in seiner Umfrage 2026 Managed Services als wichtig für die Bereitstellung agentischer KI betrachteten. Die Personalaufstockung adressiert einen anderen Bedarf, veranschaulicht durch die Ausschreibung der Universal Service Administrative Company vom Mai 2025 für bedarfsgerechte IT- und Verwaltungspersonal zur Ergänzung der internen Kapazität und Beschleunigung von Projekten. Die angeforderte Auftragspreisgestaltung verwendete Arbeitsstunden oder Zeit und Material. Der Unterschied liegt darin, ob der Käufer eine Dienstleistungsverantwortung oder zusätzliches Personal beauftragt, was die Art und Weise verändert, wie der Anbieter die Lieferung definiert und sein Honorar verdient.
Nach Unternehmensgröße:
Multi-Standort-Outsourcing und begrenzte Unterstützung differenzieren KäuferGroßunternehmen hielten im Jahr 2026 den größten Segmentanteil von 60,26 %. Am 11. Juni 2025 gab Zensar Technologies bekannt, einen 5-jährigen Gesamtinfrastruktur-Outsourcing-Vertrag für 5 entfernte Standorte eines großen Direktvertriebsunternehmens unterzeichnet zu haben. Die Vereinbarung sah die Einrichtung eines dedizierten Shared-Service- und Offshore-Support-Centers für den Kunden vor. Ein Multi-Standort-Outsourcing-Engagement macht die Verantwortung für die Infrastruktur an verschiedenen Standorten zu einem Teil des Dienstleistungsumfangs des Anbieters, wobei das vorgeschlagene Center einen organisatorischen Fokus für diese Arbeit bietet. Ein solcher Vertrag kann einen mehrjährigen Betriebshorizont mit einer definierten Gruppe von Standorten verknüpfen und die Lieferverantwortung über die Infrastruktur des Käufers konzentrieren.
Kleine und mittlere Unternehmen sollen das am schnellsten wachsende Segment mit einer CAGR von 8,93 % im Zeitraum 2027–2032 sein. In einer Umfrage vom März 2026 unter 400 US-amerikanischen Technologieentscheidungsträgern in Unternehmen mit 5 bis 499 Mitarbeitern gaben 84 % an, dass sie einem externen Technologieberater vertrauen würden, um bei der Implementierung von KI zu helfen. Der Gesamtstichproben-Fehlerbereich betrug ±4,9 Prozentpunkte bei einem Konfidenzniveau von 95 %. Diese geäußerte Bereitschaft schafft eine Möglichkeit für Implementierungsanbieter, die Verantwortung für Anwendungsprobleme und Support nach der Bereitstellung zu definieren. Die Bündelung dieser laufenden Verantwortung mit der KI-Implementierung kann das Interesse an externer Expertise in ein begrenztes Dienstleistungsangebot für kleinere Käufer verwandeln.
Nach Endnutzerbranche:
Bankmodernisierung und Gesundheitsimplementierung erweitern den DienstleistungsumfangBanken, Finanzdienstleistungen und Versicherungen (BFSI) hielten im Jahr 2026 den größten Segmentanteil von 18,72 %. Im Mai 2026 vereinbarte die U.S. Bank mit AWS, Hunderte von geschäftskritischen Anwendungen zu migrieren und Zahlungs-, Vermögensverwaltungs- und Firmenkundenbankensysteme auf einer sicheren, konformen AWS-Grundlage zu modernisieren. Der vereinbarte Umfang kombiniert die Migration bestehender Anwendungen mit der Modernisierung mehrerer Bankfunktionen. Diese Breite macht die Koordination zwischen dem Anwendungsübergang und der geplanten sicheren Grundlage zu einem Teil der kommerziellen Aufgabe des Anbieters. Ein Anbieter, der in der Lage ist, diese Bank-Workloads zu koordinieren, kann daher einen breiten Transformationsumfang abdecken und gleichzeitig eine einzige sichere Grundlage als Lieferziel beibehalten.
Das Segment Gesundheitswesen und Biowissenschaften soll mit einer CAGR von 9,32 % im Zeitraum 2027–2032 am schnellsten wachsen. MedStar Health unterzeichnete im Juni 2025 einen Vertrag über ein Epic-EHR- und Umsatzzyklusmanagementsystem. Es wählte Deloitte für die Implementierungsaufsicht und Expertenunterstützung aus. Die 3-jährige Implementierungsschätzung umfasste Software, Hardware, interne Arbeit, externe Implementierungsunterstützung und andere Drittanbieterverträge. Der klinische und umsatzzyklische Übergang schafft Implementierungsarbeit innerhalb eines umfassenderen Programms, das die Mitarbeiter und Technologieanlagen des Käufers nutzt, was die Grenze zwischen interner und externer Lieferung kommerziell bedeutsam macht.
Geografische Analyse
Markt für IT-Dienstleistungen im Südosten
Der Südosten war im regionalen Vergleich 2025 die am schnellsten wachsende Region, wobei ein landesweites Infrastrukturprogramm die Nachfrage nach Dienstleistungsanbietern veranschaulicht, die umfangreiche Operationen im öffentlichen Sektor unterstützen können. Am 31. Juli 2025 vergab die Georgia Technology Authority an NTT DATA einen 5-jährigen Basisvertrag mit 3 einjährigen Optionen zur Wartung und zum Betrieb landesweiter Infrastruktur- und Endnutzer-Computing-Dienste. Die Übergangsaktivitäten begannen am 1. August 2025. Die Kombination von Infrastruktur und Endnutzer-Computing in einem Engagement macht die Koordination zwischen Back-End-Betrieb und benutzerorientierten Diensten zu einem Teil des Lieferumfangs des Anbieters. Eine feste Basisperiode unterstützt ein nachhaltiges Betriebsengagement, während Optionsbedingungen zusätzliche Jahre von einer Verlängerung abhängig machen.
Texas veranschaulicht einen staatlichen Kanal, in dem das Cloud-Service-Management über eine identifizierte Programmrolle für berechtigte öffentliche Kunden organisiert ist. Am 1. Juni 2026 ersetzte NTT DATA Rackspace als Public Cloud Manager im Shared Technology Services-Programm von Texas und übernahm das öffentliche Cloud-Management für berechtigte Texas-DIR-Kunden. Für Anbieter macht eine definierte Managerposition den Zugang zu dieser öffentlichen Cloud-Arbeit zu einer Frage der Programmverantwortung und der Übergangsausführung. Die Käuferkontinuität bei einem Managerwechsel kann daher davon abhängen, wie das Programm Dienstleistungsverpflichtungen überträgt, was die Übergabe zu einer eigenständigen Implementierungsaufgabe im landesweiten Cloud-Management macht.
Die kommunale ERP-Arbeit in Kalifornien verknüpft die Softwarebeschaffung eines lokalen Käufers mit den dafür benötigten Implementierungsdienstleistungen. Am 9. Juli 2025 genehmigte South San Francisco eine ERP-Software- und Dienstleistungsvereinbarung mit Iron Brick Associates LLC, die Strada-Implementierungsdienstleistungen umfasste. Die Ausführungsbefugnis des Stadtmanagers unterlag der Genehmigung des Stadtanwalts hinsichtlich der Form. Die genehmigte Struktur identifizierte Iron Brick als autorisierten Wiederverkäufer und Vertragspartner, mit Strada als Implementierungspartner. Diese Aufteilung schafft eine kommerzielle Rolle für einen Implementierungspartner innerhalb eines gebündelten Kaufs und macht die Koordination mit dem Wiederverkäufer zu einem Teil des Lieferangebots für den ERP-Übergang der Stadt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Jurisdiktionen vergleichen die bundesstaatliche Aufsicht über den Finanzsektor mit den kalifornischen Datenschutzregeln aus der Perspektive von IT-Dienstleistungsanbietern, die betroffene Kunden bedienen. Die hier betrachteten bundesstaatlichen Pflichten gelten für Finanzinstitute im Zuständigkeitsbereich der Federal Trade Commission (FTC), die ihre Dienstleisterbeziehungen überwachen müssen. Die CCPA-Vorschriften Kaliforniens traten am 1. Januar 2026 in Kraft und fügten bestimmte Risikobewertungs- und Cybersicherheits-Auditanforderungen für bestimmte Unternehmen hinzu. Für Anbieter liegt das kommerzielle Gleichgewicht zwischen Implementierungs- und Sicherungsarbeiten und den Kosten für die Erfüllung vertraglicher Sicherheits- und Datenschutzpflichten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Federal Trade Commission | California Privacy Protection Agency |
| Wichtige Instrumente oder Ausrichtung | FTC Safeguards Rule für Finanzinstitute im Zuständigkeitsbereich der FTC | CCPA-Vorschriften, die ab dem 1. Januar 2026 für betroffene Unternehmen gelten |
| Kommerzielle Auswirkung | Vertragliche Schutzmaßnahmen und regelmäßige Bewertung von Dienstleistern für Kundeninformationen | Risikobewertungs- und Cybersicherheits-Audit-Implementierungsbedarf für bestimmte Unternehmen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die bundesstaatliche Attraktivität ist mittel, da wiederkehrende Anbieterbewertungen Sicherungsengagements unterstützen können, während vertragliche Schutzmaßnahmen zusätzliche Lieferverpflichtungen für Anbieter schaffen, die betroffene Institute bedienen. Das bundesstaatliche Urteil „Keine Änderung” spiegelt die bestehenden Pflichten gemäß §314.4(f) und den Vorschlag der FTC vom August 2026 für eine 3-jährige Erneuerung der Informationserhebungsgenehmigung wider, die am 31. Dezember 2026 ausläuft. Auch Kalifornien erhält ein mittleres Urteil, da Risikobewertungs- und Auditanforderungen Implementierungsbedarf für betroffene Unternehmen schaffen. Das Urteil „Keine Änderung” für Kalifornien balanciert geplante Implementierungsarbeiten gegen Compliance-Kosten, wobei die automatisierte Entscheidungsfindung für wesentliche Verbraucherentscheidungen ab dem 1. Januar 2027 Compliance erfordert und die ersten Cybersicherheits-Auditberichte qualifizierender Unternehmen je nach Umsatzklasse am 1. April 2028, 2029 oder 2030 fällig sind.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich zwischen Servicedesign, Implementierung und laufendem Betrieb, da jede Stufe ein anderes Lieferrisiko löst. Amazon Web Services (AWS) kombiniert seine Plattformrolle mit Professional Services, die AWS-Workloads und -Anwendungen entwerfen, aufbauen, migrieren und verwalten. Diese Überschneidung kann mehrere Stufen innerhalb derselben kommerziellen Beziehung halten, während Raum für Anbieter bleibt, die sich auf eine bestimmte Anwendungsaufgabe konzentrieren. Die entscheidende Unterscheidung liegt zwischen der Verantwortung für die Definition der Lösung, die Durchführung des Übergangs und die anschließende Unterstützung der Betriebsumgebung.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Architektur und Servicedesign | Unternehmensberater wie Amazon Web Services und Microsoft Corporation | Architektur- und Beratungsgebühren | Unklare Aufteilung von Plattform- und Anwendungsverantwortlichkeiten | Designverantwortung und Abnahmekriterien vor der Implementierung festlegen |
| Anwendungsaufbau und -migration | Anwendungsimplementierungsanbieter wie IBM Corporation und Amazon Web Services | Entwicklungs-, Modernisierungs- und Migrationsgebühren | Nicht kartierte Abhängigkeiten zwischen Anwendungen | Migration um verifizierte Anwendungsabhängigkeiten sequenzieren |
| Betrieb und technischer Support | Managed-Service-Anbieter wie Accenture plc und IBM Corporation; Support-Anbieter wie Microsoft Corporation | Managed-Service- und technische Support-Gebühren | Eskalationslücken zwischen Anwendungs- und Plattformsupport | Einen gemeinsamen Eskalationspfad mit expliziten Dienstleistungsverantwortlichkeiten einrichten |
| Quelle: Mordor Intelligence | ||||
Accenture bietet Managed Services für Anwendungen, Infrastruktur und Cybersicherheit an und veranschaulicht, wie ein Anbieter mehrere Betriebsebenen abdecken kann. Für einen Käufer, der diese Ebenen bei einem Anbieter platziert, wird die laufende Dienstleistungsverantwortung zur Grundlage der Wertschöpfung auf der Betriebsstufe. Das Verschieben nur einer Ebene zu einem anderen Lieferanten kann erfordern, Verantwortlichkeiten zu trennen, die zuvor gemeinsam gehandhabt wurden, und konzentriert den Wechselaufwand an ihren Schnittstellen.
Wettbewerbslandschaft
Marktkonzentration
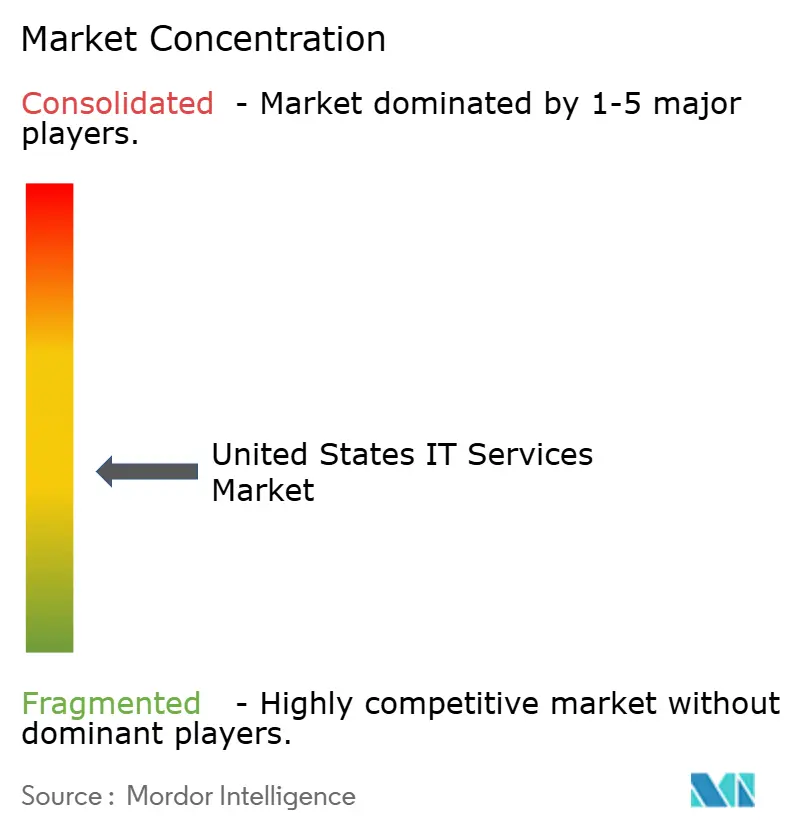
Accenture plc, IBM Corporation, Cognizant Technology Solutions Corp., Tata Consultancy Services Ltd. und Microsoft Corporation konkurrieren in einem Feld, das von globalen Anbietern mit unterschiedlichen Dienstleistungsmixen geteilt wird. Accenture liefert Managed Services für Anwendungen, Infrastruktur und Cybersicherheit, während IBM Anwendungsmodernisierung sowie Cloud- und Anwendungsmanagement abdeckt. Microsoft bietet Unternehmensberatung und Support über seine Professional Services-Organisation an, die die Lieferung möglicherweise untervergibt. Im Juni 2026 lancierten IBM und Google Cloud eine globale Google-Cloud-Praxis, die IBMs Beratungslieferkapazitäten mit den KI- und Datenplattformen von Google Cloud kombiniert.[2] Die Praxis verbindet IBMs Beratungslieferung mit den Plattformen von Google Cloud und unterscheidet diesen Dienstleistungsmix von Accentures Managed Operations und Microsofts Beratung und Support.
Technologiepartnerschaften bieten einen weiteren Weg, eine Modellplattform mit den Dienstleistungen zu kombinieren, die für deren Anwendung in der Unternehmensarbeit benötigt werden. Am 1. Dezember 2025 gaben Accenture und OpenAI eine Zusammenarbeit bekannt, die den geplanten Einsatz von ChatGPT Enterprise in Beratung, Betrieb und Lieferung sowie ein Unternehmens-KI-Programm umfasst. Die vorgeschlagene Kombination macht die Grenze zwischen Technologiebereitstellung und Implementierung kommerziell bedeutsam, da Käufer eine identifizierbare Partei benötigen, die für die Übersetzung von Modellfähigkeiten in ihre Arbeitsabläufe verantwortlich ist. Eine Technologiepartnerschaft kann das Lieferwerkzeug einer Beratungsgesellschaft erweitern, ohne Plattformeigentum zu erfordern, und hält den Wettbewerb auf die Unternehmensimplementierung und die Arbeit rund um das Modell fokussiert.
Die Wettbewerbsrichtung hängt auch davon ab, ob ein Anbieter technologische Veränderungen mit klar definierten Betriebsfunktionen verbinden kann. Am 5. August 2025 gab Tata Consultancy Services eine 5-jährige Verlängerung und Erweiterung seines Weatherford-International-Vertrags bekannt, der Automatisierung, KI und digitale Optimierung für den multinationalen Kunden nutzt. Die Vereinbarung zielt auf eine unternehmensweite Transformation ab, mit betrieblichen Effizienzgewinnen in Bereichen wie Finanzen, Lieferketten und Personalwesen. Für einen multinationalen Käufer macht eine unternehmensweite Automatisierungsvereinbarung die Zuweisung von Verantwortung über Betriebsfunktionen hinweg kommerziell bedeutsam. Für Weatherford kann die erweiterte Verlängerung die funktionsübergreifende Automatisierungskoordination bei Tata Consultancy Services halten, während eine separat ausgeschriebene Prozesstransformation einen spezialisierten Lieferanten aufnehmen könnte.
Marktführer im IT-Dienstleistungsmarkt der Vereinigten Staaten
-
Accenture plc
-
IBM Corporation
-
Cognizant Technology Solutions Corp.
-
Tata Consultancy Services Ltd.
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für IT-Dienstleistungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Accenture plc
- IBM Corporation
- Cognizant Technology Solutions Corp.
- Tata Consultancy Services Ltd.
- Microsoft Corporation
- Infosys Ltd.
- Wipro Ltd.
- Deloitte Consulting LLP
- Capgemini SE
- HCL Technologies Ltd.
- CGI Inc.
- DXC Technology Co.
- Booz Allen Hamilton Inc.
- Leidos Holdings Inc.
- Slalom Inc.
- EPAM Systems Inc.
- NTT DATA Services
- Kyndryl Holdings Inc.
- LTM Ltd.
- Tech Mahindra Ltd.
- Perficient Inc.
- Thoughtworks Inc.
- Persistent Systems Ltd.
Wichtige Chancen für Marktteilnehmer
Ausgewählte Chancen vergleichen 3 unterschiedliche API-Implementierungsanforderungen bei Kostenträgern, die von der bundesstaatlichen Interoperabilitätsregel betroffen sind. CMS-0057-F verpflichtet betroffene Kostenträger zur Implementierung und Pflege von Provider Access-, Payer-to-Payer- und Prior Authorization-APIs.[3] Die Compliance-Termine für die API-Entwicklung und -Verbesserung beginnen im Allgemeinen am 1. Januar 2027, wobei die genauen Termine je nach Kostenträgertyp variieren. Diese Anforderungen geben Dienstleistungsanbietern eine definierte Käufergruppe für Integrationsarbeiten, während jede Schnittstelle eine andere Verbindung zu den Betriebsprozessen des Kostenträgers erfordert.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Integration der Provider-Access-API | Erforderliche Provider-Access-API-Fähigkeit | Betroffene Krankenversicherungsträger | Schnittstelle definieren und Verbindungen zu Kostenträgersystemen validieren | Anbindung des Anbieterzugangs an bestehende Kostenträgersysteme | Implementierungsanbieter für Gesundheits-APIs |
| Integration der Payer-to-Payer-API | Erforderliche Payer-to-Payer-API-Fähigkeit | Betroffene Krankenversicherungsträger | Schnittstellen kartieren und Übergaben zwischen Kostenträgersystemen validieren | Konsistente Datenmappings über separate Kostenträgersysteme hinweg | Gesundheitsdatenintegrationsanbieter |
| Integration der Prior-Authorization-API | Erforderliche Prior-Authorization-API-Fähigkeit | Betroffene Krankenversicherungsträger | Erforderliche Schnittstelle mit dem Genehmigungsworkflow verbinden | Verknüpfung von Anfragen mit internen Entscheidungsprozessen | Gesundheits-Workflow-Integrationsanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit liegt in der Verbindung erforderlicher Schnittstellen mit dem internen Workflow jedes betroffenen Kostenträgers, innerhalb von Compliance-Terminen, die je nach Kostenträgertyp variieren. Provider-Access- und Payer-to-Payer-Arbeiten betonen Datenübergaben, während Genehmigungsarbeiten eine Schnittstelle mit einem Entscheidungsprozess verbinden. Die Abdeckung sowohl des Datenaustauschs als auch der Genehmigungsworkflows kann die Lieferübergaben reduzieren, die ein Kostenträger koordinieren muss, und macht die schnittstellenübergreifende Verantwortung zu einer konkreten Grundlage für die Wahl eines Implementierungspartners.
Neueste Industrielle Entwicklungen in Markt für IT-Dienstleistungen in den Vereinigten Staaten
- Sep 2026: Accenture schloss am 16. September seine Mehrheitsbeteiligung an Dragos ab. Die Übernahme von NetRise wurde am 31. Juli und die Übernahme von runZero am 17. September abgeschlossen. Die Abschlussbedingungen platzierten beide Unternehmen unter Dragos und erweiterten die Cybersicherheitsfähigkeiten für Betriebstechnologie.
- Jun 2026: Cognizant schloss am 22. Juni die Übernahme von Astreya ab und fügte einen globalen IT-Managed-Services-Anbieter mit Hauptsitz in San Jose, Kalifornien, hinzu.
- Jun 2026: IBM und Google Cloud lancierten eine globale Google-Cloud-Praxis, die IBMs Beratungslieferkapazitäten mit den KI- und Datenplattformen von Google Cloud kombiniert.
Markt für IT-Dienstleistungen in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für IT-Dienstleistungen in den Vereinigten Staaten misst die jährlichen Dienstleistungsausgaben von Organisationen jeder Größe oder Branche in den Vereinigten Staaten. Er umfasst Anbieterarbeiten, die Geschäftstechnologie und IT-gestützte Abläufe planen, aufbauen, betreiben oder verbessern, unabhängig von Lieferort oder Vertragsform.
Ausschlüsse aus dem Umfang: Reine Hardware-Produktverkäufe, Einnahmen aus reinen Softwarelizenzen ohne Dienstleistungskomponente, Telekommunikations-Konnektivitätsdienste und IT-Dienstleistungen, die von Organisationen außerhalb der Vereinigten Staaten erworben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungstyp
- IT-Beratung und -Implementierung
- Anwendungsentwicklung und -wartung (ADM)
- Infrastrukturdienste
- Managed Services
- IT-Outsourcing (ITO)
- Business-Process-Outsourcing (BPO)
- Cloud- und Plattformdienste
- Cybersicherheitsdienste
- Digitale Transformation und neue Technologien (KI, IoT, Blockchain)
- Nach Bereitstellungsmodell
- Onshore-Lieferung
- Nearshore-Lieferung
- Offshore-Lieferung
- Nach Engagement-Modell
- Projektbasiert / Festpreis
- Personalaufstockung / Zeit und Material
- Managed Services / Ergebnisbasiert
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Fertigung
- Behörden und öffentlicher Sektor
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und Konsumgüter
- Telekommunikation und Medien
- Transport und Logistik
- Energie und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Erhebung des Census Bureau zu Informations- und Kommunikationstechnologie liefern Kontext zu den Unternehmensausgaben für Technologiegeräte und Software, während seine Erhebung zu Geschäftstrends und -aussichten aktuelle Geschäftsbedingungen und -erwartungen nach Sektor, Bundesstaat und Unternehmensgröße verfolgt. Die jährliche Unternehmenserhebung des Bureau und seine Analyse zur Technologieakzeptanz helfen dabei, die Einführung cloudbasierter Technologie, spezialisierter Software und KI bei Arbeitgeberbetrieben zu bewerten.
Unternehmenseinreichungen, Investorenmaterialien, Beschaffungsbekanntmachungen und seriöse Wirtschaftspresse können zusätzliche Belege zu Anbieterdienstleistungslinien, Vertragsaktivitäten und Änderungen der Lieferkapazität liefern, wobei gemeldete Unternehmenseinnahmen als Querprüfung und nicht als direktes Markttotal behandelt werden. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung stützt sich auf US-amerikanische IT-Dienstleistungsanbieter, Käufer in großen und kleinen Organisationen sowie Spezialisten, die für die Beschaffung oder Lieferung von Dienstleistungen verantwortlich sind. Die Befragten testen Sekundärbelege zu Ausgabenmustern, Dienstleistungsgrenzen, Liefermodellen und Käuferbranchen, wobei widersprüchliche Aussagen gegen Einreichungen, Beschaffungsunterlagen und unabhängige Geschäftsindikatoren geprüft werden. Wo direkte Beobachtungen spärlich sind, behalten Analysten eine Bandbreite für den betroffenen Input bei und triangulieren ihn gegen verwandte Indikatoren, bevor er in die Schätzung einfließt.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 23 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die Kundenausgaben in den Vereinigten Staaten von oben nach unten und überprüft dann ausgewählte Dienstleistungs- und Käufertotale mit Lieferantenumsatz-Aggregationen und Stichproben von Vertrags- oder Preis-mal-Volumen-Belegen. Relevante Indikatoren umfassen Census-Unternehmens-IKT-Ausgaben, die Einführung von Cloud und KI durch Unternehmen, Anbieteroffenlegungen zu Dienstleistungseinnahmen, Beschaffungsaktivitäten auf Bundes- und Staatsebene sowie die Verfügbarkeit von Arbeitskräften für technische Berufe. Jeder Indikator hilft dabei, Veränderungen in der Nachfrage, realisierten Dienstleistungsgebühren und Lieferkapazität zu unterscheiden. Analysten erstellen Anteile für Dienstleistungsart, Bereitstellung, Engagement, Unternehmensgröße und Endnutzerbranche aus diesen Indikatoren und quellengemeldeten Aufschlüsselungen und prüfen, dass jede Klassifizierung die Endkundendienstleistungsgebühr einmal beschreibt. Eine multivariate Regression kann historische Ausgaben mit Unternehmenstechnologieinvestitionen, Akzeptanz, Beschaffung und Arbeitskräfteindikatoren in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn politische oder technologische Veränderungen die historische Beziehung instabil machen. Primäre Befragte überprüfen die Richtung und kommerzielle Bedeutung von Prognosen auf Variablenebene, während Lücken in selektiven Lieferanten- oder Vertragsüberprüfungen mit vergleichbaren Offenlegungen und unabhängigen Indikatoren begrenzt werden, bevor die Schätzungen abgestimmt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung gegen unabhängige Census-Indikatoren, Anbieteroffenlegungen, Beschaffungsaktivitäten und verfügbare Branchenbelege und untersuchen dann Anomalien und wesentliche Abweichungen zwischen Quellen vor der Freigabe. Ein zweiter Analyst überprüft die Abgrenzung, Einheiten, Berechnungen, Segmenttotale und zitierten Belege, und das Forschungsteam nimmt erneut Kontakt zu relevanten Befragten auf, wenn Definitionen in Konflikt stehen oder eine wesentliche Änderung nicht aus veröffentlichten Daten erklärt werden kann. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn ein wesentliches politisches, technologisches oder vertragliches Ereignis die Nachfrage verändert, und in einer neuen Vorab-Lieferungsüberprüfung erneut geprüft.
Schätzung des Marktes für IT-Dienstleistungen in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Der Markt für IT-Dienstleistungen in den Vereinigten Staaten misst die jährlichen Dienstleistungsausgaben von Organisationen jeder Größe oder Branche in den Vereinigten Staaten. Analysten erstellen Anteile für Dienstleistungsart, Bereitstellung, Engagement, Unternehmensgröße und Endnutzerbranche aus diesen Indikatoren und quellengemeldeten Aufschlüsselungen und prüfen, dass jede Klassifizierung die Endkundendienstleistungsgebühr einmal beschreibt.
Wichtige Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsabgrenzung, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren die Marktschätzung gegen unabhängige Census-Indikatoren, Anbieteroffenlegungen, Beschaffungsaktivitäten und verfügbare Branchenbelege und untersuchen dann Anomalien und wesentliche Abweichungen zwischen Quellen vor der Freigabe.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 562,2 Mrd. USD (2027) | |
| Globale Beratungsgesellschaft A | 446 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 20,7 % unter dem Wert dieses Berichts für 2027 von 562,2 Mrd. USD, 2 Jahre später. |
| Globale Beratungsgesellschaft B | 441,7 Mrd. USD (2024) | Auf Basis seines Basiswerts von 2024 liegt diese Schätzung 21,4 % unter dem Wert dieses Berichts für 2027 von 562,2 Mrd. USD, 3 Jahre später. |
Mordor Intelligence bindet die Schätzung an den definierten Abdeckungs- und Nachfragemodell der Studie. Analysten triangulieren die Marktschätzung gegen unabhängige Census-Indikatoren, Anbieteroffenlegungen, Beschaffungsaktivitäten und verfügbare Branchenbelege und untersuchen dann Anomalien und wesentliche Abweichungen zwischen Quellen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für IT-Dienstleistungen in den Vereinigten Staaten und wie sind die Wachstumsaussichten?
Er wurde im Jahr 2026 auf 525,3 Milliarden USD geschätzt und wird für 2027 auf 562,2 Milliarden USD geschätzt, mit einer Prognose von 801,5 Milliarden USD bis 2032 und einer CAGR von 7,35 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach IT-Dienstleistungen in den Vereinigten Staaten an?
Bundesstaatliche Cloud-Modernisierung, KI-Bereitstellung und Zero-Trust-Implementierung unterstützen die Nachfrage. Das USDA begann im September 2026 mit dem cloudbasierten Ersatz seines Lohnabrechnungssystems.
Welches Liefermodell führt bei den Ausgaben für IT-Dienstleistungen?
Die Onshore-Lieferung führte im Jahr 2026 mit einem Anteil von 54,53 %, während die Nearshore-Lieferung im Zeitraum 2027–2032 mit einer CAGR von 9,17 % am schnellsten wachsen soll.
Welche Anbieter konkurrieren im IT-Dienstleistungssektor?
Zu den Wettbewerbern zählen Accenture plc, IBM Corporation, Cognizant Technology Solutions Corp., Tata Consultancy Services Ltd. und Microsoft Corporation.
Was kann die IT-Dienstleistungslieferung und die Vertragserträge einschränken?
Die Knappheit an erfahrenen Cloud- und Sicherheitsfachkräften kann die Lieferkapazität einschränken. Die Offenlegung von Accenture für das Geschäftsjahr 2026 identifizierte niedrigere Margen oder Verluste als Risiko, wenn ergebnisgebundene Kennzahlen verfehlt werden.
Welche US-Region hatte 2025 die stärkste Wachstumsposition bei IT-Dienstleistungen?
Der Südosten war 2025 die am schnellsten wachsende Region. Der Infrastruktur- und Endnutzer-Computing-Vertrag der Georgia Technology Authority vom Juli 2025 veranschaulicht die Dienstleistungsnachfrage auf staatlicher Ebene.