
Marktgröße und Marktanteil im Bereich Ölfeldausrüstungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 249.13 Milliarden US-Dollar |
| Marktgröße (2031) | 282.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.55 % |
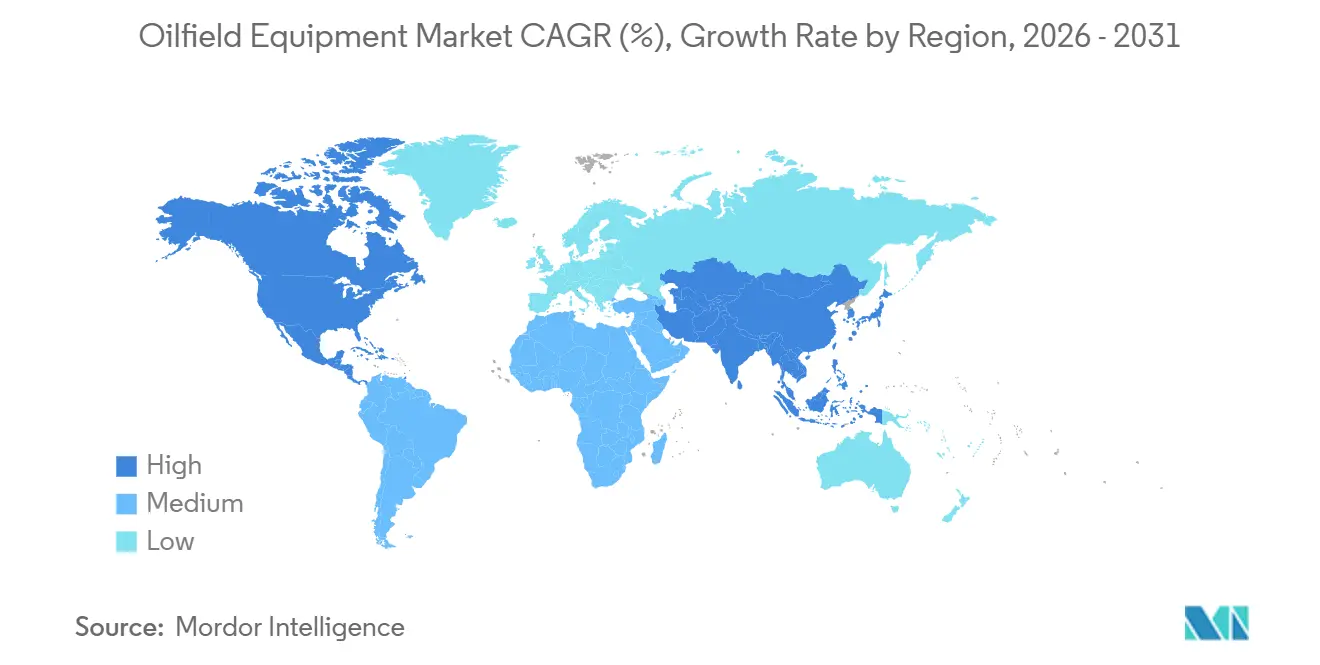
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
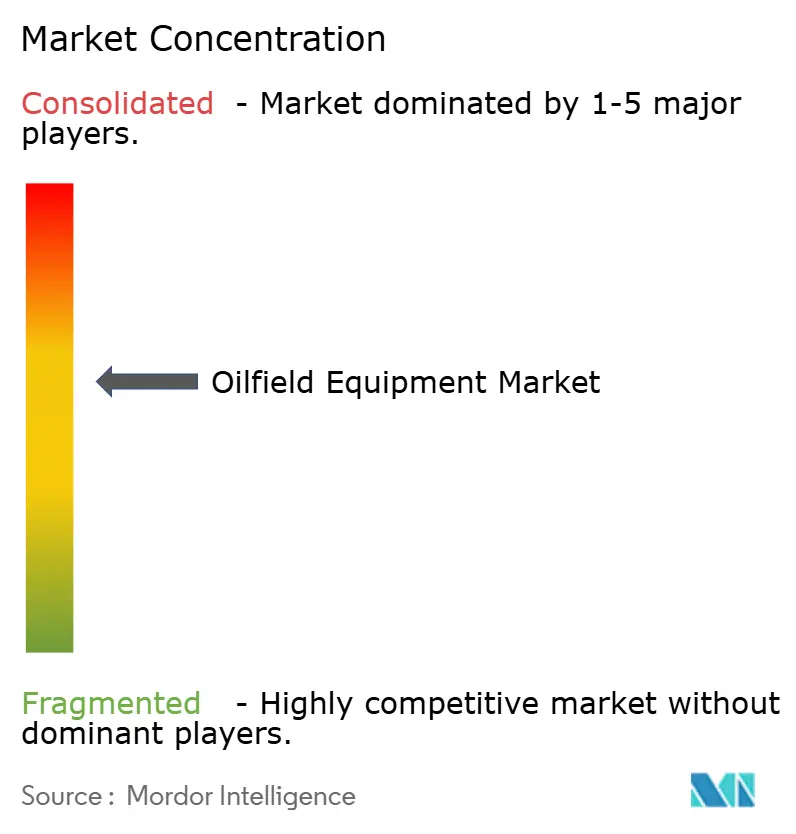
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ölfeldausrüstungen von Mordor Intelligence
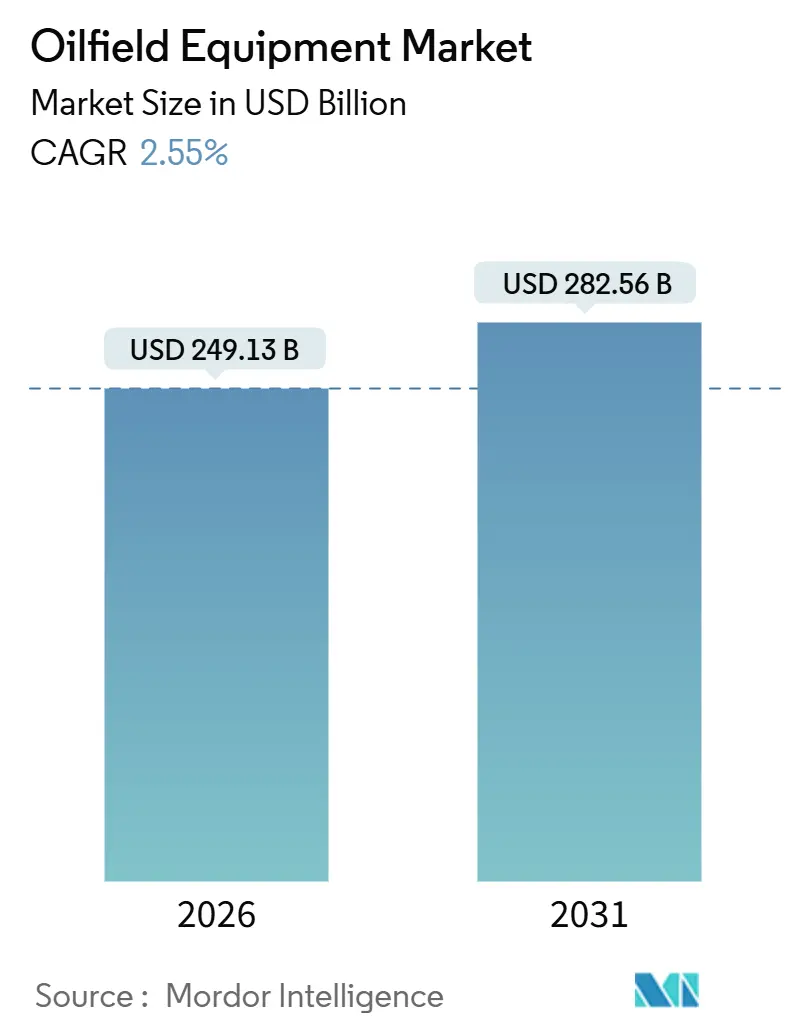
Die Marktgröße für Ölfeldausrüstungen wird im Jahr 2026 auf 249,13 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 2,55 % während des Prognosezeitraums (2026–2031) einen Wert von 282,56 Milliarden USD erreichen.
Kapital fließt zunehmend in hochwertigere Reservoire, sodass Betreiber ihre Budgets in Ultra-Tiefseeentwicklungen, Schieferbohrlöcher mit langen Seitenästen sowie Nachrüstprogramme lenken, die den Methanemissionsvorschriften entsprechen. Offshore-Projekte sind durch längere Vorlaufzeiten und höhere anfängliche Investitionsausgaben (CAPEX) gekennzeichnet, doch die Amortisation verbessert sich, wenn Brent im Bereich von 70–85 USD gehandelt wird – eine Dynamik, die Großkonzerne dazu veranlasste, Tiefseeerschließungen in Guyana, Brasilien und Westafrika zu genehmigen. In Nordamerika bohren Schieferproduzenten Seitenbohrungen mit einer durchschnittlichen Länge von 3,2 km, was die Nachfrage nach strapazierfähigen Komplettierungsausrüstungen und Hochdruck-Blowout-Preventern erhöht. Gleichzeitig beschleunigt die ab 2025 geltende Methanregel der U.S. Environmental Protection Agency (Umweltschutzbehörde der Vereinigten Staaten) den Ersatzzyklus für pneumatische Regler und veraltete Bohrlochkopfbaugruppen.
Wichtigste Erkenntnisse des Berichts
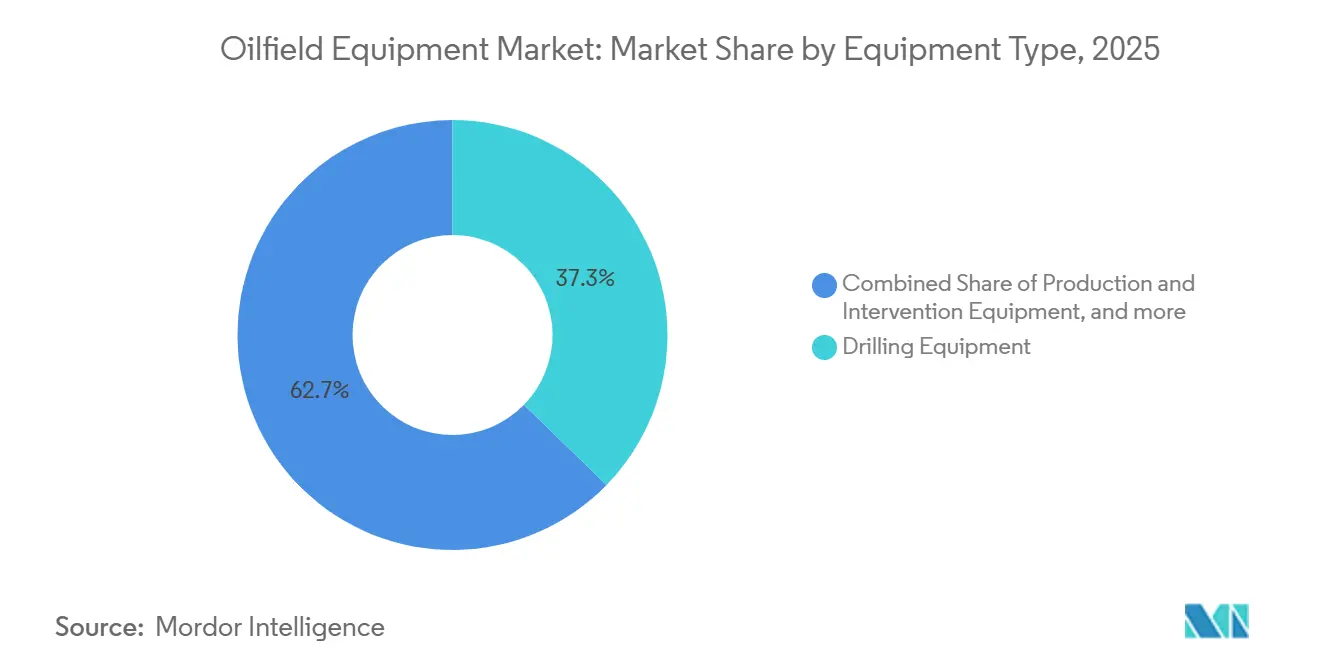
- Nach Ausrüstungstyp entfiel im Jahr 2025 ein Marktanteil von 37,3 % auf Bohrausrüstungen im Markt für Ölfeldausrüstungen; bis 2031 wird ein Wachstum mit einer CAGR von 2,6 % prognostiziert.
- Nach Standort hielt der Onshore-Betrieb im Jahr 2025 einen Anteil von 66,3 % am Markt für Ölfeldausrüstungen, während der Offshore-Betrieb bis 2031 das höchste Wachstum von 3,9 % verzeichnete.
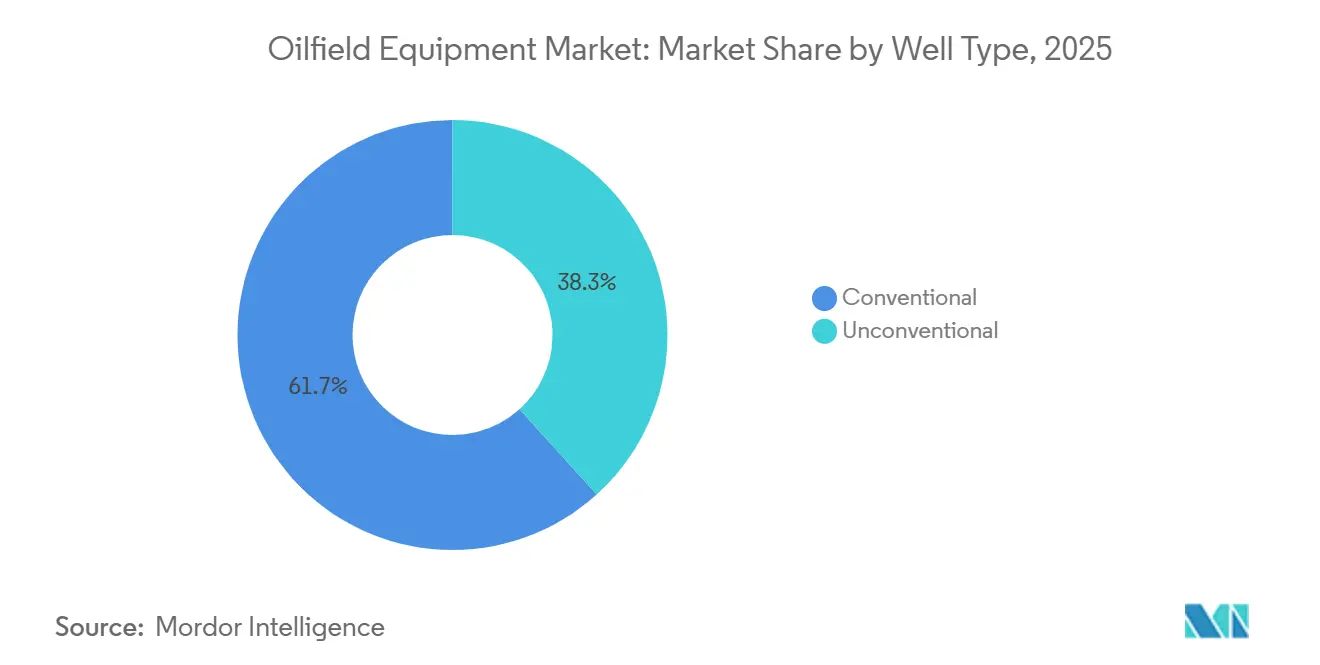
- Nach Bohrlochtyp entfielen im Jahr 2025 61,7 % des Marktes für Ölfeldausrüstungen auf konventionelle Bohrlöcher; unkonventionelle Bohrlöcher verzeichnen bis 2031 eine CAGR von 3,7 %.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 36,3 % und verzeichnet mit 3,4 % bis 2031 auch die stärkste regionale CAGR.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitrahmen |
|---|---|---|---|
| Wachsende Pipeline für Tief- und Ultratiefsee-Projekte | 0.8% | Global, konzentriert in Brasilien, Guyana, Westafrika, Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| CAPEX- Erholung und Erholung der Bohranlagenanzahl nach 2024 | 0.7% | Nordamerika, Naher Osten, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Methan-Leckage- Vorschriften beschleunigen die Nachfrage nach emissionsarmen Blowout-Preventern | 0.5% | Nordamerika und EU, frühe Einführung in Australien | Mittelfristig (2–4 Jahre) |
| Steigende Energienachfrage im Asien-Pazifik-Raum fördert neue Feldentwicklungen | 0.6% | Kernregion Asien-Pazifik (China, Indien, ASEAN), Ausstrahlungseffekte auf Australien | Langfristig (≥ 4 Jahre) |
| Ausweitung der Bohraktivitäten für Schiefer und Tight-Oil | 0.6% | Nordamerika (Permian, Eagle Ford, Bakken), Argentinien (Vaca Muerta), China (Sichuan-Becken) | Kurzfristig (≤ 2 Jahre) |
| Zollbedingte Rückverlagerung und Lokalisierung der Fertigung von OCTG/Ventilen | 0.4% | Nordamerika (USA, Mexiko, Kanada), selektive Auswirkungen in der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Pipeline für Tief- und Ultratiefsee-Projekte treibt Nachfrage nach Unterseeausrüstungen an
Im Zeitraum 2024–2025 wurden endgültige Investitionsentscheidungen für 18 Tiefsee-Projekte mit einem Wert von jeweils über 1 Milliarde USD getroffen – das Doppelte der Anzahl aus dem vorangegangenen Zweijahreszeitraum. Brasiliens Pre-Salt-Entwicklungen, wie Búzios 9 und Mero 4, erfordern allein 64 Untersee-Förderbäume und umfangreiche flexible Steigrohre, was große Aufträge für hochspezifizierte Produktionsanlagen sichert. Guyanas Stabroek-Block ergänzte Hammerhead, Pluma und Pickerel, die allesamt Bohrschiffe der sechsten Generation und 20.000-psi-Blowout-Preventer erfordern, die nur eine Handvoll Lieferanten bereitstellen kann. Westafrika kehrte in die Warteschlange zurück mit dem 6-Milliarden-USD-Projekt Kaminho von TotalEnergies, das auf Untersee-Anbindungen an FPSOs (Floating Production, Storage and Offloading) setzt und den Break-even-Preis auf 35 USD pro Barrel senkt. Der regulatorische Einfluss nimmt zu; Norwegen schreibt nun doppelte Scherschieberblowout-Preventer für Bohrlöcher tiefer als 1.500 m vor – ein Maßstab, den Versicherer weltweit zunehmend einfordern.
CAPEX-Erholung und Erholung der Bohranlagenanzahl nach 2024 setzen aufgestaute Ausrüstungsaufträge frei
Die globalen Upstream-Investitionsausgaben (CAPEX) stiegen 2025 auf 525 Milliarden USD, ein Anstieg von 14 % gegenüber 2024, womit eine fünfjährige Kontraktion beendet wurde.[1] Die Anzahl der Landbohrinseln in Nordamerika lag 2025 im Durchschnitt bei 621, ein Anstieg von 9 %, während die Auslastung von Schwimmbohreinheiten auf 84 % stieg und die Tagessätze für Ultra-Tiefsee-Bohrschiffe über 450.000 USD trieb. Der Rückstand an Bohrausrüstungen von National Oilwell Varco erreichte Ende 2025 2,1 Milliarden USD und umfasste Bohrlochkopfabsperreinrichtungen und Top-Drive-Systeme, die bis 2027 eingeplant sind, sowie die Nachfrage nach statischen und rotierenden Ausrüstungen für Öl und Gas im gesamten Upstream-Betrieb. Produzenten wählen zunehmend automatisierte Rohrhandhabungssysteme und Echtzeit-Bohrlochsensoren, die die Bohrzeiträume um bis zu 20 % verkürzen. Staatliche Ölgesellschaften im Nahen Osten bestellten 2025 52 neue Landbohrinseln zur Erfüllung ihrer Gasentwicklungsziele und stärkten damit die Nachfrage nach hochwertigen Bohranlagenpaketen.
Methan-Leckage-Vorschriften beschleunigen Nachfrage nach emissionsarmen Blowout-Preventern und Bohrlochkopfsystemen
Die Methanregel der U.S. EPA (Umweltschutzbehörde der Vereinigten Staaten) verpflichtet Betreiber, das routinemäßige Abfackeln bis 2030 zu beseitigen und bis 2027 eine kontinuierliche Leckageerkennung an jedem Bohrloch zu installieren, was einen Nachrüstmarkt für rund 180.000 veraltete Bohrlöcher schafft.[2] Die analoge Verordnung der Europäischen Union gilt für importiertes Gas und zwingt Exporteure, ihre Ausrüstungen aufzurüsten oder zu riskieren, den Marktzugang zu verlieren. Baker Hughes stellte im Juni 2025 den emissionsarmen Blowout-Preventer Aptara vor, der elektrische Aktuatoren verwendet, hydraulische Lecks beseitigt und die Wartung um 40 % reduziert. Das emissionsfreie Bohrlochkopfsystem von Weatherford, das im September 2025 auf den Markt gebracht wurde, integriert eine Echtzeit-Drucküberwachung im Einklang mit strengeren Leckageerkennungsvorschriften. Regulierungsbehörden in Australien verlangen nun eine monatliche Berichterstattung über Scope-1-Emissionen, was Betreiber zu frühzeitigen Ausrüstungsaufrüstungen veranlasst.
Steigende Energienachfrage im Asien-Pazifik-Raum fördert neue Feldentwicklungen und Ausrüstungsaufträge
Die Ölnachfrage im Asien-Pazifik-Raum soll bis 2031 jährlich um 2,1 % steigen und eine Welle von Exploration und Erschließung aufrechterhalten.[3] CNOOC genehmigte 2025 vier Projekte im Südchinesischen Meer, die zusammen 48 Untersee-Förderbäume und drei Bohrlochkopfplattformen benötigen. ONGC bestellte 12 Offshore-Bohranalgen für das Krishna-Godavari-Becken, um prospektive Gasvolumina von über 1 TCF (Billion Kubikfuß) zu erschließen. Die ASEAN-Beteiligung wird vom 3,5-Milliarden-USD-Kasawari-Gasprojekt in Malaysia angeführt, das Unterwasser-Verdichtung integriert, um die Feldlebensdauer zu verlängern. Australiens Scarborough-Gasprojekt erreichte 2024 seine endgültige Investitionsentscheidung und erfordert Floating-Production-Einheiten sowie 430 km Pipelines, die Carbon-Capture-Bereitschaftsstandards erfüllen müssen. China besteht nun darauf, dass alle neuen Offshore-Plattformen Carbon-Capture-Vorkehrungen beinhalten, was die Investitionsausgaben (CAPEX) für Ausrüstungen um 5–7 % erhöht, aber künftige Emissionshandelserlöse sichert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitrahmen |
|---|---|---|---|
| Ölpreisvolatilität untergräbt E&P-Budgets | -0.6% | Global, gravierend in der nordamerikanischen Schieferproduktion und in Offshore-Randfeldern | Kurzfristig (≤ 2 Jahre) |
| Steigende Umwelt-Compliance-Kosten | -0.3% | Global, am strengsten in der EU, Nordamerika, Australien; aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Hohe Offshore-Ausrüstungs-CAPEX und lange Amortisationszyklen | -0.4% | Offshore-fokussierte Regionen: Nordsee, Westafrika, Tiefsee-Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für Halbleiter/Legierungen verzögern Lieferungen | -0.3% | Global, gravierend in Märkten, die von asiatischen Halbleiterlieferungen und Speziallegierungsimporten abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ölpreisvolatilität untergräbt E&P-Budgets und Projektgenehmigungen
Brent-Rohöl schwankte 2025 zwischen 68 und 88 USD, mit Schwankungen von über 15 % pro Quartal, die Planungshorizonte verengten und 22 % der globalen endgültigen Investitionsentscheidungen im zweiten Quartal verzögerten, als die Preise unter 70 USD fielen.[4] Betreiber im Permian-Becken legen Bohranalgen schnell still, wenn die Margen sinken, was eine ungleichmäßige Nachfrage nach Komplettierungsausrüstungen schafft. Tiefseeprojekte erfordern Ölpreise über 60 USD, um eine Rendite von 15 % zu erzielen, und Volatilität kann Genehmigungsentscheidungen um bis zu 18 Monate verschieben, was die Ausrüstungsaufträge mit sich zieht. TechnipFMC berichtete, dass 30 % seines Untersee-Auftragsbestands im Jahr 2025 preisabhängige Klauseln enthielten, die eine Lieferverschiebung ermöglichen, wenn Brent unter bestimmte Schwellenwerte fällt. Kleinere unabhängige Unternehmen kürzten ihre Explorations-Budgets im Jahr 2025 durchschnittlich um 18 %, was die Seismik- und Bohrungsaktivitäten reduzierte.
Hohe Offshore-Ausrüstungs-CAPEX und lange Amortisationszyklen hemmen Investitionen
Ein Bohrschiff der sechsten Generation kostet 650–750 Millionen USD, und ein Vier-Bohrloch-Untersee-Anschluss kostet durchschnittlich 180 Millionen USD, was Offshore-Entwicklungen drei- bis viermal so kapitalintensiv macht wie Onshore-Bohrlöcher. Die Amortisation erstreckt sich typischerweise über 7–10 Jahre, was unattraktiv ist, wenn die Zinssätze die gewichteten durchschnittlichen Kapitalkosten über 9 % treiben. Die Kapitalausgaben in der Nordsee sanken 2025 trotz stabiler Ölpreise um 11 %, da alternde Anlagen und Stilllegungsverbindlichkeiten neue Investitionen abschreckten. Angola und Nigeria verloren das Betreiberinteresse an Tiefseeblöcken aufgrund von Steuerregelungen, die die Ausrüstungs-CAPEX und Risikoprämien nicht abdecken. Lieferanten reagieren mit modularen Vorlagen, die umgesetzt werden können und die Fertigungszeit um 30 % verkürzen, sowie mit Leasingmodellen für ferngesteuerte Unterwasserfahrzeuge (ROVs) und Untersee-Werkzeuge, die die Ausgaben von CAPEX auf OPEX verlagern. Norwegen bietet Steueranreize, die einen Teil der Kostenlast ausgleichen, während Brasiliens Vorschriften für lokale Inhalte die Beschaffungskomplexität erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Automatisierung verschafft Bohrausrüstungen einen VorsprungBohrausrüstungen machten im Jahr 2025 37,3 % des Marktes für Ölfeldausrüstungen aus und sollen bis 2031 mit 2,6 % wachsen, angetrieben durch automatisierte Bohranlagensysteme, die unproduktive Zeit reduzieren. Hochdruck-Hochtemperatur-Bohrlöcher im Golf von Mexiko und in der Nordsee erfordern 20.000-psi-Blowout-Preventer, deren Preisschilder um 8–12 Millionen USD höher liegen als bei 15.000-psi-Einheiten, was Premium-Margen für zertifizierte Lieferanten stützt. Förder- und Interventionswerkzeuge profitieren von alternden Bohrlöchern, die künstliche Förderung, Coiled-Tubing und Überarbeitungsbohranalgen benötigen, während Komplettierungsausrüstungen von löslichen Materialien profitieren, die Reinigungsläufe überflüssig machen und 200.000–400.000 USD pro Bohrloch einsparen. Der Wettbewerbsdruck durch asiatische Hersteller steigt, doch Premium-Verbindungen und korrosionsbeständige Legierungen ermöglichen es westlichen Werken, in Sauergasumgebungen Preisaufschläge von 15–20 % zu erzielen.
Elektrische Tauchpumpen, intelligente rotierende Lenksysteme und Echtzeit-Bohranalysen verdeutlichen, wie die Digitalisierung von der Pilotphase zur gängigen Praxis übergeht. Betreiber berichten von 12–18 %igen Reduzierungen der Bohrtage, wenn maschinelle Lernplattformen Bohrkronengewicht und Drehzahl optimieren – Einsparungen, die sich bei Multi-Bohrloch-Pad-Entwicklungen kumulieren. Der Markt für Ölfeldausrüstungen belohnt weiterhin Hersteller, die digitale Schnittstellen und Fernüberwachungsfunktionen in Hardware integrieren, und positioniert Bohrausrüstungen für das höchste Wachstum unter den Hauptkategorien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Standort:
Offshore-Dynamik übertrifft Onshore-VolumenOnshore-Anlagen dominieren weiterhin mit 66,3 % des Umsatzes im Jahr 2025, doch Offshore verzeichnet bis 2031 mit 3,9 % die schnellste CAGR, da Brasilien, Guyana und Mosambik milliardenschwere FPSO-Programme unterstützen. Petrobras plant, zwischen 2025 und 2029 11 FPSOs hinzuzufügen, wobei jeder Untersee-Systeme im Wert von 400–600 Millionen USD bestellt. Guyanas Hammerhead-FPSO, das 2025 genehmigt wurde, signalisiert, wie integrierte Unterwasser-bis-Oberfläche-Pakete zur Beschaffungsnorm werden.
Die Onshore-Aktivität bleibt im Permian-Becken robust, das zwischen 2024 und 2025 durchschnittlich 11.200 Bohrlöcher pro Jahr verzeichnete, was zu großen Aufträgen für Frac-Flotten, Bohrlochköpfe und Systeme zur künstlichen Förderung führt. Kanadas Montney- und Duvernay-Becken gewannen an Dynamik, nachdem neue Pipelines Abtransportengpässe verringerten und die Bohrungsaktivitäten 2025 um 14 % anstiegen. Onshore-Felder im Nahen Osten investieren in Enhanced-Oil-Recovery und verlangen spezialisierte Pumpen und Separatoren. Unterschiedliche Vorschriften spielen eine Rolle: Norwegen schreibt Untersee-Absperrventile für alle neuen Offshore-Bohrlöcher vor, während US-amerikanische Onshore-Regelungen je nach Bundesstaat variieren, was die Lieferkettenplanung erschwert.
Nach Bohrlochtyp:
Unkonventionelle Bohrlöcher holen aufKonventionelle Bohrlöcher hielten 2025 einen Umsatzanteil von 61,7 %, doch das unkonventionelle Segment wächst jährlich mit 3,7 %, angetrieben durch Schiefer-Langstreckenbohrungen in den Vereinigten Staaten sowie die zunehmende Nutzung von hydraulischem Fracturing in Argentinien und China. Die Marktgröße für Ölfeldausrüstungen für unkonventionelle Bohrlöcher soll steigen, da elektrische Frac-Flotten die Kraftstoffkosten um 40 % senken und Dieselemissionen beseitigen, was sowohl wirtschaftliche als auch ESG-Ziele erfüllt.
Argentiniens Vaca-Muerta-Feld sicherte sich ein Bohrprogramm im Wert von 2,5 Milliarden USD für 180 Horizontalbohrlöcher, das bis 2027 geplant ist und die lokale Nachfrage nach Proppant-Logistik, Plug-and-Perf-Werkzeugen und intelligenten Komplettierungssystemen verankert. Chinas Sichuan-Becken steigerte die Schiefergasproduktion 2025 um 16 %, unterstützt durch inländisch produzierte Frac-Pumpen, die 30 % günstiger als westliche Äquivalente sind. Parallel dazu statten Großkonzerne im Nahen Osten konventionelle Bohrlöcher mit intelligenten Bohrlochkompletierungen und faseroptischen Untertageinstallationen aus, um die Gewinnungsfaktoren zu maximieren, was ein hohes Grundniveau an Ausrüstungskäufen aufrechterhält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Ölfeldausrüstungen in Nordamerika
Nordamerika erwirtschaftete 36,3 % des Umsatzes im Jahr 2025 und weist mit einer CAGR von 3,4 % bis 2031 das stärkste Wachstum auf, unterstützt durch die Konsolidierung im Permian-Becken, Offshore-Leasingauktionen im Golf von Mexiko, die Höchstgebote in Höhe von 382 Millionen USD erzielten, sowie einen Anstieg der Bohrungen in den kanadischen Ölsanden. Die USA betrieben im Jahr 2025 621 aktive Landbohrinseln, während die Offshore-Produktion bei durchschnittlich 1,9 Millionen Barrel pro Tag lag, begleitet von Infrastrukturaufrüstungen, die die Gewinnschwellen in Richtung 40–50 USD pro Barrel verschieben. Kanadas Pipeline-Erweiterungen erschlossen inkrementelle Bohrungen in den Formationen Montney und Duvernay, und Mexikos Zama-Feld nähert sich 2027 einer Spitzenproduktion von 165.000 Barrel pro Tag, was Subsea-Ausrüstungen und FPSO-Kapazitäten erforderlich macht.
Markt für Ölfeldausrüstungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika folgen, gestützt durch kombinierte jährliche Upstream-Investitionen von 80 Milliarden USD seitens Saudi Aramco und ADNOC, darunter 40 neue Offshore-Bohrinseln und erhebliche Erweiterungen der Gasverarbeitung. Nigeria und Angola kämpfen mit fiskalischen Rahmenbedingungen, die die Wirtschaftlichkeit von Tiefseevorhaben beeinträchtigen, dennoch laufen die Onshore-Projekte im Nigerdelta unter verbesserter Sicherheitslage weiter. Die Technologienachfrage verlagert sich hin zu modularen Bohrinseln und einer aggressiven Digitalisierung, da nationale Ölgesellschaften Effizienzgewinne anstreben.
Markt für Ölfeldausrüstungen in Europa, Südamerika und dem asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Verbrauchermarkt, angetrieben durch vier neue Offshore-Projekte in China und die Beschaffung von 12 Bohrinseln durch Indien zur Beschleunigung der Exploration im Krishna-Godavari-Becken. Malaysias Kasawari-Gasprojekt und Australiens Scarborough-Entwicklung stärken die regionalen Aufträge für Subsea-Ausrüstungen, während Japan und Südkorea in schwimmende LNG-Regasifizierungseinheiten investieren, die Hochdruckpumpen und Verankerungssysteme erfordern. Südamerika stützt sich auf Brasiliens Pre-Salt-Plan für 64 Subsea-Bäume zwischen 2025 und 2027, während Argentiniens Vaca Muerta den Kauf unkonventioneller Ausrüstungen vorantreibt. Europa zeigt eine Divergenz: Die Ausgaben in der britischen Nordsee sanken 2025 um 11 %, doch Norwegen genehmigte 15 neue Entwicklungen, die mit elektrifizierten Plattformen ausgestattet sind und die Kohlenstoffintensität reduzieren.

Regulatorisches Umfeld
Die Einhaltung von Methan- und Luftemissionsvorschriften bleibt ein zentraler Treiber für Ausrüstung. Der ab 2025 geltende Methan-Rahmen der US-Umweltschutzbehörde (EPA) drängt Betreiber zu emissionsarmen Bohrlochkopfeinheiten, dem Austausch pneumatischer Regler und kontinuierlicher Überwachung. Im April 2026 finalisierte die EPA technische Überarbeitungen der Öl- und Gasluftvorschriften OOOOb und OOOOc, um ausgewählte Überwachungs- und temporäre Abfackelungsauflagen zu verringern, hielt jedoch weiterhin die LDAR- und Emissionsleistungsanforderungen als Beschaffungskriterien für Feldausrüstung und Automatisierungspakete aufrecht.
Auch Offshore-Sicherheits- und Pipeline-Integritätsvorschriften halten die Spezifikationsschwellen für sicherheitskritische Hardware eng. Im Jahr 2026 brachte das U.S. Bureau of Safety and Environmental Enforcement (BSEE) Überarbeitungen seiner Vorschriften für Blowout-Preventer-Systeme (BOP) und Bohrlochkontrolle voran und erließ separat eine endgültige Vorschrift zur Einbindung aktualisierter Industriestandards in 30 CFR Part 250 mit Wirkung zum 10. August 2026. Dies verstärkt die Erwartungen an Drittprüfungen und Dokumentation bei Bohrlochbetrieb und Ausrüstung. Bei den Normen veröffentlichte API im Januar 2026 einen neuen Sicherheitsstandard für Frac-Iron (API Standard 16FI, First Edition), und eine PHMSA-Maßnahme von 2026 integrierte aktualisierte ASTM-Stahlrohrnormen in die US-Pipelinevorschriften, wodurch die Material- und QA/QC-Anforderungen verschärft wurden, die sich auf OCTG, Leitungsrohre sowie zugehörige Fertigung und Zertifizierung auswirken.
Wettbewerbslandschaft
Die fünf größten Servicedienstleister, Schlumberger, Halliburton, Baker Hughes, Weatherford und National Oilwell Varco, kontrollierten 2025 rund 48 % des globalen Umsatzes, doch regionale Hersteller in Asien und dem Nahen Osten bieten bei standardisierten Ausrüstungen Kostenvorteile von 15–20 %, was die Margen unter Druck setzt. Digitale Akquisitionen dominieren die Unternehmensstrategie; Schlumberger zahlte im Januar 2025 430 Millionen USD für Aucerna, um seinen Untergrund-Software-Stack zu erweitern, während Halliburton das intelligente rotierende Lenksystem iCruise einführte, das Echtzeit-Formationsdaten mit automatisierter Bohrsteuerung kombiniert.
Kostenfokussierte Herausforderer wie Chinas Jereh Oilfield Services und Indiens Aban Offshore gewinnen Aufträge, indem sie westliche Konkurrenten bei Komplettierungswerkzeugen und Überarbeitungsbohranalgen unterbieten, insbesondere in Asien und Afrika. Die Anzahl der veralteten US-amerikanischen Bohrlöcher übersteigt 1,8 Millionen, doch nur 12 % verfügen über methanmindernde Hardware, was einen mehrjährigen Nachrüst-Aufschwung für Anbieter mit zertifizierten emissionsarmen Produktlinien signalisiert. Technologiepartnerschaften wachsen: SparkCognition und Baker Hughes setzten KI-gesteuerte Predictive-Maintenance-Lösungen ein, die ungeplante Ausfallzeiten um 25 % verkürzten und die Ausrüstungsauslastung verbesserten.
Die Konsolidierung setzt sich fort. Weatherford übernahm Altus Intervention, um sein Bohrloch-Interventions-Portfolio zu erweitern, und TechnipFMC fusionierte Untersee-Aktivitäten mit Aker Solutions in einem Gemeinschaftsunternehmen mit einem Auftragsbestand von 3,2 Milliarden USD. Lieferanten müssen die Zertifizierungen API Specification 16A und ISO 13628 aufrechterhalten, was die Markteintrittsbarrieren erhöht und Platzhirsche mit globalen Compliance-Strukturen begünstigt.
Marktführer für Ölfeldausrüstungen
-
Schlumberger Limited
-
Baker Hughes Company
-
Halliburton Company
-
Weatherford International PLC
-
National Oilwell Varco Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ölfeldarmaturen Unternehmen in diesem Bericht
- Schlumberger Ltd.
- Halliburton Co.
- Baker Hughes Co.
- Weatherford International plc
- National Oilwell Varco Inc.
- TechnipFMC plc
- Aker Solutions ASA
- Tenaris S.A.
- Vallourec S.A.
- Oceaneering International Inc.
- Subsea 7 S.A.
- Saipem S.p.A.
- Transocean Ltd.
- KCA Deutag
- Expro Group Holdings N.V.
- Liberty Energy Inc.
- Superior Energy Services Inc.
- NOV Inc. – Rig Technologies
- ChampionX Corp.
- Forum Energy Technologies Inc.

Marktchancen und Zukunftsaussichten
Ein großer kurzfristiger Weißraum entsteht im Bereich emissionsgetriebener Nachrüstung und Überwachung bestehender Anlagen, im Einklang mit dem Berichtskontext von rund 180.000 Altbohrungen, die von den US-Methan-Compliance-Zeitplänen betroffen sind (kontinuierliche Leckerkennung bis 2027 und strengere Abfackelungsbeschränkungen bis 2030). Dies führt zu einer Nachfrage nach modernisierten pneumatischen Regelungen, leckarmen Bohrlochköpfen sowie elektrifizierter oder emissionsarmer Betätigung bei Sicherheits- und Durchflussregelungsausrüstung. Es schafft zudem Nachfrage bei Anbietern, die Hardware mit digitaler Messung, Diagnose und Wartungsabläufen bündeln, im Einklang mit den 2025 hervorgehobenen Einführungen emissionsarmer BOPs und Bohrlochköpfe.
Ein zweites Chancenfeld ist der Ausbau komplexer Offshore- und gasbezogener Infrastruktur, die hochspezifizierte Unterwasser-Fördersysteme erfordert und Bereiche wie Boosting und Turbomaschinen antreibt. Aktuelle Projektentscheidungen bieten sichtbaren Auftrieb: SLB OneSubsea sicherte sich einen Auftrag zur Unterwasser-Druckerhöhung für bp bei Thunder Horse (Juni 2026), und SLB OneSubsea gewann zudem einen EPC-Auftrag für Eni Baleine Phase 3 (Juli 2026), was die Nachfrage nach Unterwasser-Fördereinheiten, Umbilicals, Verteilern und Messtechnik für Tiefwasserprojekte unterstützt. Im Gasbereich berichtete Reuters über IEA-Kommentare, wonach die weltweiten Investitionen in Erdgasprojekte 2026 auf etwa 330 Milliarden USD gestiegen seien (Mai 2026). Separat erteilte Delfin Midstream Siemens Energy eine begrenzte Ausführungsfreigabe (Limited Notice to Proceed) für langfristig zu beschaffende Ausrüstung für sein FLNG2-Projekt vor der Küste Louisianas (Juli 2026), was den Ausrüstungsbedarf über Kompression, rotierende Maschinen, Steuerungen und Infrastruktur vom Ölfeld bis zum Export hinweg unterstützt.
Neueste Industrielle Entwicklungen in Markt für Ölfeldarmaturen
- Juli 2026: Halliburton erhielt integrierte Bohr- und Komplettierungsverträge für das von TotalEnergies betriebene Tiefwasserprojekt GranMorgu vor der Küste Surinames. Der Auftrag formalisiert ein integriertes Ausführungsmodell, das digitale Arbeitsabläufe, Automatisierung und Dienstleistungserbringung kombiniert, was die Nachfrage nach höherwertigen Bohr- und Komplettierungsausrüstungspaketen für Tiefwasserleistungs- und Zeitplananforderungen erhöht.
- Mai 2026: Baker Hughes verlängerte und erweiterte einen integrierten Bohrlochbau-Vertrag mit Petrobras. Die Fortsetzung stärkt die mehrjährige Nachfrage nach Ausrüstung und Dienstleistungen für den Bohrlochbau, unterstützt die Auslastung hochwertiger Bohr- und Druckkontrollausrüstung und festigt die Position der Zulieferer im brasilianischen Offshore-Entwicklungszyklus.
- Oktober 2024: Petrobras vergab Verträge an Baker Hughes zur Lieferung von 77 km flexiblen Rohrleitungssystemen für Brasiliens Präsalz-Felder, einschließlich Steigleitungen und Förderleitungen für Produktion sowie Gas- und Wasserinjektion. Der Umfang untermauert eine anhaltende Fertigungs- und Installationstätigkeit für Offshore-Förderausrüstung und unterstützt die größere Nachfrage nach Paketen von der Unterwasser- bis zur Oberflächenausrüstung, während Präsalz-Projekte skalieren.


Markt für Ölfeldarmaturen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Ölfeldarmaturen als der Umsatz erfasst, der mit Ausrüstungen erzielt wird, die zum Bohren, Fertigstellen, Eingreifen und Fördern von Öl- und Gasbohrungen in Onshore- und Offshore-Feldern eingesetzt werden. Wir messen ihn in USD und verfolgen ihn zum Zeitpunkt des Verkaufs in den Upstream-Betrieb.
Ausschlüsse aus dem Umfang: Wir schließen reine Dienstleistungserlöse aus dem Ölfeldbetrieb (nur Arbeitsleistung) sowie Anlagen- und Maschinenausrüstungen für den Mittel- und Nachstrom aus, die nicht am Bohrloch eingesetzt werden.
Segmentierungsübersicht
- Nach Ausrüstungstyp
- Bohrausrüstungen
- Förder- und Interventionsausrüstungen
- Komplettierungsausrüstungen
- Sonstige Ausrüstungstypen
- Nach Standort
- Onshore
- Offshore
- Nach Bohrlochtyp
- Konventionell
- Unkonventionell
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Norwegen
- Vereinigtes Königreich
- Russland
- Niederlande
- Deutschland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Iran
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um das Nachfrageumfeld zu kartieren und es dann auf Signale für Ausrüstungsausgaben einzugrenzen. Wir beziehen uns auf öffentliche Datensätze wie die US-amerikanische Energieinformationsbehörde für Bohr- und Produktionstrends, die Internationale Energieagentur für Upstream-Ausblicke sowie Baker Hughes-Bohranlagenzählungen zur Verfolgung von Aktivitätsverschiebungen im Zeitverlauf.
Um die Ausrüstungsannahmen fundiert zu halten, prüfen wir auch Quellen wie die OPEC und nationale Statistikbehörden für den Produktionskontext sowie Regulierungs- und Zollveröffentlichungen, wo Handelsströme für wichtige mechanische und elektronische Pakete sichtbar sind. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung werden zur Interpretation von Preissprache und Auftragsmustern herangezogen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Importdatenbanken auf Sendungsebene sowie Exportdatenbanken werden selektiv zur Schließung von Lücken eingesetzt. Diese Sekundärquellen sind illustrativ und nicht erschöpfend; weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung gesichtet.
Primärinterviews und Umfragen
Primärinterviews und Kurzumfragen werden eingesetzt, um Annahmen zu testen, die Sekundärquellen nicht klar zeigen können, insbesondere wie sich die Ausgaben auf Bohr-, Fertigstellungs-, Eingriffs- und Produktionsbedarf aufteilen, wenn sich die Aktivität ändert. Wir sprechen mit Ausrüstungsherstellern (OEM), Distributoren, Integrationsteams und Upstream-Betreibern in der Region Asien-Pazifik, EMEA und Amerika, sodass die Eingabebereiche die Beckenökonomie und Vertragsstile widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte der obersten Ebene (CXO): 15 % | Asien-Pazifik: 39 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 39 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Upstream-Aktivität in einen Ausrüstungsnachfragepool umwandelt. Das Modell verfolgt den Bohr- und Bohrlocharbeitsrhythmus auf Regionsebene und wendet dann Ausrüstungsintensität und Ersatzmuster an, um die Aktivität in adressierbaren Ausrüstungsumsatz umzurechnen, der anhand einer konsistenten Zeitbasis in USD umgerechnet wird.
Zu den genau beobachteten Eingaben gehören aktive Bohranlagenzählungen, neue Bohrlochstarts, Bohrlochfertigstellungszählungen, Eingriffshäufigkeit in reifen Feldern und die Richtung der Upstream-Investitionsausgaben. Die Preisgestaltung erfolgt über durchschnittliche Verkaufspreisbänder nach wichtigen Ausrüstungsgruppen, die dann anhand des beobachteten Stahl- und Komponentenkostendrucks sowie der Berichte der Käufer über Rabatte und Lieferzeiten angepasst werden. Um die Gesamtsummen realistisch zu halten, werden selektive Bottom-up-Prüfungen hinzugefügt, wie z. B. Stichprobenvolumen multipliziert mit dem durchschnittlichen Verkaufspreis für gängige Ausrüstungspakete sowie partielle Lieferantenumsatz-Zusammenfassungen für Produktlinien, bei denen öffentliche Offenlegungen verfügbar sind.
Prognosen verwenden Szenarioanalysen, die durch multivariate Beziehungen zwischen Upstream-Ausgaben, Ölpreisbändern und Aktivitätsindikatoren gestützt werden; der endgültige Pfad wird dann durch Expertenmeinungen zu Projektzeitplänen und Ersatzzyklen verfeinert. Wenn die Belege in kleineren Regionen unvollständig sind, werden konservative Durchdringungs- und Auslastungsannahmen angewendet, und die Auswirkungen werden anhand regionaler Aktivitäts- und Handelssignale erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, bei denen Modellausgaben mit unabhängigen Signalen wie Trends bei der Investitionsausgabenführung, der Richtung der Bohranlagenzählungen und gemeldeten Auftragsrückständen verglichen werden. Ausreißer werden frühzeitig markiert, und Einheitsannahmen, Preisschritte sowie Währungsumrechnungen werden erneut überprüft, bevor die Zahlen zur Überprüfung weitergeleitet werden.
Ein zweiter Analyst überprüft die Modelllogik und die wichtigsten Treiber. Wenn große Abweichungen auftreten, nehmen wir Kontakt mit ausgewählten Befragten auf. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Ölpreisbewegungen, wesentliche Sanktionsänderungen oder eine sprunghafte Veränderung der Bohraktivität. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten verfügbaren Indikatoren übereinstimmt.
Marktgröße für Ölfeldarmaturen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Ölfeldarmaturen können weit auseinanderliegen, selbst wenn das Thema identisch klingt, da jeder Herausgeber den Umfang und den Zeitpunkt unterschiedlich festlegt. Die größten Unterschiede entstehen in der Regel dadurch, was als Ausrüstung im Vergleich zu Dienstleistungen gezählt wird, wie Onshore- und Offshore-Pakete behandelt werden und welches Jahr als aktuelle Schätzung verwendet wird.
Die Spanne vergrößert sich auch, wenn Wechselkurse und Preise zu unterschiedlichen Zeitpunkten im Jahr herangezogen werden oder wenn durchschnittliche Verkaufspreise ohne Überprüfung der neuesten Lieferzeiten und des Rabattverhaltens fortgeschrieben werden. Wenn die durchschnittlichen Verkaufspreisbänder anhand aktueller Auftrags- und Auftragsrückstandsprüfungen aktualisiert und der Währungszeitpunkt konsistent um das Referenzjahr 2026 angewendet wird, reduziert Mordor Intelligence die Abweichung, die auftreten kann, wenn ältere Preispunkte wiederverwendet werden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 249,13 Mrd. USD (2026) | |
| Branchenherausgeber A | 132,42 Mrd. USD (2025) | Verwendet ein anderes aktuelles Jahr und wendet häufig einen engeren Ausrüstungsfokus an, der eher Bohr- und Oberflächenpaketen entspricht, was Teile der Nachfrage nach Fertigstellungs-, Eingriffs- und Förderausrüstungen ausschließen kann. |
| Globaler Herausgeber B | 141,60 Mrd. USD (2025) | Stützt sich auf eine Momentaufnahme von 2025 und kann die Preisgestaltung über den Zyklus hinweg mit breiteren Durchschnittswerten glätten, was den Umsatz unterschätzen kann, wenn sich der Liefermix und die angebotenen Preise im Laufe des Jahres ändern. |
Insgesamt zeigt die Tabelle, dass die Wahl des Jahres, die Umfangsgrenzen und die Methoden zur Preisfortschreibung den ausgewiesenen Markt erheblich verschieben können. Unser Prozess hält die Gesamtsumme auf Aktivitätsindikatoren und einen wiederholbaren Preisaufbau zurückverfolgbar, der dann mit Lieferanten- und Käuferfeedback abgeglichen wird, damit die endgültige Zahl für die Planung verwendbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Ölfeldausrüstungen im Jahr 2026 und wie schnell wächst er?
Die Marktgröße beläuft sich im Jahr 2026 auf 249,13 Milliarden USD und ist auf dem Weg, bis 2031 282,56 Milliarden USD zu erreichen, mit einer Expansion bei einer CAGR von 2,55 %.
Welcher Ausrüstungstyp hält den größten Umsatzanteil?
Bohrausrüstungen führen mit einem Anteil von 37,3 % im Jahr 2025 und profitieren von der Automatisierung, die die Bohrlochbauzeit verkürzt und die Sicherheit erhöht.
Welche Region zeigt bis 2031 die höchste Wachstumsdynamik?
Nordamerika verzeichnet die schnellste regionale CAGR von 3,4 %, getragen von der Schieferaktivität im Permian-Becken und der Tiefseeverpachtung im Golf von Mexiko.
Welcher Treiber beeinflusst die künftigen Ausgaben für Ölfeldausrüstungen am stärksten?
Wachsende Tief- und Ultratiefsee-Projekte, insbesondere in Brasilien und Guyana, erhöhen die prognostizierte CAGR um +0,8 %, indem sie die Nachfrage nach Unterseeausrüstungen ausweiten.
Wie wirken sich Methanvorschriften auf die Nachfrage nach Ausrüstungen aus?
US-amerikanische und EU-Methanvorschriften fördern sofortige Nachrüstungen von pneumatischen Reglern, emissionsarmen Blowout-Preventern und Echtzeit-Überwachungssystemen in rund 180.000 Bohrlöchern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
