
Marktgröße und Marktanteil für Glasflaschen und -behälter im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.13 Tausend Kilotonnen |
| Marktvolumen (2026) | 3.21 Tausend Kilotonnen |
| Marktvolumen (2031) | 3.61 Tausend Kilotonnen |
| Growth Rate (2026 - 2031) | 2.41 % |
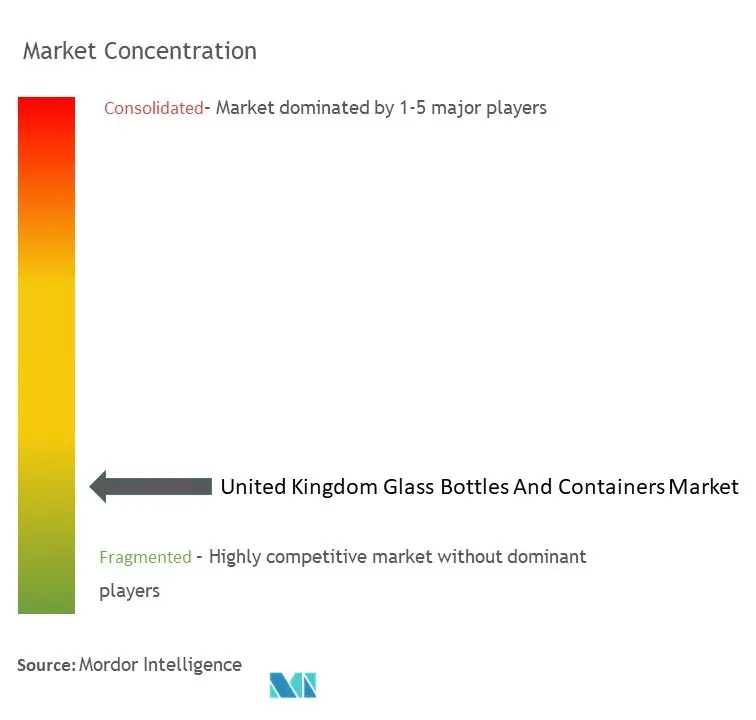
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Glasflaschen und -behälter im Vereinigten Königreich von Mordor Intelligence
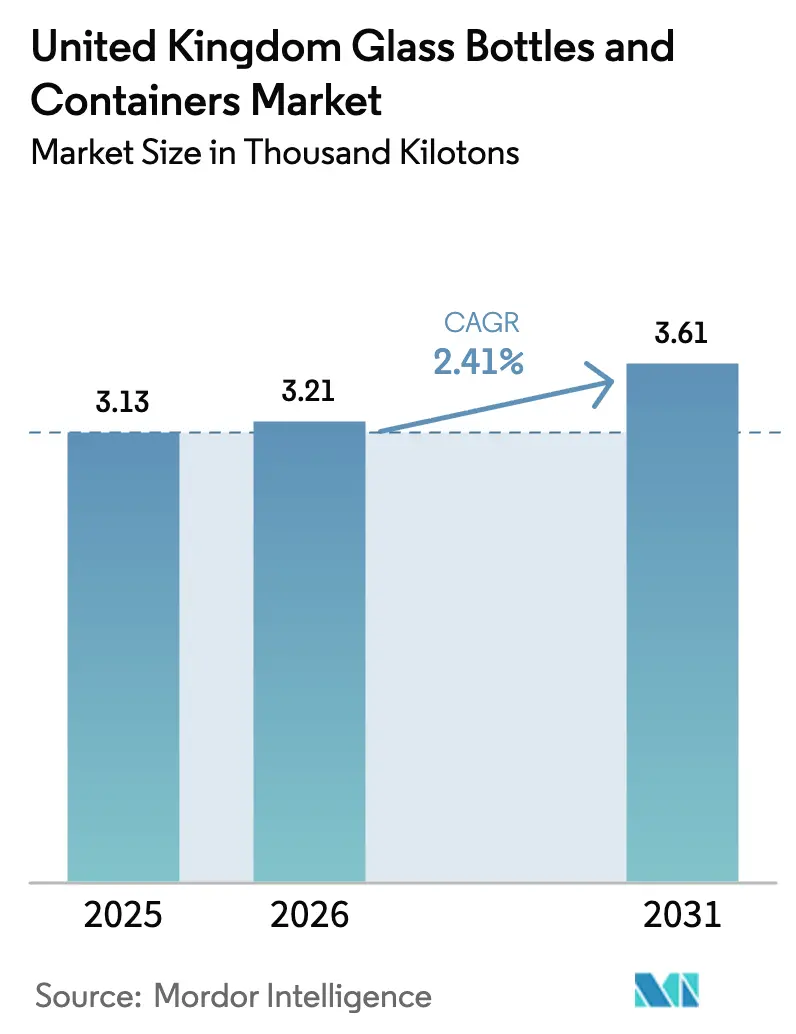
Die Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich wird voraussichtlich von 3,13 Tausend Kilotonnen im Jahr 2025 auf 3,21 Tausend Kilotonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 2,41 % über den Zeitraum 2026–2031 3,61 Tausend Kilotonnen erreichen. Die Glasverpackungsbranche im Vereinigten Königreich erlebt einen bedeutenden Wandel, der durch sich verändernde Verbraucherpräferenzen und makroökonomische Herausforderungen angetrieben wird. Gemäß Handelsdaten vom April 2023 beliefen sich die Glasflaschenimporte des Vereinigten Königreichs auf 40,7 Millionen GBP, während die Exporte bei 15,8 Millionen GBP lagen, was zu einem Handelsdefizit von 24,9 Millionen GBP führte. Dieses Handelsungleichgewicht spiegelt die wachsende Inlandsnachfrage und den Bedarf an erhöhter lokaler Produktionskapazität wider. Die Branche hat erhebliche Investitionen in die Herstellungskapazitäten für Glasflaschen erlebt, wobei mehrere Unternehmen ihre Anlagen erweitert haben, um der steigenden Nachfrage gerecht zu werden. Die Entwicklung des Sektors wird weiterhin durch veränderte Verbrauchergewohnheiten geprägt, wie der Anstieg der Verbraucherausgaben für Lebensmittel und Getränke belegt, die im Jahr 2022 126,74 Milliarden GBP erreichten.
Energiekosten und Nachhaltigkeitserwägungen gestalten die betriebliche Landschaft der Branche neu. Im Jahr 2022 ergaben Branchenumfragen, dass 72 % der Hersteller sehr besorgt über steigende Energiepreise waren, verglichen mit nur 33 % im Jahr 2021. Dies hat erhebliche Investitionen in energieeffiziente Technologien und alternative Energiequellen ausgelöst. Im Juli 2023 kündigte Encirc Pläne zur Entwicklung eines wasserstoffbetriebenen Ofens in seinem Werk in Elton an, was das Engagement der Branche für die Reduzierung des Energieverbrauchs bei gleichzeitiger Aufrechterhaltung der Produktionskapazität demonstriert. Diese Initiativen transformieren die Fertigungsprozesse und adressieren gleichzeitig wirtschaftliche und ökologische Bedenken.
Technologische Fortschritte treiben Innovationen in Glasverpackungslösungen und der Fertigung voran. Unternehmen konzentrieren sich zunehmend auf leichte Glaslösungen und verbesserte Dekorationsmöglichkeiten, um den sich wandelnden Marktanforderungen gerecht zu werden. Im Juli 2023 fertigte Croxsons innovative Primärverpackungen für Necessary Good, die anspruchsvolle Designelemente und nachhaltige Eigenschaften aufweisen. Die Branche erlebt eine Verschiebung hin zu spezialisierten und hochwertigen Verpackungslösungen, insbesondere in den Bereichen Spirituosen und Kosmetik, wo die Markendifferenzierung durch Verpackungsdesign entscheidend geworden ist.
Die Branche erlebt eine bedeutende Verschiebung hin zu Kreislaufwirtschaftsprinzipien und nachhaltigen Praktiken. British Glass berichtet, dass der Glassektor des Vereinigten Königreichs eine Recyclingquote von 68,8 % erreicht hat, eine der höchsten im Vergleich zu anderen Verpackungsmaterialien. Im Jahr 2023 haben mehrere Hersteller geschlossene Recyclingsysteme implementiert, wobei Unternehmen wie Beatson Clark bis zu 45 % Recyclingmaterial in ihrer Bernsteinglas-Produktion einsetzen. Das Engagement der Branche für Nachhaltigkeit wird durch Initiativen wie das Glass Futures-Projekt weiter belegt, das darauf abzielt, innovative, kohlenstoffarme Fertigungstechnologien zu entwickeln.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Glasflaschen und -behälter im Vereinigten Königreich
Gestiegene Nachfrage nach Glasverpackungen in der Getränkeindustrie
Die wachsende Präferenz der Getränkeindustrie für Glasverpackungen wird sowohl durch Verbraucheranforderungen als auch durch Produktqualitätserwägungen angetrieben. Glasflaschen werden zunehmend für alkoholische Getränke bevorzugt, da sie Aroma und Geschmack bewahren können, insbesondere in den Segmenten Premium-Spirituosen und Wein. Gemäß dem UN Comtrade-Bericht erreichte der Wert der Weinexporte im Vereinigten Königreich im Jahr 2022 rund 557 Millionen GBP, deutlich mehr als 467 Millionen GBP im Jahr 2021, was auf eine robuste Nachfrage nach Glasverpackungen im Weinsektor hinweist.
Das Biersegment bleibt ein bedeutender Treiber der Nachfrage nach Glasverpackungen. Gemäß dem Office for National Statistics (UK) ist Bier nach wie vor das beliebteste alkoholische Getränk im Land, wobei die Verbraucher im Jahr 2022 mehr als 76,4 Milliarden GBP für das Getränk ausgaben. Dieser Trend wird durch die wachsende Craft-Beer-Bewegung weiter unterstützt, bei der Glasverpackungen aufgrund ihres hochwertigen Erscheinungsbildes und ihrer Produkterhaltungseigenschaften bevorzugt werden. Darüber hinaus verzeichneten im Jahr 2023 die Getränkeverkäufe vor Ort ein erhebliches Wachstum, wobei die Bier- und Cider-Verkäufe in verwalteten Veranstaltungsorten im Vergleich zu 2022 um 7 % stiegen, während die Cider-Verkäufe allein einen bemerkenswerten Anstieg von 25 % im Jahresvergleich verzeichneten.
Recyclingvorteile von Glasverpackungen fördern Nachhaltigkeit
Die unbegrenzte Recyclingfähigkeit von recycelbaren Glasverpackungen ohne Qualitätsverlust ist zu einem entscheidenden Treiber für das Marktwachstum geworden. Laut British Glass reduziert die Herstellung von neuem Glas aus Recyclingglas CO2-Emissionen und den Energieverbrauch und spart 580 kg Kohlendioxidemissionen pro Tonne eingeschmolzenem Glas. Die Branche hat ein starkes Engagement für Nachhaltigkeit gezeigt, wobei Hersteller wie Beatson Clark durchschnittlich 45 % Recyclingmaterial in Bernsteinglasbehältern und 30 % in der Weißglas-Produktion einsetzen.
Der Drang zur Nachhaltigkeit wird durch bedeutende Brancheninitiativen und Investitionen weiter belegt. Im Dezember 2022 kündigte Encirc seine Partnerschaft mit Diageo an, um bis 2030 Netto-Null-Glas in großem Maßstab herzustellen, mit Plänen zum Bau eines neuen Ofens in seinem Werk in Elton, der die Kohlenstoffemissionen durch eine Kombination aus grünem Strom, kohlenstoffarmem Hydroxid und Kohlenstoffabscheidungstechnologie um 90 % reduzieren würde. Dieses Engagement für Nachhaltigkeit wird durch Verbraucherpräferenzen verstärkt, wie aktuelle Umfragen zeigen, wonach 64 % der Verbraucher im Vereinigten Königreich eher bei Einzelhändlern kaufen, die nachhaltige Verpackungen anbieten, und rund 50 % bereit sind, für nachhaltige Verpackungen und Lieferungen mehr zu bezahlen.
Segmentanalyse
Getränkesegment im Markt für Glasflaschen und -behälter im Vereinigten Königreich
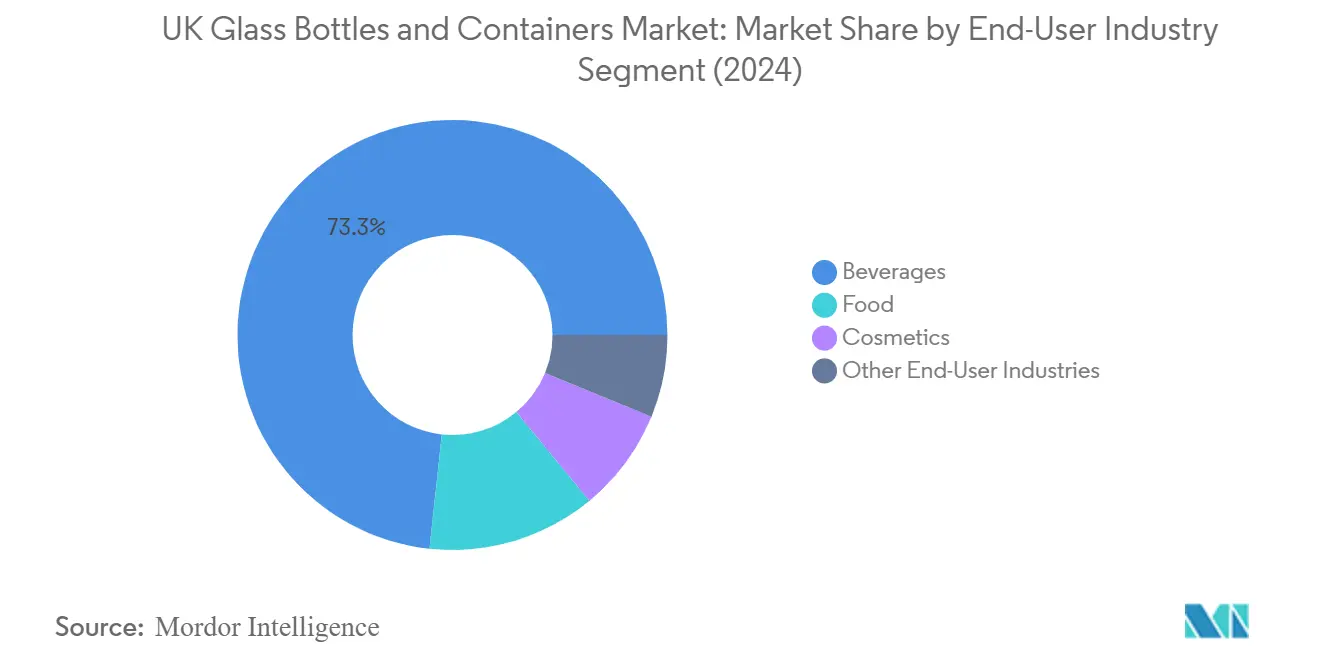
Das Getränkesegment dominiert den Markt für Glasflaschen und -behälter im Vereinigten Königreich und hält im Jahr 2025 einen Marktanteil von rund 72,60 %. Diese erhebliche Marktpräsenz wird in erster Linie durch den umfangreichen Einsatz von Glasverpackungsbehältern sowohl bei alkoholischen als auch bei alkoholfreien Getränken angetrieben. Die Dominanz des Segments ist besonders im Bereich der alkoholischen Getränke ausgeprägt, wo Glasflaschenverpackungen das bevorzugte Verpackungsmaterial für Premium-Spirituosen, Weine und Craft-Biere bleiben, da sie die Produktqualität erhalten und die Markenwahrnehmung verbessern können. Der Sektor der alkoholfreien Getränke, einschließlich kohlensäurehaltiger Erfrischungsgetränke und Premium-Wassermarken, trägt ebenfalls erheblich zur Führungsposition dieses Segments bei. Die inhärenten Eigenschaften von Glasverpackungsbehältern wie chemische Inertheit, Nicht-Porosität und Undurchlässigkeit machen sie besonders geeignet für Getränkeanwendungen, insbesondere für Premium-Lebensmittel- und Getränkemarken, die Glasbehälter gegenüber anderen Verpackungsoptionen bevorzugen.
Lebensmittelsegment im Markt für Glasflaschen und -behälter im Vereinigten Königreich
Das Lebensmittelsegment entwickelt sich zur am schnellsten wachsenden Kategorie im Markt für Glasflaschen und -behälter im Vereinigten Königreich, mit einer prognostizierten Wachstumsrate von rund 3,82 % von 2025 bis 2031. Dieses robuste Wachstum wird durch die steigende Verbrauchernachfrage nach nachhaltigen Verpackungslösungen für Lebensmittelprodukte angetrieben, insbesondere in Kategorien wie Instantkaffee, verarbeitete Babynahrung, Trockenmischungen, Gewürze, Milchprodukte, Zuckerkonserven, Sirupe, Aufstriche sowie verarbeitetes Obst und Gemüse. Das Wachstum des Segments wird weiterhin durch die steigende Präferenz für Lebensmittelglasverpackungen bei Premium-Lebensmitteln unterstützt, da Glasbehälter überlegene Produkterhaltungseigenschaften bieten und mit dem wachsenden Verbraucherfokus auf umweltfreundliche Verpackungslösungen übereinstimmen. Der zunehmende Fokus der Lebensmittelindustrie auf Premium-Verpackungen und nachhaltige Lösungen treibt weiterhin Innovationen bei Glasbehälterdesigns und -spezifikationen voran, insbesondere für Speziallebensmittel und Gourmetartikel.
Verbleibende Segmente in der Endverbraucherbranche
Die Kosmetik- und sonstigen Endverbraucherbranchen-Segmente vervollständigen die Marktlandschaft und bedienen jeweils unterschiedliche Anwendungen und Verbraucherbedürfnisse. Das Kosmetiksegment hat eine starke Präsenz bei Premium-Schönheits- und Körperpflegeprodukten etabliert, wo Kosmetikglasverpackungen einen luxuriösen Charme verleihen und die Produktintegrität wahren. Glasbehälter in diesem Segment werden besonders für ihre Fähigkeit geschätzt, empfindliche Formulierungen zu erhalten und die Markenpositionierung zu verbessern. Das Segment der sonstigen Endverbraucherbranchen, das Pharmazeutika und Spezialchemikalien umfasst, verlässt sich auf pharmazeutische Glasverpackungen aufgrund ihrer chemischen Stabilität und Schutzeigenschaften. Diese Segmente entwickeln sich weiter mit zunehmendem Schwerpunkt auf nachhaltigen Verpackungslösungen und innovativen Designansätzen, um spezifische Branchenanforderungen und sich verändernde Verbraucherpräferenzen zu erfüllen.
Segmentanalyse: Nach Farbe
Weißglas-Segment im Markt für Glasflaschen und -behälter im Vereinigten Königreich
Das Weißglas-Marktsegment dominiert den Markt für Glasflaschen und -behälter im Vereinigten Königreich und hält im Jahr 2024 einen Marktanteil von rund 63 %. Die Bedeutung des Segments wird durch den zunehmenden Einsatz transparenter Verpackungen für Lebensmittel wie Wein, Milch, Bier und Saft angetrieben, da Verbraucher Produkte vor dem Kauf inspizieren möchten. Weißglasflaschen werden besonders in der Weinindustrie bevorzugt, insbesondere für Rosé- und Weißweine, bei denen die Hervorhebung der Produktfarbe und die Verbesserung der Gesamtästhetik entscheidend sind. Das Wachstum des Segments wird weiterhin durch technologische Fortschritte in der Glasherstellung unterstützt, wobei Unternehmen wie Beatson Clark bis zu 45 % Recyclingmaterial in ihren Produktionsprozessen einsetzen. Obwohl es strengere Qualitätsanforderungen für weißes oder Weißglas im Vergleich zu anderen Farben gibt, mit einem maximalen Recyclingglasanteil von 60 % aufgrund von Kontaminationsrisiken, innovieren Hersteller kontinuierlich, um die Produktqualität zu erhalten und gleichzeitig Nachhaltigkeitsziele zu erfüllen.
Verbleibende Segmente im Markt für Glasflaschen und -behälter nach Farbe
Die Bernstein- und Grünglas-Segmente spielen wichtige ergänzende Rollen im Markt für Glasflaschen und -behälter im Vereinigten Königreich. Bernsteinglas wird besonders in der Pharma- und Bierindustrie aufgrund seiner überlegenen UV-Schutzeigenschaften geschätzt, da es in der Lage ist, das breiteste Spektrum an Lichtwellen über das gesamte Spektrum zu absorbieren. Dies macht es ideal für den Schutz lichtempfindlicher Produkte und verhindert, dass Bier durch Photooxidation einen unangenehmen Geschmack entwickelt. Grüne Glasflaschen, die zwar weniger UV-Schutz als Bernstein bieten, werden in der Bierindustrie, insbesondere von europäischen Brauereien, wegen ihrer ästhetischen Attraktivität und Markendifferenzierung weit verbreitet eingesetzt. Beide Farben unterstützen die Nachhaltigkeitsinitiativen der Branche, wobei Bernsteinglas unbegrenzt ohne Qualitätsverlust recycelbar ist und grüne Glasflaschen in der Lage sind, hohe Anteile an Recyclingmaterial einzubeziehen, was zu den Kreislaufwirtschaftszielen der Verpackungsindustrie beiträgt.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Glasflaschen und -behälter im Vereinigten Königreich
Der Markt der Glasflaschenherstellerim Vereinigten Königreich umfasst mehrere bedeutende Akteure, darunter Verallia Packaging, Encirc Ltd., O-I Glass, Ardagh Group und Beatson Clark. Diese Unternehmen treiben die Marktentwicklung durch einen anhaltenden Fokus auf Produktinnovation voran, insbesondere bei der Entwicklung leichter und nachhaltiger Glasverpackungslösungen. Strategische Investitionen in neue Ofentechnologien und Fertigungsanlagen demonstrieren das Engagement der Branche für operative Exzellenz und ökologische Nachhaltigkeit.
Unternehmen verfolgen aktiv Expansion durch organisches Wachstum und Akquisitionen, mit einem bemerkenswerten Trend zur Verbesserung der Premium-Verpackungskapazitäten, insbesondere im Spirituosensegment. Der Markt ist durch kontinuierlichen technologischen Fortschritt in Bereichen wie automatisierte Inspektionssysteme, Dekorationstechniken und umweltfreundliche Produktionsmethoden gekennzeichnet, während Unternehmen zunehmend Kreislaufwirtschaftsprinzipien durch verbesserte Recyclinginfrastruktur und -prozesse betonen.
Konsolidierter Markt mit starker lokaler Präsenz
Der Markt der Glasbehälterhersteller im Vereinigten Königreich weist eine relativ konsolidierte Struktur auf, die sowohl von globalen Konzernen als auch von etablierten lokalen Spezialisten dominiert wird. Globale Akteure wie O-I Glass und Ardagh Group nutzen ihre internationale Expertise und umfangreichen Ressourcennetzwerke, während lokale Hersteller wie Beatson Clark starke regionale Positionen durch spezialisierte Produktangebote und enge Kundenbeziehungen aufrechterhalten. Der Markt hat erhebliche Fusions- und Übernahmeaktivitäten erlebt, wie strategische Schritte wie die Übernahme von Allied Glass durch Verallia und der Kauf von Continental Bottles durch TricorBraun zeigen, was auf einen Trend zur Marktkonsolidierung hindeutet.
Die Wettbewerbsdynamik wird durch eine Mischung aus langjährig etablierten Herstellern mit historischer Präsenz und neueren Marktteilnehmern geprägt, die frische Perspektiven und Technologien einbringen. Unternehmen konzentrieren sich zunehmend auf vertikale Integration und strategische Partnerschaften entlang der Wertschöpfungskette, um ihre Marktpositionen zu stärken. Die Branchenstruktur fördert einen gesunden Wettbewerb, während sie durch hohe Kapitalanforderungen und das für die Qualitätsproduktion von Glasbehältern erforderliche technische Know-how Markteintrittsbarrieren aufrechterhält, was zu einem stabilen Wettbewerbsumfeld führt, in dem erfolgreiche Akteure Fertigungsexzellenz mit kundenorientierter Innovation verbinden.
Innovation und Nachhaltigkeit treiben zukünftigen Erfolg voran
Der Erfolg im Markt für Glasverpackungen im Vereinigten Königreich hängt zunehmend von der Fähigkeit der Unternehmen ab, Nachhaltigkeitsinitiativen mit operativer Effizienz und Kundenreaktionsfähigkeit in Einklang zu bringen. Etablierte Akteure müssen sich auf die Entwicklung proprietärer Technologien zur Reduzierung von Kohlenstoffemissionen, verbesserten Recyclingkapazitäten und verbesserter Produktionseffizienz konzentrieren, um ihre Marktpositionen zu halten. Die Fähigkeit, maßgeschneiderte Glasverpackungslösungen anzubieten und dabei Skaleneffekte zu erhalten, kombiniert mit starken Beziehungen in den Getränke-, Lebensmittel- und Kosmetiksektoren, ist entscheidend für die Marktführerschaft geworden.
Neue Marktteilnehmer und Herausforderermarken können Boden gewinnen, indem sie sich auf Nischensegmente und innovative Verpackungslösungen konzentrieren, insbesondere in Premium-Kategorien, wo Markendifferenzierung entscheidend ist. Die Branche steht unter moderatem Substitutionsdruck durch alternative Verpackungsmaterialien, was es für Unternehmen unerlässlich macht, die einzigartigen Vorteile von Glas in Bezug auf Nachhaltigkeit, Produkterhaltung und Premium-Positionierung zu betonen. Der zukünftige Erfolg wird zunehmend von der Fähigkeit der Unternehmen abhängen, sich wandelnden regulatorischen Anforderungen zu navigieren, insbesondere in Bezug auf Kohlenstoffemissionen und Recyclingziele, während sie die Kostenwettbewerbsfähigkeit aufrechterhalten und den sich verändernden Kundenpräferenzen für nachhaltige Verpackungslösungen gerecht werden.
Branchenführer im Markt für Glasflaschen und -behälter im Vereinigten Königreich
O-I Glass Inc.
Ardagh Group SA
Verallia S.A.
Encirc Ltd.
Beatson Clark
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Aktuelle Branchenentwicklungen
- Mai 2026: Encirc skizzierte den Umfang seiner BioNet-Initiative am Standort Derrylin, die sich auf die Nutzung von Gülle und anderen landwirtschaftlichen Abfällen als erneuerbare Energiequelle für die Glasherstellung konzentriert. Die Initiative unterstützt kohlenstoffärmere, energieresilientere Betriebsabläufe, was angesichts der hohen Energieintensität für die Kostenwettbewerbsfähigkeit von Behälterglas im Vereinigten Königreich von Bedeutung ist.
- April 2026: Die First Minister Michelle O'Neill und die Deputy First Minister Emma Little-Pengelly besuchten die Fertigungsanlage von Encirc in Derrylin, um deren wirtschaftlichen Beitrag zu prüfen und zukünftige Investitionen zu besprechen. Dieses hochrangige Engagement signalisiert die Unterstützung der Stakeholder für den Erhalt und die Modernisierung der heimischen Glasproduktionskapazitäten und -infrastruktur.
- April 2026: Beatson Clark erweiterte sein allgemeines Verkaufsportfolio mit der Einführung von Optima, einer leichten Lebensmittelglas-Serie mit hochwertiger Oberflächenveredelung. Dies bietet Lebensmittelmarken, die eine Materialreduzierung und eine verbesserte Regalwirkung anstreben, eine neue Option und unterstreicht die Bedeutung von Lightweighting als zentralen Hebel der Produktentwicklung in der britischen Glasverpackungsbranche.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Glasflaschen und Glasbehälter, die als Verpackung im Vereinigten Königreich verwendet werden, wobei die Marktgröße hauptsächlich in versandtem und verbrauchtem Volumen (Tonnen) im heimischen Markt ausgedrückt wird.
Ausgeschlossener Umfang: Wir schließen pharmazeutische Glasfläschchen und Ampullen aus und zählen kein Nicht-Behälterglas wie Flachglas, technisches Glas oder Fiberglas.
Übersicht der Segmentierung
- Nach Endverbraucher-Vertikale
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Andere alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfrei
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Andere alkoholfreie Getränke
- Alkoholisch
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weißglas
- Andere Farben
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen und die Ausgangsdatenreihe aufzubauen, die überprüft und wiederholt werden kann. Wir werten in der Regel öffentliche britische Veröffentlichungen wie Datensätze des Office for National Statistics, Aktualisierungen der britischen Regierung und Regulierungsbehörden zu Verpackung und Recycling sowie Handelsstatistiken von HM Revenue and Customs aus, die die Import- und Exportrichtung für Glasbehälter zeigen.
Um die Eingaben fundiert zu halten, nutzen wir außerdem offene Veröffentlichungen von Verpackungs- und Glasindustrieverbänden, Umweltberichte zur Altglassammlung und Recyclingleistung sowie von Fachgutachtern begutachtete Fachartikel zu den Auswirkungen von Lightweighting und Ofeneffizienz. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Kapazitätsankündigungen, den Zeitplan für Ofenerneuerungen und größere Nachfrageverschiebungen nach Endverwendung gegenzuprüfen. Ausgewählte kostenpflichtige Abonnements werden nur für Unternehmensfinanzdaten, Patentrecherchen und sendungsbezogene Import-Export-Prüfungen herangezogen, wenn sie helfen, die Richtung bestimmter Ströme zu validieren. Die oben aufgeführten Quellen sind nicht erschöpfend, und mehrere weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Trends bei den Verpackungsformaten zu bestätigen und Lücken zu schließen, die öffentliche Datensätze nicht gut erklären, etwa wie schnell Kunden in bestimmten Getränke- und Lebensmittelkategorien zwischen Glas, PET und Dosen wechseln. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Verarbeitern und Abfüllern sowie großen Endverbrauchern in den Bereichen Getränke, Lebensmittel, Körperpflege und Pharma (ohne Fläschchen und Ampullen), damit die Modellannahmen realistisch bleiben.
Da es sich um einen ausschließlich auf das Vereinigte Königreich beschränkten Markt handelt, wurden die Antworten über die wichtigsten Nachfragezentren und Produktionsstandorte hinweg ausgewogen erfasst, und wir führten Nachfassaktionen durch, wenn ein Volumen- oder Preissignal nicht mit Handels- oder Produktionsindikatoren übereinstimmte.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32 % | CXOs: 14 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung nutzt eine Top-down- und Bottom-up-Logik, und die endgültige Gesamtsumme wird erst akzeptiert, nachdem sie mit einfachen, unabhängigen Prüfungen übereinstimmt. Auf der Top-down-Seite werden britische Produktions- und Handelsreihen verwendet, um den heimischen Verfügbarkeitspool für Behälterglas zu rekonstruieren, der dann anhand von Verpackungsintensitätsindikatoren, die Getränke, Lebensmittel, Körperpflege und Pharma (ohne Fläschchen und Ampullen) widerspiegeln, der Endverbrauchsnachfrage zugeordnet wird.
Selektive Bottom-up-Näherungen werden dann verwendet, um die Gesamtwerte zu untermauern, etwa Zusammenfassungen der wichtigsten Flaschen- und Glasformate, gemessene Nachfragepools multipliziert mit typischen Gewichtsbereichen pro Einheit sowie Kanalprüfungen zur Importdurchdringung bei bestimmten Behältertypen. Wenn ein Teilsegment nur dünne Daten aufweist, wird die Lücke mit konservativer Interpolation aus benachbarten Jahren behandelt und anschließend anhand von Interviewrückmeldungen angepasst, damit einmalige Schocks die Gesamtsumme nicht verzerren.
Die Prognose basiert auf einer Szenarioanalyse, die an einem kleinen Satz von Treibern verankert ist, die die Befragten validieren können. Zu den im Modell verwendeten Eingaben zählen Trends bei der Getränkeproduktion (Bier, Spirituosen, Wein und Erfrischungsgetränke), Lebensmittelverpackungsvolumen für Saucen und Würzmittel, Altglassammel- und Recyclingquoten, die erwartete Einführung von Lightweighting sowie der Zeitpunkt der Ofenerneuerungszyklen, die vorübergehend das Angebot und den Produktmix verändern können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über mehr als einen Datenwinkel hinweg, gefolgt von strukturierten Abweichungsprüfungen vor der endgültigen Freigabe. Wir vergleichen die Modellergebnisse mit der Produktions- und Handelsrichtung, sichtbaren Kapazitätsänderungen und Signalen zur Endverbrauchsaktivität und untersuchen anschließend Anomalien, die keine klare betriebliche Erklärung haben.
Bleibt eine Abweichung bestehen, werden die Befragten erneut kontaktiert und die zentralen Annahmen überarbeitet, bis die Zahlen und die Marktgeschichte übereinstimmen. Die Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Ofenstilllegungen, Kapazitätserweiterungen oder politische Änderungen, die die Verpackungsnachfrage beeinflussen, ausgelöst werden. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit Kunden die aktuellste Sicht erhalten.
Marktgröße des britischen Marktes für Glasflaschen und -behälter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen weichen oft voneinander ab, selbst wenn die Kategoriebezeichnung ähnlich ist, da sich die Maßeinheit und die enthaltene Produktliste von einem Herausgeber zum anderen unauffällig ändern können. Bei britischen Glasflaschen und -behältern entstehen die größten Abweichungen meist durch das Vermischen von Wert und Volumen, unterschiedliche Behandlung von Importen und Exporten sowie die Einbeziehung angrenzender Glasverpackungsartikel, die nicht streng zu Flaschen und Behältern zählen.
Einige externe Schätzungen stützen sich auf den Fertigungsumsatz, der hauptsächlich mit den Energiekosten und Verkaufspreisen und nicht mit der tatsächlichen Behälternutzung steigen oder fallen kann. Andere leiten den Markt aus Importwerten ab, was die im Inland produzierte Versorgung übersehen kann und sich auch stark durch den Zeitpunkt der Währungsumrechnung verändern kann. Einige veröffentlichte Zahlen erweitern zudem den Pharmabereich um Fläschchen und Ampullen. Im Gegensatz dazu begrenzt Mordor Intelligence die Zählung auf britische Glasflaschen und -behälter in Volumenangaben und hält den Pharmabereich konsistent, indem Fläschchen und Ampullen ausgeschlossen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,13 Billionen USD (2025) | |
| Fachzeitschrift A | 0,56 Milliarden USD (2024) | Wird typischerweise aus Importwertsummen für Glasbehälter erstellt, was die heimische Produktion unterschätzen kann und stärker mit Wechselkursen und Stückpreisänderungen als mit dem tatsächlichen Verbrauch schwankt. |
| Branchenverzeichnis B | 1,90 Milliarden USD (2026) | Wird häufig aus dem Umsatz der Hohlglasherstellung abgeleitet, was nicht verpackungsbezogene Produktion einbeziehen kann und Nachfragewachstum nicht von energiebedingten Verkaufspreisbewegungen trennt. |
Die Tabelle zeigt, dass die Unterschiede hauptsächlich durch Messmethoden erklärt werden, was bedeutet, dass Handelswert und Fertigungsumsatz auf andere Gesamtwerte hindeuten können als ein nutzungsorientiertes Volumenmodell. Durch die Verwendung wiederholbarer Volumenprüfungen gegenüber Produktions-, Handels- und Endverbrauchsindikatoren bleibt die Dimensionierung leichter zu überprüfen und bei Veränderungen der Bedingungen zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Glasflaschen und -behälter im Vereinigten Königreich?
Die Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich wird voraussichtlich 3,21 Tausend Kilotonnen im Jahr 2026 erreichen und mit einer CAGR von 2,41 % wachsen, um bis 2031 3,61 Tausend Kilotonnen zu erreichen.
Was ist die aktuelle Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich?
Im Jahr 2026 wird die Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich voraussichtlich 3,21 Tausend Kilotonnen erreichen.
Welche Jahre deckt dieser Markt für Glasflaschen und -behälter im Vereinigten Königreich ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich auf 3,21 Tausend Kilotonnen geschätzt. Der Bericht deckt die historische Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Glasflaschen und -behälter im Vereinigten Königreich für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



