
Marktgröße und Marktanteil für Glasflaschen und Glasbehälter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 87.09 Millionen Tonnen |
| Marktvolumen (2031) | 103.06 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
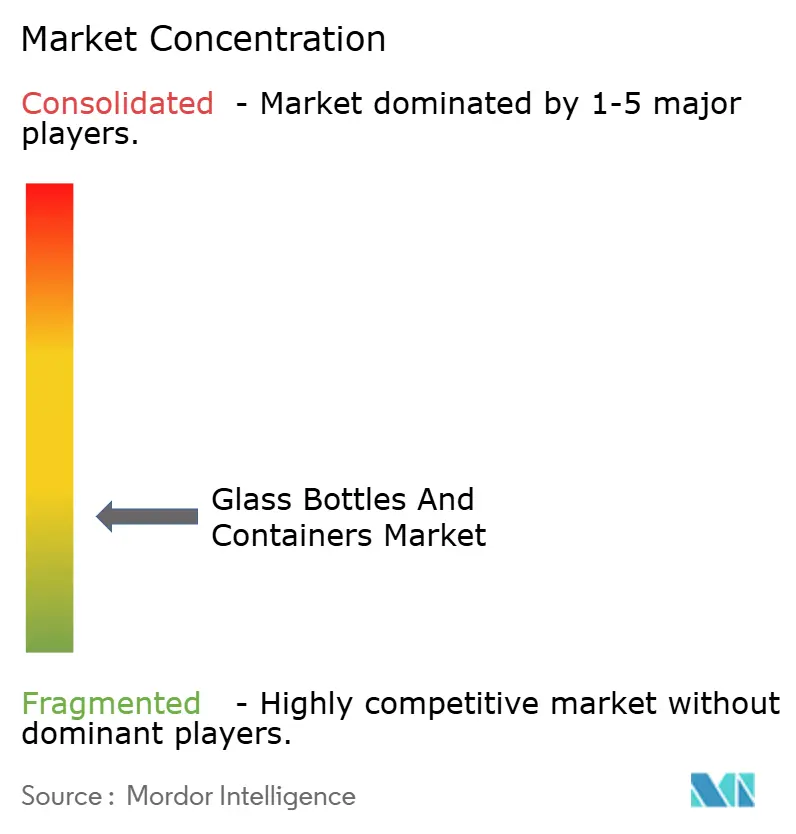
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Glasflaschen und Glasbehälter von Mordor Intelligence
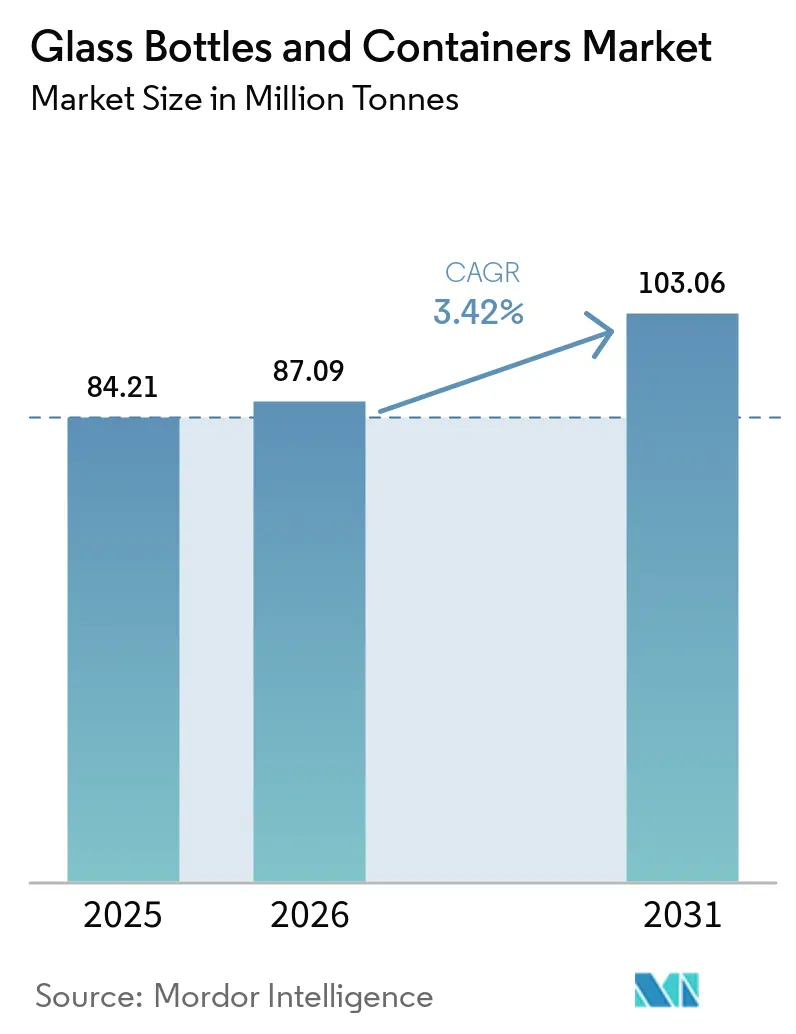
Der Markt für Glasflaschen und -behälter wird voraussichtlich von 84,21 Millionen Tonnen im Jahr 2025 auf 87,09 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 eine Prognose von 103,06 Millionen Tonnen bei einer CAGR von 3,42 % über den Zeitraum 2026–2031 erreichen. Verschärfter regulatorischer Druck auf Einwegkunststoffe, Premiumisierung in den Bereichen Beauty und Spirituosen sowie die Expansion der pharmazeutischen Abfüll- und Verpackungsprozesse lenken trotz der Belastungen durch Energiepreise beständige Zuwächse. Kaliforniens Mandat zur 65-prozentigen Reduzierung von Kunststoff und Frankreichs Polystyrolverbot haben die Nachfrage bereits auf das unbegrenzt recycelbare Glas gelenkt.[1]Hybridöfen, Oxy-Fuel-Verbrennung und Rezepturen mit hohem Altglasanteil mindern die Kostenbelastung, während Leichtbau-Durchbrüche wie Vidralas 260-Gramm-75-cl-Flasche die Materialintensität senken, ohne die Attraktivität im Regal zu beeinträchtigen. Hersteller nutzen zudem die Farbdifferenzierung – insbesondere Braunglas – zum Schutz lichtempfindlicher Arzneimittel und Handwerksgetränke und stärken so den Mehrwert gegenüber leichteren Substituten.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbraucher entfielen im Jahr 2025 64,02 % des Marktanteils für Glasflaschen und -behälter auf den Getränkebereich.
- Nach Farbe wird der Marktanteil für Glasflaschen und -behälter aus Braunglas zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 3,79 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 55,18 % auf Nordamerika.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treibereinflusse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Kunststoffverbote fördern den Wechsel zu recycelbaren Glasverpackungen | +0.8% | Kalifornien, Frankreich, EU | Mittelfristig (2–4 Jahre) |
| Der Trend zur „Verglasung” im Luxus-Beauty-Bereich steigert das Volumen von Gläsern und Flaschen | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Expansion der pharmazeutischen Abfüll- und Verpackungsprozesse steigert die Nachfrage nach Glasfläschchen | +0.5% | APAC, global | Langfristig (≥ 4 Jahre) |
| Der Boom bei Handwerksalkohol treibt die Nachfrage nach individuell gestalteten Behältern | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kunststoffverbote fördern den Wechsel zu recycelbaren Glasverpackungen
Kaliforniens SB 54 schreibt eine 65-prozentige Reduzierung von Einwegkunststoffverpackungen bis 2032 vor, während Frankreich seit Januar 2025 Lebensmittelbehälter aus expandiertem Polystyrol verboten hat, was Markenhersteller dazu veranlasst, auf Glas umzusteigen. Die ausstehenden Beschränkungen der Europäischen Union zu Bisphenol A verstärken die Umstellung im Bereich lebensmittelkontaktierender Segmente zusätzlich. Da Glas einen endlosen geschlossenen Kreislauf und ein etabliertes Sammelwesen am Straßenrand gewährleistet, erschließen Weiterverarbeiter neue Volumina, auch wenn sie Umrüstungskosten absorbieren müssen. Der Welleneffekt zeigt sich in Getränke- und Würzsoßenlinien, die in Großmärkten wieder auf Glas umgestellt werden. Obwohl sich die Altglasversorgung vorübergehend verknappt, gleichen Hybridöfen und Leichtbau den Margendruck teilweise aus und ebnen den Weg für einen nachhaltigen Aufschwung bis zum Ende des Prognosezeitraums.
Der Trend zur „Verglasung” im Luxus-Beauty-Bereich steigert das Volumen von Gläsern und Flaschen
Luxus-Hautpflege- und Duftmarken setzen zunehmend auf Glas, um Premiumqualität und ökologische Verantwortung zu signalisieren. Veralias zu 100 % aus Post-Consumer-Recycling (PCR) hergestellte Vista-Flaschen reduzieren den Energieverbrauch um 40 % gegenüber der Herstellung aus Primärmaterial und beweisen, dass Kreislaufwirtschaft und hochwertige Ästhetik miteinander vereinbar sind.[2]Prägungen, Farbverläufe und nachfüllbare Designs verstärken die Differenzierung im Regal und rechtfertigen höhere Preispunkte. Da die Verpackungskosten nur einen kleinen Anteil am Einzelhandelswert im Beauty-Bereich ausmachen, können Marken höhere Stückkosten leichter absorbieren als massenmarktorientierte Getränkehersteller. Der Trend skaliert global, ist jedoch in Nordamerika und Westeuropa am stärksten ausgeprägt und stärkt die langfristige Nachfrage nach individuellen Formen und kurzen Produktionsläufen.
Expansion der pharmazeutischen Abfüll- und Verpackungsprozesse steigert die Nachfrage nach Glasfläschchen
Boomende Biologika-Pipelines und injizierbare Therapien wie GLP-1-Arzneimittel erfordern chemisch inerte Fläschchen, die Wechselwirkungen und Delaminierung verhindern. Gerresheimer erzielte im Jahr 2024 einen Umsatz von 898,6 Millionen EUR (1,02 Milliarden USD) mit Primärverpackungsglas und verstärkte seine Aktivitäten durch die Übernahme von Bormioli Pharma, was die strategische Konsolidierung rund um Pharmaglas verdeutlicht. Der Boom bei Auftragsherstellung in Asien-Pazifik verstärkt den Volumenbedarf, während die FDA und die Europäische Arzneimittel-Agentur (EMA) weiterhin Typ-I-Borosilikatglas für empfindliche Formulierungen vorschreiben. Hochmargige, spezifikationsgetriebene Fläschchen schützen Hersteller vor Rohstoffpreiszyklen und verankern Kapazitätsinvestitionen langfristig.
Der Boom bei Handwerksalkohol treibt die Nachfrage nach individuell gestalteten Glasbehältern
Handwerksbrennereien produzierten im Jahr 2024 13,5 Millionen Kisten und setzten auf kunstvoll gestaltete Flaschenformen, die das Markenstorytelling aufwerten. Eine ähnliche Dynamik zeigt sich im Vereinigten Königreich, wo die Zahl der lizenzierten Brennereien gegenüber dem Niveau vor COVID um 42,8 % gestiegen ist, was eine florierende Nische für maßgefertigtes Glas unterstreicht. Kleinserien-Spirituosen erzielen Preisaufschläge, die den Kostenanstieg bei Behältern abfedern, und geben Herstellern Anreize, Dienstleistungen mit niedrigen Mindestbestellmengen und hochwertiger Dekoration anzubieten. Der Trend erstreckt sich auch auf trinkfertige Cocktails und alkoholarme Varianten und erweitert die adressierbare Nachfrage nach individuellen Designs.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Energiepreisvolatilität gefährdet die Ofenwirtschaftlichkeit | -0.9% | Europa, global | Kurzfristig (≤ 2 Jahre) |
| Einsatz von rPET-Flaschen untergräbt Glas in logistikempfindlichen Kanälen | -0.7% | Globale Getränkelogistik | Mittelfristig (2–4 Jahre) |
| Schwache Altglassammelinfrastruktur begrenzt den Recyclinganteil | -0.4% | Entwicklungsmärkte, ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Bruchverluste im Weitstreckentransport hemmen den Einsatz von Glas | -0.3% | Globale Handelsrouten, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiepreisvolatilität gefährdet die Ofenwirtschaftlichkeit
Die Strompreise im Vereinigten Königreich erreichten im Jahr 2024 Rekordniveaus und zwangen Glashersteller dazu, Linien während der Spitzentarife stillzulegen. Energie macht etwa 18 % der Produktionskosten aus, sodass Volatilität die Margen schneller aufzehren kann, als Preisanpassungen den Markt erreichen. CO₂-Bepreisungssysteme belasten den fossilen Brennstoffverbrauch zusätzlich und intensivieren die Kapitalverpflichtungen für Hybridöfen und standorteigene erneuerbare Energien. Im Gegensatz dazu sicherte sich O-I Glass 125 Millionen USD an Bundesförderung für die Dekarbonisierung, aber kleinere regionale Werke leiden unter Liquiditätsengpässen, was das kurzfristige Angebot beeinträchtigen könnte.
Einsatz von rPET-Flaschen untergräbt Glas in logistikempfindlichen Kanälen
Leichte rPET-Flaschen wiegen fast 90 % weniger als vergleichbares Glas und erzielen Frachteinsparungen, die für margenschwache, auf Langstrecken transportierte Getränke-SKUs einen entscheidenden Unterschied machen. Bruchquoten von 2–3 % bei Glaslieferungen vergrößern die Kostenlücke. Da die Recyclingquoten steigen und Flasche-zu-Flasche-Kreisläufe reifen, schwinden die Nachhaltigkeitseinwände – insbesondere bei Handelsmarken-Erfrischungsgetränken, bei denen Ästhetik weniger ins Gewicht fällt. Glas behält seinen Vorsprung im Premiumsegment, doch die Tendenz des Wertesegments hin zu rPET wird das Marktwachstum für Behälterglas-Verpackungen in volumenstarken Kanälen hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher:
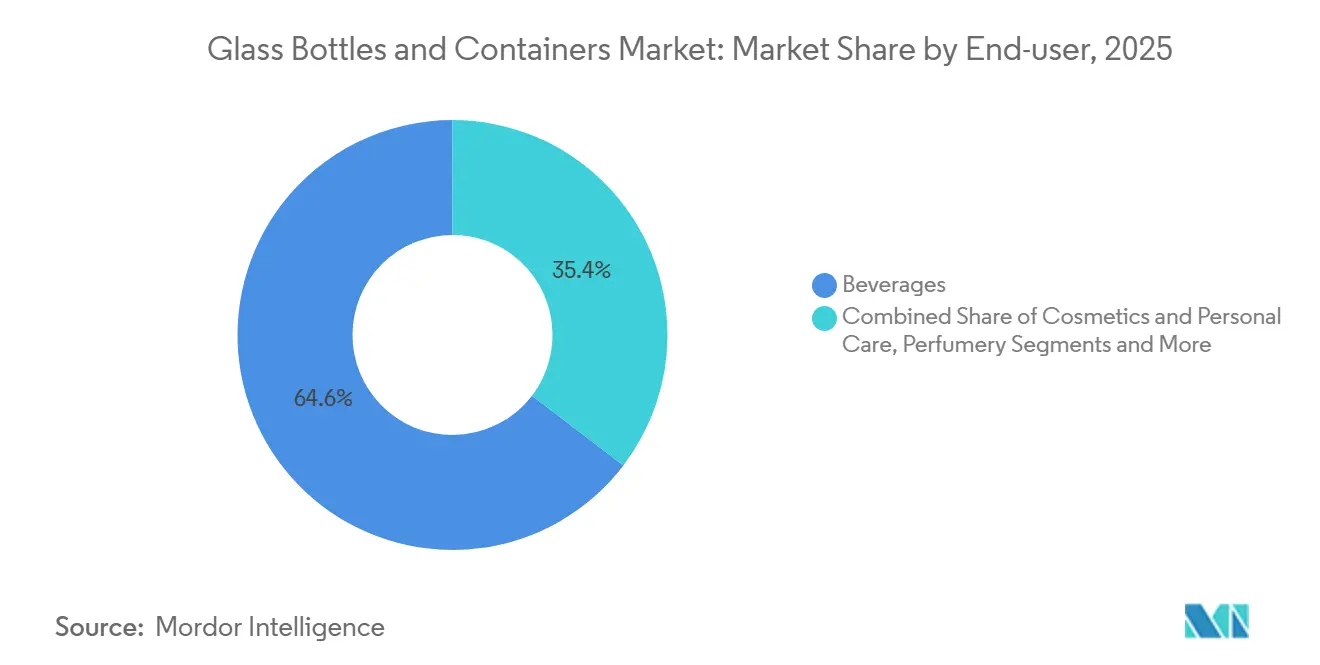
Getränke dominieren den Markt trotz des Aufschwungs im KosmetikbereichGetränke machten 2025 64,63 % des Marktes für Behälterglas-Verpackungen aus, doch das Wachstum beginnt sich abzuflachen, da große Brauereien leichtes rPET für Einstiegslinien erproben. Im Gegensatz dazu werden Kosmetik und Körperpflege, obwohl auf einer kleineren Basis, mit der schnellsten CAGR von 4,24 % wachsen, da Marken Glas als Signal für Luxus und Nachhaltigkeit einsetzen. Die Marktgröße für Behälterglas-Verpackungen bei Kosmetikgläsern wird bis 2031 voraussichtlich erheblich zunehmen, da Nachfüllstationen und PCR-Glaskreationen an Bedeutung gewinnen. Lebensmittel, Würzmittel und Konserven behalten dank ihrer Haltbarkeitsvorteile einen stabilen Anteil, während die pharmazeutische Nachfrage aufgrund von Biologika weiter zunimmt.
Der Vormarsch der Kosmetikbranche ist auf die Bereitschaft der Verbraucher zurückzuführen, einen Aufpreis für schöne, haptisch ansprechende Gläser und Flaschen zu zahlen. Individuelle Formen, Pastelltöne und schwere Böden unterstreichen die sensorische Erzählung, die Glas einzigartig vermittelt. Darüber hinaus beschleunigen Versprechen zur Vermeidung von Kunststoff, verstärkt durch Social-Media-Influencer, Markenkonversionen in wichtigen westlichen Märkten. Obwohl Getränke nach wie vor das absolute Tonnagevolumen dominieren, verlagert sich das Wertwachstum in Richtung höhermargiger Beauty- und Gesundheitskategorien, was die Einnahmequellen der Hersteller diversifiziert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Farbe:
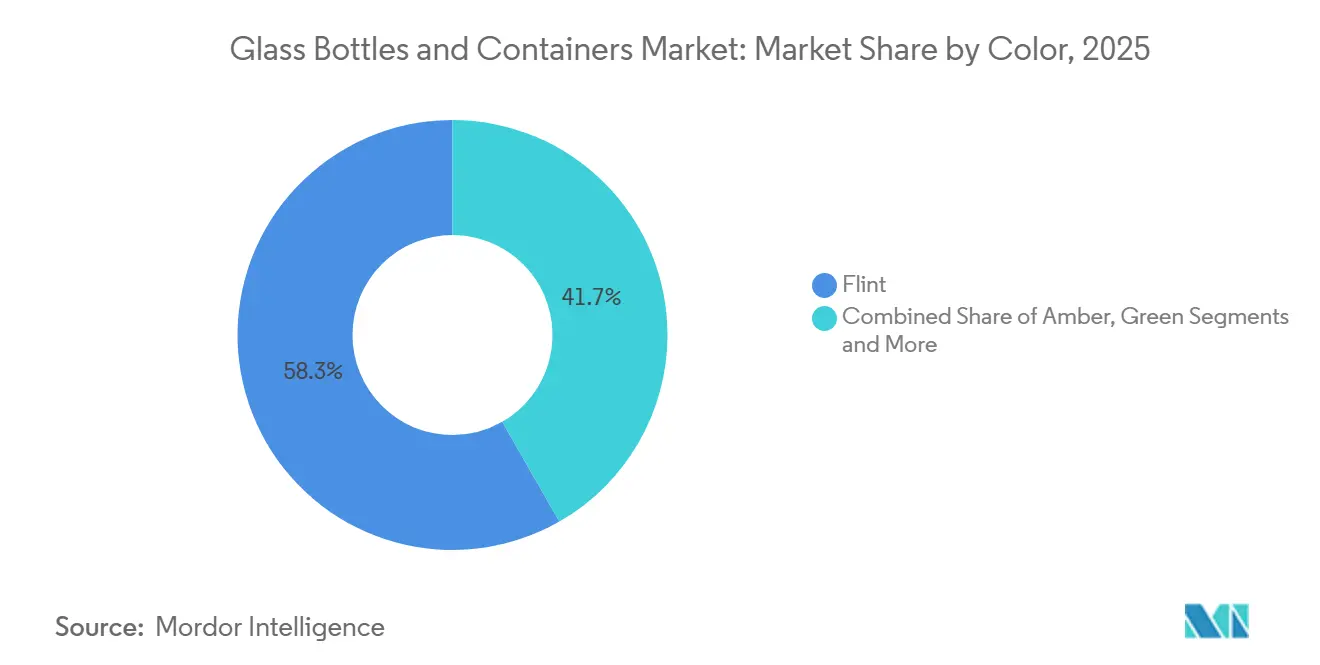
Braunglas gewinnt durch pharmazeutische und handwerkliche Anwendungen an BedeutungWeißglas hielt 2025 einen Anteil von 58,28 % am Markt für Behälterglas-Verpackungen, was auf seine breite Verwendbarkeit bei Getränken und Lebensmitteln zurückzuführen ist. Dennoch wird Braunglas – das wegen seiner UV-blockierenden Eigenschaft bevorzugt wird – bis 2031 mit einer CAGR von 3,83 % schneller wachsen, da Pharmaampullen und Craft-Getränke zunehmen. Der Marktanteil für Behälterglas-Verpackungen bei Braunglasflaschen für Bier in Europa steigt bereits im Gleichschritt mit unabhängigen Brauereien, die Produktstabilität und rustikale Ästhetik schätzen.
Das Wachstum bei Braunglas ist zu einem großen Teil auf pharmazeutische Regulierungsvorgaben zurückzuführen, die Lichtschutz für Biologika vorschreiben und die Beschaffungsverträge für Typ-I-Braunglas aus Borosilikat ankurbeln. Craft-Destillateure tendieren ebenfalls zu dunkleren Farbtönen, um Traditionsthemen zu vermitteln. Grün- und Spezialtöne bleiben Nischenbereiche, insbesondere bei Wein und limitierten Spirituosen, wo Marketingnarrative funktionale Überlegungen überwiegen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerikanischer Markt für Glasflaschen und Glasbehälter
Nordamerika erfasste 2025 55,18 % des Marktes für Behälterglas-Verpackungen und nutzte dabei ausgereifte Bordstein-Sammelsysteme sowie unternehmerische Nachhaltigkeitsziele, die Rezepturen mit hohem Altglasanteil fördern. Der Fahrplan des Glass Packaging Institute, bis 2031 eine Recyclingquote von 50 % zu erreichen, stützt die langfristige Rohstoffbasis. Dennoch dämpfen Energipreisschwankungen und die zunehmende Verbreitung von rPET bei preisgünstigen Getränken die Mengenzuwächse und verlagern den strategischen Schwerpunkt auf Premium-Spirituosen und Körperpflege.
Europäischer Markt für Glasflaschen und Glasbehälter
Europa liegt zwar zurück, profitiert jedoch von der EU-Recyclingquote von 80,8 %, die die Altglasversorgung sichert und den Energiebedarf der Schmelzöfen senkt. Ardagh und Verallia investieren in elektrisch verstärkte und wasserstofffähige Schmelzöfen, um das Risiko durch CO₂-Bepreisung abzusichern und gleichzeitig die Produktion aufrechtzuerhalten. Allerdings belasten hohe Energiepreise und Umweltabgaben die kurzfristigen Margen, was zur Zusammenarbeit bei gemeinsamen erneuerbaren Mikronetzen und grenzüberschreitendem Altglashandel anregt.
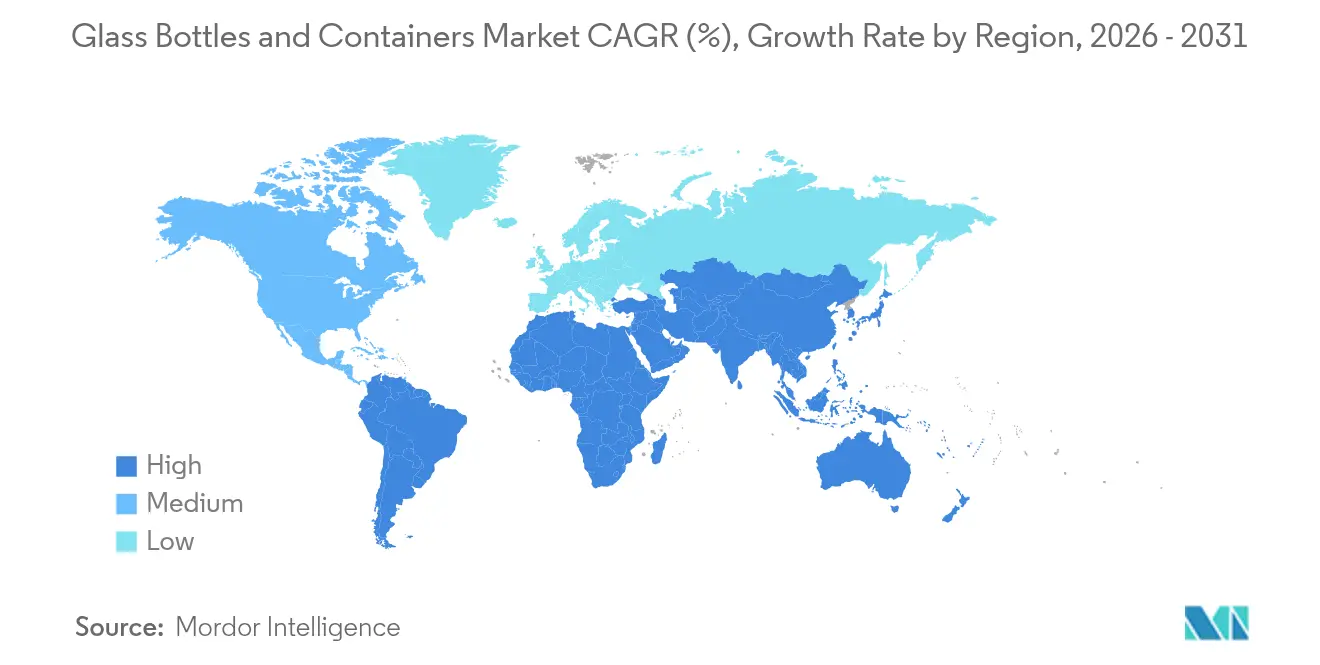
Markt für Glasflaschen und Glasbehälter in Asien-Pazifik und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 4,76 % bis 2031 und schließt den Abstand im Markt für Behälterglas-Verpackungen rasch. Indien und China errichten neue Pharmabetriebe, die sterile Fläschchen benötigen, während Südkorea und Japan Premium-Kosmetikglas für hochwertige Hautpflege importieren. O-I Glass' Investition von 120 Millionen USD in Zipaquirá, Kolumbien, zeigt, wie Hersteller erstklassige Technologien in aufstrebenden Regionen replizieren, um die Nachfrage zu bedienen und gleichzeitig ESG-Anforderungen zu erfüllen. Eine begrenzte Altglasinfrastruktur in Teilen Südostasiens schränkt den Recyclinganteil ein und verursacht Kostennachteile gegenüber westlichen Wettbewerbern; dennoch versprechen steigende Einkommen und regulatorischer Druck hin zur Kreislaufwirtschaft eine robuste langfristige Nachfrage.
Regulatorisches Umfeld
Regulatorische Maßnahmen in den wichtigsten Verbraucherregionen lenken die Verpackungswahl weiterhin in Richtung zirkulärer Materialien und erhöhen gleichzeitig die Komplexität bei Compliance und Handelskosten für Behälterglas. In der Europäischen Union trat die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) im Februar 2025 in Kraft, wobei zentrale Bestimmungen ab dem 12. August 2026 gelten. Dazu zählen harmonisierte Sortierkennzeichnungen und Anforderungen zur Verpackungsminimierung, die alle auf dem EU-Markt in Verkehr gebrachten Verpackungen betreffen, einschließlich Glasflaschen und -gläser.
Auch Vorschriften zu Lebensmittelkontaktmaterialien und Handelsmaßnahmen prägen die Materialauswahl und Beschaffung. Die Europäische Kommission veröffentlichte im Februar 2026 die Verordnung (EU) 2026/250 zur Korrektur und Aktualisierung der Vorschriften für Bisphenol A (BPA) in Lebensmittelkontaktmaterialien, was die Aufmerksamkeit für Compliance-Dokumentation bei Verschlüssen, Beschichtungen und Kontaktoberflächen von Glasbehältern verstärkt. Auf handelspolitischer Seite hat das US-Handelsministerium im Februar 2025 endgültige Antidumpingzölle auf bestimmte Glasweinflaschen aus China und Mexiko festgelegt. Die britische Trade Remedies Authority leitete im März 2026 Antisubventions- und Antidumpinguntersuchungen zu importierten Glasbehältern unter 2,5 Litern ein, was die regionale Angebotsökonomie und Beschaffungsstrategien für Getränke- und Lebensmittelabfüller verschieben kann.
Wettbewerbslandschaft
Der Markt für Behälterglas-Verpackungen ist mäßig konsolidiert. O-I Glass, Verallia und Ardagh lieferten 2025 zusammen etwas mehr als 55 % des weltweiten Volumens und verfügen über Skalenvorteile bei Beschaffung, Ofentechnologie und Vertrieb. O-I Glass' modularer MAGMA-Ofen, der derzeit in Kentucky in Betrieb genommen wird, ist ein Beispiel für kapitalschonende Expansion, die Umrüstzeiten verkürzt und die Glasqualität verbessert. Verallia konzentriert sich auf PCR-Durchbrüche, während Ardagh wasserstoffunterstütztes Schmelzen erprobt.
Mittelgroße regionale Spezialisten konkurrieren durch individuelle Formen, flexible Chargengrößen und Servicenähe und bedienen Craft-Getränke- und Beauty-Segmente, die von den großen Anbietern manchmal vernachlässigt werden. Vidralas rekordleichte 260-Gramm-Flasche zeigt Wertschöpfung durch Ingenieurskunst – sie reduziert das Glas-Produkt-Gewichtsverhältnis, senkt Logistiemissionen und spricht umweltbewusste Marken an.
Fusionen und Übernahmen bleiben aktiv: Gerresheimers Akquisition von Bormioli Pharma im Dezember 2024 stärkt seine Formglas-Sparte und festigt ein pharmalastiges Portfolio. Joint Ventures entstehen in Lateinamerika und Afrika, wo der Kapitalbedarf für Neubauprojekte hoch ist, das politische Risiko jedoch ebenso. Trotz mäßiger Konzentration bilden hohe Ofenkosten eine Markteintrittsbarriere, die neue Wettbewerber fernhält, sofern sie keine staatliche oder kundenseitige Kofinanzierung sichern.
Marktführer in der Branche für Glasflaschen und Glasbehälter
-
O-I Glass, Inc.
-
Ardagh Group S.A.
-
Gerresheimer AG
-
Vidrala S.A.
-
Verallia S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Glasflaschen und Glasbehälter Unternehmen in diesem Bericht
- O-I Glass, Inc.
- Verallia S.A.
- Ardagh Group S.A.
- Vidrala S.A.
- Vetropack Holding AG
- Gerresheimer AG
- SGD S.A.
- Stoelzle Oberglas GmbH
- Wiegand-Glas Holding GmbH
- Hindusthan National Glass & Industries Limited
- Piramal Glass Private Limited
- Nihon Yamamura Glass Co., Ltd.
- Şişecam
- Compagnie de Saint-Gobain S.A. (Packaging division)
- Heinz-Glas GmbH & Co. KGaA
- Vitro, S.A.B. de C.V.
- BA Glass B.V.
- Ciner Glass Holdings Limited
Marktchancen und Zukunftsaussichten
Regulatorische Programme, die Verpackungsdesign, Kennzeichnung und Herstellerverantwortungspflichten verschärfen, schaffen Freiräume für Anbieter, die Premiumisierung mit messbarer Zirkularität verbinden können. Mit der Anwendung der EU-PPWR ab August 2026 werden Markeninhaber und Verarbeiter gedrängt, Packungsformate zu standardisieren, die Sortierfähigkeit zu verbessern und Compliance zu dokumentieren. Diese Entwicklung steigert die Nachfrage nach leichteren Designs und Rezepturen mit höherem Scherbenanteil, die die Materialintensität senken und gleichzeitig die Regaldifferenzierung erhalten. Die branchenweite Koordination zur Umsetzung dieser Anforderungen zeigt sich in Aktivitäten von Branchenverbänden, darunter das Webinar des Glass Packaging Institute (GPI) und der FEVE am 31. März 2026 zu den Auswirkungen der PPWR auf Lieferketten und Geschäftsmodelle in der Glasverpackungsbranche.
Investitions- und Kapazitätsentscheidungen zeigen, wo Hersteller kurzfristig Schwerpunkte setzen, darunter modernisiertes Schmelzen, Elektrifizierung und effiziente Ofensanierungen, die sowohl die Kontinuität der Produktion als auch Dekarbonisierungsziele unterstützen sollen. Stoelzle Glass USA kündigte eine Transformation seiner Anlage in Monaca, Pennsylvania, im Umfang von 100 Millionen USD an, einschließlich eines Ofenumbaus mit Beginn im Juli 2026, der die Schmelzkapazität um rund 400 Tonnen pro Tag erhöht, während Ciner Glass im Januar 2026 eine Finanzierung in Höhe von 504 Millionen EUR für sein Behälterglasprojekt in Lommel, Belgien, bestätigte, als der aktive Ofenbau begann. Zugleich verschärfen gewichtsbasierte EPR- und Pfandrückgabediskussionen die Nachfrage nach leichteren Formaten und stärkeren Sammelsystemen, unterstützt durch rechtliche Anfechtungen der Oregon-EPR-Gebühren im Juli 2026 sowie laufende Diskussionen in Großbritannien zu pEPR und Glashandhabung. Dadurch eröffnen sich für Anbieter Chancen im Bereich Gewichtsreduktion, Mehrwegdesigns und zertifizierter Recyclinganteil bei stabilem Scherbenzugang.
Neueste Industrielle Entwicklungen in Markt für Glasflaschen und Glasbehälter
- Juni 2026: O-I Glass produzierte am 7. Juni 2026 sein erstes Glas mit einem neuen Luft-Gas-Hybridofen in der Anlage in Veauche, Frankreich, unter Einsatz der Fives-Technologie, die bis zu 70 % der fossilen Brennstoffe durch Strom ersetzen kann. Dieser Meilenstein signalisiert einen praktikablen Weg für die großmaßstäbliche Dekarbonisierung von Behälterglas bei gleichzeitigem Schutz des Durchsatzes, ein zentraler Engpass für Hersteller angesichts volatiler Energiepreise. Er stärkt zudem die Positionierung von O-I Glass bei Ausschreibungsanforderungen im Zusammenhang mit CO2-ärmeren Verpackungen und Rezepturen mit höherem Recyclinganteil.
- April 2026: Ardagh Glass Packaging-North America brachte in Zusammenarbeit mit Fitz's Bottling Company eine 275-ml-Glasgetränkeflasche auf den Markt. Diese Einführung erweitert standardisierte, sofort einsetzbare Formate für regionale Getränkeabfüller und ermöglicht kürzere Vorlaufzeiten im Vergleich zu vollständig maßgeschneiderten Formen. Der Schritt unterstreicht zudem, wie Anbieter Lager- und Halbcustom-Angebote nutzen, um Nachfrage nach Craft- und Spezialgetränken zu bedienen, ohne die Fertigungseffizienz zu beeinträchtigen.
- Oktober 2025: Gerresheimer hielt die Grundsteinlegung für eine 4.000 m2 große Produktionsanlage für gebrauchsfertige (RTF-)Fläschchen und EZ-fill-Smart-Verpackungen an seinem Standort Wertheim, Deutschland, ab, unterstützt durch eine Investition von 30 Millionen EUR. Das Projekt vertieft die Kapazität von Gerresheimer im Bereich spezifikationsgetriebener pharmazeutischer Primärverpackungen, bei denen Qualitätssysteme und Kontaminationskontrolle entscheidende Einkaufskriterien sind. Es unterstreicht zudem die anhaltende Kapitalallokation in Richtung margenstärkerer medizinischer und Injektionsarzneimittelverpackungen angesichts wachsender Biologika-Pipelines.
Markt für Glasflaschen und Glasbehälter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Glasflaschen und starre Glasbehälter, die zur Verpackung und Lagerung kommerzieller Produkte verwendet werden; die Nachfrage wird anhand des Verbrauchs von fertigem Behälterglas in den wichtigsten Endverbrauchsbranchen weltweit erfasst.
Ausschlüsse: Pharmazeutische Fläschchen und Ampullen sind ausgeschlossen, ebenso wie Nicht-Behälterglas-Artikel wie Flachglas, Fasern und Laborglaswaren.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cider und sonstige fermentierte Getränke)
- Nicht-alkoholisch
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Sonstige nicht-alkoholische Getränke
- Alkoholisch
- Lebensmittel (Konfitüre, Gelee, Marmeladen, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grünglas
- Braunglas
- Weißglas/Klarglas
- Sonstige Farben
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research ermitteln wir zunächst die grundlegende Branchenstruktur, einschließlich der Verwendungszwecke von Behälterglas, Handelsströmen und regionalen Produktionsstandorten. Öffentliche Quellen, die dabei hilfreich sind, umfassen Material- und Verpackungsstatistiken von Behörden wie dem USGS, UN Comtrade, Weltbankindikatoren sowie staatliche Umwelt- und Abfallprogramme, die Glassammel- und Recyclingquoten erfassen.
Um das Modell praxistauglich zu halten, prüfen wir auch Jahresberichte von Unternehmen, Investorenpräsentationen sowie Ankündigungen zu Werken oder Kapazitäten, um zu bestätigen, wo Volumina produziert und versandt werden. Patentdatenbanken werden geprüft, um Prozessveränderungen wie Leichtbau und Ofenaufrüstungen zu identifizieren, und eine Import- und Export-Datenbank auf Sendungsebene wird selektiv genutzt, um wichtige Routen und Produktbewegungsmuster zu plausibilisieren. Die oben genannten Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele andere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wo Glasbehälter am häufigsten eingesetzt werden und wie sich Bestellmuster in den Verpackungsteams für Getränke, Lebensmittel, Krperpflege und Pharma verändern. Wir sprachen mit Herstellern, Verarbeitern, Markeninhabern und Distributoren in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen zu Produktmix, Nutzungsverhalten und Substitutionsdruck vor der Fertigstellung des Modells gegengeprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 49 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions- und Handelssignale, bereinigt um Umwandlungsverluste und regionale Verbrauchsmuster, zur Rekonstruktion des Nachfragepools für Behälterglas in Tonnen verwendet werden. Sobald das Gesamtergebnis vorliegt, wird es mit selektiven Bottom-up-Näherungen überprüft, wie z. B. stichprobenartigen Lieferanten-Rollups nach Region, Kanalprüfungen bei Großabnehmern und dem durchschnittlichen Volumen pro Verpackungsformat multipliziert mit beobachteten Versandtrends.
Zu den wichtigsten Eingabegrößen gehören Getränkeproduktion und Mixverschiebungen (Bier, Spirituosen, Wein und alkoholfreie Getränke), Nachfragesignale für verpackte Lebensmittel, Glassammel- und Recyclingquoten, die die Verfügbarkeit und Kosten von Altglas beeinflussen, Kapazitätserweiterungen und Umbauzyklen von Öfen sowie die Leichtbauintensität, die das durchschnittliche Behältergewicht im Laufe der Zeit verändert. Wo Bottom-up-Prüfungen Lücken aufweisen, werden die fehlenden Teile durch konservative Spannen ergänzt, die an Kapazitätsauslastung und Endverbrauchsdurchdringung geknüpft sind; anschließend werden die Gesamtwerte neu ausbalanciert, um eine Überschätzung einzelner Regionen zu vermeiden.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario angewendet, das auf den erwarteten Getränke- und Lebensmittelvolumina basiert und dann anhand von Experteneingaben zu Preisweitergabe, Substitution durch andere Materialien und regulatorischem Druck im Bereich nachhaltige Verpackungen angepasst wird. Die Annahmen werden regionenübergreifend konsistent gehalten, und Währung wird nicht als Treiber behandelt, da die Marktleistung in physischem Volumen modelliert wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, gefolgt von Varianzprüfungen auf Regions- und Endverbrauchsebene, sodass Ausreißer frühzeitig erkennbar sind. Wenn das Modell eine sprunghafte Veränderung impliziert, die nicht durch Kapazitäts-, Handels- oder Nachfrageindikatoren gestützt wird, wird die Annahme überprüft und die zugehörigen Eingaben werden neu kalibriert.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, und Folgegespräche werden ausgelöst, wenn eine Interviewantwort im Widerspruch zu Desk-Erkenntnissen steht oder wenn eine wesentliche Werksveränderung gemeldet wird. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Ofenstillständen, Erweiterungen oder bedeutenden politischen Veränderungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der globalen Marktgröße für Glasflaschen und Glasbehälter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Glasflaschen und Glasbehälter unterscheiden sich häufig, weil der zugrunde liegende Produktumfang und die Einheiten nicht aufeinander abgestimmt sind, selbst wenn die Titel ähnlich aussehen. Unterschiede treten auch auf, wenn eine Quelle den Wert in USD und eine andere den Verbrauch in Tonnen erfasst, was die Ergebnisse erheblich beeinflussen kann, wenn sich Preise und Leichtbaumaßnahmen verndern.
In dieser Studie ist der größte Treiber für Abweichungen die Entscheidung, Behälterglas als Verbrauchsvolumen zu bemessen und pharmazeutische Fläschchen und Ampullen auszuschließen, während einige andere Schätzungen diese Pharmaformate in die Gesamtsumme einbeziehen und dann einen USD-Wert auf Basis breiter Durchschnittspreise und Währungszeitpunkte präsentieren – eine Entscheidung, die hier von Mordor Intelligence explizit offengelegt wird.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 87,09 Millionen USD (2026) | |
| Globales Beratungsunternehmen A | 79,17 Milliarden USD (2025) | Verwendet eine wertbasierte Behälterglasdefinition, die wahrscheinlich preisgetrieben ist und Flaschen und Gläser mit angrenzenden Glasverpackungskategorien vermischen kann; die Ergebnisse reagieren empfindlich auf die angenommene Entwicklung des durchschnittlichen Verkaufspreises und den Zeitpunkt der Währungsumrechnung. |
| Branchenpublikation B | 76,46 Milliarden USD (2024) | Schließt breitere pharmazeutische Verpackungsformate wie Fläschchen und Ampullen in den Produktumfang ein, und das Marktwertresultat hängt stark vom unterstellten Preisrahmen und dem gewählten Basisjahr für Inflationsanpassungen ab. |
Die Tabelle zeigt, dass Umfangs- und Messungsentscheidungen den Großteil der Streuung erklären – mehr als jede einzelne Wachstumsannahme. Wenn der Nachfragepool an beobachtbare Verbrauchstreiber geknüpft und anhand von Kapazitäts- und Handelssignalen überprüft wird, bleibt die Schätzung leichter nachvollziehbar und aktualisierbar, auch wenn sich Preiszyklen verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Verpackungsmarkt für Behälterglas derzeit?
Der Sektor erreichte im Jahr 2026 87,09 Millionen Tonnen und soll bis 2031 103,06 Millionen Tonnen erreichen.
Wie schnell wächst die Nachfrage nach Behälterglas in Asien-Pazifik?
Das Volumen in Asien-Pazifik wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,76 % wachsen, getragen von pharmazeutischen und Beauty-Anwendungen.
Welches Endverbrauchersegment zeigt das stärkste Wachstum?
Kosmetik und Körperpflege führt mit einer erwarteten CAGR von 4,18 % bis 2031, getragen von Luxusmarkenbildung und Nachhaltigkeitstrends.
Wie beeinflussen Energiekosten die Glasherstellung?
Volatile Strom- und Gaspreise, insbesondere in Europa, belasten die Margen und beschleunigen die Einführung von Hybrid- und Oxy-Fuel-Öfen.
Welche Innovationen tragen zur Reduzierung des Glasgewichts bei?
Vidralas 260-Gramm-75-cl-Flasche ist ein Beispiel für Leichtbau, der Material- und Frachtemmissionen reduziert.
Wer sind die führenden Marktteilnehmer?
O-I Glass, Verallia und Ardagh halten zusammen etwas mehr als 55 % der weltweiten Lieferungen und spiegeln eine mäßige Konsolidierung wider.