
Größe und Marktanteil des Rechenzentrumsmarkts im Vereinigten Königreich
Analyse des Rechenzentrumsmarkts im Vereinigten Königreich von Mordor Intelligence
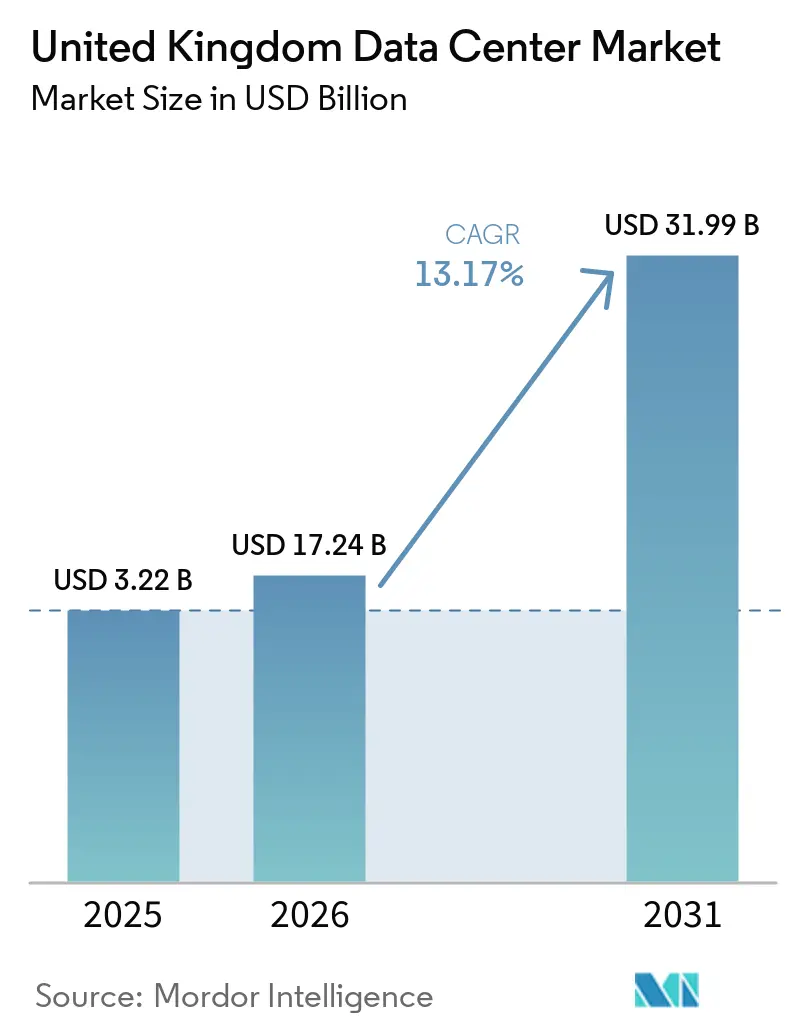
Die Marktgröße des Rechenzentrumsmarkts im Vereinigten Königreich wurde im Jahr 2026 auf 3,71 Tausend Megawatt geschätzt und soll von 5,8 Tausend Megawatt im Jahr 2027 auf 53,12 Tausend Megawatt bis 2032 wachsen, bei einer CAGR von 55,73 % im Prognosezeitraum (2027–2032).
KI-Computing und Cloud-Expansion erhöhen die Nachfrage nach energieintensiven Einrichtungen, während hybride Bereitstellung externe und interne Kapazitätsanforderungen aufrechterhält. Im gesamten Vereinigten Königreich nutzen Colocation-Kunden vom Anbieter betriebene Einrichtungen, behalten jedoch die Kontrolle über ihre Computerausrüstung. Betreiber reagieren mit Kapazitätsvereinbarungen und phasenweiser Entwicklung, die Erweiterungen an den Bereitstellungsbedarf der Kunden anpassen. Netzanschlussverzögerungen in West-London und das Kapitalrisiko bei der Bauphase begünstigen Anbieter, die Strom sichern und Investitionen um zugesagte Mieter herum staffeln, wodurch die Kosten ungenutzter Kapazität begrenzt werden.
Wichtigste Erkenntnisse des Berichts
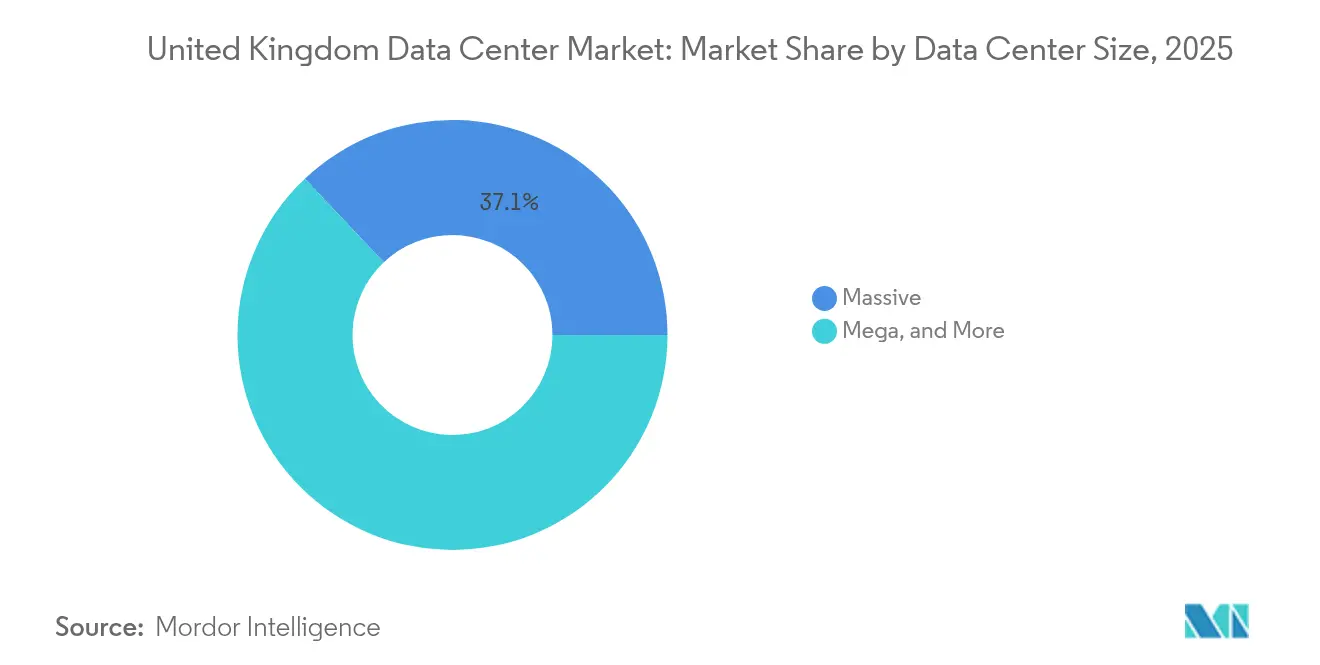
- Nach Rechenzentrumsgröße führten massive Einrichtungen mit einem Marktanteil von 55,14 % im Vereinigten Königreich im Jahr 2026, während Mega-Einrichtungen mit einer CAGR von 71,2 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
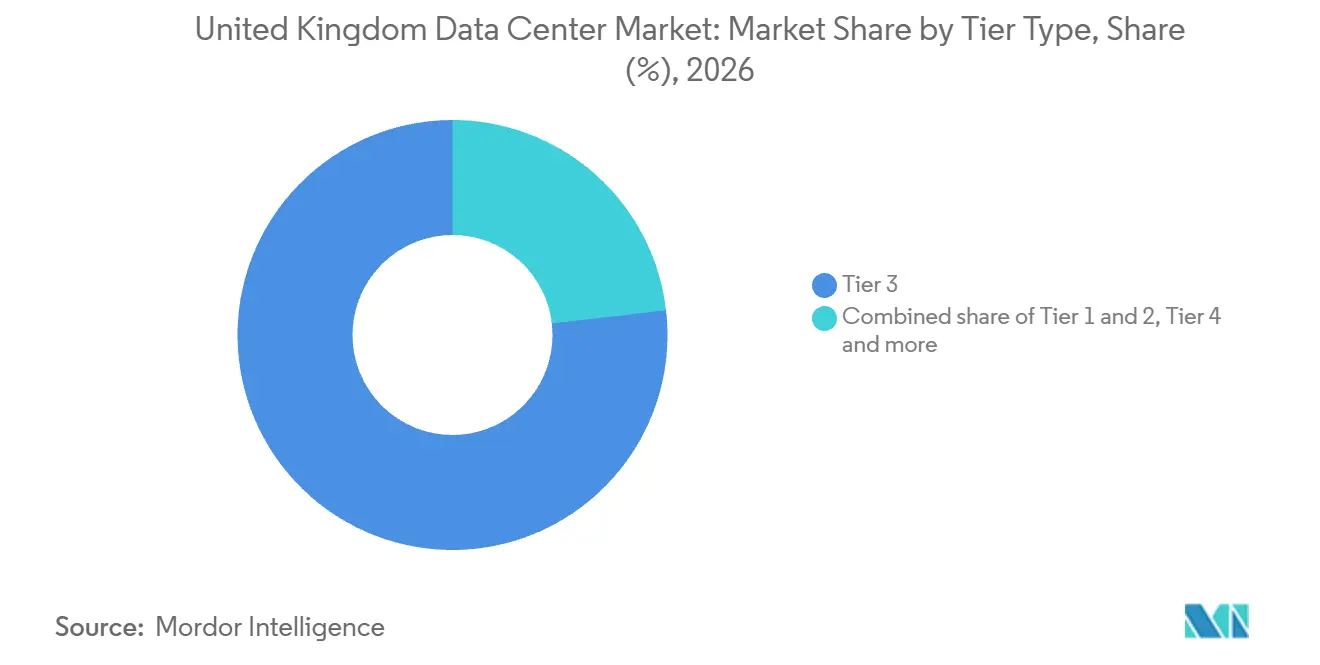
- Nach Tier-Typ führte Tier 3 mit einem Anteil von 76,84 % an der Marktgröße für Rechenzentren im Vereinigten Königreich im Jahr 2026, wobei Tier 4 mit einer CAGR von 124,6 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
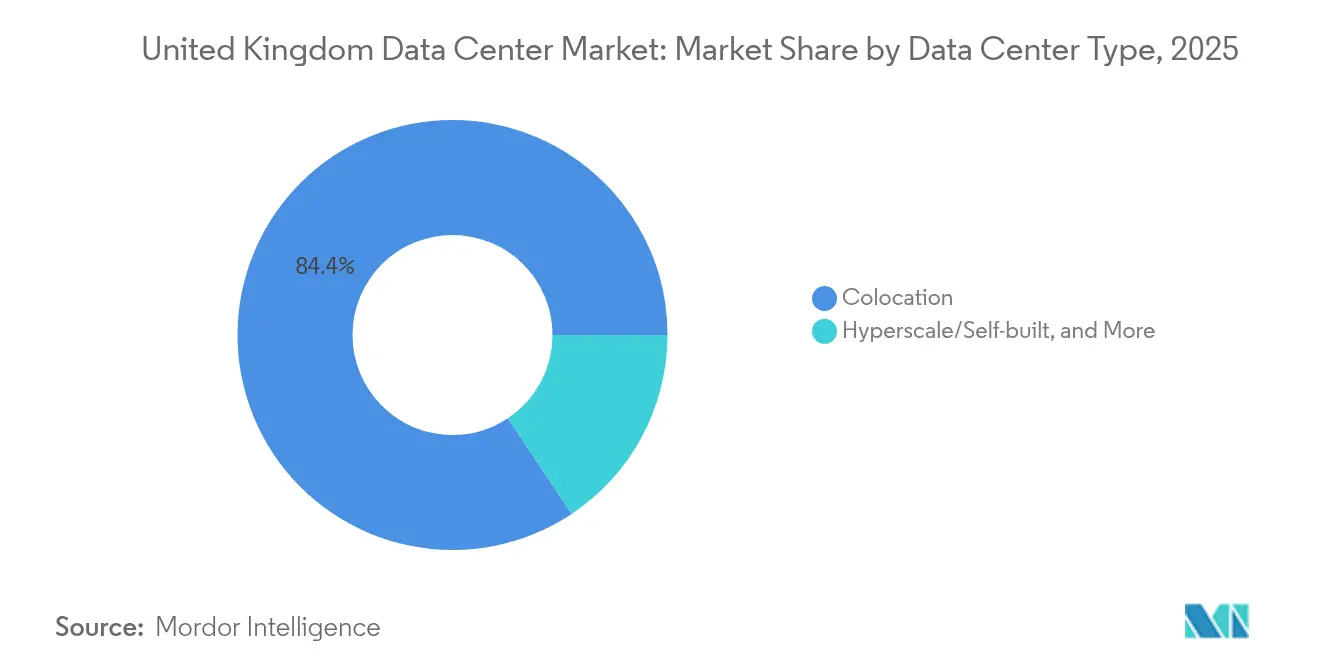
- Bei den Rechenzentrumstypen führte Colocation mit 73,18 % der installierten IT-Lastkapazität im Jahr 2026, und Hyperscale- sowie Eigenbau-Einrichtungen weisen mit einer prognostizierten CAGR von 64 % im Zeitraum 2027–2032 das schnellste Wachstum auf.
- Unter den Endnutzern führten IT und ITES mit 17,45 % der installierten IT-Lastkapazität im Jahr 2026, während BFSI mit einer CAGR von 50,3 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Bei den Hotspots hielt Greater London mit 60,97 % der installierten IT-Lastkapazität im Jahr 2026 den größten Anteil, während der Rest des Vereinigten Königreichs mit einer CAGR von 83 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Geografisch gesehen soll der Rest des Vereinigten Königreichs mit einer CAGR von 83 % im Zeitraum 2027–2032 am schnellsten wachsen, während Greater London mit 60,97 % der installierten IT-Lastkapazität im Jahr 2026 den größten Anteil hielt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anstieg der Nachfrage nach Hyperscale-Cloud- und KI-Rechenleistung | +36% | Bristol und Newport Campusse | Mittelfristig (2–4 Jahre) |
| Wachstum von 5G und Edge-Computing im gesamten Vereinigten Königreich | +12% | Industriekorridor Themse-Mündung | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Hybrid-IT in den Segmenten BFSI und Unternehmen | +10% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für digitale Infrastruktur und der Nationale Planungspolitische Rahmen | +9% | Lokale Planungsgebiete in England | Mittelfristig (2–4 Jahre) |
| Zunahme neuer Unterseekabel-Landepunkte an der Ostküste des Vereinigten Königreichs | +5% | Küstenlandezone Margate | Langfristig (≥ 4 Jahre) |
| Umnutzung ehemaliger Industriegebiete zu KI-fähigen Campussen in Nordengland | +4% | Ehemaliger Kraftwerksstandort Cambois | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Hyperscale-Cloud- und KI-Rechenleistung
KI-Nachfrage schafft Einrichtungsanforderungen sowohl durch gemeinsam genutzte öffentliche Systeme als auch durch kommerzielle Cloud-Kapazitätsverpflichtungen. Im Juni 2026 meldete die Universität Bristol 5.448 Nvidia GH200 Grace Hopper Superchips in Isambard-AI, ihrer öffentlichen KI-Recheneinrichtung.[1] Die Universität betreibt das System über das Bristol Centre for Supercomputing im Rahmen der staatlich finanzierten KI-Forschungsressource und bietet Zugang für Wissenschaft und Industrie. Am 13. August 2026 vereinbarten Vantage Data Centers und Nebius, dass Nebius hochdichte, Nvidia-gestützte KI-Kapazität am operativen CWL1-Campus von Vantage in Newport, Wales, anmieten würde. Die Anmietung sollte Training, Inferenz und unternehmensweite KI-Workloads unterstützen. Nebius' Vereinbarung zur Anmietung hochdichter Campus-Kapazität gibt Einrichtungsbetreibern ein kommerzielles Nachfragesignal, während Isambard-AI KI-Computing im öffentlichen Sektor in großem Maßstab zeigt.
Wachstum von 5G und Edge-Computing im gesamten Vereinigten Königreich
Der Einsatz industrieller Netzwerke verbindet den 5G-Treiber mit spezifischen Standorten und Rechenanwendungen. Ofcom meldete, dass der monatliche 5G-Datenverkehr im Vereinigten Königreich im Jahr 2025 im Vergleich zu 2024 um etwa 53 % auf 348 PB gestiegen ist.[2] Im Juni 2025 kündigten Verizon Business, Thames Freeport und Nokia eine private 5G-Partnerschaft für Logistik-, Fertigungs- und Innovationsstandorte entlang der Themse-Mündung an. Verizon sollte die Netzwerke mit Nokia als alleinigem Hardware- und Softwarelieferanten einschließlich seiner MX Industrial Edge-Plattform aufbauen. Die Partner identifizierten Edge-Computing-Infrastruktur als geplante Nutzung des Netzwerkausbaus, der auch Prozessautomatisierung, Sicherheitsüberwachung und Echtzeit-Logistiksteuerung ermöglichen würde. Edge-Kapazität, die an diese Standorte an der Themse-Mündung gebunden ist, würde einzelne Hafen- und Fertigungsanwendungen bedienen und Anbieter begünstigen, die die Verarbeitung nahe an den Betrieb jedes Standorts verlagern können.
Zunehmende Einführung von Hybrid-IT in BFSI- und Unternehmenssegmenten
Die Datenbankplatzierung gibt hybrider Infrastruktur einen konkreten Weg in die Banknachfrage, während eine Rolle für unternehmensbetriebene Einrichtungen erhalten bleibt. Im Zeitraum 2025 bis 2026 nutzten 7 % von 2.050 befragten britischen Unternehmen, die digitalisierte Daten verarbeiten, sowohl externe als auch unternehmensinterne Rechenzentren zur Datenspeicherung und -verarbeitung. Im März 2025 vereinbarte Lloyds Banking Group eine mehrjährige Oracle-Zusammenarbeit, die die Migration in Microsoft Azure-Rechenzentren mit der geplanten Nutzung von Oracle Exadata Cloud@Customer in eigenen Rechenzentren verbindet. Die Vereinbarung betraf Oracle-Datenbanken, die Geschäftsfunktionen und Bankdienstleistungen unterstützen, wobei Oracle die Technologie lieferte. Im Rahmen des vereinbarten Modells von Lloyds schaffen die migrierenden Datenbanken eine Öffnung für Azure-gehostete Kapazität, während die geplante interne Bereitstellung eine Rolle für die eigenen Einrichtungen der Bank erhält.
Staatliche Anreize für digitale Infrastruktur und der Nationale Planungspolitische Rahmen
Die Anerkennung künftiger Rechenanforderungen gibt Entwicklern ein Planungsargument, bevor eine Einrichtung in Betrieb geht. Englands Nationaler Planungspolitischer Rahmen weist Entwicklungspläne an, Rechenzentren zur Unterstützung datengesteuerter Industrien bereitzustellen, wo Bedarf besteht oder erwartet wird.[3] Diese Bestimmung umfasst auch zugehörige Erzeugungskapazität und Stromnetzinfrastruktur für Netzanschlüsse. Erwarteter Bedarf kann daher Teil eines Entwicklungsplan-Falls für die Reservierung von Land sowohl für Rechen- als auch für unterstützende Strominfrastruktur sein. Für Entwickler, die mit Anschlussverzögerungen konfrontiert sind, unterstützt die Bestimmung die Reservierung von Land für Stromanlagen neben Rechengebäuden, wodurch der Stromanschluss Teil des Campus-Lieferfalls für die Bedienung des erwarteten Bedarfs wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Verzögerungen bei Stromnetzanschlüssen in Londoner Verfügbarkeitszonen | -9% | Entwicklungsgebiete in West-London | Mittelfristig (2–4 Jahre) |
| Steigende Bau- und Energiekosten | -6% | Entwicklungsstandorte für Rechenzentren in London | Kurzfristig (≤ 2 Jahre) |
| Strenge Nachhaltigkeits- und Kohlenstoffreduzierungsvorschriften | -3% | South Gyle, Edinburgh | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Flüssigkühlung und hochdichte Betriebe außerhalb Londons | -2% | Bauflächen in ganz Wales | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei Stromnetzanschlüssen in Londoner Verfügbarkeitszonen
Der Netzzugang kann ein fertiggestelltes Gebäude von Kapazität trennen, die ein Betreiber kommerziell nutzen kann. NESOs Übergangsenergieplans für Greater London, veröffentlicht im Januar 2026, beschrieb Übertragungs- und Verteilungsbeschränkungen in West-London als wachstumshemmend und verursachend erhebliche Anschlussverzögerungen. Der Plan betraf den Preiskontrollzeitraum von 2028 bis 2033. Für einen Entwickler, der diesen Beschränkungen ausgesetzt ist, kann der Baufortschritt allein nicht festlegen, wann Kundenausrüstung in Betrieb genommen werden kann. Eine Anschlussverzögerung kann daher die Umwandlung von Entwicklungsausgaben in Dienstleistungseinnahmen verschieben, selbst wenn die Nachfrage den Standort unterstützt. Für einen Käufer mit einem festen Bereitstellungsdatum kann ein festes Inbetriebnahmefenster folglich einen schnelleren Bauplan überwiegen.
Steigende Bau- und Energiekosten
Savills berichtete, dass die Baukosten für Londoner Rechenzentren im Jahr 2025 durchschnittlich 12,02 USD pro Watt betrugen, gegenüber 11,2 USD pro Watt im Jahr 2024, ein jährlicher Anstieg von etwa 7,3 %. Das Ministerium für Energiesicherheit und Netto-Null berichtete über einen längerfristigen Anstieg der britischen Nicht-Haushalts-Strompreise, obwohl die Preise ohne die Klimaschutzabgabe zwischen Q2 2024 und Q2 2025 um 7 % fielen. Turner & Townsends Londoner Bauausblick 2026 identifizierte anhaltende Energiepreisinflation ebenfalls als Risiko weiterer Kostensteigerungen. Die Bauausgaben pro Watt machen die anfängliche Bauphase wichtig, da Entwicklungsausgaben den Einnahmen aus der Belegung vorausgehen. Die Staffelung der Arbeiten um zugesagte Anforderungen kann begrenzen, wie viel Investition auf Kunden wartet. Jede gelieferte Phase muss dennoch genug belegte Kapazität anziehen, um ihre Baukosten zu decken, was die Kapitalintensität als Wachstumsbeschränkung belässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Kapazitätskonzentration prägt BetriebsentscheidungenMassive Einrichtungen machten im Jahr 2026 einen Anteil von 55,14 % an der Marktgröße für Rechenzentren im Vereinigten Königreich aus. Colt DCS plant 3 Hyperscale-Rechenzentren auf seinem Londoner Hayes-Campus, die 98 MW IT-Leistung hinzufügen und die gesamte Campus-Kapazität auf 160 MW bringen, wobei die Lieferung der ersten Phase für 2028 geplant ist. Colt gibt an, dass die Lieferung der Gebäude an die Kundenanforderungen angepasst werden kann. Für einen Käufer, der eine große Last konzentriert, bestimmt die Reihenfolge, in der Campus-Gebäude geliefert werden, wann Kapazität nutzbar wird.
Mega-Einrichtungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 71,2 % im Zeitraum 2027–2032. Ihre kleinere Ausgangsbasis bedeutet, dass diese Expansion mit weniger Kapazität beginnt als der etablierte massive Bestand. Käufer, die zusätzliche Mega-Blöcke suchen, sind daher auf neue Campus-Lieferungen angewiesen, wobei 2027–2032 das prognostizierte Fenster für die Erweiterung dieses Angebots ist.

Nach Tier-Typ:
Wartung und Fehlertoleranz prägen das EinrichtungsdesignTier 3 repräsentierte im Jahr 2026 einen Marktanteil von 76,84 % im Rechenzentrumsmarkt des Vereinigten Königreichs. Die Studie von Apollo und Stantec vom Oktober 2025 berichtete, dass die meisten britischen Rechenzentrumseinrichtungen in das Uptime Institute Tier III fielen. Das Uptime Institute definiert Tier III als gleichzeitig wartbar, mit redundanten Komponenten und Verteilungspfaden, sodass Komponenten für Wartung oder Austausch abgeschaltet werden können, ohne den IT-Betrieb zu beeinträchtigen.
Tier 4 ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 124,6 % im Zeitraum 2027–2032. Das Uptime Institute listet die Worcester-Einrichtung von IONOS Cloud Ltd. im Vereinigten Königreich mit Tier IV-Designdokument- und konstruierten Einrichtungszertifizierungen. Tier IV fügt physisch isolierte redundante Systeme, fehlertolerante Stromversorgung für alle IT-Geräte und kontinuierliche Kühlung hinzu, um den Betrieb vor Geräte- oder Verteilungspfadausfällen zu schützen, obwohl Wartungsabschaltungen redundanter Systeme das Risiko bei einem weiteren Ausfall erhöhen können. Die Studie von Apollo und Stantec vom Oktober 2025 berichtete von wachsender Nachfrage nach Tier IV-Einrichtungen zur Unterstützung von Cloud-Computing, KI und geschäftskritischen Anwendungen, die eine ultrazuverlässige, fehlertolerante Infrastruktur erfordern. Worcesters Zertifizierung gibt Käufern ein britisches Beispiel für konstruierte fehlertolerante Infrastruktur und macht den Schutz vor Geräteausfällen zu einer konkreten Einrichtungsspezifikation über Komponentenredundanz hinaus.
Nach Rechenzentrumstyp:
Kontrolle und Nähe definieren BereitstellungsmodelleColocation war das größte Segment und machte im Jahr 2026 73,18 % der installierten IT-Lastkapazität aus. Equinix, Inc. meldete im Oktober 2025 14 Rechenzentren im Vereinigten Königreich. Für einen Kunden, der extern betriebene Kapazität in Betracht zieht, bietet eine etablierte Einrichtungsbasis einen anderen Weg als die Beauftragung und Durchführung eines eigenen Projekts, wobei die Einrichtungslieferrolle auf den Anbieter übergeht.
Hyperscale- und Eigenbau-Einrichtungen bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 64 % im Zeitraum 2027–2032. Google eröffnete am 16. September 2025 sein Waltham Cross-Rechenzentrum in Hertfordshire, um die wachsende Nachfrage nach KI-Diensten einschließlich Google Cloud, Search und Maps zu decken. Die Eröffnung verbindet die Einrichtungsentwicklung mit den Diensten, die Rechenleistung verbrauchen, und bringt Infrastrukturausbau und Serviceplattform in die Strategie desselben Betreibers. Das Unternehmens- und Edge-Segment umfasst unternehmenseigene Einrichtungen, die von Nutzern gebaut, besessen und betrieben werden, sowie kleinere verteilte Edge-Standorte in der Nähe von Endkunden für geringe Latenz, die Colocation oder verwaltetes Hosting nutzen können. Eine Edge-Bereitstellung kann die Nähe erhalten, während Einrichtungsoperationen einem Host übertragen werden, wodurch die Eigentumsentscheidung von dem für geringe Latenz benötigten Standort getrennt wird.
Nach Endnutzer:
Cloud-Infrastruktur und Bankprogramme prägen die NachfrageIT und ITES bildeten das größte Segment und repräsentierten im Jahr 2026 17,45 % der installierten IT-Lastkapazität. Nebius startete im November 2025 seine erste britische Bereitstellung von Nvidia Blackwell Ultra-Infrastruktur. Das KI-Cloud-Unternehmen nutzt die Recheninfrastruktur zum Betrieb seiner Dienste, was ein IT-Dienstleistungsunternehmen auf die Nutzerseite der Einrichtungsbeziehung stellt. Eine Bereitstellung durch einen KI-Cloud-Anbieter kann nachgelagerte Nutzer über einen einzigen Infrastrukturkunden bedienen und gibt Einrichtungsanbietern einen anderen kommerziellen Kanal als individuelles Unternehmenshosting.
BFSI ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 50,3 % im Zeitraum 2027–2032. NatWest Group kündigte am 23. Juli 2025 eine 5-jährige Zusammenarbeit mit Amazon Web Services, Inc. und Accenture an, um digitale, Daten- und Analyse- sowie KI-Fähigkeiten zu modernisieren. Im Juli 2025 berichtete NatWest auch, dass die Kernbankplattform seiner Privatbank von einem Schweizer Drittanbieter in das Group Data Centre im Vereinigten Königreich verlagert wurde. Die staatliche Nachfrage hat einen direkten Beschaffungsweg, veranschaulicht durch die Transaktion von HM Revenue & Customs vom 6. März 2026 mit Crown Hosting Data Centres Ltd für physisches Hosting und Infrastruktur. NatWests angekündigte Cloud-Zusammenarbeit und gemeldetes internes Rehosting verbinden die Bankmodernisierung sowohl mit externen Serviceplattformen als auch mit den eigenen Einrichtungsbetrieben der Bank.
Nach Hotspot:
Städtische Ausstattung und regionale Rack-Leistung definieren das AngebotGreater London war das größte Segment und machte im Jahr 2026 60,97 % der installierten IT-Lastkapazität aus. Im Januar 2026 fertigstellte Glencar Vantages 6-stöckiges LHR21-Gebäude in Park Royal, das als 20 MW IT-Kapazität mit teilweiser technischer Ausstattung für phasenweise Belegung beschrieben wird. Die teilweise technische Ausstattung ermöglicht es dem Londoner Betreiber, Installationsausgaben innerhalb eines fertiggestellten Gebäudes zu staffeln und Investitionen mit der geplanten Belegungsreihenfolge abzustimmen.
Der Rest des Vereinigten Königreichs ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 83 % im Zeitraum 2027–2032. Datum eröffnete MCR2, sein zweites Manchesterer Rechenzentrum, am 26. Juni 2025 mit Kapazität für bis zu 1.200 Racks, die jeweils bis zu 30 kW Leistungslieferung auf Doppelstromkreisen ermöglichen. Ein Manchesterer Kunde kann seine Geräteanforderungen mit Datums angegebenem Doppelstromkreis-Leistungslimit vergleichen, bevor er eine hochdichte Bereitstellung zusagt.
Geografische Analyse
Rechenzentrumsmarkt Greater London
Greater London machte im Jahr 2026 60,97 % der Marktgröße für Rechenzentren im Vereinigten Königreich aus. Telehouse International Corporation of Europe Ltd meldete in seinem Faktenblatt 2025 7,4 MW bestehende IT-Kapazität in Telehouse South, mit einem Maximum von 18 MW bei vollständigem Ausbau. Telehouses Update vom Juli 2026 meldete, dass die Ebenen 4 und 5 sich in Test und Inbetriebnahme befinden. Die Bereitstellung eines Londoner Mieters auf den zusätzlichen Etagen hängt daher von der abgeschlossenen Inbetriebnahme und dem Ausbau ab, was diese Meilensteine zur relevanten Grundlage für eine Erweiterungsverpflichtung macht.
Rechenzentrumsmarkt Rest des Vereinigten Königreichs
Der Rest des Vereinigten Königreichs soll die am schnellsten wachsende Geografie sein, mit einer CAGR von 83 % im Zeitraum 2027–2032. Am 5. Mai 2026 schloss Stellanor die Übernahme von 8 bestehenden Redcentric plc-Rechenzentren ab, die etwa 450 Unternehmenskunden bedienen, und brachte sein operatives britisches Portfolio auf 11 Einrichtungen einschließlich West Yorkshire. Im Juni 2026 kündigte Ark eine Longcross Park-Erweiterung in Surrey an, die Nebius unterstützt, einschließlich einer zusätzlichen Einrichtung mit 36 MW zukünftiger Kapazität. Die geplante Surrey-Erweiterung verbindet regionale Expansion mit der Bereitstellung eines KI-Cloud-Anbieters, während Stellanors Konsolidierung den für bestehende Unternehmenseinrichtungen verantwortlichen Anbieter ändert.
Anbietergeführte Projekte erstrecken sich auf Nordengland, wo QTS im Oktober 2025 mit Erschließungsarbeiten für den Cambois-Campus begann, und Wales, wo 2 der 3 geplanten Rechenzentren auf Vantages CWL1-Campus in Newport in Betrieb sind. In Schottland sicherte DataVita im August 2026 Finanzierung für die DV1-Erweiterung und das neue DV3 in North Lanarkshire, wobei die Kapazität beider Einrichtungen dem KI-Infrastrukturanbieter CoreWeave im Rahmen eines 15-jährigen Mietvertrags übertragen wurde. Der Lincolnshire Police and Crime Commissioner vergab an Fujitsu Services Limited einen Colocation-Dienstleistungsvertrag für den Zeitraum 1. Juli bis 31. Dezember 2026. In Norfolk unterzeichnete das John Innes Centre am 7. April 2026 einen Bauleitervertrag mit John Burke Associates für den Bau eines Daten- und Energiezentrums vor Ort für die Norwich Bioscience Institutes bis zum 11. Mai 2027. Der langfristige KI-Mietvertrag unterstützt die Entwicklerexpansion, während die öffentlichen Verträge für zeitlich begrenztes Hosting oder Bauaufsicht zahlen und unterschiedliche Anbieterkompetenzen erfordern.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Onshore-Rechenzentrumsentwicklern und -betreibern, die Bewertungspflichten und Planungssicherheit evaluieren. Großbritannien-weite ESOS-Pflichten gelten für qualifizierende Organisationen, wobei die Regulierungsbehörde nach dem Sitz des eingetragenen Büros zugewiesen wird. Schottlands Rechenzentrumsrichtung verwendet stattdessen die vorgeschlagene Leistungskapazität der Entwicklung und die Planungsklasse. Wales kombiniert seinen operativen Entwicklungsrahmen mit Konsultations- und Sektorpolitikarbeit und stellt Investitionsentscheidungen in einen definierten Revisionsprozess.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigtes Königreich | Schottland | Wales |
|---|---|---|---|
| Primäre Behörde | Regulierungsbehörden nach Sitz des eingetragenen Büros: Environment Agency in England; Natural Resources Wales; Northern Ireland Environment Agency; Scottish Environment Protection Agency | Schottische Minister und Planungsbehörden | Walisische Regierung |
| Wesentliche Instrumente oder Richtung | ESOS Phase 4 für qualifizierende Organisationen; Bewertungen alle 4 Jahre | EIA-Richtlinie wirksam ab 17. September 2026 für bestimmte Rechenzentren auf Industriegeländen oder in städtischen Entwicklungsgebieten, die 50 MW gesamte vorgeschlagene elektrische Leistung überschreiten | Operativer Future Wales-Rahmen; Revisionskonsultation bis 20. November 2026; Entwicklung der Rechenzentrumsrichtlinie |
| Kommerzielle Wirkung | Energieverbrauch bewerten, Aktionsplanfortschritt berichten und nicht erfüllte Verpflichtungen erläutern | Obligatorische Umweltverträglichkeitsprüfung oberhalb des Schwellenwerts; Projekte bei oder unter 50 MW behalten fallweise Prüfung | Projektplanung wird während der stufenweisen Revision unter Future Wales fortgesetzt |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die nationale Verschärfungsrichtung spiegelt zusätzliche Phase-4-Berichterstattung für qualifizierende Organisationen wider, mit einer Compliance-Benachrichtigungsfrist bis zum 5. Dezember 2027. Schottlands Verschärfungsrichtung folgt dem Wechsel vom 17. September 2026 von der Prüfung erheblicher Auswirkungen qualifizierender Schedule-2-Projekte zur obligatorischen Umweltverträglichkeitsprüfung für die angegebenen Rechenzentrumsklassen über 50 MW gesamter vorgeschlagener elektrischer Leistung. Wales' Keine-Änderung-Richtung spiegelt wider, dass Future Wales während der Revision operativ bleibt, wobei die Ersatzveröffentlichung für Winter 2029/30 geschätzt wird und sektorspezifische Richtlinien in Entwicklung sind. Die aktuelle Attraktivität ist Mittel, weil ESOS-Pflichten auf qualifizierende Organisationen beschränkt sind, Schottland bei oder unter 50 MW für die angegebenen Entwicklungsklassen eine fallweise Prüfung beibehält und Wales während der Revision einen operativen Planungsrahmen bereitstellt.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt Netzanschluss-Engineering, Glasfaserverbindung und Colocation-Betrieb gemäß Anbietereinnahmen und Ausführungsbeschränkungen. Engineering- und Netzwerkdienste machen die Einrichtung nutzbar, während der Betrieb die wiederkehrende kommerzielle Beziehung mit den Mietern schafft. Equinix' globale Infrastrukturangebote stellen typischerweise verbrauchten Raum und Strom unter Festlaufzeitverträgen in Rechnung, die monatlich wiederkehrende Einnahmen generieren. Sobald eine Einrichtung in Betrieb geht, unterstützen Anschluss- und Netzwerkauftragnehmer ein Asset, dessen Betreiber durch fortlaufenden Raum-und-Strom-Verbrauch verdient, was diesen Stufen unterschiedliche Einnahmehorizonte gibt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Netzanschluss-Engineering | Anschlussauftragnehmer wie NG Bailey; Netzbetreiber wie UK Power Networks | Engineering- und Anschlussdienstleistungsgebühren | Ein geeigneter Doppelstromkreis-Anschluss kann weit entfernt sein | Gestufte Anschlussoptionen entwickeln |
| Glasfaserverbindung | Glasfasernetzbetreiber wie EXA Infrastructure | Glasfaserkapazitätsverkäufe und verwaltete Netzwerkdienstleistungsgebühren | Schwierige Meeresbodenbedingungen auf Unterseerouten | Spezialisierte Nassabschnitt-Installation verwenden |
| Colocation-Betrieb | Colocation-Betreiber wie Equinix, Inc. und Digital Realty Trust Inc. | Equinix verdient typischerweise monatlich wiederkehrende Raum- und Stromgebühren | Kundenbereitstellung hängt von energetisierter, nutzbarer Kapazität ab | Inbetriebnahme um verfügbare Kapazität für die Belegung staffeln |
| Quelle: Mordor Intelligence | ||||
EXAs Routenbereitstellung 2025 in London, Frankfurt, Amsterdam und Brüssel erforderte spezialisierte Installationstechniken für Nordsee-Meeresbodenbedingungen. Die EXA-Route zeigt, dass Glasfaseranbieter physisches Installationsrisiko außerhalb des eigenen Baus eines Colocation-Betreibers tragen, was die Standortverbindung von der Ausführung durch Netzwerklieferanten abhängig macht. Die wiederkehrenden Verträge eines Betreibers hängen folglich davon ab, die Stromverbindung und Netzwerkpfade aufrechtzuerhalten, die seine belegte Kapazität nutzbar machen.
Wettbewerbslandschaft
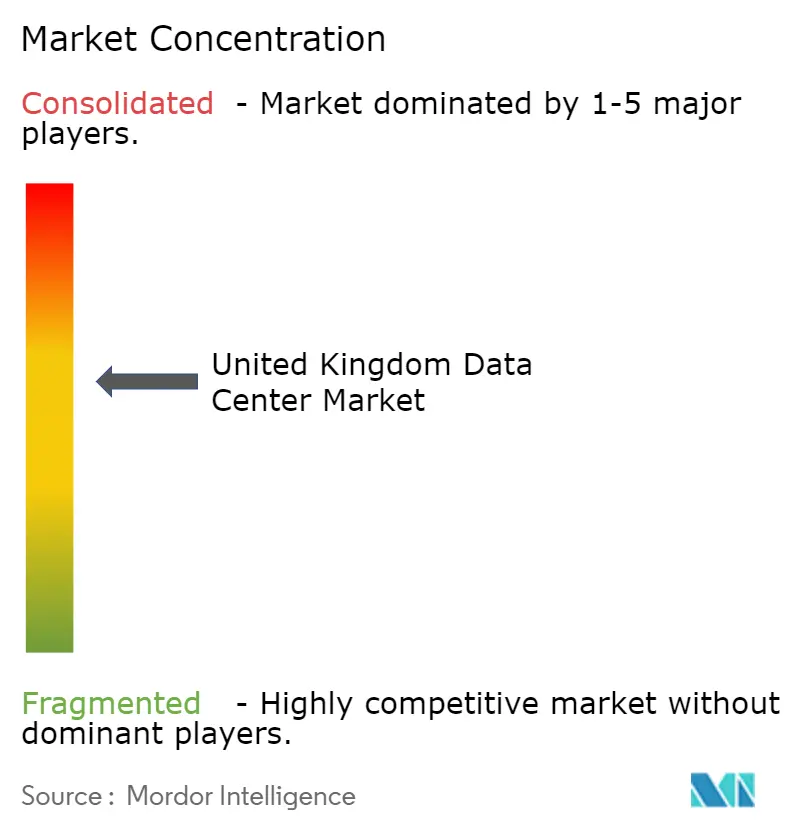
Eine mäßig konzentrierte Gruppe von Einrichtungsplattformen konkurriert neben Cloud-Dienstspezialisten und unterstützt mehrere Wege zur Bedienung von Unternehmens-Workloads. Digital Realty Trust Inc. meldet 13 Rechenzentren und mehr als 435 Kunden in seinem weiteren Londoner Metro-Fußabdruck, einschließlich Crawley, Slough und Woking. Equinix, Inc. verfolgt Campus-Entwicklung, während Rackspace Technology Inc. Hybrid-Cloud-Expertise für Kunden wie Domino's Pizza UK & Ireland bereitstellt. NTT Corporation beteiligt sich über das Rechenzentrumsgeschäft von NTT DATA, und VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres) entwickelt und betreibt britische Einrichtungen. Diese Bandbreite an Rollen macht die Dienstleistungsbreite neben dem Umfang der für Workloads verfügbaren Einrichtungen zu einer Differenzierungsquelle.
Expansionsstrategien verbinden große prospektive Campusse mit kleineren Ergänzungen an etablierten Standorten und schaffen unterschiedliche Lieferhorizonte für Käufer. Im Oktober 2025 kündigte Equinix, Inc. einen geplanten Hertfordshire-Campus mit mehr als 250 MW Rechenkapazität an, wobei der Bau für 2027 und der Betrieb für 2031 erwartet wird. VIRTUS kündigte am 30. Juni 2026 das geplante LONDON19 im Slough Trading Estate an und spezifizierte 32,5 MW IT-Last. Equinix' erwartete Eröffnung 2031 fällt in die letzten 2 Jahre des Prognosefensters 2027–2032 und stellt den Betriebsbeitrag des Campus spät in diesem Zeitraum.
NTT DATA berichtete im Mai 2025, dass es 26,3 Acres für den geplanten Londoner Standort LON2 gesichert und das zugrunde liegende Grundeigentum an bestehenden Londoner Einrichtungen erworben hat. Equinix, Inc. hat Hertfordshire-Anträge eingereicht, die Standortinfrastruktur und Erschließungsarbeiten abdecken, wobei detaillierte Rechenzentrumsgebäude-Vorschläge späteren Einreichungen zugewiesen sind. Diese Maßnahmen stellen die Kontrolle über Land und vorbereitende Infrastruktur vor fertiggestellte Rechengebäude in der Entwicklungsreihenfolge. Grundstücksbesitz und Planungsumfang schaffen unterschiedliche Wettbewerbspositionen, wobei NTT DATA die Grundeigentumskontrolle an bestehenden Londoner Einrichtungen sichert, während Equinix' Weg zu belegbarem Hertfordshire-Raum spätere Gebäudeeinreichungen erfordert.
Marktführer der Rechenzentrumsbranche im Vereinigten Königreich
-
Digital Realty Trust Inc.
-
Equinix, Inc.
-
Rackspace Technology Inc.
-
NTT Corporation
-
VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigtes Königreich Rechenzentrum Markt Unternehmen in diesem Bericht
- Digital Realty Trust Inc.
- Equinix, Inc.
- VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- IBM Corporation
- Ark Data Centres
- Vantage Data Centers Management Company, LLC
- NTT Corporation
- CyrusOne LLC
- Redcentric Data Centres
- Rackspace Technology Inc.
- Green Mountain AS
- Global Switch Holdings Limited
- Amazon Web Services, Inc.
- Telehouse International Corporation of Europe Ltd
- Oracle Corporation
Neueste Industrielle Entwicklungen in Vereinigtes Königreich Rechenzentrum Markt
- Sep 2026: Civo kündigte den ersten Standort in einem geplanten 40-Standort-Rollout britischer Edge-Rechenzentren an, mit laufendem Ausbau in Hertfordshire für anfänglich 8 MW und geplanter Erweiterung auf 38 MW.
- Jul 2026: Yondr vereinbarte den Verkauf einer Mehrheitsbeteiligung an seinem Slough-Campus mit 2 operativen Hyperscale-Gebäuden an GLIL Infrastructure LLP. Das Geschäft wurde später abgeschlossen. Yondr plante, Minderheitseigentum und operatives Management zu behalten.
- Mai 2026: Stellanor Datacenters schloss die Übernahme von 8 britischen Rechenzentren von Redcentric plc ab, wobei die übernommenen Einrichtungen etwa 450 Unternehmenskunden bedienen.
Umfang und Methodik
Segmentierungsübersicht
| Klein |
| Mittel |
| Groß |
| Mega |
| Massiv |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale / Eigenbau | ||
| Unternehmens- / Edge-Rechenzentrum | ||
| Colocation | Nicht genutzt | |
| Genutzt | Retail-Colocation | |
| Wholesale-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
| Groß-London |
| Übriges Vereinigtes Königreich |
| Nach Rechenzentrum-Größe | Klein | ||
| Mittel | |||
| Groß | |||
| Mega | |||
| Massiv | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrum-Typ | Hyperscale / Eigenbau | ||
| Unternehmens- / Edge-Rechenzentrum | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Retail-Colocation | ||
| Wholesale-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Hotspot | Groß-London | ||
| Übriges Vereinigtes Königreich | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie bezeichnet das Ausmaß, in dem die Rechenzentrum-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrum-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUM-GRÖSSE - Die Rechenzentrum-Größe wird anhand der dem Rechenzentrum zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum – Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche muss mehr als 225.001 Quadratfuß betragen; Massives Rechenzentrum – Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes Rechenzentrum – Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum – Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines Rechenzentrum – Anzahl der Racks muss weniger als 200 betragen oder die erhöhte Bodenfläche muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tiers eingeteilt, basierend auf den Fähigkeiten der redundanten Geräte der Rechenzentrum-Infrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 klassifiziert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Retail-, Wholesale- und Hyperscale-Colocation-Dienst. Die Kategorisierung erfolgt auf Basis der an potenzielle Kunden vermieteten IT-Lastmenge. Der Retail-Colocation-Dienst hat eine vermietete Kapazität von weniger als 250 kW; Wholesale-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrumsmarkt funktioniert auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienst-Betreiber, die auf die zunehmende Digitalisierung der Endnutzerindustrien ausgerichtet sind.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Üblicherweise als U oder RU bezeichnet, ist dies die Maßeinheit für die im Rack des Rechenzentrums untergebrachte Servereinheit. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Leistungsaufnahme der im Rack untergebrachten Geräte und Server. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle bei der Rechenzentrum-Gestaltung sowie bei der Kühl- und Leistungsplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie bezeichnet das Ausmaß, in dem die Rechenzentrum-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrum-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Computerraum-Klimaanlage (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es ist der offene Raum zwischen den Reihen von Racks. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20–25 °C) im Serverraum. Es gibt primär zwei Gänge im Serverraum: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks zum Gang hin ausgerichtet ist. Hier wird gekühlte Luft in den Gang gelenkt, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks zum Gang hin ausgerichtet ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil der CRAC geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Verfügbarkeit für den Betrieb des Rechenzentrums entscheidend ist. |
| Energieeffizienzkoeffizient (PUE) | Es ist ein Messwert, der die Effizienz eines Rechenzentrums definiert. Er wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums)/(Gesamter Energieverbrauch der IT-Geräte). Darüber hinaus gilt ein Rechenzentrum mit einem PUE von 1,2–1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE >2 als hochgradig ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem eine zusätzliche Komponente (USV, Generatoren, CRAC) hinzugefügt wird, sodass im Falle eines Stromausfalls oder Geräteausfalls die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es ist ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung der IT-Geräte durch die USV auch bei Unterbrechung der Netzstromversorgung kontinuierlich erfolgt. Die USV unterstützt primär nur die IT-Geräte. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrum-Anlagen verfügen über Dieselgeneratoren, und üblicherweise werden 48-Stunden-Dieselvorräte in der Anlage gelagert, um Störungen zu verhindern. |
| N+1 | Bezeichnet als „Bedarf plus eins” weist es auf die zusätzliche Geräteausstattung hin, die verfügbar ist, um Ausfallzeiten im Falle eines Ausfalls zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre für die Erreichung von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| Reihen-Kühlung | Es ist das Kühldesignsystem, das zwischen Racks in einer Reihe installiert wird und warme Luft aus dem Warmgang ansaugt und kühle Luft in den Kaltgang liefert, wodurch die Temperatur aufrechterhalten wird. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrum-Anlage zur Aufrechterhaltung des Rechenzentrum-Betriebs. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es über nicht-redundante (N) Stromkomponenten (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus Versorgungsnetzen) verfügt. Das Tier-1-Rechenzentrum hat eine Verfügbarkeit von 99,67 % und eine jährliche Ausfallzeit von <28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es über redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht-redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV, Kältemaschinen, Wärmeabfuhrgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Verfügbarkeit von 99,74 % und eine jährliche Ausfallzeit von <22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Anlage ist resistent gegen geplante (Anlagenwartung) und ungeplante (Stromausfall, Kühlungsausfall) Störungen. Das Tier-3-Rechenzentrum hat eine Verfügbarkeit von 99,98 % und eine jährliche Ausfallzeit von <1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Rechenzentrum-Typ. Ein Tier-4-Rechenzentrum verfügt über mehrere, unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind dual-powered, was sie im Falle einer Störung fehlertolerant macht und damit einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Verfügbarkeit von 99,74 % und eine jährliche Ausfallzeit von <26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer Anzahl von installierbaren Racks von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer Anzahl von installierbaren Racks zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer Anzahl von installierbaren Racks zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer Anzahl von installierbaren Racks zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer Anzahl von installierbaren Racks von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Retail-Colocation | Es bezeichnet jene Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) genutzt. |
| Wholesale-Colocation | Es bezeichnet jene Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen genutzt. |
| Hyperscale-Colocation | Es bezeichnet jene Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt in erster Linie von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt hauptsächlich von der im Smartphone verwendeten Mobilfunktechnologie ab. Die auf dem Markt verfügbaren Mobilfunktechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste und 5G die schnellste Geschwindigkeit bietet. |
| Glasfaser-Konnektivitätsnetz | Es ist ein Netzwerk aus Glasfaserkabeln, das im ganzen Land eingesetzt wird und ländliche und städtische Regionen mit Hochgeschwindigkeitsinternet verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Er wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die Festkabelverbindung bereitgestellt wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im privaten als auch im gewerblichen Bereich eingesetzt. Dabei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Landungspunkten verlegt wird. Über dieses Kabel werden Kommunikation und Internetverbindungen zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100–200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das Kohlendioxid, das beim regulären Betrieb eines Rechenzentrums erzeugt wird. Da Kohle und Öl & Gas die primären Energieerzeugungsquellen sind, trägt der Verbrauch dieser Energie zu Kohlenstoffemissionen bei. Rechenzentrum-Betreiber integrieren erneuerbare Energiequellen, um den Kohlenstoff-Fußabdruck ihrer Anlagen zu begrenzen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung von Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre sind in Nominalwerten angegeben. Inflation ist nicht Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Fertigstellung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysten-Einschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu gewinnen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




