
Größe und Marktanteil des Marktes für den Bau von Rechenzentren im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
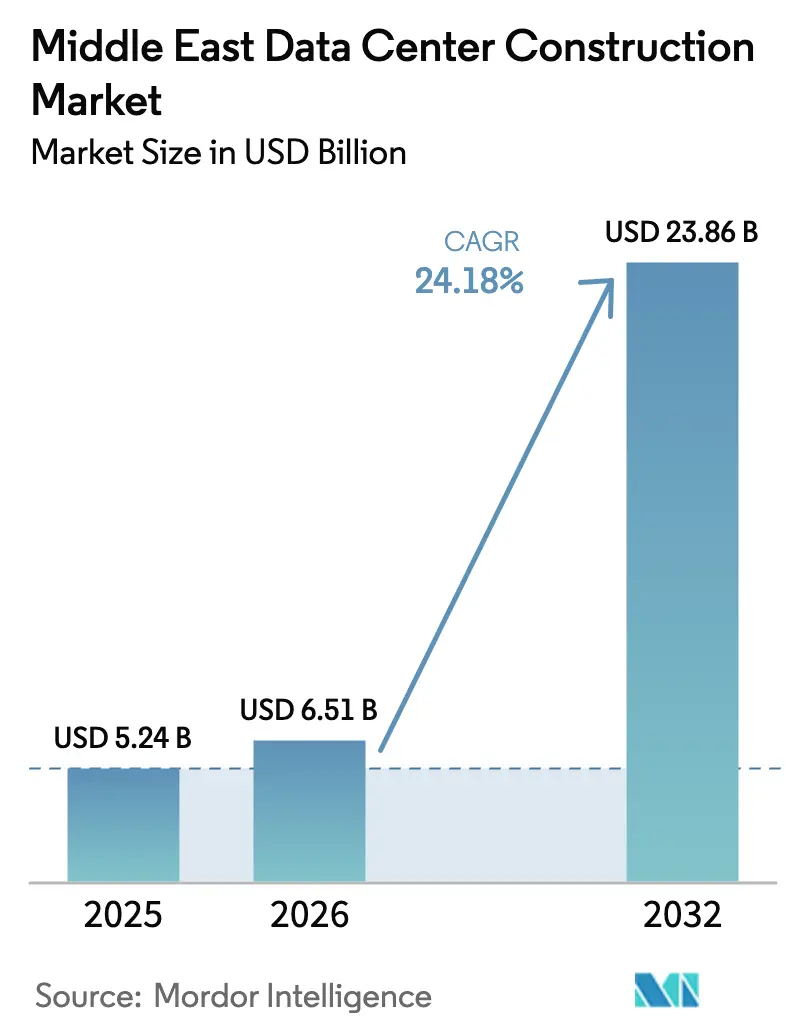
| Marktgröße im Basisjahr (2025) | 5.24 Milliarden US-Dollar |
| Marktgröße (2026) | 6.51 Milliarden US-Dollar |
| Marktgröße (2032) | 23.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 24.18 % |
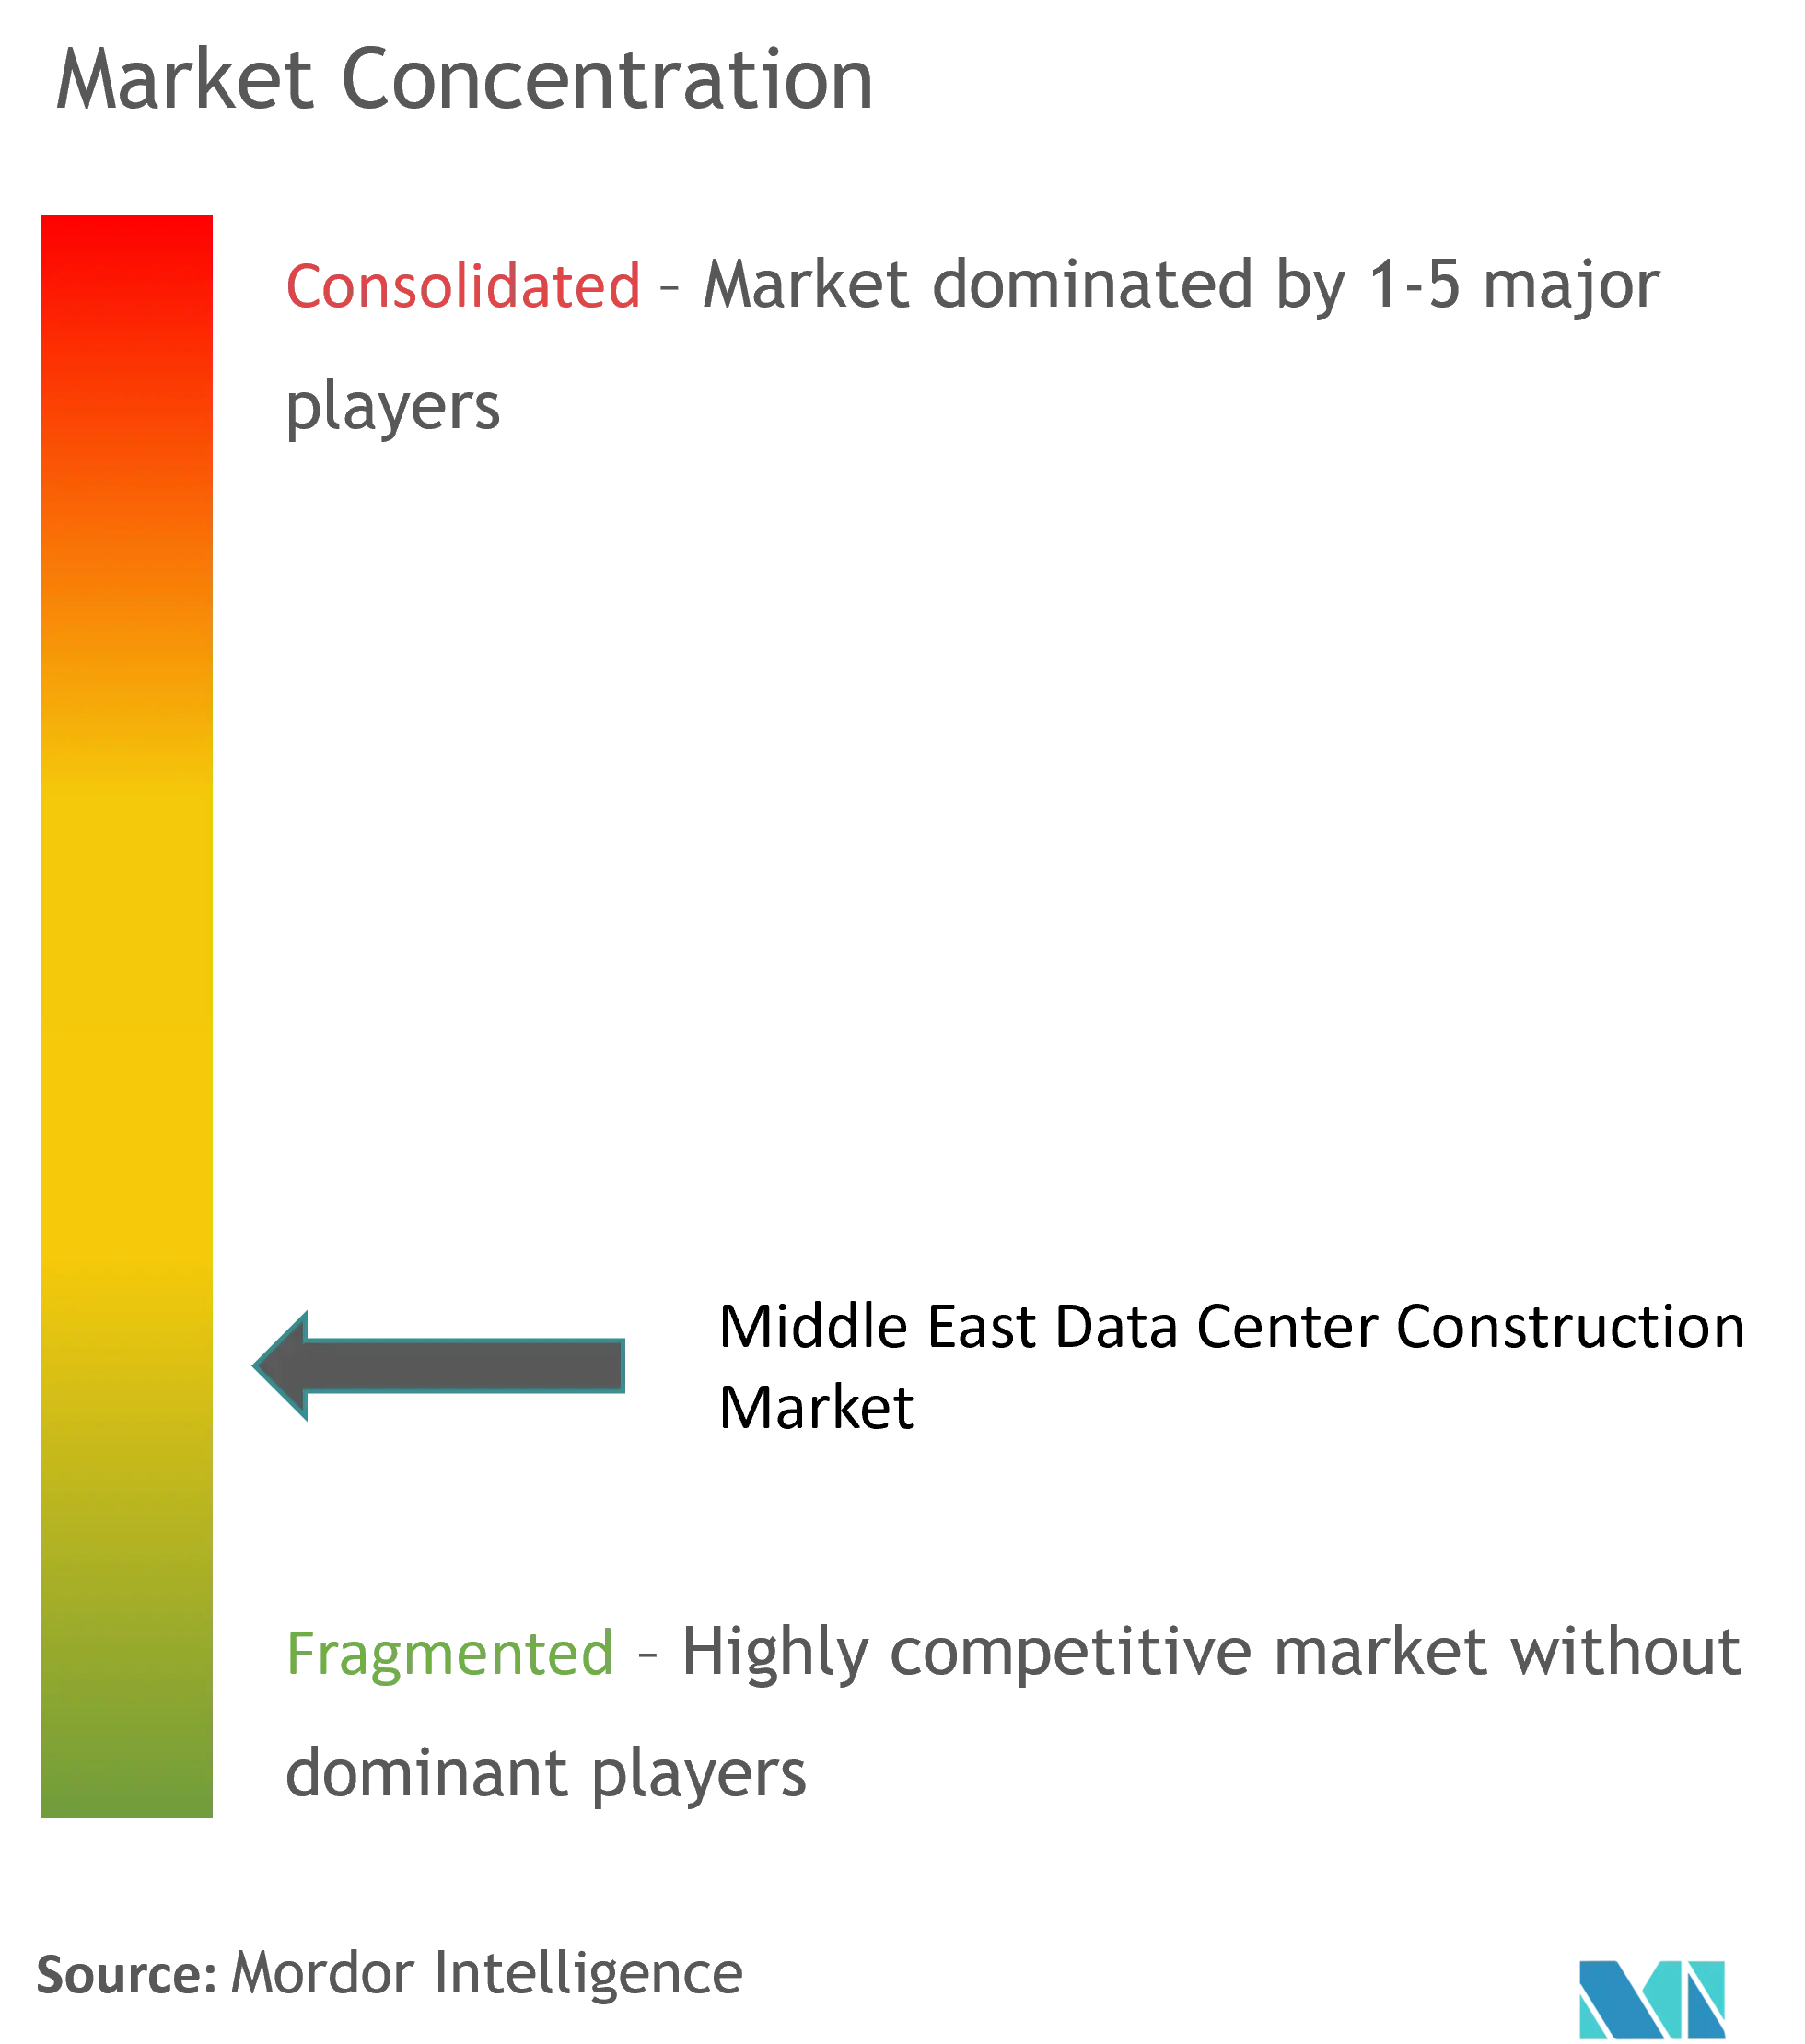
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für den Bau von Rechenzentren im Nahen Osten von Mordor Intelligence
Die Marktgröße für den Bau von Rechenzentren im Nahen Osten wurde im Jahr 2025 auf 5,24 Milliarden USD geschätzt und soll von 6,51 Milliarden USD im Jahr 2026 auf 23,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,18 % während des Prognosezeitraums (2026–2032). Beschleunigte Investitionen aus Staatsfonds, Hyperscale-Cloud-Ausbauten und staatliche Programme zur digitalen Wirtschaft unterstützen die rasche Kapazitätserweiterung der Region. Die mechanische Infrastruktur behält ihre führende Position aufgrund des Kühlbedarfs in Wüstenklimata, während elektrische Systeme das schnellste Ausgabenwachstum verzeichnen, da Betreiber auf hochdichte KI-Workloads setzen. Die Vereinigten Arabischen Emirate (VAE) verankern den Markt für den Bau von Rechenzentren im Nahen Osten mit ausgereifter Konnektivität und erneuerbaren Energieoptionen, während Saudi-Arabiens Vision-2030-Pipeline das Königreich zur am schnellsten wachsenden Arena macht. Lieferkettenengpässe bei Stahl und speziellen Kühlgeräten verschärfen die Projektzeitpläne, aber langfristige Stromabnahmeverträge (PPAs) auf Basis von Solar- und Kernkraftanlagen helfen, Betriebskosten und CO₂-Verbindlichkeiten auszugleichen.
Wichtigste Erkenntnisse des Berichts
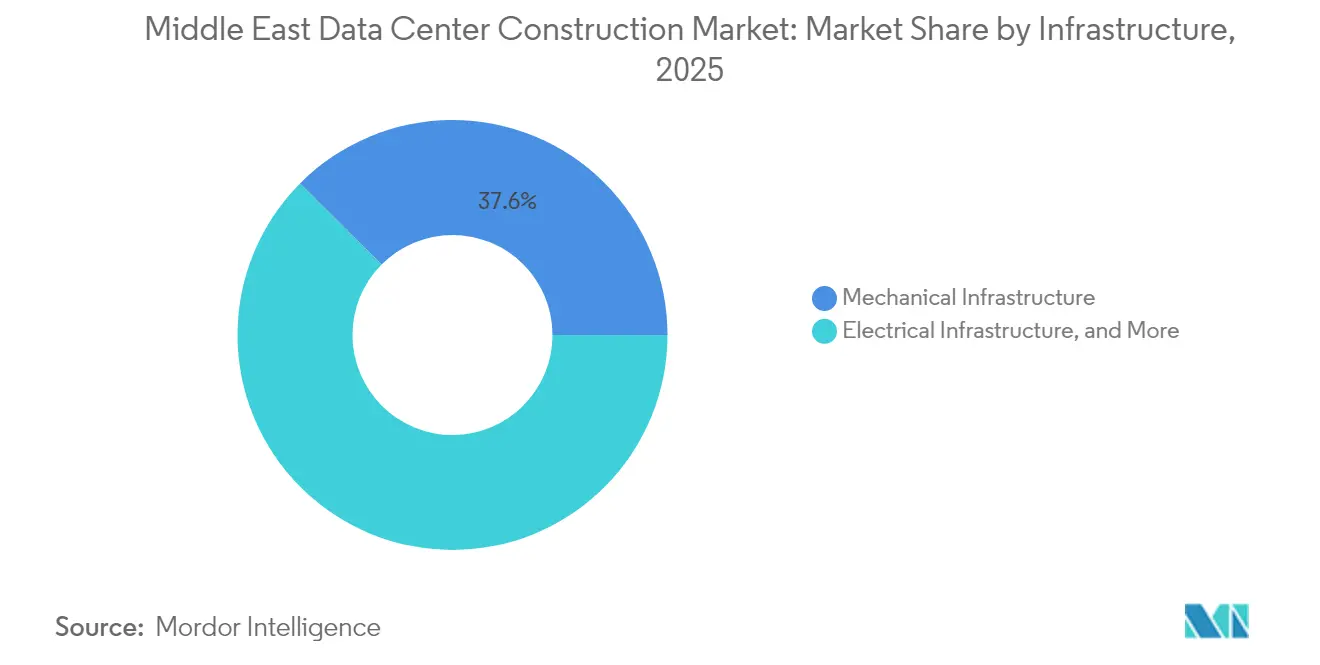
- Nach Infrastruktur hielten mechanische Systeme im Jahr 2025 einen Marktanteil von 37,55 % am Markt für den Bau von Rechenzentren im Nahen Osten. Elektrische Systeme werden voraussichtlich bis 2032 mit einer CAGR von 27,84 % wachsen.
- Nach Tier-Typ dominierten Tier-III-Installationen im Jahr 2025 mit einem Umsatzanteil von 53,65 %. Tier-IV-Anlagen sollen bis 2032 mit einer CAGR von 21,72 % wachsen.
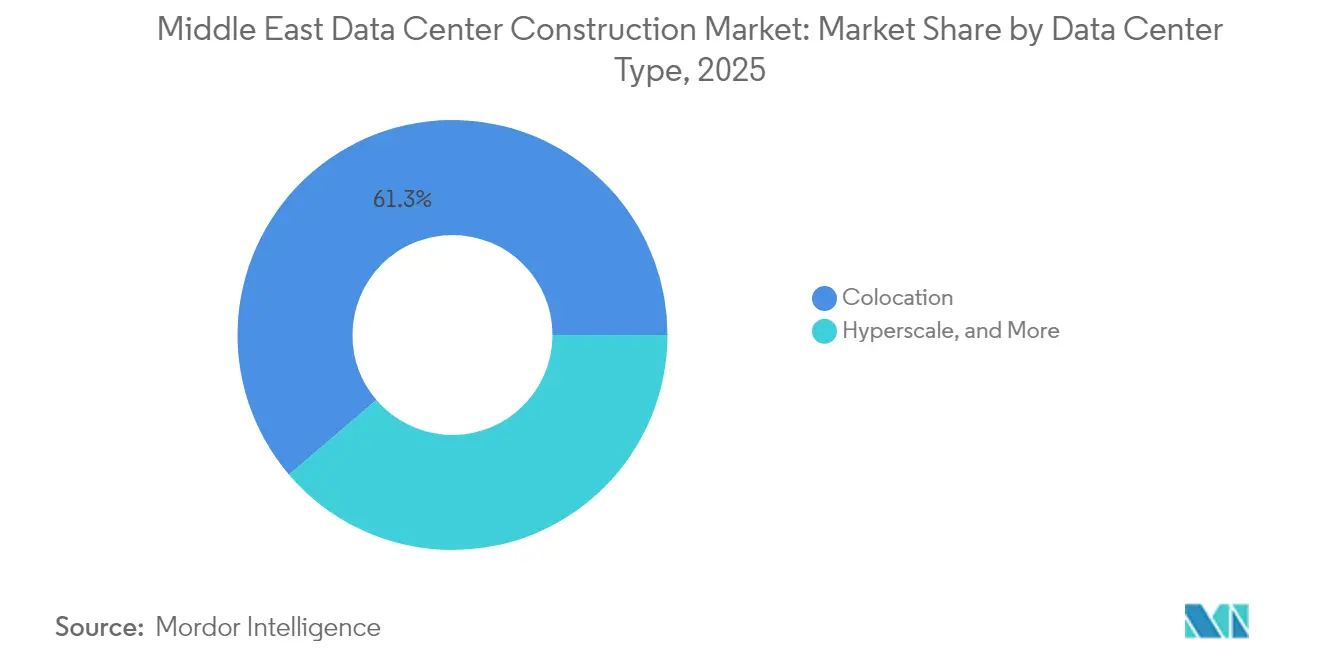
- Nach Rechenzentrumstyp führte Kollokation mit einem Anteil von 61,25 % an der Marktgröße für den Bau von Rechenzentren im Nahen Osten im Jahr 2025. Nach Rechenzentrumstyp wird für Hyperscale-Bereitstellungen eine CAGR von 28,85 % bis 2032 prognostiziert.
- Nach Endnutzerbranche führte IT und Telekommunikation mit einem Anteil von 40,35 % an der Marktgröße für den Bau von Rechenzentren im Nahen Osten im Jahr 2025 und wird voraussichtlich mit einer CAGR von 20,98 % bis 2032 wachsen.
- Nach Geografie erfassten die VAE 32,60 % des Umsatzes im Jahr 2025, während Saudi-Arabien bis 2032 mit 20,83 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für den Bau von Rechenzentren im Nahen Osten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Cloud- und KI-Ausbauten | +8.20% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Staatliche Programme zur digitalen Wirtschaft und Vision-Programme | +6.10% | Saudi-Arabien, VAE, Oman | Langfristig (≥ 4 Jahre) |
| 5G-Edge-Latenzanforderungen | +3.80% | GCC-weit, VAE führend | Kurzfristig (≤ 2 Jahre) |
| Versorgungsmaßstäbliche Solar- und Kernkraft-PPAs | +2.90% | VAE, Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Maßgeschneiderte Finanzierung durch Staatsfonds | +2.10% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Kabellandungen am Roten Meer und am Golf | +1.40% | Saudi-Arabien–Ägypten-Korridor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Cloud- und KI-Ausbauten beschleunigen die regionale Infrastrukturtransformation
Die Partnerschaft von OpenAI mit G42 auf dem 5-GW-Campus „Stargate VAE” treibt die Rack-Leistungsdichten auf 80 kW und macht Flüssigkühlung zum Basisdesign. Microsofts Technologien ohne Wasserverbrauch erweitern die mechanische Komplexität in Wüstenumgebungen weiter [1]HPCwire, „Microsoft wird 2026 Rechenzentren ohne Wasserverbrauch eröffnen”, hpcwire.com. Diese Bereitstellungen steigern die Nachfrage nach elektrischen Teilsystemen und verankern den Markt für den Bau von Rechenzentren im Nahen Osten als Testfeld für hochdichte Designs der nächsten Generation.
Staatliche Programme zur digitalen Wirtschaft und Vision-Programme treiben die Entwicklung souveräner Infrastruktur voran
Saudi-Arabiens Entwurf des Gesetzes über globale KI-Hubs führt Datenbotschaftsbestimmungen ein, die inländische Ausbauten begünstigen [2]CMS LawNow, „Gestaltung der Zukunft der Datensouveränität: Saudi-Arabien veröffentlicht neuen Entwurf des Gesetzes über globale KI-Hubs”, cms-lawnow.com. Parallele Maßnahmen in den VAE und Oman verankern lokale Inhaltsschwellen in Beschaffungsregeln. Der daraus resultierende vorhersehbare Nachfragestrom unterstützt langfristige Kapitalausgaben und festigt den Markt für den Bau von Rechenzentren im Nahen Osten als zentrale Plattform für Strategien der digitalen Regierung.
5G-Edge-Latenzanforderungen fördern die Entwicklung verteilter Standorte
Der Rollout von e& (formerly Etisalat) mit 5G-Edge-in-a-Box integriert Mikro-Rechenzentren in Mobilfunkknoten und reduziert die Latenz auf unter 10 ms für AR- und IoT-Workloads [3].Intel, „Etisalat nutzt 5G-Edge-Computing”, intel.com Diese Projekte stützen sich auf vorgefertigte Module und bevorzugen lokale Bauunternehmen, die zur schnellen Standortaktivierung in der Lage sind, was die Beteiligung am Markt für den Bau von Rechenzentren im Nahen Osten erweitert.
Versorgungsmaßstäbliche Solar- und Kernkraft-PPAs verändern die Energiewirtschaft
Die 5,3-GW-Barakah-Reaktoren der VAE liefern kohlenstofffreie Grundlastenergie, die mit den Netto-Null-Zielen von Unternehmen übereinstimmt. Saudi-Arabiens Solarauktionen werden unter 0,02 USD pro kWh abgeschlossen und sichern eine dreißigjährige Sichtbarkeit der Stromkosten. Entwickler synchronisieren nun die Unterzeichnung von PPAs mit dem frühen Design und verknüpfen die Energiestrategie fest mit der Bauphasierung im gesamten Markt für den Bau von Rechenzentren im Nahen Osten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Netzstromversorgung und Dieselpreisinflation | −4.3% | Saudi-Arabien, Kuwait, Oman | Kurzfristig (≤ 2 Jahre) |
| Knappheit an Kühlwasser und Abwassergebühren | −3.1% | GCC-weit; akut in den VAE und Katar | Mittelfristig (2–4 Jahre) |
| Mangel an Tier-III/IV-zertifiziertem Personal | −2.8% | Regional; am stärksten in Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Hürden bei lokalem Inhalt und Datensouveränität | −1.9% | Regulierungszonen in Saudi-Arabien und den VAE | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Netzstromversorgung und Inflation der Dieselkapitalausgaben hemmen den schnellen Ausbau
Übertragungsaufrüstungen hinken der Nachfrage hinterher und verzögern die Inbetriebnahme in saudi-arabischen Wachstumskorridoren um bis zu 18 Monate. Diesel-Notstromsysteme kosten aufgrund von Stahl- und Transportaufschlägen 35–40 % mehr als im Jahr 2024 [4]Steel Radar, „Bewehrungsstahlpreise steigen, da Saudi-Arabiens Megaprojekte die Marktnachfrage ankurbeln”, steelradar.com. Diese Faktoren verlangsamen kurzfristige Projektstarts im Markt für den Bau von Rechenzentren im Nahen Osten.
Knappheit an Kühlwasser und Abwassergebühren treiben Innovationsanforderungen voran
Entsalzungsgebühren treiben die Betriebswasserkosten auf 15–20 % der Betriebsausgaben (OPEX), was Betreiber dazu veranlasst, luftgekühlte oder wasserfreie Designs einzuführen, die den Energieverbrauch um 20–30 % erhöhen. Genehmigungszyklen verlängern sich, da Behörden Abwasserpläne prüfen, was die Bauzeitpläne im Markt für den Bau von Rechenzentren im Nahen Osten verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastruktur: Elektrische Systeme skalieren für hochdichte Lasten
Der Umsatz mit elektrischen Geräten stieg infolge wachsender GPU-Cluster, und elektrische Teilsysteme sind auf dem Weg zu einer CAGR von 27,84 %. Schaltanlagen, Stromverteilungseinheiten (PDUs) und unterbrechungsfreie Stromversorgungen (USV) mit einer Kapazität von 40–80 kW pro Rack gestalten Raumlayouts um und erhöhen Strukturlasten. Die Marktgröße für den Bau von Rechenzentren im Nahen Osten für elektrische Systeme wird bis 2032 voraussichtlich 6,72 Milliarden USD erreichen. Die Integration von Flüssigkühlpumpen erhöht den elektrischen Verbrauch der Anlage um 15–25 %, was die Grenzen zwischen mechanischen und elektrischen Gewerken verwischt. Dienstleister bündeln daher Design, Integration und Beratung zu erneuerbaren Energien in schlüsselfertige Angebote und vertiefen die Spezialisierung im Markt für den Bau von Rechenzentren im Nahen Osten.
Mechanische Systeme absorbieren weiterhin den größten Ausgabenanteil, da Wüstenstandorte eine robuste Kühlung erfordern. Die rasche Einführung von Heckwärmetauschern und Direktkühlkreisläufen hält den mechanischen Anteil im Jahr 2025 bei 37,55 %. Projektdesigns weisen nun zusätzliche Weißraumhöhe für die Verteilerführung und schwerere Kältemaschinen zu, was die Baukosten erhöht. Die Koordination von Elektro- und Mechanikgewerken definiert daher den kritischen Projektpfad und prägt die Wettbewerbspositionierung im gesamten Markt für den Bau von Rechenzentren im Nahen Osten.


Nach Tier-Typ: Zuverlässigkeitspräferenzen diversifizieren Kapitalausgabenprofile
Tier III hatte im Jahr 2025 einen Anteil von 53,65 %, indem es eine Verfügbarkeit von 99,982 % mit Kostenkontrolle in Einklang brachte. Bank- und Behördenkunden treiben jedoch die Akzeptanz von Tier IV auf eine CAGR von 21,72 % bis 2032, da sie aktiv-aktive Architekturen einführen. Tier IVs höhere Abdichtung und doppelte Busschienen-Elektrikschemata erhöhen die Kapitalausgaben um 25–30 %, ermöglichen jedoch Premiumpreise. Der Marktanteil für den Bau von Rechenzentren im Nahen Osten für Tier IV soll bis 2032 17,45 % erreichen, da regulatorische und Fintech-Workloads zunehmen.
Edge-Bereitstellungen bevorzugen im Allgemeinen Tier-II-Gehäuse, um den Rollout zu beschleunigen. Modulare Anbieter zertifizieren Komponenten im Werk, reduzieren die Baustellenarbeit um die Hälfte und ermöglichen 12-wöchige Inbetriebnahmezyklen. Uptime-Institute-Zertifikate bleiben eine Beschaffungsvoraussetzung, was kleinere Bauunternehmen zur Zusammenarbeit mit globalen Prüfern zwingt. Zertifizierungsrückstände verschärfen jedoch das regionale Qualifikationsdefizit und verlangsamen einige Tier-III-Upgrades im Markt für den Bau von Rechenzentren im Nahen Osten.
Nach Rechenzentrumstyp: Hyperscale-Dynamik definiert Skalenökonomien neu
Kollokation hält den größten Umsatzanteil bei 61,25 %, unterstützt durch Unternehmensauslagerung und Cross-Connect-Dichte. Dennoch verzeichnen Hyperscale-Ausbauten eine CAGR von 28,85 %, da Cloud-Giganten inländische Zonen für KI- und souveräne Workloads anstreben. Der Stargate-VAE-Campus mit 5 GW allein wird die Marktgröße für den Bau von Rechenzentren im Nahen Osten zwischen 2025 und 2028 um 2,5 Milliarden USD erhöhen. Hyperscale-Verträge erfordern Blöcke von 50–100 MW, was die Beschaffung auf Megapakete für elektrische Schaltschränke und Flüssigkühlverteiler verlagert.
Unternehmens-, Edge- und modulare Footprints adressieren latenzempfindliche Anwendungsfälle. Telekommunikationsbetreiber platzieren Edge-Pods gemeinsam in 5G-Türmen und verkürzen Bauzyklen auf Wochen. Diese verteilte Schicht leitet den Datenverkehr zurück zu zentralen Hyperscale-Standorten und bildet eine hybride Topologie, die Umsatzkanäle im gesamten Markt für den Bau von Rechenzentren im Nahen Osten erweitert.
Nach Endnutzerbranche: IT und Telekommunikation sichern strukturelle Nachfrage
IT- und Telekommunikationsunternehmen generierten im Jahr 2025 40,35 % des Bauwerts und halten bis 2032 eine CAGR von 20,98 %. Netzwerktransformation, Content-Delivery und KI-Plattform-Rollouts halten diese Käufer in mehrjährigen Kapitalausgabenplänen. Finanzdienstleistungskunden implementieren private Tier-IV-Clouds, um Sofortzahlungsvorschriften zu erfüllen, was die Hochverfügbarkeitsnachfrage steigert. Das Gesundheitswesen beschleunigt sich durch die Einführung von Telemedizin und Vorschriften für die sichere Speicherung von Patientendaten, was die Anforderungen an ISO-27001- und HIPAA-konforme Ausbauten intensiviert. Regierungs- und Verteidigungseinrichtungen reservieren isolierte Hallen oder eigenständige Anlagen mit luftgespaltenen Netzwerken, was die physischen Sicherheitsspezifikationen erhöht und spezialisierte Auftragnehmer tiefer in den Markt für den Bau von Rechenzentren im Nahen Osten treibt.
Geografische Analyse
Die VAE kontrollieren 32,60 % der Ausgaben im Jahr 2025 dank der trägerdichten Hubs in Dubai und der KI-Initiativen in Abu Dhabi. Kernkraft-Grundlast und 2 GW Dachsolar-PPAs verankern die Stromresilienz, und die Aggregation von Unterseekabeln festigt Dubai als wichtigstes Interconnect-Gateway. Die Marktgröße für den Bau von Rechenzentren im Nahen Osten, die mit VAE-Projekten verbunden ist, wird bis 2032 voraussichtlich 7,79 Milliarden USD erreichen.
Saudi-Arabien verzeichnet die schnellste Entwicklung mit einer CAGR von 20,83 %, unterstützt durch Vision-2030-Projekte wie NEOM und Smart-City-Korridore. Center3 des Königreichs plant bis 2030 eine Kapazität von 1 GW, während Alfanar und DataVolt Standorte mit mehreren hundert MW ankündigen. Regulatorische Innovationen, einschließlich Datenbotschaftsklauseln, ziehen ausländisches Kapital an, und die Diversifizierung des lokalen Energiemixes verringert die Abhängigkeit von fossilen Brennstoffen.
Katar, Kuwait, Oman und Bahrain bilden den aufstrebenden Cluster. Katars LEED-Platinum-MEEZA-Bau setzte einen neuen Nachhaltigkeitsmaßstab. Die 450-Millionen-USD-Ägypten-Partnerschaft von Oman Data Park unterstreicht den regionalen Übertragungseffekt. Unterseekabelrouten über das Rote Meer und den Golf von Akaba stärken die marktübergreifenden Latenzpositionen, erschließen Edge-Knoten-Möglichkeiten und verteilen die Arbeit über den gesamten Markt für den Bau von Rechenzentren im Nahen Osten.
Regulatorisches Umfeld
Die Regulierung des Baus und Betriebs von Rechenzentren im Nahen Osten wird durch Anforderungen an die Datensouveränität, Cloud-Lizenzierung und Zonierungsregelungen geprägt, die beeinflussen, wo Kapazitäten gebaut werden können und wer sie betreiben darf. In Saudi-Arabien regelt die Communications, Space and Technology Commission (CST) Anbieter von Rechenzentrumsdienstleistungen über die Data Center Services Regulations und die Cloud Computing Services Provisioning Regulations von 2023, während das saudische Datenschutzgesetz Erwägungen zur Datenresidenz vorantreibt, die Hyperscaler und staatliche Workloads zu Anlagen im Land lenken.
In den VAE sind die Anforderungen über die föderale Gesetzgebung wie das Federal Decree-Law No. 45 of 2021 geschichtet, zusammen mit separaten Rechtsrahmen in Freizonen wie DIFC und ADGM, was die Projektstrukturierung, Vertragsmodelle und den Umfang der Compliance je nach Standort beeinflusst. Außerhalb des GCC-Kerns führte Oman die Ministerial Decision No. 1152/2/19/2024-20 (September 2024) ein, die Cloud Computing und Rechenzentren abdeckt und formale Lizenzierungsparameter hinzufügt, die Genehmigungs- und Lieferzeitpläne für Neubauten und Erweiterungen prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Standortwahl und der Koordination mit Versorgungsunternehmen (Grundstück, Netzanschluss und Wasserstrategie) und geht dann in Design und Engineering (Konzept, detaillierte MEP-Planung und Compliance-Planung) über. Es folgt die Beschaffung von elektrischen und mechanischen Paketen mit langen Lieferzeiten, dann Bauarbeiten, Ausbau, Inbetriebnahme und Übergabe an den Betrieb. Im Nahen Osten wird die Lieferung bei Hyperscale-Projekten häufig unter federführenden EPC- oder MEP-Auftragnehmern zusammengefasst, wobei Unternehmen wie Laing O'Rourke, James L Williams (JLW) und Allied Group DCI den Bau und die Integration unterstützen, während Projektmanagement und Kostenkontrolle üblicherweise von Spezialisten wie Turner & Townsend übernommen werden.
Beschaffung und Logistik bilden ein prägendes Bindeglied im mittleren Bereich der Wertschöpfungskette, da hochdichte Bauten spezialisierte Schaltanlagen, USV-Systeme, Komponenten für Flüssigkeitskühlung und vorgefertigte Skids erfordern, die häufig importiert und über Hubs wie Jebel Ali in den VAE bereitgestellt werden. Um Zeitpläne zu straffen und die Finanzierbarkeit zu verbessern, setzen Entwickler und Auftragnehmer zunehmend auf modulare Baukonzepte, BIM-gestützte Koordination und spezialisierte Beschaffungsstrategien, die OEM-Lieferzeiten mit gestaffelten Energetisierungs- und Inbetriebnahmemeilensteinen abstimmen.
Wettbewerbslandschaft
Regionale Champions und globale Marktführer konkurrieren um Grundstücke, Strom und Kunden. Khazna Data Centers verfügt über 300 MW und setzt auf dieselfreies Design, indem Solar-PPAs mit Batteriespeichern kombiniert werden, um OPEX-Vorteile zu sichern. Digital Realty und Equinix Inc. skalieren durch Joint Ventures und nutzen Markenvertrauen und globale Reichweite, um Hyperscale-Ankermieter zu gewinnen. Bauunternehmen bilden dreigliedrige Allianzen mit OEMs und Versorgungsunternehmen, um die Geräteversorgung und Netzanbindung zu gewährleisten – eine Taktik, die Stahlvolatilität und Generatorverzögerungen mindert.
Lieferkettenstrategien differenzieren Betreiber. Bechtels gemeinsame Fertigungseinheit mit Unger Steel sichert die Verfügbarkeit von Baustahl in den VAE. Schneider Electrics 700-Millionen-USD-Expansion in den USA fügt Schaltanlagenkapazität für GCC-Projekte hinzu. Partnerschaften mit Flüssigkühlspezialisten entwickeln sich zu einem neuen Wettbewerbshebel, wobei Anbieter maßgeschneiderte Verteilerkits gebündelt mit Wärmemanagementsoftware anbieten. Marktführer, die fachübergreifende Koordination beherrschen, behalten ihre Preissetzungsmacht im Markt für den Bau von Rechenzentren im Nahen Osten.
Marktführer in der Branche für den Bau von Rechenzentren im Nahen Osten
Laing O'Rourke
McLaren Construction Group PLC
Turner & Townsend
James L Williams Middle East.
Alfanar Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Erweiterung von White-Space-Flächen ist zunehmend an KI-taugliches, hochdichtes Design gebunden, was Chancen für Auftragnehmer und OEM-Ökosysteme schafft, die integrierte elektrische, mechanische und Steuerungspakete in großem Maßstab liefern können. Diese Entwicklung zeigt sich am 5-GW-Campus Stargate UAE, der Flüssigkeitskühlung als Standarddesign vorantreibt und die Komplexität der Stromversorgung erhöht, während Khaznas 100-MW-KI-optimierte Anlage in Ajman auf eine wachsende Nachfrage nach großen, flüssigkeitskühlungsfähigen Bauten in den VAE und dem breiteren GCC hinweist.
Regulatorische Schritte auf Länderebene und nationale Digitalprogramme legen zudem klarere Wege für Neubauten und Partnerschaften fest, insbesondere in Saudi-Arabien und den VAE. Der Lizenzierungsrahmen der CST in Saudi-Arabien für Rechenzentren und Cloud-Dienste (Vorschriften von 2023), kombiniert mit aktiver Investitionsförderung für neue Rechenzentrumspartnerschaften, verbessert den Weg zu Kapazitäten im Land, während die föderalen und freizonenspezifischen Rechtsstrukturen der VAE, einschließlich DIFC und ADGM, mehrere Optionen zur Projektstrukturierung für Colocation- und Hyperscale-Entwicklungen unterstützen. Zusammen erweitern diese Bedingungen die Möglichkeiten für spezialisierte Dienstleistungen wie Netzanschlussplanung, Design für null- oder niedrigwasserbasierte Kühlung, Unterstützung bei der Tier-III/IV-Zertifizierung und modulare Liefermodelle, die auf Terminrisiken und Fachkräfteknappheit abzielen.
Aktuelle Branchenentwicklungen
- Juli 2026: T964 und Schneider Electric beginnen mit dem Bau eines kommerziellen Tier-III-Rechenzentrums im Irak mit einer anfänglichen Kapazität von 12 MW. Das Projekt erweitert die regionale Präsenz über den GCC hinaus und zeigt grenzüberschreitende Investitionen in Umfang und Resilienz von Rechenzentren.
- Juni 2026: Magna AI und Emaar Executive Company kündigen eine strategische Zusammenarbeit zur Entwicklung souveräner KI-Rechenzentren in Saudi-Arabien an, die EPC-, mechanische, elektrische und Systemintegrationsdienstleistungen umfasst. Die Zusammenarbeit unterstützt den Vorstoß Saudi-Arabiens im Bereich KI-Rechenzentren und beschleunigt souveräne Kapazitäten durch integrierte EPC- und Investitionsleistungen.
- Juni 2026: Vertiv, Edge-Serve, Integrated Roots Company Ltd. und PDC unterzeichnen eine Rahmenvereinbarung zur Entwicklung konvergenter, KI-tauglicher Rechenzentrumsinfrastruktur im gesamten GCC. Die Vereinbarung legt einen Multi-Vendor-Ansatz für integrierte Lieferung und Bau für KI-Workloads in der Region fest.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie wird der Markt als jährliche Ausgaben definiert, die mit dem Bau und der Ausstattung von Rechenzentrumsanlagen im gesamten Nahen Osten verbunden sind, wobei der gesamte Projektzyklus vom Design bis zur Inbetriebnahme abgedeckt wird, sofern die Ausgaben dem Standort zuzuordnen sind.
Ausschlüsse aus dem Umfang: Grundstückserwerb, laufender Anlagenbetrieb und reine Telekom-Netzausbauten außerhalb der Rechenzentrumsgrenze werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösungen
- Stromverteilungseinheiten
- Schaltanlagen
- Sonstige
- Stromausfallsicherungslösungen
- Unterbrechungsfreie Stromversorgung (USV)
- Generatoren
- Stromverteilungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Flüssigkeitsbasierte Kühlung
- Luftbasierte Kühlung
- Racks und Schränke
- Sonstige mechanische Infrastruktur
- Kühlsysteme
- IT-Infrastruktur
- Server
- Speicher
- Sonstige IT-Infrastruktur
- Allgemeiner Bau
- Dienstleistungen (Design und Beratung, Integration, Support und Wartung)
- Elektrische Infrastruktur
- Nach Tier-Typ
- Tier I und Tier II
- Tier III
- Tier IV
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscale / Eigenbau
- Unternehmen / Edge / Modular
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen
- IT und Telekommunikation
- Regierung und Verteidigung
- Gesundheitswesen
- Sonstige Endnutzer
- Nach Geografie
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Kuwait
- Übriger Naher Osten
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung des Baubedarfs nach Ländern anhand öffentlicher Projektpipelines und makroökonomischer Indikatoren und richtete diese Signale anschließend an den im Zeitverlauf nachverfolgbaren Kapazitätszuwächsen von Rechenzentren aus. Wir stützten uns auf offizielle und branchenspezifische Quellen wie nationale Statistikbehörden und Zentralbanken, UN Comtrade für Handelsströme elektrischer Ausrüstung, IEA und nationale Energieregulierungsbehörden für den Strom- und Netzkontext sowie ITU für Konnektivitätsindikatoren, die oft parallel zum Ausbau der digitalen Infrastruktur verlaufen.
Um Aktivität in Ausgaben zu übersetzen, wurden auch sekundäre Eingaben aus Unternehmensjahresberichten, Investorenpräsentationen, Ausschreibungsportalen und seriöser regionaler Presse herangezogen, die über neue Campusanlagen und Erweiterungen berichtet. Ausgewählte kostenpflichtige Abonnements wurden nur dort eingesetzt, wo sie zusätzliche Struktur bieten, etwa für Prüfungen von Import- und Exportdaten auf Sendungsebene, Patentrecherchen zu Trends bei Kühl- und Stromversorgungsgeräten sowie Unternehmensfinanzdaten zur Gegenprüfung des Engagements in rechenzentrumsbezogenen Arbeiten. Die hier aufgeführten Desk-Quellen sind lediglich beispielhaft, und es wurden weitere Referenzen verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was die Desk-Signale nicht vollständig erklären konnten, insbesondere die Aufteilung zwischen Rohbau, MEP-Ausbau und Dienstleistungen sowie die Frage, wie die Projektphasierung das jährliche Ausgabenmuster verändert. Wir sprachen mit Stakeholdern aus Engineering und Bau, auf Ausrüstung spezialisierten Fachleuten, Betreibern und lokalen Beratern im gesamten Nahen Osten, damit Kosten pro MW, Tier-Anforderungen und Kühlungsoptionen auf Länderebene realistisch blieben.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 17 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 56 % |
Marktdimensionierung & Prognose
Das Modell beginnt mit einem Top-down-Aufbau, bei dem geplante und im Bau befindliche Kapazitäten durch Anwendung typischer Kostenkurven für Bauarbeiten, Elektrik, Mechanik und Ausbauzeitplanung in jährliche Bauausgaben rekonstruiert werden, die dann an die Realitäten der Umsetzung auf Länderebene angepasst werden. Sobald der Ausgabenpool gebildet ist, verwenden wir selektive Bottom-up-Näherungen, um die Gesamtwerte realistisch zu halten, wie stichprobenartige Projektkostenbenchmarks, Kanalprüfungen zu Lieferzeiten wichtiger Ausrüstung und Plausibilitätsprüfungen anhand typischer durchschnittlicher Verkaufspreise pro Einheit für Schaltanlagen, USV-Blöcke, Generatoren und Kühlsysteme.
Wesentliche Eingaben, die die Marktgröße prägen, umfassen angekündigte und nachverfolgte Kapazitätszuwächse von Rechenzentren (MW), durchschnittliche Baukosten pro MW nach Tier, den Anteil von Flüssigkeitskühlung gegenüber luftbasierten Systemen in hochdichten Hallen, Redundanznormen für die Stromversorgung sowie lokale Kosteninflation für Stahl, Kupfer und spezialisierte MEP-Arbeitskräfte. Fehlt es einem Projekt an ausreichenden Details, wird die Lücke durch Zuordnung zu einem standardisierten Profil basierend auf Rechenzentrumstyp und Tier geschlossen, wonach die angenommene Zeitplanung mit Interview-Feedback erneut geprüft wird.
Prognosen werden mittels Szenarioanalyse erstellt, die durch eine leichte multivariate Regression unterstützt wird, wobei erwartete MW-Zuwächse, Stromverfügbarkeit und der Zeitpunkt großer Programme der digitalen Wirtschaft als Hauptfaktoren fungieren. Der endgültige Verlauf wird an das angepasst, was Praktiker als umsetzbare Zeitpläne ansehen, sodass die Prognose nicht davon ausgeht, dass die gesamte Pipeline mit derselben Geschwindigkeit umgesetzt wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit die Zahlen nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Ankündigungen von Stromanschlüssen, dem Zeitpunkt der Bauvergabe und der Importintensität wichtiger elektrischer und Kühlungsausrüstung, was hilft, ungewöhnliche Sprünge zu erkennen, die nicht mit der Aktivität vor Ort übereinstimmen.
Jede größere Abweichung löst eine erneute Prüfung der Projektphasierung, der Kosteneingaben und der Ländergewichtungen aus, gefolgt von einer internen Analystenprüfung vor der Freigabe. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen, etwa wenn ein großer Hyperscale-Campus in die Umsetzung geht oder eine klare politische Verschiebung den Zugang zu Strom beeinflusst. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden eine aktualisierte Sicht auf Basis der neuesten verfügbaren Informationen erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den Bau von Rechenzentren im Nahen Osten mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können stark variieren, da der Begriff Bau in verschiedenen Studien nicht einheitlich verwendet wird und weil manche Quellen aktive Bauausgaben mit mehrjährigen Pipeline-Absichten vermischen. Unterschiede zeigen sich auch, wenn die Geografie vom Nahen Osten auf MEA erweitert wird oder wenn die gemessene Einheit als Investition bezeichnet wird, obwohl sie Posten enthalten kann, die nicht durchgängig in den jährlichen Bauausgaben erfasst werden.
IT-Infrastrukturausgaben, insbesondere für Server und Speicher, gehören zum Erfassungsbereich von Mordor Intelligence für diesen Markt, was den ausgewiesenen Wert oft höher ausfallen lässt als bei Schätzungen, die das Modell auf reine Bauarbeiten und MEP beschränken. Lücken entstehen zudem dadurch, wie die Kosten pro MW aktualisiert werden (fest versus mit Material- und Arbeitskosten eskaliert), ob der Tier-Mix einheitlich über alle Länder angenommen wird und wie der Zeitpunkt der Währungsumrechnung bei großen, in Landeswährungen bepreisten Projekten gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,24 Mrd. USD (2025) | |
| Branchenforschungsveröffentlichung A | 4,12 Mrd. USD (2025) | Ausgewiesen als Marktgröße nach Investitionen für MEA, wobei der Anteil, der ausschließlich auf den Nahen Osten entfällt, sowie der Ansatz zur Jahresumrechnung nicht explizit gemacht werden, was die Vergleichbarkeit mit einem Ausgabenmodell für den Nahen Osten verringern kann. |
| Branchenforschungsveröffentlichung A | 15,97 Mrd. USD (2031) | Verwendet einen MEA-Gesamtwert und eine Investitionsbetrachtung bis 2031, die die Länderabdeckung und den Zeitpunkt der Projektausgaben auf eine Weise vermischen kann, die sich von einem jährlichen Bauausgabenaufbau für den Nahen Osten unterscheidet. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich durch die geografische Abdeckung und das, was innerhalb der jährlichen Ausgaben im Gegensatz zu einer breiteren Investitionsperspektive gezählt wird, erklärt wird. Indem der Bedarfspool an beobachtbare Kapazitätszuwächse gekoppelt bleibt und Kosten- sowie Phasierungsannahmen anschließend durch Interviews überprüft werden, bleibt die resultierende Schätzung auf klare Eingaben rückführbar, die überarbeitet werden können, wenn sich Projektlisten und Kosten ändern.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wachsen die Bauausgaben im Markt für den Bau von Rechenzentren im Nahen Osten?
Die Ausgaben steigen mit einer CAGR von 24,18 % und sollen bis 2032 einen Wert von 23,86 Milliarden USD erreichen.
Welches Land generiert heute den größten Umsatz?
Die VAE halten 32,60 % der Ausgaben im Jahr 2025, angetrieben durch starke Konnektivität und Zugang zu erneuerbarer Energie.
Welches Segment wächst am schnellsten?
Hyperscale-Ausbauten verzeichnen eine CAGR von 28,85 %, da Cloud-Anbieter KI-optimierte Campusse errichten.
Warum gewinnen Tier-IV-Anlagen an Bedeutung?
Finanzdienstleistungs- und Behördenkunden benötigen eine Verfügbarkeit von 99,995 %, was die Tier-IV-Nachfrage mit einer CAGR von 21,72 % steigert.
Wie gehen Entwickler mit dem hohen Energieverbrauch um?
Langfristige Solar- und Kernkraft-PPAs sichern kostengünstige, kohlenstofffreie Grundlastenergie und verbessern die Nachhaltigkeit.
Was ist das größte kurzfristige Hindernis für neue Projekte?
Verzögerungen bei der Netzanbindung und Inflation bei Diesel-Notstromsystemen verlängern viele Projektzeitpläne um bis zu 18 Monate.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Rackmarkt für Rechenzentren im Nahen Osten Nachfrage nach Racks im Nahen Osten, aufgeschlüsselt nach Rackgröße, Racktyp und Tier.
- Naher Osten Data-Center-Physical-Security-Markt Physische Sicherheit im Nahen Osten, unterteilt nach Lösungstyp und Servicetyp.
- Naher Osten Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte im Nahen Osten, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Künstliche-Intelligenz(KI)-Rechenzentren im Nahen Osten und in Afrika KI-Anlagen im Nahen Osten und Afrika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Data Center Infrastructure Management (DCIM) Markt DCIM-Software weltweit, unterteilt nach Komponente, Tier und Anlagengröße.
- Naher Osten Rechenzentrums-Servermarkt Server im Nahen Osten, aufgeschlüsselt nach Anlagengröße und Tier.
- Saudi-Arabien Markt für Künstliche-Intelligenz(KI)-Rechenzentren Nachfrage nach KI-Anlagen in Saudi-Arabien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.



