
Marktgröße und Marktanteil für ungekühlte Infrarot-Bildgebung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.14 Milliarden US-Dollar |
| Marktgröße (2031) | 7.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
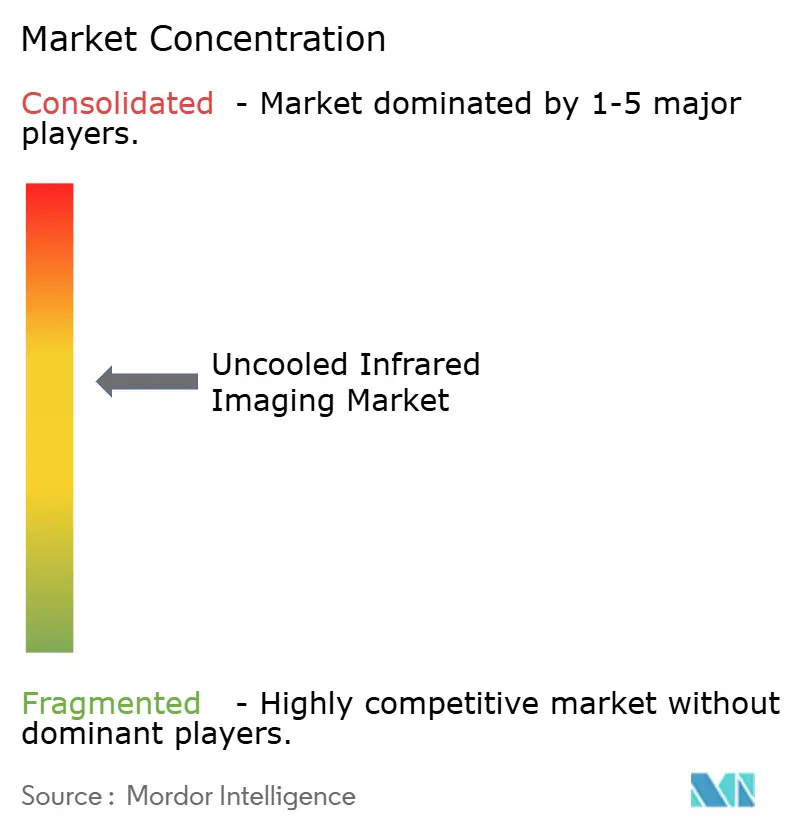
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ungekühlte Infrarot-Bildgebung von Mordor Intelligence
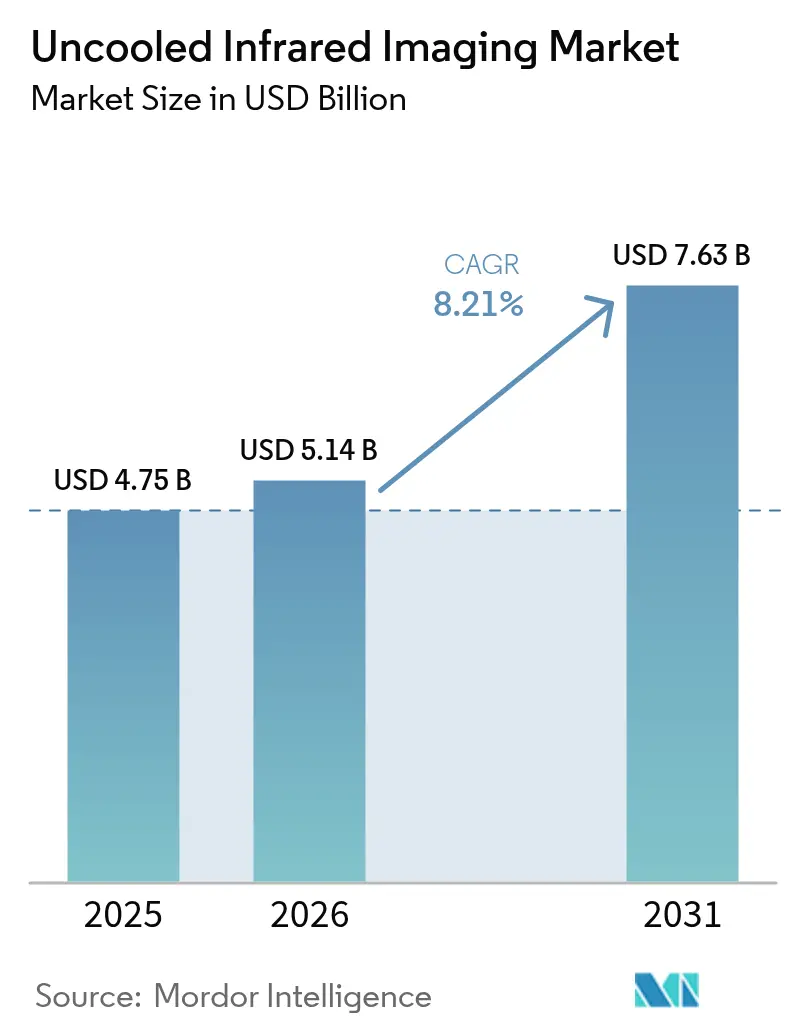
Die Marktgröße für ungekühlte Infrarot-Bildgebung wird voraussichtlich von 4,75 Milliarden USD im Jahr 2025 auf 5,14 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,21 % über den Zeitraum 2026–2031 einen Wert von 7,63 Milliarden USD erreichen. Die Verpackung auf Wafer-Ebene hat die Pixelteilung unter 12 µm gesenkt, sodass ungekühlte Kameras in der Automobil-, Sicherheits- und industriellen Inspektionsbranche preislich an Sensoren für sichtbares Licht heranreichen. Regulatorische Impulse – insbesondere geplante US-amerikanische Vorschriften, die eine nächtliche Fußgängererkennung vorschreiben – setzen die Thermokamera auf die Liste der kritischen Sensoren für die nächste Generation von Fahrerassistenzsystemen. Modernisierungsmaßnahmen im Verteidigungsbereich und Infrastrukturhärtung finanzieren weiterhin hochmargige Aufträge, während die Integration in Smartphones den Weg zur Verbreitung im Verbraucherbereich aufzeigt. Preiserosion bleibt ein zweischneidiges Schwert: Sie erweitert die adressierbare Nachfrage, setzt jedoch die Bruttomargen unter Druck und zwingt Lieferanten, in Edge-Analytics-Firmware und CMOS-kompatible Fertigung zu investieren, um sich zu differenzieren.
Wesentliche Erkenntnisse des Berichts
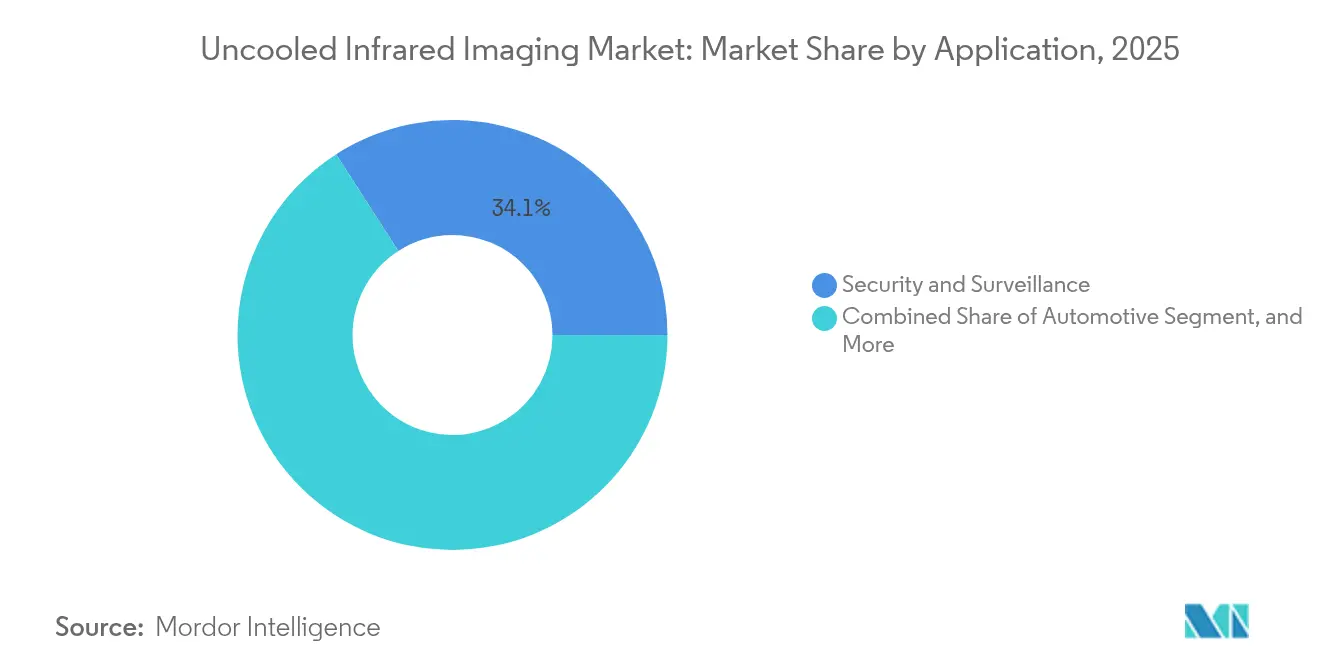
- Nach Anwendung führte Sicherheit und Überwachung im Jahr 2025 mit einem Umsatzanteil von 34,10 %, während der Automobilbereich bis 2031 voraussichtlich einen CAGR von 10,05 % verzeichnen wird.
- Nach Detektor-Technologie entfielen im Jahr 2025 48,60 % des Anteils auf Vanadiumoxid-Mikrobolometer, während amorphes Silizium bis 2031 mit einem CAGR von 9,62 % zulegen soll.
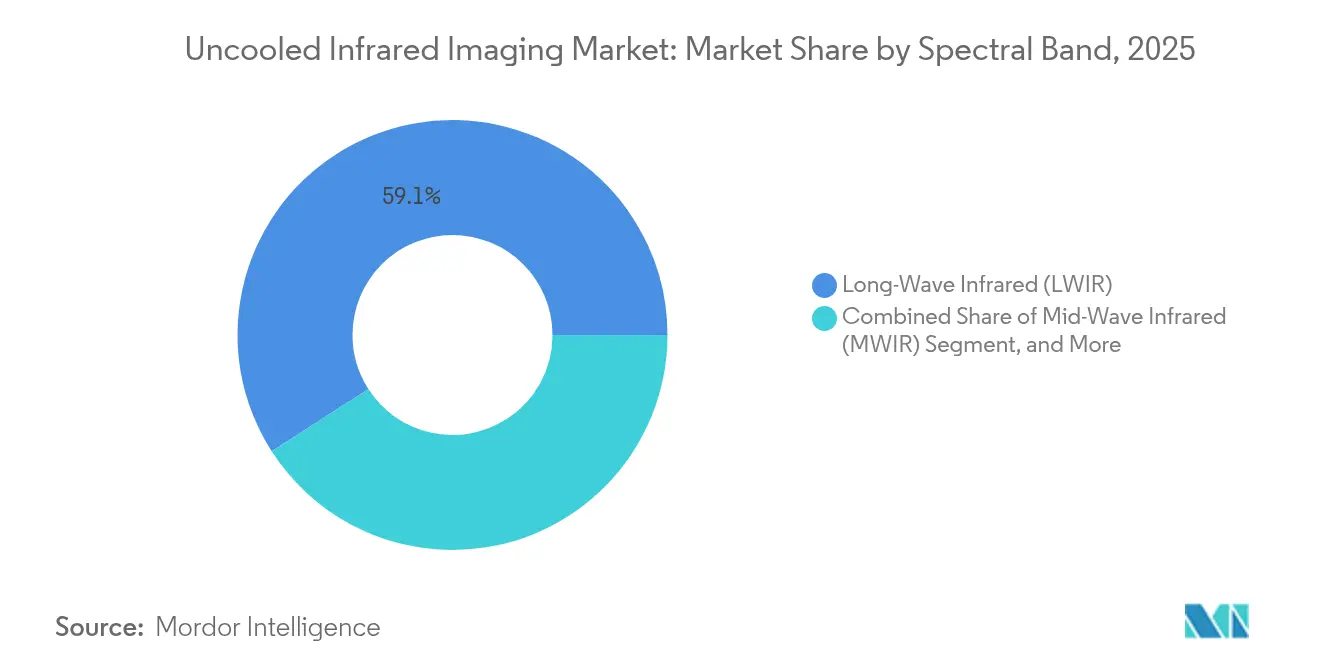
- Nach Spektralband entfiel Langwellen-Infrarot im Jahr 2025 auf 59,10 % des Umsatzes und soll bis 2031 mit einem CAGR von 9,51 % wachsen.
- Nach Produkttyp hielten Handkameras im Jahr 2025 einen Anteil von 44,10 %, während Smartphone-Module bis 2031 einen CAGR von 10,18 % verzeichnen sollen.
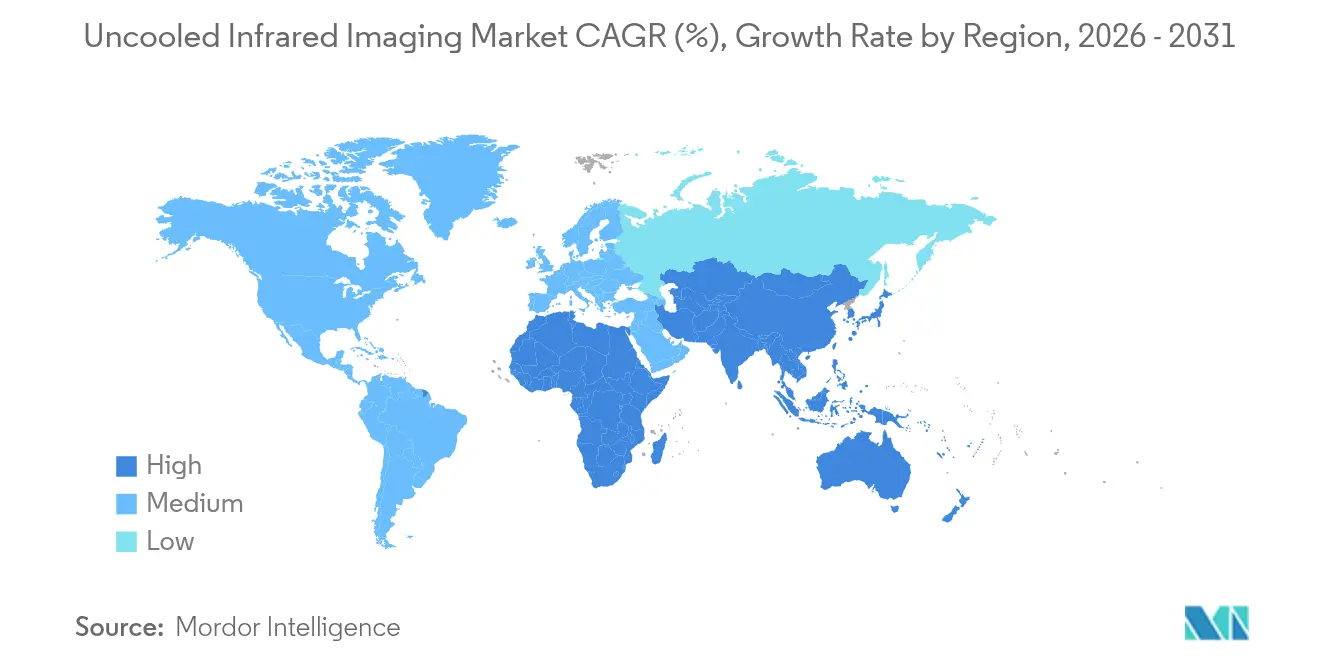
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 41,10 % und soll bis 2031 einen CAGR von 11,29 % verbuchen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Nutzung in automobilen Fahrerassistenzsystemen und Nachtsichtsystemen | +1.8% | Global, mit früher Konzentration in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach industrieller vorausschauender Wartung und Inspektion | +1.2% | Global, am stärksten in nordamerikanischen, europäischen und asiatisch-pazifischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Zunehmende Verteidigungs- und Sicherheitsausgaben für Thermokameras | +1.5% | Global, angeführt von den Vereinigten Staaten, NATO-Mitgliedern, Indien und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für Mikrobolometer-Sensoren | +2.0% | Global, mit Skalenvorteilen in der Fertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Aufkommen von in Smartphones integrierten Thermokameras | +0.8% | Global, frühe Einführung in nordamerikanischen und europäischen Prosumer-Segmenten | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Wafer-Level-Verpackung zur Reduzierung der Pixelteilung unter 10 µm | +0.5% | Global, Forschung und Entwicklung konzentriert in Frankreich, den Vereinigten Staaten und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung in automobilen Fahrerassistenzsystemen und Nachtsichtsystemen
Geplante Vorschriften der Nationalen Straßenverkehrssicherheitsbehörde (National Highway Traffic Safety Administration), die automatische Notbremsungen mit nächtlicher Fußgängererkennung vorschreiben, treiben Thermokameras von Luxusoptionen zu Standard-Sicherheitsausrüstungen voran.[1]Debbie Sniderman, "Valeo and Teledyne FLIR Announce Agreement and First Contract for Thermal Imaging for Automotive Safety Systems," ASM International, asminternational.org Valeo und Teledyne FLIR sicherten sich 2024 den ersten Auftrag auf Stufe B der automobilen Sicherheitsintegrität (Automotive Safety Integrity Level B), was die Produktionsreife für Hochvolumenmodelle bestätigt. Radar hat Schwierigkeiten, lebende Objekte in unübersichtlichem Umfeld zu klassifizieren, Lidar-Leistung verschlechtert sich im Regen, und Sensoren für sichtbares Licht versagen bei schlechten Lichtverhältnissen; Thermokameras schließen diese Lücken bei Entfernungen von über 100 m. Analysten prognostizieren nun jährliche Mikrobolometer-Stückzahlen von über 16 Millionen Einheiten bis 2030 gegenüber weniger als 2 Millionen im Jahr 2024 – ein Skalensprung, der den Markt für ungekühlte Infrarot-Bildgebung hin zu Stückkosten im einstelligen Dollar-Bereich treibt. Magna hat bereits mehr als 1,2 Millionen Thermosysteme in seinem Fahrerassistenz-Portfolio eingesetzt und signalisiert damit wachsendes OEM-Vertrauen.
Steigende Nachfrage nach industrieller vorausschauender Wartung und Inspektion
Ungeplante Ausfallzeiten in Halbleiterfabriken, Chemieanlagen und Kraftwerken kosten bis zu 50.000 USD pro Stunde und stärken die betriebswirtschaftliche Argumentation für die Echtzeit-Thermoinspektion. Ungekühlte Handkameras mit einem Preis unter 5.000 USD ermöglichen es Technikern, Hunderte von Anlagen pro Schicht zu scannen und Heißstellen Wochen vor Ausfällen zu erkennen. In den Sensor eingebettete Edge-Inferencing-Module führen konvolutionelle Netzwerkanalysen direkt auf dem Gerät durch und beseitigen so Latenz- und Bandbreitenbarrieren. Batterielinien für Elektrofahrzeuge stützen sich auf Thermik-Arrays, um Zellenstapierfehler vor thermischen Durchgehern zu erkennen und ganze Produktionschargen zu schützen. ISO-50001-Energieeffizienzaudits stimulieren zudem Käufe, da Gebäudemanager Temperaturkarten in Sanierungsprioritäten umsetzen, die die Betriebskosten senken.
Zunehmende Verteidigungs- und Sicherheitsausgaben für Thermokameras
Das 168,3-Millionen-USD-Aufrüstungsprogramm der US-Armee für Stryker-Aufklärungsfahrzeuge veranschaulicht den Wechsel im Verteidigungsbereich von gekühlten zu ungekühlten Arrays, bei dem Größe, Gewicht, Leistung und Kosten die extreme Empfindlichkeit überwiegen.[2]Editors, "Teledyne FLIR Defense Awarded $168M IDIQ Contract," Photonics Media, photonics.com Die NATO-Verpflichtungen, 2 % des BIP auszugeben, stützen gleichmäßige Aufträge für tragbare Soldatenzielgeräte, Drohnenabwehrsensoren und Perimetersysteme. Indiens 60-%-Inlandsanteilsregelung leitet die Nachfrage von europäischen Hauptauftragnehmern auf lokale Joint Ventures um, während Golfstaaten KI-gestützte, fest montierte Kameras entlang von Pipelines und Grenzen einsetzen. Ungekühlte Lösungen, die zu etwa einem Fünftel der Lebenszykluskosten gekühlter Mittelwellen-Systeme erhältlich sind, dominieren nun die Massenbeschaffung außerhalb von Langstrecken-Scharfschützenoptiken und erweitern den Markt für ungekühlte Infrarot-Bildgebung in Kampf- und Überwachungsrollen.
Sinkende Kosten für Mikrobolometer-Sensoren
Die Wafer-Level-Techniken des CEA-LETI haben die Pixelteilung auf 12 µm verringert, und asiatische Halbleiterfabriken betreiben Mixed-Signal-CMOS-Linien, die Chips für sichtbares Licht und Infrarot nebeneinander produzieren, wodurch die Investitionskosten pro Wafer sinken. Das Unterschreiten der Schwelle von unter 100 USD pro Modul erschließt das Volumen der automobilen Tier-1-Zulieferer – ein Meilenstein, den Lynred-Führungskräfte 2024 als entscheidend bezeichneten. Vertikal integrierte chinesische Lieferanten verkürzen die Vorlaufzeiten vom Detektor zur Kamera auf acht Wochen und unterbieten westliche Mitbewerber bei Perimetersystemen um bis zu 40 %, wodurch der Markt für ungekühlte Infrarot-Bildgebung auf Schulen, Lagerhäuser und Smart-Home-Geräte ausgeweitet wird. Die gestiegenen Ausbeuten von nun über 95 % begünstigen eine positive Kostenspirale und ebnen den Weg für Belegungssensoren und Nutztiermonitore, die Detektor-Chips für unter 20 USD erfordern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Leistungsbeschränkungen im Vergleich zu gekühlten Infrarot-Detektoren | -0.4% | Global, am ausgeprägtesten in Verteidigungs- und wissenschaftlichen Anwendungen | Langfristig (≥ 4 Jahre) |
| Exportkontrollvorschriften für Infrarot-Komponenten | -0.6% | Global, durchgesetzt von den Vereinigten Staaten (ITAR), der Europäischen Union (Dual-Use) und den Unterzeichnern des Wassenaar-Abkommens | Mittelfristig (2–4 Jahre) |
| Preissensibilität bei Massenkonsumentenanwendungen | -0.3% | Global, am stärksten in preissensiblen Märkten in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Germanium-Versorgungsengpässe mit Auswirkungen auf Infrarot-Optiken | -0.2% | Global, Versorgung konzentriert in China, Belgien und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsbeschränkungen im Vergleich zu gekühlten Infrarot-Detektoren
Rauschäquivalente Temperaturdifferenzen von 50–100 mK begrenzen die Langstreckenüberwachung, Präzisionsmunition und Forschungsspektroskopie – Bereiche, die nach wie vor gekühlte Mittelwellen-Arrays mit einer Leistung unter 20 mK erfordern. Die Bildrate ungekühlter Sensoren ist aufgrund thermischer Zeitkonstanten auf etwa 60 Hz begrenzt, weit unter den Kilohertz-Geschwindigkeiten, die für ballistische Bildgebung erforderlich sind. Militärische Scharfschützensysteme und Turbinendiagnostik setzen daher weiterhin auf gekühlte Technologie, was die Obergrenze für den Einsatz ungekühlter Sensoren trotz ihrer Kosten- und Energievorteile einschränkt.
Exportkontrollvorschriften für Infrarot-Komponenten
Die Internationalen Vorschriften für den Handel mit Rüstungsgütern (International Traffic in Arms Regulations, ITAR) stufen Mikrobolometer oberhalb von 640 × 480 als Verteidigungsgüter ein und zwingen Lieferanten, doppelte Produktlinien zu führen und langwierige Lizenzierungsverfahren zu durchlaufen. Das Wassenaar-Abkommen spiegelt diese Schwellenwerte wider, während Chinas Germanium-Exportlizenzpflicht aus dem Jahr 2024 westliche Linsenhersteller unter Druck setzt, die 60 % des veredelten Angebots aus chinesischen Schmelzen beziehen. Compliance-Aufwände und asymmetrischer Zugang fragmentieren globale Lieferketten und verlangsamen das Tempo, mit dem der Markt für ungekühlte Infrarot-Bildgebung hochauflösende Module für zivile Kunden skalieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Automobil verzeichnet starkes Wachstum durch regulatorischen RückenwindSicherheit und Überwachung behielten im Jahr 2025 einen Anteil von 34,10 % am Umsatz, angetrieben durch Perimetersysteme, die Fehlalarme durch Schatten und Scheinwerfer reduzieren. Im Gegensatz dazu werden Automobilanwendungen, obwohl kleiner, voraussichtlich bis 2031 mit 10,05 % wachsen – die schnellste Rate unter allen Endanwendungen –, angetrieben durch geplante US-amerikanische Bremsvorschriften, die die nächtliche Erkennung von Fußgängern, Radfahrern und Großtieren erfordern. Diese Regulierung verankert die Marktgröße für ungekühlte Infrarot-Bildgebung im Bereich der Massenproduktionsfahrzeugplattformen und geht über Premiummarken hinaus.
Die industrielle Wartung profitiert von Thermoscans von Schaltanlagen und rotierenden Maschinen, während die Unterhaltungselektronik durch Smartphone-Kerne unter 200 USD wächst, die die Grenzen zwischen Profis und Prosumern verwischen. Kartografierungs- und Vermessungssegmente befestigen ungekühlte Kameras an Drohnen zur Überprüfung der Erntevitalität und Stromleitung, bleiben jedoch Nischen. Die Nachfrage nach der Fieberscreening im Gesundheitsbereich hat sich nach der Pandemie normalisiert und hinterlässt eine stabile Basis in Krankenhäusern und Verkehrsknotenpunkten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Detektor-Technologie:
Amorphes Silizium profitiert von CMOS-KompatibilitätVanadiumoxid-Designs erzielten im Jahr 2025 48,60 % des Umsatzes – ein Erbe der Verteidigungsfinanzierung, die die Empfindlichkeit verbessert hat –, aber amorphes Silizium wächst mit einem CAGR von 9,62 %, da Halbleiterfabriken Standard-CMOS-Werkzeuge nutzen. Die Prozessaffinität von amorphem Silizium senkt die Stückkosten und vereinfacht die monolithische Integration mit Ausleseschaltungen, was für automobile Skalierungseffekte entscheidend ist. Der Marktanteil für ungekühlte Infrarot-Bildgebung bei Vanadiumoxid könnte schrumpfen, wenn die Automobilstückzahlen die Verteidigungsnachfrage übersteigen und die Kapitalinvestitionen in Siliziumlinien verlagern.
Thermopile- und pyroelektrische Arrays halten niedrige einstellige Anteile für Bewegungserkennung, wo die Auflösung zweitrangig ist. Neue Quantenpunkt-Prototypen versprechen Kurzwellenabdeckung bei Umgebungstemperatur, doch Herstellbarkeitshürden halten sie noch in den Labors. Lynreds Kauf von New Imaging Technologies im Oktober 2024 unterstreicht die Bewegungen der Lieferanten, sich mit Kurzwellenanlagen abzusichern, während Langwellennischen reifen.
Nach Spektralband:
Langwellen-Infrarot bleibt der wichtigste BereichLangwellensensoren machten 59,10 % des Umsatzes im Jahr 2025 aus und werden bis 2031 mit einem CAGR von 9,51 % wachsen, was der Gesamtentwicklung des Marktes für ungekühlte Infrarot-Bildgebung entspricht. Objekte nahe Raumtemperatur emittieren Spitzenenergie im 8–14-µm-Band, was eine passive Erkennung ohne kryogene Kühlung ermöglicht. Mittelwellen-Arrays sind zwar empfindlicher, benötigen aber aktive Kühlung und dienen daher Scharfschützenzielgeräten und wissenschaftlichen Laboratorien, die für Millikelvin-Auflösung bereit sind zu zahlen.
Kurzwellen-Arrays, historisch gekühlte InGaAs-Sensoren, könnten neues Terrain erschließen, wenn Quantenpunkt-Geräte zur Reife gelangen, aber das Volumen bleibt begrenzt. Fern-Infrarot spielt eine marginale Rolle aufgrund atmosphärischer Absorption über 14 µm. Regulatorische Rahmenbedingungen wie die EU-Gebäudeenergieeffizienzrichtlinie verankern Langwellengeräte als Standardwerkzeuge für vorgeschriebene Thermoaudits und stützen so das Volumen und die Dominanz des Marktes für ungekühlte Infrarot-Bildgebung in diesem Band.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Smartphone-Module fordern Handkameras herausHandkameras behielten im Jahr 2025 einen Umsatzanteil von 44,10 % dank robuster Designs für Elektriker, Feuerwehrleute und Strafverfolgungsbehörden. Dennoch sind Smartphone-Module für einen CAGR von 10,18 % vorgesehen – die schnellste Rate unter den Produkttypen –, da Kerne unter 200 USD in Mittelklasse-Telefone eingebettet werden und jedes Smartphone eines Handwerkers in einen Thermoscanner verwandeln. Diese Verschiebung erweitert den Markt für ungekühlte Infrarot-Bildgebung über industrielle Budgets hinaus in die Verbraucherkanäle.
Fest montierte Geräte unterstützen Verkehrs- und Perimeteranalysen, während Schwenk-Neige-Zoom-Plattformen Grenzen und kritische Infrastrukturen zu Premiumpreisen bewachen. Fahrzeugmontierte Sensoren befinden sich an der Schnittstelle von automobilen Fahrerassistenzsystemen und militärischen Türmen; die Stückzahlen werden zunehmen, sobald regulatorische Klarheit eintritt, aber derzeit liegen die Lieferungen hinter den Handheld- und Festmount-Kategorien zurück.
Geografische Analyse
APAC-Markt für ungekühlte Infrarot-Bildgebung
Der asiatisch-pazifische Raum erwirtschaftete 41,10 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 11,29 % erzielen, was deutlich über dem Durchschnitt des Marktes für ungekühlte Infrarot-Bildgebung liegt, da chinesische Anbieter Detektorproduktion, Wafer-Verarbeitung und Kameramontage unter einem Dach integrieren. Die vertikale Integration verkürzt die Lieferzeiten auf acht Wochen und unterbietet westliche Angebote um bis zu 40 %, wodurch Aufträge für Perimeter- und Industrieanwendungen in ganz Südostasien gewonnen werden. Indiens 60-%-Klausel für lokale Inhalte leitet Verteidigungsaufträge an Joint Ventures um, was inländische Fab-Investitionen katalysiert und die Versorgungsresilienz stärkt.
Markt für ungekühlte Infrarot-Bildgebung in Nordamerika und Europa
Nordamerika trug rund 29,80 % des Umsatzes im Jahr 2025 bei. Verteidigungsprogramme wie Stryker-NBCRV-Aufrüstungen, soldatengetragene Zieloptiken und Nutzlasten zur Drohnenabwehr sichern die Nachfrage weiterhin ab, während Automobilpilotprojekte im Vorfeld von Bremspflichten für Nachtsichtsysteme hochgefahren werden. Das Wachstum hinkt jedoch Asien hinterher, da die kommerzielle Akzeptanz auf den endgültigen Regulierungstext wartet. Europa sicherte sich rund 15,20 % des Umsatzes, gestützt durch NATOs 2-%-BIP-Verteidigungszusage und EU-Vorschriften zur Gebäudeprüfung. Fragmentierte Beschaffung und strenge Exportkontrollen dämpfen das Wachstum trotz erstklassiger Forschung und Entwicklung.
Markt für ungekühlte Infrarot-Bildgebung im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika zusammen erzielten rund 8,10 % des Umsatzes im Jahr 2025, angeführt von Infrastrukturprojekten am Golf, bei denen KI-gestützte Wärmebildkameras entlang von Pipelines und an Flughäfen eingesetzt werden. Politische Risiken und Währungsvolatilität dämpfen mehrjährige Prognosen, doch der Schutz kritischer Infrastrukturen sichert die Basisausgaben. Südamerikas Anteil von 5,80 % resultiert aus Anwendungsfällen in den Bereichen Bergbau, Versorgungsunternehmen und Waldbrandüberwachung in Brasilien und Chile; Importzölle und begrenzte Anreize hemmen eine breitere Akzeptanz, doch regionale Energiewende-Projekte könnten inkrementelle Nachfrage freisetzen.

Regulatorisches Umfeld
Exportkontrollen und Compliance-Anforderungen prägen weiterhin den Marktzugang für hochleistungsfähige ungekühlte Infrarotkameras und -module. In den Vereinigten Staaten erfassen die Export Administration Regulations (EAR) Wärmebildkameras unter Kategorien wie ECCN 6A003, wobei die Lizenzierung zielortbasiert erfolgt und für bestimmte Exporte von Wärmebildkameras Meldepflichten gemäß 15 CFR 743.3 gelten. Für OEM- und Modulanbieter mit globalem Versand können diese Verpflichtungen Vorlaufzeit und Verwaltungskosten erhöhen, und die Durchsetzungspraxis bleibt eine parallele Einschränkung. Eine endgültige Verfügung des Bureau of Industry and Security (BIS) vom Februar 2026 im Zusammenhang mit Teledyne FLIR, die auf historische Compliance-Probleme bei Exportkontrollen vor der Übernahme im Jahr 2021 zurückgeht, verdeutlicht die Notwendigkeit von Screening, Klassifizierung und Dokumentation über erworbene Produktlinien und Alt-SKUs hinweg.
In Europa unterliegen Exportkontrollen für Güter mit doppeltem Verwendungszweck der Verordnung (EU) 2021/821, wobei die Compliance auch mit nationalen Beschränkungen für bestimmte Endverwendungen wie waffenmontierte Nachtsichtgeräte zusammenwirkt. Bei der Produktkonformität beeinflusst die EU-RoHS-Richtlinie 2011/65/EU weiterhin die Materialauswahl für Sensoren, Elektronik und Optiken. Die Europäische Kommission zirkulierte im Juli 2026 einen Änderungsentwurf zu Ausnahmen bezüglich Blei und Cadmium in optischen Materialien, der sich auf Lieferentscheidungen für IR-Optiken und Qualifizierungszeitpläne auswirken kann. Zoll- und Handelsklassifizierungsentscheidungen, einschließlich Entscheidungen der US Customs and Border Protection für importierte IR-Komponenten, beeinflussen ebenfalls die Zollbehandlung und können Beschaffungsstrategien für Linsen, Module und fertige Kameras beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Materialien und Komponenten, darunter Eingangsstoffe für Infrarotoptik (wie Germanium und alternative Chalkogenidgläser), Mikrobolometer-Wafer, ROICs und Verpackungsverbrauchsmaterialien. Die nachgelagerte Fertigung umfasst die Detektorherstellung (Vanadiumoxid- oder amorphe Silizium-Mikrobolometer), Wafer-Level-Packaging und -Test, Linsenfertigung und -beschichtung sowie anschließend die Modul- und Kameramontage mit Kalibrierungssoftware und eingebetteter Verarbeitung. Nachgelagerte Kanäle umfassen Verteidigungsunternehmen und Systemintegratoren (Fahrzeug- und Soldatensysteme), Marken und Distributoren für Industriewerkzeuge für Handinspektion, Sicherheits- und Überwachungs-OEMs für feste und PTZ-Plattformen sowie Vertriebswege der Unterhaltungselektronik für Smartphone-Kerne und Zubehör.
Wichtige Engpässe und Kostenhebel liegen in der Optikbeschaffung und der Fertigbarkeit in großen Mengen. Die 2023 eingeführten Germanium-Exportkontrollen trugen im darauffolgenden Jahr zu starken Preisbewegungen bei Barren bei, was mehr Designs in Richtung Chalkogenidglas-Optiken lenkte. Diese Optikentscheidungen erfordern eine strengere Prozesskontrolle beim Formen oder Diamantdrehen und können die Verantwortung für das Ertragsmanagement auf die Integratorebene verlagern. Skalierung hängt zunehmend auch von vertikal integrierten Strukturen ab, insbesondere im asiatisch-pazifischen Raum, wo die Integration von Detektor zu Kamera Vorlaufzeiten verkürzt und aggressivere Preisgestaltung unterstützt. Parallel dazu hielten Programme wie US-Army-SBIR-Themen mit Fokus auf die Verbesserung ungekühlter Wärmesensorkomponenten den Schwerpunkt auf standardisierten Schnittstellen und Test-/Verifizierungsbereitschaft, was Qualifizierungszyklen verkürzen und Integrationsreibung bei Verteidigungs- und Dual-Use-Einsätzen reduzieren kann.
Wettbewerbslandschaft
Moderate Konzentration kennzeichnet das Feld: Teledyne FLIR, BAE Systems, L3Harris, Lynred und vier bedeutende chinesische Hersteller lieferten 2024 etwa 62 % der weltweiten Einheiten. Die Kommoditisierung von Wafer-Level-Packages engt die Margen ein und veranlasst zur Differenzierung durch Edge-Analytics-Firmware, KI-gestützte Objektklassifizierung und multispektrale Fusion. Lynreds Akquisition von New Imaging Technologies im Oktober 2024 sichert Kurzwellen-Silizium mit 8-µm-Pixelteilung und ermöglicht dem Unternehmen, Einzellieferanten-Portfolios anzubieten, die 1–14-µm-Bänder abdecken – als Absicherung gegen Langwellen-Preiserosion.[3]Semiconductor Today Staff, "Lynred Acquires SWIR Imaging Provider New Imaging Technologies," Semiconductor Today, semiconductor-today.com
Der Automobilbereich gestaltet das nächste Schlachtfeld. Valeo und Teledyne FLIR erhielten Ende 2024 den ersten ASIL-B-Auftrag für Thermokameras und signalisieren damit die Absicht der OEMs, Thermokameras als zentrale Modalität von Fahrerassistenzsystemen zu behandeln und nicht als optionales Paket. Chinesische Integratoren nutzen inländische Germaniumversorgung und gelockerte Exportregeln, um ITAR-Engpässe zu umgehen, und gewinnen kostenempfindliche Aufträge in Asien, Afrika und Lateinamerika. Start-ups, die auf kolloidale Quantenpunkt-Arrays abzielen, werben für Kurzwellenempfindlichkeit ohne Kühlung, müssen aber die Ausbeute-Stabilität bei 300-mm-Wafer-Skala nachweisen.
Strategische Schritte drehen sich zunehmend um Ökosystemspiele. Modulhersteller bieten OPC-UA-fähige Firmware für Industrie-4.0-Plattformen an, während Drohnenanbieter Thermiknutzlasten mit KI-Ernte-Analyse-Software bündeln, um nachgelagerte Dienstleistungserlöse zu erschließen. Patentportfolios bleiben aktiv, doch Kreuzmitlizenzen verbreiten Designs schnell und ermöglichen es zweitrangigen Akteuren, die niedrig-bis-mittleren Auflösungsbereiche des Marktes für ungekühlte Infrarot-Bildgebung zu besetzen.
Marktführer für ungekühlte Infrarot-Bildgebung
Teledyne FLIR LLC
Xenics NV
Cantronic Systems Inc.
BAE Systems plc
VIGO System S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ungekühlte Infrarot-Bildgebung
- Teledyne FLIR LLC
- Xenics NV
- Cantronic Systems Inc.
- BAE Systems plc
- Teledyne DALSA Inc.
- Zhejiang ULIRVISION Technology Co., Ltd.
- VIGO System S.A.
- Axis Communications AB
- Lynred USA Inc.
- Seek Thermal Inc.
- Wuhan Guide Infrared Co., Ltd.
- Zhejiang Dali Technology Co., Ltd.
- Yantai IRay Technology Co., Ltd.
- Raytheon Technologies Corporation
- L3Harris Technologies, Inc.
- Leonardo DRS, Inc.
- Fluke Corporation
- Opgal Optronic Industries Ltd.
- Honeywell International Inc.
- Excelitas Technologies Corp.
- InfraTec GmbH Infrarotsensorik und Messtechnik
- Hamamatsu Photonics K.K.
Lesen Sie die Analyse der ungekühlte Infrarot-Bildgebung-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf fertigbare, hochauflösende ungekühlte Module mit kleinem Pixelabstand, die Anforderungen an den Beschaffungsursprung erfüllen und gleichzeitig den SWaP-Beschränkungen für Automobil- und Drohnenanwendungen entsprechen. Belege für diesen Wandel zeigen sich in einer Reihe von Markteinführungen 2026 im Zusammenhang mit Pixelabständen und höheren Auflösungen, darunter die Einführung der YOCTO-Familie durch Lynred (beginnend mit einem Sensor im 1024-Format) im Januar 2026, die Ankündigung der Robin-Familie von 12-Mikrometer-VGA-LWIR-Ungekühlt-Detektoren durch SCD im April 2026 sowie die Veröffentlichung des NDAA-konformen Boson-SX8-Moduls mit 8-Mikrometer-SXGA-LWIR und eingebetteter Prism-Software durch Teledyne FLIR OEM im Juni 2026. Diese Einführungen deuten auf anhaltende Investitionen hin, um Sensorleistung mit Verpackungs- und Softwareebenen zu kombinieren, die die Integrationszeit für Tier-1-Zulieferer und Systemhäuser verkürzen.
Eine zweite Chance liegt in Verpackungs- und Montageansätzen, die die Abhängigkeit von spezialisierten Reinraum-Workflows verringern, insbesondere für die industrielle Überwachung in großen Stückzahlen, Sicherheitsknoten und verbrauchernahe Module. Raytron hat in Ankündigungen 2025-2026 auf Wafer-Level-Packaging-Ansätze für 8-Mikrometer-Detektoren sowie auf oberflächenmontagetechnik-kompatible Modulkonzepte hingewiesen, was mit dem breiteren Trend zu Wafer-Level-Packaging und Kompatibilität mit der Elektronikmontage übereinstimmt. Gleichzeitig beeinflussen regulatorische und beschaffungsbezogene Beschränkungen die Markteinführung, wobei NDAA-konforme Varianten und exportkontrollbewusste SKU-Strategien Raum für Anbieter schaffen, die Rückverfolgbarkeit, konforme Beschaffung und duale Produktlinien anbieten können, ohne die Lieferung zu verlangsamen. Anwendungen, die von eingebetteter Analytik profitieren, darunter Perimeterüberwachung und industrielle vorausschauende Wartung, unterstützen ebenfalls eine Differenzierung durch Firmware, geräteinterne Inferenz und standardisierte Schnittstellen, die eine Anbindung an Industrie-4.0-Plattformen ermöglichen.
Recent Industry Developments in Markt für ungekühlte Infrarot-Bildgebung
- Juli 2026: Teledyne FLIR Defense ging bei Eurosatory 2026 eine Partnerschaft mit STORM ein, um das Fahrzeugaufklärungssystem Black Recon mit dem Rapid Adapt and Deploy System (RADS) zu integrieren. Der Integrationsschwerpunkt unterstützt den modularen Einsatz über mehr Fahrzeugplattformen hinweg und bringt ungekühlte Bildgebungsnutzlasten mit Open-Architecture-Einsatzkonzepten in Einklang, die in der Verteidigungsbeschaffung verwendet werden.
- November 2025: Exosens brachte den Hyper-Cam Airborne Nano auf den Markt, eine ungekühlte hyperspektrale Langwellen-Infrarot-Bildgebungslösung für UAV- und Luftanwendungen. Die Einführung erweitert die ungekühlte Sensorik von konventioneller Wärmebildgebung auf hyperspektrale Workflows und ermöglicht reichhaltigere Erkennungs- und Identifizierungsanwendungsfälle bei Fernprüfungs- und Überwachungsnutzlasten.
- Oktober 2024: Lynred übernahm New Imaging Technologies und erweiterte damit sein Portfolio um Kurzwellen-Bildgebungsanlagen sowie seine internen Kapazitäten zur Unterstützung eines breiteren Wellenlängen-Produktangebots. Der Schritt stärkte Lynreds Fähigkeit, neben seinem Fokus auf ungekühlte LWIR-Technologie Multi-Band-Lösungen anzubieten, und kommt Kunden entgegen, die weniger Lieferantenschnittstellen über verschiedene Bildgebungsmodalitäten hinweg wünschen.


Markt für ungekühlte Infrarot-Bildgebung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für ungekühlte Infrarotbildgebung Umsätze aus Infrarotbildgebungsprodukten, die ohne kryogene Kühlung arbeiten, einschließlich der Detektor- und Kameramodule, die zur Umwandlung von Wärmesignaturen in Bilder für Endnutzer verwendet werden.
Ausgeschlossene Bereiche: Gekühlte Infrarotbildgebungssysteme und kryogene Kühlhardware sind ausgeschlossen, ebenso wie rein analoge Optiken und einfache Temperatursensoren, die kein Infrarotbild erzeugen.
Übersicht der Segmentierung
- Nach Anwendung
- Automobil
- Militär und Verteidigung
- Industrie und Fertigung
- Sicherheit und Überwachung
- Unterhaltungselektronik
- Kartografierung und Vermessung
- Gesundheitswesen
- Nach Detektor-Technologie
- Vanadiumoxid-Mikrobolometer
- Amorphe Silizium-Mikrobolometer
- Thermopile-Arrays
- Pyroelektrische Arrays
- Sonstige ungekühlte Detektoren
- Nach Spektralband
- Langwellen-Infrarot (LWIR)
- Mittelwellen-Infrarot (MWIR)
- Kurzwellen-Infrarot (SWIR)
- Fern-Infrarot (FIR)
- Nach Produkttyp
- Handkameras
- Festmount-Kameras
- Schwenk-Neige-Zoom-Kameras
- Fahrzeugmontierte Sensoren
- Smartphone-Module
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Marktgrenzen festzulegen und nachfrageseitige Signale zu verankern, die unabhängig überprüft werden konnten. Wir stützten uns auf öffentliche Quellen wie Haushaltsdokumente des US-Verteidigungsministeriums, Effizienz- und Gebäudedaten des US-Energieministeriums, Reihen zur Industrietätigkeit des US Bureau of Labor Statistics, Handelsstatistiken der US International Trade Commission und von UN Comtrade sowie veröffentlichte Normen und Prüfreferenzen von Institutionen wie ISO und IEC.
Auf der Angebotsseite prüften wir Geschäftsberichte, Investorenpräsentationen, Produktkataloge und Transkripte von Telefonkonferenzen zu Unternehmensergebnissen, um Versandmix, Preisspannen und neue Produkteinführungen zu verstehen. Patentdatenbanken wurden ebenfalls genutzt, um die Innovationsrichtung bei Mikrobolometermaterialien und Verpackung zu verfolgen, was half, Adoptionskurven auf Plausibilität zu prüfen. Eine begrenzte Anzahl kostenpflichtiger Datenbanken wurde nur für Unternehmensfinanzdaten und Nachrichtenverifizierung genutzt, und diese Eingaben wurden anschließend mit öffentlich verfügbaren Angaben abgeglichen. Die oben aufgeführten Schreibtischquellen sind beispielhaft, und für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Dokumente und Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf zu validieren, was von wem und zu welchen typischen Preispunkten in den wichtigsten Regionen und Endanwendungsbereichen gekauft wird. Wir sprachen mit einer Mischung aus Akteuren des Kamera- und Modulökosystems, Systemintegratoren, Distributoren sowie Beschaffungs- oder Betriebsleitern in den Bereichen industrielle Inspektion, Sicherheit, Automobilsensorik und verteidigungsbezogene Programme, und glichen anschließend Unterschiede zwischen den Standpunkten ab.
Da die Adoption je nach Geografie variiert, wurde die Feldarbeit ausgewogen über APAC, EMEA und Amerika verteilt, damit das Modell unterschiedliche Beschaffungszyklen, Regulierung und Integrationsintensität widerspiegeln kann.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 20 % | APAC: 47 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 25 % | EMEA: 34 % |
| Kleinere Akteure: 21 % | Manager: 55 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell beginnt mit einem Top-down-Ansatz, bei dem Nachfragepools auf Anwendungsebene mithilfe von Adoptionsraten und Geräteintensität rekonstruiert und anschließend anhand typischer, am Markt beobachteter Verkaufspreise in Werte umgerechnet werden. Für ungekühlte Infrarotbildgebung umfassten die wichtigsten Eingaben das Wachstum der installierten Basis von Sicherheits- und Industrieinspektionskameras, Trends bei der Ausstattung mit Automobil-ADAS und Innenraumsensorik, den Zeitpunkt der Beschaffung im Verteidigungs- und Sicherheitsbereich, die Verschiebung des Mixes hin zu kleineren Modulen (einschließlich Smartphone-Zubehör) sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Leistungsklasse und Formfaktor.
Danach wurden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte realistisch zu halten, darunter Stichproben-Zusammenfassungen von Anbietern und Vertriebskanälen, Schätzungen der Stückzahlen für gängige Kameratypen sowie ASP-x-Einheiten-Plausibilitätsprüfungen bei einigen Anwendungsfällen mit hohem Volumen. Wenn Produkt- oder Regionaldaten dünn waren, wurden Lücken mit Proxy-Indikatoren wie Importtrends für Bildgebungsgeräte, veröffentlichten Programmzahlen und von Experten bestätigten Mixaufteilungen geschlossen, die auf beobachtbares Marktverhalten zurückgeführt werden konnten.
Für Prognosen wurde eine Szenarioanalyse um einen Kernpfad herum verwendet, da sich die Nachfrage durch Verteidigungshaushalte, Design-Gewinne in der Automobilbranche und Nachrüstungen im Bereich Gebäudesicherheit schnell verändern kann. Die Zukunftsannahmen wurden in Interviews auf ihre Belastbarkeit geprüft und anschließend konsistent über Regionen und Anwendungen hinweg angewendet, um eine Überbewertung kurzfristiger Spitzen zu vermeiden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand mehrerer Kontrollpunkte validiert, damit ungewöhnliche Sprünge vor der Fertigstellung erklärt werden konnten. Wir verglichen die Gesamtwerte mit unabhängigen Signalen wie Beschaffungsausgabenmustern, Handelswerttrends und dem erwarteten Tempo der Modulminiaturisierung und Preiserosion, und prüften anschließend jede Abweichung, die nicht mit diesen Indikatoren übereinstimmte.
Vor der endgültigen Freigabe wurde die Arbeit schrittweise überprüft, einschließlich interner Gegenprüfungen über verwandte Infrarot- und Wärmebildmärkte hinweg, sowie Nachfassaktionen, wenn Annahmen quellenübergreifend widersprüchlich waren. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei Eintreten wesentlicher Ereignisse, die Nachfrage oder Preisgestaltung verändern können. Unmittelbar vor der Auslieferung wird eine abschließende Durchsicht vorgenommen, damit Kunden die aktuellste, durch die neuesten verfügbaren Informationen gestützte Sichtweise erhalten.
Vergleich der Marktgröße für ungekühlte Infrarotbildgebung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ungekühlte Infrarotbildgebung unterscheiden sich häufig, weil die einbezogene Produktpalette, das gewählte Basisjahr und die Art der Preisnormalisierung von Herausgeber zu Herausgeber nicht einheitlich sind. Unterschiede zeigen sich auch, wenn einige Studien gekühlte und ungekühlte Systeme vermischen oder sich auf ein einzelnes Endnutzungssignal stützen, das sich nicht sauber auf andere Regionen übertragen lässt.
Die Vergleichstabelle zeigt eine Streuung der gemeldeten Werte, und im Modell von Mordor Intelligence ist der Wert für 2026 ausschließlich an ungekühlte Bildgebung über definierte Anwendungen und Produkttypen gekoppelt, statt gekühlte Infrarotsysteme oder angrenzende Sensorkategorien einzubeziehen, die kein Infrarotbild erzeugen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,14 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 5,80 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breiter gefasste, gebündelte Definition, bei der angrenzende Wärmesensorik- und Komponentenumsätze in den Gesamtwert einfließen können, und die Preisentwicklungslogik ist nicht eindeutig an den Formfaktor-Mix gekoppelt. |
| Marktbeobachtungsverlag B | 4,10 Mrd. USD (2024) | Verwendet eine engere, rein geräteorientierte Abgrenzung und eine andere Basisjahrdarstellung, was die Nachfrage auf Modulebene und den in vielen realen Kaufentscheidungen erfassten Wert der Systemintegration unterschätzen kann. |
Zusammengenommen liegt der Hauptgrund für die Abweichungen nicht in der Berechnung, sondern in den Eingabegrenzen, insbesondere darin, was als Bildgebungsumsatz gezählt wird und wie das Basisjahr festgelegt wird. Durch die Verknüpfung der Gesamtwerte mit beobachtbaren Adoptionstreibern, praxisnahen ASP-Spannen und gegengeprüften Mixannahmen bleibt die Schätzung auf klare, wiederholbare und überprüfbare Schritte zurückführbar, sobald neue Informationen vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für ungekühlte Infrarot-Bildgebung im Jahr 2026?
Die Marktgröße für ungekühlte Infrarot-Bildgebung beträgt im Jahr 2026 5,14 Milliarden USD.
Welche Wachstumsrate wird für ungekühlte Infrarot-Bildgebung bis 2031 erwartet?
Der Markt soll einen CAGR von 8,21 % verzeichnen und bis 2031 einen Wert von 7,63 Milliarden USD erreichen.
Welche Anwendung wächst am schnellsten?
Automobil, gestützt durch bevorstehende US-amerikanische Nachtsicht-Bremsmandaten, wird bis 2031 mit einem CAGR von 10,05 % prognostiziert.
Warum sind Langwellen-Infrarot-Sensoren dominant?
Sie arbeiten bei Raumtemperatur innerhalb des atmosphärischen Fensters von 8–14 µm, wodurch die Notwendigkeit einer Kühlung entfällt und die Systemkosten gesenkt werden.
Welche Region führt bei Umsatz und Wachstum?
Asien-Pazifik führt mit 41,10 % des Umsatzes im Jahr 2025 und einem prognostizierten CAGR von 11,29 %, da vertikal integrierte chinesische Lieferanten die Produktion hochskalieren.
Wie konzentriert ist die Lieferantenmacht?
Die fünf größten Anbieter halten etwa 62 % der Liefereinheiten, was auf eine moderate Konzentration mit zunehmendem Wettbewerb durch neue Marktteilnehmer hinweist.
Seite zuletzt aktualisiert am:



